
電力・制御ケーブル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
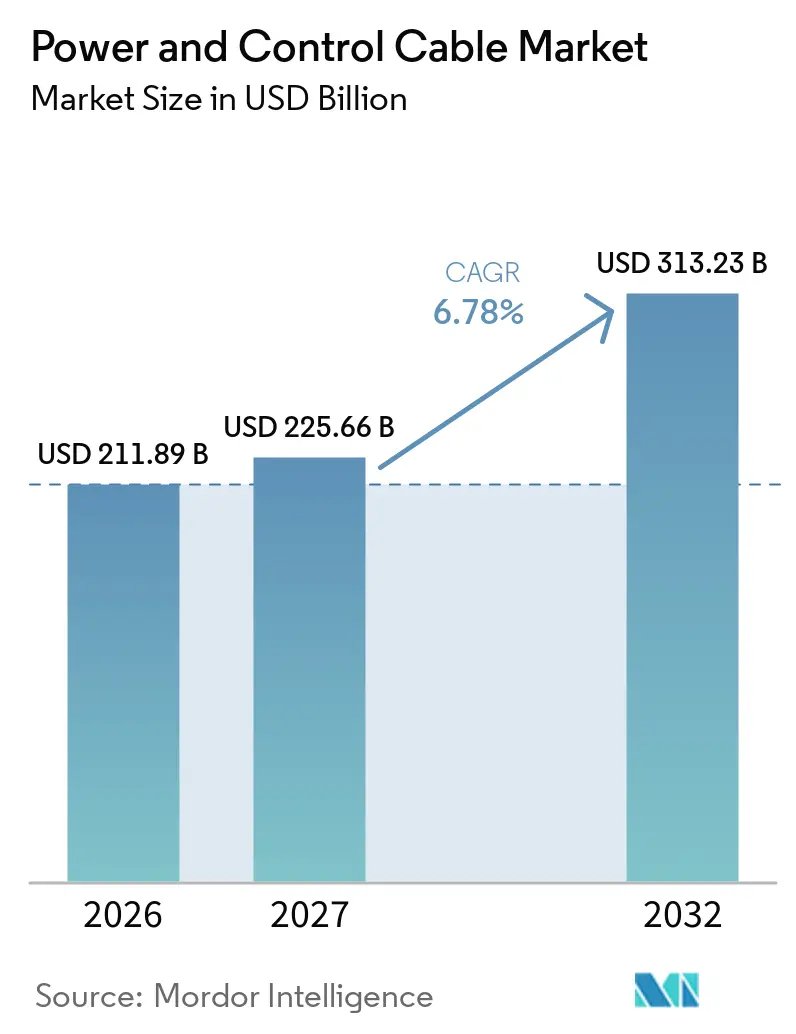
| 市場規模 (2027) | 225.66 十億米ドル |
| 市場規模 (2032) | 313.23 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
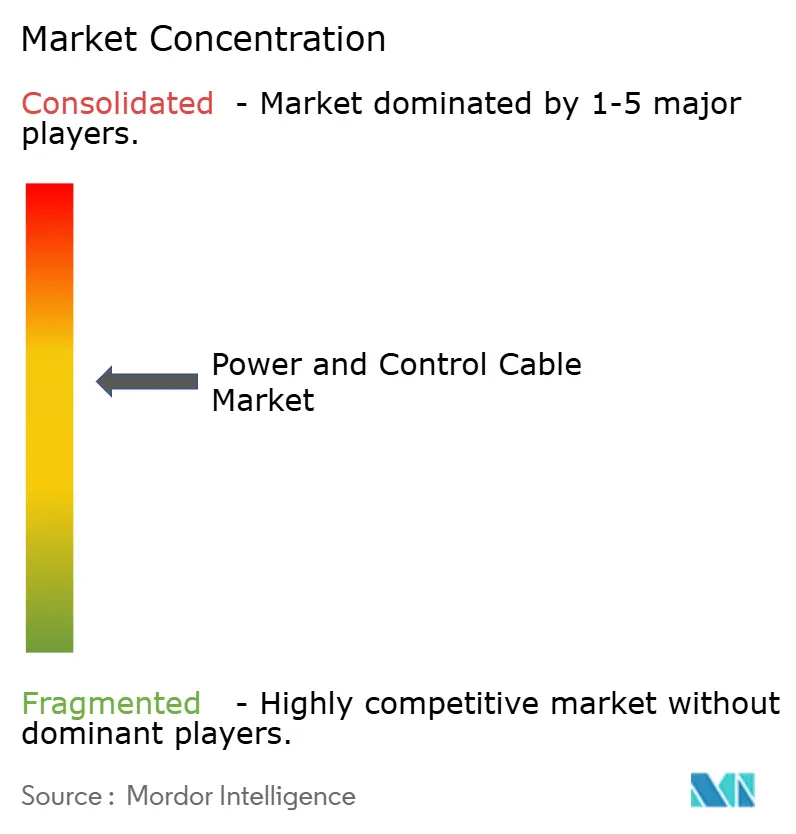
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電力・制御ケーブル市場分析
電力・制御ケーブル市場規模は、2026年の211.89 ビリオン 米ドル、2027年の225.66 ビリオン 米ドルから、2032年までに313.23 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.78%のCAGRを記録すると予測されています。電力・制御ケーブル市場は、系統拡張、再生可能エネルギー接続、および産業・輸送分野における広範な電化によって形成されています。ケーブルの長い調達期間により、特に高圧直流システムにおいては、認定された製造能力がプロジェクト需要と同様に重要となっています。大型プロジェクトは高付加価値電力ケーブルへの集中需要を生み出す一方、データセンター、充電ネットワーク、スマート工場は低電圧製品への幅広い需要を支えています。買い手はプロジェクトリスクを低減するために複数の認定サプライヤーに契約を分散させており、メーカーは生産能力と設置能力への投資を進めています。材料コストと限られた船舶の可用性は、電力・制御ケーブル市場における重要な制約要因であり続けています。
主要レポートのイント
- 製品タイプ別では、電力ケーブルが2026年の電力・制御ケーブル市場シェアの90.1%を占め、2032年まで8.3%のCAGRで成長すると予測されています。
- 電圧タイプ別では、低圧ケーブルが2026年の収益の62.9%を占め、2032年まで9.5%のCAGRで成長すると予測されています。
- 設置タイプ別では、地中ケーブルが2026年の収益の49.5%を占め、海底ケーブルは2032年まで11.2%のCAGRで成長すると予測されています。
- 最終用途産業別では、エネルギー・公益事業が2026年の収益の29.6%を占め、再生可能エネルギーは2032年まで9.2%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の電力・制御ケーブル市場シェアの48.7%を占め、2032年まで9.3%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統近代化と送電拡張 | +1.4% | 世界規模、米国・欧州連合・中国に集中 | 中期(2〜4年) |
| 再生可能エネルギー統合と電化 | +1.5% | 世界規模、欧州連合・中国・インドで最も強い | 長期(4年以上) |
| 洋上風力と国境を越えた相互接続 | +0.9% | 北欧および東アジア、中東・アフリカで新興 | 中期(2〜4年) |
| 産業オートメーションとスマート製造 | +0.5% | アジア太平洋がコア、北米・欧州連合が二次的 | 中期(2〜4年) |
| データセンター・電気自動車充電・デジタルインフラの負荷成長 | +0.7% | 北米、欧州連合、アジア太平洋、中東・アフリカへの波及あり | 短期(2年以内) |
| エネルギーアイランドと長距離高圧直流からの海底ケーブル需要 | +0.6% | 欧州連合北海、東アジア、中東・北アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統近代化と送電拡張
系統投資は、送電・配電プロジェクトが大量のケーブルを必要とするため、電力・制御ケーブル市場の需要を高めています。現在計画されている送電プログラムは、新たな供給を顧客にもたらすネットワーク回廊、変電所、配電接続にわたるケーブル容量を必要としています。国際エネルギー機関は2025年に、標準ケーブルのリードタイムが2〜3年に延長し、高圧直流ケーブルのリードタイムは5年を超えると報しました。[1] 同機関はまた、1,600 GW以上の太陽光・風力プロジェクトが系統接続を待っており、送電設備への継続的な需要を支えていると報告しました。[2] 更新された系統保護要件は、開発者にさらなる設計・調達作業を追加する可能性があります。確定した系統プロジェクトと長い納期の組み合わせは、認定ケーブルサプライヤーにとって需要の可視性を支えています。
再生可能エネルギー統合と電化
再生可能エネルギーの発電には、発電地点および系統連系に沿ったケーブルが必要であり、これによりパワー・アンド・コントロールケーブル市場全体の需要が拡大している。ドイツのSuedLinkプロジェクトは6州にわたって建設中であり、525 kV高圧直流地中ケーブルをじて北部の風力発電4 GWを南部の需要センターへ送電する予定である。[3] フランスは15年間にわたる1,000億ユーロの系統投資計画を発表しており、2028年までに推定2,000 kmの高圧地中ケーブルを含む。これらのプロジェクトは、高度な認定資格、長期の生産ランン、および慎重なルート計画を必要とするケーブルタイプを優先する。低圧製品は分散型エネルギーシステムにおいて引き続き重要であるが、最高付加価値の系統プログラムは高圧システムへの需要に集中している。このパターンにより、認定を受けたメーカーは、より長い受注サイクルを持つプロジェクトへの生産能力を優先的に配分する機会を得ている。
洋上風力、相互接続、および海底ケーブル需要
洋上風力と相互接続は、より長いルート、より深い海域、より高い電圧要件を通じて電力・制御ケーブル市場を拡大しています。欧州委員会は2025年9月にボーンホルムエネルギーアイランドプロジェクトへの6億4,520万ユーロの資金提供を承認しました。このプロジェクトは、200 kmの海底ケーブルシステムを通じてバルト海の風力エネルギー3 GWを送電するよう設計されています。[4] NKTはプロジェクトの525 kVケーブルのシェラン島への接続に関して6億5,000万ユーロの契約を締結しました。Nexansは2025年9月にティレニアンリンク西部区間の設置を開始し、記録的な深度2,150メートルで500 kVケーブルを使用しました。ケルティック相互接続は2025年に海底ケーブル敷設を開始しましたが、船舶の可用性と生産スケジュールは重要なタイミング要因であり続けました。これらの要件は、最も複雑な海底契約に競合できるサプライヤーの数を制限しています。
デジタルインフラ、電気自動車充電、および産業オートメーション
データセンター、充電ネットワーク、および自動化施設は、電力・制御ケーブル市場の顧客基盤を広げています。国際ワイヤー・機械協会は、データセンターのケーブル需要が2024年の264.8キロトンから2029年までに727キロトンに増加すると予測しました。充電ネットワークも、適用される技術基準に準拠した大電流接続および支援配電設備を必要とします。スマート製造は、工場内の電力・制御・シードケーブルシステムへの需要を追加します。これらの用途は長距離送電プログラムよりも分散しており、建設・産業・流通チャネルをカバーするサプライヤーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅・アルミニウム・架橋ポリエチレン原材料の価格変動 | -1.3% | 世界規模、アジア太平洋の製造センターで最も深刻 | 短期(2年以内) |
| 許認可および系統接続の遅延 | -0.9% | 北米および欧州連合 | 中期(2〜4年) |
| 高圧直流設置船舶および認定接続作業員の不足 | -0.5% | 北欧および東アジア | 長期(4年以上) |
| 間欠性に起因する高調波ストレスとデジタルケーブルのサイバーセキュリティリスク | -0.3% | 世界規模、アジア太平洋・欧州連合で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料コストと許認可の遅延
銅、アルミニウム、絶縁材料は、電力・制御ケーブル市場全体のケーブル価格と製品選択に影響を与える可能性があります。銅は2025年に1トンあたり10,500 米ドルに達し、その動向は金属が生産コストの大部分を占める製品に実質的な響を与える可能性があります。メーカーは銅コストが上昇した場合、適切な低電圧用途でアルミニウム合金導体を使用することがありますが、プロジェクト仕様と技術基準により多くの高電圧用途での代替は制限されています。承認された設備投資計画がケーブル発注に転換される際に許認可が遅延することもあります。国際エネルギー機関は、先進国における送電プロジェクト遅延の主な原因として許認可を特定しました。接続のバックログと逐次的な調査は、ネットワーク投資が計画されている場合でもプロジェクトを延期させる可能性があり、サプライヤーと開発者の不確実性を高めます。
設置能力とシステムの回復力
洋上ルートが専門的な設置作業を必要とする場合、限られた船舶の可用性が電力・制御ケーブル市場を制約する可能性があります。ケルティック相互接続の2025年の海洋作業は、船舶の可用性と生産スケジュールに依存していました。認定された接続作業員の不足は、複雑な高電圧プロジェクトにさらなる制約を加える可能性があります。系統システムはまた、発電パターンの化とデジタルシステムのリスクから技術的なリスクに直面しています。2025年の科学的研究は、高圧直流送電システムに影響を与えるサイバー攻撃の脆弱性を評価しました。これらのリスクはインフラの必要性を減少させるものではありませんが、設計・承認・設置・試運転期間を延長させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
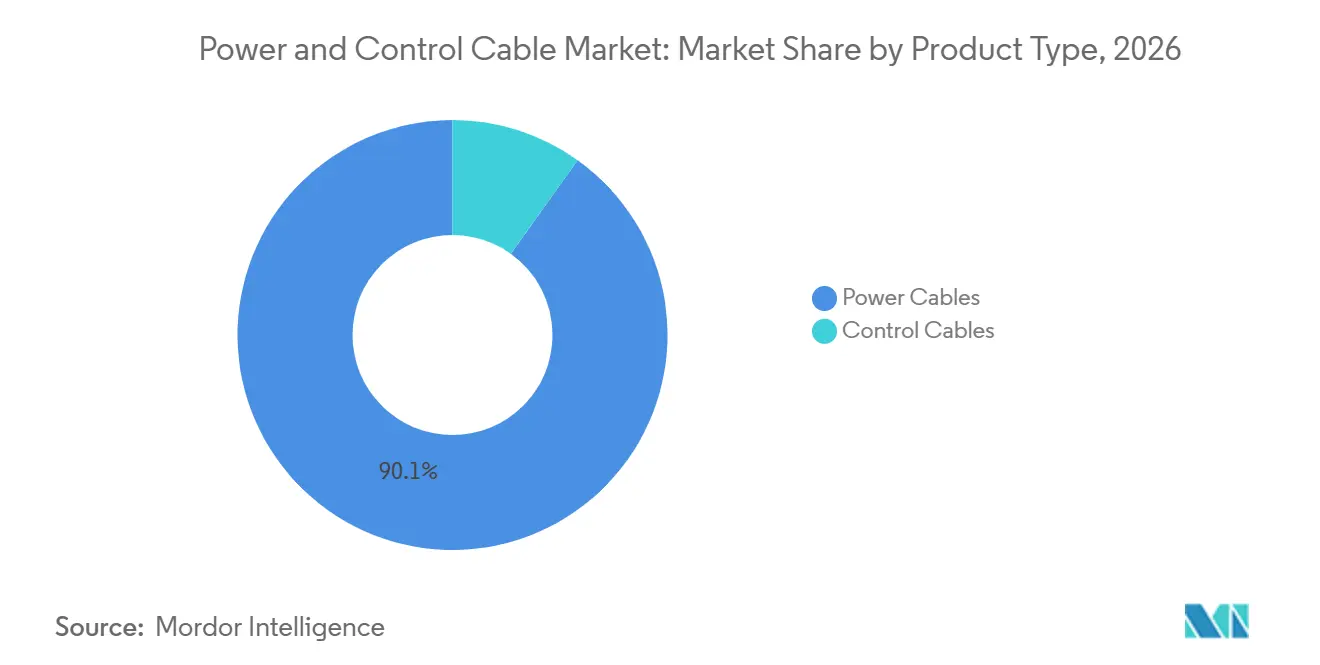
電力ケーブルがインフラ用途全体の収益を牽引電力ケーブルは2026年の電力・制御ケーブル市場規模の90.1%を占め、2032年まで8.3%のCAGRで成長すると予測されています。その地位は、産業用信号用途と比較した送電・配電・再生可能エネルギー接続・変電所用途の高い価値を反映しています。すべての大型再生可能エネルギープロジェクトと系統相互接続は、大量の電力ケーブル容量を必要とします。高圧直流および海底製品は、標準的な配電ケーブルよりも1キロメートルあたりの価値がはるかに高い場合があります。高電圧システムの長い製造待ち行列も、早期調達の重要性を強化しています。したがって、電力・制御ケーブル市場は、高度なプロジェクト要件を満たすことができるメーカーに大きく依存しています。
制御ケーブルは2026年の収益の残り9.9%を占めました。信頼性の高い信号伝送と干渉への耐性が中心的な要件となる産業・海洋・危険区域用途に使用されます。シールドおよびアーマード設計により、制御ケーブルの価格は電力ケーブルの価格よりも銅の動向に直接依存しにくい場合があります。需要は工場オートメーション、輸送、洋上用途、プロセス産業から生まれます。このセグメントは、プレミアム高電圧電力ケーブルカテゴリーよりも標準化製品においてより激しい競争に直面しています。両分野で事業を展開するサプライヤーは、大量の産業販売と専門インフラ作業のための能力のバランスを取る必要があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
電圧タイプ別:
低圧の規模と高圧の価値創造低圧ケーブルは2026年の電力・制御ケーブル市場規模の62.9%を占め、2032年まで9.5%のCAGRで拡大すると予測されています。住宅建設、都市電化、データセンター配電、電気自動車充電がこれらの製品への幅広い需要を支えています。このセグメントは、限られた数の大型送電契約ではなく、多くの小規模プロジェクトから恩恵を受けています。インドのケーブル需要は、建設、ラストマイル系統プログラム、ネットワーク拡張によって支えられています。この幅広い需要基盤は、電力・制御ケーブル市場において確立された流通ネットワークに重要な役割を与えています。価格競争は、最も専門化された高電圧カテゴリーよりも激しいです。
中圧ケーブルは配電変電所、産業ユーザー、再生可能エネルギーパークを接続します。その需要は産業投資と系統近代化スケジュールに従います。高圧および超高圧ケーブルは、単一のプロジェクトが非常大きなケーブル契約を必要とする可能性があるため、ポートフォリオの中で最も高い価値密度の位置を占めています。長期調達フレームワークは、主要な買い手が建設開始のかなり前に認定能力を確保することが多いことを示しています。認定要件は、最高電圧範囲における新規参入者にとって実質的な障壁であり続けています。この認定とプロジェクト規模の違いが、高電圧の価値創造と低電圧の量需要を分けています。
設置タイプ別:
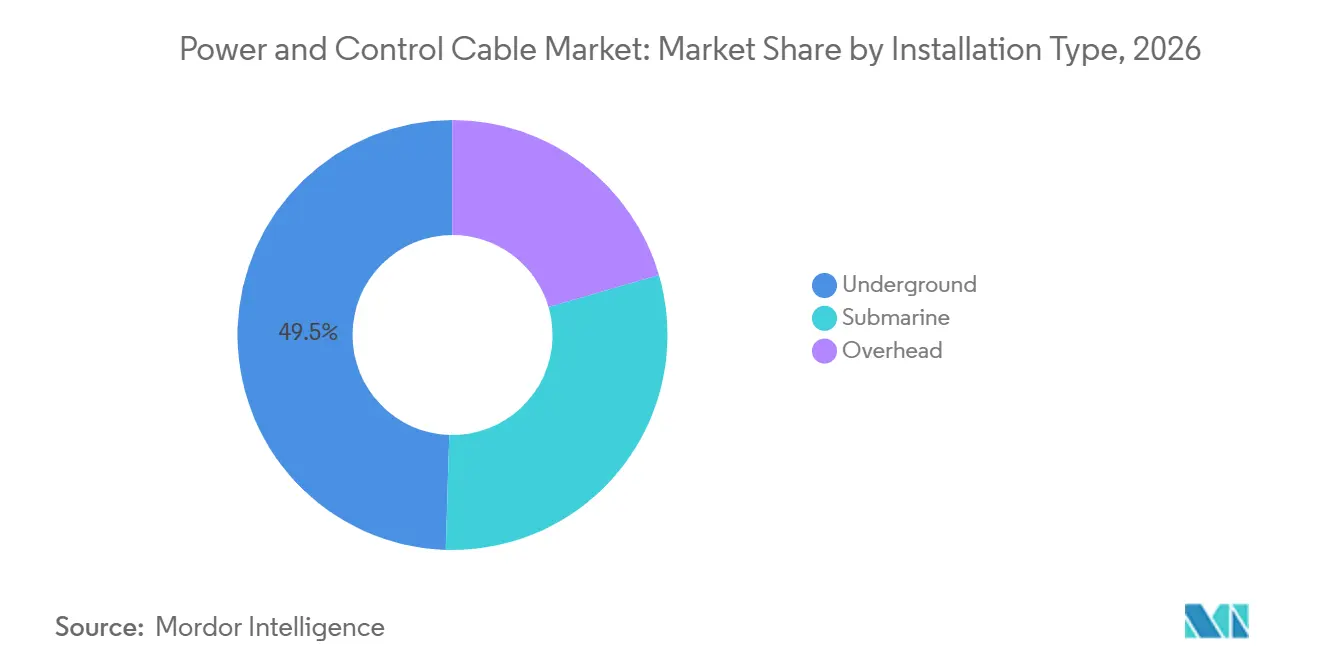
地中が量をリード、海底が価値を牽引地中ケーブルは2026年の収益の49.5%を占めました。信頼性ニーズ、都市密度、景観要件、保護された回廊がその使用を支えています。ドイツのSuedLinkとSuedOstLinkは、長距離地中高圧直流開発の例です。ドイツの規制当局は2025年7月にSuedOstLinkの最終区間を承認しました。地中システムは、架空建設が環境・計画・地域社会の制約に直面する場合に優先されることがあります。また、詳細なルート計画、土木工事、慎重な設置調整が必要です。
海底ケーブルは2032年まで11.2%のCAGRで成長すると予測されており、設タイプの中で最も速い成長率です。洋上風力、島嶼接続、国境を越えた電力リンクが主な需要源です。これらのプロジェクトには専門的な船舶、海洋調査、厳格なケーブル取り扱い手順が必要です。技術的および設置要件のため、海底ルートの価値は同等の架空線よりもはるかに高い場合があります。工学技術学会は2025年に、洋上高圧直流リンクは同等の架空接続よりもはるかに高いコストがかかる可能性があると指摘しました。ケーブル生産と設置能力の両方を管理するメーカーは、重要な納期リスクを低減できます。
最終用途産業別:
エネルギー・公益事業がリード、再生可能エネルギーが全セグメントを上回る成長エネルギー・公益事業は2026年の収益の29.6%を占めました。送電・配電・変電所プログラムは地域全体で安定した需要を生み出しています。再生可能エネルギーは2032年まで9.2%のCAGRで成長すると予測されており、最終用途カテゴリーの中で最も速い成長率です。再生可能エネルギー施設は資産内および系統接続のためにケーブルを必要とし、再生可能エネルギー需要を公益事業投資と密接に結びつけています。産業製造、建設、インフラは引き続き重要な二次的需要センターです。電力・制御ケーブル産業は、信頼性の高い電力・制御接続を必要とする輸送システムおよびその他の重要インフラにも対応しています。
石油・ガス用途は、エネルギー投資のより広い転換にもかかわらず、専門的な電力・制御システムを引き続き必要としています。アブダビ国営石油会社(ADNOC)のライトニングプロジェクトは、高圧直流海底リンクを使用して本土系統から洋上施設に電力を供給しています。鉄道・輸送システムは、アップグレードおよび交換作業のために電力・信号・制御ケーブルを必要としています。鉱業・金属サイトは、過酷な操業条件のためにアーマードおよび耐火製品を必要としています。これらのニッチ市場は、安全性と認証要件が厳格な場合にプレミアム製品を支えることができます。したがって、エンドユーザー需要は多様であり、公益事業投資が最大の単一収益源であり続けているにもかかわらずそうです。
地域分析
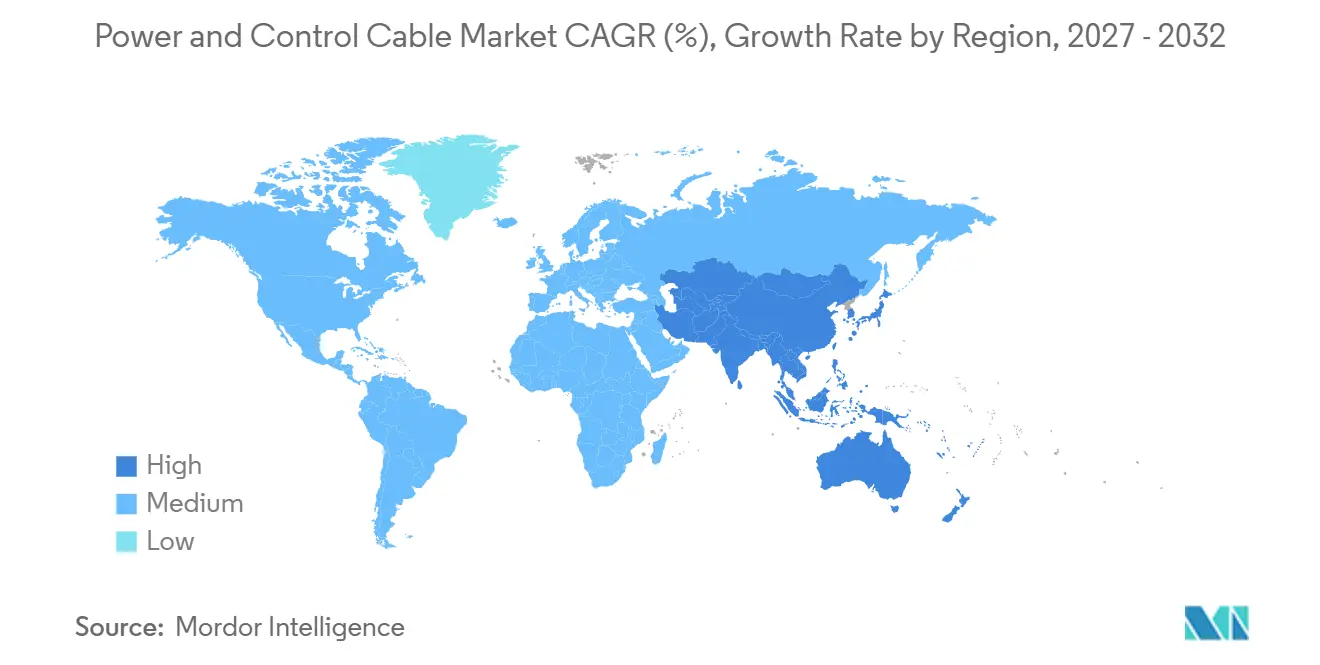
アジア太平洋地域は2026年のパワー・アンド・コントロールケーブル市場規模の48.7%を占め、2032年にかけて9.3%のCAGRで成長すると予測されている。中国は、大規模送電ネットワークと広範なケーブル生産基盤を通じてこの地位を支えている。中国の220 kV以上の送電ネットワークは2024年までに96万 kmに達した。また、中国電気機器工業協会による2024年の電力ケーブル生産高は80.52 ビリオン 米ドル(5,381億人民元)に上ることも示されている。インドは系統の近代化、交通インフラの拡充、電化、および充電インフラを通じて需要を加えている。東南アジア諸国は工業化および農村電化プログラムを通じてさらなる需要を生み出している。
インドの現在の需要見通しは、系統の近代化、建設活動、および製造業への投資と結びついている。国内メーカーも生産能力の拡大に伴い輸出機会を狙っている。地域の構成は、中国およびインドにおける高付加価値の送電プロジェクトと、東南アジア全域にわたる幅広い建設・電化需要を組み合わせたものとなっている。この組み合わせは、特殊ケーブルおよび標準ケーブルの両カテゴリーを支えている。アジア太平洋地域は、規模、製造の厚み、および多様なエンドユーザー需要を兼ね備えているため、パワー・アンド・コントロールケーブル市場の中心であり続けている。
欧州と北米は合わせて計画済み系統投資の大きなシェアを占めており、送電アップグレード、洋上風力連系、および新たな電力需要によって支えられている。ドイツの高圧直流回廊とフランスの計画的なネットワーク投資は、地中・海底システムへの需要を支えている。米国も送配電設備のニーズを拡大しており、データセンターの開発が分散型ケーブル需要を加えている。南米、中東、アフリカの小規模な需要センターにはそれぞれ固有のドライバーがある。世界銀行は2025年にトルコの再生可能エネルギー送電プロジェクトに対して6億9,813万 米ドル(6億2,500万ユーロ)を承認しており、高圧変電所、地中ケーブルの拡充、および初期の高圧直流回廊が含まれている。中東には特化した洋上・産業プログラムがあり、アフリカの電化ニーズは低圧製品への需要を支えている。
競合環境
パワー・アンド・コントロールケーブル市場は、プレミアム洋上および高圧直流アプリケーションにおいては中程度の集中度を示す一方、低圧セグメトはより分散している。Prysmian、Nexans、およびNKTは、複雑なプロジェクトに対して大規模な受注残と確立された製造能力を有している。NKTは2025年第2四半期に112.6億 米ドル(101億ユーロ)の高圧受注残を報告した。Nexansは2025年9月にPWR-Transmissionの受注残として88.3億 米ドル(79億ユーロ)を報告した。認証および製造資格要件が最高電圧セグメントにおける競争を制限している。主要な電力会社の購買担当者も、単一の製造ソースへの依存を低減するために複数の認定サプライヤーを活用している。
Prysmianは2026年1月にACSMを買収し、海底調査、ルート計画、および海底準備能力を追加した。この取引は洋上ケーブルプロジェクトにおける施工実行リスクに対処するものである。Prysmianはまた、2026年10月にAtkoreの買収を38億 米ドルで完了し、米国における電気インフラの提供を拡大した。Nexansは2026年6月にRepublic Wireの買収を完了し、北米における銅線の地位を強化した。Réseau de Transport d'Électricité(RTE)との以前のフレームワーク業務は、高圧サプライヤーにとって長期的なプロジェクト関係の重要性を示している。これらの動きは、主要企業が有機的なケーブル生産成長のみに依存するのではなく、生産能力、チャネルリーチ、および施工サポートを追加していることを示している。
競争は、地域メーカーや新規参入者がより容易に競争できる低圧建設・産業製品においてより激しい。2025年にインドでUltraTech CementおよびAdani Groupが行った新たなケーブル投資は、既存の国内サプライヤーへの競争圧力を高めた。既存メーカーは生産能力計画と輸出戦略で対応した。アルミニウム導体の開発は、技術仕様が材料代替を許容する場合に製品革新の領域となり得る。ハイブリッドの電力・データ・制御アセンブリも、産業用途における差別化された製品提供を支える可能性がある。
電力・制御ケーブル産業のリーダー
-
Prysmian S.p.A.
-
Nexans S.A.
-
Sumitomo Electric Industries, Ltd.
-
LS Cable & System Ltd.
-
NKT A/S
- 注:主要企業の掲載順は順位を示すものではありません。
パワー・アンド・コントロールケーブル市場 このレポートでカバーされる企業
- Belden Inc.
- Ducab Group
- Elsewedy Electric Company
- Finolex Cables Limited
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Havells India Limited
- HELUKABEL GmbH
- Hengtong Group Co., Ltd.
- KEI Industries Limited
- Leoni AG
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Polycab India Limited
- Prysmian S.p.A.
- Riyadh Cables Group Company
- RR Kabel Limited
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
最近の産業開発事情 パワー・アンド・コントロールケーブル市場
- 2026年10月:Prysmianは、導管、ケーブル管理システム、金属フレーミングを含む電気インフラソリューションの米国拠点プロバイダーであるAtkoreの買収を、1株95米ドルで38 億米ドルにて完了しました。統合された事業体は60以上の米国製造・流通拠点を運営しており、データセンター、公益事業、商業インフラチャネルにおけるPrysmianの地位を大幅に強化しています。
- 2026年10月:Prysmianは、Fincantieri との80/20ジョイントベンチャーを通じて、ターンキー海底通信ケーブルシステムの英国・米国専門企業であるXteraの買収を完了しました。Xteraは同時にEXA Infrastructureによって6,552 kmのEXAメリディアン大西洋横断ケーブルプロジェクトに選定され、ケーブルはPrysmianのドイツ・ノルデンハム施設で製造され、生産能力は倍増されています。
- 2026年6月:Nexansは米国の銅線メーカーであるRepublic Wireの買収を完了し、北米におけるグループのPWR接続セグメントを強化しました。同社はまた2026年通期ガイダンスを確認し、2026年9ヶ月間の電化事業が前年同期比で有機的に12.9%増加したと報告しました。
- 2026年1月:Prysmianは海底ケーブル調査、ルート計画、海底準備のスペイン拠点リーダーであるACSMの買収を1億8,900万米ドル(1億6,900万ユーロ)で発表しました。ACSMの統合により、大規模洋上ケーブルプロジェクトにおける主要な実行リスクを表す設置能力が社内に取り込まれます。
世界の電力・制御ケーブル市場レポートの範囲
電力・制御ケーブルとは、電力ケーブルが電源から機器へ高電圧・大電流の電気エネルギーを伝送し、制御ケーブルがその機器を制御・監視するための低電圧の自動化・計測・指令信号を伝送する、複合または独立した電気アセンブリです。
世界の電力・制御ケーブル市場は、製品タイプ、電圧タイプ、設置タイプ、最終用途産業、地域によってセグメント化されています。製品タイプ別では、市場は電力ケーブルと制御ケーブルにセグメント化されています。電圧タイプ別では、市場は低圧、中圧、高圧、超高圧ケーブルにセグメント化されています。設置タイプ別では、市場は架空、地中、海底ケーブルにセグメント化されています。最終用途産業別では、市場はエネルギー・公益事業、産業製造、石油・ガス、建設・インフラ、輸送・鉄道、鉱業・金属、再生可能エネルギー、その他の最終用途産業にセグメント化されています。本レポートはまた、主要地域の28カ国における世界の電力・制御ケーブル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 電力ケーブル |
| 制御ケーブル |
| 低圧ケーブル |
| 中圧ケーブル |
| 高圧ケーブル |
| 超高圧ケーブル |
| 架空 |
| 地中 |
| 海底 |
| エネルギー・公益事業 |
| 産業製造 |
| 石油・ガス |
| 建設・インフラ |
| 輸送・鉄道 |
| 鉱業・金属 |
| 再生可能エネルギー |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 製品タイプ別 | 電力ケーブル | |
| 制御ケーブル | ||
| 電圧タイプ別 | 低圧ケーブル | |
| 中圧ケーブル | ||
| 高圧ケーブル | ||
| 超高圧ケーブル | ||
| 設置タイプ別 | 架空 | |
| 地中 | ||
| 海底 | ||
| 最終用途産業別 | エネルギー・公益事業 | |
| 産業製造 | ||
| 石油・ガス | ||
| 建設・インフラ | ||
| 輸送・鉄道 | ||
| 鉱業・金属 | ||
| 再生可能エネルギー | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの電力・制御ケーブル市場の予測値は?
電力・制御ケーブル市場は2032年までに313.23 ビリオン 米ドルに達し、2027年から2032年にかけて6.78%のCAGRで成長すると予測されています。
最大のシェアを持つ製品カテゴリーはどれですか?
電力ケーブルは2026年に90.1%で最大のシェアを持ち、2032年まで8.3%のCAGRで成長すると測されています。
最も速く成長しているケーブル設置タイプはどれですか?
海底ケーブルは最も速く成長している設置タイプであり、2032年まで11.2%のCAGRが予測されています。
高圧直流ケーブルが系統拡張にとって重要な理由は何ですか?
長距離送電、洋上風力接続、相互接続を支えますが、プロジェクトは長い製造リードタイムと船舶の制約に直面しています。
電力・制御ケーブルの需要をリードしている地域はどこですか?
アジア太平洋が2026年に48.7%のシェアでリードしており、2032年まで9.3%のCAGRで成長すると予測されています。
最も速く拡大している最終用途セグメントはどれですか?
再生可能エネルギーは最も速く成長している最終用途セグメントであり、2032年まで9.2%のCAGRが予測されています。