
Taille et part du marché des câbles d'énergie et de contrôle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 225.66 Milliards de dollars |
| Taille du Marché (2032) | 313.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
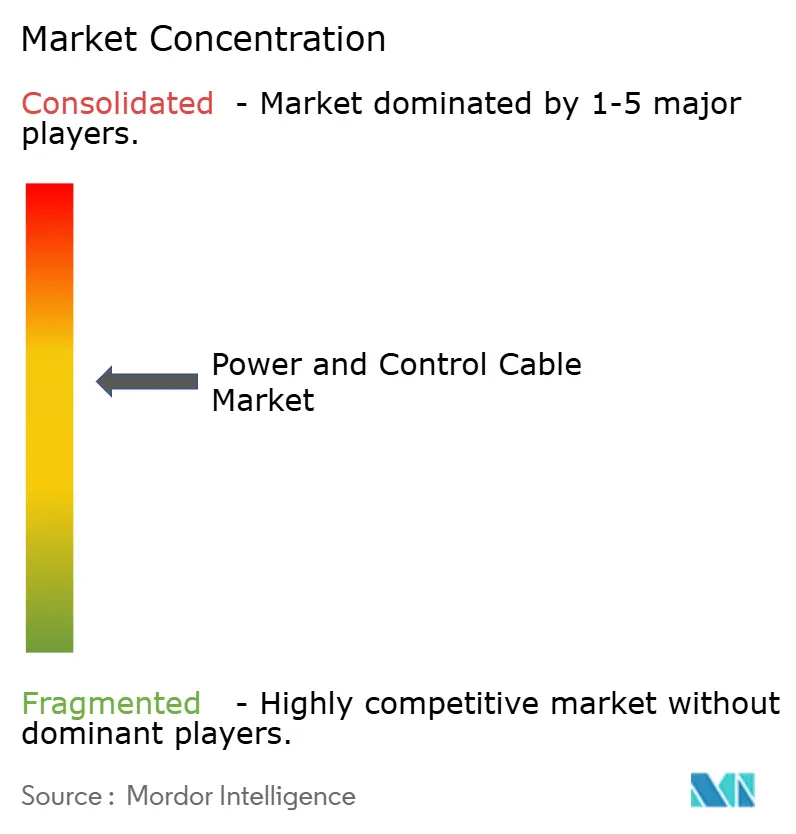
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des câbles d'énergie et de contrôle par Mordor Intelligence
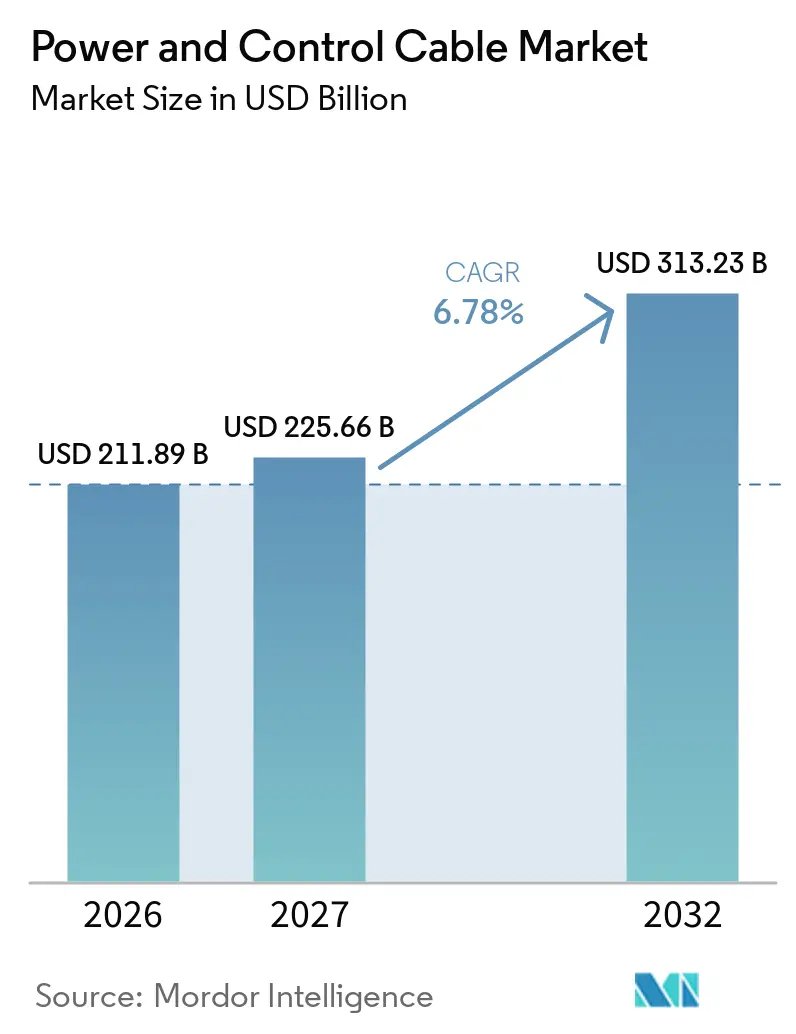
La taille du marché des câbles d'énergie et de contrôle devrait s'étendre de 211,89 milliards USD en 2026 et 225,66 milliards USD en 2027 à 313,23 milliards USD d'ici 2032, enregistrant un CAGR de 6,78 % entre 2027 et 2032. Le marché des câbles d'énergie et de contrôle est façonné par l'expansion du réseau, les raccordements aux énergies renouvelables et une électrification plus large dans l'industrie et les transports. Les longues périodes d'approvisionnement en câbles font de la capacité de fabrication qualifiée un facteur aussi important que la demande de projets, en particulier pour les systèmes à courant continu haute tension. Les grands projets créent une demande concentrée pour des câbles d'énergie à haute valeur ajoutée, tandis que les centres de données, les réseaux de recharge et les usines intelligentes soutiennent une demande plus large pour des produits à basse tension. Les acheteurs répartissent les contrats entre des fournisseurs qualifiés pour réduire le risque de projet, tandis que les fabricants investissent dans la capacité de production et les capacités d'installation. Les coûts des matériaux et la disponibilité limitée des navires restent des contraintes importantes pour le marché des câbles d'énergie et de contrôle.
Points clés du rapport
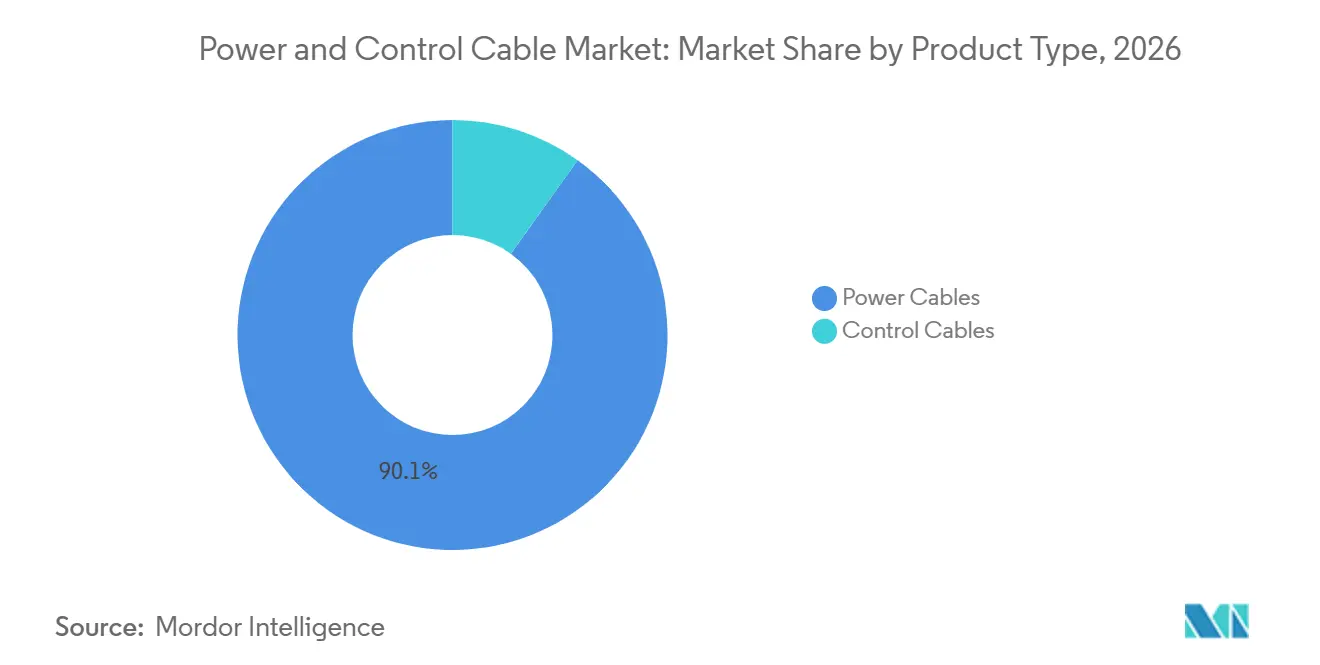
- Par type de produit, les câbles d'énergie détenaient 90,1 % de la part du marché des câbles d'énergie et de contrôle en 2026, tandis que les câbles d'énergie devraient croître à un CAGR de 8,3 % jusqu'en 2032.
- Par type de tension, les câbles basse tension détenaient 62,9 % du chiffre d'affaires en 2026, tandis que les câbles basse tension devraient croître à un CAGR de 9,5 % jusqu'en 2032.
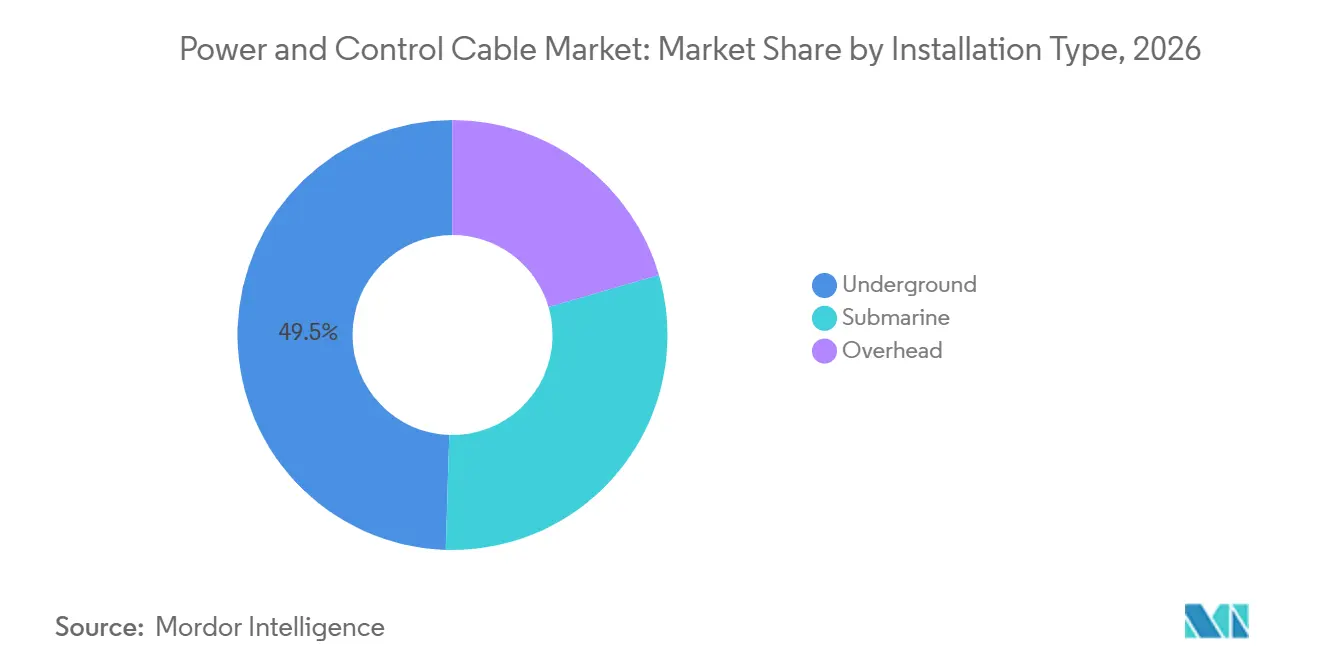
- Par type d'installation, les câbles souterrains détenaient 49,5 % du chiffre d'affaires en 2026, tandis que les câbles sous-marins devraient croître à un CAGR de 11,2 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'énergie et les services publics détenaient 29,6 % du chiffre d'affaires en 2026, tandis que les énergies renouvelables devraient croître à un CAGR de 9,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 48,7 % de la part du marché des câbles d'énergie et de contrôle en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Modernisation du réseau et expansion de la transmission | +1.4% | Mondial, concentré aux États-Unis, dans l'Union européenne et en Chine | Moyen terme (2 à 4 ans) |
| Intégration des énergies renouvelables et électrification | +1.5% | Mondial, plus fort dans l'Union européenne, en Chine et en Inde | Long terme (≥ 4 ans) |
| Éolien offshore et interconnecteurs transfrontaliers | +0.9% | Europe du Nord et Asie de l'Est, émergent au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Automatisation industrielle et fabrication intelligente | +0.5% | Cœur Asie-Pacifique, secondaire en Amérique du Nord et dans l'Union européenne | Moyen terme (2 à 4 ans) |
| Croissance de la charge des centres de données, de la recharge de véhicules électriques et des infrastructures numériques | +0.7% | Amérique du Nord, Union européenne et Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Demande de câbles sous-marins pour les îles énergétiques et le transport HVDC longue distance | +0.6% | Mer du Nord de l'Union européenne, Asie de l'Est et Moyen-Orient et Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et expansion de la transmission
L'investissement dans le réseau stimule la demande sur le marché des câbles d'énergie et de contrôle, car les projets de transport et de distribution nécessitent une quantité substantielle de câbles. Les programmes de transmission actuellement planifiés nécessitent une capacité de câblage sur les corridors de réseau, les postes de transformation et les raccordements de distribution qui apportent de nouvelles fournitures aux clients. L'Agence internationale de l'énergie a déclaré en 2025 que les délais de livraison des câbles standard avaient augmenté à 2 à 3 ans, tandis que les délais de livraison des câbles à courant continu haute tension dépassaient 5 ans.[1] L'agence a également signalé que plus de 1 600 GW de projets solaires et éoliens attendaient des raccordements au réseau, soutenant une demande continue en équipements de transport.[2] La mise à jour des exigences de protection du réseau peut ajouter des travaux supplémentaires de conception et d'approvisionnement pour les développeurs. La combinaison de projets de réseau engagés et de longs délais de livraison soutient la visibilité de la demande pour les fournisseurs de câbles qualifiés.
Intégration des énergies renouvelables et électrification
La production d'énergie renouvelable nécessite des câbles sur le site de production ainsi que le long du raccordement au réseau, ce qui élargit la demande sur l'ensemble du marché des câbles d'énergie et de contrôle. Le projet SuedLink en Allemagne est en cours de construction dans 6 États et acheminera 4 GW de production éolienne du nord vers les centres de consommation du sud par l'intermédiaire de câbles souterrains à courant continu haute tension de 525 kV.[3] La France a annoncé un plan d'investissement dans le réseau électrique de 100 milliards EUR sur 15 ans, incluant environ 2 000 km de câbles souterrains haute tension d'ici 2028. Ces projets favorisent des types de câbles nécessitant des qualifications avancées, de longues séries de production et une planification minutieuse des tracés. Les produits basse tension restent importants pour les systèmes d'énergie distribués, mais les programmes de réseau à plus haute valeur ajoutée concentrent la demande sur les systèmes haute tension. Cette tendance offre aux producteurs qualifiés la possibilité de prioriser leur capacité pour des projets à cycles de commande plus longs.
Éolien offshore, interconnecteurs et demande de câbles sous-marins
L'éolien offshore et les interconnecteurs élargissent le marché des câbles d'énergie et de contrôle grâce à des tracés plus longs, des eaux plus profondes et des exigences de tension plus élevées. La Commission européenne a accordé 645,2 millions EUR de financement pour le projet d'île énergétique de Bornholm en septembre 2025, conçu pour transmettre 3 GW d'énergie éolienne de la mer Baltique via un système de câbles sous-marins de 200 km.[4] NKT a signé un contrat de 650 millions EUR pour le raccordement par câble 525 kV du projet à la Zélande. Nexans a commencé l'installation de la section ouest du lien Tyrrhénien en septembre 2025, en utilisant des câbles 500 kV à une profondeur record de 2 150 mètres. L'interconnecteur celtique a commencé la pose de câbles marins en 2025, bien que la disponibilité des navires et les calendriers de production soient restés des facteurs de calendrier importants. Ces exigences limitent le nombre de fournisseurs pouvant concourir pour les contrats sous-marins les plus complexes.
Infrastructures numériques, recharge de véhicules électriques et automatisation industrielle
Les centres de données, les réseaux de recharge et les installations automatisées élargissent la base de clients du marché des câbles d'énergie et de contrôle. L'Association internationale du fil et des machines a prévu que la demande de câbles pour centres de données passerait de 264,8 kilotonnes en 2024 à 727 kilotonnes d'ici 2029. Les réseaux de recharge nécessitent également des connexions à fort courant et des équipements de distribution d'appui conformes aux normes techniques applicables. La fabrication intelligente accroît la demande de systèmes de câbles d'énergie, de contrôle et blindés au sein des usines. Ces applications sont plus distribuées que les programmes de transport longue distance, créant des opportunités pour les fournisseurs disposant d'une couverture dans les secteurs de la construction, de l'industrie et des canaux de distribution.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des intrants en cuivre, aluminium et XLPE | -1.3% | Mondial, plus aigu dans les centres de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Retards d'autorisation et de raccordement au réseau | -0.9% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Pénurie de navires d'installation HVDC et de main-d'œuvre qualifiée pour les jonctions | -0.5% | Europe du Nord et Asie de l'Est | Long terme (≥ 4 ans) |
| Stress harmonique lié à l'intermittence et exposition à la cybersécurité des câbles numériques | -0.3% | Mondial, plus fort en Asie-Pacifique et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts des intrants et retards d'autorisation
Le cuivre, l'aluminium et les matériaux d'isolation peuvent modifier la tarification des câbles et les choix de produits sur le marché des câbles d'énergie et de contrôle. Le cuivre a atteint 10 500 USD par tonne en 2025, et son évolution peut affecter de manière significative les produits dans lesquels le métal représente une grande part du coût de production. Les fabricants peuvent utiliser des conducteurs en alliage d'aluminium dans des applications basse tension appropriées lorsque les coûts du cuivre augmentent, bien que les spécifications de projet et les normes techniques limitent la substitution dans de nombreuses utilisations haute tension. Les autorisations peuvent également être retardées lorsque les plans d'investissement approuvés se transforment en commandes d'achat de câbles. L'Agence internationale de l'énergie a identifié les autorisations comme une cause principale des retards dans les projets de transport dans les économies avancées. Les arriérés de raccordement et les études séquentielles peuvent reporter des projets même lorsque l'investissement dans le réseau est planifié, ce qui accroît l'incertitude pour les fournisseurs et les développeurs.
Capacité d'installation et résilience du système
La disponibilité limitée des navires peut contraindre le marché des câbles d'énergie et de contrôle lorsque les tracés offshore nécessitent des travaux d'installation spécialisés. L'opération marine 2025 de l'interconnecteur celtique dépendait de la disponibilité des navires et des calendriers de production. Une pénurie de personnel qualifié pour les jonctions peut constituer une contrainte supplémentaire pour les projets haute tension complexes. Les systèmes de réseau sont également confrontés à des risques techniques liés à l'évolution des schémas de production et à l'exposition des systèmes numériques. Une étude scientifique de 2025 a évalué les vulnérabilités aux cyberattaques affectant les systèmes de transport à courant continu haute tension. Ces risques ne réduisent pas le besoin d'infrastructures, mais ils peuvent prolonger les périodes de conception, d'approbation, d'installation et de mise en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les câbles d'énergie ancrent le chiffre d'affaires dans les applications d'infrastructureLes câbles d'énergie détenaient 90,1 % de la taille du marché des câbles d'énergie et de contrôle en 2026 et devraient croître à un CAGR de 8,3 % jusqu'en 2032. Leur position reflète la haute valeur des applications de transport, de distribution, de raccordement aux énergies renouvelables et de postes de transformation par rapport aux utilisations de signaux industriels. Chaque grand projet renouvelable et interconnecteur de réseau nécessite une capacité substantielle de câbles d'énergie. Les produits à courant continu haute tension et sous-marins peuvent avoir une valeur par kilomètre bien supérieure à celle des câbles de distribution standard. Les longues files d'attente de fabrication pour les systèmes haute tension renforcent également l'importance d'un approvisionnement anticipé. Le marché des câbles d'énergie et de contrôle dépend donc fortement des producteurs capables de répondre aux exigences avancées des projets.
Les câbles de contrôle représentaient les 9,9 % restants du chiffre d'affaires en 2026. Ils servent les applications industrielles, marines et en zones dangereuses où la transmission fiable de signaux et la résistance aux interférences sont des exigences centrales. Les conceptions blindées et armées peuvent rendre la tarification des câbles de contrôle moins directement dépendante des fluctuations du cuivre que la tarification des câbles d'énergie. La demande provient de l'automatisation des usines, des transports, des applications offshore et des industries de process. Le segment fait face à une concurrence plus intense dans les produits standardisés que dans les catégories de câbles d'énergie haute tension premium. Les fournisseurs opérant dans les deux domaines doivent équilibrer les ventes industrielles à fort volume avec la capacité pour les travaux d'infrastructure spécialisés.

Par type de tension :
l'échelle basse tension rencontre la création de valeur haute tensionLes câbles basse tension détenaient 62,9 % de la taille du marché des câbles d'énergie et de contrôle en 2026 et devraient s'étendre à un CAGR de 9,5 % jusqu'en 2032. La construction de logements, l'électrification urbaine, la distribution dans les centres de données et la recharge de véhicules électriques soutiennent une demande généralisée pour ces produits. Le segment bénéficie de nombreux projets de plus petite taille plutôt que d'un nombre limité de grands contrats de transport. La demande de câbles en Inde a été soutenue par la construction, les programmes de réseau de dernier kilomètre et l'expansion du réseau. Cette large base de demande confère aux réseaux de distribution établis un rôle important sur le marché des câbles d'énergie et de contrôle. La concurrence par les prix est plus forte que dans les catégories haute tension les plus spécialisées.
Les câbles moyenne tension raccordent les postes de distribution, les utilisateurs industriels et les parcs d'énergies renouvelables. Leur demande suit les calendriers d'investissement industriel et de modernisation du réseau. Les câbles haute tension et très haute tension occupent les positions de densité de valeur la plus élevée dans le portefeuille, car un seul projet peut nécessiter de très grands contrats de câbles. Les cadres d'approvisionnement à long terme montrent que les grands acheteurs réservent souvent une capacité qualifiée bien avant le début de la construction. Les exigences de qualification restent un obstacle pratique pour les nouveaux entrants dans la gamme de tension la plus élevée. Cette différence de qualification et d'échelle de projet sépare la création de valeur haute tension de la demande de volume basse tension.
Par type d'installation :
le souterrain domine le volume, le sous-marin génère la valeurLes câbles souterrains détenaient 49,5 % du chiffre d'affaires en 2026. Les besoins de fiabilité, la densité urbaine, les exigences visuelles et les corridors protégés soutiennent leur utilisation. Les projets SuedLink et SuedOstLink en Allemagne sont des exemples de développement souterrain à courant continu haute tension longue distance. Le régulateur allemand a approuvé la section finale de SuedOstLink en juillet 2025. Les systèmes souterrains peuvent être préférés lorsque la construction aérienne fait face à des contraintes environnementales, de planification ou communautaires. Ils nécessitent également un tracé détaillé, des travaux de génie civil et une coordination d'installation minutieuse.
Les câbles sous-marins devraient croître à un CAGR de 11,2 % jusqu'en 2032, le taux le plus rapide parmi les types d'installation. L'éolien offshore, les raccordements insulaires et les liaisons électriques transfrontalières sont les principales sources de demande. Ces projets nécessitent des navires spécialisés, des études marines et des procédures strictes de manutention des câbles. La valeur d'un tracé sous-marin peut être bien supérieure à celle d'une ligne aérienne comparable en raison des exigences techniques et d'installation. L'Institution of Engineering and Technology a noté en 2025 que les liaisons à courant continu haute tension offshore peuvent engendrer des coûts bien supérieurs à ceux des connexions aériennes comparables. Les fabricants qui contrôlent à la fois la production de câbles et la capacité d'installation peuvent réduire un risque de livraison critique.
Par secteur d'utilisation finale :
l'énergie et les services publics en tête, les énergies renouvelables surpassent tous les autresL'énergie et les services publics détenaient 29,6 % du chiffre d'affaires en 2026. Les programmes de transport, de distribution et de postes de transformation créent une demande régulière dans toutes les régions. Les énergies renouvelables devraient croître à un CAGR de 9,2 % jusqu'en 2032, le taux le plus rapide parmi les catégories d'utilisation finale. Les installations renouvelables nécessitent des câbles au sein de l'actif et pour le raccordement au réseau, liant étroitement la demande renouvelable à l'investissement des services publics. La fabrication industrielle, la construction et les infrastructures restent d'importants centres de demande secondaires. Le secteur des câbles d'énergie et de contrôle dessert également les systèmes de transport et d'autres infrastructures essentielles nécessitant des connexions d'énergie et de contrôle fiables.
Les applications pétrolières et gazières continuent de nécessiter des systèmes d'énergie et de contrôle spécialisés, malgré le changement plus large dans l'investissement énergétique. Le projet Lightning de la Abu Dhabi National Oil Company (ADNOC) utilise des liaisons sous-marines à courant continu haute tension pour alimenter les installations offshore depuis le réseau continental. Les chemins de fer et les systèmes de transport nécessitent des câbles d'énergie, de signalisation et de contrôle pour les travaux de modernisation et de remplacement. Les sites miniers et métallurgiques nécessitent des produits armés et résistants au feu pour des conditions d'exploitation exigeantes. Ces niches peuvent soutenir des produits premium lorsque les exigences de sécurité et de certification sont strictes. La demande des utilisateurs finaux est donc diverse, même si l'investissement des services publics reste la plus grande source unique de chiffre d'affaires.
Analyse géographique
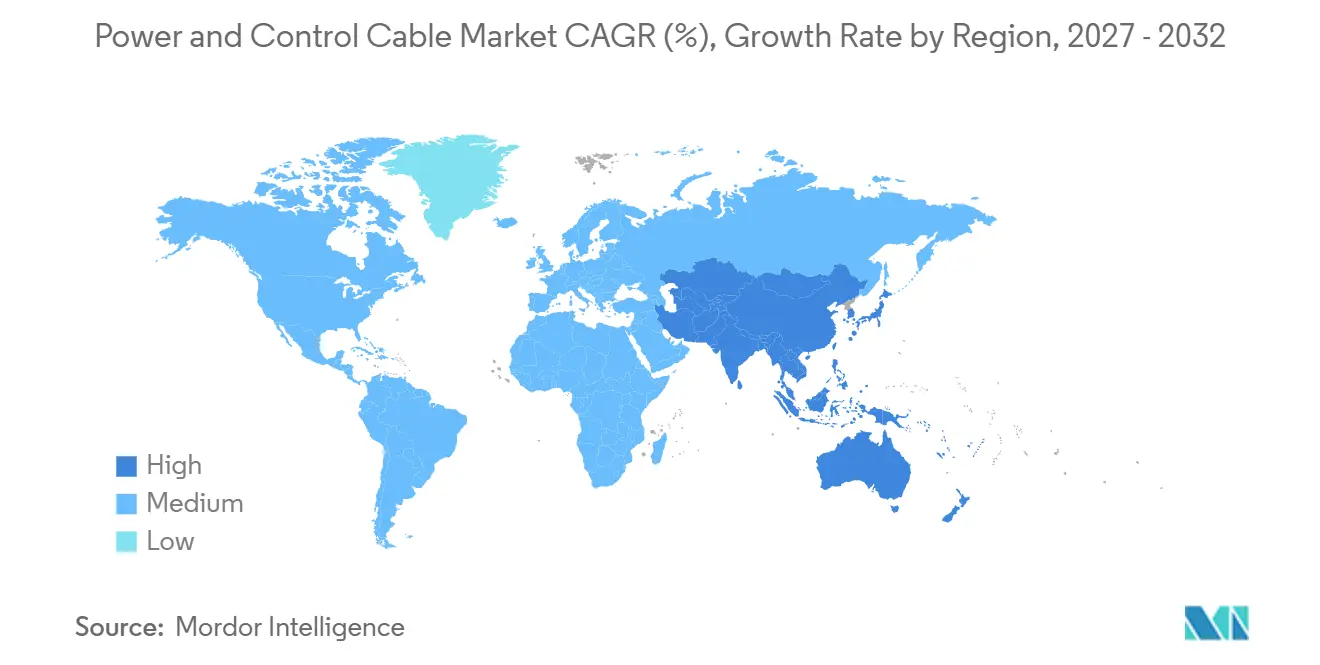
L'Asie-Pacifique a représenté 48,7 % de la taille du marché des câbles d'énergie et de contrôle en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032. La Chine soutient cette position grâce à son vaste réseau de transmission et à sa large base de production de câbles. Le réseau de transmission 220 kV et au-dessus de la Chine a atteint 960 000 km en 2024. L'Association chinoise de l'industrie des équipements électriques a également cité une production de câbles d'énergie en 2024 de 80,52 milliards USD (538,1 milliards CNY). L'Inde accroît la demande grâce à la modernisation du réseau, à l'expansion des transports en commun, à l'électrification et aux infrastructures de recharge. Les pays d'Asie du Sud-Est génèrent une demande supplémentaire par le biais de programmes d'industrialisation et d'électrification rurale.
Les perspectives de demande actuelles de l'Inde sont liées à la modernisation du réseau, à l'activité de construction et aux investissements manufacturiers. Les producteurs locaux ciblent également des opportunités à l'exportation à mesure que les capacités se développent. Le mix régional comprend des projets de transmission à haute valeur ajoutée en Chine et en Inde, ainsi qu'une demande large en matière de construction et d'électrification en Asie du Sud-Est. Cette combinaison soutient à la fois les catégories de câbles spécialisés et standard. L'Asie-Pacifique reste au cœur du marché des câbles d'énergie et de contrôle, car elle combine échelle, profondeur manufacturière et demande diversifiée des utilisateurs finaux.
L'Europe et l'Amérique du Nord représentent ensemble une part importante des investissements planifiés dans les réseaux électriques, soutenus par des modernisations de lignes de transmission, des raccordements éoliens en mer et une nouvelle demande en électricité. Les corridors allemands à courant continu haute tension et le plan d'investissement réseau prévu en France soutiennent la demande pour les systèmes souterrains et sous-marins. Les États-Unis développent également leurs besoins en équipements de transport et de distribution d'électricité, tandis que le développement des centres de données génère une demande de câbles distribués. Des centres de demande plus modestes en Amérique du Sud, au Moyen-Orient et en Afrique présentent des moteurs distincts. La Banque mondiale a approuvé 698,13 millions USD (625 millions EUR) pour le projet de transmission d'énergie renouvelable de la Türkiye en 2025, incluant des postes haute tension, l'extension de câbles souterrains et les premiers corridors à courant continu haute tension. Le Moyen-Orient dispose de programmes offshore et industriels spécialisés, tandis que les besoins d'électrification de l'Afrique soutiennent la demande pour des produits basse tension.
Paysage concurrentiel
Le marché des câbles d'énergie et de contrôle est modérément concentré dans les applications offshore haut de gamme et à courant continu haute tension, tandis que les segments basse tension sont plus fragmentés. Prysmian, Nexans et NKT disposent d'importants carnets de commandes et d'une capacité de fabrication établie pour les projets complexes. NKT a déclaré un carnet de commandes haute tension de 11,26 milliards USD (10,1 milliards EUR) au deuxième trimestre 2025. Nexans a déclaré un carnet de commandes PWR-Transmission de 8,83 milliards USD (7,9 milliards EUR) en septembre 2025. Les exigences de certification et de qualification de fabrication limitent la concurrence dans le segment très haute tension. Les grands acheteurs du secteur des services publics font également appel à plusieurs fournisseurs qualifiés afin de réduire leur dépendance à une source de fabrication unique.
Prysmian a acquis ACSM en janvier 2026, ajoutant des capacités de levé sous-marin, de planification de tracés et de préparation des fonds marins. Cette transaction répond au risque d'exécution des installations dans les projets de câbles offshore. Prysmian a également finalisé l'acquisition d'Atkore en octobre 2026 pour 3,8 milliards USD, étendant son offre d'infrastructure électrique aux États-Unis. Nexans a finalisé l'acquisition de Republic Wire en juin 2026, renforçant sa position sur le marché nord-américain du fil de cuivre. Ses travaux antérieurs dans le cadre d'un accord-cadre avec le Réseau de Transport d'Électricité (RTE) illustrent l'importance des relations de projet à long terme pour les fournisseurs haute tension. Ces opérations montrent que les entreprises leaders ajoutent des capacités, une portée commerciale et un soutien à l'installation, plutôt que de s'appuyer uniquement sur la croissance organique de la production de câbles.
La concurrence est plus intense dans les produits de construction et industriels basse tension, où les producteurs régionaux et les nouveaux entrants peuvent rivaliser plus facilement. De nouveaux investissements dans les câbles par UltraTech Cement et Adani Group en Inde en 2025 ont accru la pression concurrentielle sur les fournisseurs nationaux établis. Les producteurs existants ont répondu par des plans de capacité et des stratégies à l'exportation. Le développement de conducteurs en aluminium pourrait devenir un domaine d'innovation produit là où les spécifications techniques permettent la substitution de matériaux. Les assemblages hybrides d'énergie, de données et de contrôle pourraient également soutenir des offres différenciées dans les applications industrielles.
Leaders du secteur des câbles d'énergie et de contrôle
-
Prysmian S.p.A.
-
Nexans S.A.
-
Sumitomo Electric Industries, Ltd.
-
LS Cable & System Ltd.
-
NKT A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des câbles d'énergie et de contrôle Entreprises couvertes dans ce rapport
- Belden Inc.
- Ducab Group
- Elsewedy Electric Company
- Finolex Cables Limited
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Havells India Limited
- HELUKABEL GmbH
- Hengtong Group Co., Ltd.
- KEI Industries Limited
- Leoni AG
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Polycab India Limited
- Prysmian S.p.A.
- Riyadh Cables Group Company
- RR Kabel Limited
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
Développements industriels récents dans Marché des câbles d'énergie et de contrôle
- Octobre 2026 : Prysmian a finalisé l'acquisition d'Atkore, un fournisseur américain de solutions d'infrastructure électrique comprenant des conduits, des systèmes de gestion de câbles et des structures métalliques, pour 3,8 milliards USD à 95 USD par action. L'entité combinée exploite plus de 60 sites de fabrication et de distribution aux États-Unis, renforçant considérablement la position de Prysmian dans les canaux des centres de données, des services publics et des infrastructures commerciales.
- Octobre 2026 : Prysmian a finalisé l'acquisition de Xtera, un spécialiste britannique et américain des systèmes de câbles télécom sous-marins clés en main, via une coentreprise 80/20 avec Fincantieri. Xtera a simultanément été sélectionné par EXA Infrastructure pour le projet de câble transatlantique EXA Meridian de 6 552 km, et les câbles seront fabriqués dans l'usine de Prysmian à Nordenham, en Allemagne, où la capacité de production est en cours de doublement.
- Juin 2026 : Nexans a finalisé l'acquisition de Republic Wire, un fabricant américain de fil de cuivre, renforçant le segment PWR-Connect du groupe en Amérique du Nord. La société a également confirmé ses prévisions pour l'ensemble de l'année 2026 et a déclaré une croissance organique des activités d'électrification sur les 9 premiers mois de 2026 de 12,9 % en glissement annuel.
- Janvier 2026 : Prysmian a annoncé l'acquisition d'ACSM, un leader espagnol dans le levé de câbles sous-marins, la planification de tracés et la préparation des fonds marins, pour 189 millions USD (169 millions EUR). L'intégration d'ACSM apporte en interne les capacités d'installation qui représentent un risque d'exécution primaire dans les grands projets de câbles offshore.
Portée du rapport mondial sur le marché des câbles d'énergie et de contrôle
Un câble d'énergie et de contrôle est un assemblage électrique combiné ou distinct dans lequel les câbles d'énergie transmettent l'énergie électrique à haute tension et à fort courant d'une source vers des équipements, tandis que les câbles de contrôle transmettent des signaux d'automatisation, de mesure et de commande à basse tension pour réguler et surveiller ces équipements.
Le marché mondial des câbles d'énergie et de contrôle est segmenté par type de produit, type de tension, type d'installation, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en câbles d'énergie et câbles de contrôle. Par type de tension, le marché est segmenté en câbles basse tension, moyenne tension, haute tension et très haute tension. Par type d'installation, le marché est segmenté en câbles aériens, souterrains et sous-marins. Par secteur d'utilisation finale, le marché est segmenté en énergie et services publics, fabrication industrielle, pétrole et gaz, construction et infrastructure, transport et chemins de fer, mines et métaux, énergies renouvelables et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des câbles d'énergie et de contrôle dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Câbles d'énergie |
| Câbles de contrôle |
| Câbles basse tension |
| Câbles moyenne tension |
| Câbles haute tension |
| Câbles très haute tension |
| Aérien |
| Souterrain |
| Sous-marin |
| Énergie et services publics |
| Fabrication industrielle |
| Pétrole et gaz |
| Construction et infrastructure |
| Transport et chemins de fer |
| Mines et métaux |
| Énergies renouvelables |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Câbles d'énergie | |
| Câbles de contrôle | ||
| Par type de tension | Câbles basse tension | |
| Câbles moyenne tension | ||
| Câbles haute tension | ||
| Câbles très haute tension | ||
| Par type d'installation | Aérien | |
| Souterrain | ||
| Sous-marin | ||
| Par secteur d'utilisation finale | Énergie et services publics | |
| Fabrication industrielle | ||
| Pétrole et gaz | ||
| Construction et infrastructure | ||
| Transport et chemins de fer | ||
| Mines et métaux | ||
| Énergies renouvelables | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des câbles d'énergie et de contrôle d'ici 2032 ?
Le marché des câbles d'énergie et de contrôle devrait atteindre 313,23 milliards USD d'ici 2032, avec un CAGR de 6,78 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part ?
Les câbles d'énergie détiennent la plus grande part à 90,1 % en 2026 et devraient croître à un CAGR de 8,3 % jusqu'en 2032.
Quel type d'installation de câbles connaît la croissance la plus rapide ?
Les câbles sous-marins sont le type d'installation à la croissance la plus rapide, avec un CAGR projeté de 11,2 % jusqu'en 2032.
Pourquoi les câbles à courant continu haute tension sont-ils importants pour l'expansion du réseau ?
Ils soutiennent le transport longue distance, les raccordements éoliens offshore et les interconnecteurs, mais les projets font face à de longs délais de fabrication et à des contraintes de navires.
Quelle région est en tête de la demande de câbles d'énergie et de contrôle ?
L'Asie-Pacifique est en tête avec une part de 48,7 % en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Quel segment d'utilisation finale se développe le plus rapidement ?
Les énergies renouvelables sont le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 9,2 % jusqu'en 2032.