
Marktgröße und Marktanteile für Energie- und Steuerkabel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 225.66 Milliarden US-Dollar |
| Marktgröße (2032) | 313.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energie- und Steuerkabel von Mordor Intelligence
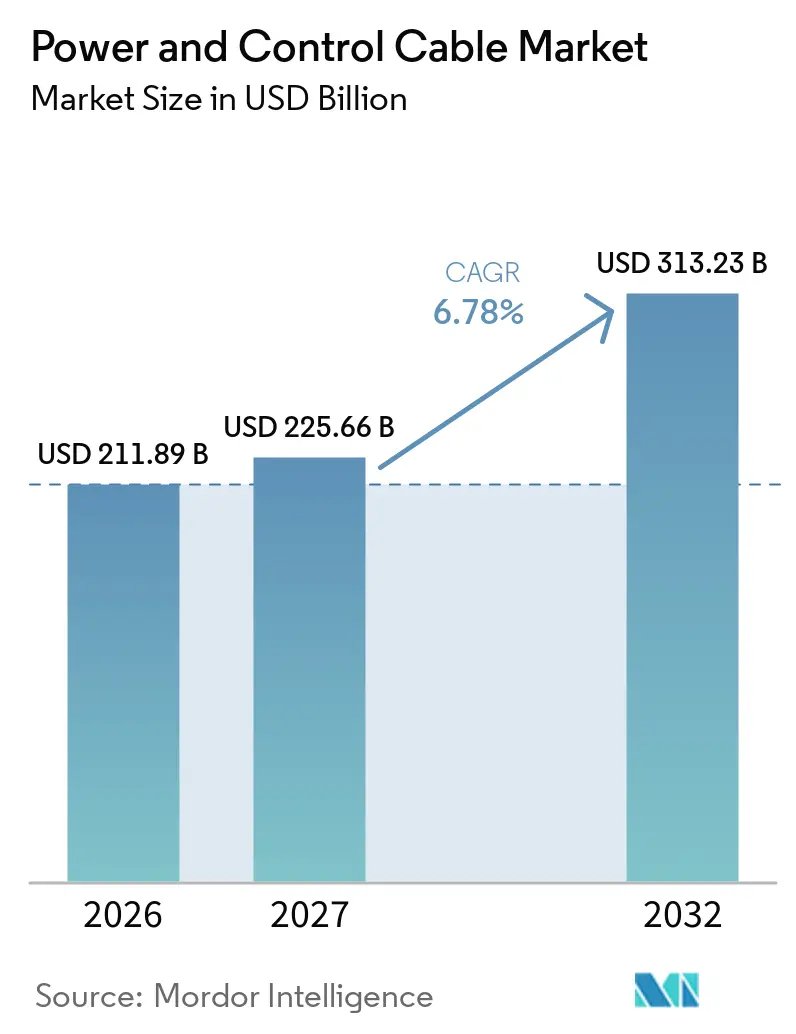
Die Marktgröße für Energie- und Steuerkabel wird voraussichtlich von 211,89 Milliarden USD im Jahr 2026 und 225,66 Milliarden USD im Jahr 2027 auf 313,23 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,78 % zwischen 2027 und 2032 entspricht. Der Markt für Energie- und Steuerkabel wird durch den Netzausbau, den Anschluss erneuerbarer Energien und eine breitere Elektrifizierung in Industrie und Verkehr geprägt. Lange Beschaffungsvorlaufzeiten für Kabel machen qualifizierte Fertigungskapazitäten ebenso wichtig wie die Projektnachfrage, insbesondere bei Hochspannungsgleichstromsystemen. Großprojekte erzeugen eine konzentrierte Nachfrage nach hochwertigen Energiekabeln, während Rechenzentren, Ladenetze und intelligente Fabriken eine breitere Nachfrage nach Niederspannungsprodukten unterstützen. Käufer verteilen Aufträge auf qualifizierte Lieferanten, um das Projektrisiko zu reduzieren, während Hersteller in Produktionskapazitäten und Installationsfähigkeiten investieren. Materialkosten und begrenzte Schiffsverfügbarkeit bleiben wichtige Einschränkungen für den Markt für Energie- und Steuerkabel.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Energiekabel im Jahr 2026 einen Marktanteil von 90,1 % am Markt für Energie- und Steuerkabel, während Energiekabel bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
- Nach Spannungstyp hielten Niederspannungskabel im Jahr 2026 einen Umsatzanteil von 62,9 %, während Niederspannungskabel bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach Installationstyp hielten Erdkabel im Jahr 2026 einen Umsatzanteil von 49,5 %, während Seekabel bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Bereich Energie und Versorgungsunternehmen im Jahr 2026 einen Umsatzanteil von 29,6 %, während erneuerbare Energien bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 48,7 % am Markt für Energie- und Steuerkabel und wird bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung des Stromnetzes und Ausbau der Übertragungsinfrastruktur | +1.4% | Global, konzentriert in den Vereinigten Staaten, der Europäischen Union und China | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und Elektrifizierung | +1.5% | Global, am stärksten in der Europäischen Union, China und Indien | Langfristig (≥ 4 Jahre) |
| Offshore-Wind und grenzüberschreitende Verbindungsleitungen | +0.9% | Nordeuropa und Ostasien, aufkommend im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung und intelligente Fertigung | +0.5% | Kernregion Asien-Pazifik, sekundär in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Lastwachstum durch Rechenzentren, Elektrofahrzeugladung und digitale Infrastruktur | +0.7% | Nordamerika, Europäische Union und Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Seekabeln durch Energieinseln und Langstrecken-Hochspannungsgleichstrom | +0.6% | Nordsee der Europäischen Union, Ostasien und Naher Osten und Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung des Stromnetzes und Ausbau der Übertragungsinfrastruktur
Netzinvestitionen steigern die Nachfrage im Markt für Energie- und Steuerkabel, da Übertragungs- und Verteilungsprojekte erhebliche Kabelmengen erfordern. Derzeit geplante Übertragungsprogramme erfordern Kabelkapazitäten entlang von Netzkorridoren, Umspannwerken und Verteilungsanschlüssen, die neue Versorgung zu den Kunden bringen. Die Internationale Energieagentur erklärte im Jahr 2025, dass die Vorlaufzeiten für Standardkabel auf 2 bis 3 Jahre gestiegen seien, während die Vorlaufzeiten für Hochspannungsgleichstromkabel über 5 Jahre hinausgingen.[1] Die Behörde berichtete außerdem, dass mehr als 1.600 GW an Solar- und Windprojekten auf Netzanschlüsse warteten, was die anhaltende Nachfrage nach Übertragungsausrüstung unterstützt.[2] Aktualisierte Netzschutzanforderungen können für Projektentwickler zusätzlichen Planungs- und Beschaffungsaufwand bedeuten. Die Kombination aus zugesagten Netzprojekten und langen Lieferzeiten unterstützt die Nachfragesichtbarkeit für qualifizierte Kabellieferanten.
Integration erneuerbarer Energien und Elektrifizierung
Die Erzeugung aus erneuerbaren Energien erfordert Kabel am Erzeugungsstandort sowie entlang der Netzanbindung, was die Nachfrage im gesamten Markt für Energie- und Steuerkabel ausweitet. Deutschlands SuedLink-Projekt befindet sich in sechs Bundesländern im Bau und wird 4 GW Windenergie aus dem Norden über 525-kV-Hochspannungsgleichstrom-Erdkabel zu den Verbrauchszentren im Süden transportieren.[3] Frankreich hat einen Netzinvestitionsplan in Höhe von 100 Milliarden EUR über 15 Jahre angekündigt, darunter schätzungsweise 2.000 km Hochspannungserdkabel bis 2028. Diese Projekte begünstigen Kabeltypen, die fortgeschrittene Qualifikationen, lange Produktionsläufe und sorgfältige Trassenplanung erfordern. Niederspannungsprodukte bleiben für dezentrale Energiesysteme wichtig, doch die hochwertigsten Netzprogramme konzentrieren die Nachfrage auf Hochspannungssysteme. Dieses Muster gibt qualifizierten Herstellern die Möglichkeit, Kapazitäten vorrangig für Projekte mit längeren Auftragszyklen einzusetzen.
Offshore-Wind, Verbindungsleitungen und Nachfrage nach Seekabeln
Offshore-Wind und Verbindungsleitungen erweitern den Markt für Energie- und Steuerkabel durch längere Trassen, größere Wassertiefen und höhere Spannungsanforderungen. Die Europäische Kommission vergab im September 2025 Fördermittel in Höhe von 645,2 Millionen EUR für das Bornholm-Energieinsel-Projekt, das darauf ausgelegt ist, 3 GW Windenergie aus der Ostsee über ein 200 km langes Seekabelsystem zu übertragen.[4] NKT unterzeichnete einen Vertrag über 650 Millionen EUR für die 525-kV-Kabelverbindung des Projekts nach Seeland. Nexans begann im September 2025 mit der Installation des westlichen Abschnitts des Tyrrhenian Link unter Verwendung von 500-kV-Kabeln in einer Rekordtiefe von 2.150 Metern. Der Celtic Interconnector begann 2025 mit der Verlegung von Seekabeln, obwohl die Schiffsverfügbarkeit und Produktionspläne wichtige Zeitfaktoren blieben. Diese Anforderungen schränken die Anzahl der Lieferanten ein, die für die komplexesten Seekabelaufträge in Frage kommen.
Digitale Infrastruktur, Laden von Elektrofahrzeugen und Industrieautomatisierung
Rechenzentren, Ladenetze und automatisierte Anlagen erweitern den Kundenstamm für den Markt für Energie- und Steuerkabel. Der Internationale Draht- und Maschinenverband prognostizierte, dass die Kabelnachfrage für Rechenzentren von 264,8 Kilotonnen im Jahr 2024 auf 727 Kilotonnen bis 2029 steigen wird. Ladenetze erfordern ebenfalls Hochstromverbindungen und unterstützende Verteilungsausrüstung, die den geltenden technischen Normen entsprechen. Intelligente Fertigung erhöht die Nachfrage nach Energie-, Steuer- und abgeschirmten Kabelsystemen innerhalb von Werken. Diese Anwendungen sind stärker verteilt als Langstreckenübertragungsprogramme und schaffen Chancen für Lieferanten mit Abdeckung in den Bereichen Bau, Industrie und Vertriebskanäle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Inputpreise für Kupfer, Aluminium und vernetztes Polyethylen | -1.3% | Global, am stärksten in den Fertigungszentren Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungen und Netzanschlüssen | -0.9% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Knappheit an Hochspannungsgleichstrom-Installationsschiffen und qualifiziertem Verbindungspersonal | -0.5% | Nordeuropa und Ostasien | Langfristig (≥ 4 Jahre) |
| Harmonische Belastung durch Erzeugungsunterbrechungen und Cybersicherheitsrisiken bei digitalen Kabeln | -0.3% | Global, am stärksten in Asien-Pazifik und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inputkosten und Genehmigungsverzögerungen
Kupfer, Aluminium und Isoliermaterialien können die Kabelpreise und Produktentscheidungen im gesamten Markt für Energie- und Steuerkabel beeinflussen. Kupfer erreichte im Jahr 2025 einen Preis von 10.500 USD pro Tonne, und seine Preisbewegungen können Produkte, bei denen das Metall einen großen Anteil an den Produktionskosten ausmacht, erheblich beeinflussen. Hersteller können bei geeigneten Niederspannungsanwendungen Aluminiumlegierungsleiter einsetzen, wenn die Kupferkosten steigen, obwohl Projektspezifikationen und technische Normen die Substitution bei vielen Hochspannungsanwendungen einschränken. Genehmigungen können sich auch verzögern, wenn genehmigte Investitionspläne zu Kabelbestellungen werden. Die Internationale Energieagentur identifizierte Genehmigungen als Hauptursache für Verzögerungen bei Übertragungsprojekten in fortgeschrittenen Volkswirtschaften. Anschlussrückstände und sequenzielle Studien können Projekte selbst dann verzögern, wenn Netzinvestitionen geplant sind, was die Unsicherheit für Lieferanten und Projektentwickler erhöht.
Installationskapazität und Systemresilienz
Begrenzte Schiffsverfügbarkeit kann den Markt für Energie- und Steuerkabel einschränken, wo Offshore-Trassen spezialisierte Installationsarbeiten erfordern. Der Betrieb des Celtic Interconnector im Jahr 2025 war von der Schiffsverfügbarkeit und den Produktionsplänen abhängig. Ein Mangel an qualifiziertem Verbindungspersonal kann bei komplexen Hochspannungsprojekten eine weitere Einschränkung darstellen. Netzsysteme sind auch technischen Risiken durch veränderte Erzeugungsmuster und durch die Exposition digitaler Systeme ausgesetzt. Eine wissenschaftliche Studie aus dem Jahr 2025 bewertete Cybersicherheitsschwachstellen, die Hochspannungsgleichstrom-Übertragungssysteme betreffen. Diese Risiken verringern nicht den Bedarf an Infrastruktur, können aber die Planungs-, Genehmigungs-, Installations- und Inbetriebnahmezeiträume verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
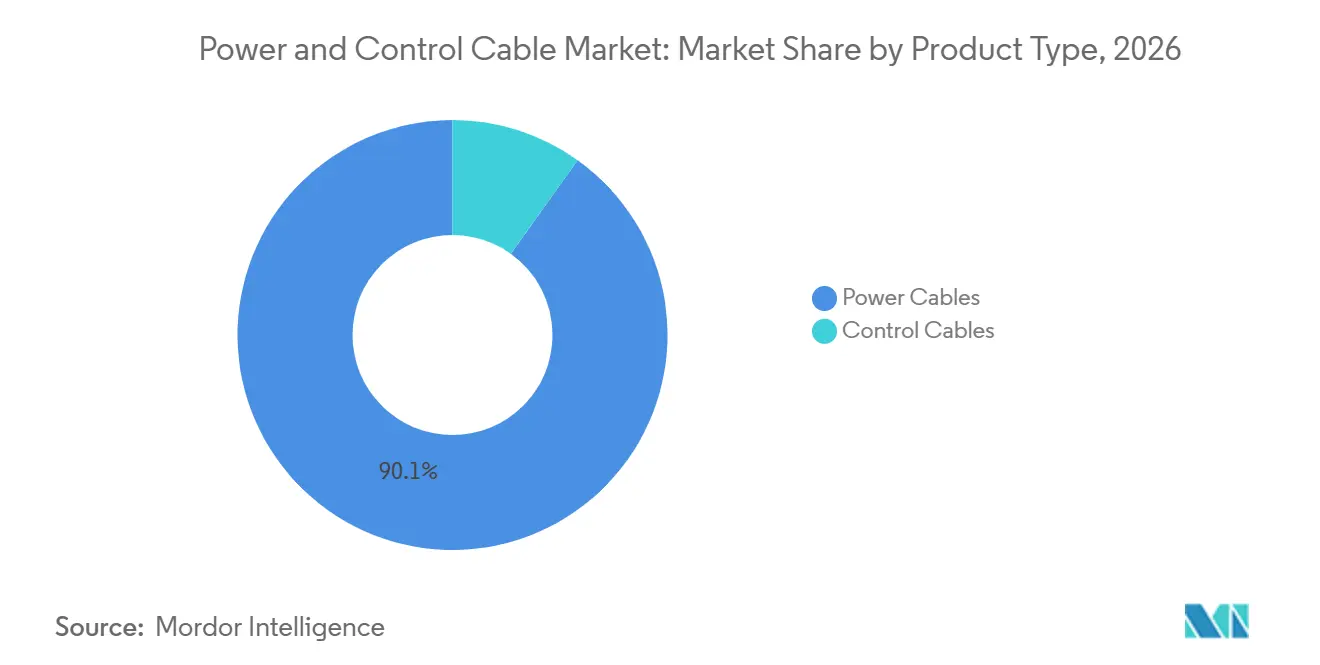
Energiekabel sichern Umsatz in allen InfrastrukturanwendungenEnergiekabel hielten im Jahr 2026 einen Anteil von 90,1 % an der Marktgröße für Energie- und Steuerkabel und werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Ihre Position spiegelt den hohen Wert von Übertragungs-, Verteilungs-, Anschluss- und Umspannwerksanwendungen für erneuerbare Energien im Vergleich zu industriellen Signalanwendungen wider. Jedes große Projekt für erneuerbare Energien und jeder Netzverbindungsleiter erfordert erhebliche Energiekabelkapazitäten. Hochspannungsgleichstrom- und Seekabelprodukte können einen deutlich höheren Wert pro Kilometer aufweisen als Standard-Verteilungskabel. Lange Fertigungswarteschlangen für Hochspannungssysteme unterstreichen ebenfalls die Bedeutung einer frühzeitigen Beschaffung. Der Markt für Energie- und Steuerkabel ist daher stark von Herstellern abhängig, die fortgeschrittene Projektanforderungen erfüllen können.
Steuerkabel machten im Jahr 2026 die verbleibenden 9,9 % des Umsatzes aus. Sie dienen industriellen, maritimen und explosionsgefährdeten Anwendungen, bei denen zuverlässige Signalübertragung und Störungsresistenz zentrale Anforderungen sind. Abgeschirmte und gepanzerte Ausführungen können dazu führen, dass die Kabelpreise für Steuerkabel weniger direkt von Kupferpreisbewegungen abhängen als die Preise für Energiekabel. Die Nachfrage kommt aus der Fabrikautomatisierung, dem Transportwesen, Offshore-Anwendungen und der Prozessindustrie. Das Segment steht bei standardisierten Produkten einem stärkeren Wettbewerb gegenüber als bei Premium-Hochspannungsenergiekabler-Kategorien. Lieferanten, die in beiden Bereichen tätig sind, müssen hochvolumige Industrieverkäufe mit Kapazitäten für spezialisierte Infrastrukturarbeiten in Einklang bringen.

Nach Spannungstyp:
Niederspannungsvolumen trifft auf HochspannungswertschöpfungNiederspannungskabel hielten im Jahr 2026 einen Anteil von 62,9 % an der Marktgröße für Energie- und Steuerkabel und werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Wohnungsbau, städtische Elektrifizierung, Rechenzentrumsverteilung und das Laden von Elektrofahrzeugen unterstützen eine weitverbreitete Nachfrage nach diesen Produkten. Das Segment profitiert von vielen kleineren Projekten statt einer begrenzten Anzahl großer Übertragungsaufträge. Indiens Kabelnachfrage wurde durch Bau, Netzprogramme für die letzte Meile und Netzausbau gestützt. Diese breite Nachfragebasis gibt etablierten Vertriebsnetzen eine wichtige Rolle im Markt für Energie- und Steuerkabel. Der Preiswettbewerb ist stärker als in den spezialisiertesten Hochspannungskategorien.
Mittelspannungskabel verbinden Verteilungsumspannwerke, Industrienutzer und Anlagen für erneuerbare Energien. Ihre Nachfrage folgt Industrieinvestitionen und Netzmodernisierungsplänen. Hochspannungs- und Höchstspannungskabel nehmen die höchsten Wertdichtepositionen im Portfolio ein, da ein einzelnes Projekt sehr große Kabelaufträge erfordern kann. Langfristige Beschaffungsrahmen zeigen, dass große Käufer qualifizierte Kapazitäten oft lange vor Baubeginn reservieren. Qualifikationsanforderungen bleiben eine praktische Eintrittsbarriere für Neueinsteiger im höchsten Spannungsbereich. Dieser Unterschied in Qualifikation und Projektumfang trennt die Hochspannungswertschöpfung von der Niederspannungsvolumennachfrage.
Nach Installationstyp:
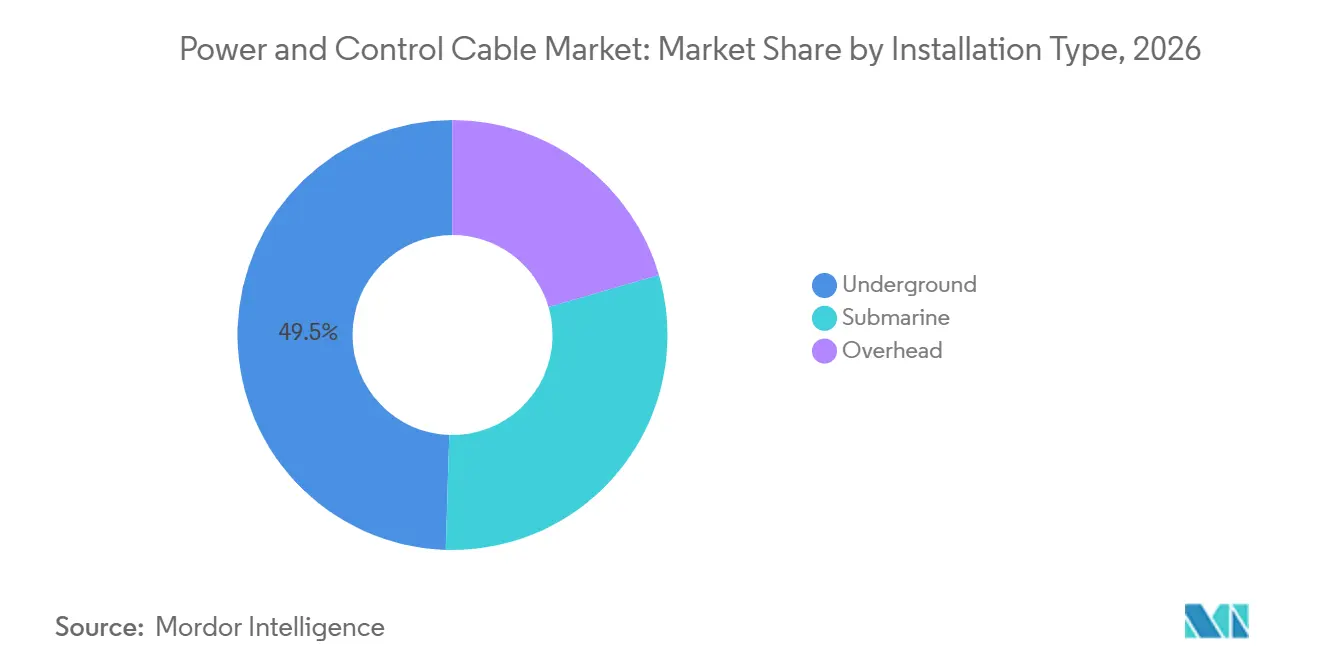
Erdkabel führen beim Volumen, Seekabel treiben den WertErdkabel hielten im Jahr 2026 einen Umsatzanteil von 49,5 %. Zuverlässigkeitsanforderungen, städtische Dichte, optische Anforderungen und geschützte Korridore unterstützen ihren Einsatz. Deutschlands SuedLink und SuedOstLink sind Beispiele für die Entwicklung von Langstrecken-Hochspannungsgleichstrom-Erdkabeln. Der deutsche Regulierer genehmigte den letzten SuedOstLink-Abschnitt im Juli 2025. Erdkabelsysteme können bevorzugt werden, wenn der Freileitungsbau auf ökologische, planerische oder gesellschaftliche Einschränkungen stößt. Sie erfordern auch eine detaillierte Streckenführung, Tiefbauarbeiten und sorgfältige Installationskoordination.
Seekabel werden bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen, der schnellsten Rate unter den Installationstypen. Offshore-Wind, Inselverbindungen und grenzüberschreitende Stromleitungen sind die wichtigsten Nachfragequellen. Diese Projekte erfordern spezialisierte Schiffe, Meeresuntersuchungen und strenge Kabelhandhabungsverfahren. Der Wert einer Seekabeltrasse kann aufgrund technischer und installationsbedingter Anforderungen deutlich höher sein als der einer vergleichbaren Freileitung. Das Institut für Ingenieurwesen und Technologie stellte 2025 fest, dass Offshore-Hochspannungsgleichstromverbindungen deutlich höhere Kosten verursachen können als vergleichbare Freileitungsverbindungen. Hersteller, die sowohl Kabelproduktion als auch Installationskapazitäten kontrollieren, können ein kritisches Lieferrisiko reduzieren.
Nach Endverbrauchsbranche:
Energie und Versorgungsunternehmen führen, erneuerbare Energien übertreffen alle anderenEnergie und Versorgungsunternehmen hielten im Jahr 2026 einen Umsatzanteil von 29,6 %. Übertragungs-, Verteilungs- und Umspannwerksprogramme erzeugen eine stetige Nachfrage in allen Regionen. Erneuerbare Energien werden bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, der schnellsten Rate unter den Endverbrauchskategorien. Erneuerbare Energieanlagen benötigen Kabel innerhalb der Anlage und für den Netzanschluss, was die Nachfrage nach erneuerbaren Energien eng mit Versorgungsinvestitionen verknüpft. Industrielle Fertigung, Bauwesen und Infrastruktur bleiben wichtige sekundäre Nachfragezentren. Die Branche für Energie- und Steuerkabel bedient auch Transportsysteme und andere wesentliche Infrastrukturen, die zuverlässige Energie- und Steuerverbindungen benötigen.
Öl- und Gasanwendungen erfordern weiterhin spezialisierte Energie- und Steuersysteme, trotz des breiteren Wandels bei Energieinvestitionen. Das Lightning-Projekt der Abu Dhabi National Oil Company nutzt Hochspannungsgleichstrom-Seekabelverbindungen, um Offshore-Anlagen vom Festlandnetz zu versorgen. Eisenbahn- und Transportsysteme benötigen Energie-, Signal- und Steuerkabel für Modernisierungs- und Ersatzarbeiten. Bergbau- und Metallstandorte erfordern gepanzerte und feuerfeste Produkte für anspruchsvolle Betriebsbedingungen. Diese Nischen können Premiumprodukte unterstützen, wo Sicherheits- und Zertifizierungsanforderungen streng sind. Die Endnutzernachfrage ist daher vielfältig, auch wenn Versorgungsinvestitionen die größte einzelne Umsatzquelle bleiben.
Geografische Analyse
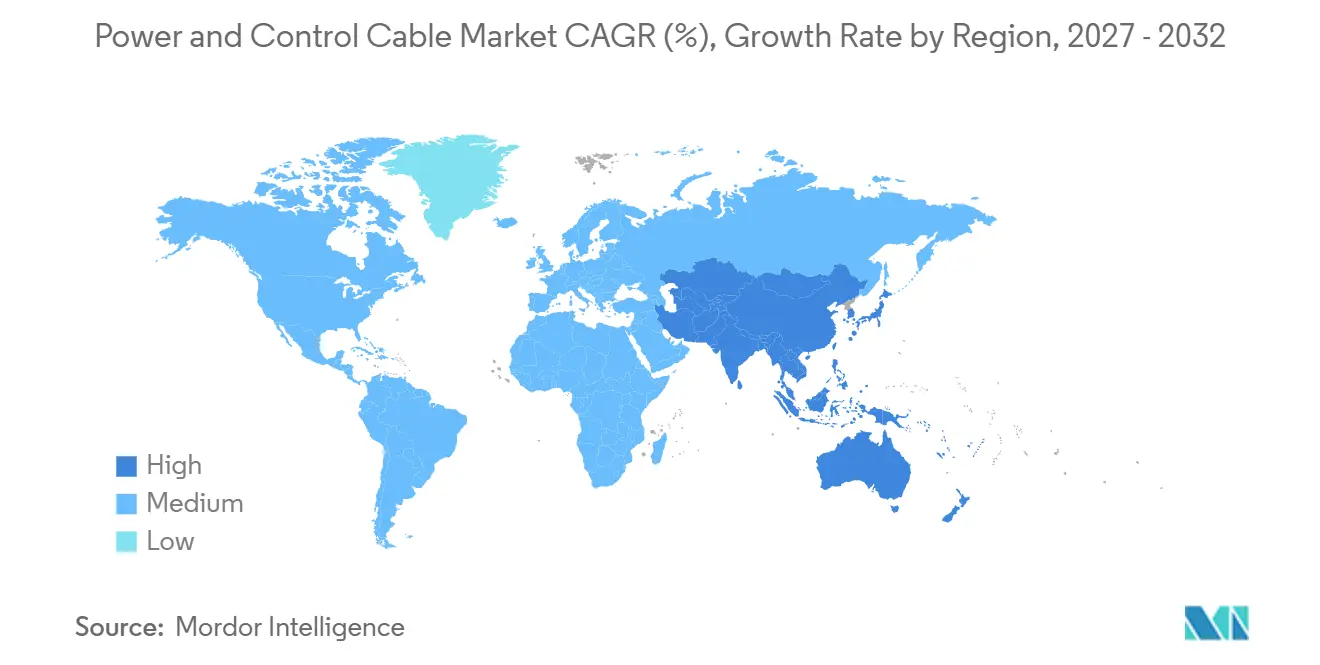
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,7 % am Marktvolumen für Energie- und Steuerkabel und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen. China stützt diese Position durch sein großes Übertragungsnetz und seine umfangreiche Kabelproduktionsbasis. Chinas Übertragungsnetz mit 220 kV und darüber erreichte bis 2024 eine Länge von 960.000 km. Zudem wurde die Kabelproduktion im Jahr 2024 mit einem Wert von 80,52 Milliarden USD (538,1 Milliarden CNY) gemäß der China Electrical Equipment Industry Association angegeben. Indien trägt durch Netzmodernisierungen, den Ausbau des öffentlichen Nahverkehrs, Elektrifizierung und Ladeinfrastruktur zur Nachfrage bei. Südostasiatische Länder erzeugen durch Industrialisierung und ländliche Elektrifizierungsprogramme weiteren Bedarf.
Indiens aktueller Nachfrageausblick ist an Netzmodernisierung, Bautätigkeit und Fertigungsinvestitionen geknüpft. Lokale Hersteller zielen zudem auf Exportmöglichkeiten ab, da die Kapazitäten ausgebaut werden. Der regionale Mix umfasst hochwertige Übertragungsprojekte in China und Indien sowie eine breite Bau- und Elektrifizierungsnachfrage in ganz Südostasien. Diese Kombination unterstützt sowohl spezialisierte als auch standardisierte Kabelkategorien. Asien-Pazifik bleibt zentral für den Markt für Energie- und Steuerkabel, da die Region Skalierung, Fertigungstiefe und vielfältige Endnutzernachfrage vereint.
Europa und Nordamerika zusammen entfallen auf einen großen Anteil der geplanten Netzinvestitionen, gestützt durch Übertragungsaufrüstungen, Offshore-Windanbindungen und neue Stromnachfrage. Deutsche Hochspannungsgleichstrom-Korridore und Frankreichs geplante Netzinvestitionen stützen die Nachfrage nach Erd- und Seekabelsystemen. Die Vereinigten Staaten weiten ebenfalls ihren Bedarf an Übertragungs- und Verteilungsanlagen aus, während die Entwicklung von Rechenzentren zusätzliche dezentrale Kabelnachfrage erzeugt. Kleinere Nachfragezentren in Südamerika, dem Nahen Osten und Afrika weisen eigenständige Treiber auf. Die Weltbank genehmigte im Jahr 2025 698,13 Millionen USD (625 Millionen EUR) für das türkische Übertragungsprojekt für erneuerbare Energien, einschließlich Hochspannungsumspannwerken, dem Ausbau von Erdkabeln und ersten Hochspannungsgleichstrom-Korridoren. Der Nahe Osten verfügt über spezialisierte Offshore- und Industrieprogramme, während Afrikas Elektrifizierungsbedarf die Nachfrage nach Niederspannungsprodukten stützt.
Wettbewerbslandschaft
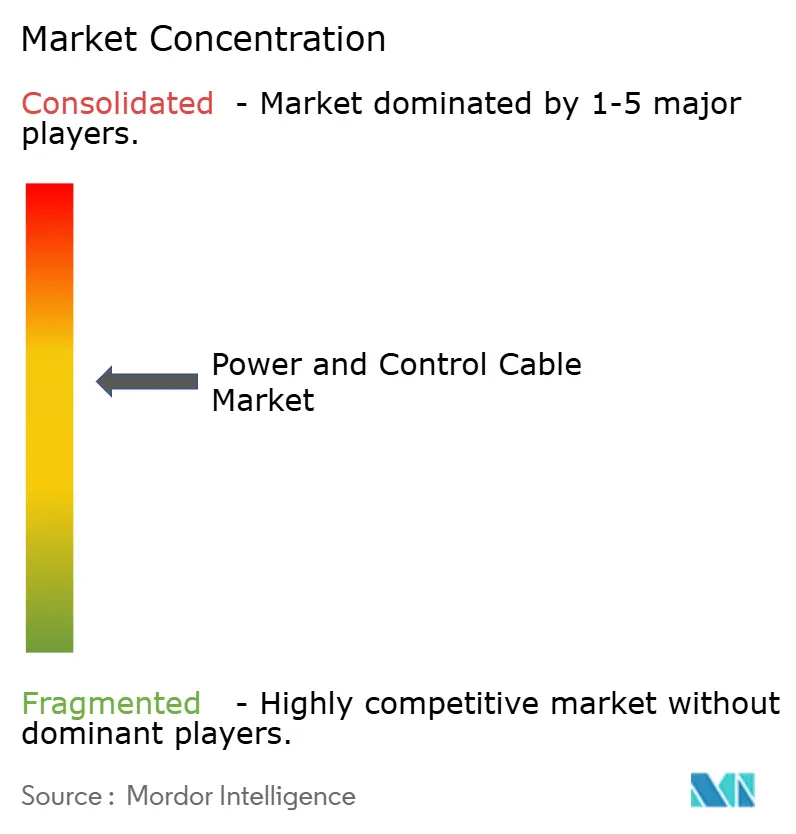
Der Markt für Energie- und Steuerkabel ist in Premium-Offshore- und Hochspannungsgleichstrom-Anwendungen mäig konzentriert, während Niederspannungssegmente stärker fragmentiert sind. Prysmian, Nexans und NKT verfügen über große Auftragsbestände und etablierte Fertigungskapazitäten für komplexe Projekte. NKT meldete im zweiten Quartal 2025 einen Hochspannungsauftragsbestand von 11,26 Milliarden USD (10,1 Milliarden EUR). Nexans meldete im September 2025 einen PWR-Transmission-Auftragsbestand von 8,83 Milliarden USD (7,9 Milliarden EUR). Zertifizierungs- und Fertigungsqualifikationsanforderungen begrenzen den Wettbewerb im höchsten Spannungssegment. Große Versorgungsunternehmen setzen zudem mehrere qualifizierte Lieferanten ein, um die Abhängigkeit von einer einzigen Fertigungsquelle zu reduzieren.
Prysmian übernahm ACSM im Januar 2026 und erweiterte damit seine Kapazitäten in den Bereichen Unterwasservermessung, Trassenplanung und Meeresbodenaufbereitung. Die Transaktion adressiert das Ausführungsrisiko bei der Installation von Offshore-Kabelprojekten. Prysmian schloss im Oktober 2026 zudem die Übernahme von Atkore für 3,8 Milliarden USD ab und erweiterte damit sein Angebot an elektrischer Infrastruktur in den Vereinigten Staaten. Nexans schloss im Juni 2026 die Übernahme von Republic Wire ab und stärkte damit seine Kupferdrahtposition in Nordamerika. Die frühere Rahmenvertragsarbeit mit dem Réseau de Transport d'Électricité (RTE) verdeutlicht die Bedeutung langfristiger Projektbeziehungen für Hochspannungslieferanten. Diese Schritte zeigen, dass führende Unternehmen Kapazitäten, Vertriebsreichweite und Installationsunterstützung ausbauen, anstatt sich ausschließlich auf organisches Kabelproduktionswachstum zu verlassen.
Der Wettbewerb ist bei Niederspannungs-Bau- und Industrieprodukten intensiver, wo regionale Hersteller und Neueinsteiger leichter konkurrieren können. Neue Kabelinvestitionen von UltraTech Cement und Adani Group in Indien im Jahr 2025 erhöhten den Wettbewerbsdruck auf etablierte inländische Lieferanten. Bestehende Hersteller reagierten mit Kapazitätsplänen und Exportstrategien. Die Entwicklung von Aluminiumleitern könnte zu einem Bereich der Produktinnovation werden, wo technische Spezifikationen eine Materialsubstitution ermöglichen. Hybride Strom-, Daten- und Steuerungsanordnungen könnten zudem differenzierte Angebote in industriellen Anwendungen unterstützen.
Marktführer im Bereich Energie- und Steuerkabel
-
Prysmian S.p.A.
-
Nexans S.A.
-
Sumitomo Electric Industries, Ltd.
-
LS Cable & System Ltd.
-
NKT A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energie- und Steuerkabel Unternehmen in diesem Bericht
- Belden Inc.
- Ducab Group
- Elsewedy Electric Company
- Finolex Cables Limited
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Havells India Limited
- HELUKABEL GmbH
- Hengtong Group Co., Ltd.
- KEI Industries Limited
- Leoni AG
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Polycab India Limited
- Prysmian S.p.A.
- Riyadh Cables Group Company
- RR Kabel Limited
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
Neueste Industrielle Entwicklungen in Markt für Energie- und Steuerkabel
- Oktober 2026: Prysmian schloss die Übernahme von Atkore ab, einem US-amerikanischen Anbieter von Lösungen für elektrische Infrastruktur, der Leerrohre, Kabelmanagement-Systeme und Metallrahmen umfasst, für 3,8 Milliarden USD zu 95 USD je Aktie. Das kombinierte Unternehmen betreibt mehr als 60 US-amerikanische Fertigungs- und Vertriebsstandorte und stärkt Prysmians Position in den Bereichen Rechenzentren, Versorgungsunternehmen und kommerzielle Infrastrukturkanäle erheblich.
- Oktober 2026: Prysmian schloss die Übernahme von Xtera ab, einem britisch-amerikanischen Spezialisten für schlüsselfertige Seekabel-Telekommunikationssysteme, über ein 80/20-Gemeinschaftsunternehmen mit Fincantieri. Xtera wurde gleichzeitig von EXA Infrastructure für das 6.552 km lange EXA Meridian transatlantische Kabelprojekt ausgewählt, und die Kabel werden im Prysmian-Werk in Nordenham, Deutschland, hergestellt, wo die Produktionskapazität verdoppelt wird.
- Juni 2026: Nexans schloss die Übernahme von Republic Wire ab, einem US-amerikanischen Kupferdrahthersteller, und stärkte damit das PWR-Connect-Segment der Gruppe in Nordamerika. Das Unternehmen bestätigte auch die Jahresprognose 2026 und meldete für die ersten 9 Monate 2026 ein organisches Wachstum der Elektrifizierungsgeschäfte von 12,9 % im Jahresvergleich.
- Januar 2026: Prysmian gab die Übernahme von ACSM bekannt, einem in Spanien ansässigen führenden Unternehmen für Seekabeluntersuchungen, Streckenplanung und Meeresbodenaufbereitung, für 189 Millionen USD (169 Millionen EUR). Die Integration von ACSM bringt die Installationskapazitäten ins Haus, die ein primäres Ausführungsrisiko bei großangelegten Offshore-Kabelprojekten darstellen.
Berichtsumfang des globalen Marktes für Energie- und Steuerkabel
Ein Energie- und Steuerkabel ist eine kombinierte oder eigenständige elektrische Baugruppe, bei der Energiekabel elektrische Hochspannungs- und Hochstromenergie von einer Quelle zu Geräten übertragen, während Steuerkabel Niederspannungs-Automatisierungs-, Mess- und Befehlssignale übertragen, um diese Geräte zu regeln und zu überwachen.
Der globale Markt für Energie- und Steuerkabel ist nach Produkttyp, Spannungstyp, Installationstyp, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Energiekabel und Steuerkabel segmentiert. Nach Spannungstyp ist der Markt in Niederspannungs-, Mittelspannungs-, Hochspannungs- und Höchstspannungskabel segmentiert. Nach Installationstyp ist der Markt in Freileitungs-, Erdkabel- und Seekabelsegmente unterteilt. Nach Endverbrauchsbranche ist der Markt in Energie und Versorgungsunternehmen, industrielle Fertigung, Öl und Gas, Bau und Infrastruktur, Transport und Eisenbahn, Bergbau und Metalle, erneuerbare Energien und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Energie- und Steuerkabel in 28 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Energiekabel |
| Steuerkabel |
| Niederspannungskabel |
| Mittelspannungskabel |
| Hochspannungskabel |
| Höchstspannungskabel |
| Freileitungen |
| Erdkabel |
| Seekabel |
| Energie und Versorgungsunternehmen |
| Industrielle Fertigung |
| Öl und Gas |
| Bau und Infrastruktur |
| Transport und Eisenbahn |
| Bergbau und Metalle |
| Erneuerbare Energien |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Energiekabel | |
| Steuerkabel | ||
| Nach Spannungstyp | Niederspannungskabel | |
| Mittelspannungskabel | ||
| Hochspannungskabel | ||
| Höchstspannungskabel | ||
| Nach Installationstyp | Freileitungen | |
| Erdkabel | ||
| Seekabel | ||
| Nach Endverbrauchsbranche | Energie und Versorgungsunternehmen | |
| Industrielle Fertigung | ||
| Öl und Gas | ||
| Bau und Infrastruktur | ||
| Transport und Eisenbahn | ||
| Bergbau und Metalle | ||
| Erneuerbare Energien | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Energie- und Steuerkabel bis 2032 erreichen?
Der Markt für Energie- und Steuerkabel wird bis 2032 voraussichtlich einen Wert von 313,23 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 6,78 % wachsen.
Welche Produktkategorie hat den größten Marktanteil?
Energiekabel haben im Jahr 2026 den größten Marktanteil von 90,1 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen.
Welcher Kabelinstallationstyp wächst am schnellsten?
Seekabel sind der am schnellsten wachsende Installationstyp mit einem prognostizierten CAGR von 11,2 % bis 2032.
Warum sind Hochspannungsgleichstromkabel für den Netzausbau wichtig?
Sie unterstützen die Langstreckenübertragung, Offshore-Windanschlüsse und Verbindungsleitungen, aber Projekte sehen sich mit langen Fertigungsvorlaufzeiten und Schiffsengpässen konfrontiert.
Welche Region führt bei der Nachfrage nach Energie- und Steuerkabeln?
Asien-Pazifik führt mit einem Marktanteil von 48,7 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen.
Welches Endverbrauchssegment wächst am schnellsten?
Erneuerbare Energien sind das am schnellsten wachsende Endverbrauchssegment mit einem prognostizierten CAGR von 9,2 % bis 2032.