
Tamaño y Participación del Mercado de Cables de Potencia y Control
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
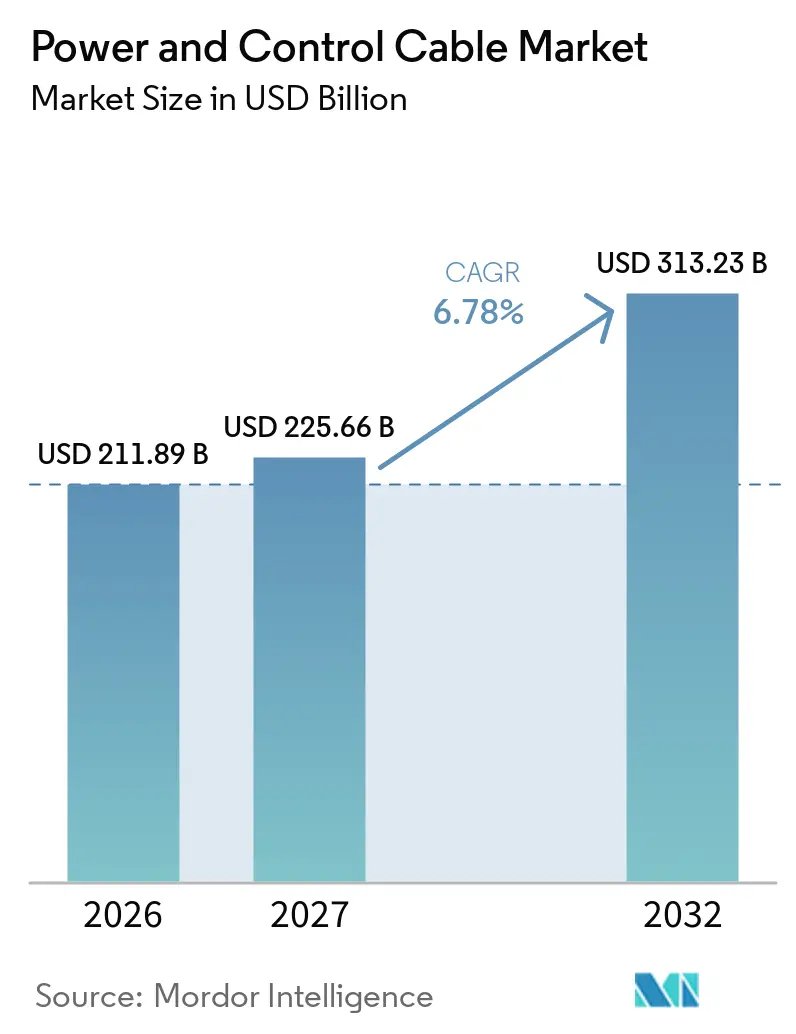
| Tamaño del Mercado (2027) | 225.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 313.23 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
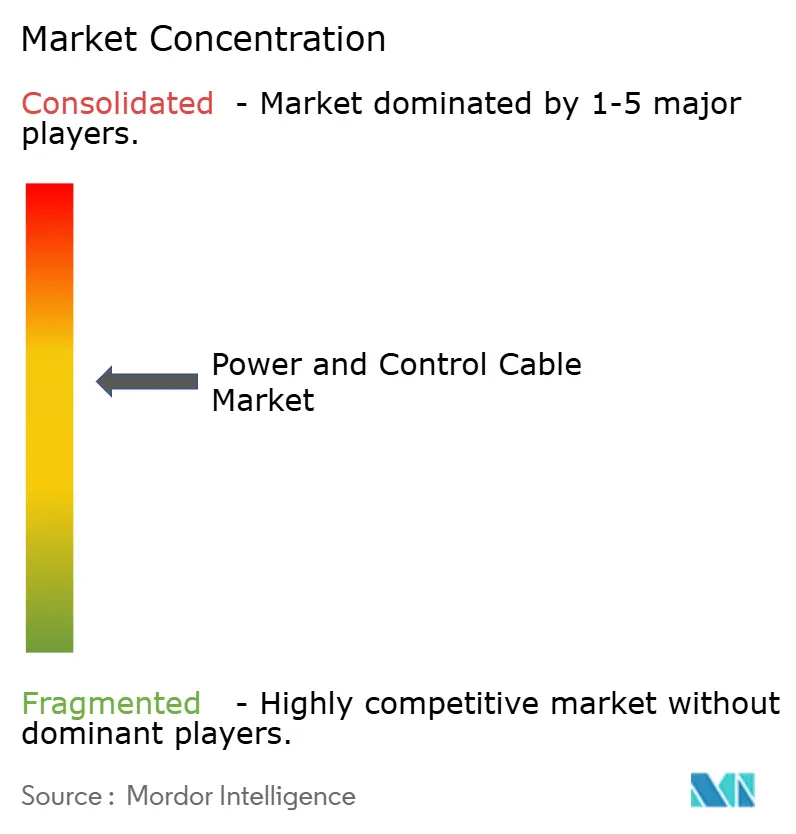
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables de Potencia y Control por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Cables de Potencia y Control se expanda desde 211,89 mil millones de USD en 2026 y 225,66 mil millones de USD en 2027 hasta 313,23 mil millones de USD para 2032, registrando una CAGR del 6,78% entre 2027 y 2032. El mercado de cables de potencia y control está siendo moldeado por la expansión de la red, las conexiones de energías renovables y una electrificación más amplia en la industria y el transporte. Los largos períodos de adquisición de cables hacen que la capacidad de fabricación calificada sea tan importante como la demanda de proyectos, especialmente para los sistemas de corriente continua de alta tensión. Los grandes proyectos crean una demanda concentrada de cables de potencia de alto valor, mientras que los centros de datos, las redes de carga y las fábricas inteligentes respaldan una demanda más amplia de productos de menor tensión. Los compradores están distribuyendo contratos entre proveedores calificados para reducir el riesgo del proyecto, mientras que los fabricantes están invirtiendo en capacidad de producción e instalación. Los costos de materiales y la disponibilidad limitada de embarcaciones siguen siendo restricciones importantes para el mercado de cables de potencia y control.
Conclusiones Clave del Informe
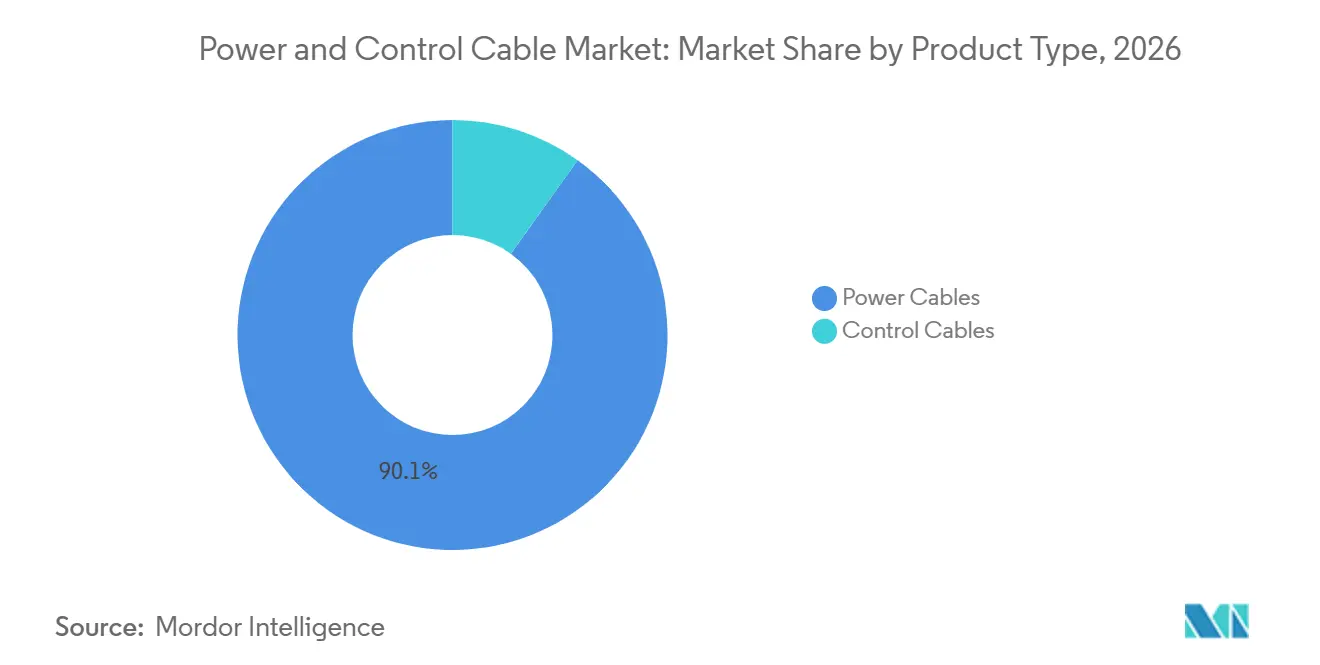
- Por tipo de producto, los cables de potencia representaron el 90,1% de la participación del mercado de cables de potencia y control en 2026, mientras que se proyecta que los cables de potencia crezcan a una CAGR del 8,3% hasta 2032.
- Por tipo de voltaje, los cables de baja tensión representaron el 62,9% de los ingresos en 2026, mientras que se proyecta que los cables de baja tensión crezcan a una CAGR del 9,5% hasta 2032.
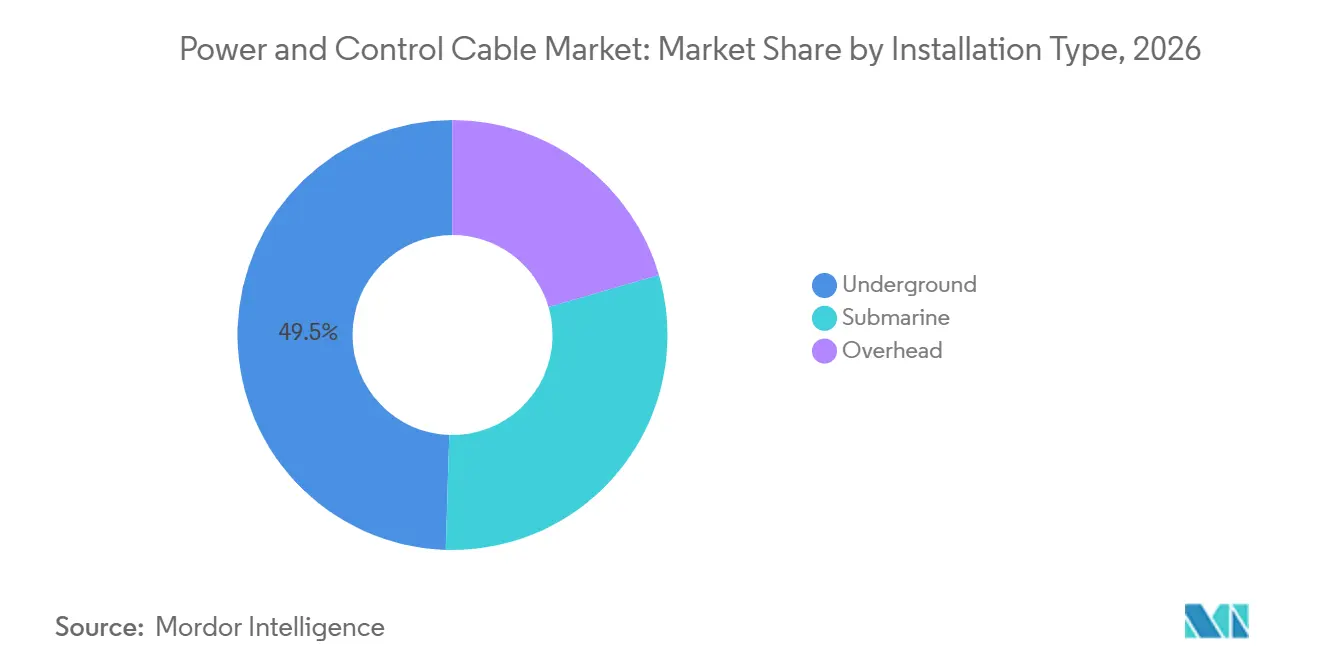
- Por tipo de instalación, los cables subterráneos representaron el 49,5% de los ingresos en 2026, mientras que se proyecta que los cables submarinos crezcan a una CAGR del 11,2% hasta 2032.
- Por industria de uso final, energía y servicios públicos representaron el 29,6% de los ingresos en 2026, mientras que se proyecta que las energías renovables crezcan a una CAGR del 9,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,7% de la participación del mercado de cables de potencia y control en 2026 y se proyecta que crezca a una CAGR del 9,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Expansión de la Transmisión | +1.4% | Global, concentrado en Estados Unidos, Unión Europea y China | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Electrificación | +1.5% | Global, más fuerte en la Unión Europea, China e India | Largo plazo (≥ 4 años) |
| Energía Eólica Offshore e Interconectores Transfronterizos | +0.9% | Norte de Europa y Asia Oriental, emergente en Oriente Medio y África | Mediano plazo (2-4 años) |
| Automatización Industrial y Fabricación Inteligente | +0.5% | Núcleo de Asia-Pacífico, secundario en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Crecimiento de la Demanda de Centros de Datos, Carga de Vehículos Eléctricos e Infraestructura Digital | +0.7% | América del Norte, Unión Europea y Asia-Pacífico, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Demanda de Cables Submarinos por Islas Energéticas y HVDC de Larga Distancia | +0.6% | Mar del Norte de la Unión Europea, Asia Oriental y Oriente Medio y Norte de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Expansión de la Transmisión
La inversión en redes está aumentando la demanda del mercado de cables de potencia y control, ya que los proyectos de transmisión y distribución requieren un contenido sustancial de cables. Los programas de transmisión actualmente planificados requieren capacidad de cables en corredores de red, subestaciones y conexiones de distribución que llevan nuevo suministro a los clientes. La Agencia Internacional de Energía declaró en 2025 que los plazos de entrega de cables estándar habían aumentado a entre 2 y 3 años, mientras que los plazos de entrega de cables de corriente continua de alta tensión se extendieron más allá de los 5 años.[1] La agencia también informó que más de 1.600 GW de proyectos solares y eólicos estaban esperando conexiones a la red, lo que respalda la demanda continua de equipos de transmisión.[2] Los requisitos actualizados de protección de la red pueden añadir trabajo adicional de diseño y adquisición para los desarrolladores. La combinación de proyectos de red comprometidos y largos plazos de entrega respalda la visibilidad de la demanda para los proveedores de cables calificados.
Integración de Energías Renovables y Electrificación
La generación renovable requiere cables en el sitio de generación y a lo largo de la conexión a la red, lo que amplía la demanda en el mercado de cables de potencia y control. El proyecto SuedLink de Alemania está en construcción en 6 estados y transportará 4 GW de generación eólica del norte hacia los centros de demanda del sur a través de cables subterráneos de corriente continua de alta tensión de 525 kV.[3] Francia ha anunciado un plan de inversión en redes de EUR 100 mil millones a lo largo de 15 años, que incluye aproximadamente 2.000 km de cable subterráneo de alta tensión para 2028. Estos proyectos favorecen tipos de cables que requieren calificaciones avanzadas, largos ciclos de producción y una planificación cuidadosa de rutas. Los productos de baja tensión siguen siendo importantes para los sistemas de energía distribuida, pero los programas de red de mayor valor concentran la demanda en sistemas de alta tensión. Este patrón ofrece a los productores calificados la oportunidad de priorizar la capacidad para proyectos con ciclos de pedido más largos.
Energía Eólica Offshore, Interconectores y Demanda de Cables Submarinos
La energía eólica offshore y los interconectores están expandiendo el mercado de cables de potencia y control a través de rutas más largas, aguas más profundas y mayores requisitos de voltaje. La Comisión Europea otorgó 645,2 millones de EUR en financiación para el proyecto de la Isla Energética de Bornholm en septiembre de 2025, diseñado para transmitir 3 GW de energía eólica del Mar Báltico a través de un sistema de cables submarinos de 200 km.[4] NKT firmó un contrato de 650 millones de EUR para la conexión de cables de 525 kV del proyecto a Zelanda. Nexans comenzó la instalación de la sección occidental del Enlace Tirreno en septiembre de 2025, utilizando cables de 500 kV a una profundidad récord de 2.150 metros. El Interconector Céltico comenzó la instalación de cables marinos en 2025, aunque la disponibilidad de embarcaciones y los calendarios de producción siguieron siendo factores de tiempo importantes. Estos requisitos limitan el número de proveedores que pueden competir por los contratos submarinos más complejos.
Infraestructura Digital, Carga de Vehículos Eléctricos (VE) y Automatización Industrial
Los centros de datos, las redes de carga y las instalaciones automatizadas amplían la base de clientes del mercado de cables de potencia y control. La Asociación Internacional de Cables y Maquinaria proyectó que la demanda de cables para centros de datos aumentaría de 264,8 kilotoneladas en 2024 a 727 kilotoneladas para 2029. Las redes de carga también requieren conexiones de alta corriente y equipos de distribución de apoyo que cumplan con las normas técnicas aplicables. La fabricación inteligente añade demanda de sistemas de cables de potencia, control y apantallados dentro de las plantas. Estas aplicaciones están más distribuidas que los programas de transmisión de larga distancia, lo que crea oportunidades para proveedores con cobertura en construcción, industria y canales de distribución.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Insumos de Cobre, Aluminio y XLPE | -1.3% | Global, más aguda en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Retrasos en Permisos y Conexión a la Red | -0.9% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Escasez de Embarcaciones de Instalación HVDC y Mano de Obra Calificada para Empalmes | -0.5% | Norte de Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Estrés Armónico por Intermitencia y Exposición a Ciberseguridad en Cables Digitales | -0.3% | Global, más fuerte en Asia-Pacífico y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Insumos y Retrasos en Permisos
El cobre, el aluminio y los materiales de aislamiento pueden modificar los precios de los cables y las opciones de productos en todo el mercado de cables de potencia y control. El cobre alcanzó los 10.500 USD por tonelada en 2025, y su variación puede afectar materialmente a los productos en los que el metal representa una gran parte del costo de producción. Los fabricantes pueden utilizar conductores de aleación de aluminio en aplicaciones de menor tensión adecuadas cuando los costos del cobre aumentan, aunque las especificaciones del proyecto y las normas técnicas limitan la sustitución en muchos usos de alta tensión. Los permisos también pueden retrasarse cuando los planes de capital aprobados se convierten en órdenes de compra de cables. La Agencia Internacional de Energía identificó los permisos como una causa principal de los retrasos en los proyectos de transmisión en las economías avanzadas. Los retrasos en las conexiones y los estudios secuenciales pueden posponer proyectos incluso donde la inversión en red está planificada, lo que aumenta la incertidumbre para los proveedores y los desarrolladores.
Capacidad de Instalación y Resiliencia del Sistema
La disponibilidad limitada de embarcaciones puede restringir el mercado de cables de potencia y control donde las rutas offshore requieren trabajos de instalación especializados. La operación marina del Interconector Céltico en 2025 dependía de la disponibilidad de embarcaciones y los calendarios de producción. La escasez de personal calificado para empalmes puede añadir otra restricción a los proyectos complejos de alta tensión. Los sistemas de red también enfrentan riesgos técnicos derivados de los cambios en los patrones de generación y de la exposición de los sistemas digitales. Un estudio científico de 2025 evaluó las vulnerabilidades a ciberataques que afectan a los sistemas de transmisión de corriente continua de alta tensión. Estos riesgos no reducen la necesidad de infraestructura, pero pueden extender los períodos de diseño, aprobación, instalación y puesta en servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cables de Potencia Anclan los Ingresos en las Aplicaciones de InfraestructuraLos cables de potencia representaron el 90,1% del tamaño del mercado de cables de potencia y control en 2026 y se prevé que crezcan a una CAGR del 8,3% hasta 2032. Su posición refleja el alto valor de las aplicaciones de transmisión, distribución, conexión de renovables y subestaciones en comparación con los usos de señal industrial. Cada gran proyecto de energía renovable e interconector de red requiere una capacidad sustancial de cables de potencia. Los productos de corriente continua de alta tensión y submarinos pueden tener un valor por kilómetro mucho mayor que los cables de distribución estándar. Las largas colas de fabricación para sistemas de alta tensión también refuerzan la importancia de la adquisición anticipada. El mercado de cables de potencia y control depende, por tanto, en gran medida de los productores que pueden cumplir con los requisitos avanzados de los proyectos.
Los cables de control representaron el 9,9% restante de los ingresos en 2026. Sirven a aplicaciones industriales, marinas y en áreas peligrosas donde la transmisión fiable de señales y la resistencia a las interferencias son requisitos fundamentales. Los diseños apantallados y armados pueden hacer que el precio de los cables de control sea menos directamente dependiente de los movimientos del cobre que el precio de los cables de potencia. La demanda proviene de la automatización de fábricas, el transporte, las aplicaciones offshore y las industrias de procesos. El segmento enfrenta más competencia en productos estandarizados que las categorías de cables de potencia de alta tensión premium. Los proveedores que operan en ambas áreas necesitan equilibrar las ventas industriales de alto volumen con la capacidad para trabajos de infraestructura especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Voltaje:
La Escala de Baja Tensión se Encuentra con la Creación de Valor de Alta TensiónLos cables de baja tensión representaron el 62,9% del tamaño del mercado de cables de potencia y control en 2026 y se proyecta que se expandan a una CAGR del 9,5% hasta 2032. La construcción de viviendas, la electrificación urbana, la distribución en centros de datos y la Carga de Vehículos Eléctricos (VE) respaldan una demanda generalizada de estos productos. El segmento se beneficia de muchos proyectos más pequeños en lugar de un número limitado de grandes contratos de transmisión. La demanda de cables en India ha sido respaldada por la construcción, los programas de red de última milla y la expansión de la red. Esta amplia base de demanda otorga a las redes de distribución establecidas un papel importante en el mercado de cables de potencia y control. La competencia de precios es más intensa que en las categorías de alta tensión más especializadas.
Los cables de media tensión conectan subestaciones de distribución, usuarios industriales y parques de energía renovable. Su demanda sigue los calendarios de inversión industrial y modernización de la red. Los cables de alta tensión y extra-alta tensión ocupan las posiciones de mayor densidad de valor en la cartera, ya que un solo proyecto puede requerir contratos de cables muy grandes. Los marcos de adquisición a largo plazo muestran que los grandes compradores a menudo reservan capacidad calificada mucho antes de que comience la construcción. Los requisitos de calificación siguen siendo una barrera práctica para los nuevos participantes en el rango de mayor voltaje. Esta diferencia en calificación y escala de proyecto separa la creación de valor de alta tensión de la demanda de volumen de menor tensión.
Por Tipo de Instalación:
El Subterráneo Lidera el Volumen, el Submarino Impulsa el ValorLos cables subterráneos representaron el 49,5% de los ingresos en 2026. Las necesidades de fiabilidad, la densidad urbana, los requisitos visuales y los corredores protegidos respaldan su uso. Los proyectos SuedLink y SuedOstLink de Alemania son ejemplos de desarrollo subterráneo de corriente continua de alta tensión de larga distancia. El regulador alemán aprobó la sección final de SuedOstLink en julio de 2025. Los sistemas subterráneos pueden ser preferidos cuando la construcción aérea enfrenta restricciones ambientales, de planificación o comunitarias. También requieren un enrutamiento detallado, obras civiles y una coordinación cuidadosa de la instalación.
Se proyecta que los cables submarinos crezcan a una CAGR del 11,2% hasta 2032, la tasa más rápida entre los tipos de instalación. La energía eólica offshore, las conexiones insulares y los enlaces de energía transfronterizos son las principales fuentes de demanda. Estos proyectos necesitan embarcaciones especializadas, estudios marinos y procedimientos estrictos de manejo de cables. El valor de una ruta submarina puede ser mucho mayor que el de una línea aérea comparable debido a los requisitos técnicos y de instalación. La Institución de Ingeniería y Tecnología señaló en 2025 que los enlaces de corriente continua de alta tensión offshore pueden conllevar costos mucho más elevados que las conexiones aéreas comparables. Los fabricantes que controlan tanto la producción de cables como la capacidad de instalación pueden reducir un riesgo crítico de entrega.
Por Industria de Uso Final:
Energía y Servicios Públicos Lideran, las Energías Renovables Superan a TodosEnergía y servicios públicos representaron el 29,6% de los ingresos en 2026. Los programas de transmisión, distribución y subestaciones crean una demanda constante en todas las regiones. Se prevé que las energías renovables crezcan a una CAGR del 9,2% hasta 2032, la tasa más rápida entre las categorías de uso final. Las instalaciones de energías renovables requieren cables dentro del activo y para la conexión a la red, vinculando estrechamente la demanda de renovables con la inversión en servicios públicos. La fabricación industrial, la construcción y la infraestructura siguen siendo importantes centros secundarios de demanda. La industria de cables de potencia y control también sirve a los sistemas de transporte y otras infraestructuras esenciales que necesitan conexiones fiables de potencia y control.
Las aplicaciones de petróleo y gas continúan requiriendo sistemas especializados de potencia y control, a pesar del cambio más amplio en la inversión energética. El Proyecto Lightning de la Compañía Nacional de Petróleo de Abu Dabi (ADNOC) utiliza enlaces submarinos de corriente continua de alta tensión para suministrar instalaciones offshore desde la red continental. Los ferrocarriles y los sistemas de transporte necesitan cables de potencia, señalización y control para trabajos de modernización y sustitución. Los sitios de minería y metales requieren productos blindados y resistentes al fuego para condiciones operativas exigentes. Estos nichos pueden respaldar productos premium donde los requisitos de seguridad y certificación son estrictos. La demanda de los usuarios finales es, por tanto, diversa, aunque la inversión en servicios públicos sigue siendo la mayor fuente individual de ingresos.
Análisis Geográfico
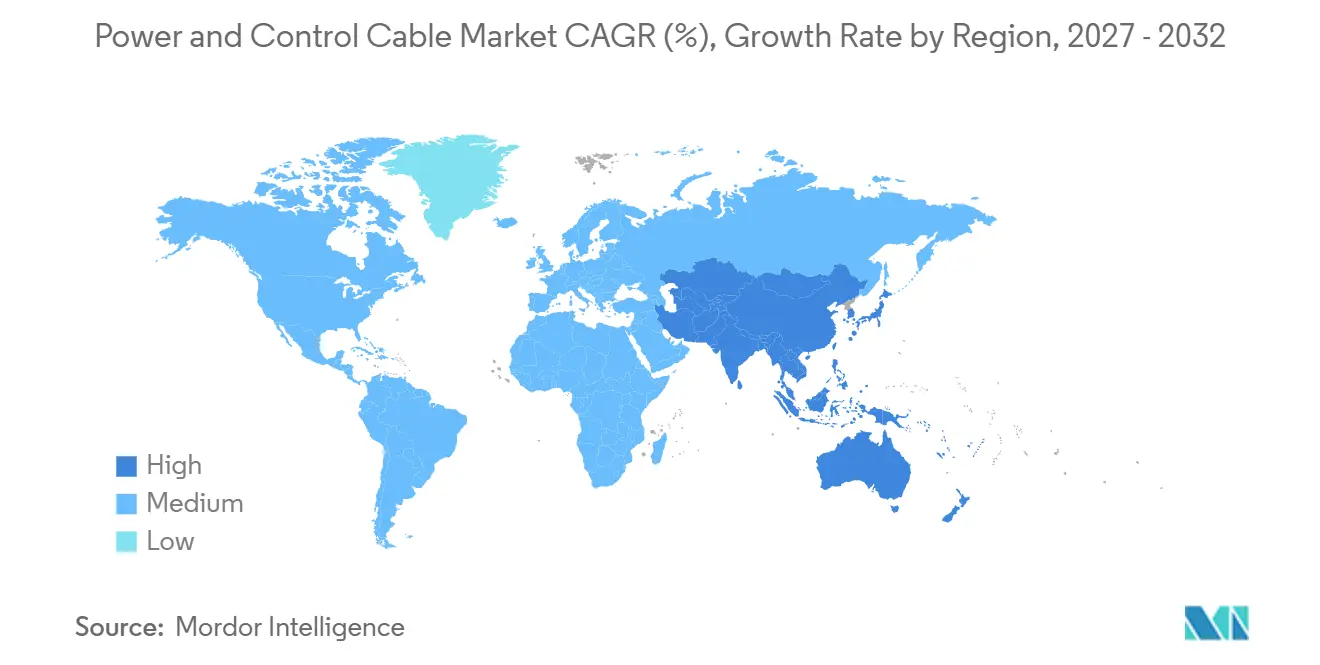
Asia-Pacífico concentró el 48,7% del tamaño del mercado de cables de potencia y control en 2026 y se proyecta que crecerá a una CAGR del 9,3% hasta 2032. China sustenta esta posición gracias a su amplia red de transmisión y su extensa base de producción de cables. La red de transmisión de 220 kV y superior de China alcanzó los 960.000 km en 2024. También se citó la producción de cables de potencia de 2024 por valor de 80,52 mil millones de USD (538,1 mil millones de CNY) según la Asociación de la Industria de Equipos Eléctricos de China. India suma demanda a través de modernizaciones de la red, expansión del transporte, electrificación e infraestructura de carga. Los países del Sudeste Asiático generan demanda adicional mediante programas de industrialización y electrificación rural.
Las perspectivas de demanda actuales de India están vinculadas a la modernización de la red, la actividad de construcción y la inversión manufacturera. Los productores locales también apuntan a oportunidades de exportación a medida que se expande la capacidad. La combinación regional incluye proyectos de transmisión de alto valor en China e India junto con una amplia demanda de construcción y electrificación en todo el Sudeste Asiático. Esta combinación respalda tanto las categorías de cables especializados como los estándar. Asia-Pacífico sigue siendo central en el mercado de cables de potencia y control porque combina escala, profundidad manufacturera y una demanda variada de usuarios finales.
Europa y América del Norte en conjunto representan una gran parte de la inversión planificada en redes, respaldada por modernizaciones de transmisión, conexiones de energía eólica marina y nueva demanda de electricidad. Los corredores alemanes de corriente continua de alta tensión y la inversión planificada en redes de Francia respaldan la demanda de sistemas subterráneos y submarinos. Estados Unidos también está ampliando sus necesidades de equipos de transmisión y distribución, mientras que el desarrollo de centros de datos añade demanda distribuida de cables. Los centros de demanda más pequeños en América del Sur, Oriente Medio y África tienen impulsores diferenciados. El Banco Mundial aprobó 698,13 millones de USD (625 millones de EUR) para el proyecto de transmisión de energía renovable de Türkiye en 2025, que incluye subestaciones de alta tensión, expansión de cables subterráneos y corredores iniciales de corriente continua de alta tensión. Oriente Medio cuenta con programas especializados en alta mar e industriales, mientras que las necesidades de electrificación de África respaldan la demanda de productos de menor tensión.
Panorama Competitivo
El mercado de cables de potencia y control está moderadamente concentrado en aplicaciones premium de alta mar y de corriente continua de alta tensión, mientras que los segmentos de menor tensión están más fragmentados. Prysmian, Nexans y NKT cuentan con grandes carteras de pedidos pendientes y capacidad de fabricación consolidada para proyectos complejos. NKT reportó una cartera de pedidos de alta tensión de 11,26 mil millones de USD (10,1 mil millones de EUR) en el segundo trimestre de 2025. Nexans reportó una cartera de pedidos PWR-Transmission de 8,83 mil millones de USD (7,9 mil millones de EUR) en septiembre de 2025. Los requisitos de certificación y calificación de fabricación limitan la competencia en el segmento de mayor tensión. Los principales compradores de servicios públicos también recurren a varios proveedores calificados para reducir la dependencia de una única fuente de fabricación.
Prysmian adquirió ACSM en enero de 2026, incorporando capacidades de prospección submarina, planificación de rutas y preparación del lecho marino. La transacción aborda el riesgo de ejecución de instalaciones en proyectos de cables marinos. Prysmian también completó su adquisición de Atkore en octubre de 2026 por 3,8 mil millones de USD, ampliando su oferta de infraestructura eléctrica en Estados Unidos. Nexans completó la adquisición de Republic Wire en junio de 2026, reforzando su posición en el mercado norteamericano de alambre de cobre. Su trabajo previo en el marco del Réseau de Transport d'Électricité (RTE) demuestra la importancia de las relaciones de largo plazo en proyectos para los proveedores de alta tensión. Estos movimientos muestran que las empresas líderes están añadiendo capacidad, alcance de canales y soporte de instalación en lugar de depender únicamente del crecimiento orgánico de la producción de cables.
La competencia es más intensa en los productos de construcción e industriales de menor tensión, donde los productores regionales y los nuevos participantes pueden competir con mayor facilidad. Las nuevas inversiones en cables de UltraTech Cement y Adani Group en India durante 2025 incrementaron la presión competitiva sobre los proveedores domésticos establecidos. Los productores existentes respondieron con planes de capacidad y estrategias de exportación. El desarrollo de conductores de aluminio podría convertirse en un área de innovación de productos donde las especificaciones técnicas permitan la sustitución de materiales. Los conjuntos híbridos de potencia, datos y control también podrían respaldar ofertas diferenciadas en aplicaciones industriales.
Líderes de la Industria de Cables de Potencia y Control
-
Prysmian S.p.A.
-
Nexans S.A.
-
Sumitomo Electric Industries, Ltd.
-
LS Cable & System Ltd.
-
NKT A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables de Potencia y Control Empresas cubiertas en este informe
- Belden Inc.
- Ducab Group
- Elsewedy Electric Company
- Finolex Cables Limited
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Havells India Limited
- HELUKABEL GmbH
- Hengtong Group Co., Ltd.
- KEI Industries Limited
- Leoni AG
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Polycab India Limited
- Prysmian S.p.A.
- Riyadh Cables Group Company
- RR Kabel Limited
- Southwire Company, LLC
- Sumitomo Electric Industries, Ltd.
Desarrollos recientes de la industria en Mercado de Cables de Potencia y Control
- Octubre de 2026: Prysmian completó la adquisición de Atkore, un proveedor estadounidense de soluciones de infraestructura eléctrica que abarca conductos, sistemas de gestión de cables y estructuras metálicas, por 3,8 mil millones de USD a 95 USD por acción. La entidad combinada opera más de 60 sitios de fabricación y distribución en Estados Unidos, fortaleciendo significativamente la posición de Prysmian en los canales de centros de datos, servicios públicos e infraestructura comercial.
- Octubre de 2026: Prysmian completó la adquisición de Xtera, un especialista del Reino Unido y Estados Unidos en sistemas de cables de telecomunicaciones submarinos llave en mano, a través de una empresa conjunta 80/20 con Fincantieri. Xtera fue seleccionada simultáneamente por EXA Infrastructure para el proyecto de cable transatlántico EXA Meridian de 6.552 km, y los cables serán fabricados en la instalación de Prysmian en Nordenham, Alemania, donde la capacidad de producción se está duplicando.
- Junio de 2026: Nexans cerró la adquisición de Republic Wire, un fabricante estadounidense de cables de cobre, fortaleciendo el segmento PWR-Connect del grupo en América del Norte. La empresa también confirmó la orientación para todo el año 2026 e informó que los negocios de electrificación de los primeros 9 meses de 2026 aumentaron un 12,9% interanual de forma orgánica.
- Enero de 2026: Prysmian anunció la adquisición de ACSM, un líder con sede en España en prospección de cables submarinos, planificación de rutas y preparación del lecho marino, por 189 millones de USD (169 millones de EUR). La integración de ACSM incorpora internamente las capacidades de instalación que representan el principal riesgo de ejecución en proyectos de cables offshore a gran escala.
Alcance del Informe Global del Mercado de Cables de Potencia y Control
Un cable de potencia y control es un conjunto eléctrico combinado o independiente en el que los cables de potencia transmiten energía eléctrica de alta tensión y alta corriente desde una fuente hasta el equipo, mientras que los cables de control transmiten señales de automatización, medición y comando de baja tensión para regular y monitorear dicho equipo.
El mercado global de cables de potencia y control está segmentado por tipo de producto, tipo de voltaje, tipo de instalación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en cables de potencia y cables de control. Por tipo de voltaje, el mercado está segmentado en cables de baja tensión, media tensión, alta tensión y extra-alta tensión. Por tipo de instalación, el mercado está segmentado en cables aéreos, subterráneos y submarinos. Por industria de uso final, el mercado está segmentado en energía y servicios públicos, fabricación industrial, petróleo y gas, construcción e infraestructura, transporte y ferrocarriles, minería y metales, energía renovable y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de cables de potencia y control en 28 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Cables de Potencia |
| Cables de Control |
| Cables de Baja Tensión |
| Cables de Media Tensión |
| Cables de Alta Tensión |
| Cables de Extra-Alta Tensión |
| Aéreo |
| Subterráneo |
| Submarino |
| Energía y Servicios Públicos |
| Fabricación Industrial |
| Petróleo y Gas |
| Construcción e Infraestructura |
| Transporte y Ferrocarriles |
| Minería y Metales |
| Energía Renovable |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cables de Potencia | |
| Cables de Control | ||
| Por Tipo de Voltaje | Cables de Baja Tensión | |
| Cables de Media Tensión | ||
| Cables de Alta Tensión | ||
| Cables de Extra-Alta Tensión | ||
| Por Tipo de Instalación | Aéreo | |
| Subterráneo | ||
| Submarino | ||
| Por Industria de Uso Final | Energía y Servicios Públicos | |
| Fabricación Industrial | ||
| Petróleo y Gas | ||
| Construcción e Infraestructura | ||
| Transporte y Ferrocarriles | ||
| Minería y Metales | ||
| Energía Renovable | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cables de potencia y control para 2032?
Se prevé que el mercado de cables de potencia y control alcance los 313,23 mil millones de USD para 2032, creciendo a una CAGR del 6,78% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor participación?
Los cables de potencia tienen la mayor participación con el 90,1% en 2026 y se proyecta que crezcan a una CAGR del 8,3% hasta 2032.
¿Qué tipo de instalación de cables está creciendo más rápido?
Los cables submarinos son el tipo de instalación de más rápido crecimiento, con una CAGR proyectada del 11,2% hasta 2032.
¿Por qué son importantes los cables de corriente continua de alta tensión para la expansión de la red?
Respaldan la transmisión de larga distancia, las conexiones de energía eólica offshore y los interconectores, pero los proyectos enfrentan largos plazos de fabricación y restricciones de embarcaciones.
¿Qué región lidera la demanda de cables de potencia y control?
Asia-Pacífico lidera con una participación del 48,7% en 2026 y se proyecta que crezca a una CAGR del 9,3% hasta 2032.
¿Qué segmento de uso final se está expandiendo más rápido?
Las energías renovables son el segmento de uso final de más rápido crecimiento, con una CAGR proyectada del 9,2% hasta 2032.