
Tamanho e Participação do Mercado de Plásticos Reciclados Pós-Consumo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Reciclados Pós-Consumo por Mordor Intelligence
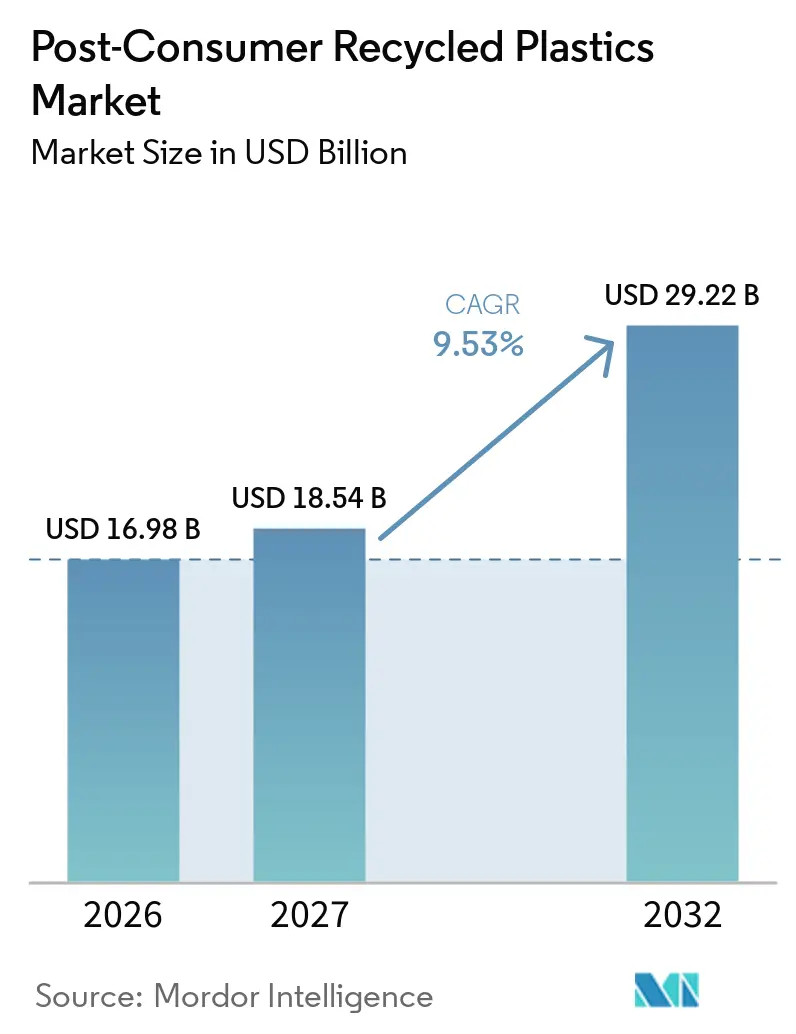
O tamanho do mercado de plásticos reciclados pós-consumo foi avaliado em 16,98 bilhões de USD em 2026 e estima-se que cresça de 18,54 bilhões de USD em 2027 para 29,22 bilhões de USD até 2032, a um CAGR de 9,53% durante o período de previsão (2027-2032). As embalagens continuam sendo a base de demanda primária para plásticos reciclados pós-consumo, pois as regulamentações de conteúdo reciclado se aplicam diretamente a recipientes de bebidas, embalagens rígidas e filmes flexíveis. Esses requisitos regulatórios estão transformando as aquisições de uma meta ambiental voluntária em uma obrigação de conformidade para muitos compradores. Como resultado, a qualidade verificada do material, a capacidade de coleta e o fornecimento rastreável tornaram-se fatores competitivos mais importantes. A Ásia-Pacífico combina grande capacidade de processamento com crescentes requisitos formais de conteúdo reciclado, enquanto a América do Norte e a Europa dependem mais fortemente da implementação regulatória para impulsionar a demanda. O mercado de plásticos reciclados pós-consumo enfrenta fortes sinais de demanda, mas o progresso depende da disponibilidade confiável de matéria-prima e de relações de preços viáveis com a resina virgem.
Principais Conclusões do Relatório
- Por fonte, as garrafas detinham 74,12% da participação do mercado de plásticos reciclados pós-consumo em 2026, enquanto as garrafas têm previsão de crescer a um CAGR de 10,32% até 2032.
- Por tipo de polímero, o politereftalato de etileno (PET) detinha 35,71% da participação do mercado de plásticos reciclados pós-consumo em 2026, enquanto o poliestireno tem previsão de crescer a um CAGR de 10,56% até 2032.
- Por tipo de processamento, a reciclagem mecânica detinha 70,67% da participação do mercado de plásticos reciclados pós-consumo em 2026, enquanto a reciclagem química tem previsão de crescer a um CAGR de 10,71% até 2032.
- Por indústria do usuário final, as embalagens responderam por 45,04% da participação do mercado de plásticos reciclados pós-consumo em 2026, e têm previsão de crescer a um CAGR de 11,69% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,26% da participação do mercado de plásticos reciclados pós-consumo em 2026 e tem previsão de crescer a um CAGR de 11,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Conteúdo Reciclado e Demanda Vinculada à Responsabilidade Estendida do Produtor (REP) | +2.5% | Global, concentrado na América do Norte e na UE | Médio prazo (2-4 anos) |
| Compromissos de Aquisição de Proprietários de Marcas para Embalagens Circulares | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Avanços em Triagem, Lavagem e Reprocessamento para Contato com Alimentos | +1.5% | Global, com ganhos iniciais na UE e na APAC | Longo prazo (≥ 4 anos) |
| Expansão de Aplicações e Matéria-Prima Doméstica Rastreável | +2.0% | Global, com relevância na América do Norte, na UE e no Leste Asiático | Médio prazo (2-4 anos) |
| Segurança do Fornecimento Doméstico e Matéria-Prima Circular Rastreável | +0.8% | América do Norte, UE, Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Conteúdo Reciclado e Demanda Vinculada à Responsabilidade Estendida do Produtor (REP)
A regulamentação fornece o sinal de demanda mais confiável para o mercado de plásticos reciclados pós-consumo. O Regulamento (UE) 2025/40 começou a ser aplicado em agosto de 2026 e exige um conteúdo mínimo reciclado em embalagens plásticas a partir de 2030. As embalagens de PET sensíveis ao contato devem conter 30% de conteúdo reciclado pós-consumo a partir de 2030, com requisitos mais elevados previstos para anos posteriores. Washington exige 25% de conteúdo reciclado pós-consumo em recipientes plásticos de bebidas cobertos sob sua estrutura estatutária. A Associação de Recicladores de Plástico também registra requisitos de conteúdo reciclado em vários estados dos EUA, incluindo requisitos que afetam embalagens de bebidas, produtos de limpeza e cuidados pessoais. Esses requisitos em camadas tornam a compra de materiais uma necessidade operacional, e não uma ação de sustentabilidade discricionária. As regras também podem restringir o conjunto de fornecimento utilizável, pois as jurisdições nem sempre aceitam os mesmos métodos para comprovar o conteúdo reciclado. Washington permite a atribuição por balanço de massa em circunstâncias relevantes, enquanto outras abordagens podem exigir conteúdo fisicamente segregado. Essa diferença pode restringir o fornecimento de material elegível para conformidade, mesmo quando a capacidade geral de reciclagem está disponível.
Compromissos de Aquisição de Proprietários de Marcas para Embalagens Circulares
Os compromissos de compra de proprietários de marcas sustentam a demanda além da regulamentação formal no mercado de plásticos reciclados pós-consumo. Os signatários do Compromisso Global da Fundação Ellen MacArthur aumentaram o conteúdo reciclado em embalagens plásticas de 14% em 2023 para 16% em 2024. A participação relatada era de 5% em 2018, demonstrando uma mudança sustentada em relação ao material virgem entre as empresas participantes. Os signatários recicladores produziram quase 2 milhões de toneladas métricas de conteúdo reciclado em 2024, um aumento de 6% em relação a 2023. A L'Oréal atingiu 37% de conteúdo reciclado em 2024 em relação à sua meta de 50%, sustentando a demanda por fluxos de PET e HDPE de alta pureza. Programas de compra consistentes podem dar aos recicladores mais confiança para investir em capacidade. A Church & Dwight relatou que o fornecimento restrito e os custos mais elevados ainda podem deixar os compradores abaixo das metas internas de conteúdo reciclado[1]. Os compromissos de aquisição são importantes, mas não podem substituir melhorias na disponibilidade de matéria-prima e nos rendimentos de processamento.
Avanços em Triagem, Lavagem e Reprocessamento para Contato com Alimentos
As melhorias em triagem, lavagem e reprocessamento estão aumentando o número de fluxos pós-consumo que atendem a requisitos exigentes de uso final. A Índia aprovou o PET reciclado para contato com alimentos em 2025, abrindo um caminho regulamentado para aplicações em bebidas e laticínios. O poliestireno mecanicamente reciclado também entrou em aplicações comerciais de embalagens para alimentos no Japão e na Europa no início de 2025. Um estudo de 2025 da revista Nature Chemical Engineering relatou rendimentos de monômeros de 78% a 98% a partir de resíduos de poliéster misto por meio de metanólise catalítica. O estudo relatou que o PET reciclado apresentou resistência à tração e desempenho térmico comparáveis aos do PET virgem comercial. Também estimou um preço mínimo de venda de 2,37 USD por quilograma, 36% abaixo dos custos do material virgem, e emissões de gases de efeito estufa 41% menores. Uma revisão separada da Nature Chemical Engineering observou que processos baseados em solventes podem produzir resinas de alta qualidade a partir de resíduos diversos sem romper as cadeias poliméricas. Essas tecnologias podem melhorar a qualidade para aplicações que exigem especificações rigorosas de material.
Expansão de Aplicações e Matéria-Prima Doméstica Rastreável
O mercado de plásticos reciclados pós-consumo está se expandindo além de sua dependência histórica das embalagens. O Fórum Econômico Mundial estimou que as aplicações automotivas respondem por 12% a 15% da demanda global de plásticos. A adoção de veículos elétricos pode aumentar a demanda por plásticos e compósitos reforçados com fibra que reduzem o peso dos veículos. O setor de construção da Alemanha consumiu 686.000 toneladas de recicláveis pós-consumo, em comparação com 472.000 toneladas no setor de embalagens, de acordo com a BKV-GmbH. O mesmo estudo relatou 22% de conteúdo reciclado em aplicações de construção. A Laing O'Rourke utilizou paredes de isolamento acústico com 75% de conteúdo reciclado em um projeto australiano, desviando 104 toneladas de resíduos plásticos de aterros sanitários. O uso mais amplo em embalagens, automotivo e construção distribui a demanda por mais mercados finais. O fornecimento local rastreável também se torna mais valioso quando os compradores exigem materiais confiáveis de grau de conformidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Contaminação e Variabilidade da Mistura de Polímeros em Fluxos Municipais | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Concorrência de Preços com Resina Virgem de Baixo Custo e Plásticos Reciclados Pós-Consumo Importados | -1.5% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Aceitação incerta de balanço de massa e regras de cadeia de custódia | -0.8% | UE, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Contaminação e Variabilidade da Mistura de Polímeros em Fluxos Municipais
A qualidade inconsistente da matéria-prima continua sendo uma grande restrição operacional no mercado de plásticos reciclados pós-consumo. Os fluxos de coleta municipal frequentemente combinam PET, HDPE, PP, PVC e materiais multicamadas. Os recicladores devem separar e limpar esses materiais antes do processamento, o que aumenta os custos e reduz os rendimentos utilizáveis. Esse problema é especialmente grave para o poliestireno, pois os sistemas de coleta variam amplamente entre as regiões. As instalações de reciclagem química podem, portanto, depender de resíduos plásticos industriais em vez de um fornecimento pós-consumo consistente. Uma revisão de 2025 da Sociedade Real de Química sobre Sustentabilidade constatou que os fluxos reais de resíduos plásticos são misturas complexas que a infraestrutura mecânica não consegue processar de forma adequada ou econômica. Essa restrição é estrutural, e não resultado de baixo investimento. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR) exigirá notas de desempenho de reciclabilidade publicadas a partir de 2030 e evidências de triagem e reciclagem em grande escala a partir de 2035. Esses requisitos aumentam o valor dos projetos de embalagens que produzem matéria-prima mais limpa.
Concorrência de Preços com Resina Virgem de Baixo Custo e Plásticos Reciclados Pós-Consumo Importados
A resina virgem de baixo custo pode enfraquecer a demanda e as margens no mercado de plásticos reciclados pós-consumo. Os recicladores europeus também enfrentam concorrência de polímeros reciclados importados de menor custo. A Biffa relatou que os baixos preços dos polímeros virgens reduziram a demanda por material reciclado domesticamente e contribuíram para o fechamento do site Washington Polymers e da instalação de recuperação de materiais de Wigan[2]. A pressão sobre os preços pode desincentivar o investimento quando os recicladores não conseguem garantir acordos de compra confiáveis. Esse problema é particularmente difícil para os operadores que adicionaram capacidade antes que as regulamentações criassem demanda executável. A velocidade de aplicação das políticas pode, portanto, ser tão importante quanto as metas de reciclagem declaradas. Os compradores podem recorrer a compras no mercado spot quando os diferenciais de preço se ampliam, o que enfraquece a estabilidade dos acordos de fornecimento de longo prazo. A combinação de custos de insumos voláteis e preços de venda incertos mantém os operadores menores expostos à pressão financeira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
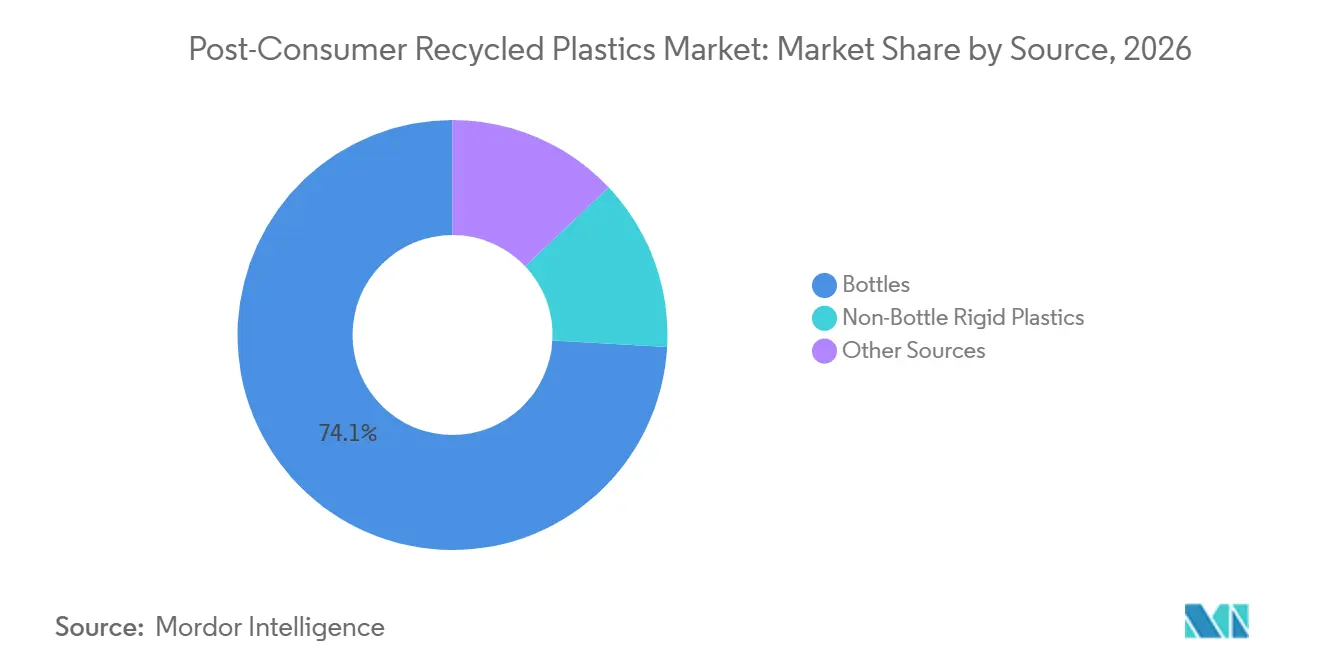
Garrafas Ancoram o Fornecimento, Plásticos Rígidos Não-Garrafas em RecuperaçãoAs garrafas responderam por 74,12% da participação do mercado de plásticos reciclados pós-consumo em 2026 e têm projeção de crescer a um CAGR de 10,32% até 2032. Essa posição reflete sistemas maduros de coleta de garrafas e o valor relativo da matéria-prima homogênea. O politereftalato de etileno (PET) e o polietileno de alta densidade (HDPE) de grau garrafa geralmente apresentam níveis de contaminação mais baixos do que o material municipal misto. Os processadores podem, portanto, obter produção para contato com alimentos com menos etapas de lavagem e triagem. Essa vantagem de custo pode proteger as margens quando os preços da resina virgem oscilam acentuadamente. Os sistemas de depósito e retorno na Alemanha, na Noruega e em vários estados dos EUA fornecem reservas concentradas e previsíveis de matéria-prima de garrafas. As taxas de retorno nesses sistemas superam 90%, sustentando a capacidade de reciclagem que pode ser financiada com base no fornecimento conhecido. O tamanho do mercado de plásticos reciclados pós-consumo vinculado às garrafas se beneficia de infraestrutura estabelecida de coleta, triagem e processamento. Essas condições tornam as garrafas um fluxo de insumos confiável para a produção de recicláveis de alta qualidade.
Os plásticos rígidos não-garrafas incluem embalagens tipo clamshell, potes e tampas. Esses materiais representam a maior oportunidade de crescimento incremental no cenário de fontes. A triagem por infravermelho próximo e a identificação habilitada por inteligência artificial estão melhorando a capacidade de separar esses itens de fluxos de resíduos complexos. Uma melhor identificação pode reduzir o custo de recuperação de materiais que anteriormente eram subprocessados. Filmes, plásticos agrícolas e recipientes industriais rígidos continuam sendo fontes menos maduras para a produção de recicláveis em escala. Eles continuam atraindo investimentos de recicladores químicos e empresas petroquímicas que buscam matéria-prima para novas plantas de solventes e pirólise. Os programas de responsabilidade estendida do produtor podem aumentar a coleta desses materiais onde o fluxo de resíduos elegível for ampliado. As melhorias tecnológicas podem então converter uma parcela maior dos plásticos coletados em matéria-prima utilizável. A composição das fontes provavelmente se diversificará à medida que as regras de coleta e a capacidade de triagem melhorarem.

Por Tipo de Polímero:
PET Lidera, Poliestireno Avança por Rotas QuímicasO PET detinha 35,71% da participação do mercado de plásticos reciclados pós-consumo em 2026. Sua posição se baseia na ampla coleta de garrafas e nos sistemas estabelecidos de reciclagem de garrafa para garrafa. A Indorama Ventures reciclou 26,4 bilhões de garrafas PET durante 2024 em mais de 20 instalações em 11 países. Em 5 de agosto de 2025, a empresa atingiu 150 bilhões de garrafas PET pós-consumo recicladas desde 2011. O PET tem mercados finais claros em embalagens de bebidas e outras aplicações de contato com alimentos. Sua infraestrutura de coleta dá aos processadores acesso a uma qualidade de matéria-prima mais bem compreendida. A base estabelecida também apoia a conformidade com os requisitos de conteúdo reciclado em embalagens. O PET mantém sua posição porque os sistemas de recuperação de materiais e a demanda de uso final se desenvolveram juntos.
O HDPE é o segundo maior fluxo de polímeros e continua sendo importante para os proprietários de marcas que buscam compromissos de conteúdo reciclado. A demanda por HDPE natural reciclado é forte, particularmente onde os compradores buscam material de grau de embalagem consistente. O poliestireno é o tipo de polímero de crescimento mais rápido, com um CAGR projetado de 10,56% de 2027 a 2032. A reciclagem química fornece rotas para converter o poliestireno de volta em monômero de estireno de grau alimentício. A instalação de pirólise licenciada pela Agilyx da Denka em Chiba, Japão, e os projetos de despolimerização europeus ilustram essa direção. PP, LDPE, PVC e PUR são utilizados em aplicações de construção, automotivo e elétrico. Suas menores taxas de coleta e maior exposição a fluxos de resíduos mistos continuam limitando a qualidade e a produção de seus recicláveis. A indústria de plásticos reciclados pós-consumo requer melhores sistemas de coleta e separação para desbloquear mais valor desses tipos de polímeros.
Por Tipo de Processamento:
Reciclagem Mecânica Permanece Dominante, Reciclagem Química Amplia as OpçõesA reciclagem mecânica respondeu por 70,67% da participação do mercado de plásticos reciclados pós-consumo em 2026. Ela possui uma grande base instalada de linhas de lavagem, extrusoras e equipamentos de peletização. Essa rota também tem requisitos de capital menores do que muitos processos químicos. A reciclagem mecânica é bem adequada para fluxos limpos e bem triados de PET e HDPE. Ela continua sendo a principal rota de processamento, com sistemas de coleta fornecendo um fornecimento consistente de material. Sua experiência operacional a torna um participante-chave no atendimento dos requisitos de conteúdo reciclado de curto prazo. O tamanho do mercado de plásticos reciclados pós-consumo associado à reciclagem mecânica é sustentado pela infraestrutura estabelecida e pela menor intensidade de capital. Sua principal limitação é a dificuldade de lidar com resíduos mistos, contaminados ou multicamadas. Essa limitação resulta em uma grande parcela do plástico coletado ficando fora das aplicações de reciclagem mecânica de alto valor.
A reciclagem química tem projeção de expansão a um CAGR de 10,71% de 2027 a 2032. Ela pode processar alguns fluxos de materiais inadequados para a reciclagem mecânica. Uma instalação em Jieyang, Guangdong, iniciou a produção experimental em 2025 com capacidade para processar mais de 200.000 toneladas de plásticos mistos não triados por ano. A instalação relatou um rendimento de produto acima de 92%. As rotas químicas podem criar matérias-primas químicas a partir de resíduos plásticos de baixo valor, mas as regras de verificação para reivindicações de conteúdo reciclado permanecem inconsistentes. A reciclagem biológica ainda está em seus estágios iniciais, embora o investimento em propriedade intelectual esteja aumentando. A Carbios e a Indorama Ventures estão desenvolvendo uma planta de fabricação na França para PET totalmente bio-reciclado. O projeto representa a reciclagem enzimática em escala industrial para um fluxo pós-consumo. Espera-se que os métodos químicos e biológicos complementem a reciclagem mecânica, em vez de substituí-la no curto prazo.
Por Indústria do Usuário Final:
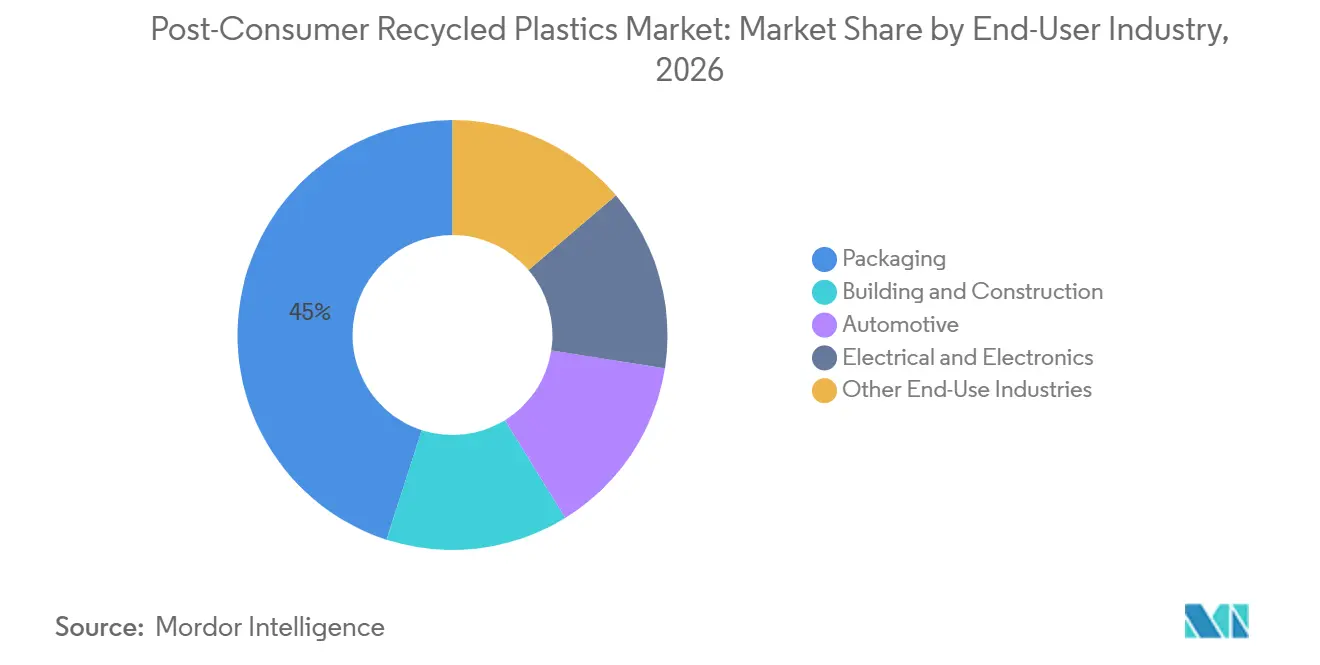
Embalagens Lideram em Quantidade, Automotivo Lidera em ValorAs embalagens responderam por 45,04% do tamanho do mercado de plásticos reciclados pós-consumo em 2026 e têm projeção de expansão a um CAGR de 11,69% até 2032. As embalagens utilizam grandes quantidades de material e enfrentam requisitos específicos de conteúdo reciclado. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR) exige 30% de conteúdo reciclado em embalagens plásticas sensíveis ao contato a partir de 2030. Esse requisito cria uma base de demanda definida para material reciclado para contato com alimentos. Os conversores de embalagens precisam de qualidade estável e conteúdo verificado para cumprir essas obrigações. Isso apoia o investimento em sistemas de reciclagem de PET de garrafa para garrafa e outros sistemas de reciclagem de alta pureza. A demanda por embalagens também está intimamente ligada à disponibilidade de sistemas de coleta que fornecem matéria-prima limpa. Sua posição reflete tanto sua escala quanto sua exposição direta à regulamentação.
O automotivo é uma aplicação secundária em crescimento para plásticos reciclados. A Diretiva revisada da UE sobre Veículos em Fim de Vida exige 95% de recuperabilidade, apoiando assim o uso circular de materiais. A Covestro trabalhou com a NIO e a Volkswagen em uma cadeia de fornecimento de reciclagem de plástico de carro para carro na China. A China tem de 6 milhões a 7 milhões de veículos chegando ao fim de vida a cada ano. A construção já representava 22,7% de conteúdo reciclado na Europa, em comparação com 4,6% em aplicações automotivas. Os usos elétricos e eletrônicos são menores em número, mas podem suportar graus premium de Acrilonitrila Butadieno Estireno (ABS) reciclado e polipropileno (PP). A MBA Polymers UK recebeu a certificação Carbon Trust Lower CO₂ para ABS reciclado, com uma pegada de carbono 86% menor do que o equivalente virgem. Essas aplicações reduzem a dependência de um único mercado final e aumentam o valor atribuído ao desempenho consistente do material.
Análise Geográfica
Mercado de Plásticos Reciclados Pós-Consumo na APAC
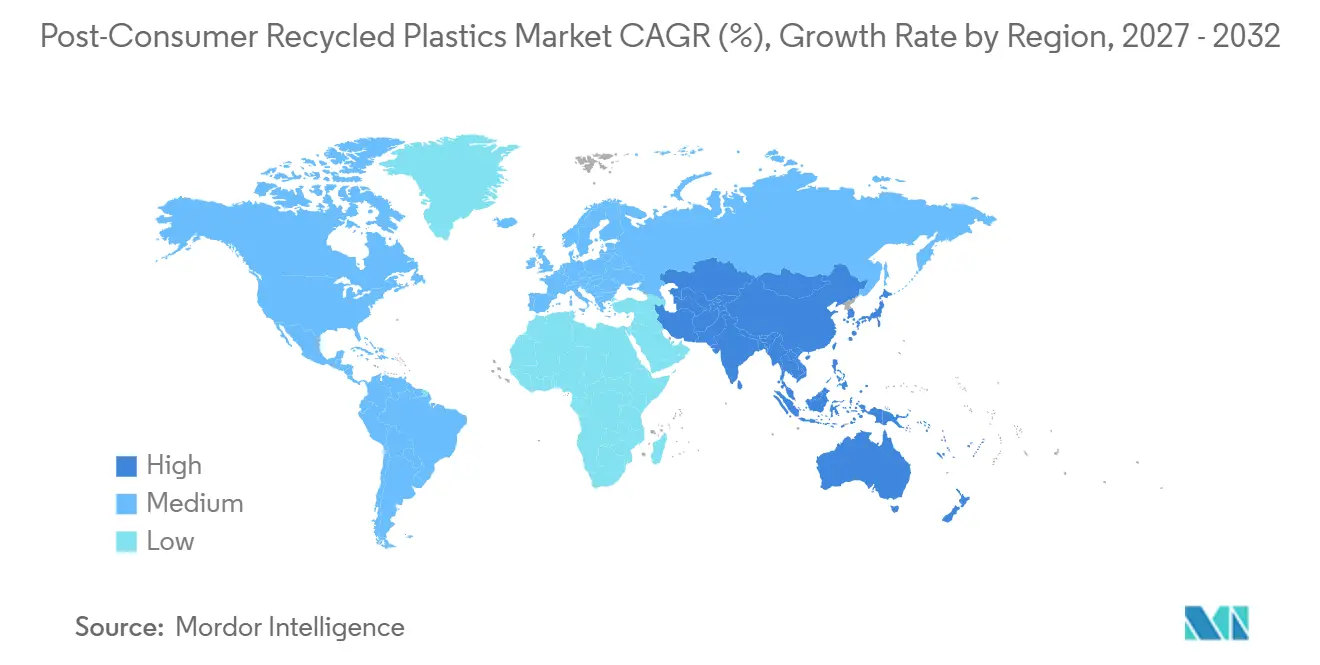
A Ásia-Pacífico detinha 40,26% da participação do mercado de plásticos reciclados pós-consumo em 2026 e tem projeção de registrar um CAGR de 11,14% até 2032. A China está expandindo sua capacidade de reciclagem mecânica e química. A Índia está formalizando os requisitos de responsabilidade estendida do produtor para PET reciclado em embalagens rígidas para contato com alimentos. O Japão e a Coreia do Sul contribuem com sistemas industriais maduros para a base de fornecimento da região. A OCDE espera que a taxa de reciclagem do Japão aumente de 14% em 2022 para 26% em 2050, e que a taxa da Coreia do Sul suba de 10% para 22% durante o mesmo período.
Mercado de Plásticos Reciclados Pós-Consumo na China e na Índia
A escala de fornecimento da China confere à região uma posição forte no mercado de plásticos reciclados pós-consumo. No entanto, o excesso de oferta de PET virgem na China é uma pressão de curto prazo sobre as compras de PET reciclado, demonstrando que a grande capacidade não elimina a exposição à economia da matéria-prima. A aprovação do rPET de grau alimentício da Índia apoia nova demanda de aplicações de bebidas e laticínios. Os sistemas estabelecidos do Japão e da Coreia do Sul fornecem bases úteis para uma produção de reciclagem de maior qualidade. O crescimento regional depende da manutenção de uma coleta adequada de resíduos à medida que nova capacidade de processamento entra em operação, e de saber se os conversores conseguem absorver material reciclado quando os preços da resina virgem estão baixos.
Mercado de Plásticos Reciclados Pós-Consumo nas Américas e na EMEA
A América do Norte e a Europa continuam sendo centrais para a demanda liderada por regulamentação. O PPWR da UE começou a ser aplicado em agosto de 2026, e suas regras de conteúdo reciclado entrarão em vigor em 2030. A Europa enfrenta custos de energia mais elevados, importações de menor custo e capacidade de reciclagem reduzida. A América do Sul está desenvolvendo legislação de REP mais definida, embora regras de importação pouco claras continuem afetando recicladores e importadores. O Brasil mostra uma crescente dependência de flocos de PET importados para atender aos requisitos a jusante. O Oriente Médio e a África permanecem mercados em estágio inicial, liderados pela Arábia Saudita e pela África do Sul. Seu papel pode se expandir à medida que os países do Conselho de Cooperação do Golfo implementem programas de economia circular vinculados às metas da Visão 2030.
Cenário Competitivo
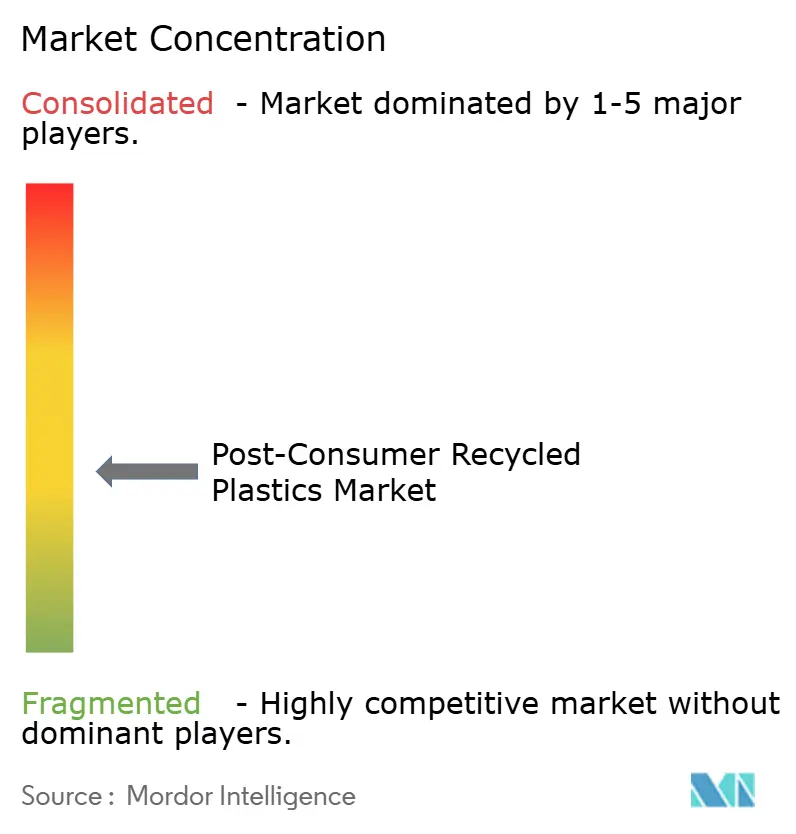
O mercado de plásticos reciclados pós-consumo é moderadamente fragmentado. Veolia, SUEZ e REMONDIS SE competem com recicladores especializados como Indorama Ventures, Plastipak Holdings e MBA Polymers. Os maiores operadores buscam controle em toda a cadeia de coleta, triagem, lavagem, peletização e composição. A integração vertical pode reduzir a exposição às compras no mercado spot e preservar mais valor ao longo da cadeia de materiais. Também pode ajudar os operadores a atender aos requisitos dos compradores por recicláveis rastreáveis e consistentes. A Indorama Ventures opera mais de 20 instalações de reciclagem em 11 países, com uma capacidade comprometida de 1,5 milhão de toneladas de PET reciclado até 2030. A empresa captou 2,7 bilhões de USD em financiamento de sustentabilidade entre 2018 e 2024.
A reciclagem química oferece uma oportunidade estratégica para as empresas lidarem com resíduos plásticos mistos. A OMV utiliza a tecnologia ReOil, enquanto a Carbios e a Agilyx estão desenvolvendo rotas que complementam o processamento mecânico convencional. As credenciais de conformidade também estão se tornando mais importantes. O ISCC PLUS estabelece requisitos de cadeia de custódia para fluxos de materiais certificados, e a ISO 22095:2020 fornece uma estrutura para a contabilidade de cadeia de custódia por balanço de massa. As empresas com sistemas documentados de certificação e rastreamento podem melhor apoiar as reivindicações de conformidade onde as jurisdições aceitam esses métodos. Essa capacidade pode diferenciar os operadores certificados dos recicladores que não conseguem fornecer documentação equivalente. A vantagem competitiva depende cada vez mais da garantia de qualidade, da rastreabilidade e da capacidade de garantir matéria-prima.
A consolidação está aumentando entre os operadores de médio porte. A MBA Polymers concluiu sua fusão com a energenta AG em 2025, criando uma plataforma combinada abrangendo coleta, triagem, recuperação de materiais e composição avançada. A Veolia relatou seu desempenho operacional e financeiro de 2025 em fevereiro de 2026, refletindo o papel contínuo dos grupos integrados de serviços ambientais na cadeia de valor. A rede global de instalações da Indorama fornece outro exemplo de escala construída em torno da coleta e reprocessamento de PET. Esses desenvolvimentos elevam os requisitos de capital e operação para recicladores menores, embora empresas menores ainda possam competir por meio de coleta especializada, triagem avançada ou tecnologias de reciclagem química.
Líderes da Indústria de Plásticos Reciclados Pós-Consumo
-
Indorama Ventures Public Company Limited
-
Veolia
-
SUEZ
-
Amcor plc
-
Plastipak Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Reciclados Pós-Consumo Empresas cobertas neste relatório
- Amcor plc
- Biffa
- CarbonLITE Industries LLC
- Clear Path Recycling LLC
- Custom Polymers, Inc.
- Envision Plastics
- Indorama Ventures Public Company Limited
- KW Plastics
- MBA Polymers Inc.
- Plastipak Holdings, Inc.
- REMONDIS SE & Co. KG
- Republic Services, Inc.
- SUEZ
- Veolia
- Waste Connections
- WM Intellectual Property Holdings, L.L.C.
Desenvolvimentos industriais recentes em Mercado de Plásticos Reciclados Pós-Consumo
- Outubro de 2026: A Plastipak Holdings investiu 28 milhões de USD para abrir um novo Centro de Material PET em Verbania, Itália. O investimento expande a capacidade europeia de reciclagem e reprocessamento de PET em circuito fechado da empresa antes dos requisitos de conteúdo reciclado do Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR) que se aproximam.
- Setembro de 2025: A Indorama Ventures inaugurou uma nova planta de reciclagem de PET em San Roque, Espanha, apoiada por um investimento de 16,7 milhões de EUR (~18,74 milhões de USD). O governo regional da Andaluzia forneceu um incentivo de 3,45 milhões de EUR (~3,87 milhões de USD) para melhorias de eficiência energética no tratamento de água. A instalação de San Roque serve como o principal hub europeu da empresa para a produção de pellets de PET reciclado (rPET).
Escopo do Relatório Global do Mercado de Plásticos Reciclados Pós-Consumo
Os plásticos reciclados pós-consumo são materiais derivados de itens plásticos, como garrafas de água, recipientes de alimentos e embalagens, que foram utilizados por consumidores, descartados e processados por meio de programas municipais de reciclagem. Esses materiais são coletados de residências e estabelecimentos comerciais, triados por tipo de resina, limpos para remover contaminantes e, em seguida, reprocessados em matéria-prima que os fabricantes utilizam para produzir novos produtos plásticos.
O mercado de plásticos reciclados pós-consumo é segmentado por fonte, tipo de polímero, tipo de processamento, indústria do usuário final e geografia. Por fonte, o mercado é segmentado em garrafas, plásticos rígidos não-garrafas e outras fontes. Por tipo de polímero, o mercado é segmentado em politereftalato de etileno (PET), polietileno de alta densidade (HDPE), polietileno de baixa densidade (LDPE), polipropileno (PP), poliestireno (PS), policloreto de vinila (PVC), poliuretano (PUR) e outros tipos de polímeros. Por tipo de processamento, o mercado é segmentado em reciclagem mecânica, reciclagem química e reciclagem biológica. Por indústria do usuário final, o mercado é segmentado em embalagens, construção civil, automotivo, elétrico e eletrônico e outras indústrias de uso final. O relatório também abrange tamanhos de mercado e previsões para os plásticos reciclados pós-consumo globais em 16 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Garrafas |
| Plásticos Rígidos Não-Garrafas |
| Outras Fontes |
| Politereftalato de Etileno (PET) |
| Polietileno de Alta Densidade (HDPE) |
| Polietileno de Baixa Densidade (LDPE) |
| Polipropileno (PP) |
| Poliestireno (PS) |
| Policloreto de Vinila (PVC) |
| Poliuretano (PUR) |
| Outros Tipos de Polímeros |
| Reciclagem Mecânica |
| Reciclagem Química |
| Reciclagem Biológica |
| Embalagens |
| Construção Civil |
| Automotivo |
| Elétrico e Eletrônico |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Fonte | Garrafas | |
| Plásticos Rígidos Não-Garrafas | ||
| Outras Fontes | ||
| Por Tipo de Polímero | Politereftalato de Etileno (PET) | |
| Polietileno de Alta Densidade (HDPE) | ||
| Polietileno de Baixa Densidade (LDPE) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Policloreto de Vinila (PVC) | ||
| Poliuretano (PUR) | ||
| Outros Tipos de Polímeros | ||
| Por Tipo de Processamento | Reciclagem Mecânica | |
| Reciclagem Química | ||
| Reciclagem Biológica | ||
| Por Indústria do Usuário Final | Embalagens | |
| Construção Civil | ||
| Automotivo | ||
| Elétrico e Eletrônico | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Plásticos Reciclados Pós-Consumo?
O tamanho do mercado de plásticos reciclados pós-consumo foi avaliado em 16,98 bilhões de USD em 2026 e estima-se que cresça de 18,54 bilhões de USD em 2027 para 29,22 bilhões de USD até 2032, a um CAGR de 9,53% durante o período de previsão (2027-2032).
Qual polímero tem a perspectiva de crescimento mais forte?
O poliestireno tem projeção de crescer a um CAGR de 10,56% até 2032, à medida que a reciclagem química cria novos caminhos para material de grau alimentício.
Por que a reciclagem mecânica continua sendo importante?
A reciclagem mecânica detinha uma participação de 70,67% em 2026 porque possui uma base de equipamentos estabelecida e menores necessidades de capital do que o processamento químico.
Qual região tem a perspectiva mais forte?
A Ásia-Pacífico detinha uma participação de 40,26% em 2026 e tem expectativa de crescer a um CAGR de 11,14% até 2032.