
ポリフェニレンエーテル(PPE)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.27 十億米ドル |
| 市場規模 (2031) | 4.08 十億米ドル |
| Growth Rate (2026 - 2031) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリフェニレンエーテル(PPE)市場分析
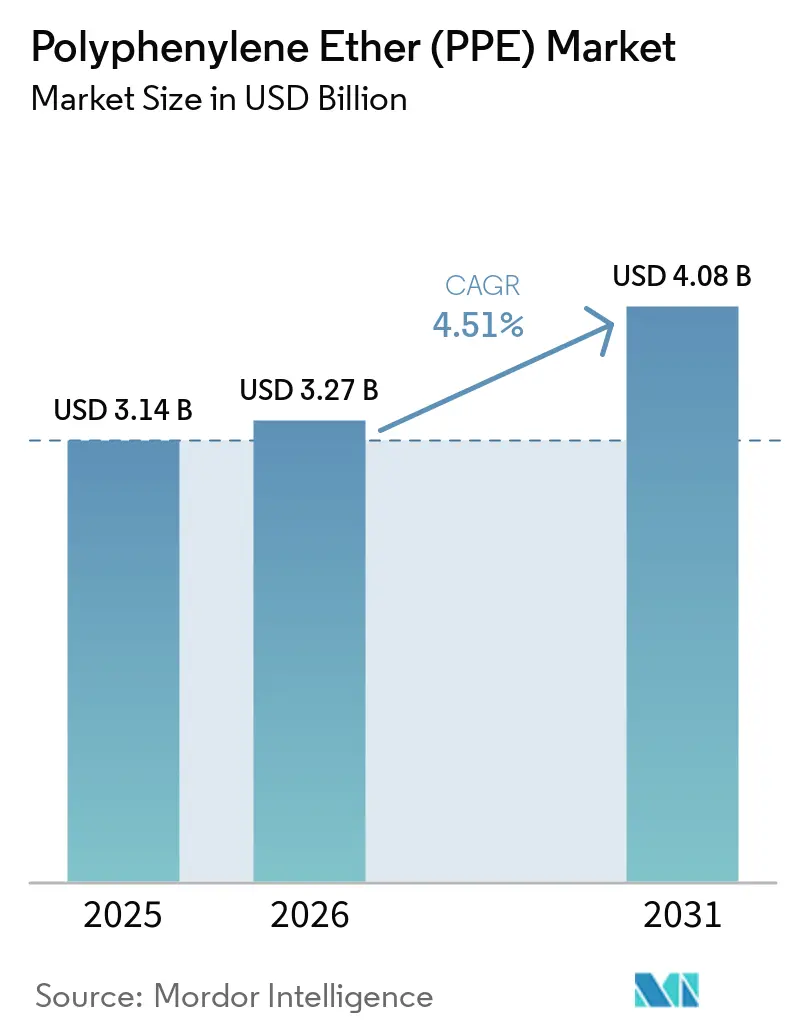
世界のポリフェニレンエーテル(PPE)市場規模は、2025年の3.14 ビリオン 米ドルおよび2026年の3.27 ビリオン 米ドルから、2031年までに4.08 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間のCAGRは4.51%です。ポリフェニレンエーテル(PPE)市場は、電気自動車生産の拡大、高周波エレクトロニクス、データセンター機器、および5G通信によって支えられています。これらの最終用途では、低誘電損失、寸法安定性、難燃性、および軽量性が重視されます。サプライヤーは、これらの用途における電気的・熱的・加工要件を満たすグレードの開発に注力しています。低損失オリゴマーの生産能力増強および新たな導電性ブレンドの開発は、生産者がサーバー基板および電気自動車部品からの需要に備えていることを示しています[1]SABIC、「SABICがAIおよび5Gデータセンター用PCB向けPPEオリゴマーの生産能力を拡大」、SABIC公式ニュース、sabic.com。ポリフェニレンエーテル(PPE)市場は、原料供給の集中、長い認定サイクル、および競合するエンジニアリングポリマーによる制約にも直面しています。
レポートの主要ポイント
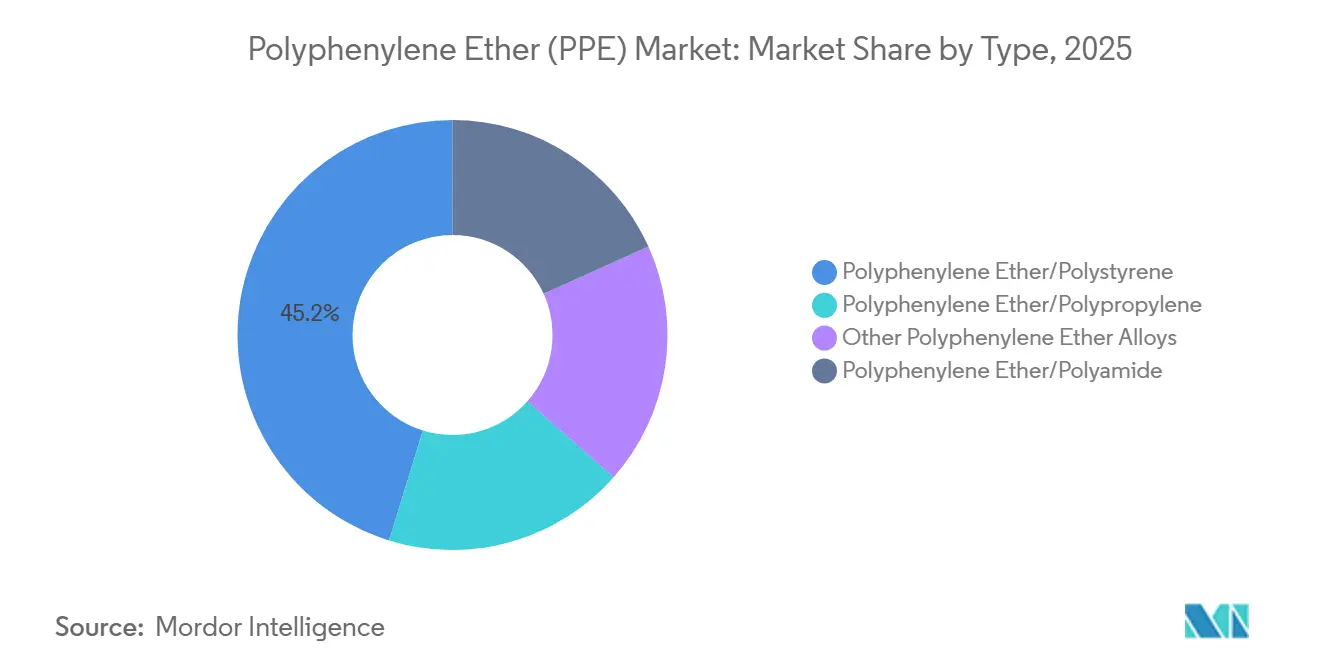
- タイプ別では、PPE/ポリスチレンが2025年に45.23%の収益シェアを占め、PPE/ポリアミドは2031年にかけて最も高い予測CAGRである5.87%を記録する見込みです。
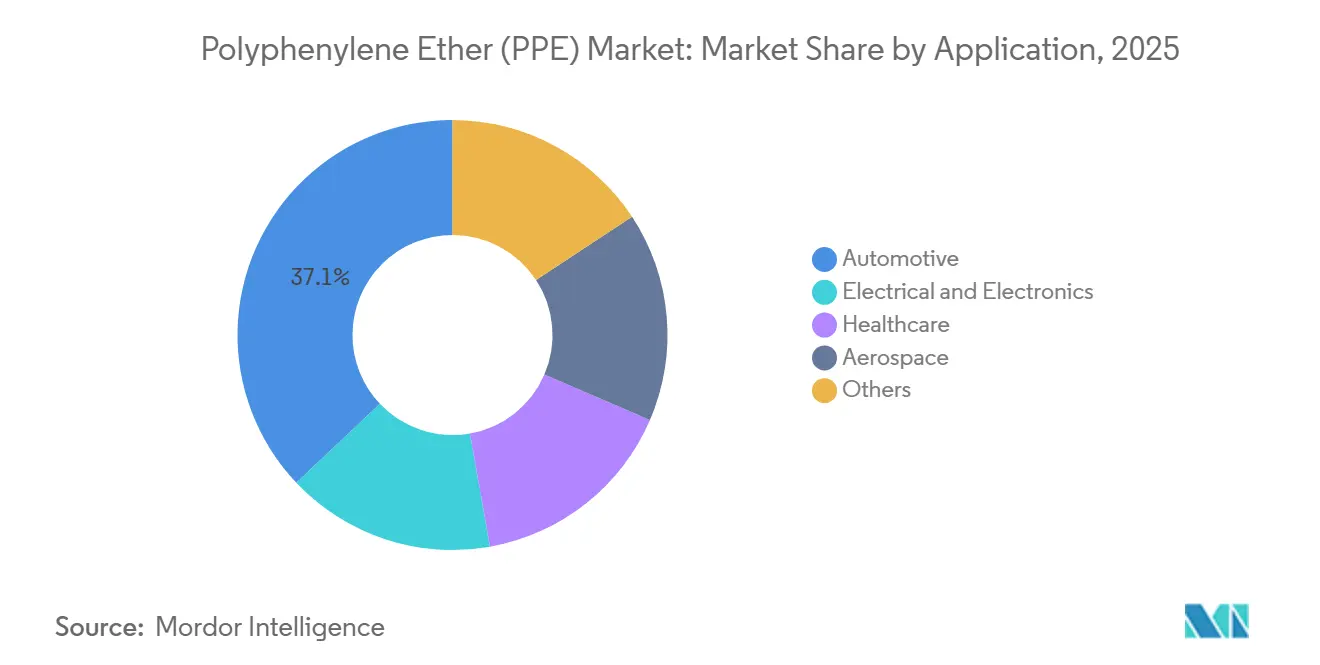
- 用途別では、自動車が2025年にポリフェニレンエーテル(PPE)市場シェアの37.06%を占め、2031年にかけて最も高い予測CAGRである5.66%を記録する見込みです。
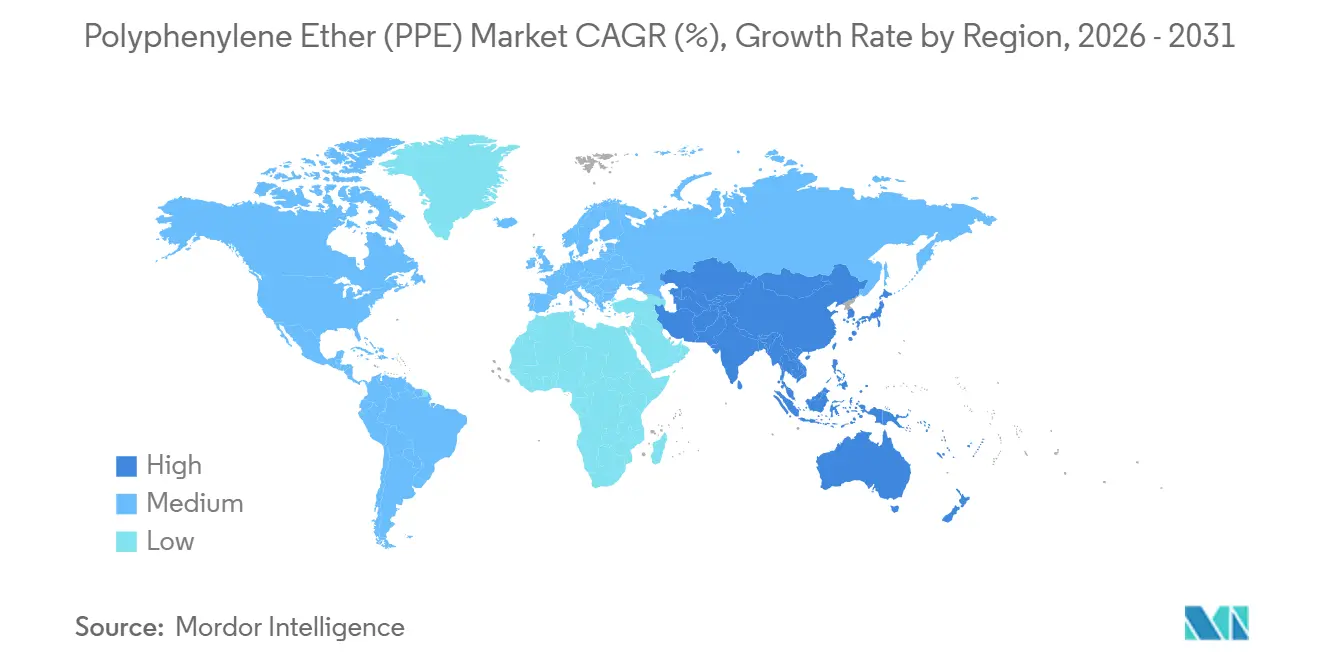
- 地域別では、アジア太平洋が2025年にポリフェニレンエーテル(PPE)市場シェアの40.48%を占め、2031年にかけて5.43%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のポリフェニレンエーテル(PPE)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化とEVバッテリー安全性 | +1.2% | 世界全体、特に中国、ドイツ、米国に集中 | 短期(2年以内) |
| エレクトロニクスの小型化と高周波接続性 | +1.0% | アジア太平洋が中心、北米および欧州でも需要あり | 中期(2〜4年) |
| データセンターの電力・熱管理インフラの整備 | +0.8% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| ハロゲンフリー難燃・低誘電グレードの採用 | +0.6% | 世界全体、欧州および日本での規制圧力あり | 長期(4年以上) |
| 認定対応ローカルコンパウンディング | +0.4% | アジア太平洋およびメキシコ・北米回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化とEVバッテリー安全要件
電気自動車の安全要件により、PPEベース材料を使用できる部品の範囲が拡大しています。バッテリーセルホルダー、バスバーインシュレーター、モジュールカバー、充電ポートハウジングは、内燃機関車では必要とされなかった用途を追加しています。PPEコンポジットは、ハロゲン添加剤なしでUL 94 V-0難燃性能を発揮しながら、アルミニウム同等品と比較してバッテリーモジュールハウジングの質量を最大35%削減できます。この組み合わせは、バッテリー近傍の安全ニーズに対応しながら車両重量の削減を支援します。ポリフェニレンエーテル(PPE)市場は、電気絶縁性、寸法安定性、難燃性能を組み合わせた材料を車両プログラムが指定する際に恩恵を受けます。各グレードを車両生産向けに検証する必要性は、依然として広範な採用を遅らせる可能性があります。
SABICは2025年2月、EVサービスフラップおよびその他のインライン塗装外装部品向けにNoryl GTX LMX310を発売しました。この導電性PPE/ポリアミドブレンドは、従来のポリアミドグレードと比較して平衡吸湿率が85%低いことが示されました。SABICはまた、この材料のそり変形リスクが最大90%低減されることも報告しました。これらの特性は、吸湿性と仕上げ品質が部品性能に影響する外装部品に対応するものです。サービスフラップ、カメラハウジング、ドアハンドルの検証活動は、PPE/ポリアミドが従来の構造用途を超えてより広い役割を担うことを示しています。ポリフェニレンエーテル(PPE)市場は、外装仕上げとエンジニアリング性能の両方を必要とする部品からの需要を獲得しつつあります。
エレクトロニクスの小型化と高周波接続性
高周波接続性の拡大により、安定した誘電特性を持つ材料への需要が高まっています。PPEは、提供された技術的根拠において、10 GHzで誘電率2.55〜2.65、誘電正接0.0008〜0.002を有しています。これの特性は、高周波銅張積層板、アンテナ、レーダーハウジング、および関連する電気部品への使用を支援します。ポリフェニレンエーテル(PPE)市場は、スモールセル、アンテナ素子、および分散ネットワークノードの増加と連動しています。これらのシステムはそれぞれ、精密成形部品と信頼性の高い信号性能を必要とします。電気仕様が進化し続けているため、標準的な認定プロセスは引き続き重要です。
2024年に発表された研究では、ビスマレイミド架橋PPE配合物が85℃・相対湿度85%の試験後も100 GHz以上で低誘電特性を維持することが確認されました。この知見は、将来の超高周波基板用途に向けた技術的根拠を支持するものです。Asahi KaseiはXYRONおよびSunForce発泡PPE製品を5Gアンテナ基板および誘電体移相器向けに位置付けています。発泡処理により材料の実効誘電率をさらに低減できます。これらの開発により、ポリフェニレンエーテル(PPE)市場は、積層板製造方法を大幅に変更することなく低損失性能を必要とする設計において役割を担うことになります。製品の選択は、誘電目標、部品形状、および製造要件のバランスによって決まります。
データセンターの電力・熱管理インフラの整備
AIコンピューティングにより、サーバーハードウェア、プリント回路基板、および電力管理機器への需要が高まっています。世界のデータセンター電力消費量は2024年に415 TWhに達し、2030年までに945 TWhに近づくと予測されています[2]国際エネルギー機関、「電力2025」、国際エネルギー機関、iea.org。高層数AIサーバー基板は、熱硬化性銅張積層板配合物に低分子量PPEオリゴマーを使用しています。これらの配合物は、生産規模で低誘電損失を提供することを目的としています。ポリフェニレンエーテル(PPE)市場は、回路基板材料と支持電気部品の両方を通じてこのインフラ整備に関与しています。需要は、高い動作密度で材料性能が求められる場所で最も関連性が高くなります。
SABICは2025年11月にNORYL SA9000 PPEオリゴマーの段階的な生産能力拡張を発表し、2026年下半期の完成を目標としています。この拡張は、AIサーバーおよび5Gプリント回路基板メーカーのリードタイムを維持することを目的としていました。ラック電力密度の上昇も液冷システムを推進しています。Asahi KaseiはAIデータセンターの電力・冷却用途向けにXYRONグレードを特定しています。冷却剤ポンプハウジング、バスウェイ絶縁カバー、ブランキングパネルは、加水分解耐性、難燃性能、および低密度の組み合わせを必要とします。ポリフェニレンエーテル(PPE)市場は、これらの機能が同一部品に求められる場合に恩恵を受けることができます。
ハロゲンフリー難燃・低誘電グレードの採用
エレクトロニクスメーカーは、低誘電損失を維持しながら難燃性を持つ材料をますます必要としています。この要件により、ハロゲン系化学物質なしでUL 94 V-0要件を満たすPPEグレードへの需要が生まれています。2025年の研究では、PPEと炭化水素樹脂マトリックス中のDOPO由来難燃剤が、熱酸化劣化中に難燃性と低誘電損失を維持することが報告されました。この結果は、プリント回路基板材料における中心的な配合課題に対応するものです。ポリフェニレンエーテル(PPE)市場は、周波性能とコンプライアンス基準を同時に達成しなければならないため、この研究の影響を受けています。これらの要件のバランスを取れるメーカーは、特殊グレードにおいて優位性を持つ可能性があります。
提供された研究では、RoHSおよびREACH要件が材料選択を樹脂配合段階に移行させる要因として特定されています。リン系有機リン酸エステル系が、非ハロゲン化PPEおよびポリスチレンプリント回路基板コンパウンドに使用されています。引用された研究によると、100質量部あたり15部を超える配合量では機械的特性が10〜15%低下する可能性があります。このトレードオフにより、コンパウンダーにとって低配合量の難燃アプローチが重要となります。日本の材料メーカーおよび欧州の積層板メーカーは、IPC-4101要件に対してハロゲンフリー低損失グレードの認定を進めています。ポリフェニレンエーテル(PPE)市場は、コンプライアンスと電気性能の両方が購買基準となる用途において機会を有しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2,6-キシレノールおよびフェノール原料の集中 | -0.6% | 世界全体、アジアおよび中東での上流リスクあり | 短期(2年以内) |
| 高い認定コストと18〜24ヶ月のデザインインサイクル | -0.4% | 世界全体、北米および欧州の自動車プログラムで最も深刻 | 中期(2〜4年) |
| PEI、PEEK、LCP、PPS、PC/ABS、および高性能ポリアミドによる代替 | -0.5% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2,6-キシレノールおよびフェノール原料の集中
PPEは2,6-ジメチルフェノール(2,6-キシレノールとも呼ばれる)から製造されます。フェノールとメタノールはこの材料チェーンの主要な上流原料です。生産が特殊なアルキル化および異性体分離技術に依存しているため、サプライヤーベースは狭くなっています。提供されたコンテンツによると、原材料は2025年のPPE総生産コストの60〜65%を占めていました。このコスト構造は、原料価格が上昇した際に利用できるバッファーを制限します。ポリフェニレンエーテル(PPE)市場は、原油および天然ガス連動原料の価格変動にさらされ続けています。
提供されたコンテンツはまた、クレジル酸ストリームのエネルギーコストと物流に関連する過去の欧州原料制約についても説明しています。これらの状況はリードタイムを延長し、品質仕様を厳格化しました。デュアルソーシング、地域安全在庫、およびトール精製により、操業上のリスクを低減できます。4〜6週間の安全在庫を保有することで、運転資本要件が増加する可能性もあります。中小のコンパウンダーは、統合サプライヤーよりもこれらの措置を吸収することが難しい場合があります。PPEセクターは、供給セキュリティとコストおよび在庫規律のバランスを取る必要があります。
高い認定コストと18〜24ヶ月のデザインインサイクル
自動車プログラムでは、新しいPPEグレードの認定に18〜24ヶ月を要することが多いです。この期間により、開発支出はすでに承認を得ている材料の改良に向けられます。IEC 60695-2-12グローワイヤー試験では、一部の電子機器用途へのアクセスに先立ち12〜18ヶ月の認証が必要となる場合があります。これらのプロセスにより、配合業者が改訂された低損失または低誘電仕様に対応できる速度が制限されます。ポリフェニレンエーテル(PPE)市場は、その結果として、すでに広範な承認ライブリを持つサプライヤーにとってより有利となっています。新規参入者は、多くのプレミアム用途で競争する前に試験費用を負担しなければなりません。
ティア1自動車サプライヤーはまた、二軸スクリューコンパウンディング中のより厳密なプロセス管理を要求します。提供されたコンテンツでは、連続粘度プロファイリングとリアルタイムレオロジーモニタリングが追加要件として特定されています。サプライヤーがOEMサイトで熱暴走抑制開発を支援する場合、技術常駐プログラムにより量産前支出に数百万 米ドルが追加される可能性があります。これらのコストは、エンジニアリングリソースと顧客関係を持つ既存サプライヤーの地位を強化します。また、多数の新グレード導入を抑制する可能性もあります。ポリフェニレンエーテル(PPE)市場は、用途需要が拡大しても認定経験を持つサプライヤーを中心に集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:PPE/ポリアミドが自動車外装部品で進展
PPE/ポリスチレンは2025年にタイプ別でポリフェニレンエーテル(PPE)市場規模の45.23%を占めました。その確立された用途には、自動車ダッシュボード、スピーカーグリル、給水継手、および家電筐体が含まれます。このブレンドは、長い認定履歴を支えてきた低密度、寸法安定性、および誘電特性を組み合わせています。また、熱硬化性銅張積層板システムに使用される低分子量二官能性オリゴマーグレードの基材でもあります。SABICは2025年にNORYL SA9000オリゴマーの生産能力を拡張し、AIサーバー多層積層板メーカーを支援しました。この活動は、電子機器における PPE/ポリスチレン形態および確立された成形部品への継続的な需要を支持しています。
PPE/ポリアミドは2031年にかけて5.87%のCAGRで成長すると予測されており、タイプセグメントの中で最も高い成長率です。このグレードは、EV部品向けに低吸湿性、インライン塗装性、およびUL 94 V-0性能を提供します。SABICのNoryl GTX LMX310製品は、外装仕上げを必要とするサービスフラップ、カメラハウジング、ドアハンドルに対応しています。PPE/ポリプロピレンは、低密度と耐薬品性が関連する水処理、配管インフラ、および太陽光発電ハウジング用途に使用されます。その他のPPEアロイには、ビスマレイミド、ベンゾオキサジン、または反応性難燃系を使用した熱硬化性オリゴマー配合物が含まれます。ビスマレイミド架橋PPEは100 GHz以上で安定した誘電特性を示しており、将来の高周波基板に向けた技術的根拠を支持しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


用途別:自動車が最大シェアと最速成長を兼ね備える
自動車は2025年の世界PPE需要の37.06%を占め、2031年にかけて5.66%のCAGRで成長すると予測されています。バッテリー電気自動車は、従来の車両アーキテクチャでは必要とされなかったセルホルダー、モジュールカバー、バスバーインシュレーター、充電ポートアセンブリを追加します。これらの部品は、熱サイクル中の難燃性、絶縁耐力、および寸法安定性を必要とします。PPE/ポリアミド材料は、塗装外装仕上げも必要な場合に特に関連性が高くなります。1.6 mmでのUL 94 V-0は、バッテリー近傍部品の主要な認定要件として残っています。この部品成長と認定要件の組み合わせが、ポリフェニレンエーテル(PPE)市場における自動車需要を支えています。
電気・電子は提供された資料における第2位の用途セグメントです。低誘電損失は、5Gアンテナダイポール、ADASレーダーハウジング、およびAIサーバー多層プリント回路基板への使用を支援します。KratonはPPEブレンドの耐衝撃性改良剤としてG1651、G1654、G1650、G1701を含むSEBSグレードを供給しています。これらの改質剤は、自動車外装パネルおよびケーブルジャケットコンパウンドの靭性と耐候性を向上させることができます。ヘルスケア用途には、蒸気滅菌適合性から恩恵を受ける外科器具、薬物送達ハウジング、および病院インフラ部品が含まれます。航空宇宙は最小の用途グループであり、難燃性と低アウトガスが関連するキャビン内装にPPEを使用しています。その他の用途には限外ろ過膜および太陽光発電ジャンクションボックスハウジングが含まれます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年の世界PPE需要の40.48%を占め、2031年にかけて5.43%のCAGRで成長すると予測されています。中国は新エネルギー車生産と電子機器製造により主要な需要センターとなっています。提供された調査によると、中国は2025年に1,280万台の新エネルギー車を生産しました。各EVは、バッテリーおよび電気部品のためにPPEアロイ含有量が内燃機関車よりも多くなる可能性があります。韓国は、PCB基板、OLEDモジュールハウジング、および高密度コネクターアセンブリに対応する電子機器サプライチェーンを通じて需要を支えています。日本は材料開発と特殊コンパウンド生産において引き続き重要な役割を担っています。
北米は提供されたコンテンツにおける第2位の地域市場です。ミシガン州、オハイオ州、テネシー州の自動車プログラムが需要を支えており、バージニア州、テキサス州、太平洋岸北西部のデータセンターインフラも同様です。ヌエボレオン州、チワワ州、バハカリフォルニア州でのコンパウンディング投資は、自動車組立工場向けのニアショア供給を支援しています。SABICのオリゴマーおよびEV向けNoryl GTX LMXグレードへの投資は、北米および欧州のプログラムに対応しています。欧州は自動車サプライヤーおよびADASレーダーハウジング、バッテリー構造体、塗装可能外装部品への需要によって支えられています。RoHSおよびREACH要件も、欧州用途におけるハロゲンフリーグレードの認定を支援しています。
南米は、ブラジルの自動車組立基盤を中心とした小規模なポリフェニレンエーテル(PPE)市場です。サンパウロ州およびミナスジェライス州の自動車メーカーは、インストルメントパネル、給水部品、および電子筐体にコンパウンドを使用しています。アルゼンチンの経済状況は製造投資を制約していますが、化学品および自動車ユーザーからの需要を消滅させてはいません。中東・アフリカはPPE消費において依然として発展初期段階にあります。南アフリカの自動車部品クラスターが地域使用量の大部分を占めています。サウジアラビアは、産業多様化が工業用プラスチック生産を支援する中、地域の石油化学インフラを通じた潜在的な原料優位性を有しています。両地域は依然として主に輸入に依存しており、コンパウンディング能力を段階的に構築していくと予想されます。

競合環境
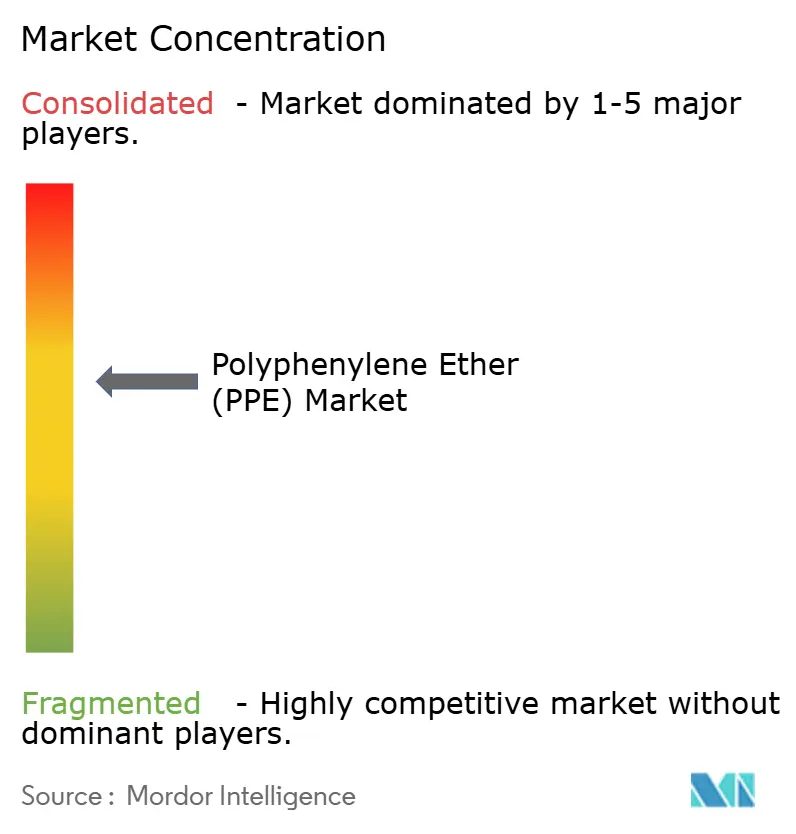
ポリフェニレンエーテル(PPE)市場は中程度に集中しています。SABICのNorylプラットフォームとAsahi KaseiのXyronプラットフォームは、バリューチェーンのこの部分でリーディングポジションを占めています。Global Polyacetal、LyondellBasell、ROMIRA、RTP Company、Ensinger、LG Chem、Kingfaが自動車および産業用途で競合しています。競争力は、製品性能、OEM承認、加工サポート、および技術開発に依存しています。SABICは2025年11月にAIおよび5Gデータセンター用プリント回路基板向けにNORYL SA9000オリゴマーの生産能力を拡張しました。この動きは、低損失熱硬化性対応材料を必要とする顧客の供給可用性を支援します。
Asahi Kaseiは、アンテナ基板および誘電体移相器を含む5G基地局向けにXYRON材料を販売しています。また、AIデータセンターの電力・冷却部品向けエンジニアリングプラスチックも特定しています。SABICの2025年2月のNoryl GTX LMX310発売は、導電性インライン塗装EV外装部品を対象としていました。これらの事例は、既存の材料承認と特殊配合知識が重要な用途への注力を示しています。中規模コンパウンダーは、カスタム開発、地域サービス、および迅速なプロジェクトサイクルを通じて競争できます。PPEセクターは、電子グレード樹脂供給に少数のリーダーが存在するにもかかわらず、用途全体で競争的です。
ヘルスケア精密部品、航空宇宙内装配合物、インド・東南アジア・メキシコの地域コンパウンディングハブには機会が残っています。これらの分野では、量だけでなく用途知識と顧客認定サポートが求められます。Kingfaおよびその他の中国コンパウンダーは、提供されたコンテンツにおいて電子グレードPPE認定を追求しています。RTP Companyは4〜6週間のカスタム開発サイクルを通じて地域用途に対応しています。この能力は、確立された大量生産グレードの使用よりも市場投入時間が重要な場合に有用です。大手メーカーは、顧客が広範な承認記録と幅広い技術サポートを必要とする場合に優位性を維持しています。
ポリフェニレンエーテル(PPE)産業リーダー
SABIC
Asahi Kasei Corporation
Global Polyacetal Co., Ltd.
BASF
RTP Company
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年3月:Asahi Kaseiは、汎用ケトン溶剤への溶解性を改善した熱硬化性PPE組成物を開示する特許CN116867835Bの公開を受けました。これにより、高層数AIサーバー用PCBに使用される熱硬化性CCLシステムとの統合が向上します。この特許は、生産グレード積層板加工溶剤における標準PPEの溶解性制限という技術的ボトルネックに直接対応するものであり、AIインフラ用途向け熱硬化性PPEへの継続的な投資を示しています。
- 2025年12月:SABICは、AIサーバーおよび5G基地局用PCBメーカー向けの高性能多層銅張積層板への需要が既存の設備稼働率を超えて加速する中、迅速なリードタイムを維持するため、NORYL SA9000 PPEオリゴマーの段階的な生産能力拡張を発表し、2026年下半期の完成を目標としました。この拡張はアジアで実施された以前の能力増強を基盤としています。


世界のポリフェニレンエーテル(PPE)市場レポートの調査範囲
ポリフェニレンエーテル(PPE)は、ポリフェニレンオキシド(PPO)とも呼ばれ、優れた耐熱性と寸法安定性で評価される高性能エンジニアリング熱可塑性プラスチックです。
PPE市場は、タイプ別、用途別、地域別にセグメント化されています。タイプ別では、ポリフェニレンエーテル/ポリスチレン、ポリフェニレンエーテル/ポリアミド、ポリフェニレンエーテル/ポリプロピレン、その他のポリフェニレンエーテルアロイにセグメント化されています。用途別では、自動車、電気・電子、ヘルスケア、航空宇宙、その他にセグメント化されています。地域別では、アジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国におけるPPE市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| ポリフェニレンエーテル/ポリスチレン |
| ポリフェニレンエーテル/ポリアミド |
| ポリフェニレンエーテル/ポリプロピレン |
| その他のポリフェニレンエーテルアロイ |
| 自動車 |
| 電気・電子 |
| ヘルスケア |
| 航空宇宙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ポリフェニレンエーテル/ポリスチレン | |
| ポリフェニレンエーテル/ポリアミド | ||
| ポリフェニレンエーテル/ポリプロピレン | ||
| その他のポリフェニレンエーテルアロイ | ||
| 用途別 | 自動車 | |
| 電気・電子 | ||
| ヘルスケア | ||
| 航空宇宙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのポリフェニレンエーテル(PPE)市場の現在および予測市場規模は?
ポリフェニレンエーテル(PPE)市場は、2026年の3.27 ビリオン 米ドルから4.51%のCAGRで成長し、2031年までに4.08 ビリオン 米ドルに達すると予測されています。需要は電気自動車、高周波エレクトロニクス、AIデータセンター、および5G機器と連動しています。低損失オリゴマーは、高度なプリント回路基板システムに特に関連性が高くなっています。
2031年にかけて最も速く成長しているタイプは何ですか?
PPE/ポリアミドは最も成長の速いタイプセグメントであり、2031年にかけて5.87%の予測CAGRを示しています。低吸湿性、塗装性、およびUL 94 V-0性能が、EV外装およびバッテリー関連部品への使用を支援しています。サービスフラップ、ドアハンドル、カメラハウジングへの適用がますます拡大しています。
ポリフェニレンエーテルの需要をリードしている用途は何ですか?
自動車は2025年に37.06%のシェアを占め、2031年にかけて5.66%のCAGRで成長すると予測されています。電気自動車部品は、バッテリー電気プラットフォームが内燃機関車アーキテクチャには存在しない部品を使用するため、需要を追加しています。この用途はまた、広範なサプライヤー認定と試験にも依存しています。
PPEにおいて最も速く拡大している地域はどこですか?
アジア太平洋は2025年に40.48%のシェアを占め、2031年にかけて5.43%のCAGRで拡大すると予測されています。中国のEV生産と地域の電子機器サプライチェーンが、特殊コンパウンドおよび低損失材料への需要を支えています。韓国と日本も電子機器および材料製造能力を通じて貢献しています。
最終更新日:



