
Taille et part du marché du Polyéther de Phénylène (PPE)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.27 Milliards de dollars |
| Taille du Marché (2031) | 4.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Polyéther de Phénylène (PPE) par Mordor Intelligence
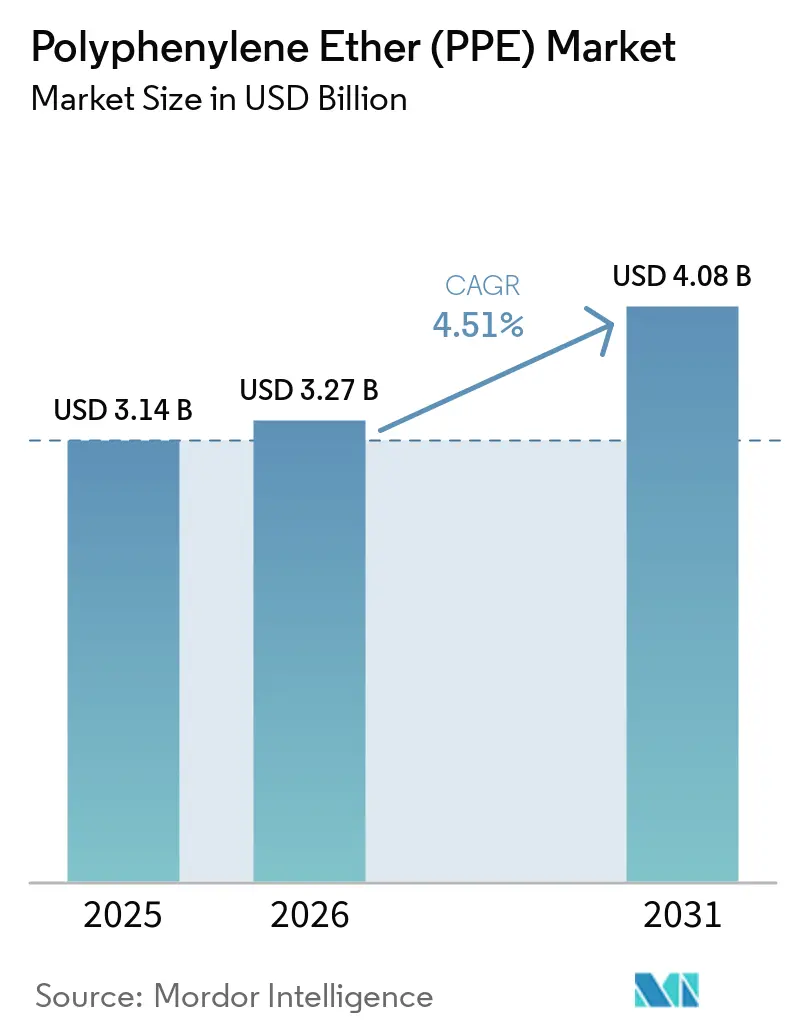
La taille du marché mondial du Polyéther de Phénylène (PPE) devrait s'étendre de 3,14 milliards USD en 2025 et 3,27 milliards USD en 2026 à 4,08 milliards USD d'ici 2031, à un CAGR de 4,51 % entre 2026 et 2031. Le marché du Polyéther de Phénylène (PPE) est soutenu par la croissance de la production de véhicules électriques, de l'électronique haute fréquence, des équipements de centres de données et des communications 5G. Ces utilisations finales valorisent les faibles pertes diélectriques, la stabilité dimensionnelle, la résistance aux flammes et la légèreté. Les fournisseurs orientent leur développement vers des grades répondant aux exigences électriques, thermiques et de traitement dans ces applications. Les ajouts de capacité pour les oligomères à faibles pertes et les nouveaux mélanges conducteurs montrent que les producteurs se préparent à la demande provenant des cartes de serveurs et des composants de véhicules électriques[1]SABIC, "SABIC Expands PPE Oligomers Capacity for AI and 5G Data Center PCBs," SABIC Official News, sabic.com . Le marché du Polyéther de Phénylène (PPE) est également confronté à des limites liées à la concentration de l'approvisionnement en matières premières, aux longs cycles de qualification et aux polymères d'ingénierie concurrents.
Principaux enseignements du rapport
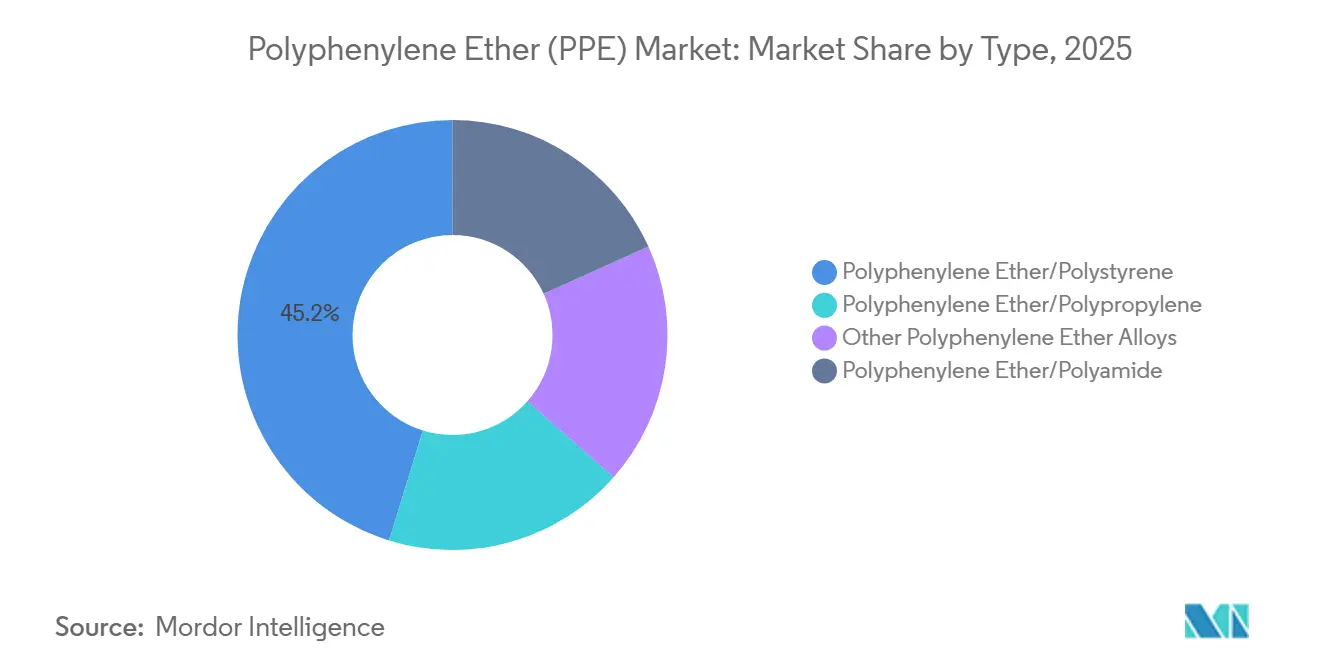
- Par type, le PPE/Polystyrène détenait une part de revenus de 45,23 % en 2025, tandis que le PPE/Polyamide devrait enregistrer le CAGR projeté le plus élevé à 5,87 % jusqu'en 2031.
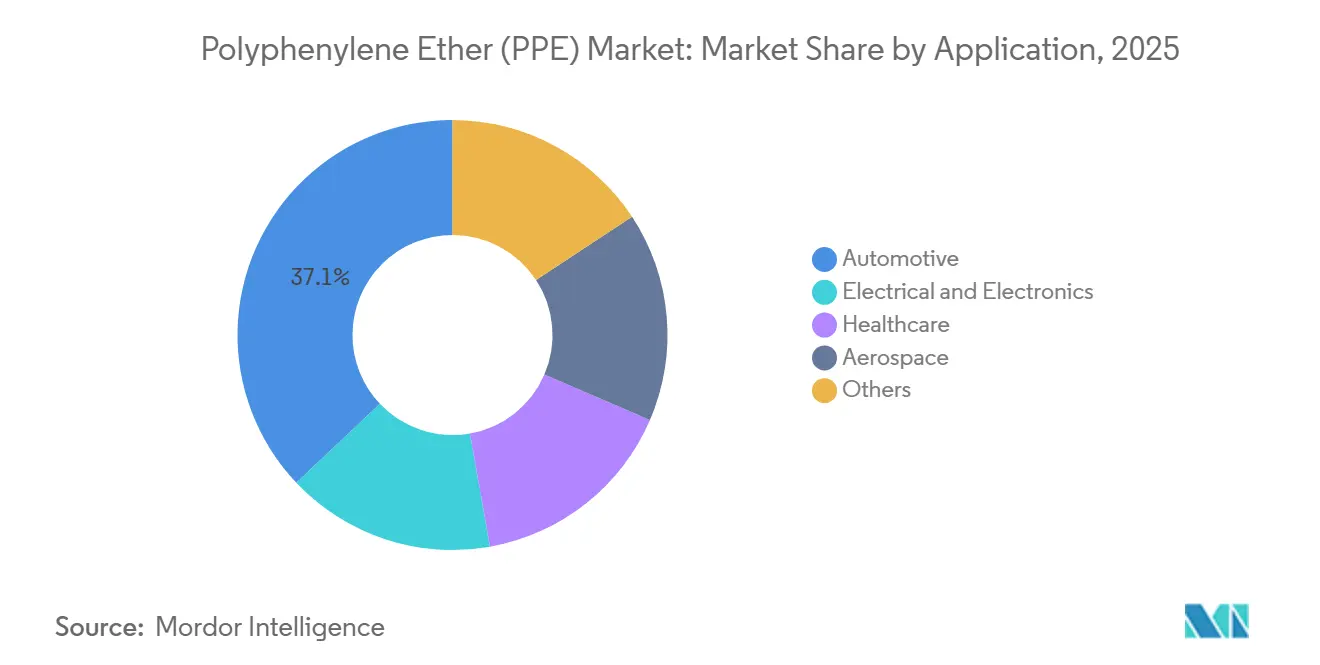
- Par application, l'automobile détenait 37,06 % de la part du marché du Polyéther de Phénylène (PPE) en 2025 et devrait enregistrer le CAGR projeté le plus élevé à 5,66 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,48 % de la part du marché du Polyéther de Phénylène (PPE) en 2025 et devrait croître à un CAGR de 5,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du Polyéther de Phénylène (PPE)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement automobile et sécurité des batteries de véhicules électriques | +1.2% | Mondial, concentré en Chine, en Allemagne et aux États-Unis | Court terme (≤ 2 ans) |
| Miniaturisation de l'électronique et connectivité haute fréquence | +1.0% | Cœur Asie-Pacifique, avec une demande en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Développement de l'alimentation électrique et de la gestion thermique des centres de données | +0.8% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Adoption de grades sans halogène, ignifuges et à faible constante diélectrique | +0.6% | Mondial, avec une pression réglementaire en Europe et au Japon | Long terme (≥ 4 ans) |
| Compoundage local prêt à la qualification | +0.4% | Asie-Pacifique et le corridor Mexique-Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'allègement automobile et de sécurité des batteries de véhicules électriques
Les exigences de sécurité des véhicules électriques élargissent l'ensemble des pièces pouvant utiliser des matériaux à base de PPE. Les supports de cellules de batterie, les isolateurs de barres omnibus, les couvercles de modules et les boîtiers de ports de charge ajoutent des applications que les véhicules à combustion interne ne nécessitaient pas. Les composites PPE peuvent réduire la masse du boîtier du module de batterie jusqu'à 35 % par rapport aux équivalents en aluminium, tout en offrant des performances de résistance aux flammes UL 94 V-0 sans additifs halogénés. Cette combinaison soutient la réduction du poids du véhicule tout en répondant aux besoins de sécurité à proximité de la batterie. Le marché du Polyéther de Phénylène (PPE) bénéficie lorsque les programmes de véhicules spécifient des matériaux combinant isolation électrique, stabilité dimensionnelle et performance ignifuge. La nécessité de valider chaque grade pour la production de véhicules peut encore retarder une adoption plus large.
SABIC a lancé le Noryl GTX LMX310 en février 2025 pour les volets de service de véhicules électriques et d'autres pièces extérieures peintes en ligne. Le mélange conducteur PPE/Polyamide a montré une absorption d'humidité à l'équilibre inférieure de 85 % à celle des grades de polyamide existants. SABIC a également signalé un risque de gauchissement réduit jusqu'à 90 % pour ce matériau. Ces propriétés répondent aux composants extérieurs où l'absorption d'humidité et la qualité de finition affectent les performances des pièces. L'activité de validation pour les volets de service, les boîtiers de caméras et les poignées de portes indique un rôle plus large pour le PPE/Polyamide au-delà des utilisations structurelles conventionnelles. Le marché du Polyéther de Phénylène (PPE) gagne donc en demande de la part de pièces nécessitant à la fois une finition extérieure et des performances d'ingénierie.
Miniaturisation de l'électronique et connectivité haute fréquence
La connectivité haute fréquence accroît la demande de matériaux aux propriétés diélectriques stables. Le PPE présente une constante diélectrique de 2,55-2,65 et un facteur de dissipation de 0,0008-0,002 à 10 GHz selon les données techniques fournies. Ces propriétés soutiennent l'utilisation dans les stratifiés cuivrés haute fréquence, les antennes, les boîtiers radar et les pièces électriques associées. Le marché du Polyéther de Phénylène (PPE) est lié au nombre croissant de petites cellules, d'éléments d'antenne et de nœuds de réseau distribués. Chacun de ces systèmes nécessite des pièces moulées avec précision et des performances de signal fiables. Les processus de qualification standard restent importants car les spécifications électriques continuent d'évoluer.
Des recherches publiées en 2024 ont révélé que les formulations de PPE réticulées au bismaléimide conservaient de faibles propriétés diélectriques au-dessus de 100 GHz après des tests à 85 °C et 85 % d'humidité relative. Ces résultats soutiennent la base technique pour de futures applications de substrats ultra-haute fréquence. Asahi Kasei positionne ses produits XYRON et SunForce en PPE expansé pour les substrats d'antennes 5G et les déphaseurs diélectriques. L'expansion peut réduire davantage la constante diélectrique effective du matériau. Ces développements donnent au marché du Polyéther de Phénylène (PPE) un rôle dans les conceptions nécessitant des performances à faibles pertes sans changement majeur dans les méthodes de production de stratifiés. La sélection des produits dépendra de l'équilibre entre les objectifs diélectriques, la géométrie des pièces et les exigences de fabrication.
Développement de l'alimentation électrique et de la gestion thermique des centres de données
L'informatique par intelligence artificielle a accru le besoin en matériel de serveurs, en circuits imprimés et en équipements de gestion de l'alimentation. La consommation mondiale d'électricité des centres de données a atteint 415 TWh en 2024 et devrait approcher 945 TWh d'ici 2030 [2]Agence internationale de l'énergie, "Électricité 2025," Agence internationale de l'énergie, iea.org . Les cartes de serveurs d'intelligence artificielle à grand nombre de couches utilisent des oligomères de PPE à faible masse moléculaire dans des formulations de stratifiés cuivrés thermodurcissables. Ces formulations sont destinées à fournir de faibles pertes diélectriques à l'échelle de production. Le marché du Polyéther de Phénylène (PPE) est exposé à ce développement à travers les matériaux de circuits imprimés et les composants électriques de support. La demande est la plus pertinente là où les performances des matériaux sont requises à haute densité de fonctionnement.
SABIC a annoncé une expansion incrémentale de la capacité de production d'oligomères PPE NORYL SA9000 en novembre 2025, avec une finalisation prévue pour le second semestre 2026. L'expansion visait à maintenir les délais de livraison pour les fabricants de circuits imprimés pour serveurs d'intelligence artificielle et 5G. Les densités de puissance des racks plus élevées stimulent également les systèmes de refroidissement liquide. Asahi Kasei identifie les grades XYRON pour les applications d'alimentation et de refroidissement dans les centres de données d'intelligence artificielle. Les boîtiers de pompes de liquide de refroidissement, les couvercles d'isolation de jeux de barres et les panneaux d'obturation nécessitent une combinaison de résistance à l'hydrolyse, de performance ignifuge et de faible densité. Le marché du Polyéther de Phénylène (PPE) peut bénéficier là où ces fonctions sont nécessaires dans un même composant.
Adoption de grades sans halogène, ignifuges et à faible constante diélectrique
Les fabricants d'électronique ont de plus en plus besoin de matériaux ignifuges qui maintiennent également de faibles pertes diélectriques. Cette exigence crée une demande pour des grades de PPE répondant aux exigences UL 94 V-0 sans chimie à base d'halogènes. Une étude de 2025 a rapporté qu'un retardateur de flamme dérivé du DOPO dans une matrice de PPE et de résine hydrocarbonée soutenait la résistance aux flammes et les faibles pertes diélectriques lors du vieillissement thermo-oxydatif. Le résultat répond à un défi central de formulation pour les matériaux de circuits imprimés. Le marché du Polyéther de Phénylène (PPE) est affecté par ces travaux car les performances haute fréquence et les critères de conformité doivent être atteints simultanément. Les producteurs capables d'équilibrer ces exigences peuvent avoir un avantage dans les grades spécialisés.
La recherche fournie identifie les exigences RoHS et REACH comme des facteurs qui déplacent la sélection des matériaux vers l'étape de formulation de la résine. Les systèmes d'ester organophosphaté à base de phosphore sont utilisés pour les composés de circuits imprimés en PPE et polystyrène sans halogènes. Des charges supérieures à 15 parties pour cent peuvent réduire les propriétés mécaniques de 10 à 15 %, selon l'étude citée. Ce compromis rend importantes les approches ignifuges à faible charge pour les compoundeurs. Les producteurs de matériaux japonais et les fabricants de stratifiés européens qualifient des grades sans halogène à faibles pertes selon les exigences IPC-4101. Le marché du Polyéther de Phénylène (PPE) a une opportunité dans les applications où la conformité et les performances électriques sont toutes deux des critères d'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration des matières premières en 2,6-xylénol et phénol | -0.6% | Mondial, avec un risque en amont en Asie et au Moyen-Orient | Court terme (≤ 2 ans) |
| Coûts de qualification élevés et cycles d'intégration de 18 à 24 mois | -0.4% | Mondial, plus aigu dans les programmes automobiles nord-américains et européens | Moyen terme (2-4 ans) |
| Substitution par PEI, PEEK, LCP, PPS, PC/ABS et polyamides avancés | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration des matières premières en 2,6-xylénol et phénol
Le PPE est produit à partir du 2,6-diméthylphénol, également connu sous le nom de 2,6-xylénol. Le phénol et le méthanol sont des intrants en amont essentiels pour cette chaîne de matériaux. La base de fournisseurs est étroite car la production repose sur des technologies spécialisées d'alkylation et de séparation des isomères. Les matières premières représentaient 60 à 65 % du coût total de production du PPE en 2025 selon les données fournies. Cette structure de coûts limite la marge de manœuvre disponible lorsque les prix des matières premières augmentent. Le marché du Polyéther de Phénylène (PPE) reste exposé aux mouvements de prix des intrants liés au pétrole brut et au gaz naturel.
Les données fournies décrivent également des contraintes antérieures sur les matières premières européennes liées aux coûts énergétiques et à la logistique des flux d'acide crésylique. Ces conditions ont allongé les délais de livraison et resserré les spécifications de qualité. Le double approvisionnement, les stocks de sécurité régionaux et la purification à façon peuvent réduire l'exposition opérationnelle. Le maintien de 4 à 6 semaines de stock de sécurité peut également augmenter les besoins en fonds de roulement. Les compoundeurs de plus petite taille peuvent trouver ces mesures plus difficiles à absorber que les fournisseurs intégrés. Le secteur du PPE doit équilibrer la sécurité d'approvisionnement avec la discipline en matière de coûts et de stocks.
Coûts de qualification élevés et cycles d'intégration de 18 à 24 mois
Les programmes automobiles nécessitent souvent 18 à 24 mois pour qualifier un nouveau grade de PPE. Cette durée oriente les dépenses de développement vers l'amélioration des matériaux qui ont déjà des approbations. Les tests au fil incandescent IEC 60695-2-12 peuvent nécessiter 12 à 18 mois de certification avant l'accès à certaines applications électroniques. Ces processus limitent la vitesse à laquelle les formulateurs peuvent répondre aux spécifications révisées à faibles pertes ou à faible constante diélectrique. Le marché du Polyéther de Phénylène (PPE) est par conséquent plus favorable aux fournisseurs qui disposent déjà de larges bibliothèques d'approbations. Les nouveaux entrants doivent financer les tests avant de pouvoir concourir pour de nombreuses applications premium.
Les équipementiers automobiles de rang 1 exigent également un contrôle de processus plus étroit lors du compoundage par extrudeuse bi-vis. Les données fournies identifient le profilage continu de la viscosité et la surveillance rhéologique en temps réel comme des exigences supplémentaires. Les programmes de résidence technique peuvent ajouter des millions USD aux dépenses de pré-lancement lorsque les fournisseurs soutiennent le développement du confinement de l'emballement thermique sur les sites des équipementiers. Ces coûts renforcent la position des fournisseurs établis disposant de ressources d'ingénierie et de relations clients. Ils peuvent également décourager un grand nombre de nouvelles introductions de grades. Le marché du Polyéther de Phénylène (PPE) peut donc se concentrer autour des fournisseurs ayant une expérience de qualification même lorsque la demande d'applications augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le PPE/Polyamide progresse dans les pièces extérieures automobiles
Le PPE/Polystyrène détenait 45,23 % de la taille du marché du Polyéther de Phénylène (PPE) par type en 2025. Ses utilisations établies comprennent les tableaux de bord automobiles, les grilles de haut-parleurs, les raccords de gestion de l'eau et les boîtiers d'électronique grand public. Le mélange combine faible densité, stabilité dimensionnelle et propriétés diélectriques qui ont soutenu de longues histoires de qualification. Il constitue également la base des grades d'oligomères bifonctionnels à faible masse moléculaire utilisés dans les systèmes de stratifiés cuivrés thermodurcissables. SABIC a étendu la capacité des oligomères NORYL SA9000 en 2025 pour soutenir les fabricants de stratifiés multicouches pour serveurs d'intelligence artificielle. Cette activité soutient la demande continue pour les formats PPE/Polystyrène dans l'électronique ainsi que les pièces moulées établies.
Le PPE/Polyamide devrait croître à un CAGR de 5,87 % jusqu'en 2031, le taux le plus rapide parmi les segments de type. Le grade offre une faible absorption d'humidité, une aptitude à la peinture en ligne et une capacité UL 94 V-0 pour les composants de véhicules électriques. Le produit Noryl GTX LMX310 de SABIC répond aux volets de service, aux boîtiers de caméras et aux poignées de portes nécessitant une finition extérieure. Le PPE/Polypropylène sert les utilisations dans le traitement de l'eau, l'infrastructure de plomberie et les boîtiers photovoltaïques où une densité plus faible et une résistance chimique sont pertinentes. Les autres alliages de PPE comprennent des formulations oligomériques thermodurcissables utilisant des systèmes de bismaléimide, de benzoxazine ou de retardateurs de flamme réactifs. Le PPE réticulé au bismaléimide a montré des propriétés diélectriques stables au-dessus de 100 GHz, soutenant la justification technique pour de futurs substrats haute fréquence.


Par application : l'automobile combine la position la plus importante avec la croissance la plus rapide
L'automobile représentait 37,06 % de la demande mondiale de PPE en 2025 et devrait croître à un CAGR de 5,66 % jusqu'en 2031. Les véhicules électriques à batterie ajoutent des supports de cellules, des couvercles de modules, des isolateurs de barres omnibus et des ensembles de ports de charge que les architectures de véhicules conventionnels ne nécessitaient pas. Ces pièces nécessitent une résistance aux flammes, une rigidité diélectrique et une stabilité dimensionnelle lors des cycles thermiques. Les matériaux PPE/Polyamide sont particulièrement pertinents lorsque des finitions extérieures peintes sont également requises. UL 94 V-0 à 1,6 mm reste une exigence de qualification clé pour les composants à proximité de la batterie. Cette combinaison de croissance des composants et d'exigences de qualification soutient la demande automobile dans le marché du Polyéther de Phénylène (PPE).
L'électrique et l'électronique est le deuxième segment d'application le plus important dans les données fournies. Les faibles pertes diélectriques soutiennent l'utilisation dans les dipôles d'antennes 5G, les boîtiers radar ADAS et les circuits imprimés multicouches pour serveurs d'intelligence artificielle. Kraton fournit des grades SEBS incluant G1651, G1654, G1650 et G1701 pour la modification de l'impact dans les mélanges de PPE. Ces modificateurs peuvent améliorer la ténacité et la résistance aux intempéries dans les panneaux extérieurs automobiles et les composés de gaines de câbles. Les utilisations dans le secteur de la santé comprennent les instruments chirurgicaux, les boîtiers de dispositifs d'administration de médicaments et les composants d'infrastructure hospitalière qui bénéficient de la compatibilité avec la stérilisation à la vapeur. L'aérospatiale est le plus petit groupe d'applications et utilise le PPE dans les intérieurs de cabines où la résistance aux flammes et le faible dégazage sont pertinents. Les autres applications comprennent les membranes d'ultrafiltration et les boîtiers de boîtes de jonction photovoltaïques.
Analyse géographique
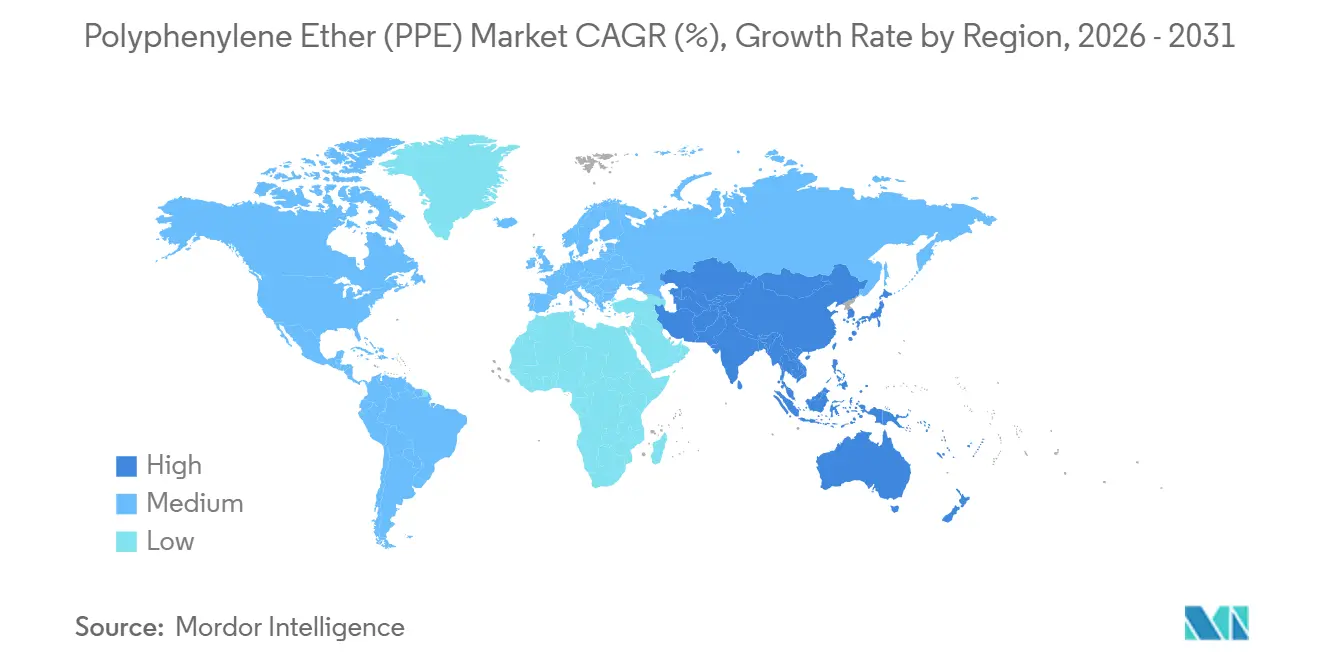
L'Asie-Pacifique détenait 40,48 % de la demande mondiale de PPE en 2025 et devrait croître à un CAGR de 5,43 % jusqu'en 2031. La Chine est un centre de demande majeur en raison de la production de véhicules à nouvelle énergie et de la fabrication d'électronique. La recherche fournie indique que la Chine a produit 12,8 millions de véhicules à nouvelle énergie en 2025. Chaque véhicule électrique peut utiliser plus de contenu en alliage de PPE qu'un véhicule à combustion interne en raison des composants de batterie et électriques. La Corée du Sud soutient la demande à travers les chaînes d'approvisionnement électroniques desservant les substrats de circuits imprimés, les boîtiers de modules OLED et les ensembles de connecteurs haute densité. Le Japon reste important pour le développement des matériaux et la production de composés spécialisés.
L'Amérique du Nord est le deuxième marché régional le plus important dans les données fournies. Les programmes automobiles au Michigan, en Ohio et au Tennessee soutiennent la demande, ainsi que l'infrastructure des centres de données en Virginie, au Texas et dans le Nord-Ouest Pacifique. Les investissements en compoundage dans le Nuevo León, le Chihuahua et la Basse-Californie soutiennent l'approvisionnement de proximité pour les usines d'assemblage automobile. Les investissements de SABIC dans les oligomères et les grades Noryl GTX LMX axés sur les véhicules électriques répondent aux programmes nord-américains et européens. L'Europe est soutenue par les équipementiers automobiles et la demande de boîtiers radar ADAS, de structures de batteries et de composants extérieurs peintables. Les exigences RoHS et REACH soutiennent également la qualification de grades sans halogène dans les applications européennes.
L'Amérique du Sud est un marché du Polyéther de Phénylène (PPE) plus petit, centré sur la base d'assemblage automobile du Brésil. Les constructeurs automobiles à São Paulo et dans le Minas Gerais utilisent des composés dans les tableaux de bord, les pièces de gestion de l'eau et les boîtiers électroniques. Les conditions économiques de l'Argentine ont contraint les investissements manufacturiers mais n'ont pas supprimé la demande des utilisateurs chimiques et automobiles. Le Moyen-Orient et l'Afrique en sont encore à un stade précoce de développement pour la consommation de PPE. Les clusters de composants automobiles d'Afrique du Sud représentent une grande partie de l'utilisation régionale. L'Arabie Saoudite présente un avantage potentiel en matière de matières premières grâce à l'infrastructure pétrochimique locale, la diversification industrielle soutenant la production de plastiques d'ingénierie. Les deux régions dépendent encore principalement des importations et devraient développer progressivement leur capacité de compoundage.

Paysage concurrentiel
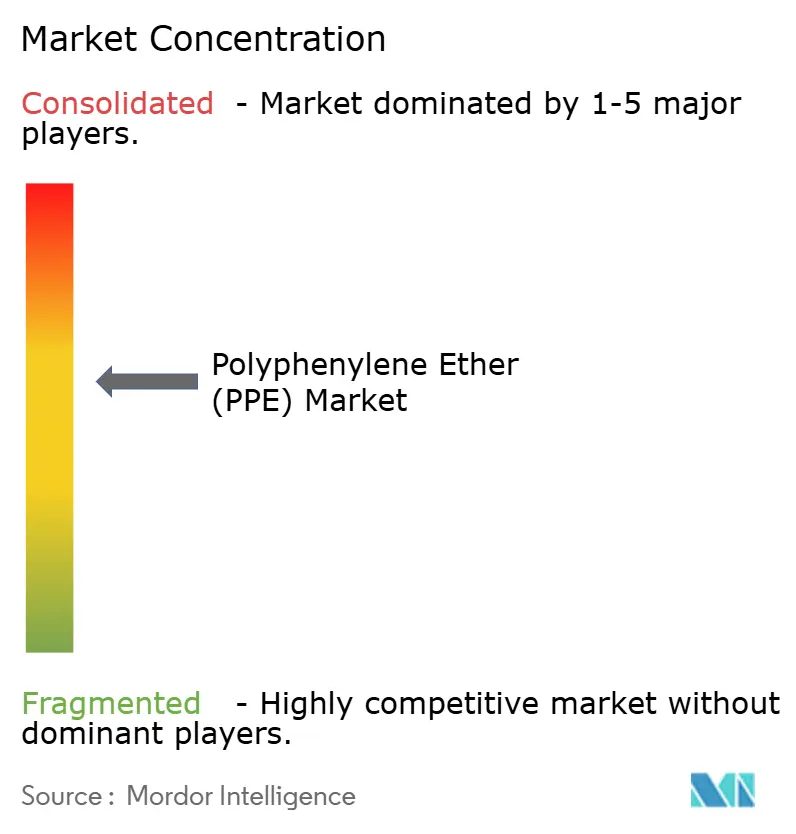
Le marché du Polyéther de Phénylène (PPE) est modérément concentré. La plateforme Noryl de SABIC et la plateforme Xyron d'Asahi Kasei occupent des positions de premier plan dans cette partie de la chaîne de valeur. Global Polyacetal, LyondellBasell, ROMIRA, RTP Company, Ensinger, LG Chem et Kingfa sont en concurrence dans les applications automobiles et industrielles. La force concurrentielle dépend des performances des produits, des approbations des équipementiers, du soutien au traitement et du développement technique. SABIC a étendu la capacité des oligomères NORYL SA9000 en novembre 2025 pour les circuits imprimés de centres de données d'intelligence artificielle et 5G. Cette initiative soutient la disponibilité de l'approvisionnement pour les clients ayant besoin de matériaux à faibles pertes compatibles avec les thermodurcissables.
Asahi Kasei commercialise les matériaux XYRON pour les stations de base 5G, notamment les substrats d'antennes et les déphaseurs diélectriques. Elle identifie également les plastiques d'ingénierie pour les composants d'alimentation et de refroidissement des centres de données d'intelligence artificielle. Le lancement du Noryl GTX LMX310 de SABIC en février 2025 ciblait les composants extérieurs conducteurs de véhicules électriques peints en ligne. Ces exemples montrent une concentration sur les applications où les approbations de matériaux existantes et les connaissances spécialisées en formulation sont importantes. Les compoundeurs de taille moyenne peuvent être compétitifs grâce au développement sur mesure, au service régional et à des cycles de projet plus rapides. Le secteur du PPE est donc compétitif dans toutes les applications, même si l'approvisionnement en résine de grade électronique est dominé par un petit groupe de leaders.
Des opportunités subsistent dans les pièces de précision pour la santé, les formulations pour intérieurs aérospatiaux et les centres régionaux de compoundage en Inde, en Asie du Sud-Est et au Mexique. Ces domaines nécessitent des connaissances applicatives et un soutien à la qualification des clients plutôt que du volume seul. Kingfa et d'autres compoundeurs chinois poursuivent la qualification du PPE de grade électronique dans les données fournies. RTP Company dessert les applications régionales grâce à des cycles de développement sur mesure de 4 à 6 semaines. Cette capacité peut être utile lorsque le délai de mise sur le marché est plus important que l'utilisation d'un grade à volume élevé établi. Les grands producteurs conservent un avantage lorsque les clients exigent des dossiers d'approbation étendus et un large soutien technique.
Leaders de l'industrie du Polyéther de Phénylène (PPE)
SABIC
Asahi Kasei Corporation
Global Polyacetal Co., Ltd.
BASF
RTP Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans l'industrie
- Mars 2026 : Asahi Kasei a reçu la publication du brevet CN116867835B divulguant une composition de PPE thermodurcissable avec une solubilité améliorée dans les solvants cétones à usage général, permettant une meilleure intégration avec les systèmes de stratifiés cuivrés thermodurcissables utilisés dans les circuits imprimés pour serveurs d'intelligence artificielle à grand nombre de couches. Le brevet répond directement au goulot d'étranglement technique des limitations de solubilité du PPE standard dans les solvants de traitement de stratifiés de grade production, signalant un investissement continu dans le PPE thermodurcissable pour les applications d'infrastructure d'intelligence artificielle.
- Décembre 2025 : SABIC a annoncé une expansion incrémentale de la capacité de production des oligomères PPE NORYL SA9000, visant une finalisation au second semestre 2026, afin de maintenir des délais de livraison rapides pour les fabricants de circuits imprimés pour serveurs d'intelligence artificielle et stations de base 5G, alors que la demande de stratifiés cuivrés multicouches haute performance dépassait l'utilisation de la capacité existante. L'expansion s'appuie sur des augmentations de capacité antérieures réalisées en Asie.


Portée du rapport sur le marché mondial du Polyéther de Phénylène (PPE)
Le polyéther de phénylène (PPE), également connu sous le nom d'oxyde de polyphénylène (PPO), est un thermoplastique d'ingénierie haute performance apprécié pour son exceptionnelle résistance à la chaleur et sa stabilité dimensionnelle.
Le marché du PPE est segmenté par type, application et géographie. Par type, le marché est segmenté en polyéther de phénylène/polystyrène, polyéther de phénylène/polyamide, polyéther de phénylène/polypropylène et autres alliages de polyéther de phénylène. Par application, le marché est segmenté en automobile, électrique et électronique, santé, aérospatiale et autres. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud et Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché du PPE dans 15 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été réalisées sur la base de la valeur (USD).
| Polyéther de Phénylène/Polystyrène |
| Polyéther de Phénylène/Polyamide |
| Polyéther de Phénylène/Polypropylène |
| Autres alliages de Polyéther de Phénylène |
| Automobile |
| Électrique et électronique |
| Santé |
| Aérospatiale |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polyéther de Phénylène/Polystyrène | |
| Polyéther de Phénylène/Polyamide | ||
| Polyéther de Phénylène/Polypropylène | ||
| Autres alliages de Polyéther de Phénylène | ||
| Par application | Automobile | |
| Électrique et électronique | ||
| Santé | ||
| Aérospatiale | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché du Polyéther de Phénylène (PPE) d'ici 2031 ?
Le marché du Polyéther de Phénylène (PPE) devrait atteindre 4,08 milliards USD d'ici 2031, contre 3,27 milliards USD en 2026, à un CAGR de 4,51 %. La demande est liée aux véhicules électriques, à l'électronique haute fréquence, aux centres de données d'intelligence artificielle et aux équipements 5G. Les oligomères à faibles pertes sont particulièrement pertinents pour les systèmes avancés de circuits imprimés.
Quel type connaît la croissance la plus rapide jusqu'en 2031 ?
Le PPE/Polyamide est le segment de type à la croissance la plus rapide, avec un CAGR projeté de 5,87 % jusqu'en 2031. Sa faible absorption d'humidité, son aptitude à la peinture et ses performances UL 94 V-0 soutiennent son utilisation dans les composants extérieurs de véhicules électriques et liés aux batteries. Il est de plus en plus pertinent pour les volets de service, les poignées de portes et les boîtiers de caméras.
Quelle application mène la demande de polyéther de phénylène ?
L'automobile détenait une part de 37,06 % en 2025 et devrait croître à un CAGR de 5,66 % jusqu'en 2031. Les composants de véhicules électriques ajoutent de la demande car les plateformes électriques à batterie utilisent des pièces qui ne sont pas présentes dans les architectures de véhicules à combustion interne. Cette application repose également sur une qualification et des tests approfondis des fournisseurs.
Quelle région connaît la croissance la plus rapide pour le PPE ?
L'Asie-Pacifique détenait une part de 40,48 % en 2025 et devrait s'étendre à un CAGR de 5,43 % jusqu'en 2031. La production de véhicules électriques en Chine et les chaînes d'approvisionnement électroniques régionales soutiennent la demande de composés spécialisés et de matériaux à faibles pertes. La Corée du Sud et le Japon contribuent également grâce à leurs capacités de fabrication d'électronique et de matériaux.
Dernière mise à jour de la page le:



