
Polyphenylenether (PPE) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.27 Milliarden US-Dollar |
| Marktgröße (2031) | 4.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyphenylenether (PPE) Marktanalyse von Mordor Intelligence
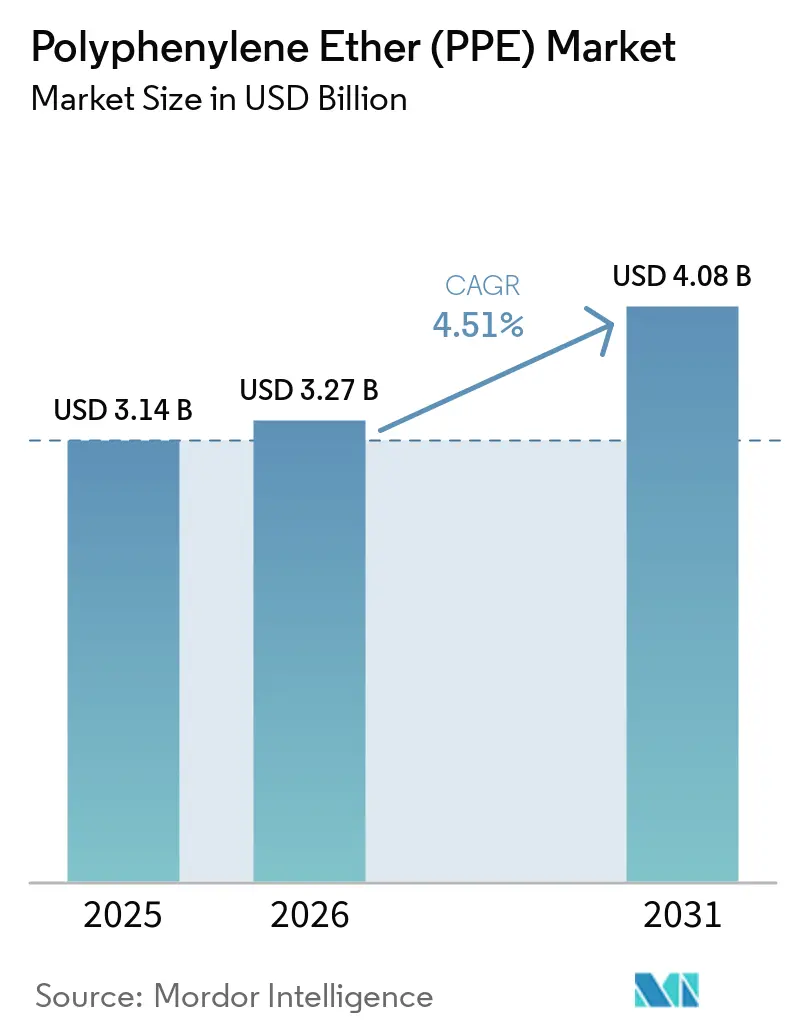
Die globale Marktgröße für Polyphenylenether (PPE) wird voraussichtlich von 3,14 Milliarden USD im Jahr 2025 und 3,27 Milliarden USD im Jahr 2026 auf 4,08 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,51 % zwischen 2026 und 2031. Der Polyphenylenether (PPE) Markt wird durch die wachsende Produktion von Elektrofahrzeugen, Hochfrequenzelektronik, Rechenzentrumsausrüstung und 5G-Kommunikation gestützt. Diese Endanwendungen schätzen geringe dielektrische Verluste, Dimensionsstabilität, Flammbeständigkeit und geringes Gewicht. Lieferanten richten ihre Entwicklung auf Qualitäten aus, die elektrische, thermische und verarbeitungstechnische Anforderungen in diesen Anwendungen erfüllen. Kapazitätserweiterungen für verlustarme Oligomere und neue leitfähige Blends zeigen, dass die Hersteller sich auf die Nachfrage aus Serverplatinen und Elektrofahrzeugkomponenten vorbereiten[1]SABIC, „SABIC erweitert PPE-Oligomere-Kapazität für KI- und 5G-Rechenzentrum-Leiterplatten”, SABIC Offizielle Nachrichten, sabic.com . Der Polyphenylenether (PPE) Markt sieht sich auch Einschränkungen durch konzentrierte Rohstoffversorgung, lange Qualifizierungszyklen und konkurrierende technische Polymere gegenüber.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt PPE/Polystyrol im Jahr 2025 einen Umsatzanteil von 45,23 %, während PPE/Polyamid bis 2031 den höchsten prognostizierten CAGR von 5,87 % verzeichnen soll.
- Nach Anwendung hielt der Automobilbereich im Jahr 2025 einen Anteil von 37,06 % am Polyphenylenether (PPE) Markt und soll bis 2031 den höchsten prognostizierten CAGR von 5,66 % verzeichnen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 40,48 % am Polyphenylenether (PPE) Markt, der bis 2031 voraussichtlich mit einem CAGR von 5,43 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Polyphenylenether (PPE) Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau im Automobilbereich und Sicherheit von EV-Batterien | +1.2% | Global, konzentriert in China, Deutschland und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung der Elektronik und Hochfrequenz-Konnektivität | +1.0% | Asien-Pazifik als Kern, mit Nachfrage in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufbau von Rechenzentrums-Strom- und Wärmemanagement | +0.8% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Einführung halogenfreier flammhemmender und verlustarmer Qualitäten | +0.6% | Global, mit regulatorischem Druck in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Qualifizierungsbereite lokale Compoundierung | +0.4% | Asien-Pazifik und der Mexiko-Nordamerika-Korridor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Leichtbau im Automobilbereich und Sicherheit von EV-Batterien
Die Sicherheitsanforderungen für Elektrofahrzeuge erweitern die Palette der Teile, die PPE-basierte Materialien verwenden können. Batteriezellenhalter, Sammelschienenisolatoren, Modulabdeckungen und Ladeanschlussgehäuse fügen Anwendungen hinzu, die Fahrzeuge mit Verbrennungsmotor nicht erforderten. PPE-Verbundwerkstoffe können die Masse von Batteriemodul-Gehäusen im Vergleich zu Aluminiumäquivalenten um bis zu 35 % reduzieren und dabei UL 94 V-0-Flammleistung ohne Halogenzusätze bieten. Diese Kombination unterstützt die Gewichtsreduzierung von Fahrzeugen und adressiert gleichzeitig batterienahes Sicherheitsbedarf. Der Polyphenylenether (PPE) Markt profitiert, wenn Fahrzeugprogramme Materialien spezifizieren, die elektrische Isolierung, Dimensionsstabilität und Flammleistung kombinieren. Die Notwendigkeit, jede Qualität für die Fahrzeugproduktion zu validieren, kann eine breitere Einführung dennoch verzögern.
SABIC brachte im Februar 2025 Noryl GTX LMX310 für EV-Serviceklappen und andere inline-lackierte Außenteile auf den Markt. Die leitfähige PPE/Polyamid-Mischung zeigte eine um 85 % geringere Gleichgewichtsfeuchtigkeitsaufnahme als herkömmliche Polyamidqualitäten. SABIC berichtete auch von einem bis zu 90 % geringeren Verzugsrisiko für das Material. Diese Eigenschaften adressieren Außenkomponenten, bei denen Feuchtigkeitsaufnahme und Oberflächenqualität die Teileperformance beeinflussen. Validierungsaktivitäten für Serviceklappen, Kameragehäuse und Türgriffe deuten auf eine breitere Rolle für PPE/Polyamid über konventionelle Strukturanwendungen hinaus hin. Der Polyphenylenether (PPE) Markt gewinnt daher Nachfrage aus Teilen, die sowohl eine Außenlackierung als auch technische Leistung benötigen.
Miniaturisierung der Elektronik und Hochfrequenz-Konnektivität
Hochfrequenz-Konnektivität erhöht die Nachfrage nach Materialien mit stabilen dielektrischen Eigenschaften. PPE hat eine Dielektrizitätskonstante von 2,55–2,65 und einen Verlustfaktor von 0,0008–0,002 bei 10 GHz gemäß den bereitgestellten technischen Nachweisen. Diese Eigenschaften unterstützen den Einsatz in Hochfrequenz-Kupferkaschierungen, Antennen, Radargehäusen und verwandten elektrischen Teilen. Der Polyphenylenether (PPE) Markt ist mit der wachsenden Anzahl von Small Cells, Antennenelementen und verteilten Netzwerkknoten verbunden. Jedes dieser Systeme erfordert präzise geformte Teile und zuverlässige Signalleistung. Standardqualifizierungsprozesse bleiben wichtig, da sich elektrische Spezifikationen weiterentwickeln.
Eine 2024 veröffentlichte Studie ergab, dass bismaleimid-vernetzte PPE-Formulierungen oberhalb von 100 GHz nach Tests bei 85 °C und 85 % relativer Luftfeuchtigkeit niedrige dielektrische Eigenschaften beibehielten. Die Ergebnisse unterstützen die technische Grundlage für zukünftige Ultrahochfrequenz-Substratanwendungen. Asahi Kasei positioniert seine XYRON- und SunForce-geschäumten PPE-Produkte für 5G-Antennensubstrate und dielektrische Phasenschieber. Schäumen kann die effektive Dielektrizitätskonstante des Materials weiter reduzieren. Diese Entwicklungen geben dem Polyphenylenether (PPE) Markt eine Rolle in Designs, die verlustarme Leistung ohne wesentliche Änderung der Laminatproduktionsmethoden erfordern. Die Produktauswahl hängt von der Balance zwischen dielektrischen Zielen, Teilegeometrie und Fertigungsanforderungen ab.
Aufbau von Rechenzentrums-Strom- und Wärmemanagement
KI-Computing hat den Bedarf an Server-Hardware, Leiterplatten und Strommanagementausrüstung erhöht. Der globale Stromverbrauch von Rechenzentren erreichte 2024 415 TWh und wird bis 2030 voraussichtlich 945 TWh erreichen [2]Internationale Energieagentur, „Strom 2025”, Internationale Energieagentur, iea.org . KI-Serverplatinen mit hoher Lagenzahl verwenden niedermolekulare PPE-Oligomere in duroplastischen Kupferkaschierungsformulierungen. Diese Formulierungen sollen im Produktionsmaßstab geringe dielektrische Verluste bieten. Der Polyphenylenether (PPE) Markt ist durch diesen Aufbau sowohl über Leiterplattenmaterialien als auch über unterstützende elektrische Komponenten exponiert. Die Nachfrage ist am relevantesten, wo Materialleistung bei hoher Betriebsdichte erforderlich ist.
SABIC kündigte im November 2025 eine schrittweise Kapazitätserweiterung für NORYL SA9000 PPE-Oligomere an, mit geplantem Abschluss in der zweiten Hälfte 2026. Die Erweiterung sollte die Lieferzeiten für KI-Server- und 5G-Leiterplattenhersteller aufrechterhalten. Höhere Rack-Leistungsdichten treiben auch Flüssigkühlsysteme an. Asahi Kasei identifiziert XYRON-Qualitäten für Strom- und Kühlanwendungen in KI-Rechenzentren. Kühlmittelpumpengehäuse, Sammelschienenisolationsabdeckungen und Blindplatten erfordern eine Kombination aus Hydrolysebeständigkeit, Flammleistung und geringer Dichte. Der Polyphenylenether (PPE) Markt kann dort profitieren, wo diese Funktionen in derselben Komponente benötigt werden.
Einführung halogenfreier flammhemmender und verlustarmer Qualitäten
Elektronikhersteller benötigen zunehmend flammhemmende Materialien, die auch geringe dielektrische Verluste aufrechterhalten. Diese Anforderung schafft Nachfrage nach PPE-Qualitäten, die UL 94 V-0-Anforderungen ohne halogenbasierte Chemie erfüllen. Eine Studie aus dem Jahr 2025 berichtete, dass ein DOPO-abgeleitetes Flammschutzmittel in einer PPE- und Kohlenwasserstoffharzmatrix Flammbeständigkeit und geringe dielektrische Verluste während der thermisch-oxidativen Alterung unterstützte. Das Ergebnis adressiert eine zentrale Formulierungsherausforderung für Leiterplattenmaterialien. Der Polyphenylenether (PPE) Markt ist von dieser Arbeit betroffen, da Hochfrequenzleistung und Konformitätskriterien gemeinsam erreicht werden müssen. Hersteller, die diese Anforderungen ausbalancieren können, haben möglicherweise einen Vorteil bei spezialisierten Qualitäten.
Die bereitgestellte Forschung identifiziert RoHS- und REACH-Anforderungen als Faktoren, die die Materialauswahl in die Harzformulierungsphase verlagern. Phosphorbasierte Organophosphatester-Systeme werden für nicht-halogenierte PPE- und Polystyrol-Leiterplattenverbindungen verwendet. Beladungen über 15 Teile pro Hundert können mechanische Eigenschaften um 10–15 % reduzieren, laut der zitierten Studie. Dieser Kompromiss macht Flammschutzansätze mit geringerer Beladung für Compoundierer wichtig. Japanische Materialhersteller und europäische Laminathersteller qualifizieren halogenfreie, verlustarme Qualitäten gemäß IPC-4101-Anforderungen. Der Polyphenylenether (PPE) Markt hat eine Chance in Anwendungen, bei denen Konformität und elektrische Leistung beide Kaufkriterien sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konzentration der Rohstoffe 2,6-Xylenol und Phenol | -0.6% | Global, mit vorgelagerten Risiken in Asien und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungskosten und Design-in-Zyklen von 18–24 Monaten | -0.4% | Global, am stärksten in nordamerikanischen und europäischen Automobilprogrammen | Mittelfristig (2–4 Jahre) |
| Substitution durch PEI, PEEK, LCP, PPS, PC/ABS und fortschrittliche Polyamide | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration der Rohstoffe 2,6-Xylenol und Phenol
PPE wird aus 2,6-Dimethylphenol, auch bekannt als 2,6-Xylenol, hergestellt. Phenol und Methanol sind wichtige vorgelagerte Inputs für diese Materialkette. Die Lieferantenbasis ist eng, da die Produktion auf spezialisierte Alkylierungs- und Isomerentrennungstechnologien angewiesen ist. Rohstoffe machten 2025 laut den bereitgestellten Inhalten 60–65 % der gesamten PPE-Produktionskosten aus. Diese Kostenstruktur begrenzt den Puffer, der bei steigenden Rohstoffpreisen verfügbar ist. Der Polyphenylenether (PPE) Markt bleibt Preisbewegungen bei Rohöl und erdgasgebundenen Inputs ausgesetzt.
Die bereitgestellten Inhalte beschreiben auch frühere europäische Rohstoffengpässe im Zusammenhang mit Energiekosten und Logistik für Kresolsäureströme. Diese Bedingungen verlängerten Lieferzeiten und verschärften Qualitätsspezifikationen. Doppelte Beschaffung, regionale Sicherheitsbestände und Lohnreinigung können die betriebliche Exposition reduzieren. Das Halten von 4–6 Wochen Sicherheitsbestand kann auch den Betriebskapitalbedarf erhöhen. Kleinere Compoundierer finden diese Maßnahmen möglicherweise schwerer zu absorbieren als integrierte Lieferanten. Der PPE-Sektor muss Versorgungssicherheit gegen Kosten- und Bestandsdisziplin abwägen.
Hohe Qualifizierungskosten und Design-in-Zyklen von 18–24 Monaten
Automobilprogramme erfordern oft 18–24 Monate, um eine neue PPE-Qualität zu qualifizieren. Diese Dauer verlagert Entwicklungsausgaben hin zur Verbesserung von Materialien, die bereits Zulassungen haben. IEC 60695-2-12-Glühdrahttests können 12–18 Monate Zertifizierung erfordern, bevor der Zugang zu einigen Elektroniканwendungen möglich ist. Diese Prozesse begrenzen die Geschwindigkeit, mit der Formulierer auf überarbeitete verlustarme oder niedrig-dielektrische Spezifikationen reagieren können. Der Polyphenylenether (PPE) Markt ist daher für Lieferanten günstiger, die bereits über umfangreiche Zulassungsbibliotheken verfügen. Neue Marktteilnehmer müssen Tests finanzieren, bevor sie um viele Premium-Anwendungen konkurrieren können.
Tier-1-Automobilzulieferer erfordern auch eine engere Prozesskontrolle beim Doppelschneckencompoundieren. Die bereitgestellten Inhalte identifizieren kontinuierliche Viskositätsprofilierung und Echtzeit-Rheologieüberwachung als zusätzliche Anforderungen. Technische Residenzprogramme können vorläufige Ausgaben um mehrere Millionen USD erhöhen, wenn Lieferanten die Entwicklung von Wärmedurchgangseindämmung an OEM-Standorten unterstützen. Diese Kosten stärken die Position etablierter Lieferanten mit technischen Ressourcen und Kundenbeziehungen. Sie können auch eine große Anzahl neuer Qualitätseinführungen entmutigen. Der Polyphenylenether (PPE) Markt kann sich daher um Lieferanten mit Qualifizierungserfahrung konzentrieren, selbst wenn die Anwendungsnachfrage wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: PPE/Polyamid macht Fortschritte bei Automobil-Außenteilen
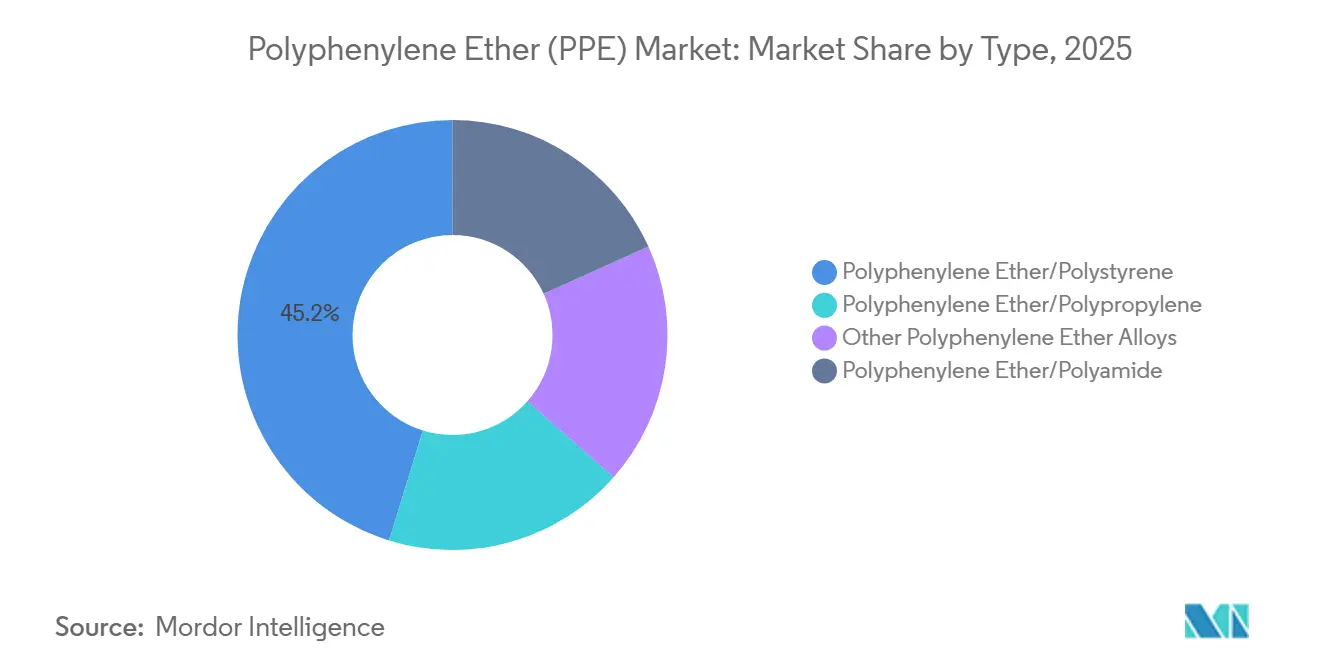
PPE/Polystyrol hielt 2025 45,23 % der Polyphenylenether (PPE) Marktgröße nach Typ. Zu seinen etablierten Anwendungen gehören Armaturenbretter, Lautsprechergitter, Wasserführungsarmaturen und Gehäuse für Unterhaltungselektronik. Die Mischung kombiniert geringe Dichte, Dimensionsstabilität und dielektrische Eigenschaften, die lange Qualifizierungshistorien unterstützt haben. Sie ist auch die Grundlage für niedermolekulare, bifunktionelle Oligomerqualitäten, die in duroplastischen Kupferkaschierungssystemen verwendet werden. SABIC erweiterte 2025 die NORYL SA9000-Oligomerkapazität zur Unterstützung von KI-Server-Mehrlagenlaminatherstellern. Diese Aktivität unterstützt die anhaltende Nachfrage nach PPE/Polystyrol-Formaten in der Elektronik sowie nach etablierten Formteilen.
PPE/Polyamid wird bis 2031 voraussichtlich mit einem CAGR von 5,87 % wachsen, der schnellsten Rate unter den Typsegmenten. Die Qualität bietet geringe Feuchtigkeitsaufnahme, Inline-Lackierbarkeit und UL 94 V-0-Fähigkeit für EV-Komponenten. SABICs Noryl GTX LMX310-Produkt adressiert Serviceklappen, Kameragehäuse und Türgriffe, die eine Außenlackierung benötigen. PPE/Polypropylen dient Wasseraufbereitungs-, Sanitärinfrastruktur- und Photovoltaikgehäuseanwendungen, bei denen geringere Dichte und chemische Beständigkeit relevant sind. Andere PPE-Legierungen umfassen duroplastische oligomere Formulierungen, die Bismaleimid-, Benzoxazin- oder reaktive Flammschutzsysteme verwenden. Bismaleimid-vernetztes PPE hat oberhalb von 100 GHz stabile dielektrische Eigenschaften gezeigt und unterstützt damit den technischen Fall für zukünftige Hochfrequenzsubstrate.


Nach Anwendung: Automobil kombiniert die größte Position mit dem schnellsten Wachstum
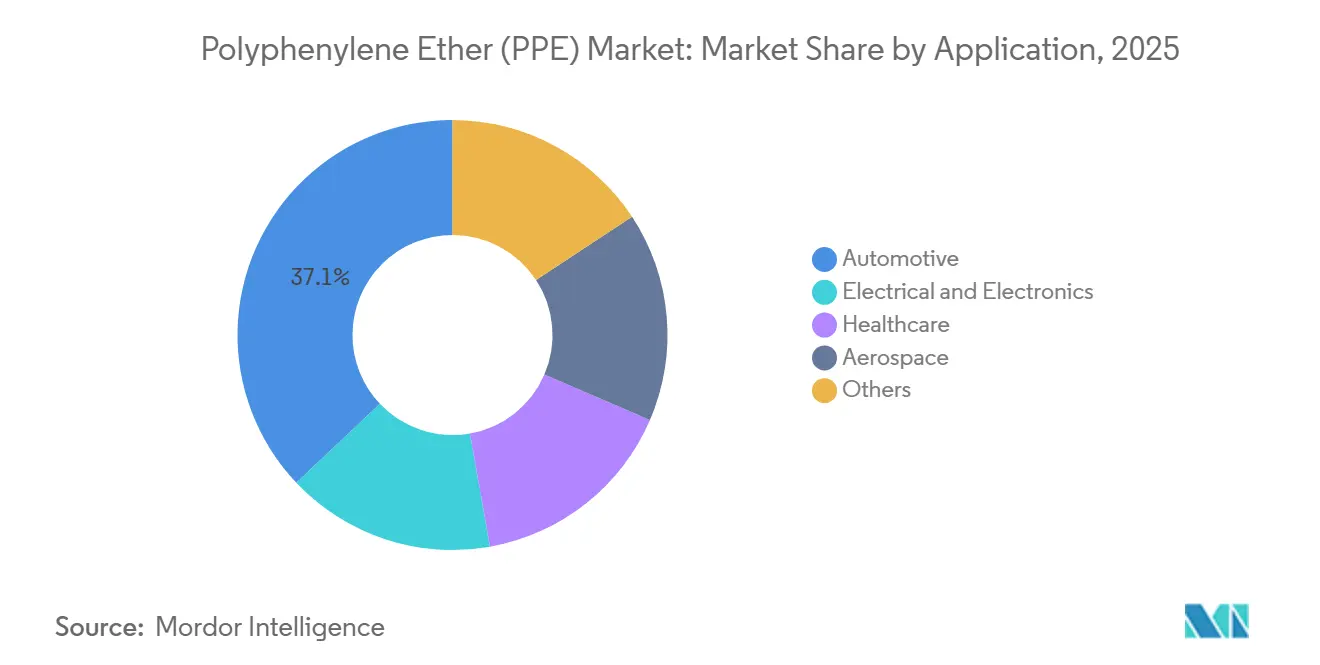
Der Automobilbereich machte 2025 37,06 % der globalen PPE-Nachfrage aus und wird bis 2031 voraussichtlich mit einem CAGR von 5,66 % wachsen. Batterieelektrische Fahrzeuge fügen Zellenhalter, Modulabdeckungen, Sammelschienenisolatoren und Ladeanschlusseinheiten hinzu, die konventionelle Fahrzeugarchitekturen nicht erforderten. Diese Teile benötigen Flammbeständigkeit, dielektrische Festigkeit und Dimensionsstabilität während thermischer Zyklen. PPE/Polyamid-Materialien sind besonders relevant, wo auch lackierte Außenoberflächen erforderlich sind. UL 94 V-0 bei 1,6 mm bleibt eine wichtige Qualifizierungsanforderung für batterienahе Komponenten. Diese Kombination aus Komponentenwachstum und Qualifizierungsanforderungen unterstützt die Automobilnachfrage im Polyphenylenether (PPE) Markt.
Elektro und Elektronik ist das zweitgrößte Anwendungssegment im bereitgestellten Material. Geringe dielektrische Verluste unterstützen den Einsatz in 5G-Antennendipolen, ADAS-Radargehäusen und KI-Server-Mehrlagen-Leiterplatten. Kraton liefert SEBS-Qualitäten einschließlich G1651, G1654, G1650 und G1701 für die Schlagzähmodifikation in PPE-Mischungen. Diese Modifikatoren können die Zähigkeit und Witterungsbeständigkeit in Automobil-Außenverkleidungen und Kabelmantelverbindungen verbessern. Gesundheitsanwendungen umfassen chirurgische Instrumente, Arzneimittelabgabegehäuse und Krankenhausinfrastrukturkomponenten, die von der Dampfsterilisationskompatibilität profitieren. Luft- und Raumfahrt ist die kleinste Anwendungsgruppe und verwendet PPE in Kabineninterieurs, wo Flammbeständigkeit und geringe Ausgasung relevant sind. Weitere Anwendungen umfassen Ultrafiltrationsmembranen und Photovoltaik-Anschlussdosengehäuse.
Geografische Analyse
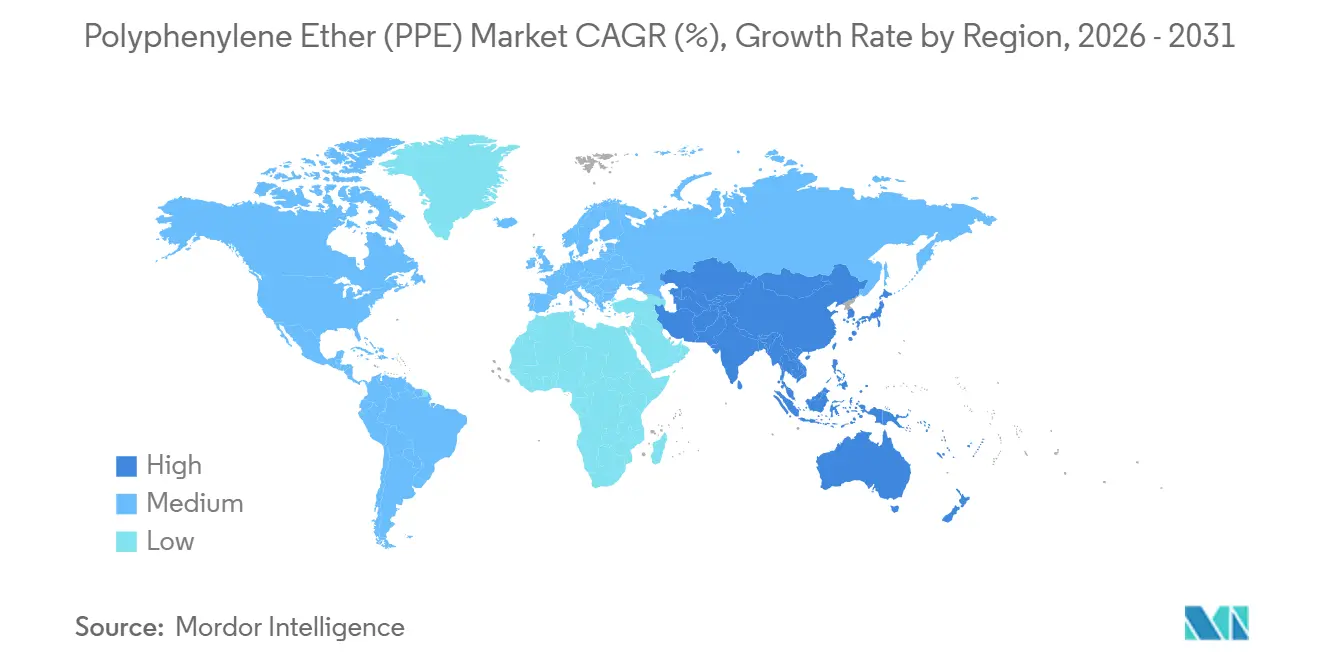
Der asiatisch-pazifische Raum hielt 2025 40,48 % der globalen PPE-Nachfrage und wird bis 2031 voraussichtlich mit einem CAGR von 5,43 % wachsen. China ist ein wichtiges Nachfragezentrum aufgrund der Produktion von Fahrzeugen mit neuer Energie und der Elektronikhersteller. Die bereitgestellte Forschung gibt an, dass China 2025 12,8 Millionen Fahrzeuge mit neuer Energie produzierte. Jedes Elektrofahrzeug kann mehr PPE-Legierungsgehalt als ein Fahrzeug mit Verbrennungsmotor verwenden, aufgrund von Batterie- und Elektrokomponenten. Südkorea unterstützt die Nachfrage durch Elektroniklieferketten, die PCB-Substrate, OLED-Modulgehäuse und hochdichte Steckverbinderanordnungen bedienen. Japan bleibt wichtig für die Materialentwicklung und spezialisierte Verbundproduktion.
Nordamerika ist der zweitgrößte regionale Markt im bereitgestellten Inhalt. Automobilprogramme in Michigan, Ohio und Tennessee unterstützen die Nachfrage, zusammen mit Rechenzentrumsinfrastruktur in Virginia, Texas und dem pazifischen Nordwesten. Compoundierungsinvestitionen in Nuevo León, Chihuahua und Baja California unterstützen die Nearshore-Versorgung für Automobilmontagewerke. SABICs Investitionen in Oligomere und EV-fokussierte Noryl GTX LMX-Qualitäten adressieren nordamerikanische und europäische Programme. Europa wird durch Automobilzulieferer und die Nachfrage nach ADAS-Radargehäusen, Batteriestrukturen und lackierbaren Außenkomponenten gestützt. RoHS- und REACH-Anforderungen unterstützen auch die Qualifizierung halogenfreier Qualitäten in europäischen Anwendungen.
Südamerika ist ein kleinerer Polyphenylenether (PPE) Markt, der auf Brasiliens Automobilmontagestandort ausgerichtet ist. Fahrzeughersteller in São Paulo und Minas Gerais verwenden Verbindungen in Armaturenbrettern, Wasserführungsteilen und Elektronikgehäusen. Argentiniens wirtschaftliche Bedingungen haben Fertigungsinvestitionen eingeschränkt, haben aber die Nachfrage von Chemie- und Automobilnutzern nicht beseitigt. Der Nahe Osten und Afrika befinden sich noch in einem frühen Entwicklungsstadium für den PPE-Verbrauch. Südafrikas Automobilkomponentencluster machen einen Großteil des regionalen Verbrauchs aus. Saudi-Arabien hat einen potenziellen Rohstoffvorteil durch lokale petrochemische Infrastruktur, da die industrielle Diversifizierung die Produktion von technischen Kunststoffen unterstützt. Beide Regionen sind nach wie vor hauptsächlich auf Importe angewiesen und werden voraussichtlich schrittweise Compoundierungskapazitäten aufbauen.

Wettbewerbslandschaft
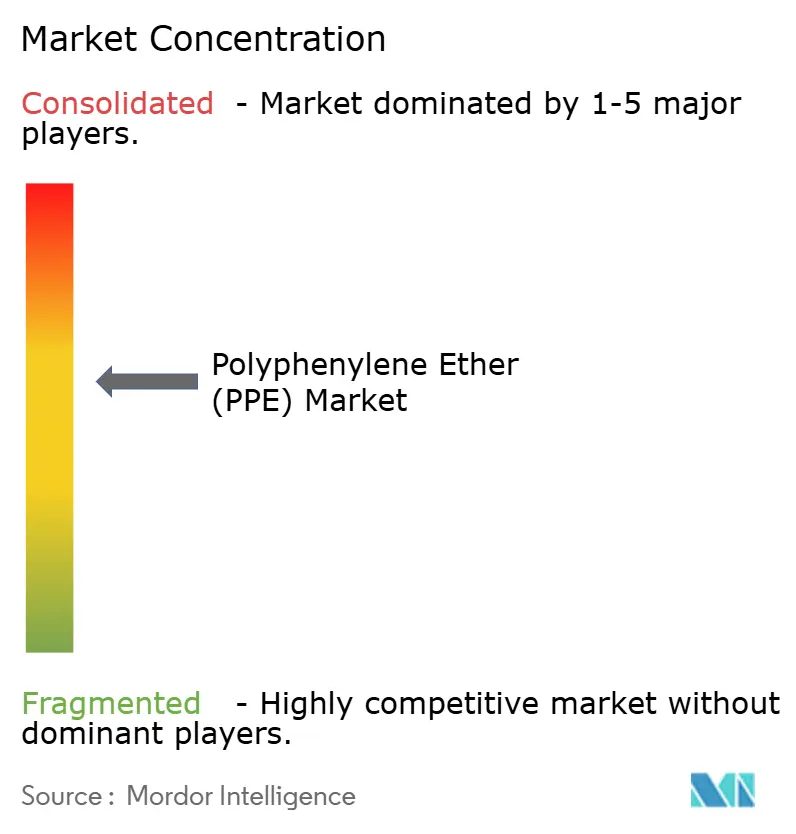
Der Polyphenylenether (PPE) Markt ist mäßig konzentriert. SABICs Noryl-Plattform und Asahi Kaseis Xyron-Plattform halten führende Positionen in diesem Teil der Wertschöpfungskette. Global Polyacetal, LyondellBasell, ROMIRA, RTP Company, Ensinger, LG Chem und Kingfa konkurrieren in Automobil- und Industrieanwendungen. Wettbewerbsstärke hängt von Produktleistung, OEM-Zulassungen, Verarbeitungsunterstützung und technischer Entwicklung ab. SABIC erweiterte im November 2025 die NORYL SA9000-Oligomerkapazität für KI- und 5G-Rechenzentrum-Leiterplatten. Dieser Schritt unterstützt die Versorgungsverfügbarkeit für Kunden, die verlustarme duroplastkompatible Materialien benötigen.
Asahi Kasei vermarktet XYRON-Materialien für 5G-Basisstationen, einschließlich Antennensubstrate und dielektrische Phasenschieber. Das Unternehmen identifiziert auch technische Kunststoffe für Strom- und Kühlanwendungen in KI-Rechenzentren. SABICs Noryl GTX LMX310-Einführung im Februar 2025 zielte auf leitfähige, inline-lackierte EV-Außenkomponenten ab. Diese Beispiele zeigen einen Fokus auf Anwendungen, bei denen bestehende Materialzulassungen und spezialisiertes Formulierungswissen wichtig sind. Mittelgroße Compoundierer können durch kundenspezifische Entwicklung, regionalen Service und schnellere Projektzyklen konkurrieren. Der PPE-Sektor ist daher über Anwendungen hinweg wettbewerbsfähig, obwohl die Versorgung mit elektronikgradigen Harzen eine kleine Gruppe von Marktführern hat.
Chancen bestehen in Präzisionsteilen für das Gesundheitswesen, Luft- und Raumfahrt-Innenraumformulierungen und regionalen Compoundierungszentren in Indien, Südostasien und Mexiko. Diese Bereiche erfordern Anwendungswissen und Kundenqualifizierungsunterstützung statt allein Volumen. Kingfa und andere chinesische Compoundierer verfolgen die Qualifizierung von elektronikgradigem PPE im bereitgestellten Inhalt. RTP Company bedient regionale Anwendungen durch kundenspezifische Entwicklungszyklen von 4–6 Wochen. Diese Fähigkeit kann nützlich sein, wo die Markteinführungszeit wichtiger ist als die Verwendung einer etablierten Hochvolumenqualität. Große Hersteller behalten einen Vorteil, wo Kunden umfangreiche Zulassungsunterlagen und breite technische Unterstützung benötigen.
Polyphenylenether (PPE) Branchenführer
SABIC
Asahi Kasei Corporation
Global Polyacetal Co., Ltd.
BASF
RTP Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Asahi Kasei erhielt die Veröffentlichung des Patents CN116867835B, das eine duroplastische PPE-Zusammensetzung mit verbesserter Löslichkeit in Allzweck-Ketone-Lösungsmitteln offenbart und eine bessere Integration mit duroplastischen CCL-Systemen ermöglicht, die in KI-Server-Leiterplatten mit hoher Lagenzahl verwendet werden. Das Patent adressiert direkt den technischen Engpass der Löslichkeitsbeschränkungen von Standard-PPE in produktionsgradigen Laminatverarbeitungslösungsmitteln und signalisiert fortgesetzte Investitionen in duroplastisches PPE für KI-Infrastrukturanwendungen.
- Dezember 2025: SABIC kündigte eine schrittweise Produktionskapazitätserweiterung für NORYL SA9000 PPE-Oligomere an, mit geplantem Abschluss in der zweiten Hälfte 2026, um schnelle Lieferzeiten für KI-Server- und 5G-Basisstations-Leiterplattenhersteller aufrechtzuerhalten, da die Nachfrage nach Hochleistungs-Mehrlagen-Kupferkaschierungen die bestehende Kapazitätsauslastung überstieg. Die Erweiterung baut auf früheren Kapazitätserweiterungen in Asien auf.


Globaler Polyphenylenether (PPE) Marktberichtsumfang
Polyphenylenether (PPE), auch bekannt als Polyphenylenoxid (PPO), ist ein Hochleistungs-Konstruktionsthermoplast, der für seine außergewöhnliche Wärmebeständigkeit und Dimensionsstabilität geschätzt wird.
Der PPE-Markt ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Polyphenylenether/Polystyrol, Polyphenylenether/Polyamid, Polyphenylenether/Polypropylen und andere Polyphenylenether-Legierungen segmentiert. Nach Anwendung ist der Markt in Automobil, Elektro und Elektronik, Gesundheitswesen, Luft- und Raumfahrt und sonstige segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie Naher Osten und Afrika segmentiert. Der Bericht deckt auch die PPE-Marktgröße und Prognosen für den PPE-Markt in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Polyphenylenether/Polystyrol |
| Polyphenylenether/Polyamid |
| Polyphenylenether/Polypropylen |
| Andere Polyphenylenether-Legierungen |
| Automobil |
| Elektro und Elektronik |
| Gesundheitswesen |
| Luft- und Raumfahrt |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Polyphenylenether/Polystyrol | |
| Polyphenylenether/Polyamid | ||
| Polyphenylenether/Polypropylen | ||
| Andere Polyphenylenether-Legierungen | ||
| Nach Anwendung | Automobil | |
| Elektro und Elektronik | ||
| Gesundheitswesen | ||
| Luft- und Raumfahrt | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des Polyphenylenether (PPE) Marktes bis 2031?
Der Polyphenylenether (PPE) Markt wird bis 2031 voraussichtlich 4,08 Milliarden USD erreichen, ausgehend von 3,27 Milliarden USD im Jahr 2026, bei einem CAGR von 4,51 %. Die Nachfrage ist mit Elektrofahrzeugen, Hochfrequenzelektronik, KI-Rechenzentren und 5G-Ausrüstung verbunden. Verlustarme Oligomere sind besonders relevant für fortschrittliche Leiterplattensysteme.
Welcher Typ wächst bis 2031 am schnellsten?
PPE/Polyamid ist das am schnellsten wachsende Typsegment mit einem prognostizierten CAGR von 5,87 % bis 2031. Seine geringe Feuchtigkeitsaufnahme, Lackierbarkeit und UL 94 V-0-Leistung unterstützen den Einsatz in EV-Außen- und batteriebezogenen Komponenten. Es ist zunehmend relevant für Serviceklappen, Türgriffe und Kameragehäuse.
Welche Anwendung führt die Nachfrage nach Polyphenylenether an?
Der Automobilbereich hielt 2025 einen Anteil von 37,06 % und wird bis 2031 voraussichtlich mit einem CAGR von 5,66 % wachsen. Elektrofahrzeugkomponenten erhöhen die Nachfrage, da batterieelektrische Plattformen Teile verwenden, die in Fahrzeugarchitekturen mit Verbrennungsmotor nicht vorhanden sind. Diese Anwendung stützt sich auch auf umfangreiche Lieferantenqualifizierung und Tests.
Welche Region expandiert am schnellsten für PPE?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 40,48 % und wird bis 2031 voraussichtlich mit einem CAGR von 5,43 % expandieren. Chinas EV-Produktion und regionale Elektroniklieferketten unterstützen die Nachfrage nach spezialisierten Verbindungen und verlustarmen Materialien. Südkorea und Japan tragen ebenfalls durch ihre Elektronik- und Materialfertigungskapazitäten bei.
Seite zuletzt aktualisiert am:



