
Taille et part du marché du poly (butylène adipate-co-téréphtalate)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2031) | 3.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du poly (butylène adipate-co-téréphtalate) par Mordor Intelligence
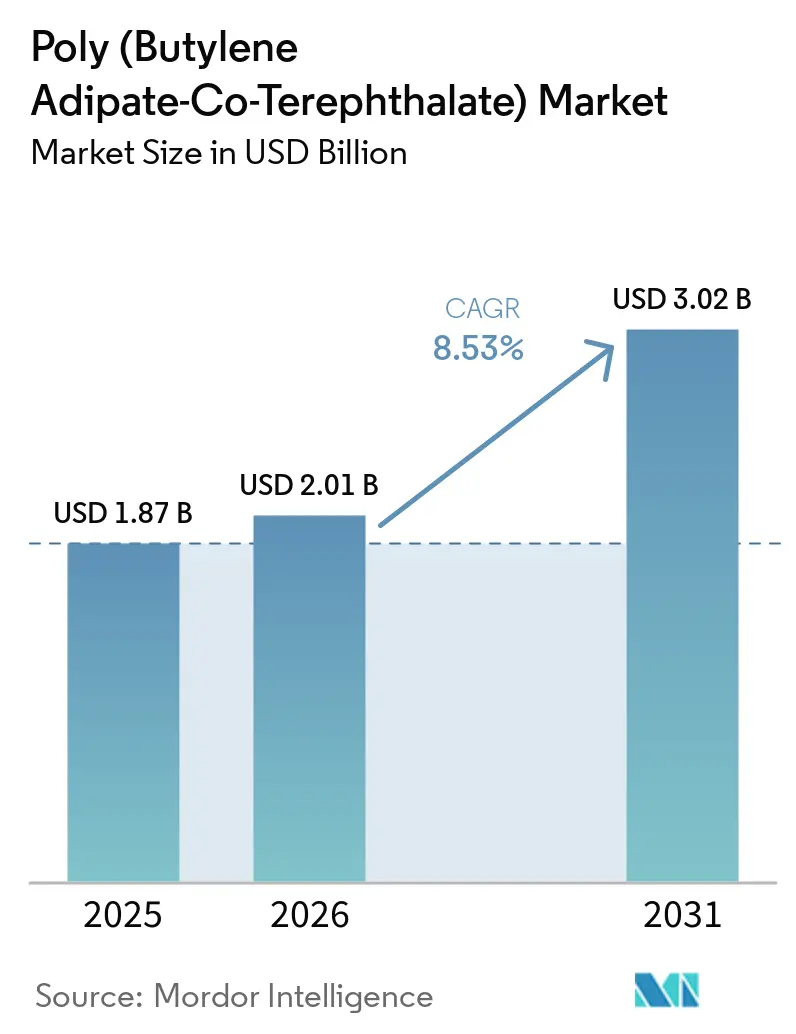
La taille du marché du poly (butylène adipate-co-téréphtalate) (PBAT) a été évaluée à 1,87 milliard USD en 2025 et devrait croître de 2,01 milliards USD en 2026 à 3,02 milliards USD d'ici 2031, à un CAGR de 8,53 % au cours de la période de prévision (2026-2031). Les réglementations sur les emballages influencent le marché du poly (butylène adipate-co-téréphtalate) (PBAT) en faisant de la compostabilité certifiée une exigence d'achat pour certains formats et une condition d'accès aux applications réglementées. Le règlement (UE) 2025/40 établit une voie pour les emballages compostables. Sa date d'application en février 2028 incite les marques et les transformateurs à qualifier les matériaux à l'avance. Les restrictions de la Chine sur certains produits plastiques non dégradables soutiennent également la demande de substitution. Cependant, l'excès d'offre exerce une pression sur les prix des grades de commodité et limite la capacité des petits producteurs à être compétitifs sur les prix. Les améliorations de performance des mélanges de PBAT élargissent la gamme des applications d'emballage flexible, de restauration et agricoles qui répondent aux exigences opérationnelles tout en conservant les propriétés mécaniques requises par les transformateurs. Le marché du PBAT bénéficie aux fournisseurs qui proposent des grades certifiés, des performances de traitement constantes, des arrangements d'approvisionnement qualifiés et un soutien matériel tout au long du processus de qualification des clients.
Principaux enseignements du rapport
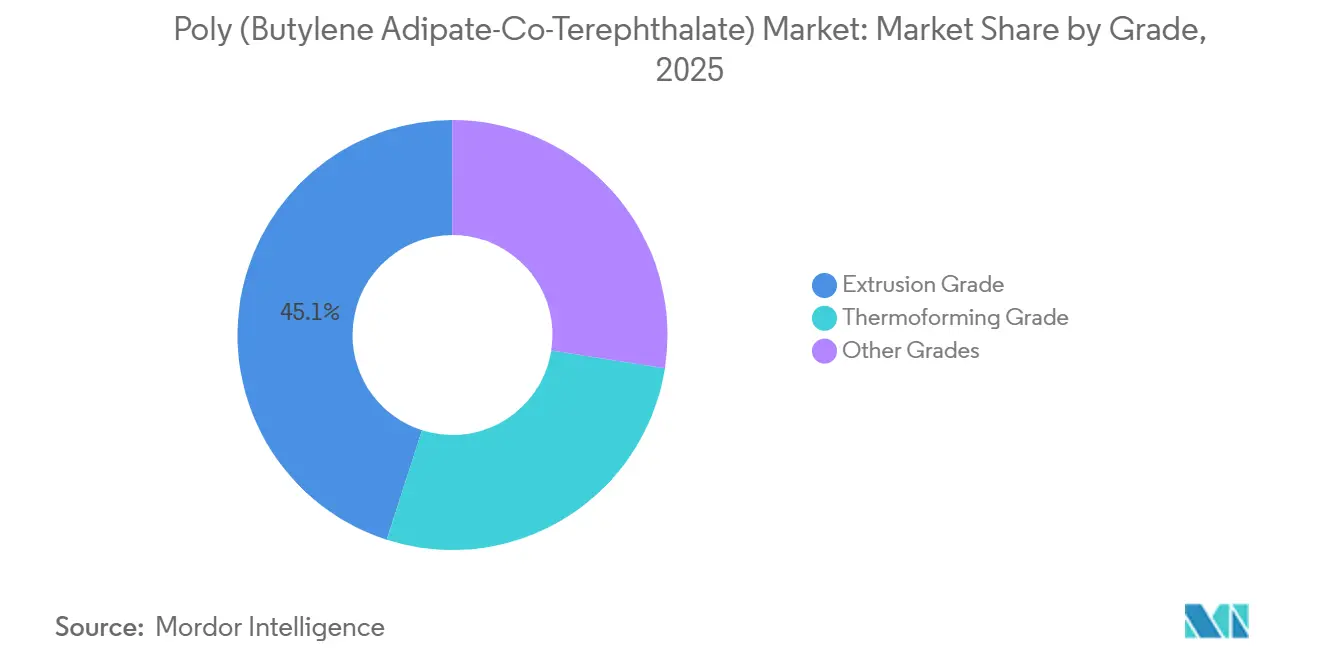
- Par grade, le grade d'extrusion représentait 45,06 % de la demande mondiale en 2025, tandis que le grade de thermoformage devrait croître à un CAGR de 8,94 % jusqu'en 2031.
- Par application, les sacs composites représentaient 27,35 % de la demande mondiale en 2025, tandis que les films de paillage devraient se développer à un CAGR de 9,14 % jusqu'en 2031.
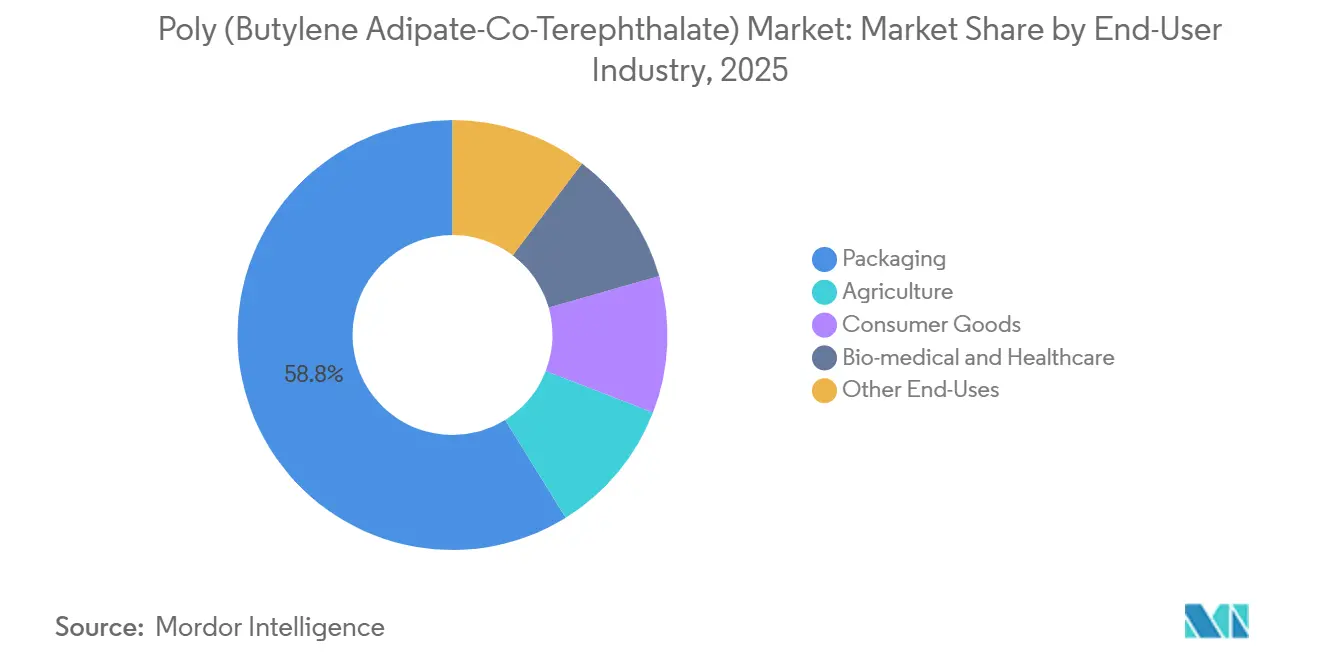
- Par secteur d'utilisation finale, l'emballage représentait 58,83 % de la demande en 2025, tandis que l'agriculture devrait croître à un CAGR de 9,73 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,17 % de la demande mondiale en 2025 et devrait se développer à un CAGR de 9,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du poly (butylène adipate-co-téréphtalate)
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation des emballages et obligations de compostabilité | +2.0% | Mondial, y compris l'UE, la Chine, l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption d'emballages flexibles durables | +1.8% | Amérique du Nord et UE, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Films de paillage agricoles biodégradables | +1.5% | Cœur Asie-Pacifique, y compris la Chine et l'Inde, avec des retombées vers l'UE | Court terme (≤ 2 ans) |
| Optimisation des mélanges de PBAT avec l'acide polylactique (PLA) et l'amidon | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Éligibilité à la compostabilité plus restreinte créant une demande axée sur les spécifications | +1.0% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation des emballages et obligations de compostabilité
Le marché du poly (butylène adipate-co-téréphtalate) (PBAT) est influencé par des réglementations qui lient des formats d'emballage spécifiques à des exigences de compostabilité, faisant de la sélection des matériaux une considération de conformité. Le règlement (UE) 2025/40 identifie des formats tels que les sachets de thé, les capsules de café et les étiquettes de produits frais qui doivent satisfaire aux exigences de compostabilité EN 13432 à partir de février 2028[1]Parlement européen et Conseil, "Règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages," EUR-Lex, eur-lex.europa.eu.. Les marques commercialisant des produits concernés en Europe devront disposer de solutions matérielles certifiées ou devront reconsidérer ces formats avant l'échéance. Cette exigence accroît l'importance de la certification et de la documentation. Les États membres peuvent étendre les exigences nationales de compostabilité à des formats supplémentaires jusqu'au 12 août 2026, créant des conditions de demande variables selon les pays avant la date de mise en œuvre plus large. Le cadre chinois de lutte contre la pollution plastique soutient les alternatives biodégradables pour les sacs et les films minces dans les grandes villes, renforçant la demande de matériaux que les fabricants peuvent transformer en ces formats. EN 13432 et ASTM D6400 restent des normes de certification clés car elles relient les allégations sur les matériaux aux exigences de conformité des acheteurs et fournissent une base commune pour les évaluations des transformateurs et des propriétaires de marques.
Adoption d'emballages flexibles durables
Les détaillants et les opérateurs de restauration adoptent de plus en plus des emballages flexibles compostables au-delà des formats directement couverts par la législation. Les obligations de responsabilité des producteurs et les engagements climatiques des entreprises motivent ces décisions, notamment en Europe et en Amérique du Nord, où les marques examinent souvent les spécifications d'emballage au niveau de l'entreprise. Les propriétaires de marques qualifient également des grades de PBAT certifiés avant 2028 pour réduire le risque de perturbations de l'approvisionnement et laisser le temps aux essais en ligne, aux tests d'emballage et aux approbations des fournisseurs. La qualification anticipée peut soutenir des niveaux de production prévisibles même lorsque la demande spot à court terme est faible, car les matériaux qualifiés ont plus de chances de rester sur les listes d'achats approuvées. En mai 2026, BASF a élargi sa gamme Ecovio pour les emballages barrières flexibles, proposant des options conçues pour des voies de recyclage organique ou de recyclage du papier. Le marché du poly (butylène adipate-co-téréphtalate) (PBAT) dépend des performances des films et de la compostabilité, car les transformateurs ont besoin de matériaux qui fonctionnent de manière fiable sur des lignes à haut débit tout en maintenant les propriétés barrières requises pour le produit emballé prévu.
Films de paillage agricoles biodégradables
Le paillage agricole représente 13 % de la consommation intérieure de PBAT en Chine et constitue le segment d'utilisation finale à la croissance la plus rapide. Les produits certifiés peuvent se conformer aux normes de biodégradabilité dans le sol, notamment EN 17033 et TÜV AUSTRIA OK Biodégradable SOIL, rendant la certification pertinente pour les achats agricoles et les applications d'emballage. Une étude de terrain de 2025 a révélé que les films PBAT augmentaient le carbone organique du sol de 0,16 à 0,48 g/kg et le carbone de la biomasse microbienne de 5,5 à 33,8 mg/kg dans les conditions rapportées. L'étude a également indiqué que les rendements en maïs sous film noir PBAT étaient supérieurs de 2 550 kg/ha à ceux des parcelles témoins sans film. Des recherches distinctes publiées en 2025 ont révélé que les plantes cultivées avec un film composite PBAT/PLA/soja étaient 49 % plus grandes que celles cultivées dans des conditions témoins conventionnelles. Ces avantages agricoles soutiennent les décisions d'achat de films de paillage, car les agriculteurs évaluent les performances des cultures et les conditions du sol parallèlement au remplacement des plastiques conventionnels. Par conséquent, cette application va au-delà de la simple conformité aux restrictions sur les plastiques.
Optimisation des mélanges de PBAT avec le PLA et l'amidon
Les fabricants composent couramment le PBAT commercial avec de l'acide polylactique (PLA), de l'amidon thermoplastique (TPS) ou du polybutylène succinate (PBS) pour obtenir des propriétés mécaniques, barrières et de dégradation spécifiques à l'application. Une revue de 2026 a rapporté que les mélanges PBAT/PLA contenant l'agent d'extension de chaîne Joncryl ADR-4468 atteignaient une résistance à la traction de 60,6 MPa et un allongement à la rupture de 608,5 % dans le sens machine. Une étude distincte de 2026 a rapporté que le polyisoprène liquide carboxylé améliorait la stabilité des mélanges PBAT/TPS en réduisant la séparation de phase du glycérol et la recristallisation de l'amidon. Ces développements permettent la production de grades pour les films en contact alimentaire, les produits agricoles et d'autres applications aux spécifications exigeantes, plutôt que de s'appuyer sur une formulation unique pour toutes les utilisations. Le marché du poly (butylène adipate-co-téréphtalate) (PBAT) soutient les producteurs disposant de capacités de compoundage et de formulations propriétaires après que les clients ont achevé leurs cycles de qualification, car les transformateurs peuvent trouver plus difficile de remplacer des mélanges qualifiés que de remplacer des résines de commodité standard.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production plus élevé que les plastiques conventionnels | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Infrastructure de compostage industriel insuffisante | -1.2% | Amérique du Sud, Moyen-Orient et Afrique, et Asie-Pacifique hors Chine | Moyen terme (2-4 ans) |
| Règles d'emballage privilégiant la recyclabilité limitant la substitution large par des matériaux compostables | -0.8% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût de production plus élevé que les plastiques conventionnels
Le PBAT coûte généralement deux à trois fois plus cher à produire que le LDPE conventionnel car ses principales matières premières, le BDO, l'acide adipique et le PTA, nécessitent une synthèse pétrochimique en plusieurs étapes. Une analyse de 2024 de la Washington State University Extension a révélé que les matières premières biosourcées coûtaient deux à 2,5 fois plus cher que leurs équivalents d'origine pétrolière pour les applications de paillage biodégradable. L'analyse a également révélé que les matériaux entièrement biosourcés ne devraient pas atteindre la parité de prix avec le paillage en PE à court terme[2]Mauldin et al., "Paillage plastique biodégradable dans le sol : adéquation pour l'agriculture durable et biologique," Washington State University Extension Publications, pubs.extension.wsu.edu.. Les ajouts de capacité en Chine ont fait baisser les prix spot des matériaux d'extrusion de commodité. En réponse, les producteurs ciblent les grades de thermoformage, les films d'emballage médical et les mélanges PBAT/PLA, où la pression sur les prix est moindre et où les performances du produit soutiennent un positionnement différencié. Les investissements dans le BDO biosourcé pourraient améliorer la position de coût du PBAT au fil du temps ; cependant, atteindre la compétitivité commerciale à grande échelle nécessitera de nouvelles réductions de coûts sur le marché du poly (butylène adipate-co-téréphtalate) (PBAT).
Infrastructure de compostage industriel insuffisante
Le PBAT peut obtenir une certification de compostabilité industrielle selon EN 13432 et ASTM D6400 ; cependant, la capacité de traitement varie selon les régions où les emballages compostables sont vendus. Une grande partie de l'Amérique du Sud, du Moyen-Orient et de l'Asie du Sud-Est manque d'installations pour traiter à grande échelle les emballages compostables collectés ou maintenir des flux de déchets organiques séparés. Dans ces régions, les emballages collectés avec les déchets organiques peuvent encore être envoyés en décharge ou incinérés, limitant la différenciation en fin de vie pour les emballages compostables. Cette contrainte limite la demande de formats compostables et complique l'adoption dans les applications de biens de consommation et agricoles, où les systèmes de collecte sont souvent plus difficiles à gérer que dans des environnements industriels définis. Le règlement (UE) 2025/40 exige une infrastructure adéquate pour la collecte et le traitement des biodéchets afin de soutenir des mesures de compostabilité plus larges. Le marché du poly (butylène adipate-co-téréphtalate) (PBAT) devrait rester contraint jusqu'en 2029, car les systèmes de collecte et de traitement ne correspondent pas adéquatement à la disponibilité des produits ou au volume de matériaux compostables mis sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade d'extrusion ancre la demande, le thermoformage se développe
Le grade d'extrusion représentait 45,06 % du marché du poly (butylène adipate-co-téréphtalate) (PBAT) en 2025. Les fabricants utilisent ce grade dans les films soufflés pour les sacs de courses, les mailers compostables, les doublures de coursiers et les stratifiés d'emballage alimentaire, qui représentent des applications établies pour ce matériau. Sa position reflète la compatibilité avec les lignes de production de films flexibles calibrées pour un comportement de fusion similaire au polyéthylène basse densité (LDPE) et pour un fonctionnement en continu. Le PBAT composé avec de l'amidon ou de l'acide polylactique (PLA) peut fonctionner dans des paramètres de traitement similaires, permettant aux transformateurs d'éviter des investissements dans de nouvelles machines. Cet avantage de la base installée soutient l'adoption, car les transformateurs peuvent introduire des formulations de films compostables tout en conservant les équipements, les pratiques opérationnelles et les processus de qualification familiers. Par conséquent, l'adoption peut se faire par substitution de matériaux sur des lignes établies plutôt que par remplacement complet des équipements, ce qui est pertinent pour les sacs de courses, les mailers, les doublures et les emballages alimentaires.
Le grade de thermoformage devrait croître à un CAGR de 8,94 % de 2026 à 2031. Il soutient les plateaux alimentaires compostables, les barquettes à charnière, les couverts jetables et les couvercles qui font face à des exigences de durabilité de la part des acheteurs de la restauration en Europe et en Amérique du Nord. Ces applications nécessitent des résines qui équilibrent la rigidité, la transformabilité et les performances en fin de vie attendues des produits compostables. Une étude de 2025 a révélé que des composés PBAT/PBS compatibilisés avec 30 % à 40 % de charge de talc produisaient des plateaux thermoformés qui ne se cassaient pas lors des tests de compression rapportés. La norme chinoise GB/T 32366-2025 est entrée en vigueur le 1er octobre 2025, resserrant les spécifications de teneur en carboxyle et introduisant le comptage des points noirs comme indicateur de qualité. La norme révisée relève les exigences techniques pour les grades utilisés dans des applications telles que le thermoformage et fournit aux fournisseurs conformes une base pour servir ces applications. Les producteurs doivent gérer la cohérence de la résine et les indicateurs de qualité visuelle parallèlement aux performances mécaniques requises pour les plateaux, les barquettes à charnière, les couvercles et autres formats de restauration.


Par application : les sacs composites dominent la demande, les films de paillage stimulent la croissance
Les sacs composites représentaient 27,35 % du marché du poly (butylène adipate-co-téréphtalate) (PBAT) en 2025. Les fabricants utilisent largement les stratifiés PBAT/PLA et PBAT/amidon dans les sacs de commerce de détail et d'épicerie en Europe et en Chine, car ces formulations combinent résistance et compostabilité. Les exigences italiennes en matière de sacs compostables et la directive européenne sur les sacs de caisse à usage unique ont contribué à établir une échelle de fabrication et une familiarité des consommateurs avec ces produits. Les sacs poubelles utilisent le PBAT pour atteindre la résistance à la traction et l'allongement nécessaires pour résister à la collecte des déchets municipaux, les défaillances de manipulation limitant autrement l'adoption. Les films étirables bénéficient de l'allongement et du faible module du PBAT pour la conservation des aliments en contact, tandis que les stabilisants utilisent le PBAT comme composant de renforcement ou de compatibilisation dans les mélanges de biopolymères fragiles. Ces applications comprennent à la fois des produits d'emballage flexible finis et du PBAT utilisé dans des formulations de mélanges plus larges pour améliorer les performances des matériaux.
Les films de paillage devraient croître à un CAGR de 9,14 % jusqu'en 2031. Une étude de 2025 a développé un film multicouche avec des couches extérieures en PBAT et un cœur en amidon thermoplastique qui a atteint 64 % de perte de masse après 365 jours de compostage en laboratoire, contre 12 % pour un film PBAT monocouche. Cette performance répond aux préoccupations des utilisateurs agricoles concernant les fragments de film restant dans le sol après la première saison de culture. L'intégration de Hengli Group dans le 1,4-butanediol (BDO) et l'acide téréphtalique purifié (PTA) soutient la production de grades de films de paillage compétitifs en termes de coûts en Chine et en Inde, où la sensibilité aux prix au niveau des exploitations agricoles reste élevée. Les non-tissés compostables et les mousses expansées à base de PBAT restent des applications de niche, représentant chacune moins de 2 % de la demande intérieure en Chine. Cependant, les avancées dans les méthodes de traitement créent des opportunités supplémentaires pour ces applications. Bien que leur échelle actuelle soit limitée, elles élargissent la pertinence du PBAT au-delà des sacs, films, plateaux et produits de paillage à mesure que les fabricants affinent les techniques de production associées.
Par secteur d'utilisation finale : l'emballage domine la part tandis que l'agriculture s'accélère
L'emballage devrait représenter 58,83 % du marché du poly (butylène adipate-co-téréphtalate) (PBAT) en 2025. Les applications de films flexibles fournissent au segment une base établie, comprenant les sacs de courses, les mailers de coursiers, les emballages alimentaires et les stratifiés associés. Les propriétaires de marques, les transformateurs et les certificateurs ont passé des années à qualifier des formulations de films PBAT pour répondre aux exigences de contact alimentaire et de compostabilité. Ce processus de qualification soutient une demande d'emballage soutenue, car les matériaux validés sont difficiles à remplacer rapidement et les lignes de conversion nécessitent des performances de film fiables. Les fabricants de biens de consommation utilisent également l'infrastructure d'extrusion et de stratification associée pour les sachets de soins personnels, les films de produits de nettoyage et les inserts d'emballage ménager. Ce chevauchement permet aux transformateurs d'appliquer l'expertise établie en matière de traitement des films PBAT à plusieurs applications d'emballage plutôt que de développer des approches de traitement distinctes pour chaque produit de consommation.
L'agriculture devrait croître à un CAGR de 9,73 % jusqu'en 2031. Le segment combine des performances agronomiques démontrées avec un cadre de certification en expansion pour le paillage biodégradable, rendant les décisions d'achat dépendantes à la fois des performances sur le terrain et de la conformité des matériaux. Les films de paillage peuvent soutenir la production agricole tout en évitant les macro-fragments persistants associés aux films conventionnels après utilisation. Une revue attendue en 2026 évaluera la biocompatibilité et la faible cristallinité du PBAT comme propriétés applicables aux pansements à l'échelle du laboratoire, aux films chirurgicaux et aux matrices de libération contrôlée de médicaments.
Analyse géographique
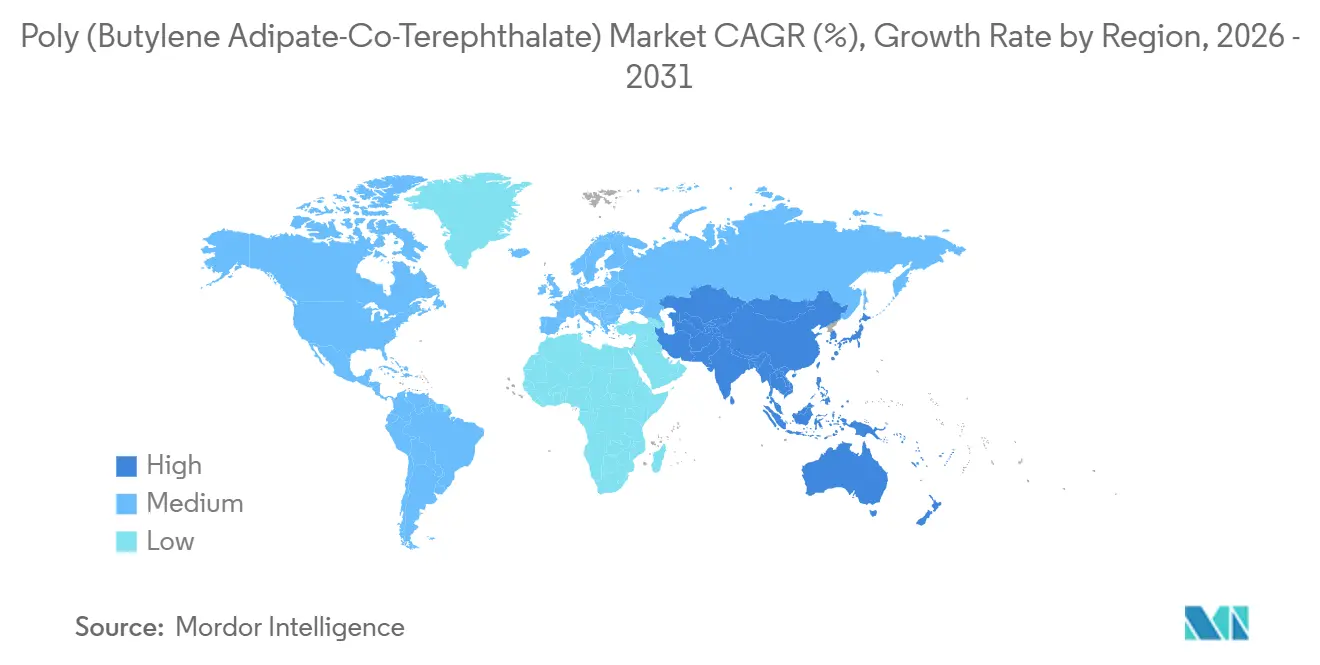
L'Asie-Pacifique représentait 40,17 % du marché du poly (butylène adipate-co-téréphtalate) (PBAT) en 2025 et devrait croître à un CAGR de 9,47 % jusqu'en 2031. La Chine est la principale base d'approvisionnement et le centre de demande de la région, soutenue par sa base manufacturière, sa capacité de transformation et le soutien politique aux alternatives biodégradables pour les sacs et les applications de films minces. Les restrictions sur les plastiques à usage unique en Inde soutiennent la demande d'alternatives compostables, tandis que le renforcement des restrictions dans les marchés de l'ASEAN crée une demande supplémentaire. La filiale SK leaveo de SKC exploite une installation de PBAT renforcé d'une capacité de 70 000 tonnes par an à Haiphong, au Vietnam. L'installation a reçu un investissement de 40 millions USD de la Société financière internationale (SFI) en août 2025. Elle soutient l'approvisionnement en matériaux PBAT pour les applications d'emballage et agricoles régionales et témoigne de l'expansion de nos investissements au-delà de la Chine.
L'Europe dispose d'une base de production plus petite mais reste pertinente en raison d'exigences explicites de compostabilité et d'une infrastructure de collecte établie. L'Allemagne, l'Italie et la France disposent de systèmes de collecte et de traitement des biodéchets qui soutiennent la demande de matériaux certifiés et fournissent des voies d'élimination pour les emballages compostables. Le règlement (UE) 2025/40 établira des exigences communes pour certains formats d'emballage à partir de février 2028. Les autorités nationales ont conservé un pouvoir discrétionnaire limité pour étendre les exigences de compostabilité jusqu'en août 2026. Cet environnement politique oblige les transformateurs européens à maintenir des options de matériaux conformes, à achever les activités de qualification avant l'échéance commune et à évaluer plusieurs sources certifiées pour les grades requis.
L'Amérique du Nord est dominée par les États-Unis, où les emballages certifiés ASTM D6400 sont utilisés dans les canaux de restauration, de restauration rapide et de commerce de détail. Les programmes d'achats des entreprises et les réglementations au niveau des États, notamment les exigences de la Californie en matière de collecte organique et de produits de restauration, influencent la demande davantage qu'un cadre fédéral unique. Cela crée un schéma d'adoption spécifique à chaque État et à chaque client. Les fournisseurs et les transformateurs doivent aligner leurs choix de matériaux sur les exigences locales de collecte et les spécifications d'emballage des principaux propriétaires de marques. L'Amérique du Sud en est à un stade plus précoce, bien que les programmes municipaux à São Paulo et à Rio de Janeiro établissent des cadres politiques au Brésil. La pénétration du PBAT reste plus faible au Moyen-Orient et en Afrique en raison de la capacité limitée de compostage industriel et de la compétitivité des coûts. Cependant, les achats publics verts pour les applications de restauration et agricoles dans les pays du Conseil de coopération du Golfe pourraient soutenir la demande de polymères biodégradables.

Paysage concurrentiel
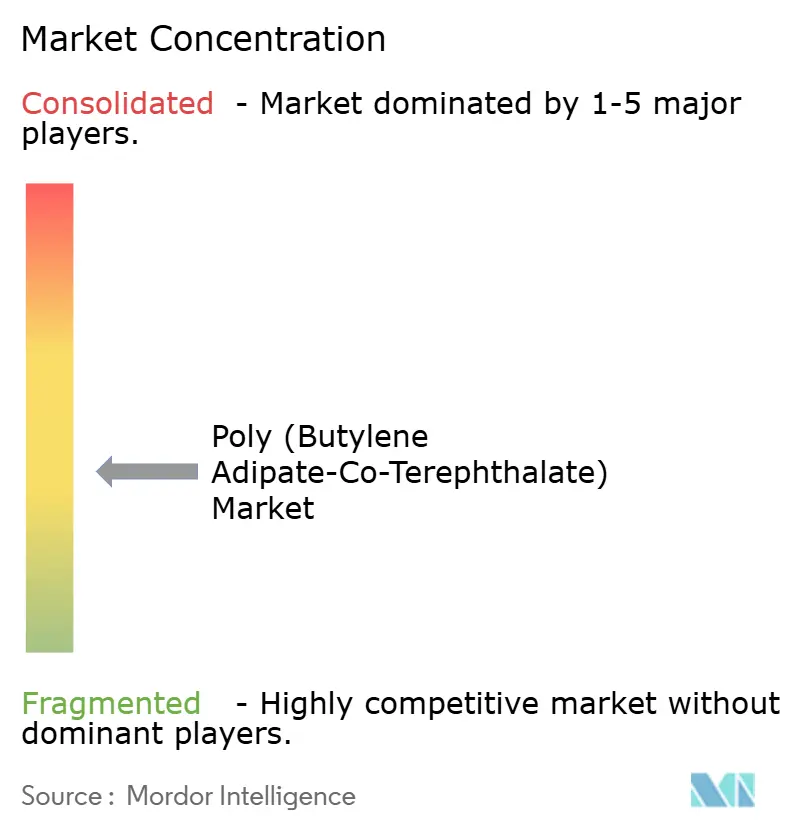
Le marché du poly (butylène adipate-co-téréphtalate) (PBAT) est modérément fragmenté, avec des fournisseurs répondant aux spécifications des acheteurs pour les grades de commodité et de spécialité. Les grades de commodité se concurrencent principalement sur le prix, tandis que les grades certifiés et axés sur les performances se différencient par les exigences d'application, de certification et de traitement. En juin 2024, BASF a lancé ecoflex F Blend C1200 BMB, un matériau PBAT issu de matières premières renouvelables et vérifié par une méthode de bilan massique certifiée. BASF a déclaré que le produit présente une empreinte carbone produit inférieure de 60 % et détient les certifications REDcert2 et ISCC PLUS. Cette stratégie se concentre sur un grade à faible teneur en carbone et reflète les exigences des acheteurs en matière de documentation, de certification et de traçabilité.
Novamont a déclaré 1 800 brevets actifs et demandes de brevets répartis dans 149 familles de brevets dans son rapport 2025. Son portefeuille de brevets soutient la différenciation dans les formulations de composés, notamment une fois qu'un transformateur a validé les performances pour une application d'emballage ou agricole spécifique. Le BDO biosourcé offre une autre option pour différencier les produits PBAT grâce à une intensité carbone plus faible et une teneur en renouvelables plus élevée. SK leaveo a développé du PBAT renforcé à la nanocellulose avec le Korea Research Institute of Chemical Technology pour les non-tissés, les couvertures agricoles et les applications d'emballage. Ce développement cible des performances de traction plus élevées et soutient des applications au-delà du marché conventionnel des films flexibles.
Les producteurs asiatiques de taille moyenne se développent grâce à des programmes de matériaux biodégradables soutenus par les gouvernements et à des partenariats de compoundage locaux pour servir les transformateurs régionaux avec des exigences de formulation spécifiques. L'analyse identifie JinHui ZhaoLong et GO YEN Chemical comme des participants cherchant des clients en Asie du Sud-Est et en Europe de l'Est, où les exigences de certification peuvent différer de celles des marchés principaux de l'UE. Mitsubishi Chemical et Chang Chun Group utilisent leur expertise en traitement des polyesters et leurs réseaux de conformité pour le contact alimentaire pour servir des niches d'emballage de spécialité. Par conséquent, le marché du poly (butylène adipate-co-téréphtalate) (PBAT) est concurrentiel au niveau des commodités, tandis que les applications certifiées et spécialisées impliquent des délais de qualification et une expertise en formulation.
Leaders du secteur du poly (butylène adipate-co-téréphtalate)
BASF
Kingfa Sci. & Tech. Co., Ltd.
Novamont S.p.A.
JinHui ZhaoLong High Technology Co., Ltd.
Chang Chun Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : l'Union européenne a lancé une enquête antidumping sur les polymères biodégradables PBAT et PBSeT d'origine chinoise. L'enquête pourrait affecter les flux commerciaux entre la Chine et l'UE, les stratégies d'approvisionnement des transformateurs européens et les prix des producteurs chinois orientés vers l'exportation.
- Avril 2026 : Kingfa Sci. & Tech. a dévoilé un matériau d'enduction par extrusion en PBS (polybutylène succinate) biosourcé et compostable à domicile lors de CHINAPLAS 2026 à Shanghai. Le produit a élargi le portefeuille de polymères biodégradables de Kingfa au-delà du PBAT pour des applications conformes aux cadres d'emballage de l'UE et de compostage de la Californie.


Périmètre du rapport mondial sur le marché du poly (butylène adipate-co-téréphtalate)
Le polybutylène adipate téréphtalate (PBAT) est un copolymère aléatoire biodégradable utilisé dans des applications nécessitant des matériaux d'emballage flexibles. Il sert d'alternative au polyéthylène basse densité (LDPE) conventionnel dans des produits tels que les films, les sacs et les emballages compostables.
Le marché du poly (butylène adipate-co-téréphtalate) est segmenté par grade, application, secteur d'utilisation finale et géographie. Par grade, le marché est segmenté en grade d'extrusion, grade de thermoformage et autres grades. Par application, le marché est segmenté en sacs composites, sacs poubelles, films de paillage, films étirables, stabilisants et autres applications. Par secteur d'utilisation finale, le marché est segmenté en emballage, agriculture, biens de consommation, biomédical et soins de santé, et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour le poly (butylène adipate-co-téréphtalate) dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Grade d'extrusion |
| Grade de thermoformage |
| Autres grades |
| Sacs composites |
| Sacs poubelles |
| Films de paillage |
| Films étirables |
| Stabilisants |
| Autres applications |
| Emballage |
| Agriculture |
| Biens de consommation |
| Biomédical et soins de santé |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade d'extrusion | |
| Grade de thermoformage | ||
| Autres grades | ||
| Par application | Sacs composites | |
| Sacs poubelles | ||
| Films de paillage | ||
| Films étirables | ||
| Stabilisants | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Emballage | |
| Agriculture | ||
| Biens de consommation | ||
| Biomédical et soins de santé | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché industriel du poly (butylène adipate-co-téréphtalate) ?
La taille du marché du poly (butylène adipate-co-téréphtalate) (PBAT) a été évaluée à 1,87 milliard USD en 2025 et devrait croître de 2,01 milliards USD en 2026 à 3,02 milliards USD d'ici 2031, à un CAGR de 8,53 % au cours de la période de prévision (2026-2031).
Quelle application du PBAT connaît la croissance la plus rapide ?
Les films de paillage devraient se développer à un CAGR de 9,14 % jusqu'en 2031, soutenus par des recherches sur les performances du sol et des cultures. Le matériau est utilisé là où les agriculteurs cherchent également à éviter les macro-fragments persistants après utilisation du film.
Quel secteur d'utilisation finale consomme le plus de PBAT ?
L'emballage représentait 58,83 % de la demande en 2025 car les formats de films flexibles disposent déjà de voies de qualification établies. Les propriétaires de marques, les transformateurs et les certificateurs ont soutenu ces applications pendant des années de validation du contact alimentaire et de la compostabilité.
Quelle région est en tête de la demande mondiale de PBAT ?
L'Asie-Pacifique représentait 40,17 % de la demande mondiale en 2025 et devrait croître à un CAGR de 9,47 % jusqu'en 2031. La base manufacturière de la Chine, les restrictions de l'Inde sur certains plastiques à usage unique et les investissements régionaux soutiennent cette position.
Dernière mise à jour de la page le:



