
Tamanho e Participação do Mercado de Poli Alfa Olefina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
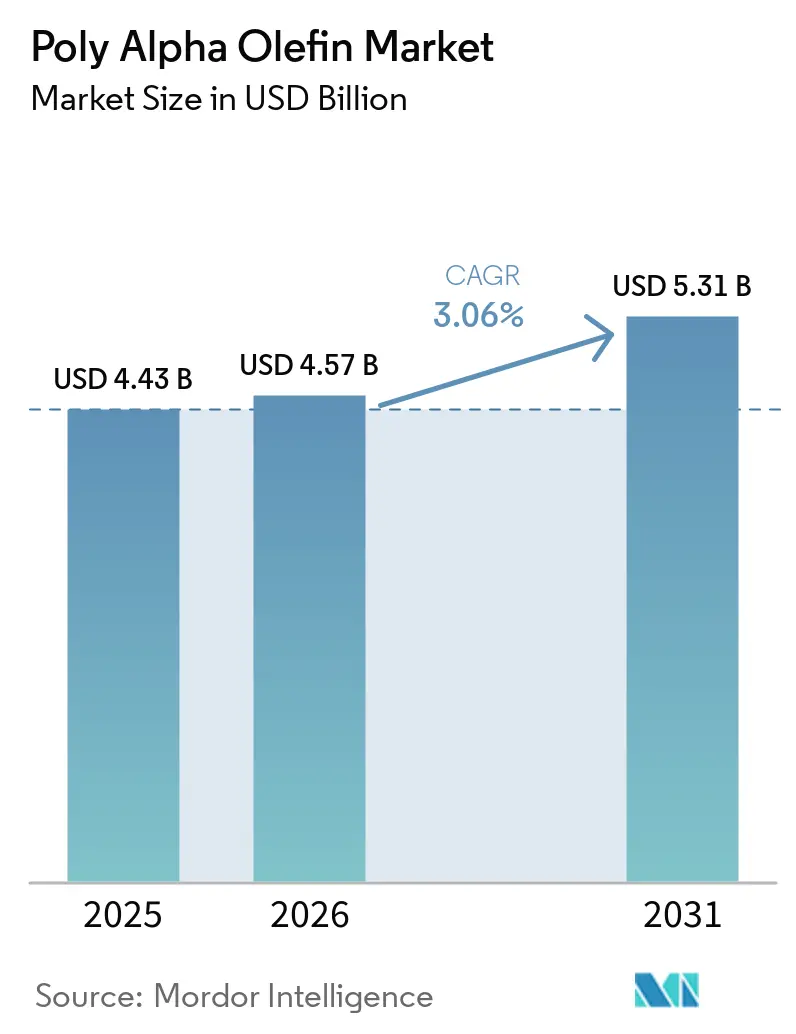
| Tamanho do Mercado (2026) | 4.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.06 % |
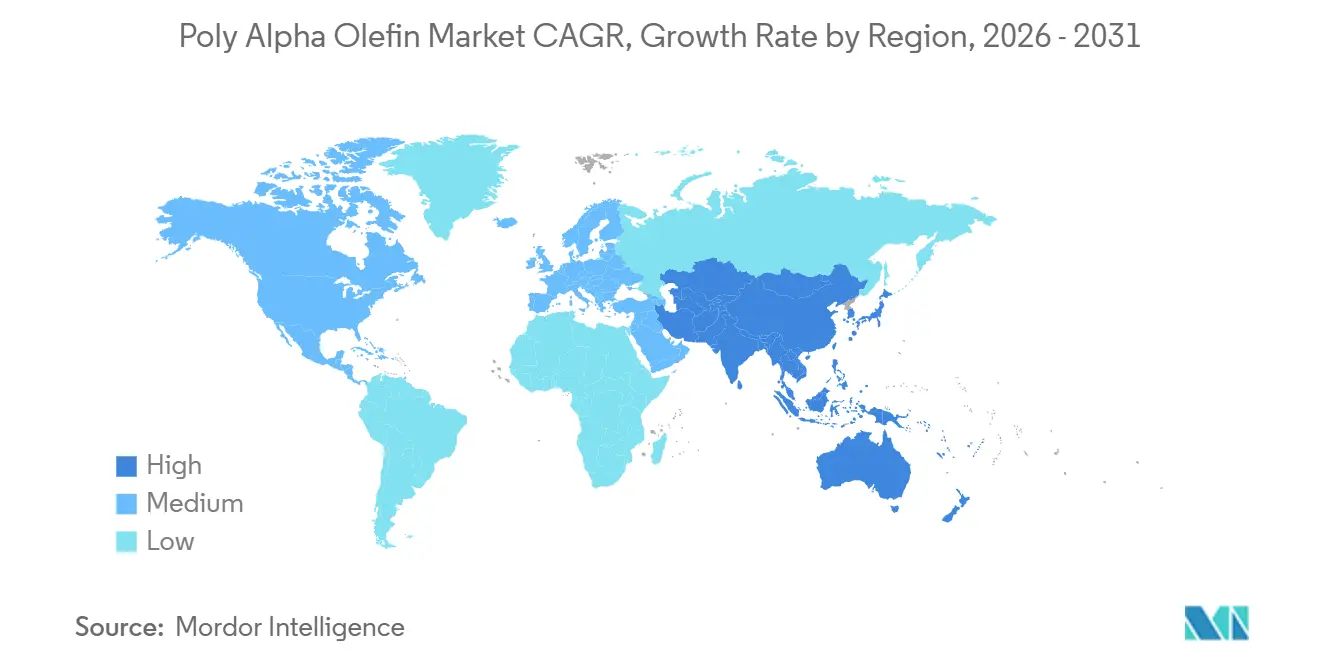
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
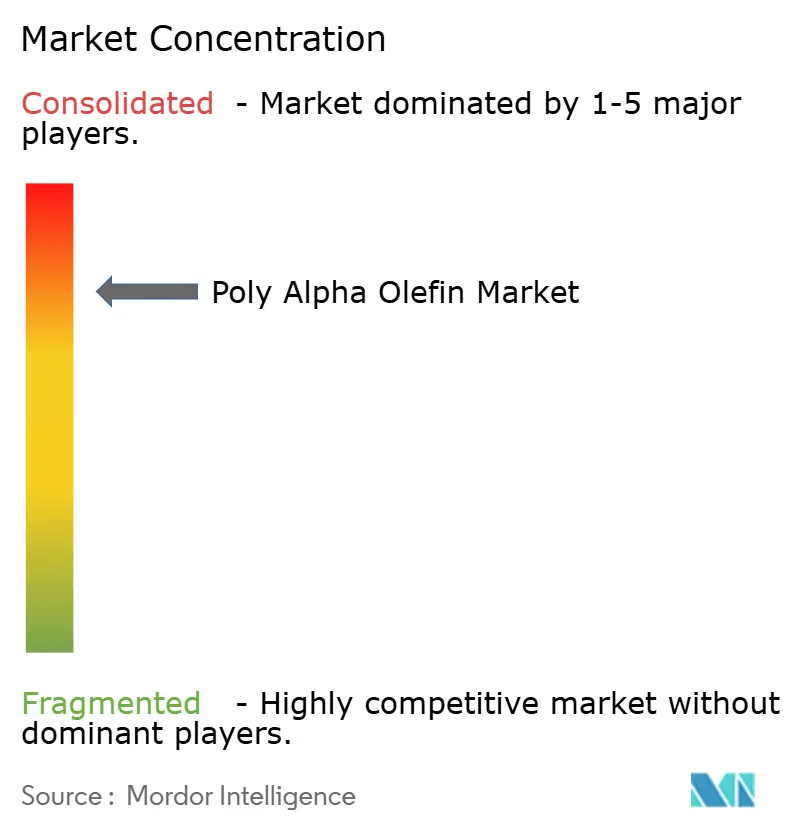
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poli Alfa Olefina por Mordor Intelligence
O tamanho do Mercado de Poli Alfa Olefina foi avaliado em 4,43 bilhões de USD em 2025 e estima-se que cresça de 4,57 bilhões de USD em 2026 para atingir 5,31 bilhões de USD até 2031, a um CAGR de 3,06% durante o período de previsão (2026-2031). O mercado de poli alfa olefina está se dividindo em duas áreas de demanda, com óleos de base do Grupo III ganhando espaço em formulações automotivas sensíveis ao custo, enquanto a poli alfa olefina (PAO) sustenta aplicações de maior desempenho. Fluidos elétricos para veículos elétricos a bateria, resfriamento por imersão em data centers e maquinário industrial pesado estão criando demanda onde resistência dielétrica, estabilidade térmica e baixa volatilidade são importantes. O PAO de grau especial carrega um prêmio de preço de 20%–30% sobre os graus padrão, porque as aplicações exigem especificações mais rígidas de desempenho dielétrico, térmico e de volatilidade. Os investimentos em capacidade e o trabalho de formulação estão, portanto, concentrados em fluidos elétricos de baixa viscosidade e graus industriais de alta viscosidade, mesmo que as aplicações de commodities permaneçam expostas a alternativas de menor custo. O mercado de poli alfa olefina também enfrenta pressão dos altos custos de óleo de base e de um crescente fornecimento de óleos do Grupo III, o que torna o desempenho específico por aplicação e as aprovações de fabricantes de equipamentos originais mais importantes.
Principais Conclusões do Relatório
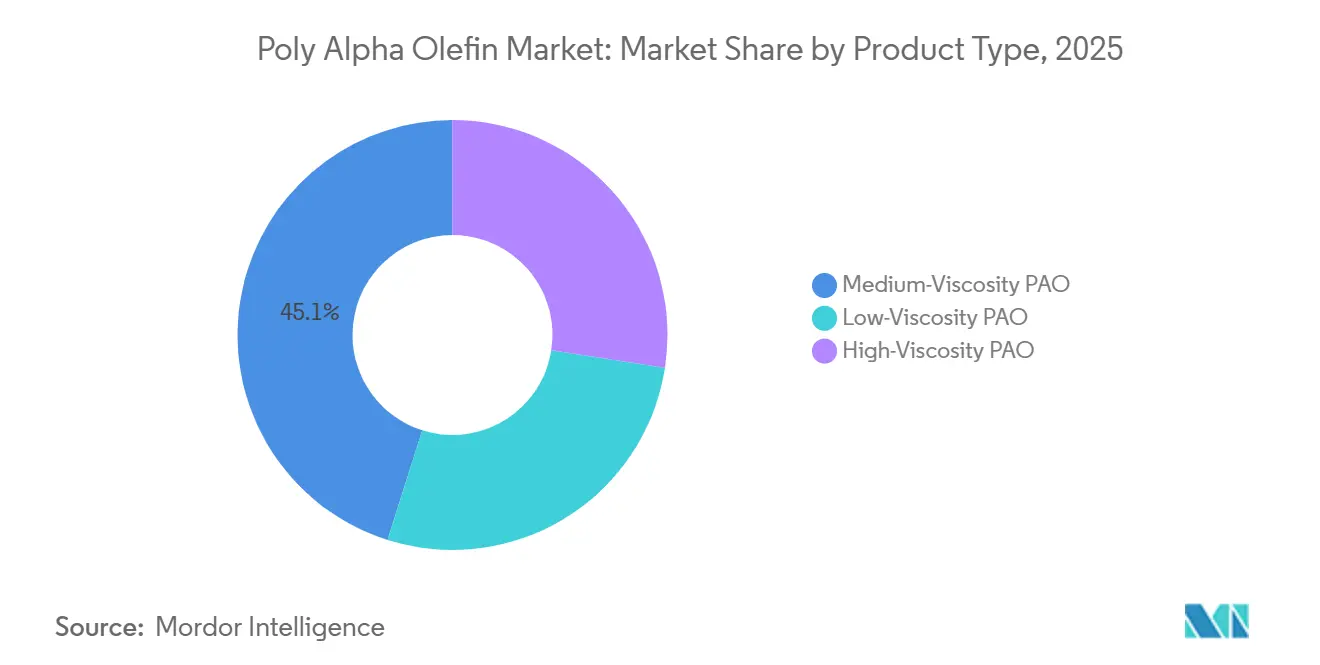
- Por tipo de produto, o PAO de média viscosidade detinha 45,12% da participação do mercado de poli alfa olefina em 2025, enquanto o PAO de alta viscosidade deve avançar a um CAGR de 3,56% até 2031.
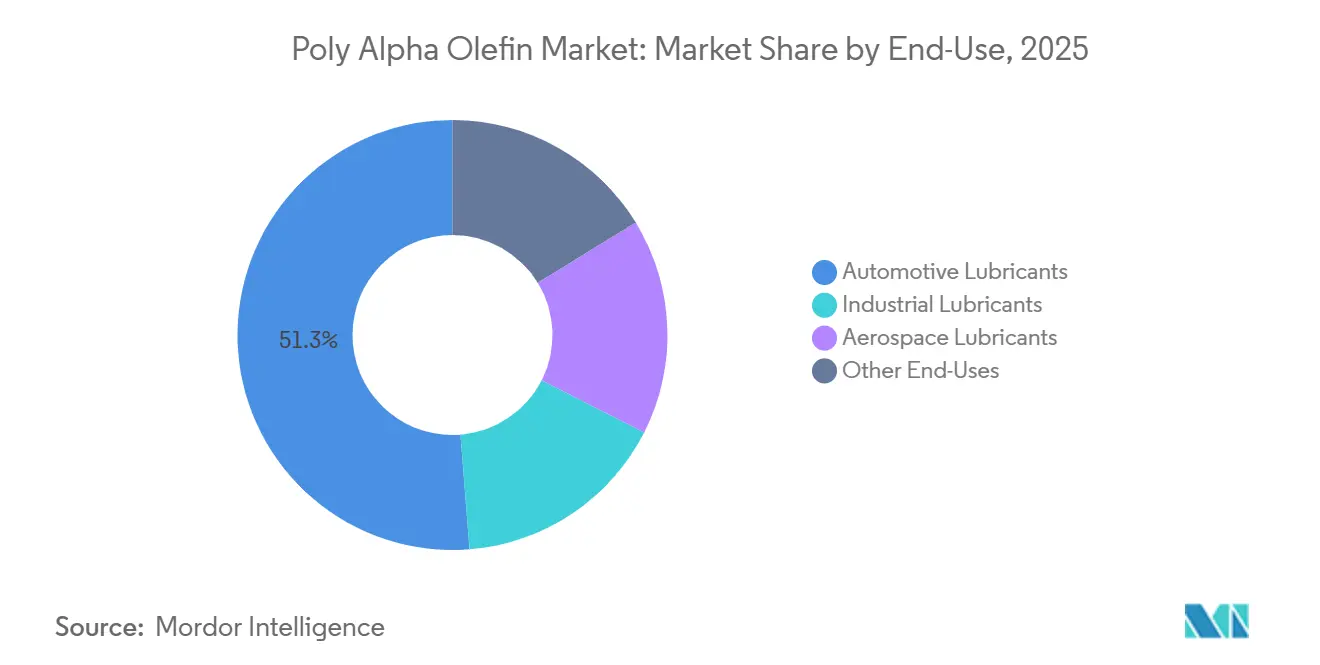
- Por uso final, os lubrificantes automotivos detinham 51,26% da participação do mercado de poli alfa olefina em 2025, enquanto os lubrificantes industriais devem avançar a um CAGR de 3,92% até 2031.
- Por geografia, a Ásia-Pacífico detinha 35,77% da participação do mercado de poli alfa olefina em 2025 e deve avançar a um CAGR de 3,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Poli Alfa Olefina
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Lubrificantes Totalmente Sintéticos | +1.0% | Global, com maior tração na América do Norte, Europa e China | Longo prazo (≥ 4 anos) |
| Adoção de Fluidos para E-Drive de Veículos Elétricos e Gerenciamento Térmico de Baterias | +0.8% | Global; concentrado nos corredores de produção de veículos elétricos da China, Europa e América do Norte | Médio prazo (2–4 anos) |
| Intervalos de Troca Mais Longos e Requisitos de Vida Útil dos Equipamentos | +0.6% | Global, com efeito pronunciado na América do Norte (transporte pesado) e na Ásia-Pacífico (industrial) | Longo prazo (≥ 4 anos) |
| Automação Industrial e Maquinário de Alto Desempenho | +0.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Expansão do Resfriamento por Imersão em Data Centers | +0.4% | América do Norte e Ásia-Pacífico (hubs de hiperescala), com expansão para a União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Lubrificantes Totalmente Sintéticos
A transição de lubrificantes minerais e semissintéticos para produtos totalmente sintéticos sustenta a demanda por PAO em veículos de passeio, transporte comercial e equipamentos industriais, onde calor, oxidação e longos períodos de serviço podem limitar a adequação dos óleos convencionais. Padrões mais elevados dos fabricantes de equipamentos originais estão elevando os requisitos de desempenho para os usos mais exigentes e são cada vez mais aplicados em múltiplas marcas de veículos, em vez de linhas de produtos isoladas. A TotalEnergies informou que a Stellantis expandiu sua parceria de lubrificantes para 10 marcas de veículos em 2026, refletindo a importância das formulações de alto desempenho aprovadas[1]TotalEnergies Lubrificantes, "TotalEnergies e Stellantis Fortalecem e Expandem sua Parceria com Óleos de Motor de Alto Desempenho," TotalEnergies Lubrificantes, lubricants.totalenergies.com. O mercado de poli alfa olefina se beneficia quando as mudanças de especificação deixam menos espaço para óleos de base de menor desempenho em aplicações premium, incluindo produtos expostos a temperaturas operacionais mais elevadas ou intervalos de troca mais longos. Os formuladores que obtêm aprovações antecipadamente podem manter uma vantagem, pois os concorrentes precisam de tempo para desenvolver, testar e aprovar produtos comparáveis em todo o hardware e condições operacionais necessários.
Adoção de Fluidos para E-Drive de Veículos Elétricos e Gerenciamento Térmico de Baterias
Os veículos elétricos requerem fluidos de baixa viscosidade capazes de lubrificar caixas de câmbio integradas ao módulo elétrico, ao mesmo tempo em que gerenciam o calor proveniente dos enrolamentos do motor e dos sistemas de bateria em um layout compacto de trem de força. As polialfaolefinas sintéticas possuem estabilidade térmica, características de viscosidade e compatibilidade elétrica com enrolamentos de cobre e isoladores poliméricos adequados a essas aplicações. Esses requisitos diferem dos óleos de motor para veículos de passeio convencionais, pois as propriedades elétricas, a transferência de calor e a compatibilidade de materiais agora importam tanto quanto o desempenho de lubrificação. A Exxon Mobil Corporation está desenvolvendo novas moléculas de PAO para formulações de e-mobilidade, incluindo graus abaixo de 2 cSt destinados a melhorar a eficiência térmica e o desempenho dielétrico. O mercado de poli alfa olefina pode ganhar demanda a partir de especificações de fluidos elétricos vinculadas a plataformas específicas de veículos, e não apenas ao consumo mais amplo de óleos automotivos. Uma vez que um fabricante de equipamentos originais especifica uma química de fluido em um módulo elétrico, a demanda de reposição pode continuar ao longo de toda a vida útil do veículo, e as alterações de formulação podem exigir um trabalho substancial de qualificação.
Intervalos de Troca Mais Longos e Requisitos de Vida Útil dos Equipamentos
Intervalos de troca mais longos reduzem a frequência das trocas de lubrificante, mas aumentam o requisito de desempenho exigido de cada carga de óleo, especialmente quando os equipamentos operam continuamente ou em condições térmicas adversas. A Cummins Inc. divulgou dados de campo que sustentam intervalos de troca de óleo de 100.000 milhas para seu programa de motor pesado X15 de 2027[2]Cummins Inc., "Not the Razor's Edge: Data Powers 100,000-Mile Oil Drain Intervals for 2027 X15," Cummins News, selfscreening.cummins.com. O mercado de poli alfa olefina se beneficia quando os intervalos de serviço estendidos exigem maior resistência térmica e à oxidação do que os óleos convencionais podem oferecer, mesmo que cada ativo utilize óleo com menor frequência. Os prestadores de serviços de manutenção também têm interesse direto em evitar falhas nos equipamentos e trocas de fluidos não programadas, pois podem arcar com o custo operacional de uma falha e com a interrupção das operações do cliente. Isso direciona a seleção de lubrificantes para formulações que podem custar mais inicialmente, mas reduzem o tempo de inatividade, a mão de obra de serviço e o número de intervenções programadas ao longo da vida útil de um ativo. A decisão resultante baseia-se na confiabilidade dos equipamentos e no planejamento de serviços, e não no preço de compra de uma única carga de óleo.
Automação Industrial e Maquinário de Alto Desempenho
Robótica, equipamentos para semicondutores e compressores de alta velocidade operam sob ciclos térmicos, amplas faixas de temperatura e condições sensíveis à contaminação, que impõem uma alta exigência aos lubrificantes. Essas condições aumentam a necessidade de desempenho estável do lubrificante ao longo de períodos de serviço prolongados e reduzem a tolerância a variações de viscosidade ou depósitos. O mercado de poli alfa olefina sustenta aplicações em maquinário onde os óleos de base do Grupo III podem não atender de forma consistente aos requisitos operacionais exigentes ao longo do intervalo de manutenção previsto. A modernização da manufatura na China está aumentando o uso de equipamentos avançados que especificam óleos de base sintéticos na produção automotiva, de maquinário e de eletrônicos. Isso sustenta a demanda por lubrificantes de precisão e alto desempenho em fábricas automatizadas, onde uma paralisação não planejada pode afetar a produção de vários sistemas interconectados. O resfriamento por imersão em data centers adiciona uma aplicação relacionada, pois os operadores precisam de fluidos dielétricos que gerenciem o calor sem criar risco elétrico em equipamentos de computação densamente agrupados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Mais Elevado em Comparação com Óleos do Grupo III e Óleos Minerais | -0.6% | Global; mais acentuado nos mercados asiáticos e latino-americanos sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Concorrência de Óleos de Base Sintéticos Alternativos | -0.5% | Global; concentrado na América do Norte e Europa, onde o fornecimento do Grupo III é mais profundo | Médio prazo (2–4 anos) |
| Volatilidade do Preço da Matéria-Prima de Alpha Olefina Linear | -0.4% | Global, com maior exposição na América do Norte e Europa, onde os produtores de PAO dependem do fornecimento comercial de alpha olefina linear | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo Mais Elevado em Comparação com Óleos do Grupo III e Óleos Minerais
O PAO normalmente carrega um prêmio de preço de 40%–60% sobre os óleos de base do Grupo III para graus de viscosidade comparáveis, criando um obstáculo claro em aplicações onde o nível de desempenho exigido é menor. Os óleos de motor para veículos de passeio e os óleos de motor para frotas oferecem aos formuladores um forte incentivo para maximizar o conteúdo do Grupo III onde as especificações do produto permitem. A LANXESS anunciou um aumento de 7% nos preços do óleo de base PAO Synton em julho de 2026, citando custos de energia, matérias-primas e logística. O mercado de poli alfa olefina é, portanto, mais resiliente em aplicações industriais e de transporte comercial, onde os compradores podem avaliar os custos operacionais ao longo da vida útil, o tempo de atividade dos equipamentos e a frequência de troca de fluidos em conjunto. O benefício de menos trocas de óleo e menos tempo de inatividade é mais difícil de comunicar aos consumidores de veículos de passeio, cuja escolha geralmente segue a recomendação do fabricante de equipamentos originais, em vez de uma comparação detalhada de custos.
Concorrência de Óleos de Base Sintéticos Alternativos
Os óleos de base do Grupo III e do Grupo III+ competem com o PAO em aplicações automotivas e industriais onde as especificações não exigem a faixa completa de desempenho dos materiais do Grupo IV. Seu menor custo pode encorajar os formuladores a utilizar o máximo de conteúdo do Grupo III permitido por uma formulação aprovada. A pressão competitiva é mais intensa na América do Norte e na Europa, onde o fornecimento é abundante e os misturadores têm acesso estabelecido a óleos de base sintéticos alternativos. Isso mantém o mercado de poli alfa olefina focado em aplicações onde a estabilidade térmica, o desempenho dielétrico ou a vida útil estendida criam uma distinção técnica clara. Também torna as aprovações dos fabricantes de equipamentos originais e o desempenho específico por aplicação mais valiosos do que a ampla disponibilidade de commodities. Os fornecedores de PAO podem defender a demanda de forma mais eficaz quando uma substituição de menor custo introduziria um risco de desempenho ou de qualificação para o usuário final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: PAO de Média Viscosidade Lidera, Enquanto PAO de Alta Viscosidade Acelera
O PAO de média viscosidade detinha 45,12% do mercado de poli alfa olefina em 2025. Seu papel estabelecido abrange óleos de motor automotivos, óleos de engrenagem industriais, fluidos hidráulicos e lubrificantes para compressores. Essas aplicações requerem viscosidade estável em uma ampla faixa de temperatura e compatibilidade com pacotes de aditivos. O PAO de alta viscosidade deve avançar a um CAGR de 3,56% até 2031, sustentado por caixas de câmbio de turbinas eólicas e sistemas de engrenagem industrial pesada. Esses sistemas requerem espessura de filme, estabilidade ao cisalhamento e baixos pontos de fluidez que os graus produzidos por metaloceno podem fornecer. A Exxon Mobil Corporation oferece sua plataforma de PAO metaloceno SpectraSyn Elite nos graus 65 cSt, 150 cSt e 300 cSt para formulações exigentes.
O PAO de baixa viscosidade inclui graus de 2–6 cSt utilizados em linhas de tração de veículos elétricos, resfriamento por imersão e fluidos para usinagem de metais. A Chevron Phillips Chemical Company LLC expandiu sua instalação de Beringen para 120.000 toneladas métricas por ano, tornando-a a maior instalação de PAO de baixa viscosidade à base de deceno da Europa. O projeto tem como alvo produtos que requerem baixa volatilidade e alta pureza, que são importantes quando um fluido deve gerenciar calor ou operar próximo a componentes elétricos. A INEOS também opera uma unidade de PAO de baixa viscosidade de 120.000 toneladas métricas por ano em Chocolate Bayou, Texas. Esses investimentos mostram que o setor de poli alfa olefina está direcionando capacidade para graus utilizados em aplicações técnicas emergentes, e não apenas para usos tradicionais de lubrificantes automotivos. O fornecimento adicional pode reduzir os prêmios à vista ao longo do tempo, melhorar o acesso para formuladores menores e ajudar os clientes a qualificar fluidos para novos programas de e-mobilidade e gerenciamento térmico. Também pode intensificar a concorrência em produtos que haviam sido limitados pela disponibilidade de fornecimento, especialmente à medida que mais aplicações passam do desenvolvimento para o uso comercial.


Por Uso Final: Lubrificantes Automotivos Lideram a Receita, Enquanto Lubrificantes Industriais Aceleram
Os lubrificantes automotivos detinham 51,26% do tamanho do mercado de poli alfa olefina em 2025. O segmento reflete especificações de longa data dos fabricantes de equipamentos originais para óleos de motor premium para veículos de passeio e uso pesado. Os lubrificantes industriais devem avançar a um CAGR de 3,92% até 2031. A expansão de caixas de câmbio de turbinas eólicas, robótica e equipamentos de manufatura de precisão na Ásia sustentam esse crescimento. O segmento também se beneficia da substituição de lubrificantes para compressores à base de óleo mineral por formulações à base de PAO que estendem os intervalos de serviço. À medida que os equipamentos operam em velocidades mais altas, com tolerâncias mais rígidas e faixas de temperatura mais amplas, as diferenças de desempenho entre o PAO e os produtos do Grupo III tornam-se mais relevantes para os operadores de plantas.
Os óleos de turbina de aeronaves e os fluidos hidráulicos necessitam de óleos de base sintéticos capazes de operar de −60 °C a +200 °C sob as especificações MIL-PRF-23827 e DEF STAN 91-97. Essa faixa operacional não pode ser atendida por óleos minerais. A frota global de aeronaves comerciais ultrapassou 33.000 aeronaves em 2025, e as plataformas Boeing 787 e Airbus A350 utilizam fluidos hidráulicos à base de PAO ao longo de suas vidas operacionais. O tráfego global de passageiros superou os níveis pré-pandemia em 2024, o que sustenta o consumo contínuo de lubrificantes para aviação.
Análise Geográfica
A Ásia-Pacífico detinha 35,77% do tamanho do mercado de poli alfa olefina em 2025 e deve avançar a um CAGR de 3,61% até 2031. A grande base de manufatura automotiva da China, a adoção de veículos elétricos e a modernização industrial sustentam a demanda da região. A região também apresenta necessidades crescentes de lubrificantes avançados na produção de maquinário e eletrônicos. Índia, Japão, Coreia do Sul e a Associação de Nações do Sudeste Asiático (ASEAN) são centros adicionais de demanda. A frota de veículos da Índia e a expansão da produção farmacêutica e de eletrônicos sustentam o uso de lubrificantes sintéticos de alta especificação.
A América do Norte é um importante centro de produção de PAO, com instalações operadas pela INEOS, Exxon Mobil Corporation e Chevron Phillips Chemical Company LLC ao longo da Costa do Golfo dos Estados Unidos. Cadeias de matérias-primas integradas, proximidade aos fabricantes automotivos e demanda de transporte pesado sustentam a posição da região. O desenvolvimento de plataformas de veículos elétricos também está criando demanda por graus de baixa viscosidade com fortes características dielétricas. A expansão da Chevron Phillips Chemical Company LLC em Beringen fornece PAO de baixa viscosidade para aplicações de resfriamento por imersão e veículos elétricos na Europa. A Europa possui requisitos exigentes para óleos de engrenagem de turbinas eólicas, lubrificantes para fabricantes de equipamentos originais automotivos e fluidos industriais especiais.
A América do Sul e o Oriente Médio e África permanecem partes menores do mercado de poli alfa olefina. O Brasil sustenta a demanda por meio de maquinário agrícola, óleos de motor para combustíveis com mistura de etanol e sua frota automotiva. A Argentina adiciona requisitos de lubrificantes especiais por meio de sua base industrial. No Oriente Médio, os investimentos em infraestrutura e os planos de produção regional podem reduzir a dependência de importações de longa distância ao longo do tempo. A demanda da África está concentrada na África do Sul e na Nigéria, onde mineração, geração de energia e transporte rodoviário sustentam o uso de lubrificantes sintéticos industriais.

Cenário Competitivo
O mercado de poli alfa olefina é altamente consolidado, com os cinco principais participantes incluindo INEOS, Exxon Mobil Corporation, Chevron Phillips Chemical Company LLC, LANXESS e Dowpol Corporation. INEOS, Exxon Mobil Corporation e Chevron Phillips Chemical Company LLC possuem posições integradas de produção de alpha olefina linear para PAO. Sua escala de produção e integração de matérias-primas influenciam a disponibilidade de produtos e as condições de preços para os formuladores a jusante. Essa estrutura limita as alternativas de curto prazo para compradores que necessitam de graus de PAO qualificados. A concentração resultante favorece os fornecedores que conseguem combinar capacidade, suporte à formulação e acesso confiável a matérias-primas.
A INEOS concluiu uma expansão de 50% de sua unidade de PAO de alta viscosidade em La Porte, Texas, elevando a capacidade para 40.000 toneladas métricas por ano em meados de 2025. Ela também opera a unidade de PAO de baixa viscosidade de 120.000 toneladas métricas por ano em Chocolate Bayou. A Chevron Phillips Chemical Company LLC concluiu sua expansão em Beringen em 2025, elevando a capacidade de PAO de baixa viscosidade para 120.000 toneladas métricas por ano. A Exxon Mobil Corporation continua trabalhando em novas moléculas de PAO destinadas a fluidos de e-mobilidade. Esses movimentos mostram que os líderes estão utilizando tanto adições de capacidade quanto desenvolvimento de produtos focados em aplicações. O mercado de poli alfa olefina está se tornando mais competitivo nos graus de baixa viscosidade, enquanto os graus de alto desempenho de alta viscosidade permanecem especializados.
Os fornecedores a jusante também estão adaptando seus portfólios às mudanças regulatórias e de aplicações. A FUCHS introduziu sua estratégia FUCHS100 em 2026, centrada em nova mobilidade, sustentabilidade e digitalização. A propriedade intelectual e a velocidade de formulação estão se tornando mais importantes ao lado da escala, pois os usuários finais precisam de fluidos que atendam a requisitos específicos de equipamentos e regulatórios. As estratégias competitivas, portanto, se estendem da integração de matérias-primas às aprovações de produtos, graus especializados e suporte técnico para misturadores de lubrificantes e clientes de equipamentos. O valor de um fornecedor depende cada vez mais de sua capacidade de apoiar o trabalho de qualificação à medida que as aplicações se tornam mais especializadas.
Líderes do Setor de Poli Alfa Olefina
INEOS
Exxon Mobil Corporation
Chevron Phillips Chemical Company LLC
LANXESS
Dowpol Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Infineum recebeu aprovação para sua tecnologia de aditivo P6895 em relação à nova especificação FPW9.55535/03 da Stellantis para lubrificantes automotivos. A aprovação sustenta a demanda por formulações de lubrificantes de alto desempenho onde óleos de base PAO são utilizados para proporcionar maior estabilidade térmica e oxidativa.
- Agosto de 2025: A Chevron Phillips Chemical Company LLC concluiu a expansão de sua unidade de produção de polialfaolefina de baixa viscosidade em Beringen, Bélgica, dobrando a capacidade para 120.000 toneladas métricas por ano. A expansão aumenta o fornecimento de PAO para lubrificantes automotivos e industriais, bem como para aplicações emergentes, como veículos elétricos, turbinas eólicas e resfriamento por imersão.


Escopo do Relatório Global do Mercado de Poli Alfa Olefina
A poli alfa olefina (PAO) é um fluido de base sintético produzido por meio da polimerização controlada de alfa olefinas. Ela oferece alta estabilidade térmica, baixa volatilidade e bom desempenho de lubrificação em uma ampla gama de condições operacionais.
O Mercado de Poli Alfa Olefina é segmentado por tipo de produto, uso final e geografia. Por tipo de produto, o mercado é segmentado em PAO de baixa viscosidade, PAO de média viscosidade e PAO de alta viscosidade. Por uso final, o mercado é segmentado em lubrificantes automotivos, lubrificantes industriais, lubrificantes aeroespaciais e outros usos finais. O relatório também abrange o tamanho do mercado e as previsões para poli alfa olefina em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| PAO de Baixa Viscosidade |
| PAO de Média Viscosidade |
| PAO de Alta Viscosidade |
| Lubrificantes Automotivos |
| Lubrificantes Industriais |
| Lubrificantes Aeroespaciais |
| Outros Usos Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | PAO de Baixa Viscosidade | |
| PAO de Média Viscosidade | ||
| PAO de Alta Viscosidade | ||
| Por Uso Final | Lubrificantes Automotivos | |
| Lubrificantes Industriais | ||
| Lubrificantes Aeroespaciais | ||
| Outros Usos Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de poli alfa olefina?
O mercado de poli alfa olefina está em 4,57 bilhões de USD em 2026 e deve atingir 5,31 bilhões de USD até 2031.
O que está impulsionando a demanda por poli alfa olefinas?
Lubrificantes totalmente sintéticos, fluidos elétricos para veículos elétricos, intervalos de troca mais longos, automação industrial e resfriamento por imersão sustentam a demanda.
Qual tipo de produto detinha a maior participação em 2025?
O PAO de média viscosidade liderou com uma participação de 45,12% em 2025.
Qual uso final deve avançar mais rapidamente até 2031?
Os lubrificantes industriais devem avançar a um CAGR de 3,92% até 2031, sustentados por energia eólica, robótica e equipamentos de manufatura de precisão.
Página atualizada pela última vez em:



