
Poly Alpha Olefin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.57 Milliarden US-Dollar |
| Marktgröße (2031) | 5.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.06 % |
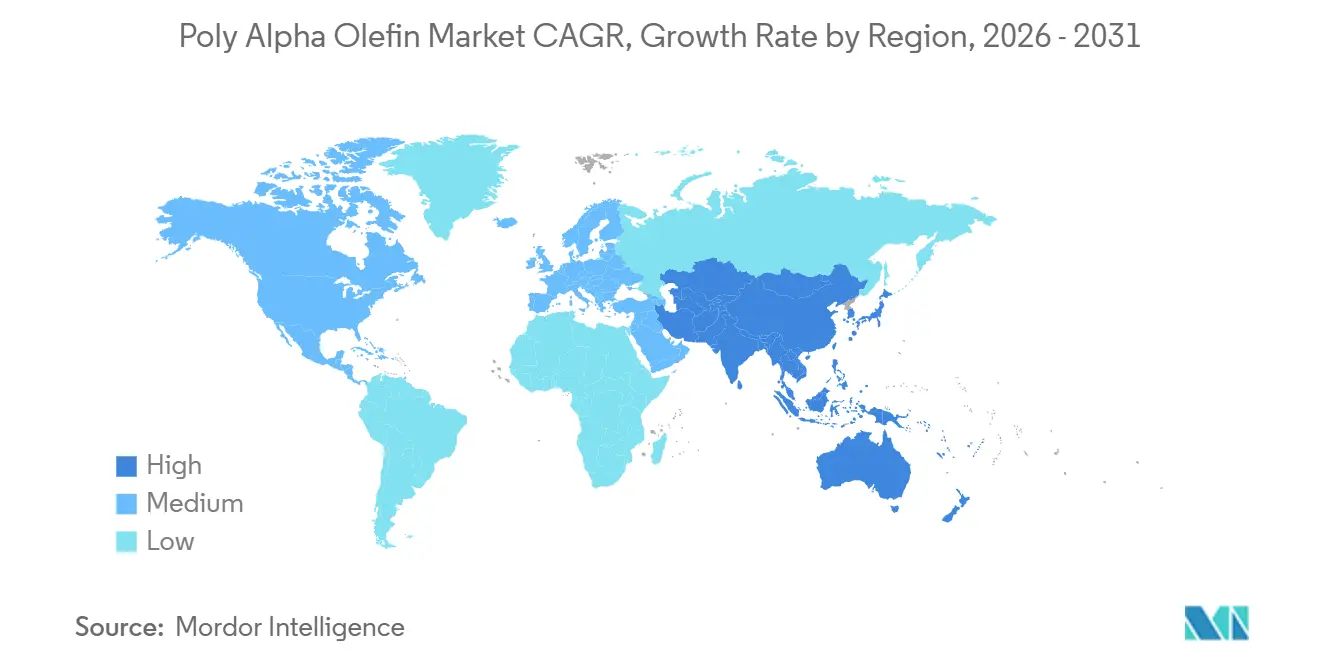
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Poly Alpha Olefin Marktanalyse von Mordor Intelligence
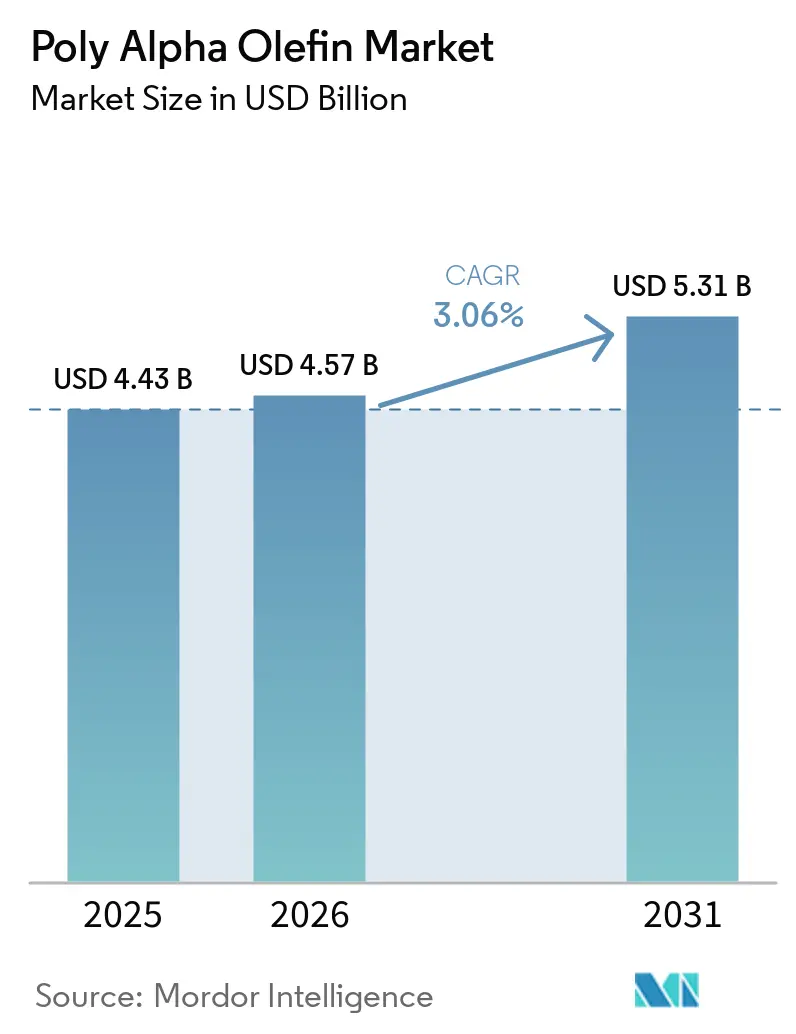
Die Poly Alpha Olefin Marktgröße wurde im Jahr 2025 auf 4,43 Milliarden USD geschätzt und soll von 4,57 Milliarden USD im Jahr 2026 auf 5,31 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,06 % während des Prognosezeitraums (2026–2031). Der Poly Alpha Olefin Markt teilt sich in zwei Nachfragebereiche auf: Gruppe-III-Grundöle gewinnen an Bedeutung bei kostenempfindlichen Automobilformulierungen, während Poly Alpha Olefin (PAO) leistungsintensivere Anwendungen unterstützt. Elektrische Antriebsfluide für Batterieelektrofahrzeuge, Immersionskühlung in Rechenzentren und schwere Industriemaschinen erzeugen Nachfrage, bei der dielektrische Festigkeit, thermische Stabilität und geringe Flüchtigkeit wichtig sind. Spezialqualitäts-PAO trägt einen Preisaufschlag von 20 %–30 % gegenüber Standardqualitäten, da Anwendungen engere dielektrische, thermische und Flüchtigkeitsspezifikationen erfordern. Kapazitätsinvestitionen und Formulierungsarbeiten konzentrieren sich daher auf niedrigviskose E-Fluide und hochviskose Industriequalitäten, auch wenn Standardanwendungen weiterhin günstigeren Alternativen ausgesetzt bleiben. Der Poly Alpha Olefin Markt steht auch unter Druck durch hohe Grundölkosten und ein wachsendes Angebot an Gruppe-III-Ölen, was anwendungsspezifische Leistung und Freigaben durch Originalgerätehersteller wichtiger macht.
Wichtigste Erkenntnisse des Berichts
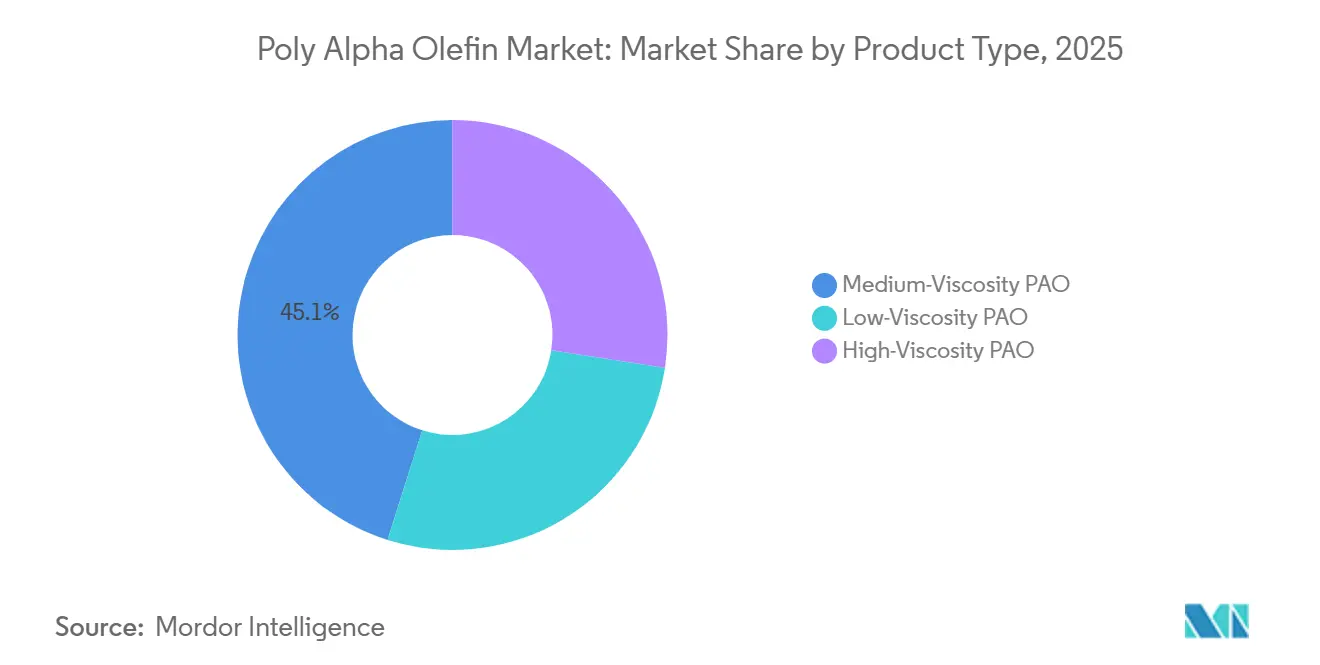
- Nach Produkttyp hielt mittelviskoses PAO im Jahr 2025 einen Marktanteil von 45,12 % am Poly Alpha Olefin Markt, während hochviskoses PAO bis 2031 voraussichtlich mit einer CAGR von 3,56 % wachsen wird.
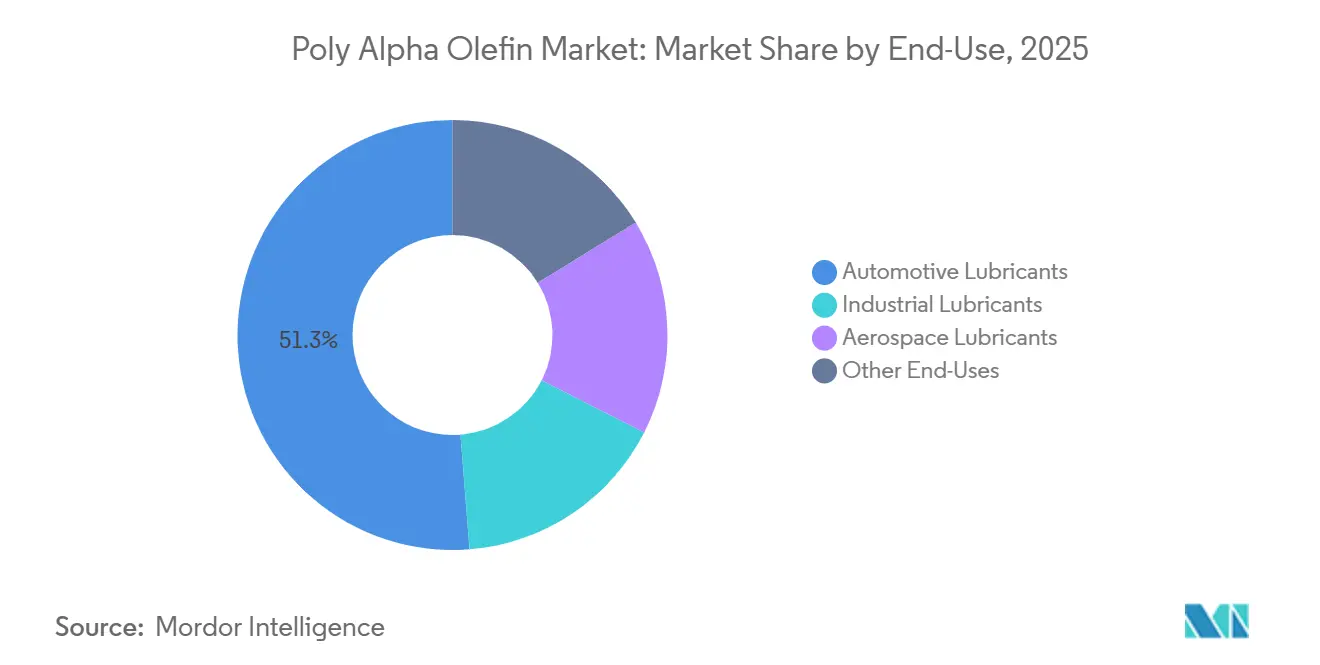
- Nach Endverwendung hielten Automobil-Schmierstoffe im Jahr 2025 einen Marktanteil von 51,26 % am Poly Alpha Olefin Markt, während Industrie-Schmierstoffe bis 2031 voraussichtlich mit einer CAGR von 3,92 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 35,77 % am Poly Alpha Olefin Markt und wird bis 2031 voraussichtlich mit einer CAGR von 3,61 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach vollsynthetischen Schmierstoffen | +1.0% | Global, mit stärkster Nachfrage in Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Einführung von E-Antrieb- und Batterie-Wärmemanagement-Fluiden für Elektrofahrzeuge | +0.8% | Global; konzentriert in den Produktionskorridoren für Elektrofahrzeuge in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Längere Ölwechselintervalle und Anforderungen an die Gerätelebensdauer | +0.6% | Global, mit ausgeprägtem Effekt in Nordamerika (Schwerlasttransport) und Asien-Pazifik (Industrie) | Langfristig (≥ 4 Jahre) |
| Industrieautomatisierung und Hochleistungsmaschinen | +0.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Immersionskühlung in Rechenzentren | +0.4% | Nordamerika und Asien-Pazifik (Hyperscale-Hubs), Ausstrahlungseffekte auf die EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach vollsynthetischen Schmierstoffen
Der Wandel von mineralischen und halbsynthetischen Schmierstoffen hin zu vollsynthetischen Produkten unterstützt die Nachfrage nach PAO in Personenkraftwagen, im gewerblichen Transport und bei Industrieanlagen, wo Hitze, Oxidation und lange Serviceintervalle die Eignung konventioneller Öle einschränken können. Höhere Standards der Originalgerätehersteller erhöhen die Leistungsanforderungen für die anspruchsvollsten Anwendungen und werden zunehmend auf mehrere Fahrzeugmarken statt auf isolierte Produktlinien angewendet. TotalEnergies berichtete, dass Stellantis seine Schmierstoffpartnerschaft im Jahr 2026 auf 10 Fahrzeugmarken ausgeweitet hat, was die Bedeutung genehmigter Hochleistungsformulierungen widerspiegelt[1]. Der Poly Alpha Olefin Markt profitiert, wenn Spezifikationsänderungen weniger Spielraum für leistungsschwächere Grundöle in Premiumanwendungen lassen, einschließlich Produkte, die höheren Betriebstemperaturen oder längeren Ölwechselintervallen ausgesetzt sind. Formulierer, die frühzeitig Freigaben erhalten, können einen Vorteil behalten, da Wettbewerber Zeit benötigen, um vergleichbare Produkte über die erforderlichen Hardware- und Betriebsbedingungen hinweg zu entwickeln, zu testen und zu genehmigen.
Einführung von E-Antrieb- und Batterie-Wärmemanagement-Fluiden für Elektrofahrzeuge
Elektrofahrzeuge benötigen niedrigviskose Fluide, die integrierte E-Modul-Getriebe schmieren und gleichzeitig die Wärme von Motorwicklungen und Batteriesystemen in einem kompakten Antriebsstranglayout abführen können. Synthetische Polyalphaolefine verfügen über thermische Stabilität, Viskositätseigenschaften und elektrische Kompatibilität mit Kupferwicklungen und polymeren Isolatoren, die für diese Anwendungen geeignet sind. Diese Anforderungen unterscheiden sich von denen für herkömmliche Personenkraftwagen-Motoröle, da elektrische Eigenschaften, Wärmeübertragung und Materialkompatibilität nun neben der Schmierleistung eine Rolle spielen. Exxon Mobil Corporation entwickelt neuartige PAO-Moleküle für E-Mobilitätsformulierungen, einschließlich Qualitäten unter 2 cSt, die die thermische Effizienz und die dielektrische Leistung verbessern sollen. Der Poly Alpha Olefin Markt kann Nachfrage aus E-Fluid-Spezifikationen gewinnen, die an bestimmte Fahrzeugplattformen gebunden sind, und nicht nur aus dem allgemeinen Automobilölverbrauch. Sobald ein Originalgerätehersteller eine Fluidchemie in einem E-Modul festlegt, kann die Ersatznachfrage über die gesamte Betriebslebensdauer des Fahrzeugs anhalten, und Formulierungsänderungen können erhebliche Qualifizierungsarbeiten erfordern.
Längere Ölwechselintervalle und Anforderungen an die Gerätelebensdauer
Längere Ölwechselintervalle reduzieren die Häufigkeit von Schmierstoffwechseln, erhöhen jedoch die Leistungsanforderungen an jede Ölfüllung, insbesondere wenn Geräte kontinuierlich oder unter schwierigen thermischen Bedingungen betrieben werden. Cummins Inc. berichtete über Felddaten, die 100.000-Meilen-Ölwechselintervalle für sein 2027er X15-Schwerlastmotorprogramm unterstützen[2]. Der Poly Alpha Olefin Markt gewinnt, wenn verlängerte Serviceintervalle eine stärkere thermische und Oxidationsbeständigkeit erfordern, als konventionelle Öle bieten können, auch wenn jede Anlage Öl weniger häufig verbraucht. Wartungsunternehmen haben auch ein direktes Interesse daran, Geräteausfälle und ungeplante Fluidwechsel zu vermeiden, da sie möglicherweise die Betriebskosten eines Ausfalls und die Unterbrechung des Betriebs eines Kunden tragen müssen. Dies verlagert die Schmierstoffauswahl hin zu Formulierungen, die anfänglich mehr kosten können, aber Ausfallzeiten, Serviceaufwand und die Anzahl geplanter Eingriffe über die Lebensdauer einer Anlage reduzieren. Die daraus resultierende Entscheidung basiert auf der Gerätezuverlässigkeit und Serviceplanung und nicht auf dem Kaufpreis einer einzelnen Ölfüllung.
Industrieautomatisierung und Hochleistungsmaschinen
Robotik, Halbleiterausrüstung und Hochgeschwindigkeitskompressoren arbeiten unter thermischen Zyklen, breiten Temperaturbereichen und kontaminationsempfindlichen Bedingungen, die eine hohe Belastung für Schmierstoffe darstellen. Diese Bedingungen erhöhen den Bedarf an stabiler Schmierstoffleistung über verlängerte Serviceintervalle und reduzieren die Toleranz für Viskositätsänderungen oder Ablagerungen. Der Poly Alpha Olefin Markt unterstützt Maschinenanwendungen, bei denen Gruppe-III-Grundöle die anspruchsvollen Betriebsanforderungen über das vorgesehene Wartungsintervall möglicherweise nicht konsistent erfüllen. Chinas Modernisierung der Fertigung erhöht den Einsatz fortschrittlicher Geräte, die synthetische Grundöle in der Automobil-, Maschinen- und Elektronikindustrie vorschreiben. Dies unterstützt die Nachfrage nach Präzisionsleistungsschmierstoffen in automatisierten Fabriken, wo ein ungeplanter Stillstand die Produktion mehrerer verbundener Systeme beeinträchtigen kann. Die Immersionskühlung in Rechenzentren fügt eine verwandte Anwendung hinzu, da Betreiber dielektrische Fluide benötigen, die Wärme abführen, ohne in eng gepackten Computeranlagen ein elektrisches Risiko zu erzeugen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten im Vergleich zu Gruppe-III- und Mineralölen | -0.6% | Global; am stärksten in preissensiblen asiatischen und lateinamerikanischen Märkten | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative synthetische Grundöle | -0.5% | Global; konzentriert in Nordamerika und Europa, wo das Gruppe-III-Angebot am tiefsten ist | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei linearen Alpha-Olefin-Rohstoffen | -0.4% | Global, mit höchster Exposition in Nordamerika und Europa, wo PAO-Hersteller auf das Händler-LAO-Angebot angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten im Vergleich zu Gruppe-III- und Mineralölen
PAO trägt typischerweise einen Preisaufschlag von 40 %–60 % gegenüber Gruppe-III-Grundölen für vergleichbare Viskositätsqualitäten, was ein klares Hindernis in Anwendungen darstellt, bei denen das erforderliche Leistungsniveau niedriger ist. Personenkraftwagen-Motoröle und Flottenöle geben Formulierern einen starken Anreiz, den Gruppe-III-Anteil zu maximieren, wo Produktspezifikationen dies erlauben. LANXESS kündigte im Juli 2026 eine Preiserhöhung von 7 % für Synton-PAO-Grundöle an und verwies auf Energie-, Rohstoff- und Logistikkosten. Der Poly Alpha Olefin Markt ist daher widerstandsfähiger in Industrie- und gewerblichen Transportanwendungen, wo Käufer die Betriebskosten über die gesamte Lebensdauer, die Geräteverfügbarkeit und die Häufigkeit von Fluidwechseln gemeinsam bewerten können. Der Vorteil weniger Ölwechsel und weniger Ausfallzeiten ist schwieriger an Personenkraftwagen-Verbraucher zu kommunizieren, deren Wahl häufig einer Empfehlung des Originalgeräteherstellers folgt und nicht einem detaillierten Kostenvergleich.
Wettbewerb durch alternative synthetische Grundöle
Gruppe-III- und Gruppe-III+-Grundöle konkurrieren mit PAO in Automobil- und Industrieanwendungen, bei denen Spezifikationen nicht den vollen Leistungsbereich von Gruppe-IV-Materialien erfordern. Ihre niedrigeren Kosten können Formulierer dazu veranlassen, den maximal zulässigen Gruppe-III-Anteil in einer genehmigten Formulierung zu verwenden. Der Wettbewerbsdruck ist am stärksten in Nordamerika und Europa, wo das Angebot tief ist und Mischer etablierten Zugang zu alternativen synthetischen Grundölen haben. Dies hält den Poly Alpha Olefin Markt auf Anwendungen fokussiert, bei denen thermische Stabilität, dielektrische Leistung oder verlängerte Servicelebensdauer eine klare technische Unterscheidung schaffen. Es macht auch Freigaben durch Originalgerätehersteller und anwendungsspezifische Leistung wertvoller als breite Rohstoffverfügbarkeit. PAO-Lieferanten können die Nachfrage am effektivsten verteidigen, wenn eine kostengünstigere Substitution ein Leistungs- oder Qualifizierungsrisiko für den Endnutzer einführen würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mittelviskoses PAO führt, während hochviskoses PAO beschleunigtMittelviskoses PAO hielt im Jahr 2025 einen Anteil von 45,12 % am Poly Alpha Olefin Markt. Seine etablierte Rolle umfasst Automobil-Motoröle, Industrie-Getriebeöle, Hydraulikflüssigkeiten und Kompressorschmierstoffe. Diese Anwendungen erfordern stabile Viskosität über einen breiten Temperaturbereich und Kompatibilität mit Additivpaketen. Hochviskoses PAO wird bis 2031 voraussichtlich mit einer CAGR von 3,56 % wachsen, unterstützt durch Windturbinengetriebe und schwere Industriegetriebeanlagen. Diese Systeme erfordern Filmdicke, Scherstabilität und niedrige Pourpoints, die metallocenproduzierte Qualitäten bieten können. Exxon Mobil Corporation bietet seine SpectraSyn Elite Metallocen-PAO-Plattform in 65 cSt-, 150 cSt- und 300 cSt-Qualitäten für anspruchsvolle Formulierungen an.
Niedrigviskoses PAO umfasst 2–6 cSt-Qualitäten, die in Elektrofahrzeug-Antriebssträngen, Immersionskühlung und Metallbearbeitungsfluiden verwendet werden. Chevron Phillips Chemical Company LLC erweiterte seine Beringer-Anlage auf 120.000 Tonnen pro Jahr und machte sie damit zur größten Decan-basierten Niedrigviskositäts-PAO-Anlage Europas. Das Projekt zielt auf Produkte ab, die geringe Flüchtigkeit und hohe Reinheit erfordern, was wichtig ist, wenn ein Fluid Wärme abführen oder in der Nähe elektrischer Komponenten betrieben werden muss. INEOS betreibt ebenfalls eine Niedrigviskositäts-PAO-Einheit mit 120.000 Tonnen pro Jahr in Chocolate Bayou, Texas. Diese Investitionen zeigen, dass die Poly Alpha Olefin Branche Kapazitäten auf Qualitäten ausrichtet, die in aufkommenden technischen Anwendungen verwendet werden, und nicht nur auf traditionelle Automobil-Schmierstoffanwendungen. Zusätzliches Angebot kann im Laufe der Zeit Spotaufschläge reduzieren, den Zugang für kleinere Formulierer verbessern und Kunden helfen, Fluide für neue E-Mobilitäts- und Wärmemanagementprogramme zu qualifizieren. Es kann auch den Wettbewerb in Produkten intensivieren, die durch Angebotsverfügbarkeit eingeschränkt waren, insbesondere wenn mehr Anwendungen von der Entwicklung zur kommerziellen Nutzung übergehen.



Nach Endverwendung:
Automobil-Schmierstoffe führen beim Umsatz, während Industrie-Schmierstoffe beschleunigenAutomobil-Schmierstoffe hielten im Jahr 2025 einen Anteil von 51,26 % an der Poly Alpha Olefin Marktgröße. Das Segment spiegelt langjährige Spezifikationen der Originalgerätehersteller für Premium-Personenkraftwagen- und Schwerlastmotoröle wider. Industrie-Schmierstoffe werden bis 2031 voraussichtlich mit einer CAGR von 3,92 % wachsen. Der Ausbau von Windturbinengetrieben, Robotik und Präzisionsfertigungsanlagen in Asien unterstützt dieses Wachstum. Das Segment profitiert auch vom Ersatz mineralölbasierter Kompressorschmierstoffe durch PAO-basierte Formulierungen, die Serviceintervalle verlängern. Da Anlagen mit höheren Geschwindigkeiten, engeren Toleranzen und breiteren Temperaturbereichen betrieben werden, werden Leistungsunterschiede zwischen PAO und Gruppe-III-Produkten für Anlagenbetreiber relevanter.
Flugzeugturbinen- und Hydraulikflüssigkeiten benötigen synthetische Grundöle, die von −60 °C bis +200 °C unter den Spezifikationen MIL-PRF-23827 und DEF STAN 91-97 betrieben werden können. Dieser Betriebsbereich kann von Mineralölen nicht erfüllt werden. Die globale kommerzielle Flugzeugflotte überstieg im Jahr 2025 33.000 Flugzeuge, und Boeing 787- und Airbus A350-Plattformen verwenden PAO-basierte Hydraulikflüssigkeiten über ihre Betriebslebensdauer. Der globale Passagierverkehr überstieg im Jahr 2024 das Niveau vor der Pandemie, was den anhaltenden Verbrauch von Luftfahrtschmierstoffen unterstützt.

Geografische Analyse
APAC Poly-Alpha-Olefin-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 35,77 % am Poly-Alpha-Olefin-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 3,61 % wachsen. Chinas große Automobilproduktionsbasis, die Einführung von Elektrofahrzeugen und die industrielle Modernisierung stützen die Nachfrage der Region. Die Region hat zudem wachsenden Bedarf an hochwertigen Schmierstoffen in der Maschinen- und Elektronikindustrie. Indien, Japan, Südkorea und der Verband Südostasiatischer Nationen (ASEAN) sind weitere Nachfragezentren. Indiens Fahrzeugflotte sowie die expandierende Pharma- und Elektronikproduktion unterstützen den Einsatz von Hochleistungs-Syntheseschmierstoffen.
Poly-Alpha-Olefin-Markt Nordamerika und Europa
Nordamerika ist ein bedeutendes Produktionszentrum für PAO, mit Anlagen von INEOS, Exxon Mobil Corporation und Chevron Phillips Chemical Company LLC an der US-Golfküste. Integrierte Rohstoffketten, die Nähe zu Automobilherstellern und die Nachfrage im Schwerlasttransport stützen die Position der Region. Die Entwicklung von Elektrofahrzeugplattformen schafft zudem Nachfrage nach niedrigviskosen Qualitäten mit starken dielektrischen Eigenschaften. Die Beringen-Erweiterung von Chevron Phillips Chemical Company LLC beliefert den europäischen Markt für Immersionskühlung und Elektrofahrzeuganwendungen mit niedrigviskosem PAO. Europa hat anspruchsvolle Anforderungen an Windkraftanlagen-Getriebeöle, Schmierstoffe für Erstausrüster in der Automobilindustrie sowie Spezialindustriefluide.
Poly-Alpha-Olefin-Markt Naher Osten und Afrika sowie Südamerika
Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Teile des Poly-Alpha-Olefin-Marktes. Brasilien stützt die Nachfrage durch Landmaschinen, Motorenöle für ethanolgemischte Kraftstoffe und seine Fahrzeugflotte. Argentinien trägt durch seine Industriebasis spezifische Anforderungen an Spezialschmierstoffe bei. Im Nahen Osten könnten Infrastrukturinvestitionen und regionale Produktionspläne die Abhängigkeit von Langstreckentransporten im Laufe der Zeit verringern. Die Nachfrage in Afrika konzentriert sich auf Südafrika und Nigeria, wo Bergbau, Stromerzeugung und Straßentransport den Einsatz industrieller Syntheseschmierstoffe stützen.
Wettbewerbslandschaft
Marktkonzentration
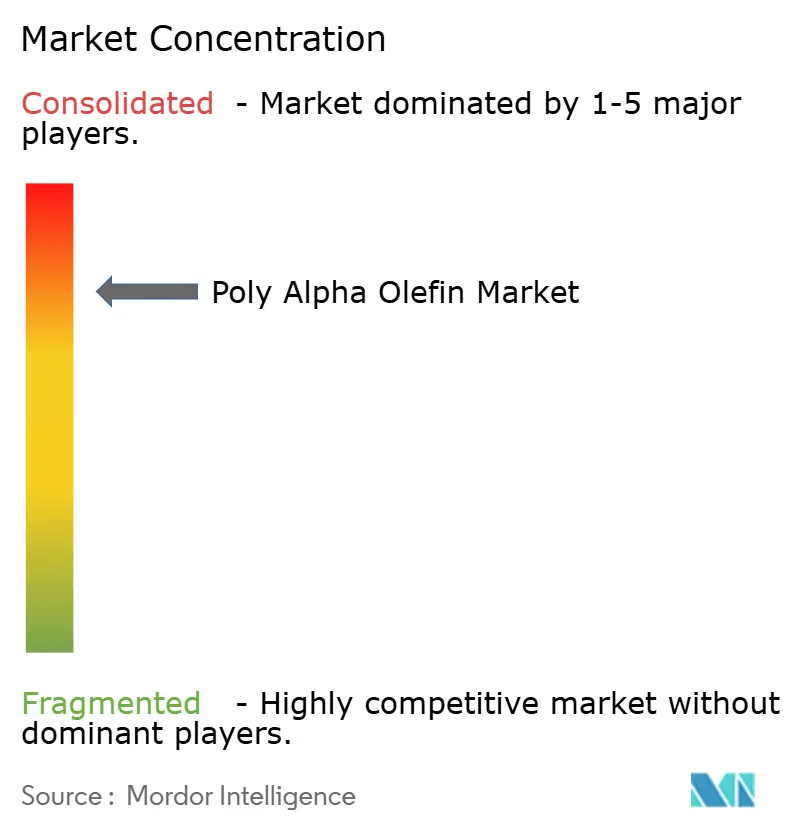
Der Markt für Poly Alpha Olefin ist stark konsolidiert, wobei die fünf führenden Unternehmen INEOS, Exxon Mobil Corporation, Chevron Phillips Chemical Company LLC, LANXESS und Dowpol Corporation sind. INEOS, Exxon Mobil Corporation und Chevron Phillips Chemical Company LLC verfügen über integrierte Produktionspositionen von linearen Alpha-Olefinen zu PAO. Ihr Produktionsumfang und die Rohstoffintegration beeinflussen die Produktverfügbarkeit und die Preisbedingungen für nachgelagerte Formulierer. Diese Struktur schränkt kurzfristige Alternativen für Käufer ein, die qualifizierte PAO-Güten benötigen. Die daraus resultierende Konzentration begünstigt Lieferanten, die Kapazität, Formulierungsunterstützung und zuverlässigen Rohstoffzugang kombinieren können.
INEOS hat seine Hochviskositäts-PAO-Anlage in La Porte, Texas, um 50 % erweitert und damit die Kapazität bis Mitte 2025 auf 40.000 Tonnen pro Jahr gebracht. Darüber hinaus betreibt das Unternehmen die Niederviskositäts-PAO-Anlage Chocolate Bayou mit einer Kapazität von 120.000 Tonnen pro Jahr. Chevron Phillips Chemical Company LLC schloss seine Beringen-Erweiterung im Jahr 2025 ab und erhöhte damit die Niederviskositäts-PAO-Kapazität auf 120.000 Tonnen pro Jahr. Exxon Mobil Corporation arbeitet weiterhin an neuartigen PAO-Molekülen, die für Fluide im Bereich der Elektromobilität vorgesehen sind. Diese Schritte zeigen, dass die Marktführer sowohl Kapazitätserweiterungen als auch anwendungsorientierte Produktentwicklung einsetzen. Der Markt für Poly Alpha Olefin wird im Bereich der Niederviskositätsgüten zunehmend wettbewerbsintensiver, während leistungsstarke Hochviskositätsgüten spezialisiert bleiben.
Nachgelagerte Lieferanten passen ihre Portfolios ebenfalls an regulatorische und anwendungsbezogene Veränderungen an. FUCHS führte im Jahr 2026 seine FUCHS100-Strategie ein, die auf neue Mobilität, Nachhaltigkeit und Digitalisierung ausgerichtet ist. Geistiges Eigentum und die Geschwindigkeit der Formulierung gewinnen neben dem Umfang zunehmend an Bedeutung, da Endanwender Fluide benötigen, die spezifische Geräte- und regulatorische Anforderungen erfüllen. Wettbewerbsstrategien erstrecken sich daher von der Rohstoffintegration über Produktzulassungen und spezialisierte Güten bis hin zur technischen Unterstützung für Schmierstoffmischer und Gerätekunden. Der Wert eines Lieferanten hängt zunehmend von seiner Fähigkeit ab, Qualifizierungsarbeiten zu unterstützen, da die Anwendungen immer spezialisierter werden.
Poly Alpha Olefin Branchenführer
-
INEOS
-
Exxon Mobil Corporation
-
Chevron Phillips Chemical Company LLC
-
LANXESS
-
Dowpol Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Poly-Alpha-Olefin-Markt Unternehmen in diesem Bericht
- Chevron Phillips Chemical Company LLC
- Dowpol Corporation
- Exxon Mobil Corporation
- Fuchs Petrolub SE
- Idemitsu Kosan Co., Ltd.
- INEOS
- LANXESS
- Lu'an Chemical Group Co., Ltd.
- Lubrizol
- PetroChina Company Limited
- Sasol
- Shell plc
- TotalEnergies
Neueste Industrielle Entwicklungen in Poly-Alpha-Olefin-Markt
- April 2026: Infineum erhielt die Genehmigung für seine P6895-Additivtechnologie gemäß der neuen FPW9.55535/03-Spezifikation von Stellantis für Automobil-Schmierstoffe. Die Genehmigung unterstützt die Nachfrage nach Hochleistungsschmierstoffformulierungen, bei denen PAO-Grundöle eingesetzt werden, um verbesserte thermische und oxidative Stabilität zu liefern.
- August 2025: Chevron Phillips Chemical Company LLC schloss die Erweiterung seiner Niedrigviskositäts-Polyalphaolefin-Produktionseinheit in Beringen, Belgien, ab und verdoppelte die Kapazität auf 120.000 Tonnen pro Jahr. Die Erweiterung erhöht das PAO-Angebot für Automobil- und Industrie-Schmierstoffe sowie für aufkommende Anwendungen wie Elektrofahrzeuge, Windturbinen und Immersionskühlung.
Globaler Poly Alpha Olefin Marktberichtsumfang
Poly Alpha Olefin (PAO) ist ein synthetisches Grundfluid, das durch die kontrollierte Polymerisation von Alpha-Olefinen hergestellt wird. Es bietet hohe thermische Stabilität, geringe Flüchtigkeit und gute Schmierleistung über ein breites Spektrum an Betriebsbedingungen.
Der Poly Alpha Olefin Markt ist nach Produkttyp, Endverwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in niedrigviskoses PAO, mittelviskoses PAO und hochviskoses PAO segmentiert. Nach Endverwendung ist der Markt in Automobil-Schmierstoffe, Industrie-Schmierstoffe, Luft- und Raumfahrt-Schmierstoffe und sonstige Endverwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Poly Alpha Olefin in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Niedrigviskoses PAO |
| Mittelviskoses PAO |
| Hochviskoses PAO |
| Automobil-Schmierstoffe |
| Industrie-Schmierstoffe |
| Luft- und Raumfahrt-Schmierstoffe |
| Sonstige Endverwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Niedrigviskoses PAO | |
| Mittelviskoses PAO | ||
| Hochviskoses PAO | ||
| Nach Endverwendung | Automobil-Schmierstoffe | |
| Industrie-Schmierstoffe | ||
| Luft- und Raumfahrt-Schmierstoffe | ||
| Sonstige Endverwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Poly Alpha Olefin Markt?
Der Poly Alpha Olefin Markt beläuft sich im Jahr 2026 auf 4,57 Milliarden USD und wird bis 2031 voraussichtlich 5,31 Milliarden USD erreichen.
Was treibt die Nachfrage nach Poly Alpha Olefinen an?
Vollsynthetische Schmierstoffe, Elektrofahrzeug-E-Fluide, längere Ölwechselintervalle, Industrieautomatisierung und Immersionskühlung unterstützen die Nachfrage.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
Mittelviskoses PAO führte im Jahr 2025 mit einem Anteil von 45,12 %.
Welche Endverwendung wird bis 2031 am schnellsten wachsen?
Industrie-Schmierstoffe werden bis 2031 voraussichtlich mit einer CAGR von 3,92 % wachsen, unterstützt durch Windenergie, Robotik und Präzisionsfertigungsanlagen.