
Tamaño y Participación del Mercado de Poli Alfa Olefina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
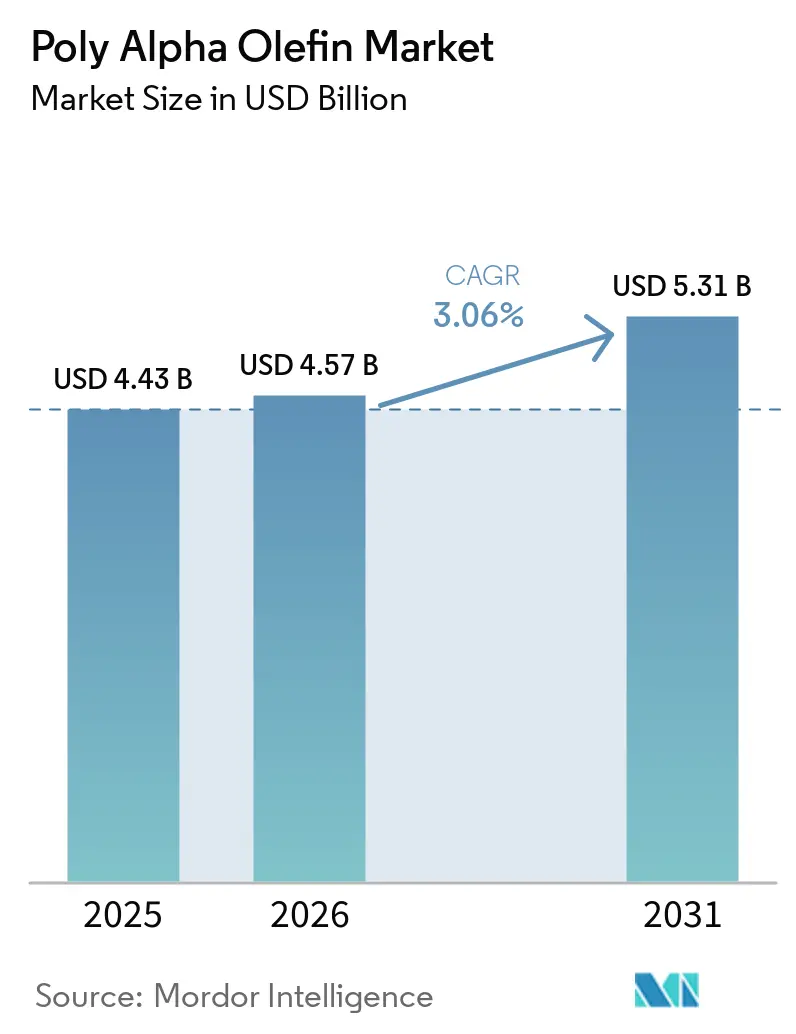
| Tamaño del Mercado (2026) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.06 % |
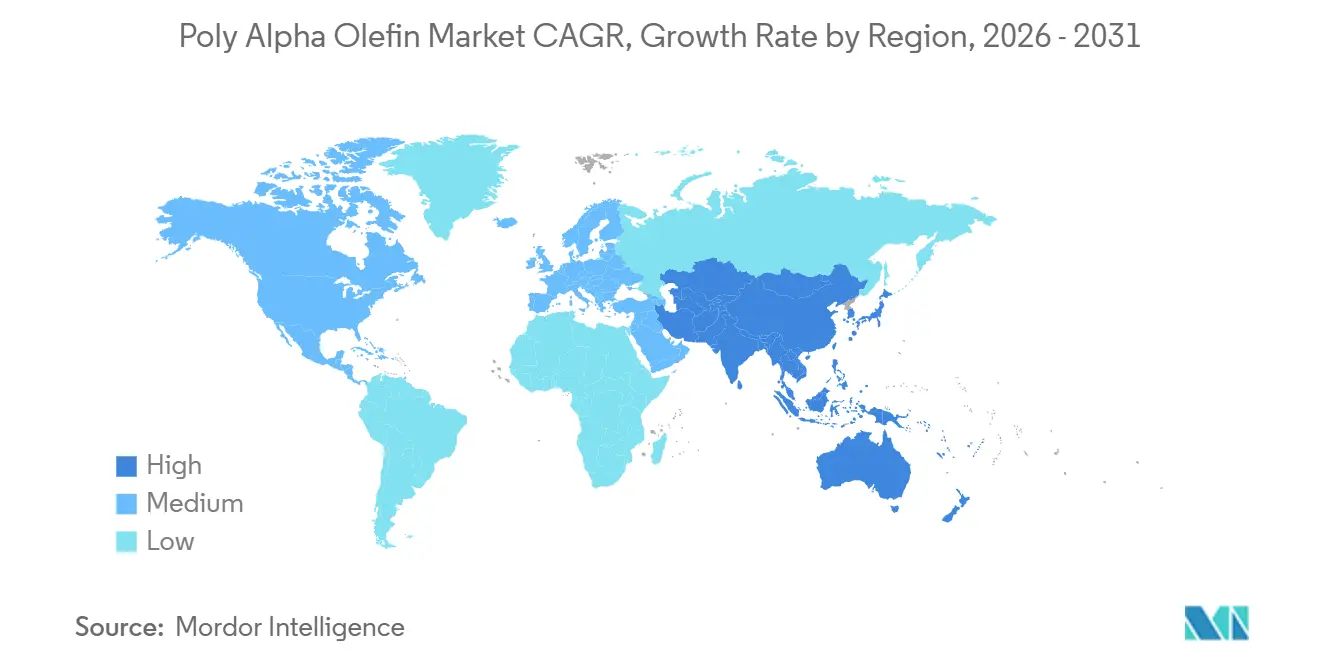
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
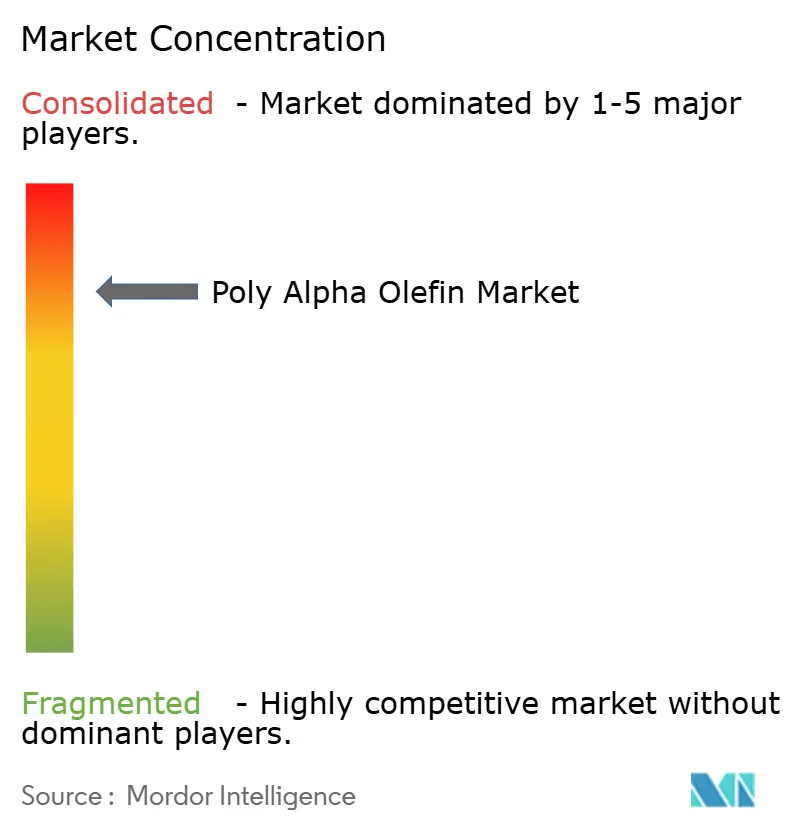
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Poli Alfa Olefina por Mordor Intelligence
El tamaño del Mercado de Poli Alfa Olefina se valoró en 4,43 mil millones de USD en 2025 y se estima que crecerá desde 4,57 mil millones de USD en 2026 hasta alcanzar los 5,31 mil millones de USD en 2031, a una CAGR del 3,06% durante el período de pronóstico (2026-2031). El mercado de poli alfa olefina se está dividiendo en dos áreas de demanda, con los aceites base del Grupo III ganando terreno en formulaciones automotrices sensibles al costo, mientras que la poli alfa olefina (PAO) respalda aplicaciones de mayor rendimiento. Los e-fluidos para vehículos eléctricos de batería, el enfriamiento por inmersión en centros de datos y la maquinaria industrial pesada están generando demanda donde la resistencia dieléctrica, la estabilidad térmica y la baja volatilidad son importantes. El PAO de grado especial tiene una prima de precio del 20%–30% sobre los grados estándar porque las aplicaciones requieren especificaciones más estrictas de dieléctrico, térmicas y de volatilidad. Las inversiones en capacidad y el trabajo de formulación se centran, por tanto, en e-fluidos de baja viscosidad y grados industriales de alta viscosidad, incluso cuando las aplicaciones de productos básicos siguen expuestas a alternativas de menor costo. El mercado de poli alfa olefina también enfrenta presión por los altos costos de los aceites base y una oferta creciente de aceites del Grupo III, lo que hace que el rendimiento específico por aplicación y las aprobaciones de los fabricantes de equipos originales sean más importantes.
Conclusiones Clave del Informe
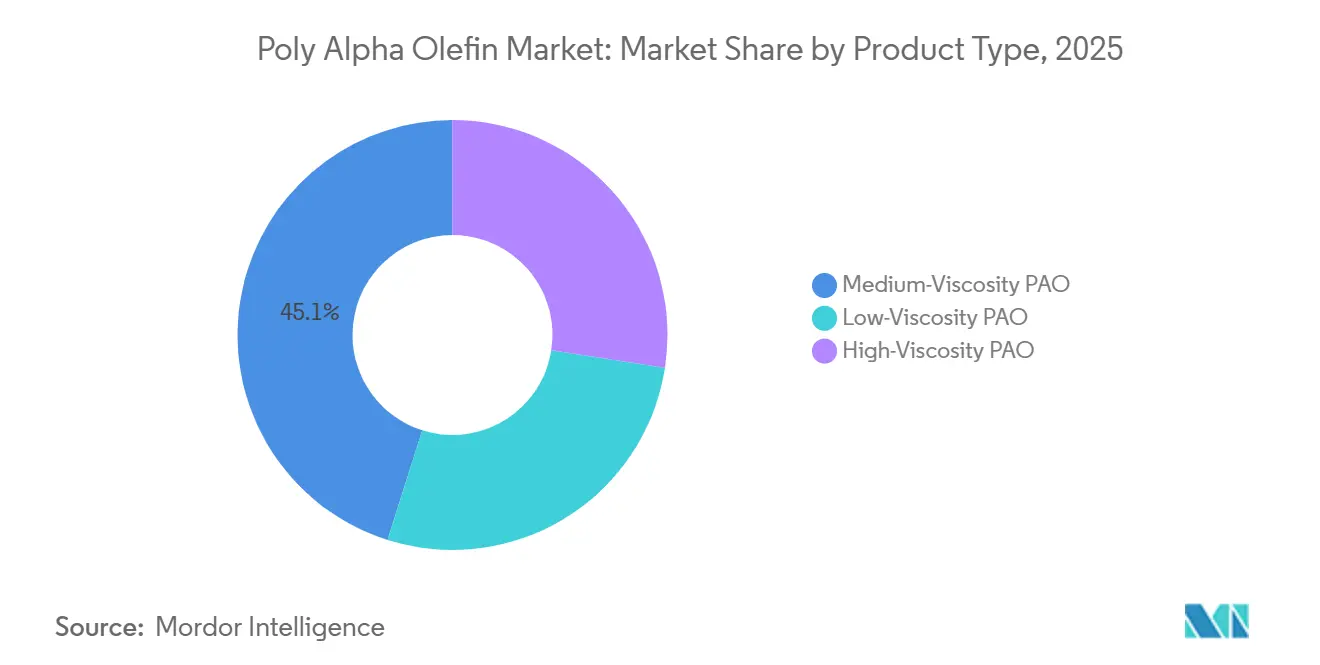
- Por tipo de producto, el PAO de viscosidad media representó el 45,12% de la participación del mercado de poli alfa olefina en 2025, mientras que se proyecta que el PAO de alta viscosidad avance a una CAGR del 3,56% hasta 2031.
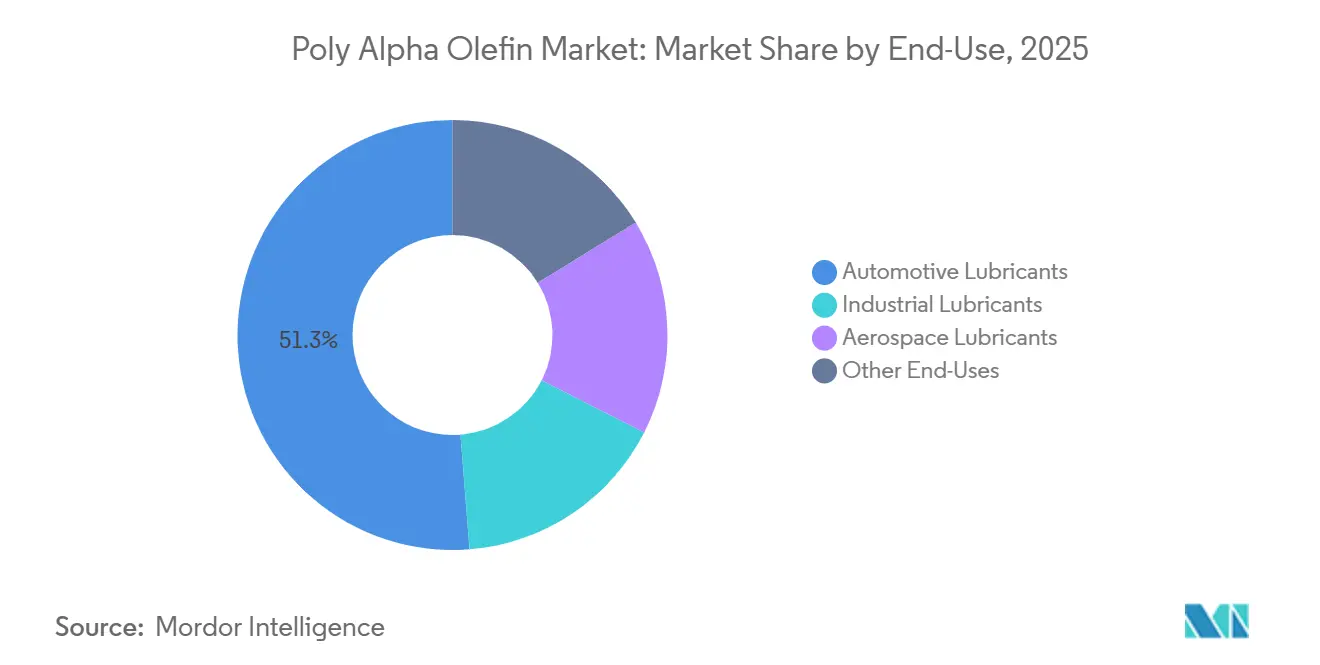
- Por uso final, los lubricantes automotrices representaron el 51,26% de la participación del mercado de poli alfa olefina en 2025, mientras que se proyecta que los lubricantes industriales avancen a una CAGR del 3,92% hasta 2031.
- Por geografía, Asia-Pacífico representó el 35,77% de la participación del mercado de poli alfa olefina en 2025 y se proyecta que avance a una CAGR del 3,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Poli Alfa Olefina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Lubricantes Totalmente Sintéticos | +1.0% | Global, con mayor tracción en América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Adopción de Fluidos para la Gestión Térmica de Baterías y Transmisiones de Vehículos Eléctricos | +0.8% | Global; concentrado en los corredores de producción de vehículos eléctricos de China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Intervalos de Drenaje Más Largos y Requisitos de Vida Útil de los Equipos | +0.6% | Global, con efecto pronunciado en América del Norte (transporte pesado) y APAC (industrial) | Largo plazo (≥ 4 años) |
| Automatización Industrial y Maquinaria de Alto Rendimiento | +0.5% | Núcleo en APAC, con expansión hacia América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión del Enfriamiento por Inmersión en Centros de Datos | +0.4% | América del Norte y APAC (centros de hiperescala), con expansión hacia la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Lubricantes Totalmente Sintéticos
El cambio de lubricantes minerales y semisintéticos hacia productos totalmente sintéticos respalda la demanda de PAO en vehículos de pasajeros, transporte comercial y equipos industriales, donde el calor, la oxidación y los largos períodos de servicio pueden limitar la idoneidad de los aceites convencionales. Los estándares más exigentes de los fabricantes de equipos originales están elevando los requisitos de rendimiento para los usos más demandantes y se aplican cada vez más en múltiples marcas de vehículos en lugar de líneas de productos aisladas. TotalEnergies informó que Stellantis amplió su asociación de lubricantes a 10 marcas de vehículos en 2026, lo que refleja la importancia de las formulaciones de alto rendimiento aprobadas[1]TotalEnergies Lubricants, "TotalEnergies y Stellantis Fortalecen y Amplían su Asociación con Aceites de Motor de Alto Rendimiento," TotalEnergies Lubricants, lubricants.totalenergies.com. El mercado de poli alfa olefina se beneficia cuando los cambios en las especificaciones dejan menos espacio para los aceites base de menor rendimiento en aplicaciones premium, incluidos los productos expuestos a temperaturas de operación más altas o intervalos de drenaje más largos. Los formuladores que obtienen aprobaciones de manera anticipada pueden mantener una ventaja porque los competidores necesitan tiempo para desarrollar, probar y aprobar productos comparables en el hardware y las condiciones de operación requeridas.
Adopción de Fluidos para la Gestión Térmica de Baterías y Transmisiones de Vehículos Eléctricos
Los vehículos eléctricos requieren fluidos de baja viscosidad que puedan lubricar las cajas de cambios integradas del módulo eléctrico mientras gestionan el calor de los devanados del motor y los sistemas de batería en un diseño compacto del tren motriz. Las polialfaolefinas sintéticas tienen estabilidad térmica, características de viscosidad y compatibilidad eléctrica con los devanados de cobre y los aislantes poliméricos que se adaptan a estas aplicaciones. Estos requisitos difieren de los de los aceites de motor para automóviles de pasajeros convencionales porque las propiedades eléctricas, la transferencia de calor y la compatibilidad de materiales ahora importan junto con el rendimiento de lubricación. Exxon Mobil Corporation está desarrollando nuevas moléculas de PAO para formulaciones de e-movilidad, incluidos grados sub-2 cSt destinados a mejorar la eficiencia térmica y el rendimiento dieléctrico. El mercado de poli alfa olefina puede ganar demanda a partir de especificaciones de e-fluidos vinculadas a plataformas de vehículos particulares, en lugar de solo del consumo más amplio de aceites automotrices. Una vez que un fabricante de equipos originales especifica una química de fluido en un módulo eléctrico, la demanda de reemplazo puede continuar durante toda la vida útil del vehículo, y los cambios de formulación pueden requerir un trabajo de calificación sustancial.
Intervalos de Drenaje Más Largos y Requisitos de Vida Útil de los Equipos
Los intervalos de drenaje más largos reducen la frecuencia de los cambios de lubricante, pero aumentan el requisito de rendimiento de cada llenado de aceite, particularmente cuando el equipo trabaja de forma continua u opera en condiciones térmicas difíciles. Cummins Inc. informó datos de campo que respaldan intervalos de drenaje de aceite de 100.000 millas para su programa de motor pesado X15 de 2027[2]Cummins Inc., "No en el Filo de la Navaja: Los Datos Impulsan Intervalos de Drenaje de Aceite de 100.000 Millas para el X15 de 2027," Cummins News, selfscreening.cummins.com. El mercado de poli alfa olefina se beneficia cuando los intervalos de servicio extendidos requieren una mayor resistencia térmica y a la oxidación de la que pueden proporcionar los aceites convencionales, aunque cada activo utilice aceite con menor frecuencia. Los contratistas de mantenimiento también tienen un interés directo en evitar fallas en los equipos y cambios de fluidos no planificados porque pueden asumir el costo operativo de una falla y la interrupción de las operaciones de un cliente. Esto orienta la selección de lubricantes hacia formulaciones que pueden costar más inicialmente, pero que reducen el tiempo de inactividad, la mano de obra de servicio y el número de intervenciones programadas durante la vida útil de un activo. La decisión resultante se basa en la confiabilidad del equipo y la planificación del servicio, en lugar del precio de compra de un solo llenado de aceite.
Automatización Industrial y Maquinaria de Alto Rendimiento
La robótica, los equipos de semiconductores y los compresores de alta velocidad operan bajo ciclos térmicos, amplios rangos de temperatura y condiciones sensibles a la contaminación que imponen una alta carga sobre los lubricantes. Estas condiciones aumentan la necesidad de un rendimiento estable del lubricante durante períodos de servicio prolongados y reducen la tolerancia a cambios en la viscosidad o depósitos. El mercado de poli alfa olefina respalda las aplicaciones de maquinaria donde los aceites base del Grupo III pueden no cumplir de manera consistente con los exigentes requisitos operativos durante el intervalo de mantenimiento previsto. La modernización manufacturera de China está aumentando el uso de equipos avanzados que especifican aceites base sintéticos en la producción automotriz, de maquinaria y de electrónica. Esto respalda la demanda de lubricantes de precisión en fábricas automatizadas, donde una parada no planificada puede afectar la producción de varios sistemas conectados. El enfriamiento por inmersión en centros de datos añade una aplicación relacionada porque los operadores necesitan fluidos dieléctricos que gestionen el calor sin crear riesgo eléctrico en equipos informáticos densamente empaquetados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo en Comparación con los Aceites del Grupo III y los Aceites Minerales | -0.6% | Global; más agudo en los mercados asiáticos y latinoamericanos sensibles al precio | Largo plazo (≥ 4 años) |
| Competencia de Aceites Base Sintéticos Alternativos | -0.5% | Global; concentrado en América del Norte y Europa donde el suministro del Grupo III es más profundo | Mediano plazo (2–4 años) |
| Volatilidad del Precio de la Materia Prima de Alfa Olefina Lineal | -0.4% | Global, con mayor exposición en América del Norte y Europa donde los productores de PAO dependen del suministro comercial de LAO | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo en Comparación con los Aceites del Grupo III y los Aceites Minerales
El PAO generalmente tiene una prima de precio del 40%–60% sobre los aceites base del Grupo III para grados de viscosidad comparables, lo que crea un obstáculo claro en aplicaciones donde el nivel de rendimiento requerido es menor. Los aceites de motor para automóviles de pasajeros y los aceites de motor para flotas dan a los formuladores un fuerte incentivo para maximizar el contenido del Grupo III donde las especificaciones del producto lo permiten. LANXESS anunció un aumento del 7% en los precios del aceite base PAO Synton en julio de 2026, citando costos de energía, materias primas y logística. El mercado de poli alfa olefina es, por tanto, más resiliente en aplicaciones industriales y de transporte comercial, donde los compradores pueden evaluar los costos operativos durante la vida útil, el tiempo de actividad del equipo y la frecuencia de cambio de fluido en conjunto. El beneficio de menos cambios de aceite y menos tiempo de inactividad es más difícil de comunicar a los consumidores de automóviles de pasajeros, cuya elección generalmente sigue una recomendación del fabricante de equipos originales en lugar de una comparación detallada de costos.
Competencia de Aceites Base Sintéticos Alternativos
Los aceites base del Grupo III y del Grupo III+ compiten con el PAO en aplicaciones automotrices e industriales donde las especificaciones no requieren el rango de rendimiento completo de los materiales del Grupo IV. Su menor costo puede alentar a los formuladores a utilizar el máximo contenido del Grupo III permitido por una formulación aprobada. La presión competitiva es más fuerte en América del Norte y Europa, donde el suministro es abundante y los mezcladores tienen acceso establecido a aceites base sintéticos alternativos. Esto mantiene al mercado de poli alfa olefina enfocado en aplicaciones donde la estabilidad térmica, el rendimiento dieléctrico o la vida útil extendida crean una distinción técnica clara. También hace que las aprobaciones de los fabricantes de equipos originales y el rendimiento específico por aplicación sean más valiosos que la disponibilidad amplia de productos básicos. Los proveedores de PAO pueden defender la demanda de manera más efectiva cuando una sustitución de menor costo introduciría un riesgo de rendimiento o calificación para el usuario final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El PAO de Viscosidad Media Lidera, Mientras que el PAO de Alta Viscosidad Acelera
El PAO de viscosidad media representó el 45,12% del mercado de poli alfa olefina en 2025. Su papel establecido abarca aceites de motor automotrices, aceites de engranajes industriales, fluidos hidráulicos y lubricantes para compresores. Estas aplicaciones requieren una viscosidad estable en un amplio rango de temperatura y compatibilidad con paquetes de aditivos. Se proyecta que el PAO de alta viscosidad avance a una CAGR del 3,56% hasta 2031, respaldado por las cajas de cambios de turbinas eólicas y los sistemas de engranajes industriales pesados. Estos sistemas requieren espesor de película, estabilidad al cizallamiento y bajos puntos de fluidez que los grados producidos con metaloceno pueden proporcionar. Exxon Mobil Corporation ofrece su plataforma de PAO metaloceno SpectraSyn Elite en grados de 65 cSt, 150 cSt y 300 cSt para formulaciones exigentes.
El PAO de baja viscosidad incluye grados de 2–6 cSt utilizados en transmisiones de vehículos eléctricos, enfriamiento por inmersión y fluidos para el trabajo de metales. Chevron Phillips Chemical Company LLC amplió su instalación de Beringen a 120.000 toneladas métricas por año, convirtiéndola en la mayor instalación de PAO de baja viscosidad basada en deceno de Europa. El proyecto apunta a productos que requieren baja volatilidad y alta pureza, que son importantes cuando un fluido debe gestionar el calor u operar cerca de componentes eléctricos. INEOS también opera una unidad de PAO de baja viscosidad de 120.000 toneladas métricas por año en Chocolate Bayou, Texas. Estas inversiones muestran que la industria de poli alfa olefina está dirigiendo la capacidad hacia grados utilizados en aplicaciones técnicas emergentes, en lugar de solo hacia usos tradicionales de lubricantes automotrices. El suministro adicional puede reducir las primas al contado con el tiempo, mejorar el acceso para los formuladores más pequeños y ayudar a los clientes a calificar fluidos para nuevos programas de e-movilidad y gestión térmica. También puede intensificar la competencia en productos que habían estado limitados por la disponibilidad de suministro, particularmente a medida que más aplicaciones pasan del desarrollo al uso comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Uso Final: Los Lubricantes Automotrices Lideran los Ingresos, Mientras que los Lubricantes Industriales Aceleran
Los lubricantes automotrices representaron el 51,26% del tamaño del mercado de poli alfa olefina en 2025. El segmento refleja las especificaciones de larga data de los fabricantes de equipos originales para aceites de motor premium para automóviles de pasajeros y uso pesado. Se proyecta que los lubricantes industriales avancen a una CAGR del 3,92% hasta 2031. La expansión de las cajas de cambios de turbinas eólicas, la robótica y los equipos de fabricación de precisión en Asia respaldan este crecimiento. El segmento también se beneficia de la sustitución de lubricantes para compresores de aceite mineral por formulaciones a base de PAO que extienden los intervalos de servicio. A medida que los equipos funcionan a velocidades más altas, con tolerancias más estrechas y rangos de temperatura más amplios, las diferencias de rendimiento entre los productos PAO y del Grupo III se vuelven más relevantes para los operadores de plantas.
Los aceites de turbinas de aeronaves y los fluidos hidráulicos necesitan aceites base sintéticos que puedan operar desde −60 °C hasta +200 °C bajo las especificaciones MIL-PRF-23827 y DEF STAN 91-97. Este rango de operación no puede ser satisfecho por aceites minerales. La flota mundial de aeronaves comerciales superó las 33.000 aeronaves en 2025, y las plataformas Boeing 787 y Airbus A350 utilizan fluidos hidráulicos a base de PAO durante toda su vida útil. El tráfico mundial de pasajeros superó los niveles previos a la pandemia en 2024, lo que respalda el consumo continuo de lubricantes de aviación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico representó el 35,77% del tamaño del mercado de poli alfa olefina en 2025 y se proyecta que avance a una CAGR del 3,61% hasta 2031. La gran base de fabricación automotriz de China, la adopción de vehículos eléctricos y la modernización industrial respaldan la demanda de la región. La región también tiene necesidades crecientes de lubricantes avanzados en la producción de maquinaria y electrónica. India, Japón, Corea del Sur y la Asociación de Naciones del Sudeste Asiático (ASEAN) son centros de demanda adicionales. La flota de vehículos de India y la expansión de su producción farmacéutica y electrónica respaldan el uso de lubricantes sintéticos de alta especificación.
América del Norte es un importante centro de producción de PAO, con instalaciones operadas por INEOS, Exxon Mobil Corporation y Chevron Phillips Chemical Company LLC a lo largo de la Costa del Golfo de los Estados Unidos. Las cadenas de materias primas integradas, la proximidad a los fabricantes de automóviles y la demanda de transporte pesado respaldan la posición de la región. El desarrollo de plataformas de vehículos eléctricos también está creando demanda de grados de baja viscosidad con fuertes características dieléctricas. La expansión de Beringen de Chevron Phillips Chemical Company LLC suministra PAO de baja viscosidad para aplicaciones de enfriamiento por inmersión y vehículos eléctricos en Europa. Europa tiene requisitos exigentes para aceites de engranajes de turbinas eólicas, lubricantes de fabricantes de equipos originales automotrices y fluidos industriales especiales.
América del Sur y Oriente Medio y África siguen siendo partes más pequeñas del mercado de poli alfa olefina. Brasil respalda la demanda a través de maquinaria agrícola, aceites de motor para combustibles mezclados con etanol y su flota automotriz. Argentina añade requisitos de lubricantes especiales a través de su base industrial. En Oriente Medio, la inversión en infraestructura y los planes de producción regional pueden reducir la dependencia de las importaciones de larga distancia con el tiempo. La demanda de África se concentra en Sudáfrica y Nigeria, donde la minería, la generación de energía y el transporte por carretera respaldan el uso de lubricantes sintéticos industriales.

Panorama Competitivo
El mercado de poli alfa olefina está altamente consolidado, con los cinco principales actores que incluyen INEOS, Exxon Mobil Corporation, Chevron Phillips Chemical Company LLC, LANXESS y Dowpol Corporation. INEOS, Exxon Mobil Corporation y Chevron Phillips Chemical Company LLC tienen posiciones de producción integradas de alfa olefina lineal a PAO. Su escala de producción e integración de materias primas influyen en la disponibilidad de productos y las condiciones de precios para los formuladores intermedios. Esta estructura limita las alternativas a corto plazo para los compradores que necesitan grados de PAO calificados. La concentración resultante favorece a los proveedores que pueden combinar capacidad, soporte de formulación y acceso confiable a materias primas.
INEOS completó una expansión del 50% de su unidad de PAO de alta viscosidad en La Porte, Texas, llevando la capacidad a 40.000 toneladas métricas por año a mediados de 2025. También opera la unidad de PAO de baja viscosidad de 120.000 toneladas métricas por año en Chocolate Bayou. Chevron Phillips Chemical Company LLC completó su expansión de Beringen en 2025, elevando la capacidad de PAO de baja viscosidad a 120.000 toneladas métricas por año. Exxon Mobil Corporation continúa trabajando en nuevas moléculas de PAO destinadas a fluidos de e-movilidad. Estos movimientos muestran que los líderes están utilizando tanto adiciones de capacidad como desarrollo de productos enfocados en aplicaciones. El mercado de poli alfa olefina se está volviendo más competitivo en grados de baja viscosidad, mientras que los grados de rendimiento de alta viscosidad siguen siendo especializados.
Los proveedores intermedios también están adaptando sus carteras a los cambios regulatorios y de aplicaciones. FUCHS introdujo su estrategia FUCHS100 en 2026, centrada en la nueva movilidad, la sostenibilidad y la digitalización. La propiedad intelectual y la velocidad de formulación se están volviendo más importantes junto con la escala porque los usuarios finales necesitan fluidos que cumplan con los requisitos específicos de equipos y regulaciones. Las estrategias competitivas, por tanto, se extienden desde la integración de materias primas hasta las aprobaciones de productos, los grados especializados y el soporte técnico para los mezcladores de lubricantes y los clientes de equipos. El valor de un proveedor depende cada vez más de su capacidad para respaldar el trabajo de calificación a medida que las aplicaciones se vuelven más especializadas.
Líderes de la Industria de Poli Alfa Olefina
-
INEOS
-
Exxon Mobil Corporation
-
Chevron Phillips Chemical Company LLC
-
LANXESS
-
Dowpol Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Infineum recibió la aprobación de su tecnología de aditivos P6895 frente a la nueva especificación FPW9.55535/03 de Stellantis para lubricantes automotrices. La aprobación respalda la demanda de formulaciones de lubricantes de alto rendimiento donde se utilizan aceites base PAO para ofrecer mayor estabilidad térmica y oxidativa.
- Agosto de 2025: Chevron Phillips Chemical Company LLC completó la expansión de su unidad de producción de polialfaolefina de baja viscosidad en Beringen, Bélgica, duplicando la capacidad a 120.000 toneladas métricas por año. La expansión aumenta el suministro de PAO para lubricantes automotrices e industriales, así como para aplicaciones emergentes como vehículos eléctricos, turbinas eólicas y enfriamiento por inmersión.


Alcance del Informe Global del Mercado de Poli Alfa Olefina
La poli alfa olefina (PAO) es un fluido base sintético producido mediante la polimerización controlada de alfa olefinas. Proporciona alta estabilidad térmica, baja volatilidad y buen rendimiento de lubricación en una amplia gama de condiciones operativas.
El Mercado de Poli Alfa Olefina está segmentado por tipo de producto, uso final y geografía. Por tipo de producto, el mercado está segmentado en PAO de baja viscosidad, PAO de viscosidad media y PAO de alta viscosidad. Por uso final, el mercado está segmentado en lubricantes automotrices, lubricantes industriales, lubricantes aeroespaciales y otros usos finales. El informe también cubre el tamaño del mercado y los pronósticos para la poli alfa olefina en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| PAO de Baja Viscosidad |
| PAO de Viscosidad Media |
| PAO de Alta Viscosidad |
| Lubricantes Automotrices |
| Lubricantes Industriales |
| Lubricantes Aeroespaciales |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | PAO de Baja Viscosidad | |
| PAO de Viscosidad Media | ||
| PAO de Alta Viscosidad | ||
| Por Uso Final | Lubricantes Automotrices | |
| Lubricantes Industriales | ||
| Lubricantes Aeroespaciales | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de poli alfa olefina?
El mercado de poli alfa olefina se sitúa en 4,57 mil millones de USD en 2026 y se proyecta que alcance los 5,31 mil millones de USD en 2031.
¿Qué está impulsando la demanda de poli alfa olefinas?
Los lubricantes totalmente sintéticos, los e-fluidos para vehículos eléctricos, los intervalos de drenaje más largos, la automatización industrial y el enfriamiento por inmersión respaldan la demanda.
¿Qué tipo de producto tuvo la mayor participación en 2025?
El PAO de viscosidad media lideró con una participación del 45,12% en 2025.
¿Qué uso final se proyecta que avance más rápido hasta 2031?
Se proyecta que los lubricantes industriales avancen a una CAGR del 3,92% hasta 2031, respaldados por la energía eólica, la robótica y los equipos de fabricación de precisión.
Última actualización de la página el:



