
ポリアルファオレフィン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.57 十億米ドル |
| 市場規模 (2031) | 5.31 十億米ドル |
| 成長率 (2026 - 2031) | 3.06 % |
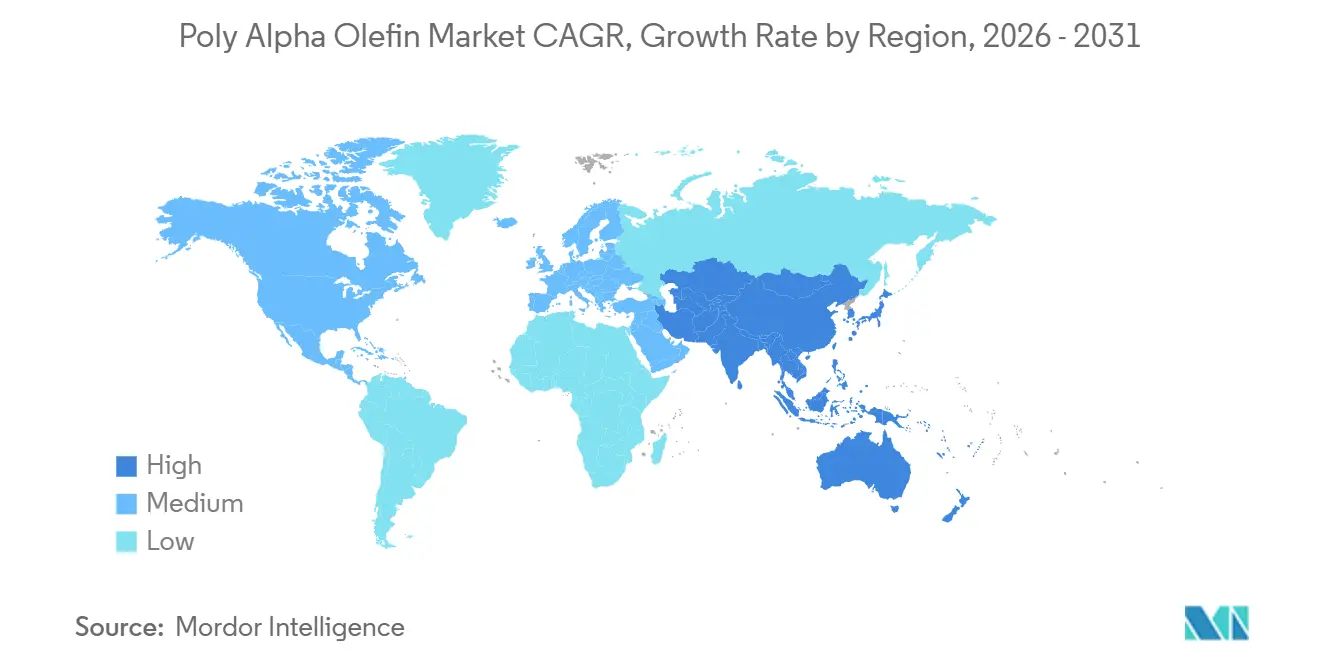
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
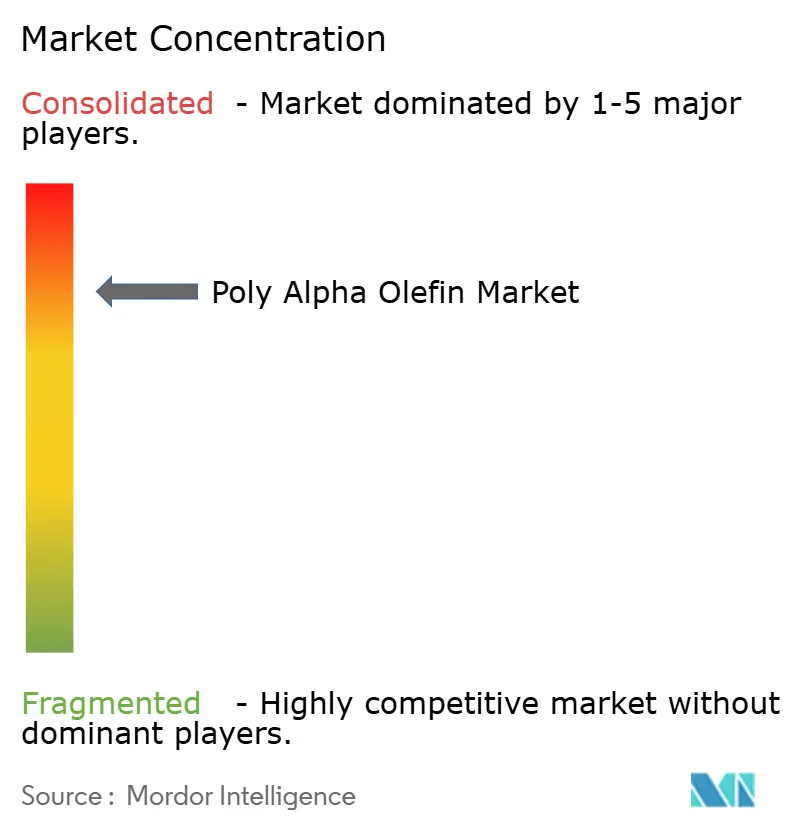
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリアルファオレフィン市場分析
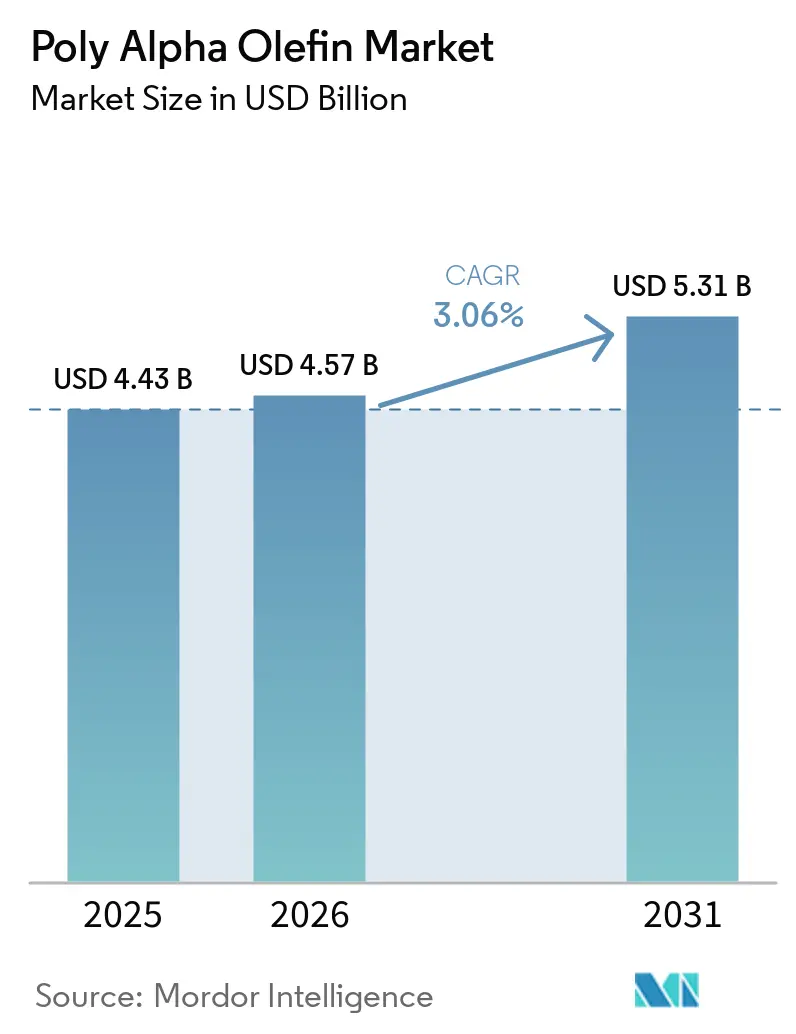
ポリアルファオレフィン市場規模は2025年に4.43 ビリオン 米ドルと評価され、2026年の4.57 ビリオン 米ドルから2031年には5.31 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.06%です。ポリアルファオレフィン市場は2つの需要領域に分かれており、グループIIIベースオイルはコスト重視の自動車用配合において存在感を増す一方、ポリアルファオレフィン(PAO)はより高性能なアプリケーションを支えています。バッテリー電気自動車用eフルード、データセンター浸漬冷却、重工業機械は、絶縁耐力、熱安定性、低揮発性が重要となる需要を生み出しています。特殊グレードのPAOは、アプリケーションがより厳格な絶縁、熱、揮発性の仕様を必要とするため、標準グレードに対して20%~30%の価格プレミアムを持ちます。したがって、設備投資と配合開発は低粘度eフルードおよび高粘度産業グレードに集中しており、汎用アプリケーションは低コスト代替品の影響を受け続けています。ポリアルファオフィン市場はまた、高いベースストックコストとグループIIIオイルの供給増加からの圧力に直面しており、アプリケーション固有の性能と完成車メーカーの承認がより重要になっています。
主要レポートのポイント
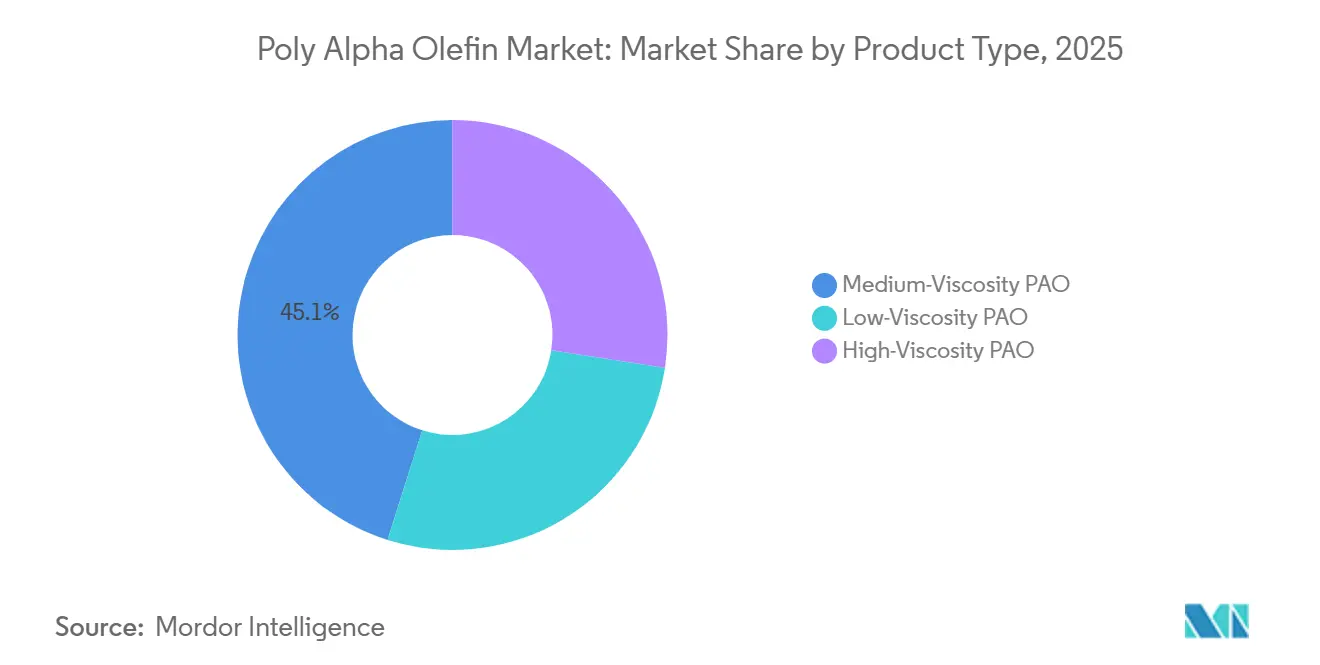
- 製品タイプ別では、中粘度PAOが2025年のポリアルファオレフィン市場シェアの45.12%を占め、高粘度PAOは2031年までにCAGR 3.56%で成長する見込みです。
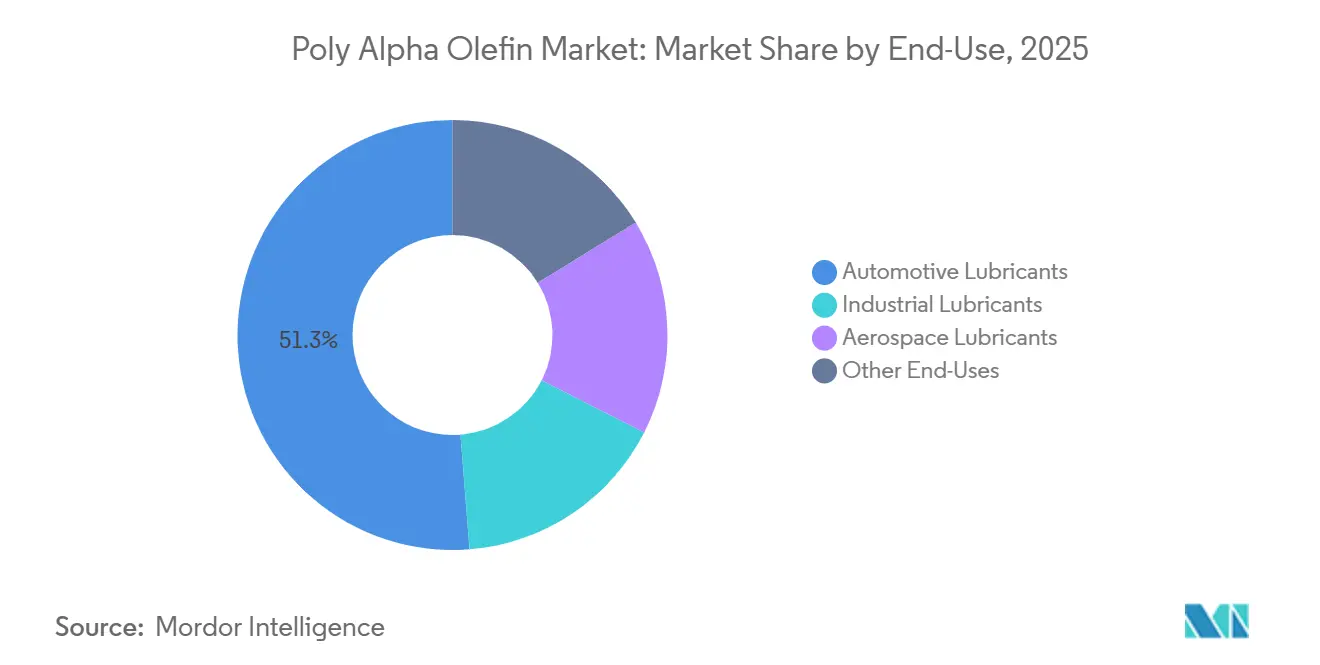
- 最終用途別では、自動車用潤滑油が2025年のポリアルファオレフィン市場シェアの51.26%を占め、産業用潤滑油は2031年までにCAGR 3.92%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のポリアルファオレフィン市場シェアの35.77%を占め、2031年までにCAGR 3.61%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルポリアルファオレフィン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 完全合成潤滑油への需要増加 | +1.0% | 北米、欧州、中国で最も強い牽引力を持つグローバル | 長期(4年以上) |
| EV用eドライブおよびバッテリー熱管フルードの採用 | +0.8% | グローバル;中国、欧州、北米のEV生産拠点に集中 | 中期(2~4年) |
| ドレン延長インターバルと機器寿命要件 | +0.6% | 北米(大型トラック輸送)とアジア太平洋(産業)で顕著な影響を持つグローバル | 長期(4年以上) |
| 産業オートメーションと高性能機械 | +0.5% | アジア太平洋がコア、北米と欧州への波及 | 中期(2~4年) |
| データセンター浸漬冷却の拡大 | +0.4% | 北米とアジア太平洋(ハイパースケールハブ)、欧州への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
完全合成潤滑油への需要増加
鉱物油および半合成潤滑油から完全合成製品への移行は、熱、酸化、長いサービス期間が従来のオイルの適合性を制限し得る乗用車、商業輸送、産業機器全体でPAOへの需要を支えています。完成車メーカーの高い基準は、最も要求の厳しい用途の性能要件を引き上げており、孤立した製品ラインではなく複数の車両ブランドにわたって適用されるようになっています。TotalEnergiesは、Stellantisが2026年に10の車両ブランドにわたって潤滑油パートナーシップを拡大したと報告しており、承認済み高性能配合の重要性を映しています[1]TotalEnergies Lubricants、「TotalEnergiesとStellantisが高性能エンジンオイルによるパートナーシップを強化・拡大」、TotalEnergies Lubricants、lubricants.totalenergies.com。ポリアルファオレフィン市場は、仕様変更によってプレミアムアプリケーションにおける低性能ベースオイルの余地が少なくなる場合に恩恵を受けます。これには、より高い動作温度やより長いドレンインターバルにさらされる製品も含まれます。早期に承認を取得した配合業者は優位性を維持できます。なぜなら、競合他社は必要なハードウェアおよび動作条件全体で同等の製品を開発、テスト、承認するのに時間を要するからです。
EV用eドライブおよびバッテリー熱管理フルードの採用
電気自動車は、コンパクトなパワートレインレイアウトでモーター巻線とバッテリーシステムからの熱を管理しながら、統合型eモジュールギアボックスを潤滑できる低粘度フルードを必要とします。合成ポリアルファオレフィンは、これらのアプリケーションに適した熱安定性、粘度特性、および銅巻線とポリマー絶縁体との電気的適合性を持ちます。これらの要件は、電気的特性、熱伝達、材料適合性が潤滑性能と並んで重要になるため、従来の乗用車用エンジンオイルの要件とは異なります。Exxon Mobil Corporationは、熱効率と絶縁性能を向上させることを目的とした2 cSt未満のグレードを含む、eモビリティ配合向けの新規PAO分子を開発しています。ポリアルファオレフィン市場は、広範な自動車用オイル消費からだけでなく、特定の車両プラットフォームに結びついたeフルード仕様から需要を獲得できます。完成車メーカーがeモジュールにフルード化学を指定すると、交換需要は車両の使用寿命を通じて継続し、配合変更には相当な認定作業が必要になる場合があります。
ドレン延長インターバルと機器寿命要件
ドレン延長インターバルは潤滑油交換の頻度を減らしますが、特に機器が継続的に稼働したり困難な熱条件下で動作したりする場合、各オイル充填に課せられる性能要件を高めます。Cummins Inc.は、2027年型X15大型エンジンプログラムに対して100,000マイルのオイルドレンインターバルを支持するフィールドデータを報告しました[2]Cummins Inc.、「剃刀の刃ではない:データが2027年型X15の100,000マイルオイルドレンインターバルを実現」、Cummins News、selfscreening.cummins.com。ポリアルファオレフィン市場は、各資産のオイル使用頻度が低くなるにもかかわらず、延長サービスインターバルが従来のオイルでは提供できない強力な熱・酸化耐性を必要とする場合に恩恵を受けます。メンテナンス請負業者も、機器の故障や計画外のフルード交換を避けることに直接的な関心を持っています。なぜなら、故障の運用コストと顧客業務への混乱を負担する可能性があるからです。これにより、潤滑油選択は、初期コストが高くなる可能性があるものの、資産の寿命にわたってダウンタイム、サービス労働、および定期的な介入回数を削減する配合に向かいます。結果として生じる意思決定は、単一のオイル充填の購入価格ではなく、機器の信頼性とサービス計画に基づいています。
産業オートメーションと高性能機械
ロボティクス、半導体製造装置、高速コンプレッサーは、熱サイクル、広い温度範囲、汚染に敏感な条件下で動作し、潤滑油に高い負荷をかけます。これらの条件は、延長されたサービス期間にわたる安定した潤滑油性能の必要性を高め、粘度や堆積物の変化に対する許容度を低下させます。ポリアルファオレフィン市場は、グループIIIベースオイルが意図されたメンテナンスインターバルにわたって要求の厳しい動作要件を一貫して満たせない可能性がある機械アプリケーションを支えています。中国の製造業の近代化は、自動車、機械、電子機器生産において合成ベースストックを指定する先進設備の使用を増加させています。これは、計画外のシャットダウンが複数の接続されたシステムの生産に影響を与える可能性がある自動化工場における精密性能潤滑油への需要を支えています。データセンター浸漬冷却は関連するアプリケーションを追加します。なぜなら、オペレーターは密集したコンピューティング機器において電気的リスクを生じさせることなく熱を管理する絶縁フルードを必要とするからです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グループIIIおよび鉱物油と比較した高コスト | -0.6% | グローバル;価格に敏感なアジアおよびラテンアメリカ市場で最も顕著 | 長期(4年以上) |
| 代替合成ベースストックとの競合 | -0.5% | グローバル;グループIIIの供給が最も豊富な北米と欧州に集中 | 中期(2~4年) |
| 線状アルファオレフィン原料価格の変動 | -0.4% | グローバル;PAOメーカーが商業用LAO供給に依存する北米と欧州で最も高いエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グループIIIおよび鉱物油と比較した高コスト
PAOは通常、同等の粘度グレードのグループIIIベースオイルに対して40%~60%の価格プレミアムを持ち、必要性能レベルが低いアプリケーションでは明確な障壁となります。乗用車用エンジンオイルおよびフリート用エンジンオイルは、製品仕様が許す範囲でグループIIIの含有量を最大化する強いインセンティブを配合業者に与えます。LANXESSは2026年7月に、エネルギー、原材料、物流コストを理由にSynton PAOベースストック価格を7%引き上げると発表しました。したがって、ポリアルファオレフィン市場は、購買者が生涯運用コスト、機器の稼働率、フルード交換頻度を総合的に評価できる産業および商業輸送アプリケーションにおいてより強靭です。オイル交換回数の削減とダウンタイムの短縮という利点は、選択が詳細なコスト比較ではなく完成車メーカーの推奨に従うことが多い乗用車消費者に伝えることが難しいです。
代替合成ベースストックとの競合
グループIIIおよびグループIII+ベースオイルは、仕様がグループIV材料の完全な性能範囲を必要としない自動車および産業アプリケーションでPAOと競合します。そのより低いコストは、承認された配合で許可される最大グループIII含有量を使用するよう配合業者を促す可能性があります。競合圧力は、供給が豊富で混合業者が代替合成ベースストックへの確立されたアクセスを持つ北米と欧州で最も強いです。これにより、ポリアルファオレフィン市場は、熱安定性、絶縁性能、または延長されたサービス寿命が明確な技術的差別化を生み出すアプリケーションに集中します。また、広範な汎用品の入手可能性よりも完成車メーカーの承認とアプリケーション固有の性能をより価値あるものにします。PAOサプライヤーは、低コストの代替品がエンドユーザーに性能または認定リスクをもたらす場合に最も効果的に需要を守ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:中粘度PAOがリード、高粘度PAOが加速
中粘度PAOは2025年のポリアルファオレフィン市場の45.12%を占めました。その確立された役割は、自動車用エンジンオイル、産業用ギアオイル、油圧フルード、コンプレッサー潤滑油をカバーします。これらのアプリケーションは、広い温度範囲にわたる安定した粘度と添加剤パッケージとの適合性を必要とします。高粘度PAOは、風力タービンギアックスと重工業ギアシステムに支えられ、2031年までにCAGR 3.56%で成長する見込みです。これらのシステムは、メタロセン製グレードが提供できる油膜厚さ、せん断安定性、低流動点を必要とします。Exxon Mobil Corporationは、要求の厳しい配合向けに65 cSt、150 cSt、300 cStグレードのSpectraSyn Eliteメタロセン PAOプラットフォームを提供しています。
低粘度PAOには、電気自動車ドライブライン、浸漬冷却、金属加工フルードに使用される2~6 cStグレードが含まれます。Chevron Phillips Chemical Company LLCはBeringen施設を年間12万メトリックトンに拡張し、欧州最大のデセンベースの低粘度PAO施設にしました。このプロジェクトは、フルードが熱を管理したり電気部品の近くで動作したりする必要がある場合に重要な低揮発性と高純度を必要とする製品を対象としています。INEOSもテキサス州チョコレートバイユーに年間12万メトリックトンの低粘度PAOユニットを運営しています。これらの投資は、ポリアルファオレフィン産業が従来の自動車用潤滑油用途だけでなく、新興の技術アプリケーションに使用されるグレードに向けて設備を投入していることを示しています。追加供給は時間の経過とともにスポットプレミアムを低下させ、小規模配合業者のアクセスを改善し、顧客が新しいeモビリティおよび熱管理プログラム向けのフルードを認定するのを支援する可能性があります。また、特に多くのアプリケーションが開発から商業利用に移行するにつれて、供給の入手可能性によって制約されていた製品における競争を激化させる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


最終用途別:自動車用潤滑油が収益をリード、産業用潤滑油が加速
自動車用潤滑油は2025年のポリアルファオレフィン市場規模の51.26%を占めました。このセグメントは、プレミアム乗用車および大型エンジンオイルに対する長年の完成車メーカー仕様を反映しています。産業用潤滑油は2031年までにCAGR 3.92%で成長する見込みです。アジアにおける風力タービンギアボックスの拡大、ロボティクス、精密製造装置がこの成長を支えています。このセグメントはまた、サービスインターバルを延長するPAOベースの配合による鉱物油コンプレッサー潤滑油の代替からも恩恵を受けます。機器がより高速で、より厳しい公差と広い温度範囲で動作するにつれて、PAOとグループIIIの製品間の性能差はプラントオペレーターにとってより関連性が高くなります。
航空機タービンオイルおよび油圧フルードは、MIL-PRF-23827およびDEF STAN 91-97仕様の下で−60°Cから+200°Cで動作できる合成ベースストックを必要とします。この動作範囲は鉱物油では満たすことができません。世界の商業航空機フリートは2025年に33,000機を超え、ボーイング787とエアバスA350プラットフォームはその使用寿命にわたってPAOベースの油圧フルードを使用しています。世界の旅客輸送量は2024年にンデミック前の水準を超え、航空用潤滑油の継続的な消費を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年のポリアルファオレフィン市場規模の35.77%を占め、2031年までにCAGR 3.61%で成長する見込みです。中国の大規模な自動車製造基盤、電気自動車の普及、産業近代化が地域の需要を支えています。この地域はまた、機械および電子機器生産における先進潤滑油への需要が高まっています。インド、日本、韓国、東南アジア諸国連合(ASEAN)も追加の需要センターです。インドの車両フリートと拡大する医薬品および電機器生産は、高仕様合成潤滑油の使用を支えています。
北米は主要なPAO生産センターであり、INEOS、Exxon Mobil Corporation、Chevron Phillips Chemical Company LLCが米国ガルフコースト沿いに施設を運営しています。統合された原料チェーン、自動車メーカーへの近接性、大型輸送需要が地域の地位を支えています。電気自動車プラットフォームの開発も、強力な絶縁特性を持つ低粘度グレードへの需要を生み出しています。Chevron Phillips Chemical Company LLCのBeringen拡張は、欧州の浸漬冷却および電気自動車アプリケーション向けの低粘度PAOを供給しています。欧州は、風力タービンギアオイル、自動車完成車メーカー潤滑油、特殊産業フルードに対する厳しい要件を持っています。
南米と中東・アフリカはポリアルファオレフィン市場の小さな部分にとどまっています。ブラジルは農業機械、エタノール混合燃料エンジンオイル、自動車フリートを通じて需要を支えています。アルゼンチンはその産業基盤を通じて特殊潤滑油の要件を追加しています。中東では、インフラ投資と地域生産計画が時間の経過とともに長離輸入への依存を減らす可能性があります。アフリカの需要は南アフリカとナイジェリアに集中しており、鉱業、発電、道路輸送が産業用合成潤滑油の使用を支えています。

競合環境
ポリアルファオレフィン市場は高度に集約されており、上位5社にはINEOS、Exxon Mobil Corporation、Chevron Phillips Chemical Company LLC、LANXESS、Dowpol Corporationが含まれます。INEOS、Exxon Mobil Corporation、Chevron Phillips Chemical Company LLCは、線状アルファオレフィンからPAOへの統合生産体制を持っています。その生産規模と原料統合は、下流の配合業者に対する製品の入手可能性と価格条件に影響を与えます。この構造は、認定PAOグレードを必要とする購買者の短期的な代替手段を制限します。結果として生じる集約は、設備、配合サポート、信頼性の高い原料アクセスを組み合わせることができるサプライヤーに有利です。
INEOSは2025年半ばまでにテキサス州ラポルテの高粘度PAOユニットを50%拡張し、設備能力を年間4万メトリックトンに引き上げました。また、年間12万メトリックトンのチョコレートバイユー低粘度PAOユニットも運営しています。Chevron Phillips Chemical Company LLCは2025年にBeringen拡張を完了し、低粘度PAO設備能力を年間12万メトリックトンに引き上げました。Exxon Mobil Corporationはeモビリティフルードを対象とした新規PAO分子の開発を継続しています。これらの動きは、リーダー企業が設備増強とアプリケーション重視の製品開発の両方を活用していることを示しています。ポリアルファオレフィン市場は低粘度グレードでより競争が激しくなる一方、高粘度性能グレードは特殊なままです。
下流サプライヤーも規制およびアプリケーションの変化に対応してポートフォリオを適応させています。FUCHSは2026年に新モビリティ、持続可能性、デジタル化を中心としたFUCHS100戦略を導入しました。エンドユーザーが特定の機器および規制要件を満たすフルードを必要とするため、知的財産と配合のスピードが規模と並んでより重要になっています。したがって、競合戦略は原料統合から製品承認、特殊グレード、潤滑油混合業者および機器顧客への技術サポートにまで及びます。サプライヤーの価値は、アプリケーションがより特殊化するにつれて認定作業を支援する能力にますます依存しています。
ポリアルファオレフィン産業のリーダー企業
INEOS
Exxon Mobil Corporation
Chevron Phillips Chemical Company LLC
LANXESS
Dowpol Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:Infineumは、自動車用潤滑油に関するStellantisの新しいFPW9.55535/03仕様に対してP6895添加剤技術の承認を受けました。この承認は、PAOベースオイルが改善された熱・酸化安定性を提供するために使用される高性能潤滑油配合への需要を支えています。
- 2025年8月:Chevron Phillips Chemical Company LLCは、ベルギーのBeringにおける低粘度ポリアルファオレフィン生産ユニットの拡張を完了し、設備能力を年間12万メトリックトンに倍増させました。この拡張により、自動車および産業用潤滑油、ならびに電気自動車、風力タービン、浸漬冷却などの新興アプリケーション向けのPAO供給が増加します。


グローバルポリアルファオレフィン市場レポートの範囲
ポリアルファオレフィン(PAO)は、アルファオレフィンの制御重合によって製造される合成ベースフルードです。広い動作条件範囲にわたって高い熱安定性、低揮発性、優れた潤滑性能を提供します。
ポリアルファオレフィン市場は、製品タイプ、最終用途、地域別にセグメント化されています。製品タイプ別では、市場は低粘度PAO、中粘度PAO、高粘度PAOにセグメント化されています。最終用途別では、市場は自動車用潤滑油、産業用潤滑油、航空宇宙用潤滑油、その他の最終用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるポリアルファオレフィンの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 低粘度PAO |
| 中粘度PAO |
| 高粘度PAO |
| 自動車用潤滑油 |
| 産業用潤滑油 |
| 航空宇宙用潤滑油 |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 低粘度PAO | |
| 中粘度PAO | ||
| 高粘度PAO | ||
| 最終用途別 | 自動車用潤滑油 | |
| 産業用潤滑油 | ||
| 航空宇宙用潤滑油 | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ポリアルファオレフィン市場の規模はどのくらいですか?
ポリアルファオレフィン市場は2026年に4.57 ビリオン 米ドルであり、2031年までに5.31 ビリオン 米ドルに達する見込みです。
ポリアルァオレフィンへの需要を牽引しているものは何ですか?
完全合成潤滑油、電気自動車用eフルード、ドレン延長インターバル、産業オートメーション、浸漬冷却が需要を支えています。
2025年に最大のシェアを持った製品タイプはどれですか?
中粘度PAOが2025年に45.12%のシェアでリードしました。
2031年までに最も速く成長する見込みの最終用途はどれですか?
産業用潤滑油は、風力エネルギー、ロボティクス、精密製造装置に支えられ、2031年までにCAGR 3.92%で成長する見込みです。
最終更新日:



