
Taille et part du marché des poly alpha oléfines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.57 Milliards de dollars |
| Taille du Marché (2031) | 5.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poly alpha oléfines par Mordor Intelligence
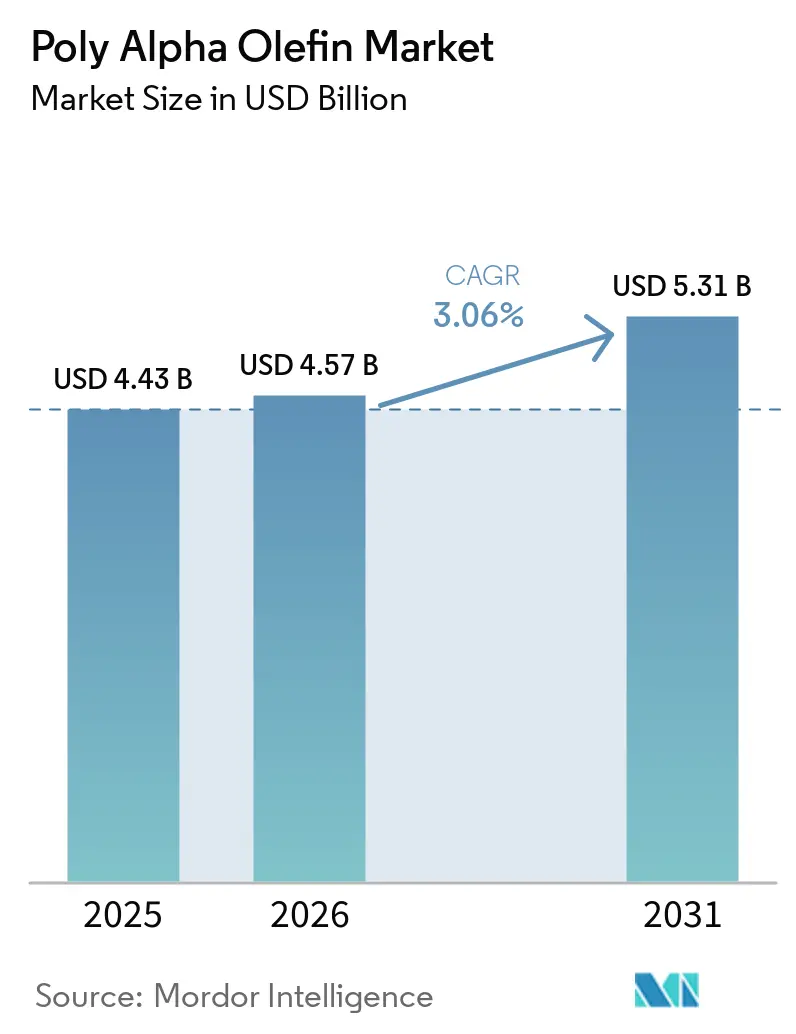
La taille du marché des poly alpha oléfines était évaluée à 4,43 milliards USD en 2025 et devrait croître de 4,57 milliards USD en 2026 pour atteindre 5,31 milliards USD d'ici 2031, à un CAGR de 3,06 % au cours de la période de prévision (2026-2031). Le marché des poly alpha oléfines se divise en deux zones de demande, les huiles de base du Groupe III gagnant du terrain dans les formulations automobiles sensibles aux coûts, tandis que les poly alpha oléfines (PAO) soutiennent les applications à plus hautes performances. Les fluides électriques pour véhicules électriques à batterie, le refroidissement par immersion des centres de données et les machines industrielles lourdes créent une demande où la rigidité diélectrique, la stabilité thermique et la faible volatilité sont importantes. Les PAO de qualité spéciale affichent une prime de prix de 20 % à 30 % par rapport aux grades standard, car les applications exigent des spécifications diélectriques, thermiques et de volatilité plus strictes. Les investissements en capacité et les travaux de formulation sont donc centrés sur les fluides électriques à faible viscosité et les grades industriels à haute viscosité, même si les applications de commodité restent exposées à des alternatives moins coûteuses. Le marché des poly alpha oléfines subit également la pression de coûts élevés des huiles de base et d'une offre croissante d'huiles du Groupe III, ce qui rend les performances spécifiques aux applications et les homologations des équipementiers d'origine plus importantes.
Points clés du rapport
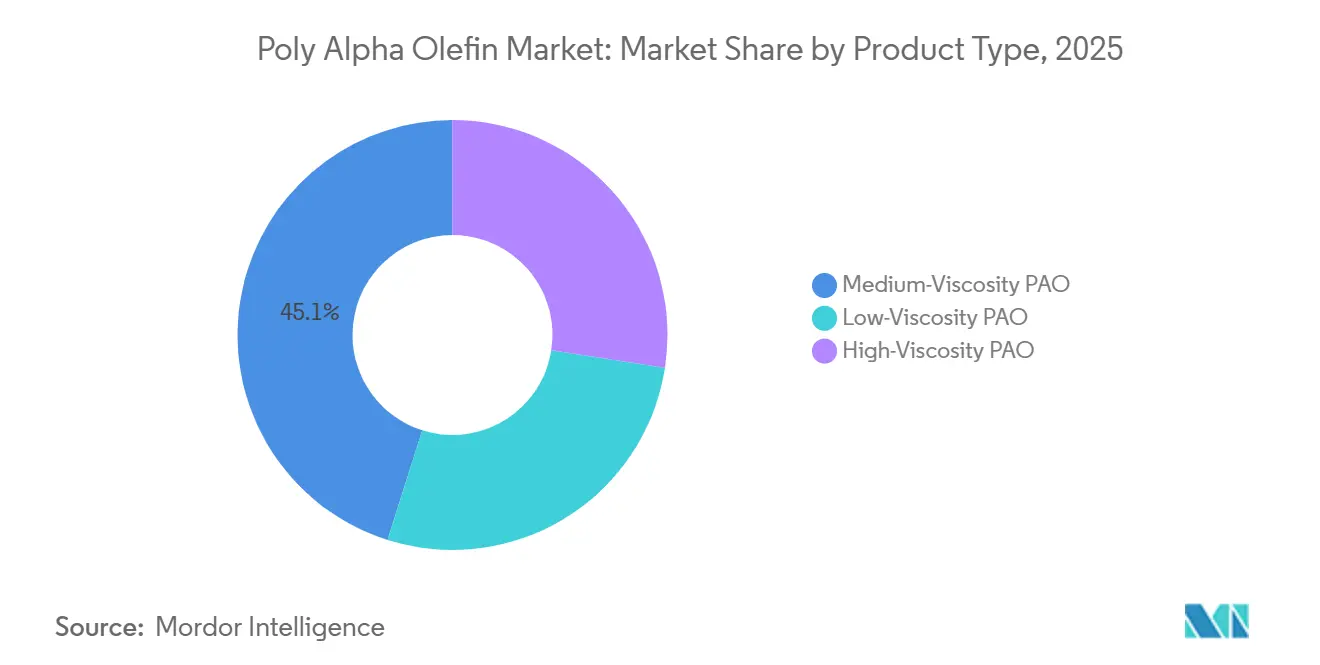
- Par type de produit, la PAO à viscosité moyenne détenait 45,12 % de la part du marché des poly alpha oléfines en 2025, tandis que la PAO à haute viscosité devrait progresser à un CAGR de 3,56 % jusqu'en 2031.
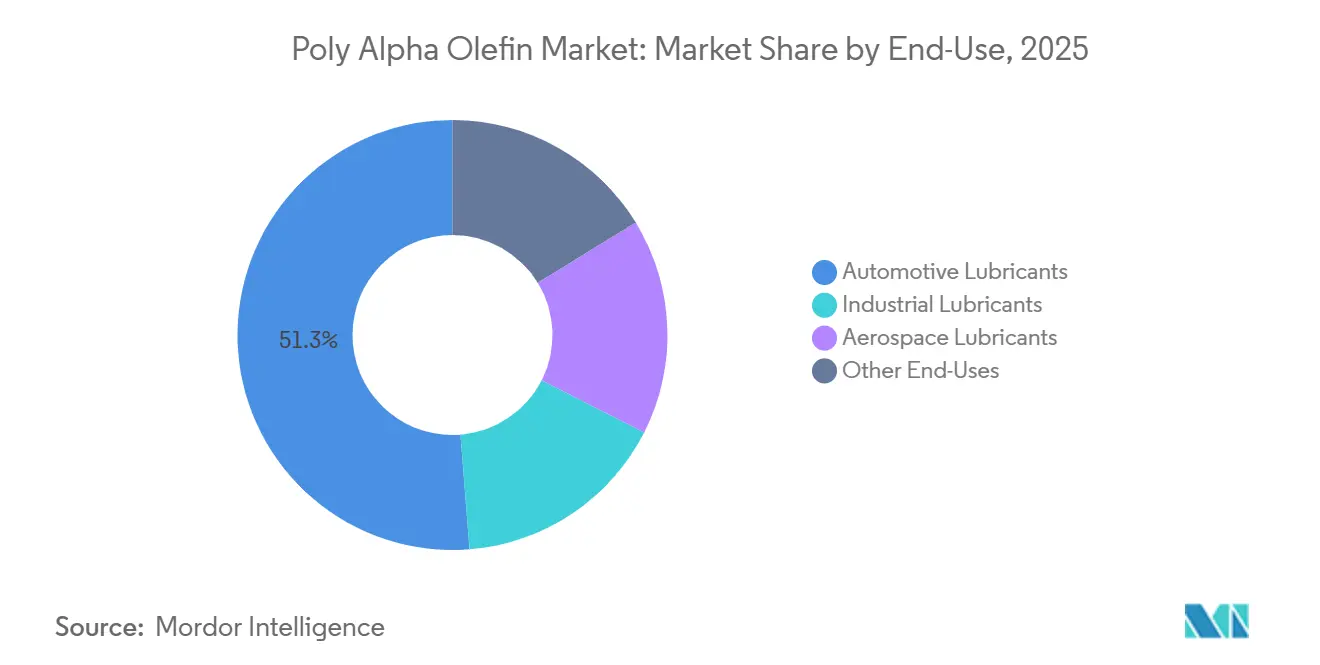
- Par utilisation finale, les lubrifiants automobiles détenaient 51,26 % de la part du marché des poly alpha oléfines en 2025, tandis que les lubrifiants industriels devraient progresser à un CAGR de 3,92 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,77 % de la part du marché des poly alpha oléfines en 2025 et devrait progresser à un CAGR de 3,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des poly alpha oléfines
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de lubrifiants entièrement synthétiques | +1.0% | Mondial, avec la plus forte attraction en Amérique du Nord, en Europe et en Chine | Long terme (≥ 4 ans) |
| Adoption des fluides de gestion thermique pour les transmissions électriques et les batteries des véhicules électriques | +0.8% | Mondial ; concentré dans les corridors de production de véhicules électriques en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intervalles de vidange prolongés et exigences relatives à la durée de vie des équipements | +0.6% | Mondial, avec un effet prononcé en Amérique du Nord (transport routier lourd) et en Asie-Pacifique (industrie) | Long terme (≥ 4 ans) |
| Automatisation industrielle et machines à hautes performances | +0.5% | Asie-Pacifique en tête, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion du refroidissement par immersion dans les centres de données | +0.4% | Amérique du Nord et Asie-Pacifique (pôles hyperscale), retombées vers l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de lubrifiants entièrement synthétiques
Le passage des lubrifiants minéraux et semi-synthétiques vers les produits entièrement synthétiques soutient la demande de PAO dans les véhicules particuliers, le transport commercial et les équipements industriels, où la chaleur, l'oxydation et les longues périodes de service peuvent limiter l'adéquation des huiles conventionnelles. Des normes plus élevées des équipementiers d'origine relèvent les exigences de performance pour les utilisations les plus exigeantes et sont de plus en plus appliquées à plusieurs marques de véhicules plutôt qu'à des gammes de produits isolées. TotalEnergies a indiqué que Stellantis a élargi son partenariat en matière de lubrifiants à 10 marques de véhicules en 2026, reflétant l'importance des formulations homologuées à hautes performances[1]TotalEnergies Lubrifiants, "TotalEnergies et Stellantis renforcent et élargissent leur partenariat avec des huiles moteur à hautes performances," TotalEnergies Lubrifiants, lubricants.totalenergies.com. Le marché des poly alpha oléfines bénéficie lorsque les changements de spécifications laissent moins de place aux huiles de base moins performantes dans les applications premium, y compris les produits exposés à des températures de fonctionnement plus élevées ou à des intervalles de vidange plus longs. Les formulateurs qui obtiennent des homologations en premier peuvent conserver un avantage, car les concurrents ont besoin de temps pour développer, tester et homologuer des produits comparables sur l'ensemble du matériel et des conditions de fonctionnement requis.
Adoption des fluides de gestion thermique pour les transmissions électriques et les batteries des véhicules électriques
Les véhicules électriques nécessitent des fluides à faible viscosité capables de lubrifier les boîtes de vitesses intégrées des modules électriques tout en gérant la chaleur des enroulements du moteur et des systèmes de batterie dans un groupe motopropulseur compact. Les polyalphaolefines synthétiques présentent une stabilité thermique, des caractéristiques de viscosité et une compatibilité électrique avec les enroulements en cuivre et les isolants polymères adaptées à ces applications. Ces exigences diffèrent de celles des huiles moteur conventionnelles pour véhicules particuliers, car les propriétés électriques, le transfert de chaleur et la compatibilité des matériaux comptent désormais autant que les performances de lubrification. Exxon Mobil Corporation développe de nouvelles molécules de PAO pour les formulations de mobilité électrique, notamment des grades inférieurs à 2 cSt destinés à améliorer l'efficacité thermique et les performances diélectriques. Le marché des poly alpha oléfines peut bénéficier d'une demande issue de spécifications de fluides électriques liées à des plateformes de véhicules particulières, plutôt que seulement à une consommation plus large d'huiles automobiles. Une fois qu'un équipementier d'origine spécifie une chimie de fluide dans un module électrique, la demande de remplacement peut se poursuivre tout au long de la durée de vie opérationnelle du véhicule, et les modifications de formulation peuvent nécessiter un travail de qualification substantiel.
Intervalles de vidange prolongés et exigences relatives à la durée de vie des équipements
Des intervalles de vidange plus longs réduisent la fréquence des changements de lubrifiant, mais augmentent les exigences de performance imposées à chaque remplissage d'huile, en particulier lorsque l'équipement fonctionne en continu ou dans des conditions thermiques difficiles. Cummins Inc. a communiqué des données terrain soutenant des intervalles de vidange de 100 000 miles pour son programme de moteur lourd X15 2027[2]Cummins Inc., "Not the Razor's Edge : les données permettent des intervalles de vidange de 100 000 miles pour le X15 2027," Cummins News, selfscreening.cummins.com. Le marché des poly alpha oléfines progresse lorsque des intervalles de service prolongés exigent une résistance thermique et à l'oxydation supérieure à ce que les huiles conventionnelles peuvent offrir, même si chaque équipement utilise l'huile moins fréquemment. Les prestataires de maintenance ont également un intérêt direct à éviter les pannes d'équipement et les changements de fluide non planifiés, car ils peuvent supporter le coût opérationnel d'une panne et la perturbation des opérations d'un client. Cela oriente la sélection des lubrifiants vers des formulations qui peuvent coûter plus cher initialement, mais qui réduisent les temps d'arrêt, la main-d'œuvre de service et le nombre d'interventions programmées sur la durée de vie d'un équipement. La décision qui en résulte est basée sur la fiabilité de l'équipement et la planification de la maintenance plutôt que sur le prix d'achat d'un seul remplissage d'huile.
Automatisation industrielle et machines à hautes performances
La robotique, les équipements de fabrication de semi-conducteurs et les compresseurs à grande vitesse fonctionnent sous des cycles thermiques, de larges plages de températures et des conditions sensibles à la contamination qui imposent une lourde charge aux lubrifiants. Ces conditions augmentent le besoin de performances stables des lubrifiants sur des périodes de service prolongées et réduisent la tolérance aux variations de viscosité ou aux dépôts. Le marché des poly alpha oléfines soutient les applications de machines où les huiles de base du Groupe III peuvent ne pas répondre de manière constante aux exigences d'exploitation exigeantes sur l'intervalle de maintenance prévu. La modernisation industrielle de la Chine accroît l'utilisation d'équipements avancés spécifiant des huiles de base synthétiques dans la production automobile, mécanique et électronique. Cela soutient la demande de lubrifiants à performances de précision dans les usines automatisées, où un arrêt non planifié peut affecter la production de plusieurs systèmes interconnectés. Le refroidissement par immersion dans les centres de données ajoute une application connexe, car les opérateurs ont besoin de fluides diélectriques qui gèrent la chaleur sans créer de risque électrique dans des équipements informatiques densément regroupés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût plus élevé par rapport aux huiles du Groupe III et aux huiles minérales | -0.6% | Mondial ; le plus aigu sur les marchés asiatiques et latino-américains sensibles aux prix | Long terme (≥ 4 ans) |
| Concurrence des huiles de base synthétiques alternatives | -0.5% | Mondial ; concentré en Amérique du Nord et en Europe où l'offre du Groupe III est la plus abondante | Moyen terme (2 à 4 ans) |
| Volatilité du prix des matières premières en alpha-oléfines linéaires | -0.4% | Mondial, avec la plus forte exposition en Amérique du Nord et en Europe où les producteurs de PAO dépendent de l'approvisionnement marchand en alpha-oléfines linéaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût plus élevé par rapport aux huiles du Groupe III et aux huiles minérales
Les PAO affichent généralement une prime de prix de 40 % à 60 % par rapport aux huiles de base du Groupe III pour des grades de viscosité comparables, créant un obstacle évident dans les applications où le niveau de performance requis est inférieur. Les huiles moteur pour véhicules particuliers et les huiles moteur pour flottes incitent fortement les formulateurs à maximiser la teneur en Groupe III lorsque les spécifications du produit le permettent. LANXESS a annoncé une augmentation de 7 % des prix des huiles de base PAO Synton en juillet 2026, citant les coûts de l'énergie, des matières premières et de la logistique. Le marché des poly alpha oléfines est donc plus résilient dans les applications industrielles et de transport commercial, où les acheteurs peuvent évaluer conjointement les coûts d'exploitation sur la durée de vie, la disponibilité des équipements et la fréquence des changements de fluide. L'avantage d'un nombre réduit de vidanges et de moins d'arrêts est plus difficile à communiquer aux consommateurs de véhicules particuliers, dont le choix suit généralement une recommandation d'un équipementier d'origine plutôt qu'une comparaison détaillée des coûts.
Concurrence des huiles de base synthétiques alternatives
Les huiles de base du Groupe III et du Groupe III+ sont en concurrence avec les PAO dans les applications automobiles et industrielles où les spécifications n'exigent pas la pleine gamme de performances des matériaux du Groupe IV. Leur coût inférieur peut inciter les formulateurs à utiliser la teneur maximale en Groupe III autorisée par une formulation homologuée. La pression concurrentielle est la plus forte en Amérique du Nord et en Europe, où l'offre est abondante et où les mélangeurs ont un accès établi aux huiles de base synthétiques alternatives. Cela maintient le marché des poly alpha oléfines centré sur les applications où la stabilité thermique, les performances diélectriques ou la durée de service prolongée créent une distinction technique claire. Cela rend également les homologations des équipementiers d'origine et les performances spécifiques aux applications plus précieuses que la disponibilité large des produits de commodité. Les fournisseurs de PAO peuvent défendre la demande le plus efficacement lorsqu'une substitution moins coûteuse introduirait un risque de performance ou de qualification pour l'utilisateur final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la PAO à viscosité moyenne est en tête, tandis que la PAO à haute viscosité accélère
La PAO à viscosité moyenne détenait 45,12 % du marché des poly alpha oléfines en 2025. Son rôle établi couvre les huiles moteur automobiles, les huiles pour engrenages industriels, les fluides hydrauliques et les lubrifiants pour compresseurs. Ces applications nécessitent une viscosité stable sur une large plage de températures et une compatibilité avec les packages d'additifs. La PAO à haute viscosité devrait progresser à un CAGR de 3,56 % jusqu'en 2031, soutenue par les boîtes de vitesses des éoliennes et les systèmes d'engrenages industriels lourds. Ces systèmes nécessitent une épaisseur de film, une stabilité au cisaillement et de faibles points d'écoulement que les grades produits par métallocene peuvent fournir. Exxon Mobil Corporation propose sa plateforme PAO métallocene SpectraSyn Elite en grades 65 cSt, 150 cSt et 300 cSt pour les formulations exigeantes.
La PAO à faible viscosité comprend des grades de 2 à 6 cSt utilisés dans les transmissions de véhicules électriques, le refroidissement par immersion et les fluides de travail des métaux. Chevron Phillips Chemical Company LLC a étendu son installation de Beringen à 120 000 tonnes métriques par an, en faisant la plus grande installation européenne de PAO à faible viscosité à base de décène. Le projet cible des produits nécessitant une faible volatilité et une haute pureté, qui sont importants lorsqu'un fluide doit gérer la chaleur ou fonctionner à proximité de composants électriques. INEOS exploite également une unité de PAO à faible viscosité de 120 000 tonnes métriques par an à Chocolate Bayou, au Texas. Ces investissements montrent que le secteur des poly alpha oléfines oriente les capacités vers les grades utilisés dans les applications techniques émergentes, plutôt que seulement vers les utilisations traditionnelles de lubrifiants automobiles. Une offre supplémentaire peut réduire les primes au comptant au fil du temps, améliorer l'accès pour les formulateurs plus petits et aider les clients à qualifier les fluides pour les nouveaux programmes de mobilité électrique et de gestion thermique. Elle peut également intensifier la concurrence dans les produits qui avaient été contraints par la disponibilité de l'offre, en particulier à mesure que davantage d'applications passent du développement à l'utilisation commerciale.


Par utilisation finale : les lubrifiants automobiles dominent les revenus, tandis que les lubrifiants industriels accélèrent
Les lubrifiants automobiles détenaient 51,26 % de la taille du marché des poly alpha oléfines en 2025. Le segment reflète les spécifications de longue date des équipementiers d'origine pour les huiles moteur premium pour véhicules particuliers et poids lourds. Les lubrifiants industriels devraient progresser à un CAGR de 3,92 % jusqu'en 2031. L'expansion des boîtes de vitesses d'éoliennes, la robotique et les équipements de fabrication de précision en Asie soutiennent cette croissance. Le segment bénéficie également du remplacement des lubrifiants pour compresseurs à base d'huile minérale par des formulations à base de PAO qui prolongent les intervalles de service. À mesure que les équipements fonctionnent à des vitesses plus élevées, avec des tolérances plus étroites et des plages de températures plus larges, les différences de performance entre les produits PAO et du Groupe III deviennent plus pertinentes pour les exploitants d'usines.
Les huiles pour turbines d'aéronefs et les fluides hydrauliques nécessitent des huiles de base synthétiques capables de fonctionner de −60 °C à +200 °C selon les spécifications MIL-PRF-23827 et DEF STAN 91-97. Cette plage de fonctionnement ne peut pas être atteinte par les huiles minérales. La flotte mondiale d'aéronefs commerciaux a dépassé 33 000 appareils en 2025, et les plateformes Boeing 787 et Airbus A350 utilisent des fluides hydrauliques à base de PAO tout au long de leur durée de vie opérationnelle. Le trafic mondial de passagers a dépassé les niveaux d'avant la pandémie en 2024, ce qui soutient la consommation continue de lubrifiants pour l'aviation.
Analyse géographique
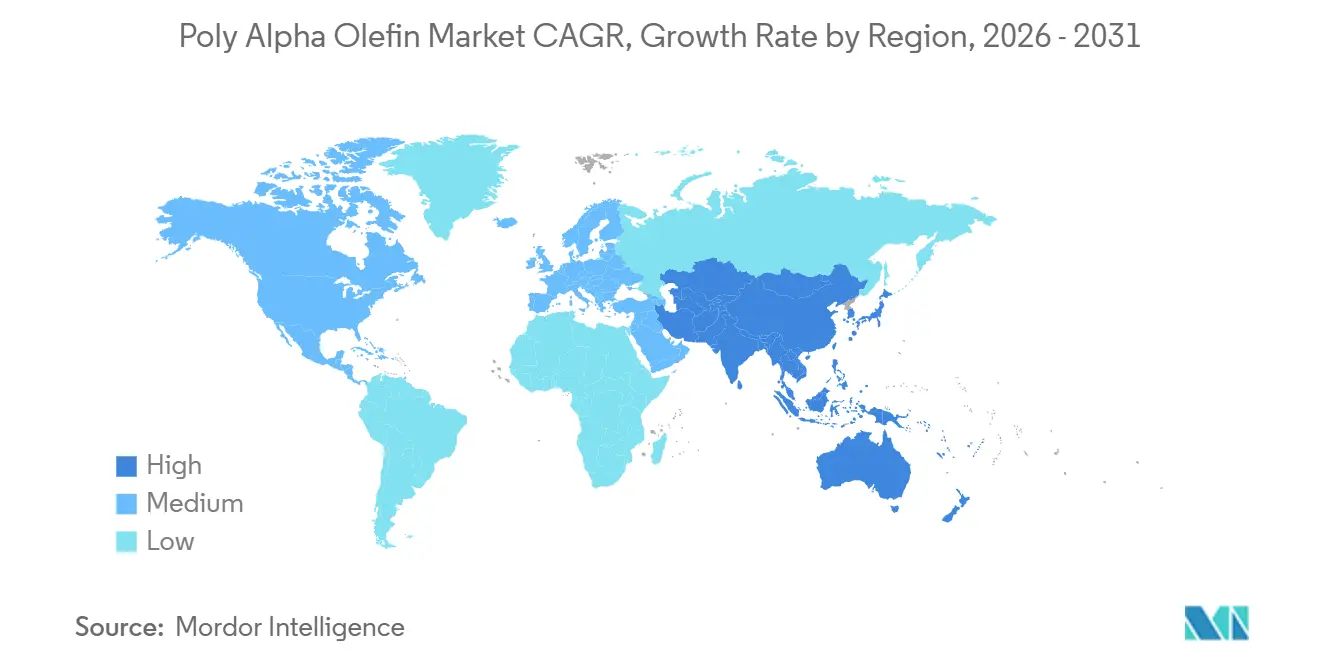
L'Asie-Pacifique détenait 35,77 % de la taille du marché des poly alpha oléfines en 2025 et devrait progresser à un CAGR de 3,61 % jusqu'en 2031. La grande base de fabrication automobile de la Chine, l'adoption des véhicules électriques et la modernisation industrielle soutiennent la demande de la région. La région a également des besoins croissants en lubrifiants avancés pour la production de machines et d'électronique. L'Inde, le Japon, la Corée du Sud et l'Association des nations de l'Asie du Sud-Est (ASEAN) sont des centres de demande supplémentaires. Le parc de véhicules de l'Inde et l'expansion de sa production pharmaceutique et électronique soutiennent l'utilisation de lubrifiants synthétiques à haute spécification.
L'Amérique du Nord est un grand centre de production de PAO, avec des installations exploitées par INEOS, Exxon Mobil Corporation et Chevron Phillips Chemical Company LLC le long de la côte du Golfe des États-Unis. Les chaînes d'approvisionnement intégrées en matières premières, la proximité des constructeurs automobiles et la demande de transport lourd soutiennent la position de la région. Le développement de plateformes de véhicules électriques crée également une demande pour des grades à faible viscosité avec de fortes caractéristiques diélectriques. L'expansion de Beringen de Chevron Phillips Chemical Company LLC fournit des PAO à faible viscosité pour les applications de refroidissement par immersion et de véhicules électriques en Europe. L'Europe a des exigences exigeantes pour les huiles pour engrenages d'éoliennes, les lubrifiants des équipementiers automobiles d'origine et les fluides industriels spéciaux.
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des parties plus petites du marché des poly alpha oléfines. Le Brésil soutient la demande à travers les machines agricoles, les huiles moteur pour carburants mélangés à l'éthanol et son parc automobile. L'Argentine ajoute des exigences en lubrifiants spéciaux à travers sa base industrielle. Au Moyen-Orient, les investissements dans les infrastructures et les plans de production régionaux peuvent réduire la dépendance aux importations sur de longues distances au fil du temps. La demande en Afrique est concentrée en Afrique du Sud et au Nigeria, où l'exploitation minière, la production d'énergie et le transport routier soutiennent l'utilisation de lubrifiants synthétiques industriels.

Paysage concurrentiel
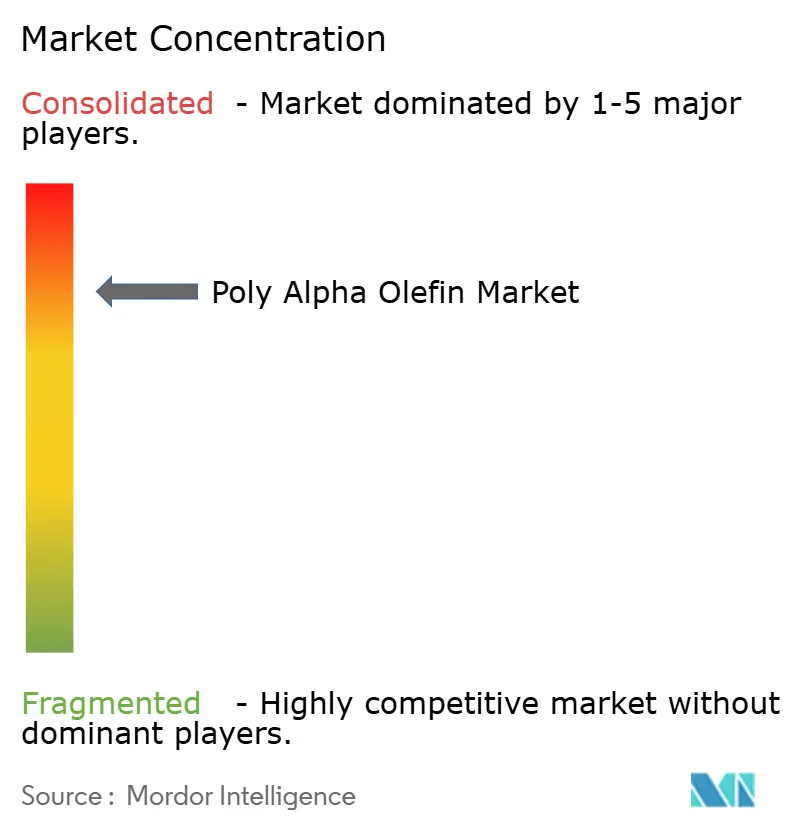
Le marché des poly alpha oléfines est très concentré, les cinq premiers acteurs étant INEOS, Exxon Mobil Corporation, Chevron Phillips Chemical Company LLC, LANXESS et Dowpol Corporation. INEOS, Exxon Mobil Corporation et Chevron Phillips Chemical Company LLC disposent de positions de production intégrées allant des alpha-oléfines linéaires aux PAO. Leur échelle de production et leur intégration en matières premières influencent la disponibilité des produits et les conditions de prix pour les formulateurs en aval. Cette structure limite les alternatives à court terme pour les acheteurs qui ont besoin de grades de PAO qualifiés. La concentration qui en résulte favorise les fournisseurs capables de combiner capacité, soutien à la formulation et accès fiable aux matières premières.
INEOS a achevé une expansion de 50 % de son unité de PAO à haute viscosité à La Porte, au Texas, portant la capacité à 40 000 tonnes métriques par an à mi-2025. Elle exploite également l'unité de PAO à faible viscosité de Chocolate Bayou d'une capacité de 120 000 tonnes métriques par an. Chevron Phillips Chemical Company LLC a achevé son expansion de Beringen en 2025, portant la capacité de PAO à faible viscosité à 120 000 tonnes métriques par an. Exxon Mobil Corporation poursuit ses travaux sur de nouvelles molécules de PAO destinées aux fluides de mobilité électrique. Ces mouvements montrent que les leaders utilisent à la fois des ajouts de capacité et un développement de produits axé sur les applications. Le marché des poly alpha oléfines devient plus concurrentiel dans les grades à faible viscosité, tandis que les grades de performance à haute viscosité restent spécialisés.
Les fournisseurs en aval adaptent également leurs portefeuilles aux changements réglementaires et aux évolutions des applications. FUCHS a introduit sa stratégie FUCHS100 en 2026, centrée sur la nouvelle mobilité, la durabilité et la numérisation. La propriété intellectuelle et la rapidité de formulation deviennent plus importantes aux côtés de l'échelle, car les utilisateurs finaux ont besoin de fluides répondant à des exigences spécifiques en matière d'équipement et de réglementation. Les stratégies concurrentielles s'étendent donc de l'intégration des matières premières aux homologations de produits, aux grades spécialisés et au soutien technique pour les mélangeurs de lubrifiants et les clients équipementiers. La valeur d'un fournisseur dépend de plus en plus de sa capacité à soutenir les travaux de qualification à mesure que les applications deviennent plus spécialisées.
Leaders du secteur des poly alpha oléfines
INEOS
Exxon Mobil Corporation
Chevron Phillips Chemical Company LLC
LANXESS
Dowpol Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Infineum a reçu l'approbation pour sa technologie d'additifs P6895 conformément à la nouvelle spécification FPW9.55535/03 de Stellantis pour les lubrifiants automobiles. L'approbation soutient la demande de formulations de lubrifiants à hautes performances où les huiles de base PAO sont utilisées pour offrir une stabilité thermique et oxydative améliorée.
- Août 2025 : Chevron Phillips Chemical Company LLC a achevé l'expansion de son unité de production de polyalphaolefines à faible viscosité à Beringen, en Belgique, doublant la capacité à 120 000 tonnes métriques par an. L'expansion augmente l'offre de PAO pour les lubrifiants automobiles et industriels, ainsi que pour les applications émergentes telles que les véhicules électriques, les éoliennes et le refroidissement par immersion.


Portée du rapport mondial sur le marché des poly alpha oléfines
La poly alpha oléfine (PAO) est un fluide de base synthétique produit par la polymérisation contrôlée d'alpha-oléfines. Elle offre une haute stabilité thermique, une faible volatilité et de bonnes performances de lubrification dans une large gamme de conditions de fonctionnement.
Le marché des poly alpha oléfines est segmenté par type de produit, utilisation finale et géographie. Par type de produit, le marché est segmenté en PAO à faible viscosité, PAO à viscosité moyenne et PAO à haute viscosité. Par utilisation finale, le marché est segmenté en lubrifiants automobiles, lubrifiants industriels, lubrifiants aérospatiaux et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour les poly alpha oléfines dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| PAO à faible viscosité |
| PAO à viscosité moyenne |
| PAO à haute viscosité |
| Lubrifiants automobiles |
| Lubrifiants industriels |
| Lubrifiants aérospatiaux |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | PAO à faible viscosité | |
| PAO à viscosité moyenne | ||
| PAO à haute viscosité | ||
| Par utilisation finale | Lubrifiants automobiles | |
| Lubrifiants industriels | ||
| Lubrifiants aérospatiaux | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des poly alpha oléfines ?
Le marché des poly alpha oléfines s'élève à 4,57 milliards USD en 2026 et devrait atteindre 5,31 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de poly alpha oléfines ?
Les lubrifiants entièrement synthétiques, les fluides électriques pour véhicules électriques, les intervalles de vidange prolongés, l'automatisation industrielle et le refroidissement par immersion soutiennent la demande.
Quel type de produit détenait la plus grande part en 2025 ?
La PAO à viscosité moyenne était en tête avec une part de 45,12 % en 2025.
Quelle utilisation finale devrait progresser le plus rapidement jusqu'en 2031 ?
Les lubrifiants industriels devraient progresser à un CAGR de 3,92 % jusqu'en 2031, soutenus par l'énergie éolienne, la robotique et les équipements de fabrication de précision.
Dernière mise à jour de la page le:



