
Tamanho e Participação do Mercado de Doenças Pleurais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
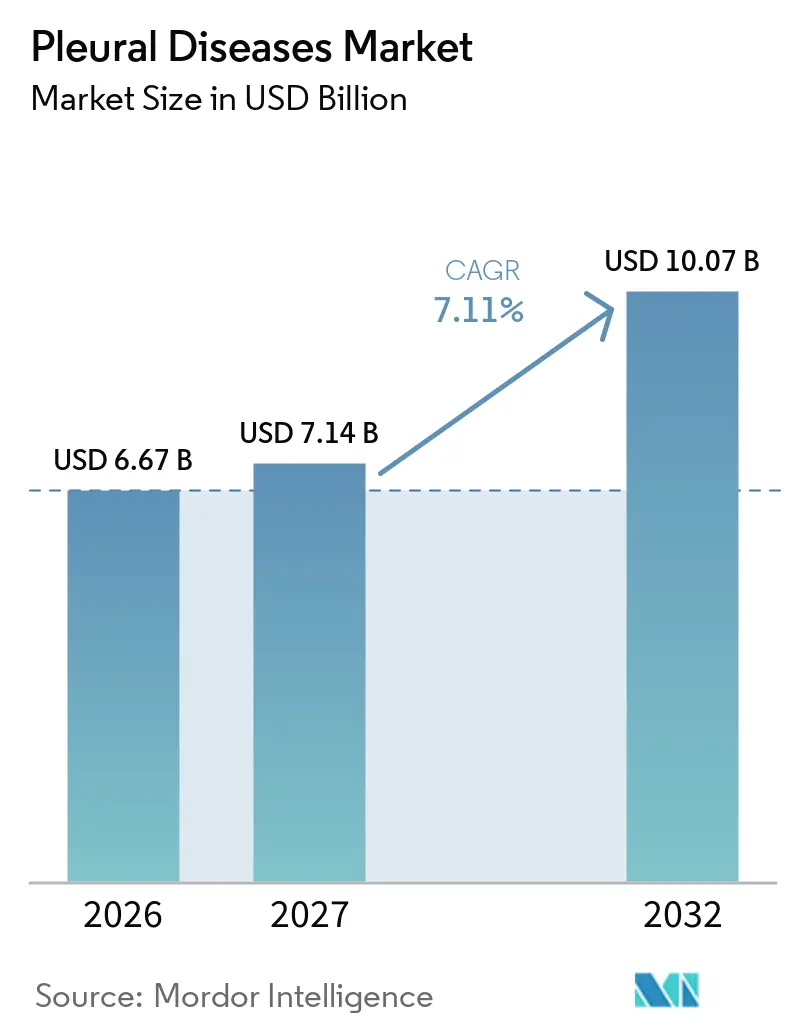
| Tamanho do Mercado (2027) | 7.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.11 % |
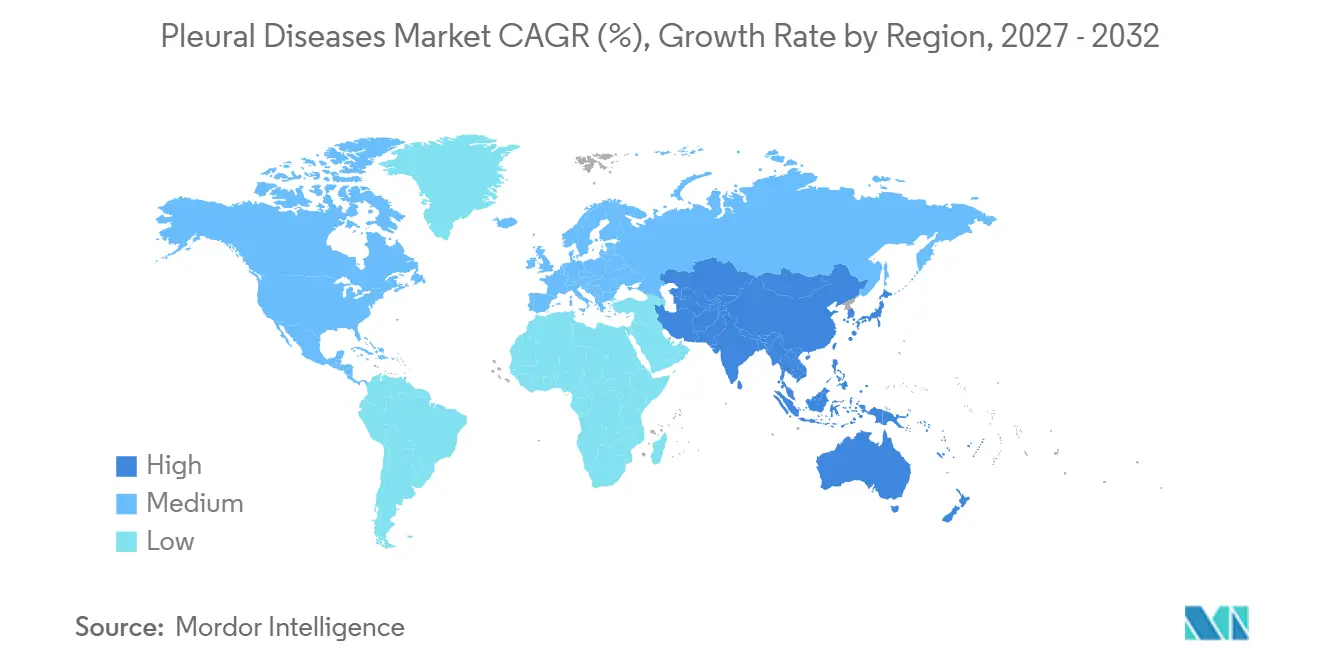
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
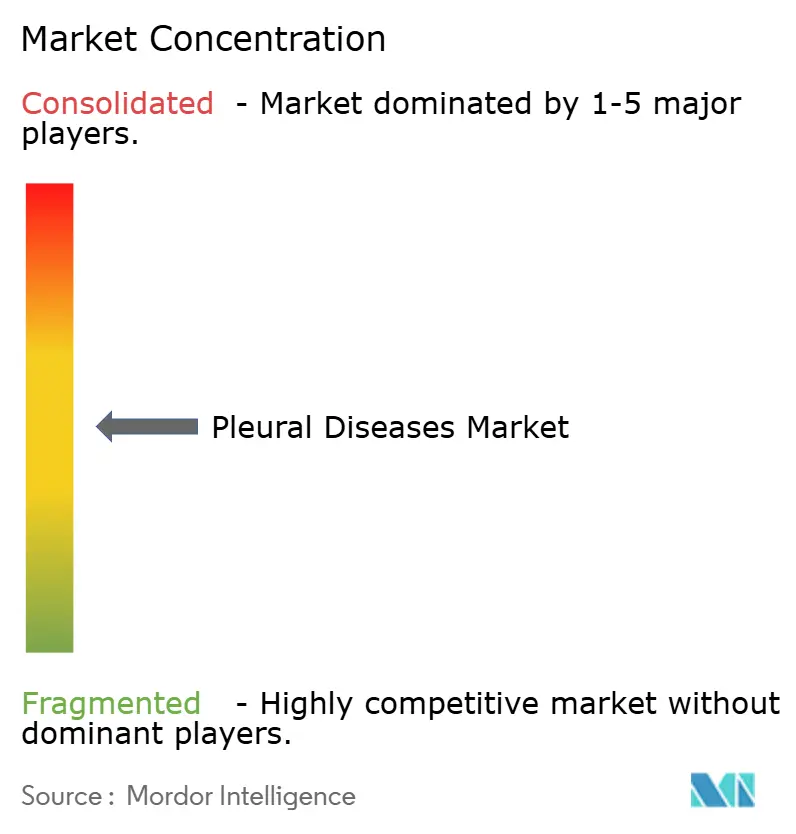
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Doenças Pleurais por Mordor Intelligence
O tamanho do Mercado de Doenças Pleurais foi avaliado em 6,67 bilhões de USD em 2026 e estima-se que cresça de 7,14 bilhões de USD em 2027 para atingir 10,07 bilhões de USD até 2032, a um CAGR de 7,11% durante o período de previsão (2027-2032).
O aumento da incidência de câncer de pulmão, insuficiência cardíaca, pneumonia e tuberculose continua a sustentar os volumes de procedimentos e a demanda recorrente por suprimentos de drenagem. O atendimento está migrando da drenagem hospitalar para serviços ambulatoriais e gestão domiciliar, particularmente para pacientes com derrames recorrentes. As diretrizes atualizadas de tratamento de primeira linha para o mesotelioma pleural irressecável apoiam o uso mais amplo de terapias sistêmicas, incluindo regimes baseados em imunoterapia. O mercado de doenças pleurais é moldado pela demanda clínica e pela capacidade dos sistemas de saúde de reembolsar novos dispositivos, softwares de imagem e vias de tratamento. Os fabricantes de dispositivos têm a oportunidade de apoiar episódios mais longos de cuidado ao paciente; no entanto, a cobertura incerta para tecnologias emergentes pode atrasar a adoção.
Principais Conclusões do Relatório
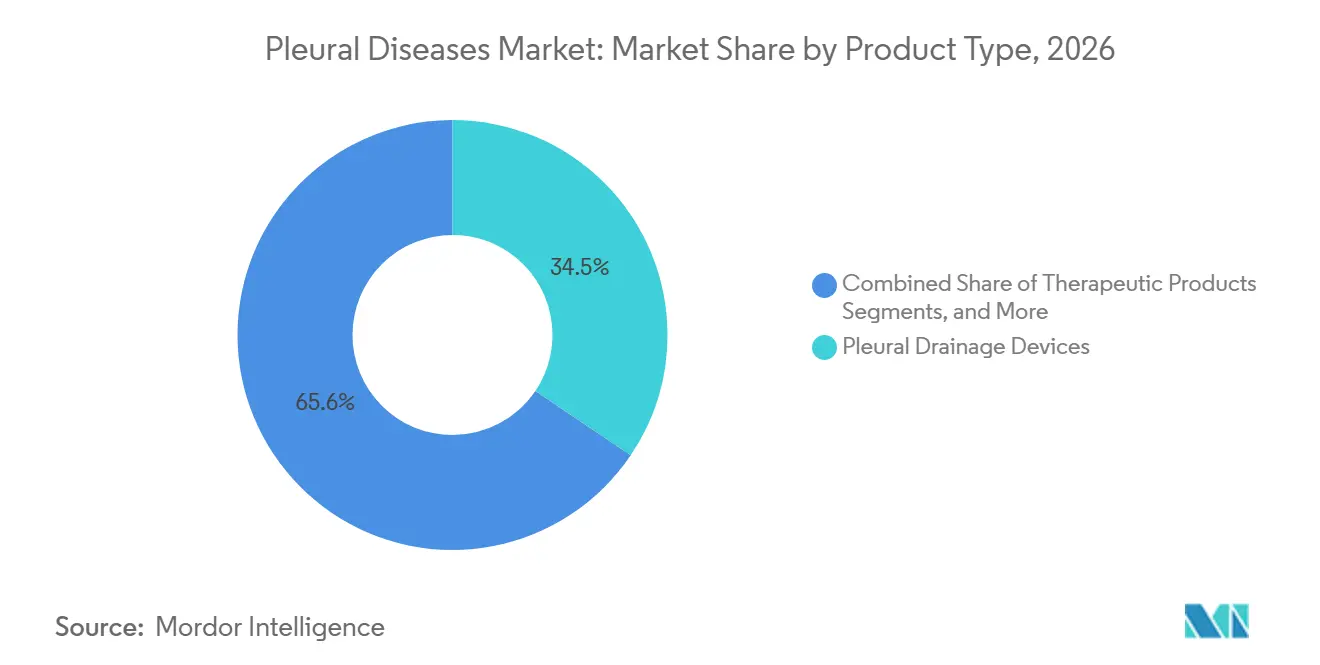
- Por tipo de produto, os dispositivos de drenagem pleural detinham 34,45% da participação do mercado de doenças pleurais em 2026, enquanto os produtos cirúrgicos e intervencionistas têm projeção de crescimento a um CAGR de 10,24% até 2032.
- Por tipo de doença, o derrame pleural representou 44,93% da participação do mercado de doenças pleurais em 2026, enquanto a pleurite tem projeção de crescimento a um CAGR de 8,67% até 2032.
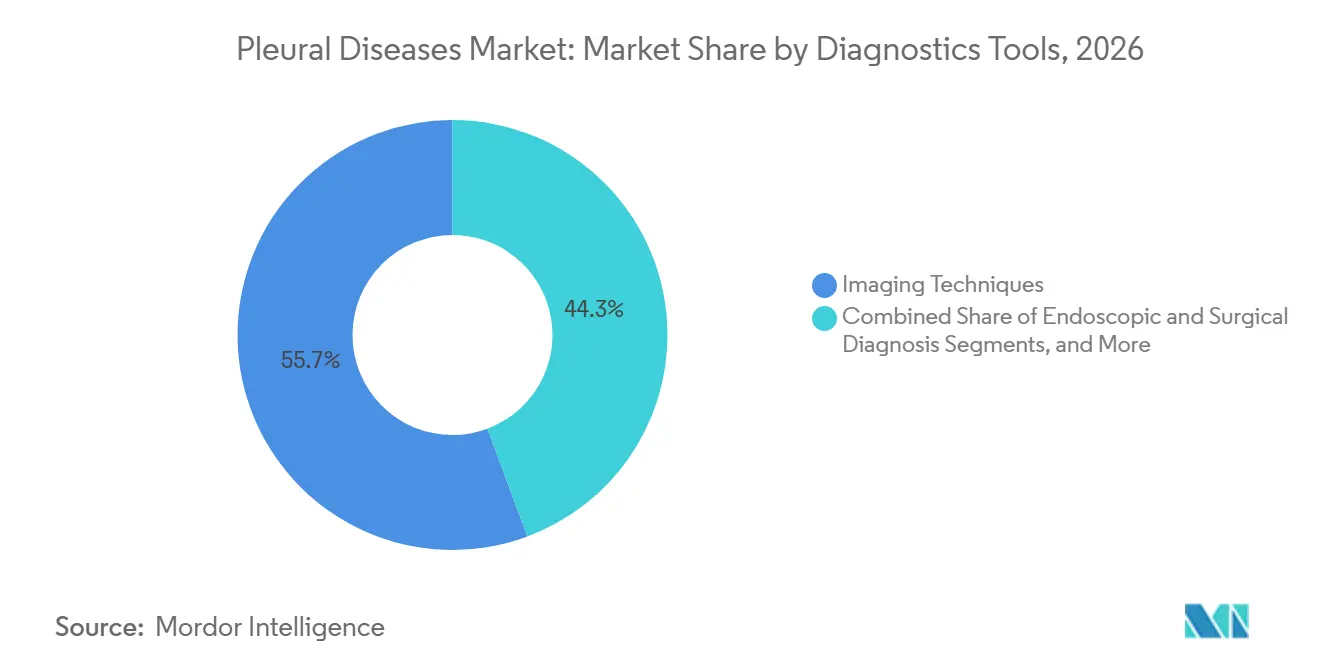
- Por ferramenta de diagnóstico, as técnicas de imagem detinham uma participação de 55,67% em 2026 e têm projeção de expansão a um CAGR de 9,78% até 2032.
- Por usuário final, hospitais e clínicas representaram uma participação de 48,93% em 2026, enquanto os ambientes de cuidados domiciliares têm projeção de crescimento a um CAGR de 10,45% até 2032.
- Por geografia, a América do Norte detinha uma participação de 41,52% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da incidência de doenças pleurais e hospitalizações | +1.8% | Global, com impacto agudo na APAC e MEA | Curto prazo (≤ 2 anos) |
| Expansão do atendimento pleural minimamente invasivo e ambulatorial | +1.5% | América do Norte e Europa, com expansão para a APAC | Médio prazo (2-4 anos) |
| Adoção mais ampla de imunoterapia e terapia combinada para mesotelioma pleural | +1.2% | América do Norte e Europa, especialmente Alemanha, França e Reino Unido | Médio prazo (2-4 anos) |
| Uso crescente de cateteres pleurais tunelizados para derrames recorrentes | +1.0% | América do Norte e Europa, com ganhos iniciais na China e Austrália | Médio prazo (2-4 anos) |
| Diagnóstico molecular e por imagem mais precoce de malignidade pleural | +0.9% | Global, liderado pela América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Uso crescente de vias pleurais integradas e serviços pleurais especializados | +0.6% | Europa, especialmente o Reino Unido, com expansão para a APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Doenças Pleurais e Hospitalizações
As doenças pleurais associadas ao câncer de pulmão, insuficiência cardíaca, pneumonia e tuberculose continuam a sustentar as internações hospitalares nos sistemas de saúde. Evidências clínicas indicam que o derrame pleural afeta de 320 a 1.300 pessoas por milhão anualmente, enquanto as condições relacionadas à tuberculose representam de 30% a 80% dos casos de derrame pleural na Índia. Uma pesquisa de 2026 com 414 médicos pneumologistas em 15 países constatou que a doença extrapulmonar afeta 1 em cada 5 pacientes com tuberculose, sendo a pleurite identificada como a forma mais comum.[1] O envelhecimento das populações na América do Norte, Europa e Leste Asiático também apresenta maior prevalência de condições cardíacas e oncológicas que causam derrames recorrentes. A necessidade de avaliação, drenagem e acompanhamento repetidos sustenta a demanda consistente por dispositivos e consumíveis no mercado de doenças pleurais.
Expansão do Atendimento Pleural Minimamente Invasivo e Ambulatorial
A transição da drenagem torácica hospitalar para a colocação ambulatorial de cateter pleural de demora está remodelando a prestação de cuidados pleurais. Os cateteres pleurais de demora permitem o manejo de longo prazo de derrames recorrentes sintomáticos fora do ambiente hospitalar, inclusive para pacientes com estado funcional precário ou pulmões não expansíveis. Uma revisão de 2025 descreveu protocolos de drenagem diária, administração ambulatorial de talco em suspensão e sistemas de bomba digital que podem ampliar o uso do cateter para uma população de pacientes mais ampla.[2] A administração intrapleural de agentes quimioterápicos ou esclerosantes por meio dessas plataformas poderia estender sua aplicação além da drenagem. Esse modelo de atendimento reduz a dependência hospitalar ao mesmo tempo em que aumenta a demanda por suprimentos ambulatoriais, monitoramento e educação do paciente.
Adoção Mais Ampla de Imunoterapia e Terapia Combinada para Mesotelioma Pleural
A atualização de 2025 da Sociedade Americana de Oncologia Clínica revisou as expectativas de tratamento sistêmico de primeira linha para pacientes elegíveis com mesotelioma pleural. A diretriz recomenda platina-pemetrexede, ipilimumabe-nivolumabe e pembrolizumabe-pemetrexede-platina como opções de tratamento. Dados do mundo real do estudo alemão MesoNet relataram uma sobrevida global mediana de 13,1 meses em uma coorte não selecionada recebendo nivolumabe-ipilimumabe de primeira linha.[3] A diretriz não recomenda o ligante de morte programada 1 (PD-L1), a carga mutacional tumoral (TMB) ou a instabilidade de microssatélites (MSI) como biomarcadores de seleção de pacientes, apoiando o acesso ao tratamento sem esses testes. No entanto, os altos custos de tratamento e as variações de desfecho por subtipo histológico podem limitar a adoção em ambientes com recursos limitados.
Uso Crescente de Cateteres Pleurais Tunelizados e Vias Especializadas
Os cateteres pleurais tunelizados estão se expandindo além dos derrames malignos para o manejo de derrames refratários relacionados à insuficiência cardíaca, hidrotórax hepático e outras condições benignas recorrentes. Um estudo de 2025 relatou que a biópsia guiada por ultrassom combinada com a inserção do cateter alcançou um rendimento diagnóstico de 100% sem procedimentos repetidos entre os pacientes inscritos com alta probabilidade de derrame pleural maligno. O estudo cruzado AESOP constatou que 9 de 10 pacientes que completaram o acompanhamento de 4 semanas selecionaram o sistema digital Passio para o manejo de longo prazo. Esses achados apoiam a adoção mais precoce de vias baseadas em cateter, em vez do uso apenas após a falha da pleurodese. Os serviços pleurais especializados podem integrar imagem, biópsia, colocação de cateter e acompanhamento em vias de cuidado coordenadas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos custos de procedimentos e reembolso limitado para intervenções pleurais avançadas | -1.1% | Estados Unidos e Europa, com pressão inicial na APAC | Curto prazo (≤ 2 anos) |
| Dados epidemiológicos limitados e atrasos diagnósticos em países de baixa e média renda | -0.8% | APAC, com expansão para MEA e América do Sul | Curto prazo (≤ 2 anos) |
| Seleção complexa de pacientes e requisitos de tratamento multidisciplinar | -0.6% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Seleção clínica incerta e reembolso para modalidades emergentes | -0.5% | América do Norte e Europa, com APAC em estágio inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Procedimentos e Reembolso Incerto para Intervenções Avançadas
As diferenças de custo e cobertura entre procedimentos de drenagem padrão e intervenções avançadas podem limitar o acesso a tecnologias pleurais emergentes. A imagem guiada por inteligência artificial (IA), os shunts implantáveis e a quimioterapia intrapleural em aerossol podem exigir decisões de reembolso que estejam fora dos códigos de pagamento de drenagem estabelecidos. Evidências retrospectivas relataram uma taxa de sucesso de pleurodese de 61,2% com colocação de cateter por toracoscopia, em comparação com 24,9% com colocação percutânea; no entanto, os procedimentos toracoscópicos incorrem em custos mais elevados. A Pleural Dynamics relatou que seu shunt implantável ACES recebeu um código de reembolso dos Centros de Serviços Medicare & Medicaid (CMS) em 2025 após apresentar resultados de estudo pós-comercialização no CHEST 2025. A lacuna entre a aprovação regulatória e o reembolso pode atrasar a adoção comercial. Na Ásia-Pacífico e na América Latina, a cobertura de seguro limitada para serviços pleurais toracoscópicos pode restringir o acesso dos pacientes e reduzir o alcance de curto prazo do mercado de doenças pleurais.
Dados Limitados, Atrasos Diagnósticos e Requisitos Complexos de Atendimento
Dados de incidência limitados na África Subsaariana, no Sul e Sudeste Asiático e em partes da América do Sul complicam o planejamento da demanda local. Na pesquisa médica de 2026, 77,8% dos entrevistados alteraram um diagnóstico provável de pleurite tuberculosa após a falha do tratamento empírico antituberculose. Esse achado destaca lacunas no acesso a testes moleculares, testes de adenosina deaminase e toracoscopia. Os atrasos diagnósticos podem levar a fibrotórax ou loculação avançada, onde a decorticação cirúrgica pode substituir procedimentos de drenagem menos complexos. O mesotelioma pleural também requer cuidado coordenado entre pneumologia, patologia, cirurgia e oncologia, o que centros menores podem não ser capazes de fornecer. Essas restrições podem limitar o investimento em redes de distribuição e treinamento de clínicos, mesmo em regiões com alta carga de doenças.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos de Drenagem Lideram Enquanto Produtos Intervencionistas AceleramOs dispositivos de drenagem pleural detinham 34,45% do segmento de tipo de produto de 2026, representando a maior participação do mercado de doenças pleurais. Sua liderança reflete o uso generalizado de cateteres pleurais de demora para o manejo de derrame maligno em centros de oncologia na América do Norte, Europa e países de maior renda da Ásia-Pacífico. Em outubro de 2025, o Hospital Foshan Fosun Chancheng realizou a primeira implantação de cateter PleurX na China continental sob a política de Conexão de Medicamentos e Equipamentos Hong Kong-Macau.
Esse desenvolvimento demonstra o potencial de expansão geográfica de produtos de drenagem estabelecidos. Os sistemas de cateter apoiam as necessidades recorrentes de manejo de pacientes, geram demanda contínua por suprimentos relacionados e permitem o acompanhamento fora do ambiente hospitalar. Os produtos cirúrgicos e intervencionistas têm projeção de crescimento a um CAGR de 10,24% até 2032, impulsionados pelo uso crescente de cirurgia toracoscópica videoassistida (VATS) para biópsias diagnósticas e pleurodese. O shunt implantável ACES alcançou uma redução mediana de 53% no volume de derrame em 30 dias, enquanto 80% dos pacientes não necessitaram de drenagem adicional até 60 dias.

Por Tipo de Doença:
O Derrame Impulsiona o Volume Enquanto a Pleurite Ganha TerrenoO derrame pleural representou 44,93% do segmento de tipo de doença de 2026 e permaneceu o maior componente do mercado de doenças pleurais. É uma síndrome pleural comum em todas as faixas etárias e um alvo primário de tratamento para dispositivos de drenagem, imagem e produtos terapêuticos. O derrame recorrente pode ocorrer com câncer, insuficiência cardíaca, doença hepática, infecção e outras condições crônicas, sustentando a demanda por toracocentese, colocaão de cateter, pleurodese e acompanhamento.
O derrame pleural maligno também conecta os procedimentos pleurais com as vias de tratamento oncológico, enquanto sua ampla gama de causas diversifica a demanda entre os grupos de pacientes. A pleurite tem previsão de crescimento a um CAGR de 8,67% até 2032, apoiada pela pleurite associada à tuberculose na Ásia-Pacífico e na África. Na pesquisa médica de 2026, 80,4% dos entrevistados consideraram a pleurite tuberculosa no diagnóstico diferencial para novo derrame pleural unilateral. O pneumotórax, o mesotelioma pleural, o empiema, o quilotórax e o hemotórax também sustentam a demanda procedural contínua.
Por Ferramenta de Diagnóstico:
A Imagem Mantém a Liderança em Tamanho e CrescimentoAs técnicas de imagem detinham 55,67% do segmento de ferramenta de diagnóstico de 2026 e têm projeção de crescimento a um CAGR de 9,78% até 2032. Isso posiciona a imagem como o maior e de crescimento mais rápido segmento de ferramenta de diagnóstico no mercado de doenças pleurais. Em junho de 2025, a Exo recebeu autorização 510(k) da Agência de Alimentos e Medicamentos (FDA) para inteligência artificial (IA) no dispositivo que detecta derrame pleural em sua plataforma portátil Exo Iris.
A plataforma permite a detecção à beira do leito sem conexão à internet, enquanto os algoritmos de IA para pneumotórax autorizados pela FDA demonstram sensibilidade variando de 84,3% a 94,6% e especificidade de 87,9% a 95,1%. O diagnóstico laboratorial e molecular está ganhando relevância à medida que biomarcadores, incluindo adenosina deaminase, MESOMARK e peptídeos relacionados à mesotelina solúvel, entram no uso especializado. O diagnóstico endoscópico e cirúrgico permanece essencial quando a citologia é inconclusiva, particularmente porque a Sociedade Americana de Oncologia Clínica (ASCO) observa que a sensibilidade da citologia para o mesotelioma epitelioide está abaixo de 60%. Os requisitos de software como dispositivo médico da FDA podem favorecer plataformas autorizadas estabelecidas à medida que o mercado adota a triagem com suporte de software.
Por Usuário Final:
Hospitais Lideram o Volume Enquanto os Cuidados Domiciliares se ExpandemHospitais e clínicas detinham 48,93% do segmento de usuário final de 2026, refletindo os requisitos procedurais do manejo de doenças pleurais. A toracocentese, a inserção de cateter, a VATS, a pleurodese e a fibrinólise geralmente começam em ambientes hospitalares. Uma pesquisa de 2025 da Associação Americana de Broncologia e Pneumologia Intervencionista (AABIP) constatou que 81,8% das inserções de cateteres pleurais de demora ocorreram em salas de procedimentos sob anestesia local, em vez de salas de cirurgia.
Essa tendência indica cuidado hospitalar de menor intensidade para pacientes selecionados, embora os hospitais continuem a gerenciar diagnóstico, procedimentos iniciais, eventos adversos complexos e tratamento multidisciplinar do mesotelioma. Os ambientes de cuidados domiciliares têm previsão de crescimento a um CAGR de 10,45% até 2032, apoiados por bombas digitais, shunts implantáveis e ferramentas de autogestão, como o sistema digital Passio e o shunt ACES. Essas soluções podem reduzir as visitas de drenagem repetidas, mas requerem educação do paciente, acompanhamento confiável e procedimentos claros de escalonamento. As instalações ambulatoriais fornecem cada vez mais drenagem de acompanhamento, visitas de esclerosante e monitoramento de sintomas, permitindo que os hospitais se concentrem em procedimentos iniciais e cuidados complexos.
Análise Geográfica
América do Norte: Vias de Atendimento Estabelecidas Apoiam a Liderança Regional
A América do Norte detinha 41,52% da participação do mercado de doenças pleurais de 2026, apoiada por forte capacidade em pneumologia, vias de reembolso estabelecidas para cateteres pleurais de demora e gastos significativos com tratamento de mesotelioma. A diretriz de 2025 da Sociedade Americana de Oncologia Clínica (ASCO) apoia vários regimes sistêmicos de primeira linha para pacientes elegíveis com mesotelioma pleural. A NovoCure relatou 1,1 milhão de USD em receita do quarto trimestre de 2025 proveniente do Optune Lua para mesotelioma pleural maligno. Os Estados Unidos se beneficiam de uma grande população com seguro comercial com acesso a combinações de inibidores de checkpoint e cuidados especializados. No Canadá, os centros de oncologia com financiamento público apoiam o uso de cateteres, enquanto os programas centralizados de cirurgia torácica gerenciam os custos procedurais. O México permanece uma oportunidade emergente no setor privado, com serviços pleurais concentrados nos principais centros de referência urbanos, enquanto os requisitos da Agência de Alimentos e Medicamentos (FDA) para software de diagnóstico por inteligência artificial (IA) influenciam a adoção de plataformas de imagem.
Ásia-Pacífico: Carga de Tuberculose e Expansão de Infraestrutura Apoiam o Crescimento
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,22% até 2032, a taxa mais rápida no mercado de doenças pleurais. Espera-se que a China e a Índia contribuam substancialmente para o volume incremental de pacientes. Na China, a primeira implantação de PleurX na China continental sob a política de Conexão de Medicamentos e Equipamentos Hong Kong-Macau demonstrou uma via para que dispositivos mais novos alcancem os pacientes. A Índia tem uma alta carga de doença pleural associada à tuberculose, com a tuberculose representando de 30% a 80% das apresentações de derrame pleural. Essa carga sustenta a demanda por procedimentos diagnósticos e de drenagem em hospitais terciários e programas de controle da tuberculose. O Japão e a Austrália sustentam atividade procedural de maior valor, incluindo o cuidado do mesotelioma associado à exposição histórica ao amianto. Ao mesmo tempo, os estudos AMPLE, LENT e AESOP da Austrália continuam a influenciar a prática clínica além de sua base de pacientes doméstica.
Europa, Oriente Médio e África, e América do Sul: Diferentes Condições de Acesso Moldam a Adoção
A Europa tem uma base de pesquisa pleural estabelecida, com o Reino Unido contribuindo com importantes estudos de cateteres e vias de atendimento especializado. A Alemanha permanece ativa na adoção de dispositivos e no tratamento do mesotelioma, respondendo por 16 das 27 prescrições de Optune Lua da NovoCure para mesotelioma pleural maligno no quarto trimestre de 2025. França, Espanha e Itália estão centralizando os procedimentos pleurais em centros acadêmicos, melhorando o acesso a equipamentos especializados. O Oriente Médio e a África enfrentam uma carga significativa de doença pleural relacionada à tuberculose e derrame parapneumônico, embora a capacidade diagnóstica varie fora dos países do Conselho de Cooperação do Golfo.
Cenário Competitivo
O mercado de doenças pleurais é moderadamente consolidado em dispositivos de drenagem e fragmentado em produtos farmacêuticos e tecnologias emergentes. O PleurX da BD, a plataforma Aspira da Rocket Medical da Teleflex e os sistemas de drenagem relacionados à Getinge são ofertas estabelecidas no segmento de cateteres, definindo padrões para desempenho de dispositivos, treinamento de clínicos e cuidado de acompanhamento. A concorrência está aumentando no controle digital de drenagem, shunts implantáveis e imagem de ponto de atendimento integrada com inteligência artificial (IA). Desenvolvedores menores estão se concentrando no controle de drenagem, conforto do paciente e monitoramento ambulatorial, com o progresso dependente de evidências clínicas, vias de reembolso e acesso de usuários treinados.
Merit Medical Systems, Cook Group, B. Braun e ICU Medical oferecem portfólios de cateter e infusão para necessidades clínicas adjacentes. O mercado continua a recompensar empresas que combinam evidências clínicas com suporte eficaz de distribuição. Bristol-Myers Squibb e Merck detêm posições iniciais em imunoterapia para mesotelioma por meio de regimes refletidos nas diretrizes de 2025 da Sociedade Americana de Oncologia Clínica (ASCO), enquanto a AstraZeneca está buscando oportunidades oncológicas relacionadas. A NovoCure oferece os Campos de Tratamento Tumoral Optune Lua para mesotelioma pleural maligno sob uma Isenção de Dispositivo Humanitário, exigindo coleta de dados pós-aprovação e conformidade contínua.
A Pleural Dynamics posiciona o sistema ACES como uma opção implantável para derrames pleurais recorrentes. Seus resultados multicêntricos de 2025 relataram uma taxa de sucesso de implantação de 96% e uma redução mediana de 53% no volume de derrame em 30 dias. As ferramentas de diagnóstico guiadas por IA para ambientes com menos recursos permanecem uma oportunidade subdesenvolvida. O Exo Iris ilustra como a imagem portátil e a IA no dispositivo poderiam expandir a triagem de derrame pleural além dos centros especializados.
Líderes do Setor de Doenças Pleurais
-
Becton, Dickinson and Company
-
B. Braun SE
-
Cook Group Incorporated
-
Getinge AB
-
Merit Medical Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Doenças Pleurais Empresas cobertas neste relatório
- AstraZeneca
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Bristol-Myers Squibb
- Cook Group
- Eli Lilly and Company
- Genentech
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merck
- Merit Medical Systems
- NovoCure Limited
- Pfizer
- Redax S.p.A.
- Rocket Medical plc
- Teleflex
- Vygon S.A.
Desenvolvimentos industriais recentes em Mercado de Doenças Pleurais
- Outubro de 2026: A RS Oncology relatou resultados positivos do estudo de Fase I/II MITOPE do RSO-021 em pacientes com mesotelioma pleural e outros tumores sólidos com derrame pleural. A dosagem semanal demonstrou controle duradouro da doença, melhora na sobrevida livre de progressão (SLP) e na sobrevida global (SG), e um perfil de segurança gerenciável.
- Outubro de 2025: O Hospital Foshan Fosun Chancheng concluiu a primeira implantação de cateter pleural de demora PleurX na China continental sob a política de Conexão de Medicamentos e Equipamentos Hong Kong-Macau. O procedimento tratou derrame pleural maligno recorrente em uma paciente com câncer de mama e melhorou significativamente os sintomas.
Escopo do Relatório Global do Mercado de Doenças Pleurais
De acordo com o escopo do relatório, as doenças pleurais são condições que afetam a pleura, a delicada membrana de duas camadas que cobre a parte externa dos pulmões e reveste a parte interna da cavidade torácica, bem como o pequeno espaço preenchido por fluido (espaço pleural) entre elas. Esses distúrbios geralmente ocorrem quando inflamação, infecção, lesão ou condições médicas causam um acúmulo anormal de excesso de fluido, pus, sangue ou ar no espaço pleural, o que pode restringir a expansão normal dos pulmões e levar a sintomas como dor torácica aguda, falta de ar e tosse.
O mercado de doenças pleurais é segmentado por tipo de produto, tipo de doença, ferramenta de diagnóstico, usuário final e geografia. Por tipo de produto, o mercado inclui dispositivos de drenagem pleural, produtos terapêuticos, produtos e sistemas de diagnóstico, produtos cirúrgicos e intervencionistas e outros tipos de produtos. Por tipo de doença, o mercado é segmentado em derrame pleural, pleurite, pneumotórax, mesotelioma pleural, empiema e outras doenças pleurais. Por ferramenta de diagnóstico, o mercado é categorizado em técnicas de imagem, procedimentos de diagnóstico endoscópico e cirúrgico e diagnóstico laboratorial e molecular. Por usuário final, o mercado é segmentado em hospitais e clínicas, instalações ambulatoriais e de pacientes externos, institutos acadêmicos e de pesquisa, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Dispositivos de Drenagem Pleural |
| Produtos Terapêuticos |
| Produtos e Sistemas de Diagnóstico |
| Produtos Cirúrgicos e Intervencionistas |
| Outros Tipos de Produto |
| Derrame Pleural |
| Pleurite |
| Pneumotórax |
| Mesotelioma Pleural |
| Empiema |
| Outras Doenças Pleurais |
| Técnicas de Imagem |
| Diagnóstico Endoscópico e Cirúrgico |
| Diagnóstico Laboratorial e Molecular |
| Hospitais e Clínicas |
| Instalações Ambulatoriais e de Pacientes Externos |
| Institutos Acadêmicos e de Pesquisa |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Dispositivos de Drenagem Pleural | |
| Produtos Terapêuticos | ||
| Produtos e Sistemas de Diagnóstico | ||
| Produtos Cirúrgicos e Intervencionistas | ||
| Outros Tipos de Produto | ||
| Por Tipo de Doença | Derrame Pleural | |
| Pleurite | ||
| Pneumotórax | ||
| Mesotelioma Pleural | ||
| Empiema | ||
| Outras Doenças Pleurais | ||
| Por Ferramenta de Diagnóstico | Técnicas de Imagem | |
| Diagnóstico Endoscópico e Cirúrgico | ||
| Diagnóstico Laboratorial e Molecular | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Instalações Ambulatoriais e de Pacientes Externos | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de doenças pleurais até 2032?
O mercado de doenças pleurais tem projeção de atingir 10,07 bilhões de USD até 2032, a partir de 7,14 bilhões de USD em 2027, a um CAGR de 7,11%.
Qual categoria de produto tem a maior participação no cuidado de doenças pleurais?
Os Dispositivos de Drenagem Pleural detinham 34,45% do segmento de tipo de produto de 2026, apoiados pelo uso amplo de cateteres pleurais de demora.
Qual aplicação de doença pleural está crescendo mais rapidamente?
A pleurite tem previsão de crescimento a um CAGR de 8,67% até 2032, apoiada pela pleurite associada à tuberculose na Ásia-Pacífico e na África.
Por que os ambientes de cuidados domiciliares estão se expandindo para o manejo de doenças pleurais?
Os Ambientes de Cuidados Domiciliares têm projeção de crescimento a um CAGR de 10,45% até 2032, à medida que bombas digitais e dispositivos implantáveis apoiam o manejo após o procedimento inicial.
Qual método de diagnóstico lidera o cuidado de doenças pleurais?
As Técnicas de Imagem detinham 55,67% do segmento de ferramenta de diagnóstico de 2026 e têm previsão de crescimento a um CAGR de 9,78% até 2032.
Qual região tem o crescimento projetado mais rápido?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,22% até 2032, apoiada pela demanda relacionada à tuberculose e pelo investimento em infraestrutura hospitalar.