
Marktgröße und Marktanteil für Pleurale Erkrankungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.14 Milliarden US-Dollar |
| Marktgröße (2032) | 10.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pleurale Erkrankungen von Mordor Intelligence
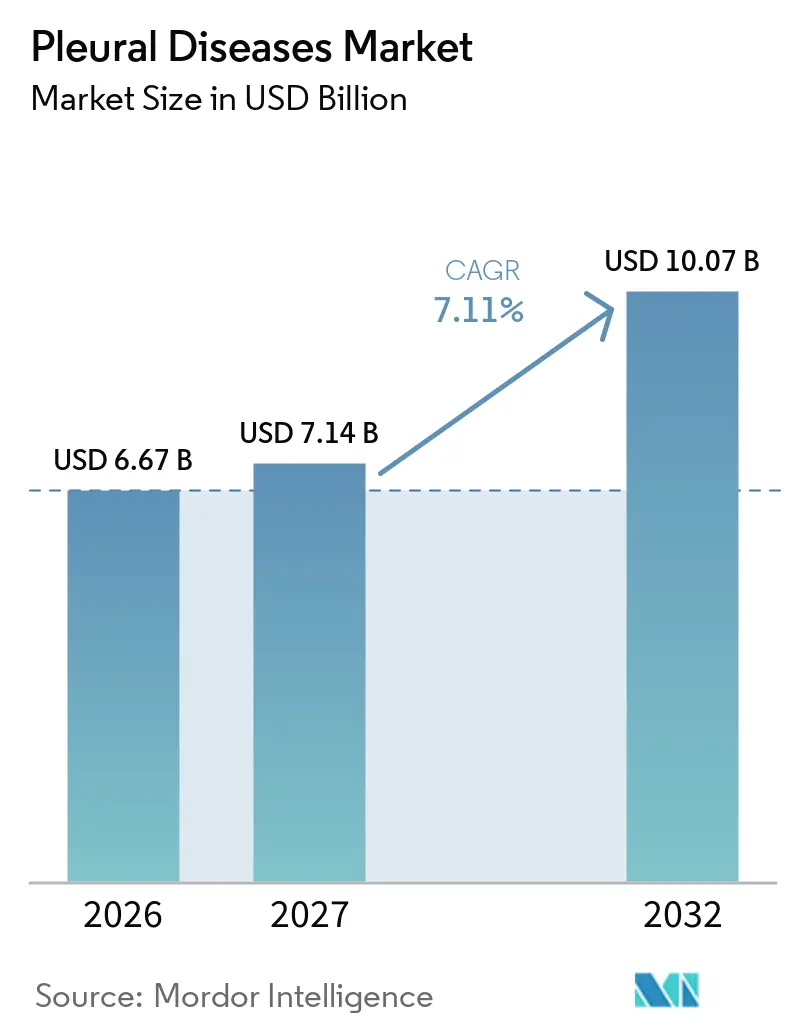
Die Marktgröße für Pleurale Erkrankungen wurde im Jahr 2026 auf 6,67 Milliarden USD geschätzt und soll von 7,14 Milliarden USD im Jahr 2027 auf 10,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,11 % während des Prognosezeitraums (2027–2032).
Die steigende Inzidenz von Lungenkrebs, Herzinsuffizienz, Pneumonie und Tuberkulose stützt weiterhin das Prozedurvolumen und die wiederkehrende Nachfrage nach Drainageverbrauchsmaterialien. Die Versorgung verlagert sich von der stationären Drainage hin zu ambulanten Diensten und der häuslichen Versorgung, insbesondere für Patienten mit rezidivierenden Ergüssen. Aktualisierte Erstlinienbehandlungsrichtlinien für nicht resektables Pleuramesotheliom unterstützen den breiteren Einsatz systemischer Therapien, einschließlich immuntherapiebasierter Regime. Der Markt für Pleurale Erkrankungen wird durch den klinischen Bedarf und die Fähigkeit der Gesundheitssysteme geprägt, neue Geräte, Bildgebungssoftware und Behandlungspfade zu erstatten. Gerätehersteller haben die Möglichkeit, längere Patientenversorgungsepisoden zu unterstützen; jedoch kann eine unsichere Kostenübernahme für neue Technologien die Einführung verzögern.
Wichtigste Erkenntnisse des Berichts
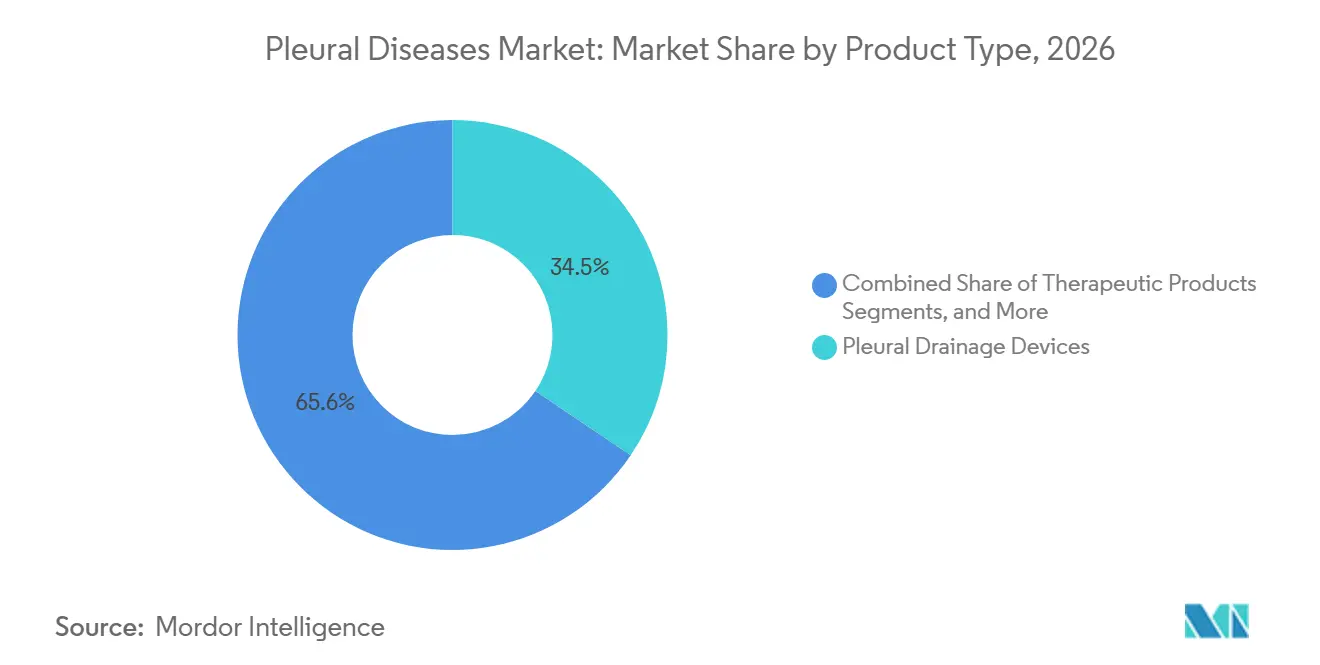
- Nach Produkttyp hielten Pleurale Drainagegeräte im Jahr 2026 einen Marktanteil von 34,45 % am Markt für Pleurale Erkrankungen, während chirurgische und interventionelle Produkte bis 2032 voraussichtlich mit einer CAGR von 10,24 % wachsen werden.
- Nach Krankheitstyp entfiel auf den Pleuraerguss im Jahr 2026 ein Marktanteil von 44,93 % am Markt für Pleurale Erkrankungen, während Pleuritis bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen wird.
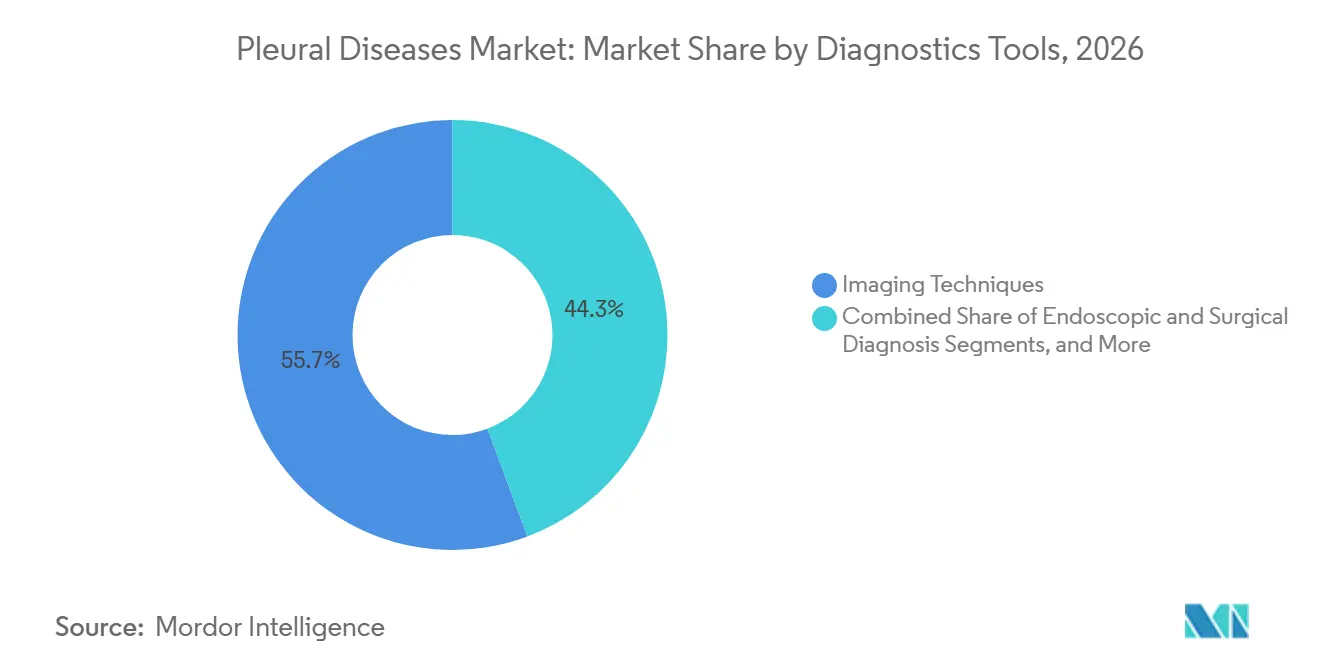
- Nach Diagnosewerkzeug hielten Bildgebungsverfahren im Jahr 2026 einen Anteil von 55,67 % und sollen bis 2032 mit einer CAGR von 9,78 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser und Kliniken im Jahr 2026 ein Anteil von 48,93 %, während häusliche Pflegeeinrichtungen bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,52 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Inzidenz pleuraler Erkrankungen und Krankenhauseinweisungen | +1.8% | Global, mit akuten Auswirkungen in APAC und MEA | Kurzfristig (≤ 2 Jahre) |
| Ausweitung minimal-invasiver und ambulanter Pleuraversorgung | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf APAC | Mittelfristig (2–4 Jahre) |
| Breitere Einführung von Immuntherapie und Kombinationstherapie beim Pleuramesotheliom | +1.2% | Nordamerika und Europa, insbesondere Deutschland, Frankreich und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz getunnelter Pleurakatheter bei rezidivierenden Ergüssen | +1.0% | Nordamerika und Europa, mit frühen Zuwächsen in China und Australien | Mittelfristig (2–4 Jahre) |
| Frühere molekulare und bildgebungsbasierte Diagnose pleuraler Malignome | +0.9% | Global, angeführt von Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz integrierter Pleurapfade und spezialisierter Pleuradienste | +0.6% | Europa, insbesondere das Vereinigte Königreich, mit Ausstrahlungseffekten auf APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz Pleuraler Erkrankungen und Krankenhauseinweisungen
Pleurale Erkrankungen im Zusammenhang mit Lungenkrebs, Herzinsuffizienz, Pneumonie und Tuberkulose stützen weiterhin Krankenhauseinweisungen in den Gesundheitssystemen. Klinische Belege zeigen, dass der Pleuraerguss jährlich 320 bis 1.300 Menschen pro Million betrifft, während tuberkulosebedingte Erkrankungen in Indien 30 % bis 80 % der Pleuraergussfälle ausmachen. Eine Umfrage aus dem Jahr 2026 unter 414 Lungenfachärzten in 15 Ländern ergab, dass extrapulmonale Erkrankungen 1 von 5 Tuberkulosepatienten betreffen, wobei Pleuritis als häufigste Form identifiziert wurde.[1] Alternde Bevölkerungen in Nordamerika, Europa und Ostasien weisen ebenfalls eine höhere Prävalenz kardialer und onkologiebedingter Erkrankungen auf, die rezidivierende Ergüsse verursachen. Der Bedarf an wiederholter Beurteilung, Drainage und Nachsorge stützt eine konstante Nachfrage nach Geräten und Verbrauchsmaterialien im Markt für Pleurale Erkrankungen.
Ausweitung Minimal-Invasiver und Ambulanter Pleuraversorgung
Die Verlagerung von der stationären Thoraxdrainage zur ambulanten Anlage von Verweilpleurakathetern verändert die Versorgungsstruktur in der Pleuramedizin. Verweilpleurakatheter ermöglichen die Langzeitbehandlung symptomatischer rezidivierender Ergüsse außerhalb von Krankenhäusern, auch bei Patienten mit eingeschränktem Funktionsstatus oder nicht-expandierbaren Lungen. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb tägliche Drainageprotokolle, ambulante Talkumschlamm-Applikation und digitale Pumpensysteme, die den Kathetereinsatz auf eine breitere Patientenpopulation ausweiten können.[2] Die intrapleurale Verabreichung von Chemotherapeutika oder Sklerosierungsmitteln über diese Plattformen könnte deren Anwendung über die Drainage hinaus erweitern. Dieses Versorgungsmodell reduziert die stationäre Abhängigkeit und steigert gleichzeitig die Nachfrage nach ambulanten Verbrauchsmaterialien, Monitoring und Patientenaufklärung.
Breitere Einführung von Immuntherapie und Kombinationstherapie beim Pleuramesotheliom
Die Aktualisierung der American Society of Clinical Oncology aus dem Jahr 2025 revidierte die Erwartungen an die systemische Erstlinienbehandlung für geeignete Patienten mit Pleuramesotheliom. Die Leitlinie empfiehlt Platin-Pemetrexed, Ipilimumab-Nivolumab und Pembrolizumab-Pemetrexed-Platin als Behandlungsoptionen. Realdaten aus der deutschen MesoNet-Studie berichteten ein medianes Gesamtüberleben von 13,1 Monaten in einer unselektierten Kohorte, die Nivolumab-Ipilimumab als Erstlinientherapie erhielt.[3] Die Leitlinie empfiehlt Programmed Death-Ligand 1 (PD-L1), Tumor Mutational Burden (TMB) oder Mikrosatelliteninstabilität (MSI) nicht als Biomarker zur Patientenselektion, was den Behandlungszugang ohne diese Tests unterstützt. Hohe Behandlungskosten und Ergebnisunterschiede nach histologischem Subtyp können die Akzeptanz in ressourcenbeschränkten Umgebungen jedoch einschränken.
Zunehmender Einsatz Getunnelter Pleurakatheter und Spezialisierter Pfade
Getunnelte Pleurakatheter werden über maligne Ergüsse hinaus eingesetzt, um refraktäre herzinsuffizienzbedingte Ergüsse, hepatischen Hydrothorax und andere benigne rezidivierende Erkrankungen zu behandeln. Eine Studie aus dem Jahr 2025 berichtete, dass die kombinierte ultraschallgeführte Biopsie und Katheteranlage bei eingeschlossenen Patienten mit hoher Wahrscheinlichkeit eines malignen Pleuraergusses eine diagnostische Ausbeute von 100 % ohne Wiederholungseingriffe erzielte. Die AESOP-Crossover-Studie ergab, dass 9 von 10 Patienten, die die 4-wöchige Nachbeobachtung abschlossen, das digitale Passio-System für die Langzeitbehandlung wählten. Diese Ergebnisse unterstützen eine frühere Einführung katheterbasierter Pfade anstelle des Einsatzes erst nach Versagen der Pleurodese. Spezialisierte Pleuradienste können Bildgebung, Biopsie, Katheteranlage und Nachsorge in koordinierte Versorgungspfade integrieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Verfahrenskosten und begrenzte Erstattung für fortgeschrittene Pleurainterventionen | -1.1% | Vereinigte Staaten und Europa, mit frühem Druck in APAC | Kurzfristig (≤ 2 Jahre) |
| Begrenzte epidemiologische Daten und diagnostische Verzögerungen in Ländern mit niedrigem und mittlerem Einkommen | -0.8% | APAC, mit Ausstrahlungseffekten auf MEA und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexe Patientenselektion und multidisziplinäre Behandlungsanforderungen | -0.6% | Global, am akutesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unsichere klinische Selektion und Erstattung für neue Modalitäten | -0.5% | Nordamerika und Europa, mit frühem APAC-Stadium | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verfahrenskosten und Unsichere Erstattung für Fortgeschrittene Interventionen
Kosten- und Deckungsunterschiede zwischen Standard-Drainageverfahren und fortgeschrittenen Interventionen können den Zugang zu neuen Pleuratechnologien einschränken. Durch Künstliche Intelligenz (KI) geführte Bildgebung, implantierbare Shunts und intrapleurale Aerosolchemotherapie können Erstattungsentscheidungen erfordern, die außerhalb etablierter Drainagezahlungscodes liegen. Retrospektive Belege berichteten eine Pleurodese-Erfolgsrate von 61,2 % bei thorakoskopischer Katheteranlage im Vergleich zu 24,9 % bei perkutaner Anlage; thorakoskopische Eingriffe verursachen jedoch höhere Kosten. Pleural Dynamics berichtete, dass sein implantierbarer ACES-Shunt im Jahr 2025 einen Erstattungscode der Centers for Medicare & Medicaid Services (CMS) erhielt, nachdem Ergebnisse der Post-Market-Studie auf der CHEST 2025 präsentiert wurden. Die Lücke zwischen regulatorischer Zulassung und Erstattung kann die kommerzielle Einführung verzögern. In Asien-Pazifik und Lateinamerika kann eine begrenzte Versicherungsdeckung für thorakoskopische Pleuradienste den Patientenzugang einschränken und die kurzfristige Reichweite des Marktes für Pleurale Erkrankungen reduzieren.
Begrenzte Daten, Diagnostische Verzögerungen und Komplexe Versorgungsanforderungen
Begrenzte Inzidenzdaten in Subsahara-Afrika, Süd- und Südostasien sowie Teilen Südamerikas erschweren die lokale Bedarfsplanung. In der Ärzteumfrage von 2026 änderten 77,8 % der Befragten eine wahrscheinliche Diagnose einer tuberkulösen Pleuritis, nachdem die empirische Anti-Tuberkulose-Behandlung versagt hatte. Dieser Befund verdeutlicht Lücken beim Zugang zu molekularer Diagnostik, Adenosindesaminase-Tests und Thorakoskopie. Diagnostische Verzögerungen können zu Fibrothorax oder fortgeschrittener Lokulation führen, bei der eine chirurgische Dekortikation weniger komplexe Drainageverfahren ersetzen kann. Pleuramesotheliom erfordert zudem eine koordinierte Versorgung über Pneumologie, Pathologie, Chirurgie und Onkologie hinweg, die kleinere Zentren möglicherweise nicht leisten können. Diese Einschränkungen können Investitionen in Vertriebsnetze und die Schulung von Klinikern begrenzen, selbst in Regionen mit hoher Krankheitslast.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Drainagegeräte führen, während Interventionelle Produkte BeschleunigenPleurale Drainagegeräte hielten im Jahr 2026 einen Anteil von 34,45 % am Produkttyp-Segment und stellten den größten Anteil am Markt für Pleurale Erkrankungen dar. Ihre Führungsposition spiegelt den weit verbreiteten Einsatz von Verweilpleurakathetern für das Management maligner Ergüsse in onkologischen Zentren in Nordamerika, Europa und einkommensstärkeren Ländern des Asien-Pazifik-Raums wider. Im Oktober 2025 führte das Foshan Fosun Chancheng Hospital die erste PleurX-Katheterimplantation auf dem chinesischen Festland im Rahmen der Hongkong-Macao-Politik zur Verbindung von Medizin und Medizinprodukten durch.
Diese Entwicklung demonstriert das geografische Expansionspotenzial etablierter Drainageprodukte. Kathetersysteme unterstützen wiederkehrende Patientenversorgungsbedarfe, erzeugen eine anhaltende Nachfrage nach zugehörigen Verbrauchsmaterialien und ermöglichen die Nachsorge außerhalb von Krankenhäusern. Chirurgische und interventionelle Produkte sollen bis 2032 mit einer CAGR von 10,24 % wachsen, angetrieben durch den zunehmenden Einsatz der videoassistierten Thorakoskopischen Chirurgie (VATS) für diagnostische Biopsien und Pleurodese. Der implantierbare ACES-Shunt erzielte eine mediane Reduktion des Ergussvolumens von 53 % nach 30 Tagen, während 80 % der Patienten bis zu 60 Tagen keine zusätzliche Drainage benötigten.

Nach Krankheitstyp:
Erguss Treibt das Volumen, Während Pleuritis an Bedeutung GewinntDer Pleuraerguss entfiel im Jahr 2026 auf 44,93 % des Krankheitstyp-Segments und blieb die größte Komponente des Marktes für Pleurale Erkrankungen. Er ist ein häufiges Pleurasyndrom in allen Altersgruppen und ein primäres Behandlungsziel für Drainagegeräte, Bildgebung und therapeutische Produkte. Rezidivierende Ergüsse können bei Krebs, Herzinsuffizienz, Lebererkrankungen, Infektionen und anderen chronischen Erkrankungen auftreten und stützen die Nachfrage nach Thorakozentese, Katheteranlage, Pleurodese und Nachsorge.
Maligne Pleuraergüsse verbinden Pleuraprozeduren auch mit onkologischen Behandlungspfaden, während ihre breite Ursachenvielfalt die Nachfrage über verschiedene Patientengruppen hinweg diversifiziert. Pleuritis soll bis 2032 mit einer CAGR von 8,67 % wachsen, unterstützt durch tuberkuloseassoziierte Pleuritis in Asien-Pazifik und Afrika. In der Ärzteumfrage von 2026 zogen 80,4 % der Befragten eine tuberkulöse Pleuritis in die Differenzialdiagnose bei neu aufgetretenem einseitigem Pleuraerguss ein. Pneumothorax, Pleuramesotheliom, Empyem, Chylothorax und Hämothorax stützen ebenfalls die anhaltende prozedurale Nachfrage.
Nach Diagnosewerkzeug:
Bildgebung Hält Führungsposition in Größe und WachstumBildgebungsverfahren hielten im Jahr 2026 einen Anteil von 55,67 % am Diagnosewerkzeug-Segment und sollen bis 2032 mit einer CAGR von 9,78 % wachsen. Dies positioniert die Bildgebung als das größte und am schnellsten wachsende Diagnosewerkzeug-Segment im Markt für Pleurale Erkrankungen. Im Juni 2025 erhielt Exo die 510(k)-Zulassung der Food and Drug Administration (FDA) für geräteseitige Künstliche Intelligenz (KI), die Pleuraergüsse auf seiner handgehaltenen Exo-Iris-Plattform erkennt.
Die Plattform ermöglicht die Erkennung am Krankenbett ohne Internetverbindung, während FDA-zugelassene KI-Algorithmen für Pneumothorax eine Sensitivität von 84,3 % bis 94,6 % und eine Spezifität von 87,9 % bis 95,1 % aufweisen. Labor- und Molekulardiagnostik gewinnt an Bedeutung, da Biomarker wie Adenosindesaminase, MESOMARK und lösliche Mesothelin-verwandte Peptide in den Spezialbereich eintreten. Endoskopische und chirurgische Diagnostik bleibt unverzichtbar, wenn die Zytologie nicht schlüssig ist, insbesondere da die American Society of Clinical Oncology (ASCO) darauf hinweist, dass die Sensitivität der Zytologie für epitheloides Mesotheliom unter 60 % liegt. FDA-Anforderungen für Software als Medizinprodukt können etablierte zugelassene Plattformen begünstigen, da der Markt softwaregestützte Triage einführt.
Nach Endnutzer:
Krankenhäuser Führen das Volumen, Während die Häusliche Pflege ExpandiertKrankenhäuser und Kliniken hielten im Jahr 2026 einen Anteil von 48,93 % am Endnutzer-Segment, was die prozeduralen Anforderungen des Managements pleuraler Erkrankungen widerspiegelt. Thorakozentese, Katheteranlage, VATS, Pleurodese und Fibrinolyse beginnen häufig in krankenhausbasierten Einrichtungen. Eine Umfrage der American Association for Bronchology and Interventional Pulmonology (AABIP) aus dem Jahr 2025 ergab, dass 81,8 % der Verweilpleurakatheter-Anlagen in Eingriffsräumen unter Lokalanästhesie statt in Operationssälen durchgeführt wurden.
Dieser Trend weist auf eine weniger intensive Krankenhausversorgung für ausgewählte Patienten hin, obwohl Krankenhäuser weiterhin Diagnose, Ersteingriffe, komplexe unerwünschte Ereignisse und multidisziplinäre Mesotheliombehandlung übernehmen. Häusliche Pflegeeinrichtungen sollen bis 2032 mit einer CAGR von 10,45 % wachsen, unterstützt durch digitale Pumpen, implantierbare Shunts und Selbstmanagement-Tools wie das digitale Passio-System und den ACES-Shunt. Diese Lösungen können wiederholte Drainagebesuche reduzieren, erfordern jedoch Patientenaufklärung, zuverlässige Nachsorge und klare Eskalationsverfahren. Ambulante Einrichtungen bieten zunehmend Nachsorgedrainage, Sklerosierungsbesuche und Symptomüberwachung an, sodass sich Krankenhäuser auf Ersteingriffe und komplexe Versorgung konzentrieren können.
Geografische Analyse
Nordamerika: Etablierte Versorgungspfade Unterstützen die Regionale Führungsposition
Nordamerika hielt im Jahr 2026 einen Anteil von 41,52 % am Markt für Pleurale Erkrankungen, unterstützt durch starke pneumologische Kapazitäten, etablierte Erstattungspfade für Verweilpleurakatheter und erhebliche Ausgaben für die Mesotheliombehandlung. Die Leitlinie der American Society of Clinical Oncology (ASCO) aus dem Jahr 2025 unterstützt mehrere systemische Erstlinienregime für geeignete Patienten mit Pleuramesotheliom. NovoCure berichtete im vierten Quartal 2025 einen Umsatz von 1,1 Millionen USD aus Optune Lua für malignes Pleuramesotheliom. Die Vereinigten Staaten profitieren von einer großen kommerziell versicherten Bevölkerung mit Zugang zu Checkpoint-Inhibitor-Kombinationen und spezialisierter Versorgung. In Kanada unterstützen öffentlich finanzierte onkologische Zentren den Kathetereinsatz, während zentralisierte thoraxchirurgische Programme die Verfahrenskosten steuern. Mexiko bleibt eine aufstrebende Chance im Privatsektor, mit auf große städtische Überweisungszentren konzentrierten Pleuradiensten, während FDA-Anforderungen für KI-Diagnosesoftware die Einführung von Bildgebungsplattformen beeinflussen.
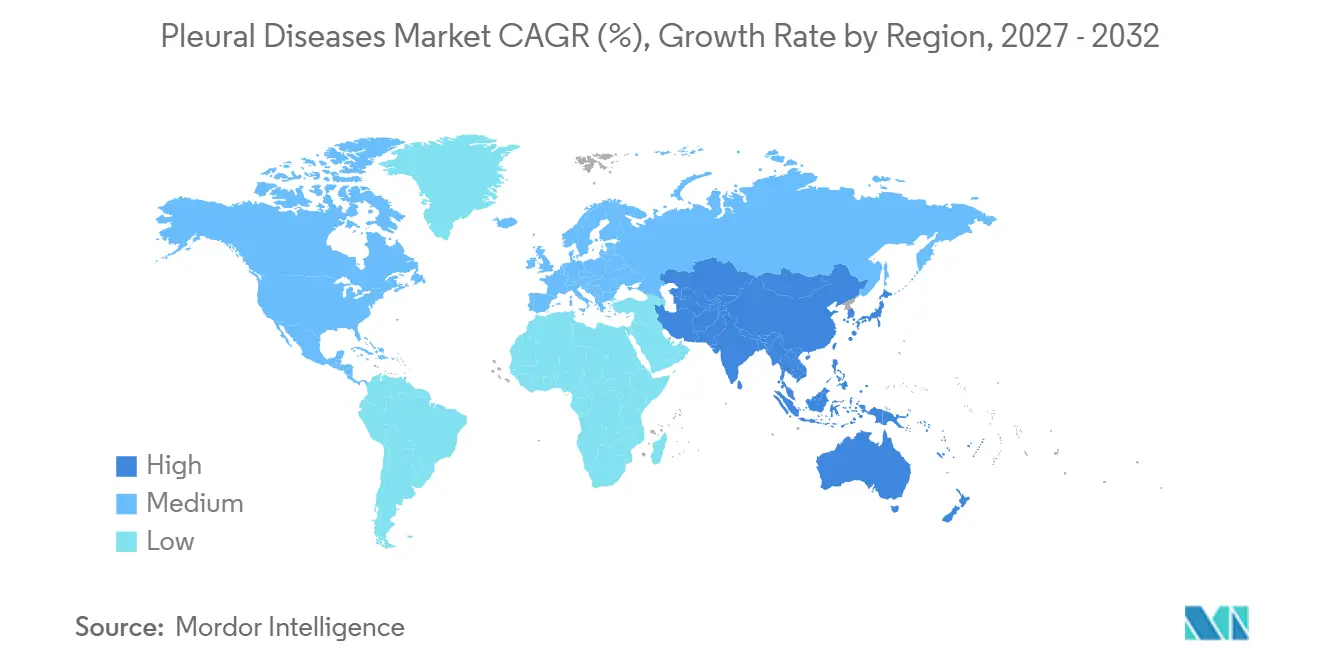
Asien-Pazifik: Tuberkulosebelastung und Infrastrukturausbau Unterstützen das Wachstum
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,22 % wachsen, der schnellsten Rate im Markt für Pleurale Erkrankungen. China und Indien werden voraussichtlich wesentlich zum inkrementellen Patientenvolumen beitragen. In China demonstrierte die erste PleurX-Implantation auf dem Festland im Rahmen der Hongkong-Macao-Politik zur Verbindung von Medizin und Medizinprodukten einen Weg für neuere Geräte, Patienten zu erreichen. Indien hat eine hohe Belastung durch tuberkulosebedingte Pleuraerkrankungen, wobei Tuberkulose 30 % bis 80 % der Pleuraerguss-Präsentationen ausmacht. Diese Belastung stützt die Nachfrage nach diagnostischen und Drainageverfahren in Tertiärkrankenhäusern und Tuberkulose-Kontrollprogrammen. Japan und Australien halten höherwertige prozedurale Aktivitäten aufrecht, einschließlich der Mesotheliomversorgung im Zusammenhang mit historischer Asbestexposition. Gleichzeitig beeinflussen Australiens AMPLE-, LENT- und AESOP-Studien die klinische Praxis über seine inländische Patientenbasis hinaus.
Europa, Naher Osten und Afrika sowie Südamerika: Unterschiedliche Zugangsbedingungen Prägen die Einführung
Europa verfügt über eine etablierte Pleuraforschungsbasis, wobei das Vereinigte Königreich bedeutende Katheterstudien und spezialisierte Versorgungspfade beigesteuert hat. Deutschland bleibt bei der Geräteeinführung und der Mesotheliombehandlung aktiv und entfiel im vierten Quartal 2025 auf 16 von NovoCures 27 Optune-Lua-Verschreibungen für malignes Pleuramesotheliom. Frankreich, Spanien und Italien zentralisieren Pleuraprozeduren in akademischen Zentren und verbessern so den Zugang zu spezialisierter Ausrüstung. Der Nahe Osten und Afrika sind mit einer erheblichen Belastung durch tuberkulosebedingte Pleuraerkrankungen und parapneumonische Ergüsse konfrontiert, obwohl die diagnostische Kapazität außerhalb der Länder des Golfkooperationsrats variiert.
Wettbewerbslandschaft
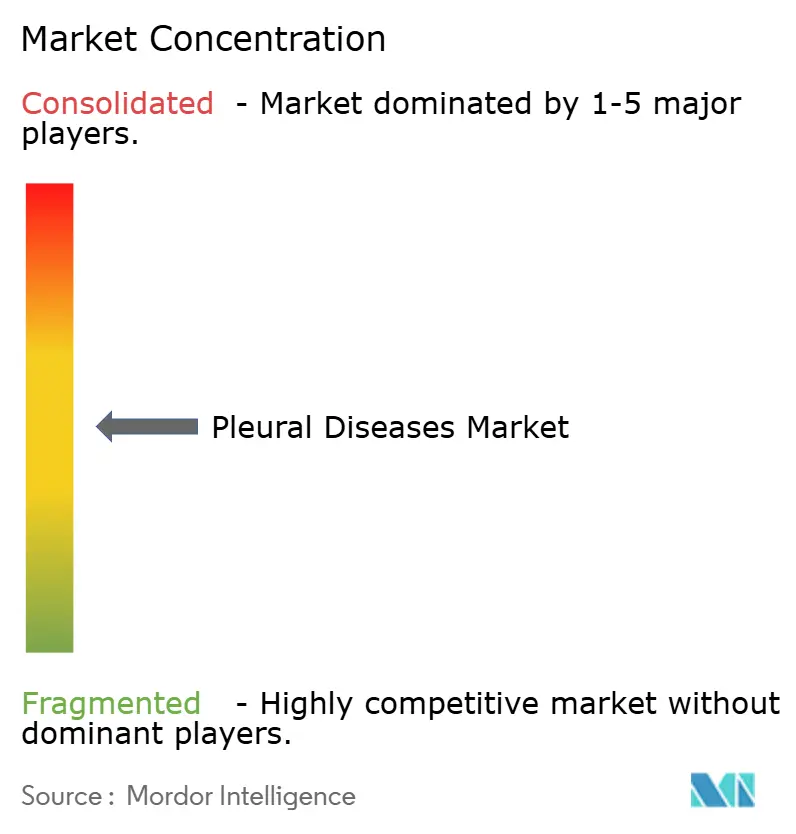
Der Markt für Pleurale Erkrankungen ist bei Drainagegeräten mäßig konsolidiert und bei Pharmazeutika und neuen Technologien fragmentiert. BDs PleurX, Teleflexs Rocket Medical Aspira-Plattform und Getinge-bezogene Drainagesysteme sind etablierte Angebote im Kathettersegment und setzen Standards für Geräteleistung, Klinikerschulung und Nachsorge. Der Wettbewerb nimmt bei der digitalen Drainagesteuerung, implantierbaren Shunts und KI-integrierter Point-of-Care-Bildgebung zu. Kleinere Entwickler konzentrieren sich auf Drainagesteuerung, Patientenkomfort und ambulantes Monitoring, wobei der Fortschritt von klinischen Belegen, Erstattungspfaden und dem Zugang geschulter Anwender abhängt.
Merit Medical Systems, Cook Group, B. Braun und ICU Medical bieten Katheter- und Infusionsportfolios für angrenzende klinische Bedürfnisse an. Der Markt belohnt weiterhin Unternehmen, die klinische Belege mit effektiver Vertriebsunterstützung kombinieren. Bristol-Myers Squibb und Merck halten frühe Positionen in der Mesotheliom-Immuntherapie durch Regime, die in der ASCO-Leitlinie 2025 berücksichtigt werden, während AstraZeneca verwandte onkologische Möglichkeiten verfolgt. NovoCure bietet Optune Lua Tumor-Behandlungsfelder für malignes Pleuramesotheliom im Rahmen einer Humanitarian Device Exemption an, die die Erhebung von Post-Approval-Daten und laufende Compliance erfordert.
Pleural Dynamics positioniert das ACES-System als implantierbare Option für rezidivierende Pleuraergüsse. Die multizentrischen Ergebnisse aus dem Jahr 2025 berichteten eine Implantationserfolgsrate von 96 % und eine mediane Reduktion des Ergussvolumens von 53 % nach 30 Tagen. KI-geführte Diagnosewerkzeuge für ressourcenschwache Umgebungen bleiben eine unterentwickelte Chance. Exo Iris veranschaulicht, wie handgehaltene Bildgebung und geräteseitige KI die Triage von Pleuraergüssen über Spezialzentren hinaus ausweiten könnten.
Branchenführer im Markt für Pleurale Erkrankungen
-
Becton, Dickinson and Company
-
B. Braun SE
-
Cook Group Incorporated
-
Getinge AB
-
Merit Medical Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pleurale Erkrankungen Unternehmen in diesem Bericht
- AstraZeneca
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Bristol-Myers Squibb
- Cook Group
- Eli Lilly and Company
- Genentech
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merck
- Merit Medical Systems
- NovoCure Limited
- Pfizer
- Redax S.p.A.
- Rocket Medical plc
- Teleflex
- Vygon S.A.
Neueste Industrielle Entwicklungen in Markt für Pleurale Erkrankungen
- Oktober 2026: RS Oncology berichtete positive Ergebnisse aus der Phase-I/II-MITOPE-Studie zu RSO-021 bei Patienten mit Pleuramesotheliom und anderen soliden Tumoren mit Pleuraerguss. Die wöchentliche Dosierung zeigte eine dauerhafte Krankheitskontrolle, verbesserte progressionsfreie Überlebenszeit und Gesamtüberleben sowie ein handhabbares Sicherheitsprofil.
- Oktober 2025: Das Foshan Fosun Chancheng Hospital führte die erste PleurX-Verweilpleurakatheter-Implantation auf dem chinesischen Festland im Rahmen der Hongkong-Macao-Politik zur Verbindung von Medizin und Medizinprodukten durch. Der Eingriff behandelte einen rezidivierenden malignen Pleuraerguss bei einer Brustkrebspatientin und verbesserte die Symptome erheblich.
Umfang des Globalen Berichts über den Markt für Pleurale Erkrankungen
Gemäß dem Umfang des Berichts sind pleurale Erkrankungen Erkrankungen, die die Pleura betreffen, die empfindliche zweischichtige Membran, die die Außenseite der Lungen bedeckt und die Innenseite der Brusthöhle auskleidet, sowie den kleinen flüssigkeitsgefüllten Raum (Pleuraraum) zwischen ihnen. Diese Erkrankungen entstehen typischerweise, wenn Entzündung, Infektion, Verletzung oder medizinische Erkrankungen eine abnormale Ansammlung von überschüssiger Flüssigkeit, Eiter, Blut oder Luft im Pleuraraum verursachen, was die normale Lungenausdehnung einschränken und zu Symptomen wie stechendem Brustschmerz, Kurzatmigkeit und Husten führen kann.
Der Markt für Pleurale Erkrankungen ist nach Produkttyp, Krankheitstyp, Diagnosewerkzeug, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt pleurale Drainagegeräte, therapeutische Produkte, diagnostische Produkte und Systeme, chirurgische und interventionelle Produkte sowie andere Produkttypen. Nach Krankheitstyp ist der Markt in Pleuraerguss, Pleuritis, Pneumothorax, Pleuramesotheliom, Empyem und andere pleurale Erkrankungen segmentiert. Nach Diagnosewerkzeug ist der Markt in Bildgebungsverfahren, endoskopische und chirurgische Diagnoseverfahren sowie Labor- und Molekulardiagnostik kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante und poliklinische Einrichtungen, akademische und Forschungsinstitute, häusliche Pflegeeinrichtungen und andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Pleurale Drainagegeräte |
| Therapeutische Produkte |
| Diagnostische Produkte und Systeme |
| Chirurgische und Interventionelle Produkte |
| Sonstige Produkttypen |
| Pleuraerguss |
| Pleuritis |
| Pneumothorax |
| Pleuramesotheliom |
| Empyem |
| Sonstige Pleurale Erkrankungen |
| Bildgebungsverfahren |
| Endoskopische und Chirurgische Diagnostik |
| Labor- und Molekulardiagnostik |
| Krankenhäuser und Kliniken |
| Ambulante und Poliklinische Einrichtungen |
| Akademische und Forschungsinstitute |
| Häusliche Pflegeeinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Pleurale Drainagegeräte | |
| Therapeutische Produkte | ||
| Diagnostische Produkte und Systeme | ||
| Chirurgische und Interventionelle Produkte | ||
| Sonstige Produkttypen | ||
| Nach Krankheitstyp | Pleuraerguss | |
| Pleuritis | ||
| Pneumothorax | ||
| Pleuramesotheliom | ||
| Empyem | ||
| Sonstige Pleurale Erkrankungen | ||
| Nach Diagnosewerkzeug | Bildgebungsverfahren | |
| Endoskopische und Chirurgische Diagnostik | ||
| Labor- und Molekulardiagnostik | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante und Poliklinische Einrichtungen | ||
| Akademische und Forschungsinstitute | ||
| Häusliche Pflegeeinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht Beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Pleurale Erkrankungen bis 2032 erreichen?
Der Markt für Pleurale Erkrankungen soll bis 2032 einen Wert von 10,07 Milliarden USD erreichen, ausgehend von 7,14 Milliarden USD im Jahr 2027, bei einer CAGR von 7,11 %.
Welche Produktkategorie hat den größten Anteil in der Pleuraerkrankungsversorgung?
Pleurale Drainagegeräte hielten im Jahr 2026 einen Anteil von 34,45 % am Produkttyp-Segment, unterstützt durch den breiten Einsatz von Verweilpleurakathetern.
Welche Pleuraerkrankungsanwendung wächst am schnellsten?
Pleuritis soll bis 2032 mit einer CAGR von 8,67 % wachsen, unterstützt durch tuberkuloseassoziierte Pleuritis in Asien-Pazifik und Afrika.
Warum expandieren häusliche Pflegeeinrichtungen für das Management pleuraler Erkrankungen?
Häusliche Pflegeeinrichtungen sollen bis 2032 mit einer CAGR von 10,45 % wachsen, da digitale Pumpen und implantierbare Geräte das Management nach dem Ersteingriff unterstützen.
Welche Diagnosemethode führt in der Pleuraerkrankungsversorgung?
Bildgebungsverfahren hielten im Jahr 2026 einen Anteil von 55,67 % am Diagnosewerkzeug-Segment und sollen bis 2032 mit einer CAGR von 9,78 % wachsen.
Welche Region weist das schnellste prognostizierte Wachstum auf?
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,22 % wachsen, unterstützt durch tuberkulosebedingte Nachfrage und Investitionen in die Krankenhausinfrastruktur.