
胸膜疾患市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.14 十億米ドル |
| 市場規模 (2032) | 10.07 十億米ドル |
| 成長率 (2027 - 2032) | 7.11 % |
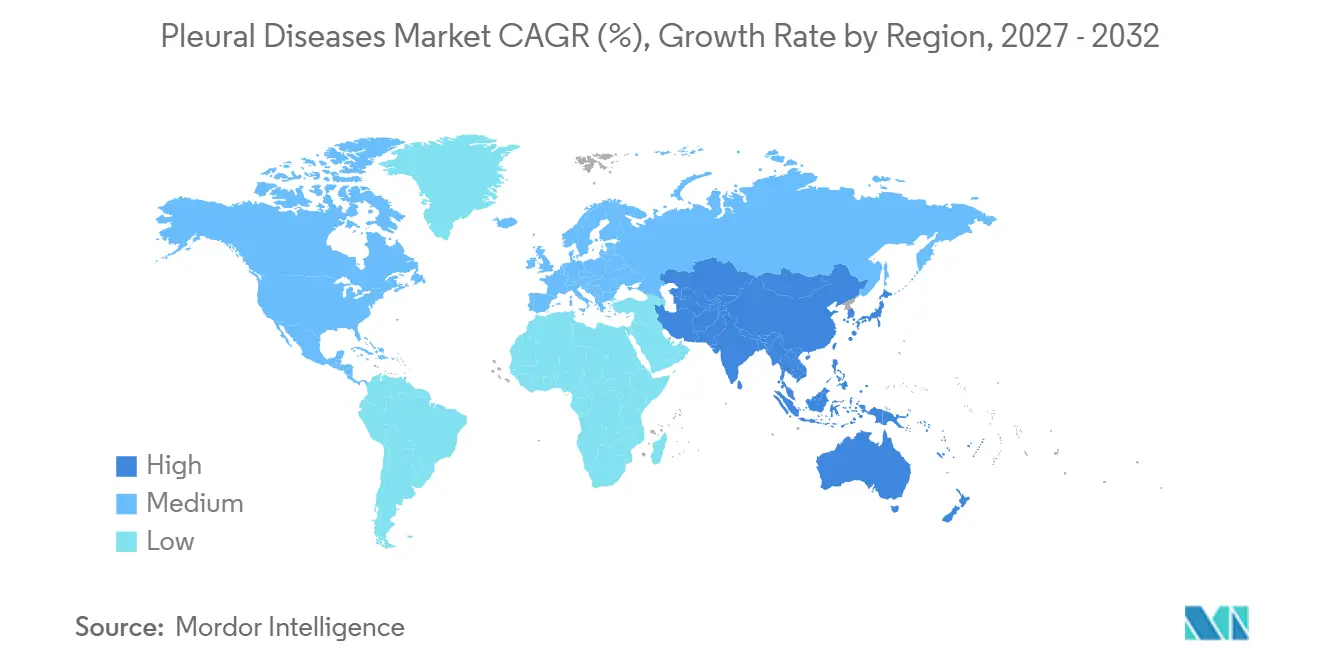
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
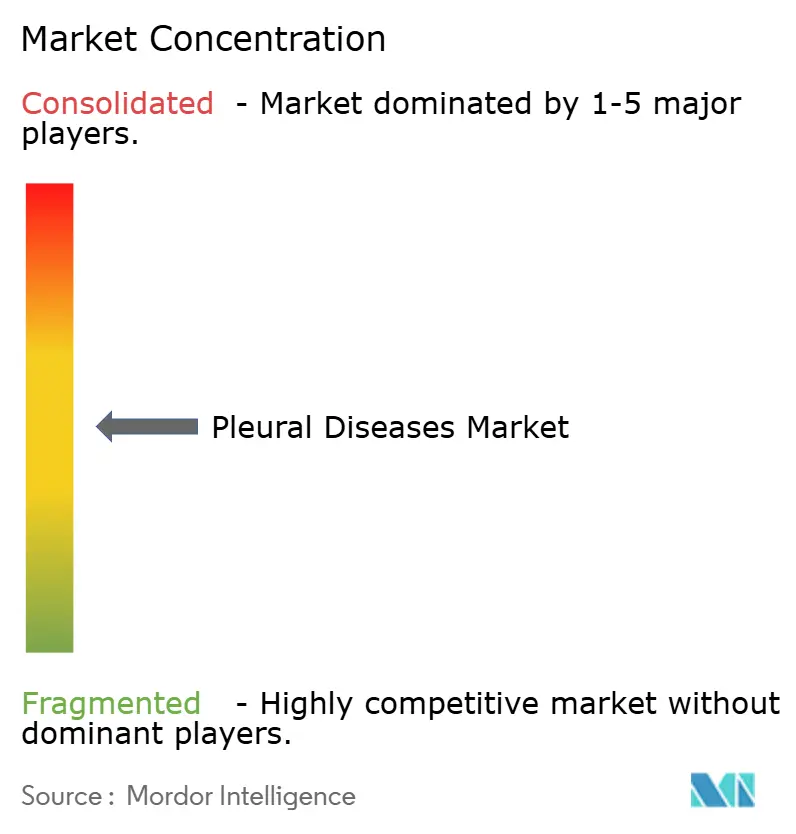
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる胸膜疾患市場分析
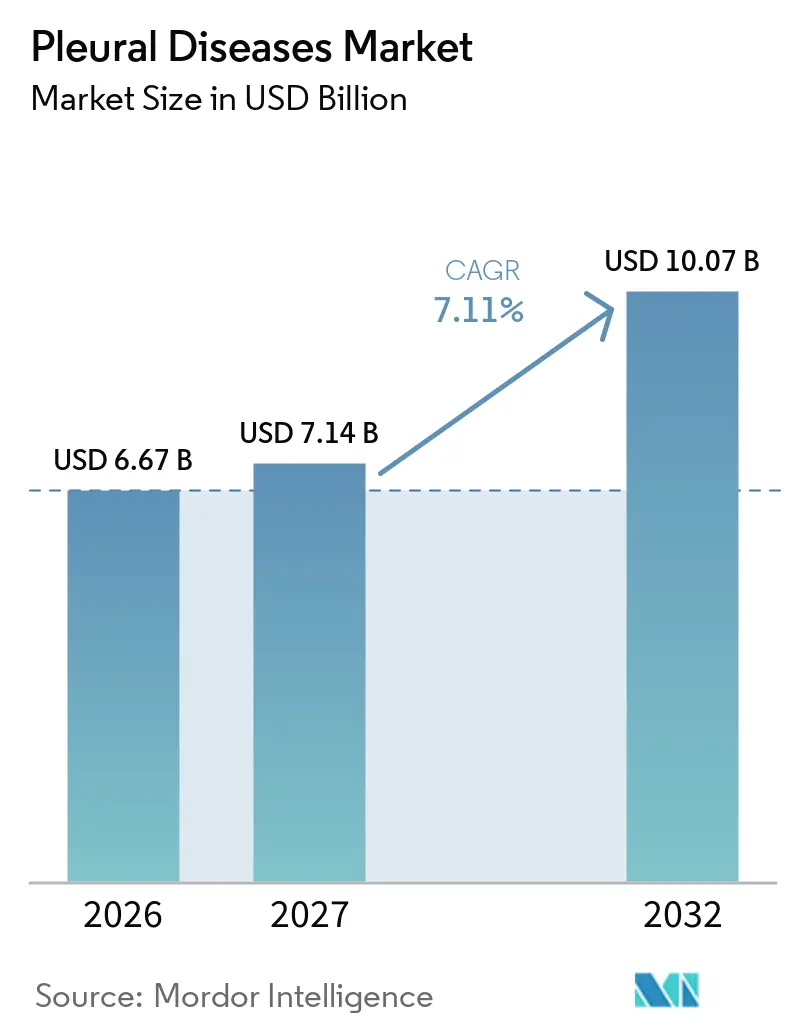
胸膜疾患市場規模は2026年に6.67 ビリオン 米ドルと評価され、2027年の7.14 ビリオン 米ドルから2032年には10.07 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.11%です。
肺がん、心不全、肺炎、結核の罹患率の上昇が、手術件数および排液用品への継続的な需要を支え続けています。ケアは入院患者のドレナージから外来サービスおよび在宅管理へと移行しており、特に再発性胸水患者においてその傾向が顕著です。切除不能な胸膜中皮腫に対する最新の一次治療ガイドラインは、免疫療法ベースのレジメンを含む全身療法のより広範な使用を支持しています。胸膜疾患市場は、臨床的需要と、新しいデバイス、画像診断ソフトウェア、および治療経路を償還する医療システムの能力によって形成されています。デバイスメーカーには、より長い患者ケアエピソードを支援する機会がありますが、新興技術に対する不確実な保険適用が普及を遅らせる可能性があります。
レポートの主要ポイント
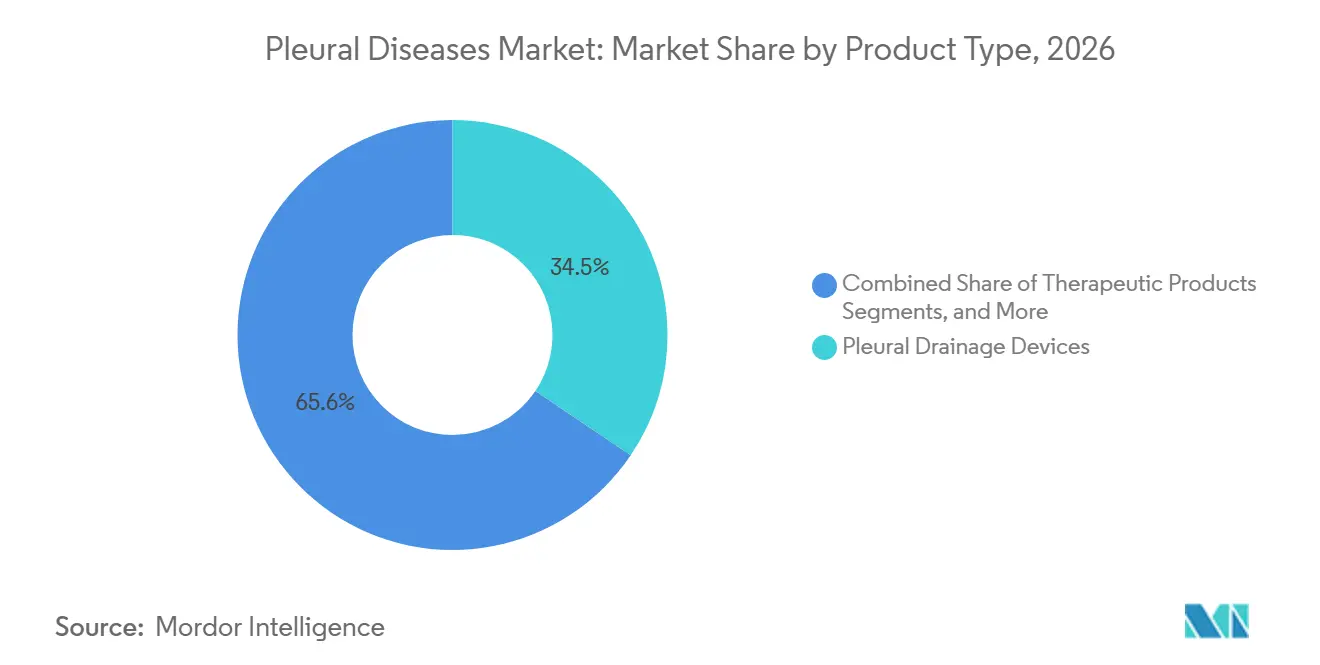
- 製品タイプ別では、胸膜ドレナージデバイスが2026年の胸膜疾患市場シェアの34.45%を占め、外科的・インターベンショナル製品は2032年までCAGR 10.24%で成長すると予測されています。
- 疾患タイプ別では、胸水が2026年の胸膜疾患市場シェアの44.93%を占め、胸膜炎は2032年までCAGR 8.67%で成長すると予測されています。
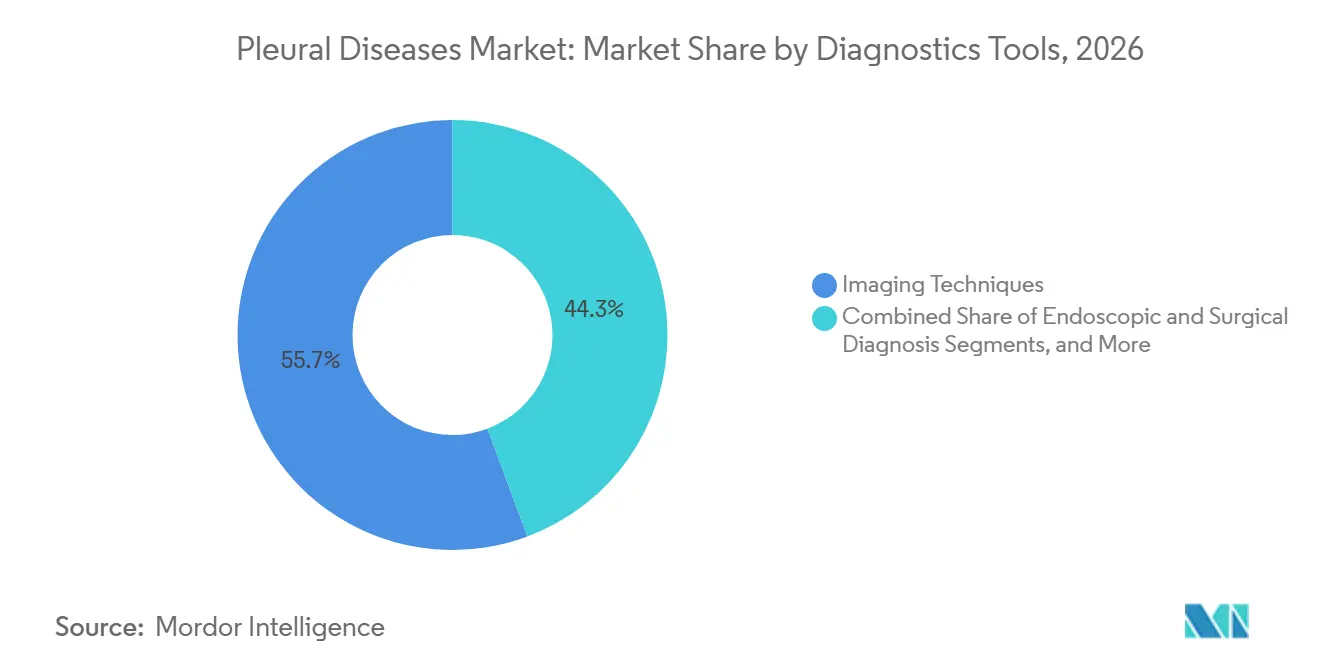
- 診断ツール別では、画像診断技術が2026年に55.67%のシェアを占め、2032年までCAGR 9.78%で拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年に48.93%のシェアを占め、在宅ケア環境は2032年までCAGR 10.45%で成長すると予測されています。
- 地域別では、北米が2026年に41.52%のシェアを占め、アジア太平洋は2032年までCAGR 9.22%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 胸膜疾患の罹患率および入院率の増加 | +1.8% | アジア太平洋および中東・アフリカで急性の影響を伴うグローバル | 短期(2年以内) |
| 低侵襲および外来胸膜ケアの拡大 | +1.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| 胸膜中皮腫に対する免疫療法および併用療法のより広範な普及 | +1.2% | 北米および欧州、特にドイツ、フランス、英国 | 中期(2~4年) |
| 再発性胸水に対するトンネル式胸膜カテーテルの使用増加 | +1.0% | 北米および欧州、中国およびオーストラリアでの早期普及あり | 中期(2~4年) |
| 胸膜悪性腫瘍の分子・画像診断ベースの早期診断 | +0.9% | 北米および日本が主導するグローバル | 長期(4年以上) |
| 統合的胸膜経路および専門胸膜サービスの使用増加 | +0.6% | 欧州、特に英国、アジア太平洋への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
胸膜疾患の罹患率および入院率の増加
肺がん、心不全、肺炎、結核に関連する胸膜疾患は、医療システム全体で入院患者数を維持し続けています。臨床的エビデンスによると、胸水は年間100万人あたり320人から1,300人に影響を与え、インドでは結核関連疾患が胸水症例の30%から80%を占めています。2026年に15カ国の414人の呼吸器科医を対象とした調査では、肺外疾患が結核患者の5人に1人に影響を与え、胸膜炎が最も一般的な形態として特定されました。[1] 北米、欧州、東アジアの高齢化人口も、再発性胸水を引き起こす心臓および腫瘍関連疾患の有病率が高いことを示しています。繰り返しの評価、排液、およびフォローアップの必要性が、胸膜疾患市場におけるデバイスおよび消耗品への定した需要を支えています。
低侵襲および外来胸膜ケアの拡大
入院患者の胸腔ドレナージから外来での留置胸膜カテーテル挿入へのシフトが、胸膜ケアの提供を再形成しています。留置胸膜カテーテルは、機能状態が不良な患者や肺が拡張しない患者を含め、病院外での症候性再発性胸水の長期管理を可能にします。2025年のレビューでは、毎日の排液プロトコル、外来でのタルクスラリー投与、およびより広い患者集団へのカテーテル使用を拡大できるデジタルポンプシステムが説明されました。[2] これらのプラットフォームを通じた化学療法剤または硬化剤の胸腔内投与は、排液を超えた応用を拡大する可能性があります。このケアモデルは入院依存を減らしながら、外来用品、モニタリング、および患者教育の需要を高めます。
胸膜中皮腫に対する免疫療法および併用療法のより広範な普及
2025年の米国臨床腫瘍学会の更新では、胸膜中皮腫の適格患者に対する一次全身治療の期待が改訂されました。ガイドラインは、プラチナ-ペメトレキセド、イピリムマブ-ニボルマブ、およびペムブロリズマブ-ペメトレキセド-プラチナを治療選択肢として推奨しています。ドイツのMesoNet研究のリアルワールドデータでは、一次ニボルマブ-イピリムマブを受けた非選択コホートの全生存期間中央値が13.1ヶ月と報告されました。[3] ガイドラインは、プログラム死リガンド1(PD-L1)、腫瘍変異量(TMB)、またはマイクロサテライト不安定性(MSI)を患者選択バイオマーカーとして推奨しておらず、これらの検査なしに治療アクセスを支持しています。ただし、高い治療コストおよび組織学的サブタイプによる転帰の変動が、リソースが限られた環境での普及を制限する可能性があります。
トンネル式胸膜カテーテルおよび専門経路の使用増加
トンネル式胸膜カテーテルは、悪性胸水の管理を超えて、難治性心不全関連胸水、肝性水胸、およびその他の良性再発性疾患の管理にも拡大しています。2025年の研究では、超音波ガイド下生検とカテーテル挿入の組み合わせが、悪性胸水の高確率患者において再手術なしに100%の診断率を達成したと報告されました。AESOPクロスオバー研究では、4週間のフォローアップを完了した患者10人中9人がPassioデジタルシステムを長期管理のために選択しました。これらの知見は、胸膜癒着術の失敗後のみの使用ではなく、カテーテルベースの経路のより早期の採用を支持しています。専門胸膜サービスは、画像診断、生検、カテーテル挿入、およびフォローアップを協調的なケア経路に統合することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い手術コストおよび高度な胸膜インターベンションに対する限られた償還 | -1.1% | 米国および欧州、アジア太平洋での早期圧力あり | 短期(2年以内) |
| 低・中所得国における限られた疫学データおよび診断の遅延 | -0.8% | アジア太平洋、中東・アフリカおよび南米への波及あり | 短期(2年以内) |
| 複雑な患者選択および多職種連携による治療要件 | -0.6% | 北米および欧州で最も深刻なグローバル | 中期(2~4年) |
| 新興モダリティに対する不確実な臨床選択および償還 | -0.5% | 北米および欧州、アジア太平洋の初期段階 | 長期(4年上) |
| 情報源: Mordor Intelligence | |||
高い手術コストおよび高度なインターベンションに対する不確実な償還
標準的なドレナージ手術と高度なインターベンションのコストおよび保険適用の違いが、新興胸膜技術へのアクセスを制限する可能性があります。人工知能(AI)ガイド画像診断、植込み型シャント、および胸腔内エアロゾル化学療法は、確立されたドレナージ支払いコードの範囲外の償還決定を必要とする場合があります。後ろ向きエビデンスでは、胸腔鏡下カテーテル挿入による胸膜癒着術の成功率が61.2%であったのに対し、経皮的挿入では24.9%であったと報告されていますが、胸腔鏡下手術はより高いコストを伴います。Pleural Dynamicsは、そのACES植込み型シャントが2025年にCHEST 2025での市販後研究結果の発表後、米国メディケア・メディケイドサービスセンター(CMS)の償還コードを取得したと報告しました。規制承認と償還の間のギャップが商業的普及を遅らせる可能性があります。アジア太平洋およびラテンアメリカでは、胸腔鏡下胸膜サービスに対する限られた保険適用が患者アクセスを制限し、胸膜疾患市場の近期的なリーチを縮小させる可能性があります。
限られたデータ、診断の遅延、および複雑なケア要件
サハラ以南のアフリカ、南アジアおよび東南アジア、ならびに南米の一部における限られた罹患率データが、地域の需要計画を複雑にしています。2026年の医師調査では、回答者の77.8%が経験的な抗結核治療が失敗した後に結核性胸膜炎の疑い診断を変更しました。この知見は、分子検査、アデノシンデアミナーゼ検査、および胸腔鏡へのアクセスにおけるギャップを浮き彫りにしています。診断の遅延は、線維性胸郭または高度な区画化につながる可能性があり、外科的胸膜剥皮術がより複雑でないドレナージ手術に取って代わる場合があります。胸膜中皮腫はまた、呼吸器内科、病理学、外科、および腫瘍学にわたる協調的なケアを必要とし、小規模センターでは提供できない場合があります。これらの制約は、疾患負担が高い地域においても、流通ネットワークおよび臨床医トレーニングへの投資を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ドレナージデバイスがリードし、インターベンショナル製品が加速胸膜ドレナージデバイスは2026年の製品タイプセグメントの34.45%を占め、胸膜疾患市場の最大シェアを代表しています。そのリーダーシップは、北米、欧州、および高所得アジア太平洋諸国の腫瘍センターにおける悪性胸水管理のための留置胸膜カテーテルの広範な使用を反映しています。2025年10月、佛山復星禅城病院は、香港・マカオ医薬品・機器コネクト政策の下、中国本土で初めてのPleurXカテーテル植込みを実施しました。
この進展は、確立されたドレナージ製品の地理的拡大の可能性を示しています。カテーテルシステムは患者の継続的な管理ニーズを支援し、関連用品への継続的な需要を生み出し、病院外でのフォローアップケアを可能にします。外科的・インターベンショナル製品は、診断生検および胸膜癒着術のための胸腔鏡下外科手術(VATS)の使用増加に牽引され、2032年までCAGR 10.24%で成長すると予測されています。ACES植込み型シャントは30日時点で胸水量の中央値53%の減少を達成し、患者の80%が60日間を通じて追加ドレナージを必要としませんでした。
注記: 全個別セグメントのセグメンシェアはレポート購入時に入手可能
疾患タイプ別:
胸水が件数を牽引し、胸膜炎が台頭胸水は2026年の疾患タイプセグメントの44.93%を占め、胸膜疾患市場の最大コンポーネントであり続けました。これはあらゆる年齢層にわたる一般的な胸膜症候群であり、ドレナージデバイス、画像診断、および治療製品の主要な治療ターゲットです。再発性胸水は、がん、心不全、肝疾患、感染症、およびその他の慢性疾患で発生する可能性があり、胸腔穿刺、カテーテル挿入、胸膜癒着術、およびフォローアップケアへの需要を維持しています。
悪性胸水はまた、胸膜手術を腫瘍治療経路と結びつけ、その広範な原因が患者グループ全体の需要を多様化させています。胸膜炎は、アジア太平洋およびアフリカにおける結核関連胸膜炎に支えられ、2032年までCAGR 8.67%で成長すると予測されています。2026年の医師調査では、回答者の80.4%が新規発症の片側胸水の鑑別診断において結核性胸膜炎を考慮しました。気胸、胸膜中皮腫、膿胸、乳糜胸、および血胸も継続的な手術需要を支えています。
診断ツール別:
画像診断が規模と成長においてリーダーシップを維持画像診断技術は2026年の診断ツールセグメントの55.67%を占め、2032年までCAGR 9.78%で成長すると予測されています。これにより、画像診断は胸膜疾患市場において最大かつ最も急成長している診断ツールセグメントとして位置づけられています。2025年6月、Exoは携帯型Exo Irisプラットフォームで胸水を検出するオンデバイス人工知能(AI)について、米国食品医薬品局(FDA)の510(k)認可を取得しました。
このプラットフォームはインターネット接続なしにベッドサイドでの検出を可能にし、FDA認可の気胸AIアルゴリズムは84.3%から94.6%の感度および87.9%から95.1%の特異度を示しています。アデノシンデアミナーゼ、MESOMARK、および可溶性メソテリン関連ペプチドを含むバイオマーカーが専門的使用に入るにつれ、検査室および分子診断の関連性が高まっています。内視鏡的および外科的診断は、特に米国臨床腫瘍学会(ASCO)が上皮型中皮腫に対する細胞診感度が60%未満であると指摘していることから、細胞診が不確定な場合に依然として不可欠です。FDAの医療機器ソフトウェア要件は、市場がソフトウェア支援トリアージを採用するにつれて、確立された認可プラットフォームを優遇する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が件数をリードし、在宅ケアが拡大病院・クリニックは2026年のエンドユーザーセグメントの48.93%を占め、胸膜疾患管理の手術要件を反映しています。胸腔穿刺、カテーテル挿入、VATS、胸膜癒着術、および線維素溶解療法は一般的に病院ベースの環境で開始されます。2025年の米国気管支鏡・インターベンショナル肺臓学会(AABIP)の調査では、留置胸膜カテーテル挿入の81.8%が手術室ではなく局所麻酔下の処置室で行われたことが判明しました。
この傾向は選択された患者に対する低強度の病院ケアを示していますが、病院は診断、初期手術、複雑な有害事象、および多職種連携による中皮腫治療の管理を継続しています。在宅ケア環境は、デジタルポンプ、植込み型シャント、およびPassioデジタルシステムやACESシャントなどの自己管理ツールに支えられ、2032年までCAGR 10.45%で成長すると予測されています。これらのソリューションは繰り返しのドレナージ受診を減らすことができますが、患者教育、信頼性の高いフォローアップ、および明確なエスカレーション手順を必要とします。外来施設はフォローアップドレナージ、硬化剤受診、および症状モニタリングをますます提供しており、病院が初期手術および複雑なケアに集中できるようにしています。
地域分析
北米:確立されたケア経路が地域リーダーシップを支援
北米は2026年の胸膜疾患市場シェアの41.52%を占め、強力な呼吸器内科能力、留置胸膜カテーテルに対する確立された償還経路、および多大な中皮腫治療支出に支えられています。2025年の米国臨床腫瘍学会(ASCO)ガイドラインは、胸膜中皮腫の適格患者に対するいくつかの一次全身レジメンを支持しています。NovoCureは、悪性胸膜中皮腫に対するOptune Luaから2025年第4四半期に1.1 ミリオン 米ドルの収益を報告しました。米国は、チェックポイント阻害剤の組み合わせおよび専門ケアへのアクセスを持つ大規模な民間保険加入者集団から恩恵を受けています。カナダでは、公的資金による腫瘍センターがカテーテル使用を支援し、集中型胸部外科プログラムが手術コストを管理しています。メキシコは新興の民間セクターの機会であり、胸膜サービスは主要な都市の紹介センターに集中しており、人工知能(AI)診断ソフトウェアに対する米国食品医薬品局(FDA)の要件が画像診断プラットフォームの採用に影響を与えています。
アジア太平洋:結核負担とインフラ拡大が成長を支援
アジア太平洋は2032年までCAGR 9.22%で成長すると予測されており、胸膜疾患市場で最も速い成長率です。中国とインドが増分患者数に大きく貢献すると予想されています。中国では、香港・マカオ医薬品・機器コネクト政策の下での中国本土初のPleurX植込みが、新しいデバイスが患者に届くための経路を示しました。インドは結核関連胸膜疾患の高い負担を抱えており、結核が胸水症例の30%から80%を占めています。この負担は、三次病院および結核対策プログラムにおける診断およびドレナージ手術への需要を支えています。日本とオーストラリアは、歴史的なアスベスト曝露に関連した中皮腫ケアを含む、より高価値の手術活動を維持しています。同時に、オーストラリアのAMPLE、LENT、およびAESOPの研究は、国内患者基盤を超えて臨床実践に影響を与え続けています。
欧州、中東・アフリカ、および南米:異なるアクセス条件が普及を形成
欧州は確立された胸膜研究基盤を持ち、英国が主要なカテーテル研究および専門ケア経路に貢献しています。ドイツはデバイス採用および中皮腫治療において活発であり、2025年第4四半期に悪性胸膜中皮腫に対するNovoCureの27件のOptune Lua処方のう16件を占めました。フランス、スペイン、およびイタリアは胸膜手術を学術センターに集中させ、専門機器へのアクセスを改善しています。中東・アフリカは結核関連胸膜疾患および傍肺炎性胸水の大きな負担に直面していますが、湾岸協力会議諸国以外では診断能力が異なります。
競合環境
胸膜疾患市場は、ドレナージデバイスでは適度に集中しており、医薬品および新興技術にわたっては断片化しています。BDのPleurX、TeleflexのRocket Medical Aspiraプラットフォーム、およびGetinge関連のドレナージシステムは確立されたカテーテルセグメントの製品であり、デバイス性能、臨床医トレーニング、およびフォローアップケアの標準を設定しています。デジタルドレナージ制御、植込み型シャント、および人工知能(AI)統合ポイントオブケア画像診断における競争が激化しています。小規模な開発者はドレナージ制御、患者の快適性、および外来モニタリングに注力しており、進捗は臨床的エビデンス、償還経路、およびトレーニングを受けたユーザーへのアクセスに依存しています。
Merit Medical Systems、Cook Group、B. Braun、およびICU Medicalは、隣接する臨床ニーズのためのカテーテルおよび輸液ポートフォリオを提供しています。市場は、臨床的エビデンスと効果的な流通サポートを組み合わせた企業を引き続き評価しています。Bristol-Myers SquibbおよびMerckは、2025年の米国臨床腫瘍学会(ASCO)ガイダンスに反映されたレジメンを通じて中皮腫免疫療法において早期のポジションを保持しており、AstraZenecaは関連する腫瘍学の機会を追求しています。NovoCureは、市販後データ収集および継続的なコンプライアンスを必要とする人道的デバイス免除の下、悪性胸膜中皮腫に対するOptune Lua腫瘍電場治療を提供しています。
Pleural DynamicsはACESシステムを再発性胸水の植込み型オプションとして位置づけています。2025年の多施設研究結果では、96%の植込み成功率および30日時点での胸水量の中央値53%の減少が報告されました。低リソース環境向けのAIガイド診断ツールは未開発の機会として残っています。Exo Irisは、携帯型画像診断とオンデバイスAIが専門センターを超えて胸水トリアージを拡大できる方法を示しています。
胸膜疾患業界リーダー
-
Becton, Dickinson and Company
-
B. Braun SE
-
Cook Group Incorporated
-
Getinge AB
-
Merit Medical Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
胸膜疾患市場 このレポートでカバーされる企業
- AstraZeneca
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Bristol-Myers Squibb
- Cook Group
- Eli Lilly and Company
- Genentech
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merck
- Merit Medical Systems
- NovoCure Limited
- Pfizer
- Redax S.p.A.
- Rocket Medical plc
- Teleflex
- Vygon S.A.
最近の産業開発事情 胸膜疾患市場
- 2026年10月:RS Oncologyは、胸膜中皮腫および胸水を伴うその他の固形腫瘍患者を対象としたRSO-021のフェーズI/II MITOPE研究から陽性結果を報告しました。週1回の投与は、持続的な疾患コントロール、無増悪生存期間(PFS)および全生存期間(OS)の改善、および管理可能な安全性プロファイルを示しました。
- 2025年10月:佛山復星禅城病院は、香港・マカオ医薬品・機器コネクト政策の下、中国本土で初めてのPleurX留置胸膜カテーテル植込みを完了しました。この手術は乳がん患者の再発性悪性胸水を治療し、症状を大幅に改善しました。
世界の胸膜疾患市場レポートの範囲
レポートの範囲として、胸膜疾患とは、肺の外側を覆い胸腔の内側を裏打ちする繊細な二層膜(胸膜)、およびその間の小さな液体で満たされた空間(胸膜腔)に影響を与える疾患です。これらの疾患は通常、炎症、感染、損傷、または医学的状態が胸膜腔内に過剰な液体、膿、血液、または空気の異常な蓄積を引き起こすときに発生し、正常な肺の拡張を制限し、鋭い胸痛、息切れ、咳などの症状につながる可能性があります。
胸膜疾患市場は、製品タイプ、疾患タイプ、診断ツール、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場には胸膜ドレナージデバイス、治療製品、診断製品およびシステム、外科的・インターベンショナル製品、およびその他の製品タイプが含まれます。疾患タイプ別では、市場は胸水、胸膜炎、気胸、胸膜中皮腫、膿胸、およびその他の胸膜疾患にセグメント化されています。診断ツール別では、市場は画像診断技術、内視鏡的・外科的診断手術、ならびに検査室および分子診断に分類されています。エンドユーザー別では、市場は病院・クリニック、外来・外来施設、学術・研究機関、在宅ケア環境、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 胸膜ドレナージデバイス |
| 治療製品 |
| 診断製品およびシステム |
| 外科的・インターベンショナル製品 |
| その他の製品タイプ |
| 胸水 |
| 胸膜炎 |
| 気胸 |
| 胸膜中皮腫 |
| 膿胸 |
| その他の胸膜疾患 |
| 画像診断技術 |
| 内視鏡的・外科的診断 |
| 検査室および分子診断 |
| 病院・クリニック |
| 外来・外来施設 |
| 学術・研究機関 |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 胸膜ドレナージデバイス | |
| 治療製品 | ||
| 診断製品およびシステム | ||
| 外科的・インターベンショナル製品 | ||
| その他の製品タイプ | ||
| 疾患タイプ別 | 胸水 | |
| 胸膜炎 | ||
| 気胸 | ||
| 胸膜中皮腫 | ||
| 膿胸 | ||
| その他の胸膜疾患 | ||
| 診断ツール別 | 画像診断技術 | |
| 内視鏡的・外科的診断 | ||
| 検査室および分子診断 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来・外来施設 | ||
| 学術・研究機関 | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの胸膜疾患市場の予測値は?
胸膜疾患市場は、2027年の7.14 ビリオン 米ドルから2032年までに10.07 ビリオン 米ドルに達すると予測されており、CAGRは7.11%です。
胸膜疾患ケアで最大のシェアを持つ製品カテゴリーはどれですか?
胸膜ドレナージデバイスは2026年の製品タイプセグメントの34.45%を占め、留置胸膜カテーテルの広範な使用に支えられています。
最も急成長している胸膜疾患の適応症はどれですか?
胸膜炎は、アジア太平洋およびアフリカにおける結核関連胸膜炎に支えられ、2032年までCAGR 8.67%で成長すると予測されています。
なぜ胸膜疾患管理において在宅ケア環境が拡大しているのですか?
在宅ケア環境は、デジタルポンプおよび植込み型デバイスが初期手術後の管理を支援することで、2032年までCAGR 10.45%で成長すると予測されています。
胸膜疾患ケアをリードする診断方法はどれですか?
画像診断技術は2026年の診断ツールセグメントの55.67%を占め、2032年までCAGR 9.78%で成長すると予測されています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋は、結核関連需要および病院インフラ投資に支えられ、2032年までCAGR 9.22%で成長すると予測されています。