
Tamaño y Participación del Mercado de Enfermedades Pleurales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
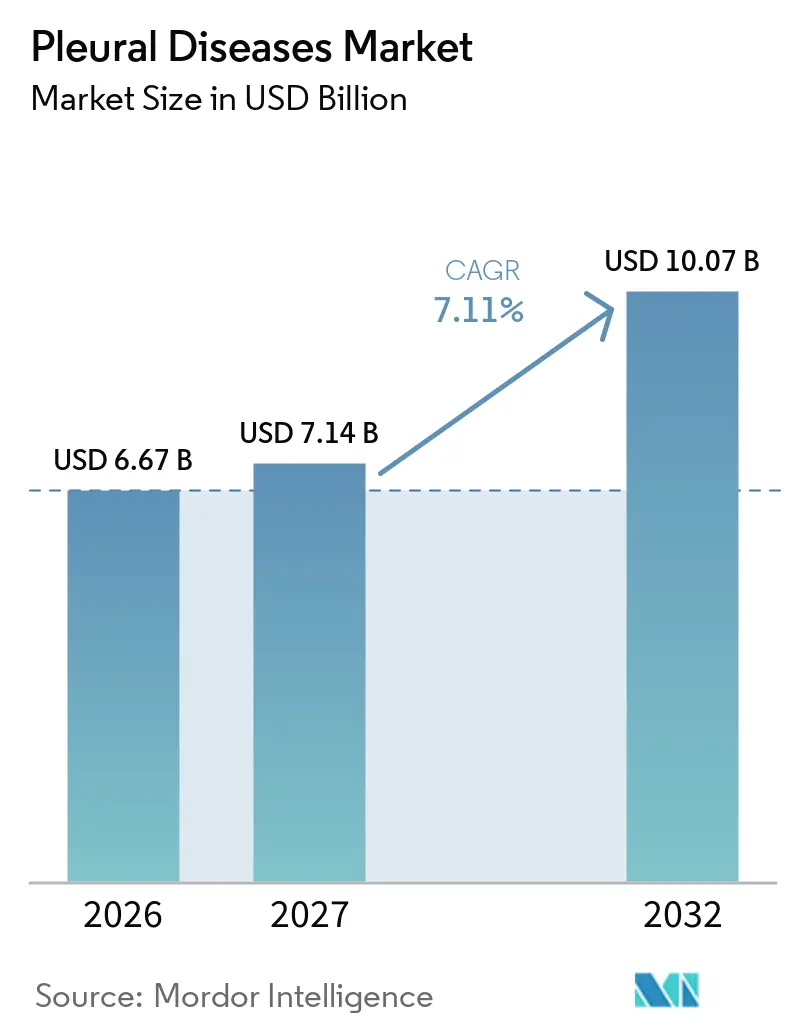
| Tamaño del Mercado (2027) | 7.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfermedades Pleurales por Mordor Intelligence
El tamaño del Mercado de Enfermedades Pleurales fue valorado en 6,67 mil millones de USD en 2026 y se estima que crecerá desde 7,14 mil millones de USD en 2027 hasta alcanzar los 10,07 mil millones de USD para 2032, a una CAGR del 7,11% durante el período de pronóstico (2027-2032).
La creciente incidencia de cáncer de pulmón, insuficiencia cardíaca, neumonía y tuberculosis continúa respaldando los volúmenes de procedimientos y la demanda recurrente de suministros de drenaje. La atención está migrando del drenaje hospitalario hacia los servicios ambulatorios y la gestión domiciliaria, particularmente para pacientes con derrames recurrentes. Las directrices actualizadas de tratamiento de primera línea para el mesotelioma pleural irresecable respaldan el uso más amplio de terapias sistémicas, incluidos los regímenes basados en inmunoterapia. El mercado de enfermedades pleurales está moldeado por la demanda clínica y la capacidad de los sistemas de salud para reembolsar nuevos dispositivos, software de imagen y vías de tratamiento. Los fabricantes de dispositivos tienen la oportunidad de apoyar episodios de atención al paciente más prolongados; sin embargo, la cobertura incierta para las tecnologías emergentes puede retrasar su adopción.
Conclusiones Clave del Informe
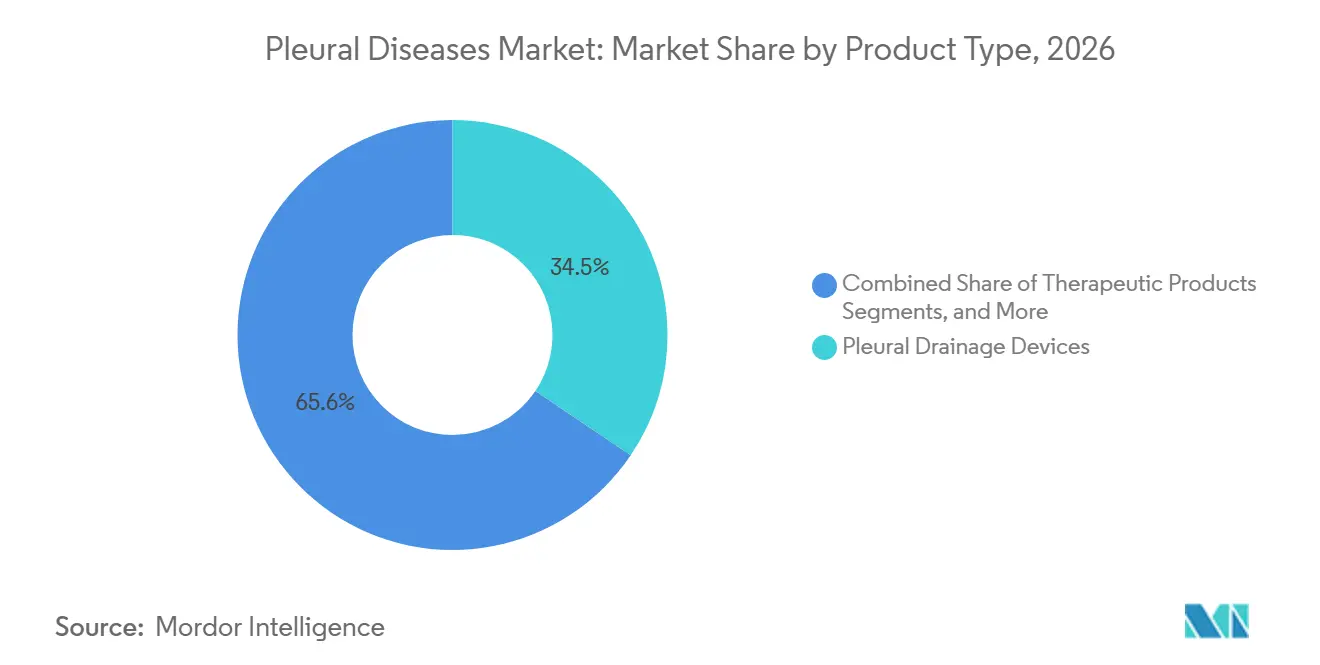
- Por tipo de producto, los dispositivos de drenaje pleural representaron el 34,45% de la participación del mercado de enfermedades pleurales en 2026, mientras que se proyecta que los productos quirúrgicos e intervencionistas crecerán a una CAGR del 10,24% hasta 2032.
- Por tipo de enfermedad, el derrame pleural representó el 44,93% de la participación del mercado de enfermedades pleurales en 2026, mientras que se proyecta que la pleuritis crecerá a una CAGR del 8,67% hasta 2032.
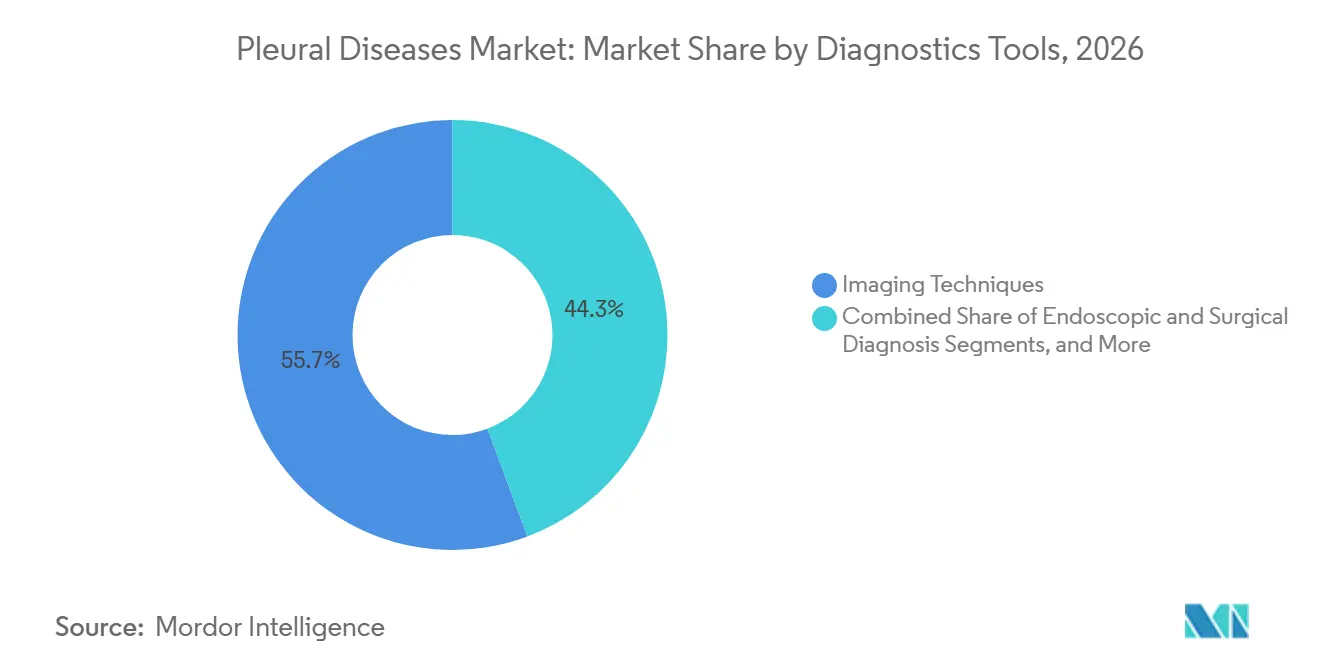
- Por herramienta de diagnóstico, las técnicas de imagen representaron el 55,67% de la participación en 2026 y se proyecta que se expandirán a una CAGR del 9,78% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 48,93% de la participación en 2026, mientras que se proyecta que los entornos de atención domiciliaria crecerán a una CAGR del 10,45% hasta 2032.
- Por geografía, América del Norte representó el 41,52% de la participación en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente incidencia de enfermedades pleurales y hospitalización | +1.8% | Global, con impacto agudo en APAC y MEA | Corto plazo (≤ 2 años) |
| Expansión de la atención pleural mínimamente invasiva y ambulatoria | +1.5% | América del Norte y Europa, con extensión a APAC | Mediano plazo (2-4 años) |
| Mayor adopción de inmunoterapia y terapia combinada para el mesotelioma pleural | +1.2% | América del Norte y Europa, especialmente Alemania, Francia y el Reino Unido | Mediano plazo (2-4 años) |
| Uso creciente de catéteres pleurales tunelizados para derrames recurrentes | +1.0% | América del Norte y Europa, con avances tempranos en China y Australia | Mediano plazo (2-4 años) |
| Diagnóstico molecular y basado en imagen más temprano de la malignidad pleural | +0.9% | Global, liderado por América del Norte y Japón | Largo plazo (≥ 4 años) |
| Uso creciente de vías pleurales integradas y servicios pleurales especializados | +0.6% | Europa, especialmente el Reino Unido, con extensión a APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de Enfermedades Pleurales y Hospitalización
Las enfermedades pleurales asociadas con el cáncer de pulmón, la insuficiencia cardíaca, la neumonía y la tuberculosis continúan sosteniendo las admisiones hospitalarias en los sistemas de salud. La evidencia clínica indica que el derrame pleural afecta a entre 320 y 1.300 personas por millón anualmente, mientras que las afecciones relacionadas con la tuberculosis representan entre el 30% y el 80% de los casos de derrame pleural en India. Una encuesta de 2026 realizada a 414 médicos respiratorios en 15 países encontró que la enfermedad extrapulmonar afecta a 1 de cada 5 pacientes con tuberculosis, siendo la pleuritis identificada como la forma más común.[1] Las poblaciones envejecidas en América del Norte, Europa y Asia Oriental también muestran una mayor prevalencia de afecciones cardíacas y oncológicas que causan derrames recurrentes. La necesidad de evaluación, drenaje y seguimiento repetidos respalda una demanda constante de dispositivos y consumibles en el mercado de enfermedades pleurales.
Expansión de la Atención Pleural Mínimamente Invasiva y Ambulatoria
El cambio del drenaje torácico hospitalario a la colocación ambulatoria de catéteres pleurales permanentes está transformando la prestación de atención pleural. Los catéteres pleurales permanentes permiten el manejo a largo plazo de los derrames recurrentes sintomáticos fuera del entorno hospitalario, incluso para pacientes con mal estado funcional o pulmones no expansibles. Una revisión de 2025 describió protocolos de drenaje diario, administración ambulatoria de suspensión de talco y sistemas de bombas digitales que pueden ampliar el uso de catéteres a una población de pacientes más amplia.[2] La administración intrapleural de agentes quimioterapéuticos o esclerosantes a través de estas plataformas podría ampliar su aplicación más allá del drenaje. Este modelo de atención reduce la dependencia hospitalaria al tiempo que aumenta la demanda de suministros ambulatorios, monitoreo y educación del paciente.
Mayor Adopción de Inmunoterapia y Terapia Combinada para el Mesotelioma Pleural
La actualización de 2025 de la Sociedad Americana de Oncología Clínica revisó las expectativas de tratamiento sistémico de primera línea para pacientes elegibles con mesotelioma pleural. La directriz recomienda platino-pemetrexed, ipilimumab-nivolumab y pembrolizumab-pemetrexed-platino como opciones de tratamiento. Los datos del mundo real del estudio alemán MesoNet reportaron una supervivencia global mediana de 13,1 meses en una cohorte no seleccionada que recibió nivolumab-ipilimumab de primera línea.[3] La directriz no recomienda el ligando 1 de muerte programada (PD-L1), la carga mutacional tumoral (TMB) ni la inestabilidad de microsatélites (MSI) como biomarcadores de selección de pacientes, lo que respalda el acceso al tratamiento sin estas pruebas. Sin embargo, los altos costos del tratamiento y las variaciones en los resultados según el subtipo histológico pueden limitar la adopción en entornos con recursos limitados.
Uso Creciente de Catéteres Pleurales Tunelizados y Vías Especializadas
Los catéteres pleurales tunelizados se están expandiendo más allá de los derrames malignos para gestionar los derrames refractarios relacionados con la insuficiencia cardíaca, el hidrotórax hepático y otras afecciones benignas recurrentes. Un estudio de 2025 reportó que la biopsia guiada por ecografía combinada con la inserción del catéter logró un rendimiento diagnóstico del 100% sin procedimientos repetidos entre los pacientes inscritos con alta probabilidad de derrame pleural maligno. El estudio cruzado AESOP encontró que 9 de 10 pacientes que completaron el seguimiento de 4 semanas seleccionaron el sistema digital Passio para el manejo a largo plazo. Estos hallazgos respaldan la adopción más temprana de vías basadas en catéteres en lugar de su uso solo tras el fracaso de la pleurodesis. Los servicios pleurales especializados pueden integrar imagen, biopsia, colocación de catéter y seguimiento en vías de atención coordinada.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Altos costos de procedimientos y reembolso limitado para intervenciones pleurales avanzadas | -1.1% | Estados Unidos y Europa, con presión temprana en APAC | Corto plazo (≤ 2 años) |
| Datos epidemiológicos limitados y retrasos diagnósticos en países de ingresos bajos y medios | -0.8% | APAC, con extensión a MEA y América del Sur | Corto plazo (≤ 2 años) |
| Selección compleja de pacientes y requisitos de tratamiento multidisciplinario | -0.6% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Selección clínica incierta y reembolso para modalidades emergentes | -0.5% | América del Norte y Europa, con APAC en etapa temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Procedimientos y Reembolso Incierto para Intervenciones Avanzadas
Las diferencias de costo y cobertura entre los procedimientos de drenaje estándar y las intervenciones avanzadas pueden limitar el acceso a las tecnologías pleurales emergentes. Las imágenes guiadas por inteligencia artificial (IA), los derivadores implantables y la quimioterapia intrapleural en aerosol pueden requerir decisiones de reembolso que queden fuera de los códigos de pago de drenaje establecidos. La evidencia retrospectiva reportó una tasa de éxito de pleurodesis del 61,2% con la colocación toracoscópica del catéter, en comparación con el 24,9% con la colocación percutánea; sin embargo, los procedimientos toracoscópicos incurren en costos más altos. Pleural Dynamics informó que su derivador implantable ACES recibió un código de reembolso de los Centros de Servicios de Medicare y Medicaid (CMS) en 2025 tras presentar los resultados del estudio poscomercialización en CHEST 2025. La brecha entre la autorización regulatoria y el reembolso puede retrasar la adopción comercial. En Asia-Pacífico y América Latina, la cobertura de seguro limitada para los servicios pleurales toracoscópicos puede restringir el acceso de los pacientes y reducir el alcance a corto plazo del mercado de enfermedades pleurales.
Datos Limitados, Retrasos Diagnósticos y Requisitos Complejos de Atención
Los datos de incidencia limitados en el África subsahariana, el sur y el sudeste de Asia y partes de América del Sur complican la planificación de la demanda local. En la encuesta médica de 2026, el 77,8% de los encuestados cambió un diagnóstico probable de pleuritis tuberculosa después de que el tratamiento empírico antituberculoso fracasó. Este hallazgo pone de relieve las brechas en el acceso a las pruebas moleculares, las pruebas de adenosina desaminasa y la toracoscopia. Los retrasos diagnósticos pueden conducir a fibrotórax o loculación avanzada, donde la decorticación quirúrgica puede reemplazar los procedimientos de drenaje menos complejos. El mesotelioma pleural también requiere atención coordinada entre neumología, patología, cirugía y oncología, que los centros más pequeños pueden no ser capaces de proporcionar. Estas limitaciones pueden restringir la inversión en redes de distribución y la formación de médicos, incluso en regiones con una alta carga de enfermedad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Dispositivos de Drenaje Lideran Mientras los Productos Intervencionistas se AceleranLos dispositivos de drenaje pleural representaron el 34,45% del segmento de tipo de producto en 2026, representando la mayor participación del mercado de enfermedades pleurales. Su liderazgo refleja el uso generalizado de catéteres pleurales permanentes para el manejo del derrame maligno en centros de oncología de América del Norte, Europa y los países de Asia-Pacífico de mayores ingresos. En octubre de 2025, el Hospital Foshan Fosun Chancheng realizó la primera implantación de catéter PleurX en China continental bajo la política de Conexión de Medicamentos y Equipos de Hong Kong-Macao.
Este desarrollo demuestra el potencial de expansión geográfica de los productos de drenaje establecidos. Los sistemas de catéteres respaldan las necesidades recurrentes de gestión de pacientes, generan una demanda continua de suministros relacionados y permiten la atención de seguimiento fuera del entorno hospitalario. Se proyecta que los productos quirúrgicos e intervencionistas crecerán a una CAGR del 10,24% hasta 2032, impulsados por el uso creciente de la cirugía toracoscópica videoasistida (VATS) para biopsias diagnósticas y pleurodesis. El derivador implantable ACES logró una reducción mediana del 53% en el volumen del derrame a los 30 días, mientras que el 80% de los pacientes no requirió drenaje adicional hasta los 60 días.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Enfermedad:
El Derrame Impulsa el Volumen Mientras la Pleuritis Gana TerrenoEl derrame pleural representó el 44,93% del segmento de tipo de enfermedad en 2026 y se mantuvo como el componente más grande del mercado de enfermedades pleurales. Es un síndrome pleural común en todos los grupos de edad y un objetivo de tratamiento primario para dispositivos de drenaje, imagen y productos terapéuticos. El derrame recurrente puede ocurrir con cáncer, insuficiencia cardíaca, enfermedad hepática, infección y otras afecciones crónicas, lo que sostiene la demanda de toracocentesis, colocación de catéteres, pleurodesis y atención de seguimiento.
El derrame pleural maligno también conecta los procedimientos pleurales con las vías de tratamiento oncológico, mientras que su amplia gama de causas diversifica la demanda entre los grupos de pacientes. Se prevé que la pleuritis crezca a una CAGR del 8,67% hasta 2032, respaldada por la pleuritis asociada a la tuberculosis en Asia-Pacífico y África. En la encuesta médica de 2026, el 80,4% de los encuestados consideró la pleuritis tuberculosa en el diagnóstico diferencial para el nuevo derrame pleural unilateral de inicio. El neumotórax, el mesotelioma pleural, el empiema, el quilotórax y el hemotórax también respaldan la demanda procedimental continua.
Por Herramienta de Diagnóstico:
Las Técnicas de Imagen Mantienen el Liderazgo en Tamaño y CrecimientoLas técnicas de imagen representaron el 55,67% del segmento de herramientas de diagnóstico en 2026 y se proyecta que crecerán a una CAGR del 9,78% hasta 2032. Esto posiciona a las técnicas de imagen como el segmento de herramientas de diagnóstico más grande y de más rápido crecimiento en el mercado de enfermedades pleurales. En junio de 2025, Exo recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos (FDA) para la inteligencia artificial (IA) en el dispositivo que detecta derrame pleural en su plataforma portátil Exo Iris.
La plataforma permite la detección a pie de cama sin conexión a internet, mientras que los algoritmos de IA para neumotórax autorizados por la FDA demuestran una sensibilidad que oscila entre el 84,3% y el 94,6% y una especificidad entre el 87,9% y el 95,1%. El diagnóstico de laboratorio y molecular está ganando relevancia a medida que los biomarcadores, incluida la adenosina desaminasa, MESOMARK y los péptidos relacionados con la mesotelina soluble, entran en uso especializado. El diagnóstico endoscópico y quirúrgico sigue siendo esencial cuando la citología es no concluyente, particularmente dado que la Sociedad Americana de Oncología Clínica (ASCO) señala que la sensibilidad de la citología para el mesotelioma epitelioide es inferior al 60%. Los requisitos de software como dispositivo médico de la FDA pueden favorecer las plataformas autorizadas establecidas a medida que el mercado adopta el triaje asistido por software.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Lideran el Volumen Mientras la Atención Domiciliaria se ExpandeLos hospitales y clínicas representaron el 48,93% del segmento de usuarios finales en 2026, lo que refleja los requisitos procedimentales del manejo de las enfermedades pleurales. La toracocentesis, la inserción de catéteres, la VATS, la pleurodesis y la fibrinólisis comienzan comúnmente en entornos hospitalarios. Una encuesta de 2025 de la Asociación Americana de Broncología y Neumología Intervencionista (AABIP) encontró que el 81,8% de las inserciones de catéteres pleurales permanentes se realizaron en salas de procedimientos bajo anestesia local en lugar de quirófanos.
Esta tendencia indica una atención hospitalaria de menor intensidad para pacientes seleccionados, aunque los hospitales continúan gestionando el diagnóstico, los procedimientos iniciales, los eventos adversos complejos y el tratamiento multidisciplinario del mesotelioma. Se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 10,45% hasta 2032, respaldados por bombas digitales, derivadores implantables y herramientas de autogestión como el sistema digital Passio y el derivador ACES. Estas soluciones pueden reducir las visitas de drenaje repetidas, pero requieren educación del paciente, seguimiento confiable y procedimientos claros de escalada. Las instalaciones ambulatorias proporcionan cada vez más drenaje de seguimiento, visitas de esclerosantes y monitoreo de síntomas, lo que permite a los hospitales centrarse en los procedimientos iniciales y la atención compleja.
Análisis Geográfico
América del Norte: Las Vías de Atención Establecidas Respaldan el Liderazgo Regional
América del Norte representó el 41,52% de la participación del mercado de enfermedades pleurales en 2026, respaldada por una sólida capacidad en neumología, vías de reembolso establecidas para catéteres pleurales permanentes y un gasto significativo en el tratamiento del mesotelioma. La directriz de 2025 de la Sociedad Americana de Oncología Clínica (ASCO) respalda varios regímenes sistémicos de primera línea para pacientes elegibles con mesotelioma pleural. NovoCure reportó 1,1 millones de USD en ingresos del cuarto trimestre de 2025 provenientes de Optune Lua para el mesotelioma pleural maligno. Estados Unidos se beneficia de una gran población con seguro comercial con acceso a combinaciones de inhibidores de puntos de control y atención especializada. En Canadá, los centros de oncología financiados públicamente respaldan el uso de catéteres, mientras que los programas centralizados de cirugía torácica gestionan los costos procedimentales. México sigue siendo una oportunidad emergente para el sector privado, con los servicios pleurales concentrados en los principales centros de referencia urbanos, mientras que los requisitos de la Administración de Alimentos y Medicamentos (FDA) para el software de diagnóstico de inteligencia artificial (IA) influyen en la adopción de plataformas de imagen.
Asia-Pacífico: La Carga de Tuberculosis y la Expansión de la Infraestructura Respaldan el Crecimiento
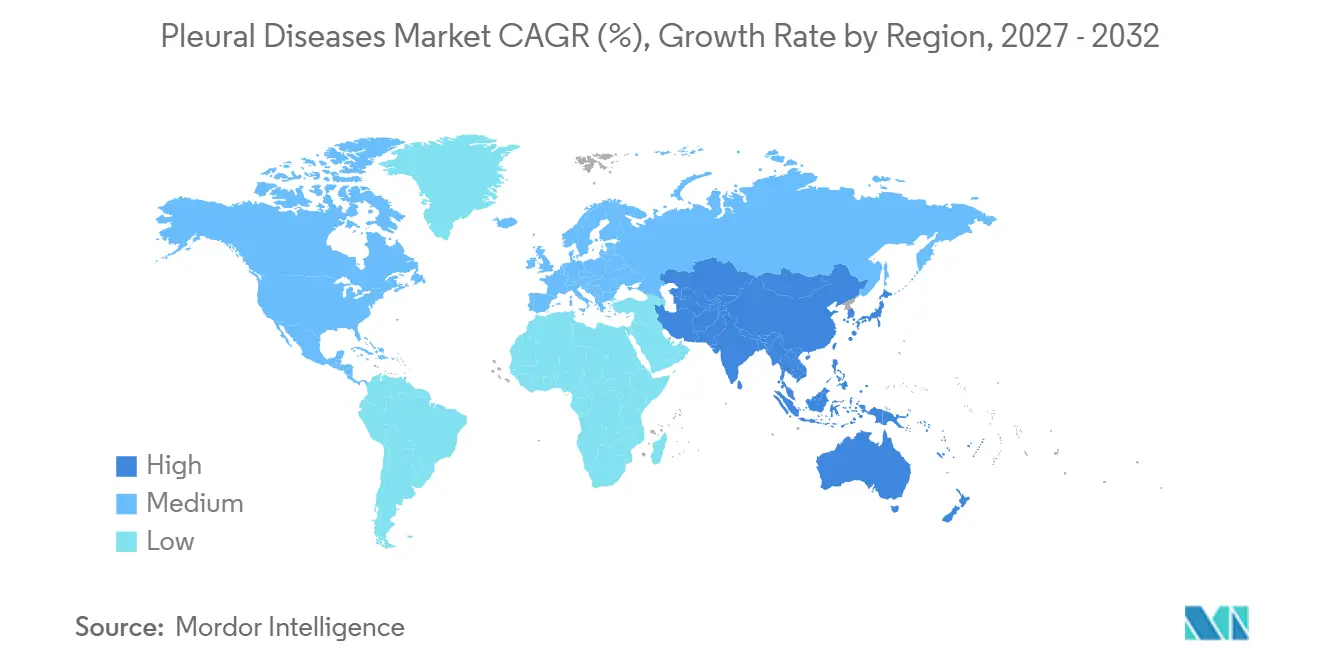
Se proyecta que Asia-Pacífico crecerá a una CAGR del 9,22% hasta 2032, la tasa más rápida en el mercado de enfermedades pleurales. Se espera que China e India contribuyan sustancialmente al volumen incremental de pacientes. En China, la primera implantación de PleurX en el continente bajo la política de Conexión de Medicamentos y Equipos de Hong Kong-Macao demostró una vía para que los dispositivos más nuevos lleguen a los pacientes. India tiene una alta carga de enfermedad pleural asociada a la tuberculosis, con la tuberculosis representando entre el 30% y el 80% de las presentaciones de derrame pleural. Esta carga respalda la demanda de procedimientos de diagnóstico y drenaje en hospitales terciarios y programas de control de la tuberculosis. Japón y Australia sostienen una actividad procedimental de mayor valor, incluida la atención del mesotelioma asociada con la exposición histórica al asbesto. Al mismo tiempo, los estudios AMPLE, LENT y AESOP de Australia continúan influyendo en la práctica clínica más allá de su base de pacientes doméstica.
Europa, Oriente Medio y África, y América del Sur: Diferentes Condiciones de Acceso Moldean la Adopción
Europa cuenta con una base de investigación pleural establecida, con el Reino Unido contribuyendo con importantes estudios de catéteres y vías de atención especializada. Alemania sigue siendo activa en la adopción de dispositivos y el tratamiento del mesotelioma, representando 16 de las 27 prescripciones de Optune Lua de NovoCure para el mesotelioma pleural maligno en el cuarto trimestre de 2025. Francia, España e Italia están centralizando los procedimientos pleurales en centros académicos, mejorando el acceso a equipos especializados. Oriente Medio y África enfrentan una carga significativa de enfermedad pleural relacionada con la tuberculosis y derrame paraneumónico, aunque la capacidad diagnóstica varía fuera de los países del Consejo de Cooperación del Golfo.
Panorama Competitivo
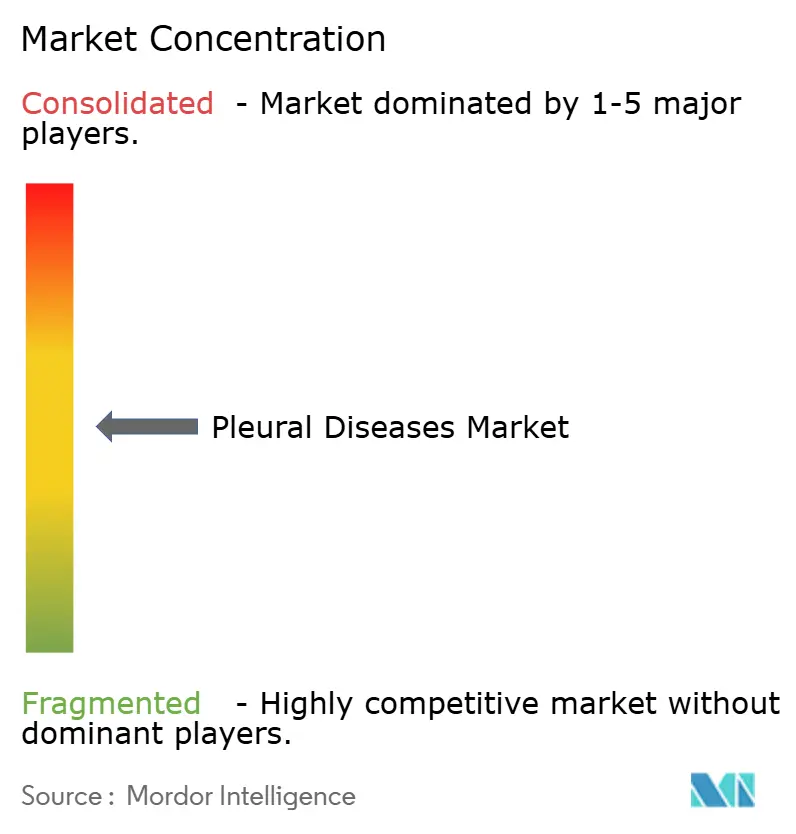
El mercado de enfermedades pleurales está moderadamente consolidado en dispositivos de drenaje y fragmentado en productos farmacéuticos y tecnologías emergentes. El PleurX de BD, la plataforma Aspira de Rocket Medical de Teleflex y los sistemas de drenaje relacionados con Getinge son ofertas establecidas en el segmento de catéteres, estableciendo estándares para el rendimiento de los dispositivos, la formación de médicos y la atención de seguimiento. La competencia está aumentando en el control digital del drenaje, los derivadores implantables y las imágenes de punto de atención integradas con inteligencia artificial (IA). Los desarrolladores más pequeños se centran en el control del drenaje, la comodidad del paciente y el monitoreo ambulatorio, con avances que dependen de la evidencia clínica, las vías de reembolso y el acceso de usuarios capacitados.
Merit Medical Systems, Cook Group, B. Braun e ICU Medical ofrecen carteras de catéteres e infusión para necesidades clínicas adyacentes. El mercado continúa recompensando a las empresas que combinan evidencia clínica con un soporte de distribución eficaz. Bristol-Myers Squibb y Merck ocupan posiciones tempranas en la inmunoterapia del mesotelioma a través de regímenes reflejados en la guía de la Sociedad Americana de Oncología Clínica (ASCO) de 2025, mientras que AstraZeneca está persiguiendo oportunidades oncológicas relacionadas. NovoCure ofrece Optune Lua de Campos de Tratamiento Tumoral para el mesotelioma pleural maligno bajo una Exención de Dispositivo Humanitario, que requiere la recopilación de datos posteriores a la aprobación y el cumplimiento continuo.
Pleural Dynamics posiciona el sistema ACES como una opción implantable para los derrames pleurales recurrentes. Sus resultados multicéntricos de 2025 reportaron una tasa de éxito de implantación del 96% y una reducción mediana del 53% en el volumen del derrame a los 30 días. Las herramientas de diagnóstico guiadas por IA para entornos con menos recursos siguen siendo una oportunidad subdesarrollada. Exo Iris ilustra cómo las imágenes portátiles y la IA en el dispositivo podrían expandir el triaje del derrame pleural más allá de los centros especializados.
Líderes de la Industria de Enfermedades Pleurales
-
Becton, Dickinson and Company
-
B. Braun SE
-
Cook Group Incorporated
-
Getinge AB
-
Merit Medical Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfermedades Pleurales Empresas cubiertas en este informe
- AstraZeneca
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Bristol-Myers Squibb
- Cook Group
- Eli Lilly and Company
- Genentech
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merck
- Merit Medical Systems
- NovoCure Limited
- Pfizer
- Redax S.p.A.
- Rocket Medical plc
- Teleflex
- Vygon S.A.
Desarrollos recientes de la industria en Mercado de Enfermedades Pleurales
- Octubre de 2026: RS Oncology reportó resultados positivos del estudio MITOPE de Fase I/II de RSO-021 en pacientes con mesotelioma pleural y otros tumores sólidos con derrame pleural. La dosificación semanal demostró un control duradero de la enfermedad, una mejora en la supervivencia libre de progresión y la supervivencia global, y un perfil de seguridad manejable.
- Octubre de 2025: El Hospital Foshan Fosun Chancheng completó la primera implantación de catéter pleural permanente PleurX en China continental bajo la política de Conexión de Medicamentos y Equipos de Hong Kong-Macao. El procedimiento trató el derrame pleural maligno recurrente en una paciente con cáncer de mama y mejoró significativamente los síntomas.
Alcance del Informe Global del Mercado de Enfermedades Pleurales
Según el alcance del informe, las enfermedades pleurales son afecciones que afectan a la pleura, la delicada membrana de dos capas que cubre el exterior de los pulmones y recubre el interior de la cavidad torácica, así como el pequeño espacio lleno de líquido (espacio pleural) entre ellas. Estos trastornos ocurren típicamente cuando la inflamación, la infección, la lesión o las afecciones médicas causan una acumulación anormal de exceso de líquido, pus, sangre o aire en el espacio pleural, lo que puede restringir la expansión pulmonar normal y provocar síntomas como dolor torácico agudo, dificultad para respirar y tos.
El mercado de enfermedades pleurales está segmentado por tipo de producto, tipo de enfermedad, herramienta de diagnóstico, usuario final y geografía. Por tipo de producto, el mercado incluye dispositivos de drenaje pleural, productos terapéuticos, productos y sistemas de diagnóstico, productos quirúrgicos e intervencionistas y otros tipos de productos. Por tipo de enfermedad, el mercado está segmentado en derrame pleural, pleuritis, neumotórax, mesotelioma pleural, empiema y otras enfermedades pleurales. Por herramienta de diagnóstico, el mercado está categorizado en técnicas de imagen, procedimientos de diagnóstico endoscópico y quirúrgico, y diagnóstico de laboratorio y molecular. Por usuario final, el mercado está segmentado en hospitales y clínicas, instalaciones ambulatorias y de consulta externa, institutos académicos y de investigación, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Dispositivos de Drenaje Pleural |
| Productos Terapéuticos |
| Productos y Sistemas de Diagnóstico |
| Productos Quirúrgicos e Intervencionistas |
| Otros Tipos de Productos |
| Derrame Pleural |
| Pleuritis |
| Neumotórax |
| Mesotelioma Pleural |
| Empiema |
| Otras Enfermedades Pleurales |
| Técnicas de Imagen |
| Diagnóstico Endoscópico y Quirúrgico |
| Diagnóstico de Laboratorio y Molecular |
| Hospitales y Clínicas |
| Instalaciones Ambulatorias y de Consulta Externa |
| Institutos Académicos y de Investigación |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Dispositivos de Drenaje Pleural | |
| Productos Terapéuticos | ||
| Productos y Sistemas de Diagnóstico | ||
| Productos Quirúrgicos e Intervencionistas | ||
| Otros Tipos de Productos | ||
| Por Tipo de Enfermedad | Derrame Pleural | |
| Pleuritis | ||
| Neumotórax | ||
| Mesotelioma Pleural | ||
| Empiema | ||
| Otras Enfermedades Pleurales | ||
| Por Herramienta de Diagnóstico | Técnicas de Imagen | |
| Diagnóstico Endoscópico y Quirúrgico | ||
| Diagnóstico de Laboratorio y Molecular | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Instalaciones Ambulatorias y de Consulta Externa | ||
| Institutos Académicos y de Investigación | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de enfermedades pleurales para 2032?
Se proyecta que el mercado de enfermedades pleurales alcance los 10,07 mil millones de USD para 2032, desde los 7,14 mil millones de USD en 2027, a una CAGR del 7,11%.
¿Qué categoría de producto tiene la mayor participación en la atención de enfermedades pleurales?
Los Dispositivos de Drenaje Pleural representaron el 34,45% del segmento de tipo de producto en 2026, respaldados por el uso generalizado de catéteres pleurales permanentes.
¿Qué aplicación de enfermedades pleurales está creciendo más rápido?
Se prevé que la pleuritis crezca a una CAGR del 8,67% hasta 2032, respaldada por la pleuritis asociada a la tuberculosis en Asia-Pacífico y África.
¿Por qué se están expandiendo los entornos de atención domiciliaria para el manejo de enfermedades pleurales?
Se proyecta que los Entornos de Atención Domiciliaria crezcan a una CAGR del 10,45% hasta 2032, ya que las bombas digitales y los dispositivos implantables respaldan el manejo tras el procedimiento inicial.
¿Qué método de diagnóstico lidera la atención de enfermedades pleurales?
Las Técnicas de Imagen representaron el 55,67% del segmento de herramientas de diagnóstico en 2026 y se prevé que crezcan a una CAGR del 9,78% hasta 2032.
¿Qué región tiene el crecimiento proyectado más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,22% hasta 2032, respaldada por la demanda relacionada con la tuberculosis y la inversión en infraestructura hospitalaria.