
Taille et Part du Marché des Maladies Pleurales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.14 Milliards de dollars |
| Taille du Marché (2032) | 10.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Maladies Pleurales par Mordor Intelligence
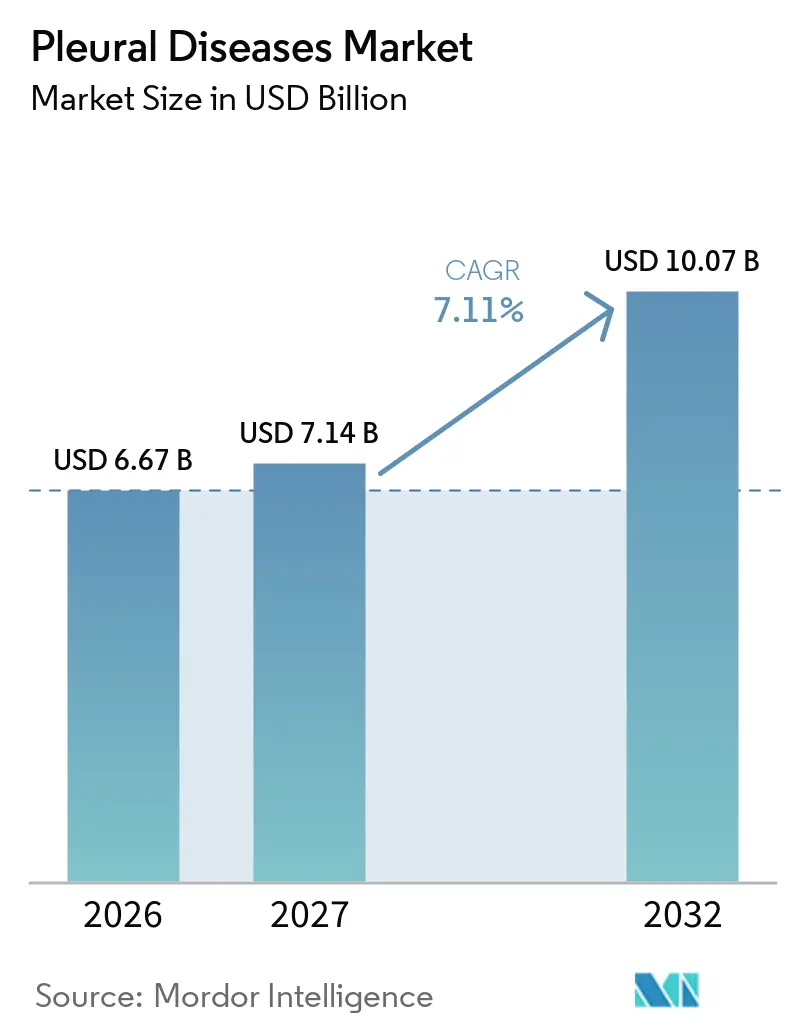
La taille du Marché des Maladies Pleurales était évaluée à 6,67 milliards USD en 2026 et devrait croître de 7,14 milliards USD en 2027 pour atteindre 10,07 milliards USD d'ici 2032, à un CAGR de 7,11 % durant la période de prévision (2027-2032).
L'incidence croissante du cancer du poumon, de l'insuffisance cardiaque, de la pneumonie et de la tuberculose continue de soutenir les volumes de procédures et la demande récurrente en fournitures de drainage. Les soins évoluent du drainage en hospitalisation vers les services ambulatoires et la prise en charge à domicile, notamment pour les patients présentant des épanchements récurrents. Les recommandations thérapeutiques de première ligne actualisées pour le mésothéliome pleural non résécable soutiennent le recours plus large aux thérapies systémiques, y compris les schémas à base d'immunothérapie. Le marché des maladies pleurales est façonné par la demande clinique et la capacité des systèmes de santé à rembourser les nouveaux dispositifs, logiciels d'imagerie et parcours de traitement. Les fabricants de dispositifs ont l'opportunité de soutenir des épisodes de soins plus longs pour les patients ; cependant, la couverture incertaine des technologies émergentes peut retarder leur adoption.
Points Clés du Rapport
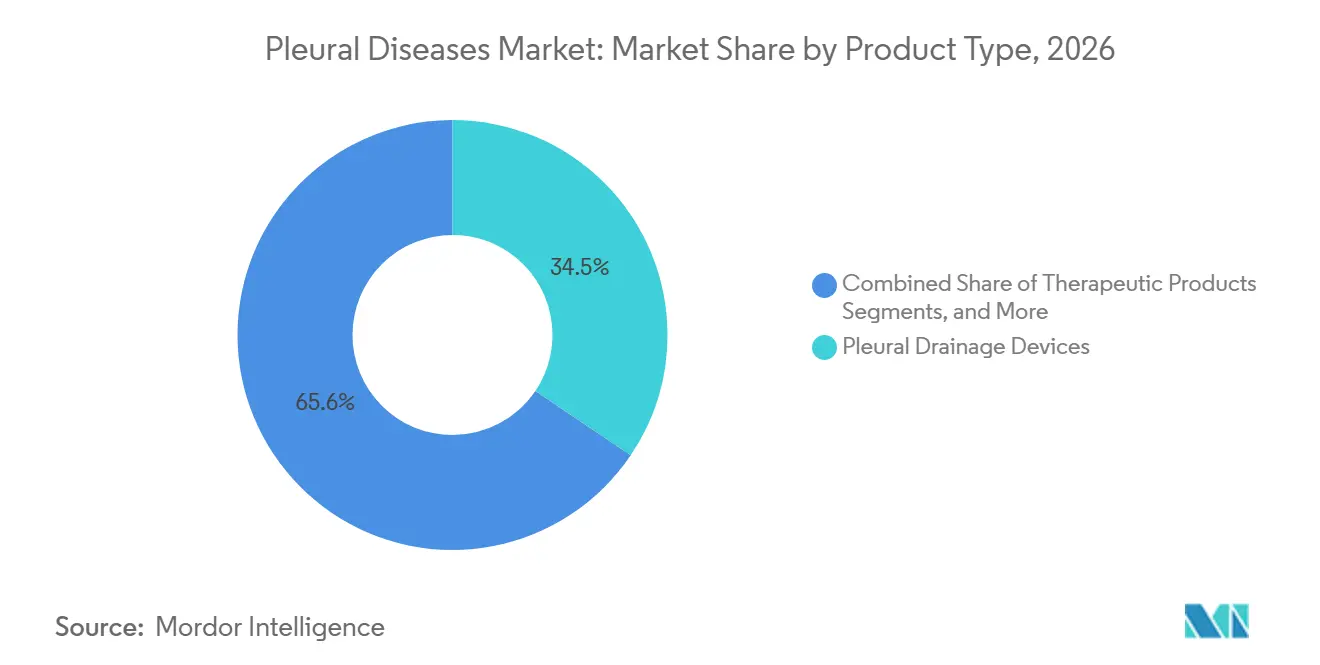
- Par type de produit, les dispositifs de drainage pleural détenaient 34,45 % de la part du marché des maladies pleurales en 2026, tandis que les produits chirurgicaux et interventionnels devraient croître à un CAGR de 10,24 % jusqu'en 2032.
- Par type de maladie, l'épanchement pleural représentait 44,93 % de la part du marché des maladies pleurales en 2026, tandis que la pleurésie devrait croître à un CAGR de 8,67 % jusqu'en 2032.
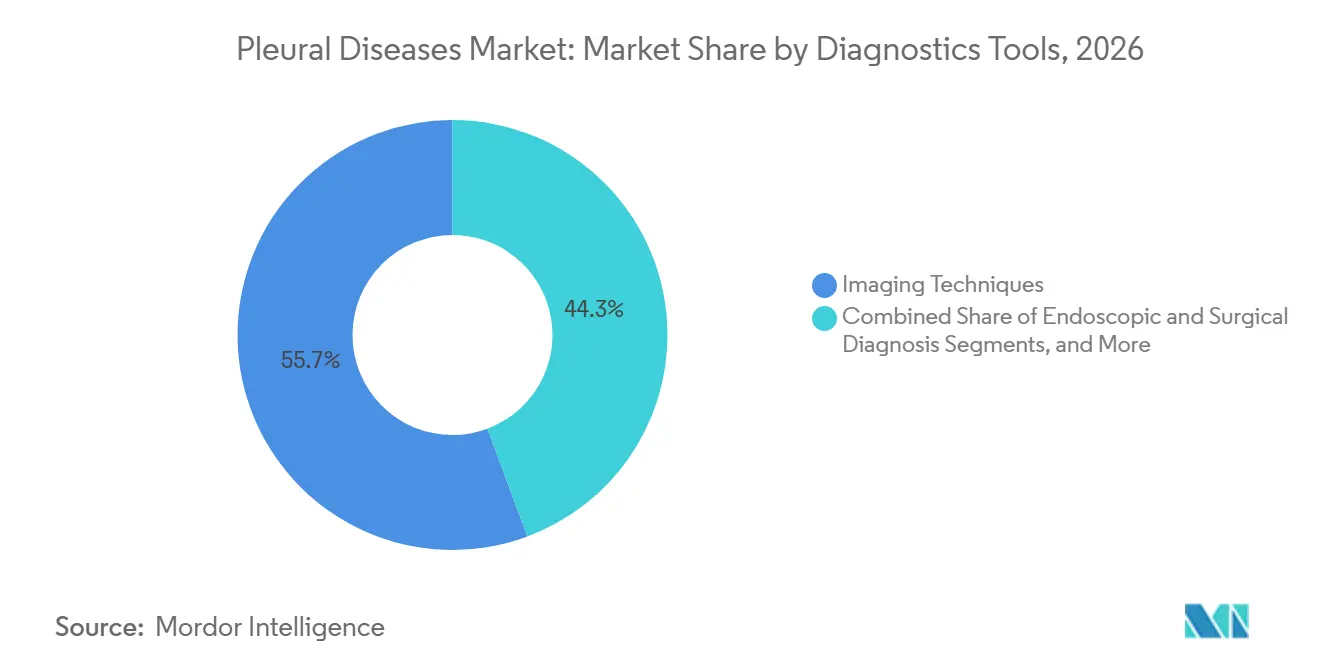
- Par outil diagnostique, les techniques d'imagerie détenaient une part de 55,67 % en 2026 et devraient se développer à un CAGR de 9,78 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques représentaient une part de 48,93 % en 2026, tandis que les environnements de soins à domicile devraient croître à un CAGR de 10,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 41,52 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Augmentation de l'incidence des maladies pleurales et des hospitalisations | +1.8% | Mondial, avec un impact aigu en Asie-Pacifique et en Afrique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Expansion des soins pleuraux peu invasifs et ambulatoires | +1.5% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption plus large de l'immunothérapie et de la thérapie combinée pour le mésothéliome pleural | +1.2% | Amérique du Nord et Europe, notamment l'Allemagne, la France et le Royaume-Uni | Moyen terme (2-4 ans) |
| Recours croissant aux cathéters pleuraux à demeure pour les épanchements récurrents | +1.0% | Amérique du Nord et Europe, avec des gains précoces en Chine et en Australie | Moyen terme (2-4 ans) |
| Diagnostic moléculaire et par imagerie plus précoce des tumeurs malignes pleurales | +0.9% | Mondial, mené par l'Amérique du Nord et le Japon | Long terme (≥ 4 ans) |
| Recours croissant aux parcours pleuraux intégrés et aux services pleuraux spécialisés | +0.6% | Europe, notamment le Royaume-Uni, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'Incidence des Maladies Pleurales et des Hospitalisations
Les maladies pleurales associées au cancer du poumon, à l'insuffisance cardiaque, à la pneumonie et à la tuberculose continuent de soutenir les admissions hospitalières dans l'ensemble des systèmes de santé. Les données cliniques indiquent que l'épanchement pleural touche 320 à 1 300 personnes par million chaque année, tandis que les affections liées à la tuberculose représentent 30 % à 80 % des cas d'épanchement pleural en Inde. Une enquête menée en 2026 auprès de 414 pneumologues dans 15 pays a révélé que la maladie extrapulmonaire touche 1 patient tuberculeux sur 5, la pleurite étant identifiée comme la forme la plus courante.[1] Le vieillissement des populations en Amérique du Nord, en Europe et en Asie de l'Est présente également une prévalence plus élevée d'affections cardiaques et oncologiques entraînant des épanchements récurrents. La nécessité d'évaluations répétées, de drainages et de suivis soutient une demande constante en dispositifs et consommables sur le marché des maladies pleurales.
Expansion des Soins Pleuraux Peu Invasifs et Ambulatoires
Le passage du drainage thoracique en hospitalisation à la pose ambulatoire de cathéters pleuraux à demeure remodèle la prestation des soins pleuraux. Les cathéters pleuraux à demeure permettent la prise en charge à long terme des épanchements récurrents symptomatiques en dehors des établissements hospitaliers, y compris pour les patients présentant un mauvais état fonctionnel ou des poumons non expansibles. Une revue de 2025 a décrit des protocoles de drainage quotidien, l'administration ambulatoire de talc en suspension et des systèmes de pompe numérique pouvant élargir l'utilisation des cathéters à une population de patients plus large.[2] L'administration intrapleurale d'agents chimiothérapeutiques ou de sclérosants via ces plateformes pourrait étendre leur application au-delà du drainage. Ce modèle de soins réduit la dépendance à l'hospitalisation tout en augmentant la demande en fournitures ambulatoires, en surveillance et en éducation des patients.
Adoption Plus Large de l'Immunothérapie et de la Thérapie Combinée pour le Mésothéliome Pleural
La mise à jour 2025 de la Société Américaine d'Oncologie Clinique a révisé les attentes en matière de traitement systémique de première ligne pour les patients éligibles atteints de mésothéliome pleural. La recommandation préconise le platine-pémétrexed, l'ipilimumab-nivolumab et le pembrolizumab-pémétrexed-platine comme options thérapeutiques. Les données du monde réel issues de l'étude allemande MesoNet ont rapporté une survie globale médiane de 13,1 mois dans une cohorte non sélectionnée recevant le nivolumab-ipilimumab en première ligne.[3] La recommandation ne préconise pas le ligand de mort programmée 1 (PD-L1), la charge mutationnelle tumorale (TMB) ou l'instabilité des microsatellites (MSI) comme biomarqueurs de sélection des patients, favorisant l'accès au traitement sans ces tests. Cependant, les coûts élevés du traitement et les variations des résultats selon le sous-type histologique peuvent limiter l'adoption dans les contextes à ressources limitées.
Recours Croissant aux Cathéters Pleuraux à Demeure et aux Parcours Spécialisés
Les cathéters pleuraux à demeure s'étendent au-delà des épanchements malins pour prendre en charge les épanchements réfractaires liés à l'insuffisance cardiaque, l'hydrothorax hépatique et d'autres affections bénignes récurrentes. Une étude de 2025 a rapporté que la biopsie guidée par échographie combinée à l'insertion d'un cathéter a atteint un rendement diagnostique de 100 % sans procédures répétées chez les patients enrôlés présentant une forte probabilité d'épanchement pleural malin. L'étude croisée AESOP a révélé que 9 patients sur 10 ayant complété le suivi de 4 semaines ont choisi le système numérique Passio pour la prise en charge à long terme. Ces résultats soutiennent une adoption plus précoce des parcours à base de cathéters plutôt qu'une utilisation uniquement après l'échec de la pleurodèse. Les services pleuraux spécialisés peuvent intégrer l'imagerie, la biopsie, la pose de cathéter et le suivi dans des parcours de soins coordonnés.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Coûts élevés des procédures et remboursement limité pour les interventions pleurales avancées | -1.1% | États-Unis et Europe, avec une pression précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Données épidémiologiques limitées et retards diagnostiques dans les pays à revenu faible et intermédiaire | -0.8% | Asie-Pacifique, avec des retombées en Afrique, Moyen-Orient et Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Sélection complexe des patients et exigences de traitement multidisciplinaire | -0.6% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Sélection clinique incertaine et remboursement pour les modalités émergentes | -0.5% | Amérique du Nord et Europe, avec une Asie-Pacifique en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Procédures et Remboursement Incertain pour les Interventions Avancées
Les différences de coût et de couverture entre les procédures de drainage standard et les interventions avancées peuvent limiter l'accès aux technologies pleurales émergentes. L'imagerie guidée par intelligence artificielle (IA), les shunts implantables et la chimiothérapie en aérosol intrapléural peuvent nécessiter des décisions de remboursement qui sortent des codes de paiement de drainage établis. Des données rétrospectives ont rapporté un taux de succès de pleurodèse de 61,2 % avec la pose thoracoscopique de cathéter, contre 24,9 % avec la pose percutanée ; cependant, les procédures thoracoscopiques engendrent des coûts plus élevés. Pleural Dynamics a indiqué que son shunt implantable ACES a reçu un code de remboursement des Centers for Medicare & Medicaid Services (CMS) en 2025 après avoir présenté les résultats de son étude post-commercialisation lors du congrès CHEST 2025. L'écart entre l'autorisation réglementaire et le remboursement peut retarder l'adoption commerciale. En Asie-Pacifique et en Amérique latine, la couverture d'assurance limitée pour les services pleuraux thoracoscopiques peut restreindre l'accès des patients et réduire la portée à court terme du marché des maladies pleurales.
Données Limitées, Retards Diagnostiques et Exigences Complexes de Prise en Charge
Les données d'incidence limitées en Afrique subsaharienne, en Asie du Sud et du Sud-Est et dans certaines parties de l'Amérique du Sud compliquent la planification locale de la demande. Dans l'enquête auprès des médecins de 2026, 77,8 % des répondants ont modifié un diagnostic probable de pleurite tuberculeuse après l'échec d'un traitement antituberculeux empirique. Ce résultat met en évidence les lacunes dans l'accès aux tests moléculaires, aux tests de l'adénosine désaminase et à la thoracoscopie. Les retards diagnostiques peuvent conduire à un fibrothorax ou à une cloisonnement avancé, où la décortication chirurgicale peut remplacer des procédures de drainage moins complexes. Le mésothéliome pleural nécessite également des soins coordonnés entre la pneumologie, la pathologie, la chirurgie et l'oncologie, que les centres de plus petite taille peuvent ne pas être en mesure de fournir. Ces contraintes peuvent limiter les investissements dans les réseaux de distribution et la formation des cliniciens, même dans les régions à forte charge de morbidité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Dispositifs de Drainage Dominent Tandis que les Produits Interventionnels AccélèrentLes dispositifs de drainage pleural détenaient 34,45 % du segment par type de produit en 2026, représentant la plus grande part du marché des maladies pleurales. Leur leadership reflète l'utilisation généralisée des cathéters pleuraux à demeure pour la prise en charge des épanchements malins dans les centres d'oncologie en Amérique du Nord, en Europe et dans les pays d'Asie-Pacifique à revenus élevés. En octobre 2025, l'Hôpital Foshan Fosun Chancheng a réalisé la première implantation de cathéter PleurX en Chine continentale dans le cadre de la politique de connexion médicaments et équipements Hong Kong-Macao.
Ce développement démontre le potentiel d'expansion géographique des produits de drainage établis. Les systèmes de cathéters soutiennent les besoins récurrents de prise en charge des patients, génèrent une demande continue en fournitures associées et permettent un suivi en dehors des établissements hospitaliers. Les produits chirurgicaux et interventionnels devraient croître à un CAGR de 10,24 % jusqu'en 2032, portés par le recours croissant à la chirurgie thoracoscopique vidéo-assistée (VATS) pour les biopsies diagnostiques et la pleurodèse. Le shunt implantable ACES a atteint une réduction médiane de 53 % du volume d'épanchement à 30 jours, tandis que 80 % des patients n'ont nécessité aucun drainage supplémentaire jusqu'à 60 jours.

Par Type de Maladie :
L'Épanchement Stimule les Volumes Tandis que la Pleurésie ProgresseL'épanchement pleural représentait 44,93 % du segment par type de maladie en 2026 et demeurait la composante la plus importante du marché des maladies pleurales. Il s'agit d'un syndrome pleural courant dans tous les groupes d'âge et d'une cible thérapeutique principale pour les dispositifs de drainage, l'imagerie et les produits thérapeutiques. L'épanchement récurrent peut survenir avec le cancer, l'insuffisance cardiaque, les maladies hépatiques, les infections et d'autres affections chroniques, soutenant la demande en thoracentèse, pose de cathéter, pleurodèse et soins de suivi.
L'épanchement pleural malin relie également les procédures pleurales aux parcours de traitement oncologique, tandis que sa large gamme de causes diversifie la demande entre les groupes de patients. La pleurésie devrait croître à un CAGR de 8,67 % jusqu'en 2032, soutenue par la pleurite associée à la tuberculose en Asie-Pacifique et en Afrique. Dans l'enquête auprès des médecins de 2026, 80,4 % des répondants ont envisagé la pleurite tuberculeuse dans le diagnostic différentiel d'un nouvel épanchement pleural unilatéral. Le pneumothorax, le mésothéliome pleural, l'empyème, le chylothorax et l'hémothorax soutiennent également une demande procédurale continue.
Par Outil Diagnostique :
L'Imagerie Maintient son Leadership en Taille et en CroissanceLes techniques d'imagerie détenaient 55,67 % du segment par outil diagnostique en 2026 et devraient croître à un CAGR de 9,78 % jusqu'en 2032. Cela positionne l'imagerie comme le segment d'outil diagnostique le plus grand et à la croissance la plus rapide sur le marché des maladies pleurales. En juin 2025, Exo a reçu l'autorisation 510(k) de la Food and Drug Administration (FDA) pour l'intelligence artificielle (IA) embarquée qui détecte l'épanchement pleural sur sa plateforme portable Exo Iris.
La plateforme permet la détection au chevet du patient sans connexion internet, tandis que les algorithmes d'IA pour le pneumothorax autorisés par la FDA démontrent une sensibilité allant de 84,3 % à 94,6 % et une spécificité de 87,9 % à 95,1 %. Le diagnostic de laboratoire et moléculaire gagne en pertinence à mesure que les biomarqueurs, notamment l'adénosine désaminase, le MESOMARK et les peptides solubles liés à la mésothéline, entrent dans l'usage spécialisé. Le diagnostic endoscopique et chirurgical reste essentiel lorsque la cytologie est non concluante, notamment car la Société Américaine d'Oncologie Clinique (ASCO) note que la sensibilité de la cytologie pour le mésothéliome épithélioïde est inférieure à 60 %. Les exigences de la FDA en matière de logiciel en tant que dispositif médical peuvent favoriser les plateformes autorisées établies à mesure que le marché adopte le triage assisté par logiciel.
Par Utilisateur Final :
Les Hôpitaux Dominent les Volumes Tandis que les Soins à Domicile se DéveloppentLes hôpitaux et cliniques détenaient 48,93 % du segment par utilisateur final en 2026, reflétant les exigences procédurales de la prise en charge des maladies pleurales. La thoracentèse, l'insertion de cathéter, la chirurgie thoracoscopique vidéo-assistée (VATS), la pleurodèse et la fibrinolyse débutent généralement dans des établissements hospitaliers. Une enquête 2025 de l'Association Américaine de Bronchologie et de Pneumologie Interventionnelle (AABIP) a révélé que 81,8 % des insertions de cathéters pleuraux à demeure ont eu lieu dans des salles de procédure sous anesthésie locale plutôt qu'en salle d'opération.
Cette tendance indique des soins hospitaliers de moindre intensité pour certains patients, bien que les hôpitaux continuent de gérer le diagnostic, les procédures initiales, les événements indésirables complexes et le traitement multidisciplinaire du mésothéliome. Les environnements de soins à domicile devraient croître à un CAGR de 10,45 % jusqu'en 2032, soutenus par les pompes numériques, les shunts implantables et les outils d'autogestion tels que le système numérique Passio et le shunt ACES. Ces solutions peuvent réduire les visites de drainage répétées mais nécessitent une éducation des patients, un suivi fiable et des procédures d'escalade claires. Les établissements ambulatoires assurent de plus en plus le drainage de suivi, les visites de sclérosant et la surveillance des symptômes, permettant aux hôpitaux de se concentrer sur les procédures initiales et les soins complexes.
Analyse Géographique
Amérique du Nord : Des Parcours de Soins Établis Soutiennent le Leadership Régional
L'Amérique du Nord détenait 41,52 % de la part du marché des maladies pleurales en 2026, soutenue par une forte capacité en pneumologie, des parcours de remboursement établis pour les cathéters pleuraux à demeure et des dépenses importantes en traitement du mésothéliome. La recommandation 2025 de la Société Américaine d'Oncologie Clinique (ASCO) soutient plusieurs schémas systémiques de première ligne pour les patients éligibles atteints de mésothéliome pleural. NovoCure a déclaré 1,1 million USD de revenus au quatrième trimestre 2025 provenant d'Optune Lua pour le mésothéliome pleural malin. Les États-Unis bénéficient d'une large population assurée commercialement ayant accès aux combinaisons d'inhibiteurs de points de contrôle immunitaire et aux soins spécialisés. Au Canada, les centres d'oncologie à financement public soutiennent l'utilisation des cathéters, tandis que les programmes centralisés de chirurgie thoracique gèrent les coûts procéduraux. Le Mexique reste une opportunité émergente pour le secteur privé, avec des services pleuraux concentrés dans les grands centres de référence urbains, tandis que les exigences de la Food and Drug Administration (FDA) pour les logiciels diagnostiques d'intelligence artificielle (IA) influencent l'adoption des plateformes d'imagerie.
Asie-Pacifique : La Charge Tuberculeuse et l'Expansion des Infrastructures Soutiennent la Croissance
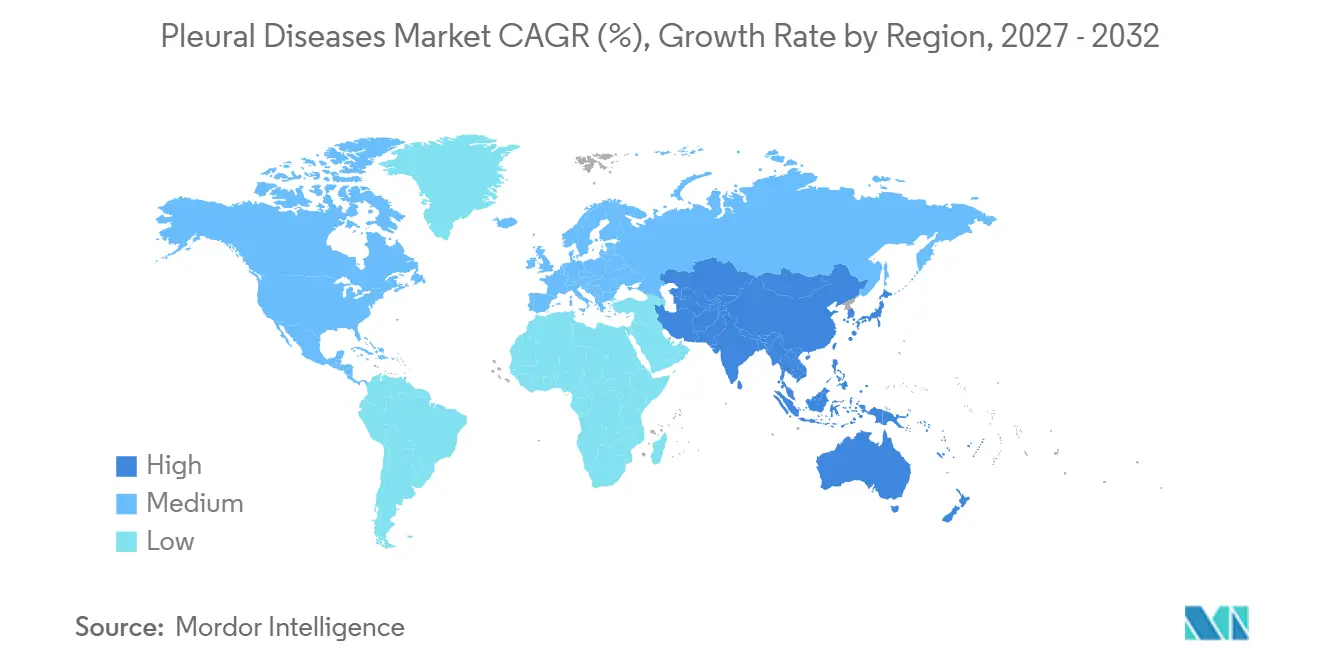
L'Asie-Pacifique devrait croître à un CAGR de 9,22 % jusqu'en 2032, le taux le plus rapide sur le marché des maladies pleurales. La Chine et l'Inde devraient contribuer substantiellement au volume incrémental de patients. En Chine, la première implantation de PleurX en Chine continentale dans le cadre de la politique de connexion médicaments et équipements Hong Kong-Macao a démontré une voie permettant aux nouveaux dispositifs d'atteindre les patients. L'Inde présente une forte charge de maladies pleurales associées à la tuberculose, la tuberculose représentant 30 % à 80 % des présentations d'épanchement pleural. Cette charge soutient la demande en procédures diagnostiques et de drainage dans les hôpitaux tertiaires et les programmes de lutte contre la tuberculose. Le Japon et l'Australie maintiennent une activité procédurale à plus haute valeur ajoutée, notamment les soins du mésothéliome associés à l'exposition historique à l'amiante. Parallèlement, les études AMPLE, LENT et AESOP d'Australie continuent d'influencer la pratique clinique au-delà de sa base de patients nationale.
Europe, Moyen-Orient et Afrique, et Amérique du Sud : Des Conditions d'Accès Différentes Façonnent l'Adoption
L'Europe dispose d'une base de recherche pleurale établie, le Royaume-Uni contribuant à d'importantes études sur les cathéters et aux parcours de soins spécialisés. L'Allemagne reste active dans l'adoption de dispositifs et le traitement du mésothéliome, représentant 16 des 27 prescriptions d'Optune Lua de NovoCure pour le mésothéliome pleural malin au quatrième trimestre 2025. La France, l'Espagne et l'Italie centralisent les procédures pleurales dans les centres académiques, améliorant l'accès aux équipements spécialisés. Le Moyen-Orient et l'Afrique font face à une charge significative de maladies pleurales liées à la tuberculose et d'épanchements parapneumoniques, bien que la capacité diagnostique varie en dehors des pays du Conseil de Coopération du Golfe.
Paysage Concurrentiel
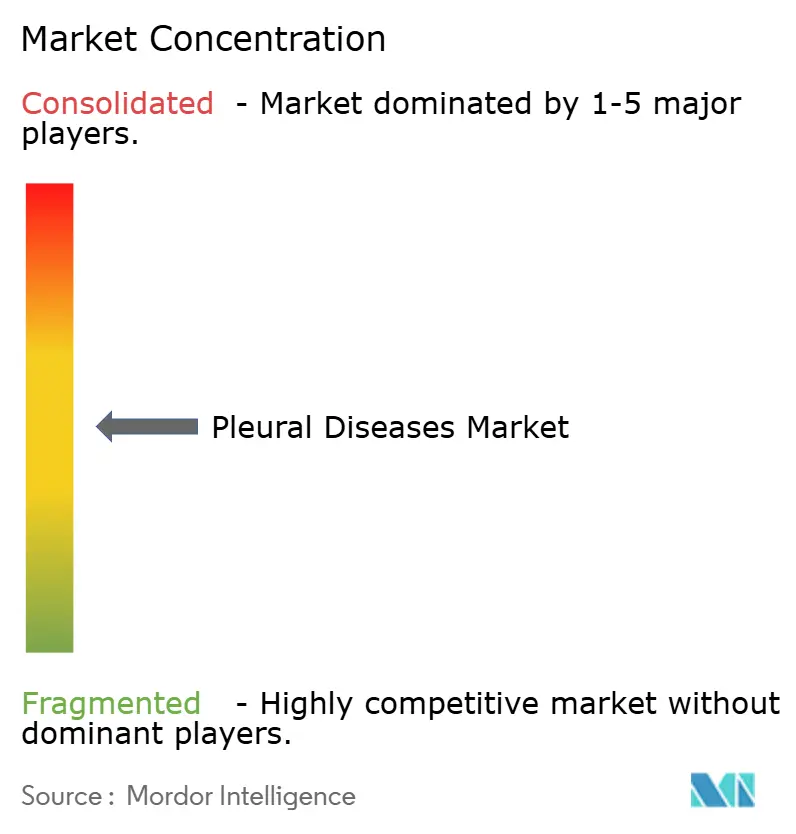
Le marché des maladies pleurales est modérément consolidé dans les dispositifs de drainage et fragmenté dans les produits pharmaceutiques et les technologies émergentes. Le PleurX de BD, la plateforme Aspira de Rocket Medical de Teleflex et les systèmes de drainage liés à Getinge sont des offres établies dans le segment des cathéters, définissant les normes de performance des dispositifs, de formation des cliniciens et de soins de suivi. La concurrence s'intensifie dans le contrôle numérique du drainage, les shunts implantables et l'imagerie au point de soins intégrant l'intelligence artificielle (IA). Les développeurs de plus petite taille se concentrent sur le contrôle du drainage, le confort des patients et la surveillance ambulatoire, avec des progrès dépendant des données cliniques, des parcours de remboursement et de l'accès aux utilisateurs formés.
Merit Medical Systems, Cook Group, B. Braun et ICU Medical proposent des portefeuilles de cathéters et de perfusion pour des besoins cliniques adjacents. Le marché continue de récompenser les entreprises qui combinent des données cliniques avec un soutien efficace à la distribution. Bristol-Myers Squibb et Merck occupent des positions précoces dans l'immunothérapie du mésothéliome grâce aux schémas thérapeutiques reflétés dans les recommandations 2025 de la Société Américaine d'Oncologie Clinique (ASCO), tandis qu'AstraZeneca poursuit des opportunités oncologiques connexes. NovoCure propose Optune Lua, un traitement par champs électriques anti-tumoraux, pour le mésothéliome pleural malin dans le cadre d'une exemption humanitaire de dispositif, nécessitant la collecte de données post-approbation et une conformité continue.
Pleural Dynamics positionne le système ACES comme une option implantable pour les épanchements pleuraux récurrents. Ses résultats multicentriques de 2025 ont rapporté un taux de succès d'implantation de 96 % et une réduction médiane de 53 % du volume d'épanchement à 30 jours. Les outils diagnostiques guidés par IA pour les environnements à ressources limitées restent une opportunité sous-développée. Exo Iris illustre comment l'imagerie portable et l'IA embarquée pourraient étendre le triage de l'épanchement pleural au-delà des centres spécialisés.
Leaders du Secteur des Maladies Pleurales
-
Becton, Dickinson and Company
-
B. Braun SE
-
Cook Group Incorporated
-
Getinge AB
-
Merit Medical Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Maladies Pleurales Entreprises couvertes dans ce rapport
- AstraZeneca
- ATMOS MedizinTechnik
- B. Braun
- Beckton Dickinson
- Bristol-Myers Squibb
- Cook Group
- Eli Lilly and Company
- Genentech
- Getinge
- ICU Medical
- Medela
- Medtronic
- Merck
- Merit Medical Systems
- NovoCure Limited
- Pfizer
- Redax S.p.A.
- Rocket Medical plc
- Teleflex
- Vygon S.A.
Développements industriels récents dans Marché des Maladies Pleurales
- Octobre 2026 : RS Oncology a rapporté des résultats positifs de l'étude de Phase I/II MITOPE du RSO-021 chez des patients atteints de mésothéliome pleural et d'autres tumeurs solides avec épanchement pleural. Un dosage hebdomadaire a dmontré un contrôle durable de la maladie, une amélioration de la survie sans progression et de la survie globale, ainsi qu'un profil de sécurité gérable.
- Octobre 2025 : L'Hôpital Foshan Fosun Chancheng a réalisé la première implantation de cathéter pleural à demeure PleurX en Chine continentale dans le cadre de la politique de connexion médicaments et équipements Hong Kong-Macao. La procédure a traité un épanchement pleural malin récurrent chez une patiente atteinte d'un cancer du sein et a significativement amélioré les symptômes.
Périmètre du Rapport sur le Marché Mondial des Maladies Pleurales
Selon le périmètre du rapport, les maladies pleurales sont des affections qui touchent la plèvre, la fine membrane à deux couches qui recouvre l'extérieur des poumons et tapisse l'intérieur de la cavité thoracique, ainsi que le petit espace rempli de liquide (espace pleural) entre elles. Ces troubles surviennent généralement lorsque l'inflammation, l'infection, une blessure ou des conditions médicales provoquent une accumulation anormale d'excès de liquide, de pus, de sang ou d'air dans l'espace pleural, ce qui peut restreindre l'expansion pulmonaire normale et entraîner des symptômes tels que des douleurs thoraciques aiguës, un essoufflement et de la toux.
Le marché des maladies pleurales est segmenté par type de produit, type de maladie, outil diagnostique, utilisateur final et géographie. Par type de produit, le marché comprend les dispositifs de drainage pleural, les produits thérapeutiques, les produits et systèmes diagnostiques, les produits chirurgicaux et interventionnels, et d'autres types de produits. Par type de maladie, le marché est segmenté en épanchement pleural, pleurésie, pneumothorax, mésothéliome pleural, empyème et autres maladies pleurales. Par outil diagnostique, le marché est catégorisé en techniques d'imagerie, procédures diagnostiques endoscopiques et chirurgicales, et diagnostics de laboratoire et moléculaires. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, établissements ambulatoires et de consultation externe, instituts académiques et de recherche, environnements de soins à domicile et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Dispositifs de Drainage Pleural |
| Produits Thérapeutiques |
| Produits et Systèmes Diagnostiques |
| Produits Chirurgicaux et Interventionnels |
| Autres Types de Produits |
| Épanchement Pleural |
| Pleurésie |
| Pneumothorax |
| Mésothéliome Pleural |
| Empyème |
| Autres Maladies Pleurales |
| Techniques d'Imagerie |
| Diagnostic Endoscopique et Chirurgical |
| Diagnostic de Laboratoire et Moléculaire |
| Hôpitaux et Cliniques |
| Établissements Ambulatoires et de Consultation Externe |
| Instituts Académiques et de Recherche |
| Environnements de Soins à Domicile |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Dispositifs de Drainage Pleural | |
| Produits Thérapeutiques | ||
| Produits et Systèmes Diagnostiques | ||
| Produits Chirurgicaux et Interventionnels | ||
| Autres Types de Produits | ||
| Par Type de Maladie | Épanchement Pleural | |
| Pleurésie | ||
| Pneumothorax | ||
| Mésothéliome Pleural | ||
| Empyème | ||
| Autres Maladies Pleurales | ||
| Par Outil Diagnostique | Techniques d'Imagerie | |
| Diagnostic Endoscopique et Chirurgical | ||
| Diagnostic de Laboratoire et Moléculaire | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| Établissements Ambulatoires et de Consultation Externe | ||
| Instituts Académiques et de Recherche | ||
| Environnements de Soins à Domicile | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des maladies pleurales d'ici 2032 ?
Le marché des maladies pleurales devrait atteindre 10,07 milliards USD d'ici 2032, contre 7,14 milliards USD en 2027, à un CAGR de 7,11 %.
Quelle catégorie de produits détient la plus grande part dans les soins des maladies pleurales ?
Les dispositifs de drainage pleural détenaient 34,45 % du segment par type de produit en 2026, soutenus par l'utilisation généralisée des cathéters pleuraux à demeure.
Quelle application des maladies pleurales connaît la croissance la plus rapide ?
La pleurésie devrait croître à un CAGR de 8,67 % jusqu'en 2032, soutenue par la pleurite associée à la tuberculose en Asie-Pacifique et en Afrique.
Pourquoi les environnements de soins à domicile se développent-ils pour la prise en charge des maladies pleurales ?
Les environnements de soins à domicile devraient croître à un CAGR de 10,45 % jusqu'en 2032, les pompes numériques et les dispositifs implantables soutenant la prise en charge après la procédure initiale.
Quelle méthode diagnostique domine les soins des maladies pleurales ?
Les techniques d'imagerie détenaient 55,67 % du segment par outil diagnostique en 2026 et devraient croître à un CAGR de 9,78 % jusqu'en 2032.
Quelle région connaît la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,22 % jusqu'en 2032, soutenue par la demande liée à la tuberculose et les investissements dans les infrastructures hospitalières.