
Tamanho e Participação do Mercado de Fitas Plásticas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
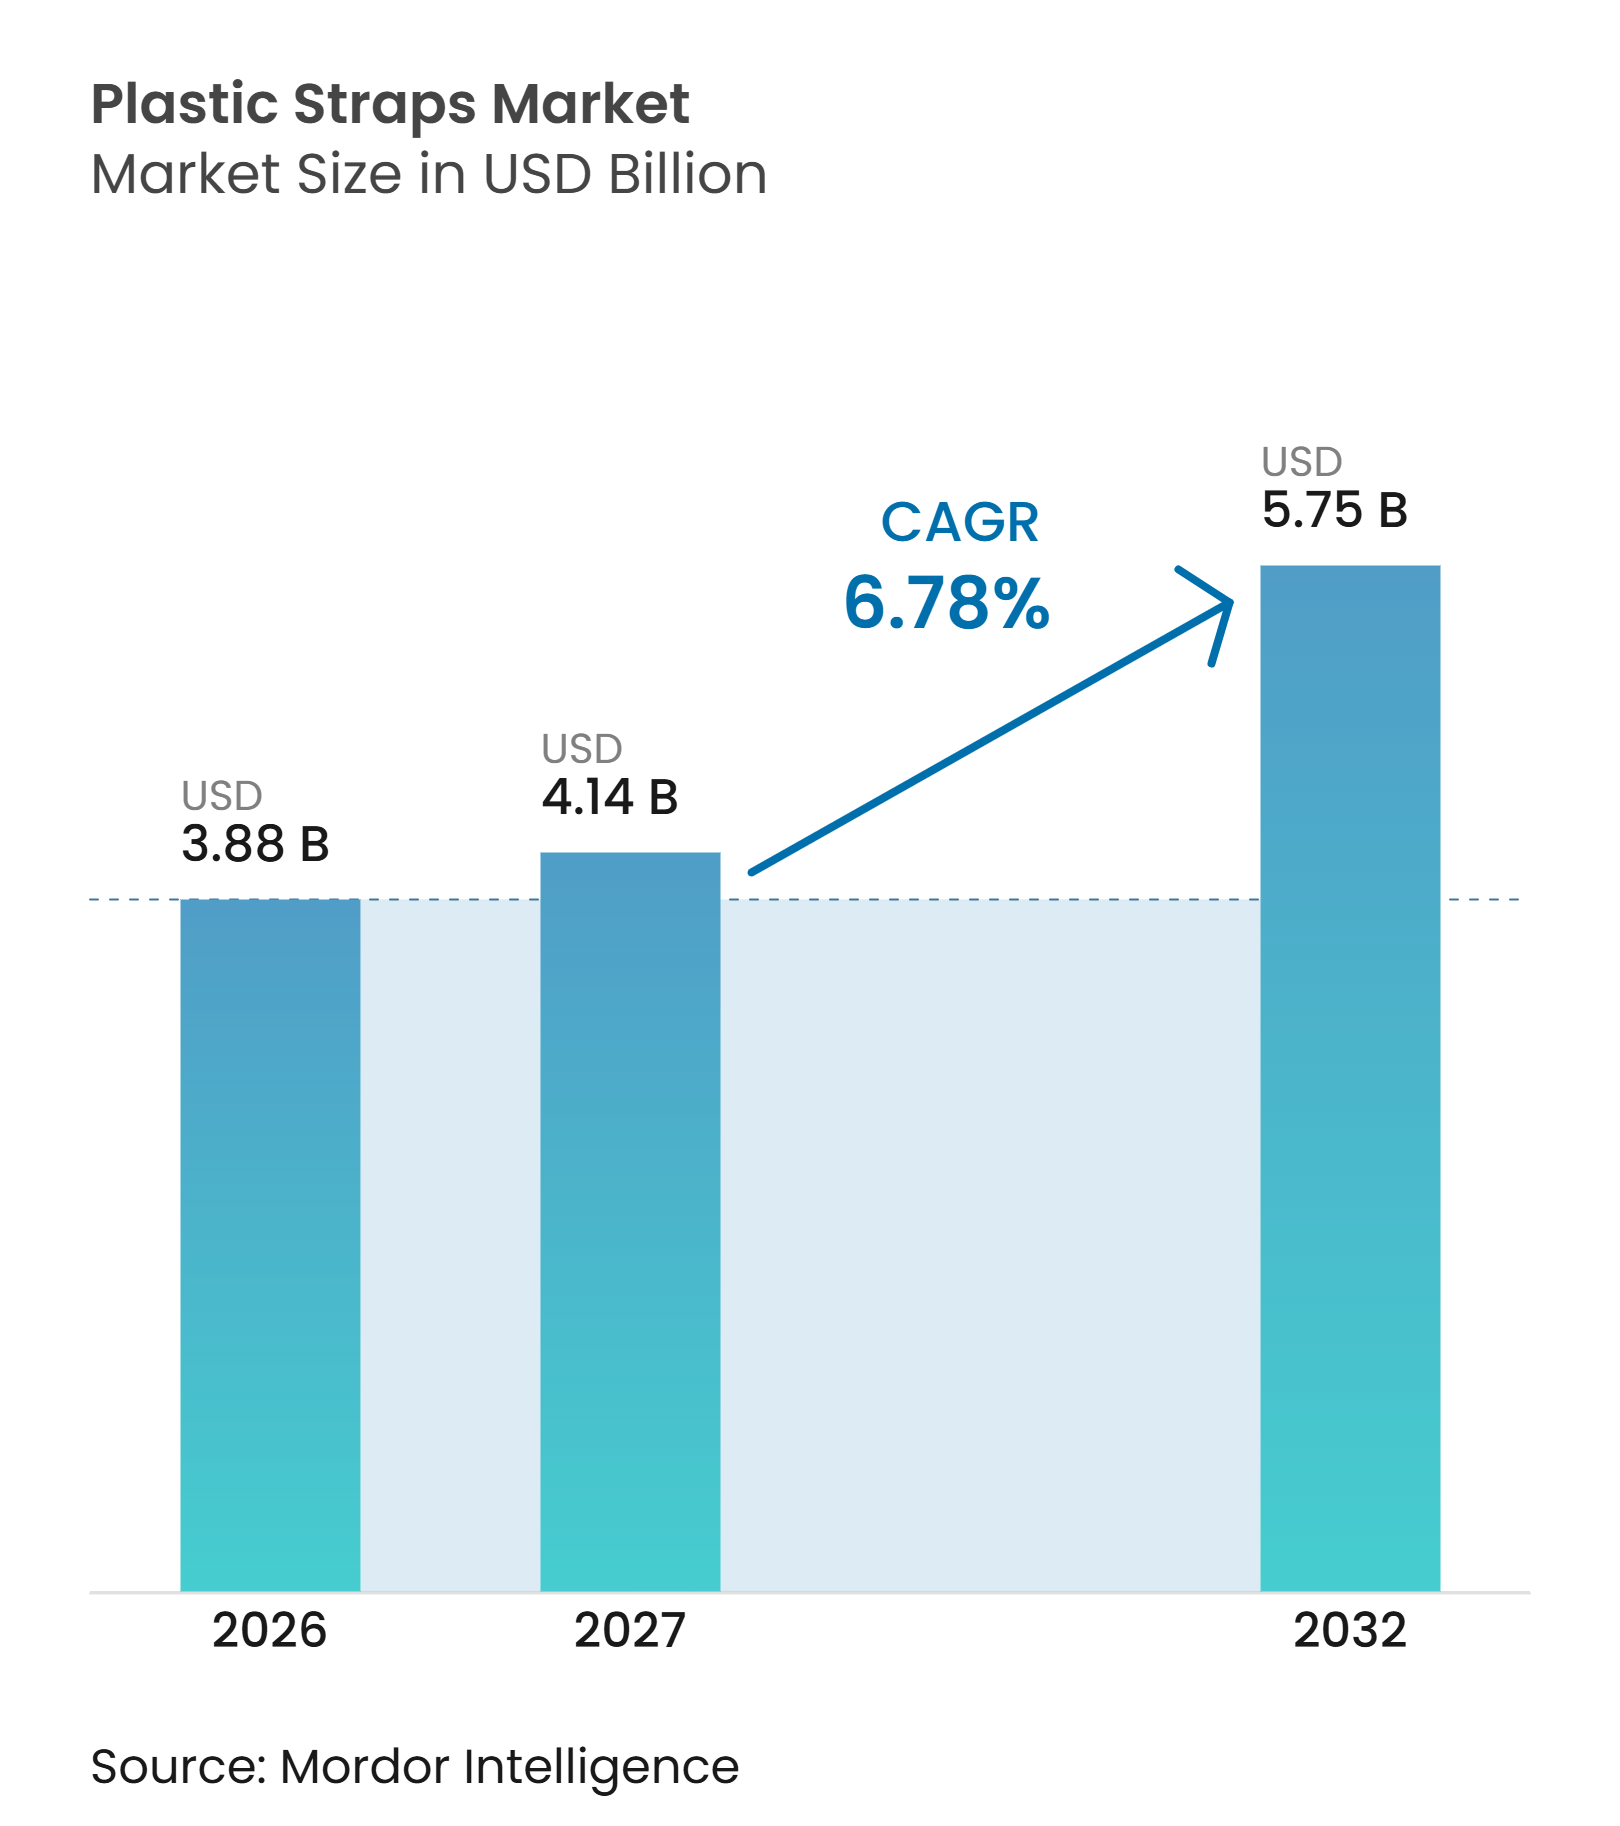
| Tamanho do Mercado (2027) | 4.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.75 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas Plásticas por Mordor Intelligence
O tamanho do mercado de fitas plásticas foi avaliado em 3,88 bilhões de USD em 2026 e estima-se que cresça de 4,14 bilhões de USD em 2027 para 5,75 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032). O mercado de fitas plásticas é sustentado pela expansão das redes de atendimento de comércio eletrônico e pela necessidade de unitização confiável e automatizada de paletes. A demanda também está migrando do manuseio industrial tradicional para o processamento de alimentos, construção e fixação de cargas especializadas. O Politereftalato de Etileno (PET) está ganhando preferência em aplicações que exigem tensão retida, dimensões consistentes e compatibilidade com sistemas de alta velocidade. Isso favorece fornecedores que conseguem atender aos requisitos de qualidade para uso em máquinas e fornecer documentação de conteúdo reciclado. Na Europa, as regulamentações de conteúdo reciclado e os requisitos de embalagem para transporte estão levando as equipes de compras a avaliar tanto o fornecimento de materiais quanto a prontidão para conformidade.
Principais Conclusões do Relatório
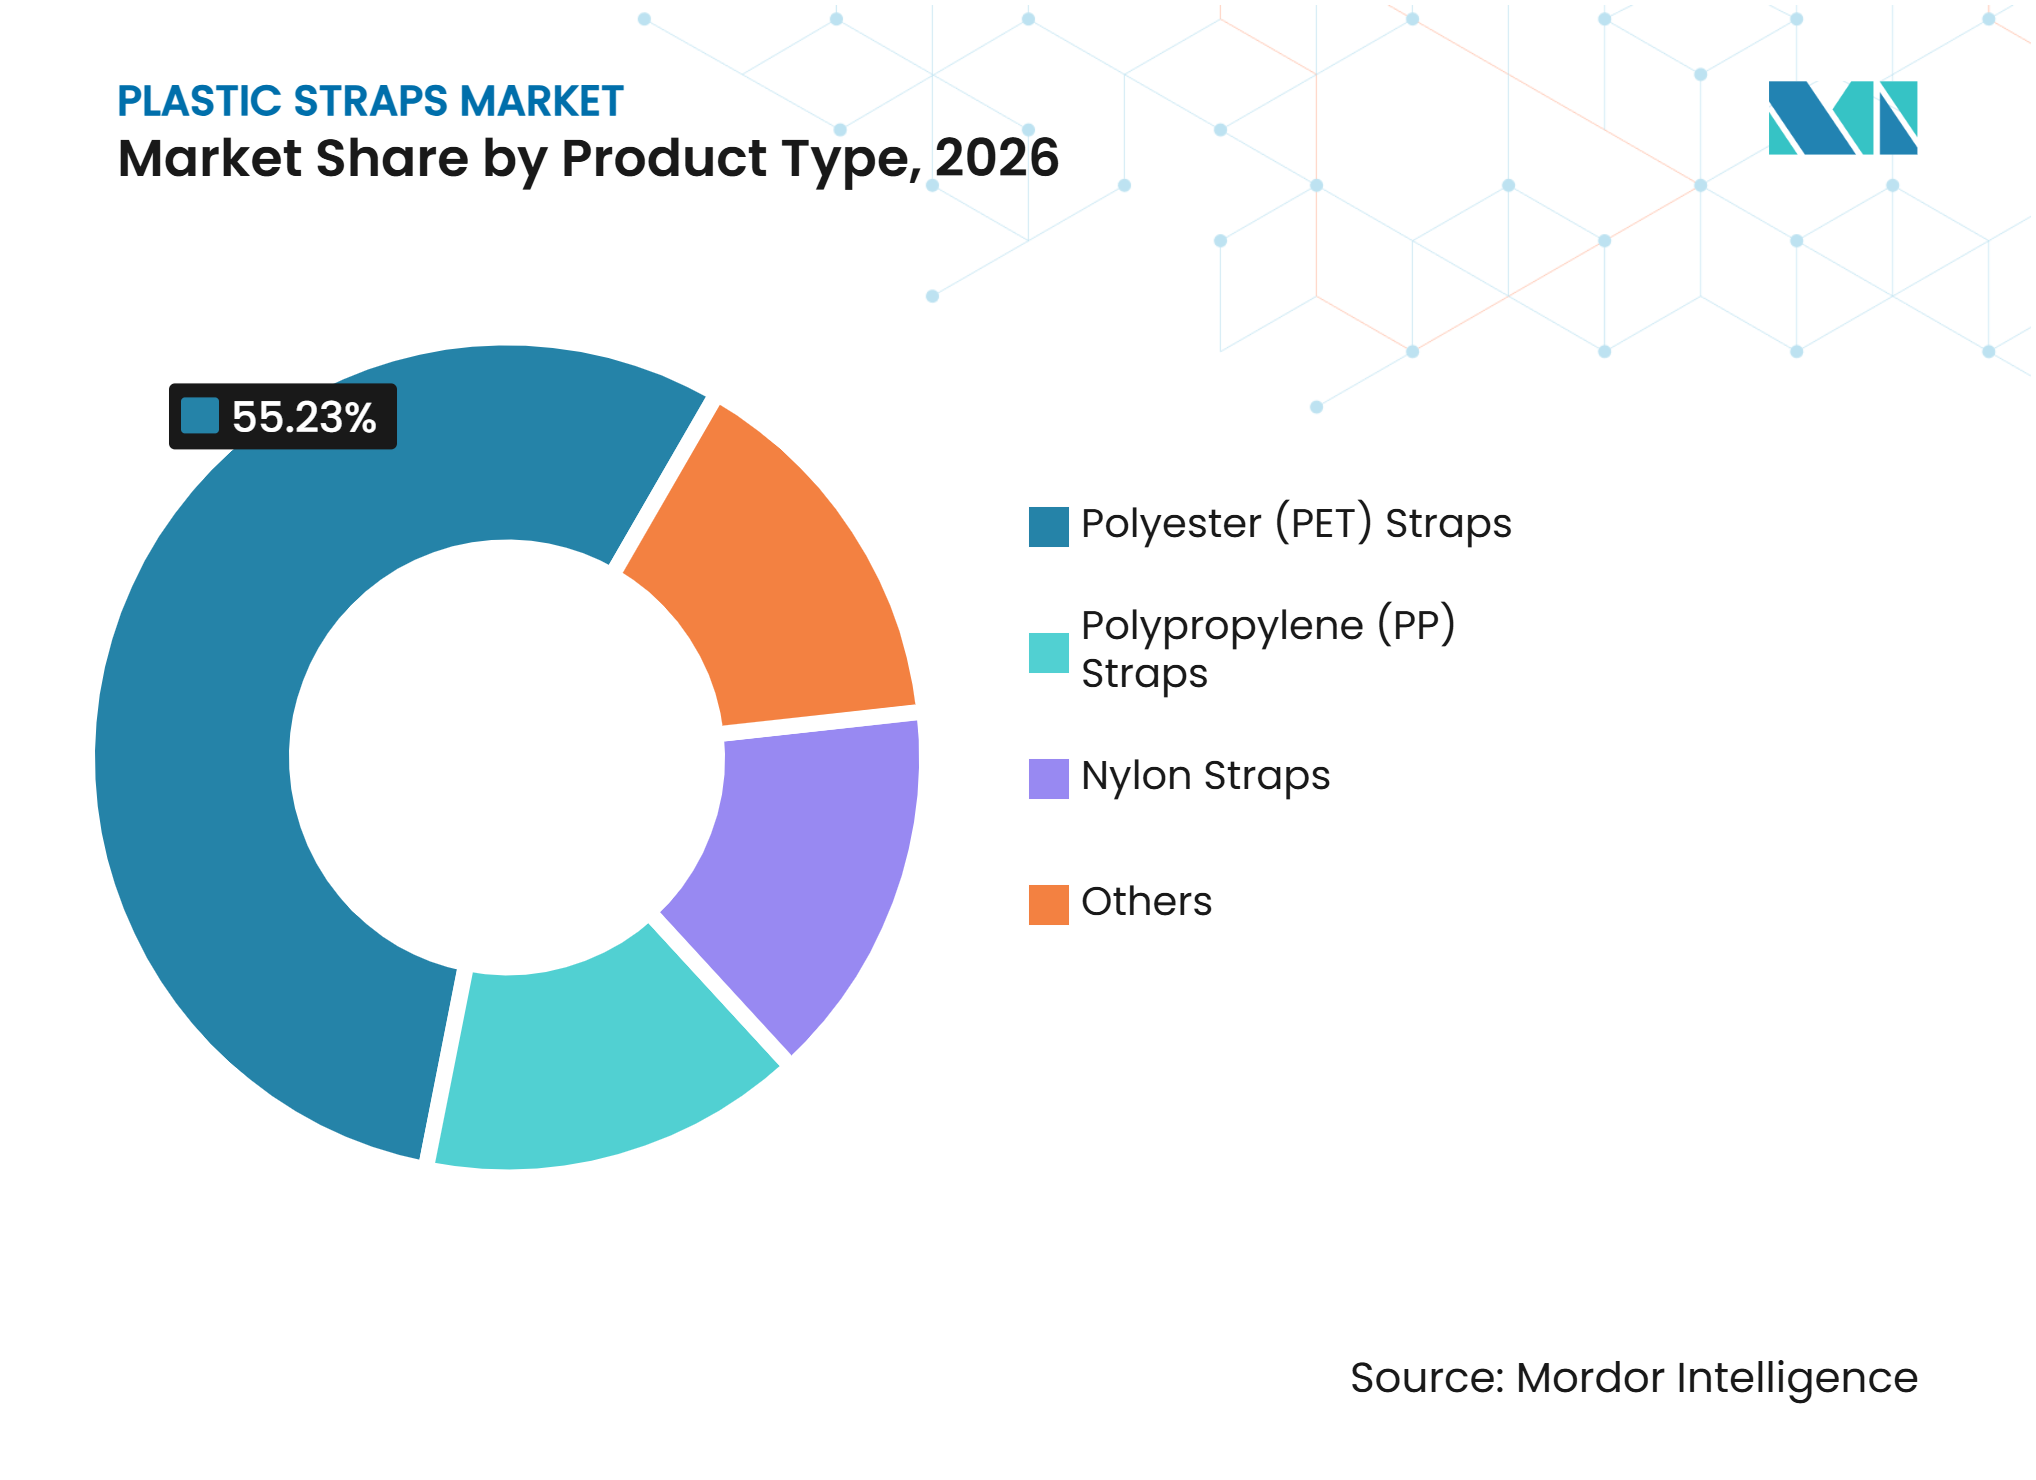
- Por tipo de produto, as fitas de PET detinham 55,23% da participação do mercado de fitas plásticas em 2026, enquanto o mesmo segmento tem projeção de crescer a um CAGR de 7,45% até 2032.
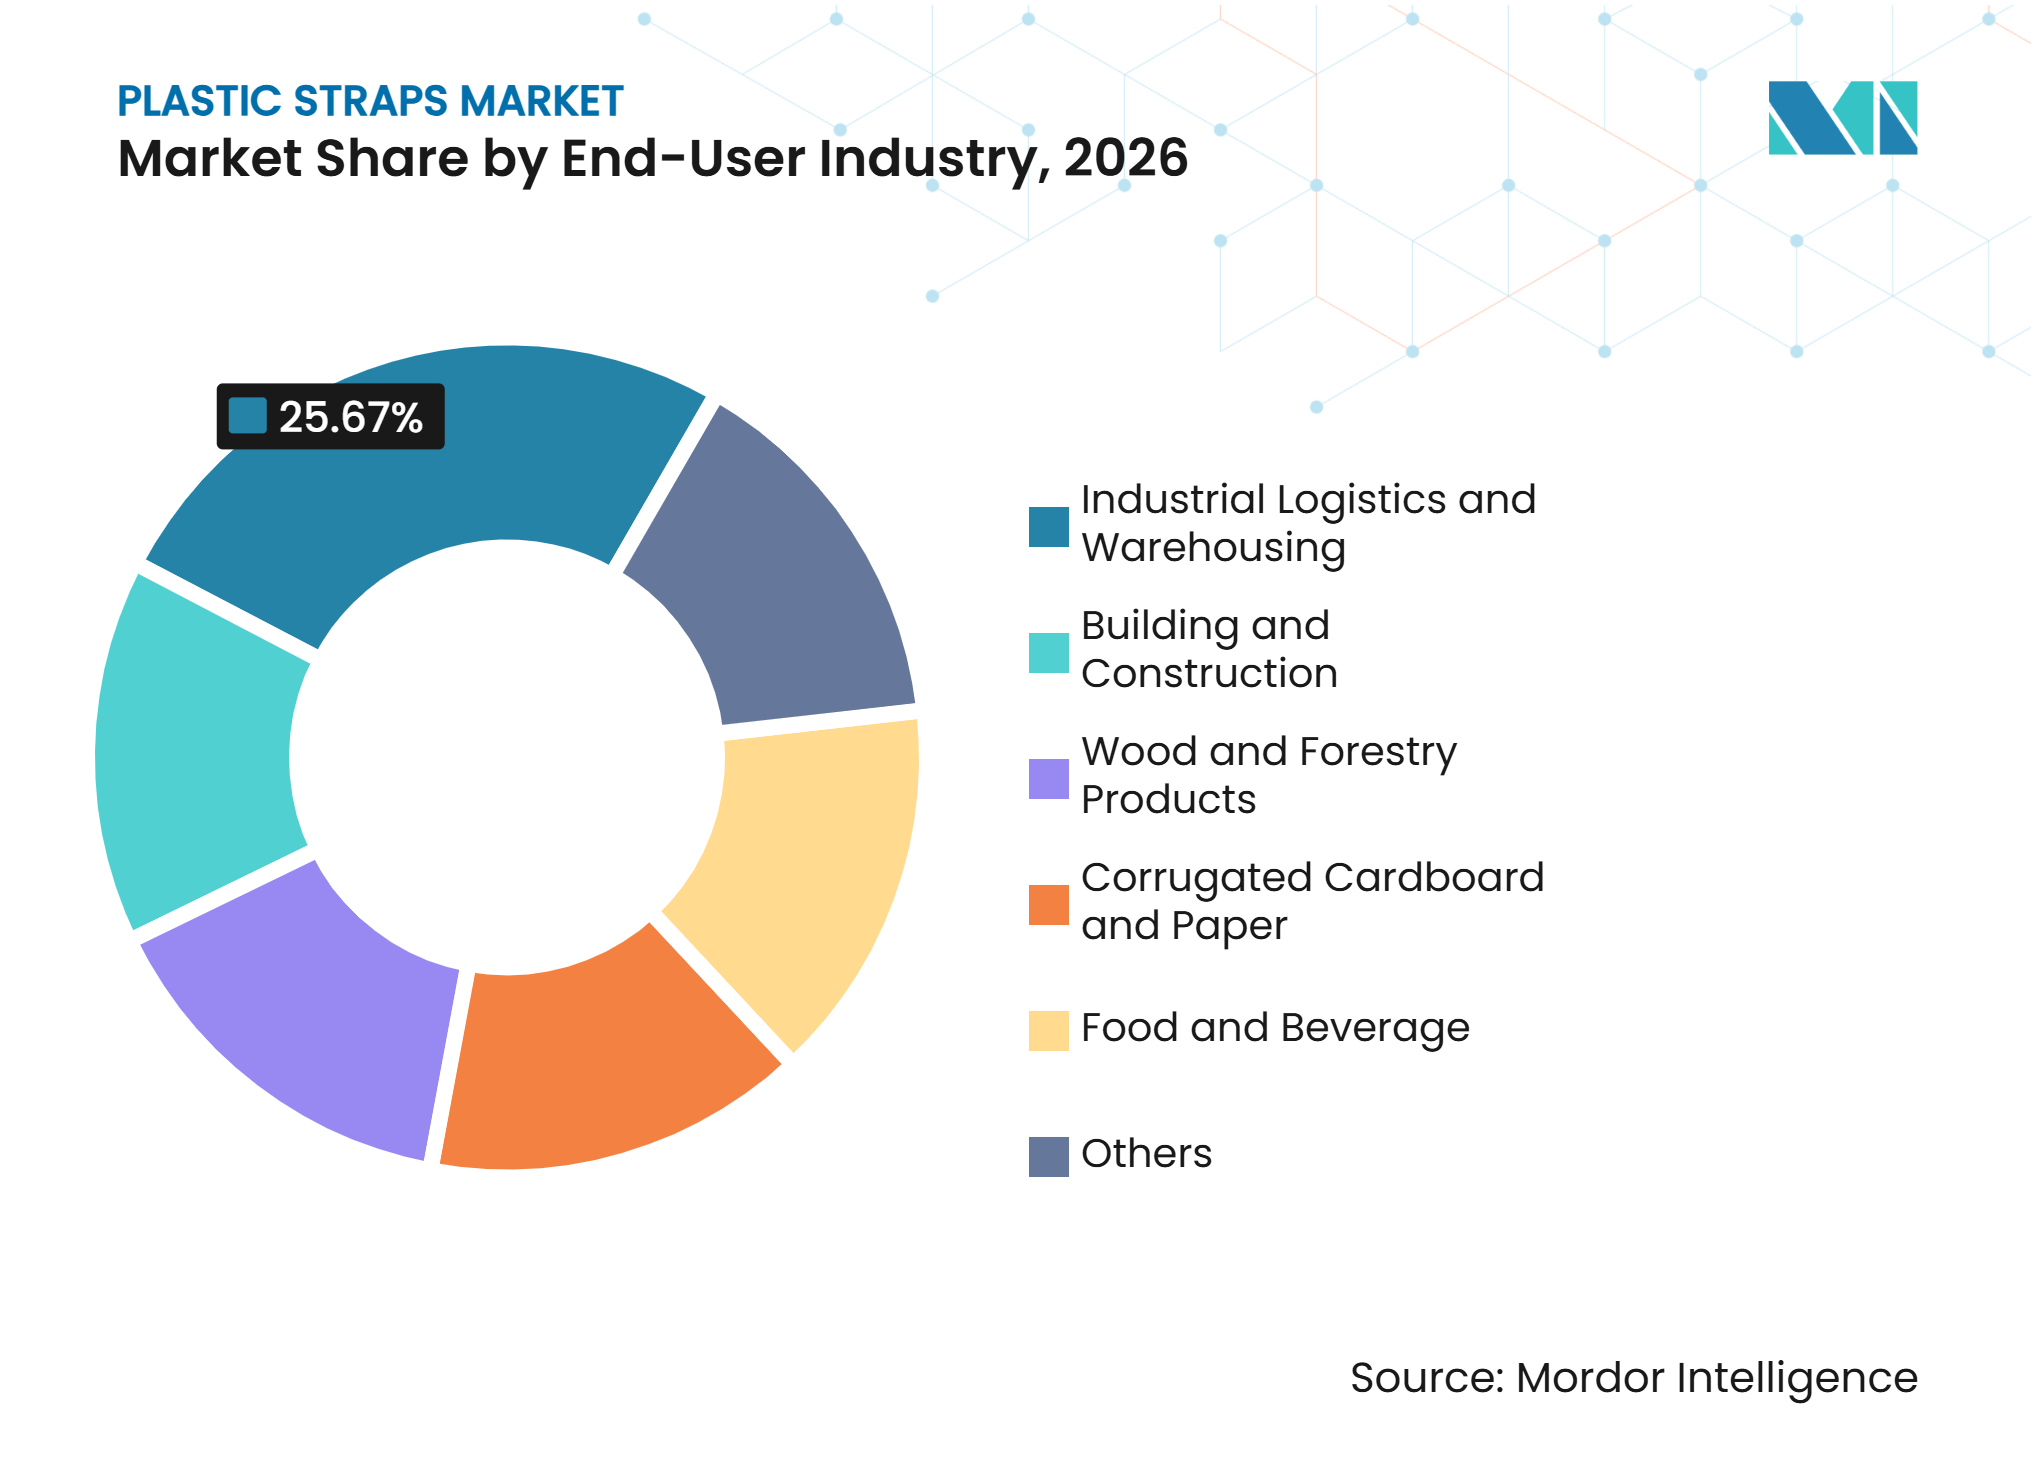
- Por setor de usuário final, a logística industrial e armazenagem representou 25,67% do tamanho do mercado de fitas plásticas em 2026, enquanto alimentos e bebidas tem previsão de expandir a um CAGR de 7,89% até 2032.
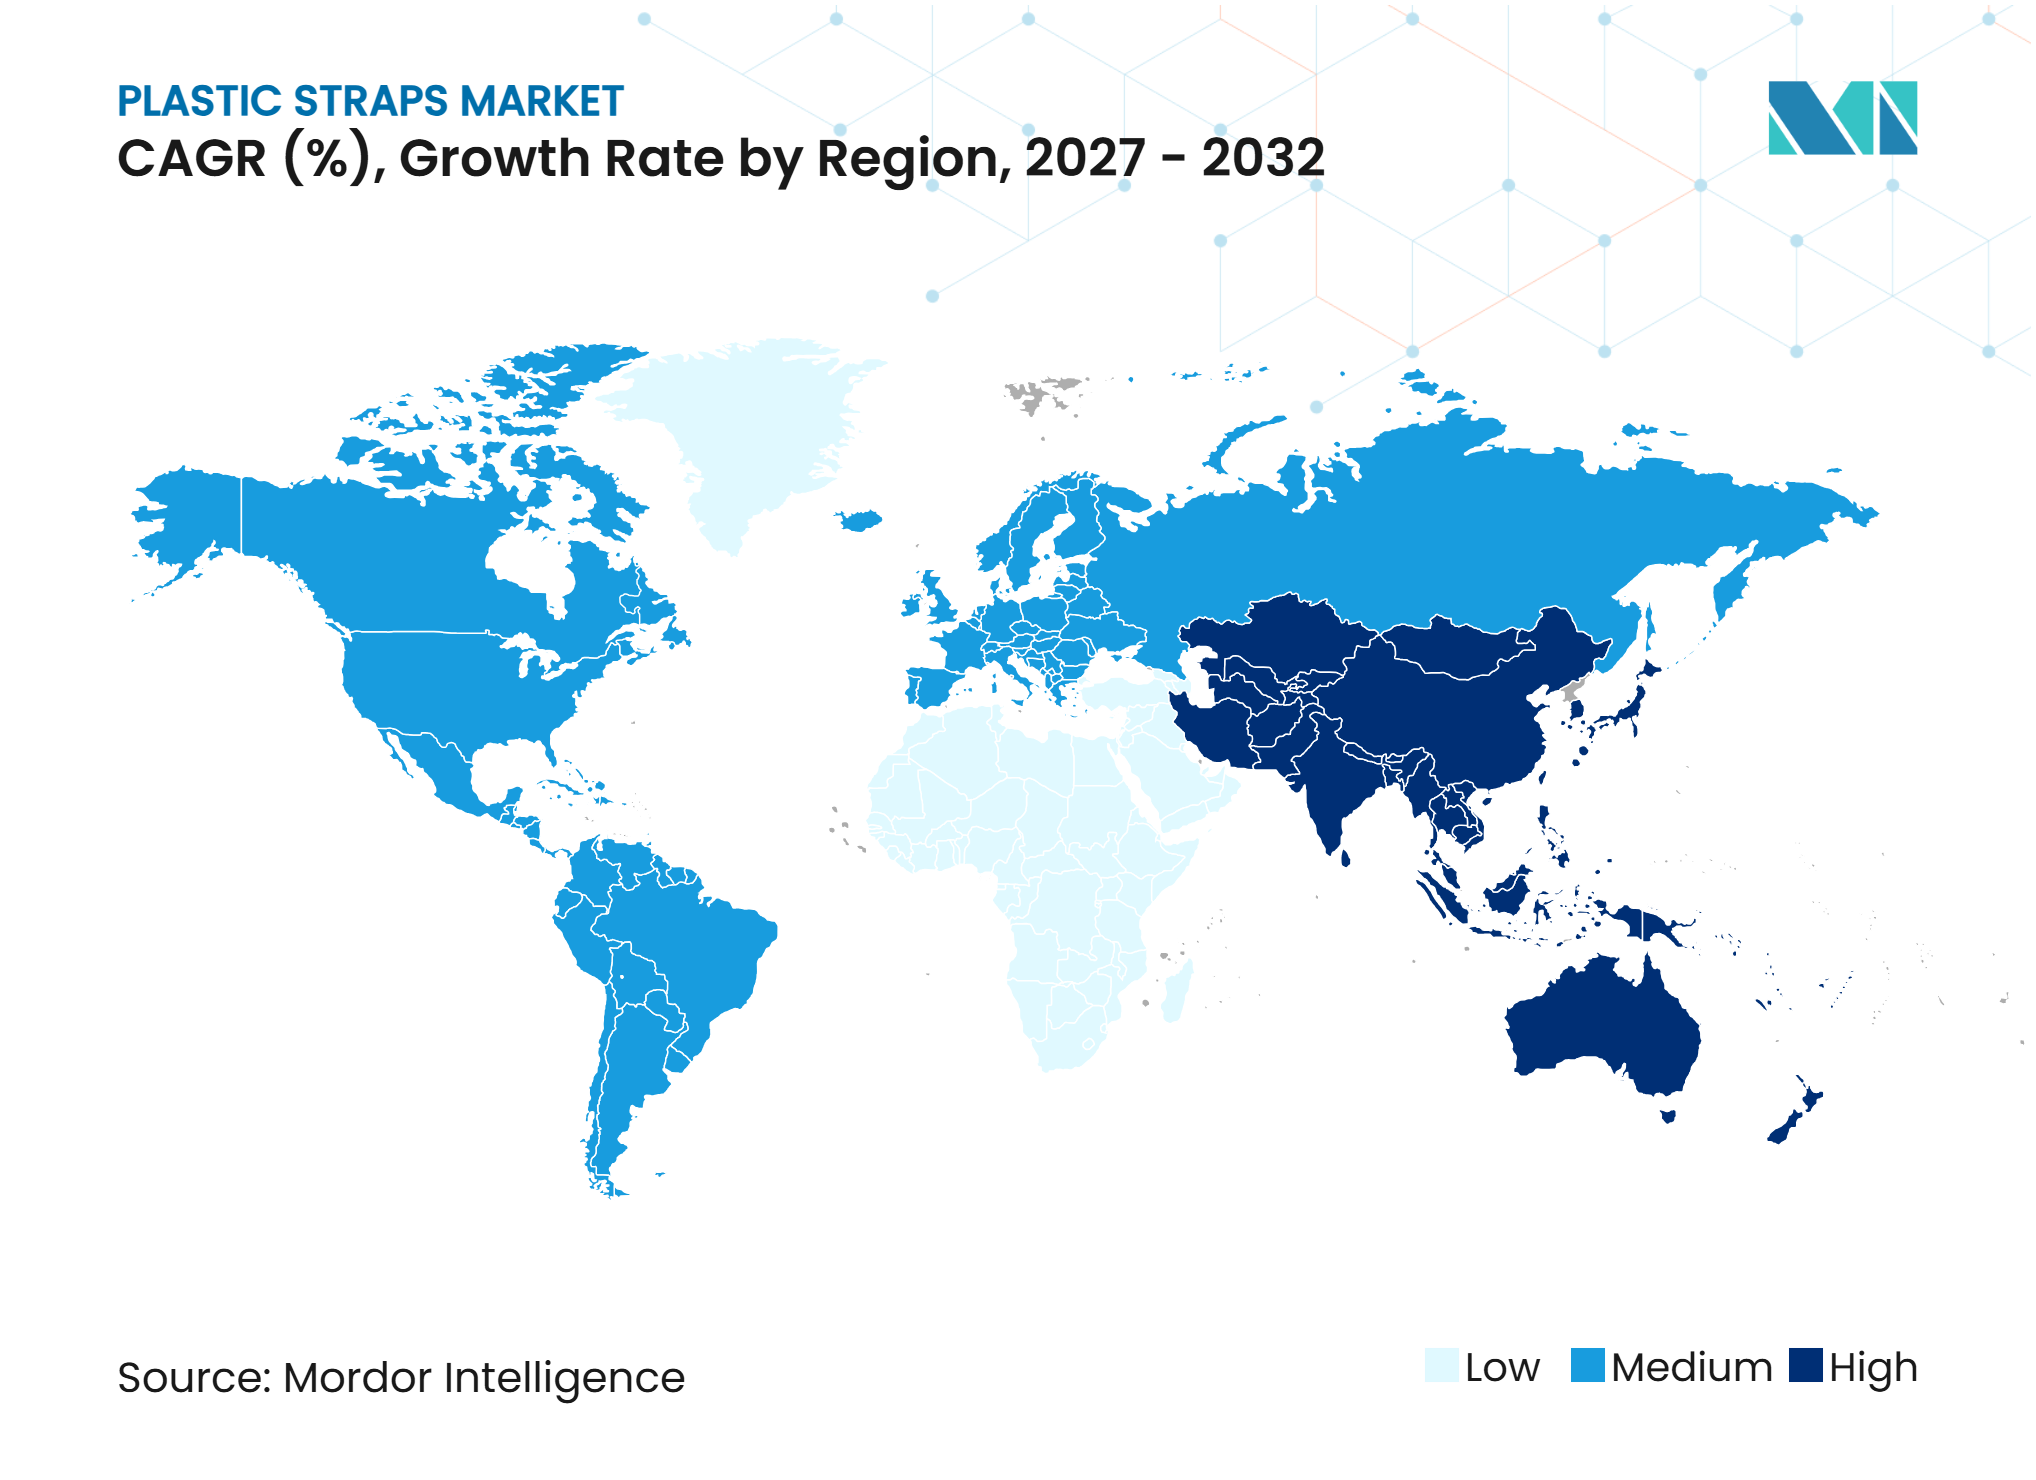
- Por geografia, a Ásia-Pacífico capturou 40,12% da participação do mercado de fitas plásticas em 2026 e tem projeção de avançar a um CAGR de 7,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atendimento de Comércio Eletrônico e Unitização Automatizada | +1.8% | Global, com intensidade na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Substituição do Aço por PET em Cargas Pesadas | +1.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisição de Conteúdo Reciclado e Metas de Embalagem Circular | +1.2% | Liderado pela UE, com ganhos iniciais na Alemanha, Países Baixos e França | Longo prazo (≥ 4 anos) |
| Rastreabilidade Verificada de Conteúdo Reciclado como Requisito de Licitação | +0.7% | UE e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fita de Baixa Variação Compatível com Máquinas para Linhas de Alta Produtividade | +0.9% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atendimento de Comércio Eletrônico e Unitização Automatizada
O atendimento de comércio eletrônico está tornando a fita automática um requisito prático para centros de distribuição que lidam com paletes mistos de alto volume de Unidades de Manutenção de Estoque (SKU). A demanda global de carga aérea cresceu 3,4% em 2025, enquanto os volumes de carga da Ásia-Pacífico cresceram 8,4%, refletindo a força contínua dos fluxos de carga do comércio eletrônico[1]. Esses fluxos aumentam a necessidade de unitização confiável em redes de armazéns, carga aérea e entrega. Os sistemas automáticos de fita em arco exigem largura e espessura de fita consistentes, especialmente quando os equipamentos operam em altas taxas de ciclo. Esse requisito confere aos fornecedores qualificados de PET uma posição junto aos operadores de atendimento que não podem aceitar variações frequentes nos consumíveis. As Regulamentações Provisórias de Entrega Expressa revisadas da China exigem que as empresas de entrega expressa reduzam os plásticos de uso único e atendam aos requisitos de embalagem relevantes, o que apoia o uso de materiais recicláveis com conformidade documentada.
Substituição do Aço por PET em Cargas Pesadas
A fita de PET está sendo utilizada de forma mais ampla em aplicações de carga pesada, como manuseio de bobinas, madeira e materiais de construção. A mudança depende de os produtos de PET atenderem aos requisitos de retenção de carga e resistência à tração para cada aplicação. Os produtos de PET reciclado também estão sendo posicionados para fixação de cargas industriais, incluindo o AtlaStrap da GreenBridge, que a empresa descreve como uma solução de PET 100% pós-consumo reciclado. A mudança oferece aos compradores uma opção de material mais leve onde a segurança no manuseio e as preocupações com corrosão são importantes. Também amplia o alcance das aplicações endereçáveis para fitas plásticas além das aplicações padrão de palete e caixas. O mercado de fitas plásticas se beneficia quando distribuidores e usuários finais qualificam alternativas de PET para aplicações anteriormente atendidas pelo aço.
Aquisição de Conteúdo Reciclado e Metas de Embalagem Circular
Os requisitos de conteúdo reciclado estão transformando a fita plástica de uma compra especializada em sustentabilidade para uma consideração formal de aquisição para grandes embarcadores. O Regulamento (UE) 2025/40 estabelece requisitos de conteúdo reciclado para embalagens plásticas a partir de 2030 e define uma direção de longo prazo para 2040. O regulamento torna o fornecimento seguro de PET reciclado (rPET) e a contabilização credível de conteúdo mais importantes para os fornecedores que atendem contas europeias. A FROMM formou a F+M Recycling GmbH com o Grupo Mensing em fevereiro de 2025 para desenvolver uma operação de reciclagem de fitas de PET e Polipropileno (PP) na Alemanha. Esse tipo de investimento pode reduzir a dependência de fornecimento spot e ajudar os produtores a se prepararem para futuros requisitos de licitação. A demanda por reciclagem de garrafa para garrafa também pode aumentar a concorrência pela matéria-prima de PET recuperado, elevando o valor dos programas de coleta e reciclagem de fitas.
Rastreabilidade Verificada de Conteúdo Reciclado como Requisito de Licitação
As equipes de compras precisam cada vez mais de evidências auditáveis ao adquirir materiais de embalagem que contenham matéria-prima reciclada. As normas ISO 22095-2:2026 e ISO 22095-3:2026 estabelecem abordagens de cadeia de custódia para sistemas de balanço de massa e de registro e reivindicação. Essas normas fornecem aos fornecedores e organismos de certificação uma estrutura comum para registrar e comunicar declarações de conteúdo reciclado. Os requisitos de documentação podem aumentar o custo de participação para produtores menores com recursos limitados de conformidade. Essas normas também incentivam fornecedores maiores a vincular dados de produtos, registros de certificação e requisitos de relatórios para clientes. No mercado de fitas plásticas, o conteúdo reciclado rastreável pode se tornar um diferencial quando as licitações especificam evidências em vez de declarações ambientais genéricas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Resina Polimérica e Matéria-Prima Reciclada | -1.4% | Global, com maior exposição em regiões dependentes de importação de energia no Sul e Sudeste Asiático e Europa | Curto prazo (≤ 2 anos) |
| Responsabilidade por Resíduos Plásticos e Sistemas de Coleta Fragmentados | -0.9% | UE, Sul e Sudeste Asiático, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Risco de Qualificação ao Substituir o Aço em Cargas Críticas | -0.7% | América do Norte, Europa e mercados industriais avançados na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição por Filme Esticável, Adesivos e Sistemas de Carga Reutilizáveis | -0.8% | UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Resina Polimérica e Matéria-Prima Reciclada
Os produtores de fitas de PET e PP permanecem expostos a flutuações nos custos de resina e energia. O fornecimento de matéria-prima reciclada também está sob pressão, pois múltiplas aplicações de embalagem competem pelo mesmo material recuperado. Essas condições podem comprimir as margens quando os fornecedores não conseguem repassar integralmente os custos de insumos mais elevados aos clientes. As comunicações da Teufelberger em 2025 mencionaram sua participação em uma aliança do setor, refletindo a importância de abordagens coordenadas para o uso de materiais e reciclagem. Produtores sem acordos de fornecimento de rPET de longo prazo enfrentam exposição tanto aos preços de resina virgem quanto à incerteza em torno da disponibilidade de matéria-prima reciclada. Isso é particularmente relevante em mercados onde os custos de energia são elevados e a concorrência de fornecimento de menor custo é forte.
Responsabilidade por Resíduos Plásticos e Sistemas de Coleta Fragmentados
As responsabilidades com resíduos plásticos podem aumentar o custo total de fitas tanto para usuários quanto para fornecedores. A Comissão Europeia confirmou em fevereiro de 2026 que o envolvimento de paletes e as fitas estão isentos do requisito de 100% de reutilização do Regulamento de Embalagens e Resíduos de Embalagens (PPWR)[2]. Isso proporciona clareza para os usuários de embalagens de transporte, embora as expectativas mais amplas de reutilização e circularidade continuem a influenciar o design de produtos e as decisões de compra. Os sistemas de coleta permanecem desiguais fora dos mercados de recuperação maduros, dificultando a construção de fornecimento verificado em circuito fechado em escala. Isso limita o alcance das ofertas premium de conteúdo reciclado em mercados com infraestrutura fragmentada de coleta de resíduos. Os fornecedores devem, portanto, alinhar suas declarações de reciclagem com a capacidade de coleta local e os requisitos de relatórios dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Fitas de PET Lideram em Participação e CrescimentoAs fitas de PET detinham 55,23% da participação do mercado de fitas plásticas em 2026 e têm projeção de expandir a um CAGR de 7,45% até 2032. O segmento lidera devido ao seu desempenho de tração e capacidade de reter tensão após alongamento. Também é compatível com máquinas de alta velocidade usadas em logística automatizada e linhas de embalagem. A consistência dimensional do PET beneficia usuários que exigem desempenho de ciclo repetível. Sua estabilidade térmica é útil em operações que combinam velocidade, integridade de carga e recuperação de material a jusante. Essas características tornam o PET uma opção preferida quando os usuários fazem a transição de métodos manuais ou equipamentos mais antigos para sistemas automatizados. O PET também suporta aplicações onde uma carga fixada deve reter tensão durante o armazenamento, manuseio e transporte. Fornecedores que mantêm qualidade de resina consistente estão melhor posicionados para atender operações que não toleram paralisações não planejadas de máquinas. A compatibilidade do produto com equipamentos automatizados torna a validação de desempenho uma parte importante das decisões de compra. Isso cria uma distinção entre o fornecimento básico de fitas e materiais desenvolvidos para linhas industriais exigentes.
As fitas de PP continuam a atender aplicações de carga leve e média, incluindo fechamento de caixas de papelão ondulado e enfardamento agrícola. Sua flexibilidade e posicionamento de custo se adequam a aplicações com requisitos de carga menores. O nylon é usado em aplicações especializadas que exigem alongamento extremo, incluindo enfardamento de bobinas pesadas e tubos. Fitas de cordão composto e têxteis são usadas na fixação de carga em contêineres, onde a segurança no manuseio e o menor peso são importantes. Em seu relatório do exercício fiscal de 2025, a Scientex confirmou a produção contínua de fitas de PP, indicando que os fornecedores estabelecidos de PP mantêm bases de fabricação nos mercados asiáticos. Os requisitos de conteúdo reciclado relacionados ao PPWR podem apoiar ainda mais o PET na Europa, pois sua estrutura de material pode ser mais facilmente alinhada com programas de reciclagem e certificação. O PP permanece relevante quando os usuários priorizam o fechamento econômico de caixas e a facilidade de manuseio em detrimento de maior desempenho de tração. As alternativas compostas e têxteis são adequadas para casos em que a fixação de carga requer um equilíbrio diferente de resistência, flexibilidade e segurança do operador. A seleção de produtos, portanto, permanece estreitamente ligada ao peso da carga, ao tipo de equipamento e aos objetivos de reciclagem do usuário. Isso dá aos produtores estabelecidos espaço para oferecer um portfólio em vez de uma solução de material único.



Por Setor de Usuário Final:
Logística Fornece Escala e Alimentos e Bebidas Adiciona CrescimentoA logística industrial e armazenagem representou 25,67% do tamanho do mercado de fitas plásticas em 2026. Os investimentos em centros de atendimento na América do Norte, Alemanha e Japão sustentam essa posição, à medida que os sistemas automatizados de fim de linha substituem a fita manual em locais de alto volume. O segmento exige materiais que tenham desempenho consistente nos equipamentos instalados e recompensa fornecedores que conseguem entregar fitas de qualidade para uso em máquinas com qualidade confiável. Grandes centros de distribuição criam demanda recorrente por consumíveis uma vez que as especificações de equipamentos e materiais são estabelecidas. Isso pode criar custos de troca, pois novos produtos devem ser testados antes de receber aprovação operacional. Os operadores também valorizam fornecedores que podem ajudar a resolver problemas de equipamentos sem atrasar os cronogramas de distribuição. À medida que as redes de atendimento escalam, a fita consistente torna-se parte do planejamento mais amplo de produtividade. A posição do segmento é, portanto, sustentada tanto por novos investimentos em armazéns quanto pela demanda de reposição rotineira. Nesse contexto, a confiabilidade do material pode importar tanto quanto o preço de compra inicial.
Alimentos e bebidas tem projeção de crescer a um CAGR de 7,89% até 2032, sustentado pelo desenvolvimento da cadeia de frio e pela expansão do varejo organizado em economias em desenvolvimento. A logística refrigerada exige materiais que tolerem variações de temperatura enquanto suportam operações de embalagem com foco em higiene. A norma ISO 22002-4 foi reestruturada em setembro de 2025 para fornecer orientação para ambientes de embalagem e fabricação de alimentos. O papelão ondulado e o papel permanecem aplicações grandes e sensíveis ao preço, mas os sistemas inline de alta velocidade exigem tolerâncias rígidas de material. A construção civil enfrenta demanda mais fraca em partes da Europa, enquanto a mudança do aço para o PET proporciona uma compensação parcial. As aplicações de madeira e silvicultura oferecem uma oportunidade adicional à medida que os operadores buscam alternativas à fita de aço sujeita à corrosão. Os processadores de alimentos também consideram se uma fita pode ter desempenho confiável em condições de armazenamento refrigerado, expedição e transporte. A necessidade de materiais consistentes é reforçada quando as linhas de embalagem operam continuamente. As aplicações de papelão ondulado permanecem comercialmente importantes porque variações mínimas de material podem afetar uma linha de alta velocidade. A demanda dos usuários finais está, portanto, dividida entre aplicações grandes e estabelecidas e usos de crescimento mais rápido que exigem especificações de produto mais especializadas.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,12% da participação do mercado de fitas plásticas em 2026 e tem previsão de crescer a um CAGR de 7,71% até 2032. China, Índia, Coreia do Sul, Japão e países da ASEAN sustentam a demanda em embalagens de papelão ondulado, processamento de alimentos e logística industrial. As Regulamentações Provisórias de Entrega Expressa da China, que entraram em vigor em 1º de junho de 2025, exigem medidas para reduzir os resíduos de embalagens e garantir a conformidade com as normas nacionais. Essa influência regulatória favorece fornecedores que conseguem manter qualidade de produto consistente e documentar a conformidade. A base de fabricação automatizada do Japão e a capacidade petroquímica da Coreia do Sul sustentam a demanda por produtos de politereftalato de etileno (PET) de especificação mais elevada. Os investimentos em fabricação na ASEAN sustentam a demanda por fitas de polipropileno (PP) de nível intermediário em aplicações onde o preço permanece um fator-chave. A região combina alto consumo com requisitos variados em fabricação avançada e redes de logística em desenvolvimento. Essa diversidade permite que fitas de PET, PP e especializadas atendam a aplicações distintas. Fornecedores com capacidade regional podem reduzir os prazos de entrega para clientes que operam em vários países. A documentação de conformidade está se tornando cada vez mais relevante à medida que as regras de embalagem estão sendo formalizadas nos principais mercados. O mercado de fitas plásticas se beneficia dessa combinação de atividade de fabricação, expansão logística e requisitos de embalagem em evolução.
América do Norte
A América do Norte é sustentada por investimentos em atendimento de comércio eletrônico e por uma mudança em direção a soluções plásticas em aplicações de fixação institucional e industrial. O Serviço Postal dos Estados Unidos adotou normas revisadas com vigência a partir de 1º de julho de 2025, exigindo fitas plásticas cruzadas para determinados envios de correspondência em pacotes. Essa regra reflete a necessidade mais ampla de materiais plásticos confiáveis para fixação de cargas. A Greenbridge Companies, Inc. lançou seu produto AtlaStrap de PET reciclado em fevereiro de 2025 para aplicações de fixação de cargas sustentável. Os equipamentos automáticos de fita instalados sustentam a demanda recorrente por consumíveis compatíveis. A região também exige que os fornecedores atendam às necessidades de qualificação quando os usuários substituem sistemas baseados em metal em aplicações exigentes. Os compradores avaliam o desempenho do produto juntamente com a disponibilidade de suporte técnico e estoque local. As operações automatizadas atribuem um prêmio a consumíveis que tenham desempenho consistente com as máquinas instaladas. Os produtos de conteúdo reciclado atraem usuários com metas formais de sustentabilidade. Esses requisitos oferecem aos fornecedores estabelecidos oportunidades de competir com base em serviço e garantia de produto, em vez de apenas no preço. A demanda está vinculada tanto à escala da atividade de atendimento quanto ao ritmo das atualizações de sistemas.
Europa, América do Sul, Oriente Médio e África
Os mercados de alta especificação da Europa são moldados pela conformidade com o Regulamento de Embalagens e Resíduos de Embalagens (PPWR), pela documentação de conteúdo reciclado e pela necessidade de um fornecimento confiável de politereftalato de etileno reciclado (rPET). O investimento em reciclagem na Alemanha pela FROMM reflete o valor atribuído à recuperação local de matéria-prima e ao processamento de materiais antes dos futuros limites de conformidade. A isenção da Comissão Europeia para fitas do requisito de 100% de reutilização proporciona clareza operacional, enquanto outras regras de embalagem de transporte continuam a influenciar as decisões de compra. Na América do Sul, a demanda é impulsionada pelo processamento de alimentos, logística e agronegócio, particularmente no Brasil. O Oriente Médio e a África apresentam uma oportunidade emergente, onde o desenvolvimento de logística, armazenagem e indústria está aumentando a necessidade de unitização automatizada. Essas regiões exigem ofertas de produtos que equilibrem as condições de fornecimento local, custo e crescentes requisitos de recuperação de materiais. Os clientes da Europa Ocidental atribuem valor particular a evidências de conformidade e rastreabilidade de matéria-prima. Outras regiões podem dar maior peso à disponibilidade de produtos, prazos de importação e custo operacional. Isso cria condições competitivas diferentes mesmo onde a necessidade subjacente de unitização é semelhante. Fornecedores que adaptam portfólios de produtos e modelos de serviço aos requisitos locais podem atender a um conjunto mais amplo de clientes. As expectativas de circularidade provavelmente permanecerão mais proeminentes na Europa, enquanto o desenvolvimento logístico sustenta a demanda em todo o grupo regional mais amplo.
Cenário Competitivo
Concentração do Mercado
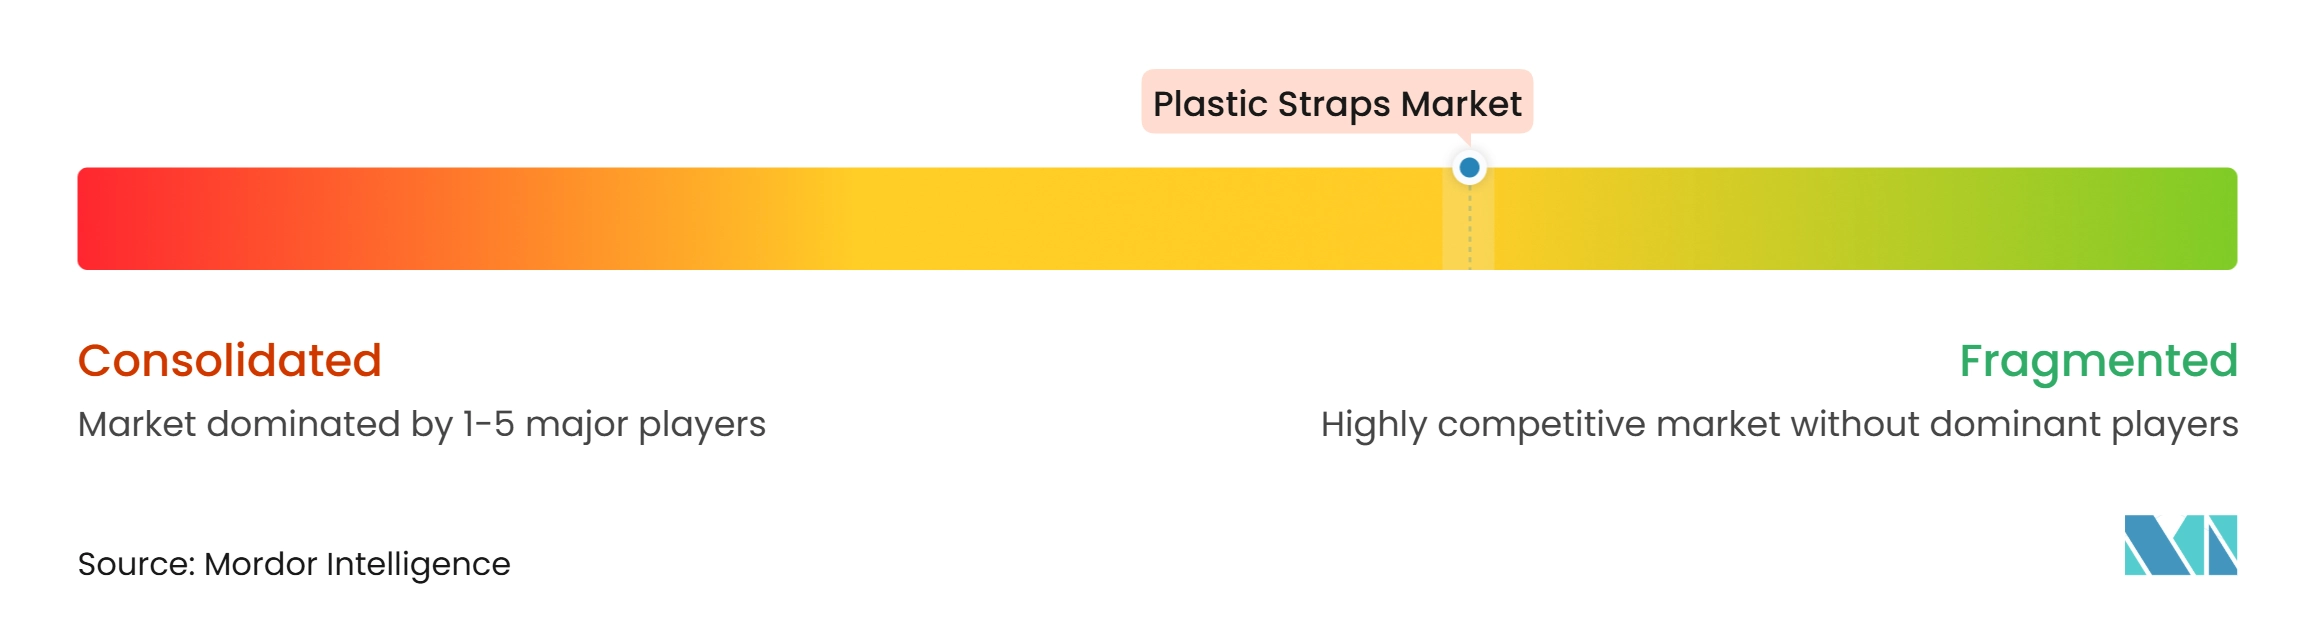
O mercado de fitas plásticas é moderadamente fragmentado. Fornecedores maiores competem por meio de capacidade de automação, integração de sistemas, credenciais de conteúdo reciclado e amplos portfólios de produtos, enquanto fornecedores regionais frequentemente competem em preço e entrega local. A aquisição do Maillis Group pela FROMM em 2025 fortaleceu sua gama de produtos e alcance geográfico, ao mesmo tempo em que reduziu o conjunto de fornecedores independentes que atendem partes da Europa e do Oriente Médio. A consolidação tornou a escala, o acesso a materiais e o serviço técnico fatores mais importantes nas decisões de compra dos clientes. Grupos maiores podem distribuir os custos de desenvolvimento de produtos e conformidade por uma base de clientes mais ampla e estão melhor posicionados para atender contas que operam em múltiplas regiões. Fornecedores menores permanecem relevantes onde a entrega local e o preço são os principais critérios de compra. O equilíbrio competitivo, portanto, difere entre produtos padronizados e materiais de especificação mais elevada e compatíveis com máquinas, sendo a capacidade de serviço tão importante quanto a própria fita na última categoria.
A integração de equipamentos permanece um fator competitivo significativo, pois as máquinas instaladas criam demanda recorrente por consumíveis compatíveis. A Mosca inaugurou sua terceira instalação de fabricação na Malásia em Johor em junho de 2025, de acordo com a Autoridade de Desenvolvimento de Investimentos da Malásia, que informou ter 103.458 ft², melhorando assim a capacidade de fabricação local em uma região de crescimento. A Mosca também introduziu equipamentos de fita com conectividade digital para ambientes de produção automatizados. O lançamento pela GreenBridge de um produto de PET 100% pós-consumo reciclado demonstra como as credenciais de sustentabilidade estão se tornando parte do cenário competitivo na fixação de cargas. Uma base de produção próxima pode melhorar a capacidade de resposta do fornecimento e reduzir a dificuldade de atender operações de embalagem em crescimento, enquanto os recursos digitais dos equipamentos podem tornar os dados de fita mais acessíveis a clientes que monitoram o desempenho operacional. Esses desenvolvimentos indicam que as empresas estão competindo por meio de capacidade, conectividade e credenciais de material, em vez de apenas pelo preço da fita, tornando o ambiente competitivo mais exigente para fornecedores não diferenciados.
A infraestrutura de reciclagem e a rastreabilidade provavelmente diferenciarão os fornecedores que atendem licitações europeias premium daqueles focados em produtos padrão. As normas de cadeia de custódia ISO 22095 fornecem aos compradores uma estrutura comum para avaliar declarações de balanço de massa e de registro e reivindicação, favorecendo produtores que conseguem gerenciar certificação, fornecimento de matéria-prima e documentação para clientes. A inovação de produtos também é relevante na fixação especializada de cargas, onde os requisitos de desempenho são menos facilmente atendidos por fitas de commodities. A participação da Teufelberger na Strapping Alliance reflete um foco do setor na colaboração em uso de materiais e reciclagem. Fornecedores com bases de equipamentos instalados, capacidade de reciclagem e qualidade documentada têm diferenciação mais clara, e as normas de cadeia de custódia facilitam que os compradores façam perguntas específicas sobre declarações de conteúdo reciclado. Isso pode favorecer empresas que já investiram em manutenção de registros e documentação voltada ao cliente. A fixação especializada de cargas permanece uma área onde o conhecimento de aplicação fornece uma barreira à entrada, exigindo que os produtores demonstrem tanto desempenho quanto disponibilidade de material. A vantagem competitiva está, portanto, cada vez mais ligada à capacidade de combinar um produto confiável com suporte técnico, de conformidade e de reciclagem.
Líderes do Setor de Fitas Plásticas
-
Signode Industrial Group LLC
-
FROMM Holding AG
-
Teufelberger
-
GreenBridge
-
Mosca GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas Plásticas Empresas cobertas neste relatório
- Cordstrap
- Cyklop
- DuBose Strapping, Inc.
- FROMM Holding AG
- GreenBridge
- HANGZHOU YOUNGSUN INTELLIGENT EQUIPMENT CO., LTD
- LINDER GmbH
- MAILLIS GROUP
- Mosca GmbH
- PAC Strapping Products Inc.
- Samuel, Son & Co.
- Scientex Berhad
- Signode Industrial Group LLC
- Teufelberger
Desenvolvimentos industriais recentes em Mercado de Fitas Plásticas
- Novembro de 2026: A LINDER GmbH adquiriu a AMB GmbH de Wuppertal, adicionando capacidades de engenharia, design, fabricação e comissionamento para formar o Grupo LINDER. O grupo estreou na Interpack 2026 sob sua nova identidade como fornecedor de serviço completo de fitas plásticas, fixação de cargas e sistemas de embalagem.
- Outubro de 2025: A Mosca GmbH lançou o SoniXs P7-Connect, uma máquina de fita plástica totalmente automatizada que sucede o MP-6. A máquina oferece integração expandida com a Internet das Coisas (IoT) e foi projetada para incorporação perfeita em linhas de produção totalmente automatizadas, com aplicações em papelão ondulado e operações de logística.
Escopo do Relatório Global do Mercado de Fitas Plásticas
As fitas plásticas, também conhecidas como bandas plásticas ou fitas de polímero, são bandas flexíveis de alta resistência à tração feitas de polímeros como polipropileno ou poliéster. Elas são projetadas para amarrar, fechar ou unitizar itens com segurança sem causar danos.
O mercado de fitas plásticas é segmentado por tipo de produto, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em fitas de poliéster (PET), fitas de polipropileno (PP), fitas de nylon e outros. Por setor de usuário final, o mercado é segmentado em logística industrial e armazenagem, papelão ondulado e papel, alimentos e bebidas, construção civil, produtos de madeira e silvicultura e outros. O relatório também abrange tamanhos de mercado e previsões para fitas plásticas em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Fitas de Poliéster (PET) |
| Fitas de Polipropileno (PP) |
| Fitas de Nylon |
| Outros |
| Logística Industrial e Armazenagem |
| Papelão Ondulado e Papel |
| Alimentos e Bebidas |
| Construção Civil |
| Produtos de Madeira e Silvicultura |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Fitas de Poliéster (PET) | |
| Fitas de Polipropileno (PP) | ||
| Fitas de Nylon | ||
| Outros | ||
| Por Setor de Usuário Final | Logística Industrial e Armazenagem | |
| Papelão Ondulado e Papel | ||
| Alimentos e Bebidas | ||
| Construção Civil | ||
| Produtos de Madeira e Silvicultura | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fitas Plásticas?
O tamanho do mercado de fitas plásticas foi avaliado em 3,88 bilhões de USD em 2026 e estima-se que cresça de 4,14 bilhões de USD em 2027 para 5,75 bilhões de USD até 2032, a um CAGR de 6,78% durante o período de previsão (2027-2032).
Qual aplicação de usuário final está crescendo mais rapidamente para fitas plásticas?
Alimentos e bebidas o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 7,89% até 2032.
Por que os centros de atendimento automatizados são importantes para as fitas plásticas?
Os sistemas automatizados exigem largura, espessura e retenção de tensão consistentes da fita, o que sustenta a demanda por materiais de qualidade para uso em máquinas.
Qual região tem a maior demanda por fitas plásticas?
A Ásia-Pacífico lidera com uma participação de 40,12% em 2026 e tem projeção de crescer a um CAGR de 7,71% até 2032.