
Taille et part du marché des sangles plastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.14 Milliards de dollars |
| Taille du Marché (2032) | 5.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sangles plastiques par Mordor Intelligence
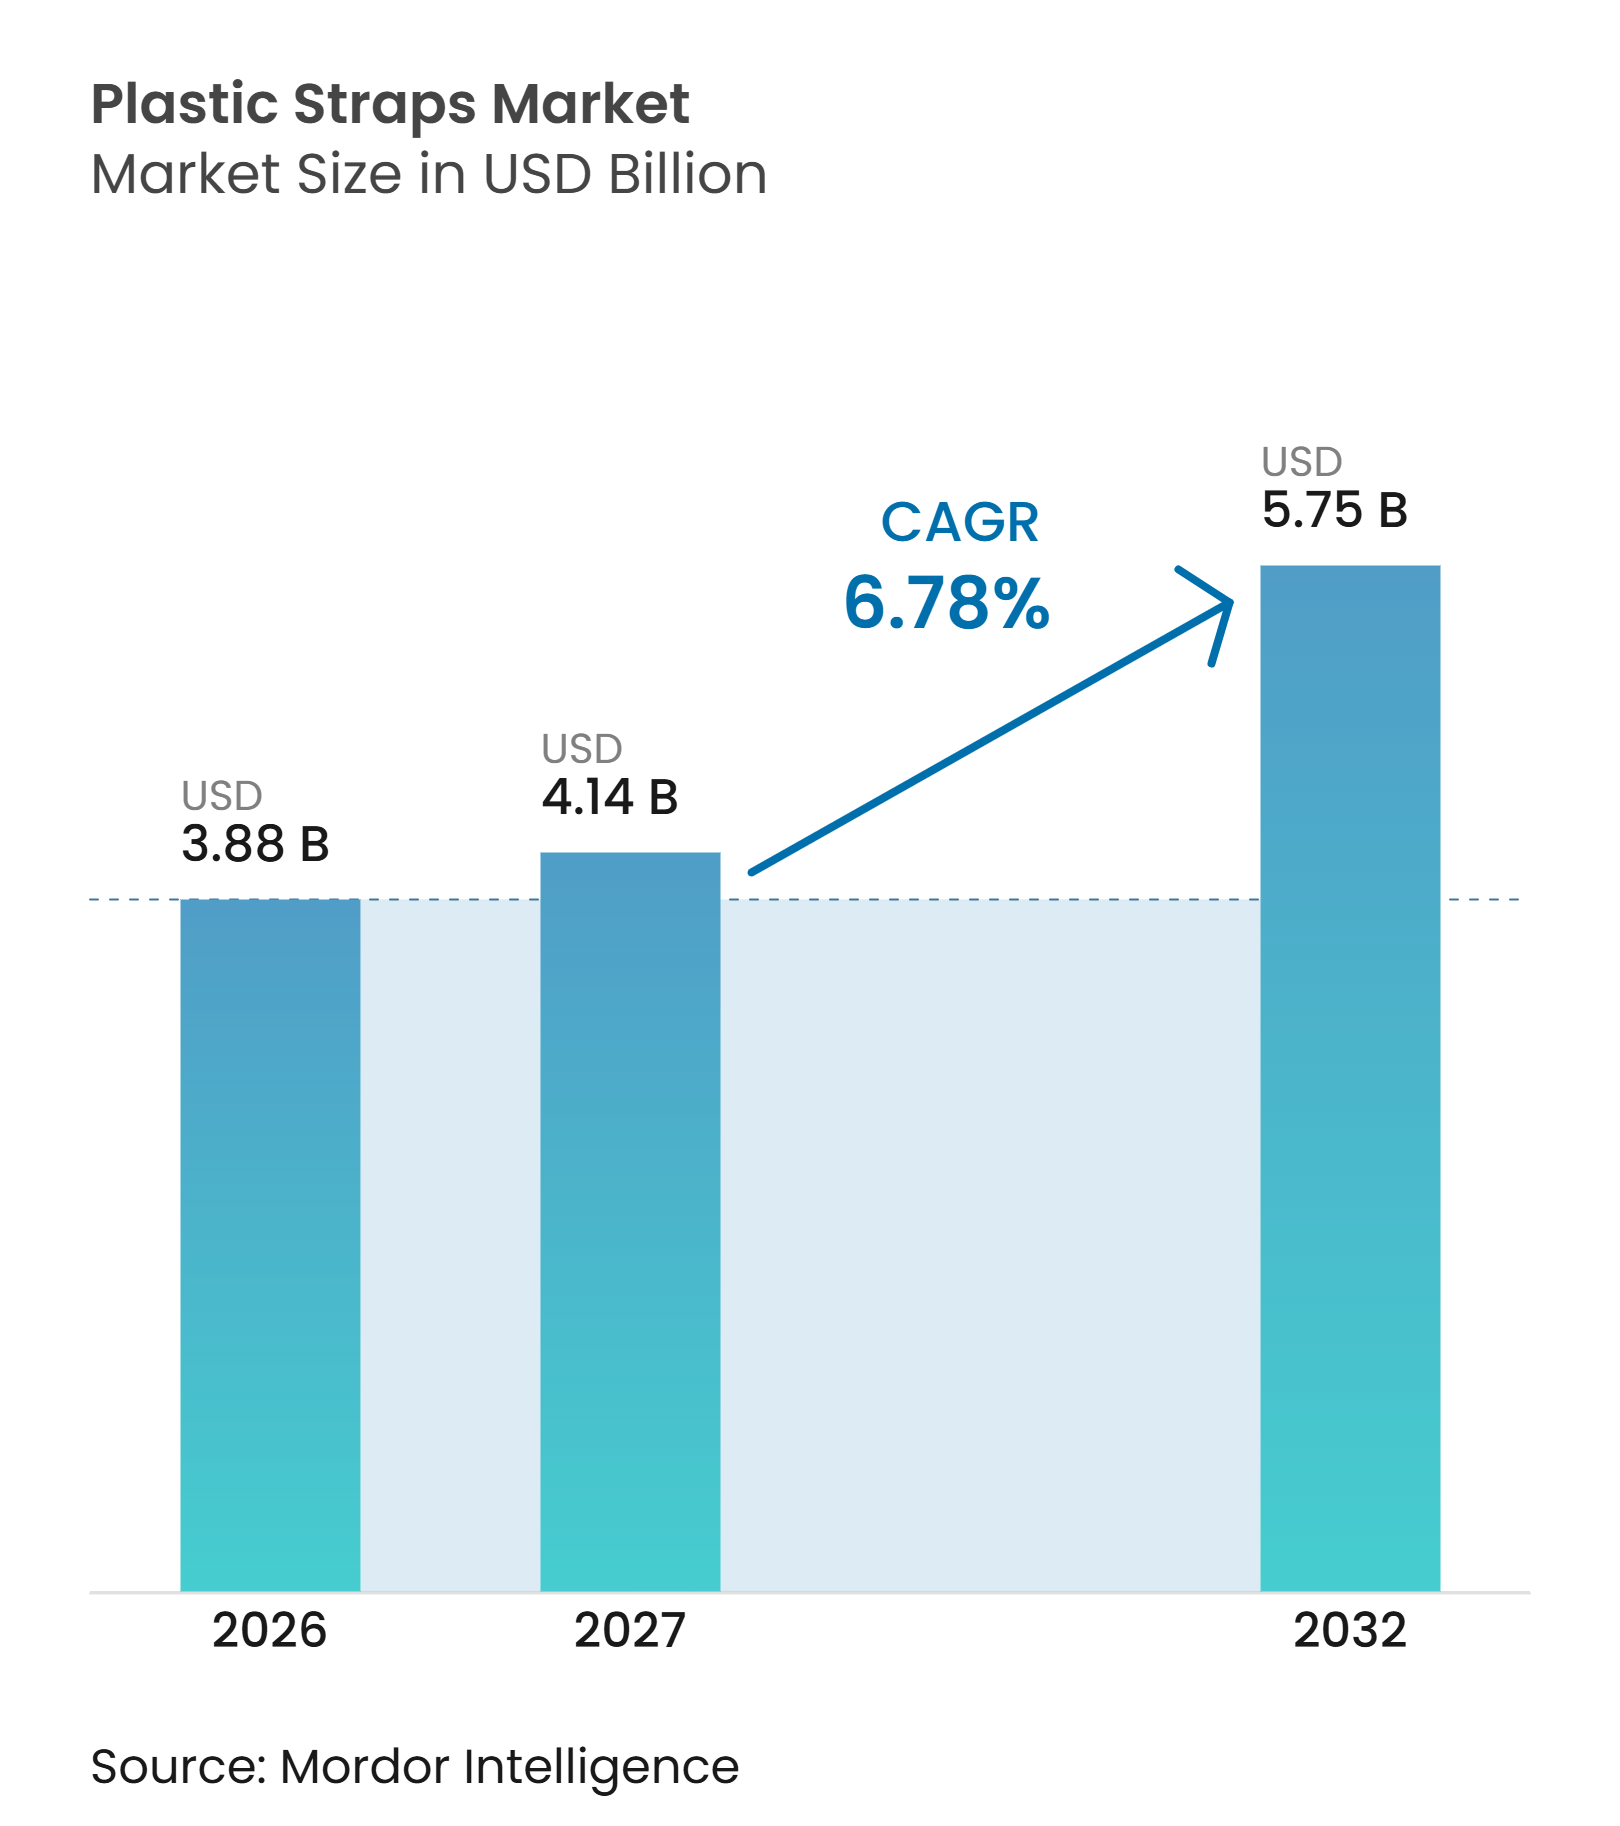
La taille du marché des sangles plastiques était évaluée à 3,88 milliards USD en 2026 et devrait croître de 4,14 milliards USD en 2027 à 5,75 milliards USD d'ici 2032, à un CAGR de 6,78 % durant la période de prévision (2027-2032). Le marché des sangles plastiques est soutenu par l'expansion des réseaux de traitement des commandes du commerce électronique et par la nécessité d'une palettisation automatisée fiable. La demande se déplace également de la manutention industrielle traditionnelle vers la transformation alimentaire, la construction et la sécurisation de cargaisons spécialisées. Le polyéthylène téréphtalate (PET) gagne en popularité pour les applications nécessitant une tension maintenue, des dimensions constantes et une compatibilité avec les systèmes à grande vitesse. Cela favorise les fournisseurs capables de répondre aux exigences de qualité pour machines et de fournir une documentation sur la teneur en matières recyclées. En Europe, les réglementations sur la teneur en matières recyclées et les exigences en matière d'emballages de transport incitent les équipes d'achat à évaluer à la fois l'approvisionnement en matériaux et la conformité réglementaire.
Points clés du rapport
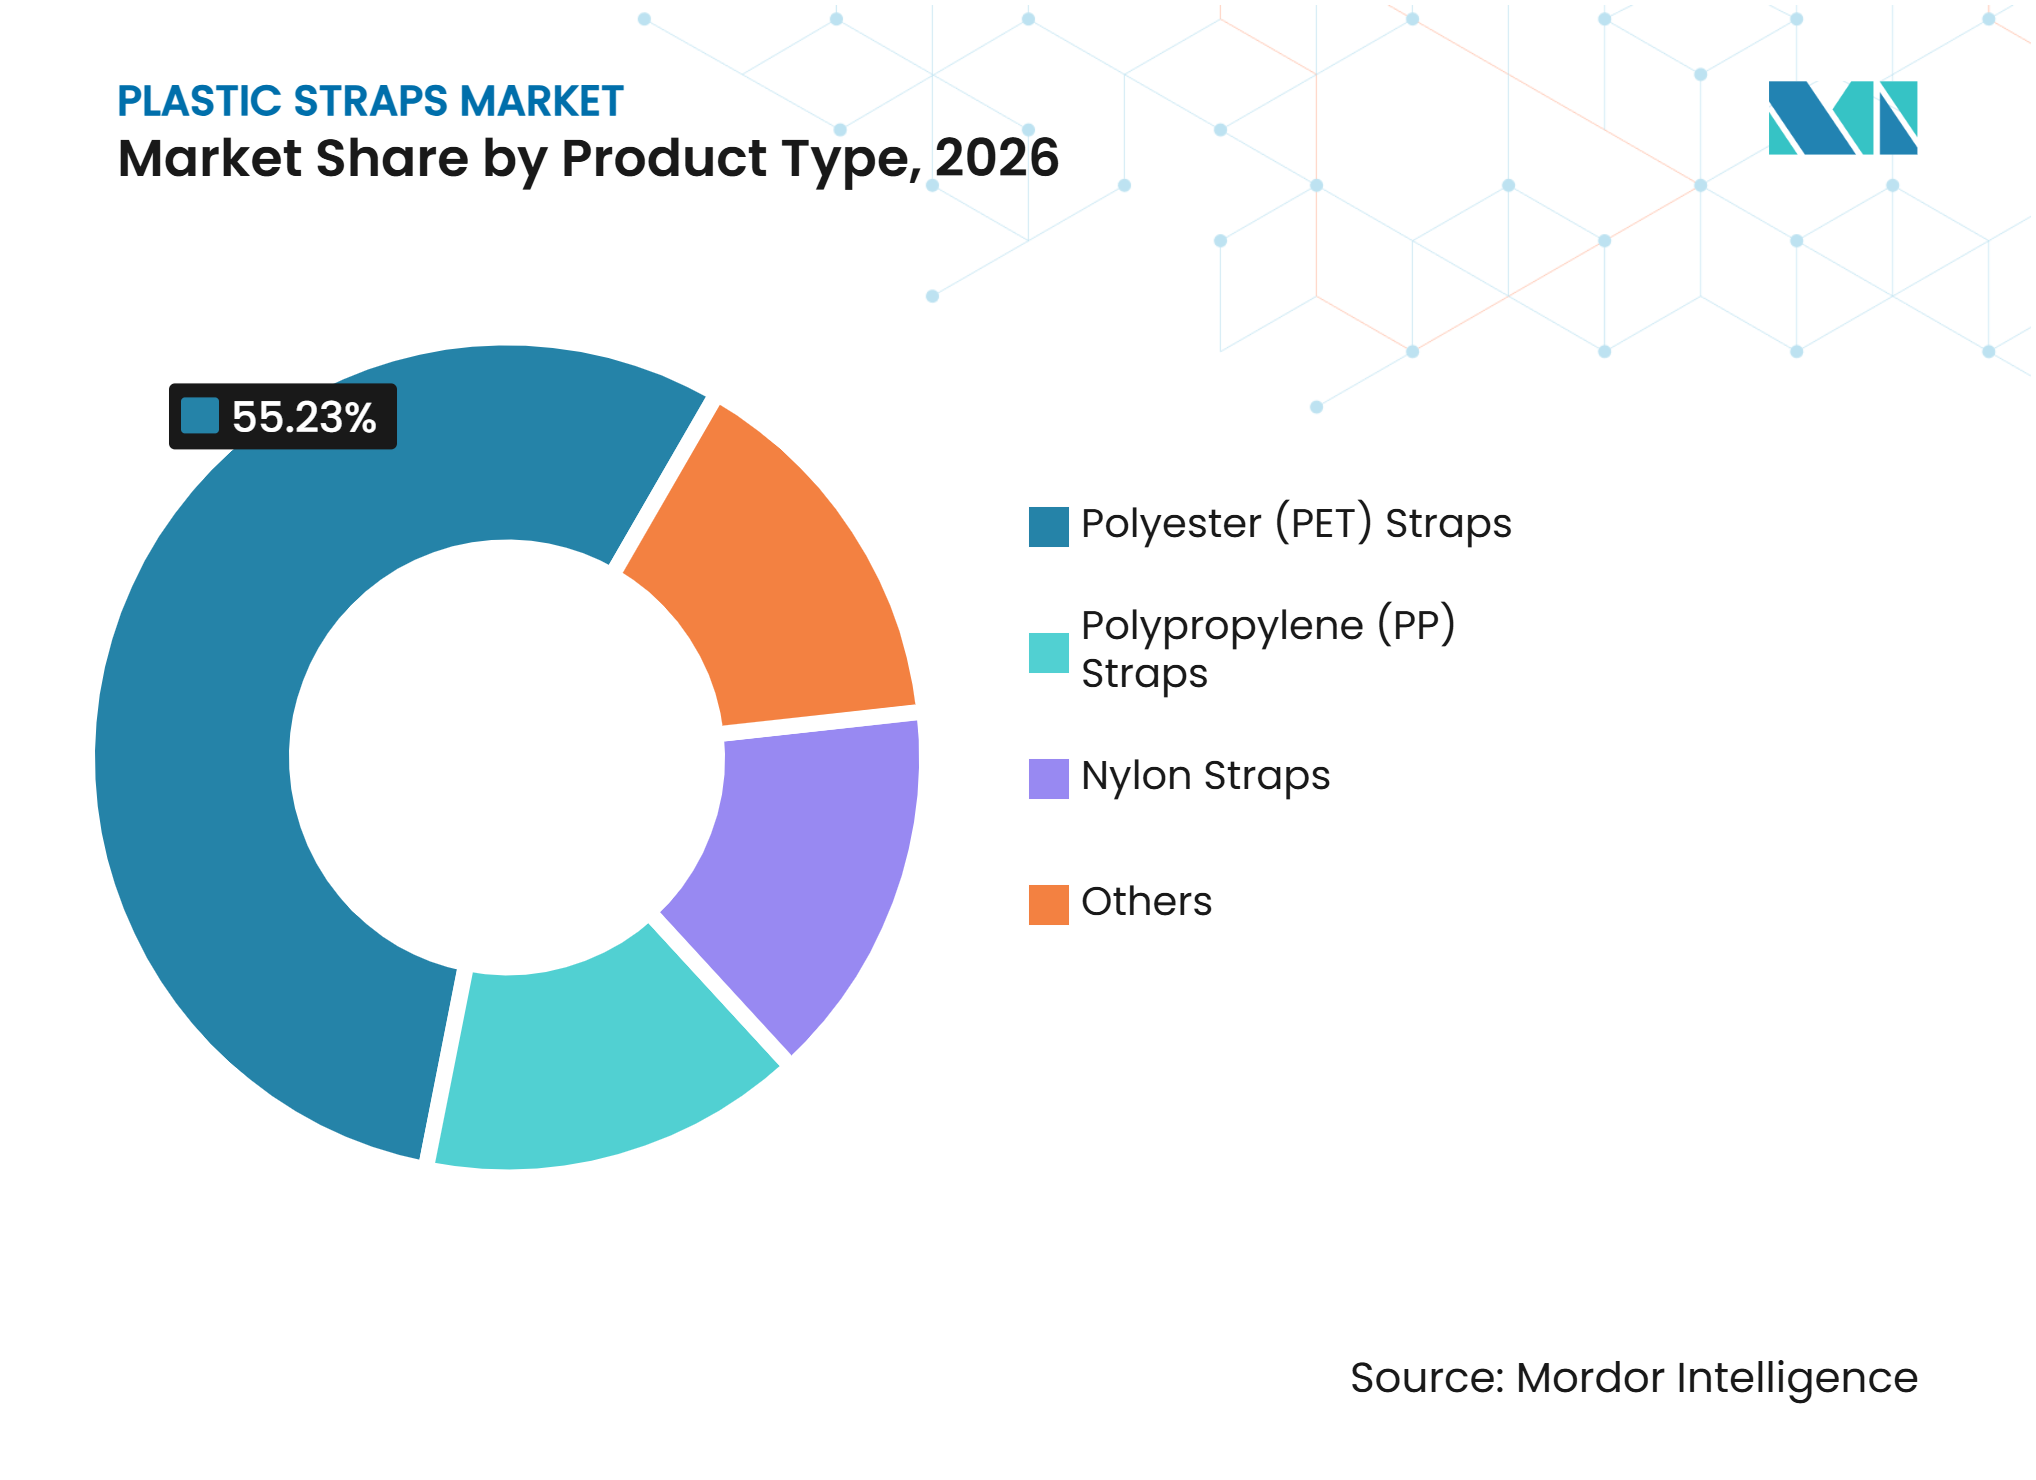
- Par type de produit, les sangles PET détenaient 55,23 % de la part du marché des sangles plastiques en 2026, tandis que ce même segment devrait croître à un CAGR de 7,45 % jusqu'en 2032.
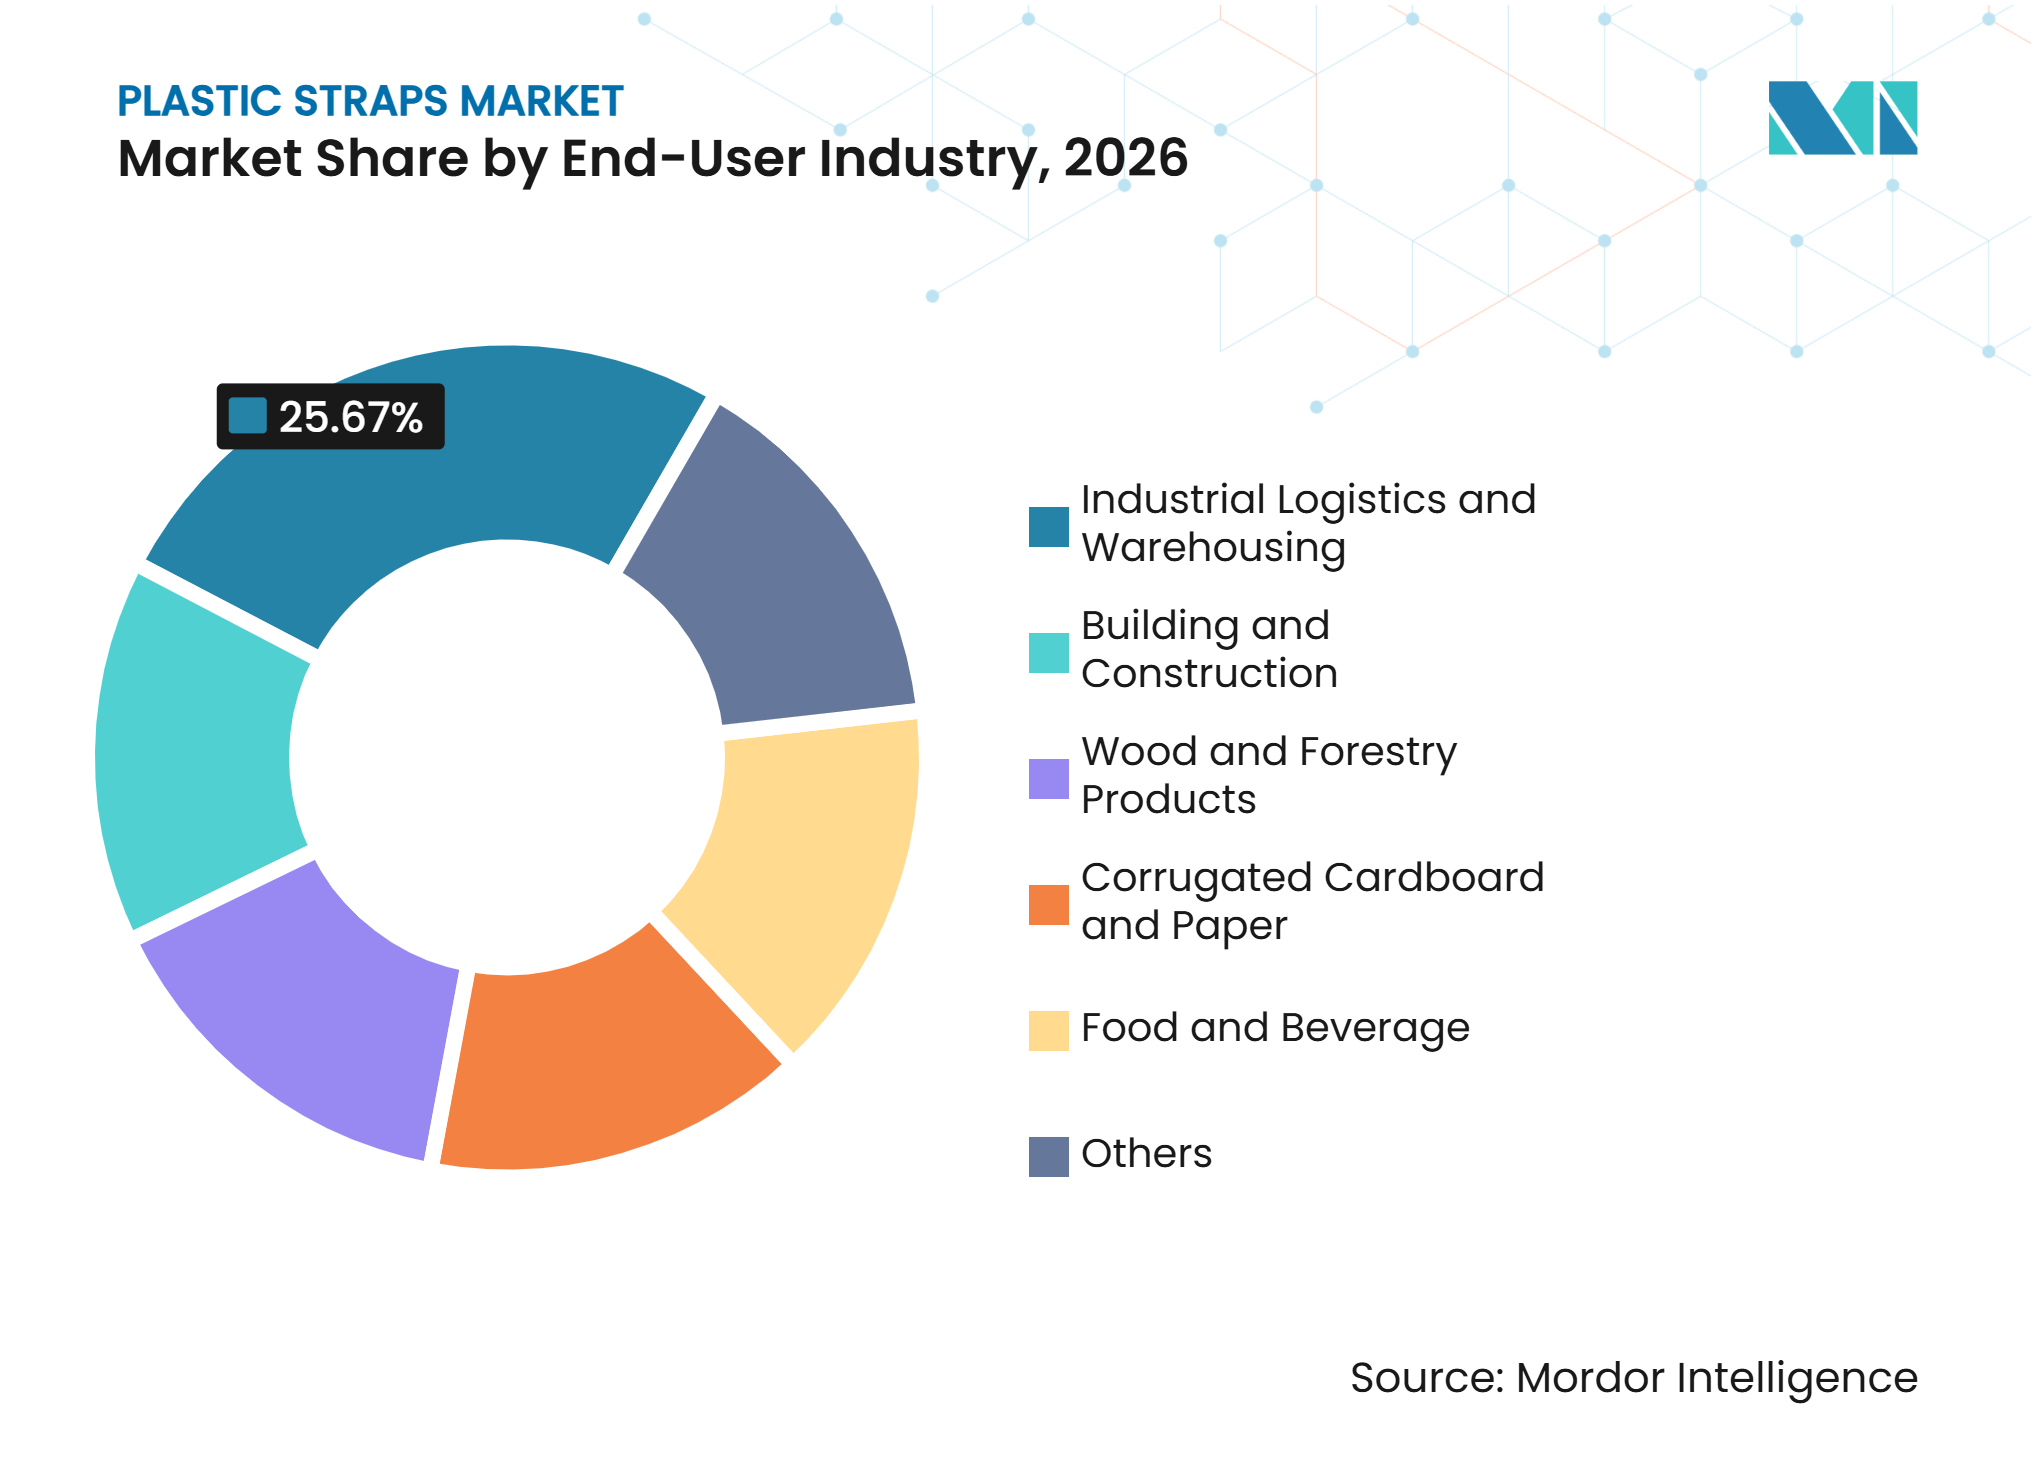
- Par secteur d'utilisation final, la logistique industrielle et l'entreposage représentaient 25,67 % de la taille du marché des sangles plastiques en 2026, tandis que le secteur alimentaire et des boissons devrait se développer à un CAGR de 7,89 % jusqu'en 2032.
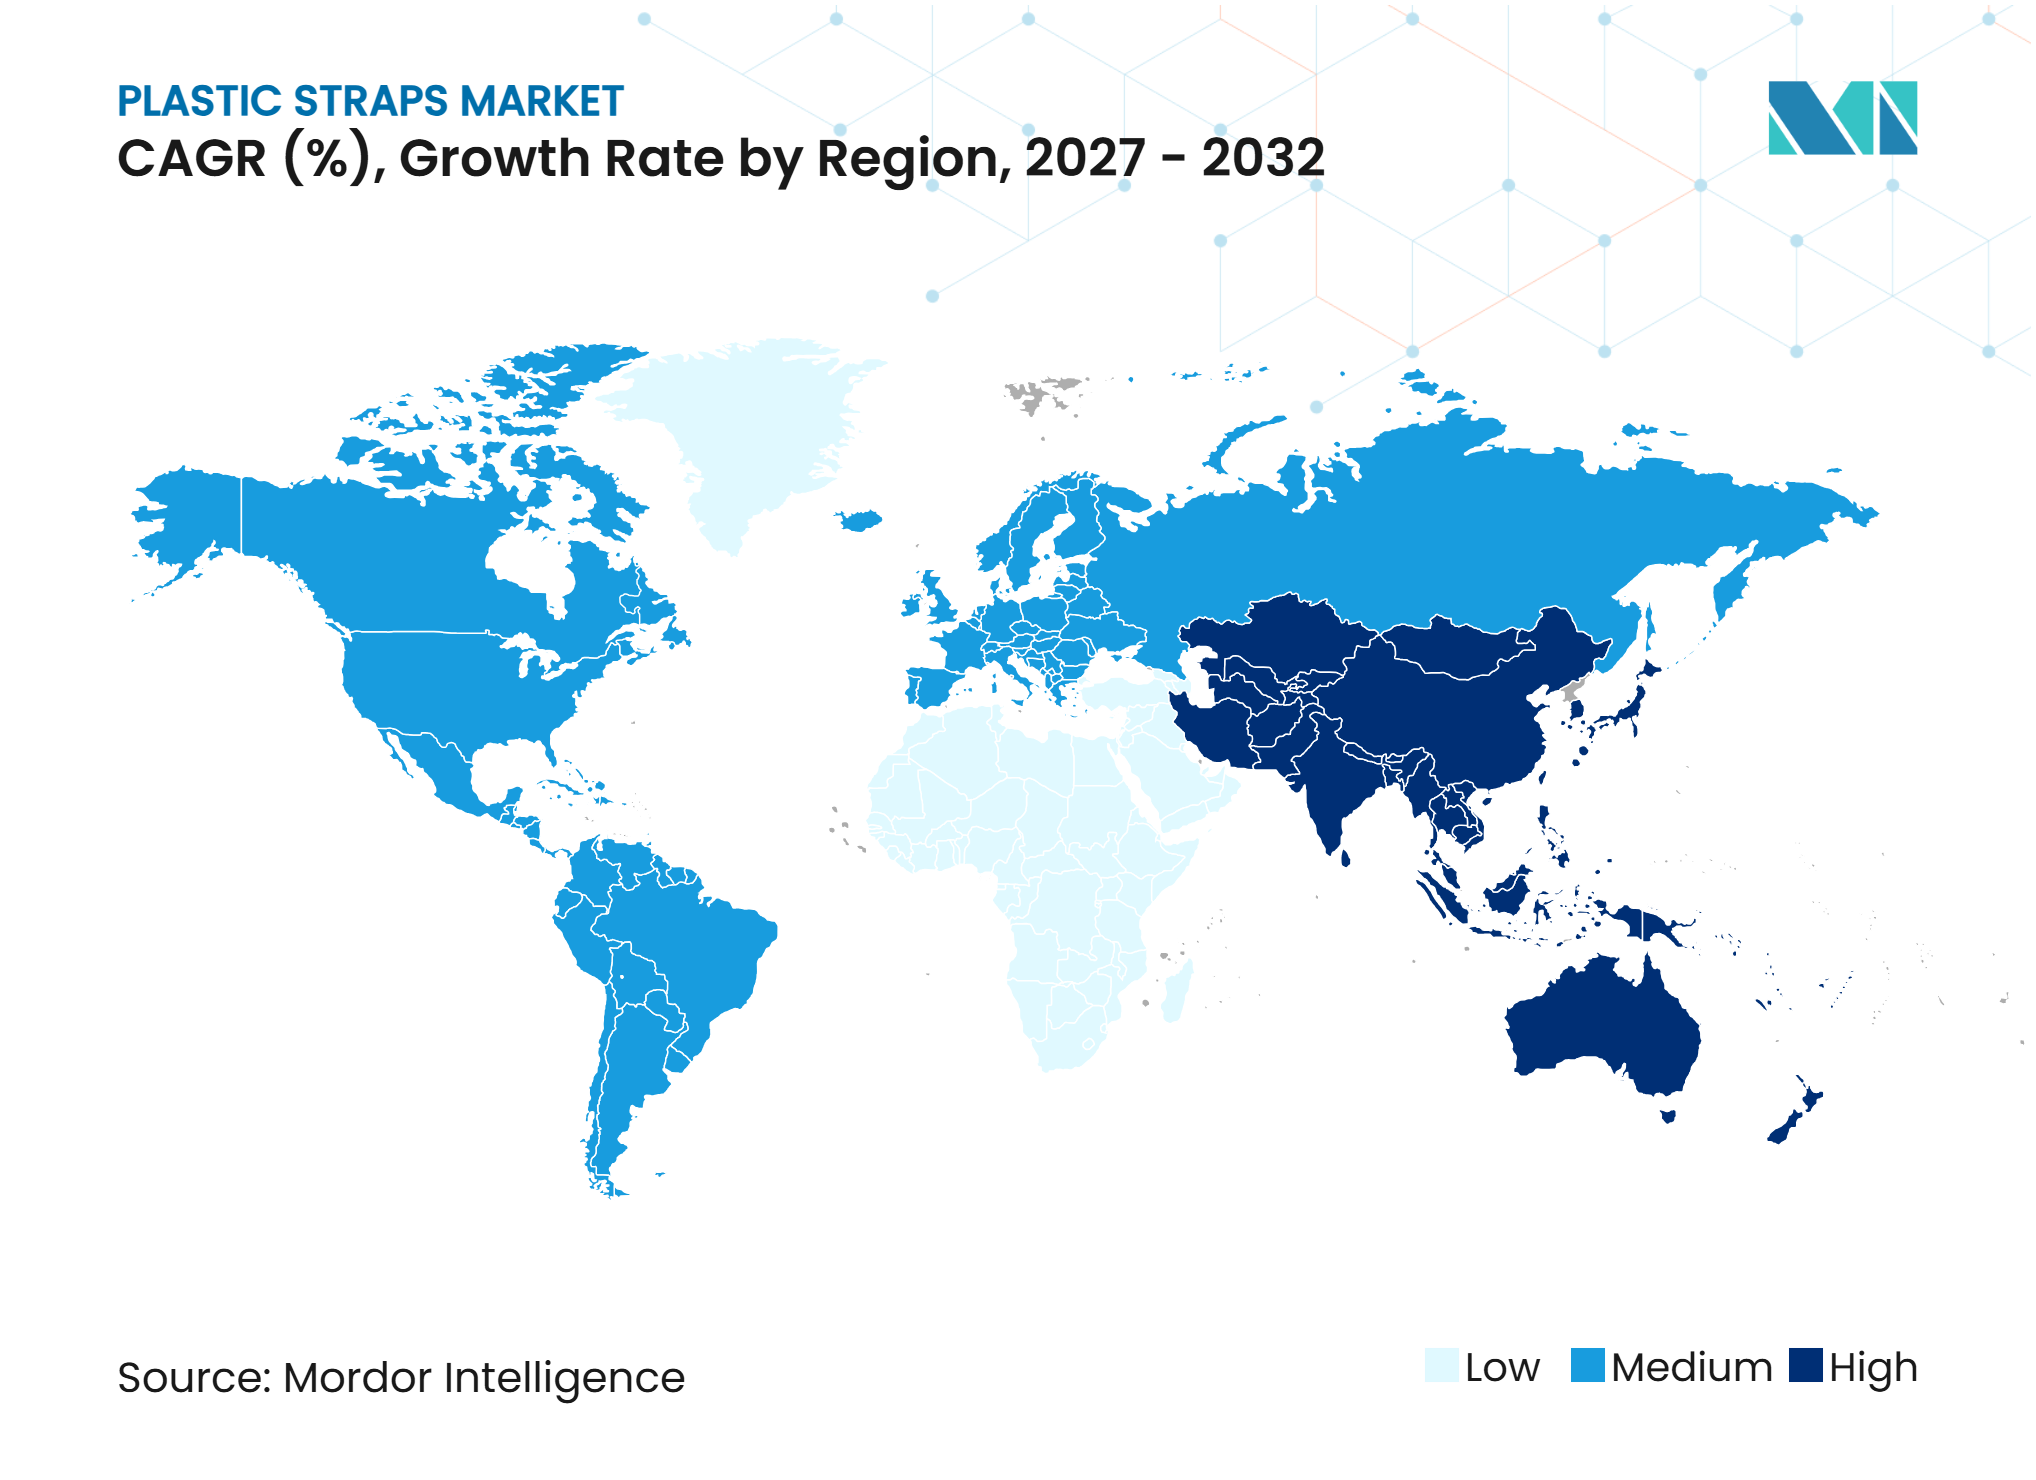
- Par géographie, l'Asie-Pacifique a capté 40,12 % de la part du marché des sangles plastiques en 2026 et devrait progresser à un CAGR de 7,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Traitement des commandes du commerce électronique et palettisation automatisée | +1.8% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Substitution de l'acier par le PET dans les charges lourdes | +1.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement en matières recyclées et objectifs d'emballage circulaire | +1.2% | Porté par l'UE, avec des avancées précoces en Allemagne, aux Pays-Bas et en France | Long terme (≥ 4 ans) |
| Traçabilité vérifiée de la teneur en matières recyclées comme exigence d'appel d'offres | +0.7% | UE et Amérique du Nord, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Sangle à faible variation compatible avec les machines pour les lignes à haut débit | +0.9% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Traitement des commandes du commerce électronique et palettisation automatisée
Le traitement des commandes du commerce électronique fait de la sanglage automatisé une exigence pratique pour les centres de distribution gérant des palettes mixtes à volume élevé d'unités de gestion des stocks (SKU). La demande mondiale de fret aérien a augmenté de 3,4 % en 2025, tandis que les chiffres du fret aérien en Asie-Pacifique ont progressé de 8,4 %, reflétant la vigueur continue des flux de fret liés au commerce électronique[1]. Ces flux accroissent la nécessité d'une palettisation fiable dans les réseaux d'entrepôts, de fret aérien et de livraison. Les systèmes de sanglage à arceau automatisés exigent une largeur et une épaisseur de sangle constantes, notamment lorsque les équipements fonctionnent à des cadences élevées. Cette exigence confère aux fournisseurs de PET qualifiés une position privilégiée auprès des opérateurs de traitement des commandes qui ne peuvent tolérer de fréquentes variations dans les consommables. La réglementation chinoise révisée sur les livraisons express impose aux entreprises de livraison express de réduire les plastiques à usage unique et de respecter les exigences d'emballage applicables, ce qui favorise l'utilisation de matériaux recyclables avec une conformité documentée.
Substitution de l'acier par le PET dans les charges lourdes
Les sangles PET sont de plus en plus utilisées dans des applications de charges lourdes telles que la manutention de bobines, de bois d'œuvre et de matériaux de construction. Ce changement dépend de la capacité des produits PET à satisfaire les exigences de rétention de charge et de résistance à la traction pour chaque application. Les produits en PET recyclé sont également positionnés pour la sécurisation de charges industrielles, notamment l'AtlaStrap de Greenbridge, que l'entreprise décrit comme une solution en PET 100 % post-consommation recyclé. Ce changement offre aux acheteurs une option en matériau plus léger là où la sécurité de manutention et les problèmes de corrosion sont importants. Il élargit également la gamme des utilisations adressables pour les sangles plastiques au-delà des applications standard de palettes et de cartons. Le marché des sangles plastiques bénéficie lorsque les distributeurs et les utilisateurs finaux qualifient les alternatives PET pour des applications précédemment assurées par l'acier.
Approvisionnement en matières recyclées et objectifs d'emballage circulaire
Les exigences en matière de teneur en matières recyclées font passer les sangles plastiques d'un achat de durabilité spécialisé à une considération d'approvisionnement formelle pour les grands expéditeurs. Le règlement (UE) 2025/40 fixe des exigences de teneur en matières recyclées pour les emballages plastiques à partir de 2030 et établit une orientation à long terme pour 2040. Ce règlement rend l'approvisionnement sécurisé en PET recyclé (rPET) et une comptabilisation crédible des teneurs plus importants pour les fournisseurs desservant des comptes européens. FROMM a créé F+M Recycling GmbH avec le groupe Mensing en février 2025 pour développer une opération de recyclage des sangles PET et polypropylène (PP) en Allemagne. Ce type d'investissement peut réduire la dépendance à l'approvisionnement ponctuel et aider les producteurs à se préparer aux futures exigences d'appels d'offres. La demande de recyclage bouteille à bouteille pourrait également accroître la concurrence pour les matières premières PET récupérées, augmentant ainsi la valeur des programmes de collecte et de recyclage des sangles.
Traçabilité vérifiée de la teneur en matières recyclées comme exigence d'appel d'offres
Les équipes d'achat ont de plus en plus besoin de preuves auditables lors de l'achat de matériaux d'emballage contenant des matières premières recyclées. Les normes ISO 22095-2:2026 et ISO 22095-3:2026 établissent des approches de chaîne de traçabilité pour les systèmes de bilan massique et de comptabilité par livres. Ces normes offrent aux fournisseurs et aux organismes de certification un cadre commun pour enregistrer et communiquer les déclarations de teneur en matières recyclées. Les exigences documentaires peuvent augmenter le coût de participation pour les petits producteurs disposant de ressources limitées en matière de conformité. Ces normes encouragent également les grands fournisseurs à relier les données produits, les dossiers de certification et les exigences de reporting client. Sur le marché des sangles plastiques, une teneur en matières recyclées traçable peut devenir un facteur de différenciation lorsque les appels d'offres exigent des preuves plutôt que des déclarations environnementales générales.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des résines polymères et des matières premières recyclées | -1.4% | Mondial, avec la plus forte exposition dans les régions dépendantes des importations d'énergie en Asie du Sud et du Sud-Est et en Europe | Court terme (≤ 2 ans) |
| Responsabilité liée aux déchets plastiques et systèmes de collecte fragmentés | -0.9% | UE, Asie du Sud et du Sud-Est, avec des répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Risque de qualification lors du remplacement de l'acier dans les charges critiques | -0.7% | Amérique du Nord, Europe et marchés industriels avancés en Asie-Pacifique | Moyen terme (2-4 ans) |
| Substitution par le film étirable, les adhésifs et les systèmes de chargement réutilisables | -0.8% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines polymères et des matières premières recyclées
Les producteurs de sangles PET et PP restent exposés aux fluctuations des coûts des résines et de l'énergie. L'approvisionnement en matières premières recyclées est également sous pression, car plusieurs applications d'emballage se disputent le même matériau récupéré. Ces conditions peuvent comprimer les marges lorsque les fournisseurs ne sont pas en mesure de répercuter intégralement la hausse des coûts des intrants sur leurs clients. Les communications de Teufelberger en 2025 ont fait référence à sa participation à une alliance industrielle, reflétant l'importance des approches coordonnées en matière d'utilisation des matériaux et de recyclage. Les producteurs sans arrangements d'approvisionnement à long terme en rPET sont exposés à la fois aux prix des résines vierges et à l'incertitude concernant la disponibilité des matières premières recyclées. Cela est particulièrement pertinent sur les marchés où les coûts énergétiques sont élevés et où la concurrence d'une offre à moindre coût est forte.
Responsabilité liée aux déchets plastiques et systèmes de collecte fragmentés
Les responsabilités liées aux déchets plastiques peuvent augmenter le coût total du sanglage pour les utilisateurs et les fournisseurs. La Commission européenne a confirmé en février 2026 que les films d'emballage de palettes et les sangles sont exemptés de l'exigence de réutilisation à 100 % du règlement sur les emballages et les déchets d'emballages (PPWR)[2]. Cela apporte de la clarté aux utilisateurs d'emballages de transport, bien que les attentes plus larges en matière de réutilisation et de circularité continuent d'influencer la conception des produits et les décisions d'achat. Les systèmes de collecte restent inégaux en dehors des marchés de récupération matures, ce qui rend difficile la mise en place d'un approvisionnement en boucle fermée vérifiée à grande échelle. Cela limite la portée des offres premium à teneur en matières recyclées sur les marchés dotés d'une infrastructure de collecte des déchets fragmentée. Les fournisseurs doivent donc aligner leurs déclarations de recyclage sur la capacité de collecte locale et les exigences de reporting des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sangles PET dominent en part de marché et en croissanceLes sangles PET détenaient 55,23 % de la part du marché des sangles plastiques en 2026 et devraient se développer à un CAGR de 7,45 % jusqu'en 2032. Le segment est en tête grâce à ses performances en traction et à sa capacité à maintenir la tension après allongement. Il est également compatible avec les machines à grande vitesse utilisées dans la logistique automatisée et les lignes d'emballage. La constance dimensionnelle du PET convient aux utilisateurs qui exigent des performances de cycle reproductibles. Sa stabilité thermique est utile dans les opérations qui combinent vitesse, intégrité de la charge et récupération des matériaux en aval. Ces caractéristiques font du PET une option privilégiée lorsque les utilisateurs passent des méthodes manuelles ou des équipements plus anciens aux systèmes automatisés. Le PET convient également aux applications où une charge sécurisée doit maintenir sa tension pendant le stockage, la manutention et le transport. Les fournisseurs qui maintiennent une qualité de résine constante sont mieux positionnés pour servir les opérations qui ne peuvent tolérer des arrêts imprévus des machines. La compatibilité du produit avec les équipements automatisés fait de la validation des performances une partie importante des décisions d'achat. Cela crée une distinction entre l'approvisionnement en sangles de base et les matériaux développés pour les lignes industrielles exigeantes.
Les sangles PP continuent de servir les applications légères et moyennes, notamment la fermeture de cartons ondulés et le cerclage agricole. Leur flexibilité et leur positionnement en termes de coût conviennent aux applications avec des exigences de charge moins élevées. Le nylon est utilisé dans des applications spécialisées nécessitant un allongement extrême, notamment le cerclage de bobines lourdes et de tuyaux. Les sangles composites et textiles sont utilisées pour la sécurisation des cargaisons en conteneurs, où la sécurité de manutention et le faible poids sont importants. Dans son rapport annuel 2025, Scientex a confirmé la poursuite de la production de sangles PP, indiquant que les fournisseurs établis de PP maintiennent des bases de fabrication sur les marchés asiatiques. Les exigences de teneur en matières recyclées liées au PPWR pourraient davantage soutenir le PET en Europe, car sa structure matérielle peut être plus facilement alignée avec les programmes de recyclage et de certification. Le PP reste pertinent lorsque les utilisateurs privilégient la fermeture économique des cartons et la facilité de manutention par rapport à des performances de traction plus élevées. Les alternatives composites et textiles conviennent aux cas où la sécurisation de la charge nécessite un équilibre différent entre résistance, flexibilité et sécurité des opérateurs. La sélection des produits reste donc étroitement liée au poids de la charge, au type d'équipement et aux objectifs de recyclage de l'utilisateur. Cela donne aux producteurs établis la possibilité de proposer un portefeuille plutôt qu'une solution à matériau unique.



Par secteur d'utilisation final :
la logistique assure le volume et l'alimentation et les boissons apportent la croissanceLa logistique industrielle et l'entreposage représentaient 25,67 % de la taille du marché des sangles plastiques en 2026. Les investissements dans les centres de traitement des commandes en Amérique du Nord, en Allemagne et au Japon soutiennent cette position, car les systèmes automatisés en fin de ligne remplacent le sanglage manuel sur les sites à fort volume. Le segment exige des matériaux qui fonctionnent de manière constante sur les équipements installés et récompense les fournisseurs capables de livrer des sangles de qualité machine avec une qualité fiable. Les grands centres de distribution créent une demande récurrente de consommables une fois que les spécifications des équipements et des matériaux sont établies. Cela peut créer des coûts de changement, car les nouveaux produits doivent être testés avant de recevoir une approbation opérationnelle. Les opérateurs apprécient également les fournisseurs capables de résoudre les problèmes d'équipement sans retarder les calendriers de distribution. À mesure que les réseaux de traitement des commandes se développent, le sanglage cohérent devient une partie intégrante de la planification globale du débit. La position du segment est donc soutenue à la fois par les nouveaux investissements dans les entrepôts et par la demande de remplacement habituelle. Dans ce contexte, la fiabilité des matériaux peut être aussi importante que le prix d'achat initial.
Le secteur alimentaire et des boissons devrait croître à un CAGR de 7,89 % jusqu'en 2032, soutenu par le développement de la chaîne du froid et l'expansion du commerce de détail organisé dans les économies en développement. La logistique réfrigérée nécessite des matériaux capables de tolérer les variations de température tout en soutenant des opérations d'emballage axées sur l'hygiène. La norme ISO 22002-4 a été restructurée en septembre 2025 pour fournir des orientations pour les environnements d'emballage alimentaire et de fabrication. Le carton ondulé et le papier restent des applications importantes et sensibles aux prix, mais les systèmes en ligne à grande vitesse exigent des tolérances matérielles strictes. La construction et le bâtiment font face une demande plus faible dans certaines parties de l'Europe, tandis que le passage de l'acier au PET constitue une compensation partielle. Les applications du bois et de la sylviculture offrent une opportunité supplémentaire à mesure que les opérateurs cherchent des alternatives aux cerclages en acier sujets à la corrosion. Les transformateurs alimentaires examinent également si une sangle peut fonctionner de manière fiable dans des conditions de stockage réfrigéré, d'expédition et de transport. La nécessité de matériaux cohérents est renforcée lorsque les lignes d'emballage fonctionnent en continu. Les applications de carton ondulé restent commercialement importantes car une légère variation de matériau peut affecter une ligne à grande vitesse. La demande des utilisateurs finaux est donc partagée entre les applications importantes et établies et les utilisations à croissance plus rapide qui nécessitent des spécifications de produits plus spécialisées.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,12 % de la part du marché des sangles plastiques en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032. La Chine, l'Inde, la Corée du Sud, le Japon et les pays de l'ASEAN soutiennent la demande dans les domaines de l'emballage ondulé, de la transformation alimentaire et de la logistique industrielle. La réglementation chinoise révisée sur les livraisons express, entrée en vigueur le 1er juin 2025, impose des mesures pour réduire les déchets d'emballage et assurer la conformité aux normes nationales. Cette influence réglementaire favorise les fournisseurs capables de soutenir une qualité de produit constante et de documenter la conformité. La base de fabrication automatisée du Japon et la capacité pétrochimique de la Corée du Sud soutiennent la demande de produits en polyéthylène téréphtalate (PET) à spécifications élevées. Les investissements manufacturiers de l'ASEAN soutiennent la demande de sangles en polypropylène (PP) de gamme intermédiaire dans les applications où le prix reste un facteur clé. La région combine une consommation élevée avec des exigences variées entre la fabrication avancée et les réseaux logistiques en développement. Cette diversité permet aux sangles PET, PP et spécialisées de servir des applications distinctes. Les fournisseurs disposant d'une capacité régionale peuvent raccourcir les délais de livraison pour les clients opérant dans plusieurs pays. La documentation de conformité devient de plus en plus pertinente à mesure que les règles d'emballage sont formalisées sur les principaux marchés. Le marché des sangles plastiques bénéficie de cette combinaison d'activité manufacturière, d'expansion logistique et d'exigences d'emballage en évolution.
Amérique du Nord
L'Amérique du Nord est soutenue par les investissements dans le traitement des commandes du commerce électronique et par un passage vers des solutions plastiques dans les applications de sécurisation institutionnelles et industrielles. Le Service postal des États-Unis a adopté des normes révisées entrant en vigueur le 1er juillet 2025, exigeant des bandes plastiques croisées pour certains envois groupés. Cette règle reflète le besoin plus large de matériaux plastiques fiables pour la sécurisation des charges. Greenbridge Companies, Inc. a lancé son produit AtlaStrap en PET recyclé en février 2025 pour des applications de sécurisation de charges durables. Les équipements de sanglage automatisés installés soutiennent une demande récurrente de consommables compatibles. La région exige également que les fournisseurs répondent aux besoins de qualification lorsque les utilisateurs remplacent les systèmes à base de métal dans des applications exigeantes. Les acheteurs évaluent les performances des produits parallèlement à la disponibilité du support technique et des stocks locaux. Les opérations automatisées accordent une prime aux consommables qui fonctionnent de manière constante avec les machines installées. Les produits à teneur en matières recyclées séduisent les utilisateurs ayant des objectifs formels de durabilité. Ces exigences donnent aux fournisseurs établis la possibilité de se démarquer par le service et la garantie produit plutôt que par le seul prix. La demande est liée à la fois à l'ampleur de l'activité de traitement des commandes et au rythme des mises à niveau des systèmes.
Europe, Amérique du Sud, Moyen-Orient et Afrique
Les marchés européens à hautes spécifications sont façonnés par la conformité au règlement sur les emballages et les déchets d'emballages (PPWR), la documentation de la teneur en matières recyclées et la nécessité d'un approvisionnement fiable en polyéthylène téréphtalate recyclé (rPET). L'investissement de FROMM dans le recyclage en Allemagne reflète la valeur accordée à la récupération locale des matières premières et au traitement des matériaux en amont des futurs seuils de conformité. L'exemption accordée par la Commission européenne aux sangles de l'exigence de réutilisation à 100 % apporte une clarté opérationnelle, tandis que d'autres règles relatives aux emballages de transport continuent d'influencer les décisions d'achat. En Amérique du Sud, la demande est portée par la transformation alimentaire, la logistique et l'agro-industrie, notamment au Brésil. Le Moyen-Orient et l'Afrique représentent une opportunité émergente, où le développement de la logistique, de l'entreposage et de l'industrie accroît le besoin de palettisation automatisée. Ces régions nécessitent des offres de produits qui équilibrent les conditions d'approvisionnement locales, les coûts et les exigences croissantes en matière de récupération des matériaux. Les clients d'Europe occidentale accordent une valeur particulière aux preuves de conformité et à la traçabilité des matières premières. D'autres régions peuvent accorder plus d'importance à la disponibilité des produits, aux délais d'importation et aux coûts opérationnels. Cela crée des conditions concurrentielles différentes même lorsque le besoin sous-jacent de palettisation est similaire. Les fournisseurs qui adaptent leurs portefeuilles de produits et leurs modèles de service aux exigences locales peuvent s'adresser à un plus large éventail de clients. Les attentes en matière de circularité resteront probablement les plus importantes en Europe, tandis que le développement logistique soutient la demande dans l'ensemble du groupe régional élargi.
Paysage concurrentiel
Concentration du Marché
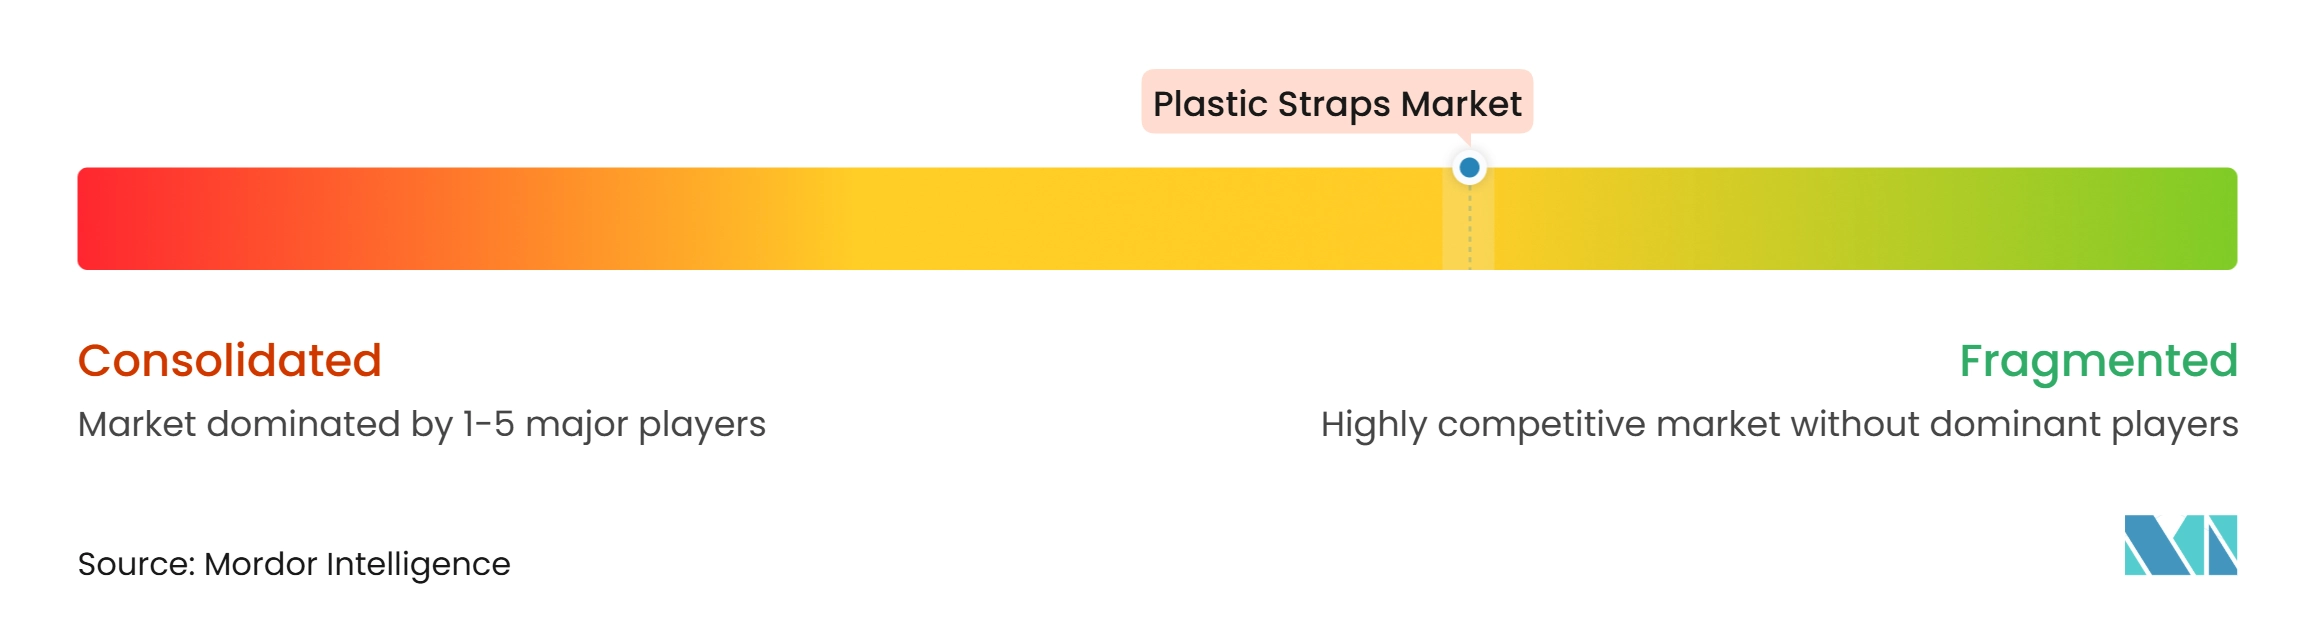
Le marché des sangles plastiques est modérément fragmenté. Les grands fournisseurs se démarquent par leurs capacités d'automatisation, leur intégration des systèmes, leurs références en matière de teneur en matières recyclées et leurs larges portefeuilles de produits, tandis que les fournisseurs régionaux se concurrencent souvent sur le prix et la livraison locale. L'acquisition de Maillis Group par FROMM en 2025 a renforcé sa gamme de produits et sa portée géographique, tout en réduisant le nombre de fournisseurs indépendants desservant certaines parties de l'Europe et du Moyen-Orient. La consolidation a rendu l'échelle, l'accès aux matériaux et le service technique plus importants dans les décisions d'achat des clients. Les grands groupes peuvent répartir les coûts de développement de produits et de conformité sur une base de clients plus large et sont mieux positionnés pour soutenir les comptes opérant dans plusieurs régions. Les petits fournisseurs restent pertinents là où la livraison locale et le prix sont les principaux critères d'achat. L'équilibre concurrentiel diffère donc entre les produits standardisés et les matériaux à hautes spécifications compatibles avec les machines, la capacité de service étant aussi importante que la sangle elle-même dans cette dernière catégorie.
L'intégration des équipements reste un facteur concurrentiel significatif, car les machines installées créent une demande récurrente de consommables compatibles. Mosca a ouvert sa troisième installation de fabrication en Malaisie à Johor en juin 2025, selon l'Autorité malaisienne de développement des investissements, qui a indiqué qu'elle couvre 103 458 ft², améliorant ainsi la capacité de fabrication locale dans une région en croissance. Mosca a également introduit des équipements de sanglage connectés numériquement pour les environnements de production automatisés. Le lancement par Greenbridge d'un produit en PET 100 % post-consommation recyclé démontre comment les références en matière de durabilité deviennent une partie du paysage concurrentiel dans la sécurisation des charges. Une base de production à proximité peut améliorer la réactivité de l'approvisionnement et réduire la difficulté de servir des opérations d'emballage en croissance, tandis que les fonctionnalités numériques des équipements peuvent rendre les données de sanglage plus accessibles aux clients qui surveillent les performances opérationnelles. Ces développements indiquent que les entreprises se démarquent par la capacité, la connectivité et les références matérielles plutôt que par le seul prix des sangles, rendant l'environnement concurrentiel plus exigeant pour les fournisseurs non différenciés.
L'infrastructure de recyclage et la traçabilité sont susceptibles de différencier les fournisseurs desservant les appels d'offres européens premium de ceux axés sur les produits standard. Les normes de chaîne de traçabilité ISO 22095 fournissent aux acheteurs un cadre commun pour évaluer les déclarations de bilan massique et de comptabilité par livres, favorisant les producteurs capables de gérer la certification, l'approvisionnement en matières premières et la documentation client. L'innovation produit est également pertinente dans la sécurisation spécialisée des cargaisons, où les exigences de performance sont moins facilement satisfaites par des sangles de commodité. La participation de Teufelberger à la Strapping Alliance reflète une orientation sectorielle sur l'utilisation des matériaux et la collaboration en matière de recyclage. Les fournisseurs disposant de bases d'équipements installés, de capacités de recyclage et d'une qualité documentée ont une différenciation plus claire, et les normes de chaîne de traçabilité permettent aux acheteurs de poser des questions précises sur les déclarations de teneur en matières recyclées. Cela peut favoriser les entreprises qui ont déjà investi dans la tenue de registres et la documentation orientée client. La sécurisation spécialisée des cargaisons reste un domaine où la connaissance des applications constitue une barrière à l'entrée, obligeant les producteurs à démontrer à la fois les performances et la disponibilité des matériaux. L'avantage concurrentiel est donc de plus en plus lié à la capacité à combiner un produit fiable avec un support technique, de conformité et de recyclage.
Leaders du secteur des sangles plastiques
-
Signode Industrial Group LLC
-
FROMM Holding AG
-
Teufelberger
-
GreenBridge
-
Mosca GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des sangles plastiques Entreprises couvertes dans ce rapport
- Cordstrap
- Cyklop
- DuBose Strapping, Inc.
- FROMM Holding AG
- GreenBridge
- HANGZHOU YOUNGSUN INTELLIGENT EQUIPMENT CO., LTD
- LINDER GmbH
- MAILLIS GROUP
- Mosca GmbH
- PAC Strapping Products Inc.
- Samuel, Son & Co.
- Scientex Berhad
- Signode Industrial Group LLC
- Teufelberger
Développements industriels récents dans Marché des sangles plastiques
- Novembre 2026 : LINDER GmbH a acquis AMB GmbH de Wuppertal, ajoutant des capacités d'ingénierie, de conception, de fabrication et de mise en service pour former le groupe LINDER. Le groupe a fait ses débuts à Interpack 2026 sous sa nouvelle identité en tant que prestataire de services complets de sangles plastiques, de sécurisation des charges et de systèmes d'emballage.
- Octobre 2025 : Mosca GmbH a lancé le SoniXs P7-Connect, une machine de sanglage plastique entièrement automatisée succédant au MP-6. La machine offre une intégration étendue de l'Internet des objets (IoT) et est conçue pour une incorporation transparente dans des lignes de production entièrement automatisées, avec des applications dans le carton ondulé et les opérations logistiques.
Périmètre du rapport mondial sur le marché des sangles plastiques
Les sangles plastiques, également connues sous le nom de cerclage plastique ou cerclage synthétique, sont des bandes flexibles à haute résistance à la traction fabriquées à partir de polymères tels que le polypropylène ou le polyester. Elles sont conçues pour lier, fermer ou palettiser des articles de manière sécurisée sans les endommager.
Le marché des sangles plastiques est segmenté par type de produit, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en sangles en polyester (PET), sangles en polypropylène (PP), sangles en nylon et autres. Par secteur d'utilisation final, le marché est segmenté en logistique industrielle et entreposage, carton ondulé et papier, alimentation et boissons, construction et bâtiment, produits du bois et de la sylviculture, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les sangles plastiques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Sangles en polyester (PET) |
| Sangles en polypropylène (PP) |
| Sangles en nylon |
| Autres |
| Logistique industrielle et entreposage |
| Carton ondulé et papier |
| Alimentation et boissons |
| Construction et bâtiment |
| Produits du bois et de la sylviculture |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Sangles en polyester (PET) | |
| Sangles en polypropylène (PP) | ||
| Sangles en nylon | ||
| Autres | ||
| Par secteur d'utilisation final | Logistique industrielle et entreposage | |
| Carton ondulé et papier | ||
| Alimentation et boissons | ||
| Construction et bâtiment | ||
| Produits du bois et de la sylviculture | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des sangles plastiques ?
La taille du marché des sangles plastiques était évaluée à 3,88 milliards USD en 2026 et devrait croître de 4,14 milliards USD en 2027 à 5,75 milliards USD d'ici 2032, à un CAGR de 6,78 % durant la période de prévision (2027-2032).
Quelle application d'utilisation final connaît la croissance la plus rapide pour les sangles plastiques ?
L'alimentation et les boissons est le segment d'utilisation final à la croissance la plus rapide, avec un CAGR projeté de 7,89 % jusqu'en 2032.
Pourquoi les centres de traitement des commandes automatisés sont-ils importants pour les sangles plastiques ?
Les systèmes automatisés exigent une largeur, une épaisseur et une rétention de tension constantes des sangles, ce qui soutient la demande de matériaux de qualité machine.
Quelle région présente la plus forte demande de sangles plastiques ?
L'Asie-Pacifique est en tête avec une part de 40,12 % en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032.