
Marktgröße und Marktanteil für Kunststoffbänder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.14 Milliarden US-Dollar |
| Marktgröße (2032) | 5.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kunststoffbänder von Mordor Intelligence
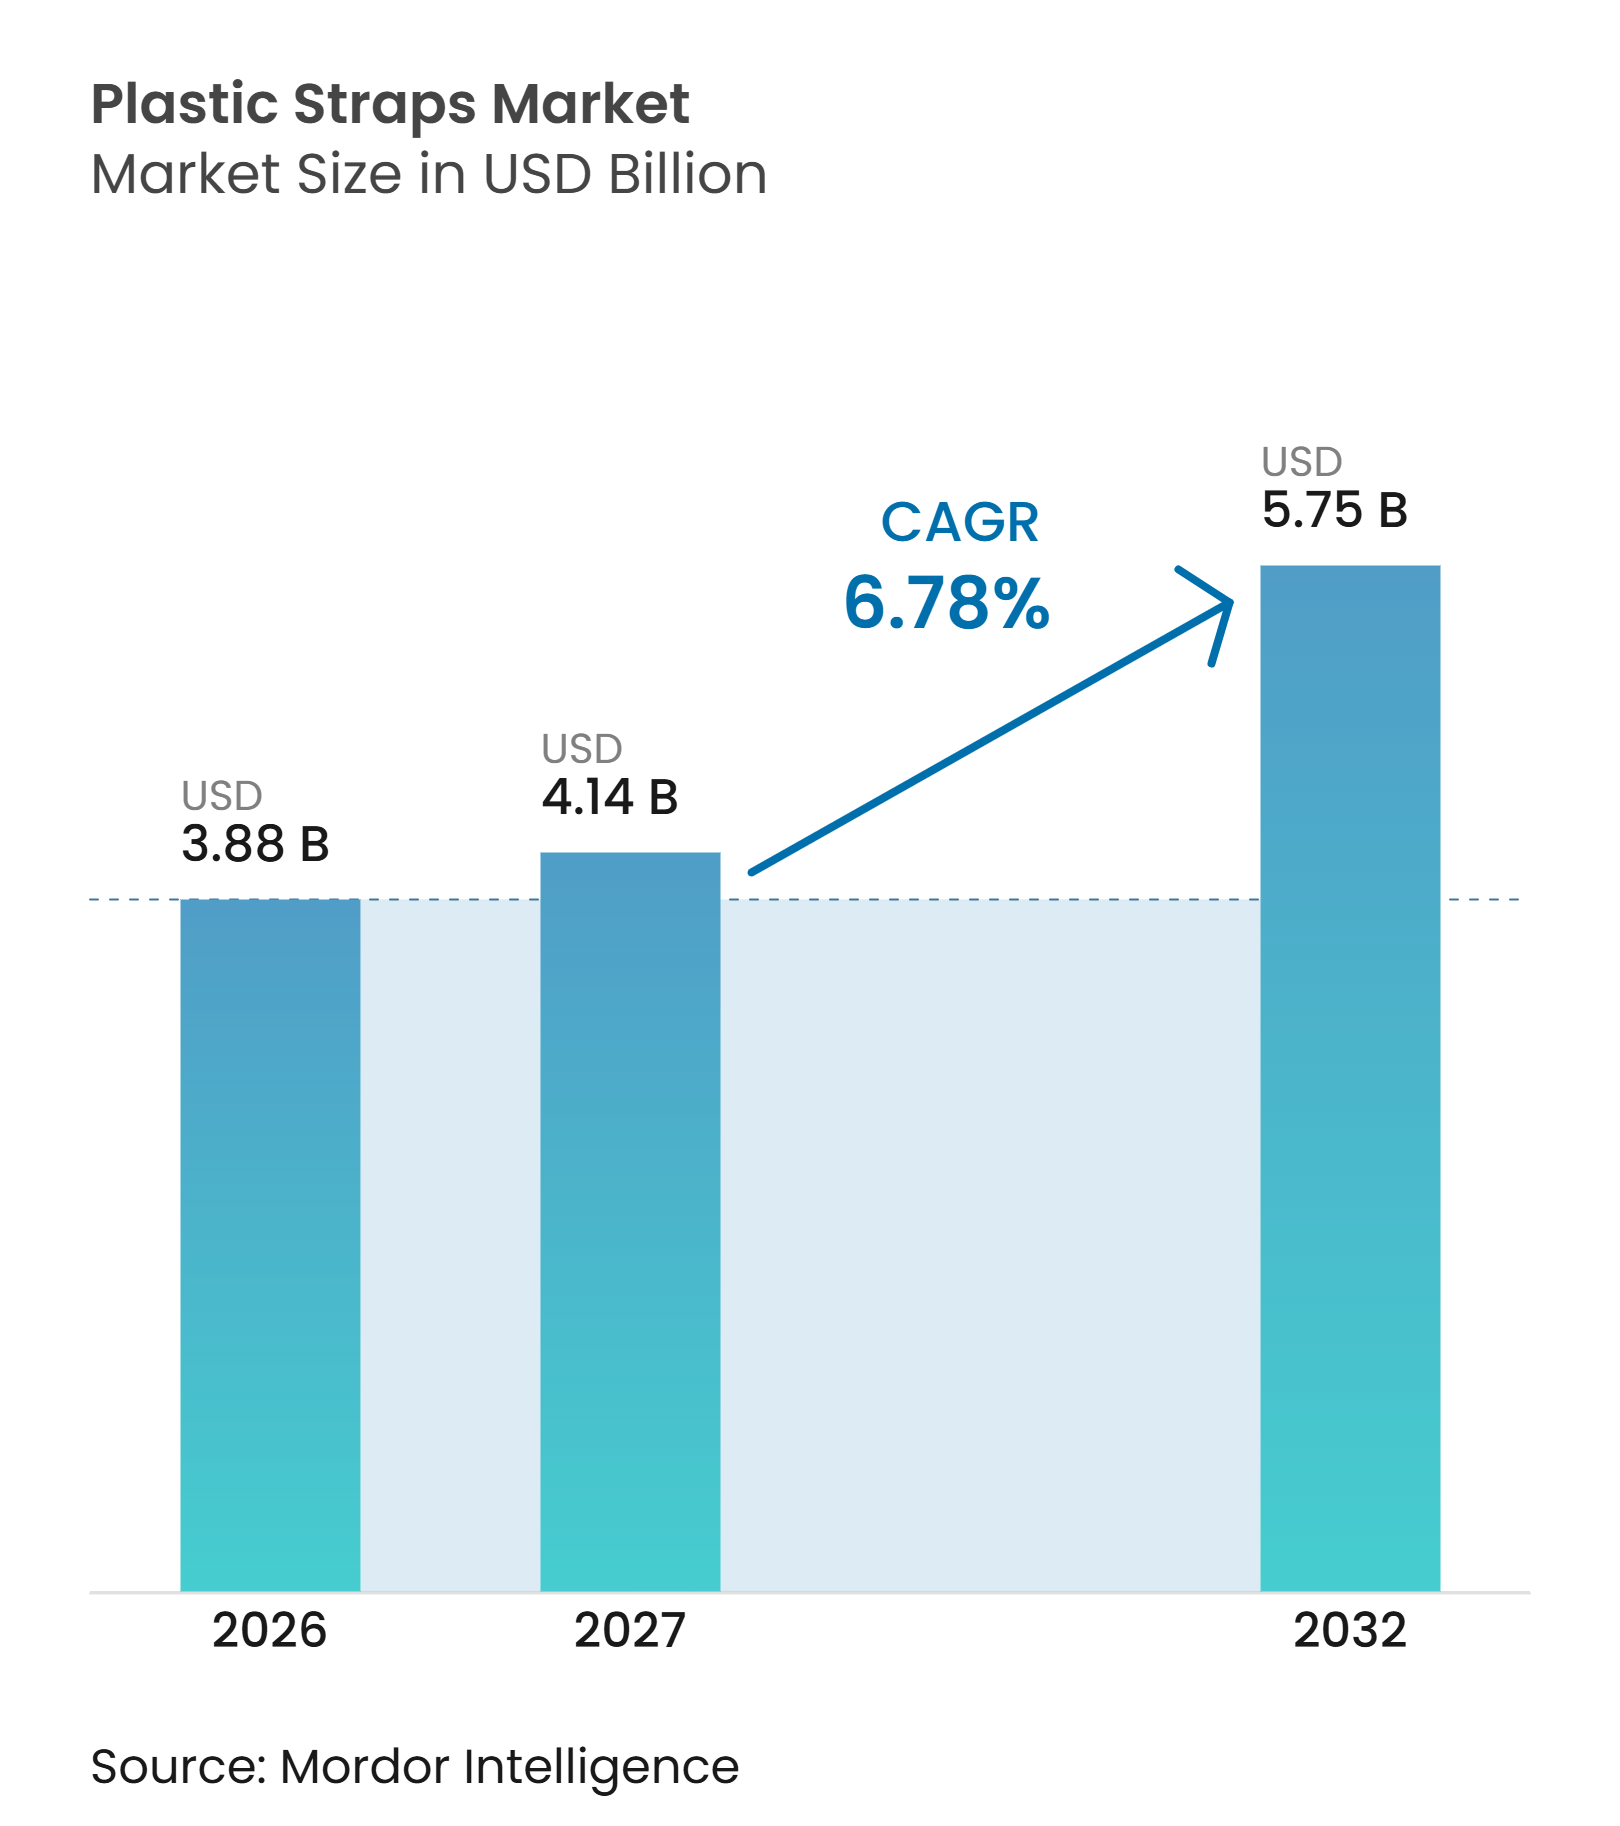
Die Marktgröße für Kunststoffbänder wurde im Jahr 2026 auf 3,88 Milliarden USD geschätzt und soll von 4,14 Milliarden USD im Jahr 2027 auf 5,75 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032). Der Markt für Kunststoffbänder wird durch den Ausbau von E-Commerce-Fulfillment-Netzwerken und den Bedarf an zuverlässiger, automatisierter Paletteneinheitenbildung gestützt. Die Nachfrage verlagert sich zudem von der traditionellen Industriehandhabung hin zu Lebensmittelverarbeitung, Bauwesen und spezieller Ladungssicherung. Polyethylenterephthalat (PET) gewinnt an Bedeutung für Anwendungen, die eine gleichbleibende Spannung, konsistente Abmessungen und Kompatibilität mit Hochgeschwindigkeitssystemen erfordern. Dies begünstigt Lieferanten, die maschinengerechte Qualitätsanforderungen erfüllen und den Nachweis von Recyclingmaterialanteilen dokumentieren können. In Europa veranlassen Vorschriften zu Recyclingmaterialanteilen und Anforderungen an Transportverpackungen die Einkaufsteams dazu, sowohl die Materialversorgung als auch die Compliance-Bereitschaft zu bewerten.
Wichtigste Erkenntnisse des Berichts
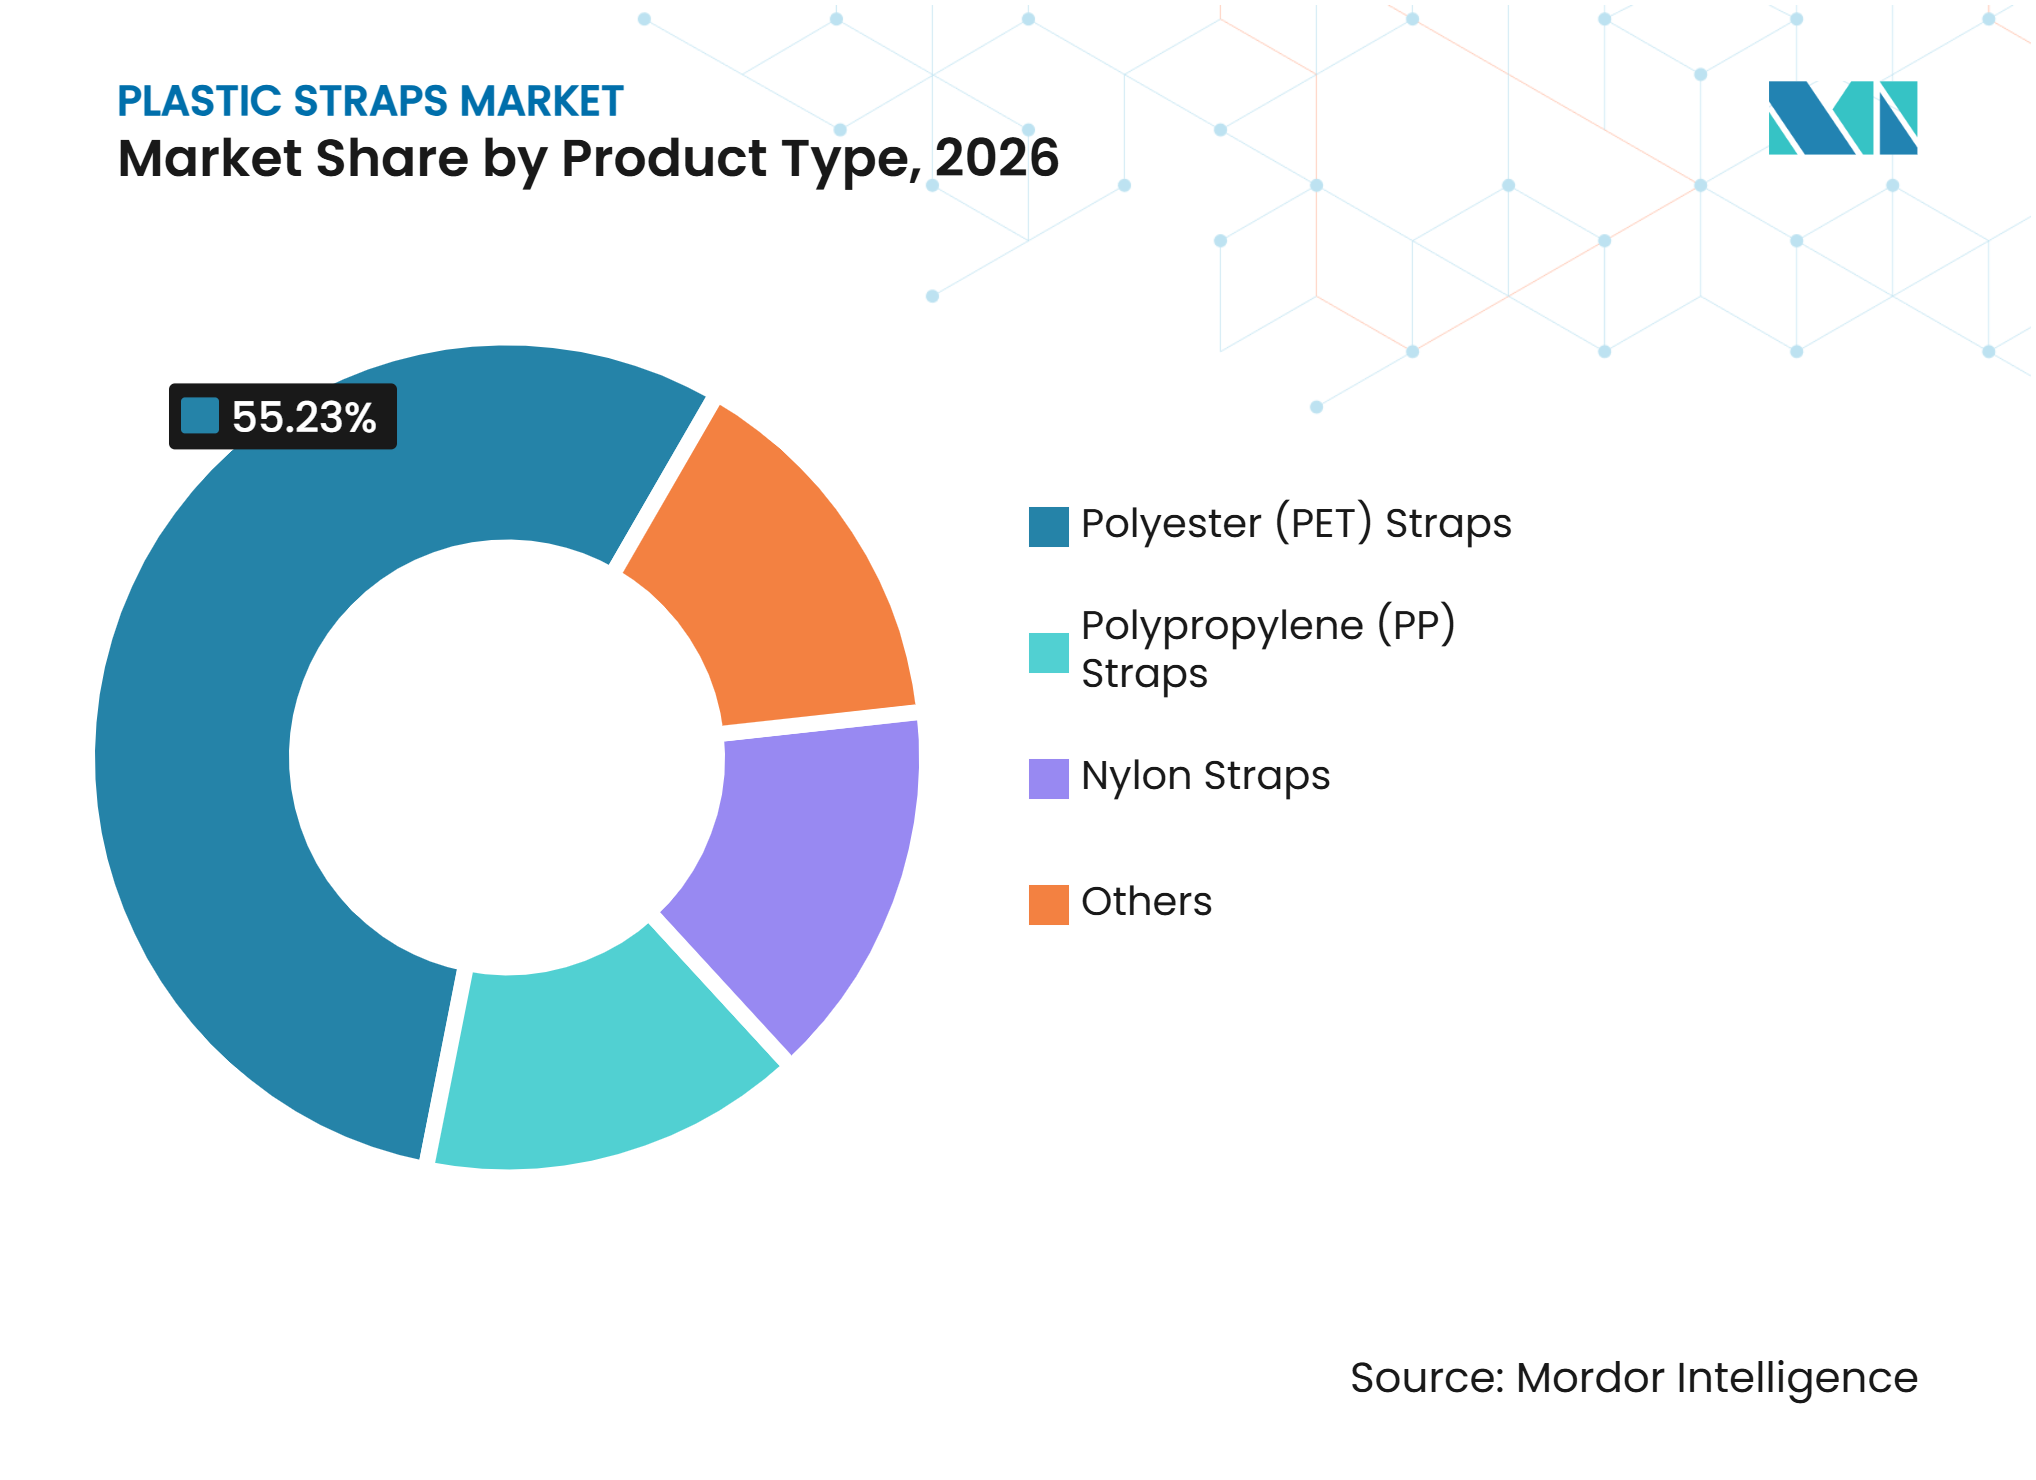
- Nach Produkttyp hielten PET-Bänder im Jahr 2026 einen Marktanteil von 55,23 % am Markt für Kunststoffbänder, während dasselbe Segment bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen wird.
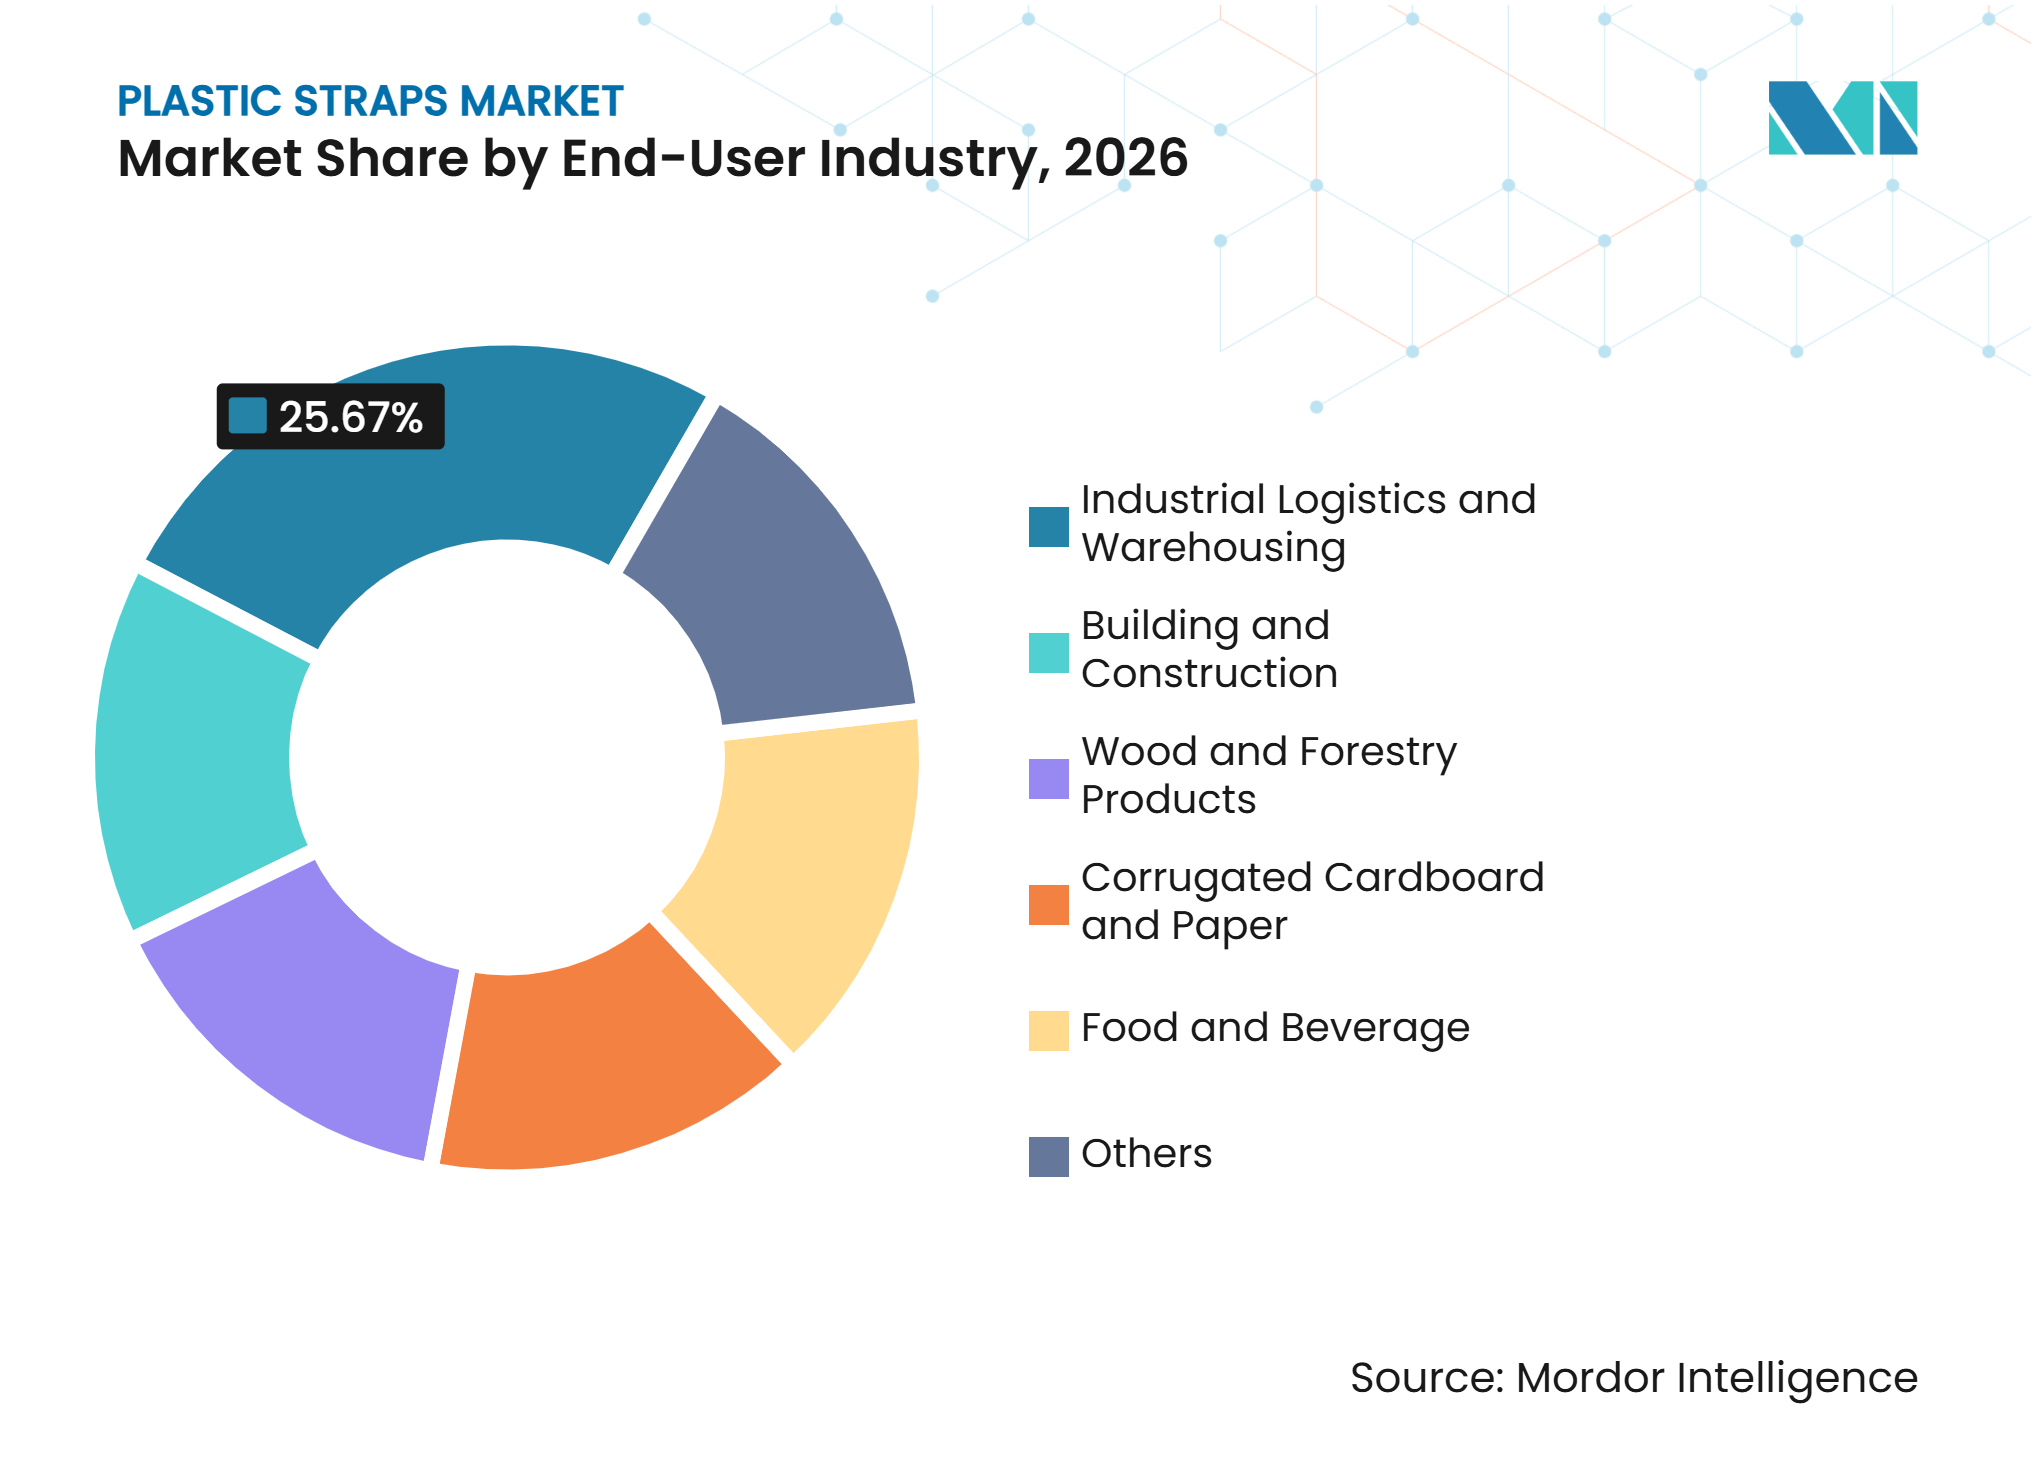
- Nach Endverbraucherbranche entfiel im Jahr 2026 ein Anteil von 25,67 % der Marktgröße für Kunststoffbänder auf Industrielogistik und Lagerhaltung, während der Bereich Lebensmittel und Getränke bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
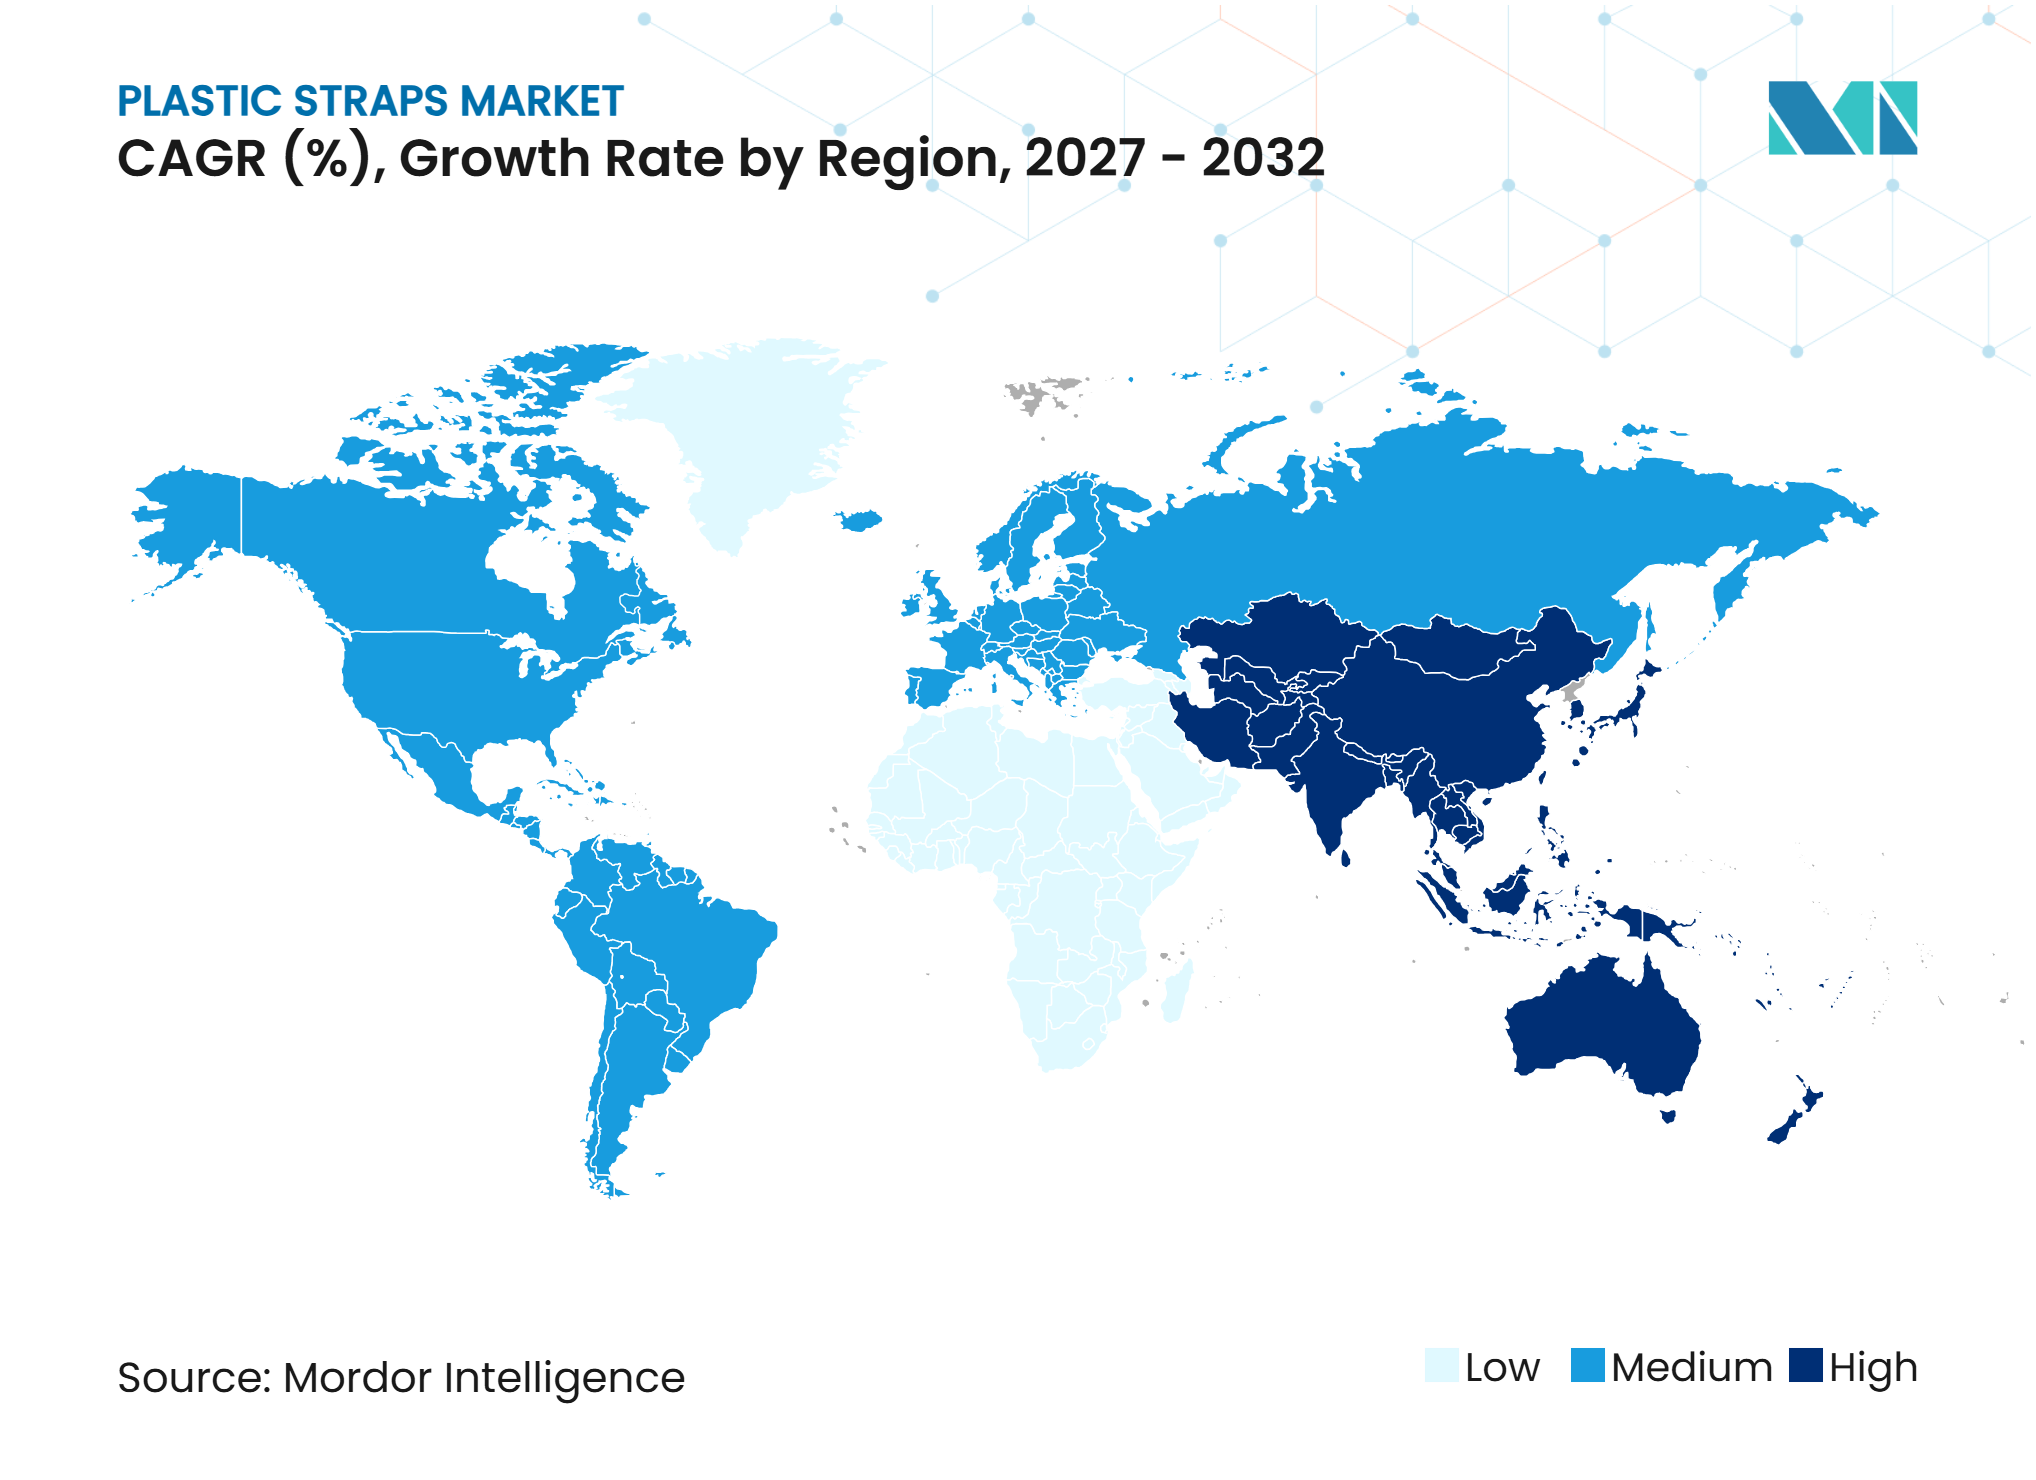
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 40,12 % auf Asien-Pazifik, der bis 2032 voraussichtlich mit einer CAGR von 7,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Fulfillment und automatisierte Einheitenbildung | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Substitution von Stahl durch PET bei schweren Lasten | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschaffung von Recyclingmaterialanteilen und Ziele für kreislauforientierte Verpackungen | +1.2% | EU-geführt, mit frühen Fortschritten in Deutschland, den Niederlanden und Frankreich | Langfristig (≥ 4 Jahre) |
| Verifizierte Rückverfolgbarkeit von Recyclingmaterialanteilen als Ausschreibungsanforderung | +0.7% | EU und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Maschinenkompatibles Band mit geringer Variation für Hochdurchsatzlinien | +0.9% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Fulfillment und automatisierte Einheitenbildung
E-Commerce-Fulfillment macht automatisches Umreifen zu einer praktischen Anforderung für Distributionszentren, die hochvolumige gemischte Paletten mit verschiedenen Lagereinheiten (SKU) handhaben. Die globale Luftfrachtkapazität wuchs im Jahr 2025 um 3,4 %, während die Luftfrachtmengen in Asien-Pazifik um 8,4 % zunahmen, was die anhaltende Stärke der E-Commerce-Frachtströme widerspiegelt[1]. Diese Ströme erhöhen den Bedarf an zuverlässiger Einheitenbildung in Lager-, Luftfracht- und Liefernetzwerken. Automatische Bogenumreifungssysteme erfordern eine gleichbleibende Bandbreite und -stärke, insbesondere wenn Anlagen mit hohen Taktfrequenzen betrieben werden. Diese Anforderung verschafft qualifizierten PET-Lieferanten eine Position bei Fulfillment-Betreibern, die keine häufigen Schwankungen bei Verbrauchsmaterialien tolerieren können. Chinas geänderte Übergangsvorschriften für Expresslieferungen verpflichten Expresslieferunternehmen, Einwegkunststoffe zu reduzieren und relevante Verpackungsanforderungen zu erfüllen, was den Einsatz von recycelbaren Materialien mit dokumentierter Compliance unterstützt.
Substitution von Stahl durch PET bei schweren Lasten
PET-Umreifung wird zunehmend in Schwerlastanwendungen wie der Handhabung von Coils, Schnittholz und Baumaterialien eingesetzt. Die Umstellung setzt voraus, dass PET-Produkte die Lasthalte- und Zugfestigkeitsanforderungen der jeweiligen Anwendung erfüllen. Recycelte PET-Produkte werden ebenfalls für die industrielle Ladungssicherung positioniert, darunter Greenbridge's AtlaStrap, das das Unternehmen als eine 100 % aus Post-Consumer-Recycling gewonnene PET-Lösung beschreibt. Die Umstellung bietet Käufern eine leichtere Materialoption, bei der Handhabungssicherheit und Korrosionsbedenken wichtig sind. Sie erweitert zudem den Anwendungsbereich von Kunststoffbändern über Standard-Paletten- und Kartonanwendungen hinaus. Der Markt für Kunststoffbänder profitiert, wenn Händler und Endverbraucher PET-Alternativen für Anwendungen qualifizieren, die bisher mit Stahl bedient wurden.
Beschaffung von Recyclingmaterialanteilen und Ziele für kreislauforientierte Verpackungen
Anforderungen an Recyclingmaterialanteile verlagern Kunststoffumreifung von einem spezialisierten Nachhaltigkeitskauf hin zu einer formalen Beschaffungsüberlegung für größere Versender. Die Verordnung (EU) 2025/40 legt Anforderungen an Recyclingmaterialanteile für Kunststoffverpackungen ab 2030 fest und gibt eine langfristige Richtung für 2040 vor. Die Verordnung macht eine gesicherte Versorgung mit recyceltem PET (rPET) und eine glaubwürdige Inhaltsabrechnung für Lieferanten, die europäische Kunden bedienen, wichtiger. FROMM gründete im Februar 2025 gemeinsam mit der Mensing Group die F+M Recycling GmbH, um in Deutschland einen Recyclingbetrieb für PET- und Polypropylen (PP)-Umreifung zu entwickeln. Diese Art von Investition kann die Abhängigkeit von Spotlieferungen verringern und Herstellern helfen, sich auf künftige Ausschreibungsanforderungen vorzubereiten. Die Nachfrage nach Flasche-zu-Flasche-Recycling könnte auch den Wettbewerb um zurückgewonnenes PET-Ausgangsmaterial verstärken und den Wert von Bandsammel- und Recyclingprogrammen erhöhen.
Verifizierte Rückverfolgbarkeit von Recyclingmaterialanteilen als Ausschreibungsanforderung
Einkaufsteams benötigen zunehmend prüfbare Nachweise beim Kauf von Verpackungsmaterialien, die recyceltes Ausgangsmaterial enthalten. ISO 22095-2:2026 und ISO 22095-3:2026 legen Ansätze zur Rückverfolgbarkeit der Lieferkette für Massenbilanz- und Buch-und-Anspruchs-Systeme fest. Diese Normen geben Lieferanten und Zertifizierungsstellen einen gemeinsamen Rahmen für die Erfassung und Kommunikation von Angaben zu Recyclingmaterialanteilen. Dokumentationsanforderungen können die Teilnahmekosten für kleinere Hersteller mit begrenzten Compliance-Ressourcen erhöhen. Diese Normen ermutigen auch größere Lieferanten, Produktdaten, Zertifizierungsunterlagen und Kundenberichtsanforderungen zu verknüpfen. Im Markt für Kunststoffbänder kann rückverfolgbarer Recyclingmaterialanteil zu einem Differenzierungsmerkmal werden, wenn Ausschreibungen Nachweise statt allgemeiner Umweltaussagen verlangen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polymerharzen und recyceltem Ausgangsmaterial | -1.4% | Global, mit höchster Exposition in energieimportabhängigen Regionen in Süd- und Südostasien sowie Europa | Kurzfristig (≤ 2 Jahre) |
| Haftung für Kunststoffabfälle und fragmentierte Sammelsysteme | -0.9% | EU, Süd- und Südostasien, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Qualifizierungsrisiko beim Ersetzen von Stahl bei kritischen Lasten | -0.7% | Nordamerika, Europa und fortgeschrittene Industriemärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Substitution durch Stretchfolie, Klebstoffe und wiederverwendbare Ladesysteme | -0.8% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polymerharzen und recyceltem Ausgangsmaterial
Hersteller von PET- und PP-Umreifung bleiben Schwankungen bei Harz- und Energiekosten ausgesetzt. Das Angebot an recyceltem Ausgangsmaterial steht ebenfalls unter Druck, da mehrere Verpackungsanwendungen um dasselbe zurückgewonnene Material konkurrieren. Diese Bedingungen können die Margen komprimieren, wenn Lieferanten höhere Inputkosten nicht vollständig an Kunden weitergeben können. Die Kommunikation von Teufelberger im Jahr 2025 verwies auf die Teilnahme an einer Branchenallianz, was die Bedeutung koordinierter Ansätze für Materialverwendung und Recycling unterstreicht. Hersteller ohne langfristige rPET-Versorgungsvereinbarungen sind sowohl dem Preisrisiko bei Neuharzen als auch der Unsicherheit hinsichtlich der Verfügbarkeit von recyceltem Ausgangsmaterial ausgesetzt. Dies ist besonders relevant in Märkten, in denen die Energiekosten hoch sind und der Wettbewerb durch kostengünstigere Angebote stark ist.
Haftung für Kunststoffabfälle und fragmentierte Sammelsysteme
Verantwortlichkeiten für Kunststoffabfälle können die Gesamtkosten für Umreifung sowohl für Nutzer als auch für Lieferanten erhöhen. Die Europäische Kommission bestätigte im Februar 2026, dass Palettenfolien und Bänder von der 100 %-Wiederverwendungsanforderung der Verpackungs- und Verpackungsabfallverordnung (PPWR) ausgenommen sind[2]. Dies schafft Klarheit für Nutzer von Transportverpackungen, obwohl breitere Erwartungen an Wiederverwendung und Kreislaufwirtschaft weiterhin Produktdesign und Kaufentscheidungen beeinflussen. Sammelsysteme bleiben außerhalb reifer Rückgewinnungsmärkte uneinheitlich, was es schwierig macht, eine verifizierte geschlossene Versorgung in großem Maßstab aufzubauen. Dies schränkt die Reichweite von Premium-Angeboten mit Recyclingmaterialanteilen in Märkten mit fragmentierter Abfallsammelinfrastruktur ein. Lieferanten müssen daher ihre Recyclingansprüche mit der lokalen Sammelkapazität und den Berichtsanforderungen der Kunden in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
PET-Bänder führen bei Marktanteil und WachstumPET-Bänder hielten im Jahr 2026 einen Marktanteil von 55,23 % am Markt für Kunststoffbänder und sollen bis 2032 mit einer CAGR von 7,45 % wachsen. Das Segment führt aufgrund seiner Zugfestigkeit und der Fähigkeit, nach Dehnung die Spannung beizubehalten. Es ist zudem kompatibel mit Hochgeschwindigkeitsmaschinen, die in automatisierten Logistik- und Verpackungslinien eingesetzt werden. Die Maßhaltigkeit von PET unterstützt Nutzer, die eine wiederholbare Taktleistung benötigen. Seine thermische Stabilität ist nützlich in Betrieben, die Geschwindigkeit, Ladeintegrität und nachgelagerte Materialrückgewinnung kombinieren. Diese Eigenschaften machen PET zu einer bevorzugten Option, wenn Nutzer von manuellen Methoden oder älteren Anlagen auf automatisierte Systeme umsteigen. PET unterstützt auch Anwendungen, bei denen eine gesicherte Ladung während Lagerung, Handhabung und Transport unter Spannung bleiben muss. Lieferanten, die eine gleichbleibende Harzqualität aufrechterhalten, sind besser positioniert, um Betriebe zu bedienen, die ungeplante Maschinenstillstände nicht tolerieren können. Die Kompatibilität des Produkts mit automatisierten Anlagen macht die Leistungsvalidierung zu einem wichtigen Teil der Kaufentscheidungen. Dies schafft eine Unterscheidung zwischen einfacher Bandversorgung und Materialien, die für anspruchsvolle Industrielinien entwickelt wurden.
PP-Bänder bedienen weiterhin leichte und mittelschwere Anwendungen, einschließlich Wellkartonverschluss und landwirtschaftlicher Bündelung. Ihre Flexibilität und Kostenposition eignen sich für Anwendungen mit geringeren Lastanforderungen. Nylon wird in spezialisierten Anwendungen eingesetzt, die extreme Dehnung erfordern, einschließlich schwerer Coil- und Rohrbündelung. Verbundkord- und Textilbänder werden bei der Ladungssicherung in Containern verwendet, wo Handhabungssicherheit und geringeres Gewicht wichtig sind. In seinem Geschäftsbericht für das Geschäftsjahr 2025 bestätigte Scientex die fortgesetzte Produktion von PP-Umreifungsbändern, was darauf hindeutet, dass etablierte PP-Lieferanten Produktionsstandorte in asiatischen Märkten unterhalten. PPWR-bezogene Anforderungen an Recyclingmaterialanteile könnten PET in Europa weiter begünstigen, da seine Materialstruktur leichter mit Recycling- und Zertifizierungsprogrammen in Einklang gebracht werden kann. PP bleibt relevant, wenn Nutzer wirtschaftlichen Kartonverschluss und einfache Handhabung gegenüber höherer Zugfestigkeit priorisieren. Verbund- und Textialalternativen eignen sich für Fälle, in denen die Ladungssicherung ein anderes Gleichgewicht aus Festigkeit, Flexibilität und Bediensicherheit erfordert. Die Produktauswahl bleibt daher eng mit dem Ladegewicht, dem Anlagentyp und den Recyclingzielen des Nutzers verknüpft. Dies gibt etablierten Herstellern Spielraum, ein Portfolio statt einer einzigen Materiallösung anzubieten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Logistik liefert Volumen, Lebensmittel und Getränke sorgen für WachstumIndustrielogistik und Lagerhaltung entfielen im Jahr 2026 auf 25,67 % der Marktgröße für Kunststoffbänder. Investitionen in Fulfillment-Zentren in Nordamerika, Deutschland und Japan stützen diese Position, da automatisierte End-of-Line-Systeme manuelle Umreifung an hochvolumigen Standorten ersetzen. Das Segment erfordert Materialien, die auf installierten Anlagen gleichbleibend funktionieren, und belohnt Lieferanten, die maschinengerechte Bänder in verlässlicher Qualität liefern können. Große Distributionszentren erzeugen wiederkehrende Nachfrage nach Verbrauchsmaterialien, sobald Anlagen- und Materialspezifikationen festgelegt sind. Dies kann Wechselkosten erzeugen, da neue Produkte vor der Betriebsgenehmigung getestet werden müssen. Betreiber schätzen auch Lieferanten, die bei der Lösung von Anlagenproblemen helfen können, ohne Distributionspläne zu verzögern. Mit der Skalierung von Fulfillment-Netzwerken wird gleichbleibende Umreifung Teil der übergeordneten Durchsatzplanung. Die Position des Segments wird daher sowohl durch neue Lagerinvestitionen als auch durch den routinemäßigen Ersatzbedarf gestützt. In diesem Zusammenhang kann Materialzuverlässigkeit genauso wichtig sein wie der anfängliche Kaufpreis.
Lebensmittel und Getränke sollen bis 2032 mit einer CAGR von 7,89 % wachsen, unterstützt durch die Entwicklung der Kühlkette und den Ausbau des organisierten Einzelhandels in Entwicklungsländern. Gekühlte Logistik erfordert Materialien, die Temperaturschwankungen tolerieren können und gleichzeitig hygienefokussierte Verpackungsvorgänge unterstützen. ISO 22002-4 wurde im September 2025 überarbeitet, um Leitlinien für Lebensmittelverpackungs- und Produktionsumgebungen bereitzustellen. Wellpappe und Papier bleiben große, preissensible Anwendungen, aber Hochgeschwindigkeits-Inlinesysteme erfordern enge Materialtoleranzen. Bauwesen und Konstruktion verzeichnen in Teilen Europas eine schwächere Nachfrage, während die Verlagerung von Stahl zu PET einen teilweisen Ausgleich bietet. Holz- und Forstanwendungen bieten eine zusätzliche Chance, da Betreiber Alternativen zu korrosionsanfälligen Stahlbändern suchen. Lebensmittelhersteller prüfen auch, ob ein Band über gekühlte Lagerung, Versand und Transportbedingungen hinweg zuverlässig funktionieren kann. Der Bedarf an gleichbleibenden Materialien wird verstärkt, wenn Verpackungslinien kontinuierlich betrieben werden. Wellpappanwendungen bleiben kommerziell bedeutsam, da geringfügige Materialschwankungen eine Hochgeschwindigkeitslinie beeinflussen können. Die Endverbrauchernachfrage ist daher aufgeteilt zwischen großen, etablierten Anwendungen und schneller wachsenden Verwendungen, die spezialisiertere Produktspezifikationen erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,12 % am Markt für Kunststoffbänder und soll bis 2032 mit einer CAGR von 7,71 % wachsen. China, Indien, Südkorea, Japan und die ASEAN-Länder stützen die Nachfrage in den Bereichen Wellpappenverpackung, Lebensmittelverarbeitung und Industrielogistik. Chinas geänderte Übergangsvorschriften für Expresslieferungen, die am 1. Juni 2025 in Kraft traten, verlangen Maßnahmen zur Reduzierung von Verpackungsabfällen und zur Einhaltung nationaler Standards. Dieser regulatorische Einfluss begünstigt Lieferanten, die gleichbleibende Produktqualität unterstützen und die Compliance dokumentieren können. Japans automatisierte Fertigungsbasis und Südkoreas petrochemische Kapazitäten stützen die Nachfrage nach höherspezifizierten Polyethylenterephthalat (PET)-Produkten. ASEAN-Fertigungsinvestitionen stützen die Nachfrage nach mittelklassigen Polypropylen (PP)-Bändern in Anwendungen, bei denen der Preis ein entscheidender Faktor bleibt. Die Region kombiniert hohen Verbrauch mit unterschiedlichen Anforderungen in fortgeschrittener Fertigung und sich entwickelnden Logistiknetzwerken. Diese Vielfalt ermöglicht es PET-, PP- und Spezialbändern, unterschiedliche Anwendungen zu bedienen. Lieferanten mit regionaler Kapazität können Lieferzeiten für Kunden verkürzen, die in mehreren Ländern tätig sind. Compliance-Dokumentation wird zunehmend relevant, da Verpackungsvorschriften in wichtigen Märkten formalisiert werden. Der Markt für Kunststoffbänder profitiert von dieser Kombination aus Fertigungsaktivität, Logistikausbau und sich entwickelnden Verpackungsanforderungen.
Nordamerika
Nordamerika wird durch Investitionen in E-Commerce-Fulfillment und eine Verlagerung hin zu Kunststofflösungen bei institutionellen und industriellen Sicherungsanwendungen gestützt. Der United States Postal Service führte überarbeitete Standards ein, die ab dem 1. Juli 2025 gelten und kreuzweise umreifende Kunststoffbänder für bestimmte gebündelte Postsendungen vorschreiben. Diese Regelung spiegelt den breiteren Bedarf an zuverlässigen Kunststoff-Ladungssicherungsmaterialien wider. Greenbridge Companies, Inc. stellte im Februar 2025 sein recyceltes PET-Produkt AtlaStrap für nachhaltige Ladungssicherungsanwendungen vor. Installierte automatisierte Umreifungsanlagen stützen die wiederkehrende Nachfrage nach kompatiblen Verbrauchsmaterialien. Die Region erfordert auch, dass Lieferanten Qualifizierungsanforderungen erfüllen, wenn Nutzer metallbasierte Systeme in anspruchsvollen Anwendungen ersetzen. Käufer bewerten die Produktleistung zusammen mit der Verfügbarkeit von technischem Support und lokalem Lagerbestand. Automatisierte Betriebe legen großen Wert auf Verbrauchsmaterialien, die mit installierten Maschinen gleichbleibend funktionieren. Produkte mit Recyclingmaterialanteilen sprechen Nutzer mit formalen Nachhaltigkeitszielen an. Diese Anforderungen geben etablierten Lieferanten die Möglichkeit, über Service und Produktsicherheit statt allein über den Preis zu konkurrieren. Die Nachfrage ist sowohl an das Ausmaß der Fulfillment-Aktivität als auch an das Tempo der Systemaufrüstungen gebunden.
Europa, Südamerika, Naher Osten und Afrika
Europas hochspezifizierte Märkte werden durch die Einhaltung der Verpackungs- und Verpackungsabfallverordnung (PPWR), die Dokumentation von Recyclingmaterialanteilen und den Bedarf an einer zuverlässigen Versorgung mit recyceltem Polyethylenterephthalat (rPET) geprägt. FROMMsInvestition in deutsches Recycling spiegelt den Wert wider, der auf lokale Rohstoffrückgewinnung und Materialverarbeitung vor künftigen Compliance-Schwellenwerten gelegt wird. Die Ausnahme der Europäischen Kommission für Bänder von der 100 %-Wiederverwendungsanforderung schafft operative Klarheit, während andere Transportverpackungsvorschriften weiterhin Kaufentscheidungen beeinflussen. In Südamerika wird die Nachfrage durch Lebensmittelverarbeitung, Logistik und Agrarwirtschaft angetrieben, insbesondere in Brasilien. Der Nahe Osten und Afrika bieten eine aufkommende Chance, wo Logistik, Lagerhaltung und industrielle Entwicklung den Bedarf an automatisierter Einheitenbildung erhöhen. Diese Regionen erfordern Produktangebote, die lokale Versorgungsbedingungen, Kosten und wachsende Anforderungen an die Materialrückgewinnung in Einklang bringen. Westeuropäische Kunden legen besonderen Wert auf Compliance-Nachweise und Rohstoffrückverfolgbarkeit. Andere Regionen können der Produktverfügbarkeit, Importlieferzeiten und Betriebskosten größeres Gewicht beimessen. Dies schafft unterschiedliche Wettbewerbsbedingungen, auch wenn der grundlegende Bedarf an Einheitenbildung ähnlich ist. Lieferanten, die Produktportfolios und Servicemodelle an lokale Anforderungen anpassen, können eine breitere Kundenbasis ansprechen. Kreislaufwirtschaftserwartungen werden voraussichtlich in Europa am stärksten ausgeprägt bleiben, während die Logistikentwicklung die Nachfrage in der gesamten breiteren Regionalgruppe stützt.
Wettbewerbslandschaft
Marktkonzentration
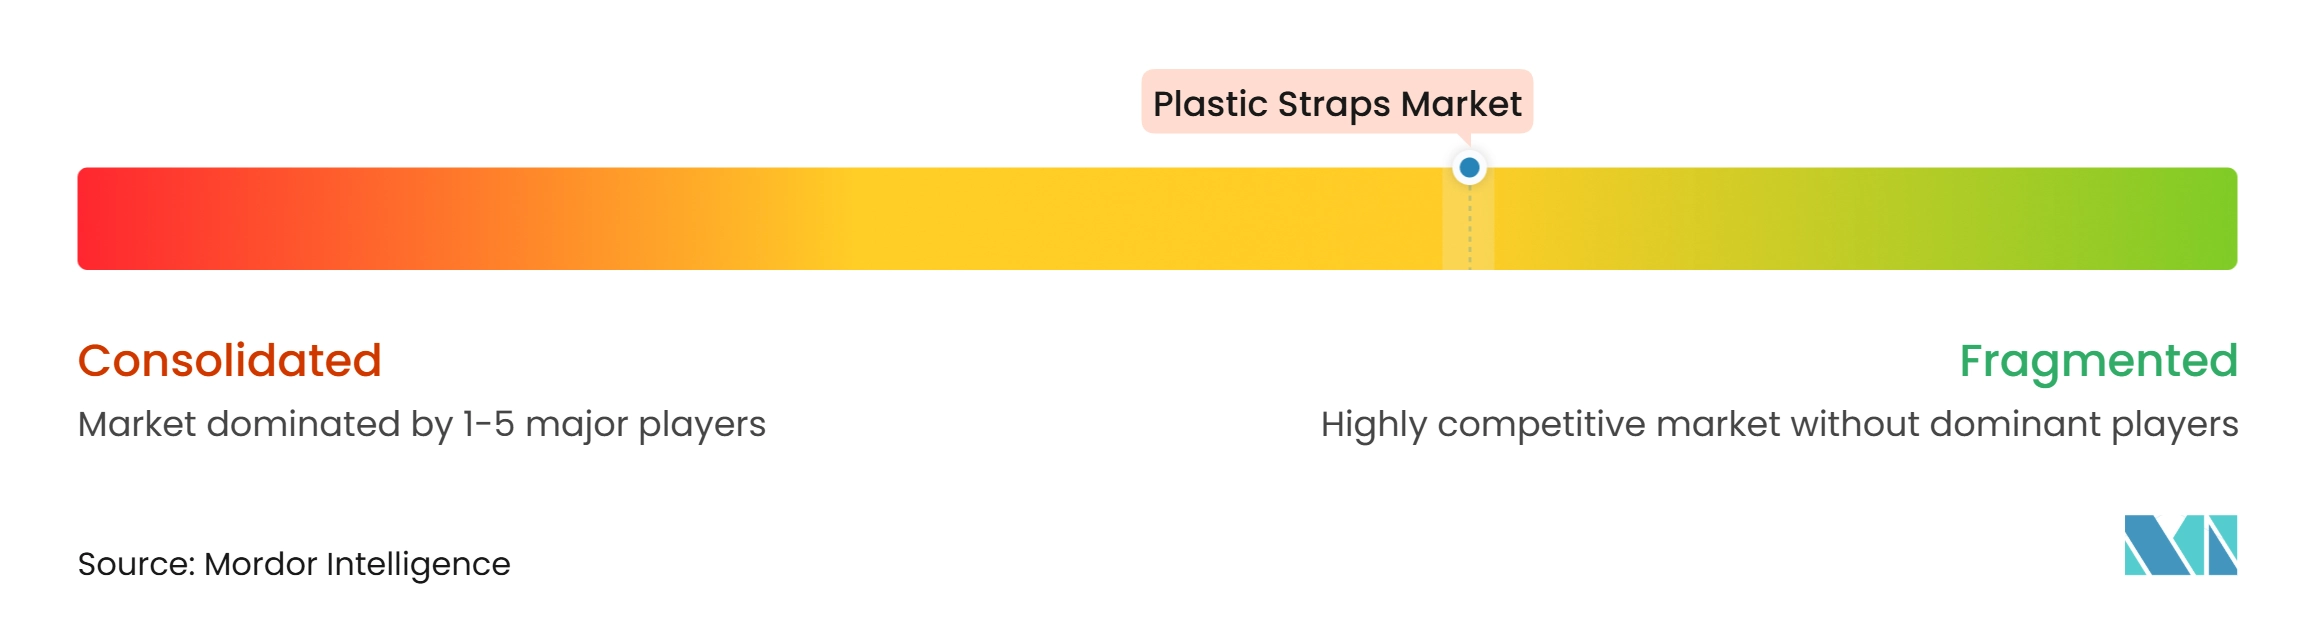
Der Markt für Kunststoffbänder ist mäßig fragmentiert. Größere Lieferanten konkurrieren durch Automatisierungsfähigkeit, Systemintegration, Recyclingmaterialanteils-Zertifizierungen und breite Produktportfolios, während regionale Lieferanten häufig über Preis und lokale Lieferung konkurrieren. FROMMsAkquisition der Maillis Group im Jahr 2025 stärkte sein Produktsortiment und seine geografische Reichweite und reduzierte gleichzeitig die Anzahl unabhängiger Lieferanten, die Teile Europas und des Nahen Ostens bedienen. Die Konsolidierung hat Größe, Zugang zu Materialien und technischen Service zu wichtigeren Faktoren bei Kaufentscheidungen der Kunden gemacht. Größere Gruppen können Produktentwicklungs- und Compliance-Kosten auf eine breitere Kundenbasis verteilen und sind besser positioniert, um Kunden zu unterstützen, die in mehreren Regionen tätig sind. Kleinere Lieferanten bleiben relevant, wo lokale Lieferung und Preis die primären Kaufkriterien sind. Das Wettbewerbsgleichgewicht unterscheidet sich daher zwischen standardisierten Produkten und höherspezifizierten, maschinenkompatiblen Materialien, wobei die Servicefähigkeit in der letzteren Kategorie genauso wichtig ist wie das Band selbst.
Die Anlagenintegration bleibt ein bedeutsamer Wettbewerbsfaktor, da installierte Maschinen eine wiederkehrende Nachfrage nach kompatiblen Verbrauchsmaterialien erzeugen. Mosca eröffnete im Juni 2025 sein drittes malaysisches Fertigungswerk in Johor, wie die Malaysische Investitionsentwicklungsbehörde berichtete, die eine Fläche von 103.458 ft² angab, wodurch die lokale Fertigungskapazität in einer Wachstumsregion verbessert wurde. Mosca stellte auch digital vernetzte Umreifungsanlagen für automatisierte Produktionsumgebungen vor. Greenbridges Einführung eines 100 % aus Post-Consumer-Recycling gewonnenen PET-Produkts zeigt, wie Nachhaltigkeitsnachweise Teil der Wettbewerbslandschaft bei der Ladungssicherung werden. Eine nahe gelegene Produktionsbasis kann die Versorgungsreaktionsfähigkeit verbessern und die Schwierigkeit verringern, wachsende Verpackungsbetriebe zu bedienen, während digitale Anlagenfunktionen Umreifungsdaten für Kunden, die die Betriebsleistung überwachen, zugänglicher machen können. Diese Entwicklungen zeigen, dass Unternehmen durch Kapazität, Konnektivität und Materialnachweise konkurrieren und nicht allein über den Bandpreis, was das Wettbewerbsumfeld für undifferenzierte Lieferanten anspruchsvoller macht.
Recyclinginfrastruktur und Rückverfolgbarkeit werden voraussichtlich Lieferanten, die Premium-europäische Ausschreibungen bedienen, von solchen unterscheiden, die sich auf Standardprodukte konzentrieren. ISO 22095-Rückverfolgbarkeitsstandards für die Lieferkette bieten Käufern einen gemeinsamen Rahmen zur Bewertung von Massenbilanz- und Buch-und-Anspruchs-Ansprüchen und begünstigen Hersteller, die Zertifizierung, Rohstoffbeschaffung und Kundendokumentation verwalten können. Produktinnovation ist auch bei spezialisierter Ladungssicherung relevant, wo Leistungsanforderungen weniger leicht durch Standardbänder erfüllt werden. Teufelbergers Teilnahme an der Strapping Alliance spiegelt einen Branchenfokus auf Materialverwendung und Recyclingzusammenarbeit wider. Lieferanten mit installierten Anlagenbasen, Recyclingfähigkeit und dokumentierter Qualität haben eine klarere Differenzierung, und Rückverfolgbarkeitsstandards für die Lieferkette erleichtern es Käufern, spezifische Fragen zu Recyclingmaterialanteils-Ansprüchen zu stellen. Dies könnte Unternehmen begünstigen, die bereits in Aufzeichnungsführung und kundenseitige Dokumentation investiert haben. Spezialisierte Ladungssicherung bleibt ein Bereich, in dem Anwendungswissen eine Markteintrittsbarriere darstellt und Hersteller sowohl Leistung als auch Materialverfügbarkeit nachweisen müssen. Wettbewerbsvorteile sind daher zunehmend mit der Fähigkeit verknüpft, ein zuverlässiges Produkt mit technischem, Compliance- und Recycling-Support zu kombinieren.
Marktführer im Bereich Kunststoffbänder
-
Signode Industrial Group LLC
-
FROMM Holding AG
-
Teufelberger
-
GreenBridge
-
Mosca GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kunststoffbänder Unternehmen in diesem Bericht
- Cordstrap
- Cyklop
- DuBose Strapping, Inc.
- FROMM Holding AG
- GreenBridge
- HANGZHOU YOUNGSUN INTELLIGENT EQUIPMENT CO., LTD
- LINDER GmbH
- MAILLIS GROUP
- Mosca GmbH
- PAC Strapping Products Inc.
- Samuel, Son & Co.
- Scientex Berhad
- Signode Industrial Group LLC
- Teufelberger
Neueste Industrielle Entwicklungen in Markt für Kunststoffbänder
- November 2026: LINDER GmbH übernahm AMB GmbH aus Wuppertal und ergänzte damit Ingenieur-, Design-, Fertigungs- und Inbetriebnahmekapazitäten zur Bildung der LINDER Group. Die Gruppe debütierte auf der Interpack 2026 unter ihrer neuen Identität als Komplettanbieter für Kunststoffumreifung, Ladungssicherung und Verpackungssysteme.
- Oktober 2025: Mosca GmbH stellte die SoniXs P7-Connect vor, eine vollautomatische Kunststoffumreifungsmaschine als Nachfolger des MP-6. Die Maschine bietet erweiterte Integration des Internets der Dinge (IoT) und ist für die nahtlose Einbindung in vollautomatisierte Produktionslinien konzipiert, mit Anwendungen in der Wellpappe- und Logistikbranche.
Berichtsumfang des globalen Marktes für Kunststoffbänder
Kunststoffbänder, auch bekannt als Kunststoffumreifung oder Polyumreifung, sind flexible Bänder mit hoher Zugfestigkeit, die aus Polymeren wie Polypropylen oder Polyester hergestellt werden. Sie sind dafür ausgelegt, Gegenstände sicher zu binden, zu verschließen oder zu unitisieren, ohne Schäden zu verursachen.
Der Markt für Kunststoffbänder ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Polyester (PET)-Bänder, Polypropylen (PP)-Bänder, Nylonbänder und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Industrielogistik und Lagerhaltung, Wellpappe und Papier, Lebensmittel und Getränke, Bauwesen und Konstruktion, Holz- und Forstprodukte sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Kunststoffbänder in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyester (PET)-Bänder |
| Polypropylen (PP)-Bänder |
| Nylonbänder |
| Sonstige |
| Industrielogistik und Lagerhaltung |
| Wellpappe und Papier |
| Lebensmittel und Getränke |
| Bauwesen und Konstruktion |
| Holz- und Forstprodukte |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Polyester (PET)-Bänder | |
| Polypropylen (PP)-Bänder | ||
| Nylonbänder | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Industrielogistik und Lagerhaltung | |
| Wellpappe und Papier | ||
| Lebensmittel und Getränke | ||
| Bauwesen und Konstruktion | ||
| Holz- und Forstprodukte | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Kunststoffbänder?
Die Marktgröße für Kunststoffbänder wurde im Jahr 2026 auf 3,88 Milliarden USD geschätzt und soll von 4,14 Milliarden USD im Jahr 2027 auf 5,75 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,78 % während des Prognosezeitraums (2027–2032).
Welche Endverbraucheranwendung wächst am schnellsten bei Kunststoffbändern?
Lebensmittel und Getränke ist das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten CAGR von 7,89 % bis 2032.
Warum sind automatisierte Fulfillment-Zentren wichtig für Kunststoffbänder?
Automatisierte Systeme erfordern gleichbleibende Bandbreite, -stärke und Spannungserhaltung, was die Nachfrage nach maschinengerechten Materialien stützt.
Welche Region hat die größte Nachfrage nach Kunststoffbändern?
Asien-Pazifik führt mit einem Anteil von 40,12 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 7,71 % wachsen.