
Tamaño y Participación del Mercado de Flejes Plásticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
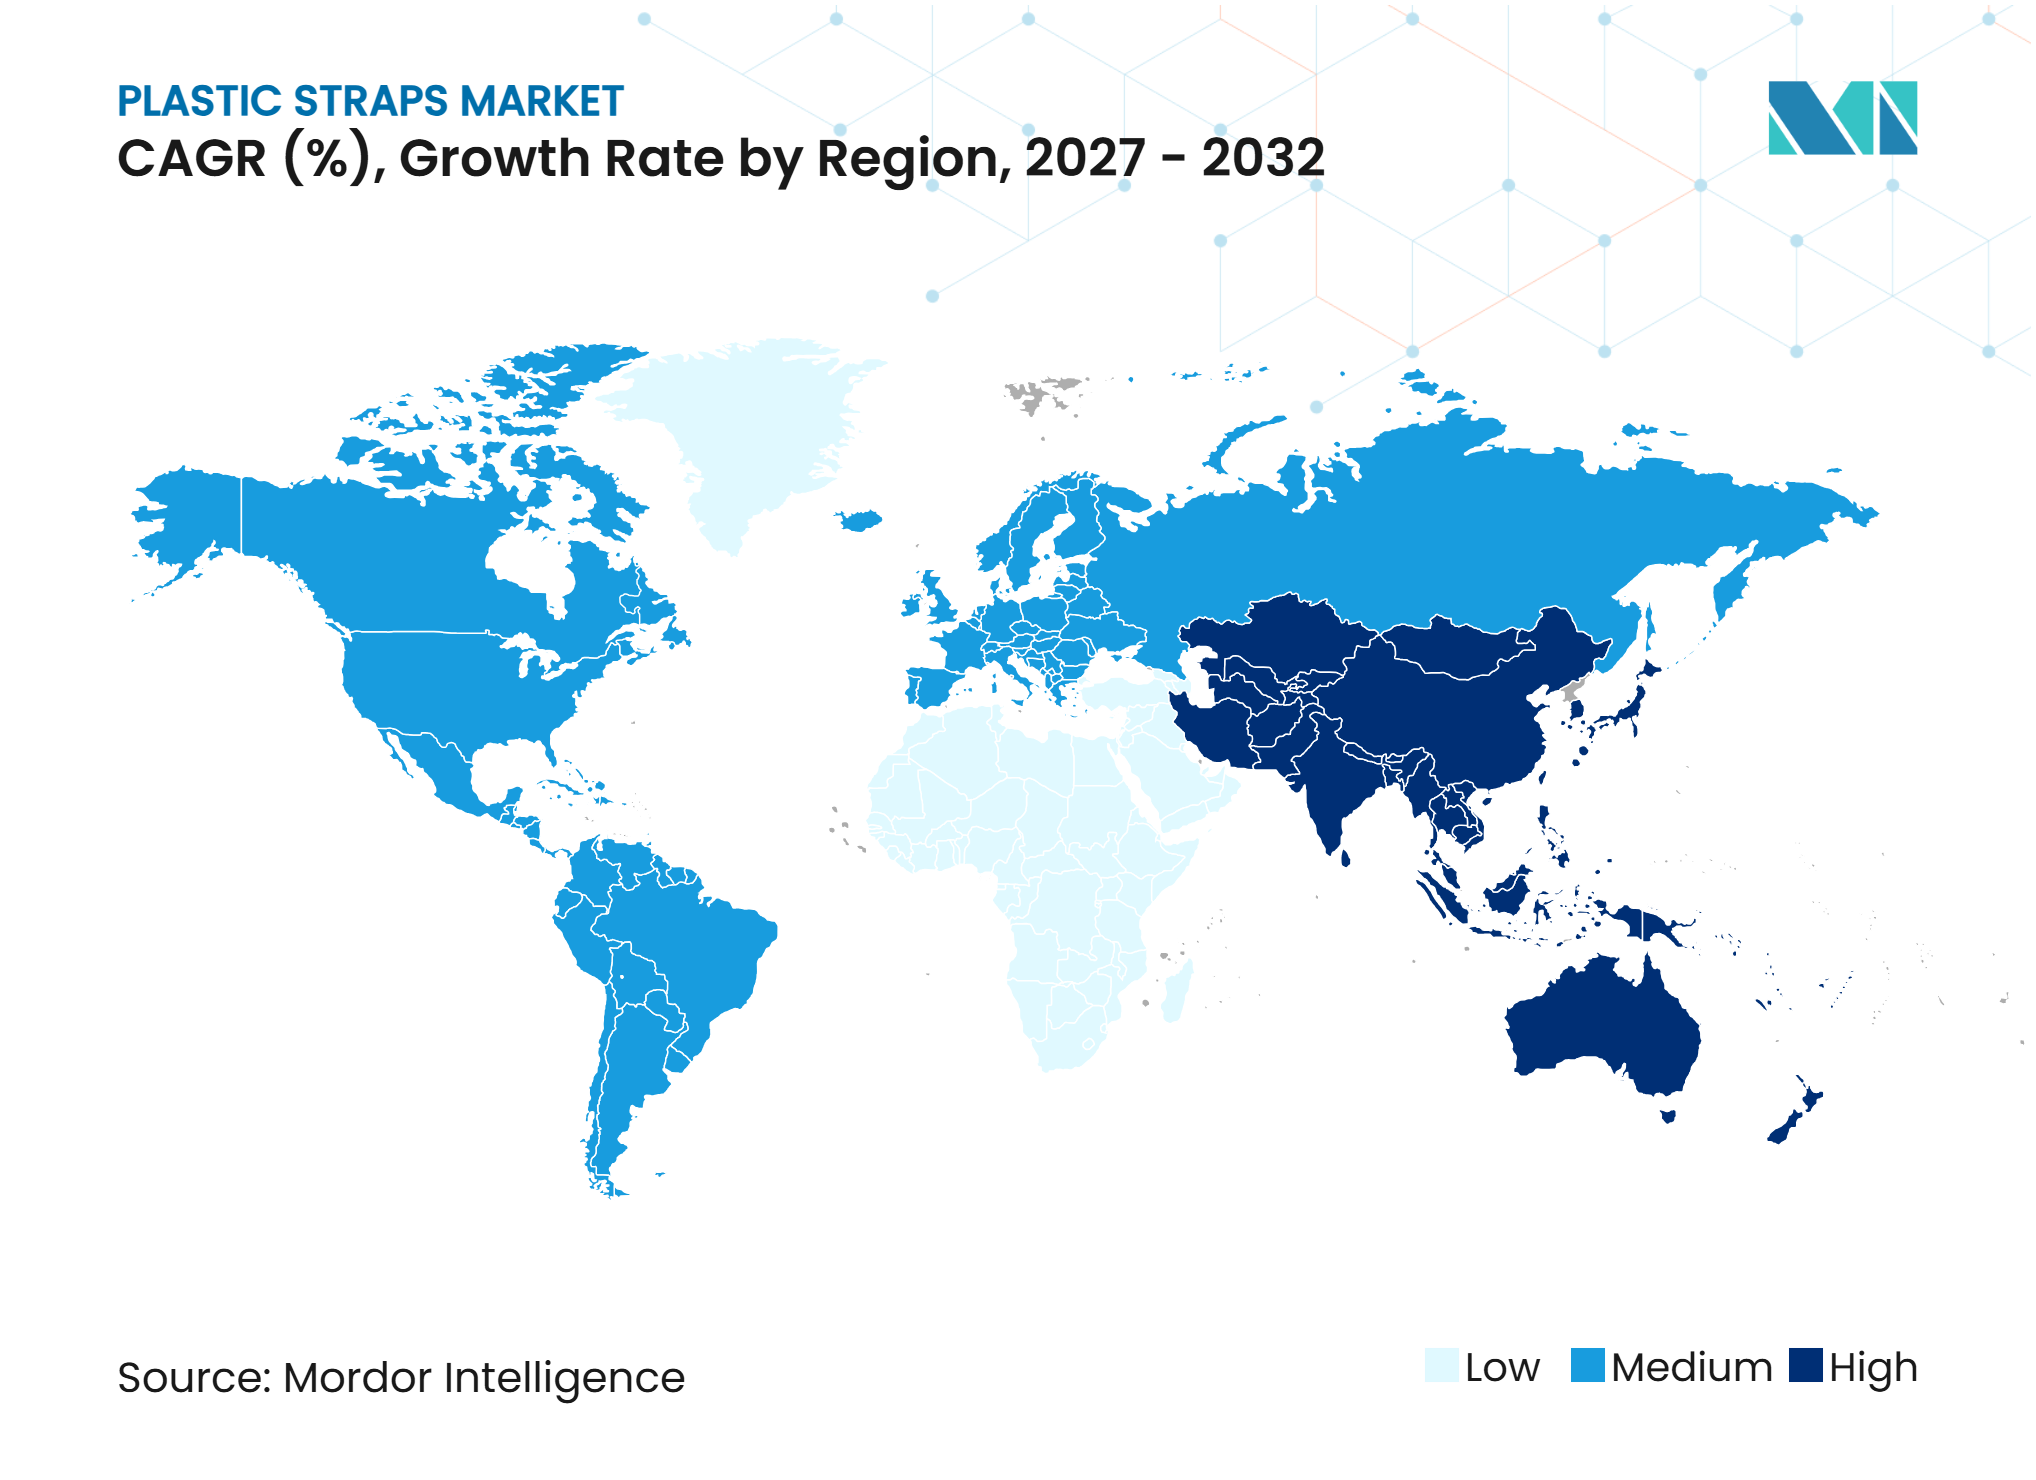
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flejes Plásticos por Mordor Intelligence
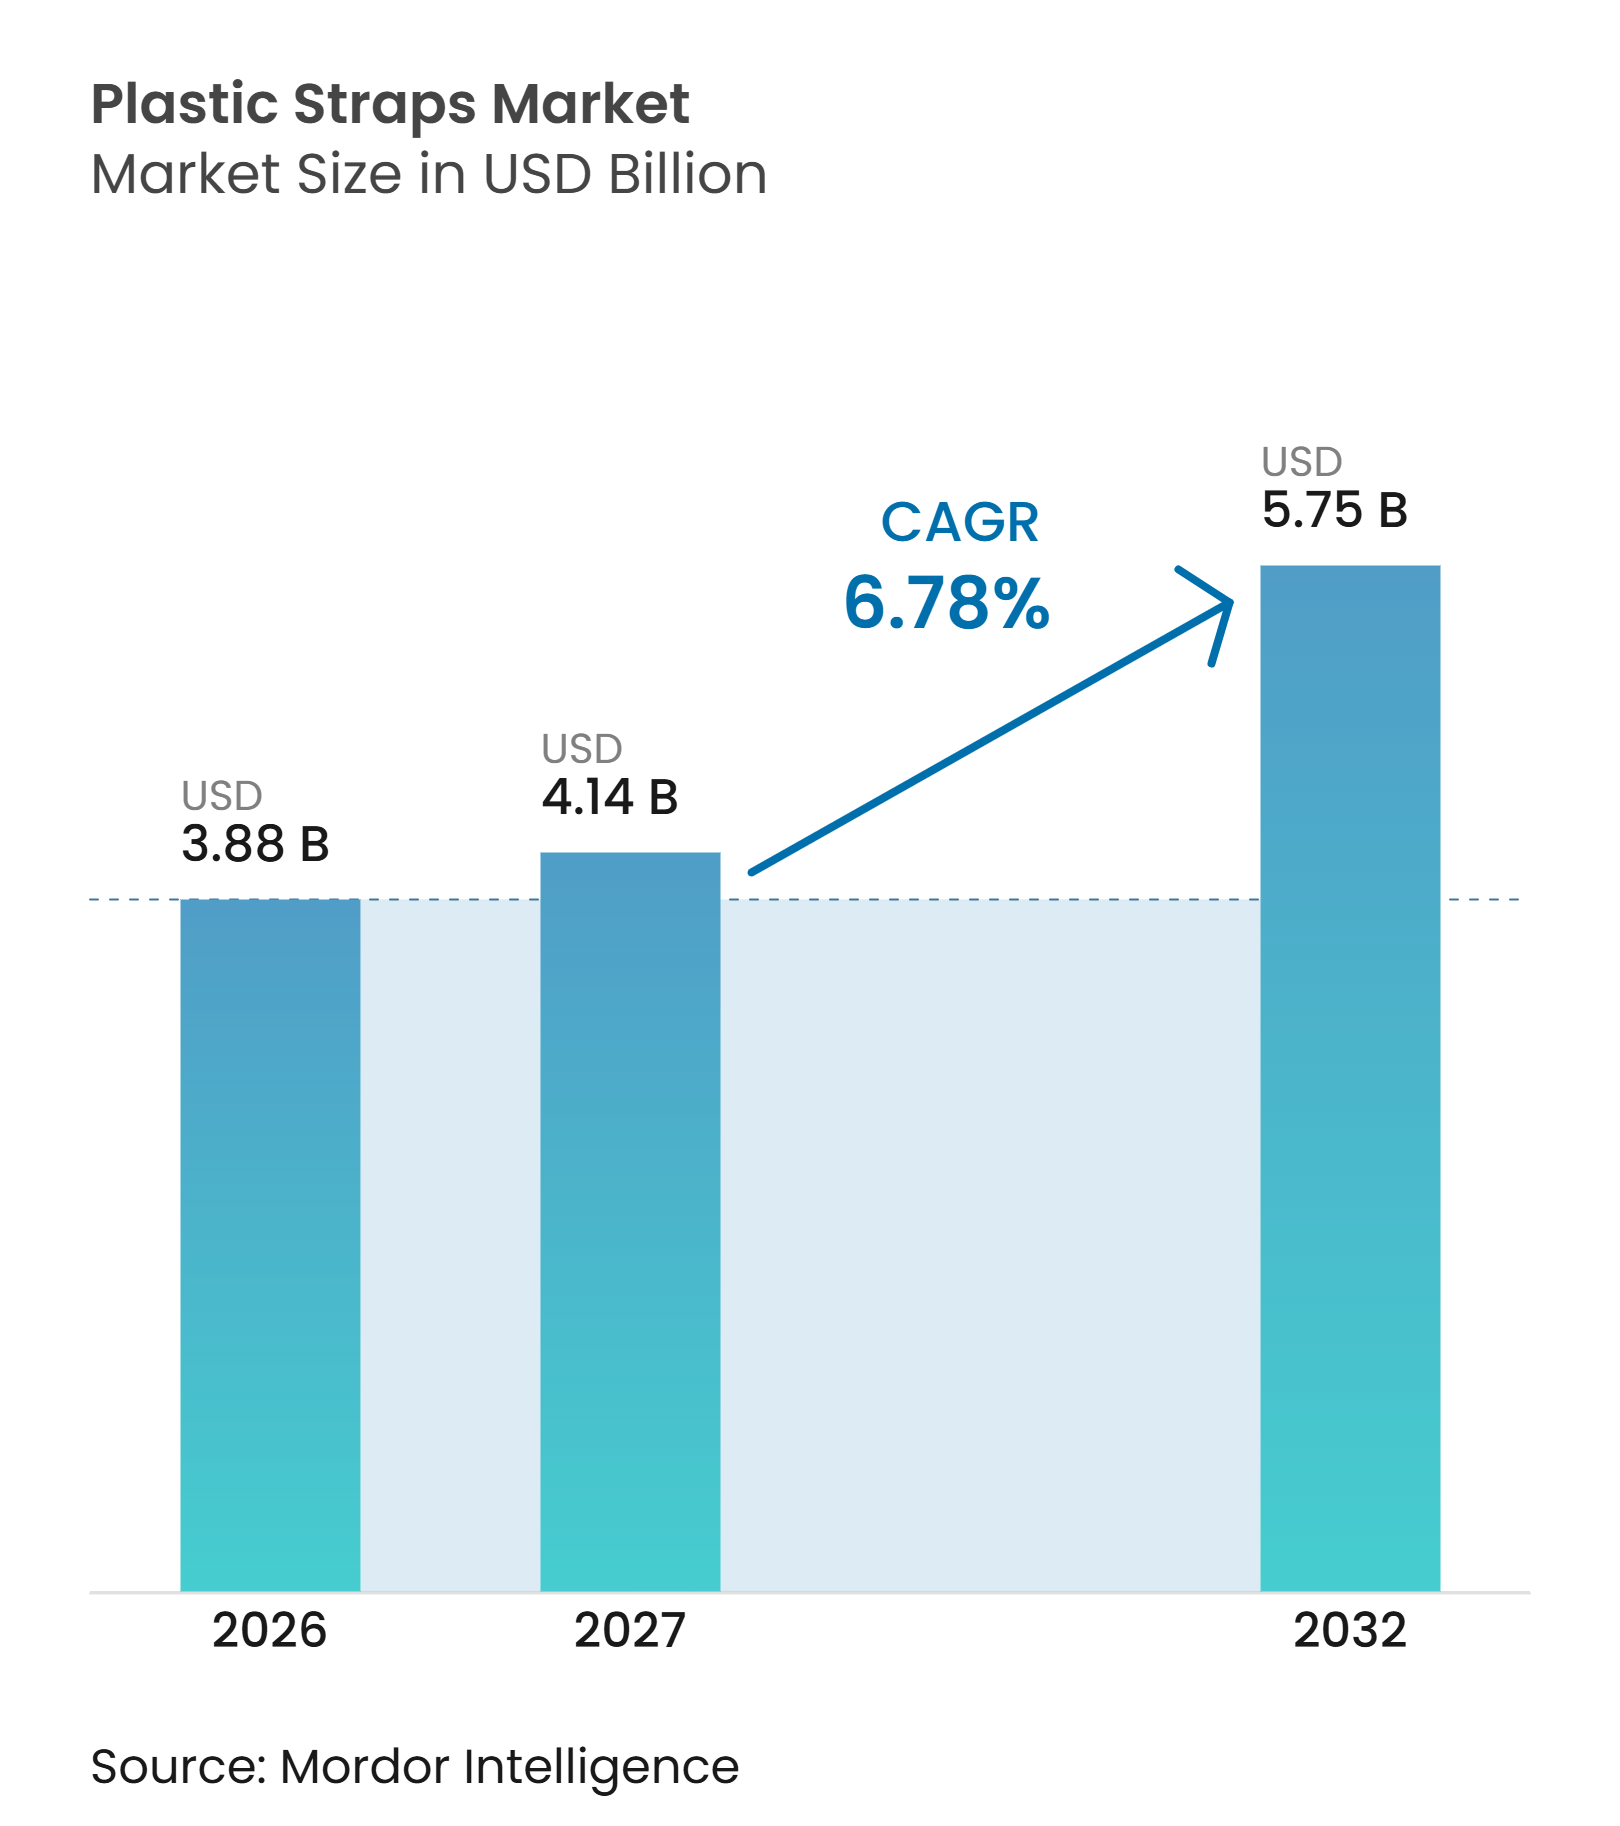
El tamaño del mercado de flejes plásticos fue valorado en 3,88 mil millones de USD en 2026 y se estima que crecerá desde 4,14 mil millones de USD en 2027 hasta 5,75 mil millones de USD para 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032). El mercado de flejes plásticos está respaldado por la expansión de las redes de cumplimiento de pedidos del comercio electrónico y la necesidad de una paletización unitaria automatizada y confiable. La demanda también está migrando desde el manejo industrial tradicional hacia el procesamiento de alimentos, la construcción y la sujeción de carga especializada. El Tereftalato de Polietileno (PET) está ganando preferencia en aplicaciones que requieren tensión retenida, dimensiones consistentes y compatibilidad con sistemas de alta velocidad. Esto favorece a los proveedores que pueden cumplir con los requisitos de calidad para uso en máquinas y proporcionar documentación del contenido reciclado. En Europa, las regulaciones de contenido reciclado y los requisitos de embalaje para transporte están llevando a los equipos de compras a evaluar tanto el suministro de materiales como la preparación para el cumplimiento normativo.
Conclusiones Clave del Informe
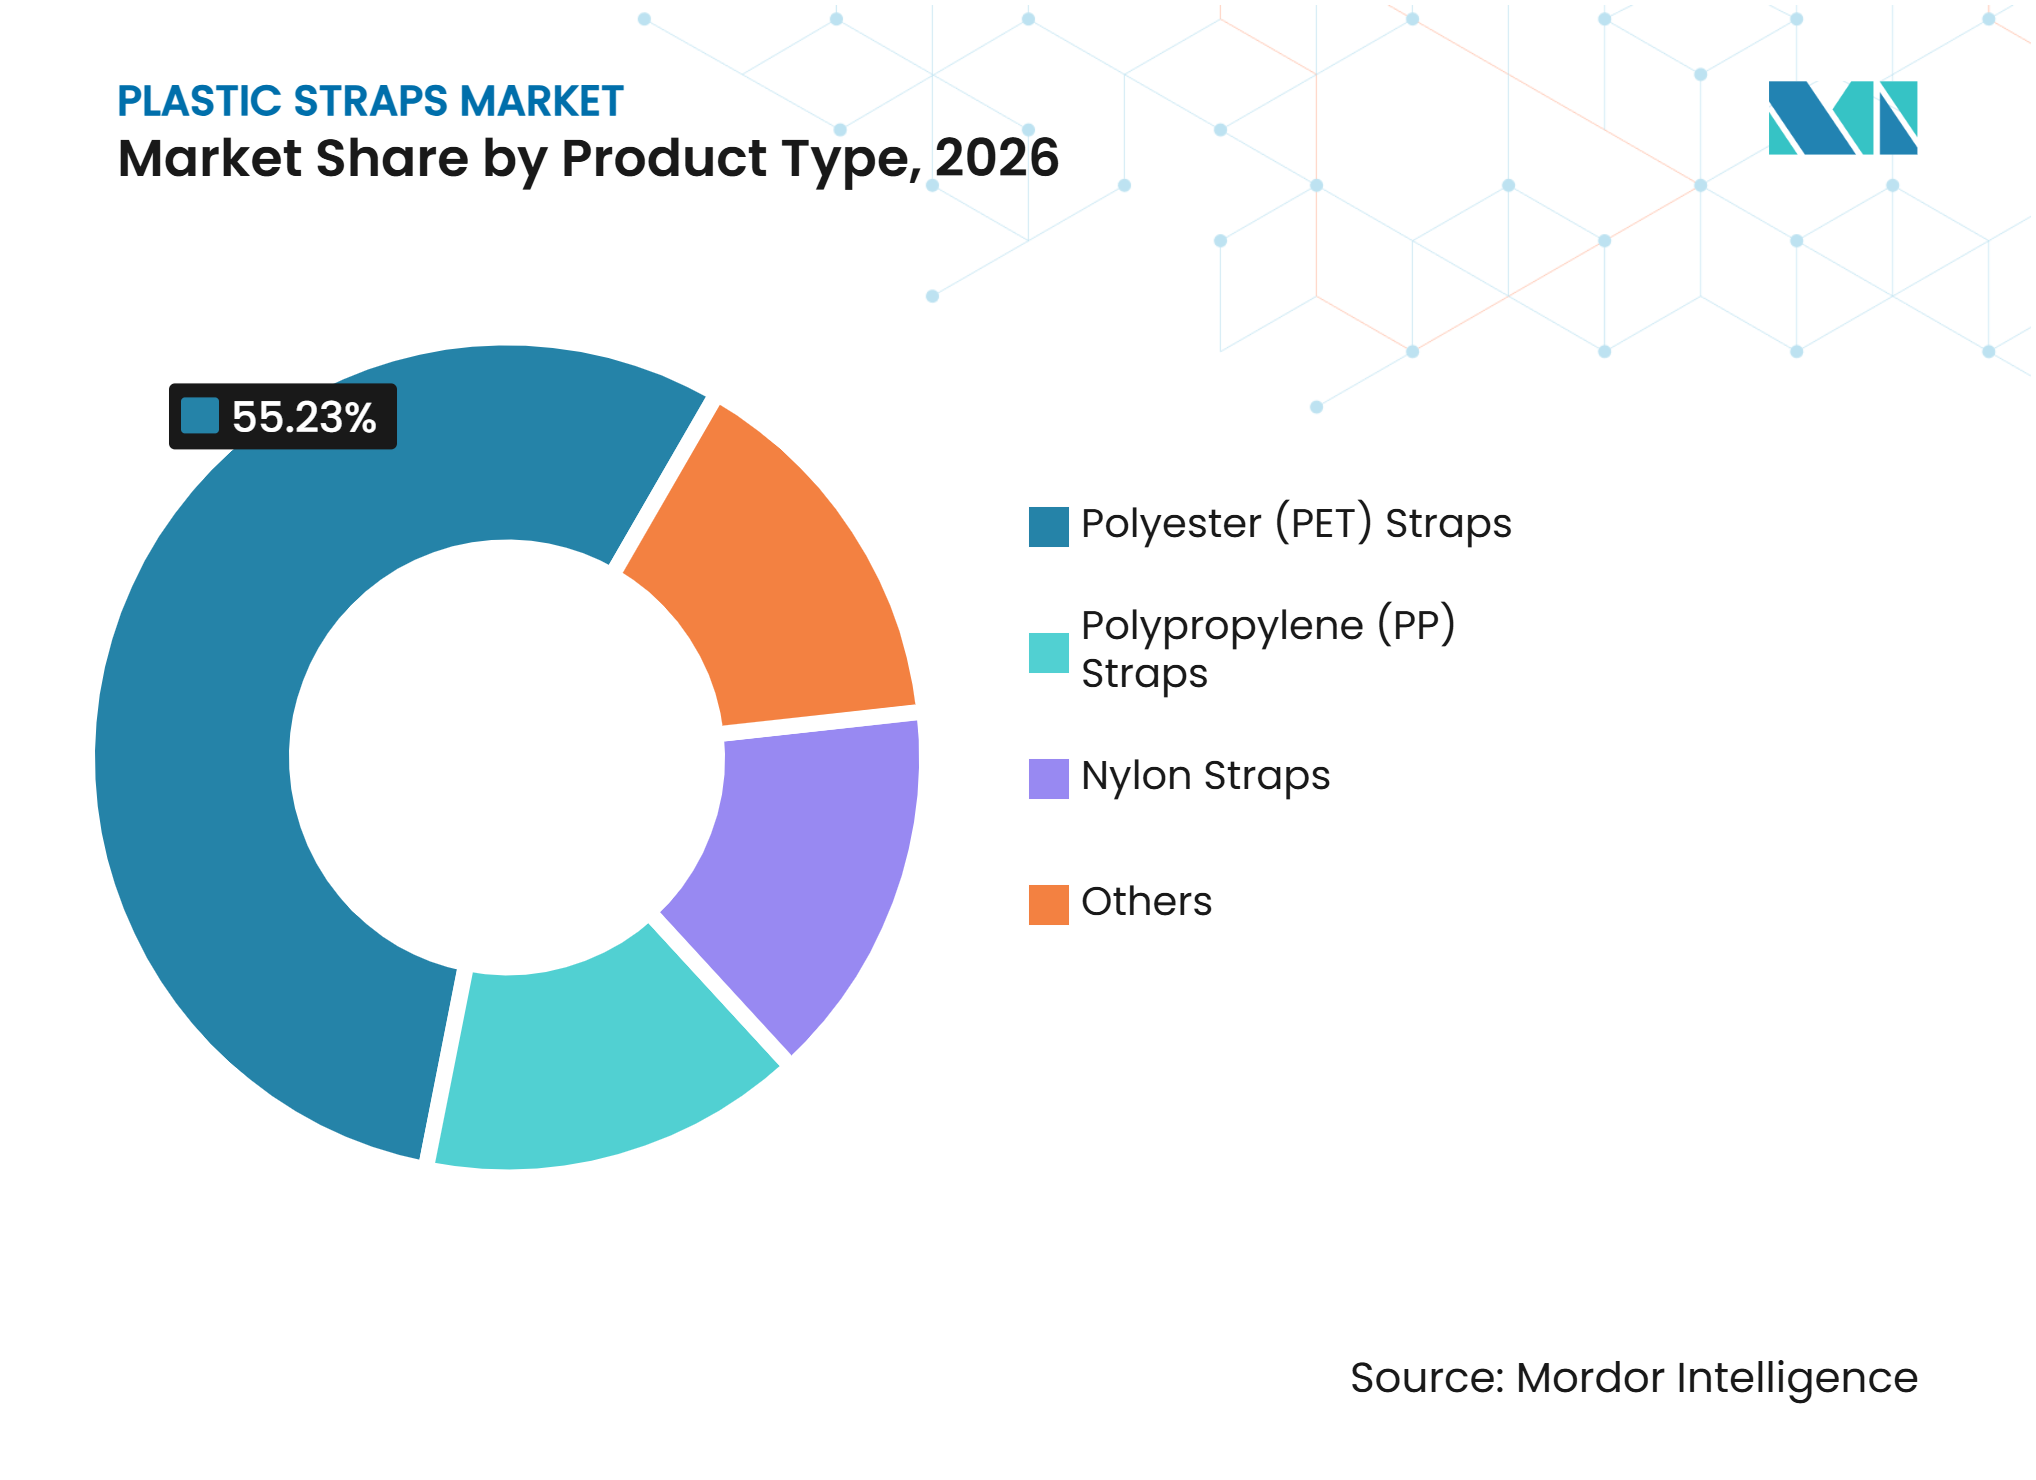
- Por tipo de producto, los flejes de PET representaron el 55,23% de la participación del mercado de flejes plásticos en 2026, mientras que el mismo segmento está proyectado para crecer a una CAGR del 7,45% hasta 2032.
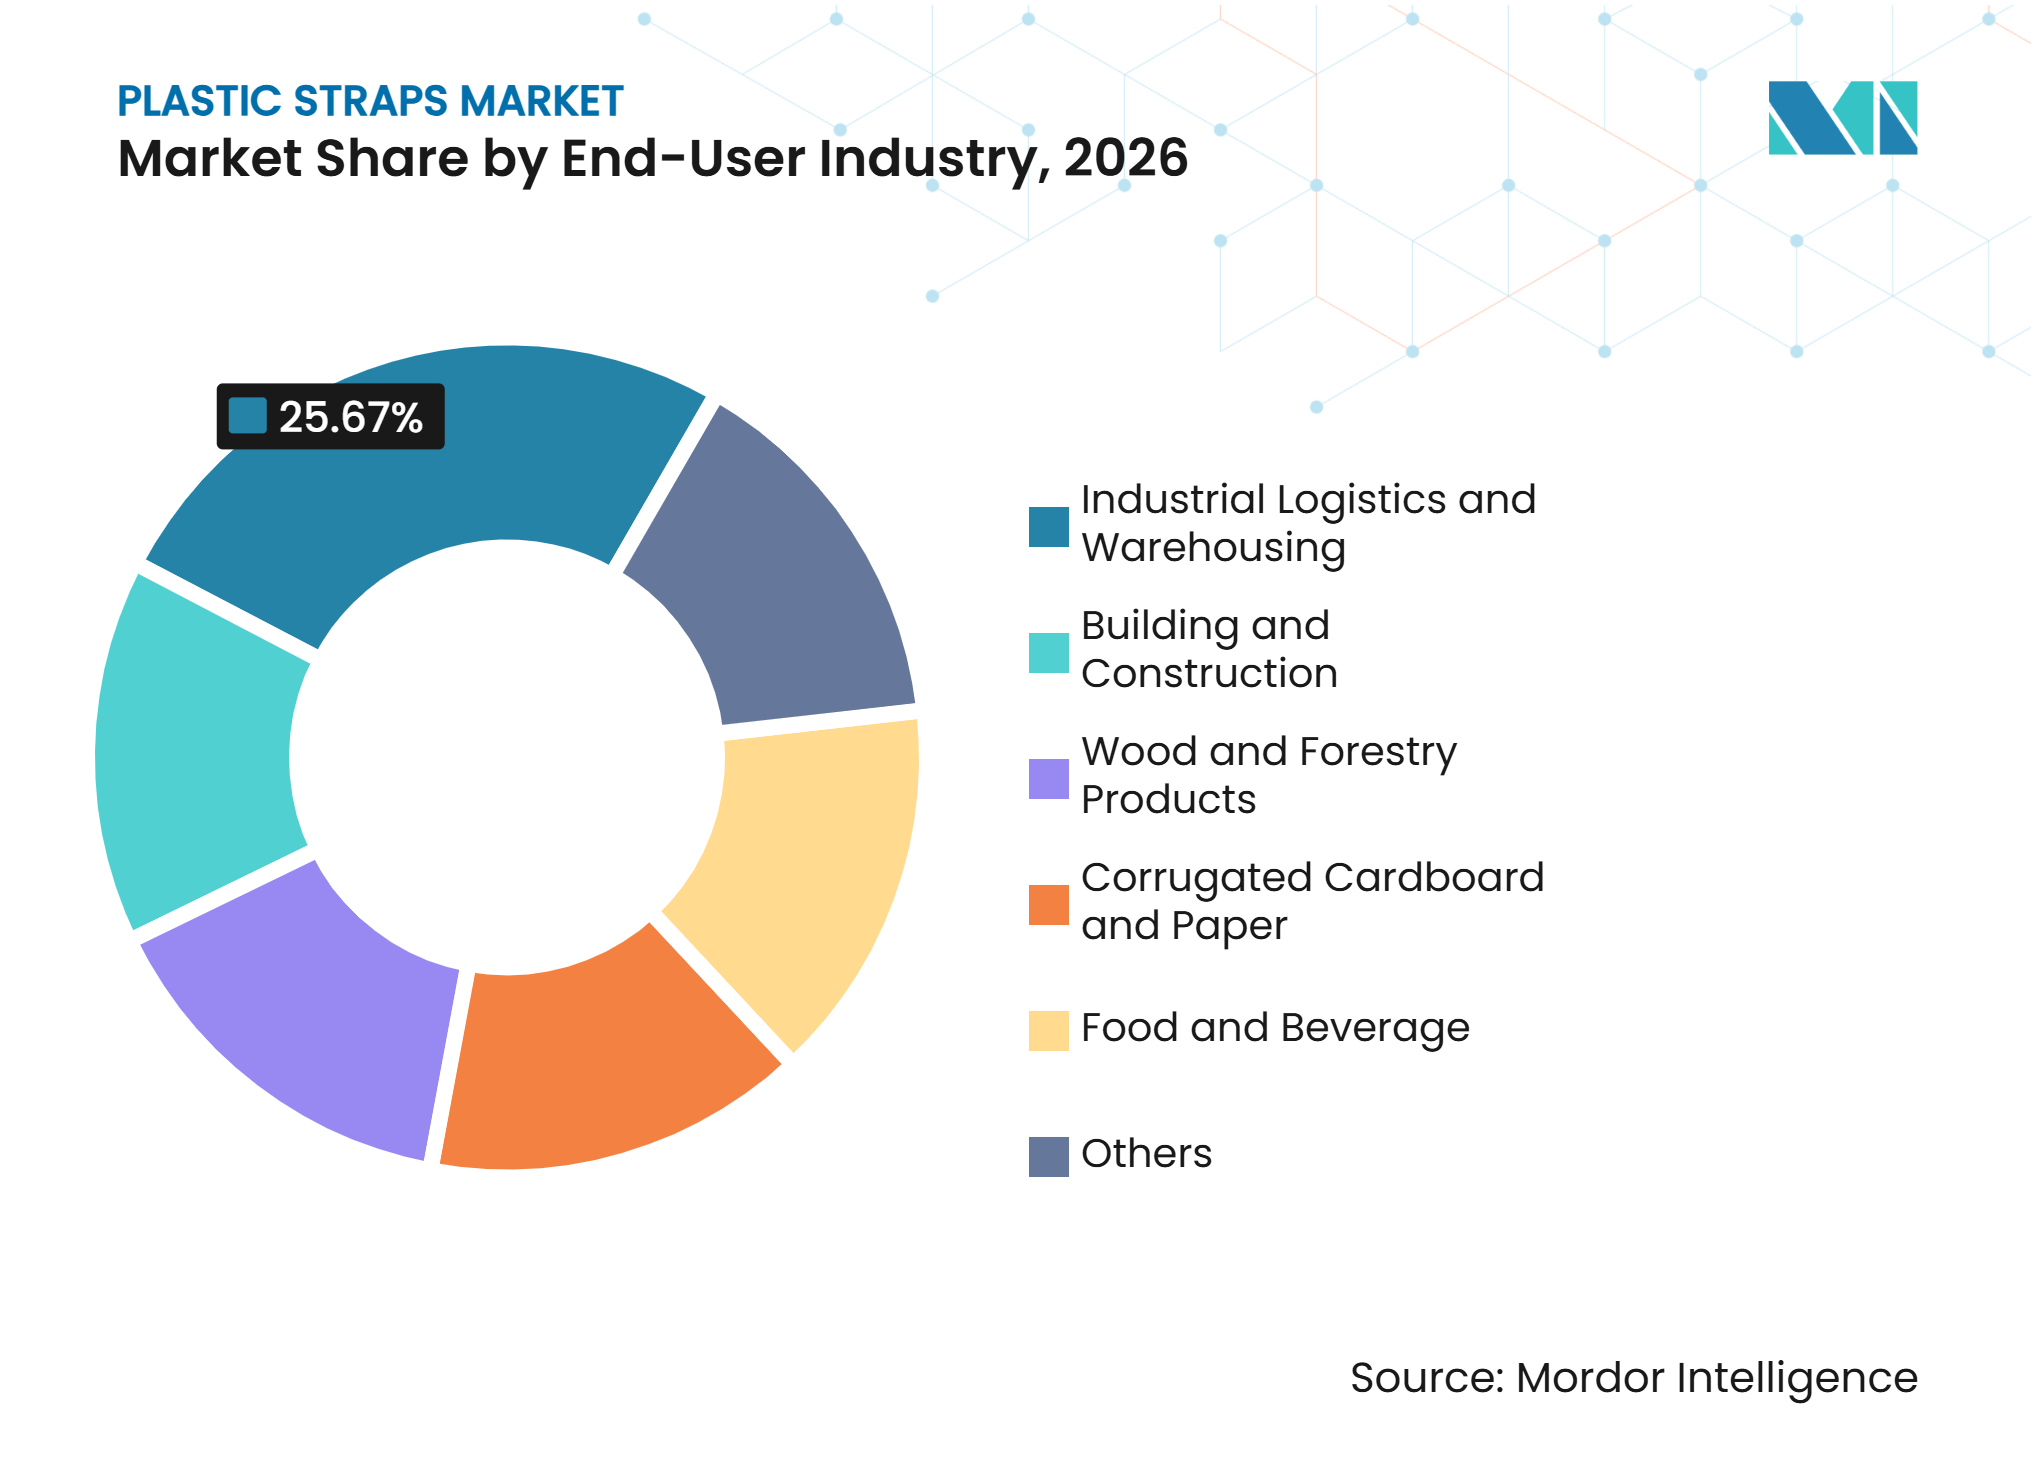
- Por industria de usuario final, la logística industrial y el almacenamiento representaron el 25,67% del tamaño del mercado de flejes plásticos en 2026, mientras que se prevé que alimentos y bebidas se expanda a una CAGR del 7,89% hasta 2032.
- Por geografía, Asia-Pacífico capturó el 40,12% de la participación del mercado de flejes plásticos en 2026 y está proyectado para avanzar a una CAGR del 7,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Pedidos en Comercio Electrónico y Paletización Automatizada | +1.8% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Sustitución del Acero por PET en Cargas Pesadas | +1.5% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición de Contenido Reciclado y Objetivos de Embalaje Circular | +1.2% | Liderado por la UE, con avances tempranos en Alemania, Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Trazabilidad Verificada del Contenido Reciclado como Requisito de Licitación | +0.7% | UE y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fleje de Baja Variación Compatible con Máquinas para Líneas de Alto Rendimiento | +0.9% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Pedidos en Comercio Electrónico y Paletización Automatizada
El cumplimiento de pedidos en comercio electrónico está convirtiendo el flejado automatizado en un requisito práctico para los centros de distribución que manejan palés mixtos de alto volumen con múltiples Unidades de Mantenimiento de Stock (SKU). La demanda global de carga aérea creció un 3,4% en 2025, mientras que las cifras de carga en Asia-Pacífico crecieron un 8,4%, lo que refleja la fortaleza continua de los flujos de carga del comercio electrónico[1]. Estos flujos incrementan la necesidad de una paletización confiable en redes de almacenes, carga aérea y distribución. Los sistemas de flejado automático de arco requieren un ancho y grosor de fleje consistentes, especialmente cuando los equipos operan a altas cadencias de ciclo. Este requisito otorga a los proveedores de PET calificados una posición con los operadores de cumplimiento de pedidos que no pueden aceptar variaciones frecuentes en los consumibles. Las Regulaciones Provisionales de Entrega Urgente enmendadas de China exigen que las empresas de entrega urgente reduzcan los plásticos de un solo uso y cumplan con los requisitos de embalaje pertinentes, lo que respalda el uso de materiales reciclables con cumplimiento documentado.
Sustitución del Acero por PET en Cargas Pesadas
El flejado de PET se está utilizando de manera más amplia en aplicaciones de carga pesada, como el manejo de bobinas, madera y materiales de construcción. El cambio depende de que los productos de PET cumplan con los requisitos de retención de carga y resistencia a la tracción para cada aplicación. Los productos de PET reciclado también se están posicionando para la sujeción de cargas industriales, incluido el AtlaStrap de GreenBridge, que la empresa describe como una solución de PET 100% reciclado posconsumo. El cambio ofrece a los compradores una opción de material más ligero donde la seguridad en el manejo y las preocupaciones por la corrosión son importantes. También amplía el rango de usos posibles para los flejes plásticos más allá de las aplicaciones estándar de palés y cajas. El mercado de flejes plásticos se beneficia cuando los distribuidores y usuarios finales califican las alternativas de PET para aplicaciones anteriormente atendidas por el acero.
Adquisición de Contenido Reciclado y Objetivos de Embalaje Circular
Los requisitos de contenido reciclado están trasladando el flejado plástico de una compra de sostenibilidad especializada a una consideración formal de adquisición para los grandes expedidores. El Reglamento (UE) 2025/40 establece requisitos de contenido reciclado para el embalaje plástico a partir de 2030 y establece una dirección a largo plazo para 2040. El reglamento hace que el suministro seguro de PET reciclado (rPET) y la contabilidad creíble del contenido sean más importantes para los proveedores que atienden cuentas europeas. FROMM formó F+M Recycling GmbH con Mensing Group en febrero de 2025 para desarrollar una operación de reciclaje de flejado de PET y Polipropileno (PP) en Alemania. Este tipo de inversión puede reducir la dependencia del suministro spot y ayudar a los productores a prepararse para futuros requisitos de licitación. La demanda de reciclaje de botella a botella también puede aumentar la competencia por el PET recuperado como materia prima, elevando el valor de los programas de recolección y reciclaje de flejes.
Trazabilidad Verificada del Contenido Reciclado como Requisito de Licitación
Los equipos de compras necesitan cada vez más evidencia auditable al adquirir materiales de embalaje que contienen materia prima reciclada. Las normas ISO 22095-2:2026 e ISO 22095-3:2026 establecen enfoques de cadena de custodia para sistemas de balance de masa y de libro y reclamación. Estas normas proporcionan a los proveedores y organismos de certificación una estructura común para registrar y comunicar las declaraciones de contenido reciclado. Los requisitos de documentación pueden aumentar el costo de participación para los productores más pequeños con recursos limitados de cumplimiento normativo. Estas normas también alientan a los proveedores más grandes a vincular los datos del producto, los registros de certificación y los requisitos de informes a los clientes. En el mercado de flejes plásticos, el contenido reciclado trazable puede convertirse en un diferenciador cuando las licitaciones especifican evidencia en lugar de declaraciones ambientales generales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Resina Polimérica y la Materia Prima Reciclada | -1.4% | Global, con mayor exposición en regiones dependientes de la importación de energía en el sur y sureste de Asia y Europa | Corto plazo (≤ 2 años) |
| Responsabilidad por Residuos Plásticos y Sistemas de Recolección Fragmentados | -0.9% | UE, sur y sureste de Asia, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Riesgo de Calificación al Reemplazar el Acero en Cargas Críticas | -0.7% | América del Norte, Europa y mercados industriales avanzados en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sustitución por Film Estirable, Adhesivos y Sistemas de Carga Reutilizables | -0.8% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Resina Polimérica y la Materia Prima Reciclada
Los productores de flejado de PET y PP siguen expuestos a las fluctuaciones en los costos de resina y energía. El suministro de materia prima reciclada también está bajo presión, ya que múltiples aplicaciones de embalaje compiten por el mismo material recuperado. Estas condiciones pueden comprimir los márgenes cuando los proveedores no pueden trasladar completamente los mayores costos de insumos a los clientes. Las comunicaciones de Teufelberger en 2025 hicieron referencia a su participación en una alianza industrial, lo que refleja la importancia de los enfoques coordinados para el uso de materiales y el reciclaje. Los productores sin acuerdos de suministro de rPET a largo plazo enfrentan exposición tanto a los precios de la resina virgen como a la incertidumbre en torno a la disponibilidad de materia prima reciclada. Esto es particularmente relevante en mercados donde los costos de energía son altos y la competencia del suministro de menor costo es fuerte.
Responsabilidad por Residuos Plásticos y Sistemas de Recolección Fragmentados
Las responsabilidades por residuos plásticos pueden aumentar el costo total del flejado tanto para los usuarios como para los proveedores. La Comisión Europea confirmó en febrero de 2026 que el envoltorio de palés y los flejes están exentos del requisito de reutilización del 100% del Reglamento de Envases y Residuos de Envases (PPWR)[2]. Esto proporciona claridad para los usuarios de embalaje de transporte, aunque las expectativas más amplias de reutilización y circularidad continúan influyendo en el diseño de productos y las decisiones de compra. Los sistemas de recolección siguen siendo desiguales fuera de los mercados de recuperación maduros, lo que dificulta la construcción de un suministro verificado de circuito cerrado a escala. Esto limita el alcance de las ofertas de contenido reciclado premium en mercados con infraestructura de recolección de residuos fragmentada. Por lo tanto, los proveedores deben alinear sus declaraciones de reciclaje con la capacidad de recolección local y los requisitos de informes de los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Flejes de PET Lideran en Participación y CrecimientoLos flejes de PET representaron el 55,23% de la participación del mercado de flejes plásticos en 2026 y se proyecta que se expandan a una CAGR del 7,45% hasta 2032. El segmento lidera debido a su rendimiento de tracción y su capacidad para retener la tensión después de la elongación. También es compatible con máquinas de alta velocidad utilizadas en logística automatizada y líneas de embalaje. La consistencia dimensional del PET beneficia a los usuarios que requieren un rendimiento de ciclo repetible. Su estabilidad térmica es útil en operaciones que combinan velocidad, integridad de carga y recuperación de material posterior. Estas características hacen del PET una opción preferida cuando los usuarios hacen la transición de métodos manuales o equipos más antiguos a sistemas automatizados. El PET también respalda aplicaciones donde una carga asegurada debe retener la tensión durante el almacenamiento, el manejo y el transporte. Los proveedores que mantienen una calidad de resina consistente están mejor posicionados para atender operaciones que no pueden tolerar paradas de máquinas no planificadas. La compatibilidad del producto con equipos automatizados hace que la validación del rendimiento sea una parte importante de las decisiones de compra. Esto crea una distinción entre el suministro básico de flejes y los materiales desarrollados para líneas industriales exigentes.
Los flejes de PP continúan sirviendo aplicaciones de carga ligera y media, incluido el cierre de cajas de cartón corrugado y el empaquetado agrícola. Su flexibilidad y posición de costo se adaptan a aplicaciones con menores requisitos de carga. El nailon se utiliza en aplicaciones especializadas que requieren una elongación extrema, incluido el empaquetado de bobinas pesadas y tuberías. Los flejes de cordón compuesto y textiles se utilizan en la sujeción de carga en contenedores, donde la seguridad en el manejo y el menor peso son importantes. En su informe del ejercicio fiscal 2025, Scientex confirmó la producción continua de bandas de flejado de PP, lo que indica que los proveedores establecidos de PP mantienen bases de fabricación en los mercados asiáticos. Los requisitos de contenido reciclado relacionados con el PPWR pueden respaldar aún más el PET en Europa, ya que su estructura material puede alinearse más fácilmente con los programas de reciclaje y certificación. El PP sigue siendo relevante cuando los usuarios priorizan el cierre económico de cajas y la facilidad de manejo sobre un mayor rendimiento de tracción. Las alternativas compuestas y textiles son adecuadas para casos donde la sujeción de carga requiere un equilibrio diferente de resistencia, flexibilidad y seguridad del operador. La selección de productos, por lo tanto, sigue estando estrechamente vinculada al peso de la carga, el tipo de equipo y los objetivos de reciclaje del usuario. Esto da a los productores establecidos margen para ofrecer una cartera en lugar de una solución de material único.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Logística Proporciona Escala y Alimentos y Bebidas Añade CrecimientoLa logística industrial y el almacenamiento representaron el 25,67% del tamaño del mercado de flejes plásticos en 2026. Las inversiones en centros de cumplimiento de pedidos en América del Norte, Alemania y Japón respaldan esta posición, ya que los sistemas automatizados de fin de línea reemplazan el flejado manual en sitios de alto volumen. El segmento requiere materiales que funcionen de manera consistente en los equipos instalados y recompensa a los proveedores que pueden entregar flejes de calidad para máquinas con una calidad confiable. Los grandes centros de distribución crean una demanda recurrente de consumibles una vez que se establecen las especificaciones de equipos y materiales. Esto puede crear costos de cambio, ya que los nuevos productos deben probarse antes de recibir la aprobación operativa. Los operadores también valoran a los proveedores que pueden ayudar a resolver problemas de equipos sin retrasar los calendarios de distribución. A medida que las redes de cumplimiento de pedidos escalan, el flejado consistente se convierte en parte de una planificación de rendimiento más amplia. La posición del segmento, por lo tanto, está respaldada tanto por la nueva inversión en almacenes como por la demanda de reemplazo rutinario. En este contexto, la fiabilidad del material puede importar tanto como el precio de compra inicial.
Se proyecta que alimentos y bebidas crezca a una CAGR del 7,89% hasta 2032, respaldado por el desarrollo de la cadena de frío y la expansión del comercio minorista organizado en economías en desarrollo. La logística refrigerada requiere materiales que puedan tolerar cambios de temperatura mientras respaldan operaciones de embalaje centradas en la higiene. La norma ISO 22002-4 fue reestructurada en septiembre de 2025 para proporcionar orientación para entornos de embalaje de alimentos y fabricación. El cartón corrugado y el papel siguen siendo aplicaciones grandes y sensibles al precio, pero los sistemas en línea de alta velocidad requieren tolerancias de material estrictas. La construcción y edificación enfrenta una demanda más débil en partes de Europa, mientras que el cambio del acero al PET proporciona una compensación parcial. Las aplicaciones de madera y silvicultura ofrecen una oportunidad adicional a medida que los operadores buscan alternativas al flejado de acero propenso a la corrosión. Los procesadores de alimentos también consideran si un fleje puede funcionar de manera confiable en condiciones de almacenamiento refrigerado, despacho y transporte. La necesidad de materiales consistentes se refuerza cuando las líneas de embalaje operan de manera continua. Las aplicaciones de cartón corrugado siguen siendo comercialmente importantes porque una variación menor del material puede afectar una línea de alta velocidad. La demanda de los usuarios finales, por lo tanto, se divide entre aplicaciones grandes y establecidas y usos de crecimiento más rápido que requieren especificaciones de producto más especializadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 40,12% de la participación del mercado de flejes plásticos en 2026 y se prevé que crezca a una CAGR del 7,71% hasta 2032. China, India, Corea del Sur, Japón y los países de la ASEAN respaldan la demanda en embalaje corrugado, procesamiento de alimentos y logística industrial. Las Regulaciones Provisionales de Entrega Urgente de China, que entraron en vigor el 1 de junio de 2025, exigen medidas para reducir los residuos de embalaje y garantizar el cumplimiento de las normas nacionales. Esta influencia regulatoria favorece a los proveedores que pueden respaldar una calidad de producto consistente y documentar el cumplimiento normativo. La base de fabricación automatizada de Japón y la capacidad petroquímica de Corea del Sur respaldan la demanda de productos de tereftalato de polietileno (PET) de mayor especificación. La inversión manufacturera de la ASEAN respalda la demanda de flejes de polipropileno (PP) de nivel medio en aplicaciones donde el precio sigue siendo un factor clave. La región combina un alto consumo con requisitos variados en fabricación avanzada y redes logísticas en desarrollo. Esta diversidad permite que los flejes de PET, PP y especializados sirvan a aplicaciones distintas. Los proveedores con capacidad regional pueden acortar los plazos de entrega para los clientes que operan en varios países. La documentación de cumplimiento normativo es cada vez más relevante a medida que las normas de embalaje se están formalizando en los principales mercados. El mercado de flejes plásticos se beneficia de esta combinación de actividad manufacturera, expansión logística y requisitos de embalaje en evolución.
América del Norte
América del Norte está respaldada por la inversión en cumplimiento de pedidos del comercio electrónico y un cambio hacia soluciones plásticas en aplicaciones de sujeción institucional e industrial. El Servicio Postal de los Estados Unidos adoptó normas revisadas vigentes a partir del 1 de julio de 2025, que exigen bandas plásticas flejadas en cruz para ciertos envíos de correo agrupado. Esta norma refleja la necesidad más amplia de materiales plásticos confiables para la sujeción de cargas. Greenbridge Companies, Inc. introdujo su producto AtlaStrap de PET reciclado en febrero de 2025 para aplicaciones de sujeción de carga sostenible. Los equipos de flejado automatizado instalados respaldan la demanda recurrente de consumibles compatibles. La región también requiere que los proveedores aborden las necesidades de calificación cuando los usuarios reemplazan los sistemas basados en metal en aplicaciones exigentes. Los compradores evalúan el rendimiento del producto junto con la disponibilidad de soporte técnico y existencias locales. Las operaciones automatizadas otorgan una prima a los consumibles que funcionan de manera consistente con la maquinaria instalada. Los productos de contenido reciclado atraen a los usuarios con objetivos formales de sostenibilidad. Estos requisitos dan a los proveedores establecidos oportunidades para competir en servicio y garantía de producto en lugar de solo en precio. La demanda está vinculada tanto a la escala de la actividad de cumplimiento de pedidos como al ritmo de las actualizaciones del sistema.
Europa, América del Sur, Oriente Medio y África
Los mercados de alta especificación de Europa están moldeados por el cumplimiento del Reglamento de Envases y Residuos de Envases (PPWR), la documentación del contenido reciclado y la necesidad de un suministro confiable de tereftalato de polietileno reciclado (rPET). La inversión de FROMM en reciclaje en Alemania refleja el valor otorgado a la recuperación local de materia prima y el procesamiento de materiales antes de los futuros umbrales de cumplimiento normativo. La exención de la Comisión Europea para los flejes del requisito de reutilización del 100% proporciona claridad operativa, mientras que otras normas de embalaje de transporte continúan influyendo en las decisiones de compra. En América del Sur, la demanda está impulsada por el procesamiento de alimentos, la logística y el agronegocio, particularmente en Brasil. Oriente Medio y África presentan una oportunidad emergente, donde el desarrollo logístico, de almacenamiento e industrial está aumentando la necesidad de paletización automatizada. Estas regiones requieren ofertas de productos que equilibren las condiciones de suministro local, el costo y los crecientes requisitos de recuperación de materiales. Los clientes de Europa Occidental otorgan un valor particular a la evidencia de cumplimiento normativo y la trazabilidad de la materia prima. Otras regiones pueden dar mayor importancia a la disponibilidad del producto, los plazos de importación y el costo operativo. Esto crea condiciones competitivas diferentes incluso donde la necesidad subyacente de paletización es similar. Los proveedores que adaptan las carteras de productos y los modelos de servicio a los requisitos locales pueden atender a un conjunto más amplio de clientes. Es probable que las expectativas de circularidad sigan siendo más prominentes en Europa, mientras que el desarrollo logístico respalda la demanda en el grupo regional más amplio.
Panorama Competitivo
Concentración del Mercado
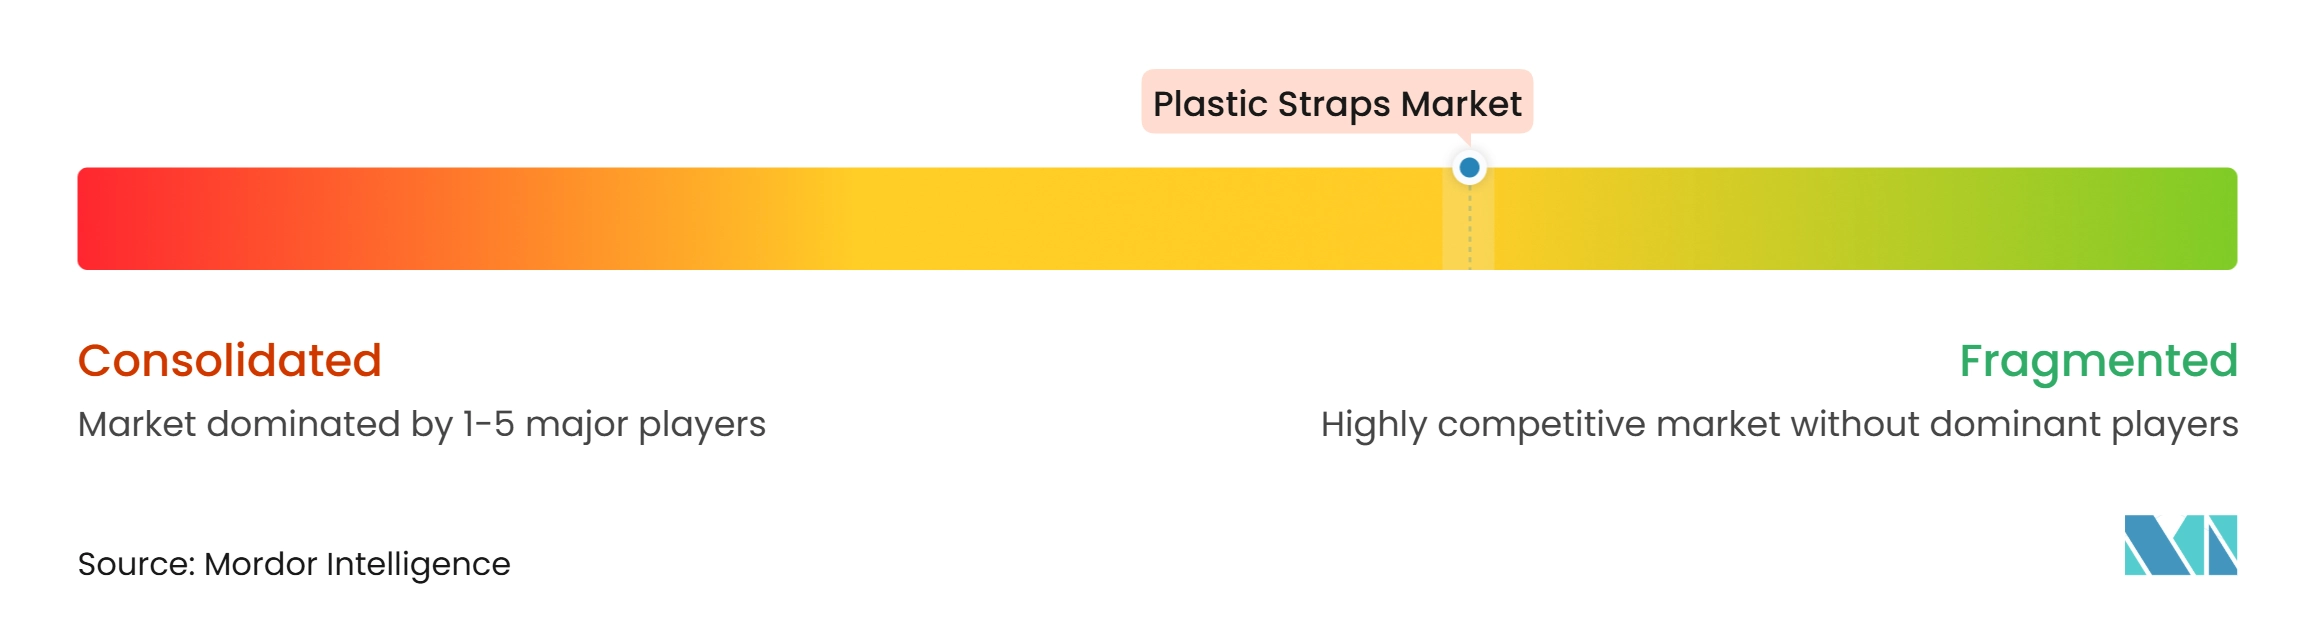
El mercado de flejes plásticos está moderadamente fragmentado. Los proveedores más grandes compiten a través de la capacidad de automatización, la integración de sistemas, las credenciales de contenido reciclado y amplias carteras de productos, mientras que los proveedores regionales a menudo compiten en precio y entrega local. La adquisición de Maillis Group por parte de FROMM en 2025 fortaleció su gama de productos y alcance geográfico, al tiempo que redujo el grupo de proveedores independientes que atienden partes de Europa y Oriente Medio. La consolidación ha hecho que la escala, el acceso a materiales y el servicio técnico sean factores más importantes en las decisiones de compra de los clientes. Los grupos más grandes pueden distribuir los costos de desarrollo de productos y cumplimiento normativo entre una base de clientes más amplia y están mejor posicionados para respaldar cuentas que operan en múltiples regiones. Los proveedores más pequeños siguen siendo relevantes donde la entrega local y el precio son los criterios de compra principales. El equilibrio competitivo, por lo tanto, difiere entre los productos estandarizados y los materiales de mayor especificación compatibles con máquinas, siendo la capacidad de servicio tan importante como el propio fleje en esta última categoría.
La integración de equipos sigue siendo un factor competitivo significativo, ya que las máquinas instaladas crean una demanda recurrente de consumibles compatibles. Mosca abrió su tercera instalación de fabricación en Malasia en Johor en junio de 2025, según la Autoridad de Desarrollo de Inversiones de Malasia, que informó que tiene 103.458 ft², mejorando así la capacidad de fabricación local en una región de crecimiento. Mosca también introdujo equipos de flejado conectados digitalmente para entornos de producción automatizados. El lanzamiento por parte de GreenBridge de un producto de PET 100% reciclado posconsumo demuestra cómo las credenciales de sostenibilidad se están convirtiendo en parte del panorama competitivo en la sujeción de cargas. Una base de producción cercana puede mejorar la capacidad de respuesta del suministro y reducir la dificultad de atender operaciones de embalaje en crecimiento, mientras que las características digitales de los equipos pueden hacer que los datos de flejado sean más accesibles para los clientes que monitorean el rendimiento operativo. Estos desarrollos indican que las empresas están compitiendo a través de la capacidad, la conectividad y las credenciales de materiales en lugar de solo el precio del fleje, lo que hace que el entorno competitivo sea más exigente para los proveedores no diferenciados.
La infraestructura de reciclaje y la trazabilidad probablemente diferenciarán a los proveedores que atienden licitaciones europeas premium de aquellos enfocados en productos estándar. Las normas de cadena de custodia ISO 22095 proporcionan a los compradores un marco común para evaluar las declaraciones de balance de masa y de libro y reclamación, favoreciendo a los productores que pueden gestionar la certificación, el abastecimiento de materia prima y la documentación para los clientes. La innovación de productos también es relevante en la sujeción de carga especializada, donde los requisitos de rendimiento no se satisfacen fácilmente con flejes de uso general. La participación de Teufelberger en la Alianza de Flejado refleja un enfoque de la industria en el uso de materiales y la colaboración en reciclaje. Los proveedores con bases de equipos instalados, capacidad de reciclaje y calidad documentada tienen una diferenciación más clara, y las normas de cadena de custodia facilitan que los compradores hagan preguntas específicas sobre las declaraciones de contenido reciclado. Esto puede favorecer a las empresas que ya han invertido en el mantenimiento de registros y la documentación orientada al cliente. La sujeción de carga especializada sigue siendo un área donde el conocimiento de la aplicación proporciona una barrera de entrada, lo que requiere que los productores demuestren tanto el rendimiento como la disponibilidad de materiales. La ventaja competitiva, por lo tanto, está cada vez más vinculada a la capacidad de combinar un producto confiable con soporte técnico, de cumplimiento normativo y de reciclaje.
Líderes de la Industria de Flejes Plásticos
-
Signode Industrial Group LLC
-
FROMM Holding AG
-
Teufelberger
-
GreenBridge
-
Mosca GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flejes Plásticos Empresas cubiertas en este informe
- Cordstrap
- Cyklop
- DuBose Strapping, Inc.
- FROMM Holding AG
- GreenBridge
- HANGZHOU YOUNGSUN INTELLIGENT EQUIPMENT CO., LTD
- LINDER GmbH
- MAILLIS GROUP
- Mosca GmbH
- PAC Strapping Products Inc.
- Samuel, Son & Co.
- Scientex Berhad
- Signode Industrial Group LLC
- Teufelberger
Desarrollos recientes de la industria en Mercado de Flejes Plásticos
- Noviembre de 2026: LINDER GmbH adquirió AMB GmbH de Wuppertal, añadiendo capacidades de ingeniería, diseño, fabricación y puesta en marcha para formar el Grupo LINDER. El grupo debutó en Interpack 2026 bajo su nueva identidad como proveedor de servicio completo de flejado plástico, sujeción de cargas y sistemas de embalaje.
- Octubre de 2025: Mosca GmbH lanzó el SoniXs P7-Connect, una máquina de flejado plástico totalmente automatizada que sucede al MP-6. La máquina ofrece una integración ampliada del Internet de las Cosas (IoT) y está diseñada para su incorporación fluida en líneas de producción totalmente automatizadas, con aplicaciones en cartón corrugado y operaciones logísticas.
Alcance del Informe del Mercado Global de Flejes Plásticos
Los flejes plásticos, también conocidos como bandas plásticas o flejado de polímero, son bandas flexibles de alta resistencia a la tracción fabricadas con polímeros como el polipropileno o el poliéster. Están diseñados para atar, cerrar o unitizar artículos de forma segura sin causar daños.
El mercado de flejes plásticos está segmentado por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en flejes de poliéster (PET), flejes de polipropileno (PP), flejes de nailon y otros. Por industria de usuario final, el mercado está segmentado en logística industrial y almacenamiento, cartón corrugado y papel, alimentos y bebidas, construcción y edificación, productos de madera y silvicultura, y otros. El informe también cubre los tamaños de mercado y los pronósticos para los flejes plásticos en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Flejes de Poliéster (PET) |
| Flejes de Polipropileno (PP) |
| Flejes de Nailon |
| Otros |
| Logística Industrial y Almacenamiento |
| Cartón Corrugado y Papel |
| Alimentos y Bebidas |
| Construcción y Edificación |
| Productos de Madera y Silvicultura |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Flejes de Poliéster (PET) | |
| Flejes de Polipropileno (PP) | ||
| Flejes de Nailon | ||
| Otros | ||
| Por Industria de Usuario Final | Logística Industrial y Almacenamiento | |
| Cartón Corrugado y Papel | ||
| Alimentos y Bebidas | ||
| Construcción y Edificación | ||
| Productos de Madera y Silvicultura | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Flejes Plásticos?
El tamaño del mercado de flejes plásticos fue valorado en 3,88 mil millones de USD en 2026 y se estima que crecerá desde 4,14 mil millones de USD en 2027 hasta 5,75 mil millones de USD para 2032, a una CAGR del 6,78% durante el período de pronóstico (2027-2032).
¿Qué aplicación de usuario final está creciendo más rápido para los flejes plásticos?
Alimentos y bebidas es el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 7,89% hasta 2032.
¿Por qué son importantes los centros de cumplimiento de pedidos automatizados para los flejes plásticos?
Los sistemas automatizados requieren un ancho, grosor y retención de tensión consistentes del fleje, lo que respalda la demanda de materiales de calidad para uso en máquinas.
¿Qué región tiene la mayor demanda de flejes plásticos?
Asia-Pacífico lidera con una participación del 40,12% en 2026 y se proyecta que crezca a una CAGR del 7,71% hasta 2032.