
プラスチックストラップ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
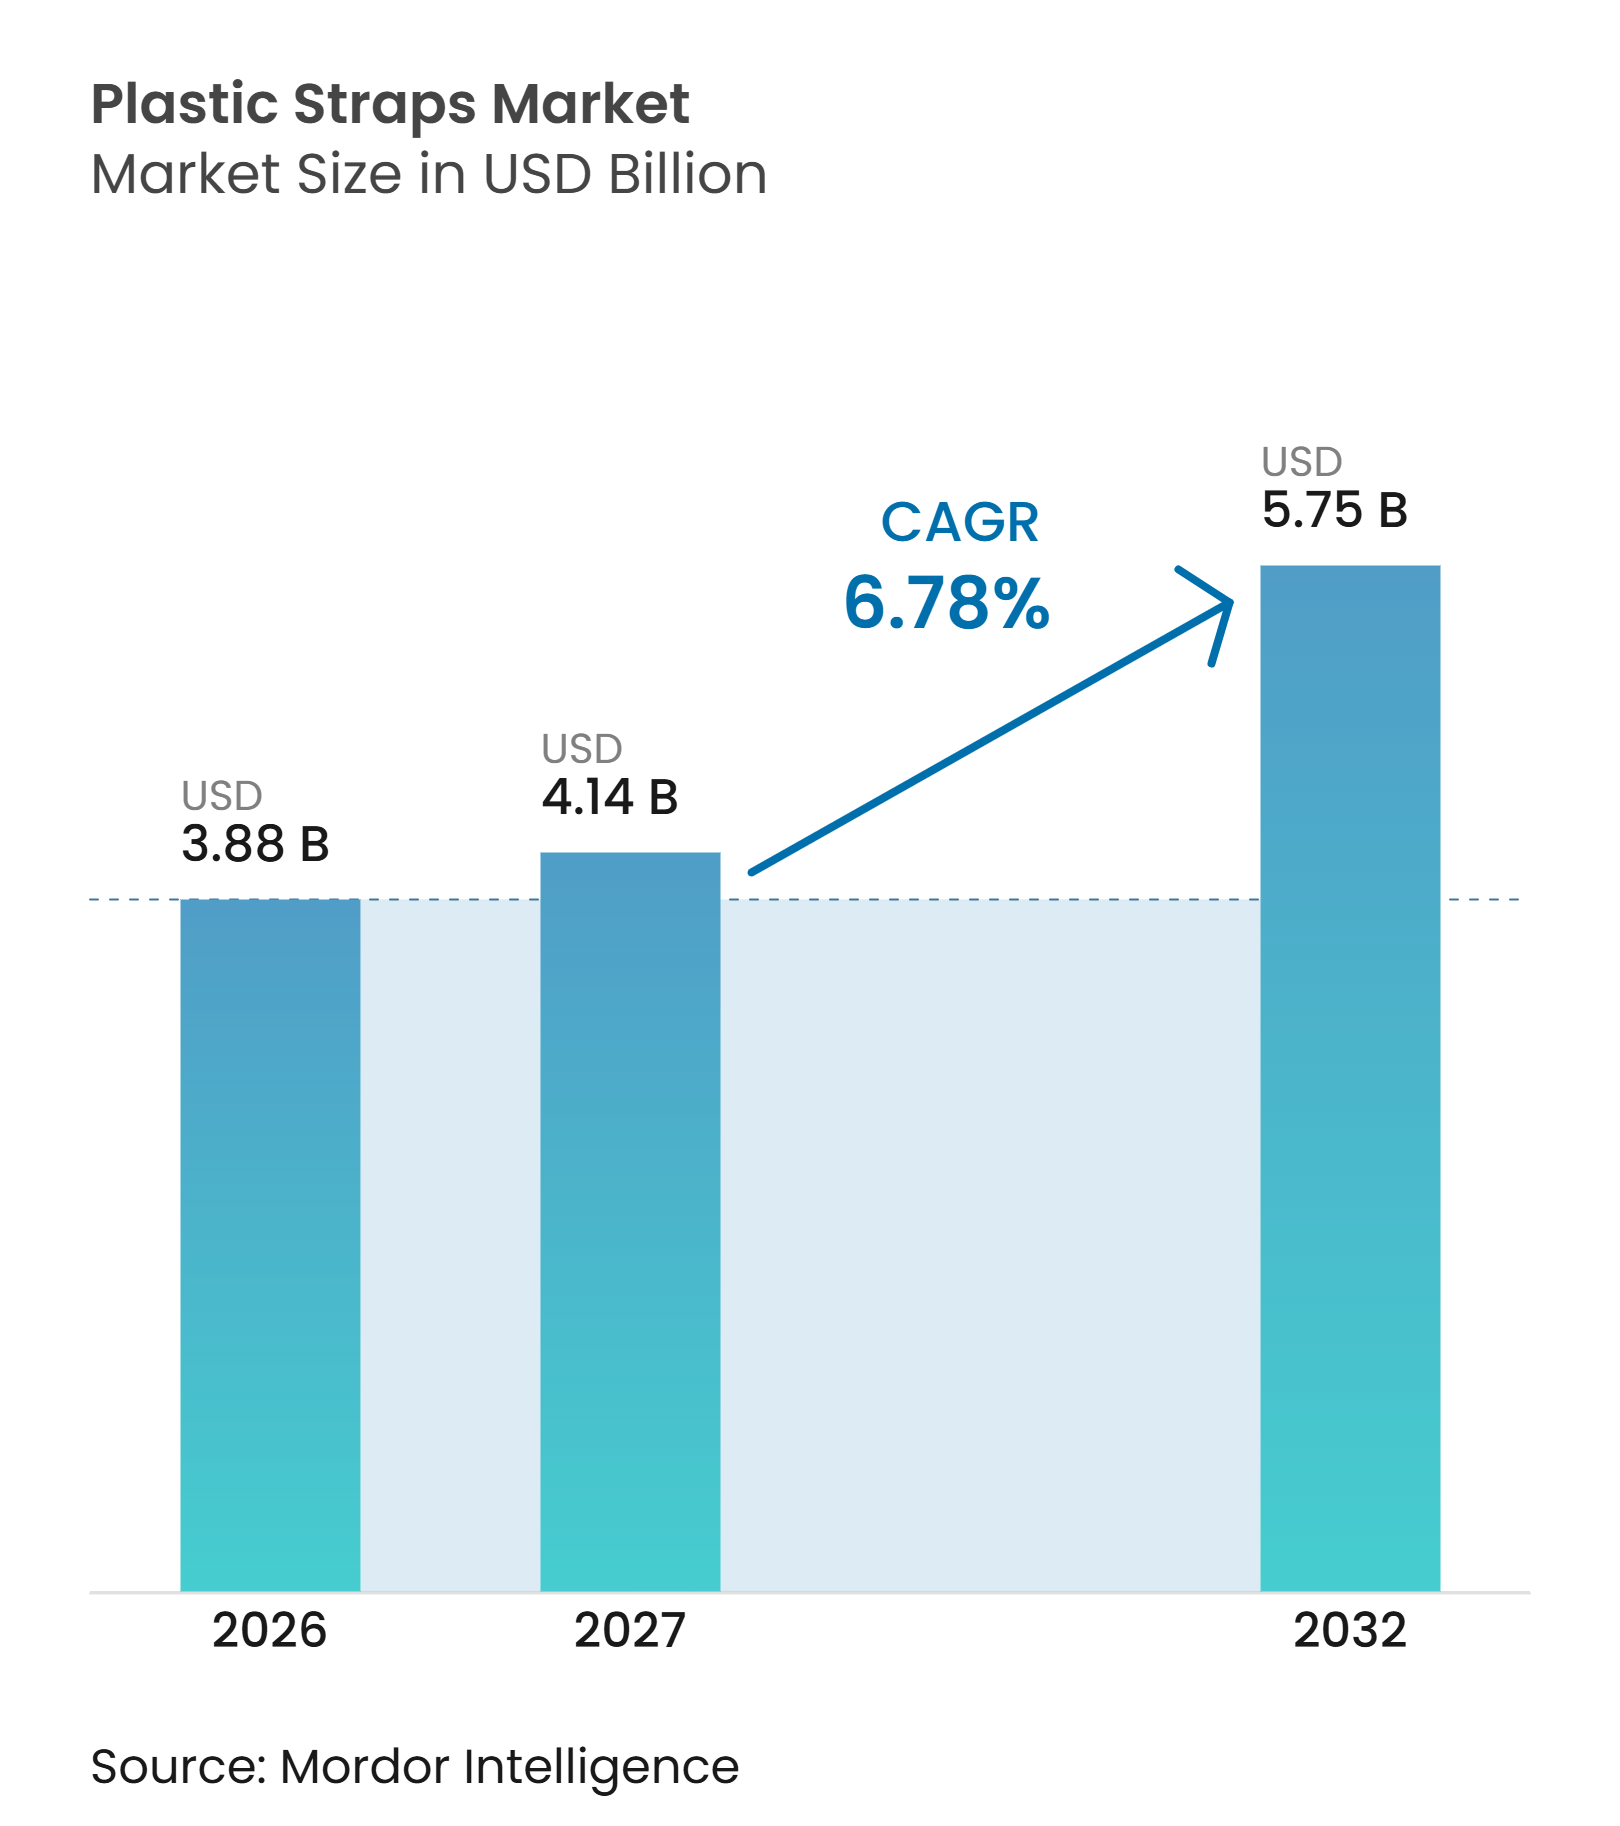
| 市場規模 (2027) | 4.14 十億米ドル |
| 市場規模 (2032) | 5.75 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチックストラップ市場分析
プラスチックストラップ市場規模は2026年に38.8億米ドルと評価されており、2027年の41.4億米ドルから2032年には57.5億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.78%で成長すると推定されています。プラスチックストラップ市場は、eコマースフルフィルメントネットワークの拡大と、信頼性の高い自動パレットユニタイジングの需要によって支えられています。また、需要は従来の産業用ハンドリングから食品加工、建設、特殊貨物固定へとシフトしています。ポリエチレンテレフタレート(PET)は、保持張力、寸法の一貫性、高速システムとの互換性が求められる用途において優先されるようになっています。これにより、マシングレードの品質要件を満たし、リサイクル含有量の文書を提供できるサプライヤーが有利な立場に立てます。欧州では、リサイクル含有量規制と輸送包装要件が、購買チームに材料供給とコンプライアンス対応の両面を評価させる動きを促しています。
主要レポートのポイント
- 製品タイプ別では、PETストラップが2026年のプラスチックストラップ市場シェアの55.23%を占め、同セグメントは2032年までCAGR 7.45%で成長すると予測されています。
- エンドユーザー産業別では、産業物流・倉庫業が2026年のプラスチックストラップ市場規模の25.67%を占め、食品・飲料は2032年までCAGR 7.89%で拡大すると予測されています。
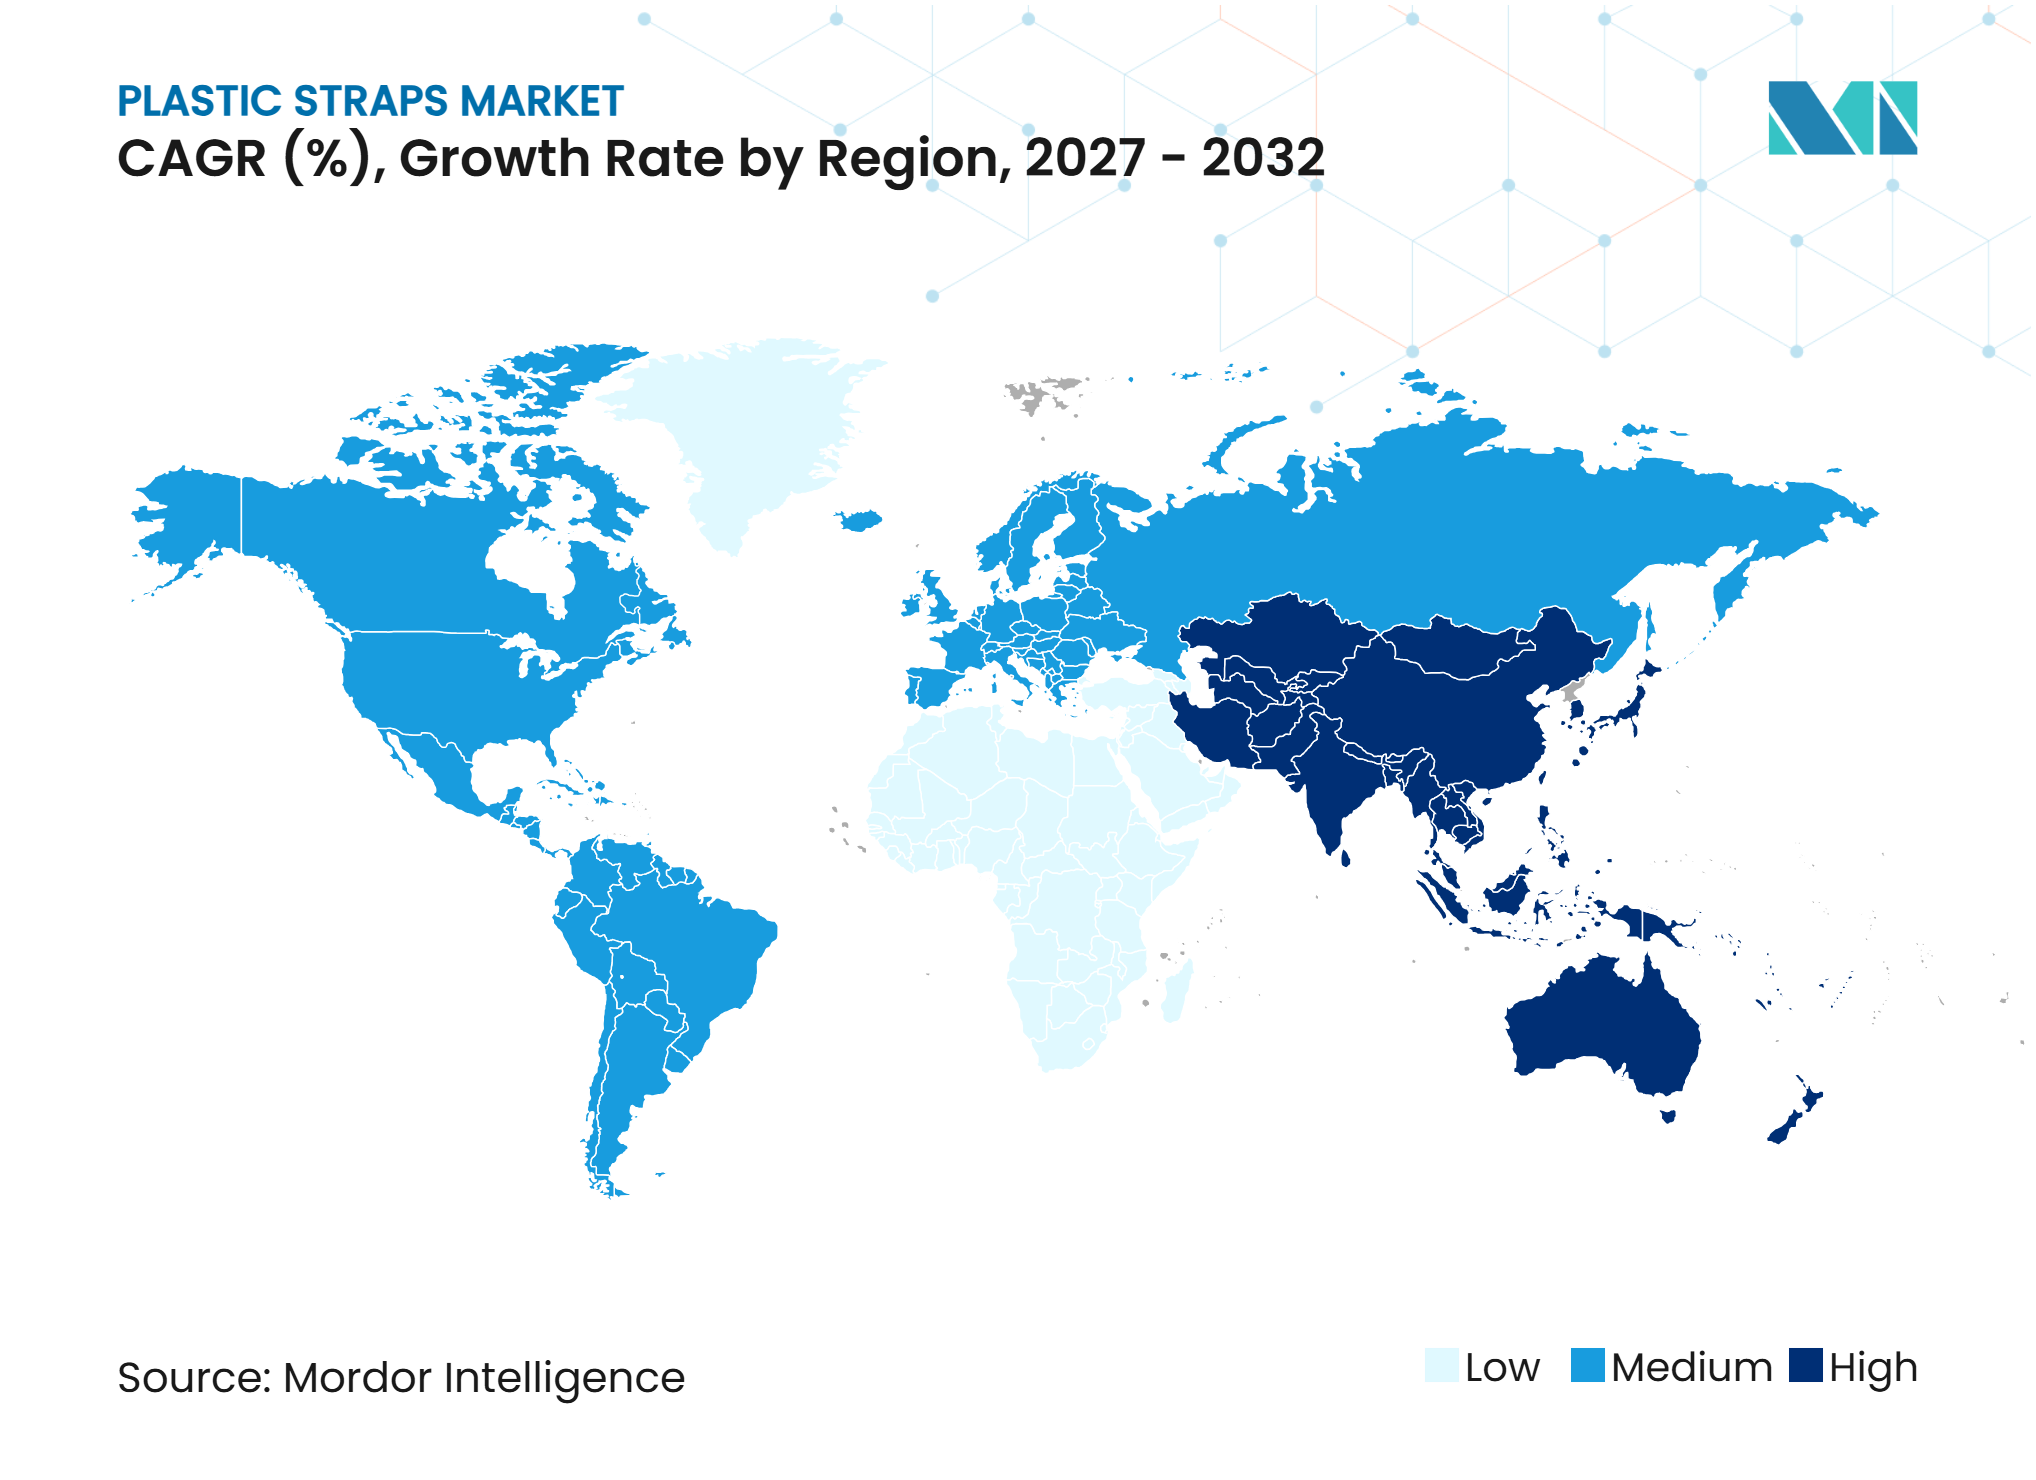
- 地域別では、アジア太平洋が2026年のプラスチックストラップ市場シェアの40.12%を占め、2032年までCAGR 7.71%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースフルフィルメントと自動ユニタイジング | +1.8% | アジア太平洋および北米に集中するグローバル | 中期(2〜4年) |
| 重量物における鉄鋼からPETへの代替 | +1.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| リサイクル含有量調達と循環型包装目標 | +1.2% | EU主導、ドイツ・オランダ・フランスで先行 | 長期(4年以上) |
| 入札要件としての検証済みリサイクル含有量トレーサビリティ | +0.7% | EUおよび北米、アジア太平洋で新興 | 長期(4年以上) |
| 高スループットラインに対応したマシン互換低変動ストラップ | +0.9% | アジア太平洋および北米で最も強いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
eコマースフルフィルメントと自動ユニタイジング
eコマースフルフィルメントは、大量の混合在庫管理単位(SKU)パレットを扱う物流センターにとって、自動ストラッピングを実質的な必須要件にしています。2025年の世界航空貨物需要は3.4%増加し、アジア太平洋の貨物量は8.4%増加しており、eコマース貨物フローの継続的な強さを反映しています[1]。これらのフローは、倉庫、航空貨物、配送ネットワーク全体での信頼性の高いユニタイジングの必要性を高めています。自動アーチストラッピングシステムは、特に設備が高サイクルレートで稼働する場合、一定のストラップ幅と厚みを必要とします。この要件により、消耗品の頻繁な変動を許容できないフルフィルメントオペレーターに対して、認定PETサプライヤーが優位な立場を確立できます。中国の改正「宅配便暫定規制」は、宅配便会社に対して使い捨てプラスチックの削減と関連包装要件の遵守を義務付けており、文書化されたコンプライアンスを伴うリサイクル可能材料の使用を支援しています。
重量物における鉄鋼からPETへの代替
PETストラッピングは、コイル、木材、建材ハンドリングなどの重量物用途でより広く使用されるようになっています。この変化は、PET製品が各用途の荷重保持および引張要件を満たすことに依存しています。リサイクルPET製品も産業用荷重固定向けに位置付けられており、GreenBridgeのAtlaStrapはその一例で、同社は100%ポストコンシューマーリサイクルPETソリューションと説明しています。この転換により、ハンドリングの安全性や腐食への懸念が重要な場面で、より軽量な材料の選択肢が購買者に提供されます。また、標準的なパレットおよびカートン用途を超えて、プラスチックストラップの対応可能な用途の範囲が広がます。プラスチックストラップ市場は、流通業者やエンドユーザーが従来鉄鋼で対応していた用途にPET代替品を認定することで恩恵を受けます。
リサイクル含有量調達と循環型包装目標
リサイクル含有量要件は、プラスチックストラッピングを専門的なサステナビリティ購入から、大手荷主にとっての正式な調達検討事項へと移行させています。EU規則2025/40は、2030年からプラスチック包装のリサイクル含有量要件を設定し、2040年に向けた長期的な方向性を確立しています。この規則により、欧州の顧客に対応するサプライヤーにとって、安定したリサイクルPET(rPET)の供給と信頼性の高い含有量会計がより重要になっています。FROMMは2025年2月にMensing Groupとの合弁でF+M Recycling GmbHを設立し、ドイツにおけるPETおよびポリプロピレン(PP)ストラッピングのリサイクル事業を開発しています。このような投資は、スポット供給への依存を低減し、生産者が将来の入札要件に備えるのに役立ちます。ボトルからボトルへのリサイクル需要も回収PETフィードストックをめぐる競争を激化させる可能性があり、ストラップ回収・リサイクルプログラムの価値を高めています。
入札要件としての検証済みリサイクル含有量トレーサビリティ
購買チームは、リサイクルフィードストックを含む包装材料を購入する際に、監査可能な証拠をますます必要としています。ISO 22095-2:2026およびISO 22095-3:2026は、マスバランスおよびブック・アンド・クレームシステムのための管理の連鎖アプローチを確立しています。これらの規格は、サプライヤーと認証機関にリサイクル含有量の主張を記録・伝達するための共通の枠組みを提供します。文書化要件は、コンプライアンスリソースが限られた小規模生産者の参入コストを増加させる可能性があります。これらの規格はまた、大手サプライヤーが製品データ、認証記録、顧客報告要件を連携させることを促進します。プラスチックストラップ市場では、入札が一般的な環境主張ではなく証拠を指定する場合、トレーサブルなリサイクル含有量が差別化要因となり得ます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー樹脂およびリサイクルフィードストックの価格変動 | -1.4% | 南アジア・東南アジアおよび欧州のエネルギー輸入依存地域で最も高いエクスポージャーを持つグローバル | 短期(2年以内) |
| プラスチック廃棄物責任と断片化した回収システム | -0.9% | EU、南アジア・東南アジア、北米への波及あり | 長期(4年以上) |
| 重要荷重における鉄鋼代替時の認定リスク | -0.7% | 北米、欧州、アジア太平洋の先進工業市場 | 中期(2〜4年) |
| ストレッチフィルム、接着剤、再利用可能な荷重システムによる代替 | -0.8% | EUおよび北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマー樹脂およびリサイクルフィードストックの価格変動
PETおよびPPストラッピングの生産者は、樹脂およびエネルギーコストの変動にさらされ続けています。リサイクルフィードストックの供給も、複数の包装用途が同じ回収材料をめぐって競合するため、圧力を受けています。これらの状況は、サプライヤーが高い投入コストを顧客に完全に転嫁できない場合、マージンを圧縮する可能性があります。Teufelbergerの2025年のコミュニケーションでは、業界アライアンスへの参加が言及されており、材料使用とリサイクルへの協調的アプローチの重要性が反映されいます。長期的なrPET供給契約を持たない生産者は、バージン樹脂価格とリサイクルフィードストック供給の不確実性の両方にさらされています。これは、エネルギーコストが高く、低コスト供給との競争が激しい市場において特に重要です。
プラスチック廃棄物責任と断片化した回収システム
プラスチック廃棄物の責任は、ユーザーとサプライヤーの両方にとってストラッピングの総コストを増加させる可能性があります。欧州委員会は2026年2月、パレット包装材とストラップが包装・包装廃棄物規則(PPWR)の100%再利用要件から免除されることを確認しました[2]。これにより輸送包装ユーザーに明確性が提供されますが、再利用と循環性に対するより広範な期待は引き続き製品設計と購買決定に影響を与えています。回収システムは成熟した回収市場以外では依然として不均一であり、検証済みのクローズドループ供給を大規模に構築することが困難です。これにより、廃棄物回収インフラが断片化した市場では、プレミアムリサイクル含有量製品のリーチが制限されます。したがってサプライヤーは、リサイクルの主張を地域の回収能力と顧客の報告要件に合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
PETストラップがシェアと成長をリードPETストラップは2026年のプラスチックストラップ市場シェアの55.23%を占め、2032年までCAGR 7.45%で拡大すると予測されています。このセグメントは、引張性能と伸長後の張力保持能力によってリードしています。また、自動物流・包装ラインで使用される高速機械との互換性も備えています。PETの寸法一貫性は、繰り返し可能なサイクル性能を必要とするユーザーをサポートします。その熱安定性は、速度、荷重完全性、下流の材料回収を組み合わせた操作において有用です。これらの特性により、ユーザーが手動方式や旧式設備から自動システムへ移行する際に、PETが優先される選択肢となります。PETはまた、固定された荷重が保管、ハンドリング、輸送中に張力を保持する必要がある用途もサポートします。一貫した樹脂品質を維持するサプライヤーは、計画外の機械停止を許容できない操作に対してより良い立場にあります。自動設備との互換性により、性能検証が購買決定の重要な部分となります。これにより、基本的なストラップ供給と、要求の厳しい産業ラインのために開発された材料との間に区別が生まれます。
PPストラップは、段ボールカートンの封緘や農業用バンドリングなど、軽・中荷重用途に引き続き対応しています。その柔軟性とコスト面での位置付けは、荷重要件が低い用途に適しています。ナイロンは、重いコイルやパイプのバンドリングなど、極端な伸長を必要とする特殊用途に使用されます。複合コードおよびテキスタイルストラップは、ハンドリングの安全性と軽量性が重要なコンテナ貨物固定に使用されます。Scientexは2025年度の報告において、PPストラッピングバンドの継続的な生産を確認しており、確立されたPPサプライヤーがアジア市場に製造拠点を維持していることを示しています。PPWRに関連するリサイクル含有量要件は、欧州においてPETをさらに支持する可能性があります。これは、PETの材料構造がリサイクルおよび認証プログラムとより容易に整合できるためです。PPは、ユーザーが高い引張性能よりも経済的なカートン封緘と取り扱いの容易さを優先する場合に引き続き関連性を持ちます。複合材およびテキスタイル代替品は、荷重固定が強度、柔軟性、オペレーターの安全性の異なるバランスを必要とする場合に適しています。したがって製品選択は、荷重重量、設備タイプ、ユーザーのリサイクル目標と密接に関連し続けています。これにより、確立された生産者は単一の材料ソリューションではなくポートフォリオを提供する余地が生まれます。


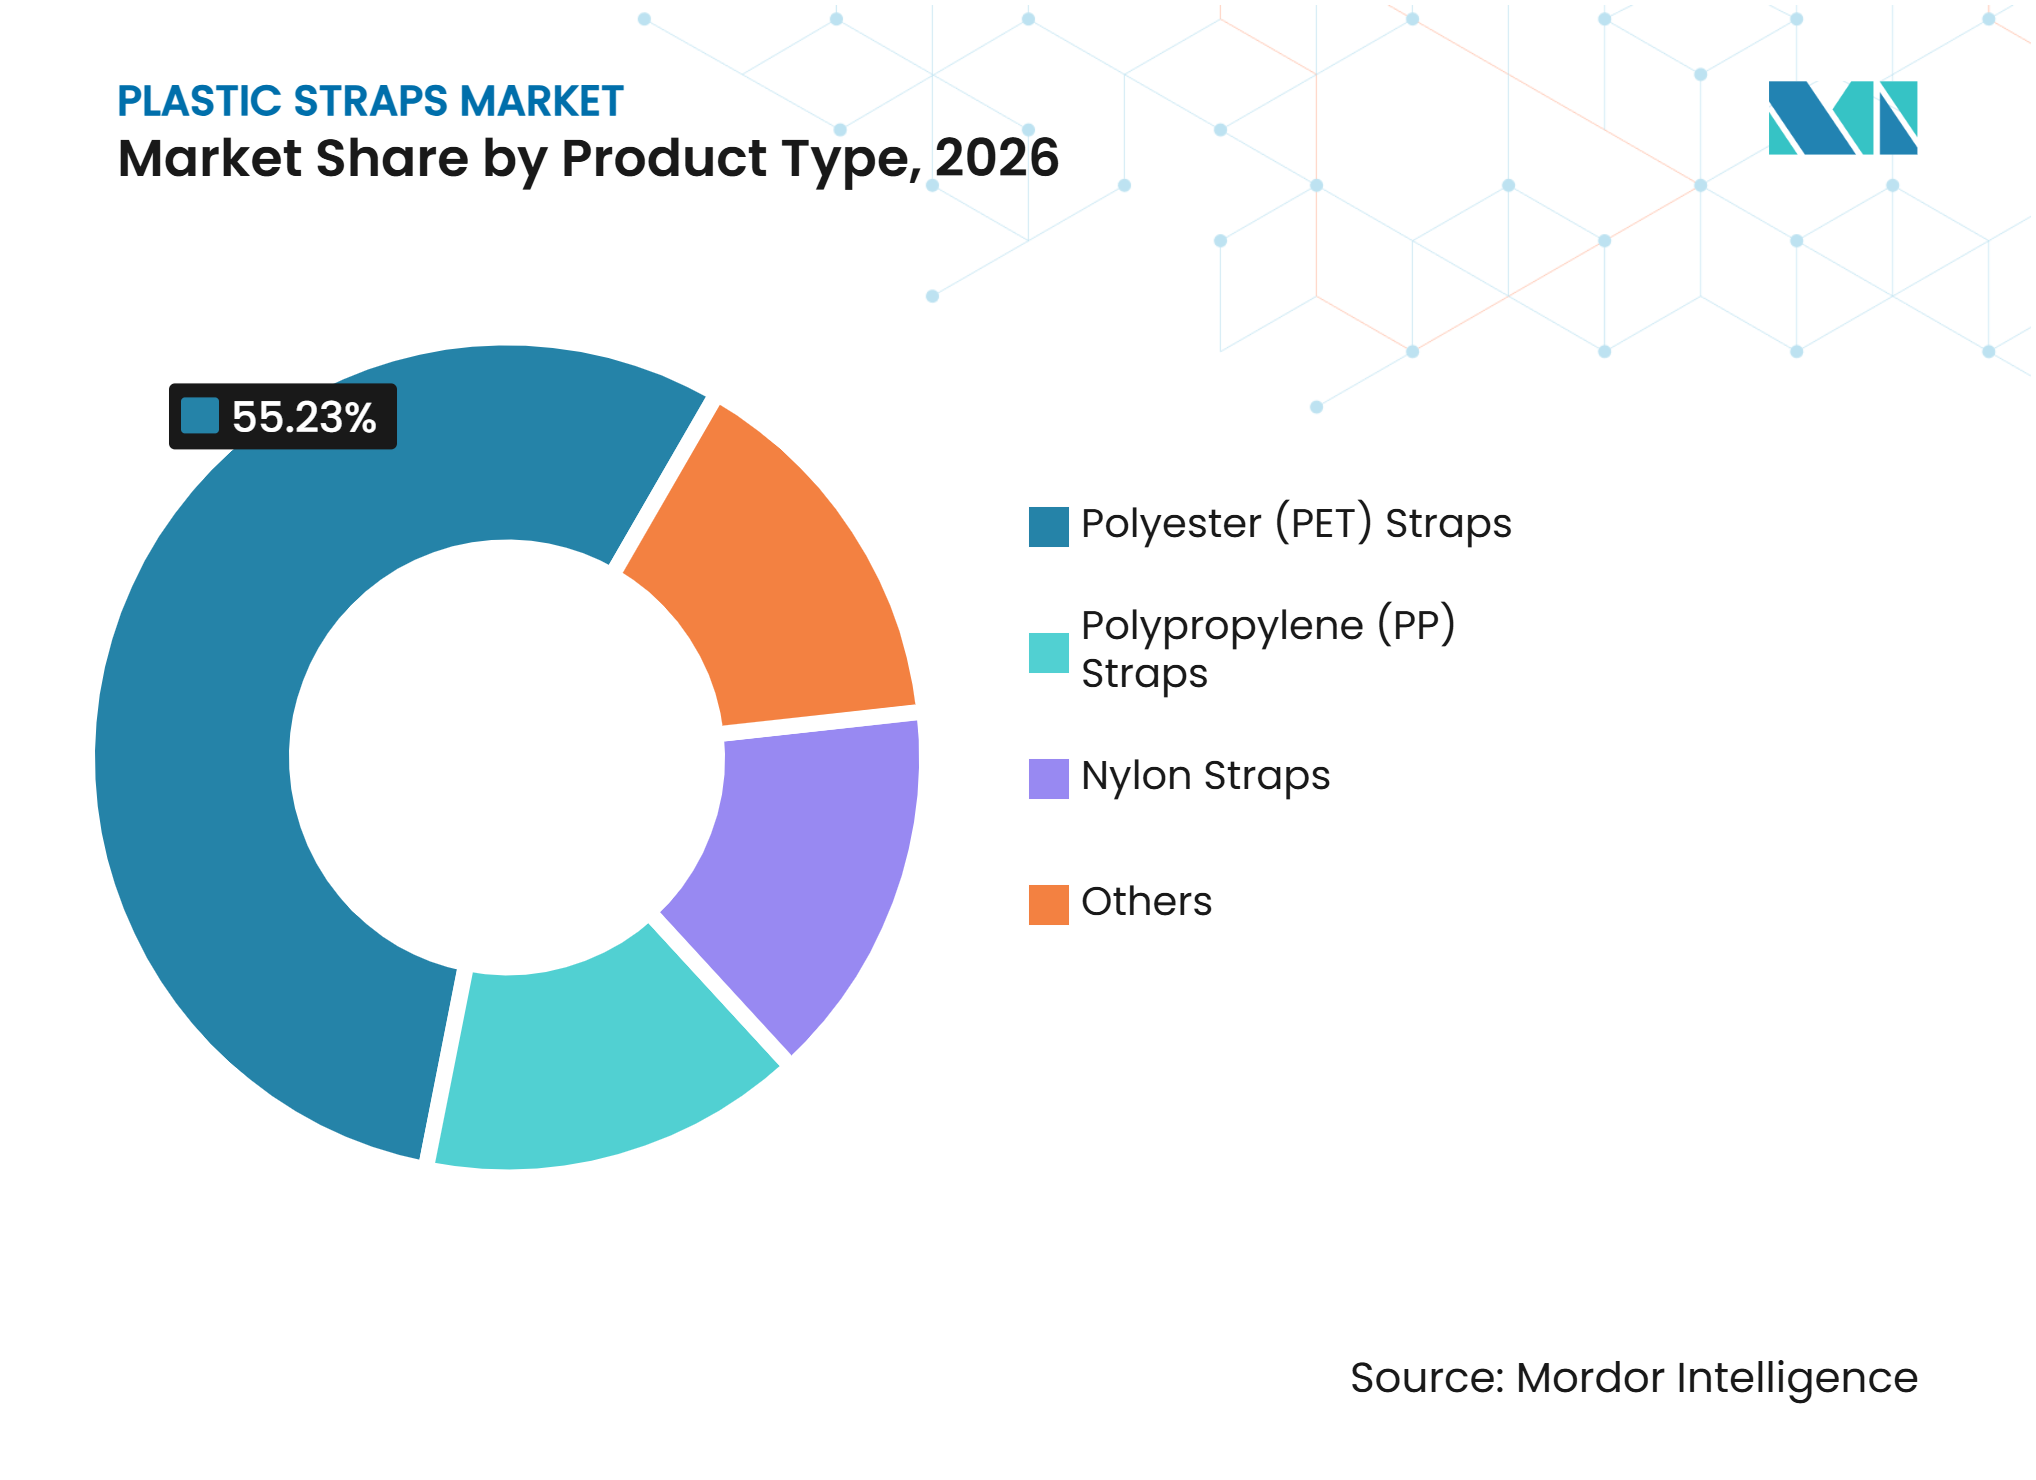
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
物流が規模を提供し、食品・飲料が成長を追加産業物流・倉庫業は2026年のプラスチックストラップ市場規模の25.67%を占めました。北米、ドイツ、日本のフルフィルメントセンターへの投資がこの立場を支えており、自動エンドオブラインシステムが大量処理サイトでの手動ストラッピングに取って代わっています。このセグメントは、設置済み設備で一貫して機能する材料を必要とし、マシングレードのストラップを安定した品質で納品できるサプライヤーを評価します。大規模な物流センターは、設備と材料仕様が確立されると消耗品の継続的な需要を生み出します。これにより切り替えコストが発生する可能性があり、新製品は運用承認を受ける前にテストされる必要があります。オペレーターはまた、配送スケジュールを遅らせることなく設備の問題解決を支援できるサプライヤーを評価します。フルフィルメントネットワークが拡大するにつれて、一貫したストラッピングはより広いスループット計画の一部となります。したがってこのセグメントの立場は、新しい倉庫投資と定期的な交換需要の両方によって支えられています。この文脈では、材料の信頼性が初期購入価格と同様に重要になる場合があります。
食品・飲料は、発展途上国のコールドチェーン開発と組織的な小売拡大に支えられ、2032年までCAGR 7.89%で成長すると予測されています。冷蔵物流は、衛生重視の包装操作をサポートしながら温度変化に耐えられる材料を必要とします。ISO 22002-4は2025年9月に再構成され、食品包装・製造環境向けのガイダンスが提供されました。段ボールおよび紙は依然として大規模で価格感応度の高い用途ですが、高速インラインシステムは厳しい材料公差を必要とします。建設・建築は欧州の一部で需要が軟化していますが、鉄鋼からPETへの転換が部分的な相殺を提供しています。木材・林業用途は、オペレーターが腐食しやすい鉄鋼バンドの代替品を求める中で追加の機会を提供しています。食品加工業者はまた、ストラップが冷蔵保管、出荷、輸送の各条件で確実に機能できるかどかも考慮します。包装ラインが継続的に稼働する場合、一貫した材料の必要性が強化されます。段ボール用途は、軽微な材料変動が高速ラインに影響を与える可能性があるため、商業的に重要であり続けます。したがってエンドユーザー需要は、大規模で確立された用途と、より専門的な製品仕様を必要とする成長の速い用途に分かれています。

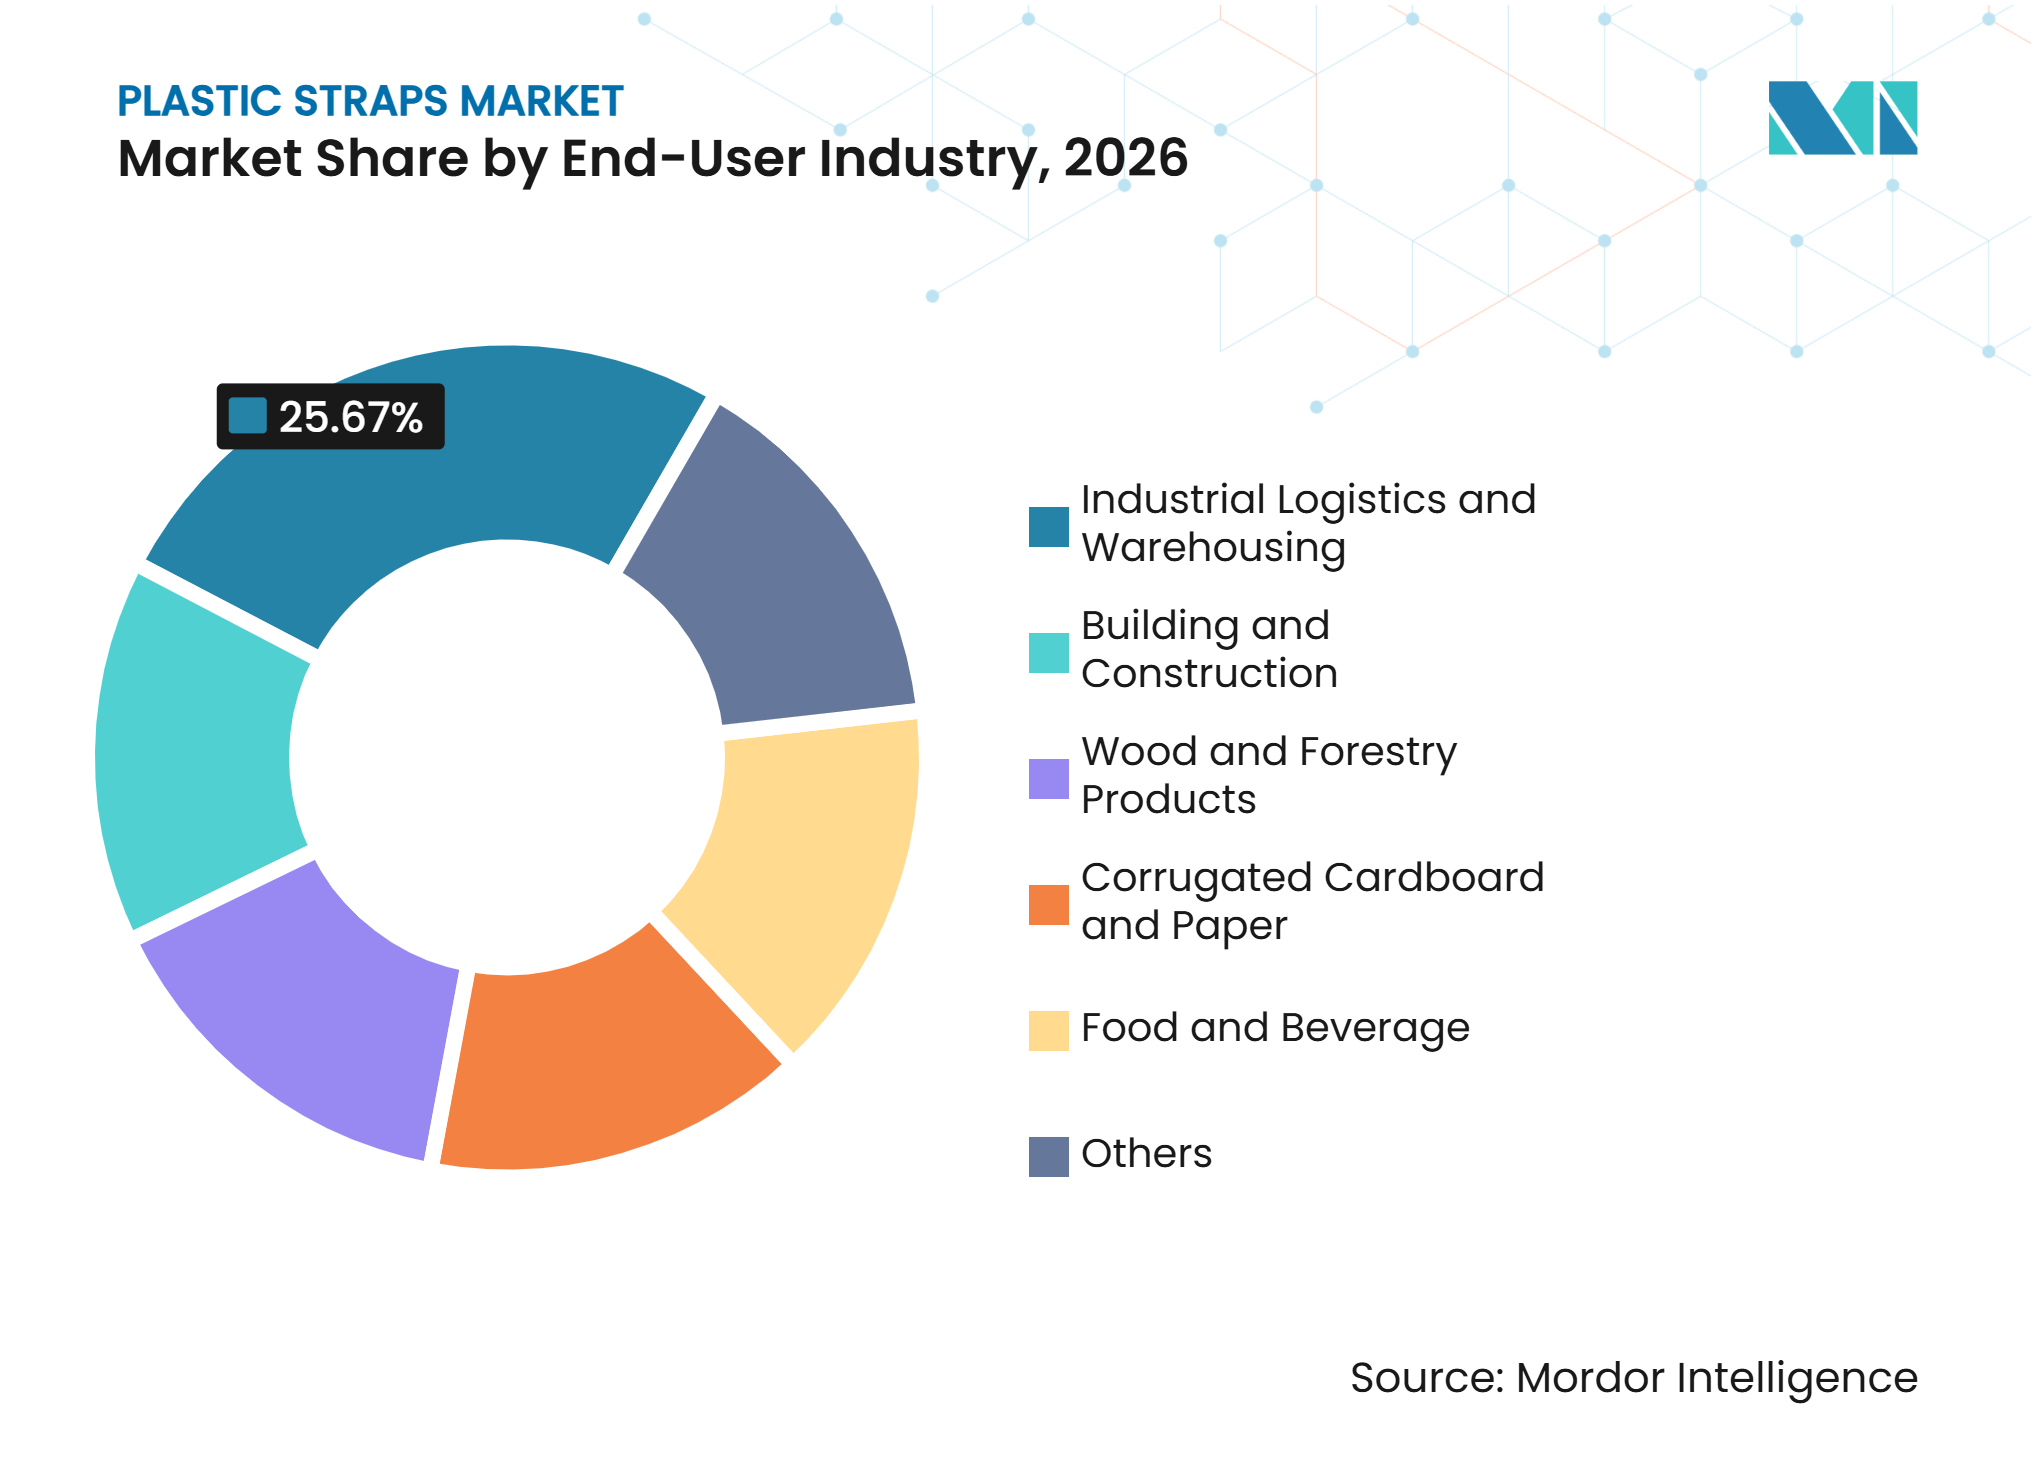
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のプラスチックストラップ市場シェアの40.12%を占め、2032年までCAGR 7.71%で成長すると予測されています。中国、インド、韓国、日本、ASEAN諸国が、段ボール包装、食品加工、産業物流全体の需要を支えています。2025年6月1日に施行された中国の「宅配便暫定規制」は、包装廃棄物の削減と国家基準への準拠を確保するための措置を義務付けています。この規制の影響は、一貫した製品品質をサポートしコンプライアンスを文書化できるサプライヤーに有利に働きます。日本の自動化された製造基盤と韓国の石油化学能力は、高仕様のポリエチレンテレフタレート(PET)製品への需要を支えています。ASEAN製造投資は、価格が依然として重要な要素である用途において、中級ポリプロピレン(PP)ストラップへの需要を支えています。この地域は、高い消費量と先進製造業および発展途上の物流ネットワーク全体にわたる多様な要件を組み合わせています。この多様性により、PET、PP、特殊ストラップが異なる用途に対応できます。地域的な生産能力を持つサプライヤーは、複数の国で事業を展開する顧客のリードタイムを短縮できます。主要市場で包装規則が正式化されるにつれて、コンプライアンス文書がますます重要になっています。プラスチックストラップ市場は、製造活動、物流拡大、進化する包装要件のこの組み合わせから恩恵を受けています。
北米
北米は、eコマースフルフィルメント投資と、機関・産業固定用途におけるプラスチックソリューションへの転換によって支えられています。米国郵政公社は2025年7月1日付で改訂された基準を採用し、特定のバンドル郵便物にクロスストラップされたプラスチックバンドを義務付けました。この規則は、信頼性の高いプラスチック荷重固定材料に対するより広範な需要を反映しています。Greenbridge Companies, Inc.は2025年2月に、持続可能な荷重固定用途向けにリサイクルPET AtlaStrap製品を発表しました。設置済みの自動ストラッピング設備は、互換性のある消耗品への継続的な需要を支えています。この地域はまた、ユーザーが要求の厳しい用途で金属ベースのシステムを交換する際の認定ニーズに対応するサプライヤーを必要としています。購買者は、技術サポートと地域在庫の利用可能性とともに製品性能を評価します。自動化された操作は、設置済み機械と一貫して機能する消耗品に高い価値を置きます。リサイクル含有量製は、正式なサステナビリティ目標を持つユーザーに訴求します。これらの要件により、確立されたサプライヤーは価格だけでなくサービスと製品保証で競争する機会を得ます。需要はフルフィルメント活動の規模とシステムアップグレードのペースの両方に結びついています。
欧州、南米、中東、アフリカ
欧州の高仕様市場は、包装・包装廃棄物規則(PPWR)への準拠、リサイクル含有量の文書化、リサイクルポリエチレンテレフタレート(rPET)の安定供給の必要性によって形成されています。FROMMのドイツにおけるリサイクル投資は、将来のコンプライアンス閾値に先立つ地域フィードストック回収と材料処理に置かれた価値を反映しています。欧州委員会によるストラップの100%再利用要件からの免除は運用上の明確性を提供しますが、他の輸送包装規則は引き続き購買決定に影響を与えています。南米では、特にブラジルにおける食品加工、物流、農業ビジネスが需要を牽引しています。中東・アフリカは新興の機会を提示しており、物流、倉庫業、産業開発が自動ユニタイジングの必要性を高めています。これらの地域は、地域の供給条件、コスト、成長する材料回収要件のバランスをとる製品提供を必要としています。西欧の顧客は、コンプライアンスとフィードストックトレーサビリティの証拠に特に高い価値を置きます。他の地域は、製品の入手可能性、輸入リードタイム、運用コストをより重視する場合があります。これにより、ユニタイジングの根本的なニーズが類似していても、異なる競争条件が生まれます。製品ポートフォリオとサービスモデルを地域の要件に適応させるサプライヤーは、より広い顧客層に対応できます。循環性への期待は欧州で最も顕著であり続ける可能性が高く、物流開発はより広い地域グループ全体の需要を支えています。
競合環境
市場集中度
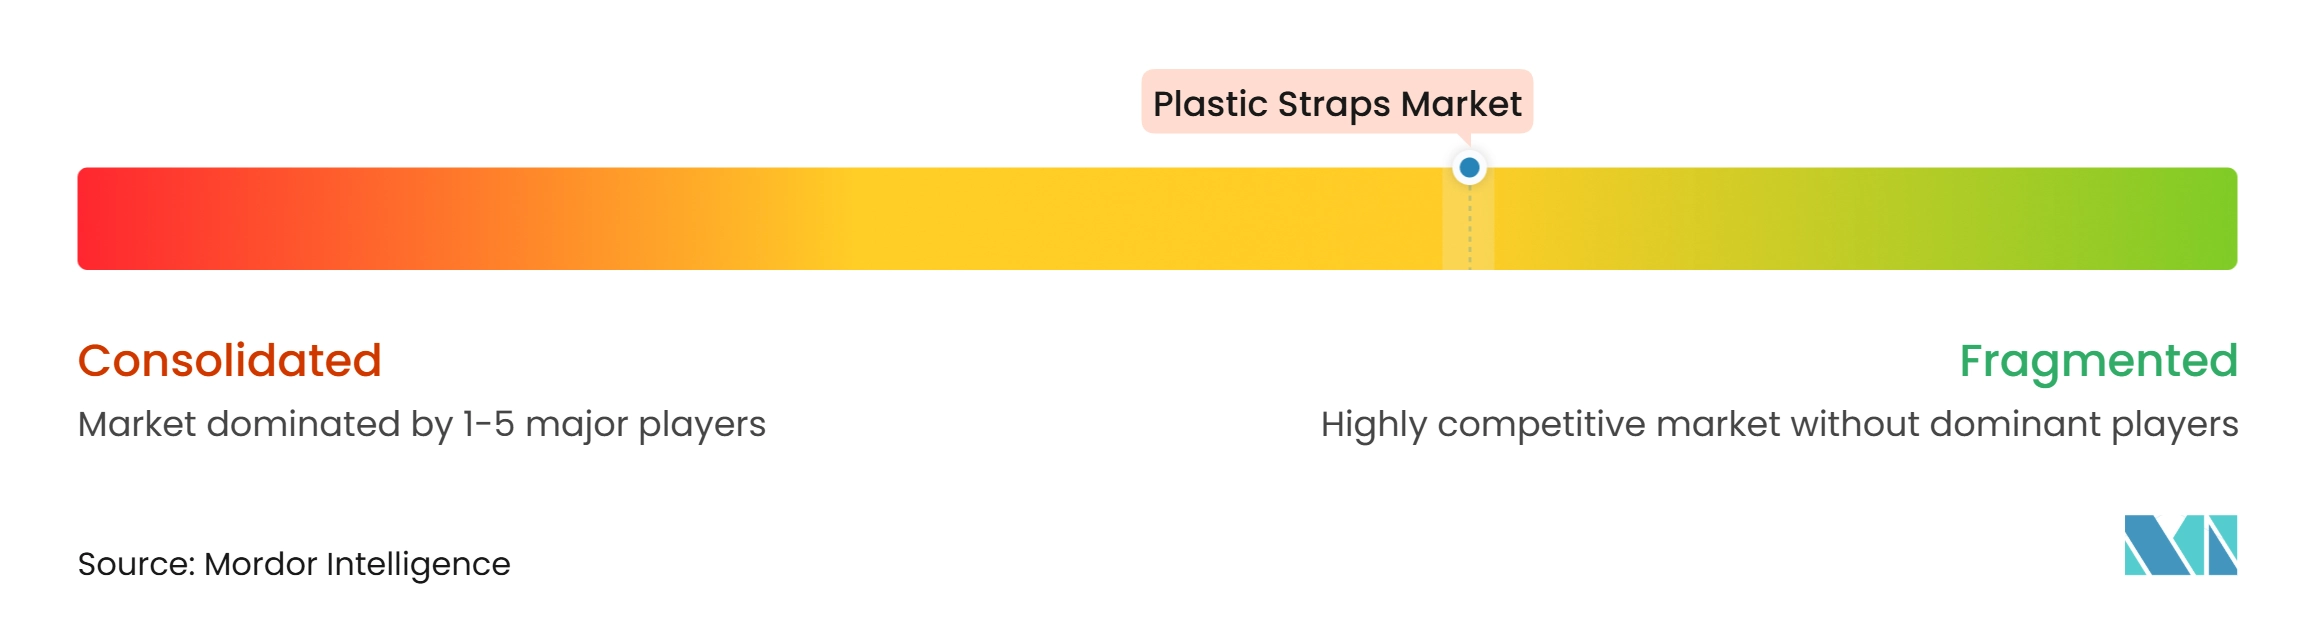
プラスチックストラップ市場は適度に断片化されています。大手サプライヤーは自動化能力、システム統合、リサイクル含有量の信頼性、幅広い製品ポートフォリオを通じて競争し、地域サプライヤーは多くの場合、価格と地域配送で競争しています。FROMMによる2025年のMaillis Group買収は、製品範囲と地理的リーチを強化し、欧州と中東の一部に対応する独立サプライヤーのプールを縮小しました。統合により、規模、材料へのアクセス、技術サービスが顧客の購買決定においてより重要な要素となっています。大手グループは、製品開発とコンプライアンスコストをより広い顧客基盤に分散させることができ、複数の地域で事業を展開するアカウントをサポートするのに有利な立場にあります。小規模サプライヤーは、地域配送と価格が主要な購買基準である場合に引き続き関連性を持ちます。したがって競争バランスは、標準化された製品と高仕様のマシン互換材料の間で異なり、後者ではサービス能力がストラップ自体と同様に重要です。
設備統合は依然として重要な競争要因であり、設置済み機械が互換性のある消耗品への継続的な需要を生み出します。Moscaは2025年6月にマレーシア投資開発庁の報告によるとジョホールに3番目のマレーシア製造施設を開設し、同施設は103,458平方フィートとされており、成長地域における地域製造能力を向上させました。Moscaはまた、自動化された生産環境向けにデジタル接続されたストラッピング設備を導入しました。Greenbridgeによる100%ポストコンシューマーリサイクルPET製品の発売は、サステナビリティの信頼性が荷重固定における競合環境の一部となりつつあることを示しています。近隣の生産拠点は供給対応力を向上させ、成長する包装業務への対応の困難さを軽減できます。一方、デジタル設備機能は、運用パフォーマンスを監視する顧客にとってストラッピングデータをよりアクセスしやすくします。これらの動向は、企業がストラップ価格だけでなく、能力、接続性、材料の信頼性を通じて競争していることを示しており、差別化されていないサプライヤーにとって競争環境がより厳しくなっています。
リサイクルインフラとトレーサビリティは、プレミアム欧州入札に対応するサプライヤーと標準製品に注力するサプライヤーを差別化する可能性が高いです。ISO 22095の管理の連鎖規格は、マスバランスおよびブック・アンド・クレームの主張を評価するための共通の枠組みを購買者に提供し、認証、フィードストック調達、顧客文書を管理できる生産者を優遇します。製品革新は、コモディティストラップでは性能要件を容易に満たせない特殊貨物固定においても関連性があります。Teufelbergerのストラッピングアライアンスへの参加は、材料使用とリサイクル協力に対する業界の注目を反映しています。設置済み設備基盤、リサイクル能力、文書化された品質を持つサプライヤーはより明確な差別化を持ち、管理の連鎖規格により購買者がリサイクル含有量の主張について具体的な質問をしやすくなります。これにより、記録管理と顧客向け文書化にすでに投資している企業が有利になる可能性があります。特殊貨物固定は、用途知識が参入障壁を提供する領域であり続け、生産者は性能と材料の入手可能性の両方を実証する必要があります。したがって競争優位性は、信頼性の高い製品と技術・コンプライアンス・リサイクルサポートを組み合わせる能力とますます結びついています。
プラスチックストラップ産業のリーダー企業
-
Signode Industrial Group LLC
-
FROMM Holding AG
-
Teufelberger
-
GreenBridge
-
Mosca GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチックストラップ市場 このレポートでカバーされる企業
- Cordstrap
- Cyklop
- DuBose Strapping, Inc.
- FROMM Holding AG
- GreenBridge
- HANGZHOU YOUNGSUN INTELLIGENT EQUIPMENT CO., LTD
- LINDER GmbH
- MAILLIS GROUP
- Mosca GmbH
- PAC Strapping Products Inc.
- Samuel, Son & Co.
- Scientex Berhad
- Signode Industrial Group LLC
- Teufelberger
最近の産業開発事情 プラスチックストラップ市場
- 2026年11月:LINDER GmbHがヴッパータールのAMB GmbHを買収し、エンジニアリング、設計、製造、試運転能力を追加してLINDERグループを形成しました。同グループはInterpack 2026において、プラスチックストラッピング、荷重固定、包装システムのフルサービスプロバイダーとして新たなアイデンティティのもとデビューしました。
- 2025年10月:Mosca GmbHがMP-6の後継となる完全自動化プラスチックストラッピングマシンSoniXs P7-Connectを発売しました。同機は拡張されたモノのインターネット(IoT)統合を提供し、完全自動化された生産ラインへのシームレスな組み込みを目的として設計されており、段ボールおよび物流業務への応用が可能です。
グローバルプラスチックストラップ市場レポートの範囲
プラスチックストラップは、プラスチックバンディングまたはポリストラッピングとも呼ばれ、ポリプロピレンやポリエステルなどのポリマーから作られた柔軟性の高い高引張強度バンドです。損傷を与えることなく物品を安全に結束、封緘、またはユニタイズするように設計されています。
プラスチックストラップ市場は、製品タイプ、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はポリエステル(PET)ストラップ、ポリプロピレン(PP)ストラップ、ナイロンストラップ、その他にセグメント化されています。エンドユーザー産業別では、市場は産業物流・倉庫業、段ボール・紙、食品・飲料、建設・建築、木材・林業製品、その他にセグメント化されています。レポートはまた、主要地域の15カ国のプラスチックストラップの市場規模と予測もカバーしています。市場規模と予測は金額(米ル)ベースで提供されます。
セグメンテーション概要
| ポリエステル(PET)ストラップ |
| ポリプロピレン(PP)ストラップ |
| ナイロンストラップ |
| その他 |
| 産業物流・倉庫業 |
| 段ボール・紙 |
| 食品・飲料 |
| 建設・建築 |
| 木材・林業製品 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ポリエステル(PET)ストラップ | |
| ポリプロピレン(PP)ストラップ | ||
| ナイロンストラップ | ||
| その他 | ||
| エンドユーザー産業別 | 産業物流・倉庫業 | |
| 段ボール・紙 | ||
| 食品・飲料 | ||
| 建設・建築 | ||
| 木材・林業製品 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
プラスチックストラップ市場の現在の市場規模は?
プラスチックストラップ市場規模は2026年に38.8億米ドルと評価されており、2027年の41.4億米ドルから2032年には57.5億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.78%で成長すると推定されています。
プラスチックストラップにとって最も急成長ているエンドユーザー用途はどれですか?
食品・飲料が最も急成長しているエンドユーザーセグメントであり、2032年までCAGR 7.89%が予測されています。
自動フルフィルメントセンターがプラスチックストラップにとって重要な理由は何ですか?
自動化システムは一定のストラップ幅、厚み、張力保持を必要とし、マシングレード材料への需要を支えています。
プラスチックストラップの需要が最も大きい地域はどこですか?
アジア太平洋が2026年に40.12%のシェアでリードしており、2032年までCAGR 7.71%で成長すると予測されています。