
Marktgröße und Marktanteil für Kunststoffharze
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.82 Billionen US-Dollar |
| Marktgröße (2031) | 1 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
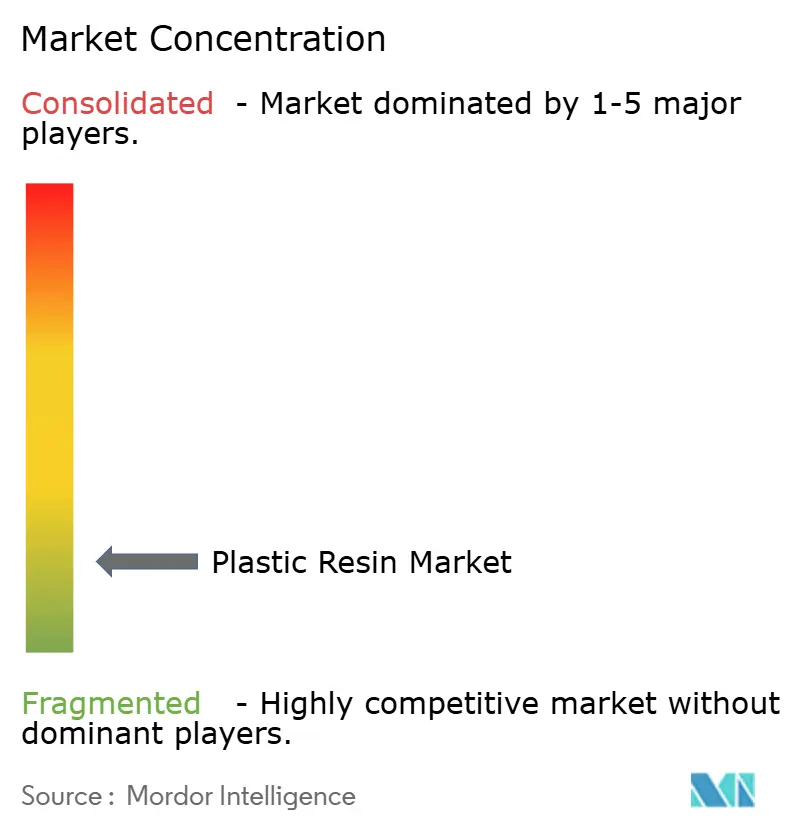
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kunststoffharzmarktanalyse von Mordor Intelligence
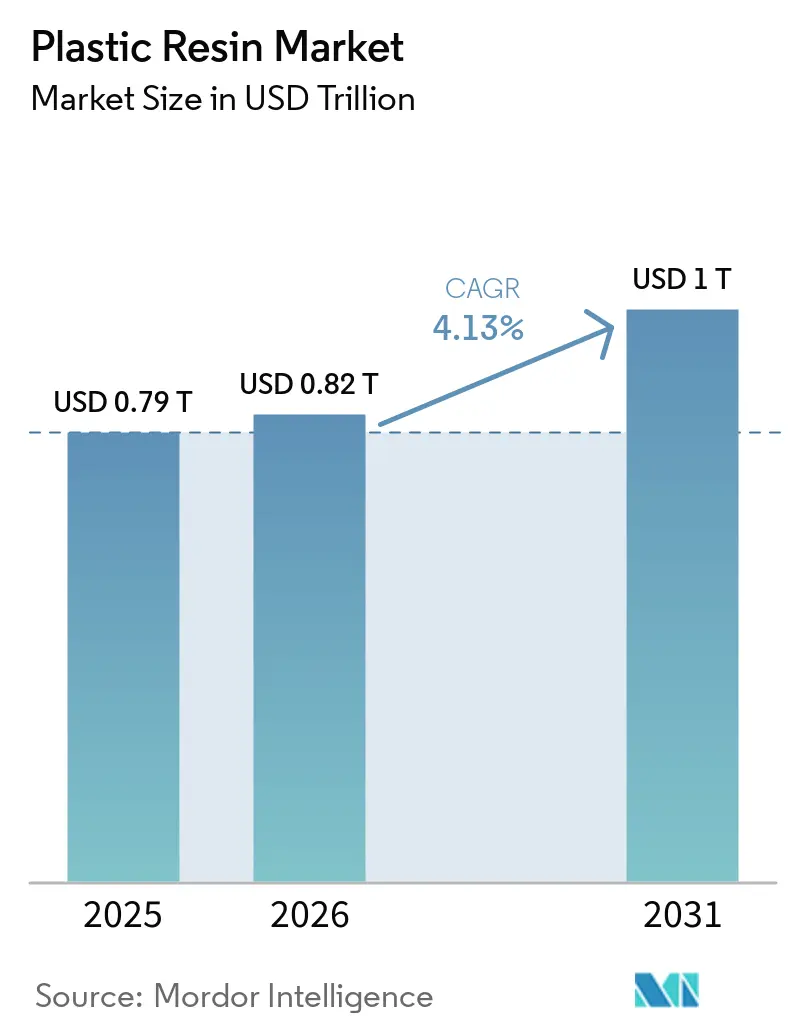
Die Marktgröße für Kunststoffharze wurde im Jahr 2025 auf 0,79 Billionen USD geschätzt und soll von 0,82 Billionen USD im Jahr 2026 auf 1 Billion USD bis 2031 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2026–2031). Die Verpackungsnachfrage bleibt zentral, da Lebensmittelsicherheitsanforderungen, E-Commerce-Sendungen und die Verteilung von Konsumgütern Folien, Flaschen, Verschlüsse, Schalen und andere harzbasierte Formate erfordern. Hersteller reagieren auch auf die Nachfrage nach leichteren Materialien in Elektrofahrzeugen, Elektronik und Medizinprodukten, wo technische Leistung Vorrang vor der Stückzahl hat. Vorschriften zu Recyclingmaterialanteilen verlagern Kaufentscheidungen hin zu dokumentierter Harzqualität, zuverlässiger Versorgung und Einhaltung regionaler Anforderungen. Dies begünstigt Lieferanten, die Rohstoffzugang, Anwendungsunterstützung und Angebote für Kreislaufmaterialien kombinieren. Kostenschwankungen bei Rohöl, Naphtha und Energie bleiben ein wesentliches Risiko für Hersteller, die auf Naphtha-basiertem Cracken angewiesen sind.
Wichtigste Erkenntnisse des Berichts
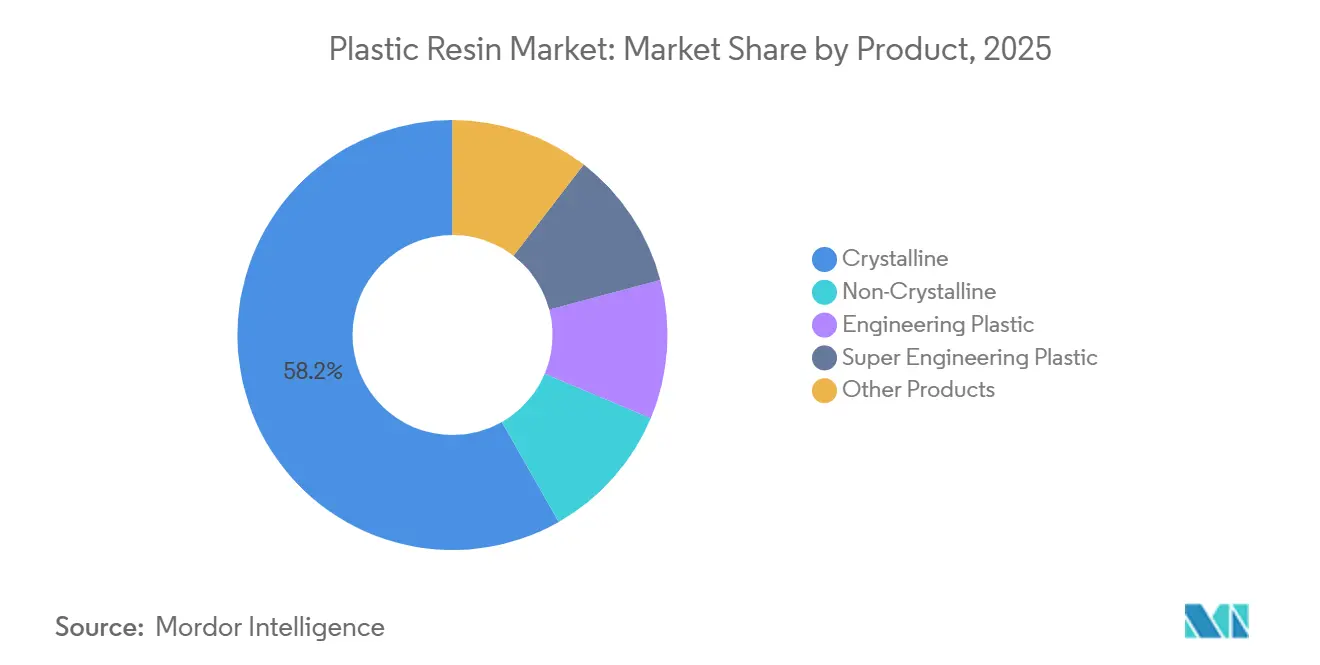
- Nach Produkt hielten kristalline Harze im Jahr 2025 einen Marktanteil von 58,23 % am Kunststoffharzmarkt, während technische Kunststoffe bis 2031 voraussichtlich mit einer CAGR von 5,15 % wachsen werden.
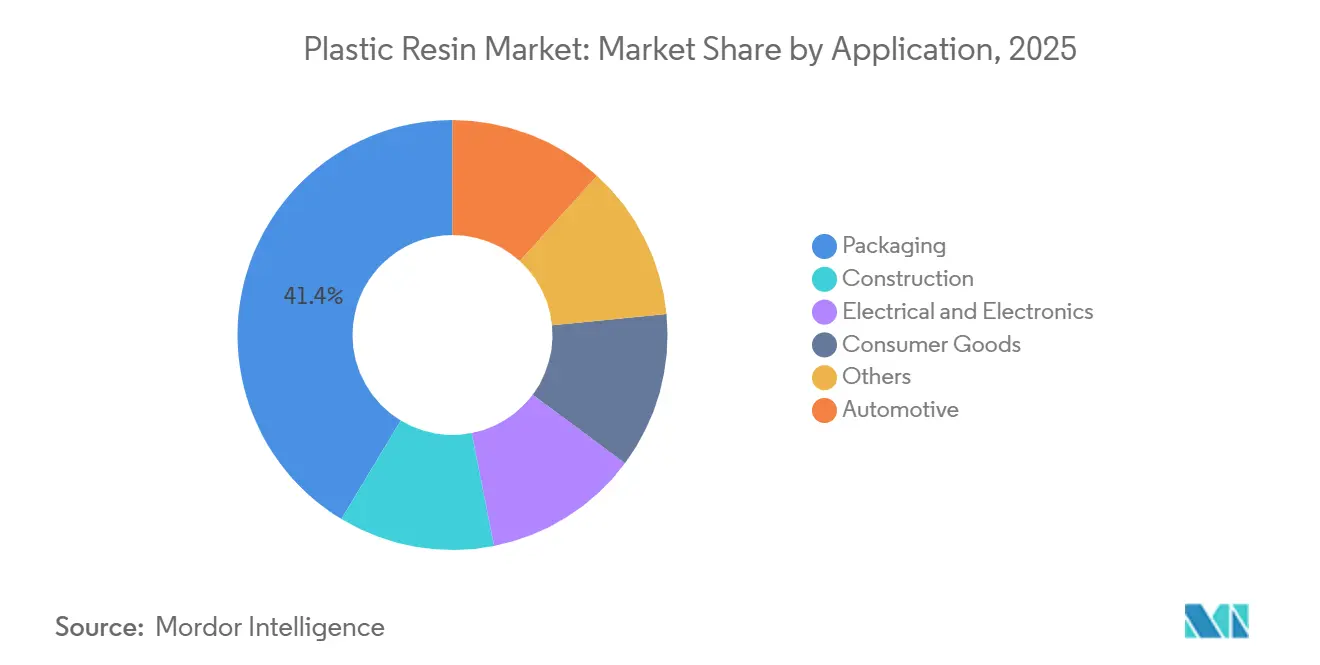
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Marktanteil von 41,36 % am Kunststoffharzmarkt, mit einer prognostizierten CAGR von 5,54 % bis 2031.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 22,17 % am Kunststoffharzmarkt und soll bis 2031 mit einer CAGR von 5,06 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Kunststoffharzmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Verpackung, Gewichtsreduzierung und Barriereleistung | +1.0% | Global, mit der höchsten Intensität in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung bei Elektrofahrzeugen und Mobilität | +0.8% | Asien-Pazifik, mit Auswirkungen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Vorschriften zu Recyclingmaterialanteilen und Beschaffung von Kreislaufharzen | +0.7% | Europa, Nordamerika, Brasilien und Indien | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen und Rohstoffintegration | +0.6% | Asien-Pazifik, mit Auswirkungen im Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Hochleistungsharzen in Elektronik und Medizinprodukten | +0.5% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Verpackung, Gewichtsreduzierung und Barriereleistung
Die Gewichtsreduzierung von Verpackungen ist sowohl zu einem Compliance-Thema als auch zu einer Kostenfrage für Verarbeiter und Markeninhaber geworden. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft und gilt ab dem 12. August 2026. Sie verlangt, dass auf dem Markt der Europäischen Union in Verkehr gebrachte Verpackungen bis 2030 auf wirtschaftlich tragfähige Weise recycelbar sein müssen[1]Europäische Kommission, „Verpackungsabfälle”, Europäische Kommission, environment.ec.europa.eu.. Verpackungsdesigns entwickeln sich daher hin zu dünneren Strukturen, Monomaterial-Formaten und Harzkombinationen, die die Barriereleistung erhalten. Diese Veränderungen fördern die Nachfrage nach Ethylen-Vinylalkohol (EVOH), linearem Polyethylen niedriger Dichte (LLDPE) und mit Maleinsäureanhydrid gepfropften Haftvermittlerschichten in Anwendungen, die zuvor komplexere Laminate verwendeten. Der Kunststoffharzmarkt ist betroffen, da die Lieferantenqualifizierung zunehmend von der Materialleistung und der Dokumentation der Recyclingfähigkeit abhängt.
Gewichtsreduzierung bei Elektrofahrzeugen und Mobilität
Batterieelektrofahrzeuge verwenden gewichtsmäßig 15–25 % mehr Harz als vergleichbare Plattformen mit Verbrennungsmotor. Batteriegehäuse, Leistungselektronikgehäuse und leichte Strukturbauteile sind wichtige Quellen dieser zusätzlichen Nachfrage. Die weltweiten Verkäufe von Elektrofahrzeugen erreichten im Jahr 2025 laut der Internationalen Energieagentur 22,7 Millionen Einheiten. Chinas Energieeffizienzanforderung von 15,1 kWh pro 100 km, die im Januar 2026 in Kraft trat, unterstützt den Einsatz von technischen Polymeren in Fahrzeugsystemen. Eine Reduzierung der Fahrzeugmasse um 10 % kann die Reichweite um 5–8 % verbessern und stärkt damit die wirtschaftliche Grundlage für leichtere Bauteile. Polypropylen- und Polyamidfamilien machten 45–50 % des Harzverbrauchs in der Automobilindustrie nach Gewicht aus, während Polyphenylensulfid (PPS) und Polyetheretherketon (PEEK) in kleineren Hochtemperaturanwendungen eingesetzt wurden.
Vorschriften zu Recyclingmaterialanteilen und Beschaffung von Kreislaufharzen
Anforderungen an Recyclingmaterialanteile haben sich in mehreren wichtigen Rechtsordnungen von freiwilligen Umweltverpflichtungen zu gesetzlichen Pflichten entwickelt. Maine schreibt ab dem 1. Januar 2026 einen Anteil von 25 % Post-Consumer-Recyclingmaterial in Kunststoffgetränkebehältern vor. New Jersey wendet Anforderungen von 10–20 % auf ausgewählte Hartbehälter und Tragetaschen an, während Californias AB 793 für 2025 ein Ziel von 25 % festlegt. Indiens Vorschriften von 2026 legen steigende Recyclingmaterialanteile für Verpackungskategorien fest und erreichen bis 2028–29 60 % fr Kategorie I. Brasiliens Dekret Nr. 12.688 vom Oktober 2025 legte Mindestanforderungen für Recyclingmaterialanteile und Rücknahmeverpflichtungen für Kunststoffverpackungen fest. Diese Vorschriften erhöhen die Nachfrage nach zertifizierten Recyclingharzen, aber das Angebot an hochreinen Materialien bleibt unter dem von regulierten Käufern benötigten Niveau.
Nachfrage nach Hochleistungsharzen in Elektronik und Medizinprodukten
Halbleiterminiaturisierung, 5G-Ausbau und der Einsatz von Medizinprodukten steigern die Nachfrage nach technischen und hochleistungstechnischen Polymeren. Japans fortschrittliche Elektronik- und Präzisionsautomobilbasis unterstützt einen Wandel hin zu höherspezifizierten Harzqualitäten. Chinesische Hersteller priorisieren Kapazitäten für PPS, PEEK und Flüssigkristallpolymer in Fahrzeugen mit neuer Energie und Halbleiteranwendungen. Das 510(k)-Verfahren der US-amerikanischen Lebensmittel- und Arzneimittelbehörde unterstützt etablierte Zulassungswege für PEEK-Anwendungen in Wirbelsäulen-, Zahn- und orthopädischen Geräten. Diese Anwendungen erfordern thermische Stabilität, dielektrische Leistung und Biokompatibilität, die Standardqualitäten nicht konsistent bieten können. Der Kunststoffharzmarkt bietet daher eine differenzierte Chance für Lieferanten mit Fähigkeiten in der Anwendungsprüfung und regulatorischen Unterstützung.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Rohöl, Naphtha und Energie | -0.5% | Global, mit akuter Exposition in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen für Einwegkunststoffe und Erosion der Nachfrage nach Neuharzen | -0.4% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Qualitäts-, Verfügbarkeits- und Qualifizierungslücken bei Recyclingharzen | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Rohöl, Naphtha und Energie
Naphtha-abhängige Hersteller standen Anfang 2026 während der Störung der Straße von Hormus unter erheblichem Kostendruck. Die globalen Naphtha-Exportströme sanken in diesem Zeitraum um 1,2 Millionen Barrel pro Tag. Asiens Naphtha-Marge gegenüber Brent stieg innerhalb von vier Wochen von 108 USD pro Tonne auf mehr als 400 USD pro Tonne. Die Polyethylenpreise an der Dalian Commodity Exchange stiegen um 37 %, während die Polypropylenpreise von Ende Februar bis Ende März 2026 um 38 % zunahmen. Die US-amerikanische Energieinformationsbehörde setzte den Brent-Rohölpreis für das dritte Quartal 2026 auf 85 USD pro Barrel an. Infolgedessen begünstigt der Kunststoffharzmarkt nordamerikanische Ethan-basierte Hersteller für Standard-Polyolefine, wenn die Naphtha-Kosten stark steigen.
Beschränkungen für Einwegkunststoffe und Erosion der Nachfrage nach Neuharzen
Beschränkungen für Einwegkunststoffe reduzieren die Nachfrage nach bestimmten Neuharzqualitäten, auch wenn die Gesamtverpackungsproduktion weiter wächst. PlasticsEurope meldete einen Rückgang der fossilen Kunststoffproduktion in Europa von 47,3 Millionen Tonnen im Jahr 2022 auf 43,3 Millionen Tonnen im Jahr 2024[2]PlasticsEurope, „Circular Economy Report 2026, Dramatic Slowdown in Plastics Circularity”, PlasticsEurope, plasticseurope.org.. Die Produktion von Kreislaufkunststoffen stieg im gleichen Zeitraum, aber ihre Wachstumsrate verlangsamte sich im Vergleich zum vorherigen Vierjahreszeitraum erheblich. Neuharz kann günstiger werden als Recyclingalternativen, wenn Rohöl unter 55–60 USD pro Barrel gehandelt wird. Der US-amerikanische PET-Recyclingsektor verlor 2025–2026 25 % seiner Kapazität, während importiertes Recycling-PET 25 % des Inlandsmarktes versorgte. Die daraus resultierende Lücke zwischen dem erforderlichen Recyclingmaterialanteil und dem qualifizierenden Rohstoff begrenzt die Substitution und erschwert die Planung für Harzlieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Kristalline Qualitäten führen nach Produktionsvolumen, während technische Harze schneller wachsen
Kristalline Harze hielten im Jahr 2025 einen Anteil von 58,23 % am globalen Kunststoffharzmarkt. Polyethylen, Polypropylen, PET und Nylon stützen diese Position in den Bereichen Verpackung, Textilien und grundlegende Industrieanwendungen. Ihre teilkristalline Struktur bietet Verarbeitbarkeit, mechanische Festigkeit, chemische Beständigkeit und Kosteneffizienz für Hochleistungsverarbeiter. Diese Materialien sind schwer zu ersetzen, wo Preis-Leistungs-Anforderungen entscheidend sind. Nicht-kristalline Harze, einschließlich Polycarbonat, bestimmter Acrylnitril-Butadien-Styrol (ABS)-Qualitäten und Polymethylmethacrylat (PMMA), decken Anforderungen an optische Klarheit und Schlagfestigkeit ab. Sie bedienen weiterhin Elektronik- und Automobilverglasungsanwendungen, jedoch mit einer begrenzteren Produktionsbasis.
Technische Kunststoffe sollen bis 2031 mit einer CAGR von 5,15 % wachsen. Elektrofahrzeuge, 5G-Hardware und Medizinprodukte erfordern Wärmebeständigkeit, dielektrische Stabilität und in einigen Fällen eine Zertifizierung für Biokompatibilität. Hochleistungstechnische Kunststoffe wie Polyetheretherketon (PEEK) und Polyphenylensulfid (PPS) werden in der Luft- und Raumfahrt, in Halbleitertestgeräten und in Hochtemperatur-Medizinprodukten eingesetzt. Ihr Produktionsvolumen ist im Vergleich zu Standardharzen gering, aber ihre Stückwerte sind erheblich höher. BASF erhöhte im Juni 2026 die nordamerikanischen Preise für Ultramid und Ultraform und hob Polyamid (PA)-Verbindungen um 0,14 USD pro Pfund und Polyoxymethylen (POM)-Produkte um 0,20 USD pro Pfund an. Chinesische Hersteller zielen auf Importsubstitution für PPS-, PEEK- und Spezial-LCP-Qualitäten ab, die in Fahrzeugen mit neuer Energie und Halbleitern eingesetzt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Verpackung führt sowohl nach Produktionsvolumen als auch nach Wachstum
Verpackung machte im Jahr 2025 41,36 % der Marktgröße für Kunststoffharze aus. Lebensmittel und Getränke, Pharmazeutika, E-Commerce und Körperpflegekanäle verwenden Harz in Folien, Flaschen, Verschlüssen, Schalen und Mehrschichtstrukturen. Keine andere Anwendung kombiniert eine vergleichbare Breite der Nachfrage mit einer so umfangreichen Verarbeitungsaktivität. Das Anwendungsdatum der Verordnung über Verpackungen und Verpackungsabfälle (PPWR) vom 12. August 2026 hat den Bedarf an dokumentierter Recyclingfähigkeit für Verpackungen, die an die Europäische Union geliefert werden, erhöht. Markeninhaber und Verarbeiter erstellen Qualifizierungspakete neu, da die Spezifikationen strenger werden. Diese Änderungen können bestehende Lieferverträge verkürzen und den Wert der technischen Unterstützung durch Harzlieferanten erhöhen.
Verpackung soll bis 2031 auch mit einer CAGR von 5,54 % wachsen, der höchsten Wachstumsrate unter allen Anwendungen im Kunststoffharzmarkt. Urbanisierung, E-Commerce-Logistik und die Substitution von Glas- und Metallverpackungen unterstützen diese Expansion. Die Automobilnachfrage verlagert sich hin zu höherwertigen Materialien, da Elektrofahrzeugplattformen mehr Leichtbaukomponenten benötigen. Das Bauwesen verwendet PVC- und PE-Rohre sowie Polyurethan-Dämmschaum, wobei die Nachfrage mit Infrastrukturinvestitionen verknüpft ist. Elektro- und Elektroniканwendungen umfassen Antennengehäuse, Leiterplattensubstrate und Hochfrequenzverbinder für die 5G-Infrastruktur. Konsumgüter bleiben eine wichtige Anwendung, aber ihre Harzanforderungen stehen aufgrund von Beschränkungen bestimmter Kunststoffformate unter stärkerem regulatorischen Druck.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
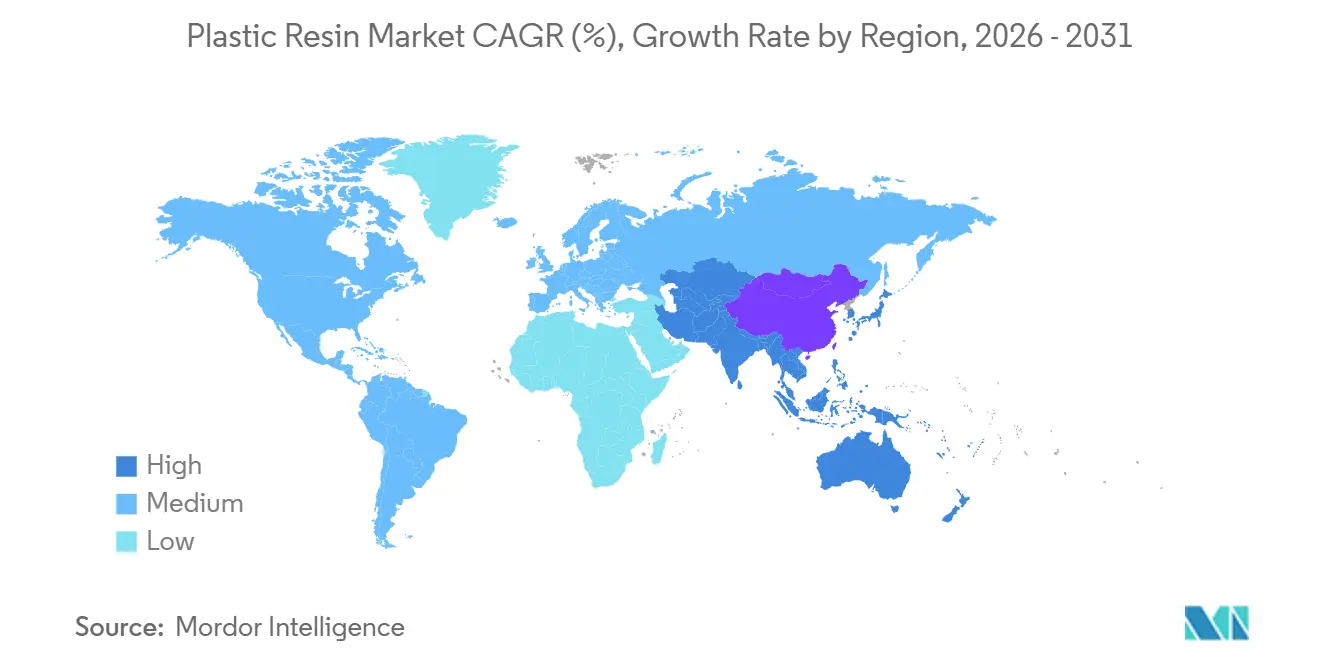
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 22,17 % am Kunststoffharzmarkt und soll bis 2031 mit einer CAGR von 5,06 % wachsen. Die Region kombiniert grundlegende Polymerproduktion in China und Indien mit fortschrittlicher Verarbeitung und Compoundierung in Japan, Südkorea und den ASEAN-Ländern. China verlagert sich von der Erweiterung von Standardprodukten hin zu technischen und nachhaltigen Qualitäten für Fahrzeuge mit neuer Energie und Halbleiter. Die Dushanzi-Erweiterung der China National Petroleum Corporation (CNPC) spiegelt Bemühungen wider, die Ethylenkapazität für diese Fertigungsbasis zu erhöhen. Indien baut inländische PVC-Kapazitäten aus, wobei Reliance Industries und die Adani Group bis 2027 zusammen 3,5 Millionen Tonnen pro Jahr planen. Japan konsolidiert die ethylenbezogene Produktion, während Unternehmen Spezialharze und fortschrittliche Verbundwerkstoffe priorisieren.
Nordamerika behält einen Rohstoffvorteil, da die US-amerikanische Polyethylen- und Polypropylenproduktion größtenteils Ethan-basiert ist. Diese Struktur reduzierte die Exposition gegenüber der Naphtha-Störung, die asiatische und europäische Hersteller Anfang 2026 betraf. Dow meldete für das zweite Quartal 2026 einen Nettoumsatz von 12,1 Milliarden USD, ein Anstieg von 20 % gegenüber dem Vorjahr. Die Polyethylenpreise stiegen um 40 %, während der Umsatz im Bereich Verpackung und Spezialkunststoffe um 27 % auf 6,4 Milliarden USD zunahm. ExxonMobil genehmigte eine endgültige Investitionsentscheidung für zusätzliche 120.000 Tonnen pro Jahr Mischkapazität für Proxxima-Duroplastharze in Louisiana. Kanada und Mexiko bleiben eng in die US-amerikanischen Automobil- und Konsumverpackungslieferketten integriert.
Europa sieht sich mit hohen Energiekosten, schwächerer Downstream-Nachfrage und anspruchsvolleren Kreislaufanforderungen konfrontiert. Die Verordnung über Verpackungen und Verpackungsabfälle (PPWR) gestaltet Harzqualifizierungsprozesse und Verpackungslieferverträge in der gesamten Region um. Fraunhofer UMSICHT identifizierte im Oktober 2025 65 chemische Recyclingprojekte in Europa. Achtzehn Anlagen waren in Betrieb, mit einer kombinierten Kapazität von 289 kt pro Jahr, hauptsächlich unter Verwendung von Pyrolyse. Brasilien bleibt der Kernmarkt Südamerikas, gestützt durch Braskem's vom Vorstand genehmigte Erweiterung von 800 Millionen USD in Rio de Janeiro. Das Projekt fügt 220.000 Tonnen pro Jahr Ethylenkapazität hinzu und soll 2028 abgeschlossen sein. Die Nachfrage im Nahen Osten und Afrika entwickelt sich, während SABIC die Produktion auf kostengünstigere Anlagen im Nahen Osten verlagert.

Wettbewerbslandschaft
Der Kunststoffharzmarkt ist fragmentiert. Dow, LyondellBasell, BASF, SABIC und ExxonMobil halten bedeutende Kapazitäten bei Standard-Polyolefinen und technischen Polymeren. Regionale Compoundierer und Speziallieferanten konkurrieren durch Anwendungswissen, lokalen Service und differenzierte Qualitäten. Unternehmen reduzieren ihr Engagement in hochkostigen europäischen Standorten und lenken Investitionen in Kreislaufmaterialien, Compoundierung und kosteneffiziente Regionen. SABIC schloss Ethylen-Cracker in Geleen in den Niederlanden und Wilton im Vereinigten Königreich dauerhaft. LyondellBasell verkaufte im Mai 2026 vier europäische Olefin-Standorte an AEQUITA und schuf damit die unabhängige Velogy-Plattform.
Zertifiziertes lebensmittelkontakttaugliches Recyclingharz stellt eine bedeutende kommerzielle Chance dar, da das globale Angebot weiterhin von Recyclingrohstoffen Dritter abhängt. Käufer behandeln regionale Recyclingmaterialversorgung zunehmend sowohl als Versorgungssicherheitsfrage als auch als Compliance-Anforderung. LyondellBasell baut eine katalytische Pyrolyseanlage MoReTec-1 mit 50.000 Tonnen pro Jahr in Wesseling, Deutschland. Die Anlage wurde kommerziell vorverkauft und integriert chemisches Recycling in die Polymerproduktion. Eastman Chemical berichtete, dass der Kreislaufumsatz in der ersten Hälfte des Jahres 2026 im Vergleich zur ersten Hälfte des Jahres 2025 in seiner Methanolysefabrik in Kingsport verdoppelt wurde, was die kommerzielle Tragfähigkeit des molekularen Recyclings als dedizierte Einnahmequelle unterstützt.
SABIC brachte im August 2026 in Shanghai eine kohlefaserverstärkte Verbindung mit 75 % PCR-Anteil für Elektronikgehäuse auf den Markt. Das Produkt trägt die ISCC+-Zertifizierung und kombiniert Recyclingmaterialanteil mit technischer Leistung. PureCycle erhielt im Mai 2026 eine bedingte Genehmigung aus New Jersey für recyceltes Polypropylen zur Erfüllung staatlicher PCR-Compliance-Anforderungen. Diese Entwicklungen könnten den Pool zertifizierter Recyclingrohstoffe für regulierte Anwendungen erweitern. Der Wettbewerb wird von dem Zugang zu qualifizierenden Recyclinginputs, konsistenten technischen Spezifikationen und regionaler Produktionssicherheit abhängen. Das Fehlen eines einzigen globalen Anbieters mit einer vollständig integrierten lebensmittelkontakttauglichen Recyclingversorgung begrenzt die kurzfristige Konzentration in diesem spezialisierten Bereich.
Marktführer in der Kunststoffharzbranche
Dow
Exxon Mobil Corporation
LyondellBasell Industries N.V.
SABIC
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Mutares SE & Co. KGaA schloss die Übernahme des Geschäftsbereichs Engineering Thermoplastics von SABIC in Amerika und Europa für einen Unternehmenswert von 450 Millionen USD ab. Das Unternehmen operiert nun als NexPoint Materials und fungiert als eigenständige Spezialchemikalieplattform unabhängig von SABICs breiterem Portfolio.
- August 2026: ExxonMobil genehmigte eine endgültige Investitionsentscheidung zur Erweiterung der Mischkapazität für Proxxima-Duroplastharze in Louisiana um 120.000 Tonnen pro Jahr. Die Erweiterung folgt auf die im Jahr 2025 abgeschlossene Skalierung der ersten Phase, die eine Mischanlage in Texas umfasste, die im Juni 2025 in Betrieb genommen wurde. Die zusätzliche Kapazität soll die steigende Nachfrage in den Bereichen Windenergie, Marine und Verbundwerkstoffe decken.


Berichtsumfang des globalen Kunststoffharzmarktes
Kunststoffharz ist das rohe, ungeformte Grundmaterial, typischerweise in Form von kleinen Pellets, Granulaten oder viskoser Flüssigkeit, das zur Herstellung von Kunststoffprodukten verwendet wird. Es dient als grundlegender Einsatzstoff in einer Vielzahl von Branchen, einschließlich Verpackung, Automobil, Bauwesen und Konsumgüter, wo es durch Verfahren wie Spritzguss, Extrusion und Blasformen zu fertigen Kunststoffkomponenten und -produkten verarbeitet wird.
Der Kunststoffharzmarkt ist nach Produkt, Anwendung und Geografie segmentiert. Nach Produkt ist der Markt in kristallin, nicht-kristallin, technische Kunststoffe, hochleistungstechnische Kunststoffe und sonstige Produkte segmentiert. Nach Anwendung ist der Markt in Verpackung, Automobil, Bauwesen, Elektro und Elektronik, Konsumgüter und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Kunststoffharze in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Kristallin | Epoxid |
| Polyethylen | |
| Polyethylenterephthalat (PET) | |
| Polypropylen | |
| Nicht-Kristallin | Polyvinylchlorid (PVC) |
| Acrylnitril-Butadien-Styrol (ABS) | |
| Polystyrol | |
| Polymethylmethacrylat (PMMA) | |
| Technische Kunststoffe | Polyamid |
| Polybutylenterephthalat (PBT) | |
| Polycarbonat (PC) | |
| Polyurethan (PU) | |
| Polyphenylenoxid (PPO) | |
| Hochleistungstechnische Kunststoffe | Polyphenylensulfid (PPS) |
| Polyetheretherketon (PEEK) | |
| Polysulfon (PSU) | |
| Polyphenylsulfon (PPSU) | |
| Flüssigkristallpolymer (LCP) | |
| Sonstige Produkte |
| Verpackung |
| Automobil |
| Bauwesen |
| Elektro und Elektronik |
| Konsumgüter |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Kristallin | Epoxid |
| Polyethylen | ||
| Polyethylenterephthalat (PET) | ||
| Polypropylen | ||
| Nicht-Kristallin | Polyvinylchlorid (PVC) | |
| Acrylnitril-Butadien-Styrol (ABS) | ||
| Polystyrol | ||
| Polymethylmethacrylat (PMMA) | ||
| Technische Kunststoffe | Polyamid | |
| Polybutylenterephthalat (PBT) | ||
| Polycarbonat (PC) | ||
| Polyurethan (PU) | ||
| Polyphenylenoxid (PPO) | ||
| Hochleistungstechnische Kunststoffe | Polyphenylensulfid (PPS) | |
| Polyetheretherketon (PEEK) | ||
| Polysulfon (PSU) | ||
| Polyphenylsulfon (PPSU) | ||
| Flüssigkristallpolymer (LCP) | ||
| Sonstige Produkte | ||
| Nach Anwendung | Verpackung | |
| Automobil | ||
| Bauwesen | ||
| Elektro und Elektronik | ||
| Konsumgüter | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Kunststoffharzmarktes?
Die Marktgröße für Kunststoffharze wurde im Jahr 2025 auf 0,79 Billionen USD geschätzt und soll von 0,82 Billionen USD im Jahr 2026 auf 1 Billion USD bis 2031 wachsen, bei einer CAGR von 4,13 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie treibt die Nachfrage nach Kunststoffharzen an?
Kristalline Harze führten im Jahr 2025 mit einem Anteil von 58,23 %, da sie in Verpackung, Textilien und Industrieanwendungen weit verbreitet sind.
Welche Anwendung wächst am schnellsten bei Kunststoffharzen?
Verpackung soll bis 2031 mit einer CAGR von 5,54 % wachsen, unterstützt durch die Verteilung von Konsumgütern und E-Commerce-Logistik.
Warum sind Recyclingharze für Harzlieferanten wichtig?
Gesetzliche Anforderungen an Recyclingmaterialanteile erhöhen die Nachfrage nach zertifiziertem Material, während ein begrenztes Angebot an hochreinem Material eine Qualifizierungsherausforderung darstellt.
Seite zuletzt aktualisiert am:



