
プラスチック樹脂市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.82 兆米ドル |
| 市場規模 (2031) | 1 兆米ドル |
| Growth Rate (2026 - 2031) | 4.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチック樹脂市場分析
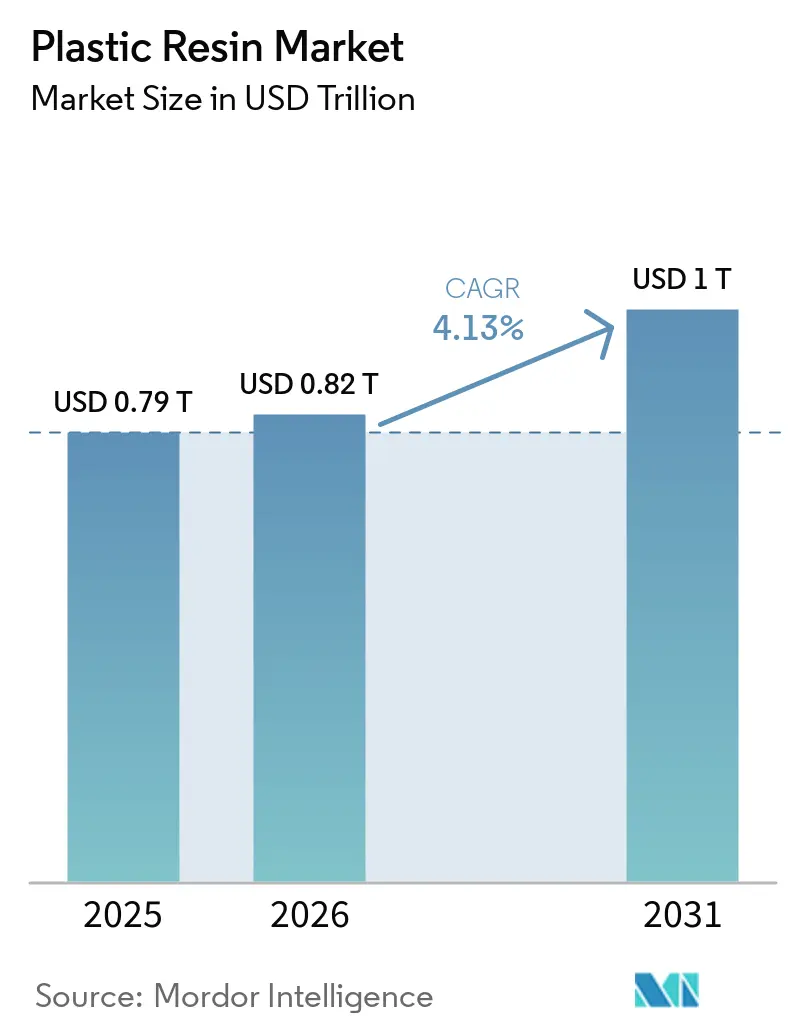
プラスチック樹脂市場規模は2025年に0.79 トリリオン 米ドルと評価され、2026年の0.82 トリリオン 米ドルから2031年には1 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.13%です。食品安全要件、電子商取引の出荷、消費財の流通においてフィルム、ボトル、クロージャー、トレイ、その他の樹脂ベースのフォーマットが必要とされるため、包装需要が引き続き中心的な役割を果たしています。生産者はまた、電気自動車、電子機器、医療製品における軽量材料への需要にも対応しており、これらの分野では技術的性能が数量よりも優先されます。リサイクル含有量に関する規制は、文書化された樹脂品質、安定した供給、および地域要件への適合を重視する方向へ購買決定をシフトさせています。これは、原料へのアセス、用途サポート、循環材料の提供を組み合わせたサプライヤーに有利に働きます。原油、ナフサ、エネルギーのコスト変動は、ナフサベースのクラッキングに依存する生産者にとって重大なリスクであり続けています。
レポートの主要ポイント
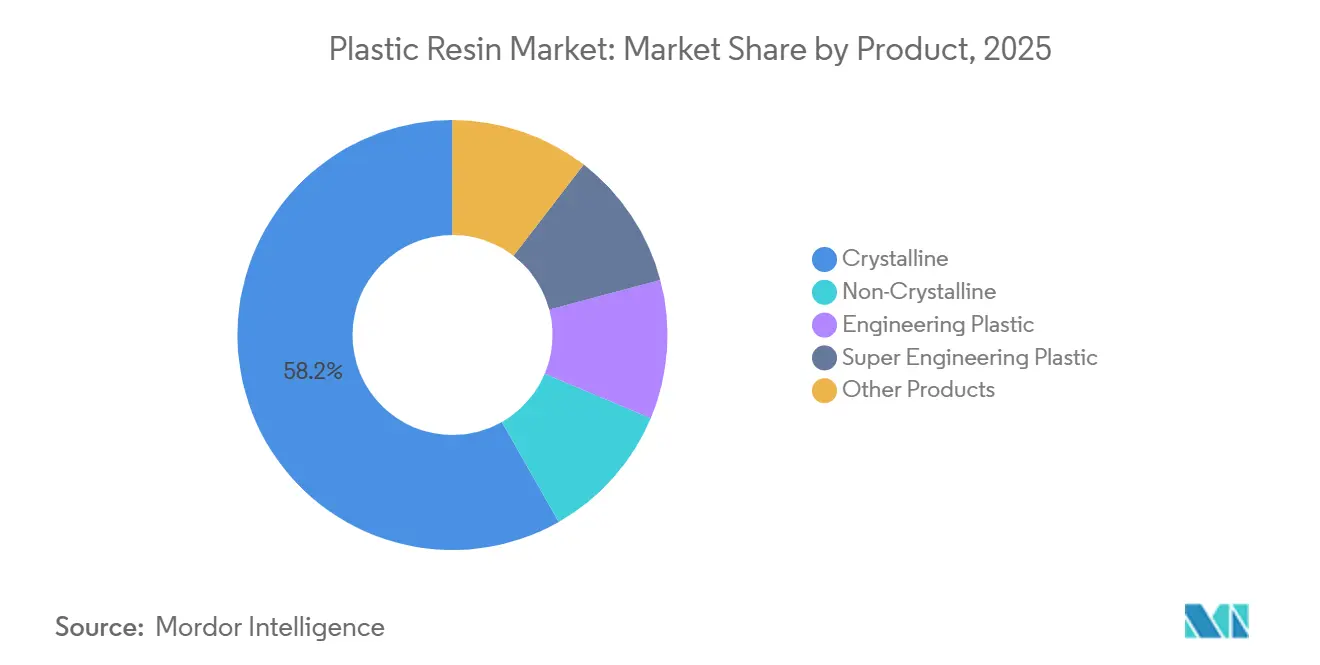
- 製品別では、結晶性樹脂が2025年のプラスチック樹脂市場シェアの58.23%を占め、エンジニアリングプラスチックは2031年までに5.15%のCAGRで成長すると予測されています。
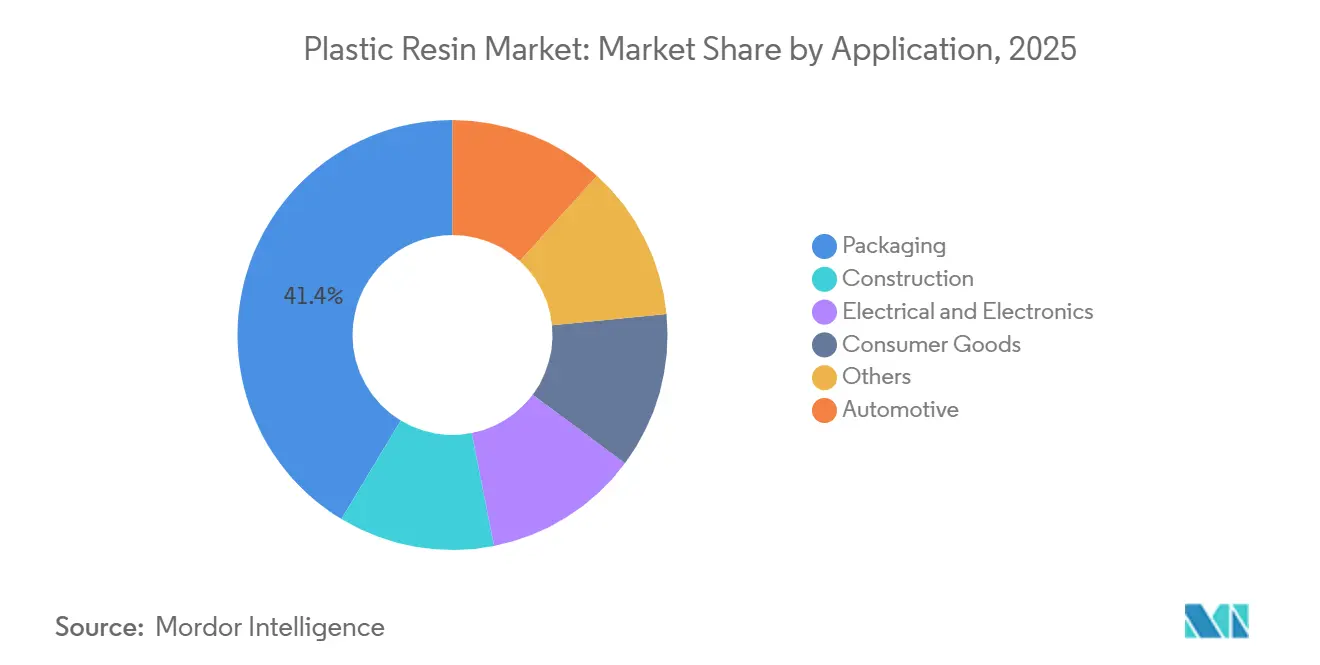
- 用途別では、包装が2025年のプラスチック樹脂市場シェアの41.36%を占め、2031年までに5.54%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のプラスチック樹脂市場シェアの22.17%を占め、2031年までに5.06%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルプラスチック樹脂市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装、軽量化、バリア性能需要 | +1.0% | 欧州と北米で最も高い強度を持つグローバル市場 | 短期(2年以内) |
| 電気自動車とモビティの軽量化 | +0.8% | 欧州と北米への影響を伴うアジア太平洋 | 中期(2~4年) |
| リサイクル含有量義務と循環型樹脂調達 | +0.7% | 欧州、北米、ブラジル、インド | 中期(2~4年) |
| 生産能力増強と原料統合 | +0.6% | 中東、アフリカ、南米への影響を伴うアジア太平洋 | 短期(2年以内) |
| 電子機器・医療機器における高性能樹脂需要 | +0.5% | アジア太平洋と北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装、軽量化、バリア性能需要
包装の軽量化は、コンバーターとブランドオーナーにとってコンプライアンス上の問題であると同時にコスト上の考慮事項にもなっています。欧州連合の包装および包装廃棄物規則は2025年2月に発効し、2026年8月12日から適用されます。同規則は、欧州連合市場に流通する包装を2030年までに経済的に実行可能な方法でリサイクル可能にすることを義務付けています[1]欧州委員会、「包装廃棄物」、欧州委員会、environment.ec.europa.eu。。そのため、包装設はより薄い構造、モノマテリアルフォーマット、バリア性能を維持する樹脂の組み合わせへと移行しています。これらの変化は、以前はより複雑なラミネートを使用していた用途において、エチレンビニルアルコール(EVOH)、線状低密度ポリエチレン(LLDPE)、無水マレイン酸グラフト型タイレイヤーグレードへの需要を支えています。サプライヤーの認定がますます材料性能とリサイクル可能性の文書化に依存するようになっているため、プラスチック樹脂市場は影響を受けています。
電気自動車とモビリティの軽量化
バッテリー電気自動車は、同等の内燃機関プラットフォームと比較して、重量ベースで15~25%多くの樹脂を使用します。バッテリーエンクロージャー、パワーエレクトロニクスハウジング、軽量構造部品がこの追加需要の主な源泉です。国際エネルギー機関によると、2025年のグローバル電気自動車販売台数は2,270万台に達しました。2026年1月に施行された中国の100km当たり15.1kWhのエネルギー効率要件は、車両システムにおけるエンジニアリングポリマーの使用を支援しています。車重量を10%削減することで走行距離を5~8%改善でき、軽量部品の経済的根拠が強化されます。ポリプロピレンとポリアミドファミリーは重量ベースで自動車用樹脂消費量の45~50%を占め、ポリフェニレンスルフィド(PPS)とポリエーテルエーテルケトン(PEEK)は小規模な高温用途に使用されました。
リサイクル含有量義務と循環型樹脂調達
リサイクル含有量要件は、いくつかの主要な法域において自発的な環境コミットメントから法的義務へと移行しています。メイン州は2026年1月1日からプラスチック飲料容器に25%の消費者使用後リサイクル含有量を義務付けています。ニュージャージー州は選定された硬質容器と持ち帰り袋に10~20%の要件を適用し、カリフォルニア州AB 793は2025年に25%の目標を設定しています。インドの2026年規則は包装カテゴリーに対するリサイクル含有量目標を段階的に引き上げ、カテゴリーIについては2028~29年までに60%に達します。ブラジルの2025年10月の大統領令第12,688号は、プラスチック包装に対する最低リサイクル含有量要件と逆物流義務を定めました。これらの規則は認定サイクル樹脂への需要を高めていますが、高純度の供給は規制対象バイヤーが必要とする水準を下回ったままです。
電子機器・医療機器における高性能樹脂需要
半導体の小型化、5G展開、医療機器の使用により、エンジニアリングおよびスーパーエンジニアリングポリマーへの需要が高まっています。日本の先進電子機器・精密自動車基盤は、より高い仕様の樹脂グレードへのシフトを支えています。中国の生産者は、新エネルギー車と半導体用途向けにPPS、PEEK、液晶ポリマーの生産能力を優先しています。米国食品医薬品局の510(k)プロセスは、脊椎、歯科、整形外科デバイスにおけるPEEK用途の確立された経路を支援しています。これらの用途は、コモディティグレードでは一貫して提供できない熱安定性、誘電性能、生体適合性を必要とします。したがって、プラスチック樹脂市場は、用途試験と規制サポートの能力を持つサプライヤーに差別化された機会を提供しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油、ナフサ、ネルギーコストの変動 | -0.5% | アジア太平洋と欧州で深刻なエクスポージャーを持つグローバル市場 | 短期(2年以内) |
| 一回使用プラスチック規制とバージン樹脂需要の侵食 | -0.4% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| リサイクル樹脂の品質、入手可能性、認定のギャップ | -0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油、ナフサ、エネルギーコストの変動
ナフサ依存の生産者は、2026年初頭のホルムズ海峡混乱時に大きなコスト圧力に直面しました。この期間中、グローバルのナフサ輸出フローは1日当たり120万バレル減少しました。アジアのナフサのブレント原油に対するマージンは、4週間以内に1トン当たり108米ドルから400米ドル超へと上昇しました。大連商品取引所のポリエチレン価格は37%上昇し、ポリプロピレン価格は2026年2月下旬から3月下旬にかけて38%上昇しました。米国エネルギー情報局は、2026年第3四半期のブレント原油を1バレル当たり85米ドルと見込んでいます。その結果、ナフサコストが急騰した場合、プラスチック樹脂市場は標準ポリオレフィンにおいて北米のエタンベース生産者に有利に働きます。
一回使用プラスチック規制とバージン樹脂需要の侵食
一回使用プラスチック規制は、包装総生産量が増加し続ける中でも、特定のバージン樹脂グレードへの需要を減少させています。PlasticsEuropeは、欧州の化石燃料ベースのプラスチック生産量が2022年の4,730万トンから2024年には4,330万トンに減少したと報告しています[2]PlasticsEurope、「循環経済レポート2026、プラスチック循環性の急激な減速」、PlasticsEurope、plasticseurope.org。。循環プラスチックの生産量は同期間中に増加しましたが、その成長率は前の4年間と比較して大幅に鈍化しました。原油が1バレル当たり55~60米ドルを下回って取引される場合、バージン樹脂はリサイクル代替品よりも安価になる可能性があります。米国のPETリサイクルセクターは2025~2026年に生産能力の25%を失い、輸入リサイクルPETが国内市場の25%を供給しました。必要なリサイクル含有量と適格原料との間に生じたギャップは、代替を制限し、樹脂サプライヤーの計画を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:結晶性グレードが生産量をリード、エンジニアリング樹脂はより速い成長を示す
結晶性樹脂は2025年のグローバルプラスチック樹脂市場シェアの58.23%を占めました。ポリエチレン、ポリプロピレン、PET、ナイロンは、包装、繊維、基本的な産業用途にわたってこの地位を支えています。それらの半結晶性構造は、高生産量コンバーターに対して加工性、機械的強度、耐薬品性、コスト効率を提供します。これらの材料は、価格対性能要件が決定的な場面では代替が困難なままです。ポリカーボネート、特定のアクリロニトリルブタジエンスチレン(ABS)グレード、ポリメチルメタクリレート(PMMA)を含む非結晶性樹脂は、光学的透明性と耐衝撃性のニーズに対応しています。これらは電子機器や自動車グレージング用途に引き続き使用されていますが、生産基盤はより限定的です。
エンジニアリングプラスチックは2031年までに5.15%のCAGRで成長する予測されています。電気自動車、5Gハードウェア、医療機器は耐熱性、誘電安定性、場合によっては生体適合性の認定を必要とします。ポリエーテルエーテルケトン(PEEK)やポリフェニレンスルフィド(PPS)などのスーパーエンジニアリングプラスチックは、航空宇宙、半導体テスト装置、高温医療機器に使用されています。それらの生産量はコモディティ樹脂と比較して少ないですが、単位価値は大幅に高くなっています。BASFは2026年6月に北米でUltramidおよびUltraformの価格を引き上げ、ポリアミド(PA)コンパウンドを1ポンド当たり0.14米ドル、ポリオキシメチレン(POM)製品を1ポンド当たり0.20米ドル値上げしました。中国の生産者は、新エネルギー車と半導体に使用されるPPS、PEEK、特殊LCPグレードの輸入代替を目指しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:包装が生産量と成長の両面でリード
包装は2025年のプラスチック樹脂市場規模の41.36%を占めました。食品・飲料、医薬品、電子商取引、パーソナルケアチャネルは、フィルム、ボトル、クロージャー、トレイ、多層構造に樹脂を使用しています。これほど広範な需要と広範な変換活動を組み合わせた用途は他にありません。包装および包装廃棄物規則(PPWR)の2026年8月12日の適用日により、欧州連合に供給される包装における文書化されたリサイクル可能性の必要性が高まっています。仕様がより厳格になるにつれて、ブランドオーナーとコンバーターは認定パッケージを再構築しています。これらの変化は既存の供給契約を短縮し、樹脂サプライヤーからの技術サポートの価値を高める可能性があります。
包装はまた、プラスチック樹脂市場の全用途の中で最も高い成長率である5.54%のCAGRで2031年まで成長すると予測されています。都市化、電子商取引物流、ガラスや金属包装からの代替がこの拡大を支えています。電気自動車プラットフォームがより多くの軽量部品を必要とするにつれて、自動車需要はより高付加価値の材料へとシフトしています。建設はPVCおよびPEパイプとポリウレタン断熱フォームを使用しており、需要はインフラ投資に連動しています。電気・電子用途には、5Gインフラ向けのアンテナハウジング、回路基板基材、高周波コネクタが含まれます。消費財は引き続き重要な用途ですが、特定のプラスチックフォーマットに対する規制の強化により、その樹脂要件はより強い規制圧力に直面しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
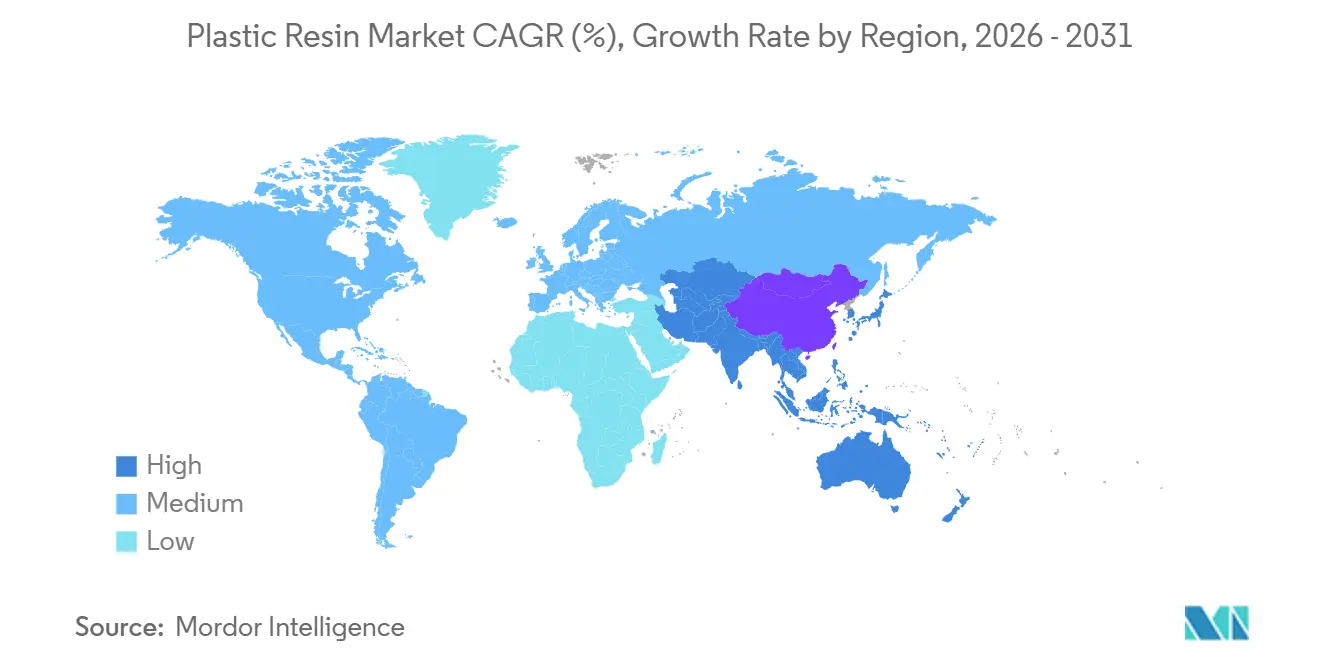
アジア太平洋は2025年のプラスチック樹脂市場シェアの22.17%を占め、2031年までに5.06%のCAGRで成長すると予測されています。同地域は、中国とインドにおける基本的なポリマー生産と、日本、韓国、ASEANにおける高度な変換・コンパウンディングを組み合わせています。中国は、新エネルギー車と半導体向けのエンジニアリングおよびサステナブルグレードへとコモディティ拡大からシフトしています。中国国家石油公司(CNPC)の独山子拡張は、この製造基盤向けのエチレン能力を増強する取り組みを反映しています。インドは国内PVC生産能力を増強しており、Reliance IndustriesとAdaniグループは2027年までに合計年間350万トンを計画しています。日本はエチレン関連生産を統合しながら、企業が特殊樹脂と先進複合材料を優先しています。
北米は、米国のポリエチレンおよびポリプロピレン生産が主にエタンベースであるため、原料面での優位性を維持しています。この構造により、2026年初頭にアジアおよび欧州の生産者に影響を与えたナフサ混乱へのエクスポージャーが軽減されましたDowは2026年第2四半期の純売上高が前年比20%増の121億米ドルと報告しました。ポリエチレン価格は40%上昇し、包装・特殊プラスチック部門の売上高は27%増の64億米ドルとなりました。ExxonMobilはルイジアナ州でProxximaサーモセット樹脂ブレンディング能力を年間12万トン追加する最終投資決定を承認しました。カナダとメキシコは、米国の自動車および消費者向け包装サプライチェーンと緊密に統合されたままです。
欧州は高いエネルギーコスト、下流需要の低迷、より厳しい循環性要件に直面しています。包装および包装廃棄物規則(PPWR)は、地域全体の樹脂認定プロセスと包装供給契約を再形成しています。フラウンホーファーUMSICHTは2025年10月に欧州で65件のケミカルリサイクルプロジェクトを特定しました。18の施設が稼働しており、合計能力は年間289ktで、主に熱分解を使用しています。ブラジルは南米の中核市場であり続けており、Braskemの取締役会が承認したリオデジャネイロでの8億米ドルの拡張に支えられています。このプロジェクトは年間22万トンのエチレン能力を追加し、2028年の完成を目標としています。中東・アフリカの需要は発展途上にあり、SABICはより低コストの中東資産への生産のリバランスを進めています。

競合環境
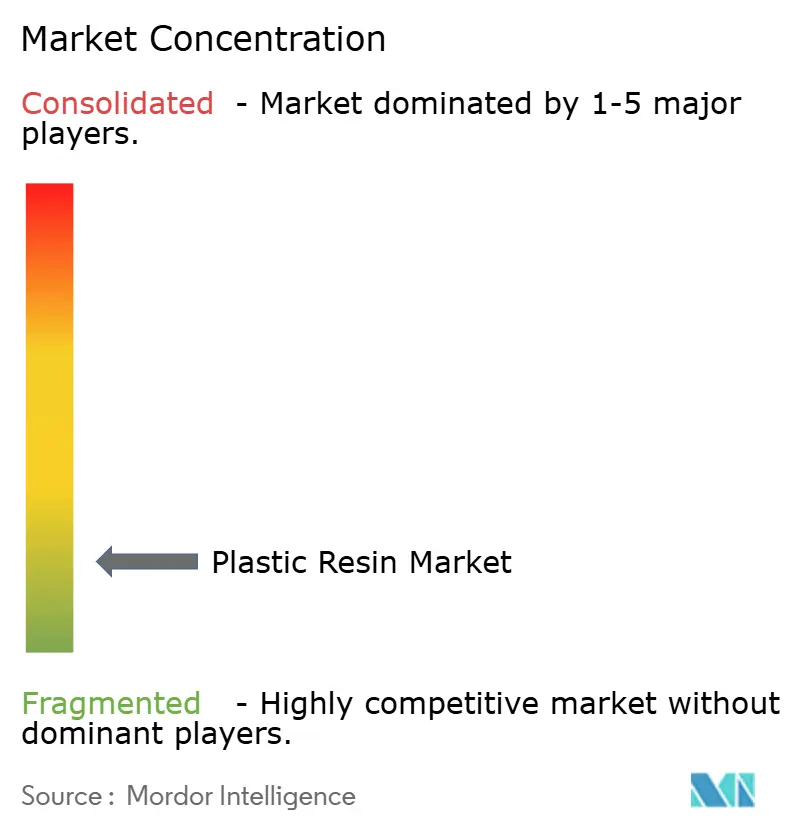
プラスチック樹脂市場は断片化されています。Dow、LyondellBasell、BASF、SABIC、ExxonMobilは、標準ポリオレフィンとエンジニアリングポリマーにわたって大きな生産能力を保有しています。地域のコンパウンダーと特殊サプライヤーは、用途知識、地域サービス、差別化されたグレードを通じて競争しています。企業はコストの高い欧州へのエクスポージャーを削減し、循環材料、コンパウンディング、コスト優位地域への投資を指向しています。SABICはオランダのヘーレンとイギリスのウィルトンのエチレンクラッカーを恒久的に閉鎖しました。LyondellBasellは2026年5月に欧州の4つのオレフィンサイトをAEQUITAに売却し、独立したVelogy プラットフォームを創設しました。
認定食品接触リサイクル樹脂は重要な商業機会を代表しており、グローバル供給はサードパーティのリサイクル原料に依存したままです。バイヤーはますます地域のリサイクル含有量供給を供給安全保障の問題とコンプライアンス要件の両方として扱っています。LyondellBasellはドイツのヴェッセリングに年間5万トンのMoReTec-1触媒熱分解プラントを建設しています。このプラントは商業的に事前販売され、ケミカルリサイクルをポリマー生産に統合しています。Eastman Chemicalは、キングスポートのメタノリシス施設において、2026年上半期の循環収益が2025年上半期と比較して2倍になったと報告し、専用収益源としての分子リサイクルの商業的実行可能性を支持しました。
SABICは2026年8月に上海で電子機器ハウジング向けの75%消費者使用後リサイクル(PCR)炭素繊維強化コンパウンドを発売しました。この製品はISSC+認証を取得しており、リサイクル含有量と技術的性能を組み合わせています。PureCycleは2026年5月にニュージャージー州のPCRコンプライアンスに向けたリサイクルポリプロピレンの条件付き承認を受けました。これらの進展により、規制対象用途向けの認定リサイクル原料のプールが拡大する可能性があります。競争は、適格なリサイクル原料へのアクセス、一貫した技術仕様、地域生産の安全性に依存するでしょう。完全に統合された食品接触リサイクル供給を持つ単一のグローバルプロバイダーが存在しないことは、この特殊分野における近期の集中を制限しています。
プラスチック樹脂産業のリーダー企業
Dow
Exxon Mobil Corporation
LyondellBasell Industries N.V.
SABIC
BASF
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Mutares SE & Co. KGaAは、SABICのエンジニアリング熱可塑性プラスチック事業(米州および欧州)を企業価値4億5,000万米ドルで買収を完了しました。この事業はNexPoint Materialsとして運営され、SABICの広範なポートフォリオから独立したスタンドアロンの特殊化学品プラットフォームとして機能しています。
- 2026年8月:ExxonMobilは、ルイジアナ州でProxximaサーモセット樹脂ブレンディング能力を年間12万トン拡張する最終投資決定を承認しました。この拡張は、2025年6月に稼働したテキサス州のブレンディング施設を含む2025年に完了した第1フェーズの規模拡大に続くものです。追加能力は、風力エネルギー、海洋、複合材料市場における需要増加に対応することを目的としています。


グローバルプラスチック樹脂市場レポートの範囲
プラスチック樹脂とは、プラスチック製品の製造に使用される、通常は小さなペレット、顆粒、または粘性液体の形態をした、未成形の基本原料です。包装、自動車、建設、消費財など幅広い産業にわたる基礎的な投入材として機能し、射出成形、押出成形、ブロー成形などの方法で加工されて、完成したプラスチック部品や製品が製造されます。
プラスチック樹脂市場は、製品、用途、地域によって区分されています。製品別では、市場は結晶性、非結晶性、エンジニアリングプラスチック、スーパーエンジニアリングプラスチック、その他製品に区分されています。用途別では、市場は包装、自動車、建設、電気・電子、消費財、その他に区分されています。レポートはまた、主要地域の15カ国におけるプラスチック樹脂の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| 結晶性 | エポキシ |
| ポリエチレン | |
| ポリエチレンテレフタレート(PET) | |
| ポリプロピレン | |
| 非結晶性 | ポリ塩化ビニル(PVC) |
| クリロニトリルブタジエンスチレン(ABS) | |
| ポリスチレン | |
| ポリメチルメタクリレート(PMMA) | |
| エンジニアリングプラスチック | ポリアミド |
| ポリブチレンテレフタレート(PBT) | |
| ポリカーボネート(PC) | |
| ポリウレタン(PU) | |
| ポリフェニレンオキシド(PPO) | |
| スーパーエンジニアリングプラスチック | ポリフェニレンスルフィド(PPS) |
| ポリエーテルエーテルケトン(PEEK) | |
| ポリスルホン(PSU) | |
| ポリフェニルスルホン(PPSU) | |
| 液晶ポリマー(LCP) | |
| その他製品 |
| 包装 |
| 自動車 |
| 建設 |
| 電気・電子 |
| 消費財 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品別 | 結晶性 | エポキシ |
| ポリエチレン | ||
| ポリエチレンテレフタレート(PET) | ||
| ポリプロピレン | ||
| 非結晶性 | ポリ塩化ビニル(PVC) | |
| クリロニトリルブタジエンスチレン(ABS) | ||
| ポリスチレン | ||
| ポリメチルメタクリレート(PMMA) | ||
| エンジニアリングプラスチック | ポリアミド | |
| ポリブチレンテレフタレート(PBT) | ||
| ポリカーボネート(PC) | ||
| ポリウレタン(PU) | ||
| ポリフェニレンオキシド(PPO) | ||
| スーパーエンジニアリングプラスチック | ポリフェニレンスルフィド(PPS) | |
| ポリエーテルエーテルケトン(PEEK) | ||
| ポリスルホン(PSU) | ||
| ポリフェニルスルホン(PPSU) | ||
| 液晶ポリマー(LCP) | ||
| その他製品 | ||
| 用途別 | 包装 | |
| 自動車 | ||
| 建設 | ||
| 電気・電子 | ||
| 消費財 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
プラスチック樹脂市場の現在の市場規模は?
プラスチック樹脂市場規模は2025年に0.79 トリリオン 米ドルと評価され、2026年の0.82 トリリオン 米ドルから2031年には1 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.13%です。
プラスチック樹脂需要をリードする製品カテゴリーはどれですか?
結晶性樹脂は2025年に58.23%のシェアでリードしており、包装、繊維、産業用途で広く使用されているためです。
プラスチック樹脂で最も速く成長している用途はどれですか?
包装は消費財流通と電子商取引物流に支えられ、2031年まで5.54%のCAGRで成長すると予測されています。
リサイクル樹脂が樹脂サプライヤーにとって重要な理由は何ですか?
法的なリサイクル含有量要件が認定材料への需要を高める一方、高純度材料の供給が限られているため、認定上の課題が生じています。
最終更新日:



