
Taille et part du marché des résines plastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
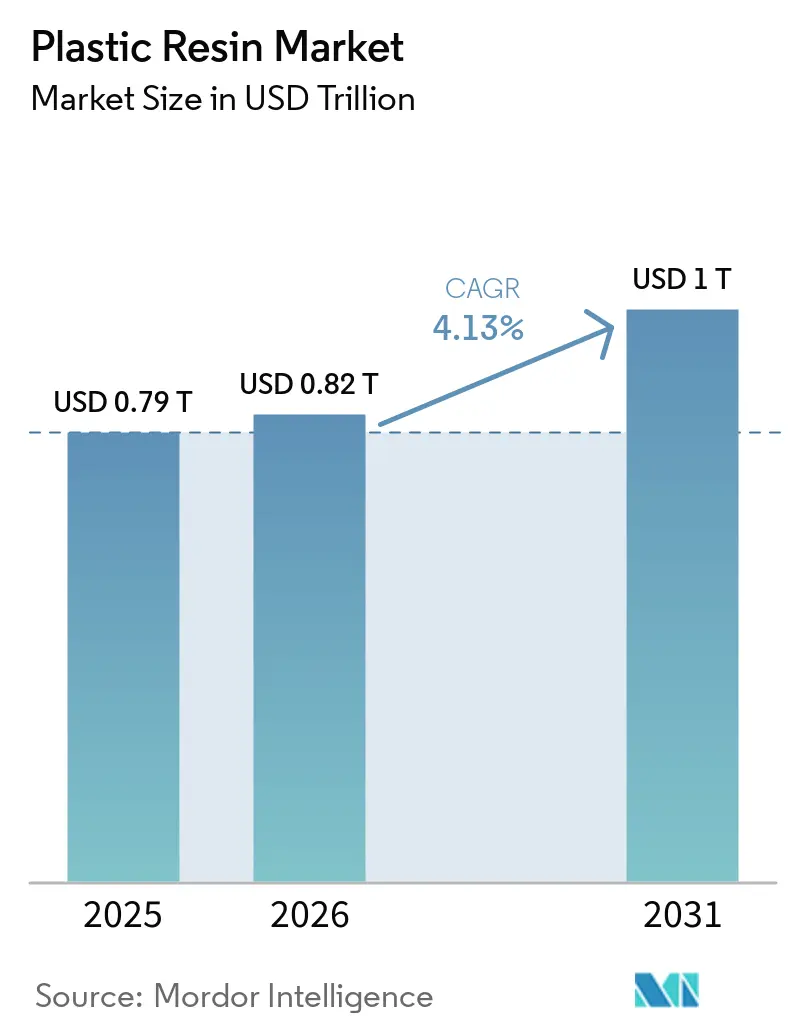
| Taille du Marché (2026) | 0.82 Trillions de dollars américains |
| Taille du Marché (2031) | 1 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 4.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines plastiques par Mordor Intelligence
La taille du marché des résines plastiques était évaluée à 0,79 billion USD en 2025 et devrait croître de 0,82 billion USD en 2026 pour atteindre 1 billion USD d'ici 2031, à un CAGR de 4,13 % durant la période de prévision (2026-2031). La demande en emballage reste centrale, car les exigences en matière de sécurité alimentaire, les expéditions de commerce électronique et la distribution de produits de consommation nécessitent des films, des bouteilles, des bouchons, des barquettes et d'autres formats à base de résines. Les producteurs répondent également à la demande de matériaux plus légers pour les véhicules électriques, l'électronique et les produits médicaux, où la performance technique prime sur la quantité unitaire. Les réglementations sur le contenu recyclé font évoluer les décisions d'achat vers une qualité de résine documentée, un approvisionnement fiable et la conformité aux exigences régionales. Cela favorise les fournisseurs qui combinent l'accès aux matières premières, le soutien applicatif et les offres de matériaux circulaires. Les fluctuations des coûts du pétrole brut, de la naphta et de l'énergie demeurent un risque matériel pour les producteurs dépendant du craquage à base de naphta.
Points clés du rapport
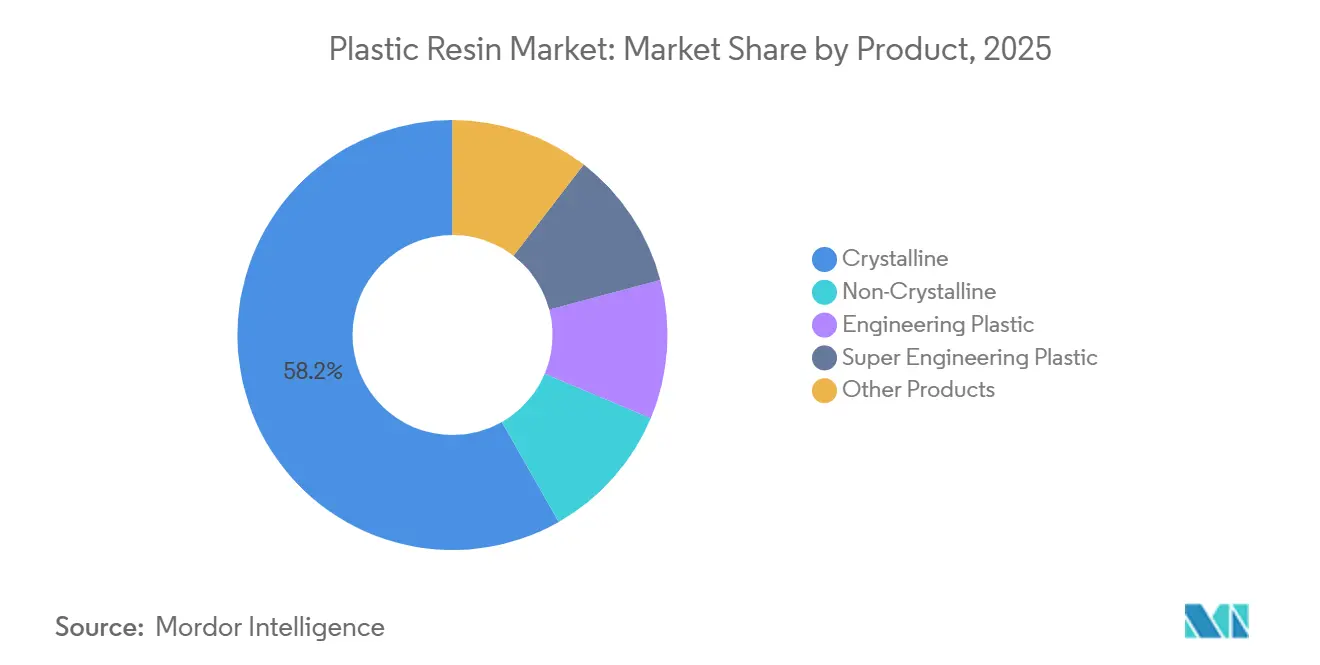
- Par produit, les résines cristallines détenaient 58,23 % de la part du marché des résines plastiques en 2025, tandis que les plastiques techniques devraient croître à un CAGR de 5,15 % jusqu'en 2031.
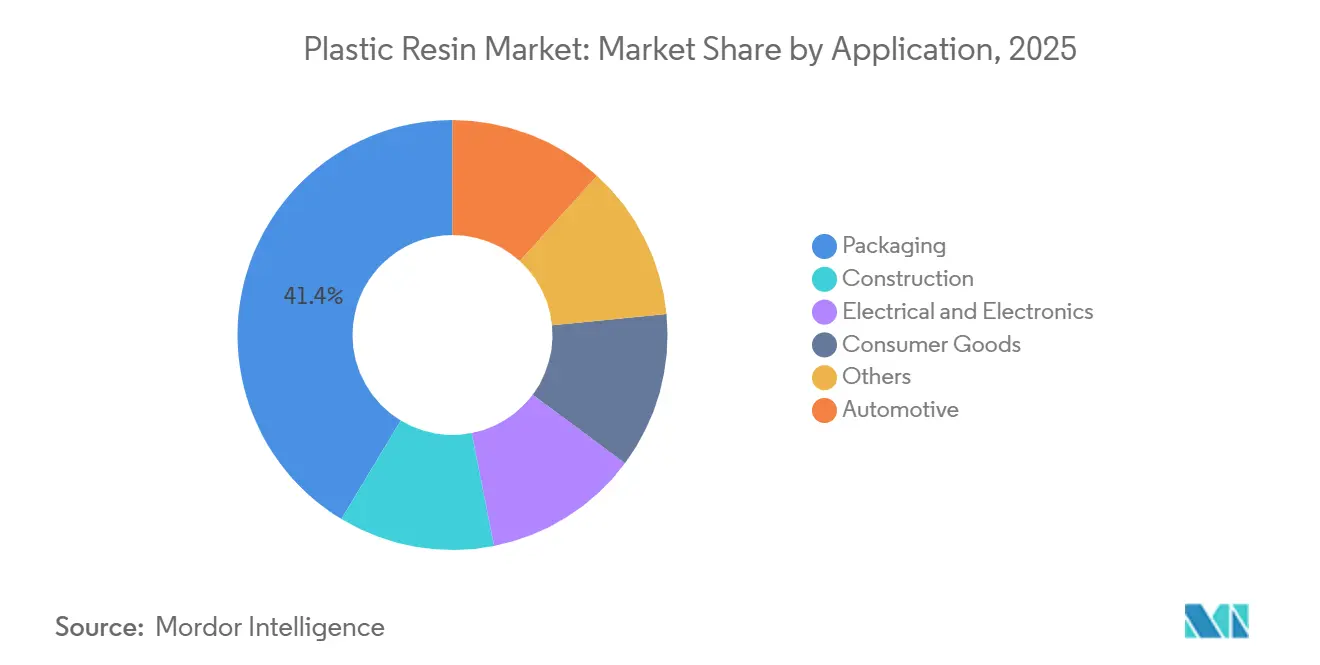
- Par application, l'emballage représentait 41,36 % de la part du marché des résines plastiques en 2025 et devrait croître à un CAGR de 5,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 22,17 % de la part du marché des résines plastiques en 2025 et devrait se développer à un CAGR de 5,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des résines plastiques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en emballage, allègement et performance barrière | +1.0% | Mondial, avec la plus forte intensité en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et de la mobilité | +0.8% | Asie-Pacifique, avec des effets en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Obligations de contenu recyclé et approvisionnement en résines circulaires | +0.7% | Europe, Amérique du Nord, Brésil et Inde | Moyen terme (2-4 ans) |
| Ajouts de capacité et intégration des matières premières | +0.6% | Asie-Pacifique, avec des effets au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande de résines haute performance dans l'électronique et les dispositifs médicaux | +0.5% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en emballage, allègement et performance barrière
L'allègement des emballages est devenu à la fois une question de conformité et un enjeu de coût pour les transformateurs et les propriétaires de marques. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages est entré en vigueur en février 2025 et s'applique à partir du 12 août 2026. Il exige que les emballages mis sur le marché de l'Union européenne soient recyclables de manière économiquement viable d'ici 2030[1]Commission européenne, "Déchets d'emballages," Commission européenne, environment.ec.europa.eu.. Les conceptions d'emballages évoluent donc vers des structures plus minces, des formats mono-matériaux et des combinaisons de résines qui conservent la performance barrière. Ces changements soutiennent la demande d'alcool éthylène-vinylique (EVOH), de polyéthylène basse densité linéaire (LLDPE) et de grades de couche d'accrochage greffés à l'anhydride maléique dans des applications qui utilisaient auparavant des stratifiés plus complexes. Le marché des résines plastiques est affecté car la qualification des fournisseurs dépend de plus en plus de la performance des matériaux et de la documentation de leur recyclabilité.
Allègement des véhicules électriques et de la mobilité
Les véhicules électriques à batterie utilisent 15 à 25 % de résine en plus en poids par rapport aux plateformes à combustion interne comparables. Les boîtiers de batteries, les boîtiers d'électronique de puissance et les composants structurels légers sont les principales sources de cette demande supplémentaire. Les ventes mondiales de véhicules électriques ont atteint 22,7 millions d'unités en 2025, selon l'Agence internationale de l'énergie. L'exigence d'efficacité énergétique de 15,1 kWh pour 100 km en Chine, en vigueur depuis janvier 2026, soutient l'utilisation de polymères techniques dans les systèmes de véhicules. Une réduction de 10 % de la masse du véhicule peut améliorer l'autonomie de conduite de 5 à 8 %, renforçant l'argument économique en faveur de composants plus légers. Les familles de polypropylène et de polyamide représentaient 45 à 50 % de la consommation de résines automobiles en poids, tandis que le sulfure de polyphénylène (PPS) et le polyéther éther cétone (PEEK) étaient utilisés dans des applications à haute température plus limitées.
Obligations de contenu recyclé et approvisionnement en résines circulaires
Les exigences en matière de contenu recyclé sont passées d'engagements environnementaux volontaires à des obligations légales dans plusieurs grandes juridictions. Le Maine exige 25 % de contenu recyclé post-consommation dans les contenants de boissons en plastique à partir du 1er janvier 2026. Le New Jersey applique des exigences de 10 à 20 % sur certains contenants rigides et sacs de caisse, tandis que la loi californienne AB 793 fixe un objectif de 25 % pour 2025. Les règles indiennes de 2026 établissent des objectifs croissants de contenu recyclé pour les catégories d'emballages, atteignant 60 % pour la catégorie I d'ici 2028-29. Le décret brésilien n° 12 688 d'octobre 2025 a établi des exigences minimales de contenu recyclé et des obligations de logistique inverse pour les emballages plastiques. Ces règles augmentent la demande de résines recyclées certifiées, mais l'approvisionnement en matières de haute pureté reste inférieur au niveau requis par les acheteurs réglementés.
Demande de résines haute performance dans l'électronique et les dispositifs médicaux
La miniaturisation des semi-conducteurs, le déploiement de la 5G et l'utilisation de dispositifs médicaux augmentent la demande de polymères techniques et super-techniques. La base japonaise d'électronique avancée et d'automobile de précision soutient une transition vers des grades de résines à spécifications plus élevées. Les producteurs chinois privilégient les capacités pour le PPS, le PEEK et le polymère à cristaux liquides dans les véhicules à nouvelles énergies et les applications de semi-conducteurs. Le processus 510(k) de la Food and Drug Administration des États-Unis soutient des voies établies pour les applications du PEEK dans les dispositifs rachidiens, dentaires et orthopédiques. Ces applications nécessitent une stabilité thermique, des performances diélectriques et une biocompatibilité que les grades de commodité ne peuvent pas fournir de manière constante. Le marché des résines plastiques offre donc une opportunité différenciée pour les fournisseurs disposant de capacités en matière de tests applicatifs et de soutien réglementaire.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du pétrole brut, de la naphta et de l'énergie | -0.5% | Mondial, avec une exposition aiguë en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Restrictions sur les plastiques à usage unique et érosion de la demande en résines vierges | -0.4% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes en matière de qualité, de disponibilité et de qualification des résines recyclées | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du pétrole brut, de la naphta et de l'énergie
Les producteurs dépendant de la naphta ont subi une pression significative sur les coûts lors de la perturbation du détroit d'Ormuz au début de 2026. Les flux mondiaux d'exportation de naphta ont chuté de 1,2 million de barils par jour durant cette période. La marge de la naphta asiatique par rapport au Brent est passée de 108 USD par tonne à plus de 400 USD par tonne en quatre semaines. Les prix du polyéthylène sur la bourse des matières premières de Dalian ont augmenté de 37 %, tandis que les prix du polypropylène ont augmenté de 38 %, de fin février à fin mars 2026. L'Administration américaine d'information sur l'énergie a fixé le Brent à 85 USD par baril pour le troisième trimestre 2026. En conséquence, le marché des résines plastiques favorise les producteurs nord-américains à base d'éthane pour les polyoléfines standard lorsque les coûts de la naphta augmentent fortement.
Restrictions sur les plastiques à usage unique et érosion de la demande en résines vierges
Les restrictions sur les plastiques à usage unique réduisent la demande de certains grades de résines vierges, même si la production totale d'emballages continue de croître. PlasticsEurope a signalé une baisse de la production de plastiques d'origine fossile en Europe, passant de 47,3 millions de tonnes en 2022 à 43,3 millions de tonnes en 2024[2]PlasticsEurope, "Rapport sur l'économie circulaire 2026, Ralentissement spectaculaire de la circularité des plastiques," PlasticsEurope, plasticseurope.org.. La production de plastiques circulaires a augmenté durant la même période, mais son taux de croissance a sensiblement ralenti par rapport à la période de quatre ans précédente. La résine vierge peut devenir moins chère que les alternatives recyclées lorsque le pétrole brut se négocie en dessous de 55 à 60 USD par baril. Le secteur américain du recyclage du PET a perdu 25 % de sa capacité durant 2025-2026, tandis que le PET recyclé importé approvisionnait 25 % du marché intérieur. L'écart qui en résulte entre le contenu recyclé requis et les matières premières qualifiantes limite la substitution et complique la planification pour les fournisseurs de résines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les grades cristallins dominent la production, tandis que les résines techniques affichent une croissance plus rapide
Les résines cristallines détenaient 58,23 % de la part du marché mondial des résines plastiques en 2025. Le polyéthylène, le polypropylène, le PET et le nylon soutiennent cette position dans les domaines de l'emballage, du textile et des applications industrielles de base. Leur structure semi-cristalline offre une aptitude à la transformation, une résistance mécanique, une résistance chimique et une efficacité économique pour les transformateurs à haute cadence. Ces matériaux restent difficiles à remplacer là où les exigences de rapport qualité-prix sont déterminantes. Les résines non cristallines, notamment le polycarbonate, certains grades d'acrylonitrile butadiène styrène (ABS) et le polyméthacrylate de méthyle (PMMA), répondent aux besoins de clarté optique et de résistance aux chocs. Elles continuent de servir les applications d'électronique et de vitrage automobile, bien qu'avec une base de production plus limitée.
Les plastiques techniques devraient croître à un CAGR de 5,15 % jusqu'en 2031. Les véhicules électriques, le matériel 5G et les dispositifs médicaux nécessitent une résistance à la chaleur, une stabilité diélectrique et, dans certains cas, une certification de biocompatibilité. Les super plastiques techniques tels que le polyéther éther cétone (PEEK) et le sulfure de polyphénylène (PPS) sont utilisés dans l'aérospatiale, les équipements de test de semi-conducteurs et les dispositifs médicaux à haute température. Leur production est faible par rapport aux résines de commodité, mais leurs valeurs unitaires sont nettement plus élevées. BASF a augmenté les prix nord-américains de l'Ultramid et de l'Ultraform en juin 2026, relevant les composés de polyamide (PA) de 0,14 USD par livre et les produits de polyoxyméthylène (POM) de 0,20 USD par livre. Les producteurs chinois ciblent la substitution aux importations pour les grades PPS, PEEK et LCP de spécialité utilisés dans les véhicules à nouvelles énergies et les semi-conducteurs.


Par application : l'emballage domine à la fois en production et en croissance
L'emballage représentait 41,36 % de la taille du marché des résines plastiques en 2025. Les secteurs de l'alimentation et des boissons, de la pharmacie, du commerce électronique et des soins personnels utilisent des résines sous forme de films, de bouteilles, de bouchons, de barquettes et de structures multicouches. Aucune autre application ne combine une telle ampleur de la demande avec une activité de transformation aussi étendue. La date d'application du règlement sur les emballages et les déchets d'emballages (PPWR) du 12 août 2026 a accru la nécessité de documenter la recyclabilité des emballages fournis à l'Union européenne. Les propriétaires de marques et les transformateurs reconstruisent leurs dossiers de qualification à mesure que les spécifications deviennent plus strictes. Ces changements peuvent raccourcir les accords d'approvisionnement existants et augmenter la valeur du soutien technique des fournisseurs de résines.
L'emballage devrait également croître à un CAGR de 5,54 % jusqu'en 2031, le taux de croissance le plus élevé parmi toutes les applications du marché des résines plastiques. L'urbanisation, la logistique du commerce électronique et la substitution aux emballages en verre et en métal soutiennent cette expansion. La demande automobile évolue vers des matériaux à plus haute valeur ajoutée, car les plateformes de véhicules électriques nécessitent davantage de composants légers. La construction utilise des tuyaux en PVC et en PE ainsi que de la mousse isolante en polyuréthane, avec une demande liée aux investissements dans les infrastructures. Les applications électriques et électroniques comprennent les boîtiers d'antennes, les substrats de circuits imprimés et les connecteurs haute fréquence pour l'infrastructure 5G. Les biens de consommation restent une application importante, mais leurs exigences en résines font face à une pression réglementaire plus forte en raison des restrictions sur certains formats plastiques.
Analyse géographique
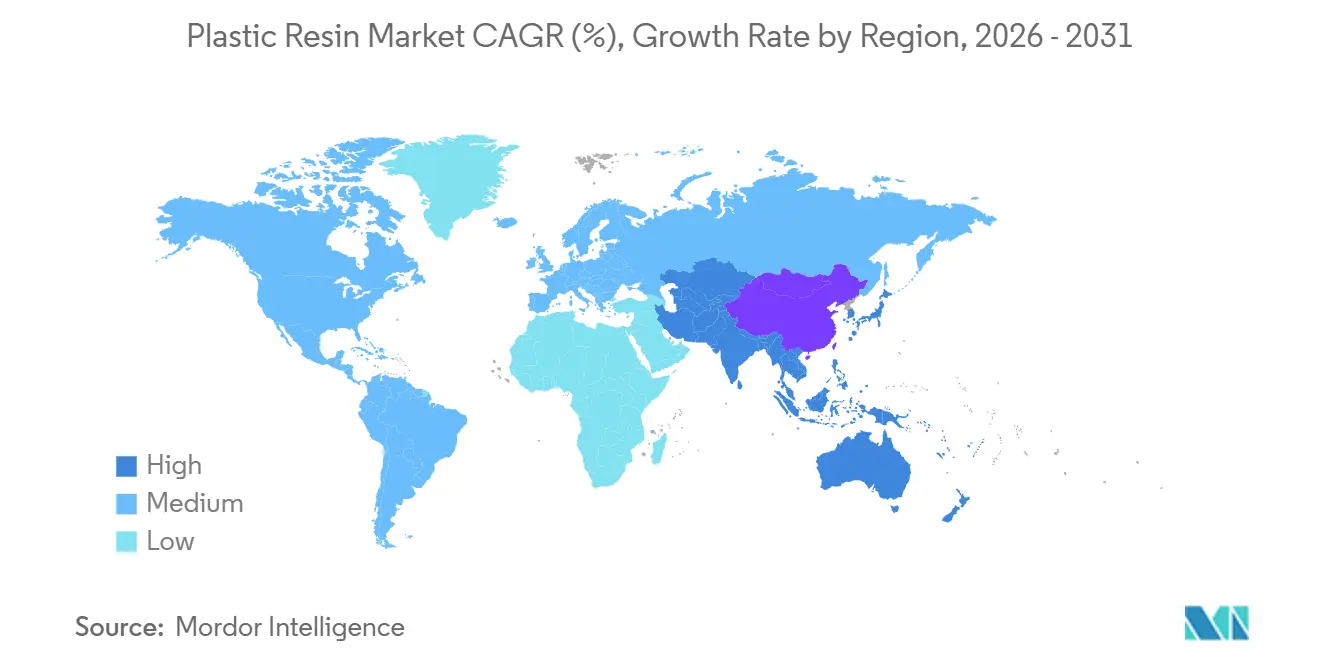
L'Asie-Pacifique détenait 22,17 % de la part du marché des résines plastiques en 2025 et devrait croître à un CAGR de 5,06 % jusqu'en 2031. La région combine la production de polymères de base en Chine et en Inde avec la transformation avancée et le compoundage au Japon, en Corée du Sud et dans les pays de l'ASEAN. La Chine passe de l'expansion des commodités vers les grades techniques et durables pour les véhicules à nouvelles énergies et les semi-conducteurs. L'expansion de Dushanzi par la China National Petroleum Corporation (CNPC) reflète les efforts visant à augmenter la capacité d'éthylène pour cette base manufacturière. L'Inde ajoute des capacités nationales de PVC, Reliance Industries et le groupe Adani prévoyant une capacité combinée de 3,5 millions de tonnes par an d'ici 2027. Le Japon consolide la production liée à l'éthylène tandis que les entreprises privilégient les résines de spécialité et les composites avancés.
L'Amérique du Nord conserve un avantage en matière de matières premières, car la production américaine de polyéthylène et de polypropylène est largement à base d'éthane. Cette structure a réduit l'exposition à la perturbation de la naphta qui a affecté les producteurs asiatiques et européens plus tôt en 2026. Dow a déclaré 12,1 milliards USD de ventes nettes pour le deuxième trimestre 2026, en hausse de 20 % par rapport à l'année précédente. Ses prix du polyéthylène ont augmenté de 40 %, tandis que les revenus des plastiques d'emballage et de spécialité ont augmenté de 27 % pour atteindre 6,4 milliards USD. ExxonMobil a approuvé une décision finale d'investissement pour une capacité supplémentaire de mélange de résines thermodurcissables Proxxima de 120 000 tonnes par an en Louisiane. Le Canada et le Mexique restent étroitement intégrés aux chaînes d'approvisionnement américaines en automobile et en emballages de consommation.
L'Europe fait face à des coûts énergétiques élevés, une demande en aval plus faible et des exigences de circularité plus contraignantes. Le règlement sur les emballages et les déchets d'emballages (PPWR) remodèle les processus de qualification des résines et les accords d'approvisionnement en emballages dans toute la région. Fraunhofer UMSICHT a recensé 65 projets de recyclage chimique en Europe en octobre 2025. Dix-huit installations étaient en exploitation, avec une capacité combinée de 289 kt par an, utilisant principalement la pyrolyse. Le Brésil reste le marché central de l'Amérique du Sud, soutenu par l'expansion de 800 millions USD approuvée par le conseil d'administration de Braskem à Rio de Janeiro. Le projet ajoute 220 000 tonnes par an de capacité d'éthylène et devrait être achevé en 2028. La demande au Moyen-Orient et en Afrique se développe, tandis que SABIC rééquilibre sa production vers des actifs moyen-orientaux à moindre coût.

Paysage concurrentiel
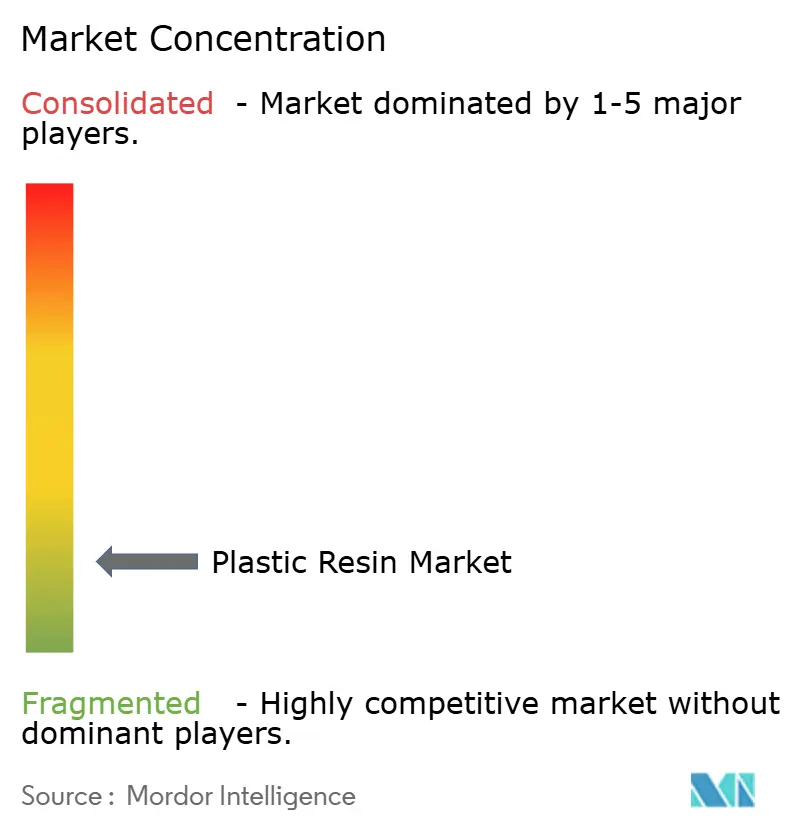
Le marché des résines plastiques est fragmenté. Dow, LyondellBasell, BASF, SABIC et ExxonMobil détiennent des capacités significatives dans les polyoléfines standard et les polymères techniques. Les compoundeurs régionaux et les fournisseurs de spécialités se font concurrence grâce à leur connaissance des applications, leur service local et leurs grades différenciés. Les entreprises réduisent leur exposition européenne à coût élevé et orientent leurs investissements vers les matériaux circulaires, le compoundage et les régions à coût avantageux. SABIC a définitivement fermé des vapocraqueurs d'éthylène à Geleen aux Pays-Bas et à Wilton au Royaume-Uni. LyondellBasell a vendu quatre sites européens d'oléfines à AEQUITA en mai 2026, créant la plateforme indépendante Velogy.
La résine recyclée certifiée pour contact alimentaire représente une opportunité commerciale significative, car l'approvisionnement mondial reste dépendant de matières premières recyclées par des tiers. Les acheteurs traitent de plus en plus l'approvisionnement régional en contenu recyclé à la fois comme une question de sécurité d'approvisionnement et comme une exigence de conformité. LyondellBasell construit une usine de pyrolyse catalytique MoReTec-1 de 50 000 tonnes par an à Wesseling, en Allemagne. L'usine a été pré-vendue commercialement et intègre le recyclage chimique dans la production de polymères. Eastman Chemical a indiqué que les revenus circulaires ont doublé au premier semestre 2026 par rapport au premier semestre 2025 dans son installation de méthanolysis de Kingsport, soutenant la viabilité commerciale du recyclage moléculaire en tant que source de revenus dédiée.
SABIC a lancé un composé renforcé de fibres de carbone à 75 % de PCR pour les boîtiers électroniques à Shanghai en août 2026. Le produit est certifié ISCC+ et combine contenu recyclé et performance technique. PureCycle a reçu l'approbation conditionnelle du New Jersey pour le polypropylène recyclé dans le cadre de la conformité PCR de l'État en mai 2026. Ces développements pourraient élargir le pool de matières premières recyclées certifiées pour les applications réglementées. La concurrence dépendra de l'accès aux intrants recyclés qualifiants, de spécifications techniques cohérentes et de la sécurité de la production régionale. L'absence d'un fournisseur mondial unique disposant d'un approvisionnement entièrement intégré en résines recyclées pour contact alimentaire limite la concentration à court terme dans ce domaine spécialisé.
Leaders du secteur des résines plastiques
Dow
Exxon Mobil Corporation
LyondellBasell Industries N.V.
SABIC
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Mutares SE & Co. KGaA a finalisé l'acquisition de l'activité thermoplastiques techniques de SABIC en Amérique et en Europe pour une valeur d'entreprise de 450 millions USD. L'activité opère désormais sous le nom de NexPoint Materials, fonctionnant comme une plateforme de produits chimiques de spécialité autonome, indépendante du portefeuille plus large de SABIC.
- Août 2026 : ExxonMobil a approuvé une décision finale d'investissement pour étendre la capacité de mélange de résines thermodurcissables Proxxima en Louisiane de 120 000 tonnes par an. L'expansion fait suite à la montée en puissance de la première phase achevée en 2025, qui comprenait une installation de mélange au Texas devenue opérationnelle en juin 2025. La capacité supplémentaire est destinée à répondre à la demande croissante dans les marchés de l'énergie éolienne, maritime et des composites.


Périmètre du rapport mondial sur le marché des résines plastiques
La résine plastique est la matière de base brute et non façonnée, généralement sous forme de petites pastilles, de granulés ou de liquide visqueux, utilisée pour fabriquer des produits en plastique. Elle constitue l'intrant fondamental dans un large éventail de secteurs, notamment l'emballage, l'automobile, la construction et les biens de consommation, où elle est transformée par des procédés tels que le moulage par injection, l'extrusion et le moulage par soufflage pour produire des composants et des produits plastiques finis.
Le marché des résines plastiques est segmenté par produit, par application et par géographie. Par produit, le marché est segmenté en cristallin, non cristallin, plastique technique, super plastique technique et autres produits. Par application, le marché est segmenté en emballage, automobile, construction, électrique et électronique, biens de consommation et autres. Le rapport couvre également la taille du marché et les prévisions pour les résines plastiques dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Cristallin | Époxy |
| Polyéthylène | |
| Polyéthylène téréphtalate (PET) | |
| Polypropylène | |
| Non cristallin | Polychlorure de vinyle (PVC) |
| Acrylonitrile butadiène styrène (ABS) | |
| Polystyrène | |
| Polyméthacrylate de méthyle (PMMA) | |
| Plastique technique | Polyamide |
| Polybutylène téréphtalate (PBT) | |
| Polycarbonate (PC) | |
| Polyuréthane (PU) | |
| Oxyde de polyphénylène (PPO) | |
| Super plastique technique | Sulfure de polyphénylène (PPS) |
| Polyéther éther cétone (PEEK) | |
| Polysulfone (PSU) | |
| Polyphénylsulfone (PPSU) | |
| Polymère à cristaux liquides (LCP) | |
| Autres produits |
| Emballage |
| Automobile |
| Construction |
| Électrique et électronique |
| Biens de consommation |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Cristallin | Époxy |
| Polyéthylène | ||
| Polyéthylène téréphtalate (PET) | ||
| Polypropylène | ||
| Non cristallin | Polychlorure de vinyle (PVC) | |
| Acrylonitrile butadiène styrène (ABS) | ||
| Polystyrène | ||
| Polyméthacrylate de méthyle (PMMA) | ||
| Plastique technique | Polyamide | |
| Polybutylène téréphtalate (PBT) | ||
| Polycarbonate (PC) | ||
| Polyuréthane (PU) | ||
| Oxyde de polyphénylène (PPO) | ||
| Super plastique technique | Sulfure de polyphénylène (PPS) | |
| Polyéther éther cétone (PEEK) | ||
| Polysulfone (PSU) | ||
| Polyphénylsulfone (PPSU) | ||
| Polymère à cristaux liquides (LCP) | ||
| Autres produits | ||
| Par application | Emballage | |
| Automobile | ||
| Construction | ||
| Électrique et électronique | ||
| Biens de consommation | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des résines plastiques ?
La taille du marché des résines plastiques était évaluée à 0,79 billion USD en 2025 et devrait croître de 0,82 billion USD en 2026 pour atteindre 1 billion USD d'ici 2031, à un CAGR de 4,13 % durant la période de prévision (2026-2031).
Quelle catégorie de produits est à l'origine de la demande en résines plastiques ?
Les résines cristallines ont dominé avec une part de 58,23 % en 2025, car elles sont largement utilisées dans les emballages, les textiles et les applications industrielles.
Quelle application connaît la croissance la plus rapide pour les résines plastiques ?
L'emballage devrait croître à un CAGR de 5,54 % jusqu'en 2031, soutenu par la distribution de biens de consommation et la logistique du commerce électronique.
Pourquoi les résines recyclées sont-elles importantes pour les fournisseurs de résines ?
Les exigences légales en matière de contenu recyclé augmentent la demande de matériaux certifiés, tandis qu'un approvisionnement limité en matières de haute pureté crée un défi de qualification.
Dernière mise à jour de la page le:



