
Tamanho e Participação do Mercado de Biotecnologia Vegetal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 55.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 83.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.20 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | América do Norte |
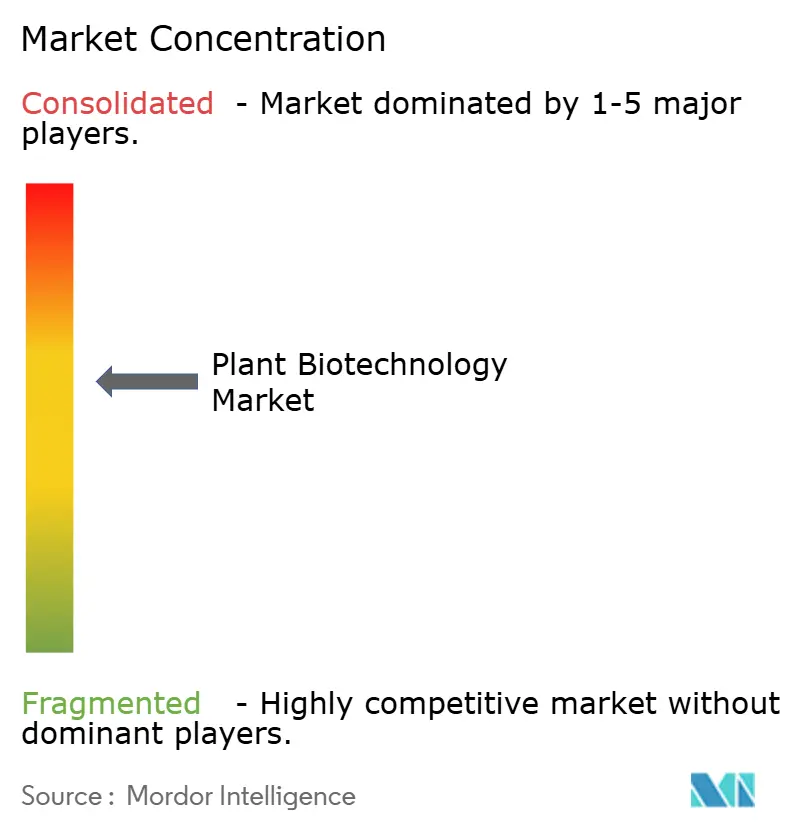
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biotecnologia Vegetal por Mordor Intelligence
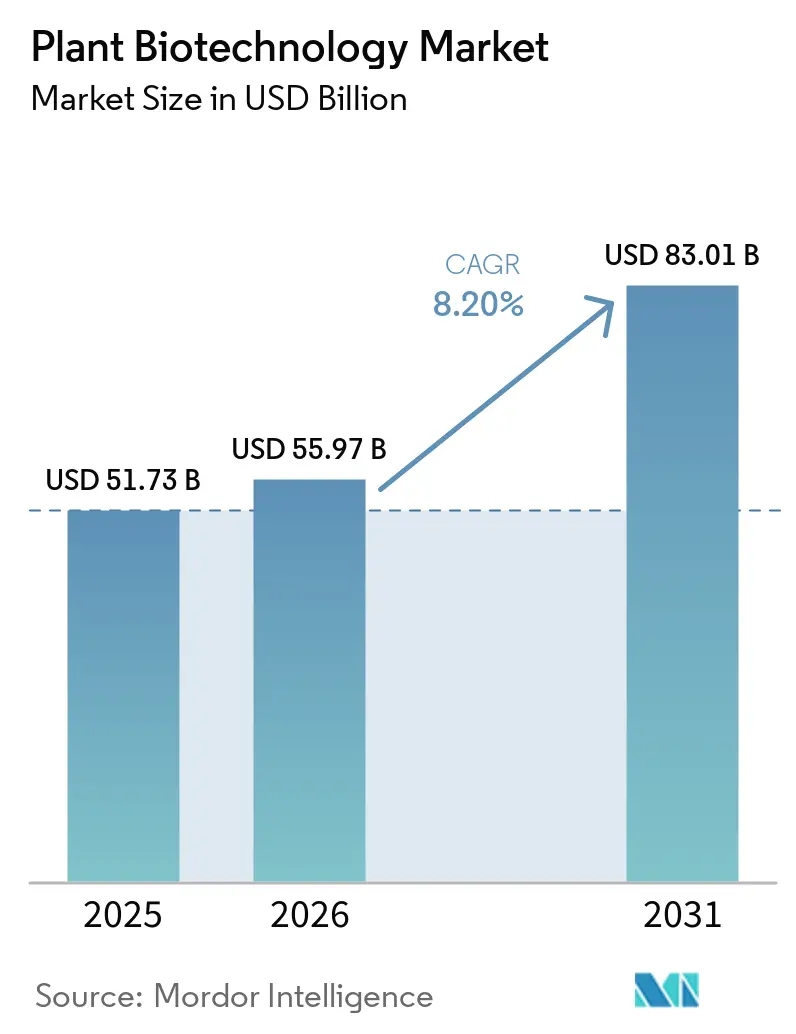
O tamanho do mercado de biotecnologia vegetal foi avaliado em 51,73 bilhões de USD em 2025 e está previsto para crescer de 55,97 bilhões de USD em 2026 para 83,01 bilhões de USD até 2031. O mercado está previsto para crescer a um CAGR de 8,20% de 2026 a 2031. Requisitos de segurança alimentar, estresse climático e ferramentas de melhoramento de precisão impulsionam a demanda em todo o mercado. A base comercial permanece centrada nas principais culturas em fileiras, enquanto novas atividades se estendem para insumos biológicos, nutrição especializada, bioquímicos industriais e produtos farmacêuticos de origem vegetal. Mudanças regulatórias podem encurtar o caminho para o mercado de determinadas plantas editadas, embora os requisitos difiram significativamente entre os países. Empresas estabelecidas de sementes mantêm vantagens provenientes de germoplasma, registros regulatórios e redes de distribuição, enquanto empresas especializadas utilizam modelos de licenciamento para alcançar mais culturas. Essas condições criam oportunidades para tecnologias que melhoram a resiliência, a nutrição e a proteção de culturas sem deslocar o negócio estabelecido de sementes e características.
Principais Conclusões do Relatório
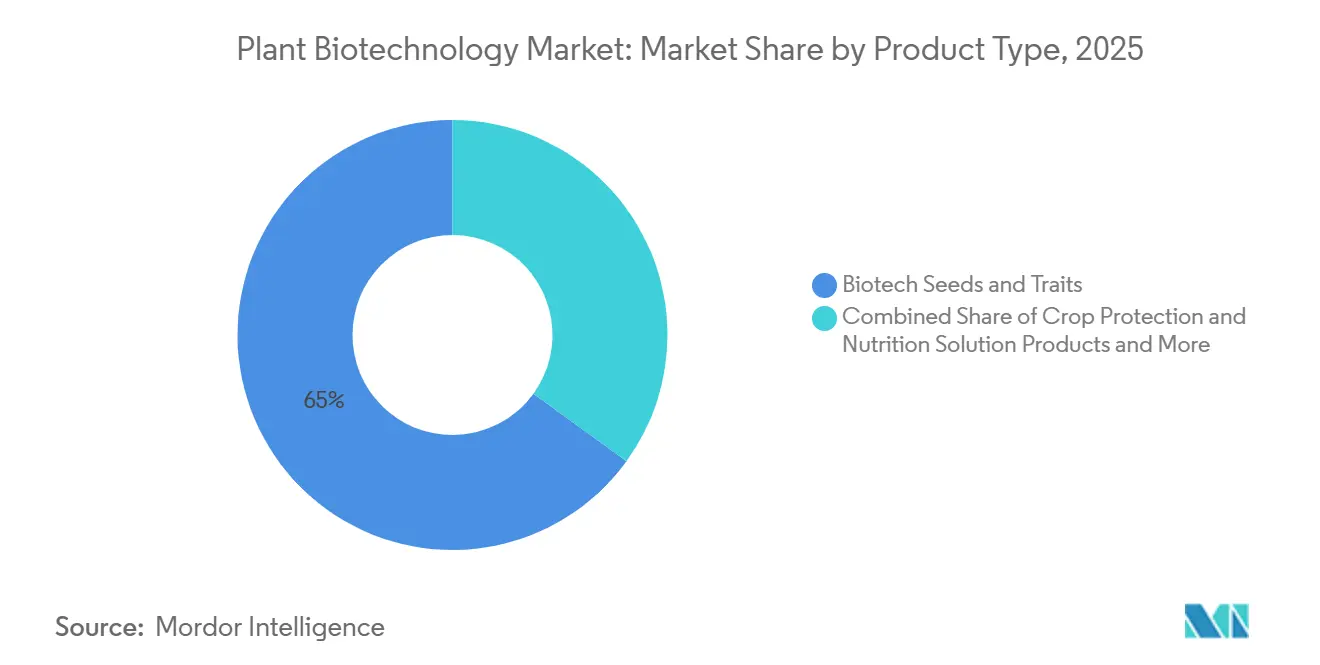
- Por tipo de produto, sementes e características biotecnológicas foram o maior segmento, representando 65,0% da participação do mercado de biotecnologia vegetal em 2025, enquanto os produtos de proteção de culturas e soluções de nutrição estão previstos para crescer a um CAGR de 6,3% de 2026 a 2031.
- Por tecnologia, a engenharia genética foi o maior segmento, representando 42,0% do tamanho do mercado de biotecnologia vegetal em 2025, enquanto a edição genômica está prevista para crescer a um CAGR de 12,4% de 2026 a 2031.
- Por tipo de cultura, cereais e grãos foram o maior segmento, representando 48,0% da participação do mercado de biotecnologia vegetal em 2025, enquanto frutas e vegetais estão previstos para crescer a um CAGR de 10,4% de 2026 a 2031.
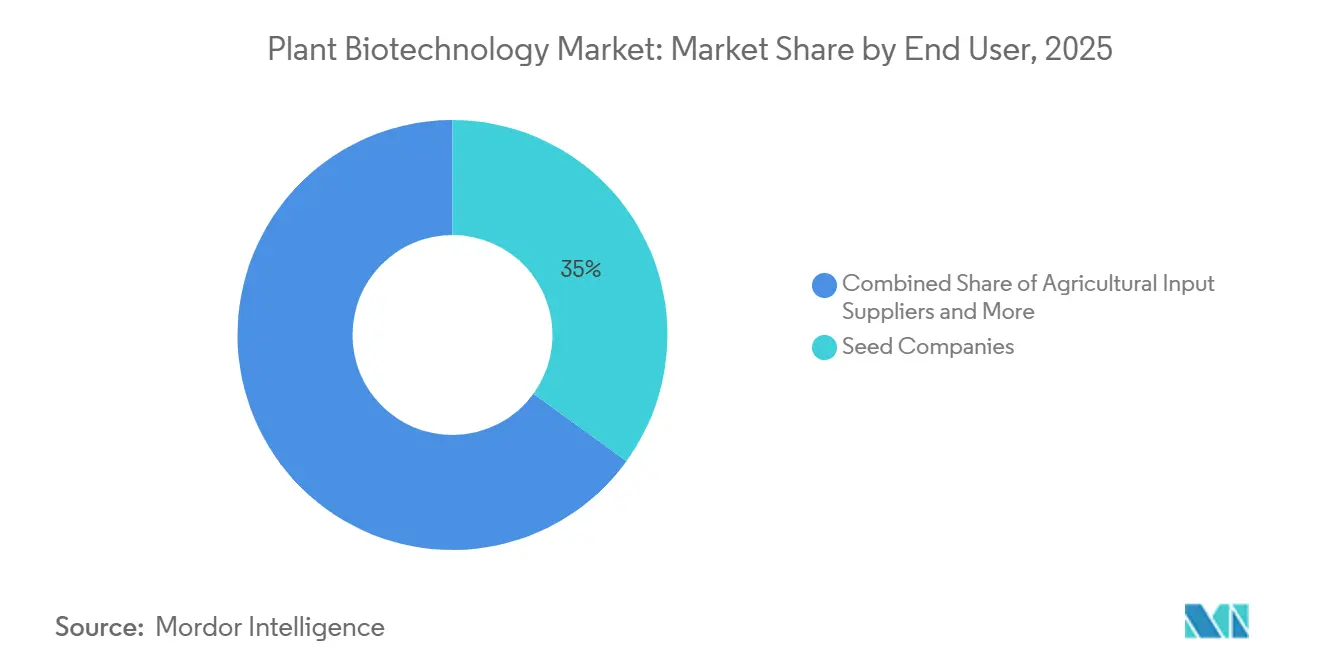
- Por usuário final, as empresas de sementes foram o maior segmento, representando 38,0% da participação do mercado de biotecnologia vegetal em 2025, enquanto governo e institutos de pesquisa estão previstos para crescer a um CAGR de 10,1% de 2026 a 2031.
- Por geografia, a América do Norte foi o maior mercado regional, representando 41,0% da participação do mercado em 2025, enquanto a África está prevista para crescer a um CAGR de 9,4% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Globais de Segurança Alimentar e Produtividade de Culturas | +2.1% | Global, com maior relevância na África Subsaariana, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Culturas Resilientes ao Clima | +1.8% | Global, com maior urgência na Ásia-Pacífico, África e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Sementes Biotecnológicas e Características Empilhadas | +1.4% | América do Norte e América do Sul, com expansão para Ásia-Pacífico | Médio prazo (2-4 anos) |
| CRISPR, Edição Genômica e Adoção de Melhoramento Avançado | +1.2% | América do Norte e Ásia-Pacífico, com Europa | Médio prazo (2-4 anos) |
| Expansão de Produtos Biológicos de Proteção de Culturas e Nutrição | +0.9% | Global, especialmente Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Reconhecimento Regulatório de Vias de Edição Genética Baseadas em Produto | +0.7% | América do Norte, Europa, Japão, Austrália e Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Globais de Segurança Alimentar e Produtividade de Culturas
A segurança alimentar e a necessidade de melhorar a produtividade das culturas estão impulsionando a demanda por soluções de biotecnologia vegetal. O Serviço Internacional para a Aquisição de Aplicações Agrobiotecnológicas (ISAAA) relatou em fevereiro de 2026 que 73 países haviam adotado culturas biotecnológicas por meio de cultivo ou importações. Os países em desenvolvimento representaram 57% dos hectares globais de culturas biotecnológicas em 2024, destacando o papel crescente da biotecnologia na melhoria da produtividade e resiliência das culturas. Isso está apoiando a demanda por programas de melhoramento específicos para cada região e soluções de biotecnologia adaptadas às necessidades locais de segurança alimentar.
Desenvolvimento de Culturas Resilientes ao Clima
A adaptação climática está aumentando a demanda por biotecnologia vegetal focada em tolerância à seca, ao calor e à salinidade. Essas características são frequentemente mais complexas de desenvolver do que características de gene único, aumentando a necessidade de tecnologias avançadas de melhoramento e edição genética. Programas do setor público, incluindo iniciativas na Índia, também estão avançando em culturas tolerantes ao estresse, como trigo, arroz e leguminosas. Esses esforços estão expandindo a aplicação da biotecnologia ao desenvolvimento de culturas resilientes ao clima, particularmente em regiões expostas a crescentes pressões agrícolas relacionadas ao clima.
Adoção de Sementes Biotecnológicas e Características Empilhadas
Sementes biotecnológicas e características empilhadas permanecem canais de crescimento importantes para o mercado de biotecnologia vegetal. O Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos (USDA ERS) relatou que mais de 90% dos hectares de milho, algodão upland e soja dos Estados Unidos utilizaram variedades geneticamente modificadasAdoção de Culturas Geneticamente Modificadas nos Estados Unidos - Tendências Recentes na Adoção de OGM, ers.usda.gov">[2]. A alta adoção está deslocando a demanda para sementes com múltiplas características compatíveis, proporcionando benefícios agronômicos mais amplos. As características empilhadas podem combinar tolerância a herbicidas e resistência a pragas em uma única semente, apoiando o desenvolvimento e a adoção contínuos de produtos avançados de sementes biotecnológicas.
Expansão de Produtos Biológicos de Proteção de Culturas e Nutrição
Os produtos biológicos de proteção de culturas e nutrição estão expandindo a base comercial do mercado de biotecnologia vegetal. A pressão regulatória sobre determinadas químicas sintéticas de proteção de culturas está criando oportunidades para alternativas biológicas. Os biofertilizantes estão ganhando atenção na Ásia-Pacífico e na América do Sul à medida que os agricultores buscam soluções que apoiem o manejo de nutrientes. O uso de biofertilizantes na Índia e os produtos de fixação de nitrogênio à base de rizóbio na produção de soja brasileira ilustram a aplicação crescente de soluções biológicas na agricultura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Aprovação e Comercialização | -1.8% | Global, com maior efeito na Europa e em mercados sem regras de edição genética | Longo prazo (≥ 4 anos) |
| Altos Custos de Pesquisa e Desenvolvimento e de Ensaios de Campo | -1.3% | Global, com maior efeito sobre desenvolvedores de culturas especializadas e de culturas menores | Médio prazo (2-4 anos) |
| Gargalos na Entrega de Características em Culturas Complexas e Pouco Pesquisadas | -0.9% | Ásia-Pacífico e África | Longo prazo (≥ 4 anos) |
| Concentração do Sistema de Sementes e Restrições de Acesso | -0.7% | Global, especialmente em sistemas de pequenos agricultores africanos, sul-asiáticos e do Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Aprovação e Comercialização
Os prazos de aprovação podem restringir as decisões de investimento em todo o mercado de biotecnologia vegetal. As aprovações convencionais de organismos geneticamente modificados (OGM) podem exigir análises de biossegurança, segurança alimentar, ambientais e de importação em múltiplas jurisdições. Um artigo revisado por pares de 2025 na revista Trends in Plant Science observou que culturas editadas não transgênicas podem percorrer novas vias regulatórias mais rapidamente do que produtos avaliados sob sistemas legados de OGM. O novo quadro da União Europeia não se aplica integralmente até julho de 2028, criando um período de transição que pode complicar o planejamento de produtos. Vários países africanos e do Sudeste Asiático ainda utilizam sistemas legados onde uma via regulatória específica para culturas editadas geneticamente não está disponível. Dossiês separados para múltiplos países aumentam os custos e podem atrasar o acesso ao mercado em regiões onde as necessidades de segurança alimentar e relacionadas ao clima são urgentes.
Altos Custos de Pesquisa e Desenvolvimento e de Ensaios de Campo
Os custos de pesquisa e ensaios de campo limitam o leque de empresas que podem desenvolver produtos para o mercado de biotecnologia vegetal. A descoberta de características requer trabalho em estufa, ensaios em múltiplos locais, registros regulatórios, planos de gestão, aumentos de sementes e suporte à comercialização. A divisão de Soluções Agrícolas da BASF investiu 990 milhões de EUR (1,06 bilhão de USD) em pesquisa e desenvolvimento em 2025, ilustrando a escala de recursos exigida pelos principais participantes do setor. Empresas menores de edição genética frequentemente respondem licenciando características para parceiros de empresas de sementes em vez de arcar com os custos totais da comercialização. A Organização Mundial da Propriedade Intelectual (OMPI) relatou em 2026 que os royalties representavam mais da metade do markup total em sementes geneticamente modificadas. Essa estrutura aumenta o valor da propriedade intelectual comprovada, mas pode dificultar a entrada no mercado para desenvolvedores com capital limitado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sementes e Características Biotecnológicas Lideram enquanto Proteção de Culturas e Nutrição Aceleram o CrescimentoSementes e características biotecnológicas representaram 65,0% da participação do mercado de biotecnologia vegetal por tipo de produto em 2025. Essa posição reflete décadas de implantação em milho, soja, algodão e canola. Os produtos de sementes capturam valor a partir de germoplasma estabelecido, aprovações regulatórias e ciclos de plantio repetidos. Ofertas de sementes com múltiplas características agregam valor onde as fazendas requerem várias funções de manejo de ervas daninhas, insetos ou doenças. O setor de biotecnologia vegetal depende desses sistemas de sementes como seu principal canal comercial. Os produtos habilitados por biologia sintética permanecem em um estágio comercial mais inicial, atraindo investimentos para sabores especializados, bioquímicos industriais, insumos agrícolas derivados de fermentação e outras aplicações fora dos mercados convencionais de sementes. Seu papel a longo prazo depende da escala de fabricação, desempenho do produto e aceitação pelo cliente. Esses produtos oferecem uma forma de estender a biotecnologia a cadeias de valor especializadas.
Os produtos de proteção de culturas e soluções de nutrição estão previstos para crescer a um CAGR de 6,3% de 2026 a 2031. Esse crescimento reflete limitações em alguns insumos sintéticos e maior interesse em alternativas biológicas. Inseticidas biológicos, biofertilizantes e bioestimulantes apoiam os produtores que buscam opções mais amplas de insumos. A BASF concluiu a aquisição da AgBiTech em março de 2026, adicionando capacidades de controle biológico de insetos com fabricação nos Estados Unidos, Austrália e Brasil. Essa transação indica que os produtos biológicos estão se tornando parte de grandes portfólios agrícolas. A adoção de produtos ainda depende de consistência em campo, orientação local e fornecimento confiável. A categoria complementa, em vez de substituir, a base maior de sementes e características, e oferece ao mercado de biotecnologia vegetal uma forma de atender às necessidades de insumos dos produtores fora do ciclo de compra de sementes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia:
Engenharia Genética Mantém Posição enquanto a Edição Genômica Remodela o PipelineA engenharia genética representou 42,0% do tamanho do mercado de biotecnologia vegetal por tecnologia em 2025. Seu papel comercial é apoiado por pipelines de transformação estabelecidos, bibliotecas de eventos, sistemas de sementes e registros regulatórios. O melhoramento assistido por marcadores, a cultura de tecidos, a biologia sintética e o melhoramento acelerado oferecem abordagens alternativas ou complementares. O melhoramento acelerado pode encurtar os ciclos de geração de plantas, ajudando os melhoristas a mover características pelos programas mais rapidamente. Cada método tem diferentes pontos fortes na descoberta, validação e desenvolvimento de produtos. A engenharia genética permanece importante para características que requerem mudanças genéticas definidas. A base de conhecimento existente também apoia a gestão de custódia e regulatória para culturas estabelecidas. Essas vantagens mantêm a tecnologia central mesmo quando novas ferramentas ganham atenção. O mercado de biotecnologia vegetal retém essa base técnica estabelecida à medida que os desenvolvedores avaliam métodos mais recentes.
A edição genômica está prevista para crescer a um CAGR de 12,4% de 2026 a 2031. Ela oferece aos desenvolvedores uma forma de fazer mudanças direcionadas que podem ser avaliadas de forma diferente dos produtos transgênicos em algumas jurisdições. O quadro de notificação do Japão para plantas sem novas inserções de DNA apoiou a introdução comercial de tomate enriquecido com ácido gama-aminobutírico (GABA). O trabalho da Índia em culturas básicas tolerantes ao estresse amplia a aplicação potencial. O quadro europeu de 2026 pode adicionar outra rota para produtos elegíveis após julho de 2028. O setor de biotecnologia vegetal pode usar o licenciamento de plataformas para disponibilizar capacidades de edição além das principais culturas em fileiras. O progresso científico não elimina a necessidade de regeneração específica para cada cultura, testes de campo e gestão de produtos. O crescimento da tecnologia, portanto, depende tanto da entrega técnica quanto de requisitos claros em nível de país.
Por Tipo de Cultura:
Culturas de Grãos Lideram enquanto a Biotecnologia Hortícola AceleraCereais e grãos representaram 48,0% da participação do mercado de biotecnologia vegetal por tipo de cultura em 2025, tornando-os o maior segmento. Sua posição de liderança reflete a adoção estabelecida de características geneticamente modificadas nas principais culturas de cereais, particularmente o milho, em grandes mercados agrícolas. À medida que a adoção amadurece nos mercados estabelecidos, o desenvolvimento de produtos enfatiza cada vez mais características empilhadas que combinam resistência a insetos, tolerância a herbicidas e outros benefícios agronômicos. O cultivo comercial de milho geneticamente modificado na China também indica aplicações em expansão da biotecnologia na produção de grãos. Enquanto isso, a limitada comercialização de trigo geneticamente modificado nos principais mercados deixa espaço para pesquisas sobre tolerância à seca, estabilidade de rendimento e eficiência no uso de insumos. Oleaginosas e leguminosas permanecem aplicações estabelecidas, enquanto culturas especializadas e industriais oferecem oportunidades adicionais para plataformas emergentes de biotecnologia.
Frutas e vegetais estão previstos para crescer a um CAGR de 10,4% de 2026 a 2031. As perspectivas de crescimento são apoiadas por pesquisas sobre resistência a doenças, tolerância ao estresse ambiental, maturação retardada, vida útil prolongada e melhoria da qualidade nutricional. Uma revisão de 2026 publicada pela Springer Nature identifica a edição genética CRISPR-Cas9 como uma ferramenta importante para o desenvolvimento dessas características em culturas hortícolas. Tomates e batatas estão entre as culturas que recebem atenção na pesquisa de edição genética, particularmente para resistência a doenças e melhoria das características de produção. Essas aplicações poderiam ajudar a reduzir as perdas pós-colheita, melhorar a resiliência das culturas e manter a qualidade dos produtos. A perspectiva de crescimento do segmento reflete o valor potencial da biotecnologia em culturas hortícolas de alto valor, embora a adoção comercial dependa de aprovações regulatórias, aceitação do consumidor e da transição bem-sucedida dos resultados de pesquisa para variedades comercializáveis.
Por Usuário Final:
Empresas de Sementes Dominam enquanto Governo e Institutos de Pesquisa Impulsionam a Demanda em Mercados EmergentesAs empresas de sementes representaram 38,0% da participação do mercado de biotecnologia vegetal por usuário final em 2025. As empresas de sementes permanecem o maior grupo de usuários finais porque são a principal rota do desenvolvimento de características para o uso em escala agrícola. Elas conectam a propriedade intelectual dos desenvolvedores com variedades comerciais e redes de distribuição agrícola. Fornecedores de insumos agrícolas e produtores têm papéis diretos na implantação de produtos e no desempenho em campo. Empresas de alimentos e bebidas influenciam a demanda por meio de especificações de ingredientes e requisitos de fornecimento. Empresas de biocombustíveis e bioquímicos buscam matérias-primas com composição e características de processamento adequadas. Empresas farmacêuticas e biofarmacêuticas utilizam plataformas vegetais onde o sistema de produção atende aos requisitos de seus produtos. O setor de biotecnologia vegetal atende a usuários comerciais em toda a cadeia de valor agrícola e de ciências da vida. O mercado de biotecnologia vegetal depende desses canais para vincular inovações aos produtores.
Governo e institutos de pesquisa estão previstos para crescer a um CAGR de 10,1% de 2026 a 2031, apoiados por seu papel no avanço de culturas e regiões. Esse papel é refletido em iniciativas de pesquisa colaborativa, como o acordo entre o Instituto Internacional de Pesquisa de Culturas para os Trópicos Semiáridos (ICRISAT), a Corteva e o Broad Institute, que se concentra em sorgo, milheto, grão-de-bico e feijão-guandu para pequenos agricultores na Ásia e na África. No nível de políticas, o Programa Abrangente de Desenvolvimento Agrícola da África (CAADP) Estratégia e Plano de Ação 2026–2035 identifica a biotecnologia como uma intervenção para ajudar a aumentar a produção de alimentos em 45% até 2035. Essas iniciativas podem fortalecer a capacidade de pesquisa e direcionar a atenção para culturas localmente importantes. Os institutos de pesquisa também contribuem com material vegetal, avaliação em campo e evidências regulatórias, ajudando a traduzir os avanços da biotecnologia em resultados práticos de melhoramento. No entanto, os sistemas comerciais de sementes permanecem essenciais para levar inovações bem-sucedidas ao mercado e garantir amplo acesso dos agricultores.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A América do Norte representou 41,0% da participação do mercado de biotecnologia vegetal por geografia em 2025. A região se beneficia da alta adoção de culturas geneticamente modificadas (GM), redes estabelecidas de distribuição de sementes e instituições regulatórias maduras. O Serviço de Inspeção de Saúde Animal e Vegetal (APHIS) do Departamento de Agricultura dos Estados Unidos (USDA) desregulamentou o milho MON 87429 da Bayer e da Monsanto em agosto de 2026. O evento de milho é modificado para tolerância ao dicamba, glufosinato, quizalofop e 2,4-D, com resistência ao glifosato específica para tecidos. A ação regulatória apoia o desenvolvimento e a potencial comercialização de milho com tolerância a múltiplos herbicidas. O Canadá oferece uma rota de aprovação complementar para plantas editadas geneticamente elegíveis, enquanto o ambiente regulatório do México permanece estreitamente vinculado às políticas de biotecnologia agrícola em toda a América do Norte.
A África está prevista para expandir a um CAGR de 9,4% entre 2026 e 2031. O continente tem atividade em culturas biotecnológicas em 10 países e 6 tipos de culturas aprovadas, incluindo algodão, milho, soja, feijão-caupi, mandioca e batata. O ISAAA AfriCenter lançou sua plataforma Biotech Africa em junho de 2026 para melhorar a transparência regulatória e as informações de aprovação em nível de país. Os sistemas de culturas africanas criam demanda por soluções adequadas à mandioca, ao milheto, ao feijão-caupi e a outros alimentos básicos localmente importantes. A pesquisa pública, o desenvolvimento de capacidades e a distribuição de sementes determinam se as variedades aprovadas podem chegar aos agricultores. O crescimento da região depende de estruturas coordenadas de biossegurança, ensaios locais e capacidade de multiplicação comercial. Esses fatores tornam a África uma oportunidade significativa para programas de biotecnologia específicos para cada cultura. O crescimento do mercado de biotecnologia vegetal na região depende de soluções projetadas para culturas e condições agrícolas locais.
A Ásia-Pacífico tem forte potencial de crescimento, apoiado por atividade regulatória e grandes sistemas de produção de culturas. A China plantou 3 milhões de hectares de milho geneticamente modificado em 2025, um aumento quádruplo em relação a 2024, de acordo com o Serviço de Agricultura Estrangeira do Departamento de Agricultura dos Estados UnidosBiotecnologia e Outras Novas Tecnologias de Produção Anuais, apps.fas.usda.gov">[3]. Japão, Índia, Coreia do Sul e Austrália apresentam uma combinação de programas de pesquisa ativos e rotas emergentes de comercialização. A América do Sul se beneficia da grande base de produção de soja do Brasil. Em agosto de 2025, o Brasil recebeu um acordo de licenciamento para uma característica de soja resistente a nematoides. Na Europa, o Regulamento (UE) 2026/1388 inicia sua implementação em julho de 2028 para a maioria das disposições. O Oriente Médio combina as capacidades genômicas de Israel com programas mais amplos de segurança alimentar.
Cenário Competitivo
O mercado de biotecnologia vegetal estava moderadamente consolidado, com Bayer AG, Corteva, Syngenta Group, BASF SE e KWS SAAT SE & Co. KGaA detendo juntos uma participação importante do mercado em 2025. Sua posição é apoiada por germoplasma proprietário, bibliotecas de eventos estabelecidas, capacidade regulatória e redes de distribuição globais. Essa estrutura confere às grandes empresas uma vantagem na gestão dos custos de descoberta, ensaios de campo, registro e comercialização de sementes. A BASF concluiu a aquisição da AgBiTech em março de 2026, integrando um especialista em controle biológico de insetos em seu portfólio de soluções agrícolas. O movimento reflete como os produtos biológicos estão sendo incorporados a portfólios mais amplos de tecnologia de culturas. A Corteva planeja separar seu negócio de sementes e genética como Vylor, Inc. em 1º de outubro de 2026. Seu registro na SEC relatou mais de 4.000 patentes de germoplasma e mais de 2.000 patentes de biotecnologia.
A Bayer assinou um acordo exclusivo com a RAGT em julho de 2026 para a comercialização de trigo híbrido na Europa e na América do Norte, visando receita anual de até 1 bilhão de EUR (1,07 bilhão de USD) mais de 10 anos após o lançamento. A Syngenta e a M.S. Technologies introduziram o pacote de características de soja Enlist E3 Expance em fevereiro de 2026. O pacote inclui tolerância aos ingredientes ativos de herbicidas mesotriona, biciclopirrona e isoxaflutol, com ampla disponibilidade comercial prevista para 2029, sujeita a aprovações. Essas ações indicam que as estratégias dos incumbentes combinam licenciamento, novas plataformas de sementes e adições ao portfólio biológico. Sua escala comercial não elimina a necessidade de abordar o manejo de resistência, a regulamentação regional e a acessibilidade das sementes. As empresas líderes permanecem dependentes de sua capacidade de introduzir produtos que funcionem em sistemas de produção variados.
Empresas especializadas como Pairwise, Cibus, Inari Agriculture e Evogene focam em plataformas tecnológicas, pesquisa orientada por dados e oportunidades de produtos selecionados. Os acordos de licenciamento da Pairwise permitem que os parceiros utilizem sua plataforma de edição genética Fulcrum em múltiplos programas de melhoria de culturas, incluindo plantas ornamentais e culturas especializadas. A Cibus desenvolve e licencia características editadas geneticamente para empresas de sementes, utilizando seu Sistema de Desenvolvimento Rápido de Características para melhorar as características das culturas e apoiar a comercialização por meio de programas de melhoramento estabelecidos. A Evogene continua a avançar em suas capacidades de química computacional e no programa de proteção de culturas visando a Septoria, com moléculas sintetizadas submetidas a testes biológicos antes de ensaios em estufa e campo, de acordo com sua atualização de agosto de 2026. Oportunidades permanecem em características de estresse poligênico, culturas básicas pouco pesquisadas e produção farmacêutica de origem vegetal. Essas áreas envolvem requisitos científicos e comerciais complexos que podem limitar o ritmo de entrada no mercado. Desenvolvedores que preparam dados prontos para regulamentação e estabelecem parcerias com empresas de sementes, instituições públicas e distribuidores regionais podem ajudar a superar essas barreiras. O mercado de biotecnologia vegetal permanece aberto a especialistas que possam conectar plataformas técnicas com entrega comercial.
Líderes do Setor de Biotecnologia Vegetal
-
Bayer AG
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
-
BASF SE
-
KWS SAAT SE & Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biotecnologia Vegetal Empresas cobertas neste relatório
- Bayer AG
- Corteva, Inc.
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- BASF SE
- KWS SAAT SE & Co. KGaA
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Groupe Limagrain Cooperative Agricole
- DLF Seeds A/S (Dansk Landbrugs Frøselskab AmbA)
- ProFarm Group Inc. (Bioceres Crop Solutions Corp.)
- Evogene Ltd.
- Inari Agriculture, Inc.
- Pairwise Plants, LLC
- Cibus, Inc.
- Indigo Ag, Inc.
Desenvolvimentos industriais recentes em Mercado de Biotecnologia Vegetal
- Outubro de 2026: A Corteva concluiu a separação de seu negócio avançado de sementes e genética na Vylor, Inc., estabelecendo-a como uma empresa independente de capital aberto. A Vylor detém um portfólio de mais de 4.000 patentes de germoplasma e mais de 2.000 patentes de biotecnologia, com capacidades abrangendo edição genética, melhoramento molecular, trigo híbrido e licenciamento de próxima geração.
- Julho de 2026: A Bayer assinou um acordo exclusivo de licenciamento com a RAGT, avançando a comercialização de trigo híbrido na Europa e na América do Norte simultaneamente no início da década de 2030. A Bayer visa receitas anuais de até 1 bilhão de EUR (1,07 bilhão de USD) com trigo híbrido após mais de uma década do lançamento, posicionando o acordo como uma pedra angular de seu portfólio de crescimento pós-blockbuster.
- Março de 2026: A BASF Agricultural Solutions concluiu a aquisição da AgBiTech. A AgBiTech é especializada em soluções biológicas de controle de insetos, com operações de fabricação nos Estados Unidos, Austrália e Brasil, e a aquisição reforça diretamente a capacidade da BASF de escalar produtos biológicos de proteção de culturas em três grandes regiões agrícolas.
Escopo do Relatório Global do Mercado de Biotecnologia Vegetal
A biotecnologia vegetal é a aplicação de técnicas biológicas, incluindo engenharia genética, edição genômica, cultura de tecidos e melhoramento molecular, para modificar ou melhorar as características genéticas, o crescimento, o rendimento, a qualidade e a resistência das plantas a pragas, doenças e estresses ambientais.
O relatório do mercado de biotecnologia vegetal é segmentado por tipo de produto (produtos de proteção de culturas e soluções de nutrição, sementes e características biotecnológicas, e produtos habilitados por biologia sintética), por tecnologia (engenharia genética, edição genômica, melhoramento assistido por marcadores, cultura de tecidos, biologia sintética e melhoramento acelerado), por tipo de cultura (cereais e grãos, oleaginosas e leguminosas, frutas e vegetais, fibra e culturas açucareiras e especializadas), por usuário final (empresas de sementes, fornecedores de insumos agrícolas, produtores agrícolas, empresas de alimentos e bebidas, empresas de biocombustíveis e bioquímicos, empresas farmacêuticas e biofarmacêuticas, e governo e institutos de pesquisa) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, África e Oriente Médio). Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Produtos de Proteção de Culturas e Soluções de Nutrição |
| Sementes e Características Biotecnológicas |
| Produtos Habilitados por Biologia Sintética |
| Engenharia Genética |
| Edição Genômica |
| Melhoramento Assistido por Marcadores |
| Cultura de Tecidos |
| Biologia Sintética |
| Melhoramento Acelerado |
| Cereais e Grãos |
| Oleaginosas e Leguminosas |
| Frutas e Vegetais |
| Fibra, Culturas Açucareiras e Especializadas |
| Empresas de Sementes |
| Fornecedores de Insumos Agrícolas |
| Produtores Agrícolas |
| Empresas de Alimentos e Bebidas |
| Empresas de Biocombustíveis e Bioquímicos |
| Empresas Farmacêuticas e Biofarmacêuticas |
| Governo e Institutos de Pesquisa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Produto | Produtos de Proteção de Culturas e Soluções de Nutrição | |
| Sementes e Características Biotecnológicas | ||
| Produtos Habilitados por Biologia Sintética | ||
| Por Tecnologia | Engenharia Genética | |
| Edição Genômica | ||
| Melhoramento Assistido por Marcadores | ||
| Cultura de Tecidos | ||
| Biologia Sintética | ||
| Melhoramento Acelerado | ||
| Por Tipo de Cultura | Cereais e Grãos | |
| Oleaginosas e Leguminosas | ||
| Frutas e Vegetais | ||
| Fibra, Culturas Açucareiras e Especializadas | ||
| Por Usuário Final | Empresas de Sementes | |
| Fornecedores de Insumos Agrícolas | ||
| Produtores Agrícolas | ||
| Empresas de Alimentos e Bebidas | ||
| Empresas de Biocombustíveis e Bioquímicos | ||
| Empresas Farmacêuticas e Biofarmacêuticas | ||
| Governo e Institutos de Pesquisa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de biotecnologia vegetal?
O mercado de biotecnologia vegetal é avaliado em 55,97 bilhões de USD em 2026 e está previsto para atingir 83,01 bilhões de USD até 2031. O mercado está previsto para crescer a um CAGR de 8,20% de 2026 a 2031.
Qual categoria de produto lidera a biotecnologia vegetal?
Sementes e características biotecnológicas foram o maior segmento de produto, representando 65,0% da participação do mercado de biotecnologia vegetal em 2025, apoiado por germoplasma estabelecido, licenciamento de características e redes de distribuição de sementes.
Qual tecnologia está crescendo mais rapidamente na biotecnologia vegetal?
A edição genômica está prevista para crescer a um CAGR de 12,4% de 2026 a 2031, apoiada por ferramentas de melhoramento direcionado e vias regulatórias em evolução.
Por que os produtos biológicos para culturas estão ganhando adoção?
Inseticidas biológicos, biofertilizantes e bioestimulantes podem oferecer aos produtores opções adicionais de proteção de culturas e nutrição à medida que as regras para algumas químicas sintéticas mudam.