
Tamaño y Participación del Mercado de Biotecnología Vegetal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 55.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 83.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.20 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
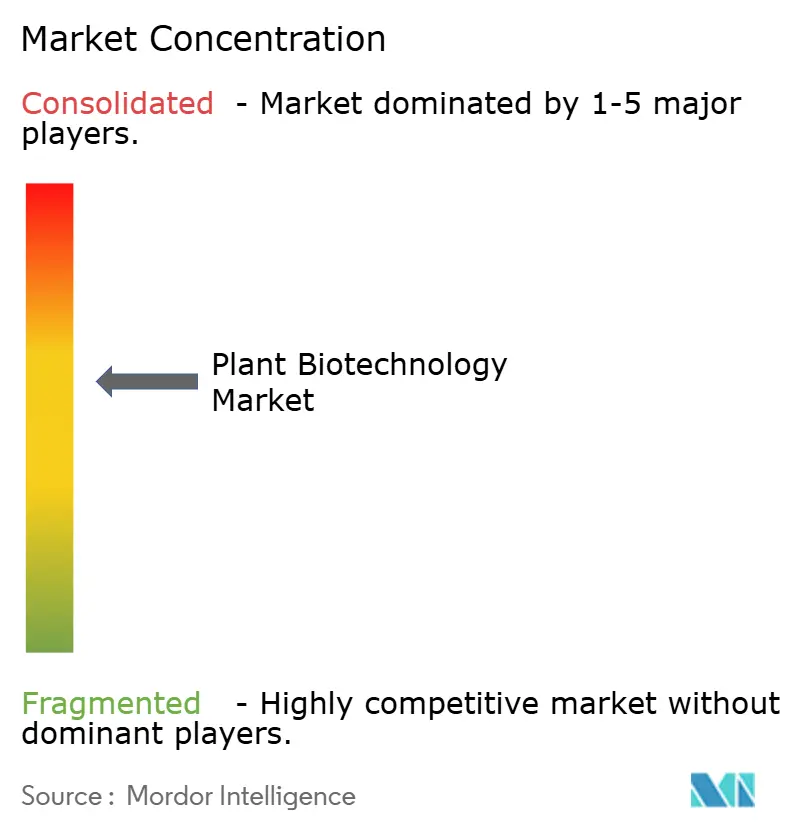
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biotecnología Vegetal por Mordor Intelligence
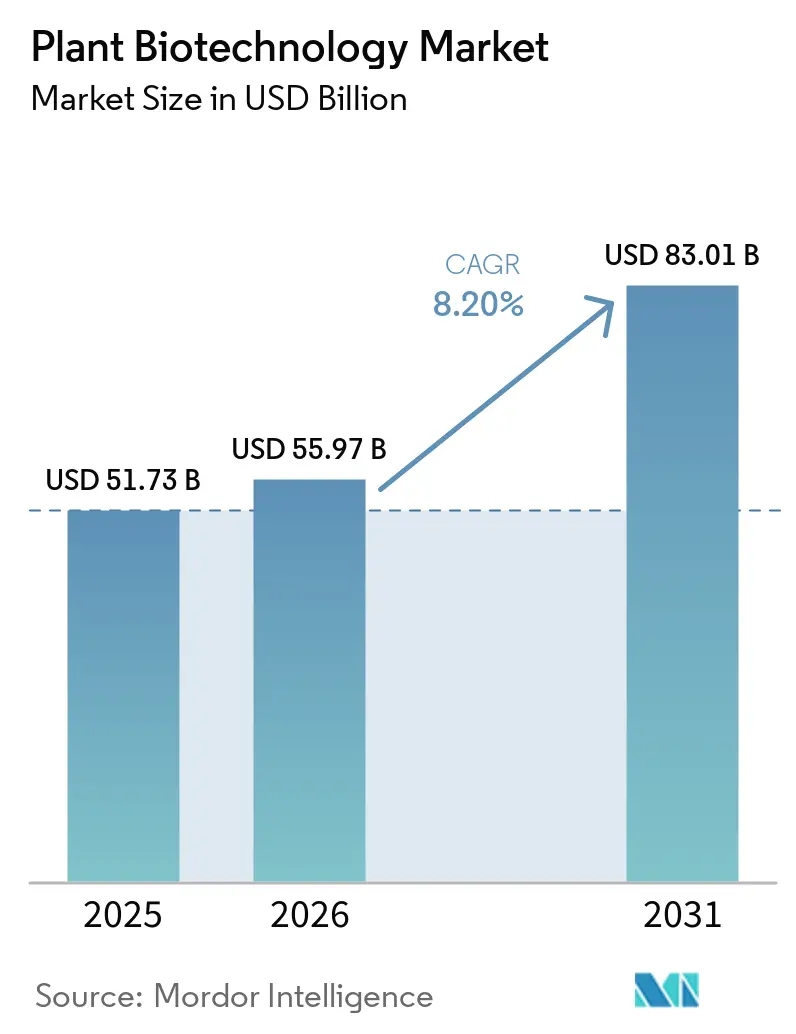
El tamaño del mercado de biotecnología vegetal fue valorado en 51,73 mil millones de USD en 2025 y se prevé que aumente de 55,97 mil millones de USD en 2026 a 83,01 mil millones de USD en 2031. Se prevé que el mercado crezca a una CAGR del 8,20% de 2026 a 2031. Los requisitos de seguridad alimentaria, el estrés climático y las herramientas de mejoramiento de precisión impulsan la demanda en todo el mercado. La base comercial sigue centrada en los principales cultivos en hilera, mientras que la nueva actividad se extiende hacia insumos biológicos, nutrición especializada, bioquímicos industriales y productos farmacéuticos de origen vegetal. Los cambios regulatorios pueden acortar el camino al mercado para ciertas plantas editadas, aunque los requisitos difieren significativamente entre países. Las empresas de semillas establecidas conservan ventajas derivadas del germoplasma, los registros regulatorios y las redes de distribución, mientras que las empresas especializadas utilizan modelos de licencias para llegar a más cultivos. Estas condiciones crean oportunidades para tecnologías que mejoran la resiliencia, la nutrición y la protección de cultivos sin desplazar el negocio establecido de semillas y rasgos.
Conclusiones Clave del Informe
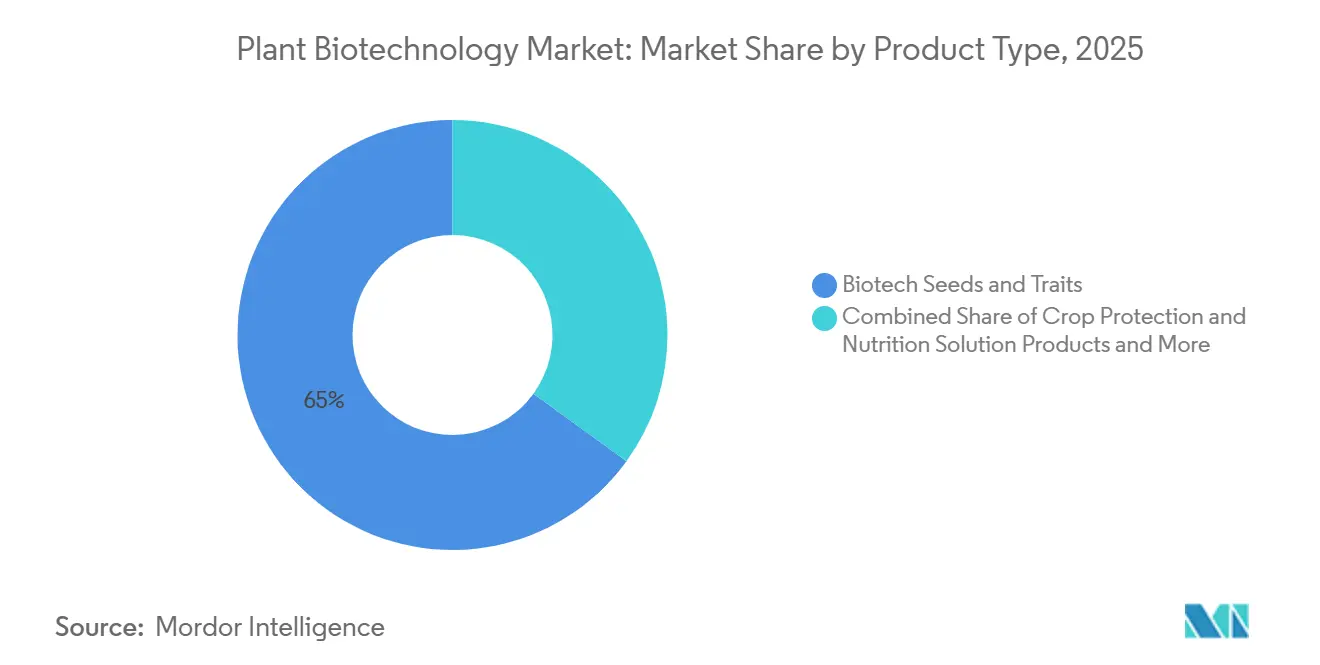
- Por tipo de producto, las semillas y rasgos biotecnológicos fueron el segmento más grande, representando el 65,0% de la participación del mercado de biotecnología vegetal en 2025, mientras que se prevé que los productos de protección de cultivos y soluciones de nutrición crezcan a una CAGR del 6,3% de 2026 a 2031.
- Por tecnología, la ingeniería genética fue el segmento más grande, representando el 42,0% del tamaño del mercado de biotecnología vegetal en 2025, mientras que se prevé que la edición genómica crezca a una CAGR del 12,4% de 2026 a 2031.
- Por tipo de cultivo, los cereales y granos fueron el segmento más grande, representando el 48,0% de la participación del mercado de biotecnología vegetal en 2025, mientras que se prevé que las frutas y verduras crezcan a una CAGR del 10,4% de 2026 a 2031.
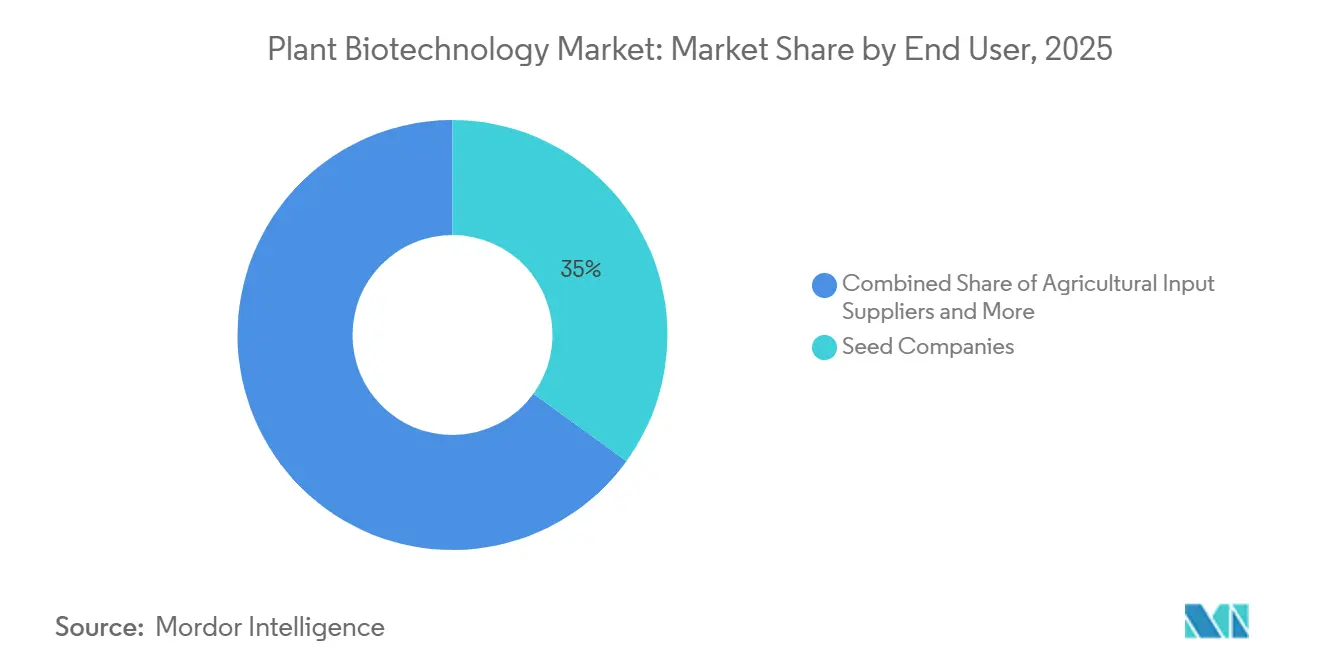
- Por usuario final, las empresas de semillas fueron el segmento más grande, representando el 38,0% de la participación del mercado de biotecnología vegetal en 2025, mientras que se prevé que los gobiernos e institutos de investigación crezcan a una CAGR del 10,1% de 2026 a 2031.
- Por geografía, América del Norte fue el mercado regional más grande, representando el 41,0% de la participación del mercado en 2025, mientras que se prevé que África crezca a una CAGR del 9,4% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Globales de Seguridad Alimentaria y Productividad de Cultivos | +2.1% | Global, con mayor relevancia en África Subsahariana, Asia del Sur y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Desarrollo de Cultivos Resistentes al Clima | +1.8% | Global, con mayor urgencia en Asia-Pacífico, África y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Semillas Biotecnológicas y Rasgos Apilados | +1.4% | América del Norte y América del Sur, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de CRISPR, Edición Genómica y Mejoramiento Avanzado | +1.2% | América del Norte y Asia-Pacífico, con Europa | Mediano plazo (2-4 años) |
| Expansión de Productos Biológicos de Protección de Cultivos y Nutrición | +0.9% | Global, especialmente Europa y América del Norte | Corto plazo (≤ 2 años) |
| Reconocimiento Regulatorio de Vías de Edición Genética Basadas en Productos | +0.7% | América del Norte, Europa, Japón, Australia e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Globales de Seguridad Alimentaria y Productividad de Cultivos
La seguridad alimentaria y la necesidad de mejorar la productividad de los cultivos están impulsando la demanda de soluciones de biotecnología vegetal. El Servicio Internacional para la Adquisición de Aplicaciones Agrobiotecnológicas (ISAAA) informó en febrero de 2026 que 73 países habían adoptado cultivos biotecnológicos mediante cultivo o importaciones. Los países en desarrollo representaron el 57% de las hectáreas mundiales de cultivos biotecnológicos en 2024, lo que destaca el creciente papel de la biotecnología en la mejora de la productividad y la resiliencia de los cultivos. Esto está apoyando la demanda de programas de mejoramiento específicos por región y soluciones de biotecnología adaptadas a las necesidades locales de seguridad alimentaria.
Desarrollo de Cultivos Resistentes al Clima
La adaptación climática está aumentando la demanda de biotecnología vegetal centrada en la tolerancia a la sequía, el calor y la salinidad. Estos rasgos suelen ser más complejos de desarrollar que los rasgos de un solo gen, lo que aumenta la necesidad de tecnologías avanzadas de mejoramiento y edición genética. Los programas del sector público, incluidas las iniciativas en India, también están avanzando en cultivos tolerantes al estrés como el trigo, el arroz y las legumbres. Estos esfuerzos están ampliando la aplicación de la biotecnología al desarrollo de cultivos resistentes al clima, particularmente en regiones expuestas a crecientes presiones agrícolas relacionadas con el clima.
Adopción de Semillas Biotecnológicas y Rasgos Apilados
Las semillas biotecnológicas y los rasgos apilados siguen siendo canales de crecimiento importantes para el mercado de biotecnología vegetal. El Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA ERS) informó que más del 90% de los acres de maíz, algodón de tierra alta y soja de los Estados Unidos utilizaron variedades genéticamente modificadasAdopción de Cultivos Genéticamente Modificados en los Estados Unidos - Tendencias Recientes en la Adopción de Cultivos GM, ers.usda.gov">[2]. La alta adopción está desplazando la demanda hacia semillas con múltiples rasgos compatibles, proporcionando beneficios agronómicos más amplios. Los rasgos apilados pueden combinar tolerancia a herbicidas y resistencia a plagas en una sola semilla, apoyando el desarrollo continuo y la adopción de productos avanzados de semillas biotecnológicas.
Expansión de Productos Biológicos de Protección de Cultivos y Nutrición
Los productos biológicos de protección de cultivos y nutrición están ampliando la base comercial del mercado de biotecnología vegetal. La presión regulatoria sobre ciertas sustancias químicas sintéticas de protección de cultivos está creando oportunidades para alternativas biológicas. Los biofertilizantes están ganando atención en Asia-Pacífico y América del Sur a medida que los agricultores buscan soluciones que apoyen la gestión de nutrientes. El uso de biofertilizantes en India y los productos de fijación de nitrógeno a base de rizobio en la producción de soja brasileña ilustran la creciente aplicación de soluciones biológicas en la agricultura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos Prolongados de Aprobación y Comercialización | -1.8% | Global, con mayor efecto en Europa y mercados sin normas de edición genética | Largo plazo (≥ 4 años) |
| Altos Costos de Investigación y Desarrollo, y Ensayos de Campo | -1.3% | Global, con mayor efecto en los desarrolladores de cultivos especializados y de importancia menor | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Entrega de Rasgos en Cultivos Complejos y Poco Investigados | -0.9% | Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Concentración del Sistema de Semillas y Restricciones de Acceso | -0.7% | Global, especialmente en sistemas de pequeños agricultores de África, Asia del Sur y Asia Sudoriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Plazos Prolongados de Aprobación y Comercialización
Los plazos de aprobación pueden limitar las decisiones de inversión en todo el mercado de biotecnología vegetal. Las aprobaciones convencionales de organismos genéticamente modificados (OGM) pueden requerir revisiones de bioseguridad, inocuidad alimentaria, medioambientales y de importación en múltiples jurisdicciones. Un artículo revisado por pares de 2025 en la revista Trends in Plant Science señaló que los cultivos editados no transgénicos pueden avanzar por las nuevas vías regulatorias más rápidamente que los productos evaluados bajo los sistemas de OGM heredados. El nuevo marco de la Unión Europea no se aplica plenamente hasta julio de 2028, lo que crea un período de transición que puede complicar la planificación de productos. Varios países africanos y del Sudeste Asiático aún utilizan sistemas heredados donde no existe una vía regulatoria específica para los cultivos editados genéticamente. Los expedientes separados para múltiples países añaden costos y pueden retrasar el acceso al mercado en regiones donde las necesidades de seguridad alimentaria y relacionadas con el clima son urgentes.
Altos Costos de Investigación y Desarrollo, y Ensayos de Campo
Los costos de investigación y ensayos de campo limitan el rango de empresas que pueden desarrollar productos para el mercado de biotecnología vegetal. El descubrimiento de rasgos requiere trabajo en invernadero, ensayos en múltiples ubicaciones, presentaciones regulatorias, planes de administración, incrementos de semillas y apoyo a la comercialización. La división de Soluciones Agrícolas de BASF invirtió 990 millones de EUR (1,06 mil millones de USD) en investigación y desarrollo en 2025, lo que ilustra la escala de recursos requeridos por los principales participantes de la industria. Las empresas más pequeñas de edición genética a menudo responden otorgando licencias de rasgos a socios de empresas de semillas en lugar de asumir los costos totales de comercialización. La Organización Mundial de la Propiedad Intelectual (OMPI) informó en 2026 que las regalías representaban más de la mitad del margen total sobre las semillas genéticamente modificadas. Esta estructura aumenta el valor de la propiedad intelectual probada, pero puede dificultar la entrada al mercado para los desarrolladores con capital limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Semillas y Rasgos Biotecnológicos Lideran mientras la Protección de Cultivos y la Nutrición Aceleran el CrecimientoLas semillas y rasgos biotecnológicos representaron el 65,0% de la participación del mercado de biotecnología vegetal por tipo de producto en 2025. Esta posición refleja décadas de implementación en maíz, soja, algodón y canola. Los productos de semillas capturan valor del germoplasma establecido, las aprobaciones regulatorias y los ciclos de siembra repetidos. Las ofertas de semillas con múltiples rasgos añaden valor donde las granjas requieren varias funciones de manejo de malezas, insectos o enfermedades. La industria de biotecnología vegetal depende de estos sistemas de semillas como su principal canal comercial. Los productos habilitados por biología sintética permanecen en una etapa comercial más temprana, atrayendo inversión para sabores especializados, bioquímicos industriales, insumos de cultivo derivados de fermentación y otras aplicaciones fuera de los mercados convencionales de semillas. Su papel a largo plazo depende de la escala de fabricación, el rendimiento del producto y la aceptación del cliente. Estos productos ofrecen una forma de extender la biotecnología hacia cadenas de valor especializadas.
Se prevé que los productos de protección de cultivos y soluciones de nutrición crezcan a una CAGR del 6,3% de 2026 a 2031. Este crecimiento refleja los límites de algunos insumos sintéticos y el mayor interés en alternativas biológicas. Los insecticidas biológicos, los biofertilizantes y los bioestimulantes apoyan a los agricultores que buscan opciones de insumos más amplias. BASF completó su adquisición de AgBiTech en marzo de 2026, añadiendo capacidades de control biológico de insectos con fabricación en los Estados Unidos, Australia y Brasil. Esta transacción indica que los productos biológicos se están convirtiendo en parte de grandes carteras agrícolas. La adopción de productos aún depende de la consistencia en campo, el asesoramiento local y el suministro confiable. La categoría complementa en lugar de reemplazar la base más grande de semillas y rasgos, y le da al mercado de biotecnología vegetal una forma de atender las necesidades de insumos de los agricultores fuera del ciclo de compra de semillas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Ingeniería Genética Mantiene su Posición mientras la Edición Genómica Remodela el Proceso de DesarrolloLa ingeniería genética representó el 42,0% del tamaño del mercado de biotecnología vegetal por tecnología en 2025. Su papel comercial está respaldado por cadenas de transformación establecidas, bibliotecas de eventos, sistemas de semillas y registros regulatorios. El mejoramiento asistido por marcadores, el cultivo de tejidos, la biología sintética y el mejoramiento acelerado ofrecen enfoques alternativos o complementarios. El mejoramiento acelerado puede acortar los ciclos de generación de plantas, ayudando a los mejoradores a avanzar los rasgos a través de los programas más rápidamente. Cada método tiene diferentes fortalezas en el descubrimiento, la validación y el desarrollo de productos. La ingeniería genética sigue siendo importante para los rasgos que requieren cambios genéticos definidos. La base de conocimientos existente también apoya la administración y la gestión regulatoria para los cultivos establecidos. Estas ventajas mantienen a la tecnología en el centro incluso cuando las nuevas herramientas ganan atención. El mercado de biotecnología vegetal conserva esta base técnica establecida a medida que los desarrolladores evalúan métodos más nuevos.
Se prevé que la edición genómica crezca a una CAGR del 12,4% de 2026 a 2031. Proporciona a los desarrolladores una forma de realizar cambios dirigidos que pueden evaluarse de manera diferente a los productos transgénicos en algunas jurisdicciones. El marco de notificación de Japón para plantas sin inserciones de ADN novedoso ha apoyado la introducción comercial del tomate enriquecido con ácido gamma-aminobutírico (GABA). El trabajo de India sobre cultivos básicos tolerantes al estrés amplía la aplicación potencial. El marco europeo de 2026 puede añadir otra vía para los productos elegibles después de julio de 2028. La industria de biotecnología vegetal puede utilizar licencias de plataformas para hacer que las capacidades de edición estén disponibles más allá de los principales cultivos en hilera. El progreso científico no elimina la necesidad de regeneración específica del cultivo, pruebas de campo y administración del producto. El crecimiento de la tecnología depende, por tanto, tanto de la entrega técnica como de los requisitos claros a nivel de cada país.
Por Tipo de Cultivo:
Los Cultivos de Granos Lideran mientras la Biotecnología Hortícola se AceleraLos cereales y granos representaron el 48,0% de la participación del mercado de biotecnología vegetal por tipo de cultivo en 2025, convirtiéndolos en el segmento más grande. Su posición de liderazgo refleja la adopción establecida de rasgos genéticamente modificados en los principales cultivos de cereales, particularmente el maíz, en grandes mercados agrícolas. A medida que la adopción madura en los mercados establecidos, el desarrollo de productos enfatiza cada vez más los rasgos apilados que combinan resistencia a insectos, tolerancia a herbicidas y otros beneficios agronómicos. El cultivo comercial de maíz genéticamente modificado en China también indica la expansión de las aplicaciones de la biotecnología en la producción de granos. Mientras tanto, la limitada comercialización del trigo genéticamente modificado en los principales mercados deja margen para la investigación sobre tolerancia a la sequía, estabilidad del rendimiento y eficiencia en el uso de insumos. Las oleaginosas y legumbres siguen siendo aplicaciones establecidas, mientras que los cultivos especializados e industriales ofrecen oportunidades adicionales para las plataformas de biotecnología emergentes.
Se prevé que las frutas y verduras crezcan a una CAGR del 10,4% de 2026 a 2031. Las perspectivas de crecimiento están respaldadas por la investigación sobre resistencia a enfermedades, tolerancia al estrés ambiental, maduración retardada, vida útil prolongada y mejora de la calidad nutricional. Una revisión de 2026 publicada por Springer Nature identifica la edición genética CRISPR-Cas9 como una herramienta importante para desarrollar estos rasgos en cultivos hortícolas. Los tomates y las papas se encuentran entre los cultivos que reciben atención en la investigación de edición genética, particularmente para la resistencia a enfermedades y las características de producción mejoradas. Estas aplicaciones podrían ayudar a reducir las pérdidas poscosecha, mejorar la resiliencia de los cultivos y mantener la calidad del producto. Las perspectivas de crecimiento del segmento reflejan el valor potencial de la biotecnología en cultivos hortícolas de alto valor, aunque la adopción comercial dependerá de las aprobaciones regulatorias, la aceptación del consumidor y la transición exitosa de los resultados de investigación a variedades comercializables.
Por Usuario Final:
Las Empresas de Semillas Dominan mientras los Gobiernos e Institutos de Investigación Impulsan la Demanda en Mercados EmergentesLas empresas de semillas representaron el 38,0% de la participación del mercado de biotecnología vegetal por usuario final en 2025. Las empresas de semillas siguen siendo el grupo de usuarios finales más grande porque son la principal vía desde el desarrollo de rasgos hasta el uso a escala agrícola. Conectan la propiedad intelectual de los desarrolladores con las variedades comerciales y las redes de distribución agrícola. Los proveedores de insumos agrícolas y los productores tienen roles directos en el despliegue de productos y el rendimiento en campo. Las empresas de alimentos y bebidas influyen en la demanda a través de especificaciones de ingredientes y requisitos de abastecimiento. Las empresas de biocombustibles y bioquímicos buscan materias primas con composición y características de procesamiento adecuadas. Las empresas farmacéuticas y biofarmacéuticas utilizan plataformas vegetales donde el sistema de producción se adapta a sus requisitos de producto. La industria de biotecnología vegetal sirve a usuarios comerciales en toda la cadena de valor agrícola y de ciencias de la vida. El mercado de biotecnología vegetal depende de estos canales para vincular las innovaciones con los agricultores.
Se prevé que los gobiernos e institutos de investigación crezcan a una CAGR del 10,1% de 2026 a 2031, respaldados por su papel en el avance de cultivos y regiones. Este papel se refleja en iniciativas de investigación colaborativa como el acuerdo entre el Instituto Internacional de Investigación de Cultivos para los Trópicos Semiáridos (ICRISAT), Corteva y el Instituto Broad, que se centra en el sorgo, el mijo perla, el garbanzo y el guandú para los pequeños agricultores en Asia y África. A nivel de política, el Programa Integral para el Desarrollo de la Agricultura en África (CAADP) Estrategia y Plan de Acción 2026-2035 identifica la biotecnología como una intervención para ayudar a aumentar la producción de alimentos en un 45% para 2035. Estas iniciativas pueden fortalecer la capacidad de investigación y dirigir la atención hacia cultivos de importancia local. Los institutos de investigación también contribuyen con material vegetal, evaluación en campo y evidencia regulatoria, ayudando a traducir los avances en biotecnología en resultados prácticos de mejoramiento. Sin embargo, los sistemas comerciales de semillas siguen siendo esenciales para llevar las innovaciones exitosas al mercado y garantizar el amplio acceso de los agricultores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 41,0% de la participación del mercado de biotecnología vegetal por geografía en 2025. La región se beneficia de la alta adopción de cultivos genéticamente modificados (GM), redes establecidas de distribución de semillas e instituciones regulatorias maduras. El Servicio de Inspección de Sanidad Animal y Vegetal (APHIS) del Departamento de Agricultura de los Estados Unidos (USDA) desreguló el maíz MON 87429 de Bayer y Monsanto en agosto de 2026. El evento de maíz está diseñado para la tolerancia al dicamba, glufosinato, quizalofop y 2,4-D, con resistencia al glifosato específica del tejido. La acción regulatoria apoya el desarrollo y la posible comercialización del maíz tolerante a múltiples herbicidas. Canadá proporciona una vía de aprobación complementaria para las plantas editadas genéticamente elegibles, mientras que el entorno regulatorio de México sigue estrechamente vinculado a las políticas de biotecnología agrícola en América del Norte.
Se prevé que África se expanda a una CAGR del 9,4% entre 2026 y 2031. El continente tiene actividad de cultivos biotecnológicos en 10 países y 6 tipos de cultivos aprobados, incluidos algodón, maíz, soja, caupí, yuca y papa. ISAAA AfriCenter lanzó su plataforma Biotech Africa en junio de 2026 para mejorar la transparencia regulatoria y la información de aprobación a nivel de país. Los sistemas de cultivos africanos crean demanda de soluciones adecuadas para la yuca, el mijo, el caupí y otros cultivos básicos de importancia local. La investigación pública, el desarrollo de capacidades y la distribución de semillas determinan si las variedades aprobadas pueden llegar a los agricultores. El crecimiento de la región depende de marcos coordinados de bioseguridad, ensayos locales y capacidad de multiplicación comercial. Estos factores hacen de África una oportunidad significativa para los programas de biotecnología específicos de cultivos. El crecimiento del mercado de biotecnología vegetal en la región depende de soluciones diseñadas para los cultivos locales y las condiciones agrícolas.
Asia-Pacífico tiene un fuerte potencial de crecimiento, respaldado por la actividad regulatoria y los grandes sistemas de producción de cultivos. China plantó 3 millones de hectáreas de maíz genéticamente modificado en 2025, un aumento cuádruple respecto a 2024, según el Servicio de Agricultura Exterior del Departamento de Agricultura de los Estados UnidosBiotecnología y Otras Nuevas Tecnologías de Producción Anuales, apps.fas.usda.gov">[3]. Japón, India, Corea del Sur y Australia presentan una combinación de programas de investigación activos y vías de comercialización emergentes. América del Sur se beneficia de la gran base de producción de soja de Brasil. En agosto de 2025, Brasil recibió un acuerdo de licencia para un rasgo de soja resistente a nematodos. En Europa, el Reglamento (UE) 2026/1388 comienza su implementación en julio de 2028 para la mayoría de las disposiciones. Oriente Medio combina las capacidades genómicas de Israel con programas más amplios de seguridad alimentaria.
Panorama Competitivo
El mercado de biotecnología vegetal estaba moderadamente consolidado, con Bayer AG, Corteva, Syngenta Group, BASF SE y KWS SAAT SE & Co. KGaA manteniendo conjuntamente una participación importante del mercado en 2025. Su posición está respaldada por germoplasma propietario, bibliotecas de eventos establecidas, capacidad regulatoria y redes de distribución global. Esta estructura otorga a las grandes empresas una ventaja en la gestión de los costos de descubrimiento, ensayos de campo, registro y comercialización de semillas. BASF completó la adquisición de AgBiTech en marzo de 2026, integrando a un especialista en control biológico de insectos en su cartera de soluciones agrícolas. El movimiento refleja cómo los productos biológicos se están incorporando a carteras de tecnología de cultivos más amplias. Corteva planea separar su negocio de semillas y genética como Vylor, Inc. el 1 de octubre de 2026. Su presentación ante la SEC reportó más de 4.000 patentes de germoplasma y más de 2.000 patentes de biotecnología.
Bayer firmó un acuerdo exclusivo con RAGT en julio de 2026 para la comercialización de trigo híbrido en Europa y América del Norte, con un objetivo de ingresos anuales de hasta 1.000 millones de EUR (1,07 mil millones de USD) más de 10 años después del lanzamiento. Syngenta y M.S. Technologies introdujeron la pila de rasgos de soja Enlist E3 Expance en febrero de 2026. La pila incluye tolerancia a los ingredientes activos herbicidas mesotriona, biciclopirona e isoxaflutol, con amplia disponibilidad comercial prevista para 2029, sujeta a aprobaciones. Estas acciones indican que las estrategias de los actores establecidos combinan licencias, nuevas plataformas de semillas y adiciones de cartera biológica. Su escala comercial no elimina la necesidad de abordar la gestión de la resistencia, la regulación regional y la asequibilidad de las semillas. Las empresas líderes siguen dependiendo de su capacidad para introducir productos que funcionen dentro de sistemas de producción variados.
Las empresas especializadas como Pairwise, Cibus, Inari Agriculture y Evogene se centran en plataformas tecnológicas, investigación basada en datos y oportunidades de productos seleccionados. Los acuerdos de licencia de Pairwise permiten a los socios utilizar su plataforma de edición genética Fulcrum en múltiples programas de mejoramiento de cultivos, incluidas plantas ornamentales y cultivos especializados. Cibus desarrolla y licencia rasgos editados genéticamente a empresas de semillas, utilizando su Sistema de Desarrollo Rápido de Rasgos para mejorar las características de los cultivos y apoyar la comercialización a través de programas de mejoramiento establecidos. Evogene continúa avanzando en sus capacidades de química computacional y su programa de protección de cultivos dirigido a la Septoria, con moléculas sintetizadas sometidas a pruebas biológicas antes de los ensayos en invernadero y campo, según su actualización de agosto de 2026. Las oportunidades permanecen en los rasgos de estrés poligénico, los cultivos básicos poco investigados y la producción farmacéutica de origen vegetal. Estas áreas implican requisitos científicos y comerciales complejos que pueden limitar el ritmo de entrada al mercado. Los desarrolladores que preparan datos listos para la regulación y establecen asociaciones con empresas de semillas, instituciones públicas y distribuidores regionales pueden ayudar a superar estas barreras. El mercado de biotecnología vegetal sigue abierto a los especialistas que pueden conectar plataformas técnicas con la entrega comercial.
Líderes de la Industria de Biotecnología Vegetal
-
Bayer AG
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
-
BASF SE
-
KWS SAAT SE & Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biotecnología Vegetal Empresas cubiertas en este informe
- Bayer AG
- Corteva, Inc.
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- BASF SE
- KWS SAAT SE & Co. KGaA
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Groupe Limagrain Cooperative Agricole
- DLF Seeds A/S (Dansk Landbrugs Frøselskab AmbA)
- ProFarm Group Inc. (Bioceres Crop Solutions Corp.)
- Evogene Ltd.
- Inari Agriculture, Inc.
- Pairwise Plants, LLC
- Cibus, Inc.
- Indigo Ag, Inc.
Desarrollos recientes de la industria en Mercado de Biotecnología Vegetal
- Octubre de 2026: Corteva completó la escisión de su negocio avanzado de semillas y genética en Vylor, Inc., estableciéndola como una empresa independiente que cotiza en bolsa. Vylor posee una cartera de más de 4.000 patentes de germoplasma y más de 2.000 patentes de biotecnología, con capacidades que abarcan la edición genética, el mejoramiento molecular, el trigo híbrido y las licencias de próxima generación.
- Julio de 2026: Bayer firmó un acuerdo de licencia exclusivo con RAGT, avanzando en la comercialización del trigo híbrido en Europa y América del Norte simultáneamente a principios de la década de 2030. Bayer apunta a ingresos anuales de hasta 1.000 millones de EUR (1,07 mil millones de USD) del trigo híbrido después de más de una década tras el lanzamiento, posicionando el acuerdo como piedra angular de su cartera de crecimiento posterior a los productos estrella.
- Marzo de 2026: BASF Agricultural Solutions completó la adquisición de AgBiTech. AgBiTech se especializa en soluciones biológicas de control de insectos, con operaciones de fabricación en los Estados Unidos, Australia y Brasil, y la adquisición refuerza directamente la capacidad de BASF para escalar productos biológicos de protección de cultivos en tres grandes regiones agrícolas.
Alcance del Informe del Mercado Global de Biotecnología Vegetal
La biotecnología vegetal es la aplicación de técnicas biológicas, incluidas la ingeniería genética, la edición genómica, el cultivo de tejidos y el mejoramiento molecular, para modificar o mejorar las características genéticas, el crecimiento, el rendimiento, la calidad y la resistencia de las plantas a plagas, enfermedades y estreses ambientales.
El informe del mercado de biotecnología vegetal está segmentado por tipo de producto (productos de protección de cultivos y soluciones de nutrición, semillas y rasgos biotecnológicos, y productos habilitados por biología sintética), por tecnología (ingeniería genética, edición genómica, mejoramiento asistido por marcadores, cultivo de tejidos, biología sintética y mejoramiento acelerado), por tipo de cultivo (cereales y granos, oleaginosas y legumbres, frutas y verduras, fibra, y cultivos azucareros y especializados), por usuario final (empresas de semillas, proveedores de insumos agrícolas, productores agrícolas, empresas de alimentos y bebidas, empresas de biocombustibles y bioquímicos, empresas farmacéuticas y biofarmacéuticas, y gobiernos e institutos de investigación), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Productos de Protección de Cultivos y Soluciones de Nutrición |
| Semillas y Rasgos Biotecnológicos |
| Productos Habilitados por Biología Sintética |
| Ingeniería Genética |
| Edición Genómica |
| Mejoramiento Asistido por Marcadores |
| Cultivo de Tejidos |
| Biología Sintética |
| Mejoramiento Acelerado |
| Cereales y Granos |
| Oleaginosas y Legumbres |
| Frutas y Verduras |
| Fibra, Azúcar y Cultivos Especializados |
| Empresas de Semillas |
| Proveedores de Insumos Agrícolas |
| Productores Agrícolas |
| Empresas de Alimentos y Bebidas |
| Empresas de Biocombustibles y Bioquímicos |
| Empresas Farmacéuticas y Biofarmacéuticas |
| Gobiernos e Institutos de Investigación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Producto | Productos de Protección de Cultivos y Soluciones de Nutrición | |
| Semillas y Rasgos Biotecnológicos | ||
| Productos Habilitados por Biología Sintética | ||
| Por Tecnología | Ingeniería Genética | |
| Edición Genómica | ||
| Mejoramiento Asistido por Marcadores | ||
| Cultivo de Tejidos | ||
| Biología Sintética | ||
| Mejoramiento Acelerado | ||
| Por Tipo de Cultivo | Cereales y Granos | |
| Oleaginosas y Legumbres | ||
| Frutas y Verduras | ||
| Fibra, Azúcar y Cultivos Especializados | ||
| Por Usuario Final | Empresas de Semillas | |
| Proveedores de Insumos Agrícolas | ||
| Productores Agrícolas | ||
| Empresas de Alimentos y Bebidas | ||
| Empresas de Biocombustibles y Bioquímicos | ||
| Empresas Farmacéuticas y Biofarmacéuticas | ||
| Gobiernos e Institutos de Investigación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de biotecnología vegetal?
El mercado de biotecnología vegetal está valorado en 55,97 mil millones de USD en 2026 y se prevé que alcance 83,01 mil millones de USD en 2031. Se prevé que el mercado crezca a una CAGR del 8,20% de 2026 a 2031.
¿Qué categoría de producto lidera la biotecnología vegetal?
Las semillas y rasgos biotecnológicos fueron el segmento de producto más grande, representando el 65,0% de la participación del mercado de biotecnología vegetal en 2025, respaldados por el germoplasma establecido, las licencias de rasgos y las redes de distribución de semillas.
¿Qué tecnología está creciendo más rápido en biotecnología vegetal?
Se prevé que la edición genómica crezca a una CAGR del 12,4% de 2026 a 2031, respaldada por herramientas de mejoramiento dirigido y vías regulatorias en evolución.
¿Por qué los productos biológicos de cultivos están ganando adopción?
Los insecticidas biológicos, los biofertilizantes y los bioestimulantes pueden proporcionar a los agricultores opciones adicionales de protección de cultivos y nutrición a medida que cambian las normas para algunas sustancias químicas sintéticas.