
植物バイオテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 55.97 十億米ドル |
| 市場規模 (2031) | 83.01 十億米ドル |
| 成長率 (2026 - 2031) | 8.20 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる植物バイオテクノロジー市場分析
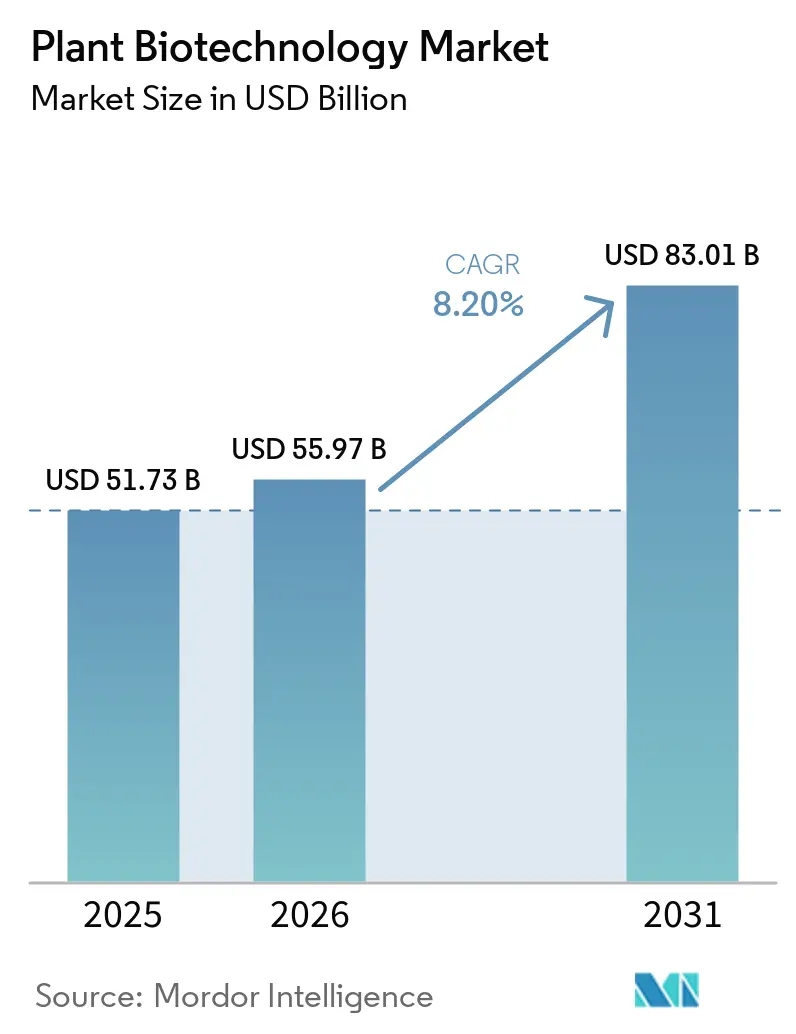
植物バイオテクノロジー市場規模は2025年に51.73 ビリオン 米ドルと評価され、2026年の55.97 ビリオン 米ドルから2031年には83.01 ビリオン 米ドルへと増加する見込みです。市場は2026年から2031年にかけてCAGR 8.20%で成長すると予測されています。食料安全保障の要件、気候ストレス、および精密育種ツールが市場全体の需要を牽引しています。商業基盤は主要な畑作物を中心に維持されており、一方で生物学的資材、特殊栄養素、工業用生化学物質、および植物由来医薬品製品への新たな活動が拡大しています。規制の変化により、特定の編集植物の市場参入経路が短縮される可能性がありますが、要件は国によって大きく異なります。確立された種子会社は、遺伝資源、規制実績、および流通ネットワークにおける優位性を維持しており、一方で専門企業はライセンスモデルを活用してより多くの作物に展開しています。こうした状況は、確立された種子・形質ビジネスをき換えることなく、耐性、栄養、および作物保護を改善する技術に機会をもたらしています。
主要レポートのポイント
- 製品タイプ別では、バイオテクノロジー種子・形質が最大セグメントであり、2025年の植物バイオテクノロジー市場シェアの65.0%を占めました。一方、作物保護・栄養ソリューション製品は2026年から2031年にかけてCAGR 6.3%で成長すると予測されています。
- 技術別では、遺伝子工学が最大セグメントであり、2025年の植物バイオテクノロジー市場規模の42.0%を占めました。一方、ゲノム編集は2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。
- 作物タイプ別では、穀物・雑穀が最大セグメントであり、2025年の植物バイオテクノロジー市場シェアの48.0%を占めました。一方、果物・野菜は2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。
- エンドユーザー別では、種子会社が最大セグメントであり、2025年の植物バイオテクノロジー市場シェアの38.0%を占めました。一方、政府・研究機関は2026年から2031年にかけてCAGR 10.1%で成長すると測されています。
- 地域別では、北米が最大の地域市場であり、2025年の市場シェアの41.0%を占めました。一方、アフリカは2026年から2031年にかけてCAGR 9.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の食料安全保障と作物生産性の要件 | +2.1% | 世界全体、特にサブサハラアフリカ、南アジア、東南アジアで最も関連性が高い | 長期(4年以上) |
| 気候耐性作物の開発 | +1.8% | 世界全体、特にアジア太平洋、アフリカ、南米で最も緊急性が高い | 長期(4年以上) |
| バイオテクノロジー種子および積層形質の採用 | +1.4% | 北米および南米、アジア太平洋への拡大を伴う | 中期(2〜4年) |
| CRISPR、ゲノム編集および先進育種の採用 | +1.2% | 北米およびアジア太平洋、欧州を含む | 中期(2〜4年) |
| 生物学的作物保護・栄養製品の拡大 | +0.9% | 世界全体、特に欧州および北米 | 短期(2年以内) |
| 製品ベースの遺伝子編集経路の規制上の認定 | +0.7% | 北米、欧州日本、オーストラリア、インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界の食料安全保障と作物生産性の要件
食料安全保障と作物生産性向上の必要性が、植物バイオテクノロジーソリューションへの需要を牽引しています。農業バイオテクノロジー応用取得のための国際サービス(ISAAA)は2026年2月に、73カ国が栽培または輸入を通じてバイオテクノロジー作物を採用したと報告しました。2024年には途上国が世界のバイオテクノロジー作物ヘクタール数の57%を占め、作物生産性と耐性の向上におけるバイオテクノロジーの役割の拡大を示しています。これにより、地域固有の育種プログラムおよび地域の食料安全保障ニーズに合わせたバイオテクノロジーソリューションへの需要が支えられています。
気候耐性作物の開発
気候適応が、干ばつ、熱、塩分耐性に焦点を当てた植物バイオテクノロジーへの需要を高めています。これらの形質は単一遺伝子形質よりも開発が複雑であることが多く、先進育種および遺伝子編集技術の必要性を高めています。インドにおける取り組みを含む公共部門プログラムも、小麦、、豆類などのストレス耐性作物を推進しています。これらの取り組みは、特に気候関連の農業圧力が増大している地域において、気候耐性作物開発へのバイオテクノロジーの応用を拡大しています。
バイオテクノロジー種子および積層形質の採用
バイオテクノロジー種子および積層形質は、植物バイオテクノロジー市場にとって引き続き重要な成長チャネルです。米国農務省経済調査局(USDA ERS)は、米国のトウモロコシ、陸地綿、大豆の作付面積の90%以上が遺伝子操作品種を使用していると報告しました[2]。高い採用率により、複数の互換性のある形質を持つ種子への需要がシフトし、より広範な農業上の利益をもたらしています。積層形質は除草剤耐性と害虫抵抗性を単一の種子に組み合わせることができ、先進バイオテクノロジー種子製品の継続的な開発と採用を支援しています。
生物学的作物保護・栄養製品の拡大
生物学的作物保護・栄養製品が植物バイオテクノロジー市場の商業基盤を拡大しています。特定の合成作物保護化学物質に対する規制圧力が、生物学的代替品の機会を生み出しています。バイオ肥料は、農家が栄養管理をサポートするソリューションを求めるアジア太平洋および南米で注目を集めています。インドにおけるバイオ肥料の使用およびブラジルの大豆生産におけるリゾビウムベースの窒素固定製品は、農業における生物学的ソリューションの応用拡大を示しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期的な承認・商業化タイムライン | -1.8% | 世界全体、特に欧州および遺伝子編集規則のない市場で最も影響が大きい | 長期(4年以上) |
| 高い研究開発費およびフィールドトライアルコスト | -1.3% | 世界全体、特殊作物・マイナー作物開発者への影響が大きい | 中期(2〜4年) |
| 複雑な作物および究不足の作物における形質導入のボトルネック | -0.9% | アジア太平洋およびアフリカ | 長期(4年以上) |
| 種子システムの集中とアクセス制約 | -0.7% | 世界全体、特にアフリカ、南アジア、東南アジアの小規模農家システム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長期的な承認・商業化タイムライン
承認タイムラインは、植物バイオテクノロジー市場全体の投資判断を制約する可能性があります。従来の遺伝子組換え生物(GMO)の承認には、複数の管轄区域にわたるバイオセーフティ、食品安全、環境、および輸入審査が必要となる場合があります。2025年にTrends in Plant Science誌に掲載された査読済み論文は、非トランスジェニック編集作物が従来のGMOシステムの下で評価された製品よりも新しい規制経路を通じてより迅速に進められることを指摘しました。欧州連合の新しい枠組みは2028年7月まで完全には適用されず、製品計画を複雑にする可能性のある移行期間が生じています。アフリカおよび東南アジアのいくつかの国では、遺伝子編集作物に対する特定の規制経路が利用できない旧来のシステムを依然として使用しています。複の国に対する個別の申請書類はコストを増加させ、食料安全保障と気候関連ニーズが差し迫っている地域での市場参入を遅らせる可能性があります。
高い研究開発費およびフィールドトライアルコスト
研究およびフィールドトライアルのコストは、植物バイオテクノロジー市場向けの製品を開発できる企業の範囲を制限しています。形質の発見には、温室作業、複数地点でのトライアル、規制申請、スチュワードシッププラン、種子増殖、および商業化支援が必要です。BASFの農業ソリューション部門は2025年に研究開発に9億9,000万ユーロ(10.6億 ビリオン 米ドル)を投資しており、主要な業界参加者が必要とするリソースの規模を示しています。小規模な遺伝子編集企業は、商業化の全コストを負担するのではなく、種子会社パートナーに形質をライセンス供与することで対応することが多いです。世界知的所有権機関(WIPO)は2026年に、ロイヤルティが遺伝子操作種子の総マークアップの半分以上を占めると報告しました。この構造は実証済みの知的財産の価値を高めますが、資本が限られた開発者にとって市場参入を困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
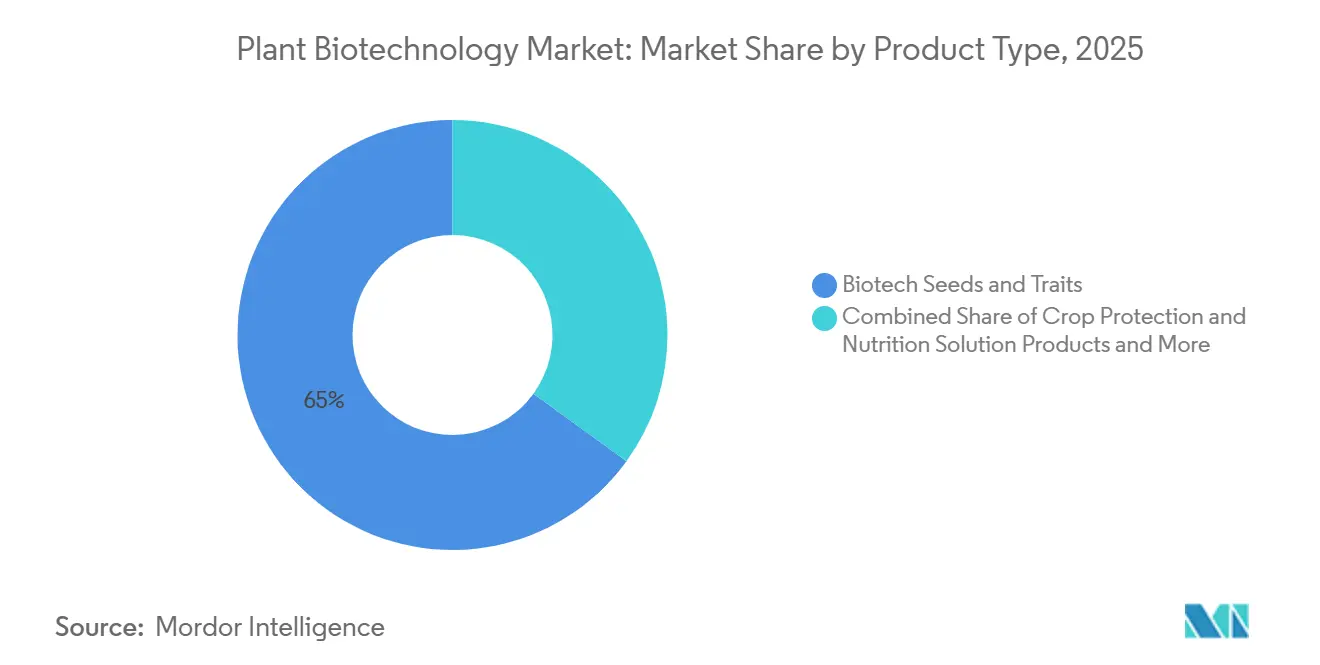
バイオテクノロジー種子・形質がリードし、作物保護・栄養が成長を加速バイオテクノロジー種子・形質は、2025年の製品タイプ別植物バイオテクノロジー市場シェアの65.0%を占めました。この地位は、トウモロコシ、大豆、綿花、キャノーラにおける数十年にわたる展開を反映しています。種子製品は、確立された遺伝資源、規制承認、および繰り返しの作付けサイクルから価値を獲得しています。複数形質の種子製品は、農場が複数の雑草、害虫、または病害管理機能を必要とする場合に価値を付加します。植物バイオテクノロジー産業はこれらの種子システムを主要な商業チャネルとして依存しています。合成生物学を活用した製品は商業化の初期段階にとどまっており、特殊フレーバー、工業用生化学物質、発酵由来の農業資材、および従来の種子市場以外のその他の用途への投資を集めています。これらの長期的な役割は、製造規模、製品性能、および顧客受容性に依存しています。これらの製品は、バイオテクノロジーを特殊なバリューチェーンに拡張する方法を提供します。
作物保護・栄養ソリューション製品は2026年から2031年にかけてCAGR 6.3%で成長すると予測されています。この成長は、一部の合成資材の制限と生物学的代替品への関心の高まりを反映しています。生物学的殺虫剤、バイオ肥料、およびバイオスティミュラントは、より広範な資材選択肢を求める農家を支援します。BASFは2026年3月にAgBiTechの買収を完了し、米国、オーストラリア、ブラジルに製造拠点を持つ生物学的害虫防除能力を追加しました。この取引は、生物学的製品が大規模な農業ポートフォリオの一部になりつつあることを示しています。製品の採用は依然として現場での一貫性、地域のアドバイス、および安定した供給に依存しています。このカテゴリーは、より大きな種子・形質基盤を補完するものであり、植物バイオテクノロジー市場に種子購入サイクル以外での農家の資材ニーズに応える方法を提供します。
注記: 個別セグメントのセグメントシェアはレポート購時に入手可能
技術別:
遺伝子工学が地位を維持し、ゲノム編集がパイプラインを再形成遺伝子工学は、2025年の技術別植物バイオテクノロジー市場規模の42.0%を占めました。その商業的役割は、確立された形質転換パイプライン、イベントライブラリー、種子システム、および規制実績によって支えられています。マーカー支援育種、組織培養、合成生物学、およびスピード育種は、代替的または補完的なアプローチを提供します。スピード育種は植物の世代サイクルを短縮し、育種家がプログラムを通じてより迅速に形質を進めるのを助けます。各手法は、発見、検証、および製品開発において異なる強みを持っていす。遺伝子工学は、定義された遺伝的変化を必要とする形質に対して引き続き重要です。既存の知識基盤は、確立された作物のスチュワードシップおよび規制管理も支援します。これらの優位性により、新しいツールが注目を集める中でも技術は中心的な位置を維持しています。植物バイオテクノロジー市場は、開発者が新しい手法を評価する中でこの確立された技術基盤を維持しています。
ゲノム編集は2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。開発者に対して、一部の管轄区域でトランスジェニック製品とは異なる評価を受ける可能性のある標的変更を行う方法を提供します。新規DNA挿入のない植物に対する日本の通知フレームワークは、ガンマアミノ酪酸(GABA)富化トマトの商業的導入を支援しました。インドのストレス耐性主食作物に関する取り組みは、潜在的な応用を広げています。2026年の欧州の枠組みは、2028年7月以降に適格製品に対する別の経路を追加する可能性があります。植物バイオテクノロジー産業は、プラットフォームライセンスを使用して主要な畑作物を超えて編集能力を利用可能にすることができます。科学的進歩は、作物固有の再生、フィールドテスト、および製品スチュワードシップの必要性を排除しません。したがって、この技術の成長は技術的な提供と明確な国レベルの要件の両方に依存しています。
作物タイプ別:
穀物作物がリードし、園芸バイオテクノロジーが加速穀物・雑穀は、2025年の作物タイプ別植物バイオテクノロジー市場シェアの48.0%を占め、最大セグメントとなりました。その主導的な地位は、大規模農業市場、特にトウモロコシにおける主要穀物作物への遺伝子操作形質の確立された採用を反映しています。確立された市場での採用が成熟するにつれ、製品開発は害虫抵抗性、除草剤耐性、およびその他の農業上の利益を組み合わせた積層形質をますます重視しています。中国の遺伝子組換えトウモロコシの商業栽培も、穀物生産におけるバイオテクノロジーの応用拡大を示しています。一方、主要市場での遺伝子組換え小麦の商業化が限られていることは、干ばつ耐性、収量安定性、および資材使用効率に関する研究の余地をしています。油糧種子・豆類は確立された用途であり続け、特殊・工業用作物は新興バイオテクノロジープラットフォームに追加の機会を提供します。
果物・野菜は2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。成長見通しは、病害抵抗性、環境ストレス耐性、熟成遅延、貯蔵寿命延長、および栄養品質の改善に関する研究によって支えられています。Springer Natureが2026年に発表したレビューは、CRISPR-Cas9遺伝子編集を園芸作物におけるこれらの形質開発の重要なツールとして特定しています。トマトとジャガイモは、特に病害抵抗性と改善された生産特性に関して遺伝子編集研究で注目を集めている作物の一つです。これらの応用は、収穫後損失の削減、作物耐性の向上、および農産物品質の維持に役立つ可能性があります。このセグメントの成長見通しは、高付加価値園芸作物におけるバイオテクノロジーの潜在的価値を反映していますが、商業的採用は規制承認、消費者受容性、および研究成果の市場性のある品種への移行の成功に依存します。
エンドユーザー別:
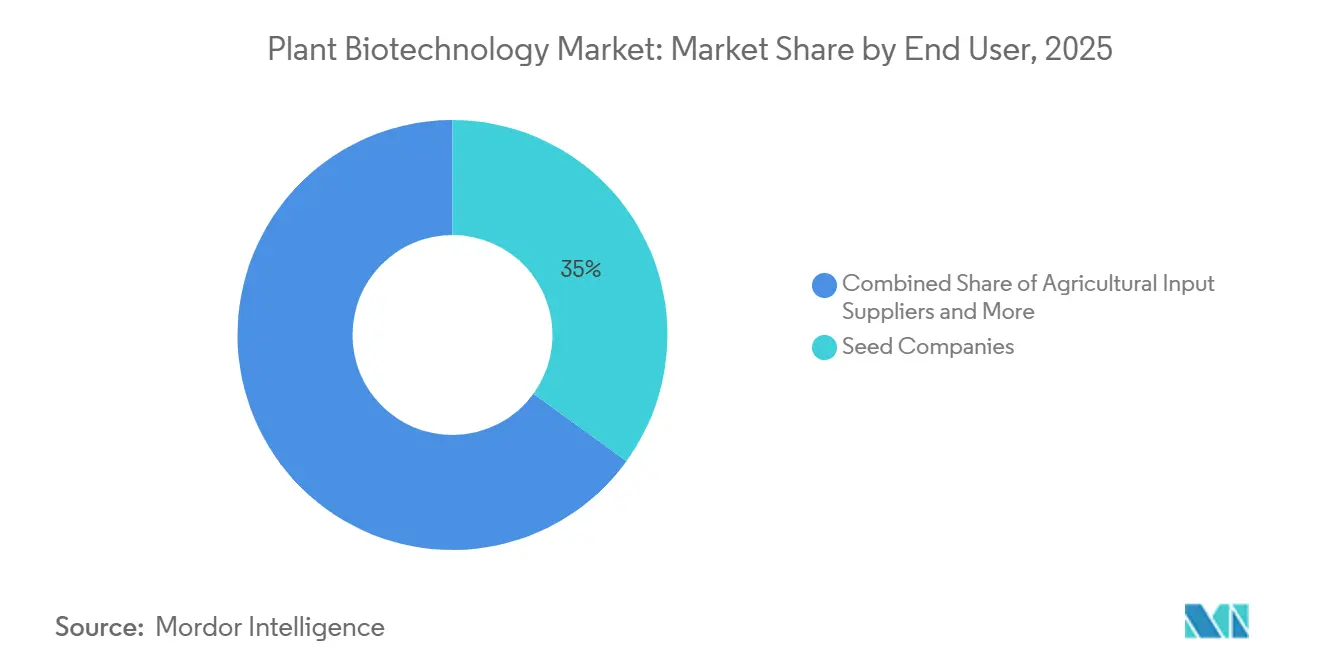
種子会社が配し、政府・研究機関が新興市場需要を牽引種子会社は、2025年のエンドユーザー別植物バイオテクノロジー市場シェアの38.0%を占めました。種子会社は、形質開発から農場規模での使用への主要な経路であるため、最大のエンドユーザーグループであり続けています。開発者の知的財産を商業品種および農場流通ネットワークと結びつけています。農業資材サプライヤーおよび生産者は、製品展開および現場性能において直接的な役割を担っています。食品・飲料会社は、原料仕様および調達要件を通じて需要に影響を与えます。バイオ燃料・生化学物質会社は、適切な組成と加工特性を持つ原料を求めています。製薬・バイオ医薬品会社は、生産システムが製品要件に適合する場合に植物プラットフォームを使用します。植物バイオテクノロジー産業は、農業およびライフサイエンスのバリューチェーン全体の商業ユーザーにサービスを提供しています。植物バイオテクノロジー市場は、イノベーションと農家を結びつけるためにこれらのチャネルに依存しています。
政府・研究機関は2026年から2031にかけてCAGR 10.1%で成長すると予測されており、作物および地域の発展における役割によって支えられています。この役割は、半乾燥熱帯地域国際作物研究所(ICRISAT)、Corteva、およびブロード研究所の間の取り決めなどの共同研究イニシアチブに反映されており、アジアおよびアフリカの小規模農家向けのソルガム、パールミレット、ヒヨコマメ、およびキマメに焦点を当てています。政策レベルでは、包括的アフリカ農業開発プログラム(CAADP)戦略・行動計画2026〜2035が、2035年までに食料生産を45%増加させるための介入としてバイオテクノロジーを特定しています。これらのイニシアチブは、研究能力を強化し、地域的に重要な作物への注目を向けることができます。研究機関はまた、植物材料、フィールド評価、および規制証拠を提供し、バイオテクノロジーの進歩を実用的な育種成果に転換するのを助けます。ただし、商業種子システムは、成功したイノベーションを市場に投入し、農家の広範なアクセスを確保するために引き続き不可欠です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の地域別植物バイオテクノロジー市場シェアの41.0%を占めました。同地域は、遺伝子操作(GE)作物の高い採用率、確立された種子流通ネットワーク、および成熟した規制機関の恩恵を受けています。米国農務省(USDA)動植物検疫局(APHIS)は2026年8月にBayerとMonsantoのMON 87429トウモロコシの規制解除を行いました。このトウモロコシイベントは、ジカンバ、グルホシネート、キザロホップ、および2,4-Dへの耐性のために操作されており、組織特異的なグリホサート耐性を持っています。この規制措置は、複数除草剤耐性トウモロコシの開発と潜在的な商業化を支援します。カナダは適格な遺伝子編集植物に対する補完的な承認経路を提供しており、メキシコの規制環境は北米全体の農業バイオテクノロジー政策と密接に連携しています。
アフリカは2026年から2031年にかけてCAGR 9.4%で拡大すると予測されています。同大陸は10カ国および6つの承認済み作物タイプ(綿花、トウモロコシ、大豆、ササゲ、キャッサバ、ジャガイモを含む)にわたるバイオテクノロジー作物活動を有しています。ISAAA AfriCenterは2026年6月に制の透明性と国レベルの承認情報を改善するためのBiotech Africaプラットフォームを立ち上げました。アフリカの作物システムは、キャッサバ、ミレット、ササゲ、およびその他の地域的に重要な主食に適したソリューションへの需要を生み出しています。公共研究、能力構築、および種子流通が、承認された品種が農家に届くかどうかを決定します。同地域の成長は、協調されたバイオセーフティ枠組み、地域トライアル、および商業的増殖能力に依存しています。これらの要因により、アフリカは作物固有のバイオテクノロジープログラムにとって重要な機会となっています。同地域の植物バイオテクノロジー市場の成長は、地域の作物および農場条件に合わせて設計されたソリューションに依存しています。
アジア太平洋は、規制活動と大規模な作物生産システムに支えられた強い成長ポテンシャルを持っています。中国は2025年に遺伝子操作トウモロコシを300万ヘクタール作付けし、米国農務省海外農業局によると2024年の4倍の増加となりました[3]。日本、インド、韓国、オーストラリアは、活発な研究プログラムと新興の商業化経路の組み合わせを示しています。南米はブラジルの大規模な大豆生産基盤の恩恵を受けています。2025年8月、ブラジルは線虫耐性大豆形質のライセンス契約を受領しました。欧州では、規則(EU)2026/1388が大部分の条項について2028年7月から実施されます。中東は、イスラエルのゲノミクス能力とより広範な食料安全保障プログラムを組み合わせています。
競合環境
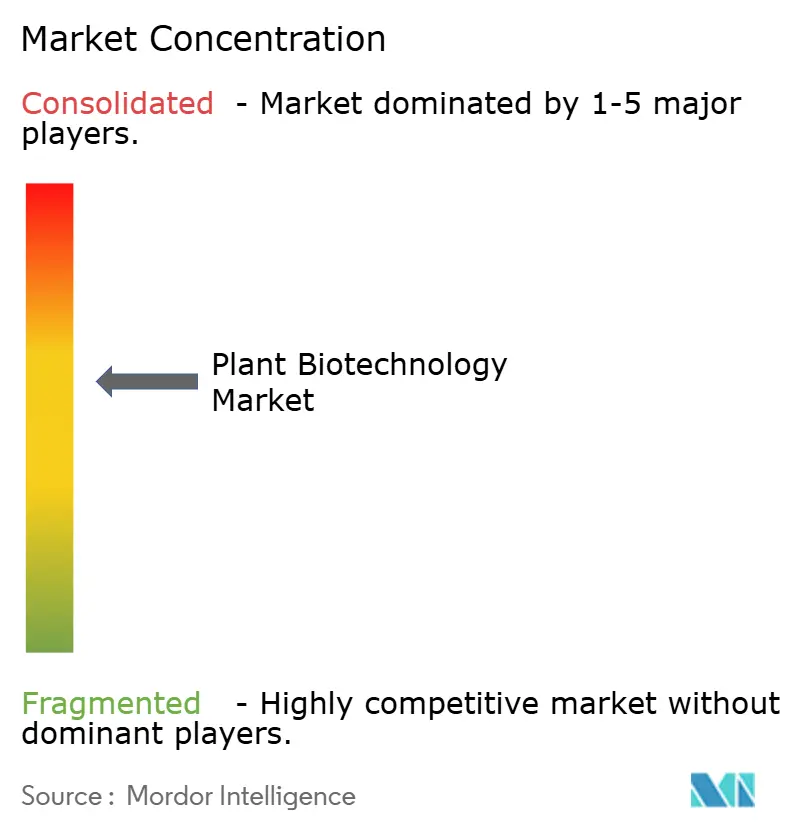
植物バイオテクノロジー市場は中程度に集中しており、Bayer AG、Corteva、Syngenta Group、BASF SE、KWS SAAT SE & Co. KGaAが2025年に市場の主要シェアを合計で保有していました。その地位は、独自の遺伝資源、確立されたイベントライブラリー、規制能力、およびグローバル流通ネットワークによって支えられています。この構造により、大企は発見、フィールドトライアル、登録、および種子商業化のコスト管理において優位性を持っています。BASFは2026年3月にAgBiTechの買収を完了し、生物学的害虫防除の専門企業を農業ソリューションポートフォリオに統合しました。この動きは、生物学的製品がより広範な作物技術ポートフォリオに組み込まれていることを反映しています。Cortevaは2026年10月1日に種子・遺伝学事業をVylor, Inc.として分離する計画です。同社のSEC提出書類には、4,000件以上の遺伝資源特許と2,000件以上のバイオテクノロジー特許が報告されています。
Bayerは2026年7月にRAGTとの欧州および北米でのハイブリッド小麦商業化に関する独占契約に署名し、発売から10年以上後に年間最大10億ユーロ(10.7億 ビリオン 米ドル)の収益を目標としています。SyngentaとM.S. TechnologiesはEnlist E3 Expance大豆形質スタックを2026年2月に導入しました。このスタックには、メソトリオン、ビシクロピロン、およびイソキサフルトール除草剤有効成分への耐性が含まれており、承認を条件として2029年に広範な商業的利用が見込まれています。これらの行動は、存企業の戦略がライセンス供与、新しい種子プラットフォーム、および生物学的ポートフォリオの追加を組み合わせていることを示しています。その商業規模は、耐性管理、地域規制、および種子の手頃な価格への対応の必要性を排除しません。主要企業は、多様な生産システム内で機能する製品を導入する能力に引き続き依存しています。
Pairwise、Cibus、Inari Agriculture、Evogeneなどの専門企業は、技術プラットフォーム、データ駆動型研究、および選択された製品機会に焦点を当てています。Pairwiseのライセンス契約により、パートナーは観賞植物や特殊作物を含む複数の作物改良プログラムにわたってFulcrum遺伝子編集プラットフォームを使用できます。Cibusは遺伝子編集形質を種子会社に開発・ライセンス供与し、急速形質開発システムを使用して作物特性を改善し、確立された育種プログラムを通じた商業化を支援しています。Evogeneは、2026年8月の更新によると、セプトリアを標的とした計算化学能力と作物保護プログラムの推進を継続しており、合成分子が温室およびフィールドトライアルに先立って物学的試験を受けています。多遺伝子ストレス形質、研究不足の主食作物、および植物ベースの医薬品生産において機会が残っています。これらの分野は、市場参入のペースを制限する可能性のある複雑な科学的・商業的要件を伴います。規制対応データを準備し、種子会社、公共機関、および地域流通業者とのパートナーシップを確立した開発者は、これらの障壁に対処するのに役立ちます。植物バイオテクノロジー市場は、技術プラットフォームと商業的提供を結びつけることができる専門企業に対して引き続き開かれています。
植物バイオテクノロジー産業のリーダー
-
Bayer AG
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
-
BASF SE
-
KWS SAAT SE & Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
植物バイオテクノロジー市場 このレポートでカバーされる企業
- Bayer AG
- Corteva, Inc.
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- BASF SE
- KWS SAAT SE & Co. KGaA
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Groupe Limagrain Cooperative Agricole
- DLF Seeds A/S (Dansk Landbrugs Frøselskab AmbA)
- ProFarm Group Inc. (Bioceres Crop Solutions Corp.)
- Evogene Ltd.
- Inari Agriculture, Inc.
- Pairwise Plants, LLC
- Cibus, Inc.
- Indigo Ag, Inc.
最近の産業開発事情 植物バイオテクノロジー市場
- 2026年10月:Cortevaは先進種子・遺伝学事業のVylor, Inc.へのスピンオフを完了し、独立した上場企業として設立しました。Vylorは4,000件以上の遺伝資源特許と2,000件以上のバイオテクノロジー特許のポートフォリオを保有し、遺伝子編集、分子育種、ハイブリッド小麦、および次世代ライセンスにわたる能力を持っています。
- 2026年7月:Bayerは2030年代初頭までに欧州と北米で同時にハイブリッド小麦の商業化を推進するため、RAGTとの独占ライセンス契約に署名しました。Bayerは発売から10年以上後にハイブリッド小麦から年間最大10億ユーロ(10.7億 ビリオン 米ドル)の収益を目標とし、この契約を発売後成長ポートフォリオの礎石として位置づけています。
- 2026年3月:BASF農業ソリューションはAgBiTechの買収を完了しました。AgBiTechは生物学的害虫防除ソリューションを専門とし、米国、オーストラリア、ブラジルに製造拠点を持ち、この買収によりBASFは3つの主要農業地域にわたって生物学的作物保護製品を拡大する能力を直接強化しました。
世界の植物バイオテクノロジー市場レポートの範囲
植物バイオテクノロジーとは、遺伝子工学、ゲノム編集、組織培養、および分子育種を含む生物学的技術を応用して、植物の遺伝的特性、成長、収量、品質、ならびに害虫、病害、および環境ストレスへの抵抗性を改変または改善することです。
植物バイオテクノロジー市場レポトは、製品タイプ(作物保護・栄養ソリューション製品、バイオテクノロジー種子・形質、および合成生物学を活用した製品)、技術(遺伝子工学、ゲノム編集、マーカー支援育種、組織培養、合成生物学、およびスピード育種)、作物タイプ(穀物・雑穀、油糧種子・豆類、果物・野菜、繊維、砂糖・特殊作物)、エンドユーザー(種子会社、農業資材サプライヤー、農業生産者、食品・飲料会社、バイオ燃料・生化学物質会社、製薬・バイオ医薬品会社、および政府・研究機関)、および地域(北米、南米、欧州、アジア太平洋、アフリカ、および中東)別にセグメント化されています。市場規模と予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 作物保護・栄養ソリューション製品 |
| バイオテクノロジー種子・形質 |
| 合成生物学を活用した製品 |
| 遺伝子工学 |
| ゲノム編集 |
| マーカー支援育種 |
| 組織培養 |
| 合成生物学 |
| スピード育種 |
| 穀物・雑穀 |
| 油糧種子・豆類 |
| 果物・野菜 |
| 繊維、砂糖・特殊作物 |
| 種子会社 |
| 農業資材サプライヤー |
| 農業生産者 |
| 食・飲料会社 |
| バイオ燃料・生化学物質会社 |
| 製薬・バイオ医薬品会社 |
| 政府・研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| アフリカその他 |
| 製品タイプ別 | 作物保護・栄養ソリューション製品 | |
| バイオテクノロジー種子・形質 | ||
| 合成生物学を活用した製品 | ||
| 技術別 | 遺伝子工学 | |
| ゲノム編集 | ||
| マーカー支援育種 | ||
| 組織培養 | ||
| 合成生物学 | ||
| スピード育種 | ||
| 作物タイプ別 | 穀物・雑穀 | |
| 油糧種子・豆類 | ||
| 果物・野菜 | ||
| 繊維、砂糖・特殊作物 | ||
| エンドユーザー別 | 種子会社 | |
| 農業資材サプライヤー | ||
| 農業生産者 | ||
| 食・飲料会社 | ||
| バイオ燃料・生化学物質会社 | ||
| 製薬・バイオ医薬品会社 | ||
| 政府・研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
植物バイオテクノロジーセクターの規模はどのくらいですか?
植物バイオテクノロジー市場は2026年に55.97 ビリオン 米ドルと評価され、2031年までに83.01 ビリオン 米ドルに達すると予測されています。市場は2026年から2031年にかけてCAGR 8.20%で成長すると予測されています。
植物バイオテクノロジーをリードする製品カテゴリーはどれですか?
バイオテクノロジー種子・形質は最大の製品セグメントであり、確立された遺伝資源、形質ライセンス、および種子流通ネットワークに支えられ、2025年の植物バイオテクノロジー市場シェアの65.0%を占めました。
植物バイオテクノロジーで最も急速に成長している技術はどれですか?
ゲノム編集は、標的育種ツールと進化する規制経路に支えられ、2026年から2031年にかけてCAGR 12.4%で成長すると予測されています。
生物学的作物製品が採用されている理由は何ですか?
生物学的殺虫剤、バイオ肥料、およびバイオスティミュラントは、一部の合成化学物質に関する規制が変化する中で、農家に追加の作物保護・栄養オプションを提供できます。