
Taille et Part du Marché de la Biotechnologie Végétale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 55.97 Milliards de dollars |
| Taille du Marché (2031) | 83.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.20 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
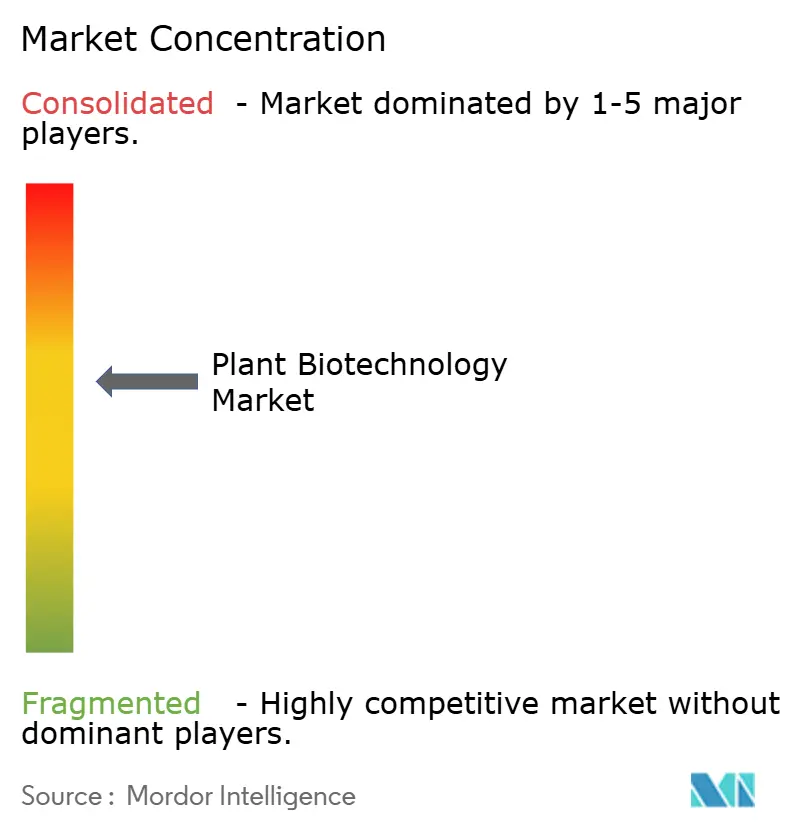
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Biotechnologie Végétale par Mordor Intelligence
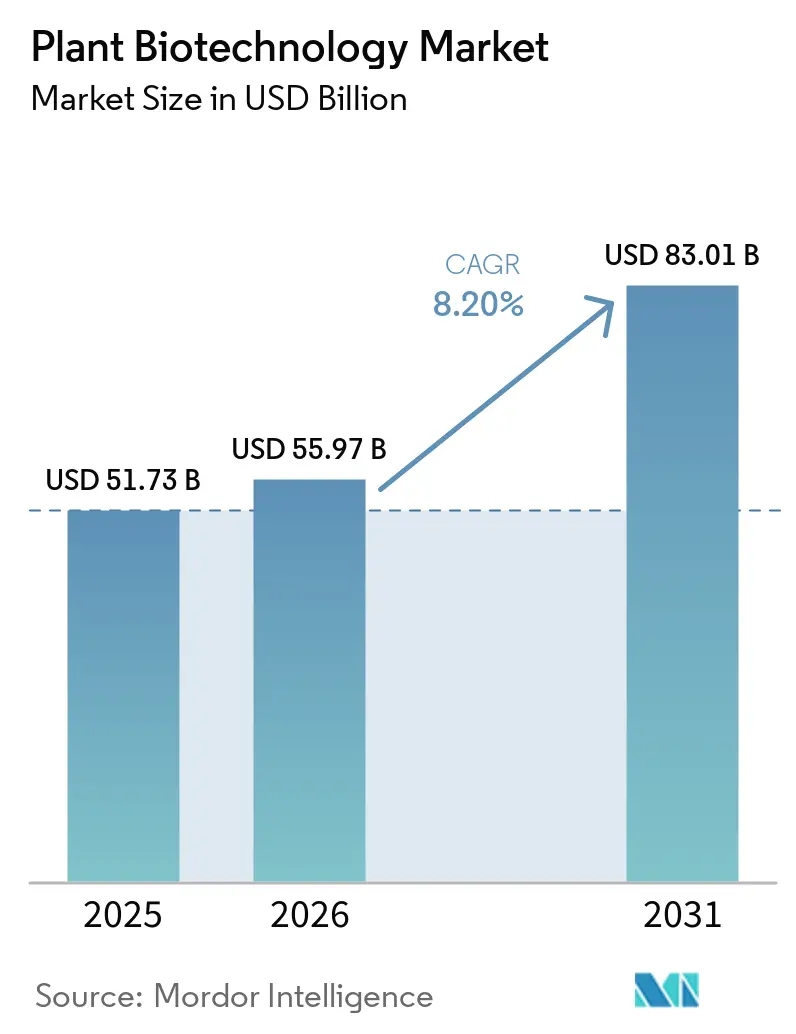
La taille du marché de la biotechnologie végétale était évaluée à 51,73 milliards USD en 2025 et devrait augmenter de 55,97 milliards USD en 2026 à 83,01 milliards USD d'ici 2031. Le marché devrait croître à un CAGR de 8,20 % de 2026 à 2031. Les exigences en matière de sécurité alimentaire, le stress climatique et les outils de sélection de précision stimulent la demande sur l'ensemble du marché. La base commerciale reste centrée sur les grandes cultures en rangs, tandis que de nouvelles activités s'étendent aux intrants biologiques, à la nutrition de spécialité, aux biochimiques industriels et aux produits pharmaceutiques d'origine végétale. Les changements réglementaires peuvent raccourcir le chemin vers le marché pour certaines plantes éditées, bien que les exigences diffèrent considérablement d'un pays à l'autre. Les entreprises semencières établies conservent des avantages grâce au germoplasme, aux dossiers réglementaires et aux réseaux de distribution, tandis que les entreprises spécialisées utilisent des modèles de licence pour atteindre davantage de cultures. Ces conditions créent des opportunités pour les technologies qui améliorent la résilience, la nutrition et la protection des cultures sans déplacer le secteur établi des semences et des traits.
Principaux Enseignements du Rapport
- Par type de produit, les semences et traits biotechnologiques constituaient le segment le plus important, représentant 65,0 % de la part du marché de la biotechnologie végétale en 2025, tandis que les produits de protection des cultures et de nutrition devraient croître à un CAGR de 6,3 % de 2026 à 2031.
- Par technologie, le génie génétique constituait le segment le plus important, représentant 42,0 % de la taille du marché de la biotechnologie végétale en 2025, tandis que l'édition génomique devrait croître à un CAGR de 12,4 % de 2026 à 2031.
- Par type de culture, les céréales et grains constituaient le segment le plus important, représentant 48,0 % de la part du marché de la biotechnologie végétale en 2025, tandis que les fruits et légumes devraient croître à un CAGR de 10,4 % de 2026 à 2031.
- Par utilisateur final, les entreprises semencières constituaient le segment le plus important, représentant 38,0 % de la part du marché de la biotechnologie végétale en 2025, tandis que les gouvernements et instituts de recherche devraient croître à un CAGR de 10,1 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord était le plus grand marché régional, représentant 41,0 % de la part du marché en 2025, tandis que l'Afrique devrait croître à un CAGR de 9,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences Mondiales en Matière de Sécurité Alimentaire et de Productivité Agricole | +2.1% | Mondial, avec la plus grande pertinence en Afrique subsaharienne, en Asie du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Développement de Cultures Résistantes au Climat | +1.8% | Mondial, avec la plus grande urgence en Asie-Pacifique, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption de Semences Biotechnologiques et de Traits Empilés | +1.4% | Amérique du Nord et Amérique du Sud, avec expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de CRISPR, de l'Édition Génomique et de la Sélection Avancée | +1.2% | Amérique du Nord et Asie-Pacifique, avec l'Europe | Moyen terme (2-4 ans) |
| Expansion des Produits Biologiques de Protection des Cultures et de Nutrition | +0.9% | Mondial, notamment en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Reconnaissance Réglementaire des Voies d'Édition Génique Basées sur les Produits | +0.7% | Amérique du Nord, Europe, Japon, Australie et Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences Mondiales en Matière de Sécurité Alimentaire et de Productivité Agricole
La sécurité alimentaire et la nécessité d'améliorer la productivité agricole stimulent la demande de solutions de biotechnologie végétale. Le Service international pour l'acquisition d'applications agri-biotechnologiques (ISAAA) a rapporté en février 2026 que 73 pays avaient adopté des cultures biotechnologiques par la culture ou les importations. Les pays en développement représentaient 57 % des hectares mondiaux de cultures biotechnologiques en 2024, soulignant le rôle croissant de la biotechnologie dans l'amélioration de la productivité et de la résilience des cultures. Cela soutient la demande de programmes de sélection spécifiques aux régions et de solutions biotechnologiques adaptées aux besoins locaux en matière de sécurité alimentaire.
Développement de Cultures Résistantes au Climat
L'adaptation climatique accroît la demande de biotechnologie végétale axée sur la tolérance à la sécheresse, à la chaleur et à la salinité. Ces traits sont souvent plus complexes à développer que les traits à gène unique, ce qui accroît le besoin de technologies avancées de sélection et d'édition génique. Les programmes du secteur public, notamment les initiatives en Inde, font également progresser les cultures tolérantes au stress telles que le blé, le riz et les légumineuses. Ces efforts élargissent l'application de la biotechnologie au développement de cultures résistantes au climat, en particulier dans les régions exposées à des pressions agricoles croissantes liées au climat.
Adoption de Semences Biotechnologiques et de Traits Empilés
Les semences biotechnologiques et les traits empilés restent d'importants canaux de croissance pour le marché de la biotechnologie végétale. Le Service de recherche économique du Département de l'agriculture des États-Unis (USDA ERS) a rapporté que plus de 90 % des superficies de maïs, de coton upland et de soja des États-Unis utilisaient des variétés génétiquement modifiéesAdoption des cultures génétiquement modifiées aux États-Unis - Tendances récentes en matière d'adoption des OGM, ers.usda.gov">[2]. La forte adoption déplace la demande vers des semences à traits multiples compatibles, offrant des avantages agronomiques plus larges. Les traits empilés peuvent combiner la tolérance aux herbicides et la résistance aux ravageurs dans une seule semence, soutenant le développement et l'adoption continus de produits semenciers biotechnologiques avancés.
Expansion des Produits Biologiques de Protection des Cultures et de Nutrition
Les produits biologiques de protection des cultures et de nutrition élargissent la base commerciale du marché de la biotechnologie végétale. La pression réglementaire sur certaines substances chimiques synthétiques de protection des cultures crée des opportunités pour les alternatives biologiques. Les biofertilisants gagnent de l'attention en Asie-Pacifique et en Amérique du Sud, car les agriculteurs recherchent des solutions qui soutiennent la gestion des nutriments. L'utilisation de biofertilisants en Inde et les produits de fixation d'azote à base de rhizobium dans la production de soja brésilienne illustrent l'application croissante des solutions biologiques en agriculture.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Délais d'Approbation et de Commercialisation Prolongés | -1.8% | Mondial, avec le plus grand effet en Europe et sur les marchés sans règles d'édition génique | Long terme (≥ 4 ans) |
| Coûts Élevés de Recherche et Développement et d'Essais sur le Terrain | -1.3% | Mondial, avec un effet plus important sur les développeurs de cultures de spécialité et de cultures mineures | Moyen terme (2-4 ans) |
| Goulots d'Étranglement dans la Livraison de Traits dans les Cultures Complexes et Peu Étudiées | -0.9% | Asie-Pacifique et Afrique | Long terme (≥ 4 ans) |
| Concentration du Système Semencier et Contraintes d'Accès | -0.7% | Mondial, notamment dans les systèmes de petits exploitants africains, sud-asiatiques et sud-est asiatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Délais d'Approbation et de Commercialisation Prolongés
Les délais d'approbation peuvent contraindre les décisions d'investissement sur le marché de la biotechnologie végétale. Les approbations conventionnelles d'organismes génétiquement modifiés (OGM) peuvent nécessiter des examens de biosécurité, de sécurité alimentaire, environnementaux et d'importation dans plusieurs juridictions. Un article évalué par des pairs publié en 2025 dans la revue Trends in Plant Science a noté que les cultures éditées non transgéniques peuvent emprunter des voies réglementaires plus récentes plus rapidement que les produits évalués dans le cadre des systèmes OGM hérités. Le nouveau cadre de l'Union européenne ne s'applique pleinement qu'à partir de juillet 2028, créant une période de transition qui peut compliquer la planification des produits. Plusieurs pays africains et d'Asie du Sud-Est utilisent encore des systèmes hérités où une voie réglementaire spécifique pour les cultures éditées génétiquement n'est pas disponible. Des dossiers séparés pour plusieurs pays ajoutent des coûts et peuvent retarder l'accès au marché dans les régions où les besoins en matière de sécurité alimentaire et de changement climatique sont pressants.
Coûts Élevés de Recherche et Développement et d'Essais sur le Terrain
Les coûts de recherche et d'essais sur le terrain limitent l'éventail des entreprises pouvant développer des produits pour le marché de la biotechnologie végétale. La découverte de traits nécessite des travaux en serre, des essais multi-sites, des dépôts réglementaires, des plans de gestion, des augmentations de semences et un soutien à la commercialisation. La division Solutions agricoles de BASF a investi 990 millions EUR (1,06 milliard USD) en recherche et développement en 2025, illustrant l'ampleur des ressources requises par les grands acteurs du secteur. Les petites entreprises d'édition génique répondent souvent en accordant des licences de traits à des partenaires semenciers plutôt que de supporter l'intégralité des coûts de commercialisation. L'Organisation mondiale de la propriété intellectuelle (OMPI) a rapporté en 2026 que les redevances représentaient plus de la moitié de la majoration totale sur les semences génétiquement modifiées. Cette structure augmente la valeur de la propriété intellectuelle éprouvée, mais peut rendre l'entrée sur le marché difficile pour les développeurs disposant de capitaux limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
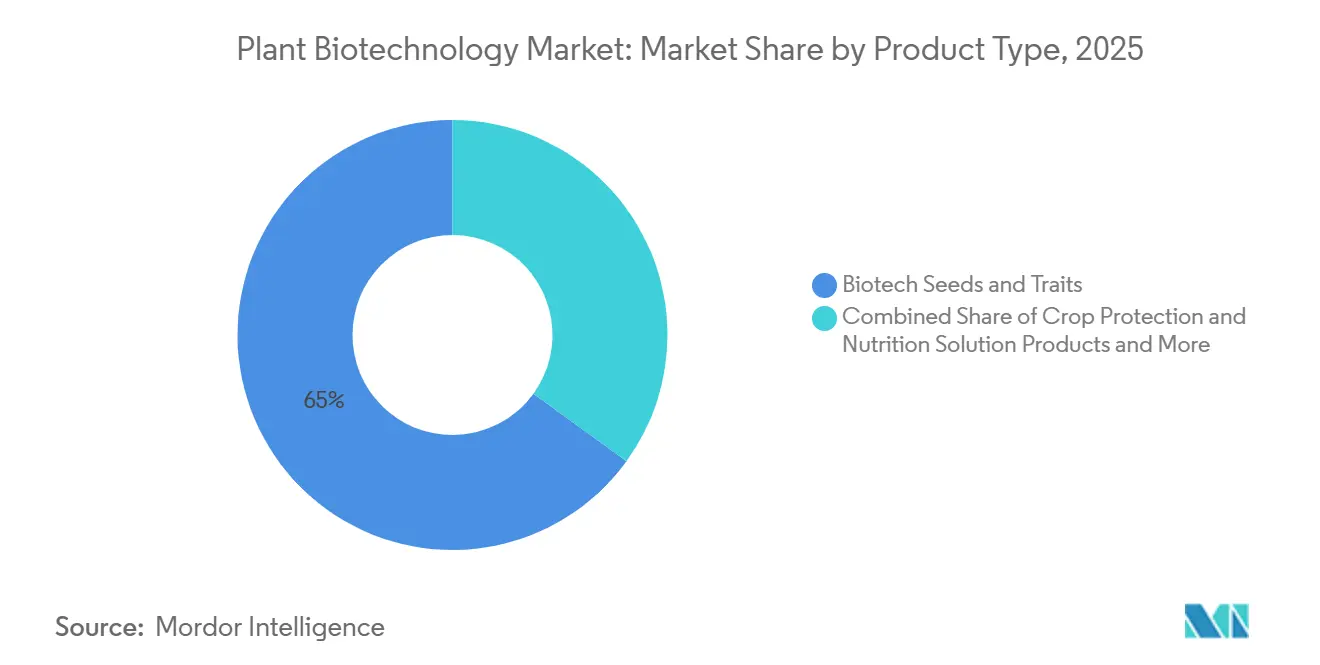
Les Semences et Traits Biotechnologiques Dominent tandis que la Protection des Cultures et la Nutrition Accélèrent leur CroissanceLes semences et traits biotechnologiques représentaient 65,0 % de la part du marché de la biotechnologie végétale par type de produit en 2025. Cette position reflète des décennies de déploiement dans le maïs, le soja, le coton et le canola. Les produits semenciers captent de la valeur grâce au germoplasme établi, aux approbations réglementaires et aux cycles de plantation répétés. Les offres de semences à traits multiples ajoutent de la valeur là où les exploitations nécessitent plusieurs fonctions de gestion des mauvaises herbes, des insectes ou des maladies. Le secteur de la biotechnologie végétale s'appuie sur ces systèmes semenciers comme principal canal commercial. Les produits issus de la biologie synthétique restent à un stade commercial plus précoce, attirant des investissements pour les arômes de spécialité, les biochimiques industriels, les intrants agricoles dérivés de la fermentation et d'autres applications en dehors des marchés semenciers conventionnels. Leur rôle à plus long terme dépend de l'échelle de fabrication, des performances des produits et de l'acceptation par les clients. Ces produits offrent un moyen d'étendre la biotechnologie à des chaînes de valeur spécialisées.
Les produits de protection des cultures et de nutrition devraient croître à un CAGR de 6,3 % de 2026 à 2031. Cette croissance reflète les limites imposées à certains intrants synthétiques et un intérêt accru pour les alternatives biologiques. Les insecticides biologiques, les biofertilisants et les biostimulants soutiennent les agriculteurs qui recherchent des choix d'intrants plus larges. BASF a finalisé l'acquisition d'AgBiTech en mars 2026, ajoutant des capacités de lutte biologique contre les insectes avec des installations de fabrication aux États-Unis, en Australie et au Brésil. Cette transaction indique que les produits biologiques font partie des grands portefeuilles agricoles. L'adoption des produits dépend encore de la cohérence sur le terrain, des conseils locaux et d'un approvisionnement fiable. La catégorie complète plutôt qu'elle ne remplace la base plus large des semences et traits, et donne au marché de la biotechnologie végétale un moyen de répondre aux besoins en intrants des agriculteurs en dehors du cycle d'achat de semences.

Par Technologie :
Le Génie Génétique Maintient sa Position tandis que l'Édition Génomique Remodèle le PipelineLe génie génétique représentait 42,0 % de la taille du marché de la biotechnologie végétale par technologie en 2025. Son rôle commercial est soutenu par des pipelines de transformation établis, des bibliothèques d'événements, des systèmes semenciers et des dossiers réglementaires. La sélection assistée par marqueurs, la culture tissulaire, la biologie synthétique et la sélection accélérée offrent des approches alternatives ou complémentaires. La sélection accélérée peut raccourcir les cycles de génération des plantes, aidant les sélectionneurs à faire progresser les traits dans les programmes plus rapidement. Chaque méthode présente des forces différentes en matière de découverte, de validation et de développement de produits. Le génie génétique reste important pour les traits qui nécessitent des modifications génétiques définies. La base de connaissances existante soutient également la gestion de la gestion et la gestion réglementaire des cultures établies. Ces avantages maintiennent la technologie au centre même lorsque de nouveaux outils attirent l'attention. Le marché de la biotechnologie végétale conserve cette base technique établie pendant que les développeurs évaluent les méthodes plus récentes.
L'édition génomique devrait croître à un CAGR de 12,4 % de 2026 à 2031. Elle offre aux développeurs un moyen d'apporter des modifications ciblées qui peuvent être évaluées différemment des produits transgéniques dans certaines juridictions. Le cadre de notification du Japon pour les plantes sans nouvelles insertions d'ADN a soutenu l'introduction commerciale de la tomate enrichie en acide gamma-aminobutyrique (GABA). Les travaux de l'Inde sur les cultures de base tolérantes au stress élargissent l'application potentielle. Le cadre européen de 2026 pourrait ajouter une autre voie pour les produits éligibles après juillet 2028. Le secteur de la biotechnologie végétale peut utiliser la licence de plateforme pour rendre les capacités d'édition disponibles au-delà des grandes cultures en rangs. Les progrès scientifiques ne suppriment pas la nécessité d'une régénération spécifique à la culture, de tests sur le terrain et d'une gestion des produits. La croissance de la technologie dépend donc à la fois de la livraison technique et d'exigences claires au niveau national.
Par Type de Culture :
Les Cultures Céréalières Dominent tandis que la Biotechnologie Horticole s'AccélèreLes céréales et grains représentaient 48,0 % de la part du marché de la biotechnologie végétale par type de culture en 2025, ce qui en fait le segment le plus important. Leur position dominante reflète l'adoption établie de traits génétiquement modifiés dans les principales cultures céréalières, notamment le maïs, sur de grands marchés agricoles. À mesure que l'adoption arrive à maturité sur les marchés établis, le développement de produits met de plus en plus l'accent sur les traits empilés qui combinent la résistance aux insectes, la tolérance aux herbicides et d'autres avantages agronomiques. La culture commerciale de maïs génétiquement modifié en Chine indique également l'expansion des applications de la biotechnologie dans la production céréalière. Parallèlement, la commercialisation limitée du blé génétiquement modifié sur les principaux marchés laisse de la place pour la recherche sur la tolérance à la sécheresse, la stabilité du rendement et l'efficacité d'utilisation des intrants. Les oléagineux et les légumineuses restent des applications établies, tandis que les cultures de spécialité et industrielles offrent des opportunités supplémentaires pour les plateformes biotechnologiques émergentes.
Les fruits et légumes devraient croître à un CAGR de 10,4 % de 2026 à 2031. Les perspectives de croissance sont soutenues par la recherche sur la résistance aux maladies, la tolérance au stress environnemental, le mûrissement retardé, la durée de conservation prolongée et l'amélioration de la qualité nutritionnelle. Une revue de 2026 publiée par Springer Nature identifie l'édition génique CRISPR-Cas9 comme un outil important pour développer ces traits dans les cultures horticoles. Les tomates et les pommes de terre figurent parmi les cultures faisant l'objet de recherches en édition génique, notamment pour la résistance aux maladies et l'amélioration des caractéristiques de production. Ces applications pourraient contribuer à réduire les pertes après récolte, à améliorer la résilience des cultures et à maintenir la qualité des produits. Les perspectives de croissance du segment reflètent la valeur potentielle de la biotechnologie dans les cultures horticoles à haute valeur ajoutée, bien que l'adoption commerciale dépende des approbations réglementaires, de l'acceptation des consommateurs et de la transition réussie des résultats de recherche en variétés commercialisables.
Par Utilisateur Final :
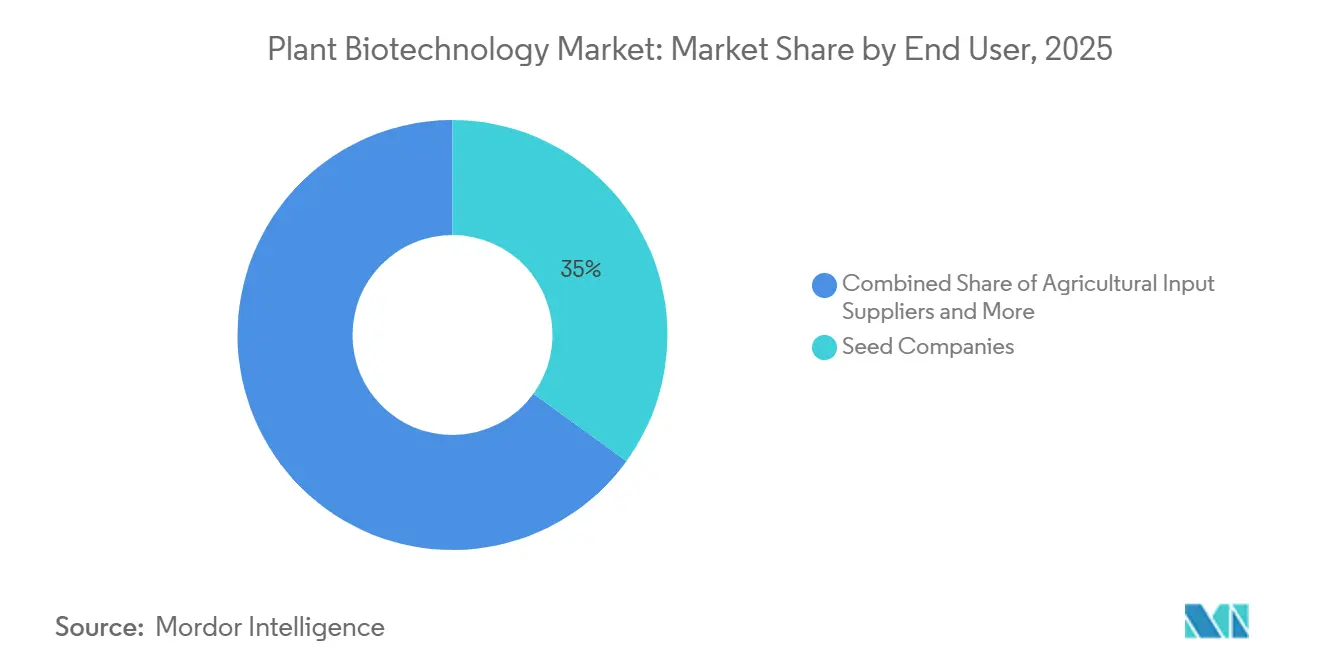
Les Entreprises Semencières Dominent tandis que les Gouvernements et Instituts de Recherche Stimulent la Demande sur les Marchés ÉmergentsLes entreprises semencières représentaient 38,0 % de la part du marché de la biotechnologie végétale par utilisateur final en 2025. Les entreprises semencières restent le groupe d'utilisateurs finaux le plus important car elles constituent la principale voie entre le développement des traits et l'utilisation à l'échelle agricole. Elles relient la propriété intellectuelle des développeurs aux variétés commerciales et aux réseaux de distribution agricole. Les fournisseurs d'intrants agricoles et les producteurs jouent un rôle direct dans le déploiement des produits et les performances sur le terrain. Les entreprises alimentaires et de boissons influencent la demande par le biais des spécifications des ingrédients et des exigences d'approvisionnement. Les entreprises de biocarburants et de biochimiques recherchent des matières premières avec une composition et des caractéristiques de traitement appropriées. Les entreprises pharmaceutiques et biopharmaceutiques utilisent des plateformes végétales lorsque le système de production correspond à leurs exigences de produit. Le secteur de la biotechnologie végétale sert les utilisateurs commerciaux tout au long de la chaîne de valeur agricole et des sciences de la vie. Le marché de la biotechnologie végétale dépend de ces canaux pour relier les innovations aux agriculteurs.
Les gouvernements et instituts de recherche devraient croître à un CAGR de 10,1 % de 2026 à 2031, soutenus par leur rôle dans l'avancement des cultures et des régions. Ce rôle se reflète dans des initiatives de recherche collaborative telles que l'accord entre l'Institut international de recherche sur les cultures des zones tropicales semi-arides (ICRISAT), Corteva et le Broad Institute, qui se concentre sur le sorgho, le mil perlé, le pois chiche et le pois d'Angole pour les petits exploitants en Asie et en Afrique. Au niveau politique, le Programme détaillé pour le développement de l'agriculture africaine (PDDAA) Stratégie et Plan d'action 2026-2035 identifie la biotechnologie comme une intervention pour aider à augmenter la production alimentaire de 45 % d'ici 2035. Ces initiatives peuvent renforcer les capacités de recherche et orienter l'attention vers les cultures localement importantes. Les instituts de recherche contribuent également au matériel végétal, à l'évaluation sur le terrain et aux preuves réglementaires, aidant à traduire les avancées biotechnologiques en résultats pratiques de sélection. Cependant, les systèmes semenciers commerciaux restent essentiels pour amener les innovations réussies sur le marché et assurer un large accès aux agriculteurs.
Analyse Géographique
L'Amérique du Nord représentait 41,0 % de la part du marché de la biotechnologie végétale par géographie en 2025. La région bénéficie d'une forte adoption des cultures génétiquement modifiées (GM), de réseaux de distribution de semences établis et d'institutions réglementaires matures. Le Service d'inspection de la santé animale et végétale (APHIS) du Département de l'agriculture des États-Unis (USDA) a déréglementé le maïs MON 87429 de Bayer et Monsanto en août 2026. L'événement maïs est conçu pour la tolérance au dicamba, au glufosinate, au quizalofop et au 2,4-D, avec une résistance au glyphosate spécifique aux tissus. L'action réglementaire soutient le développement et la commercialisation potentielle du maïs tolérant à plusieurs herbicides. Le Canada offre une voie d'approbation complémentaire pour les plantes éditées génétiquement éligibles, tandis que l'environnement réglementaire du Mexique reste étroitement lié aux politiques de biotechnologie agricole en Amérique du Nord.
L'Afrique devrait se développer à un CAGR de 9,4 % entre 2026 et 2031. Le continent a une activité de cultures biotechnologiques dans 10 pays et 6 types de cultures approuvés, notamment le coton, le maïs, le soja, le niébé, le manioc et la pomme de terre. ISAAA AfriCenter a lancé sa plateforme Biotech Africa en juin 2026 pour améliorer la transparence réglementaire et les informations d'approbation au niveau national. Les systèmes de cultures africains créent une demande de solutions adaptées au manioc, au mil, au niébé et à d'autres cultures de base localement importantes. La recherche publique, le renforcement des capacités et la distribution des semences déterminent si les variétés approuvées peuvent atteindre les agriculteurs. La croissance de la région dépend de cadres de biosécurité coordonnés, d'essais locaux et de capacités de multiplication commerciale. Ces facteurs font de l'Afrique une opportunité significative pour les programmes de biotechnologie spécifiques aux cultures. La croissance du marché de la biotechnologie végétale dans la région dépend de solutions conçues pour les cultures locales et les conditions agricoles.
L'Asie-Pacifique présente un fort potentiel de croissance, soutenu par l'activité réglementaire et les grands systèmes de production agricole. La Chine a planté 3 millions d'hectares de maïs génétiquement modifié en 2025, soit une augmentation quadruple par rapport à 2024, selon le Service agricole étranger du Département de l'agriculture des États-UnisBiotechnologie et autres nouvelles technologies de production annuelles, apps.fas.usda.gov">[3]. Le Japon, l'Inde, la Corée du Sud et l'Australie présentent un mélange de programmes de recherche actifs et de voies de commercialisation émergentes. L'Amérique du Sud bénéficie de la grande base de production de soja du Brésil. En août 2025, le Brésil a reçu un accord de licence pour un trait de soja résistant aux nématodes. En Europe, le Règlement (UE) 2026/1388 commence sa mise en œuvre en juillet 2028 pour la plupart des dispositions. Le Moyen-Orient combine les capacités génomiques d'Israël avec des programmes plus larges de sécurité alimentaire.
Paysage Concurrentiel
Le marché de la biotechnologie végétale était modérément consolidé, Bayer AG, Corteva, Syngenta Group, BASF SE et KWS SAAT SE & Co. KGaA détenant ensemble une part importante du marché en 2025. Leur position est soutenue par un germoplasme propriétaire, des bibliothèques d'événements établies, des capacités réglementaires et des réseaux de distribution mondiaux. Cette structure donne aux grandes entreprises un avantage dans la gestion des coûts de découverte, d'essais sur le terrain, d'enregistrement et de commercialisation des semences. BASF a finalisé l'acquisition d'AgBiTech en mars 2026, intégrant un spécialiste de la lutte biologique contre les insectes dans son portefeuille de solutions agricoles. Cette démarche reflète la façon dont les produits biologiques sont intégrés dans des portefeuilles de technologies agricoles plus larges. Corteva prévoit de séparer son activité de semences et de génétique sous le nom de Vylor, Inc. le 1er octobre 2026. Son dépôt auprès de la SEC a rapporté plus de 4 000 brevets sur le germoplasme et plus de 2 000 brevets sur la biotechnologie.
Bayer a signé un accord exclusif avec RAGT en juillet 2026 pour la commercialisation du blé hybride en Europe et en Amérique du Nord, ciblant un chiffre d'affaires annuel allant jusqu'à 1 milliard EUR (1,07 milliard USD) plus de 10 ans après le lancement. Syngenta et M.S. Technologies ont introduit la combinaison de traits de soja Enlist E3 Expance en février 2026. La combinaison comprend la tolérance aux principes actifs herbicides mésotrione, bicyclopyrone et isoxaflutole, avec une large disponibilité commerciale prévue en 2029, sous réserve d'approbations. Ces actions indiquent que les stratégies des acteurs établis combinent la licence, les nouvelles plateformes semencières et les ajouts de portefeuilles biologiques. Leur échelle commerciale n'élimine pas la nécessité de traiter la gestion de la résistance, la réglementation régionale et l'accessibilité des semences. Les entreprises leaders restent dépendantes de leur capacité à introduire des produits qui fonctionnent dans des systèmes de production variés.
Des entreprises spécialisées telles que Pairwise, Cibus, Inari Agriculture et Evogene se concentrent sur les plateformes technologiques, la recherche axée sur les données et des opportunités de produits sélectionnés. Les accords de licence de Pairwise permettent aux partenaires d'utiliser sa plateforme d'édition génique Fulcrum dans plusieurs programmes d'amélioration des cultures, notamment les plantes ornementales et les cultures de spécialité. Cibus développe et concède sous licence des traits édités génétiquement aux entreprises semencières, en utilisant son Système de développement rapide des traits pour améliorer les caractéristiques des cultures et soutenir la commercialisation par le biais de programmes de sélection établis. Evogene continue de faire progresser ses capacités de chimie computationnelle et son programme de protection des cultures ciblant la Septoriose, avec des molécules synthétisées soumises à des tests biologiques avant des essais en serre et sur le terrain, selon sa mise à jour d'août 2026. Des opportunités subsistent dans les traits de stress polygéniques, les cultures de base peu étudiées et la production pharmaceutique d'origine végétale. Ces domaines impliquent des exigences scientifiques et commerciales complexes qui peuvent limiter le rythme d'entrée sur le marché. Les développeurs qui préparent des données prêtes pour la réglementation et établissent des partenariats avec des entreprises semencières, des institutions publiques et des distributeurs régionaux peuvent aider à surmonter ces obstacles. Le marché de la biotechnologie végétale reste ouvert aux spécialistes capables de connecter les plateformes techniques à la livraison commerciale.
Leaders du Secteur de la Biotechnologie Végétale
-
Bayer AG
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
-
BASF SE
-
KWS SAAT SE & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Biotechnologie Végétale Entreprises couvertes dans ce rapport
- Bayer AG
- Corteva, Inc.
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- BASF SE
- KWS SAAT SE & Co. KGaA
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Groupe Limagrain Cooperative Agricole
- DLF Seeds A/S (Dansk Landbrugs Frøselskab AmbA)
- ProFarm Group Inc. (Bioceres Crop Solutions Corp.)
- Evogene Ltd.
- Inari Agriculture, Inc.
- Pairwise Plants, LLC
- Cibus, Inc.
- Indigo Ag, Inc.
Développements industriels récents dans Marché de la Biotechnologie Végétale
- Octobre 2026 : Corteva a finalisé la scission de son activité avancée de semences et de génétique en Vylor, Inc., l'établissant comme une société indépendante cotée en bourse. Vylor détient un portefeuille de plus de 4 000 brevets sur le germoplasme et plus de 2 000 brevets sur la biotechnologie, avec des capacités couvrant l'édition génique, la sélection moléculaire, le blé hybride et la licence de nouvelle génération.
- Juillet 2026 : Bayer a signé un accord de licence exclusif avec RAGT, faisant progresser la commercialisation du blé hybride en Europe et en Amérique du Nord simultanément d'ici le début des années 2030. Bayer vise des revenus annuels allant jusqu'à 1 milliard EUR (1,07 milliard USD) provenant du blé hybride plus d'une décennie après le lancement, positionnant l'accord comme une pierre angulaire de son portefeuille de croissance post-blockbuster.
- Mars 2026 : BASF Agricultural Solutions a finalisé l'acquisition d'AgBiTech. AgBiTech est spécialisé dans les solutions biologiques de lutte contre les insectes, avec des opérations de fabrication aux États-Unis, en Australie et au Brésil, et l'acquisition renforce directement la capacité de BASF à développer des produits biologiques de protection des cultures dans trois grandes régions agricoles.
Portée du Rapport sur le Marché Mondial de la Biotechnologie Végétale
La biotechnologie végétale est l'application de techniques biologiques, notamment le génie génétique, l'édition génomique, la culture tissulaire et la sélection moléculaire, pour modifier ou améliorer les caractéristiques génétiques, la croissance, le rendement, la qualité et la résistance des plantes aux ravageurs, aux maladies et aux stress environnementaux.
Le rapport sur le marché de la biotechnologie végétale est segmenté par type de produit (produits de protection des cultures et de nutrition, semences et traits biotechnologiques, et produits issus de la biologie synthétique), par technologie (génie génétique, édition génomique, sélection assistée par marqueurs, culture tissulaire, biologie synthétique et sélection accélérée), par type de culture (céréales et grains, oléagineux et légumineuses, fruits et légumes, fibres, et cultures sucrières et de spécialité), par utilisateur final (entreprises semencières, fournisseurs d'intrants agricoles, producteurs agricoles, entreprises alimentaires et de boissons, entreprises de biocarburants et de biochimiques, entreprises pharmaceutiques et biopharmaceutiques, et gouvernements et instituts de recherche), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les tailles et prévisions du marché sont fournies en termes de valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Produits de Protection des Cultures et de Nutrition |
| Semences et Traits Biotechnologiques |
| Produits Issus de la Biologie Synthétique |
| Génie Génétique |
| Édition Génomique |
| Sélection Assistée par Marqueurs |
| Culture Tissulaire |
| Biologie Synthétique |
| Sélection Accélérée |
| Céréales et Grains |
| Oléagineux et Légumineuses |
| Fruits et Légumes |
| Fibres, Cultures Sucrières et de Spécialité |
| Entreprises Semencières |
| Fournisseurs d'Intrants Agricoles |
| Producteurs Agricoles |
| Entreprises Alimentaires et de Boissons |
| Entreprises de Biocarburants et de Biochimiques |
| Entreprises Pharmaceutiques et Biopharmaceutiques |
| Gouvernements et Instituts de Recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Türkiye |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par Type de Produit | Produits de Protection des Cultures et de Nutrition | |
| Semences et Traits Biotechnologiques | ||
| Produits Issus de la Biologie Synthétique | ||
| Par Technologie | Génie Génétique | |
| Édition Génomique | ||
| Sélection Assistée par Marqueurs | ||
| Culture Tissulaire | ||
| Biologie Synthétique | ||
| Sélection Accélérée | ||
| Par Type de Culture | Céréales et Grains | |
| Oléagineux et Légumineuses | ||
| Fruits et Légumes | ||
| Fibres, Cultures Sucrières et de Spécialité | ||
| Par Utilisateur Final | Entreprises Semencières | |
| Fournisseurs d'Intrants Agricoles | ||
| Producteurs Agricoles | ||
| Entreprises Alimentaires et de Boissons | ||
| Entreprises de Biocarburants et de Biochimiques | ||
| Entreprises Pharmaceutiques et Biopharmaceutiques | ||
| Gouvernements et Instituts de Recherche | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Türkiye | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du secteur de la biotechnologie végétale ?
Le marché de la biotechnologie végétale est évalué à 55,97 milliards USD en 2026 et devrait atteindre 83,01 milliards USD d'ici 2031. Le marché devrait croître à un CAGR de 8,20 % de 2026 à 2031.
Quelle catégorie de produits domine la biotechnologie végétale ?
Les semences et traits biotechnologiques constituaient le segment de produits le plus important, représentant 65,0 % de la part du marché de la biotechnologie végétale en 2025, soutenus par le germoplasme établi, la licence de traits et les réseaux de distribution de semences.
Quelle technologie connaît la croissance la plus rapide dans la biotechnologie végétale ?
L'édition génomique devrait croître à un CAGR de 12,4 % de 2026 à 2031, soutenue par des outils de sélection ciblés et des voies réglementaires en évolution.
Pourquoi les produits biologiques pour les cultures gagnent-ils en adoption ?
Les insecticides biologiques, les biofertilisants et les biostimulants peuvent offrir aux agriculteurs des options supplémentaires de protection des cultures et de nutrition à mesure que les règles pour certaines substances chimiques synthétiques évoluent.