
Marktgröße und Marktanteil der Pflanzen-Biotechnologie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
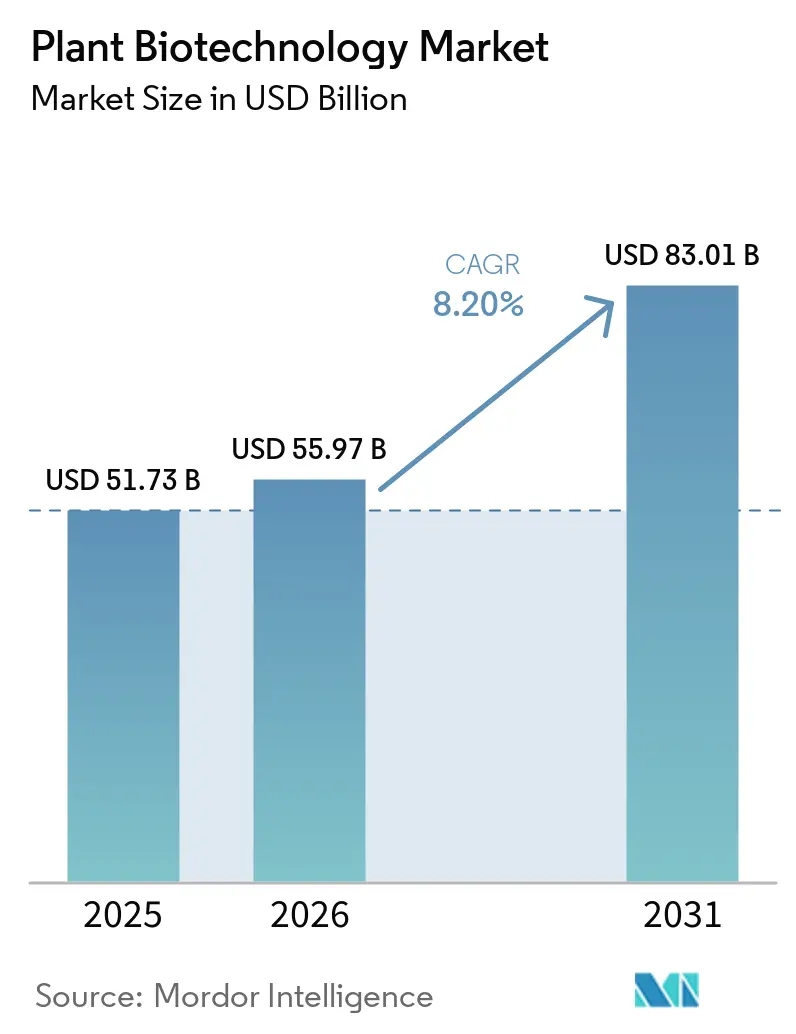
| Marktgröße (2026) | 55.97 Milliarden US-Dollar |
| Marktgröße (2031) | 83.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.20 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
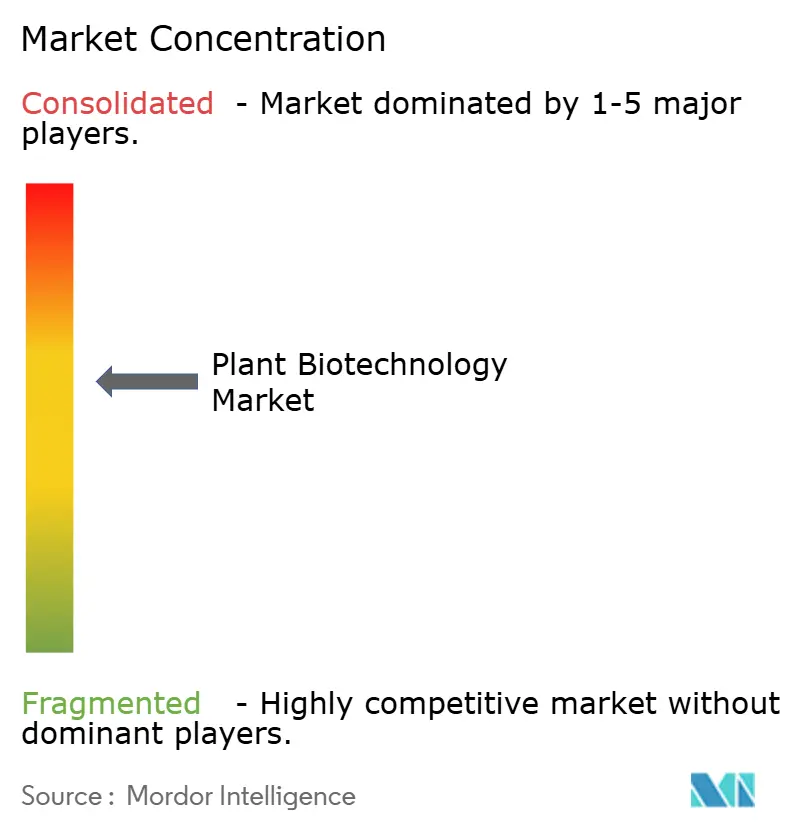
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Pflanzen-Biotechnologie von Mordor Intelligence
Die Marktgröße der Pflanzen-Biotechnologie wurde im Jahr 2025 auf 51,73 Milliarden USD geschätzt und soll von 55,97 Milliarden USD im Jahr 2026 auf 83,01 Milliarden USD bis 2031 ansteigen. Der Markt soll von 2026 bis 2031 mit einer CAGR von 8,20 % wachsen. Anforderungen an die Ernährungssicherheit, Klimastress und Präzisionszüchtungswerkzeuge treiben die Nachfrage im gesamten Markt an. Die kommerzielle Basis bleibt auf wichtige Reihenkulturen ausgerichtet, während neue Aktivitäten sich auf biologische Betriebsmittel, Spezialernährung, industrielle Biochemikalien und pflanzlich hergestellte Pharmazeutika erstrecken. Regulatorische Änderungen können den Weg zum Markt für bestimmte editierte Pflanzen verkürzen, obwohl die Anforderungen von Land zu Land erheblich variieren. Etablierte Saatgutunternehmen behalten Vorteile durch Keimplasma, Zulassungsunterlagen und Vertriebsnetze, während spezialisierte Unternehmen Lizenzmodelle nutzen, um mehr Kulturen zu erreichen. Diese Bedingungen schaffen Chancen für Technologien, die Widerstandsfähigkeit, Ernährung und Pflanzenschutz verbessern, ohne das etablierte Saatgut- und Eigenschaftsgeschäft zu verdrängen.
Wichtigste Erkenntnisse des Berichts
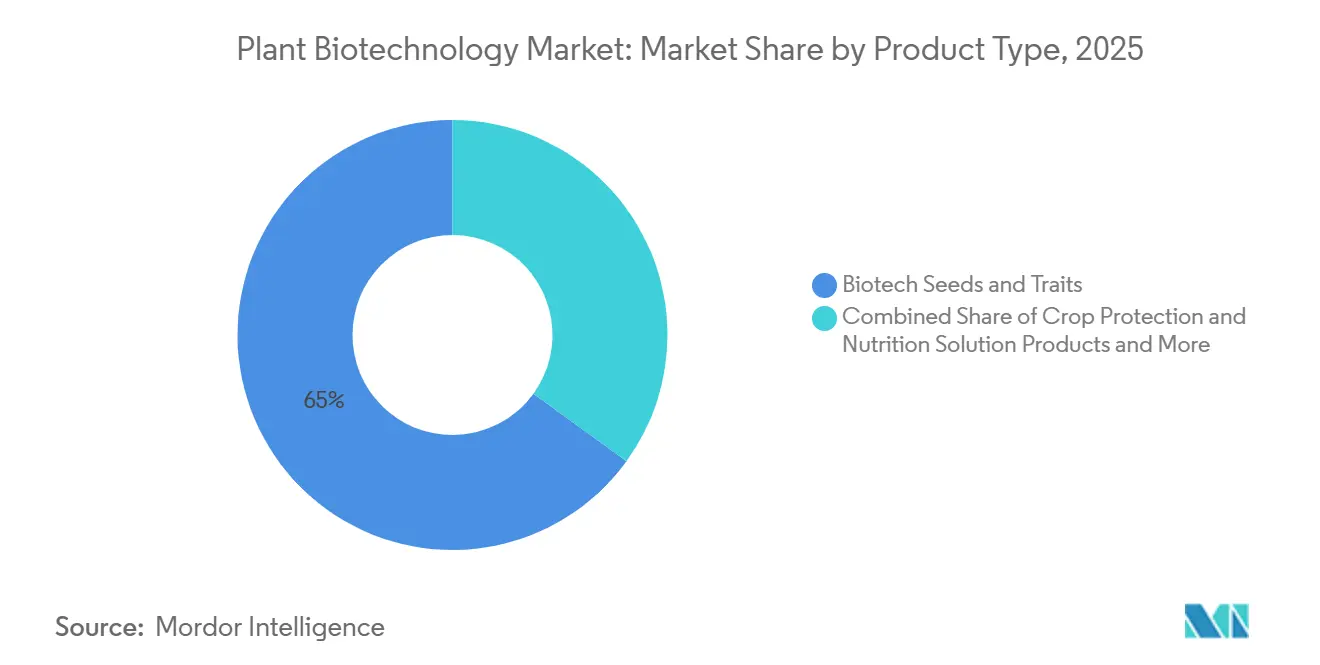
- Nach Produkttyp waren Biotech-Saatgut und -Eigenschaften das größte Segment mit einem Anteil von 65,0 % am Markt für Pflanzen-Biotechnologie im Jahr 2025, während Pflanzenschutz- und Ernährungslösungsprodukte von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
- Nach Technologie war Gentechnik das größte Segment mit einem Anteil von 42,0 % an der Marktgröße der Pflanzen-Biotechnologie im Jahr 2025, während Genomediting von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
- Nach Kulturpflanzentyp waren Getreide und Körner das größte Segment mit einem Anteil von 48,0 % am Markt für Pflanzen-Biotechnologie im Jahr 2025, während Obst und Gemüse von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
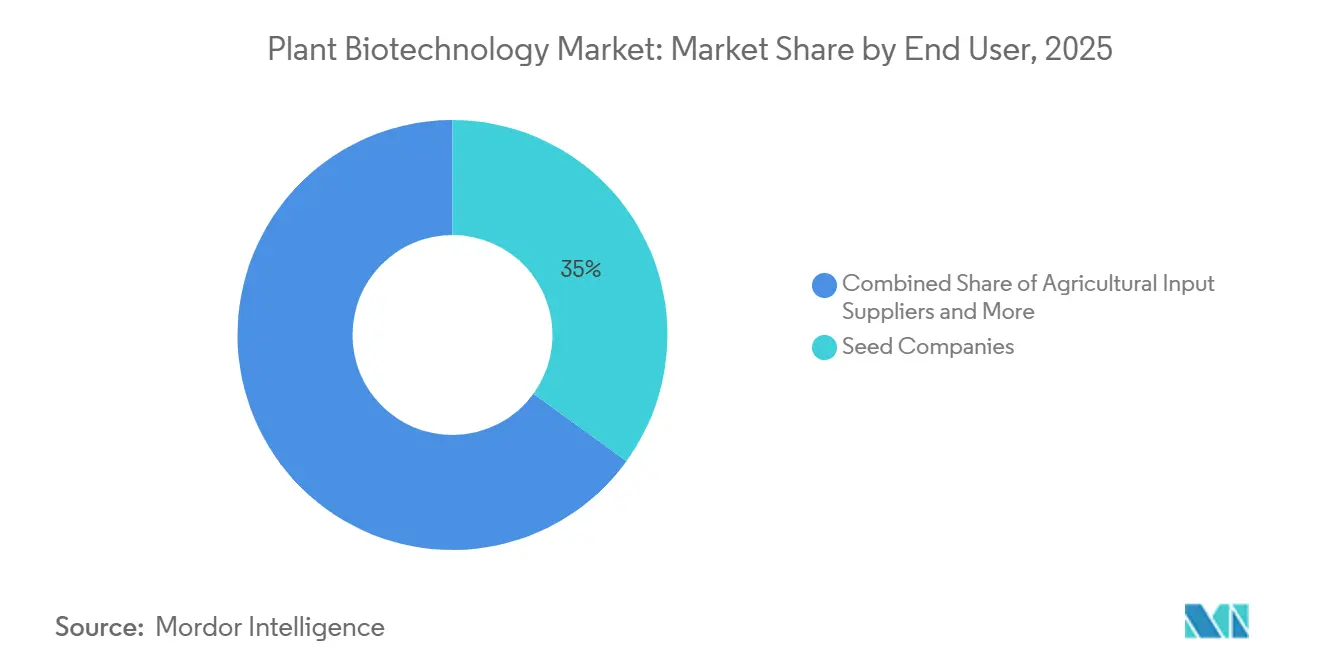
- Nach Endnutzer waren Saatgutunternehmen das größte Segment mit einem Anteil von 38,0 % am Markt für Pflanzen-Biotechnologie im Jahr 2025, während Regierungen und Forschungsinstitute von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen werden.
- Nach Geografie war Nordamerika der größte regionale Markt mit einem Anteil von 41,0 % am Markt im Jahr 2025, während Afrika von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Anforderungen an Ernährungssicherheit und Kulturpflanzenproduktivität | +2.1% | Global, mit größter Relevanz in Subsahara-Afrika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Entwicklung klimaresistenter Kulturpflanzen | +1.8% | Global, mit größter Dringlichkeit im asiatisch-pazifischen Raum, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung von Biotech-Saatgut und gestapelten Eigenschaften | +1.4% | Nordamerika und Südamerika, mit Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von CRISPR, Genomediting und fortschrittlicher Züchtung | +1.2% | Nordamerika und asiatisch-pazifischer Raum, mit Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung biologischer Pflanzenschutz- und Ernährungsprodukte | +0.9% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anerkennung produktbasierter Genomediting-Zulassungswege | +0.7% | Nordamerika, Europa, Japan, Australien und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Anforderungen an Ernährungssicherheit und Kulturpflanzenproduktivität
Ernährungssicherheit und die Notwendigkeit, die Kulturpflanzenproduktivität zu verbessern, treiben die Nachfrage nach Lösungen der Pflanzen-Biotechnologie an. Der Internationale Dienst für die Beschaffung von Agrar-Biotech-Anwendungen (ISAAA) berichtete im Februar 2026, dass 73 Länder Biotech-Kulturpflanzen durch Anbau oder Importe übernommen hatten. Entwicklungsländer machten 2024 57 % der globalen Biotech-Kulturpflanzenfläche aus, was die wachsende Rolle der Biotechnologie bei der Verbesserung der Kulturpflanzenproduktivität und -widerstandsfähigkeit unterstreicht. Dies unterstützt die Nachfrage nach regionsspezifischen Züchtungsprogrammen und Biotechnologielösungen, die auf lokale Ernährungssicherheitsbedürfnisse zugeschnitten sind.
Entwicklung klimaresistenter Kulturpflanzen
Die Klimaanpassung erhöht die Nachfrage nach Pflanzen-Biotechnologie, die sich auf Dürre-, Hitze- und Salztoleranz konzentriert. Diese Eigenschaften sind oft komplexer zu entwickeln als Einzelgen-Eigenschaften, was den Bedarf an fortschrittlichen Züchtungs- und Genomediting-Technologien erhöht. Öffentliche Programme, einschließlich Initiativen in Indien, fördern auch stresstolerante Kulturpflanzen wie Weizen, Reis und Hülsenfrüchte. Diese Bemühungen erweitern die Anwendung der Biotechnologie auf die Entwicklung klimaresistenter Kulturpflanzen, insbesondere in Regionen, die zunehmendem klimabedingtem landwirtschaftlichem Druck ausgesetzt sind.
Einführung von Biotech-Saatgut und gestapelten Eigenschaften
Biotech-Saatgut und gestapelte Eigenschaften bleiben wichtige Wachstumskanäle für den Markt für Pflanzen-Biotechnologie. Der Wirtschaftsforschungsdienst des US-Landwirtschaftsministeriums (USDA ERS) berichtete, dass mehr als 90 % der Mais-, Upland-Baumwoll- und Sojabohnenflächen in den Vereinigten Staaten gentechnisch veränderte Sorten verwendetenEinführung gentechnisch veränderter Kulturpflanzen in den Vereinigten Staaten – Aktuelle Trends bei der Einführung gentechnisch veränderter Pflanzen, ers.usda.gov">[2]. Die hohe Einführungsrate verlagert die Nachfrage hin zu Saatgut mit mehreren kompatiblen Eigenschaften, was breitere agronomische Vorteile bietet. Gestapelte Eigenschaften können Herbizidtoleranz und Schädlingsresistenz in einem einzigen Saatgut kombinieren und unterstützen die weitere Entwicklung und Einführung fortschrittlicher Biotech-Saatgutprodukte.
Ausweitung biologischer Pflanzenschutz- und Ernährungsprodukte
Biologische Pflanzenschutz- und Ernährungsprodukte erweitern die kommerzielle Basis des Marktes für Pflanzen-Biotechnologie. Der regulatorische Druck auf bestimmte synthetische Pflanzenschutzchemikalien schafft Chancen für biologische Alternativen. Biodünger gewinnen im asiatisch-pazifischen Raum und in Südamerika an Aufmerksamkeit, da Landwirte nach Lösungen suchen, die das Nährstoffmanagement unterstützen. Die Verwendung von Biodünger in Indien und Rhizobium-basierte Stickstoffixierungsprodukte in der brasilianischen Sojaproduktion veranschaulichen die wachsende Anwendung biologischer Lösungen in der Landwirtschaft.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Genehmigungs- und Vermarktungszeiträume | -1.8% | Global, mit größter Auswirkung in Europa und Märkten ohne Genomediting-Regelungen | Langfristig (≥ 4 Jahre) |
| Hohe Forschungs- und Entwicklungs- sowie Feldversuchskosten | -1.3% | Global, mit größerer Auswirkung auf Entwickler von Spezial- und Nebenkulturen | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Eigenschaftsübertragung in komplexen und wenig erforschten Kulturpflanzen | -0.9% | Asiatisch-pazifischer Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Konzentration im Saatgutsystem und Zugangsbeschränkungen | -0.7% | Global, insbesondere in afrikanischen, südasiatischen und südostasiatischen Kleinbauernstrukturen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Genehmigungs- und Vermarktungszeiträume
Genehmigungszeiträume können Investitionsentscheidungen im gesamten Markt für Pflanzen-Biotechnologie einschränken. Herkömmliche Genehmigungen für gentechnisch veränderte Organismen (GVO) können Biosicherheits-, Lebensmittelsicherheits-, Umwelt- und Importprüfungen in mehreren Rechtsgebieten erfordern. Ein 2025 in der Fachzeitschrift Trends in Plant Science veröffentlichter, begutachteter Artikel stellte fest, dass nicht-transgene editierte Kulturpflanzen neuere Regulierungswege schneller durchlaufen können als Produkte, die nach veralteten GVO-Systemen bewertet werden. Der neue Rahmen der Europäischen Union gilt erst ab Juli 2028 vollständig, was einen Übergangszeitraum schafft, der die Produktplanung erschweren kann. Mehrere afrikanische und südostasiatische Länder verwenden noch veraltete Systeme, in denen kein spezifischer Regulierungsweg für genomedierte Kulturpflanzen verfügbar ist. Separate Dossiers für mehrere Länder erhöhen die Kosten und können den Marktzugang in Regionen verzögern, in denen Ernährungssicherheit und klimabedingte Bedürfnisse dringend sind.
Hohe Forschungs- und Entwicklungs- sowie Feldversuchskosten
Forschungs- und Feldversuchskosten begrenzen die Bandbreite der Unternehmen, die Produkte für den Markt für Pflanzen-Biotechnologie entwickeln können. Die Entdeckung von Eigenschaften erfordert Gewächshausarbeit, Mehrstandortversuche, regulatorische Einreichungen, Stewardship-Pläne, Saatgutmengenerhöhungen und Vermarktungsunterstützung. Die Sparte Agricultural Solutions von BASF investierte 2025 990 Millionen EUR (1,06 Milliarden USD) in Forschung und Entwicklung, was den Ressourcenumfang veranschaulicht, den große Branchenteilnehmer benötigen. Kleinere Genomediting-Unternehmen reagieren häufig, indem sie Eigenschaften an Saatgutunternehmen lizenzieren, anstatt die vollen Vermarktungskosten zu tragen. Die Weltorganisation für geistiges Eigentum (WIPO) berichtete 2026, dass Lizenzgebühren mehr als die Hälfte des gesamten Aufschlags auf gentechnisch veränderte Saatgutprodukte ausmachten. Diese Struktur erhöht den Wert bewährten geistigen Eigentums, kann aber den Markteintritt für Entwickler mit begrenztem Kapital erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Biotech-Saatgut und -Eigenschaften führend, während Pflanzenschutz und Ernährung das Wachstum beschleunigenBiotech-Saatgut und -Eigenschaften machten 2025 65,0 % des Marktanteils der Pflanzen-Biotechnologie nach Produkttyp aus. Diese Position spiegelt jahrzehntelangen Einsatz bei Mais, Sojabohnen, Baumwolle und Raps wider. Saatgutprodukte schöpfen Wert aus etabliertem Keimplasma, Zulassungsgenehmigungen und wiederkehrenden Pflanzzyklen. Mehreigenschafts-Saatgutangebote schaffen Mehrwert, wo Betriebe mehrere Unkraut-, Insekten- oder Krankheitsmanagementfunktionen benötigen. Die Pflanzen-Biotechnologie-Branche stützt sich auf diese Saatgutsysteme als ihren wichtigsten kommerziellen Kanal. Durch synthetische Biologie ermöglichte Produkte befinden sich noch in einem früheren kommerziellen Stadium und ziehen Investitionen für Spezialgeschmacksstoffe, industrielle Biochemikalien, fermentationsbasierte Kulturpflanzenbetriebsmittel und andere Anwendungen außerhalb konventioneller Saatgutmärkte an. Ihre langfristige Rolle hängt von der Fertigungskapazität, der Produktleistung und der Kundenakzeptanz ab. Diese Produkte bieten eine Möglichkeit, die Biotechnologie in spezialisierte Wertschöpfungsketten auszudehnen.
Pflanzenschutz- und Ernährungslösungsprodukte sollen von 2026 bis 2031 mit einer CAGR von 6,3 % wachsen. Dieses Wachstum spiegelt Einschränkungen bei einigen synthetischen Betriebsmitteln und ein größeres Interesse an biologischen Alternativen wider. Biologische Insektizide, Biodünger und Biostimulanzien unterstützen Landwirte, die breitere Betriebsmitteloptionen suchen. BASF schloss im März 2026 die Übernahme von AgBiTech ab und ergänzte damit biologische Insektenkontrollfähigkeiten mit Produktionsstätten in den Vereinigten Staaten, Australien und Brasilien. Diese Transaktion zeigt, dass biologische Produkte Teil großer landwirtschaftlicher Portfolios werden. Die Produkteinführung hängt weiterhin von der Feldkonsistenz, lokaler Beratung und zuverlässiger Versorgung ab. Die Kategorie ergänzt die größere Saatgut- und Eigenschaftsbasis, anstatt sie zu ersetzen, und gibt dem Markt für Pflanzen-Biotechnologie eine Möglichkeit, den Betriebsmittelbedarf der Landwirte außerhalb des Saatgutkaufzyklus zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Gentechnik behauptet sich, während Genomediting die Pipeline neu gestaltetGentechnik machte 2025 42,0 % der Marktgröße der Pflanzen-Biotechnologie nach Technologie aus. Ihre kommerzielle Rolle wird durch etablierte Transformationspipelines, Ereignisbibliotheken, Saatgutsysteme und Zulassungsunterlagen gestützt. Markergestützte Züchtung, Gewebekultur, synthetische Biologie und Schnellzüchtung bieten alternative oder ergänzende Ansätze. Schnellzüchtung kann pflanzliche Generationszyklen verkürzen und Züchtern helfen, Eigenschaften schneller durch Programme zu führen. Jede Methode hat unterschiedliche Stärken bei der Entdeckung, Validierung und Produktentwicklung. Gentechnik bleibt wichtig für Eigenschaften, die definierte genetische Veränderungen erfordern. Die vorhandene Wissensbasis unterstützt auch das Stewardship und das regulatorische Management für etablierte Kulturpflanzen. Diese Vorteile halten die Technologie auch dann zentral, wenn neue Werkzeuge Aufmerksamkeit gewinnen. Der Markt für Pflanzen-Biotechnologie behält diese etablierte technische Basis, während Entwickler neuere Methoden evaluieren.
Genomediting soll von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen. Es bietet Entwicklern eine Möglichkeit, gezielte Veränderungen vorzunehmen, die in einigen Rechtsgebieten möglicherweise anders bewertet werden als transgene Produkte. Japans Benachrichtigungsrahmen für Pflanzen ohne neuartige DNA-Insertionen hat die kommerzielle Einführung von Gamma-Aminobuttersäure (GABA)-angereicherter Tomate unterstützt. Indiens Arbeit an stresstoleranten Grundnahrungspflanzen erweitert die potenzielle Anwendung. Der europäische Rahmen von 2026 kann nach Juli 2028 einen weiteren Weg für geeignete Produkte hinzufügen. Die Pflanzen-Biotechnologie-Branche kann Plattformlizenzierung nutzen, um Editierungsfähigkeiten über wichtige Reihenkulturen hinaus verfügbar zu machen. Wissenschaftlicher Fortschritt beseitigt nicht die Notwendigkeit kulturpflanzenspezifischer Regeneration, Feldtests und Produktstewardship. Das Wachstum der Technologie hängt daher sowohl von der technischen Umsetzung als auch von klaren länderspezifischen Anforderungen ab.
Nach Kulturpflanzentyp:
Getreidekulturen führend, während die Gartenbau-Biotechnologie beschleunigtGetreide und Körner machten 2025 48,0 % des Marktanteils der Pflanzen-Biotechnologie nach Kulturpflanzentyp aus und sind damit das größte Segment. Ihre führende Position spiegelt die etablierte Einführung gentechnisch veränderter Eigenschaften bei wichtigen Getreidekulturen, insbesondere Mais, in großen landwirtschaftlichen Märkten wider. Da die Einführung in etablierten Märkten reift, betont die Produktentwicklung zunehmend gestapelte Eigenschaften, die Insektenresistenz, Herbizidtoleranz und andere agronomische Vorteile kombinieren. Chinas kommerzieller Anbau von gentechnisch verändertem Mais deutet auch auf eine Ausweitung der Biotechnologieanwendungen in der Getreideproduktion hin. Gleichzeitig lässt die begrenzte Vermarktung von gentechnisch verändertem Weizen in wichtigen Märkten Raum für Forschung zu Dürretoleranz, Ertragsstabilität und Betriebsmitteleffizienz. Ölsaaten und Hülsenfrüchte bleiben etablierte Anwendungen, während Spezial- und Industriekulturen zusätzliche Chancen für aufkommende Biotechnologieplattformen bieten.
Obst und Gemüse sollen von 2026 bis 2031 mit einer CAGR von 10,4 % wachsen. Die Wachstumsaussichten werden durch Forschung zu Krankheitsresistenz, Umweltstresstoleranz, verzögerter Reifung, verlängerter Haltbarkeit und verbesserter Nährwertqualität gestützt. Eine 2026 von Springer Nature veröffentlichte Übersichtsarbeit identifiziert CRISPR-Cas9-Genomediting als wichtiges Werkzeug zur Entwicklung dieser Eigenschaften bei Gartenbaukulturen. Tomaten und Kartoffeln gehören zu den Kulturpflanzen, die in der Genomediting-Forschung Aufmerksamkeit erhalten, insbesondere für Krankheitsresistenz und verbesserte Produktionseigenschaften. Diese Anwendungen könnten dazu beitragen, Nachernteverluste zu reduzieren, die Kulturpflanzenresilienz zu verbessern und die Produktqualität zu erhalten. Der Wachstumsausblick des Segments spiegelt den potenziellen Wert der Biotechnologie bei hochwertigen Gartenbaukulturen wider, obwohl die kommerzielle Einführung von regulatorischen Genehmigungen, der Verbraucherakzeptanz und dem erfolgreichen Übergang von Forschungsergebnissen in vermarktbare Sorten abhängen wird.
Nach Endnutzer:
Saatgutunternehmen dominieren, während Regierungen und Forschungsinstitute die Nachfrage in aufstrebenden Märkten antreibenSaatgutunternehmen machten 2025 38,0 % des Marktanteils der Pflanzen-Biotechnologie nach Endnutzer aus. Saatgutunternehmen bleiben die größte Endnutzergruppe, da sie der wichtigste Weg von der Eigenschaftsentwicklung zur landwirtschaftlichen Nutzung sind. Sie verbinden das geistige Eigentum der Entwickler mit kommerziellen Sorten und landwirtschaftlichen Vertriebsnetzen. Anbieter landwirtschaftlicher Betriebsmittel und Produzenten haben direkte Rollen bei der Produktbereitstellung und Feldleistung. Lebensmittel- und Getränkeunternehmen beeinflussen die Nachfrage durch Zutatenspezifikationen und Beschaffungsanforderungen. Biokraftstoff- und Biochemikalienunternehmen suchen nach Rohstoffen mit geeigneter Zusammensetzung und Verarbeitungseigenschaften. Pharmazeutische und biopharmazeutische Unternehmen nutzen pflanzliche Plattformen, wo das Produktionssystem ihren Produktanforderungen entspricht. Die Pflanzen-Biotechnologie-Branche bedient kommerzielle Nutzer entlang der gesamten landwirtschaftlichen und biowissenschaftlichen Wertschöpfungskette. Der Markt für Pflanzen-Biotechnologie ist auf diese Kanäle angewiesen, um Innovationen mit Landwirten zu verbinden.
Regierungen und Forschungsinstitute sollen von 2026 bis 2031 mit einer CAGR von 10,1 % wachsen, unterstützt durch ihre Rolle bei der Förderung von Kulturpflanzen und Regionen. Diese Rolle spiegelt sich in kollaborativen Forschungsinitiativen wider, wie der Vereinbarung zwischen dem Internationalen Institut für Forschung zu Kulturpflanzen für die semiariden Tropen (ICRISAT), Corteva und dem Broad Institute, das sich auf Sorghum, Perlhirse, Kichererbsen und Taubenerbsen für Kleinbauern in Asien und Afrika konzentriert. Auf politischer Ebene identifiziert das Umfassende Afrikanische Landwirtschaftsentwicklungsprogramm (CAADP) Strategie- und Aktionsplan 2026–2035 die Biotechnologie als Intervention zur Steigerung der Nahrungsmittelproduktion um 45 % bis 2035. Diese Initiativen können die Forschungskapazität stärken und die Aufmerksamkeit auf lokal wichtige Kulturpflanzen lenken. Forschungsinstitute tragen auch Pflanzenmaterial, Feldbewertung und regulatorische Nachweise bei und helfen dabei, Biotechnologiefortschritte in praktische Züchtungsergebnisse zu übersetzen. Kommerzielle Saatgutsysteme bleiben jedoch unerlässlich, um erfolgreiche Innovationen auf den Markt zu bringen und einen breiten Landwirtschaftszugang zu gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika machte 2025 41,0 % des Marktanteils der Pflanzen-Biotechnologie nach Geografie aus. Die Region profitiert von einer hohen Einführungsrate gentechnisch veränderter (GV) Kulturpflanzen, etablierten Saatgutvertriebsnetzen und reifen Regulierungsbehörden. Der Tier- und Pflanzenschutzdienst (APHIS) des US-Landwirtschaftsministeriums (USDA) deregulierte im August 2026 den MON 87429-Mais von Bayer und Monsanto. Das Maisereignis ist für Toleranz gegenüber Dicamba, Glufosinat, Quizalofop und 2,4-D mit gewebespezifischer Glyphosatresistenz entwickelt. Die regulatorische Maßnahme unterstützt die Entwicklung und potenzielle Vermarktung von Mais mit Mehrfachherbizidtoleranz. Kanada bietet einen ergänzenden Genehmigungsweg für geeignete genomedierte Pflanzen, während das regulatorische Umfeld Mexikos eng mit den landwirtschaftlichen Biotechnologiepolitiken in Nordamerika verknüpft bleibt.
Afrika soll zwischen 2026 und 2031 mit einer CAGR von 9,4 % wachsen. Der Kontinent hat Biotech-Kulturpflanzenaktivitäten in 10 Ländern und 6 genehmigten Kulturpflanzentypen, darunter Baumwolle, Mais, Sojabohnen, Kuherbsen, Maniok und Kartoffeln. ISAAA AfriCenter startete im Juni 2026 seine Biotech Africa-Plattform, um die regulatorische Transparenz und länderspezifische Genehmigungsinformationen zu verbessern. Afrikanische Kulturpflanzensysteme schaffen Nachfrage nach Lösungen für Maniok, Hirse, Kuherbsen und andere lokal wichtige Grundnahrungsmittel. Öffentliche Forschung, Kapazitätsaufbau und Saatgutverteilung bestimmen, ob genehmigte Sorten Landwirte erreichen können. Das Wachstum der Region hängt von koordinierten Biosicherheitsrahmen, lokalen Versuchen und kommerzieller Vermehrungskapazität ab. Diese Faktoren machen Afrika zu einer bedeutenden Chance für kulturpflanzenspezifische Biotechnologieprogramme. Das Wachstum des Marktes für Pflanzen-Biotechnologie in der Region hängt von Lösungen ab, die für lokale Kulturpflanzen und Anbaubedingungen konzipiert sind.
Der asiatisch-pazifische Raum hat ein starkes Wachstumspotenzial, das durch regulatorische Aktivitäten und große Kulturpflanzenproduktionssysteme gestützt wird. China pflanzte 2025 3 Millionen Hektar gentechnisch veränderten Mais an, eine Vervierfachung gegenüber 2024, laut dem Auslandslandwirtschaftsdienst des US-LandwirtschaftsministeriumsBiotechnologie und andere neue Produktionstechnologien – Jahresbericht, apps.fas.usda.gov">[3]. Japan, Indien, Südkorea und Australien weisen eine Mischung aus aktiven Forschungsprogrammen und aufkommenden Vermarktungswegen auf. Südamerika profitiert von Brasiliens großer Sojaproduktionsbasis. Im August 2025 erhielt Brasilien eine Lizenzvereinbarung für eine nematodenresistente Sojabohneneigenschaft. In Europa beginnt die Verordnung (EU) 2026/1388 im Juli 2028 für die meisten Bestimmungen mit der Umsetzung. Der Nahe Osten kombiniert Israels Genomikfähigkeiten mit breiteren Ernährungssicherheitsprogrammen.
Wettbewerbslandschaft
Der Markt für Pflanzen-Biotechnologie war mäßig konsolidiert, wobei Bayer AG, Corteva, Syngenta Group, BASF SE und KWS SAAT SE & Co. KGaA zusammen im Jahr 2025 einen bedeutenden Marktanteil hielten. Ihre Position wird durch proprietäres Keimplasma, etablierte Ereignisbibliotheken, regulatorische Kompetenz und globale Vertriebsnetze gestützt. Diese Struktur verschafft großen Unternehmen einen Vorteil bei der Verwaltung der Kosten für Entdeckung, Feldversuche, Zulassung und Saatgutvermarktung. BASF schloss im März 2026 die Übernahme von AgBiTech ab und integrierte einen Spezialisten für biologische Insektenkontrolle in sein Portfolio für landwirtschaftliche Lösungen. Der Schritt spiegelt wider, wie biologische Produkte in breitere Kulturpflanzentechnologieportfolios integriert werden. Corteva plant, sein Saatgut- und Genetikgeschäft als Vylor, Inc. am 1. Oktober 2026 abzuspalten. Die SEC-Einreichung berichtete von mehr als 4.000 Keimplasmpatenten und mehr als 2.000 Biotechnologiepatenten.
Bayer unterzeichnete im Juli 2026 eine exklusive Vereinbarung mit RAGT für die Vermarktung von Hybridweizen in Europa und Nordamerika mit einem Zielumsatz von bis zu 1 Milliarde EUR (1,07 Milliarden USD) mehr als 10 Jahre nach der Markteinführung. Syngenta und M.S. Technologies führten im Februar 2026 den Enlist E3 Expance Sojabohnen-Eigenschaftsstapel ein. Der Stapel umfasst Toleranz gegenüber den Herbizidwirkstoffen Mesotrion, Bicyclopyron und Isoxaflutol, mit breiter kommerzieller Verfügbarkeit, die für 2029 vorbehaltlich der Genehmigungen erwartet wird. Diese Maßnahmen zeigen, dass die Strategien der etablierten Unternehmen Lizenzierung, neue Saatgutplattformen und biologische Portfolioergänzungen kombinieren. Ihre kommerzielle Größe beseitigt nicht die Notwendigkeit, Resistenzmanagement, regionale Regulierung und Saatgutbezahlbarkeit anzugehen. Die führenden Unternehmen bleiben darauf angewiesen, Produkte einzuführen, die in unterschiedlichen Produktionssystemen funktionieren.
Spezialisierte Unternehmen wie Pairwise, Cibus, Inari Agriculture und Evogene konzentrieren sich auf Technologieplattformen, datengesteuerte Forschung und ausgewählte Produktchancen. Die Lizenzvereinbarungen von Pairwise ermöglichen es Partnern, seine Fulcrum-Genomediting-Plattform für mehrere Kulturpflanzenverbesserungsprogramme zu nutzen, einschließlich Zierpflanzen und Spezialkulturen. Cibus entwickelt und lizenziert genomedierte Eigenschaften an Saatgutunternehmen und nutzt sein Rapid Trait Development System, um Kulturpflanzeneigenschaften zu verbessern und die Vermarktung durch etablierte Züchtungsprogramme zu unterstützen. Evogene setzt die Weiterentwicklung seiner computergestützten Chemiekapazitäten und seines Pflanzenschutzprogramms gegen Septoria fort, wobei synthetisierte Moleküle biologischen Tests vor Gewächshaus- und Feldversuchen unterzogen werden, laut seinem Update vom August 2026. Chancen bestehen bei polygenen Stresseigenschaften, wenig erforschten Grundnahrungspflanzen und pflanzlicher pharmazeutischer Produktion. Diese Bereiche umfassen komplexe wissenschaftliche und kommerzielle Anforderungen, die das Tempo des Markteintritts begrenzen können. Entwickler, die regulatorisch bereite Daten vorbereiten und Partnerschaften mit Saatgutunternehmen, öffentlichen Institutionen und regionalen Distributoren aufbauen, können dazu beitragen, diese Hindernisse zu überwinden. Der Markt für Pflanzen-Biotechnologie bleibt offen für Spezialisten, die technische Plattformen mit kommerzieller Umsetzung verbinden können.
Marktführer der Pflanzen-Biotechnologie
-
Bayer AG
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
-
BASF SE
-
KWS SAAT SE & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pflanzen-Biotechnologie Unternehmen in diesem Bericht
- Bayer AG
- Corteva, Inc.
- Syngenta Group Co., Ltd. (Sinochem Holdings Corporation Ltd.)
- BASF SE
- KWS SAAT SE & Co. KGaA
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Groupe Limagrain Cooperative Agricole
- DLF Seeds A/S (Dansk Landbrugs Frøselskab AmbA)
- ProFarm Group Inc. (Bioceres Crop Solutions Corp.)
- Evogene Ltd.
- Inari Agriculture, Inc.
- Pairwise Plants, LLC
- Cibus, Inc.
- Indigo Ag, Inc.
Neueste Industrielle Entwicklungen in Markt für Pflanzen-Biotechnologie
- Oktober 2026: Corteva schloss die Abspaltung seines fortschrittlichen Saatgut- und Genetikgeschäfts in Vylor, Inc. ab und etablierte es als unabhängiges, börsennotiertes Unternehmen. Vylor hält ein Portfolio von mehr als 4.000 Keimplasmpatenten und über 2.000 Biotechnologiepatenten mit Fähigkeiten, die Genomediting, molekulare Züchtung, Hybridweizen und Lizenzierung der nächsten Generation umfassen.
- Juli 2026: Bayer unterzeichnete eine exklusive Lizenzvereinbarung mit RAGT und trieb damit die Vermarktung von Hybridweizen in Europa und Nordamerika gleichzeitig bis Anfang der 2030er Jahre voran. Bayer strebt Jahresumsätze von bis zu 1 Milliarde EUR (1,07 Milliarden USD) aus Hybridweizen nach mehr als einem Jahrzehnt nach der Markteinführung an und positioniert die Vereinbarung als Eckpfeiler seines Wachstumsportfolios nach dem Blockbuster-Zeitalter.
- März 2026: BASF Agricultural Solutions schloss die Übernahme von AgBiTech ab. AgBiTech ist auf biologische Insektenkontrolllösungen spezialisiert, mit Produktionsbetrieben in den Vereinigten Staaten, Australien und Brasilien, und die Übernahme stärkt direkt die Fähigkeit von BASF, biologische Pflanzenschutzprodukte in drei wichtigen landwirtschaftlichen Regionen zu skalieren.
Berichtsumfang des globalen Marktes für Pflanzen-Biotechnologie
Pflanzen-Biotechnologie ist die Anwendung biologischer Techniken, einschließlich Gentechnik, Genomediting, Gewebekultur und molekularer Züchtung, zur Modifikation oder Verbesserung der genetischen Eigenschaften, des Wachstums, des Ertrags, der Qualität sowie der Resistenz von Pflanzen gegenüber Schädlingen, Krankheiten und Umweltstress.
Der Bericht zum Markt für Pflanzen-Biotechnologie ist segmentiert nach Produkttyp (Pflanzenschutz- und Ernährungslösungsprodukte, Biotech-Saatgut und -Eigenschaften sowie durch synthetische Biologie ermöglichte Produkte), nach Technologie (Gentechnik, Genomediting, markergestützte Züchtung, Gewebekultur, synthetische Biologie und Schnellzüchtung), nach Kulturpflanzentyp (Getreide und Körner, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, Fasern sowie Zucker- und Spezialkulturen), nach Endnutzer (Saatgutunternehmen, Anbieter landwirtschaftlicher Betriebsmittel, landwirtschaftliche Produzenten, Lebensmittel- und Getränkeunternehmen, Biokraftstoff- und Biochemikalienunternehmen, pharmazeutische und biopharmazeutische Unternehmen sowie Regierungen und Forschungsinstitute) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Afrika und Naher Osten). Die Marktgrößen und Prognosen werden für alle oben genannten Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pflanzenschutz- und Ernährungslösungsprodukte |
| Biotech-Saatgut und -Eigenschaften |
| Durch synthetische Biologie ermöglichte Produkte |
| Gentechnik |
| Genomediting |
| Markergestützte Züchtung |
| Gewebekultur |
| Synthetische Biologie |
| Schnellzüchtung |
| Getreide und Körner |
| Ölsaaten und Hülsenfrüchte |
| Obst und Gemüse |
| Faser-, Zucker- und Spezialkulturen |
| Saatgutunternehmen |
| Anbieter landwirtschaftlicher Betriebsmittel |
| Landwirtschaftliche Produzenten |
| Lebensmittel- und Getränkeunternehmen |
| Biokraftstoff- und Biochemikalienunternehmen |
| Pharmazeutische und biopharmazeutische Unternehmen |
| Regierungen und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Produkttyp | Pflanzenschutz- und Ernährungslösungsprodukte | |
| Biotech-Saatgut und -Eigenschaften | ||
| Durch synthetische Biologie ermöglichte Produkte | ||
| Nach Technologie | Gentechnik | |
| Genomediting | ||
| Markergestützte Züchtung | ||
| Gewebekultur | ||
| Synthetische Biologie | ||
| Schnellzüchtung | ||
| Nach Kulturpflanzentyp | Getreide und Körner | |
| Ölsaaten und Hülsenfrüchte | ||
| Obst und Gemüse | ||
| Faser-, Zucker- und Spezialkulturen | ||
| Nach Endnutzer | Saatgutunternehmen | |
| Anbieter landwirtschaftlicher Betriebsmittel | ||
| Landwirtschaftliche Produzenten | ||
| Lebensmittel- und Getränkeunternehmen | ||
| Biokraftstoff- und Biochemikalienunternehmen | ||
| Pharmazeutische und biopharmazeutische Unternehmen | ||
| Regierungen und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor der Pflanzen-Biotechnologie?
Der Markt für Pflanzen-Biotechnologie wird im Jahr 2026 auf 55,97 Milliarden USD geschätzt und soll bis 2031 83,01 Milliarden USD erreichen. Der Markt soll von 2026 bis 2031 mit einer CAGR von 8,20 % wachsen.
Welche Produktkategorie führt die Pflanzen-Biotechnologie an?
Biotech-Saatgut und -Eigenschaften waren das größte Produktsegment mit einem Anteil von 65,0 % am Markt für Pflanzen-Biotechnologie im Jahr 2025, gestützt durch etabliertes Keimplasma, Eigenschaftslizenzierung und Saatgutvertriebsnetze.
Welche Technologie wächst in der Pflanzen-Biotechnologie am schnellsten?
Genomediting soll von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen, unterstützt durch gezielte Züchtungswerkzeuge und sich entwickelnde Regulierungswege.
Warum gewinnen biologische Kulturpflanzenprodukte an Akzeptanz?
Biologische Insektizide, Biodünger und Biostimulanzien können Landwirten zusätzliche Pflanzenschutz- und Ernährungsoptionen bieten, wenn sich die Vorschriften für einige synthetische Chemikalien ändern.