
Tamanho e Participação do Mercado de Polímeros Piezoelétricos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
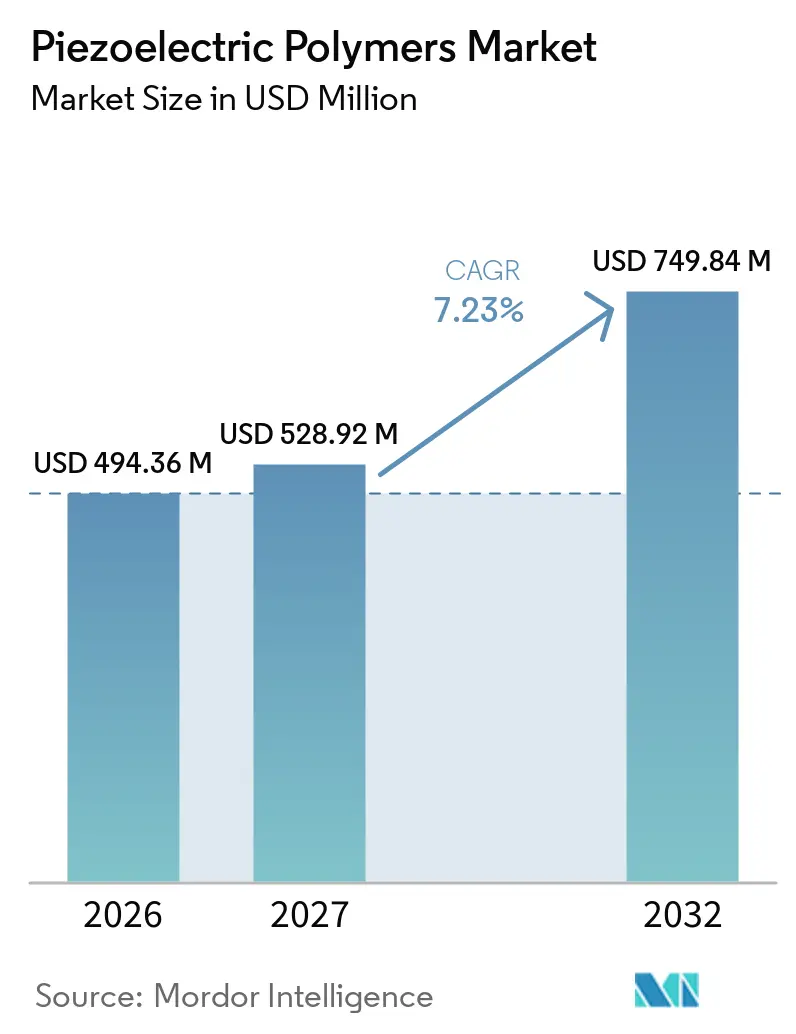
| Tamanho do Mercado (2027) | 528.92 Milhões de dólares |
| Tamanho do Mercado (2032) | 749.84 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.23 % |
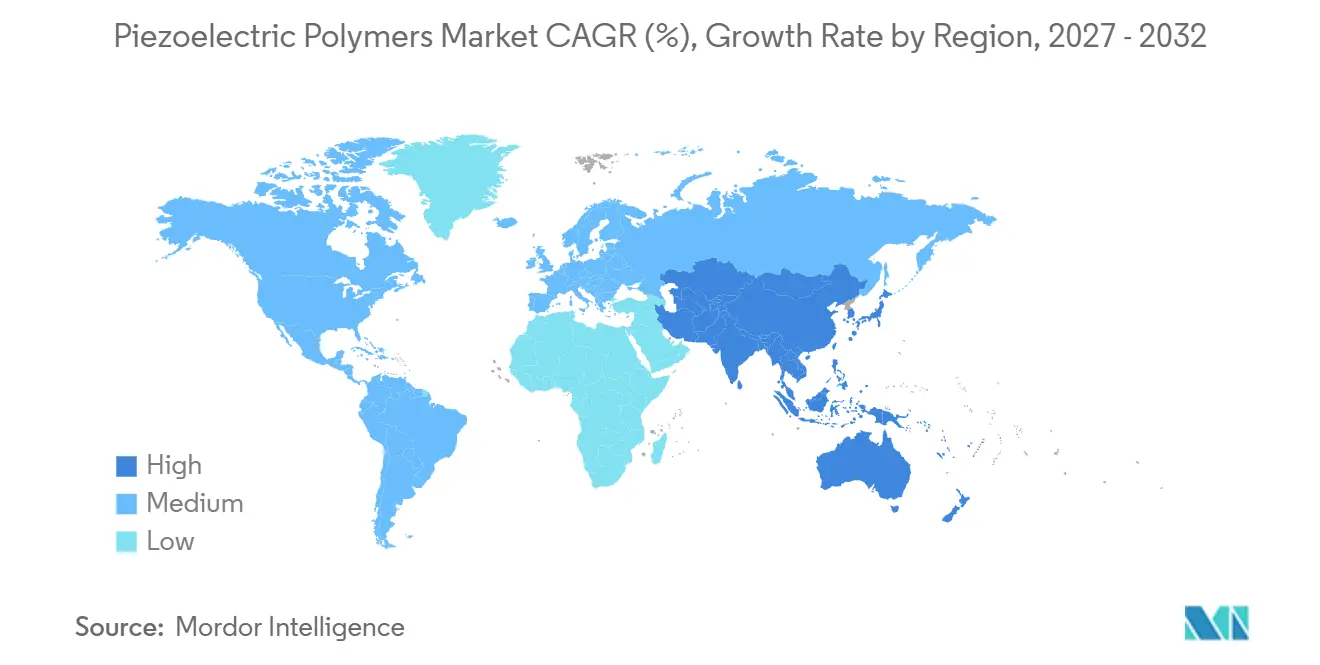
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
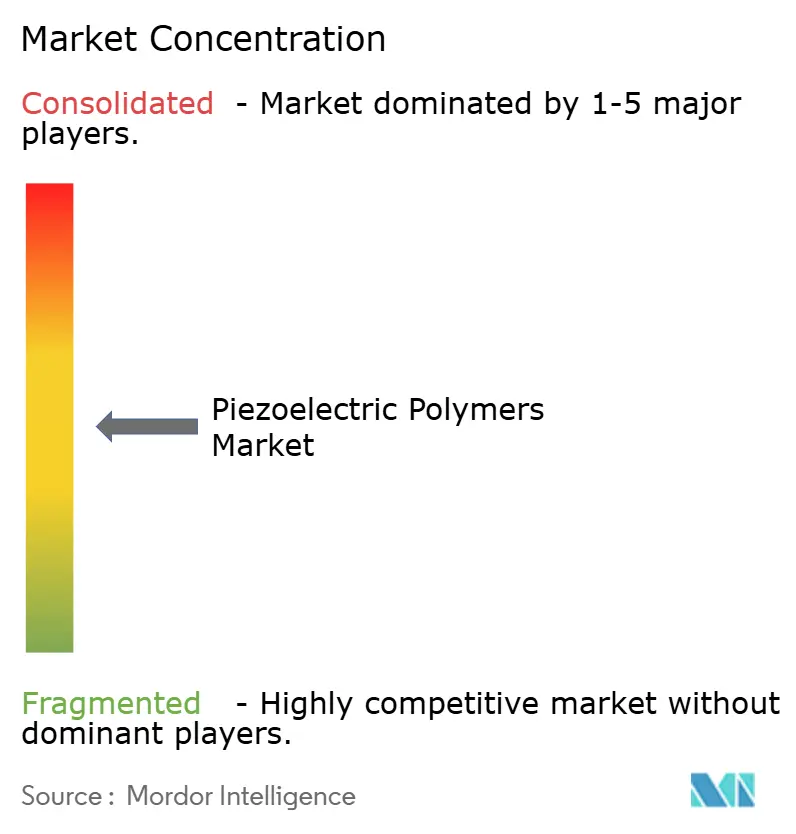
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polímeros Piezoelétricos por Mordor Intelligence
O tamanho do mercado de polímeros piezoelétricos foi avaliado em 494,36 bilhões de USD em 2026 e estima-se que cresça de 528,92 bilhões de USD em 2027 para 749,84 bilhões de USD até 2032, a um CAGR de 7,23% durante o período de previsão (2027-2032). O mercado de polímeros piezoelétricos está se deslocando em direção à detecção flexível, monitoramento de condições e coleta de energia, em vez de depender exclusivamente de categorias de dispositivos estabelecidas. Os materiais poliméricos podem ser moldados, extrudados e impressos por jato de tinta em diversos substratos, possibilitando designs de dispositivos que materiais cerâmicos rígidos não conseguem acomodar facilmente. A exposição da cadeia de suprimentos a fluoromonômeros e a supervisão mais rigorosa de substâncias per e polifluoroalquílicas (PFAS) estão afetando as decisões de desenvolvimento de produtos e de aquisição. Essas pressões favorecem fornecedores capazes de oferecer graus especiais qualificados, fornecimento estável e alternativas ao fluoreto de polivinilideno (PVDF) convencional. O mercado também apresenta oportunidades em monitoramento médico, eletrônicos impressos e projetos de retrofit industrial, onde formatos flexíveis reduzem as restrições de instalação. Isso é particularmente relevante quando os projetistas precisam de camadas de detecção que se conformem a uma superfície hospedeira ou quando o custo de instalação de uma conexão de energia dedicada é difícil de justificar.
Principais Conclusões do Relatório
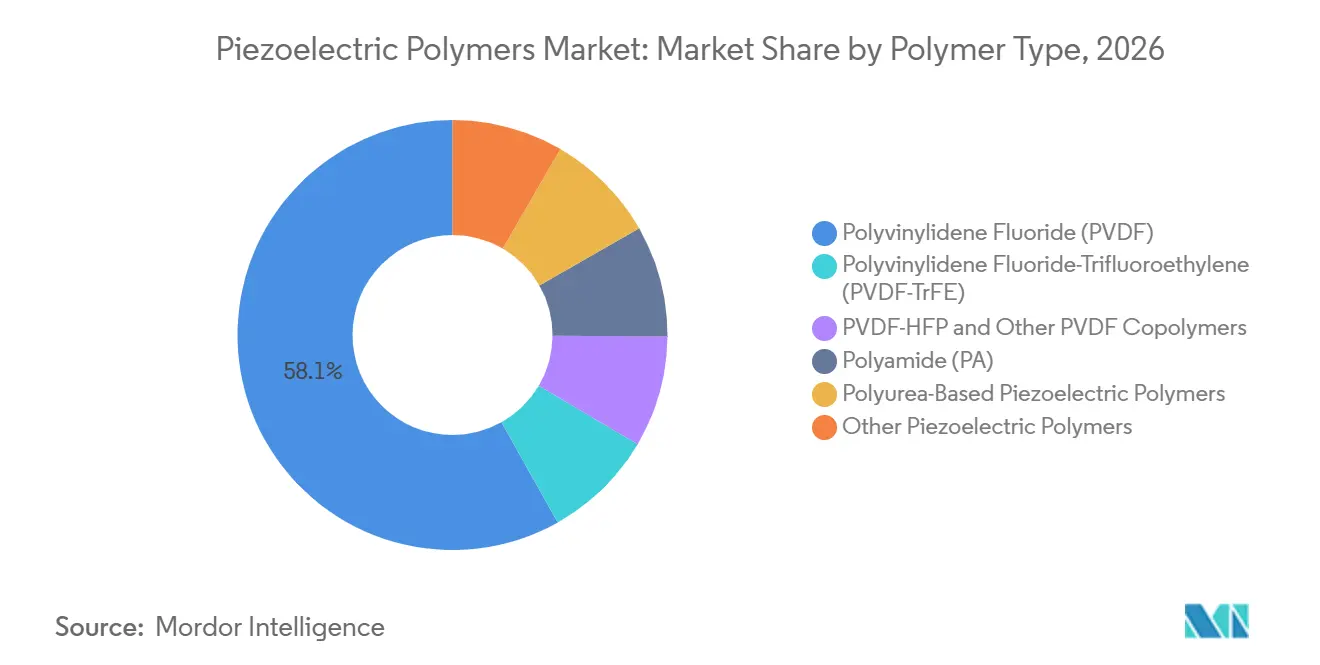
- Por tipo de polímero, o PVDF detinha 58,14% da participação do mercado de polímeros piezoelétricos em 2026, enquanto o fluoreto de polivinilideno-trifluoroetileno (PVDF-TrFE) tem previsão de expansão a um CAGR de 7,87% até 2032.
- Por forma do material, Filmes e Folhas detinham 37,67% da participação do mercado de polímeros piezoelétricos em 2026, enquanto Revestimentos e Camadas Finas têm previsão de expansão a um CAGR de 8,12% até 2032.
- Por aplicação, Sensores detinham 42,82% da participação do mercado de polímeros piezoelétricos em 2026, enquanto Geradores têm previsão de expansão a um CAGR de 8,73% até 2032.
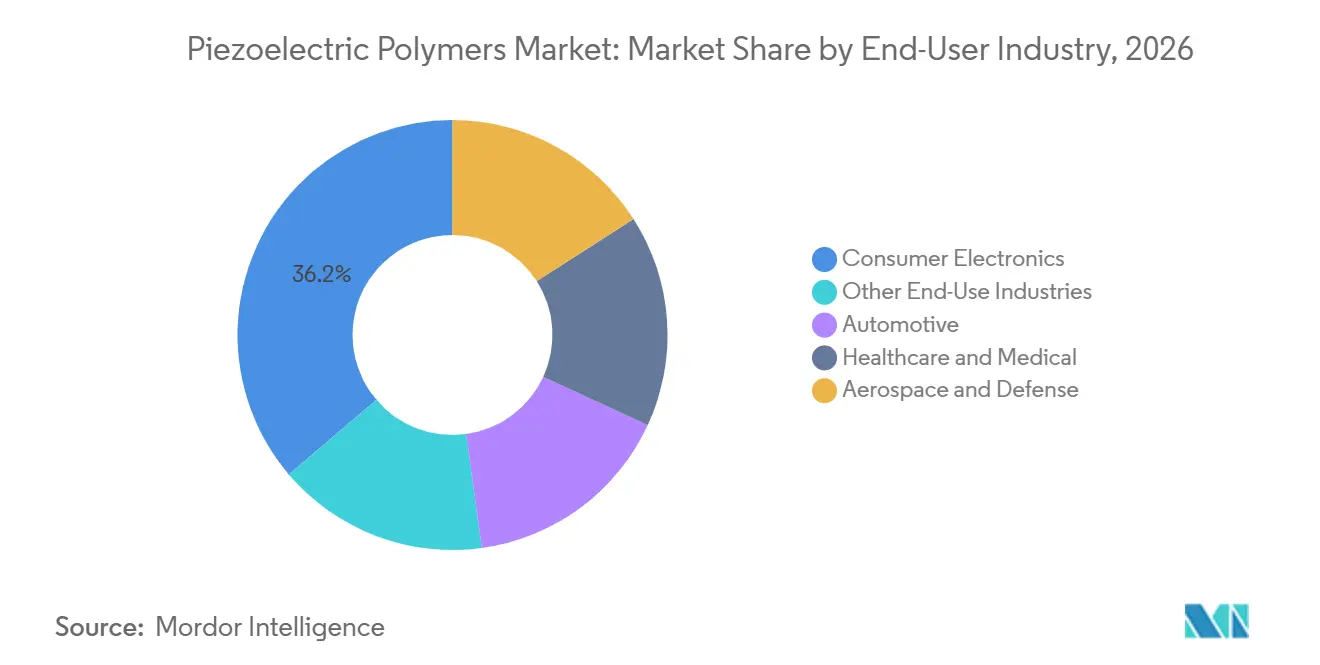
- Por indústria do usuário final, Eletrônicos de Consumo detinham 36,23% da participação do mercado de polímeros piezoelétricos em 2026 e têm previsão de expansão a um CAGR de 9,06% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,71% da participação do mercado de polímeros piezoelétricos em 2026 e tem previsão de expansão a um CAGR de 8,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Eletrônicos Flexíveis e Vestíveis | +2.1% | Núcleo na APAC, com expansão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Internet Industrial das Coisas (IoT) e Monitoramento Distribuído de Condições | +1.5% | Global | Médio prazo (2-4 anos) |
| Demanda por Sensores Autoalimentados e Coleta de Energia | +1.2% | Global, concentrado na APAC e América do Norte | Médio prazo (2-4 anos) |
| Dispositivos Médicos Miniaturizados de Monitoramento e Diagnóstico | +1.0% | América do Norte, UE, APAC | Médio prazo (2-4 anos) |
| Processamento de Filmes Eletroativos Imprimíveis em Rolo a Rolo | +0.6% | América do Norte, UE, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Eletrônicos Flexíveis e Vestíveis
Smartwatches, smartphones dobráveis e patches de saúde de pele eletrônica requerem elementos de detecção que se conformem a superfícies curvas, flexíveis ou elásticas, o que limita o uso de piezocerâmicas rígidas em vários designs de dispositivos. Sensores nanocompósitos vestíveis de poli(fluoreto de vinilideno-trifluoroetileno) (P(VDF-TrFE))/BaTiO₃ demonstraram sensibilidade de 197 mV kPa⁻¹ e durabilidade superior a 5.000 ciclos de carga para monitoramento de pulso arterial, respiração e movimento articular. Fabricantes de equipamentos originais (OEMs) coreanos e chineses estão utilizando piezoelétricos poliméricos para feedback háptico e os avaliando como alternativas a microfones de Sistemas Microeletromecânicos (MEMS) discretos em fones de ouvido ultrafinos. O P(VDF-TrFE) processado em solução escalável atingiu um d₃₃ de -90,5 pC N⁻¹, que foi 3× o nível de referência do fluoreto de polivinilideno (PVDF) e foi compatível com revestimento em rolo a rolo[1]. Essas melhorias de desempenho permitem que o mercado de polímeros piezoelétricos atenda a designs nos quais a detecção fina e flexível é um requisito básico do produto. Elas reduzem a compensação de desempenho do material que historicamente limitou o uso de polímeros a aplicações menos exigentes e fornecem às equipes de dispositivos um caminho para integrar a detecção diretamente em estruturas flexíveis. Isso permite que os engenheiros de produto posicionem a detecção próxima ao ponto de movimento, pressão ou vibração sem aumentar a espessura do dispositivo ou alterar o design visual e mecânico pretendido.
IoT Industrial e Monitoramento Distribuído de Condições
Filmes poliméricos piezoelétricos podem ser laminados sobre alojamentos de rolamentos não planares, cotovelos de tubulações e carcaças de motores. Pastilhas piezocerâmicas rígidas podem rachar quando essas superfícies se deformam repetidamente, tornando os filmes poliméricos adequados para monitoramento de saúde estrutural de grande área em aplicações de retrofit industrial. Um estudo de 2025 relatou um sistema microeletromecânico (MEMS) de coleta de energia baseado em anel de transdutor piezoelétrico com saída CC máxima de 0,8 V e potência RMS de 43,979 µW para detecção autônoma de falhas em rolamentos. Com mais de 25 bilhões de nós de IoT sendo implantados, a instalação de cabos de energia é frequentemente antieconômica em locais de retrofit. O mercado de polímeros piezoelétricos se beneficia onde a conformidade mecânica, o custo de processamento e os fatores de forma adaptáveis importam mais do que a saída máxima de atuação. Isso é particularmente relevante em projetos de retrofit onde a estrutura monitorada já está instalada e possui superfícies irregulares, móveis ou com restrição de espaço. Nesses casos, um pequeno sensor que pode ser fixado ao redor de uma peça existente é mais prático do que redesenhar o ativo, permitindo que as equipes de manutenção posicionem a detecção em locais de difícil acesso, mantendo a arquitetura do equipamento existente e evitando tempo de inatividade, trabalho de fabricação e alterações no roteamento de energia.
Demanda por Sensores Autoalimentados e Coleta de Energia
A detecção autoalimentada combina a coleta de energia de vibração com a geração de sinal, reduzindo o custo de implantação de nós de sensores sem fio em locais onde a substituição de baterias é cara. Coletores de nanofibras de PVDF geraram 0,12 µW mm⁻² a 5,04 V e 7,7 µA sob excitação de frequência ultrabaixa, suportando sensores vestíveis de classe IoT sem bateria auxiliar. Um nanogenerador híbrido flexível de titanato de bário (BTO)-PVDF/polidimetilsiloxano (PDMS) forneceu 20,51 V a 20% em peso de BaTiO₃ e suportou detecção de gestos e sincronização de mão robótica sem energia externa. Aplicações como telemetria agrícola, monitoramento ferroviário e detecção de integridade de oleodutos podem justificar designs autoalimentados porque a manutenção remota de baterias incorre em custos adicionais. Uma arquitetura de sensor que evita a substituição rotineira de baterias pode melhorar a economia operacional do monitoramento remoto de infraestrutura ao longo da vida útil de uma instalação e reduzir as visitas de serviço onde o acesso é custoso e perturbador. Além disso, como um elemento de coleta de energia pode servir tanto como fonte de energia quanto como componente de detecção, tal sistema reduz o número de peças que precisam ser mantidas em locais de monitoramento dispersos.
Dispositivos Médicos Miniaturizados de Monitoramento e Diagnóstico
O PVDF tem uma impedância acústica de 4 MRayl, que está mais próxima da do tecido mole biológico (1,5 MRayl) do que do titanato zirconato de chumbo (PZT) (34 MRayl). Essa propriedade suporta sondas de ultrassom conformais e transdutores intravasculares, reduzindo a dependência de camadas de acoplamento espessas. Um sensor vestível de PVDF-TrFE-BaTiO₃ demonstrou monitoramento sem fio em tempo real do pulso arterial. Em setembro de 2025, a Syensqo introduziu o Solef PVDF de grau médico para sistemas de gerenciamento de fluidos, diagnósticos in vitro e instrumentos cirúrgicos de uso único sob requisitos de biocompatibilidade alinhados à ISO 10993. Um estudo de 2025 também descobriu que andaimes de PVDF-TrFE funcionalizados com matriz extracelular (MEC) descelularizada reduziram a formação de células gigantes de corpo estranho em 7 dias e mostraram vascularização em 28 dias após a implantação. O mercado de polímeros piezoelétricos pode, portanto, avançar da pesquisa clínica para produtos médicos qualificados, onde a certificação cria custos de troca significativos. Fornecedores que atendem aos requisitos de biocompatibilidade e integração de dispositivos estão melhor posicionados para apoiar o desenvolvimento de produtos ao longo de longos ciclos clínicos e regulatórios. Os fabricantes de dispositivos médicos precisam de materiais que apresentem desempenho consistente durante os testes, verificação de design, avaliação clínica e produção comercial. Essa ênfase na qualificação favorece fornecedores com capacidades de teste de aplicações, documentação de materiais e a capacidade de fornecer desempenho consistente em lotes de produção comercial repetidos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Saída Eletromecânica do que Alternativas Cerâmicas | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Pressão de Conformidade Ambiental de PFAS e Fluoropolímeros | -0.7% | Núcleo na UE, com expansão para América do Norte e APAC | Médio prazo (2-4 anos) |
| Qualificação de Fluoromonômeros e Concentração de Fornecimento | -0.5% | Global, concentrado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Saída Eletromecânica do que Alternativas Cerâmicas
O PVDF padrão tem um d₃₃ de -33 pC N⁻¹, enquanto o PZT-5H tem um d₃₃ de -585 pC N⁻¹. Essa diferença mantém a atuação de alta força, a transdução ultrassônica e as aplicações de deslocamento de precisão nanométrica centradas em cerâmicas à base de chumbo. O segmento de atuadores enfrenta essa restrição no controle de válvulas industriais, cabeças de jato de tinta de precisão e estruturas morfológicas aeroespaciais. O recozimento rápido elevou as nanofibras de P(VDF-TrFE) a um d₃₃ de -70,89 pm/V, enquanto os compósitos de PVDF-TrFE carregados com MXene triplicaram a saída de corrente piezoelétrica. A tradução desses resultados do laboratório para componentes certificados leva de 3 a 5 anos. As restrições de chumbo da Restrição de Substâncias Perigosas (RoHS) apoiam a adoção de polímeros em aplicações de consumo e médicas, mas não eliminam a limitação de curto a médio prazo na atuação de alta força de precisão. Nesse segmento, os projetistas de sistemas continuam a selecionar cerâmicas quando a saída de força e a precisão de deslocamento são os critérios de desempenho primários. Isso limita a substituição em aplicações onde a função do componente depende de produzir uma força definida ou movimento mecânico preciso, em vez de detectar movimento ou vibração. Como resultado, a seleção de materiais permanece estreitamente ligada à função pretendida do dispositivo, e não se espera que as soluções poliméricas substituam as cerâmicas em aplicações que dependem da maior saída das cerâmicas.
Pressão de Conformidade Ambiental de PFAS e Fluoropolímeros
O Comitê de Avaliação de Risco da Agência Europeia de Produtos Químicos (ECHA) adotou sua opinião formal sobre a ampla proposta de restrição de PFAS em março de 2026. Esse processo de decisão está aumentando as avaliações de risco de aquisição nas cadeias de suprimentos de Fabricantes de Equipamentos Originais (OEMs) europeus, mesmo onde fluoropolímeros de alto peso molecular, como o PVDF, poderiam receber derrogações por tempo limitado. As substituições de sensores industriais geralmente requerem de 18 a 36 meses de qualificação, enquanto as substituições de dispositivos médicos podem exigir mais de 5 anos. Como resultado, a intenção regulatória já está reduzindo as janelas de design antes que uma deciso final seja tomada. A Syensqo e a Arkema fizeram a transição para o processamento de PVDF sem fluorossurfactante, enquanto os participantes menores que não concluíram essa transição enfrentam uma barreira de conformidade. O Grupo de Produtos de Fluoropolímeros emitiu um Guia de Manuseio Seguro para PVDF e resinas relacionadas em setembro de 2025, enquanto buscava derrogações sob o REACH, ressaltando a importância de práticas de processamento documentadas e esforços contínuos de conformidade para fornecedores que atendem a clientes europeus[2]. A posição comercial de um material depende cada vez mais de se os usuários finais podem manter produtos em conformidade durante qualquer futura transição regulatória, particularmente quando os fabricantes de componentes devem sustentar as entregas aos clientes enquanto revisam formulações alternativas e concluem o extenso trabalho de validação necessário para qualificar uma mudança de material em equipamentos regulamentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
O PVDF Lidera a Demanda Enquanto os Copolímeros Ampliam o DesempenhoO PVDF detinha 58,14% da participação do mercado de polímeros piezoelétricos em 2026, apoiado pela produção madura de filmes de estiramento e polarização de alta fase β e cadeias de suprimentos estabelecidas. Essas cadeias de suprimentos conectam produtores de fluoromonômeros com OEMs de sensores e suportam formatos de filmes comercialmente comprovados. A PolyK Technologies opera linhas de filmes de PVDF em rolo a rolo que produzem filmes de alto d₃₃ e d₃₁ variando de 10 µm a mais de 200 µm, em versões polarizadas e sem eletrodo. Isso demonstra como os graus padrão de PVDF podem ser convertidos em substratos piezoelétricos prontos para aplicação a custo competitivo. O PVDF-HFP e os copolímeros relacionados fornecem maior conformidade mecânica onde um homopolímero padrão não é suficiente.
O PVDF-TrFE tem previsão de crescimento a um CAGR de 7,87% até 2032, tornando-o o tipo de polímero de crescimento mais rápido. Suas formulações processáveis em solução e compatíveis com jato de tinta suportam aplicações de detecção impressa de grande área. O portfólio Arkema Piezotech FC fornece um fator de acoplamento de 0,30, em comparação com 0,15 para o homopolímero de PVDF, e estabilidade térmica de até 130°C em formatos de pó e tinta. Materiais à base de poliamida e poliureia fornecem opções sem chumbo e biocompatíveis para biossensores. Outros polímeros piezoelétricos, incluindo o ácido polilático quiral, estão sendo estudados para dispositivos implantáveis biodegradáveis e biorreabsorvíveis. O mercado de polímeros piezoelétricos está, portanto, se expandindo além do PVDF padrão, mantendo o PVDF como seu material comercial central. Copolímeros e materiais não fluorados atendem a aplicações que requerem melhor processabilidade, tolerância térmica, conformidade mecânica ou perfis bem definidos de biocompatibilidade e biodegradabilidade. Isso permite que os fornecedores atendam a diferentes prioridades dos clientes em produtos vestíveis, médicos, industriais e de consumo sem depender de uma única química de material para atender a todos os requisitos.

Por Forma do Material:
Filmes Sustentam a Escala Enquanto Revestimentos Melhoram a IntegraçãoFilmes e folhas representaram 37,67% da participação do mercado de polímeros piezoelétricos em 2026. Sua escala reflete a compatibilidade com transdutores ultrassônicos, patches de pressão vestíveis e outros processos a jusante. O KF Piezo da Kureha foi o primeiro filme piezoelétrico de PVDF fabricado industrialmente e foi utilizado como sensor de poeira espacial na espaçonave solar IKAROS da JAXA. Essa qualificação espacial apoia sua relevância para aplicações aeroespaciais de detecção exigentes. Fibras e mantas não tecidas servem como têxteis vestíveis e andaimes implantáveis, enquanto componentes moldados atendem a produtos acústicos e estruturais que requerem geometrias tridimensionais.
Revestimentos e camadas finas têm previsão de registrar um CAGR de 8,12% até 2032. O segmento se beneficia da impressão por rotogravura e jato de tinta, bem como da demanda por camadas piezelétricas submicrométricas em eletrônicos flexíveis e sensores industriais. Sensores processados em solução sobre poliimida flexível com uma camada ativa de P(VDF-TrFE) de 289 nm de espessura atingiram uma polarização remanente de 7,9 µC cm⁻² e um d₃₃ de 12,4 pC N⁻¹. Esses resultados indicam que o desempenho derivado de revestimento está se aproximando do de filmes processados convencionalmente. A Daikin detém a Patente US 12686734 para um revestimento de polímero contendo flúor com cristalinidade de 50% ou mais e alongamento na ruptura de 400% ou mais. Tais propriedades permitem resposta piezoelétrica sob grandes ciclos de deformação em robótica flexível e aplicações de atuadores macios, onde dobramento e estiramento repetidos podem de outra forma reduzir a estabilidade de uma camada ativa fina e limitar a confiabilidade do dispositivo. Isso é particularmente relevante quando uma camada piezoelétrica ativa deve ser aplicada sobre uma superfície ampla e flexível e continuar a responder após o dispositivo ter sido dobrado, esticado, pressionado ou submetido a vibração repetida durante o uso normal.
Por Aplicação:
Sensores Mantêm Escala Enquanto Geradores Ganham com a Autonomia EnergéticaOs sensores representam 42,82% da participação do mercado de polímeros piezoelétricos em 2026. O segmento inclui hidrofones, monitores de vibração industrial, transdutores de ultrassom médico e interfaces de toque para consumidores. A TE Connectivity oferece sensores de vibração de PVDF, incluindo sensores de filme com eletrodo de tinta de prata em suas séries LDT e DT, para monitoramento de condições e medição de deformação dinâmica. Dados de patches piezoelétricos combinados com redes neurais convolucionais multitarefa permitiram a classificação em tempo real de 12 estados combinados de saúde de rolamentos e caixas de engrenagens em máquinas rotativas. Essa camada de software aumenta o valor do hardware de sensores poliméricos instalados. Os atuadores permanecem relevantes para háptica, microfluídica de MEMS e robótica macia, enquanto os transdutores suportam imagens de ultrassom e testes não destrutivos.
Os geradores têm previsão de expansão a um CAGR de 8,73% até 2032. Seu crescimento está ligado a instalações remotas de IoT onde substituir uma bateria custa mais do que implantar um transdutor autoalimentado. Geradores híbridos piezoelétrico-triboelétricos de PVDF-TrFE demonstraram monitoramento de gestos e sincronização robótica sem energia externa com uma carga otimizada de BaTiO₃. O Regulamento de Baterias da UE 2023/1542 fornece um incentivo político para arquiteturas que reduzem as obrigações de resíduos eletrônicos e os custos do ciclo de vida. A impedância acústica do PVDF próxima à da água em 4 MRayl também suporta designs de transdutores com menor complexidade de meios de acoplamento do que os das piezocerâmicas duras. Esses pontos fortes são aplicáveis em coleta de energia, detecção e aplicações acústicas, embora a adequação do desempenho difira por caso de uso. A atuação de alta força continua a favorecer as tecnologias cerâmicas onde a saída permanece o critério de seleção primário, o que mantém o cenário de aplicações diferenciado. Dispositivos poliméricos de menor custo ou mais flexíveis não estão substituindo as soluções cerâmicas em todas as categorias no mesmo ritmo.
Por Indústria do Usuário Final:
Eletrônicos de Consumo Combinam Escala e CrescimentoOs eletrônicos de consumo detêm 36,23% da participação do mercado de polímeros piezoelétricos em 2026 e têm projeção de crescimento a um CAGR de 9,06% até 2032. É tanto o maior quanto o segmento de usuário final de crescimento mais rápido. Smartphones de próxima geração, dispositivos auditivos e vestíveis impulsionam a demanda em vez de um ciclo de substituição maduro. Camadas piezelétricas diretamente impressas ou revestidas em displays dobráveis podem reduzir as etapas de montagem e permitir a detecção de pressão no plano sem adicionar espessura ao componente. Um transistor eletroquímico orgânico controlado por íons de P(VDF-TrFE) demonstrou amplificação de sinal no local para miomiografia mecânica e reconhecimento de fala em eletrônicos auditivos. As restrições de chumbo da RoHS também suportam alternativas poliméricas a componentes à base de PZT em dispositivos de consumo de alto volume.
Saúde e medicina é o segundo maior segmento de usuário final e permanece uma área de alta prioridade para os fornecedores. O monitoramento remoto de pacientes e os requisitos de biocompatibilidade da ISO 10993 apoiam o caso para graus poliméricos qualificados. Uma vez que um grau é certificado, esses requisitos podem criar altos custos de troca. Aplicações automotivas, aeroespaciais e de defesa utilizam esses materiais para monitoramento de saúde estrutural, redução ativa de ruído e controle de vibração. Materiais poliméricos resistentes ao calor classificados acima de 200°C visam requisitos de sensores próximos ao motor, sob o capô e espaciais que o PVDF convencional não atende. Programas de defesa para monitoramento de aeronaves e embarcações navais adicionam demanda de longo ciclo com altos requisitos de vida útil do produto e baixa sensibilidade ao preço. A necessidade de monitorar estruturas por longos períodos de serviço pode favorecer sistemas de materiais que são leves, conformáveis e compatíveis com geometrias de instalação difíceis. Isso adiciona um fluxo de demanda especializado que recompensa a confiabilidade, a capacidade de qualificação e o suporte técnico contínuo ao longo da vida útil estendida de uma plataforma de defesa.
Análise Geográfica
Mercado de Polímeros Piezoelétricos da APAC
A Ásia-Pacífico detinha 43,71% da participação no mercado de polímeros piezoelétricos em 2026 e tem previsão de crescimento a um CAGR de 8,41% até 2032. A base de produção da China representa mais de 60% da capacidade global de PVDF, enquanto a Coreia do Sul e o Japão possuem ecossistemas consolidados para eletrônicos de consumo e materiais especiais. A China atende em escala à fabricação de eletrônicos vestíveis, robótica industrial e sensores para IoT. O Japão contribui com sensores de precisão de alto valor, transdutores acústicos e filmes piezoelétricos médicos. O KF Piezo da KUREHA CORPORATION e o polímero resistente ao calor da TORAY INDUSTRIES, INC. refletem o investimento de longa data do Japão em pesquisa de polímeros especiais.
Mercado de Polímeros Piezoelétricos da América do Norte e Europa
A América do Norte é a segunda maior região no mercado de polímeros piezoelétricos, com a aquisição de defesa e aeroespacial, a produção avançada de dispositivos médicos e a expansão industrial da IoT moldando a demanda regional. A Arkema anunciou uma expansão de 20 milhões de USD que aumentou a capacidade de PVDF em 15% em Calvert City, Kentucky, com início previsto para meados de 2026. O investimento apoia a resiliência da cadeia de suprimentos doméstica para fluoropolímeros de alto desempenho. A Europa combina inovação em formulação liderada pela Arkema Piezotech na França e pela Syensqo na Bélgica com pressão de conformidade decorrente do processo de restrição de PFAS. O setor de automação industrial e robótica da Alemanha impulsiona a demanda por manutenção preditiva, enquanto o parecer da ECHA intensifica a urgência dos esforços de reformulação.
Mercado de Polímeros Piezoelétricos do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África são regiões em estágio inicial, mas em expansão. O Brasil impulsiona a demanda sul-americana por meio do monitoramento de petróleo e gás, da produção de componentes automotivos e da mineração. Os sensores de polímero se adaptam melhor às geometrias complexas de equipamentos nesses ambientes do que as alternativas cerâmicas rígidas. No Oriente Médio e na África, o programa de diversificação industrial Visão 2030 da Arábia Saudita e o setor de mineração da África do Sul sustentam a demanda por monitoramento estrutural. O monitoramento de segurança de equipamentos subterrâneos é um caso de uso específico na mineração. Ambas as regiões adotam principalmente plataformas de sensores PVDF consolidadas, em vez de copolímeros em estágio inicial ou sistemas de eletrônicos impressos, com a adoção de tecnologia ocorrendo 2 a 3 anos atrás da Ásia-Pacífico e da América do Norte.
Cenário Competitivo
O mercado de polímeros piezoelétricos é moderadamente fragmentado na produção de polímeros a montante, mas mais concentrado em copolímeros especiais de P(VDF-TrFE) e no fornecimento de filmes de grau médico. Arkema, Syensqo, Kureha e Daikin detêm posições verticalmente integradas em capacidade de matéria-prima e filme funcional. Sua presença estabelecida em mercados finais regulamentados dificulta que os conversores repliquem rapidamente suas posições. Essas empresas investem simultaneamente em capacidade, graus especiais e propriedade intelectual. A Syensqo relatou contratos de fornecimento de Solef PVDF de vários anos com vendas líquidas cumulativas superiores a 150 milhões de EUR (~167,78 milhões de USD) no primeiro trimestre de 2025 e introduziu o Solef PVDF de grau médico em setembro de 2025.
A Arkema expandiu sua instalação de PVDF em Calvert City em 15% com um investimento de 20 milhões de USD e continuou desenvolvendo materiais Piezotech imprimíveis. A Daikin fortaleceu sua posição em 2025 por meio de patentes em filmes de copolímero de alta polarização residual e filmes poliméricos de alto alongamento para vestíveis e atuadores macios. A Toray divulgou um polímero piezoelétrico sem chumbo e sem flúor que mantém a polarização acima de 200°C e visa a comercialização a partir de 2028. Esse material aborda restrições térmicas, bem como considerações de PFAS e RoHS. A concorrência no mercado de polímeros piezoelétricos é, portanto, baseada em garantia de fornecimento, graus qualificados, capacidade de processamento e desempenho do material, fatores que são particularmente importantes em aplicações médicas, aeroespaciais e de sensores avançados.
A propriedade intelectual está se deslocando em direção a capacidades de processo e sistema. A Patente US 12225822 cobre a impressão piezoelétrica em rolo a rolo com polarização corona contínua, a Patente US 12391809 cobre o processamento de filmes finos de alto d₃₃, e a Patente US 12299225 da Kureha aborda filmes de PVDF para detecção de toque. As áreas de espaço em branco incluem polímeros piezoelétricos biodegradáveis, compósitos híbridos de MXene-polímero em rendimentos industrialmente qualificados e revestimentos submicronétricos para MEMS implantáveis. PolyK Technologies, Precision Acoustics e Unictron Technologies competem por meio de formatos personalizados e suporte técnico específico para OEMs. Esses especialistas na camada de aplicação preenchem um papel de integração que os grandes produtores de polímeros não atendem diretamente. A estrutura de mercado resultante combina escala a montante com especialização a jusante.
Líderes da Indústria de Polímeros Piezoelétricos
-
Syensqo
-
Arkema
-
KUREHA CORPORATION
-
DAIKIN INDUSTRIES, Ltd.
-
TORAY INDUSTRIES, INC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polímeros Piezoelétricos Empresas cobertas neste relatório
- Arkema
- DAIKIN INDUSTRIES, Ltd.
- Fluoever New Materials (Shanghai) Co., Ltd.
- KUREHA CORPORATION
- Murata Manufacturing Co., Ltd.
- Piezo Direct
- Piezo Smart
- PolyK Technologies
- Precision Acoustics Ltd.
- SanSan Intelligent Technology (Suzhou) Co., Ltd.
- Syensqo
- TE Connectivity
- TORAY INDUSTRIES, INC.
- Unictron Technologies Corporation
- WeProFab
Desenvolvimentos industriais recentes em Mercado de Polímeros Piezoelétricos
- Março de 2026: O Comitê de Avaliação de Risco da Agência Europeia de Produtos Químicos (ECHA) adotou sua opinião formal sobre a ampla proposta de restrição de PFAS sob o REACH. Essa decisão avança o processo formal da Comissão Europeia para uma restrição que governa diretamente os materiais piezoelétricos à base de fluoropolímeros e as cadeias de produção de fluoromonômeros a montante, aumentando a urgência de reformulação dos OEMs nas cadeias de suprimentos industriais e médicas europeias.
- Janeiro de 2026: A Toray Industries anunciou o desenvolvimento de um polímero piezoelétrico com resistência ao calor superior a 200°C, relatado como uma primeira mundial. O material sem chumbo e sem flúor está em conformidade com os requisitos da RoHS e com as estruturas regulatórias emergentes de PFAS, e está disponível em forma de verniz, filme ou tecido não tecido. As aplicações-alvo para este polímero piezoelétrico incluem mobilidade, robótica, aeroespacial e maquinário industrial, com disponibilidade comercial prevista a partir de 2028.
Escopo do Relatório Global do Mercado de Polímeros Piezoelétricos
Os polímeros piezoelétricos são materiais orgânicos leves e flexíveis que geram uma carga elétrica quando submetidos a tensão mecânica, deformação ou pressão (efeito direto), ou mudam de forma quando expostos a um campo elétrico (efeito inverso).
O mercado de polímeros piezoelétricos é segmentado por tipo de polímero, forma do material, aplicação, indústria do usuário final e geografia. Por tipo de polímero, o mercado é segmentado em fluoreto de polivinilideno (PVDF), fluoreto de polivinilideno-trifluoroetileno (PVDF-TrFE), PVDF-HFP e outros copolímeros de PVDF, poliamida (PA), polímeros piezoelétricos à base de poliureia e outros polímeros piezoelétricos. Por forma do material, o mercado é segmentado em filmes e folhas, fibras e mantas não tecidas, revestimentos e camadas finas, componentes moldados e outras formas de material. Por aplicação, o mercado é segmentado em sensores, atuadores, geradores, transdutores e outras aplicações. Por indústria do usuário final, o mercado é segmentado em eletrônicos de consumo, automotivo, saúde e medicina, aeroespacial e defesa e outras indústrias de uso final. O relatório também cobre tamanhos de mercado e previsões para os polímeros piezoelétricos em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Fluoreto de Polivinilideno (PVDF) |
| Fluoreto de Polivinilideno-Trifluoroetileno (PVDF-TrFE) |
| PVDF-HFP e Outros Copolímeros de PVDF |
| Poliamida (PA) |
| Polímeros Piezoelétricos à Base de Poliureia |
| Outros Polímeros Piezoelétricos |
| Filmes e Folhas |
| Fibras e Mantas Não Tecidas |
| Revestimentos e Camadas Finas |
| Componentes Moldados |
| Outras Formas de Material |
| Sensores |
| Atuadores |
| Geradores |
| Transdutores |
| Outras Aplicações |
| Eletrônicos de Consumo |
| Automotivo |
| Saúde e Medicina |
| Aeroespacial e Defesa |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Polímero | Fluoreto de Polivinilideno (PVDF) | |
| Fluoreto de Polivinilideno-Trifluoroetileno (PVDF-TrFE) | ||
| PVDF-HFP e Outros Copolímeros de PVDF | ||
| Poliamida (PA) | ||
| Polímeros Piezoelétricos à Base de Poliureia | ||
| Outros Polímeros Piezoelétricos | ||
| Por Forma do Material | Filmes e Folhas | |
| Fibras e Mantas Não Tecidas | ||
| Revestimentos e Camadas Finas | ||
| Componentes Moldados | ||
| Outras Formas de Material | ||
| Por Aplicação | Sensores | |
| Atuadores | ||
| Geradores | ||
| Transdutores | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Eletrônicos de Consumo | |
| Automotivo | ||
| Saúde e Medicina | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Polímeros Piezoelétricos?
O tamanho do mercado de polímeros piezoelétricos foi avaliado em 494,36 bilhões de USD em 2026 e estima-se que cresça de 528,92 bilhões de USD em 2027 para 749,84 bilhões de USD até 2032, a um CAGR de 7,23% durante o período de previsão (2027-2032).
Por que os materiais flexíveis são preferidos em vestíveis?
Os piezoelétricos poliméricos se conformam a superfícies curvas e em movimento, suportando sensores vestíveis finos, dispositivos dobráveis e patches de saúde. Eles podem ser moldados, extrudados ou impressos em vários substratos, permitindo que os projetistas incorporem a detecção sem depender da geometria rígida dos componentes cerâmicos. Essa adaptabilidade física é importante para componentes montados em alojamentos curvos, estruturas de display dobráveis, têxteis e patches de monitoramento fisiológico que se movem com o usuário.
Qual região tem a demanda mais forte?
A Ásia-Pacífico lidera com uma participação de 43,71% em 2026 e tem previsão de expansão a um CAGR de 8,41% até 2032. A base de produção de fluoreto de polivinilideno (PVDF) da China, a fabricação de eletrônicos de consumo da Coreia do Sul e a expertise em materiais especiais do Japão fornecem à região uma base de produção e demanda estabelecida.
Qual é a principal limitação dos materiais cerâmicos?
O PVDF padrão tem menor saída eletromecânica do que o titanato zirconato de chumbo (PZT), limitando seu uso em atuação de alta força e aplicações de deslocamento de precisão. Os materiais poliméricos permanecem mais adequados quando a flexibilidade, a baixa massa, a adaptabilidade do fator de forma ou a capacidade de se conformar a uma estrutura é mais importante do que a saída de força de pico. Os avanços no processamento de PVDF-TrFE e nas formulações de compósitos estão melhorando o desempenho dos dispositivos poliméricos, mas não eliminam a vantagem atual do PZT nas aplicações mais intensivas em força.