
Tamaño y Participación del Mercado de Polímeros Piezoeléctricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
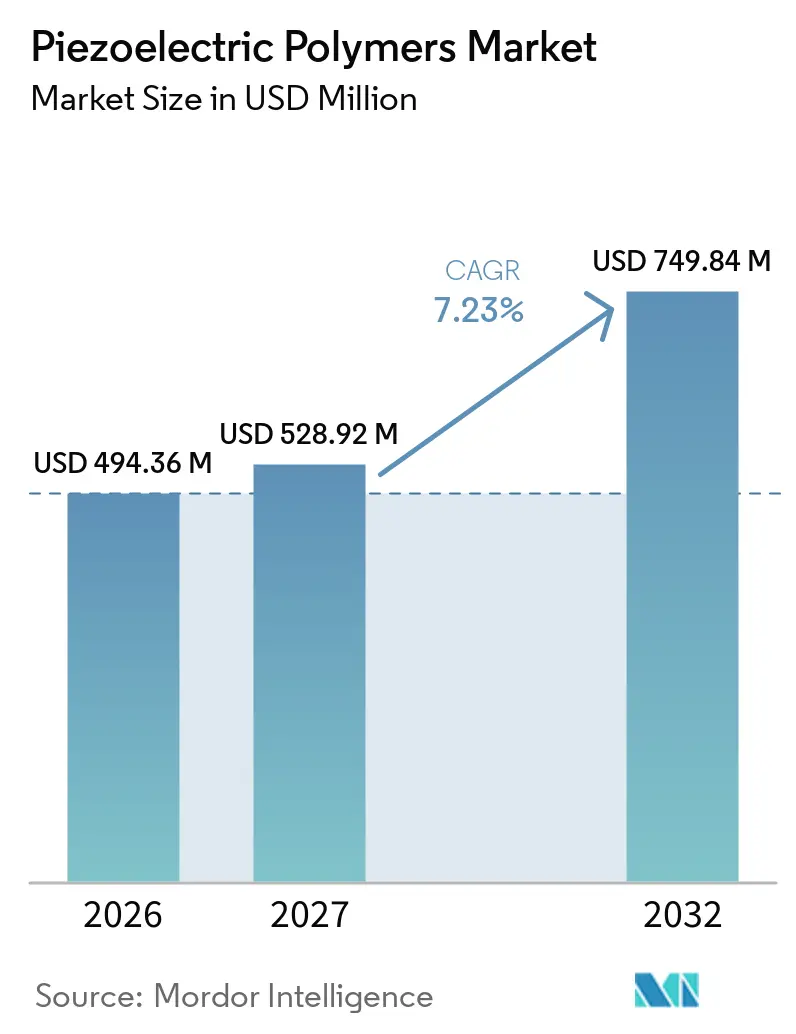
| Tamaño del Mercado (2027) | 528.92 Millones de dólares |
| Tamaño del Mercado (2032) | 749.84 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polímeros Piezoeléctricos por Mordor Intelligence
El tamaño del mercado de polímeros piezoeléctricos fue valorado en 494,36 mil millones de USD en 2026 y se estima que crecerá desde 528,92 mil millones de USD en 2027 hasta 749,84 mil millones de USD en 2032, a una CAGR del 7,23% durante el período de pronóstico (2027-2032). El mercado de polímeros piezoeléctricos está evolucionando hacia la detección flexible, el monitoreo de condiciones y la recolección de energía, en lugar de depender exclusivamente de categorías de dispositivos establecidas. Los materiales poliméricos pueden moldearse, extruirse e imprimirse por inyección de tinta sobre diversos sustratos, lo que permite diseños de dispositivos que los materiales cerámicos rígidos no pueden acomodar fácilmente. La exposición de la cadena de suministro a los fluoromonómeros y una supervisión más estricta de las sustancias per- y polifluoroalquílicas (PFAS) están afectando las decisiones de desarrollo de productos y adquisición. Estas presiones favorecen a los proveedores que pueden ofrecer grados especiales calificados, un suministro estable y alternativas al fluoruro de polivinilideno (PVDF) convencional. El mercado también presenta oportunidades en monitoreo médico, electrónica impresa y proyectos de modernización industrial, donde los formatos flexibles reducen las restricciones de instalación. Esto es particularmente relevante cuando los diseñadores necesitan capas de detección que se adapten a una superficie huésped o cuando el costo de instalar una conexión de alimentación dedicada es difícil de justificar.
Conclusiones Clave del Informe
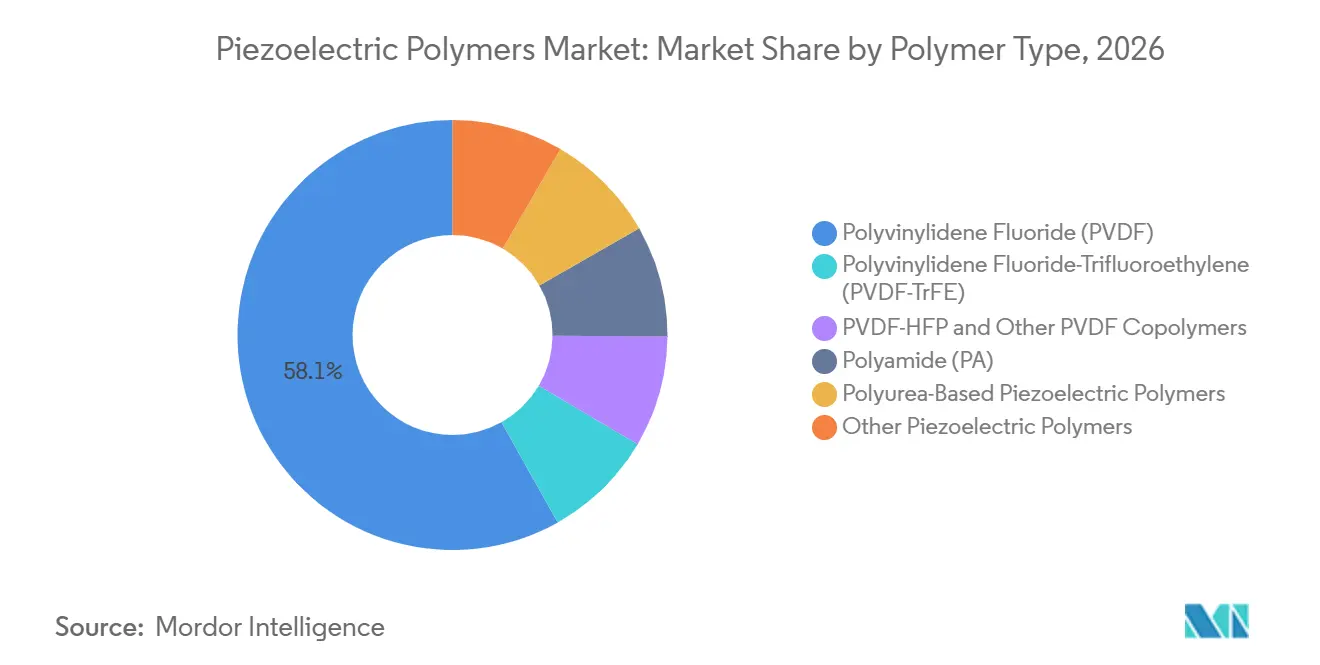
- Por tipo de polímero, el PVDF representó el 58,14% de la participación del mercado de polímeros piezoeléctricos en 2026, mientras que se prevé que el fluoruro de polivinilideno-trifluoroetileno (PVDF-TrFE) se expanda a una CAGR del 7,87% hasta 2032.
- Por forma del material, las Películas y Láminas representaron el 37,67% de la participación del mercado de polímeros piezoeléctricos en 2026, mientras que se prevé que los Recubrimientos y Capas Delgadas se expandan a una CAGR del 8,12% hasta 2032.
- Por aplicación, los Sensores representaron el 42,82% de la participación del mercado de polímeros piezoeléctricos en 2026, mientras que se prevé que los Generadores se expandan a una CAGR del 8,73% hasta 2032.
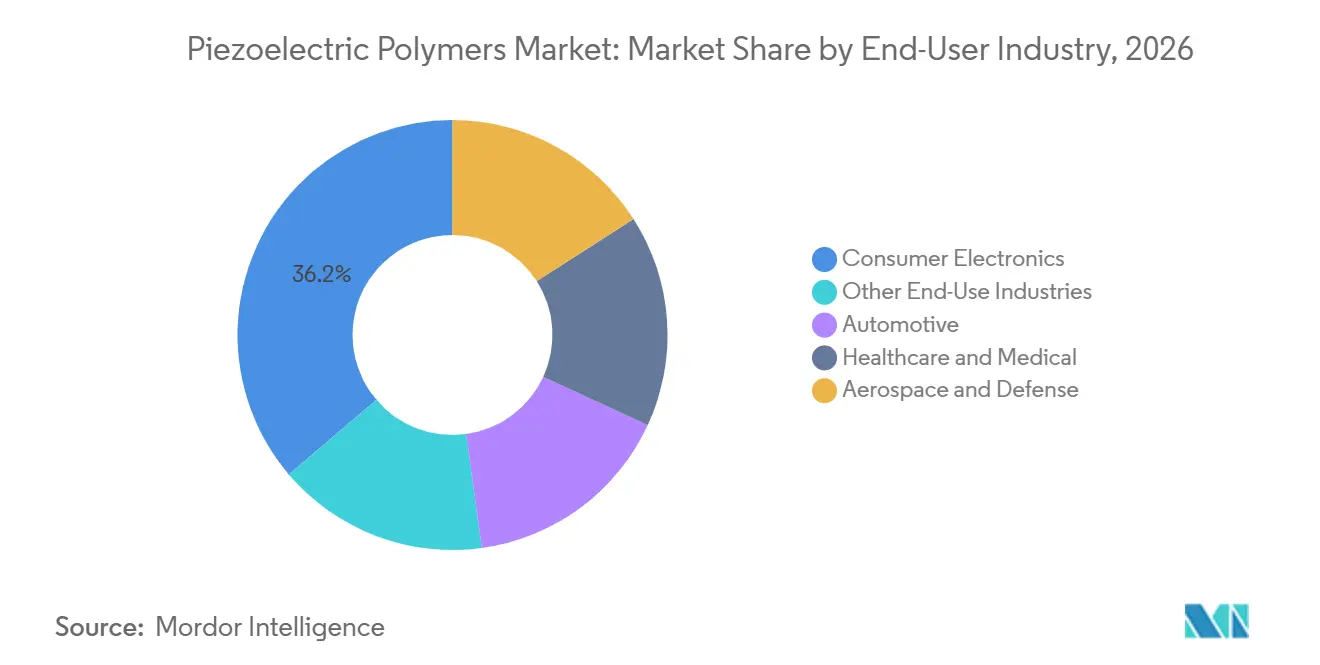
- Por industria de usuario final, la Electrónica de Consumo representó el 36,23% de la participación del mercado de polímeros piezoeléctricos en 2026 y se prevé que se expanda a una CAGR del 9,06% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,71% de la participación del mercado de polímeros piezoeléctricos en 2026 y se prevé que se expanda a una CAGR del 8,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Electrónica Flexible y Ponible | +2.1% | Núcleo en APAC, con extensión a América del Norte y la UE | Corto plazo (≤ 2 años) |
| Internet Industrial de las Cosas (IoT) y Monitoreo Distribuido de Condiciones | +1.5% | Global | Mediano plazo (2-4 años) |
| Demanda de Sensores Autoalimentados y Recolección de Energía | +1.2% | Global, concentrado en APAC y América del Norte | Mediano plazo (2-4 años) |
| Dispositivos Médicos Miniaturizados de Monitoreo y Diagnóstico | +1.0% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Procesamiento de Películas Electroactivas Imprimibles de Rollo a Rollo | +0.6% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Electrónica Flexible y Ponible
Los relojes inteligentes, los teléfonos inteligentes plegables y los parches de salud de piel electrónica requieren elementos de detección que se adapten a superficies curvas, flexibles o elásticas, lo que limita el uso de piezocerámicas rígidas en varios diseños de dispositivos. Los sensores nanocompuestos ponibles de poli(fluoruro de vinilideno-trifluoroetileno) (P(VDF-TrFE))/BaTiO₃ demostraron una sensibilidad de 197 mV kPa⁻¹ y una durabilidad superior a 5.000 ciclos de carga para el monitoreo del pulso arterial, la respiración y el movimiento articular. Los fabricantes de equipos originales (OEM) coreanos y chinos están utilizando polímeros piezoeléctricos para retroalimentación háptica y los están evaluando como alternativas a los micrófonos discretos de Sistemas Microelectromecánicos (MEMS) en auriculares ultradelgados. El P(VDF-TrFE) procesado en solución escalable alcanzó un d₃₃ de -90,5 pC N⁻¹, que fue 3 veces el nivel de referencia del fluoruro de polivinilideno (PVDF) y fue compatible con el recubrimiento de rollo a rollo[1]. Estas mejoras de rendimiento permiten que el mercado de polímeros piezoeléctricos aborde diseños en los que la detección delgada y flexible es un requisito básico del producto. Reducen la compensación entre rendimiento del material y aplicación que históricamente ha limitado el uso de polímeros a aplicaciones menos exigentes y proporcionan a los equipos de desarrollo de dispositivos una vía para integrar la detección directamente en estructuras flexibles. Esto permite a los ingenieros de producto colocar la detección cerca del punto de movimiento, presión o vibración sin aumentar el grosor del dispositivo ni alterar el diseño visual y mecánico previsto.
IoT Industrial y Monitoreo Distribuido de Condiciones
Las películas de polímeros piezoeléctricos pueden laminarse sobre carcasas de rodamientos no planas, codos de tuberías y carcasas de motores. Los parches de piezocerámicas rígidas pueden agrietarse cuando esas superficies se deforman repetidamente, lo que hace que las películas poliméricas sean adecuadas para el monitoreo de salud estructural de grandes áreas en aplicaciones de modernización industrial. Un estudio de 2025 reportó un sistema microelectromecánico (MEMS) de recolección de energía basado en un anillo de transductor piezoeléctrico con una potencia de salida de CC máxima de 0,8 V y 43,979 µW de potencia RMS para la detección autónoma de fallos en rodamientos. Con más de 25 mil millones de nodos de IoT en despliegue, la instalación de cables de alimentación suele ser antieconómica en ubicaciones de modernización. El mercado de polímeros piezoeléctricos se beneficia donde la conformidad mecánica, el costo de procesamiento y los factores de forma adaptables importan más que la potencia de actuación máxima. Esto es particularmente relevante en proyectos de modernización donde la estructura monitorizada ya está instalada y tiene superficies irregulares, móviles o con espacio limitado. En tales casos, un pequeño sensor que puede adherirse alrededor de una pieza existente es más práctico que rediseñar el activo, lo que permite a los equipos de mantenimiento colocar la detección en ubicaciones difíciles mientras se conserva la arquitectura del equipo existente y se evitan tiempos de inactividad, trabajos de fabricación y cambios en el enrutamiento de la alimentación.
Demanda de Sensores Autoalimentados y Recolección de Energía
La detección autoalimentada combina la recolección de energía de vibración con la generación de señales, reduciendo el costo de desplegar nodos de sensores inalámbricos en ubicaciones donde el reemplazo de baterías es costoso. Los recolectores de nanofibras de PVDF generaron 0,12 µW mm⁻² a 5,04 V y 7,7 µA bajo excitación de frecuencia ultrabajas, lo que permite sensores ponibles de clase IoT sin batería auxiliar. Un nanogenerador híbrido flexible de titanato de bario (BTO)-PVDF/polidimetilsiloxano (PDMS) entregó 20,51 V a 20% en peso de BaTiO₃ y permitió la detección de gestos y la sincronización de manos robóticas sin alimentación externa. Aplicaciones como la telemetría agrícola, el monitoreo ferroviario y la detección de integridad de oleoductos pueden justificar diseños autoalimentados porque el servicio remoto de baterías incurre en costos adicionales. Una arquitectura de sensor que evita el reemplazo rutinario de baterías puede mejorar la economía operativa del monitoreo remoto de infraestructuras durante la vida útil de una instalación y reducir las visitas de servicio donde el acceso es costoso y perturbador. Además, dado que un elemento de recolección de energía puede servir tanto como fuente de alimentación como componente de detección, dicho sistema reduce el número de piezas que deben mantenerse en ubicaciones de monitoreo dispersas.
Dispositivos Médicos Miniaturizados de Monitoreo y Diagnóstico
El PVDF tiene una impedancia acústica de 4 MRayl, que está más cerca de la del tejido blando biológico (1,5 MRayl) que el titanato zirconato de plomo (PZT) (34 MRayl). Esta propiedad permite sondas de ultrasonido conformales y transductores intravasculares, reduciendo la dependencia de capas de acoplamiento gruesas. Un sensor ponible de PVDF-TrFE-BaTiO₃ demostró monitoreo inalámbrico en tiempo real del pulso arterial. En septiembre de 2025, Syensqo introdujo Solef PVDF de grado médico para sistemas de gestión de fluidos, diagnósticos in vitro e instrumentos quirúrgicos de un solo uso bajo requisitos de biocompatibilidad alineados con la norma ISO 10993. Un estudio de 2025 también encontró que los andamiajes de PVDF-TrFE funcionalizados con matriz extracelular (ECM) descelularizada redujeron la formación de células gigantes de cuerpo extraño dentro de los 7 días y mostraron vascularización a los 28 días después de la implantación. El mercado de polímeros piezoeléctricos puede, por lo tanto, avanzar desde la investigación clínica hacia productos médicos calificados, donde la certificación crea costos de cambio significativos. Los proveedores que cumplen con los requisitos de biocompatibilidad e integración de dispositivos están mejor posicionados para apoyar el desarrollo de productos a través de largos ciclos clínicos y regulatorios. Los fabricantes de dispositivos médicos necesitan materiales que funcionen de manera consistente a través de pruebas, verificación de diseño, evaluación clínica y producción comercial. Este énfasis en la calificación favorece a los proveedores con capacidades de prueba de aplicaciones, documentación de materiales y la capacidad de ofrecer un rendimiento consistente en lotes de producción comercial repetidos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Rendimiento Electromecánico que las Alternativas Cerámicas | -0.8% | Global | Largo plazo (≥ 4 años) |
| Presión de Cumplimiento Ambiental de PFAS y Fluoropolímeros | -0.7% | Núcleo en la UE, con extensión a América del Norte y APAC | Mediano plazo (2-4 años) |
| Calificación de Fluoromonómeros y Concentración del Suministro | -0.5% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Menor Rendimiento Electromecánico que las Alternativas Cerámicas
El PVDF estándar tiene un d₃₃ de -33 pC N⁻¹, mientras que el PZT-5H tiene un d₃₃ de -585 pC N⁻¹. Esta brecha mantiene la actuación de alta fuerza, la transducción ultrasónica y las aplicaciones de desplazamiento de precisión nanométrica centradas en cerámicas a base de plomo. El segmento de actuadores enfrenta esta restricción en el control de válvulas industriales, cabezales de inyección de tinta de precisión y estructuras morfológicas aeroespaciales. El recocido por destellos elevó las nanofibras de P(VDF-TrFE) a un d₃₃ de -70,89 pm/V, mientras que los compuestos de PVDF-TrFE cargados con MXene triplicaron la salida de corriente piezoeléctrica. Trasladar estos resultados del laboratorio a componentes certificados lleva entre 3 y 5 años. Las restricciones de plomo de la Directiva sobre Restricción de Sustancias Peligrosas (RoHS) apoyan la adopción de polímeros en aplicaciones de consumo y médicas, pero no eliminan la limitación a corto y mediano plazo en la actuación de alta fuerza de precisión. En este segmento, los diseñadores de sistemas continúan seleccionando cerámicas cuando la potencia de fuerza y la precisión de desplazamiento son los criterios de rendimiento principales. Esto limita la sustitución en aplicaciones donde la función del componente depende de producir una fuerza definida o un movimiento mecánico preciso, en lugar de detectar movimiento o vibración. Como resultado, la selección de materiales sigue estrechamente vinculada a la función prevista del dispositivo, y no se espera que las soluciones poliméricas reemplacen a las cerámicas en aplicaciones que dependen de la mayor potencia de salida de estas últimas.
Presión de Cumplimiento Ambiental de PFAS y Fluoropolímeros
El Comité de Evaluación de Riesgos de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) adoptó su opinión formal sobre la amplia propuesta de restricción de PFAS en marzo de 2026. Este proceso de decisión está aumentando las evaluaciones de riesgo de adquisición en las cadenas de suministro de los fabricantes de equipos originales (OEM) europeos, incluso donde los fluoropolímeros de alto peso molecular como el PVDF podrían recibir derogaciones por tiempo limitado. Los reemplazos de sensores industriales comúnmente requieren entre 18 y 36 meses de calificación, mientras que los reemplazos de dispositivos médicos pueden requerir más de 5 años. Como resultado, la intención regulatoria ya está reduciendo las ventanas de diseño antes de que se tome una decisión final. Syensqo y Arkema han pasado al procesamiento de PVDF sin fluorosurfactantes, mientras que los participantes más pequeños que no han completado esta transición enfrentan una barrera de cumplimiento. El Grupo de Productos de Fluoropolímeros emitió una Guía de Manejo Seguro para resinas de PVDF y relacionadas en septiembre de 2025, mientras buscaba derogaciones bajo el Reglamento REACH, subrayando la importancia de las prácticas de procesamiento documentadas y los esfuerzos continuos de cumplimiento para los proveedores que atienden a clientes europeos[2]. La posición comercial de un material depende cada vez más de si los usuarios finales pueden mantener productos conformes durante cualquier transición regulatoria futura, particularmente cuando los fabricantes de componentes deben mantener las entregas a los clientes mientras revisan formulaciones alternativas y completan el extenso trabajo de validación requerido para calificar un cambio de material en equipos regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
El PVDF Lidera la Demanda Mientras los Copolímeros Amplían el RendimientoEl PVDF representó el 58,14% de la participación del mercado de polímeros piezoeléctricos en 2026, respaldado por la producción madura de películas de estiramiento y polarización de alta fase β y cadenas de suministro establecidas. Estas cadenas de suministro vinculan a los productores de fluoromonómeros con los OEM de sensores y respaldan formatos de película comercialmente probados. PolyK Technologies opera líneas de película de PVDF de rollo a rollo que producen películas de alto d₃₃ y d₃₁ que van desde 10 µm hasta más de 200 µm, en versiones polarizadas y sin electrodo. Esto demuestra cómo los grados estándar de PVDF pueden convertirse en sustratos piezoeléctricos listos para aplicaciones a un costo competitivo. El PVDF-HFP y los copolímeros relacionados proporcionan mayor conformidad mecánica donde un homopolímero estándar no es suficiente.
Se prevé que el PVDF-TrFE crezca a una CAGR del 7,87% hasta 2032, convirtiéndolo en el tipo de polímero de más rápido crecimiento. Sus formulaciones procesables en solución y compatibles con la impresión por inyección de tinta respaldan aplicaciones de detección impresa de gran área. La cartera Arkema Piezotech FC proporciona un factor de acoplamiento de 0,30, en comparación con 0,15 para el homopolímero de PVDF, y estabilidad térmica de hasta 130°C en formatos de polvo y tinta. Los materiales a base de poliamida y poliurea proporcionan opciones libres de plomo y biocompatibles para la biodetección. Otros polímeros piezoeléctricos, incluido el ácido poliláctico quiral, están siendo estudiados para dispositivos implantables biodegradables y biorreabsorbibles. El mercado de polímeros piezoeléctricos se está extendiendo, por lo tanto, más allá del PVDF estándar mientras retiene el PVDF como su material comercial principal. Los copolímeros y los materiales no fluorados abordan aplicaciones que requieren mayor procesabilidad, tolerancia térmica, conformidad mecánica o perfiles bien definidos de biocompatibilidad y biodegradabilidad. Esto permite a los proveedores abordar diferentes prioridades de los clientes en productos ponibles, médicos, industriales y de consumo sin depender de una única química de materiales para satisfacer todos los requisitos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Material:
Las Películas Sostienen la Escala Mientras los Recubrimientos Mejoran la IntegraciónLas películas y láminas representaron el 37,67% de la participación del mercado de polímeros piezoeléctricos en 2026. Su escala refleja la compatibilidad con transductores ultrasónicos, parches de presión ponibles y otros procesos posteriores. El KF Piezo de Kureha fue la primera película piezoeléctrica de PVDF fabricada industrialmente y ha sido utilizada como sensor de polvo espacial en la nave espacial solar IKAROS de la JAXA. Esta calificación espacial respalda su relevancia para aplicaciones de detección aeroespacial exigentes. Las fibras y esteras no tejidas sirven como textiles ponibles y andamiajes implantables, mientras que los componentes moldeados abordan productos acústicos y estructurales que requieren geometrías tridimensionales.
Se prevé que los recubrimientos y capas delgadas registren una CAGR del 8,12% hasta 2032. El segmento se beneficia del grabado en hueco y la impresión por inyección de tinta, así como de la demanda de capas piezoeléctricas de sub-micrón en electrónica flexible y sensores industriales. Los sensores procesados en solución sobre poliimida flexible con una capa activa de P(VDF-TrFE) de 289 nm de grosor lograron una polarización remanente de 7,9 µC cm⁻² y un d₃₃ de 12,4 pC N⁻¹. Estos resultados indican que el rendimiento derivado del recubrimiento se está acercando al de la película procesada convencionalmente. Daikin posee la Patente de EE. UU. 12686734 para un recubrimiento de polímero que contiene flúor con una cristalinidad del 50% o más y un alargamiento en la rotura del 400% o más. Tales propiedades permiten la respuesta piezoeléctrica bajo grandes ciclos de deformación en robótica flexible y aplicaciones de actuadores blandos, donde la flexión y el estiramiento repetidos pueden reducir la estabilidad de una capa activa delgada y limitar la fiabilidad del dispositivo. Esto es particularmente relevante cuando una capa piezoeléctrica activa debe aplicarse sobre una superficie amplia y flexible y continuar respondiendo después de que el dispositivo haya sido doblado, estirado, presionado o sometido a vibración repetida durante el uso normal.
Por Aplicación:
Los Sensores Mantienen la Escala Mientras los Generadores Ganan con la Autonomía EnergéticaLos sensores representan el 42,82% de la participación del mercado de polímeros piezoeléctricos en 2026. El segmento incluye hidrófonos, monitores de vibración industrial, transductores de ultrasonido médico e interfaces táctiles de consumo. TE Connectivity ofrece sensores de vibración de PVDF, incluidos sensores de película con electrodo de tinta de plata en sus series LDT y DT, para el monitoreo de condiciones y la medición de deformación dinámica. Los datos de parches piezoeléctricos combinados con redes neuronales convolucionales multitarea permitieron la clasificación en tiempo real de 12 estados combinados de salud de rodamientos y cajas de engranajes en maquinaria rotativa. Esta capa de software aumenta el valor del hardware de sensores poliméricos instalados. Los actuadores siguen siendo relevantes para la háptica, la microfluídica de MEMS y la robótica blanda, mientras que los transductores respaldan la imagen por ultrasonido y las pruebas no destructivas.
Se prevé que los generadores se expandan a una CAGR del 8,73% hasta 2032. Su crecimiento está vinculado a instalaciones remotas de IoT donde reemplazar una batería cuesta más que desplegar un transductor autoalimentado. Los generadores híbridos piezoeléctricos-triboeléctricos de PVDF-TrFE demostraron monitoreo de gestos y sincronización robótica sin alimentación externa con una carga optimizada de BaTiO₃. El Reglamento de Baterías de la UE 2023/1542 proporciona un incentivo de política para arquitecturas que reducen las obligaciones de residuos electrónicos y los costos del ciclo de vida. La impedancia acústica del PVDF cercana al agua a 4 MRayl también respalda diseños de transductores con menor complejidad de medios de acoplamiento que los de las piezocerámicas duras. Estas fortalezas son aplicables en recolección de energía, detección y aplicaciones acústicas, aunque la adecuación del rendimiento difiere según el caso de uso. La actuación de alta fuerza continúa favoreciendo las tecnologías cerámicas donde la potencia de salida sigue siendo el criterio de selección principal, lo que mantiene el panorama de aplicaciones diferenciado. Los dispositivos poliméricos de menor costo o más flexibles no están desplazando las soluciones cerámicas en todas las categorías al mismo ritmo.
Por Industria de Usuario Final:
La Electrónica de Consumo Combina Escala y CrecimientoLa electrónica de consumo representa el 36,23% de la participación del mercado de polímeros piezoeléctricos en 2026 y se proyecta que crezca a una CAGR del 9,06% hasta 2032. Es tanto el segmento de usuario final más grande como el de más rápido crecimiento. Los teléfonos inteligentes de próxima generación, los dispositivos auditivos y los ponibles impulsan la demanda en lugar de un ciclo de reemplazo maduro. Las capas piezoeléctricas directamente impresas o recubiertas en pantallas plegables pueden reducir los pasos de ensamblaje y permitir la detección de presión en el plano sin añadir grosor al componente. Un transistor electroquímico orgánico controlado por iones de P(VDF-TrFE) demostró amplificación de señal in situ para mecanomiografía y reconocimiento de voz en electrónica auditiva. Las restricciones de plomo de la Directiva RoHS también respaldan las alternativas poliméricas a los componentes a base de PZT en dispositivos de consumo de alto volumen.
La atención médica y la medicina es el segundo segmento de usuario final más grande y sigue siendo un área de alta prioridad para los proveedores. El monitoreo remoto de pacientes y los requisitos de biocompatibilidad de la norma ISO 10993 respaldan el caso de los grados de polímeros calificados. Una vez que un grado está certificado, estos requisitos pueden crear altos costos de cambio. Las aplicaciones automotrices, aeroespaciales y de defensa utilizan estos materiales para el monitoreo de salud estructural, la reducción activa de ruido y el control de vibraciones. Los materiales poliméricos resistentes al calor clasificados por encima de 200°C apuntan a los requisitos de sensores cercanos al motor, bajo el capó y espaciales que el PVDF convencional no cumple. Los programas de defensa para el monitoreo de aeronaves y buques navales añaden demanda de ciclo largo con altos requisitos de vida útil del producto y baja sensibilidad al precio. La necesidad de monitorear estructuras durante largos períodos de servicio puede favorecer sistemas de materiales que sean ligeros, conformables y compatibles con geometrías de instalación difíciles. Esto añade una corriente de demanda especializada que recompensa la fiabilidad, la capacidad de calificación y el soporte técnico continuo durante la vida útil extendida de una plataforma de defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polímeros Piezoeléctricos de Asia-Pacífico
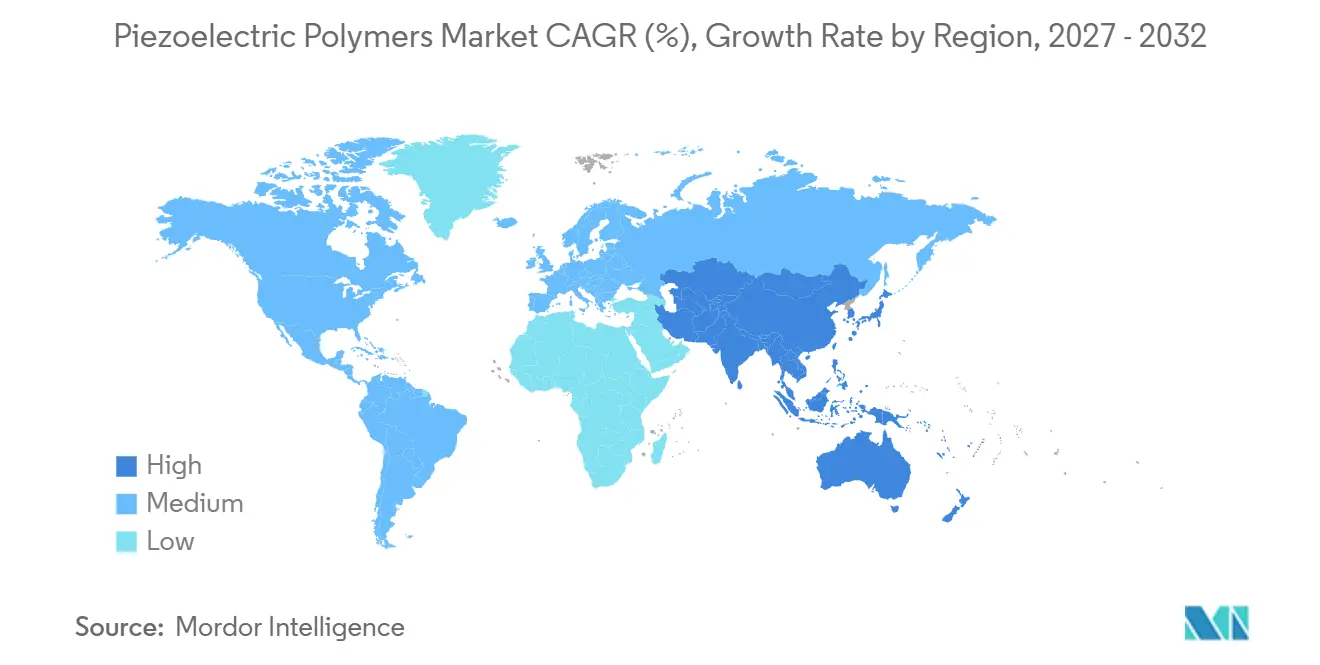
Asia-Pacífico concentró el 43,71% de la cuota del mercado de polímeros piezoeléctricos en 2026 y se prevé que crezca a una CAGR del 8,41% hasta 2032. La base de producción de China representa más del 60% de la capacidad mundial de PVDF, mientras que Corea del Sur y Japón cuentan con ecosistemas consolidados para la electrónica de consumo y los materiales especiales. China abastece a escala la electrónica vestible, la robótica industrial y la fabricación de sensores para IoT. Japón aporta sensores de precisión de alto valor, transductores acústicos y películas piezoeléctrica médicas. El KF Piezo de Kureha y el polímero resistente al calor de Toray reflejan la larga trayectoria de Japón en investigación de polímeros especiales.
Mercado de Polímeros Piezoeléctricos de América del Norte y Europa
América del Norte es la segunda región más grande en el mercado de polímeros piezoeléctricos, donde la contratación en defensa y aeroespacial, la producción avanzada de dispositivos médicos y la expansión del IoT industrial configuran la demanda regional. Arkema anunció una expansión de 20 millones de USD que incrementó la capacidad de PVDF en un 15% en Calvert City, Kentucky, con puesta en marcha prevista para mediados de 2026. La inversión respalda la resiliencia de la cadena de suministro nacional para fluoropolímeros de alto rendimiento. Europa combina la innovación en formulación liderada por Arkema Piezotech en Francia y Syensqo en Bélgica con la presión regulatoria derivada del proceso de restricción de PFAS. El sector alemán de automatización industrial y robótica impulsa la demanda de mantenimiento predictivo, mientras que la opinión de la ECHA intensifica la urgencia de los esfuerzos de reformulación.
Mercado de Polímeros Piezoeléctricos de Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África son regiones en etapa incipiente pero en expansión. Brasil impulsa la demanda sudamericana a través del monitoreo de petróleo y gas, la producción de componentes automotrices y la minería. Los sensores de polímero se adaptan mejor a geometrías complejas de equipos en estos entornos que las alternativas cerámicas rígidas. En Oriente Medio y África, el programa de diversificación industrial Visión 2030 de Arabia Saudita y el sector minero de Sudáfrica sostienen la demanda de monitoreo estructural. El monitoreo de seguridad de equipos subterráneos es un caso de uso particular en la minería. Ambas regiones adoptan principalmente plataformas de sensores PVDF consolidadas en lugar de copolímeros en etapa temprana o sistemas de electrónica impresa, con una adopción tecnológica que se sitúa entre 2 y 3 años por detrás de Asia-Pacífico y América del Norte.
Panorama Competitivo
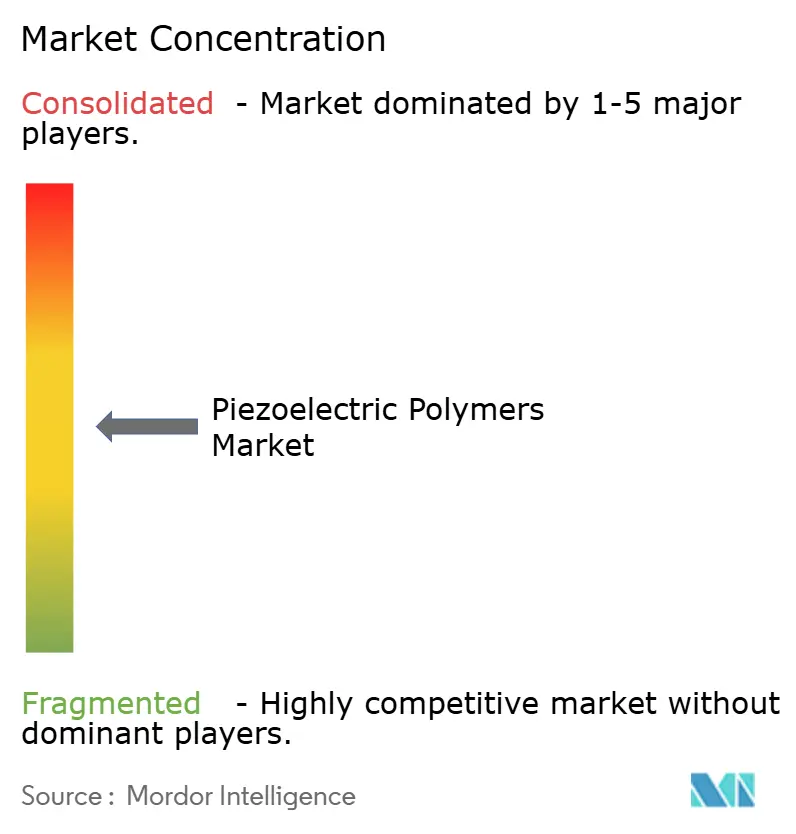
El mercado de polímeros piezoeléctricos está moderadamente fragmentado en la producción de polímeros en la parte superior de la cadena, pero más concentrado en los copolímeros especiales de P(VDF-TrFE) y en el suministro de película de grado médico. Arkema, Syensqo, Kureha y Daikin mantienen posiciones verticalmente integradas en la capacidad de materia prima y película funcional. Su presencia establecida en mercados finales regulados dificulta que los convertidores repliquen rápidamente sus posiciones. Estas empresas invierten simultáneamente en capacidad, grados especiales y propiedad intelectual. Syensqo reportó contratos de suministro de Solef PVDF de varios años con ventas netas acumuladas que superan los 150 millones de EUR (~167,78 millones de USD) en el primer trimestre de 2025 e introdujo Solef PVDF de grado médico en septiembre de 2025.
Arkema amplió su instalación de PVDF en Calvert City en un 15% con una inversión de 20 millones de USD y continuó desarrollando materiales Piezotech imprimibles. Daikin fortaleció su posición en 2025 a través de patentes sobre películas de copolímeros de alta polarización residual y películas de polímeros de alta elongación para ponibles y actuadores blandos. Toray reveló un polímero piezoeléctrico sin plomo y sin flúor que mantiene la polarización por encima de 200°C y apunta a la comercialización a partir de 2028. Este material aborda las restricciones térmicas, así como las consideraciones de PFAS y RoHS. La competencia en el mercado de polímeros piezoeléctricos se basa, por lo tanto, en la garantía de suministro, los grados calificados, la capacidad de procesamiento y el rendimiento del material, factores que son particularmente importantes en aplicaciones médicas, aeroespaciales y de sensores avanzados.
La propiedad intelectual está evolucionando hacia capacidades de proceso y sistema. La Patente de EE. UU. 12225822 cubre la impresión piezoeléctrica de rollo a rollo con polarización corona continua, la Patente de EE. UU. 12391809 cubre el procesamiento de películas delgadas de alto d₃₃, y la Patente de EE. UU. 12299225 de Kureha aborda la película de PVDF para detección táctil. Las áreas de espacio en blanco incluyen polímeros piezoeléctricos biodegradables, compuestos híbridos de MXene-polímero a rendimientos calificados industrialmente y recubrimientos de sub-micrón para MEMS implantables. PolyK Technologies, Precision Acoustics y Unictron Technologies compiten a través de formatos personalizados y soporte técnico específico para OEM. Estos especialistas en la capa de aplicación desempeñan un papel de integración que los grandes productores de polímeros no atienden directamente. La estructura de mercado resultante combina escala en la parte superior de la cadena con especialización en la parte inferior.
Líderes de la Industria de Polímeros Piezoeléctricos
-
Syensqo
-
Arkema
-
KUREHA CORPORATION
-
DAIKIN INDUSTRIES, Ltd.
-
TORAY INDUSTRIES, INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polímeros Piezoeléctricos Empresas cubiertas en este informe
- Arkema
- DAIKIN INDUSTRIES, Ltd.
- Fluoever New Materials (Shanghai) Co., Ltd.
- KUREHA CORPORATION
- Murata Manufacturing Co., Ltd.
- Piezo Direct
- Piezo Smart
- PolyK Technologies
- Precision Acoustics Ltd.
- SanSan Intelligent Technology (Suzhou) Co., Ltd.
- Syensqo
- TE Connectivity
- TORAY INDUSTRIES, INC.
- Unictron Technologies Corporation
- WeProFab
Desarrollos recientes de la industria en Mercado de Polímeros Piezoeléctricos
- Marzo de 2026: El Comité de Evaluación de Riesgos de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) adoptó su opinión formal sobre la amplia propuesta de restricción de PFAS bajo el Reglamento REACH. Esta decisión avanza el proceso formal de la Comisión Europea para una restricción que rige directamente los materiales piezoeléctricos a base de fluoropolímeros y las cadenas de producción de fluoromonómeros en la parte superior de la cadena, aumentando la urgencia de reformulación de los OEM en las cadenas de suministro industriales y médicas europeas.
- Enero de 2026: Toray Industries anunció el desarrollo de un polímero piezoeléctrico con resistencia al calor superior a 200°C, reportado como un primero mundial. El material sin plomo y sin flúor cumple con los requisitos de la Directiva RoHS y los marcos regulatorios emergentes de PFAS, y está disponible en forma de barniz, película o tela no tejida. Las aplicaciones objetivo para este polímero piezoeléctrico incluyen movilidad, robótica, aeroespacial y maquinaria industrial, con disponibilidad comercial esperada a partir de 2028.
Alcance del Informe Global del Mercado de Polímeros Piezoeléctricos
Los polímeros piezoeléctricos son materiales orgánicos ligeros y flexibles que generan una carga eléctrica cuando se someten a estrés mecánico, deformación o presión (efecto directo), o cambian de forma cuando se exponen a un campo eléctrico (efecto inverso).
El mercado de polímeros piezoeléctricos está segmentado por tipo de polímero, forma del material, aplicación, industria de usuario final y geografía. Por tipo de polímero, el mercado está segmentado en fluoruro de polivinilideno (PVDF), fluoruro de polivinilideno-trifluoroetileno (PVDF-TrFE), PVDF-HFP y otros copolímeros de PVDF, poliamida (PA), polímeros piezoeléctricos a base de poliurea y otros polímeros piezoeléctricos. Por forma del material, el mercado está segmentado en películas y láminas, fibras y esteras no tejidas, recubrimientos y capas delgadas, componentes moldeados y otras formas de material. Por aplicación, el mercado está segmentado en sensores, actuadores, generadores, transductores y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en electrónica de consumo, automotriz, atención médica y medicina, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para los polímeros piezoeléctricos en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fluoruro de Polivinilideno (PVDF) |
| Fluoruro de Polivinilideno-Trifluoroetileno (PVDF-TrFE) |
| PVDF-HFP y Otros Copolímeros de PVDF |
| Poliamida (PA) |
| Polímeros Piezoeléctricos a Base de Poliurea |
| Otros Polímeros Piezoeléctricos |
| Películas y Láminas |
| Fibras y Esteras No Tejidas |
| Recubrimientos y Capas Delgadas |
| Componentes Moldeados |
| Otras Formas de Material |
| Sensores |
| Actuadores |
| Generadores |
| Transductores |
| Otras Aplicaciones |
| Electrónica de Consumo |
| Automotriz |
| Atención Médica y Medicina |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Polímero | Fluoruro de Polivinilideno (PVDF) | |
| Fluoruro de Polivinilideno-Trifluoroetileno (PVDF-TrFE) | ||
| PVDF-HFP y Otros Copolímeros de PVDF | ||
| Poliamida (PA) | ||
| Polímeros Piezoeléctricos a Base de Poliurea | ||
| Otros Polímeros Piezoeléctricos | ||
| Por Forma del Material | Películas y Láminas | |
| Fibras y Esteras No Tejidas | ||
| Recubrimientos y Capas Delgadas | ||
| Componentes Moldeados | ||
| Otras Formas de Material | ||
| Por Aplicación | Sensores | |
| Actuadores | ||
| Generadores | ||
| Transductores | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Electrónica de Consumo | |
| Automotriz | ||
| Atención Médica y Medicina | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polímeros Piezoeléctricos?
El tamaño del mercado de polímeros piezoeléctricos fue valorado en 494,36 mil millones de USD en 2026 y se estima que crecerá desde 528,92 mil millones de USD en 2027 hasta 749,84 mil millones de USD en 2032, a una CAGR del 7,23% durante el período de pronóstico (2027-2032).
¿Por qué se prefieren los materiales flexibles en los dispositivos ponibles?
Los polímeros piezoeléctricos se adaptan a superficies curvas y en movimiento, lo que permite sensores ponibles delgados, dispositivos plegables y parches de salud. Pueden moldearse, extruirse o imprimirse sobre diversos sustratos, lo que permite a los diseñadores incorporar la detección sin depender de la geometría rígida de los componentes cerámicos. Esta adaptabilidad física es importante para los componentes montados en carcasas curvas, estructuras de pantallas plegadas, textiles y parches de monitoreo fisiológico que se mueven con el usuario.
¿Qué región tiene la demanda más fuerte?
Asia-Pacífico lidera con una participación del 43,71% en 2026 y se prevé que se expanda a una CAGR del 8,41% hasta 2032. La base de producción de fluoruro de polivinilideno (PVDF) de China, la fabricación de electrónica de consumo de Corea del Sur y la experiencia en materiales especiales de Japón proporcionan a la región una base de producción y demanda establecida.
¿Cuál es la principal limitación de los materiales cerámicos?
El PVDF estándar tiene una menor potencia de salida electromecánica que el titanato zirconato de plomo (PZT), lo que limita su uso en actuación de alta fuerza y aplicaciones de desplazamiento de precisión. Los materiales poliméricos siguen siendo más adecuados cuando la flexibilidad, la baja masa, la adaptabilidad del factor de forma o la capacidad de adaptarse a una estructura son más importantes que la potencia de fuerza máxima. Los avances en el procesamiento de PVDF-TrFE y las formulaciones compuestas están mejorando el rendimiento de los dispositivos poliméricos, pero no eliminan la ventaja actual del PZT en las aplicaciones más intensivas en fuerza.