
Taille et part du marché des polymères piézoélectriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 528.92 Millions de dollars américains |
| Taille du Marché (2032) | 749.84 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères piézoélectriques par Mordor Intelligence
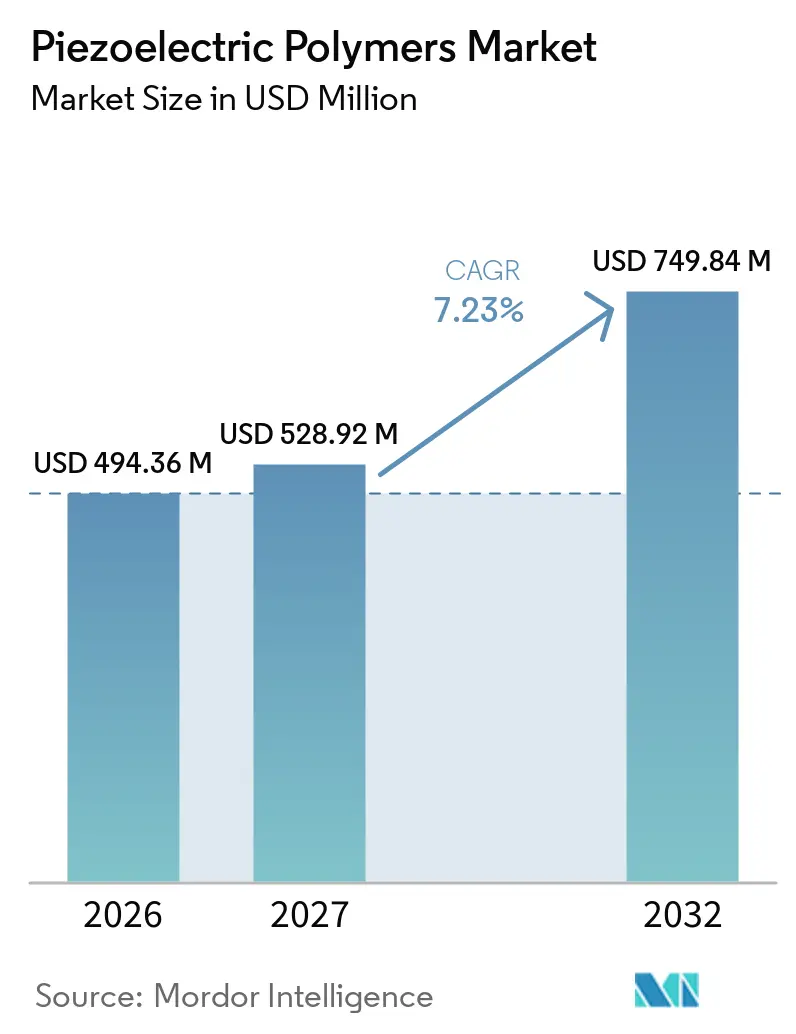
La taille du marché des polymères piézoélectriques était évaluée à 494,36 milliards USD en 2026 et devrait croître de 528,92 milliards USD en 2027 à 749,84 milliards USD d'ici 2032, à un CAGR de 7,23 % durant la période de prévision (2027-2032). Le marché des polymères piézoélectriques s'oriente vers la détection flexible, la surveillance de l'état des équipements et la récupération d'énergie, plutôt que de s'appuyer uniquement sur des catégories de dispositifs établies. Les matériaux polymères peuvent être coulés, extrudés et imprimés par jet d'encre sur divers substrats, permettant des conceptions de dispositifs que les matériaux céramiques rigides ne peuvent pas facilement accommoder. L'exposition de la chaîne d'approvisionnement aux fluoromonomères et une surveillance plus stricte des substances per- et polyfluoroalkylées (PFAS) influencent les décisions de développement de produits et d'approvisionnement. Ces pressions favorisent les fournisseurs capables de proposer des grades spéciaux qualifiés, un approvisionnement stable et des alternatives au fluorure de polyvinylidène (PVDF) conventionnel. Le marché présente également des opportunités dans la surveillance médicale, l'électronique imprimée et les projets de modernisation industrielle, où les formats flexibles réduisent les contraintes d'installation. Cela est particulièrement pertinent lorsque les concepteurs ont besoin de couches de détection qui épousent une surface hôte ou lorsque le coût d'installation d'une connexion électrique dédiée est difficile à justifier.
Principaux enseignements du rapport
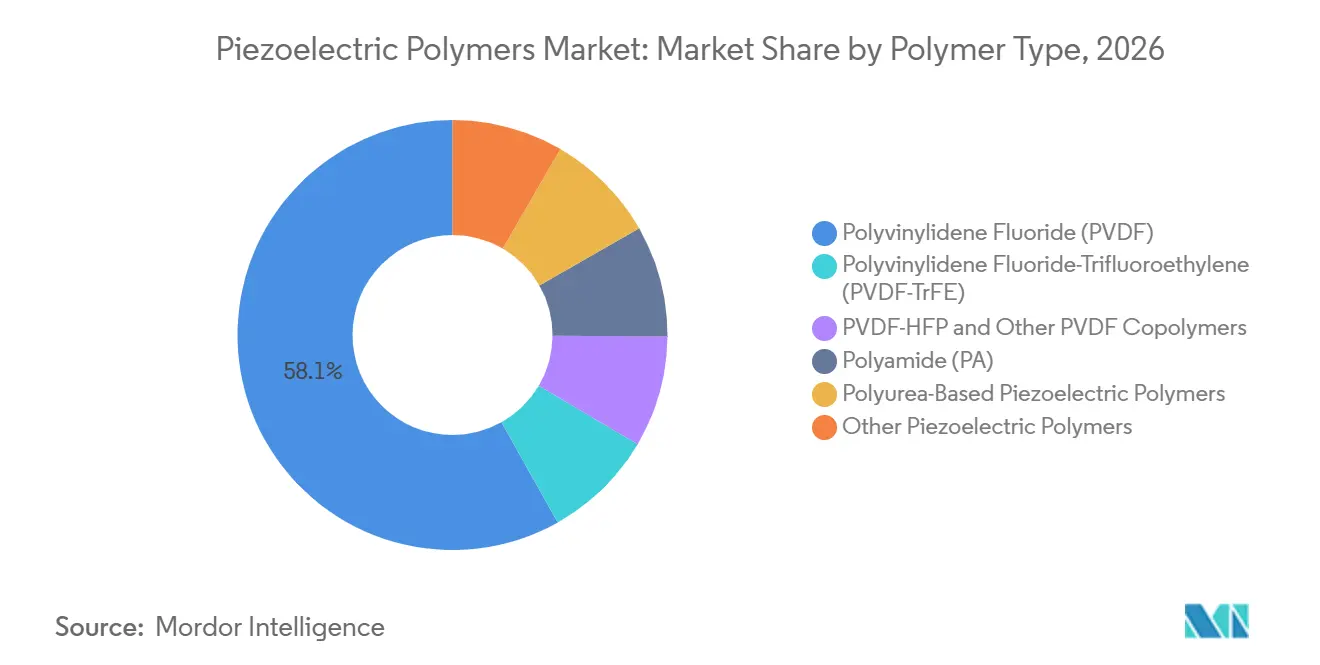
- Par type de polymère, le PVDF détenait 58,14 % de la part du marché des polymères piézoélectriques en 2026, tandis que le fluorure de polyvinylidène-trifluoroéthylène (PVDF-TrFE) devrait se développer à un CAGR de 7,87 % jusqu'en 2032.
- Par forme du matériau, les films et feuilles détenaient 37,67 % de la part du marché des polymères piézoélectriques en 2026, tandis que les revêtements et couches minces devraient se développer à un CAGR de 8,12 % jusqu'en 2032.
- Par application, les capteurs détenaient 42,82 % de la part du marché des polymères piézoélectriques en 2026, tandis que les générateurs devraient se développer à un CAGR de 8,73 % jusqu'en 2032.
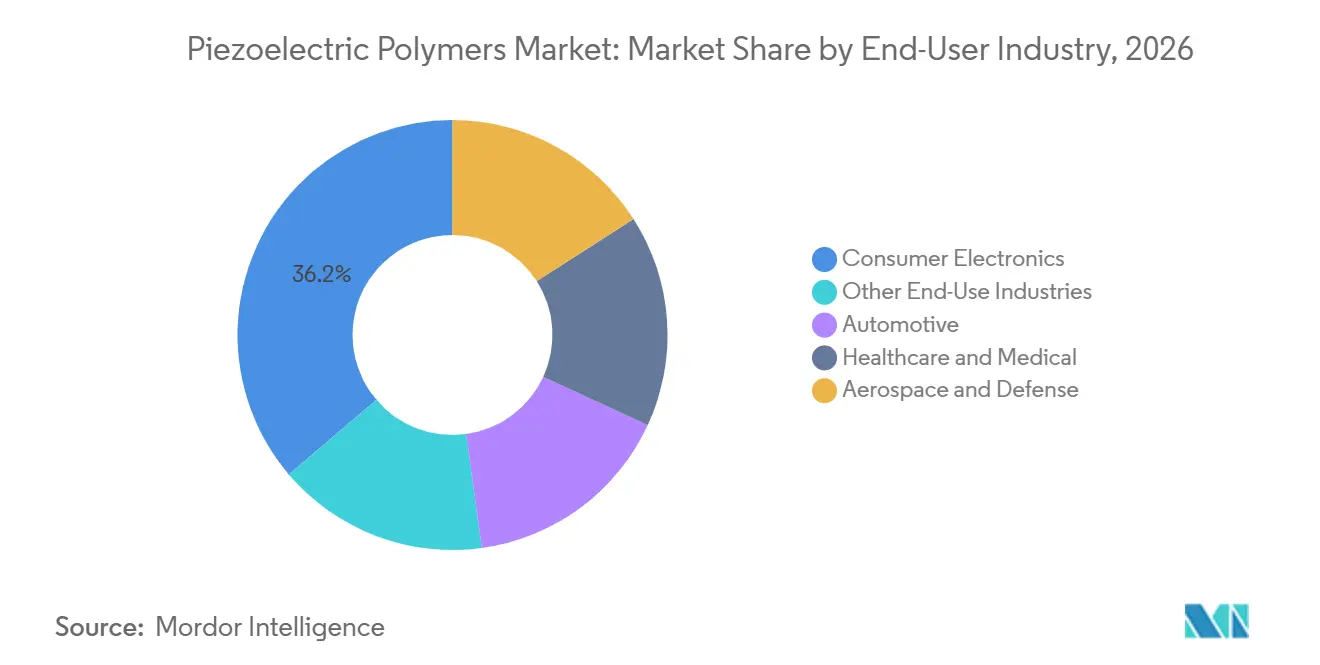
- Par secteur d'utilisation finale, l'électronique grand public détenait 36,23 % de la part du marché des polymères piézoélectriques en 2026 et devrait se développer à un CAGR de 9,06 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,71 % de la part du marché des polymères piézoélectriques en 2026 et devrait se développer à un CAGR de 8,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'électronique flexible et portable | +2.1% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Internet des objets (IoT) industriel et surveillance distribuée de l'état des équipements | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Demande de capteurs autonomes et de récupération d'énergie | +1.2% | Mondial, concentré en APAC et en Amérique du Nord | Moyen terme (2-4 ans) |
| Dispositifs médicaux miniaturisés de surveillance et de diagnostic | +1.0% | Amérique du Nord, UE, APAC | Moyen terme (2-4 ans) |
| Traitement de films électroactifs imprimables en rouleau à rouleau | +0.6% | Amérique du Nord, UE, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'électronique flexible et portable
Les montres connectées, les smartphones pliables et les patchs de santé à peau électronique nécessitent des éléments de détection qui épousent des surfaces courbes, fléchissantes ou extensibles, ce qui limite l'utilisation de piézocéramiques rigides dans plusieurs conceptions de dispositifs. Des capteurs nanocomposites portables en poly(fluorure de vinylidène-trifluoroéthylène) (P(VDF-TrFE))/BaTiO₃ ont démontré une sensibilité de 197 mV kPa⁻¹ et une durabilité supérieure à 5 000 cycles de charge pour la surveillance du pouls artériel, de la respiration et du mouvement articulaire. Les équipementiers coréens et chinois utilisent des piézoélectriques polymères pour le retour haptique et les évaluent comme alternatives aux microphones à systèmes microélectromécaniques (MEMS) discrets dans les écouteurs ultra-fins. Le P(VDF-TrFE) traité en solution à grande échelle a atteint un d₃₃ de -90,5 pC N⁻¹, soit 3× le niveau de référence du fluorure de polyvinylidène (PVDF) et compatible avec le revêtement en rouleau à rouleau[1]. Ces améliorations de performance permettent au marché des polymères piézoélectriques de répondre aux conceptions dans lesquelles la détection fine et flexible est une exigence fondamentale du produit. Elles réduisent le compromis de performance matérielle qui a historiquement limité l'utilisation des polymères aux applications moins exigeantes et offrent aux équipes de conception un moyen d'intégrer la détection directement dans des structures flexibles. Cela permet aux ingénieurs produit de placer la détection à proximité du point de mouvement, de pression ou de vibration sans augmenter l'épaisseur du dispositif ni modifier la conception visuelle et mécanique prévue.
IoT industriel et surveillance distribuée de l'état des équipements
Les films polymères piézoélectriques peuvent être stratifiés sur des boîtiers de roulements non plans, des coudes de tuyaux et des carters de moteurs. Les patches piézocéramiques rigides peuvent se fissurer lorsque ces surfaces se déforment de manière répétée, rendant les films polymères adaptés à la surveillance de la santé structurelle à grande surface dans les applications de modernisation industrielle. Une étude de 2025 a rapporté un système microélectromécanique (MEMS) de récupération d'énergie à base d'anneau de transducteur piézoélectrique avec une puissance DC maximale de 0,8 V et une puissance RMS de 43,979 µW pour la détection autonome des défauts de roulements. Avec plus de 25 milliards de nœuds IoT déployés, l'installation de câbles d'alimentation est souvent non rentable dans les sites de modernisation. Le marché des polymères piézoélectriques bénéficie là où la conformité mécanique, le coût de traitement et les facteurs de forme adaptables importent davantage que la puissance d'actionnement maximale. Cela est particulièrement pertinent dans les projets de modernisation où la structure surveillée est déjà installée et présente des surfaces irrégulières, mobiles ou à espace contraint. Dans de tels cas, un petit capteur pouvant être collé autour d'une pièce existante est plus pratique que de reconcevoir l'équipement, permettant aux équipes de maintenance de placer la détection dans des endroits difficiles tout en conservant l'architecture d'équipement existante et en évitant les temps d'arrêt, les travaux de fabrication et les modifications du routage d'alimentation.
Demande de capteurs autonomes et de récupération d'énergie
La détection autonome combine la récupération d'énergie vibratoire avec la génération de signal, réduisant le coût de déploiement de nœuds de capteurs sans fil dans des endroits où le remplacement des batteries est coûteux. Des récupérateurs de nanofibres de PVDF ont généré 0,12 µW mm⁻² à 5,04 V et 7,7 µA sous excitation à très basse fréquence, supportant des capteurs portables de classe IoT sans batterie auxiliaire. Un nanogénérateur hybride flexible en titanate de baryum (BTO)-PVDF/polydiméthylsiloxane (PDMS) a délivré 20,51 V à 20 % en masse de BaTiO₃ et a supporté la détection de gestes et la synchronisation de mains robotiques sans alimentation externe. Des applications telles que la télémétrie agricole, la surveillance ferroviaire et la détection de l'intégrité des pipelines pétroliers peuvent justifier des conceptions autonomes car l'entretien à distance des batteries entraîne des coûts supplémentaires. Une architecture de capteur qui évite le remplacement régulier des batteries peut améliorer l'économie opérationnelle de la surveillance d'infrastructures distantes sur la durée de vie d'une installation et réduire les visites de service là où l'accès est coûteux et perturbateur. De plus, comme un élément de récupération d'énergie peut servir à la fois de source d'alimentation et de composant de détection, un tel système réduit le nombre de pièces devant être entretenues dans des sites de surveillance dispersés.
Dispositifs médicaux miniaturisés de surveillance et de diagnostic
Le PVDF a une impédance acoustique de 4 MRayl, plus proche de celle des tissus mous biologiques (1,5 MRayl) que le titanate zirconate de plomb (PZT) (34 MRayl). Cette propriété favorise les sondes à ultrasons conformes et les transducteurs intravasculaires, réduisant la dépendance aux couches de couplage épaisses. Un capteur portable PVDF-TrFE-BaTiO₃ a démontré une surveillance sans fil en temps réel du pouls artériel. En septembre 2025, Syensqo a introduit le Solef PVDF de qualité médicale pour les systèmes de gestion des fluides, le diagnostic in vitro et les instruments chirurgicaux à usage unique conformément aux exigences de biocompatibilité alignées sur la norme ISO 10993. Une étude de 2025 a également révélé que les échafaudages PVDF-TrFE fonctionnalisés avec une matrice extracellulaire décellularisée (ECM) réduisaient la formation de cellules géantes à corps étranger en 7 jours et montraient une vascularisation à 28 jours après implantation. Le marché des polymères piézoélectriques peut donc progresser de la recherche clinique vers des produits médicaux qualifiés, où la certification crée des coûts de changement significatifs. Les fournisseurs qui répondent aux exigences de biocompatibilité et d'intégration des dispositifs sont mieux positionnés pour soutenir le développement de produits à travers de longs cycles cliniques et réglementaires. Les fabricants de dispositifs médicaux ont besoin de matériaux qui fonctionnent de manière cohérente tout au long des tests, de la vérification de la conception, de l'évaluation clinique et de la production commerciale. Cet accent sur la qualification favorise les fournisseurs disposant de capacités de test d'application, de documentation sur les matériaux et de la capacité à fournir des performances cohérentes sur des lots de production commerciale répétés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rendement électromécanique inférieur aux alternatives céramiques | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Pression de conformité environnementale liée aux PFAS et aux fluoropolymères | -0.7% | Cœur UE, extension vers l'Amérique du Nord et l'APAC | Moyen terme (2-4 ans) |
| Qualification des fluoromonomères et concentration de l'approvisionnement | -0.5% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rendement électromécanique inférieur aux alternatives céramiques
Le PVDF standard a un d₃₃ de -33 pC N⁻¹, tandis que le PZT-5H a un d₃₃ de -585 pC N⁻¹. Cet écart maintient l'actionnement à haute force, la transduction ultrasonique et les applications de déplacement à précision nanométrique centrées sur les céramiques à base de plomb. Le segment des actionneurs est confronté à cette contrainte dans le contrôle de vannes industrielles, les têtes d'impression à jet d'encre de précision et les structures morphantes aérospatiales. Le recuit flash a élevé les nanofibres de P(VDF-TrFE) à un d₃₃ de -70,89 pm/V, tandis que les composites PVDF-TrFE chargés de MXène ont triplé la sortie de courant piézoélectrique. La transposition de ces résultats du laboratoire à des composants certifiés prend 3 à 5 ans. Les restrictions sur le plomb de la directive sur la Restriction des Substances Dangereuses (RoHS) soutiennent l'adoption des polymères dans les applications grand public et médicales, mais ne suppriment pas la limitation à court et moyen terme dans l'actionnement à haute force de précision. Dans ce segment, les concepteurs de systèmes continuent de sélectionner les céramiques lorsque la puissance de force et la précision de déplacement sont les critères de performance primaires. Cela limite la substitution dans les applications où la fonction du composant dépend de la production d'une force définie ou d'un mouvement mécanique précis, plutôt que de détecter un mouvement ou une vibration. En conséquence, la sélection des matériaux reste étroitement liée à la fonction prévue du dispositif, et les solutions polymères ne devraient pas remplacer les céramiques dans les applications qui dépendent de leur rendement plus élevé.
Pression de conformité environnementale liée aux PFAS et aux fluoropolymères
Le Comité d'évaluation des risques de l'Agence européenne des produits chimiques (ECHA) a adopté son avis formel sur la proposition de restriction large des PFAS en mars 2026. Ce processus de décision accroît les évaluations des risques d'approvisionnement dans les chaînes d'approvisionnement des équipementiers (OEM) européens, même là où les fluoropolymères à haute masse moléculaire tels que le PVDF pourraient bénéficier de dérogations à durée limitée. Les remplacements de capteurs industriels nécessitent généralement 18 à 36 mois de qualification, tandis que les remplacements de dispositifs médicaux peuvent nécessiter plus de 5 ans. En conséquence, l'intention réglementaire réduit déjà les fenêtres de conception avant qu'une décision finale ne soit prise. Syensqo et Arkema ont effectué la transition vers un traitement du PVDF sans fluorosurfactant, tandis que les nouveaux entrants plus petits qui n'ont pas achevé cette transition font face à une barrière de conformité. Le Groupe de produits fluoropolymères a publié un Guide de manipulation sécurisée pour le PVDF et les résines apparentées en septembre 2025 tout en cherchant des dérogations dans le cadre de REACH, soulignant l'importance des pratiques de traitement documentées et des efforts de conformité continus pour les fournisseurs desservant les clients européens[2]. La position commerciale d'un matériau dépend de plus en plus de la capacité des utilisateurs en aval à maintenir des produits conformes lors de toute future transition réglementaire, en particulier lorsque les fabricants de composants doivent maintenir les livraisons aux clients tout en examinant des formulations alternatives et en achevant les longs travaux de validation requis pour qualifier un changement de matériau dans des équipements réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
le PVDF domine la demande tandis que les copolymères étendent les performancesLe PVDF détenait 58,14 % de la part du marché des polymères piézoélectriques en 2026, soutenu par une production mature de films étirés et polarisés à haute phase β et des chaînes d'approvisionnement établies. Ces chaînes d'approvisionnement relient les producteurs de fluoromonomères aux équipementiers de capteurs et soutiennent des formats de films commercialement éprouvés. PolyK Technologies exploite des lignes de films PVDF en rouleau à rouleau produisant des films à haute valeur de d₃₃ et d₃₁ allant de 10 µm à plus de 200 µm, en versions polarisées et sans électrode. Cela démontre comment les grades PVDF standard peuvent être convertis en substrats piézoélectriques prêts à l'emploi à un coût compétitif. Le PVDF-HFP et les copolymères apparentés offrent une plus grande conformité mécanique là où un homopolymère standard n'est pas suffisant.
Le PVDF-TrFE devrait croître à un CAGR de 7,87 % jusqu'en 2032, ce qui en fait le type de polymère à la croissance la plus rapide. Ses formulations traitables en solution et compatibles avec l'impression par jet d'encre soutiennent les applications de détection imprimées à grande surface. Le portefeuille Arkema Piezotech FC offre un facteur de couplage de 0,30, contre 0,15 pour l'homopolymère PVDF, et une stabilité thermique jusqu'à 130 °C en formats poudre et encre. Les matériaux à base de polyamide et de polyurée offrent des options sans plomb et biocompatibles pour la biodétection. D'autres polymères piézoélectriques, notamment l'acide polylactique chiral, sont étudiés pour les dispositifs implantables biodégradables et biorésorbables. Le marché des polymères piézoélectriques s'étend donc au-delà du PVDF standard tout en conservant le PVDF comme matériau commercial de base. Les copolymères et les matériaux non fluorés répondent aux applications nécessitant une processabilité améliorée, une tolérance thermique, une conformité mécanique, ou des profils de biocompatibilité et de biodégradabilité bien définis. Cela permet aux fournisseurs de répondre à différentes priorités clients dans les produits portables, médicaux, industriels et grand public sans s'appuyer sur une seule chimie de matériau pour répondre à toutes les exigences.

Par forme du matériau :
les films maintiennent l'échelle tandis que les revêtements améliorent l'intégrationLes films et feuilles représentaient 37,67 % de la part du marché des polymères piézoélectriques en 2026. Leur importance reflète la compatibilité avec les transducteurs à ultrasons, les patchs de pression portables et d'autres procédés en aval. Le KF Piezo de Kureha a été le premier film piézoélectrique PVDF fabriqué industriellement et a été utilisé comme capteur de poussière spatiale sur le vaisseau solaire IKAROS de la JAXA. Cette qualification spatiale soutient sa pertinence pour les applications de détection aérospatiale exigeantes. Les fibres et nappes non tissées servent de textiles portables et d'échafaudages implantables, tandis que les composants moulés répondent aux produits acoustiques et structurels nécessitant des géométries tridimensionnelles.
Les revêtements et couches minces devraient enregistrer un CAGR de 8,12 % jusqu'en 2032. Le segment bénéficie de l'impression héliographique et par jet d'encre, ainsi que de la demande de couches piézoélectriques sub-microniques dans l'électronique flexible et les capteurs industriels. Des capteurs traités en solution sur polyimide flexible avec une couche active P(VDF-TrFE) de 289 nm d'épaisseur ont atteint une polarisation rémanente de 7,9 µC cm⁻² et un d₃₃ de 12,4 pC N⁻¹. Ces résultats indiquent que les performances dérivées des revêtements se rapprochent de celles des films traités de manière conventionnelle. Daikin détient le brevet américain 12686734 pour un revêtement polymère contenant du fluor avec une cristallinité de 50 % ou plus et un allongement à la rupture de 400 % ou plus. Ces propriétés permettent une réponse piézoélectrique sous de grands cycles de déformation dans les applications de robotique flexible et d'actionneurs souples, où les flexions et étirements répétés peuvent autrement réduire la stabilité d'une couche active mince et limiter la fiabilité du dispositif. Cela est particulièrement pertinent lorsqu'une couche piézoélectrique active doit être appliquée sur une large surface flexible et continuer à répondre après que le dispositif a été plié, étiré, pressé ou soumis à des vibrations répétées lors d'une utilisation normale.
Par application :
les capteurs maintiennent l'échelle tandis que les générateurs profitent de l'autonomie énergétiqueLes capteurs représentent 42,82 % de la part du marché des polymères piézoélectriques en 2026. Le segment comprend les hydrophones, les moniteurs de vibrations industriels, les transducteurs à ultrasons médicaux et les interfaces tactiles grand public. TE Connectivity propose des capteurs de vibrations PVDF, notamment des capteurs à film à électrode en encre d'argent dans ses séries LDT et DT, pour la surveillance de l'état des équipements et la mesure de déformation dynamique. Les données de patches piézoélectriques combinées à des réseaux de neurones convolutifs multi-tâches ont permis la classification en temps réel de 12 états combinés de santé de roulements et de boîtes de vitesses dans des machines rotatives. Cette couche logicielle augmente la valeur du matériel de capteurs polymères installé. Les actionneurs restent pertinents pour l'haptique, la microfluidique MEMS et la robotique souple, tandis que les transducteurs soutiennent l'imagerie par ultrasons et les tests non destructifs.
Les générateurs devraient se développer à un CAGR de 8,73 % jusqu'en 2032. Leur croissance est liée aux installations IoT distantes où le remplacement d'une batterie coûte plus cher que le déploiement d'un transducteur autonome. Des générateurs hybrides piézoélectriques-triboélectriques en PVDF-TrFE ont démontré la surveillance de gestes et la synchronisation robotique sans alimentation externe à une charge optimisée en BaTiO₃. Le Règlement européen sur les batteries 2023/1542 fournit une incitation politique pour les architectures qui réduisent les obligations de déchets électroniques et les coûts du cycle de vie. L'impédance acoustique du PVDF proche de l'eau à 4 MRayl soutient également des conceptions de transducteurs avec une complexité de milieu de couplage inférieure à celle des piézocéramiques dures. Ces atouts sont applicables dans la récupération d'énergie, la détection et les applications acoustiques, bien que l'adéquation des performances diffère selon le cas d'utilisation. L'actionnement à haute force continue de favoriser les technologies céramiques où le rendement reste le critère de sélection principal, ce qui maintient le paysage applicatif différencié. Les dispositifs polymères moins coûteux ou plus flexibles ne déplacent pas les solutions céramiques dans toutes les catégories au même rythme.
Par secteur d'utilisation finale :
l'électronique grand public combine échelle et croissanceL'électronique grand public détient 36,23 % de la part du marché des polymères piézoélectriques en 2026 et devrait croître à un CAGR de 9,06 % jusqu'en 2032. C'est à la fois le segment d'utilisation finale le plus grand et à la croissance la plus rapide. Les smartphones de nouvelle génération, les appareils auditifs et les dispositifs portables stimulent la demande plutôt qu'un cycle de remplacement mature. Les couches piézoélectriques directement imprimées ou revêtues dans les écrans pliables peuvent réduire les étapes d'assemblage et permettre la détection de pression dans le plan sans ajouter d'épaisseur aux composants. Un transistor électrochimique organique à grille ionique en P(VDF-TrFE) a démontré une amplification du signal sur site pour la mécanomyographie et la reconnaissance vocale dans l'électronique auditive. Les restrictions sur le plomb de la directive RoHS soutiennent également les alternatives polymères aux composants à base de PZT dans les dispositifs grand public à grand volume.
La santé et le médical constituent le deuxième segment d'utilisation finale le plus important et restent un domaine prioritaire pour les fournisseurs. La surveillance à distance des patients et les exigences de biocompatibilité de la norme ISO 10993 soutiennent le recours à des grades polymères qualifiés. Une fois qu'un grade est certifié, ces exigences peuvent créer des coûts de changement élevés. Les applications automobiles, aérospatiales et de défense utilisent ces matériaux pour la surveillance de la santé structurelle, la réduction active du bruit et le contrôle des vibrations. Les matériaux polymères résistants à la chaleur classés au-dessus de 200 °C ciblent les exigences de capteurs proches des moteurs, sous le capot et dans l'espace que le PVDF conventionnel ne satisfait pas. Les programmes de défense pour la surveillance des aéronefs et des navires de guerre ajoutent une demande à long cycle avec des exigences élevées en matière de durée de vie des produits et une faible sensibilité aux prix. La nécessité de surveiller les structures sur de longues périodes de service peut favoriser les systèmes de matériaux légers, conformables et compatibles avec des géométries d'installation difficiles. Cela ajoute un flux de demande spécialisé qui récompense la fiabilité, la capacité de qualification et le soutien technique continu sur la durée de service étendue d'une plateforme de défense.
Analyse géographique
Marché des Polymères Piézoélectriques en Asie-Pacifique
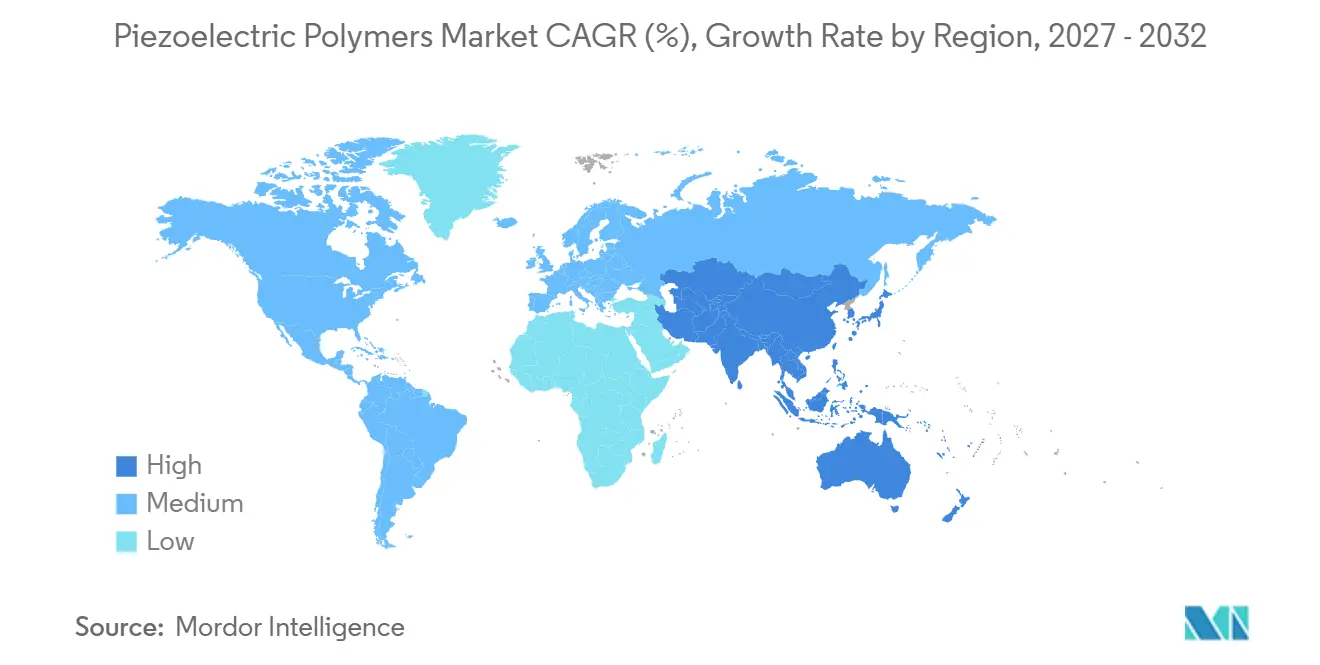
L'Asie-Pacifique détenait 43,71 % de la part de marché des polymères piézoélectriques en 2026 et devrait croître à un CAGR de 8,41 % jusqu'en 2032. La base de production de la Chine représente plus de 60 % de la capacité mondiale de PVDF, tandis que la Corée du Sud et le Japon disposent d'écosystèmes établis pour l'électronique grand public et les matériaux de spécialité. La Chine sert à grande échelle l'électronique portable, la robotique industrielle et la fabrication de capteurs IoT. Le Japon contribue avec des capteurs de précision à haute valeur ajoutée, des transducteurs acoustiques et des films piézoélectriques médicaux. Le KF Piezo de Kureha et le polymère résistant à la chaleur de Toray reflètent l'investissement de longue date du Japon dans la recherche sur les polymères de spécialité.
Marché des Polymères Piézoélectriques en Amérique du Nord et en Europe
L'Amérique du Nord est la deuxième région en importance sur le marché des polymères piézoélectriques, la demande régionale étant façonnée par les achats dans les secteurs de la défense et de l'aérospatiale, la production de dispositifs médicaux avancés et l'expansion de l'IoT industriel. Arkema a annoncé une expansion de 20 millions USD ayant augmenté la capacité de PVDF de 15 % à Calvert City, dans le Kentucky, avec un démarrage prévu pour mi-2026. Cet investissement soutient la résilience de la chaîne d'approvisionnement nationale pour les fluoropolymères haute performance. L'Europe combine l'innovation en formulation menée par Arkema Piezotech en France et Syensqo en Belgique avec les pressions de conformité liées au processus de restriction des PFAS. Le secteur allemand de l'automatisation industrielle et de la robotique stimule la demande pour la maintenance prédictive, tandis que l'avis de l'ECHA renforce l'urgence des efforts de reformulation.
Marché des Polymères Piézoélectriques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des régions en phase de démarrage mais en expansion. Le Brésil stimule la demande sud-américaine à travers la surveillance du pétrole et du gaz, la production de composants automobiles et l'exploitation minière. Les capteurs en polymère conviennent mieux aux géométries complexes des équipements dans ces contextes que les alternatives céramiques rigides. Au Moyen-Orient et en Afrique, le programme de diversification industrielle Vision 2030 de l'Arabie Saoudite et le secteur minier d'Afrique du Sud soutiennent la demande de surveillance structurelle. La surveillance de la sécurité des équipements souterrains constitue un cas d'usage particulier dans l'exploitation minière. Les deux régions adoptent principalement des plateformes de capteurs PVDF éprouvées plutôt que des copolymères en phase précoce ou des systèmes d'électronique imprimée, avec un retard d'adoption technologique de 2 à 3 ans par rapport à l'Asie-Pacifique et à l'Amérique du Nord.
Paysage concurrentiel
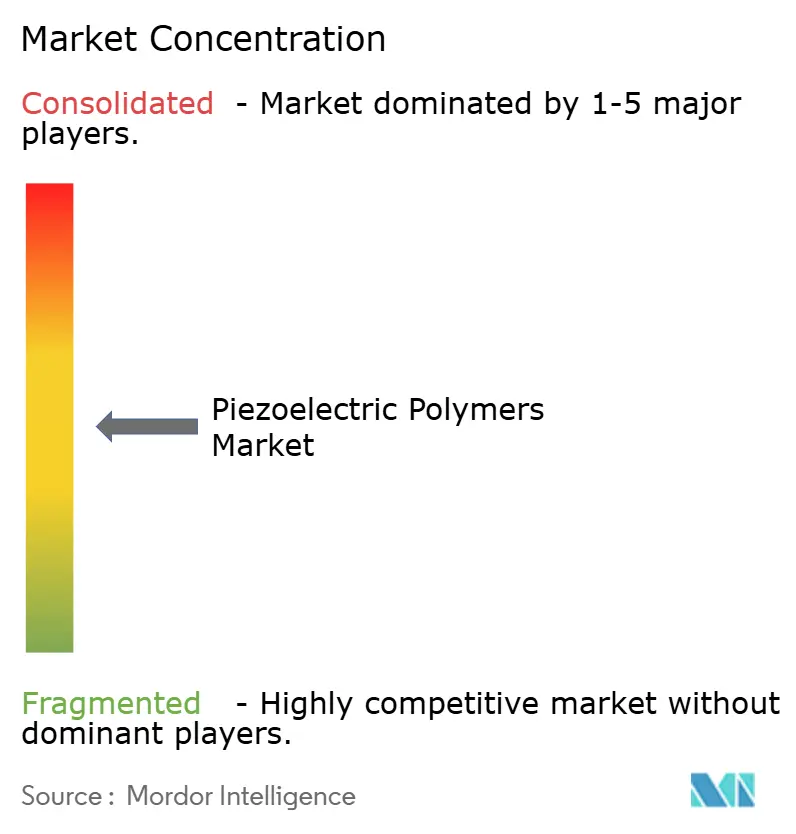
Le marché des polymères piézoélectriques est modérément fragmenté dans la production de polymères en amont, mais plus concentré dans les copolymères P(VDF-TrFE) spéciaux et dans l'approvisionnement en films de qualité médicale. Arkema, Syensqo, Kureha et Daikin détiennent des positions verticalement intégrées dans la capacité de matières premières et de films fonctionnels. Leur présence établie sur les marchés finaux réglementés rend difficile pour les transformateurs de reproduire rapidement leurs positions. Ces entreprises investissent simultanément dans la capacité, les grades spéciaux et la propriété intellectuelle. Syensqo a rapporté des contrats d'approvisionnement pluriannuels en Solef PVDF avec des ventes nettes cumulées dépassant 150 millions EUR (~167,78 millions USD) au premier trimestre 2025 et a introduit le Solef PVDF de qualité médicale en septembre 2025.
Arkema a étendu son installation PVDF de Calvert City de 15 % avec un investissement de 20 millions USD et a continué à développer des matériaux Piezotech imprimables. Daikin a renforcé sa position en 2025 grâce à des brevets sur des films copolymères à haute polarisation résiduelle et des films polymères à haute élongation pour les dispositifs portables et les actionneurs souples. Toray a divulgué un polymère piézoélectrique sans plomb et sans fluor qui maintient la polarisation au-dessus de 200 °C et vise une commercialisation à partir de 2028. Ce matériau répond aux contraintes thermiques ainsi qu'aux considérations PFAS et RoHS. La concurrence sur le marché des polymères piézoélectriques est donc basée sur la sécurité d'approvisionnement, les grades qualifiés, la capacité de traitement et les performances des matériaux, des facteurs particulièrement importants dans les applications médicales, aérospatiales et de capteurs avancés.
La propriété intellectuelle évolue vers les capacités de processus et de systèmes. Le brevet américain 12225822 couvre l'impression piézoélectrique en rouleau à rouleau avec polarisation corona continue, le brevet américain 12391809 couvre le traitement de films minces à haute valeur de d₃₃, et le brevet américain 12299225 de Kureha porte sur les films PVDF de détection tactile. Les domaines à explorer comprennent les polymères piézoélectriques biodégradables, les composites hybrides MXène-polymère à des rendements qualifiés industriellement, et les revêtements sub-microniques pour les MEMS implantables. PolyK Technologies, Precision Acoustics et Unictron Technologies se distinguent par des formats personnalisés et un support technique spécifique aux équipementiers. Ces spécialistes de la couche applicative remplissent un rôle d'intégration que les grands producteurs de polymères ne servent pas directement. La structure de marché résultante combine l'échelle en amont avec la spécialisation en aval.
Leaders du secteur des polymères piézoélectriques
-
Syensqo
-
Arkema
-
KUREHA CORPORATION
-
DAIKIN INDUSTRIES, Ltd.
-
TORAY INDUSTRIES, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polymères Piézoélectriques Entreprises couvertes dans ce rapport
- Arkema
- DAIKIN INDUSTRIES, Ltd.
- Fluoever New Materials (Shanghai) Co., Ltd.
- KUREHA CORPORATION
- Murata Manufacturing Co., Ltd.
- Piezo Direct
- Piezo Smart
- PolyK Technologies
- Precision Acoustics Ltd.
- SanSan Intelligent Technology (Suzhou) Co., Ltd.
- Syensqo
- TE Connectivity
- TORAY INDUSTRIES, INC.
- Unictron Technologies Corporation
- WeProFab
Développements industriels récents dans Marché des Polymères Piézoélectriques
- Mars 2026 : Le Comité d'évaluation des risques de l'Agence européenne des produits chimiques (ECHA) a adopté son avis formel sur la proposition de restriction large des PFAS dans le cadre de REACH. Cette décision fait avancer le processus formel de la Commission européenne pour une restriction qui régit directement les matériaux piézoélectriques à base de fluoropolymères et les chaînes de production de fluoromonomères en amont, renforçant l'urgence de reformulation pour les équipementiers dans les chaînes d'approvisionnement industrielles et médicales européennes.
- Janvier 2026 : Toray Industries a annoncé le développement d'un polymère piézoélectrique avec une résistance à la chaleur dépassant 200 °C, présenté comme une première mondiale. Le matériau sans plomb et sans fluor est conforme aux exigences de la directive RoHS et aux cadres réglementaires émergents sur les PFAS, et est disponible sous forme de vernis, de film ou de tissu non tissé. Les applications cibles de ce polymère piézoélectrique comprennent la mobilité, la robotique, l'aérospatiale et les machines industrielles, avec une disponibilité commerciale prévue à partir de 2028.
Portée du rapport mondial sur le marché des polymères piézoélectriques
Les polymères piézoélectriques sont des matériaux organiques légers et flexibles qui génèrent une charge électrique lorsqu'ils sont soumis à une contrainte mécanique, une déformation ou une pression (effet direct), ou qui changent de forme lorsqu'ils sont exposés à un champ électrique (effet inverse).
Le marché des polymères piézoélectriques est segmenté par type de polymère, forme du matériau, application, secteur d'utilisation finale et géographie. Par type de polymère, le marché est segmenté en fluorure de polyvinylidène (PVDF), fluorure de polyvinylidène-trifluoroéthylène (PVDF-TrFE), PVDF-HFP et autres copolymères PVDF, polyamide (PA), polymères piézoélectriques à base de polyurée, et autres polymères piézoélectriques. Par forme du matériau, le marché est segmenté en films et feuilles, fibres et nappes non tissées, revêtements et couches minces, composants moulés, et autres formes de matériaux. Par application, le marché est segmenté en capteurs, actionneurs, générateurs, transducteurs, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en électronique grand public, automobile, santé et médical, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les polymères piézoélectriques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fluorure de polyvinylidène (PVDF) |
| Fluorure de polyvinylidène-trifluoroéthylène (PVDF-TrFE) |
| PVDF-HFP et autres copolymères PVDF |
| Polyamide (PA) |
| Polymères piézoélectriques à base de polyurée |
| Autres polymères piézoélectriques |
| Films et feuilles |
| Fibres et nappes non tissées |
| Revêtements et couches minces |
| Composants moulés |
| Autres formes de matériaux |
| Capteurs |
| Actionneurs |
| Générateurs |
| Transducteurs |
| Autres applications |
| Électronique grand public |
| Automobile |
| Santé et médical |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de polymère | Fluorure de polyvinylidène (PVDF) | |
| Fluorure de polyvinylidène-trifluoroéthylène (PVDF-TrFE) | ||
| PVDF-HFP et autres copolymères PVDF | ||
| Polyamide (PA) | ||
| Polymères piézoélectriques à base de polyurée | ||
| Autres polymères piézoélectriques | ||
| Par forme du matériau | Films et feuilles | |
| Fibres et nappes non tissées | ||
| Revêtements et couches minces | ||
| Composants moulés | ||
| Autres formes de matériaux | ||
| Par application | Capteurs | |
| Actionneurs | ||
| Générateurs | ||
| Transducteurs | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Électronique grand public | |
| Automobile | ||
| Santé et médical | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des polymères piézoélectriques ?
La taille du marché des polymères piézoélectriques était évaluée à 494,36 milliards USD en 2026 et devrait croître de 528,92 milliards USD en 2027 à 749,84 milliards USD d'ici 2032, à un CAGR de 7,23 % durant la période de prévision (2027-2032).
Pourquoi les matériaux flexibles sont-ils préférés dans les dispositifs portables ?
Les piézoélectriques polymères épousent les surfaces courbes et mobiles, supportant des capteurs portables fins, des dispositifs pliables et des patchs de santé. Ils peuvent être coulés, extrudés ou imprimés sur divers substrats, permettant aux concepteurs d'intégrer la détection sans s'appuyer sur la géométrie rigide des composants céramiques. Cette adaptabilité physique est importante pour les composants montés sur des boîtiers courbes, des structures d'écrans pliables, des textiles et des patchs de surveillance physiologique qui se déplacent avec le porteur.
Quelle région présente la demande la plus forte ?
L'Asie-Pacifique est en tête avec une part de 43,71 % en 2026 et devrait se développer à un CAGR de 8,41 % jusqu'en 2032. La base de production de fluorure de polyvinylidène (PVDF) en Chine, la fabrication d'électronique grand public en Corée du Sud et l'expertise en matériaux spéciaux du Japon confèrent à la région une base de production et de demande établie.
Quelle est la principale limitation des matériaux céramiques ?
Le PVDF standard a un rendement électromécanique inférieur à celui du titanate zirconate de plomb (PZT), limitant son utilisation dans l'actionnement à haute force et les applications de déplacement de précision. Les matériaux polymères restent plus adaptés lorsque la flexibilité, la faible masse, l'adaptabilité du facteur de forme ou la capacité à se conformer à une structure est plus importante que la puissance de force maximale. Les avancées dans le traitement du PVDF-TrFE et les formulations composites améliorent les performances des dispositifs polymères, mais n'éliminent pas l'avantage actuel du PZT dans les applications les plus intensives en force.