
圧電ポリマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
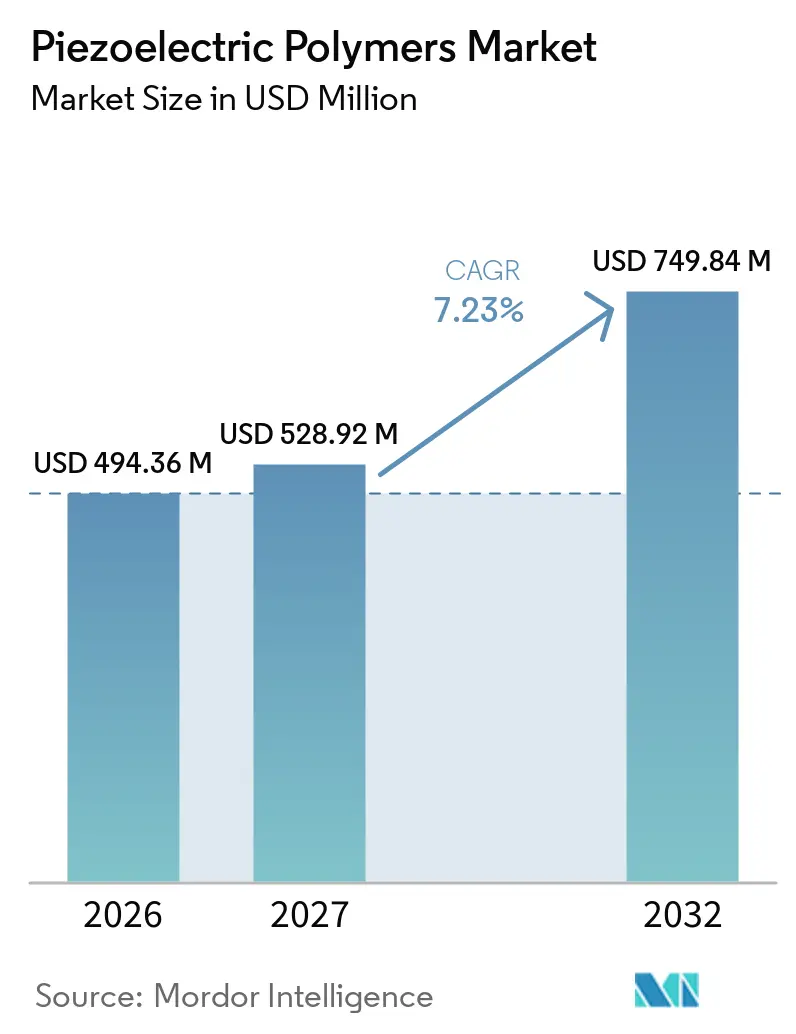
| 市場規模 (2027) | 528.92 百万米ドル |
| 市場規模 (2032) | 749.84 百万米ドル |
| 成長率 (2027 - 2032) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
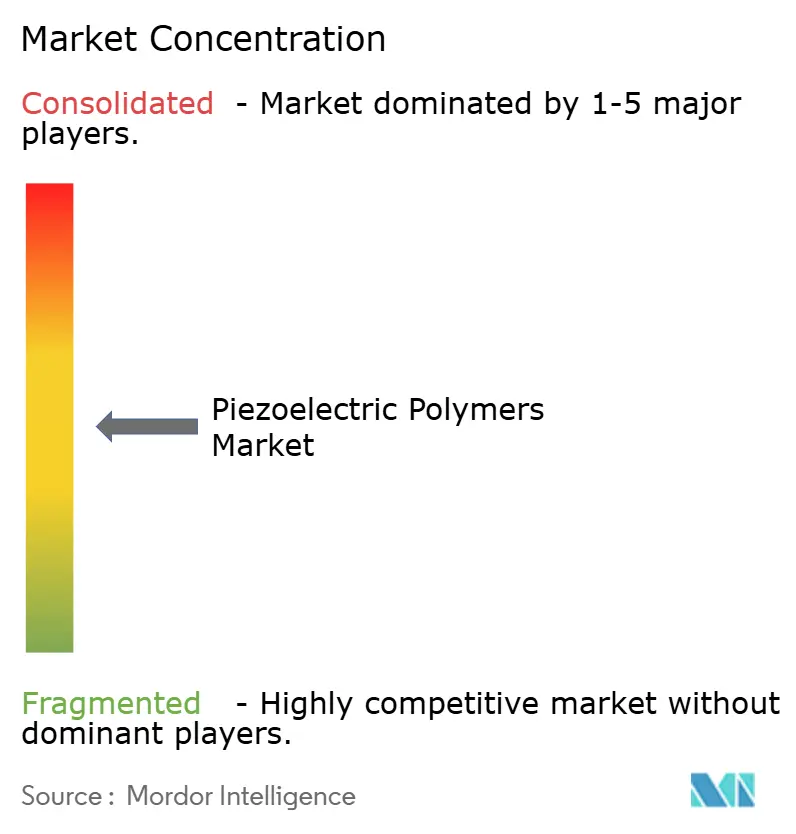
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる圧電ポリマー市場分析
圧電ポリマー市場規模は2026年に494.36 ビリオン 米ドルと評価され、2027年の528.92 ビリオン 米ドルから2032年には749.84 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.23%で成長すると推定されています。圧電ポリマー市場は、既存のデバイスカテゴリーのみに依存するのではなく、フレキシブルセンシング、状態監視、エネルギーハーベスティングへとシフトしています。ポリマー材料は様々な基板上にキャスト、押出成形、インクジェット印刷が可能であり、剛性セラミック材料では容易に実現できないデバイス設計を可能にします。フルオロモノマーへのサプライチェーンの依存と、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に対する規制強化が、製品開発および調達の意思決定に影響を与えています。こうした圧力は、認定された特殊グレード、安定した供給、および従来のポリフッ化ビニリデン(PVDF)に代わる代替品を提供できるサプライヤーに有利に働きます。また、この市場は医療モニタリング、プリンテッドエレクトロニクス、産業用レトロフィットプロジェクトにおいても機会を提供しており、フレキシブルフォーマットが設置上の制約を軽減します。これは特に、設計者がホスト表面に沿ったセンシング層を必要とする場合や、専用電源接続の設置コストを正当化することが困難な場合に関連性が高いです。
レポートの主要ポイント
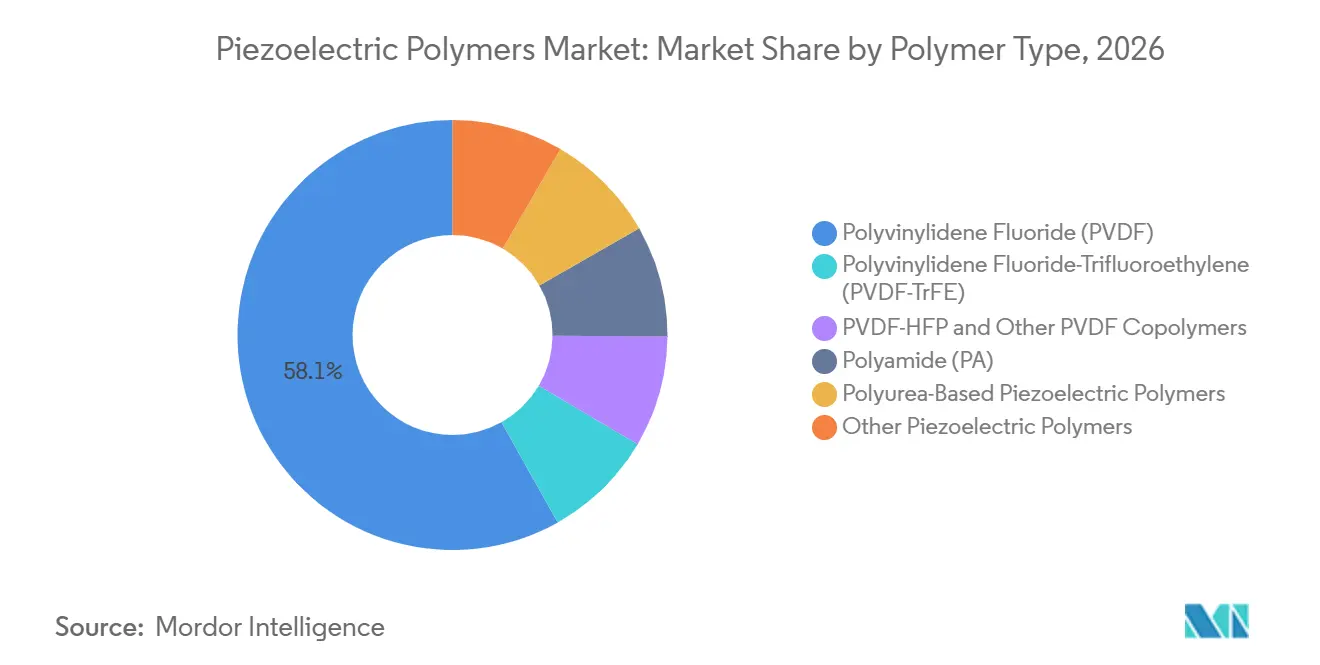
- ポリマータイプ別では、PVDFが2026年の圧電ポリマー市場シェアの58.14%を占め、ポリフッ化ビニリデン-トリフルオロエチレン(PVDF-TrFE)は2032年にかけてCAGR 7.87%で拡大すると予測されています。
- 材料形態別では、フィルム・シートが2026年の圧電ポリマー市場シェアの37.67%を占め、コーティング・薄層は2032年にかけてCAGR 8.12%で拡大すると予測されています。
- 用途別では、センサーが2026年の圧電ポリマー市場シェアの42.82%を占め、ジェネレーターは2032年にかけてCAGR 8.73%で拡大すると予測されています。
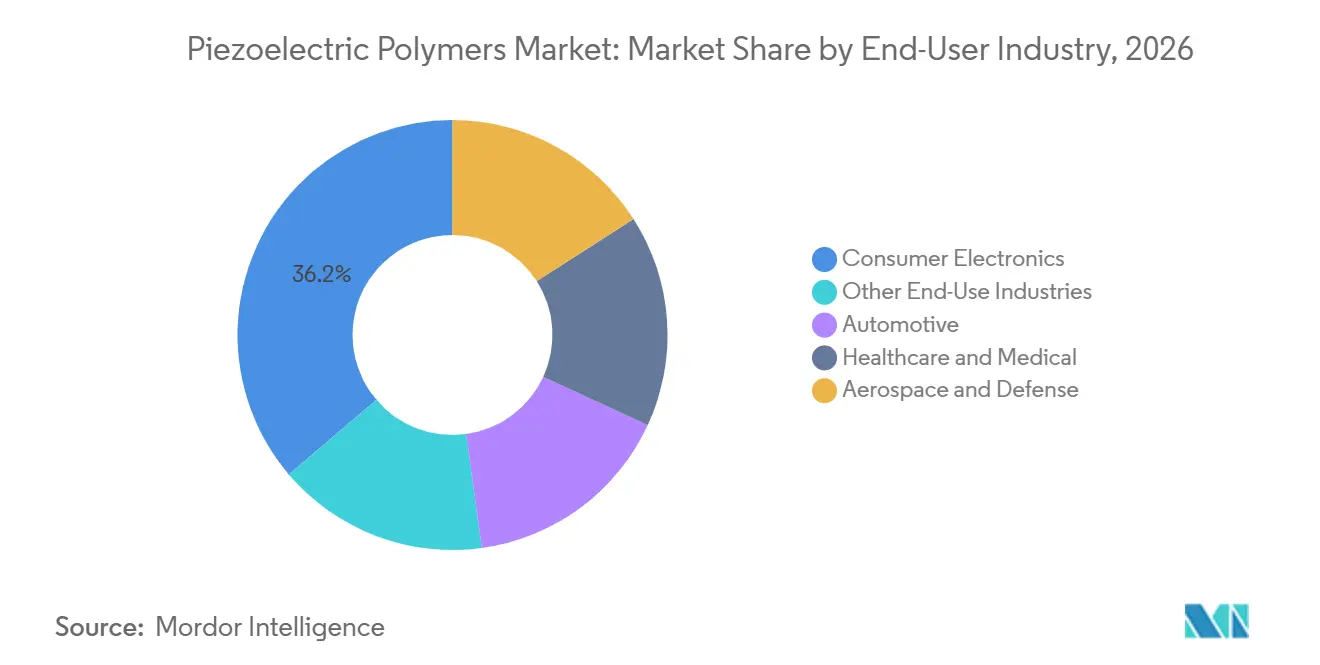
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2026年の圧電ポリマー市場シェアの36.23%を占め、2032年にかけてCAGR 9.06%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の圧電ポリマー市場シェアの43.71%を占め、2032年にかけてCAGR 8.41%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシブルおよびウェアラブルエレクトロニクスの普及 | +2.1% | アジア太平洋がコア、北米およびEUへの波及 | 短期(2年以内) |
| 産業用モノのインターネット(IoT)と分散型状態監視 | +1.5% | グローバル | 中期(2~4年) |
| 自己発電型センサーおよびエネルギーハーベスティングへの需要 | +1.2% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 小型化された医療モニタリングおよび診断デバイス | +1.0% | 北米、EU、アジア太平洋 | 中期(2~4年) |
| ロールツーロール印刷可能な電気活性フィルム加工 | +0.6% | 北米、EU、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシブルおよびウェアラブルエレクトロニクスの普及
スマートウォッチ、折りたたみスマートフォン、電子スキン健康パッチは、湾曲・屈曲・伸縮する表面に適合するセンシング素子を必要とするため、いくつかのデバイス設計において剛性ピエゾセラミックスの使用が制限されます。ウェアラブルポリ(フッ化ビニリデン-トリフルオロエチレン)(P(VDF-TrFE))/BaTiO₃ナノコンポジットセンサーは、動脈脈拍、呼吸、関節運動モニタリングにおいて197 mV kPa⁻¹の感度と5,000回の負荷サイクルを超える耐久性を実証しました。韓国および中国のOEMは、触覚フィードバックにポリマー圧電材料を使用しており、超薄型イヤーバッドにおける個別のマイクロ電気機械システム(MEMS)マイクロフォンの代替としての評価も進めています。スケーラブルな溶液処理P(VDF-TrFE)は、d₃₃が-90.5 pC N⁻¹を達成し、これはポリフッ化ビニリデン(PVDF)のベンチマーク値の3倍であり、ロールツーロールコーティングとの互換性も確認されました[1]。これらの性能向上により、圧電ポリマー市場は薄型フレキシブルセンシングが基本的な製品要件となる設計に対応できるようになります。これにより、ポリマーの使用を歴史的に要求の低い用途に限定してきた材料性能のトレードオフが軽減され、デバイスチームはセンシングをフレキシブル構造に直接統合するルートを得ることができます。これにより、製品エンジニアはデバイスの厚みを増やしたり、意図した視覚的・機械的設計を変更したりすることなく、動き、圧力、または振動の発生点近くにセンシングを配置することができます。
産業用IoTと分散型状態監視
圧電ポリマーフィルムは、非平面のベアリングハウジング、パイプエルボー、モーターケーシングにラミネートすることができます。剛性ピエゾセラミックパッチはこれらの表面が繰り返し変形すると亀裂が生じる可能性があるため、ポリマーフィルムは産業用レトロフィット用途における大面積構造ヘルスモニタリングに適しています。2025年の研究では、圧電トランスデューサーリングベースのエネルギーハーベスティングマイクロ電気機械システム(MEMS)が、自己発電型ベアリング故障検出のために最大DC出力0.8 Vおよび43.979 µW RMS電力を報告しました。250億以上のIoTノードが展開されている中、レトフィット箇所での電源ケーブル設置は経済的でないことが多いです。圧電ポリマー市場は、最大アクチュエーション出力よりも機械的コンプライアンス、加工コスト、適応可能なフォームファクターが重要な場面で恩恵を受けます。これは特に、監視対象の構造がすでに設置されており、不規則、可動、またはスペースが制約された表面を持つレトロフィットプロジェクトに関連します。このような場合、既存の部品の周囲に接着できる小型センサーは、資産を再設計するよりも実用的であり、保守チームは既存の設備アーキテクチャを維持しながら困難な場所にセンシングを配置でき、ダウンタイム、製造作業、電源配線の変更を回避できます。
自己発電型センサーおよびエネルギーハーベスティングへの需要
自己発電型センシングは振動エネルギーハーベスティングと信号生成を組み合わせ、バッテリー交換が高コストな場所への無線センサーノードの展開コストを削減します。PVDFナノファイバーハーベスターは、超低周波励振下で5.04 Vおよび7.7 µAにおいて0.12 µW mm⁻²を生成し、補助バッテリーなしでIoTクラスのウェアラブルセンサーをサポートします。フレキシブルなチタン酸バリウム(BTO)-PVDF/ポリジメチルシロキサン(PDMS)ハイブリッドナノジェネレーターは、20 wt% BaTiO₃において20.51 Vを供給し、外部電源なしでジェスチャーセンシングとロボットハンドの同期をサポートしました。農業テレメトリー、鉄道モニタリング、石油パイプラインの完全性センシングなどの用途では、遠隔地でのバッテリー保守に追加コストが発生するため、自己発電型設計が正当化されます。ルーチンのバッテリー交換を回避するセンサーアーキテクチャは、設置期間全体にわたって遠隔インフラモニタリングの運用経済性を改善し、アクセスが困難で中断を伴う場所でのサービス訪問を削減できます。さらに、エネルギーハーベスティング素子が電源と検知コンポーネントの両方として機能できるため、このようなシステムは分散した監視場所で保守が必要な部品数を削減します。
小型化された医療モニタリングおよび診断デバイス
PVDFの音響インピーダンスは4 MRaylであり、これは生体軟組織(1.5 MRayl)のそれに、チタン酸ジルコン酸鉛(PZT)(34 MRayl)よりも近い値です。この特性は、コンフォーマル超音波プローブおよび血管内トランスデューサーをサポートし、厚い結合層への依存を低減します。ウェアラブルPVDF-TrFE-BaTiO₃センサーは、リアルタイム無線動脈脈拍モニタリングを実証しました。2025年9月、SyensqoはISO 10993に準拠した生体適合性要件のもと、流体管理システム、体外診断、単回使用外科器具向けに医療グレードのSolef PVDFを導入しました。2025年の研究では、脱細胞化細胞外マトリックス(ECM)で機能化されたPVDF-TrFEスキャフォールドが、7日以内に異物巨細胞形成を低減し、移植後28日で血管新生を示すことも確認されました。したがって、圧電ポリマー市場は臨床研究から認定医療製品へと進展することができ、認証が意味のある切り替えコストを生み出します。生体適合性とデバイス統合要件を満たすサプライヤーは、長い臨床・規制サイクルを通じた製品開発をサポートするうえで有利な立場にあります。医療機器メーカーは、試験、設計検証、臨床評価、商業生産を通じて一貫したパフォーマンスを発揮する材料を必要としています。この認定への重点は、アプリケーションテスト能力材料文書化、および繰り返しの商業生産バッチにわたって一貫したパフォーマンスを提供する能力を持つサプライヤーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セラミック代替品より低い電気機械出力 | -0.8% | グローバル | 長期(4年以上) |
| PFASおよびフルオロポリマーの環境コンプライアンス圧力 | -0.7% | EUがコア、北米およびアジア太平洋への波及 | 中期(2~4年) |
| フルオロモノマーの認定とサプライ集中 | -0.5% | グローバル、欧州および北米に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
セラミック代替品より低い電気機械出力
標準PVDFのd₃₃は-33 pC N⁻¹であるのに対し、PZT-5Hのd₃₃は-585 pC N⁻¹です。このギャップにより、高力アクチュエーション、超音波トランスダクション、ナノメートル精度変位用途は鉛系セラミックスを中心に展開されています。アクチュエーターセグメントは、産業用バルブ制御、精密インクジェットヘッド、航空宇宙モーフィング構造においてこの制約に直面しています。フラッシュアニーリングによりP(VDF-TrFE)ナノファイバーのd₃₃は-70.89 pm/Vに向上し、MXene添加PVDF-TrFEコンポジットは圧電電流出力を3倍にしました。これらの結果を実験室から認定コンポーネントに移行するには3~5年かかります。有害物質制限(RoHS)の鉛規制はコンシューマーおよび医療用途でのポリマー採用を支援しますが、精密高力アクチュエーションにおける近中期的な制限を取り除くものではありません。このセグメントでは、力出力と変位精度が主要な性能基準である場合、システム設計者は引き続きセラミックスを選択します。これにより、コンポーネント機能が動きや振動の検出ではなく、定義された力または精密な機械的動作の生成に依存する用途での代替が制限されます。その結果、材料選択はデバイスの意図する機能と密接に結びついており、ポリマーソリューションがセラミックスのより高い出力に依存する用途でセラミックスを置き換えることは期待されていません。
PFASおよびフルオロポリマーの環境コンプライアンス圧力
欧州化学物質庁(ECHA)リスク評価委員会は、2026年3月にREACHに基づく広範なPFAS規制提案に関する正式意見を採択しました。この意思決定プロセスは、高分子量フルオロポリマー(PVDFなど)が期限付き適用除外を受ける可能性がある場合でも、欧州のOEMサプライチェーンにおける調達リスク評価を増加させています。産業用センサーの代替には通常18~36ヶ月の認定が必要であり、医療機器の代替には5年以上かかる場合があります。その結果、最終決定が下される前から、規制の意図がすでに設計採用の窓口を狭めています。SyensqoとArkemaはフルオロサーファクタントフリーのPVDF加工に移行しており、この移行を完了していない小規模参入者はコンプライアンス障壁に直面しています。フルオロポリマー製品グループは、2025年9月にPVDFおよび関連樹脂の安全取扱ガイドを発行し、REACHに基づく適用除外を求めながら、欧州顧客にサービスを提供するサプライヤーにとって文書化された加工慣行と継続的なコンプライアンス努力の重要性を強調しました[2]。材料の商業的地位は、特にコンポーネントメーカーが代替製剤を検討し、規制対象機器における材料変更を認定するために必要な長期的な検証作業を完了しながら顧客への納品を維持しなければならない場合に、下流ユーザーが将来の規制移行期間中にコンプライアントな製品を維持できるかどうかにますます依存するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
PVDFが需要をリードし、コポリマーが性能を拡張PVDFは2026年の圧電ポリマー市場シェアの58.14%を占め、高β相延伸・ポーリングフィルムの成熟した生産と確立されたサプライチェーンに支えられています。これらのサプライチェーンはフルオロモノマー生産者とセンサーOEMを結び、商業的に実証されたフィルムフォーマットをサポートしています。PolyK Technologiesは、10 µmから200 µm以上の範囲で高d₃₃およびd₃₁フィルムを生産するロールツーロールPVDFフィルムラインを運営しており、ポーリングおよびノンポーリングバージョンを提供しています。これは、標準PVDFグレードが競争力のあるコストでアプリケーション対応の圧電基板に変換できることを示しています。PVDF-HFPおよび関連コポリマーは、標準ホモポリマーでは不十分な場合に、より高い機械的コンプライアンスを提供します。
PVDF-TrFEは2032年にかけてCAGR 7.87%で成長すると予測されており、最も成長の速いポリマータイプとなっています。その溶液処理可能でインクジェット互換の製剤は、印刷された大面積センシング用途をサポートします。Arkema Piezotech FCポートフォリオは、PVDFホモポリマーの0.15と比較して0.30の結合係数を提供し、粉末およびインク形態で130°Cまでの熱安定性を持ちます。ポリアミドおよびポリウレアベースの材料は、バイオセンシング向けに鉛フリーで生体適合性のある選択肢を提供します。キラルポリ乳酸を含む他の圧電ポリマーは、生分解性および生体吸収性の埋め込み型デバイスのために研究されています。したがって、圧電ポリマー市場はPVDFをコア商業材料として維持しながら、標準PVDFを超えて拡張しています。コポリマーおよび非フッ素化材料は、改善された加工性、熱耐性、機械的コンプライアンス、または明確に定義された生体適合性および生分解性プロファイルを必要とする用途に対応します。これにより、サプライヤーは単一の材料化学に依存することなく、ウェアラブル、医療、産業、コンシューマー製品にわたって異なる顧客の優先事項に対応できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料形態別:
フィルムが規模を維持し、コーティングが統合性を向上フィルムおよびシートは2026年の圧電ポリマー市場シェアの37.67%を占めました。その規模は超音波トランスデューサー、ウェアラブル圧力パッチ、その他の下流プロセスとの互換性を反映しています。KurehaのKF Piezoは産業的に製造された最初のPVDF圧電フィルムであり、JAXAのIKAROS太陽帆宇宙船の宇宙塵センサーとして使用されました。この宇宙認定は、要求の厳しい航空宇宙センシング用途への関連性を支持します。繊維および不織布マットはウェアラブルテキスタイルおよび埋め込み型スキャフォールドとして機能し、成形コンポーネントは三次元形状を必要とする音響および構造製品に対応します。
コーティングおよび薄層は2032年にかけてCAGR 8.12%を記録すると予測されています。このセグメントはグラビアおよびインクジェット印刷、ならびにフレキシブルエレクトロニクスおよび産業用センサーにおけるサブミクロン圧電層への需要から恩恵を受けます。289 nmの厚さの活性P(VDF-TrFE)層を持つフレキシブルポリイミド上の溶液処理センサーは、7.9 µC cm⁻²の残留分極とd₃₃が12.4 pC N⁻¹を達成しました。これらの結果は、コーティング由来の性能が従来の加工フィルムのそれに近づいていることを示しています。DaikinはUS特許12686734として、結晶化度50%以上および破断伸び400%以上のフッ素含有ポリマーコーティングの特許を保有しています。このような特性により、フレキシブルロボティクスおよびソフトアクチュエーター用途において大変形サイクル下での圧電応答が可能となり、繰り返しの曲げや伸縮が薄い活性層の安定性を低下させデバイスの信頼性を制限する可能性がある場合に対応します。これは特に、活性圧電層が広いフレキシブル表面に適用され、デバイスが通常使用中に折り畳まれ、伸縮され、押圧され、または繰り返し振動にさらされた後も応答し続ける必要がある場合に関連します。
用途別:
センサーが規模を維持し、ジェネレーターがエネルギー自律性から恩恵を受けるセンサーは2026年の圧電ポリマー市場シェアの42.82%を占めています。このセグメントには、ハイドロフォン、産業用振動モニター、医療用超音波トランスデューサー、コンシューマータッチインターフェースが含まれます。TE ConnectivityはLDTおよびDTシリーズのシルバーインク電極フィルムセンサーを含むPVDF振動センサーを、状態監視および動的ひずみ測定向けに提供しています。圧電パッチデータとマルチタスク畳み込みニューラルネットワークを組み合わせることで、回転機械における12種類のベアリングとギアボックスの複合健全性状態のリアルタイム分類が可能になりました。このソフトウェア層は、設置されたポリマーセンサーハードウェアの価値を高めます。アクチュエーターはハプティクス、MEMSマイクロフルイディクス、ソフトロボティクスに引き続き関連性があり、トランスデューサーは超音波イメージングおよび非破壊検査をサポートします。
ジェネレーターは2032年にかけてCAGR 8.73%で拡大すると予測されています。その成長は、バッテリー交換が自己発電型トランスデューサーの展開よりもコストがかかる遠隔IoT設置と結びついています。PVDF-TrFEハイブリッド圧電-トライボエレクトリックジェネレーターは、最適化されたBaTiO₃添加量において外部電源なしでジェスチャーモニタリングとロボット同期を実証しました。EU電池規制2023/1542は、電子廃棄物義務とライフサイクルコストを削減するアーキテクチャに対する政策的インセンティブを提供します。水に近い4 MRaylのPVDFの音響インピーダスは、硬質ピエゾセラミックスよりも結合媒体の複雑さが低いトランスデューサー設計もサポートします。これらの強みはエネルギーハーベスティング、センシング、音響用途にわたって適用可能ですが、性能の適合性はユースケースによって異なります。高力アクチュエーションは、出力が主要な選択基準である場合にセラミック技術を引き続き優先するため、用途の状況は差別化されたままです。低コストまたはよりフレキシブルなポリマーデバイスは、すべてのカテゴリーで同じペースでセラミックソリューションを置き換えているわけではありません。
エンドユーザー産業別:
コンシューマーエレクトロニクスが規模と成長を兼備コンシューマーエレクトロニクスは2026年の圧電ポリマー市場シェアの36.23%を占め、2032年にかけてCAGR 9.06%で成長すると予測されています。これは最大かつ最も成長の速いエンドユーザーセグメントです。次世代スマートフォン、ヒアラブル、ウェアラブルが、成熟した交換サイクルではなく需要を牽引しています。折りたたみディスプレイに直接印刷またはコーティングされた圧電層は、組み立て工程を削減し、コンポーネントの厚みを増やすことなく面内圧力センシングを可能にします。P(VDF-TrFE)イオンゲート有機電気化学トランジスターは、ヒアラブルエレクトロニクスにおける機械筋電図法と音声認識のためのオンサイト信号増幅を実証しました。RoHSの鉛規制は、大量生産コンシューマーデバイスにおけるPZTベースコンポーネントへのポリマー代替も支援します。
ヘルスケアおよび医療は第2位のエンドユーザーセグメントであり、サプライヤーにとって引き続き高優先度の分野です。遠隔患者モニタリングとISO 10993生体適合性要件は、認定ポリマーグレードの採用を支持します。グレードが認定されると、これらの要件は高い切り替えコストを生み出す可能性があります。自動車、航空宇宙、防衛用途では、構造ヘルスモニタリング、アクティブノイズ低減、振動制御にこれらの材料が使用されています。200°C以上の耐熱性を持つポリマー材料は、従来のPVDFでは対応できないエンジン近傍、ボンネット下、宇宙センサーの要件をターゲットとしています。航空機および艦艇モニタリング向けの防衛プログラムは、高い製品寿命要件と低い価格感度を持つ長サイクル需要を追加します。長いサービス期間にわたって構造を監視する必要性は、軽量で適合性があり、困難な設置形状に対応できる材料システムを優先する可能性があります。これにより、防衛プラットフォームの長期サービスライフにわたって信頼性、認定能力、継続的な技術サポートを重視する特化した需要ストリームが追加されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
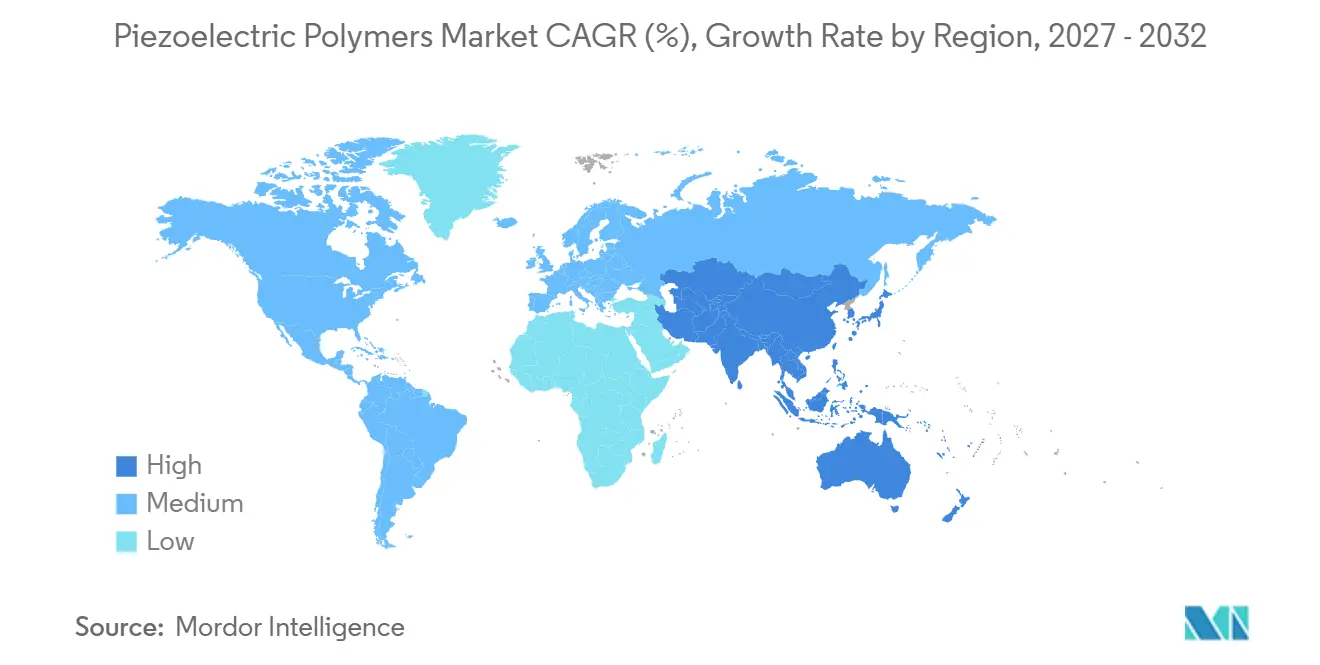
アジア太平洋地域の圧電ポリマー市場
アジア太平洋地域は2026年の圧電ポリマー市場シェアの43.71%を占め、2032年にかけて8.41%のCAGRで成長すると予測されている。中国の生産拠点は世界のPVDF生産能力の60%以上を占め、韓国と日本は民生用電子機器および特殊材料における確立されたエコシステムを有している。中国は、ウェアラブル電子機、産業用ロボティクス、およびIoTセンサー製造に大規模に対応している。日本は、高付加価値の精密センサー、音響トランスデューサー、および医療用圧電フィルムに貢献している。KUREHAのKF PiezoおよびTORAY INDUSTRIES, INC.の耐熱性ポリマーは、特殊ポリマー研究における日本の長年にわたる投資を反映している。
北米および欧州の圧電ポリマー市場
北米は圧電ポリマー市場において第2位の地域であり、防衛・航空宇宙調達、先進医療機器生産、および産業用IoTの拡大が地域需要を形成している。Arkemaは、ケンタッキー州カルバートシティにおいてPVDF生産能力を15%増加させる2,000万米ドルの設備拡張を発表し、2026年半ばの稼働開始を計画している。この投資は、高性能フルオロポリマーの国内サプライチェーンの強靭化を支援するものである。欧州では、フランスのArkema PietechおよびベルギーのSyensqoが主導する配合革新と、PFAS規制プロセスによるコンプライアンス圧力が組み合わさっている。ドイツの産業オートメーションおよびロボティクスセクターは予知保全への需要を牽引しており、ECHAの意見表は再配合への取り組みの緊急性を高めている。
中東・アフリカおよび南米の圧電ポリマー市場
南米、中東、およびアフリカは初期段階にあるが拡大しつつある地域である。ブラジルは、石油・ガスモニタリング、自動車部品生産、および鉱業を通じて南米の需要を牽引している。ポリマーセンサーは、硬質セラミック代替品よりも複雑な機器形状に適している。中東およびアフリカでは、サウジアラビアのビジョン2030産業多角化プログラムおよび南アフリカの鉱業セクターが構造モニタリングへの需要を支えている。地下設備の安全モニタリングは、鉱業における特定のユースケースである。両地域は、初期段階のコポリマーや印刷エレクトロニクスシステムよりも実績あるPVDFセンサープラットフォームを主に採用しており、技術導入はアジア太平洋地域および北米より2〜3年遅れている。
競合状況
圧電ポリマー市場は、上流のポリマー生産においては適度に分散していますが、特殊P(VDF-TrFE)コポリマーおよび医療グレードフィルムの供給においてはより集中しています。Arkema、Syensqo、Kureha、Daikinは原料および機能性フィルム能力において垂直統合された地位を保有しています。規制対象エンドマーケットにおける確立されたプレゼンスにより、コンバーターがその地位を迅速に複製することは困難です。これらの企業は能力、特殊グレード、知的財産に同時に投資しています。Syensqoは2025年第1四半期に累積純売上高が1億5000万ユーロ(約1億6778万米ドル)を超える複数年のSolef PVDF供給契約を報告し、2025年9月に医療グレードのSolef PVDFを導入しました。
Arkemaは2000万米ドルの投資でカルバートシティのPVDF設備を15%拡張し、印刷可能なPiezotech材料の開発を継続しました。Daikinは2025年に高残留分極コポリマーフィルムおよびウェアラブルとソフトアクチュエーター向け高伸長ポリマーフィルムの特許を通じてその地位を強化しました。Torayは200°C以上で分極を維持、2028年からの商業化を目指す鉛フリー・フッ素フリー圧電ポリマーを開示しました。この材料は熱的制約とともにPFASおよびRoHSの考慮事項にも対応します。したがって、圧電ポリマー市場における競争は、供給保証、認定グレード、加工能力、材料性能に基づいており、これらの要素は医療、航空宇宙、先進センサー用途において特に重要です。
知的財産はプロセスおよびシステム能力へとシフトしています。US特許12225822は連続コロナポーリングによるロールツーロール圧電印刷をカバーし、US特許12391809は高d₃₃薄膜加工をカバーし、KurehaのUS特許12299225はタッチセンシングPVDFフィルムに対応しています。ホワイトスペース領域には、生分解性圧電ポリマー、産業的に認定された収率でのハイブリッドMXene-ポリマーコンポジット、埋め込み型MEMS向けサブミクロンコーティングが含まれます。PolyK Technologies、Precision Acoustics、Unictron Technologiesは、カスタマイズされたフォーマットとOEM固有の技術サポートを通じて競争しています。これらのアプリケーション層スペシャリストは、大手ポリマー生産者が直接対応しない統合の役割を担っています。その結果、市場構造は上流の規模と下流の専門化を組み合わせたものとなっています。
圧電ポリマー産業のリーダー企業
-
Syensqo
-
Arkema
-
KUREHA CORPORATION
-
DAIKIN INDUSTRIES, Ltd.
-
TORAY INDUSTRIES, INC.
- 注:主要企業の掲載順は順位を示すものではありません。
圧電ポリマー市場 このレポートでカバーされる企業
- Arkema
- DAIKIN INDUSTRIES, Ltd.
- Fluoever New Materials (Shanghai) Co., Ltd.
- KUREHA CORPORATION
- Murata Manufacturing Co., Ltd.
- Piezo Direct
- Piezo Smart
- PolyK Technologies
- Precision Acoustics Ltd.
- SanSan Intelligent Technology (Suzhou) Co., Ltd.
- Syensqo
- TE Connectivity
- TORAY INDUSTRIES, INC.
- Unictron Technologies Corporation
- WeProFab
最近の産業開発事情 圧電ポリマー市場
- 2026年3月:欧州化学物質庁(ECHA)リスク評価委員会は、REACHに基づく広範なPFAS規制提案に関する正式意見を採択しました。この決定は、フルオロポリマーベースの圧電材料および上流のフルオロモノマー生産チェーンを直接規制する規制に向けた欧州委員会の正式プロセスを前進させ、欧州の産業および医療サプライチェーン全体でOEMの製剤変更の緊急性を高めています。
- 2026年1月:Toray Industriesは、200°Cを超える耐熱性を持つ圧電ポリマーの開発を発表し、世界初と報告されました。この鉛フリー・フッ素フリー材料はRoHS要件および新興のPFAS規制フレームワークに準拠しており、ワニス、フィルム、または不織布形態で入手可能です。この圧電ポリマーのターゲット用途にはモビリティ、ロボティクス、航空宇宙、産業機械が含まれ、商業的な入手可能性は2028年から予定されています。
世界の圧電ポリマー市場レポートの範囲
圧電ポリマーは、機械的応力、ひずみ、または圧力を受けると電荷を生成する(直接効果)、または電場にさらされると形状が変化する(逆効果)、軽量でフレキシブな有機材料です。
圧電ポリマー市場は、ポリマータイプ、材料形態、用途、エンドユーザー産業、地域によってセグメント化されています。ポリマータイプ別では、市場はポリフッ化ビニリデン(PVDF)、ポリフッ化ビニリデン-トリフルオロエチレン(PVDF-TrFE)、PVDF-HFPおよびその他のPVDFコポリマー、ポリアミド(PA)、ポリウレアベース圧電ポリマー、その他の圧電ポリマーにセグメント化されています。材料形態別では、市場はフィルムおよびシート、繊維および不織布マット、コーティングおよび薄層、成形コンポーネント、その他の材料形態にセグメント化されています。用途別では、市場はセンサー、アクチュエーター、ジェネレーター、トランスデューサー、その他の用途にセグメント化されています。エンドユーザー産業別では、市場はコンシューマーエレクトロニクス、自動車、ヘルスケアおよび医療、航空宇宙および防衛、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における圧電ポリマーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリフッ化ビニリデン(PVDF) |
| ポリフッ化ビニリデン-トリフルオロエチレン(PVDF-TrFE) |
| PVDF-HFPおよびその他のPVDFコポリマー |
| ポリアミド(PA) |
| ポリウレアベース圧電ポリマー |
| その他の圧電ポリマー |
| フィルムおよびシート |
| 繊維および不織布マット |
| コーティンおよび薄層 |
| 成形コンポーネント |
| その他の材料形態 |
| センサー |
| アクチュエーター |
| ジェネレーター |
| トランスデューサー |
| その他の用途 |
| コンシューマーエレクトロニクス |
| 自動車 |
| ヘルスケアおよび医療 |
| 航空宇宙および防衛 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ポリマータイプ別 | ポリフッ化ビニリデン(PVDF) | |
| ポリフッ化ビニリデン-トリフルオロエチレン(PVDF-TrFE) | ||
| PVDF-HFPおよびその他のPVDFコポリマー | ||
| ポリアミド(PA) | ||
| ポリウレアベース圧電ポリマー | ||
| その他の圧電ポリマー | ||
| 材料形態別 | フィルムおよびシート | |
| 繊維および不織布マット | ||
| コーティンおよび薄層 | ||
| 成形コンポーネント | ||
| その他の材料形態 | ||
| 用途別 | センサー | |
| アクチュエーター | ||
| ジェネレーター | ||
| トランスデューサー | ||
| その他の用途 | ||
| エンドユーザー産業別 | コンシューマーエレクトロニクス | |
| 自動車 | ||
| ヘルスケアおよび医療 | ||
| 航空宇宙および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
圧電ポリマー市場の現在の市場規模は?
圧電ポリマー市場規模は2026年に494.36 ビリオン 米ドルと評価され、2027年の528.92 ビリオン 米ドルから2032年には749.84 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.23%で成長すると推定されています。
ウェアラブルにフレキシブル材料が好まれる理由は?
ポリマー圧電材料は湾曲した動く表面に適合し、薄型ウェアラブルセンサー、折りたたみデバイス、健康パッチをサポートします。様々な基板上にキャスト、押出成形、または印刷が可能であり、設計者はセラミックコンポーネントの剛性形状に依存することなくセンシングを組み込むことができます。この物理的適応性は、湾曲したハウジング、折りたたみディスプレイ構造、テキスタイル、および装着者とともに動く生理的モニタリングパッチに取り付けられるコンポーネントにとって重要です。
最も強い需要を持つ地域はどこですか?
アジア太平洋は2026年に43.71%のシェアでリードしており、2032年にかけてCAGR 8.41%で拡大すると予測されています。中国のポリフッ化ビニリデン(PVDF)生産基盤、韓国のコンシューマーエレクトロニクス製造、日本の特殊材料の専門知識が、この地域に確立された生産・需要基盤を提供しています。
セラミック材料の主な制限は何ですか?
標準PVDFはチタン酸ジルコン酸鉛(PZT)よりも電気機械出力が低く、高力アクチュエーションおよび精密変位用途での使用が制限されます。ポリマー材料は、ピーク力出力よりもフレキシビリティ、低質量、フォームファクターの適応性、または構造への適合能力が重要な場合に引き続き適しています。PVDF-TrFE加工とコンポジット製剤の進歩によりポリマーデバイスの性能は向上していますが、最も力集約的な用途におけるPZTの現在の優位性を排除するものではありません。