
Marktgröße und Marktanteil für piezoelektrische Polymere
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 528.92 Millionen US-Dollar |
| Marktgröße (2032) | 749.84 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
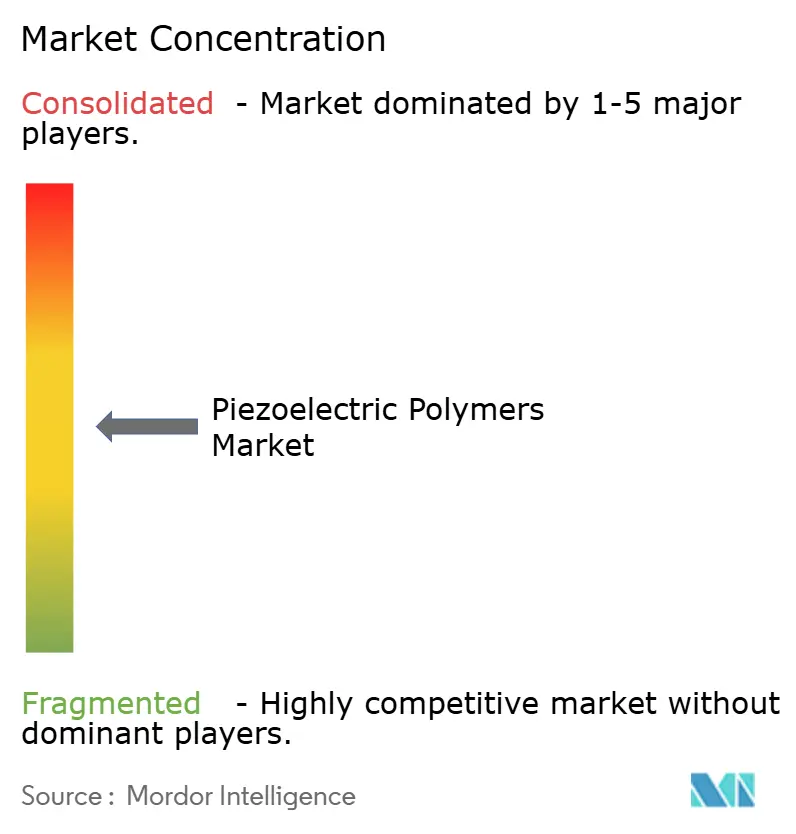
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für piezoelektrische Polymere von Mordor Intelligence
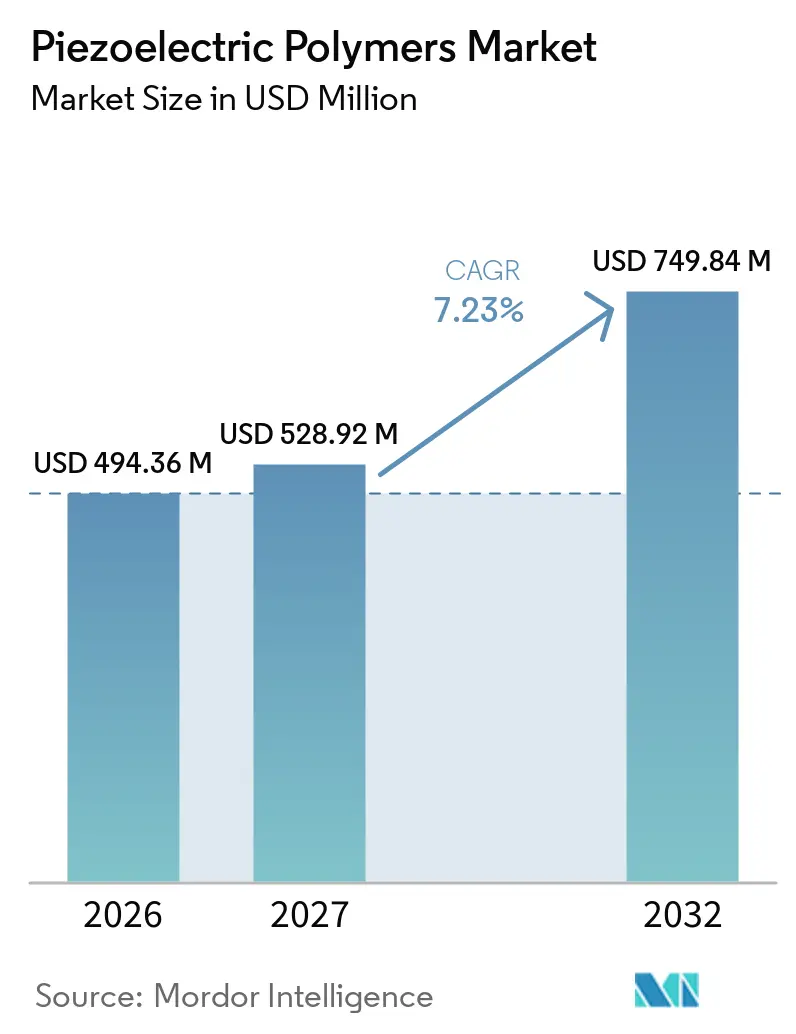
Die Marktgröße für piezoelektrische Polymere wurde im Jahr 2026 auf 494,36 Milliarden USD geschätzt und soll von 528,92 Milliarden USD im Jahr 2027 auf 749,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,23 % während des Prognosezeitraums (2027–2032). Der Markt für piezoelektrische Polymere entwickelt sich in Richtung flexibler Sensorik, Zustandsüberwachung und Energiegewinnung, anstatt sich ausschließlich auf etablierte Gerätekategorien zu stützen. Polymermaterialien können auf verschiedene Substrate gegossen, extrudiert und tintenstrahlgedruckt werden, was Gerätekonstruktionen ermöglicht, die mit starren keramischen Materialien nicht ohne Weiteres realisierbar sind. Die Lieferkettenabhängigkeit von Fluoromonomeren und eine strengere Überwachung von per- und polyfluorierten Alkylsubstanzen (PFAS) beeinflussen Produktentwicklungs- und Beschaffungsentscheidungen. Dieser Druck begünstigt Lieferanten, die qualifizierte Spezialqualitäten, eine stabile Versorgung und Alternativen zu herkömmlichem Polyvinylidenfluorid (PVDF) anbieten können. Der Markt bietet auch Chancen in der medizinischen Überwachung, der gedruckten Elektronik und industriellen Nachrüstprojekten, bei denen flexible Formate die Installationsbeschränkungen reduzieren. Dies ist besonders relevant, wenn Konstrukteure Sensorschichten benötigen, die sich einer Trägeroberfläche anpassen, oder wenn die Kosten für die Installation eines dedizierten Stromanschlusses schwer zu rechtfertigen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Polymertyp hielt PVDF im Jahr 2026 einen Marktanteil von 58,14 % am Markt für piezoelektrische Polymere, während Polyvinylidenfluorid-Trifluorethylen (PVDF-TrFE) bis 2032 voraussichtlich mit einer CAGR von 7,87 % wachsen wird.
- Nach Materialform hielten Folien und Platten im Jahr 2026 einen Marktanteil von 37,67 % am Markt für piezoelektrische Polymere, während Beschichtungen und Dünnschichten bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
- Nach Anwendung hielten Sensoren im Jahr 2026 einen Marktanteil von 42,82 % am Markt für piezoelektrische Polymere, während Generatoren bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen werden.
- Nach Endverbraucherbranche hielt die Unterhaltungselektronik im Jahr 2026 einen Marktanteil von 36,23 % am Markt für piezoelektrische Polymere und soll bis 2032 mit einer CAGR von 9,06 % wachsen.
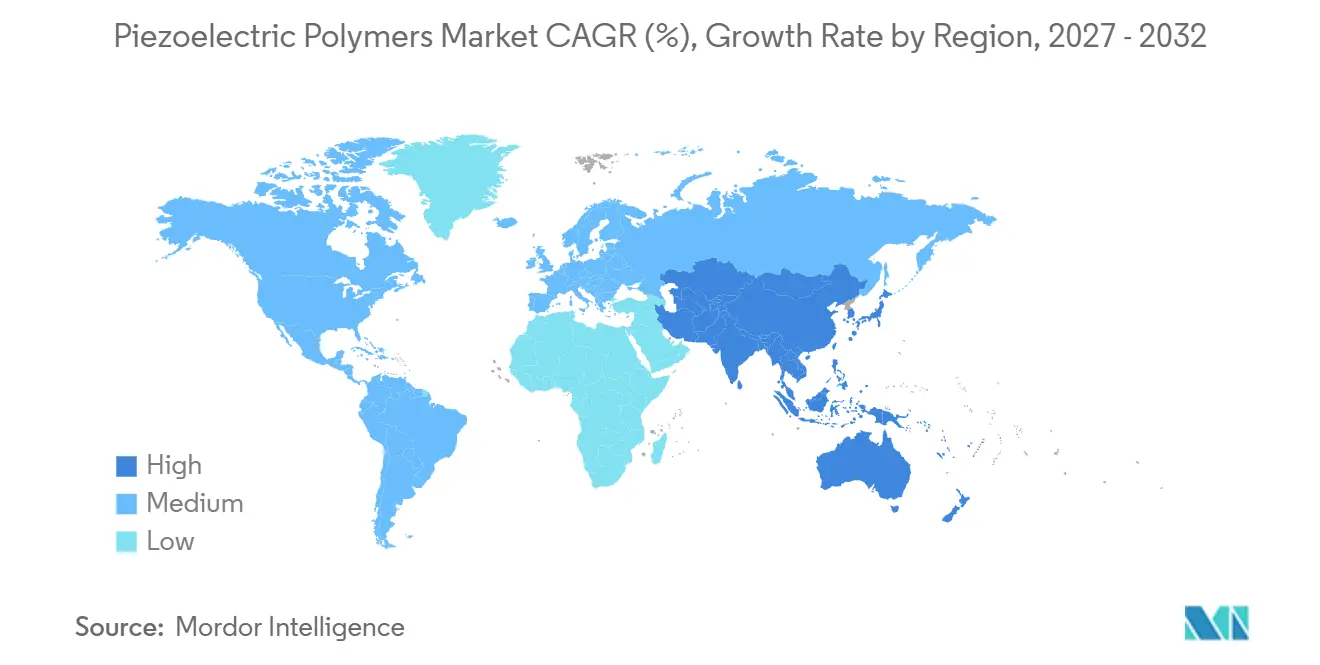
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,71 % am Markt für piezoelektrische Polymere und soll bis 2032 mit einer CAGR von 8,41 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akzeptanz flexibler und tragbarer Elektronik | +2.1% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Industrielles Internet der Dinge (IoT) und verteilte Zustandsüberwachung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach selbstversorgenden Sensoren und Energiegewinnung | +1.2% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierte medizinische Überwachungs- und Diagnosegeräte | +1.0% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rolle-zu-Rolle-Verarbeitung druckbarer elektroaktiver Folien | +0.6% | Nordamerika, EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akzeptanz flexibler und tragbarer Elektronik
Smartwatches, faltbare Smartphones und elektronische Gesundheitspflaster für die Haut benötigen Sensorelemente, die sich an gekrümmte, biegsame oder dehnbare Oberflächen anpassen, was den Einsatz starrer Piezokeramiken in mehreren Gerätekonstruktionen einschränkt. Tragbare Poly(vinylidenfluorid-trifluorethylen) (P(VDF-TrFE))/BaTiO₃-Nanokompositensensoren demonstrierten eine Empfindlichkeit von 197 mV kPa⁻¹ und eine Haltbarkeit von mehr als 5.000 Belastungszyklen für die Überwachung von Arterienpuls, Atmung und Gelenkbewegungen. Koreanische und chinesische OEMs verwenden piezoelektrische Polymere für haptisches Feedback und evaluieren sie als Alternativen zu diskreten Mikro-Elektro-Mechanischen Systemen (MEMS)-Mikrofonen in ultraflachen Ohrhörern. Skalierbare lösungsverarbeitete P(VDF-TrFE)-Materialien erreichten einen d₃₃ von -90,5 pC N⁻¹, was dem 3-fachen des Referenzwerts für Polyvinylidenfluorid (PVDF) entspricht und mit der Rolle-zu-Rolle-Beschichtung kompatibel war[1]. Diese Leistungsverbesserungen ermöglichen es dem Markt für piezoelektrische Polymere, Konstruktionen zu adressieren, bei denen dünne, flexible Sensorik eine grundlegende Produktanforderung ist. Sie reduzieren den Kompromiss zwischen Materialeigenschaften, der historisch gesehen den Einsatz von Polymeren auf weniger anspruchsvolle Anwendungen beschränkt hat, und bieten Geräteteams einen Weg, Sensorik direkt in flexible Strukturen zu integrieren. Dies ermöglicht es Produktingenieuren, Sensorik nahe am Ort der Bewegung, des Drucks oder der Vibration zu platzieren, ohne die Gerätedicke zu erhöhen oder das beabsichtigte visuelle und mechanische Design zu verändern.
Industrielles IoT und verteilte Zustandsüberwachung
Piezoelektrische Polymerfolien können auf nicht-planare Lagergehäuse, Rohrkrümmer und Motorgehäuse laminiert werden. Starre piezokeramische Patches können reißen, wenn sich diese Oberflächen wiederholt verformen, was Polymerfolien für die großflächige Strukturzustandsüberwachung in industriellen Nachrüstanwendungen geeignet macht. Eine Studie aus dem Jahr 2025 berichtete über ein auf einem piezoelektrischen Wandlerring basierendes energiegewinnendes mikroelektromechanisches System (MEMS) mit einer maximalen Gleichstromleistung von 0,8 V und 43,979 µW RMS-Leistung zur selbstversorgenden Lagerfehlerdiagnose. Da mehr als 25 Milliarden IoT-Knoten eingesetzt werden, ist die Installation von Stromkabeln an Nachrüststandorten häufig unwirtschaftlich. Der Markt für piezoelektrische Polymere profitiert dort, wo mechanische Nachgiebigkeit, Verarbeitungskosten und anpassungsfähige Formfaktoren wichtiger sind als maximale Aktorleistung. Dies ist besonders relevant bei Nachrüstprojekten, bei denen die überwachte Struktur bereits installiert ist und unregelmäßige, bewegliche oder platzbeschränkte Oberflächen aufweist. In solchen Fällen ist ein kleiner Sensor, der um ein vorhandenes Teil herum befestigt werden kann, praktischer als eine Neugestaltung der Anlage, was Wartungsteams ermöglicht, Sensorik an schwer zugänglichen Stellen zu platzieren, während die vorhandene Gerätearchitektur erhalten bleibt und Ausfallzeiten, Fertigungsarbeiten und Änderungen der Stromführung vermieden werden.
Nachfrage nach selbstversorgenden Sensoren und Energiegewinnung
Selbstversorgende Sensorik kombiniert Vibrationsenergiegewinnung mit Signalerzeugung und reduziert die Kosten für den Einsatz drahtloser Sensorknoten an Standorten, an denen der Batterieaustausch teuer ist. PVDF-Nanofaser-Energiegewinner erzeugten 0,12 µW mm⁻² bei 5,04 V und 7,7 µA unter Ultraniedrigfrequenzanregung und unterstützten IoT-fähige tragbare Sensoren ohne Hilfsbatterie. Ein flexibler Bariumtitanat (BTO)-PVDF/Polydimethylsiloxan (PDMS)-Hybrid-Nanogenerator lieferte 20,51 V bei 20 Gew.-% BaTiO₃ und unterstützte Gestenerkennung und Synchronisation von Roboterhänden ohne externe Stromversorgung. Anwendungen wie landwirtschaftliche Telemetrie, Schienenüberwachung und Integritätssensorik für Ölpipelines können selbstversorgende Konstruktionen rechtfertigen, da die Fernwartung von Batterien zusätzliche Kosten verursacht. Eine Sensorarchitektur, die den routinemäßigen Batterieaustausch vermeidet, kann die Betriebswirtschaftlichkeit der Ferninfrastrukturüberwachung über die Lebensdauer einer Installation verbessern und Servicebesuche reduzieren, bei denen der Zugang kostspielig und störend ist. Da ein Energiegewinnungselement sowohl als Stromquelle als auch als Sensorkomponente dienen kann, reduziert ein solches System die Anzahl der Teile, die an verteilten Überwachungsstandorten gewartet werden müssen.
Miniaturisierte medizinische Überwachungs- und Diagnosegeräte
PVDF hat eine akustische Impedanz von 4 MRayl, die näher an der von biologischem Weichgewebe (1,5 MRayl) liegt als Bleizirkonattitanat (PZT) (34 MRayl). Diese Eigenschaft unterstützt konforme Ultraschallsonden und intravaskuläre Wandler und reduziert die Abhängigkeit von dicken Kopplungsschichten. Ein tragbarer PVDF-TrFE-BaTiO₃-Sensor demonstrierte die drahtlose Echtzeit-Arterienpulsüberwachung. Im September 2025 führte Syensqo medizinisches Solef PVDF für Flüssigkeitsmanagementsysteme, In-vitro-Diagnostik und Einweg-Chirurgieinstrumente gemäß ISO 10993-konformen Biokompatibilitätsanforderungen ein. Eine Studie aus dem Jahr 2025 ergab auch, dass PVDF-TrFE-Gerüste, die mit dezellularisierter extrazellulärer Matrix (EZM) funktionalisiert wurden, die Bildung von Fremdkörper-Riesenzellen innerhalb von 7 Tagen reduzierten und nach 28 Tagen nach der Implantation eine Vaskularisierung zeigten. Der Markt für piezoelektrische Polymere kann daher von der klinischen Forschung zu qualifizierten Medizinprodukten voranschreiten, bei denen die Zertifizierung bedeutende Wechselkosten schafft. Lieferanten, die Biokompatibilitäts- und Geräteintegrationsanforderungen erfüllen, sind besser positioniert, um die Produktentwicklung durch lange klinische und regulatorische Zyklen zu unterstützen. Medizingerätehersteller benötigen Materialien, die während Tests, Designverifizierung, klinischer Bewertung und kommerzieller Produktion konsistent leisten. Diese Betonung der Qualifizierung begünstigt Lieferanten mit Anwendungstestkapazitäten, Materialdokumentation und der Fähigkeit, konsistente Leistung über wiederholte kommerzielle Produktionschargen hinweg zu liefern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere elektromechanische Leistung als keramische Alternativen | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| PFAS- und Fluorpolymer-Umweltkonformitätsdruck | -0.7% | Schwerpunkt EU, Ausstrahlungseffekte auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fluoromonomer-Qualifizierung und Versorgungskonzentration | -0.5% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere elektromechanische Leistung als keramische Alternativen
Standard-PVDF hat einen d₃₃ von -33 pC N⁻¹, während PZT-5H einen d₃₃ von -585 pC N⁻¹ aufweist. Diese Lücke hält Hochkraftaktorik, Ultraschallwandlung und Anwendungen mit nanometergenauer Verschiebung auf bleibasierte Keramiken ausgerichtet. Das Aktorsegment sieht sich dieser Einschränkung bei der industriellen Ventilsteuerung, Präzisions-Tintenstrahlköpfen und Luft- und Raumfahrtstrukturen mit veränderbarer Geometrie gegenüber. Blitzglühen erhöhte P(VDF-TrFE)-Nanofasern auf einen d₃₃ von -70,89 pm/V, während MXen-beladene PVDF-TrFE-Verbundwerkstoffe den piezoelektrischen Stromausgang verdreifachten. Die Übertragung dieser Ergebnisse vom Labor auf zertifizierte Komponenten dauert 3–5 Jahre. Die Beschränkung gefährlicher Stoffe (RoHS) durch Bleibeschränkungen unterstützt die Polymerakzeptanz in Verbraucher- und medizinischen Anwendungen, beseitigt jedoch nicht die kurz- bis mittelfristige Einschränkung bei der Präzisions-Hochkraftaktorik. In diesem Segment wählen Systemkonstrukteure weiterhin Keramiken, wenn Kraftleistung und Verschiebungsgenauigkeit die primären Leistungskriterien sind. Dies begrenzt die Substitution in Anwendungen, bei denen die Komponentenfunktion davon abhängt, eine definierte Kraft oder präzise mechanische Bewegung zu erzeugen, anstatt Bewegung oder Vibration zu erkennen. Infolgedessen bleibt die Materialauswahl eng mit der beabsichtigten Funktion des Geräts verbunden, und Polymerlösungen werden voraussichtlich keine Keramiken in Anwendungen ersetzen, die auf die höhere Leistung von Keramiken angewiesen sind.
PFAS- und Fluorpolymer-Umweltkonformitätsdruck
Der Risikobeurteilungsausschuss der Europäischen Chemikalienagentur (ECHA) verabschiedete im März 2026 seine formelle Stellungnahme zum umfassenden PFAS-Beschränkungsvorschlag. Dieser Entscheidungsprozess erhöht die Beschaffungsrisikobewertungen in den europäischen Lieferketten der Originalgerätehersteller (OEM), selbst wenn hochmolekulare Fluorpolymere wie PVDF zeitlich begrenzte Ausnahmeregelungen erhalten könnten. Industrielle Sensortausche erfordern üblicherweise 18–36 Monate Qualifizierung, während der Austausch von Medizinprodukten mehr als 5 Jahre dauern kann. Infolgedessen reduziert die regulatorische Absicht bereits die Designfenster, bevor eine endgültige Entscheidung getroffen wird. Syensqo und Arkema haben auf fluortensidfrei verarbeitetes PVDF umgestellt, während kleinere Marktteilnehmer, die diesen Übergang noch nicht abgeschlossen haben, einer Konformitätsbarriere gegenüberstehen. Die Fluoropolymers Products Group veröffentlichte im September 2025 einen Leitfaden zur sicheren Handhabung von PVDF und verwandten Harzen und beantragte gleichzeitig Ausnahmeregelungen gemäß REACH, was die Bedeutung dokumentierter Verarbeitungspraktiken und laufender Konformitätsbemühungen für Lieferanten unterstreicht, die europäische Kunden bedienen[2]. Die kommerzielle Position eines Materials hängt zunehmend davon ab, ob nachgelagerte Nutzer während eines zukünftigen regulatorischen Übergangs konforme Produkte aufrechterhalten können, insbesondere wenn Komponentenhersteller Kundenlieferungen aufrechterhalten müssen, während sie alternative Formulierungen prüfen und die langwierigen Validierungsarbeiten abschließen, die erforderlich sind, um eine Materialänderung in regulierten Geräten zu qualifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
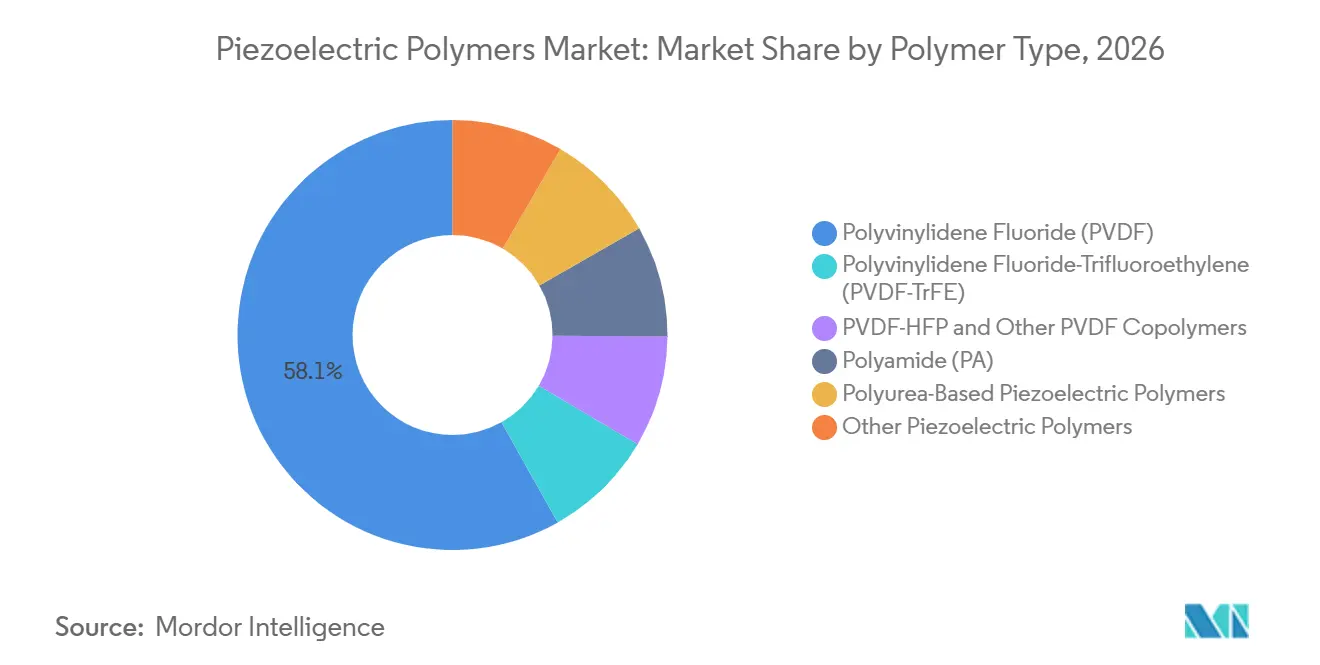
PVDF führt die Nachfrage an, während Copolymere die Leistung erweiternPVDF hielt im Jahr 2026 einen Marktanteil von 58,14 % am Markt für piezoelektrische Polymere, unterstützt durch die ausgereifte Produktion von hochbeta-phasigen Streck-und-Pol-Folien und etablierten Lieferketten. Diese Lieferketten verbinden Fluoromonomer-Produzenten mit Sensor-OEMs und unterstützen kommerziell bewährte Folienformate. PolyK Technologies betreibt Rolle-zu-Rolle-PVDF-Folienlinien, die Hochd₃₃- und d₃₁-Folien im Bereich von 10 µm bis mehr als 200 µm in gepolten und elektrodenfreien Versionen produzieren. Dies zeigt, wie Standard-PVDF-Qualitäten zu anwendungsfertigen piezoelektrischen Substraten zu wettbewerbsfähigen Kosten verarbeitet werden können. PVDF-HFP und verwandte Copolymere bieten eine größere mechanische Nachgiebigkeit, wenn ein Standard-Homopolymer nicht ausreicht.
PVDF-TrFE soll bis 2032 mit einer CAGR von 7,87 % wachsen und ist damit der am schnellsten wachsende Polymertyp. Seine lösungsverarbeitbaren und tintenstrahlkompatiblen Formulierungen unterstützen gedruckte, großflächige Sensoranwendungen. Das Arkema Piezotech FC-Portfolio bietet einen Kopplungsfaktor von 0,30 im Vergleich zu 0,15 für PVDF-Homopolymer und thermische Stabilität bis zu 130 °C in Pulver- und Tintenformaten. Polyamid- und Polyharnstoff-basierte Materialien bieten bleifreie, biokompatible Optionen für die Biosensorik. Andere piezoelektrische Polymere, einschließlich chiraler Polymilchsäure, werden für biologisch abbaubare und bioresorbierbare implantierbare Geräte untersucht. Der Markt für piezoelektrische Polymere erweitert sich daher über Standard-PVDF hinaus, während PVDF als sein kommerzielles Kernmaterial erhalten bleibt. Copolymere und nicht-fluorierte Materialien adressieren Anwendungen, die verbesserte Verarbeitbarkeit, thermische Toleranz, mechanische Nachgiebigkeit oder klar definierte Biokompatibilitäts- und Bioabbaubarkeitsprofile erfordern. Dies ermöglicht es Lieferanten, unterschiedliche Kundenprioritäten in tragbaren, medizinischen, industriellen und Verbraucherprodukten zu adressieren, ohne sich auf eine einzige Materialchemie zu verlassen, um jede Anforderung zu erfüllen.

Nach Materialform:
Folien sichern das Volumen, während Beschichtungen die Integration verbessernFolien und Platten repräsentierten im Jahr 2026 einen Marktanteil von 37,67 % am Markt für piezoelektrische Polymere. Ihr Volumen spiegelt die Kompatibilität mit Ultraschallwandlern, tragbaren Druckpflastern und anderen nachgelagerten Prozessen wider. Kurehas KF Piezo war die erste industriell hergestellte piezoelektrische PVDF-Folie und wurde als Weltraumstaubsensor auf dem IKAROS-Sonnensegelraumfahrzeug der JAXA eingesetzt. Diese Weltraumqualifizierung unterstützt ihre Relevanz für anspruchsvolle Luft- und Raumfahrt-Sensoranwendungen. Fasern und Vliesstoffe dienen als tragbare Textilien und implantierbare Gerüste, während geformte Komponenten akustische und strukturelle Produkte adressieren, die dreidimensionale Geometrien erfordern.
Beschichtungen und Dünnschichten sollen bis 2032 eine CAGR von 8,12 % verzeichnen. Das Segment profitiert vom Tiefdruck- und Tintenstrahldruck sowie von der Nachfrage nach sub-mikrometer piezoelektrischen Schichten in flexibler Elektronik und Industriesensoren. Lösungsverarbeitete Sensoren auf flexiblem Polyimid mit einer 289 nm dicken aktiven P(VDF-TrFE)-Schicht erreichten eine remanente Polarisation von 7,9 µC cm⁻² und einen d₃₃ von 12,4 pC N⁻¹. Diese Ergebnisse zeigen, dass die aus Beschichtungen gewonnene Leistung sich der konventionell verarbeiteten Folie annähert. Daikin hält das US-Patent 12686734 für eine fluorhaltige Polymerbeschichtung mit einer Kristallinität von 50 % oder mehr und einer Bruchdehnung von 400 % oder mehr. Solche Eigenschaften ermöglichen eine piezoelektrische Reaktion unter großen Verformungszyklen in flexibler Robotik und Weichaktuatoranwendungen, bei denen wiederholtes Biegen und Dehnen andernfalls die Stabilität einer dünnen aktiven Schicht reduzieren und die Gerätezuverlässigkeit einschränken kann. Dies ist besonders relevant, wenn eine aktive piezoelektrische Schicht über eine breite, flexible Oberfläche aufgetragen werden muss und weiterhin reagieren soll, nachdem das Gerät gefaltet, gedehnt, gedrückt oder während des normalen Gebrauchs wiederholten Vibrationen ausgesetzt wurde.
Nach Anwendung:
Sensoren halten das Volumen, während Generatoren von der Energieautonomie profitierenSensoren machen im Jahr 2026 einen Marktanteil von 42,82 % am Markt für piezoelektrische Polymere aus. Das Segment umfasst Hydrofone, industrielle Vibrationsmessgeräte, medizinische Ultraschallwandler und Verbraucher-Touch-Schnittstellen. TE Connectivity bietet PVDF-Vibrationssensoren an, darunter Folien-Sensoren mit Silbertintenelektroden in den Serien LDT und DT, für die Zustandsüberwachung und dynamische Dehnungsmessung. Piezoelektrische Patch-Daten in Kombination mit mehraufgaben-fähigen Faltungsnetzen ermöglichten die Echtzeit-Klassifizierung von 12 kombinierten Lager- und Getriebegesundheitszuständen in rotierenden Maschinen. Diese Softwareschicht erhöht den Wert der installierten Polymersensor-Hardware. Aktoren bleiben für Haptik, MEMS-Mikrofluidik und weiche Robotik relevant, während Wandler die Ultraschallbildgebung und zerstörungsfreie Prüfung unterstützen.
Generatoren sollen bis 2032 mit einer CAGR von 8,73 % wachsen. Ihr Wachstum ist mit entfernten IoT-Installationen verbunden, bei denen der Austausch einer Batterie mehr kostet als der Einsatz eines selbstversorgenden Wandlers. PVDF-TrFE-Hybrid-piezoelektrisch-triboelektrische Generatoren demonstrierten Gestenüberwachung und Robotersynchronisation ohne externe Stromversorgung bei optimierter BaTiO₃-Beladung. Die EU-Batterieverordnung 2023/1542 bietet einen politischen Anreiz für Architekturen, die Elektroschrott-Verpflichtungen und Lebenszykluskosten reduzieren. PVDFs akustische Impedanz nahe Wasser bei 4 MRayl unterstützt auch Wandlerkonstruktionen mit geringerer Kopplungsmedien-Komplexität als die von harten Piezokeramiken. Diese Stärken sind in den Bereichen Energiegewinnung, Sensorik und Akustikanwendungen anwendbar, obwohl die Leistungseignung je nach Anwendungsfall unterschiedlich ist. Hochkraftaktorik begünstigt weiterhin keramische Technologien, bei denen die Ausgangsleistung das primäre Auswahlkriterium bleibt, was die Anwendungslandschaft differenziert hält. Kostengünstigere oder flexiblere Polymerlösungen verdrängen keramische Lösungen nicht in allen Kategorien im gleichen Tempo.
Nach Endverbraucherbranche:
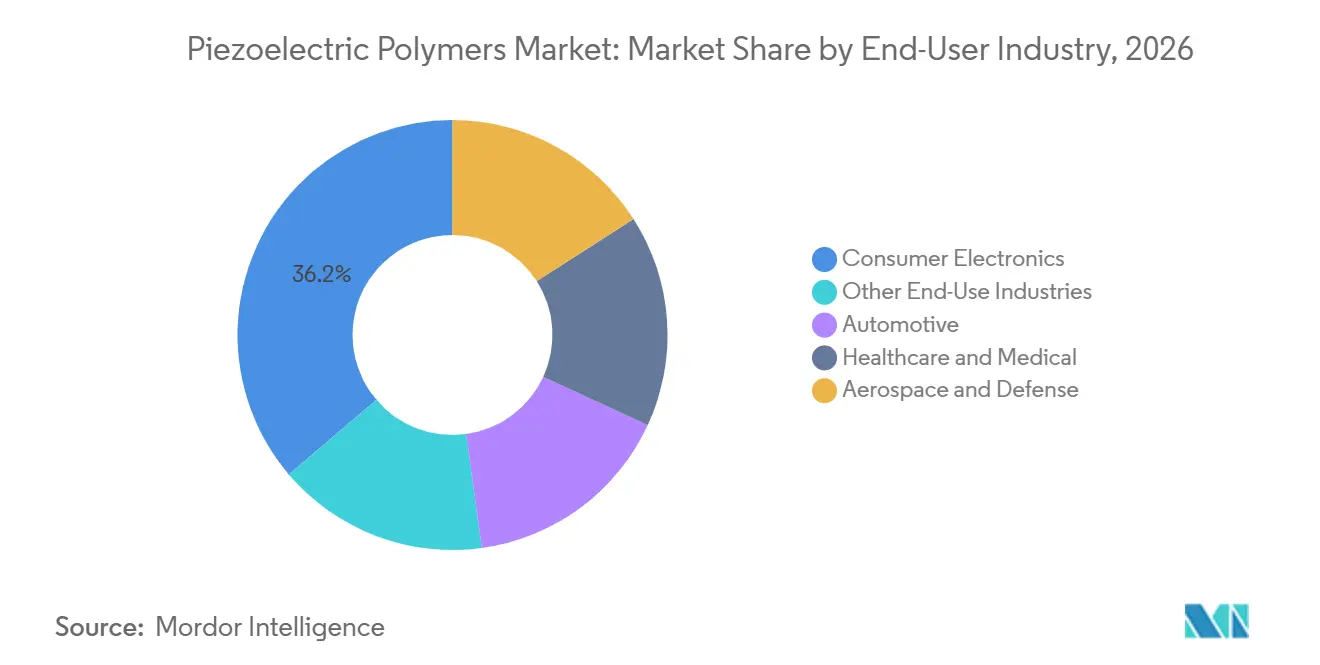
Unterhaltungselektronik kombiniert Volumen und WachstumDie Unterhaltungselektronik hält im Jahr 2026 einen Marktanteil von 36,23 % am Markt für piezoelektrische Polymere und soll bis 2032 mit einer CAGR von 9,06 % wachsen. Sie ist sowohl das größte als auch das am schnellsten wachsende Endverbrauchersegment. Smartphones der nächsten Generation, Hearables und Wearables treiben die Nachfrage an, anstatt eines reifen Ersatzzyklus. Direkt gedruckte oder beschichtete piezoelektrische Schichten in faltbaren Displays können Montageschritte reduzieren und In-Plane-Drucksensorik ermöglichen, ohne die Komponentendicke zu erhöhen. Ein P(VDF-TrFE)-ionengesteuerter organischer elektrochemischer Transistor demonstrierte die Vor-Ort-Signalverstärkung für Mechanomyografie und Spracherkennung in Hearable-Elektronik. RoHS-Bleibeschränkungen unterstützen auch Polymeralternativen zu PZT-basierten Komponenten in hochvolumigen Verbrauchergeräten.
Gesundheitswesen und Medizin ist das zweitgrößte Endverbrauchersegment und bleibt ein Bereich mit hoher Priorität für Lieferanten. Fernpatientenüberwachung und ISO 10993-Biokompatibilitätsanforderungen unterstützen den Fall für qualifizierte Polymerqualitäten. Sobald eine Qualität zertifiziert ist, können diese Anforderungen hohe Wechselkosten schaffen. Automobil-, Luft- und Raumfahrt- sowie Verteidigungsanwendungen nutzen diese Materialien für die Strukturzustandsüberwachung, aktive Lärmreduzierung und Schwingungssteuerung. Hitzebeständige Polymermaterialien mit einer Bewertung über 200 °C zielen auf motornahe, motorhaubennahe und Weltraumsensoranforderungen ab, die herkömmliches PVDF nicht erfüllt. Verteidigungsprogramme für die Überwachung von Flugzeugen und Marineschiffen fügen langzyklische Nachfrage mit hohen Produktlebensdaueranforderungen und geringer Preissensitivität hinzu. Die Notwendigkeit, Strukturen über lange Servicezeiträume zu überwachen, kann Materialsysteme begünstigen, die leicht, anpassungsfähig und mit schwierigen Installationsgeometrien kompatibel sind. Dies fügt einen spezialisierten Nachfragestrom hinzu, der Zuverlässigkeit, Qualifizierungsfähigkeit und kontinuierliche technische Unterstützung über die erweiterte Servicelebensdauer einer Verteidigungsplattform belohnt.
Geografische Analyse
APAC-Markt für piezoelektrische Polymere
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 43,71 % am Markt für piezoelektrische Polymere und wird voraussichtlich bis 2032 mit einer CAGR von 8,41 % wachsen. Chinas Produktionsbasis macht mehr als 60 % der weltweiten PVDF-Kapazität aus, während Südkorea und Japan etablierte Ökosysteme für Unterhaltungselektronik und Spezialwerkstoffe aufgebaut haben. China bedient in großem Maßstab die Bereiche Wearable Electronics, Industrierobotik und IoT-Sensorenfertigung. Japan liefert hochwertige Präzisionssensoren, akustische Wandler und medizinische piezoelektrische Folien. Kurehas KF Piezo und Torays hitzebeständiges Polymer spiegeln Japans langjährige Investitionen in die Spezialpolymerforschung wider.
Markt für piezoelektrische Polymere in Nordamerika und Europa
Nordamerika ist die zweitgrößte Region im Markt für piezoelektrische Polymere, wobei Beschaffungen im Verteidigungs- und Luft- und Raumfahrtbereich, die Produktion fortschrittlicher Medizingeräte sowie die Expansion des industriellen IoT die regionale Nachfrage prägen. Arkema kündigte eine Erweiterungsinvestition von 20 Millionen USD an, durch die die PVDF-Kapazität in Calvert City, Kentucky, um 15 % gesteigert wurde, mit geplantem Produktionsstart Mitte 2026. Die Investition stärkt die Resilienz der inländischen Lieferkette für Hochleistungsfluorpolymere. Europa verbindet Formulierungsinnovationen, angeführt von Arkema Piezotech in Frankreich und Syensqo in Belgien, mit dem Compliance-Druck aus dem PFAS-Beschränkungsverfahren. Deutschlands Industrieautomatisierungs- und Robotiksektor treibt die Nachfrage nach vorausschauender Wartung an, während die ECHA-Stellungnahme die Dringlichkeit von Reformulierungsbemühungen erhöht.
Markt für piezoelektrische Polymere im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika sind Regionen in einem frühen Entwicklungsstadium, die jedoch expandieren. Brasilien treibt die südamerikanische Nachfrage durch Öl- und Gasüberwachung, die Produktion von Automobilkomponenten und den Bergbau an. Polymersensoren eignen sich für komplexe Gerätegeometrien in diesen Einsatzbereichen besser als starre keramische Alternativen. Im Nahen Osten und Afrika unterstützen Saudi-Arabiens industrielles Diversifizierungsprogramm Vision 2030 und der südafrikanische Bergbausektor die Nachfrage nach Strukturüberwachung. Die Sicherheitsüberwachung von Untertageanlagen ist ein besonderer Anwendungsfall im Bergbau. Beide Regionen setzen vorrangig auf bewährte PVDF-Sensorplattformen anstatt auf Copolymere in einem frühen Entwicklungsstadium oder gedruckte Elektroniksysteme, wobei die Technologieakzeptanz gegenüber Asien-Pazifik und Nordamerika um 2 bis 3 Jahre zurückliegt.
Wettbewerbslandschaft
Der Markt für piezoelektrische Polymere ist in der vorgelagerten Polymerproduktion mäßig fragmentiert, aber stärker konzentriert bei Spezial-P(VDF-TrFE)-Copolymeren und bei der Versorgung mit medizinischen Folien. Arkema, Syensqo, Kureha und Daikin halten vertikal integrierte Positionen in der Rohstoff- und Funktionsfolienkapazität. Ihre etablierte Präsenz in regulierten Endmärkten macht es für Verarbeiter schwierig, ihre Positionen schnell zu replizieren. Diese Unternehmen investieren gleichzeitig in Kapazität, Spezialqualitäten und geistiges Eigentum. Syensqo berichtete über mehrjährige Solef PVDF-Lieferverträge mit kumulierten Nettoumsätzen von mehr als 150 Millionen EUR (~167,78 Millionen USD) im ersten Quartal 2025 und führte im September 2025 medizinisches Solef PVDF ein.
Arkema erweiterte seine PVDF-Anlage in Calvert City um 15 % mit einer Investition von 20 Millionen USD und entwickelte weiterhin druckbare Piezotech-Materialien. Daikin stärkte seine Position im Jahr 2025 durch Patente auf Copolymerfolien mit hoher Remanenzpolarisation und Polymerfolien mit hoher Dehnung für Wearables und Weichaktoren. Toray gab ein bleifreies, fluorfreies piezoelektrisches Polymer bekannt, das die Polarisation über 200 °C aufrechthält und eine Kommerzialisierung ab 2028 anstrebt. Dieses Material adressiert thermische Einschränkungen sowie PFAS- und RoHS-Überlegungen. Der Wettbewerb im Markt für piezoelektrische Polymere basiert daher auf Versorgungssicherheit, qualifizierten Qualitäten, Verarbeitungsfähigkeit und Materialeigenschaften – Faktoren, die besonders wichtig in medizinischen, Luft- und Raumfahrt- sowie fortschrittlichen Sensoranwendungen sind.
Das geistige Eigentum verlagert sich in Richtung Prozess- und Systemfähigkeiten. Das US-Patent 12225822 deckt den Rolle-zu-Rolle-piezoelektrischen Druck mit kontinuierlichem Koronapolieren ab, das US-Patent 12391809 deckt die Hochd₃₃-Dünnschichtverarbeitung ab, und Kurehas US-Patent 12299225 adressiert berührungssensitive PVDF-Folie. Weißraumbereiche umfassen biologisch abbaubare piezoelektrische Polymere, hybride MXen-Polymer-Verbundwerkstoffe bei industriell qualifizierten Ausbeuten und sub-mikrometer Beschichtungen für implantierbare MEMS. PolyK Technologies, Precision Acoustics und Unictron Technologies konkurrieren durch angepasste Formate und OEM-spezifischen technischen Support. Diese Anwendungsschicht-Spezialisten füllen eine Integrationsrolle, die große Polymerproduzenten nicht direkt bedienen. Die resultierende Marktstruktur kombiniert vorgelagerte Skalierung mit nachgelagerter Spezialisierung.
Marktführer für piezoelektrische Polymere
-
Syensqo
-
Arkema
-
KUREHA CORPORATION
-
DAIKIN INDUSTRIES, Ltd.
-
TORAY INDUSTRIES, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für piezoelektrische Polymere Unternehmen in diesem Bericht
- Arkema
- DAIKIN INDUSTRIES, Ltd.
- Fluoever New Materials (Shanghai) Co., Ltd.
- KUREHA CORPORATION
- Murata Manufacturing Co., Ltd.
- Piezo Direct
- Piezo Smart
- PolyK Technologies
- Precision Acoustics Ltd.
- SanSan Intelligent Technology (Suzhou) Co., Ltd.
- Syensqo
- TE Connectivity
- TORAY INDUSTRIES, INC.
- Unictron Technologies Corporation
- WeProFab
Neueste Industrielle Entwicklungen in Markt für piezoelektrische Polymere
- März 2026: Der Risikobeurteilungsausschuss der Europäischen Chemikalienagentur (ECHA) verabschiedete seine formelle Stellungnahme zum umfassenden PFAS-Beschränkungsvorschlag gemäß REACH. Diese Entscheidung treibt den formellen Prozess der Europäischen Kommission für eine Beschränkung voran, die direkt fluorpolymerbasierende piezoelektrische Materialien und vorgelagerte Fluoromonomer-Produktionsketten regelt, und erhöht die Dringlichkeit der OEM-Reformulierung in europäischen Industrie- und Medizinlieferketten.
- Januar 2026: Toray Industries gab die Entwicklung eines piezoelektrischen Polymers mit einer Hitzebeständigkeit von mehr als 200 °C bekannt, das als Weltneuheit gemeldet wurde. Das blei- und fluorfreie Material erfüllt die RoHS-Anforderungen und aufkommende PFAS-Regulierungsrahmen und ist in Lack-, Folien- oder Vliesstoffform erhältlich. Zielanwendungen für dieses piezoelektrische Polymer umfassen Mobilität, Robotik, Luft- und Raumfahrt sowie Industriemaschinen, mit einer kommerziellen Verfügbarkeit ab 2028.
Berichtsumfang des globalen Marktes für piezoelektrische Polymere
Piezoelektrische Polymere sind leichte, flexible organische Materialien, die eine elektrische Ladung erzeugen, wenn sie mechanischer Spannung, Dehnung oder Druck ausgesetzt werden (direkter Effekt), oder ihre Form ändern, wenn sie einem elektrischen Feld ausgesetzt werden (inverser Effekt).
Der Markt für piezoelektrische Polymere ist nach Polymertyp, Materialform, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Polymertyp ist der Markt in Polyvinylidenfluorid (PVDF), Polyvinylidenfluorid-Trifluorethylen (PVDF-TrFE), PVDF-HFP und andere PVDF-Copolymere, Polyamid (PA), Polyharnstoff-basierte piezoelektrische Polymere und andere piezoelektrische Polymere segmentiert. Nach Materialform ist der Markt in Folien und Platten, Fasern und Vliesstoffe, Beschichtungen und Dünnschichten, geformte Komponenten und andere Materialformen segmentiert. Nach Anwendung ist der Markt in Sensoren, Aktoren, Generatoren, Wandler und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Unterhaltungselektronik, Automobil, Gesundheitswesen und Medizin, Luft- und Raumfahrt sowie Verteidigung und andere Endverbraucherbranchen segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen für piezoelektrische Polymere in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyvinylidenfluorid (PVDF) |
| Polyvinylidenfluorid-Trifluorethylen (PVDF-TrFE) |
| PVDF-HFP und andere PVDF-Copolymere |
| Polyamid (PA) |
| Polyharnstoff-basierte piezoelektrische Polymere |
| Andere piezoelektrische Polymere |
| Folien und Platten |
| Fasern und Vliesstoffe |
| Beschichtungen und Dünnschichten |
| Geformte Komponenten |
| Andere Materialformen |
| Sensoren |
| Aktoren |
| Generatoren |
| Wandler |
| Andere Anwendungen |
| Unterhaltungselektronik |
| Automobil |
| Gesundheitswesen und Medizin |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Polymertyp | Polyvinylidenfluorid (PVDF) | |
| Polyvinylidenfluorid-Trifluorethylen (PVDF-TrFE) | ||
| PVDF-HFP und andere PVDF-Copolymere | ||
| Polyamid (PA) | ||
| Polyharnstoff-basierte piezoelektrische Polymere | ||
| Andere piezoelektrische Polymere | ||
| Nach Materialform | Folien und Platten | |
| Fasern und Vliesstoffe | ||
| Beschichtungen und Dünnschichten | ||
| Geformte Komponenten | ||
| Andere Materialformen | ||
| Nach Anwendung | Sensoren | |
| Aktoren | ||
| Generatoren | ||
| Wandler | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Unterhaltungselektronik | |
| Automobil | ||
| Gesundheitswesen und Medizin | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für piezoelektrische Polymere?
Die Marktgröße für piezoelektrische Polymere wurde im Jahr 2026 auf 494,36 Milliarden USD geschätzt und soll von 528,92 Milliarden USD im Jahr 2027 auf 749,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,23 % während des Prognosezeitraums (2027–2032).
Warum werden flexible Materialien in Wearables bevorzugt?
Piezoelektrische Polymere passen sich gekrümmten und beweglichen Oberflächen an und unterstützen dünne tragbare Sensoren, faltbare Geräte und Gesundheitspflaster. Sie können auf verschiedene Substrate gegossen, extrudiert oder gedruckt werden, was es Konstrukteuren ermöglicht, Sensorik zu integrieren, ohne sich auf die starre Geometrie keramischer Komponenten zu verlassen. Diese physische Anpassungsfähigkeit ist wichtig für Komponenten, die auf gekrümmten Gehäusen, gefalteten Display-Strukturen, Textilien und physiologischen Überwachungspflastern montiert sind, die sich mit dem Träger bewegen.
Welche Region hat die stärkste Nachfrage?
Asien-Pazifik führt mit einem Anteil von 43,71 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 8,41 % wachsen. Chinas Produktionsbasis für Polyvinylidenfluorid (PVDF), Südkoreas Unterhaltungselektronikherstellung und Japans Spezialwerkstoff-Expertise bieten der Region eine etablierte Produktions- und Nachfragebasis.
Was ist die Haupteinschränkung keramischer Materialien?
Standard-PVDF hat eine geringere elektromechanische Leistung als Bleizirkonattitanat (PZT), was seinen Einsatz in Hochkraftaktorik und Präzisionsverschiebungsanwendungen einschränkt. Polymermaterialien bleiben besser geeignet, wenn Flexibilität, geringe Masse, Formfaktor-Anpassungsfähigkeit oder die Fähigkeit, sich einer Struktur anzupassen, wichtiger ist als die maximale Kraftleistung. Fortschritte bei der PVDF-TrFE-Verarbeitung und Verbundformulierungen verbessern die Leistung von Polymergeräten, beseitigen jedoch nicht den aktuellen Vorteil von PZT in den kraftintensivsten Anwendungen.