
Tamanho e Participação do Mercado de Pickup Truck
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
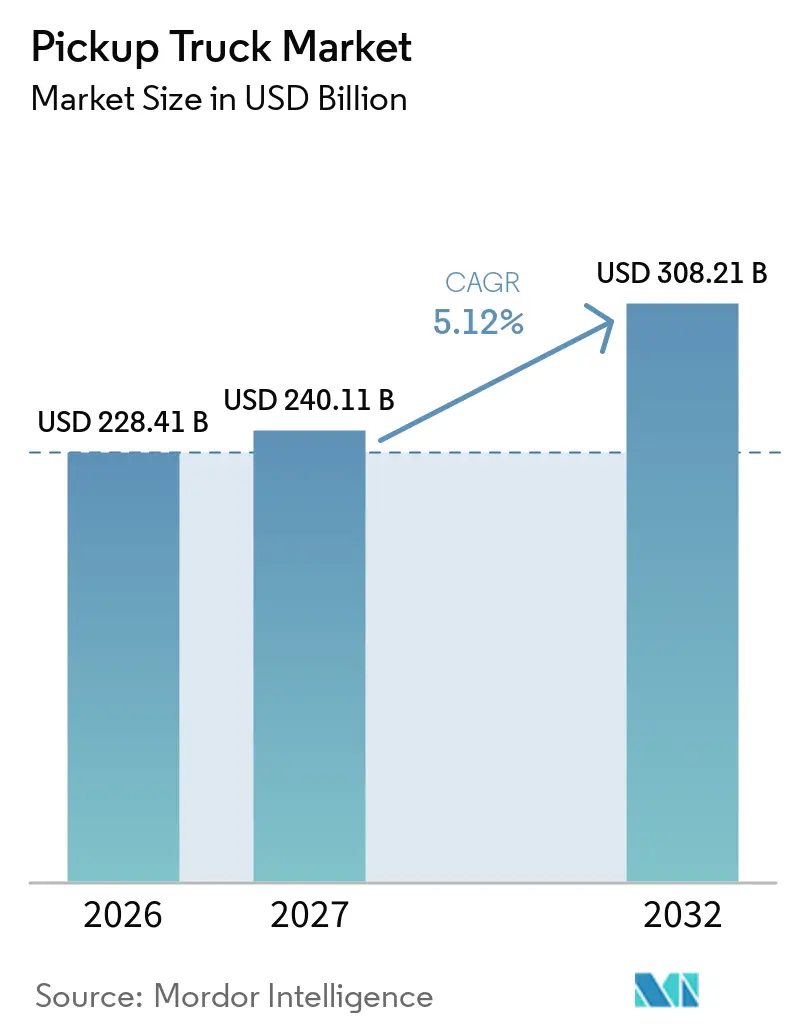
| Tamanho do Mercado (2027) | 240.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 308.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.12 % |
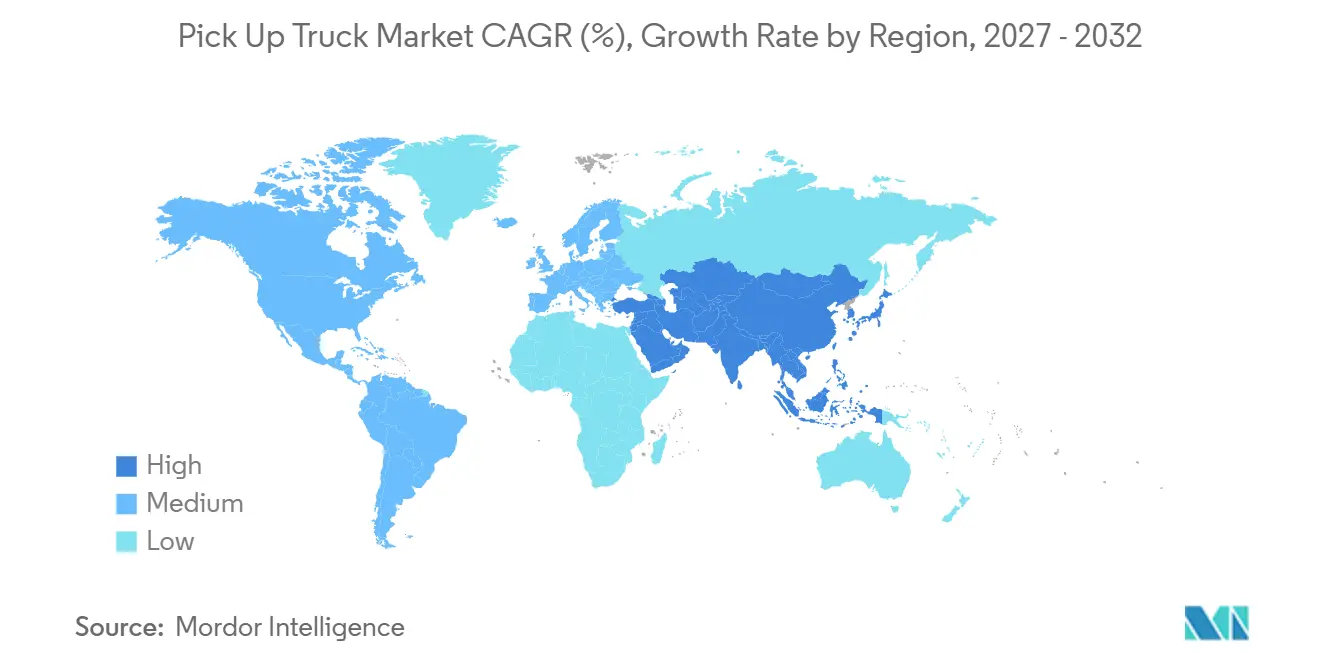
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
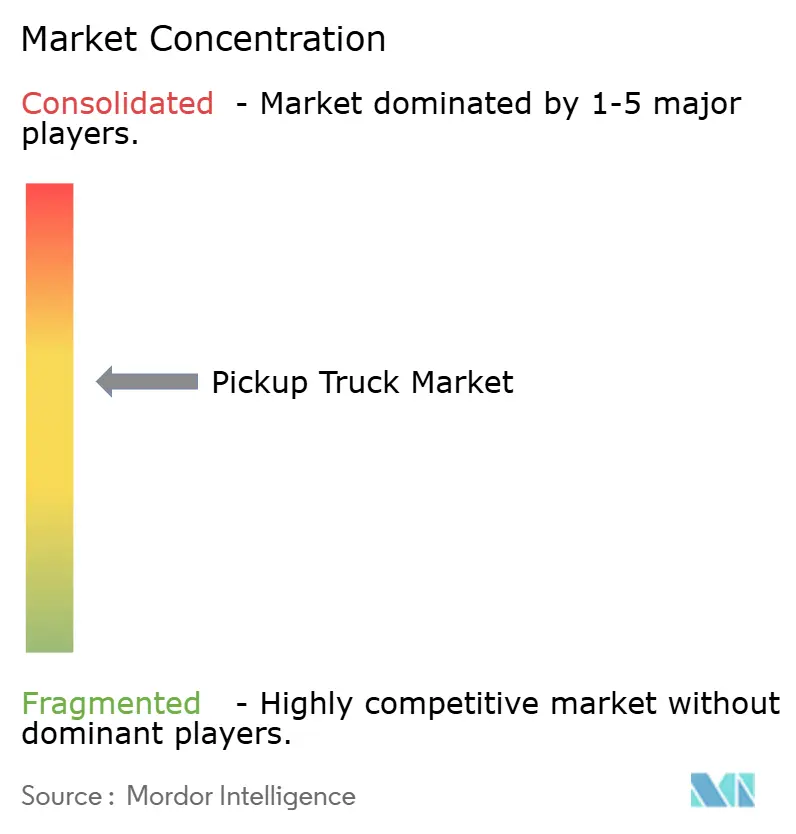
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pickup Truck por Mordor Intelligence
O tamanho do mercado de pickup truck foi avaliado em 228,41 bilhões de USD em 2026, deve atingir 240,11 bilhões de USD em 2027 e está projetado para alcançar 308,21 bilhões de USD até 2032, crescendo a um CAGR de 5,12% de 2027 a 2032. A reposição de frotas na construção, agricultura e logística sustenta a demanda, pois os compradores dependem de capacidade de carga, reboque e acesso a estradas para as operações diárias. Acabamentos de maior conteúdo também elevam a receita em mercados maduros, embora preços de compra mais altos e custos de financiamento limitem a acessibilidade para muitos compradores. Os planos de motorização estão se tornando mais regionais, com o diesel mantendo a demanda orientada para utilidade, enquanto modelos híbridos e elétricos a bateria atendem a requisitos regulatórios e às preferências em mudança dos compradores. O investimento em manufatura na Tailândia e em outros centros de produção para direção à direita oferece aos fabricantes uma rota prática para atender a vários mercados de exportação a partir de um único local. A vantagem competitiva, portanto, depende de serviço pós-venda confiável, motorizações utilizáveis e da capacidade de gerenciar custos de conformidade junto com a demanda comercial sensível a preços.
Principais Conclusões do Relatório
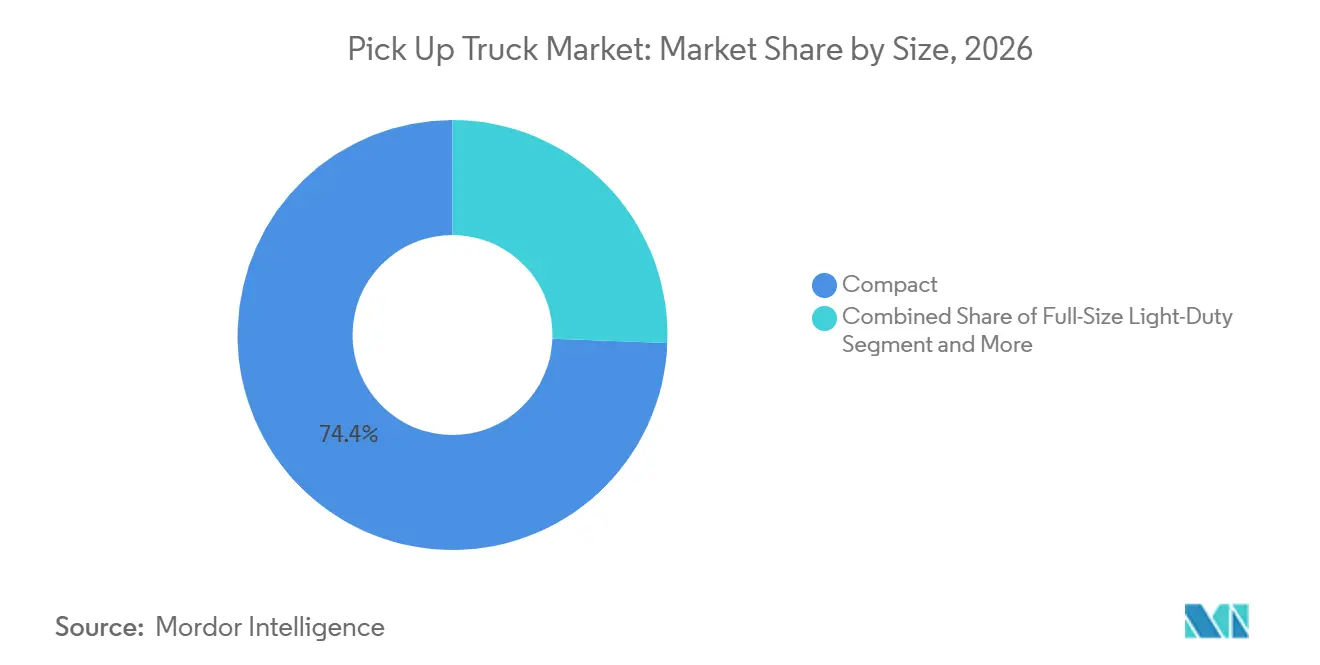
- Por tamanho/classe, os caminhões compactos detinham 74,35% da participaço global de pickup truck em 2026, enquanto os caminhões de grande porte de uso leve têm previsão de crescer a um CAGR de 6,17% até 2032.
- Por tipo de cabine, as cabines simples e regulares detinham 67,21% da participação global de pickup truck em 2026, enquanto as cabines estendidas e super cabines têm previsão de crescer a um CAGR de 6,25% até 2032.
- Por tipo de combustível, o diesel detinha 63,47% da participação global de pickup truck em 2026, enquanto as pickup trucks elétricas a bateria têm previsão de crescer a um CAGR de 6,35% até 2032.
- Por tração, 4WD/AWD detinha 64,27% da participação global de pickup truck em 2026 e tem previsão de crescer a um CAGR de 6,07% até 2032.
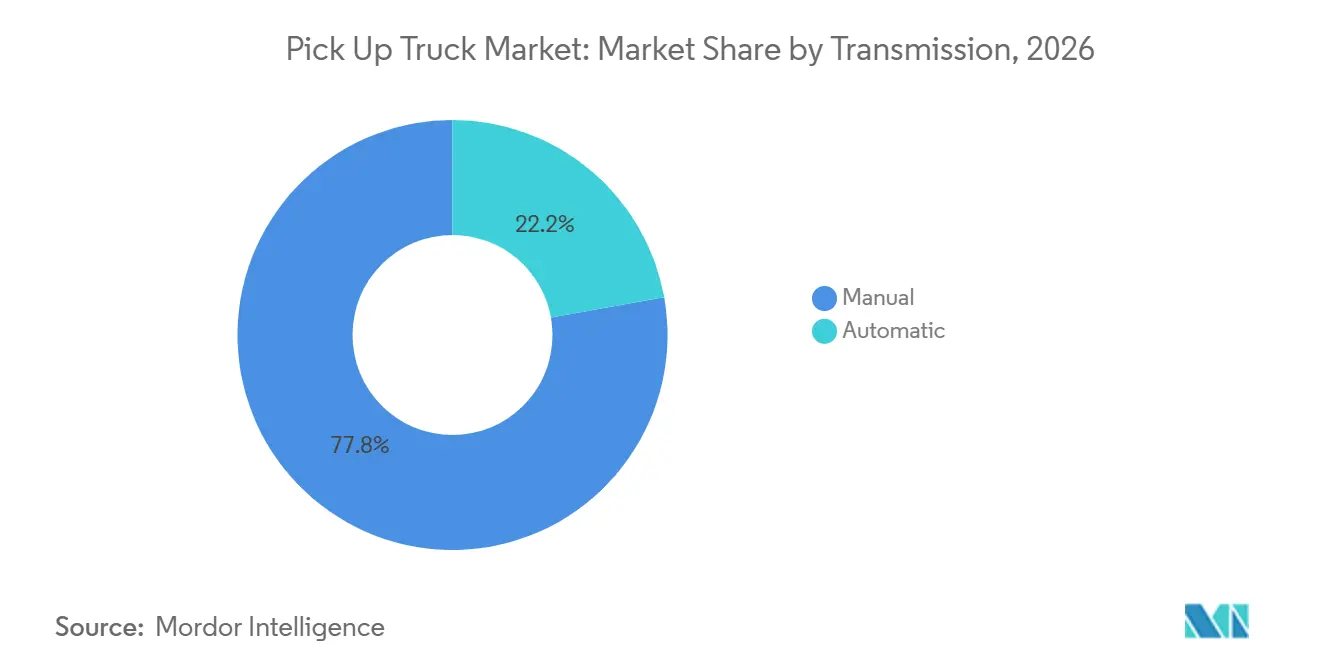
- Por transmissão, as transmissões manuais detinham 77,81% da participação global de pickup truck em 2026, enquanto as transmissões automáticas têm previsão de crescer a um CAGR de 6,41% até 2032.
- Por uso final, o uso comercial detinha 65,68% da participação global de pickup truck em 2026 e tem previsão de crescer a um CAGR de 6,64% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,91% da participação global de pickup truck em 2026 e tem previsão de crescer a um CAGR de 7,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ~% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Reposição de Frotas na Construção, Agricultura e Logística | +1.5% | Global; núcleo na Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2–4 anos) |
| Premiumização de Pickup Truck para Uso Lifestyle e Off-Road | +0.9% | América do Norte, Austrália, Oriente Médio | Longo prazo (≥ 4 anos) |
| Motorizações Híbridas e Elétricas a Bateria Ampliam o Grupo de Compradores Potenciais | +0.8% | América do Norte, Europa, China | Médio prazo (2–4 anos) |
| Centros de Exportação para Direção à Direita Aceleram o Lançamento de Modelos em Múltiplas Regiões | +0.7% | Tailândia, Austrália, África do Sul, Reino Unido | Curto prazo (≤ 2 anos) |
| Comercialização de Pequenas Empresas em Mercados Emergentes de Pickup Truck | +0.6% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2–4 anos) |
| Exportação de Energia Integrada e Recursos de Software Aumentam a Utilidade do Veículo | +0.5% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Reposição de Frotas na Construção, Agricultura e Logística
A demanda de reposição continua sendo um suporte fundamental para o mercado de pickup truck, pois as frotas não podem adiar as compras indefinidamente quando os ativos operacionais se tornam mais antigos e menos confiáveis. A idade média dos caminhões comerciais em operação nos Estados Unidos atingiu 12,8 anos em 2025, o que apontou para um longo ciclo de reposição nas frotas de veículos de trabalho. A Ford Pro relatou que o volume do Super Duty cresceu 10% em 2025, enquanto seu negócio gerou 6,8 bilhões de USD em EBIT sobre 66,3 bilhões de USD em receita. Esses resultados mostram que os clientes focados em trabalho continuam a substituir veículos quando o tempo de atividade, o acesso a serviços e o custo operacional se tornam mais importantes do que adiar os gastos de capital. O trabalho de construção, a atividade agrícola e o transporte de mercadorias criam demanda em diferentes regiões, reduzindo a dependência de qualquer tendência de consumo isolada. Na América do Sul, a logística agrícola e mineral também sustenta o uso de veículos comerciais, mesmo que a disponibilidade de produtos e as condições competitivas variem entre os mercados. Os compradores de frotas geralmente atribuem mais peso à confiabilidade operacional, ao valor residual, à disponibilidade de peças e ao consumo de combustível do que ao preço de compra inicial isoladamente. Isso favorece os fabricantes com redes de concessionárias e capacidade de reparo estabelecidas, ao mesmo tempo que cria uma barreira elevada para novos entrantes que ainda não construíram uma cobertura de serviço confiável.
Premiumização de Pickup Truck para Uso Lifestyle e Off-Road
Os modelos premium ampliam as oportunidades de receita para o mercado de pickup truck, pois os compradores escolhem cada vez mais caminhões para uso pessoal, além do trabalho. Os proprietários de pickup truck nos Estados Unidos gastaram mais de 15 bilhões de USD em modificações off-road, utilitárias e recreativas em 2025, representando 30% da categoria de acessórios e peças de desempenho de 52,92 bilhões de USD. A SEMA também relatou que quase 13 milhões de pickup trucks foram personalizadas durante o ano, mostrando que a customização se tornou uma parte significativa da propriedade. Os compradores podem, portanto, migrar para caminhões de acabamento superior mesmo quando o uso off-road regular é limitado. Isso sustenta a receita do mercado de pickup truck proveniente de pacotes de aparência especializados, pneus, peças de suspensão, serviços conectados e equipamentos de exportação de energia. Na Índia, a Toyota posicionou a Hilux como um veículo lifestyle com capacidades distintas de um SUV, o que mostra como os fabricantes podem introduzir esse caso de uso em mercados onde as pickup trucks têm sido vistas principalmente como ativos comerciais. A abordagem beneficia os fabricantes com marcas reconhecíveis e programas extensos de acessórios, mas também aumenta a exposição aos custos de financiamento, pois as compras de veículos premium são mais sensíveis aos níveis de pagamento mensal.
Motorizações Híbridas e Elétricas a Bateria Ampliam o Grupo de Compradores Potenciais
Os sistemas híbridos oferecem uma transição prática para o mercado de pickup truck, pois muitos compradores ainda precisam de capacidade de reboque, carga e longa distância. A Ford vendeu 84.934 caminhões F-150 Hybrid em 2025 e 81.034 unidades Maverick Hybrid, ambos resultados recordes para a empresa. A Toyota também relatou mais de 60.000 vendas híbridas combinadas para os modelos Tacoma e Tundra usando seu sistema i-FORCE MAX durante o mesmo período. [1] Os caminhões híbridos podem atrair compradores preocupados com o consumo de combustível ou com a regulamentação, sem exigir que aceitem as limitações de carregamento e autonomia de uma pickup truck totalmente elétrica a bateria. A China demonstrou forte impulso em pickup trucks de nova energia, com vendas atingindo 67.000 unidades até novembro de 2025, alta de 335% em relação ao ano anterior. A taxa de adoção permanece desigual, pois os usuários comerciais avaliam os modelos elétricos pela carga útil real, autonomia de reboque, acesso a carregamento e economia operacional. Os fabricantes estão respondendo de forma diferente: a Ford mantém o volume híbrido, enquanto a Stellantis direcionou seu plano de Ram elétrico de grande porte para um veículo com autonomia estendida. Essa divergência significa que nenhuma motorização única definirá a categoria em todos os países durante o período de previsão.
Centros de Exportação para Direção à Direita Aceleram o Lançamento de Modelos em Múltiplas Regiões
A Tailândia continua sendo uma importante base de manufatura para o mercado de pickup truck, pois permite que os fabricantes abasteçam vários destinos de exportação para direção direita e à esquerda. A Isuzu iniciou a produção em massa do D-Max elétrico a bateria na Tailândia em maio de 2025 e enviou veículos para direção à esquerda para a Europa durante o terceiro trimestre de 2025. A Toyota apresentou a nona geração da Hilux em Bangkok em novembro de 2025, com opções de diesel, híbrido leve de 48V, elétrico a bateria e futura célula de combustível de hidrogênio. O Conselho de Investimentos da Tailândia aprovou mais de 15 bilhões de THB, equivalente a 430 milhões de USD, para projetos da Isuzu envolvendo atualizações de automação e produção pronta para Euro 6 em abril de 2026. [2] Esses investimentos ajudam os fabricantes a encurtar os ciclos de lançamento de modelos e a distribuir os custos de desenvolvimento por mais de um mercado. A planta de Rayong da Changan iniciou a produção para direção à direita em maio de 2025 com capacidade anual de 100.000 unidades, adicionando outra base de produção orientada para exportação no país. A contínua expansão da capacidade localizada significa que as decisões de produção na Tailândia influenciam a disponibilidade de veículos na ASEAN, Austrália, África do Sul e outros mercados de direção à direita. Isso também aumenta a pressão sobre as marcas estabelecidas para manter cadeias de suprimentos locais, atualizações de produtos e competitividade nas exportações.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | ~% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços Elevados de Veículos e Custos de Financiamento | -0.8% | Global; mais agudo na Tailândia, Argentina e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Emissões e Economia de Combustível | -0.5% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Incerteza sobre Cobertura Pós-Venda e Valor Residual em Mercados Emergentes | -0.4% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Penalidades de Carga Útil e Autonomia de Reboque Restringem Pickup Trucks Elétricas Comerciais | -0.3% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Elevados de Veículos e Custos de Financiamento
Preços elevados e condições de crédito mais rígidas restringem o mercado de pickup truck, especialmente onde pequenas empresas e famílias agrícolas dependem do financiamento de veículos. A Tailândia registrou 143.789 registros domésticos de pickup truck em 2025, o nível mais baixo em 24 anos. O rascunho também identificou condições de crédito rígidas e fraca renda das famílias de classe média como razões centrais para a contínua fraqueza naquele mercado. Produtos de entrada e compactos podem limitar o impacto dos preços mais altos, mas os compradores ainda podem adiar uma reposição quando a aprovação de crédito se torna mais difícil. Em mercados com forte pressão de custos, os clientes podem migrar para veículos usados, designs de cabine simples ou modelos de menor conteúdo, em vez de comprar novos veículos de cabine dupla. Isso cria uma divisão entre compradores de renda mais alta que podem selecionar acabamentos premium e compradores que precisam proteger o fluxo de caixa. O resultado é uma demanda mais fraca por novos veículos de nível médio, onde o equilíbrio entre capacidade e preço é frequentemente mais difícil de manter. Os fabricantes podem reduzir o risco com fornecimento local, suporte de financiamento e linhas de produtos mais simples, embora essas ações possam limitar a margem ou a escolha de produtos.
Custos de Conformidade com Emissões e Economia de Combustível
Os custos de conformidade pressionam o mercado de pickup truck, pois os modelos focados em diesel e utilidade requerem trabalho de engenharia contínuo para atender às novas regras. Os ministros europeus adotaram formalmente o Euro 7 em abril de 2025, introduzindo requisitos para verificação de emissões em condições reais de condução, limites de partículas de freio e monitoramento do consumo de combustível e energia. Os padrões para carros e vans se aplicam a partir de julho de 2027, o que exige que os fabricantes preparem planos de produto, calibração e fornecedores antes dessa data. Nos Estados Unidos, a proposta da Regra SAFE Vehicles III recalibraria os requisitos de economia de combustível para os anos-modelo de 2022 a 2031. As expectativas de política em mudança adicionam custos de transição mesmo que uma regra final reduza alguma pressão de conformidade, pois os programas de produtos e as estratégias de crédito podem precisar mudar. A decisão da General Motors de desenvolver um motor diesel aprimorado para a próxima geração do Silverado e Sierra mostra que os fabricantes continuam a fazer julgamentos diferentes sobre o provável caminho regulatório. Os modelos de menor volume são mais expostos porque seus custos de desenvolvimento não podem ser distribuídos por grandes volumes de produção tão facilmente quanto os de plataformas globais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho/Classe:
Caminhões Compactos Lideram o Volume Enquanto os de Grande Porte de Uso Leve AvançamOs caminhões compactos representaram 74,35% da participação do mercado de pickup truck em 2026. Sua posição reflete a necessidade de menores custos de aquisição e operação entre usuários comerciais, agrícolas e de distribuição na Ásia, África e América Latina. Os designs compactos se encaixam em estradas estreitas e canteiros de obras menores, ao mesmo tempo que oferecem capacidade de carga adequada para muitas empresas locais. Os compradores nesses mercados geralmente priorizam durabilidade, consumo de combustível e acesso a reparos em detrimento do tamanho da cabine ou equipamentos premium. Isso torna os produtos compactos centrais para a demanda de volume, mesmo quando modelos de grande porte de maior valor geram mais receita por unidade. O segmento também se beneficia de uma ampla base de clientes que inclui pequenos agricultores, empreiteiros de construção, operadores de transporte local e usuários municipais.
Os caminhões de grande porte de uso leve têm previsão de expandir a um CAGR de 6,17% até 2032. A demanda é mais forte onde os compradores valorizam a capacidade de reboque, conforto, recursos conectados e posicionamento lifestyle. A América do Norte continua sendo importante para essa classe, pois os compradores frequentemente selecionam acabamentos de alta especificação e pacotes off-road. Compradores de renda mais alta na Austrália e no Oriente Médio também sustentam a demanda por pickup trucks maiores. O setor de pickup truck, portanto, tem uma divisão clara entre produtos compactos que preservam o volume e produtos de grande porte de uso leve que elevam o valor médio das transações. Os modelos de médio porte ficam entre esses polos e permanecem relevantes onde os compradores querem maior utilidade sem o tamanho e o custo de uma pickup truck de grande porte. Os caminhões de grande porte de uso pesado continuam a atender frotas governamentais, de serviços públicos e comerciais de grande porte, onde a capacidade especializada importa mais do que o apelo amplo ao consumidor.

Por Tipo de Cabine:
Cabines Simples Orientadas ao Custo e Cabines Duplas de Maior Conteúdo Atendem a Diferentes NecessidadesAs pickup trucks de cabine regular e cabine simples detinham 67,21% da participação global de pickup truck em 2026. Esse resultado reflete a aquisição focada em custo em mercados onde as pickup trucks continuam sendo principalmente veículos de trabalho. Os modelos de cabine simples e cabine estendida podem oferecer área de carga e capacidade de carga útil úteis sem exigir o preço de uma cabine de passageiros maior. Na Tailândia, as configurações de cabine simples e cabine estendida na faixa de 600.000 a 800.000 THB, equivalente a 17.000 a 23.000 USD, aumentaram sua participação combinada de 58% em 2023 para 62% em 2025. A mudança indica como a pressão de financiamento pode influenciar diretamente a seleção da cabine. Pequenas empresas e operadores rurais podem aceitar menos espaço para passageiros quando a acessibilidade é o fator decisivo.
As cabines estendidas e super cabines têm projeção de crescer a um CAGR de 6,25% até 2032. Esses modelos oferecem capacidade limitada de assento traseiro para equipes, mantendo o custo e o tamanho abaixo de muitas alternativas de cabine dupla. Eles são adequados para pequenos operadores de frota no Sudeste Asiático e na América Latina que precisam de flexibilidade tanto para trabalhadores quanto para equipamentos. As cabines duplas ocupam uma parte diferente do mercado de pickup truck, pois atendem cada vez mais a compradores pessoais, familiares e de estilo de vida. A nona geração da Hilux da Toyota padronizou o estilo de carroceria de cabine dupla em toda a sua linha, sublinhando a importância do conforto dos passageiros nos casos de uso de maior valor do produto. A combinação de cabines está, portanto, se tornando mais dividida entre configurações comerciais acessíveis e designs orientados a passageiros de maior margem. Os fabricantes devem gerenciar essa divisão com cuidado, pois cada estilo de cabine requer uma estratégia diferente de preço, recursos e distribuição.
Por Tipo de Combustível:
O Diesel Mantém a Força de Utilidade Enquanto a Eletrificação Cresce RegionalmenteO diesel detinha 63,47% da participação global de pickup truck em 2026. O diesel continua sendo bem adequado para trabalhos exigentes, pois o reboque, a carga útil e a maior autonomia operacional são importantes para os compradores comerciais. Seu fornecimento de combustível estabelecido e a familiaridade com reparos também sustentam o uso contínuo em muitos mercados emergentes. A posição do diesel não significa que os planos de produtos sejam estáticos, pois regras de emissões mais rígidas aumentam as necessidades de desenvolvimento na Europa e em outros mercados regulamentados. Os fabricantes também devem manter as ofertas de diesel onde os compradores dependem do torque e da densidade de energia necessários para terrenos difíceis e cargas pesadas. Essas necessidades operacionais práticas tornam o diesel mais resiliente em pickup trucks do que em muitas categorias menores de veículos de passeio.
As pickup trucks elétricas a bateria têm previsão de crescer a um CAGR de 6,35% até 2032. A China fornece um exemplo inicial de rápida adoção de pickup trucks de nova energia, com 67.000 unidades vendidas até novembro de 2025 após crescimento de 335% ano a ano. Os Estados Unidos mostraram um padrão diferente, onde as vendas de pickup trucks elétricas ainda eram uma pequena parcela da demanda total de pickup trucks em 2025, de acordo com o rascunho fornecido. Os sistemas híbridos ajudam a preencher a lacuna, pois podem reduzir o consumo de combustível enquanto preservam o uso familiar do veículo. As vendas recordes do F-150 Hybrid da Ford demonstram que os compradores adotarão motorizações eletrificadas quando permanecerem compatíveis com o uso profissional e pessoal. Os modelos a gasolina continuam sendo importantes nas aplicações de uso pessoal na América do Norte, enquanto as opções de flex-fuel e GNC atendem aos requisitos regionais de combustível. O setor de pickup truck provavelmente continuará a usar várias opções de motorização, em vez de avançar em ritmo uniforme em direção a uma única tecnologia.
Por Tração:
4WD/AWD Combina Escala com Crescimento ContínuoO 4WD/AWD representou 64,27% da participação global de pickup truck em 2026. Dentro do mercado de pickup truck, a configuração também tem o maior crescimento previsto dentro da categoria de tração, com um CAGR de 6,07% até 2032. Os compradores o escolhem para trabalho em superfícies não pavimentadas, mau tempo, canteiros de obras, fazendas e trilhas recreativas. Ele também pode sustentar um posicionamento de maior valor mesmo quando o veículo passa a maior parte do tempo em estradas pavimentadas. A Arábia Saudita ilustra a importância dessa capacidade, onde as pickup trucks 4WD de médio porte representaram 91,31% do volume registrado em 2025, de acordo com o rascunho fornecido. A infraestrutura e a aquisição do setor de energia criam um caso operacional claro para veículos de tração nas quatro rodas naquele mercado.
A demanda por 4WD/AWD também aumenta com a disseminação de pacotes off-road e níveis de acabamento premium. Os compradores na Índia e em partes do Sudeste Asiático estão se tornando mais propensos a considerar a tração nas quatro rodas em categorias antes dominadas por caminhões de trabalho básicos de tração traseira. Isso oferece aos fabricantes a oportunidade de combinar capacidade prática com precificação orientada por recursos. Os modelos de tração traseira e tração em duas rodas continuam sendo importantes para a logística urbana e entrega local, pois podem reduzir os custos operacionais e atender às necessidades de uso rotineiro em estradas. As pickup trucks eletrificadas também podem expandir o uso de sistemas de tração nas quatro rodas, particularmente onde os requisitos de conformidade incentivam novas plataformas de motorização. O mercado de pickup truck, portanto, continuará a conter tanto modelos utilitários mais simples quanto designs de tração nas quatro rodas mais capazes. Os planejadores de produtos precisam preservar opções acessíveis de tração em duas rodas enquanto desenvolvem produtos de tração nas quatro rodas que suportem maior margem e uso mais amplo.
Por Transmissão:
O Volume Manual Persiste Enquanto a Adoção Automática CresceAs transmissões manuais detinham 77,81% da participação global de pickup truck em 2026. A grande participação reflete a concentração da demanda global de pickup truck na Tailândia, Indonésia, Índia, África Subsaariana e grande parte da América Latina. Em muitos desses mercados, os veículos manuais continuam sendo familiares para os operadores comerciais e podem ser menos caros de comprar e manter. Os sistemas manuais são frequentemente combinados com configurações de trabalho de menor custo, especialmente produtos de cabine simples. Sua importância contínua mostra que o mercado de pickup truck não pode ser compreendido apenas por meio de tendências de consumidores de renda mais alta. Os fabricantes que removem as opções manuais muito rapidamente podem perder acesso a usuários sensíveis a preços que ainda formam uma parte importante do volume global.
As transmissões automáticas têm previsão de crescer a um CAGR de 6,41% até 2032. O crescimento do mercado de pickup truck vem de compradores que migram para veículos de maior conteúdo e da adoção mais ampla de motorizações eletrificadas, que comumente usam sistemas automáticos ou de velocidade única. A Isuzu substituiu o motor de 1,9 litros no D-Max MY25.5 por uma unidade de 2,2 litros combinada com um automático de 8 velocidades e removeu a opção manual dessa motorização. Essa mudança mostra como um produto líder para direção à direita pode influenciar as expectativas dos clientes na ASEAN e na Australásia. Os sistemas automáticos podem melhorar a facilidade de uso para compradores pessoais e suportar recursos mais sofisticados de assistência ao motorista e de motorização. A mudança será gradual, pois as preferências de acessibilidade e manutenção continuam sendo relevantes em mercados de veículos de trabalho de alto volume. Os fabricantes devem, portanto, oferecer opções de transmissão que se alinhem com os níveis de renda locais, padrões de uso e capacidade de serviço.
Por Uso Final:
A Demanda Comercial Sustenta Tanto o Volume Quanto o CrescimentoAs aplicações comerciais representaram 65,68% da participação global de pickup truck em 2026 e têm previsão de crescer a um CAGR de 6,64% até 2032. A construção, a agricultura, a logística e os usos de trabalho adjacentes tornam as pickup trucks ativos essenciais, em vez de compras discricionárias. A reposição de frotas é sustentada pela atividade de infraestrutura nos países do Conselho de Cooperação do Golfo e pelas necessidades de transporte agrícola na América do Sul e na África Subsaariana. Os operadores comerciais geralmente avaliam os produtos pelo tempo de atividade, capacidade de carga, acesso a serviços e custo de combustível ou energia. Isso favorece as marcas estabelecidas que podem fornecer peças e manutenção em áreas operacionais dispersas. A demanda governamental e de defesa é menor, mas estável, particularmente onde a confiabilidade e o suporte local importam mais do que a nova tecnologia de motorização.
As pickup trucks comerciais eletrificadas enfrentam um desafio distinto, pois o uso de carga útil e reboque pode reduzir a autonomia prática. O rascunho fornecido observou uma lacuna de custo total de propriedade de 30% a 50% em relação ao diesel para muitos ciclos de uso comercial. Isso limita a substituição de curto prazo do diesel em aplicações de frota exigentes, apesar do interesse mais amplo na eletrificação. Os compradores pessoais e de estilo de vida formam uma parcela menor do volume, mas frequentemente contribuem com mais receita por veículo por meio de acabamentos premium, acessórios, pacotes off-road e recursos conectados. O mercado de pickup truck, portanto, depende da demanda comercial para escala e da demanda de estilo de vida para margem. As marcas devem evitar tratar esses usuários como intercambiáveis, pois suas prioridades de compra, necessidades de financiamento e requisitos de produto diferem. Um portfólio de produtos que atende a ambos os usos pode reduzir o risco quando os gastos comerciais ou a confiança do consumidor enfraquecem.
Análise Geográfica
Ásia-Pacífico: Capacidade de Produção e Eletrificação Moldam a Demanda Regional
A Ásia-Pacífico representou 38,91% da participação do mercado de pickup truck em 2026 e tem previsão de expandir a um CAGR de 7,01% até 2032. A China vendeu 537.000 pickup trucks durante os primeiros 11 meses de 2025, alta de 12% ano a ano, de acordo com o rascunho de pesquisa fornecido. As pickup trucks de nova energia atingiram 67.000 unidades no mesmo período, o que dá à China um papel maior no planejamento global de pickup trucks elétricas. A Tailândia continua sendo importante, mesmo que os registros domésticos tenham caído, pois sua base de produção sustenta a demanda de exportação em várias regiões. As duas plantas tailandesas da Isuzu podem produzir até 385.000 veículos por ano, e o programa de investimentos de 2026 da empresa sustenta a automação e a produção de pickup trucks pronta para Euro 6. O lançamento da Hilux da Toyota em Bangkok e a nova instalação de produção para direção à direita da Changan também confirmam que a Tailândia mantém um papel central no planejamento regional de produtos. A direção da política EV 30@30 da Tailândia e os requisitos de emissões mais rígidos na Índia são fatores de conformidade que orientam o investimento em direção a variantes de menor emissão. Essas condições tornam a Ásia-Pacífico importante não apenas para o volume de veículos, mas também para o desenvolvimento de motorizações prontas para exportação e cadeias de suprimentos localizadas.
América do Norte: Altos Valores de Transação Encontram Estratégias Divergentes de Motorização
A América do Norte continua sendo uma região de pickup truck de alta receita, pois os modelos de grande porte são frequentemente vendidos com equipamentos substanciais e acabamentos premium. O resultado da F-Series da Ford de 828.832 unidades em 2025 demonstra a escala da demanda estabelecida por caminhões nos Estados Unidos. A região também mostra uma divisão clara na estratégia de motorização. A Ford alcançou volumes híbridos recordes por meio do F-150 Hybrid, enquanto a General Motors escolheu um motor diesel aprimorado para sua próxima geração do Silverado e Sierra. A Stellantis descontinuou seu plano de pickup Ram elétrica a bateria de grande porte e posicionou o Ram 1500 REV com autonomia estendida como sua alternativa eletrificada. A proposta da Regra SAFE Vehicles III é uma influência regulatória fundamental, pois afeta o planejamento de economia de combustível e o valor das estratégias de crédito para veículos elétricos. [3] O México também é importante como local de produção e cadeia de suprimentos para a demanda norte-americana e latino-americana. O próximo ciclo de produtos da região dependerá de os fabricantes conseguirem manter a capacidade dos caminhões enquanto limitam os aumentos de preços e se adaptam às expectativas de conformidade em mudança.
Europa, América do Sul e Oriente Médio e África: Regulamentação, Demanda de Frotas e Nova Produção Local
A Europa está avançando em direção a ofertas de pickup truck mais eletrificadas e de maior valor, à medida que os requisitos do Euro 7 se aplicam a partir de julho de 2027. A Isuzu enviou veículos D-Max EV para direção à esquerda da Tailândia para a Europa no terceiro trimestre de 2025, enquanto a Toyota planejou uma variante da Hilux elétrica a bateria para o Reino Unido. A América do Sul mantém forte demanda por produtos de médio porte, sustentada pela atividade agrícola e comercial. O Brasil também está se tornando um centro de produção mais importante após a Great Wall Motor estabelecer sua primeira planta na América Latina para produzir a pickup Poer e modelos eletrificados. No Oriente Médio e na África, as pickup trucks continuam sendo relevantes para frotas de infraestrutura, energia, mineração, agrícolas e do setor público. O segmento de bakkie da África do Sul continua sendo especialmente importante dentro dos veículos comerciais leves, e a chegada de novos produtos sustenta a atividade de reposição. O crescimento regional dependerá do suporte de serviços, fornecimento de peças, acesso a financiamento e da capacidade de oferecer motorizações adequadas às condições locais de combustível, terreno e regulamentação. Juntas, essas geografias criam uma base de demanda diversificada, mas exigem mais localização do que a América do Norte ou a Ásia-Pacífico.
Cenário Competitivo
O mercado de pickup truck é moderadamente consolidado no nível das marcas líderes, mas a concorrência difere acentuadamente por região e motorização. Ford, General Motors, Toyota, Isuzu e Stellantis têm posições estabelecidas por meio de cobertura de concessionárias, longos históricos operacionais, disponibilidade de peças e confiança no valor residual. O volume da F-Series da Ford em 2025 ilustra a escala dessa vantagem na América do Norte. A Toyota e a Isuzu têm raízes igualmente profundas nos mercados de direção à direita, onde produtos utilitários duráveis e suporte de serviço são fundamentais. Os fabricantes chineses estão expandindo sua presença de exportação com preços de compra mais baixos e especificações mais amplas. As vendas de pickup trucks no exterior da Great Wall Motor atingiram 30.083 unidades no primeiro semestre de 2025, alta de 24,3% ano a ano, de acordo com o rascunho fornecido. Isso aumenta a pressão competitiva em países onde o fornecimento local, os preços e a disponibilidade de produtos podem influenciar as decisões de frota.
A estratégia de produto é agora um importante diferenciador competitivo. A Ford continua a construir a demanda por pickup trucks híbridas, enquanto a General Motors está enfatizando um motor diesel aprimorado em sua próxima geração de grande porte. A Stellantis mudou de um Ram elétrico a bateria de grande porte planejado para uma opção com autonomia estendida, refletindo uma resposta mais cautelosa às condições de demanda atuais. A nova Hilux da Toyota inclui planos de diesel, híbrido leve, elétrico a bateria e futura célula de combustível de hidrogênio, mostrando como uma plataforma global de pickup truck pode oferecer diferentes escolhas entre regiões. A Isuzu também entrou na produção elétrica a bateria com o D-Max na Tailândia. Esses movimentos indicam que os líderes de mercado não estão tomando decisões tecnológicas idênticas, mesmo quando atendem a muitos dos mesmos clientes.
A concorrência se estende cada vez mais além do próprio veículo. Os compradores avaliam a disponibilidade de manutenção, peças de reposição, financiamento, serviços conectados, acessórios e recursos relacionados à energia. A General Motors vinculou o carregamento bidirecional aos produtos Silverado EV e Sierra EV, o que torna a capacidade veículo-para-carga parte da proposta de propriedade. Os novos entrantes podem usar preços competitivos para conquistar vendas iniciais, mas sua posição de longo prazo depende de conseguirem dar suporte aos veículos ao longo de todo o ciclo de propriedade. A conformidade regulatória favorecerá ainda mais as empresas que podem financiar múltiplos caminhos de motorização e atualizar produtos em várias regiões. O mercado de pickup truck continua competitivo porque nenhuma empresa detém uma posição dominante na América do Norte, Ásia-Pacífico, Europa, América do Sul e Oriente Médio e África. Isso cria oportunidades para desafiantes, mas também preserva o valor das redes de serviço estabelecidas e da produção local.
Líderes do Setor de Pickup Truck
-
Ford Motor Company
-
General Motors Company
-
Stellantis N.V.
-
Toyota Motor Corporation
-
Nissan Motor Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pickup Truck Empresas cobertas neste relatório
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- Isuzu Motors Limited
- Mitsubishi Motors Corporation
- Mahindra & Mahindra Ltd.
- Tata Motors Limited
- Great Wall Motor Company Limited
- BYD Company Limited
- Volkswagen AG
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- Mazda Motor Corporation
- Rivian Automotive, Inc.
- Tesla, Inc.
- JAC Motors
- SAIC Motor Corporation Limited
- Beiqi Foton Motor Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Pickup Truck
- Outubro de 2026: A General Motors iniciou a produção do novo Chevrolet Silverado 1500 e GMC Sierra 1500 de 2027, seu primeiro redesenho completo de plataforma desde 2019, na planta de Silao, México. A GM espera produzir o mesmo número de caminhões em 2027 que em 2026, com capacidade incremental para crescimento em 2028.
- Setembro de 2026: A General Motors confirmou que a próxima geração do Silverado e Sierra contará com um motor diesel aprimorado que oferece mais de 900 milhas de autonomia em rodovias, divergindo explicitamente da estratégia híbrida adotada pela Ford e pela Stellantis.
- Março de 2026: A Geely Riddara confirmou planos de montagem local para a pickup elétrica a bateria RD6 na Tailândia, visando a exportação para a ASEAN a partir de um centro de produção regional para direção à direita, após vender 670 unidades importadas na Tailândia em 2025.
Escopo do Relatório Global do Mercado de Pickup Truck
O mercado de pickup truck é segmentado por Tamanho/Classe, Tipo de Cabine, Tipo de Combustível, Tração, Transmissão, Uso Final e Geografia. Por Tamanho/Classe, o mercado é segmentado em Compacto, Médio Porte, Grande Porte de Uso Leve e Grande Porte de Uso Pesado. Por Tipo de Cabine, o mercado é segmentado em Cabine Regular/Simples, Cabine Estendida/Super Cabine e Cabine Dupla. Por Tipo de Combustível, o mercado é segmentado em Gasolina, Diesel, Híbrido, Elétrico a Bateria e Outros (GNC, Flex-Fuel). Por Tração, o mercado é segmentado em 2WD (Tração Traseira) e 4WD/AWD. Por Transmissão, o mercado é segmentado em Manual e Automática. Por Uso Final, o mercado é segmentado em Pessoal/Estilo de Vida, Comercial (Construção, Agricultura, Logística, Outros) e Governo e Defesa. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá, México e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Suécia, Polônia, Países Baixos, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Tailândia, Austrália, Indonésia, Coreia do Sul, Filipinas, Malásia, Nova Zelândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, Omã, Israel, Türkiye, África do Sul, Egito, Nigéria, Quênia, Marrocos, Argélia e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Compacto |
| Médio Porte |
| Grande Porte de Uso Leve |
| Grande Porte de Uso Pesado |
| Cabine Regular/Simples |
| Cabine Estendida/Super Cabine |
| Cabine Dupla |
| Gasolina |
| Diesel |
| Híbrido |
| Elétrico a Bateria |
| Outros (GNC, Flex-Fuel) |
| 2WD (Tração Traseira) |
| 4WD/AWD |
| Manual |
| Automática |
| Pessoal/Estilo de Vida |
| Comercial (Construção, Agricultura, Logística, Outros) |
| Governo e Defesa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Tailândia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Filipinas | |
| Malásia | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omã | |
| Israel | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Quênia | |
| Marrocos | |
| Argélia | |
| Restante do Oriente Médio e África |
| Por Tamanho/Classe | Compacto | |
| Médio Porte | ||
| Grande Porte de Uso Leve | ||
| Grande Porte de Uso Pesado | ||
| Por Tipo de Cabine | Cabine Regular/Simples | |
| Cabine Estendida/Super Cabine | ||
| Cabine Dupla | ||
| Por Tipo de Combustível | Gasolina | |
| Diesel | ||
| Híbrido | ||
| Elétrico a Bateria | ||
| Outros (GNC, Flex-Fuel) | ||
| Por Tração | 2WD (Tração Traseira) | |
| 4WD/AWD | ||
| Por Transmissão | Manual | |
| Automática | ||
| Por Uso Final | Pessoal/Estilo de Vida | |
| Comercial (Construção, Agricultura, Logística, Outros) | ||
| Governo e Defesa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Tailândia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Filipinas | ||
| Malásia | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Marrocos | ||
| Argélia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para pickup trucks até 2032?
O mercado de pickup truck tem previsão de crescer a um CAGR de 5,12% de 2027 a 2032 e atingir 308,21 bilhões de USD até 2032.
Qual classe de pickup truck tem a maior participação?
Os caminhões compactos lideram com uma participação de 74,35% em 2026, pois atendem às necessidades comerciais e agrícolas com menores custos de aquisição e operação.
Qual motorização de pickup truck está crescendo mais rapidamente?
As pickup trucks elétricas a bateria têm projeção de crescer a um CAGR de 6,35% até 2032, embora o diesel continue sendo o maior tipo de propulsão com uma participação de 63,47% em 2026.
Por que os compradores comerciais continuam sendo importantes para os fabricantes de pickup truck?
O uso comercial detinha uma participação de 65,68% em 2026 e tem projeção de expandir a um CAGR de 6,64%, sustentado pela demanda de construção, agricultura, logística e reposição de frotas.
Qual região tem expectativa de crescer mais rapidamente nas vendas de pickup truck?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 7,01% até 2032, sustentada pela demanda de nova energia da China e pela base de produção de exportação da Tailândia.
Quais fatores limitam a adoção de pickup trucks elétricas entre os operadores de frota?
A carga útil e o reboque podem reduzir a autonomia operacional, enquanto a pesquisa fornecida observa uma lacuna de custo total de propriedade de 30% a 50% em relação ao diesel para muitos ciclos de uso comercial.