
ピックアップトラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 240.11 十億米ドル |
| 市場規模 (2032) | 308.21 十億米ドル |
| 成長率 (2027 - 2032) | 5.12 % |
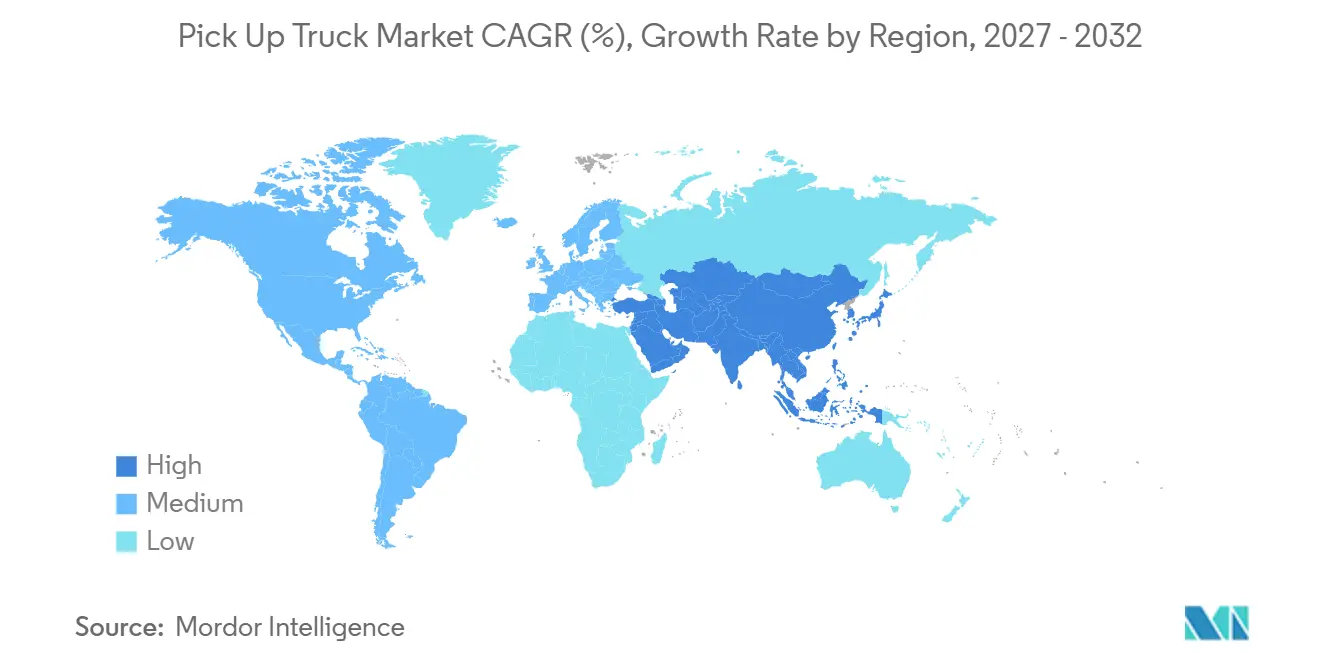
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
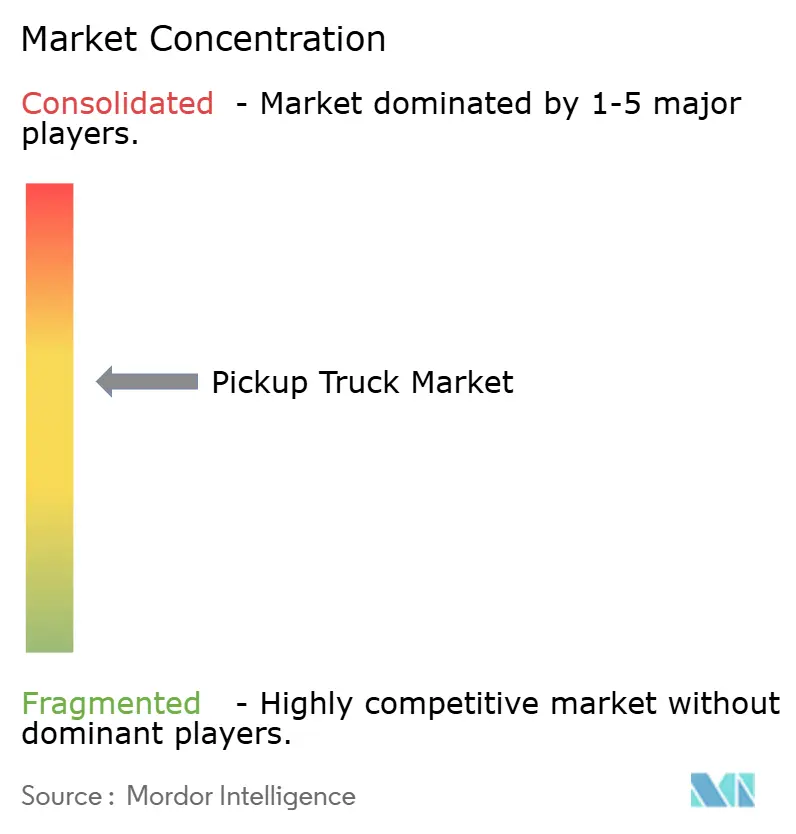
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピックアップトラック市場分析
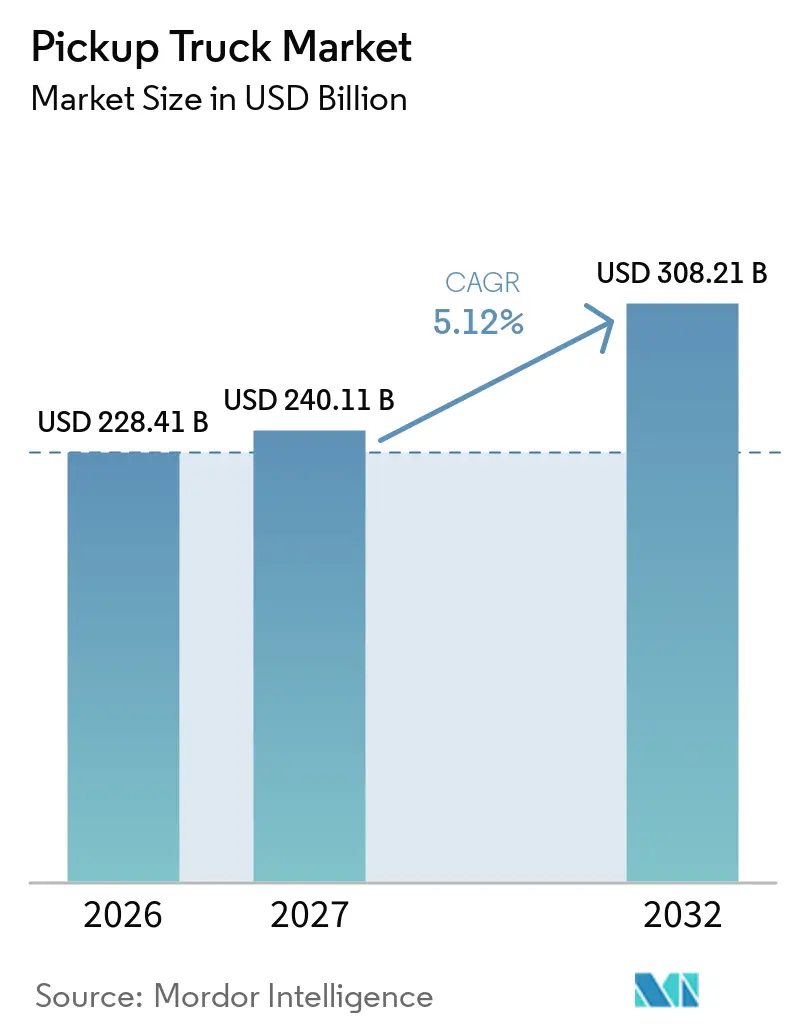
ピックアップトラック市場規模は2026年に228.41 ビリオン 米ドルと評価され、2027年には240.11 ビリオン 米ドルに達し、2032年までに308.21 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.12%で成長します。建設、農業、物流におけるフリート更新は、購入者が日常業務においてペイロード、牽引力、道路アクセスに依存しているため需要を支えています。高グレードのトリムも成熟市場での収益を押し上げていますが、購入価格の上昇と資金調達コストにより、多くの購入者にとって購入しにくい状況が続いています。パワートレイン計画は地域ごとに異なる方向性を示しており、ディーゼルが実用主導の需要を維持する一方、ハイブリッドおよびバッテリー電気モデルは規制要件と変化する購入者の嗜好に対応しています。タイおよびその他の右ハンドル生産拠点への製造投資は、メーカーが単一の拠点から複数の輸出市場にサービスを提供するための実用的な経路を提供しています。したがって、競争優位性は信頼性の高いアフターセールスサービス、使いやすいパワートレイン、および価格に敏感な商業需要とともにコンプライアンスコストを管理する能力に依存しています。
主要レポートのポイント
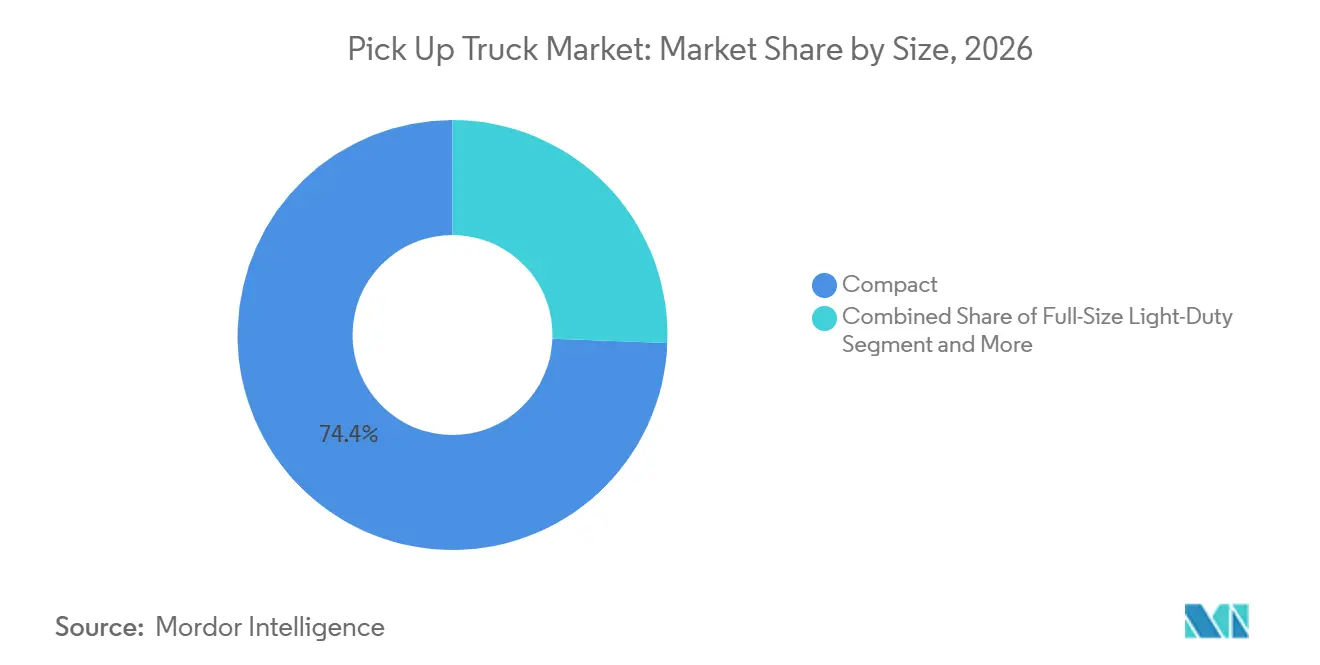
- サイズ/クラス別では、コンパクトトラックが2026年の世界ピックアップシェアの74.35%を占め、フルサイズ軽量トラックは2032年までCAGR 6.17%で成長すると予測されています。
- キャブタイプ別では、レギュラーおよびシングルキャブが2026年の世界ピックアップシェアの67.21%を占め、エクステンデッドおよびスーパーキャブは2032年までCAGR 6.25%で成長すると予測されています。
- 燃料タイプ別では、ディーゼルが2026年の世界ピックアップシェアの63.47%を占め、バッテリー電気ピックアップは2032年までCAGR 6.35%で成長すると予測されています。
- ドライブトレイン別では、4WD/AWDが2026年の世界ピックアップシェアの64.27%を占め、2032年までCAGR 6.07%で成長すると予測されています。
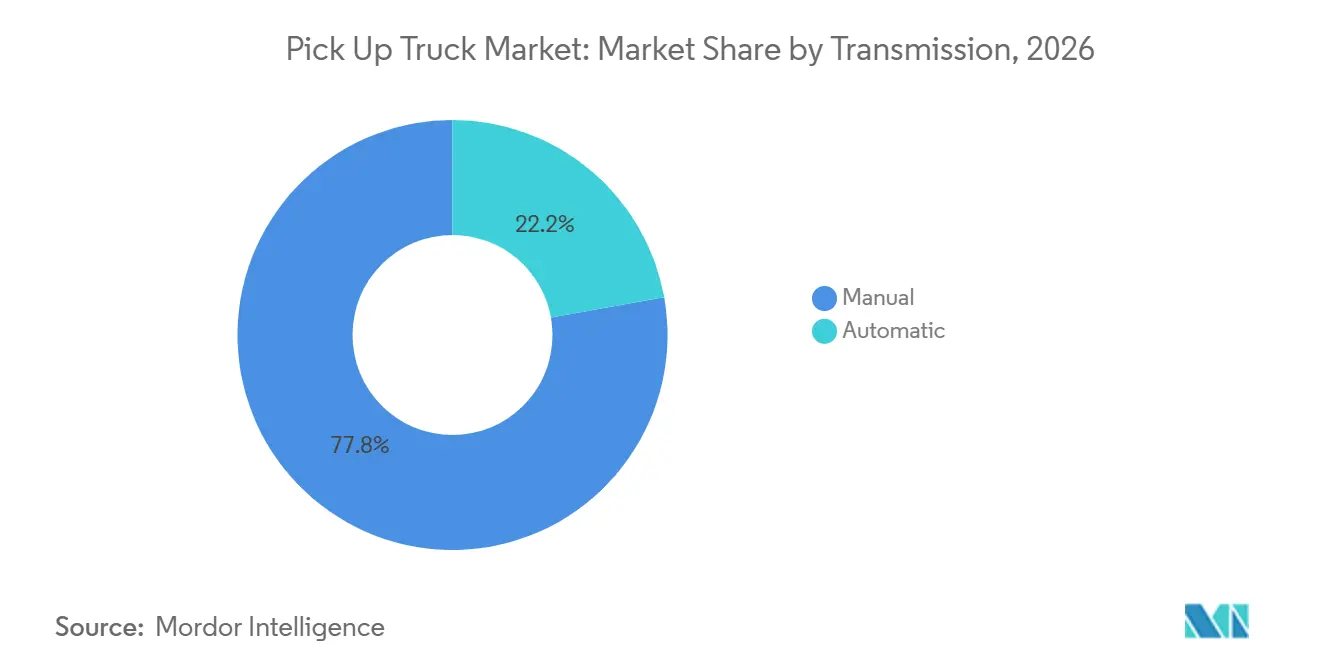
- トランスミッション別では、マニュアルトランスミッションが2026年の世界ピックアップシェアの77.81%を占め、オートマチックトランスミッションは2032年までCAGR 6.41%で成長すると予測されています。
- 最終用途別では、商業用途が2026年の世界ピックアップシェアの65.68%を占め、2032年までCAGR 6.64%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界ピックアップシェアの38.91%を占め、2032年までCAGR 7.01%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設、農業、物流のフリート更新需要 | +1.5% | 世界規模;アジア太平洋、南米、中東・アフリカが核 | 中期(2〜4年) |
| ライフスタイルおよびオフロード用途向けピックアップトラックのプレミアム化 | +0.9% | 北米、オーストラリア、中東 | 長期(4年以上) |
| ハイブリッドおよびバッテリー電気パワートレインによる潜在的購入者層の拡大 | +0.8% | 北米、欧州、中国 | 中期(2〜4年) |
| 右ハンドル輸出ハブによる複数地域モデル展開の加速 | +0.7% | タイ、オーストラリア、南アフリカ、英国 | 短期(2年以内) |
| 新興ピックアップ市場における中小企業の商業化 | +0.6% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 統合電力輸出およびソフトウェア機能による車両ユーティリティの向上 | +0.5% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設、農業、物流のフリート更新需要
更新需要は、稼働資産が老朽化して信頼性が低下した場合にフリートが購入を無期限に延期できないため、ピックアップトラック市場の中核的な支えとなっています。米国で稼働している商業トラックの平均車齢は2025年に12.8年に達し、作業用車両フリート全体で長い更新サイクルが続いていることを示しています。Ford Proは2025年にSuper Dutyの販売台数が10%増加したと報告し、同事業は66.3 ビリオン 米ドルの収益に対して6.8 ビリオン 米ドルのEBITを生み出しました。これらの結果は、稼働時間、サービスアクセス、運営コストが資本支出の延期よりも重要になった場合に、作業重視の顧客が引き続き車両を更新することを示しています。建設工事、農業活動、物品輸送は異なる地域にわたって需要を生み出し、単一の消費者トレンドへの依存を低減しています。南米では、農業および鉱物物流も商業車両の使用を支えており、製品の入手可能性と競争条件は市場によって異なります。フリート購入者は一般的に、初期購入価格だけでなく、稼働信頼性、残存価値、部品の入手可能性、燃料使用量をより重視します。これは確立されたディーラーネットワークと修理能力を持つメーカーに有利に働く一方、信頼性の高いサービスカバレッジをまだ構築していない新規参入者にとって高いハードルを生み出しています。
ライフスタイルおよびオフロード用途向けピックアップトラックのプレミアム化
プレミアムモデルは、購入者が仕事だけでなく個人使用のためにトラックを選ぶことが増えているため、ピックアップトラック市場の収益機会を広げています。米国のピックアップオーナーは2025年にオフロード、ユーティリティ、レクリエーション改造に15 ビリオン 米ドル以上を費やし、これは52.92 ビリオン 米ドルのアクセサリーおよびパフォーマンスパーツカテゴリーの30%を占めています。SEMAはまた、年間に約1,300万台のピックアップがカスタマイズされたと報告しており、カスタマイズがオーナーシップの重要な部分になっていることを示しています。したがって、購入者は定期的なオフロード使用が限られている場合でも、より高グレードのトラックに移行することができます。これは、専門的な外観パッケージ、タイヤ、サスペンション部品、コネクテッドサービス、電力輸出機器からのピックアップトラック市場収益を支えています。インドでは、ToyotaがHiluxをSUVとは異なる能力を持つライフスタイル車両として位置付けており、ピックアップが主に商業資産として見られてきた市場でメーカーがこのユースケースを導入できることを示しています。このアプローチはブランド認知度が高くアクセサリープログラムが充実したメーカーに利益をもたらしますが、プレミアム車両の購入は月々の支払い水準に対してより敏感であるため、資金調達コストへのエクスポージャーも高まります。
ハイブリッドおよびバッテリー電気パワートレインによる潜在的購入者層の拡大
ハイブリッドシステムは、多くの購入者が依然として牽引力、ペイロード、長距離走行能力を必要としているため、ピックアップトラック市場への実用的な移行手段を提供しています。Fordは2025年にF-150ハイブリッドトラックを84,934台、Maverickハイブリッドユニットを81,034台販売し、いずれも同社の記録的な結果となりました。Toyotaもまた、同期間にi-FORCE MAXシステムを使用したTacomaおよびTundraモデルの合計ハイブリッド販売台数が60,000台を超えたと報告しています。[1] ハイブリッドトラックは、フル充電式ピックアップの充電および航続距離の制限を受け入れることなく、燃料使用や規制を懸念する購入者にアピールできます。中国では新エネルギーピックアップが強い勢いを示し、2025年11月までの販売台数は67,000台に達し、前年比335%増となりました。商業ユーザーは電気モデルを実際のペイロード、牽引航続距離、充電アクセス、運営経済性で判断するため、普及率は依然として不均一です。メーカーはそれぞれ異なる対応をしており、Fordがハイブリッド販売台数を維持する一方、Stellantisはフルサイズ電気Ramの計画をレンジエクステンダー車両に転換しました。この乖離は、予測期間中にすべての国でカテゴリーを定義する単一のパワートレインは存在しないことを意味しています。
右ハンドル輸出ハブによる複数地域モデル展開の加速
タイは、メーカーが複数の右ハンドルおよび左ハンドル輸出先に供給できるため、ピックアップトラック市場にとって重要な製造拠点であり続けています。Isuzuは2025年5月にタイでバッテリー電気D-Maxの量産を開始し、2025年第3四半期に左ハンドル車両を欧州に送りました。Toyotaは2025年11月にバンコクで第9世代Hiluxを発表し、ディーゼル、48Vマイルドハイブリッド、バッテリー電気、および将来の水素燃料電池オプションを提供しました。タイ投資委員会は2026年4月に、自動化アップグレードとユーロ6対応生産に関わるIsuzuプロジェクトに対して150 ビリオン タイバーツ(430 ミリオン 米ドル相当)以上を承認しました。[2] これらの投資はメーカーがモデル発売サイクルを短縮し、複数の市場にわたって開発コストを分散させるのに役立ちます。長安のラヨン工場は2025年5月に年間生産能力100,000台で右ハンドル生産を開始し、同国にもう一つの輸出志向の生産拠点を追加しました。現地生産能力の継続的な拡充は、タイでの生産決定がASEAN、オーストラリア、南アフリカ、その他の右ハンドル市場での車両供給に影響を与えることを意味しています。また、既存ブランドに対してローカルサプライチェーン、製品更新、輸出競争力を維持するよう一層の圧力をかけています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い車両価格と資金調達コスト | -0.8% | 世界規模;タイ、アルゼンチン、南アジアで最も深刻 | 短期(2年以内) |
| 排出ガスおよび燃費コンプライアンスコスト | -0.5% | 北米、欧州 | 中期(2〜4年) |
| 新興市場におけるアフターセールスカバレッジと残存価値の不確実性 | -0.4% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| ペイロードおよび牽引航続距離のペナルティによる商業用電気ピックアップの制約 | -0.3% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い車両価格と資金調達コスト
高い価格と厳しい融資条件は、特に中小企業や農業世帯が車両融資に依存している市場でピックアップトラック市場を制約しています。タイは2025年に国内ピックアップ登録台数143,789台を記録し、24年間で最低水準となりました。草案はまた、厳しい融資条件と中間所得世帯の収入の低迷を、その市場での継続的な低迷の主な理由として特定しました。エントリーレベルおよびコンパクト製品は価格上昇の影響を抑えることができますが、信用承認がより困難になると購入者は依然として更新を延期する可能性があります。コスト圧力が強い市場では、顧客は新しいダブルキャブ車両を購入する代わりに、中古車、シングルキャブデザイン、または低グレードモデルに移行する可能性があります。これにより、プレミアムトリムを選択できる高所得購入者と、キャッシュフローを守らなければならない購入者との間に分断が生じます。その結果、能力と価格のバランスを維持することが最も難しいことが多い中間層の新車に対する需要が弱まります。メーカーは現地調達、資金調達支援、シンプルな製品ラインナップでリスクを軽減できますが、これらの対策はマージンや製品選択を制限する可能性があります。
排出ガスおよび燃費コンプライアンスコスト
コンプライアンスコストはピックアップトラック市場に圧力をかけています。ディーゼルおよびユーティリティ重視のモデルは新しい規制を満たすために継続的なエンジニアリング作業を必要とするためです。欧州の閣僚は2025年4月にユーロ7を正式に採択し、実世界排出ガス検証、ブレーキ粒子制限、燃料およびエネルギー消費のモニタリングに関する要件を導入しました。乗用車およびバンの基準は2027年7月から適用されるため、メーカーはその日付前に製品、キャリブレーション、サプライヤー計画を準備する必要があります。米国では、提案されているSAFE Vehicles Rule IIIが2022年から2031年モデルイヤーの燃費要件を再調整する予定です。最終規則が一部のコンプライアンス圧力を軽減したとしても、製品プログラムとクレジット戦略の変更が必要になる可能性があるため、政策期待の変化は移行コストを追加します。General Motorsが次世代SilveradoおよびSierraに改良されたディーゼルエンジンを開発する決定は、メーカーが規制の見通しについて異なる判断を下し続けていることを示しています。小規模モデルはより多くのリスクにさらされています。なぜなら、その開発コストはグローバルプラットフォームほど大規模な生産量に分散させることができないからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サイズ/クラス別:
コンパクトトラックが数量をリードし、フルサイズ軽量が前進コンパクトトラックは2026年のピックアップトラック市場シェアの74.35%を占めました。その地位は、アジア、アフリカ、ラテンアメリカの商業、農業、流通ユーザーにとって低い取得コストと運営コストの必要性を反映しています。コンパクトデザインは狭い道路や小さな作業現場に適合しながら、多くの地元企業に適した積載能力を提供します。これらの市場の購入者は、キャビンサイズやプレミアム装備よりも耐久性、燃料使用量、修理アクセスを優先することが多いです。これにより、高価値のフルサイズモデルがユニットあたりより多くの収益を生み出す場合でも、コンパクト製品は数量需要の中心となっています。このセグメントはまた、小規模農家、建設請負業者、地元輸送業者、自治体ユーザーを含む幅広い顧客基盤から恩恵を受けています。
フルサイズ軽量トラックは2032年までCAGR 6.17%で拡大すると予測されています。需要は、購入者が牽引能力、快適性、コネクテッド機能、ライフスタイルポジショニングを重視する地域で最も強くなっています。北米は購入者が高仕様トリムとオフロードパッケージを頻繁に選択するため、このクラスにとって引き続き重要です。オーストラリアと中東の高所得購入者も大型ピックアップへの需要を支えています。したがって、ピックアップトラック産業は、数量を維持するコンパクト製品と平均取引価値を高めるフルサイズ軽量製品との間に明確な分断があります。ミッドサイズモデルはこれらの両極の間に位置し、フルサイズピックアップのサイズとコストなしにより強いユーティリティを求める購入者に引き続き関連しています。フルサイズ重量トラックは、幅広い消費者アピールよりも専門的な能力が重要な政府、公益事業、大規模商業フリートへのサービスを継続しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
キャブタイプ別:
コスト主導のシングルキャブと高グレードのダブルキャブが異なるニーズに対応レギュラーおよびシングルキャブピックアップは2026年の世界ピックアップシェアの67.21%を占めました。この結果は、ピックアップが主に作業用車両である市場でのコスト重視の調達を反映しています。シングルキャブおよびエクステンデッドキャブモデルは、より大きな乗客キャビンの価格を必要とせずに有用な荷台面積とペイロードを提供できます。タイでは、60万〜80万タイバーツ(17,000〜23,000 米ドル相当)のシングルキャブおよびエクステンデッドキャブ構成の合計シェアが2023年の58%か2025年の62%に増加しました。この変化は、資金調達圧力がキャブ選択に直接影響を与える可能性があることを示しています。中小企業や農村部のオペレーターは、手頃な価格が決定要因である場合、より少ない乗客スペースを受け入れる可能性があります。
エクステンデッドおよびスーパーキャブは2032年までCAGR 6.25%で成長すると予測されています。これらのモデルは、多くのダブルキャブの代替品よりもコストとサイズを低く抑えながら、乗員のための限られた後部座席容量を提供します。これらは、作業員と機器の両方に柔軟性を必要とする東南アジアおよびラテンアメリカの小規模フリートオペレーターに適しています。クルーおよびダブルキャブは、個人、家族、ライフスタイル購入者にますます対応するようになっているため、ピックアップトラック市場の異なる部分を占めています。Toyotaの第9世代Hiluxはそのラインナップ全体でダブルキャブボディスタイルを標準化し、製品の高価値ユースケースにおける乗客快適性の重要性を強調しています。したがって、キャブミックスは手頃な商業構成と高マージンの乗客志向デザインの間でより分断されつつあります。各キャブスタイルは異なる価格、機能、流通戦略を必要とするため、メーカーはこの分断を慎重に管理する必要があります。
燃料タイプ別:
ディーゼルが実用性の強みを維持しながら電動化が地域的に進展ディーゼルは2026年の世界ピックアップシェアの63.47%を占めました。牽引力、ペイロード、より長い運行航続距離が商業購入者にとって重要であるため、ディーゼルは要求の厳しい作業に適しています。確立された燃料供給と修理の親しみやすさも、多くの新興市場での継続的な使用を支えています。ディーゼルの地位は製品計画が静的であることを意味しません。欧州やその他の規制市場では排出ガス規制の強化により開発ニーズが増加しているためです。メーカーはまた、困難な地形や重い荷物に必要なトルクとエネルギー密度に購入者が依存している場所でディーゼル製品を維持する必要があります。これらの実用的な運用ニーズにより、ディーゼルは多くの小型乗用車カテゴリーよりもピックアップにおいてより回復力があります。
バッテリー電気ピックアップは2032年までCAGR 6.35%で成長すると予測されています。中国は急速な新エネルギーピックアップ普及の早期例を提供しており、前年比335%成長の後、2025年11月までに67,000台が販売されました。米国は異なるパターンを示し、提供された草案によると、2025年の電気ピックアップ販売はピックアップ総需要のわずかなシェアにとどまりました。ハイブリッドシステムは、慣れ親しんだ車両使用を維持しながら燃料消費を削減できるため、ギャップを埋めるのに役立ちます。Fordの記録的なF-150ハイブリッド販売は、電動化パワートレインが仕事と個人使用に引き続き対応できる場合に購入者が採用することを示しています。ガソリンモデルは北米の個人使用アプリケーションで引き続き重要であり、フレックス燃料およびCNGオプションは地域の燃料要件に対応しています。ピックアップトラック産業は、一つの技術に向けて均一なペースで移行するのではなく、複数のパワートレインオプションを使用し続ける可能性が高いです。
ドライブトレイン別:
4WD/AWDが規模と継続的成長を兼ね備える4WD/AWDは2026年の世界ピックアップシェアの64.27%を占めました。ピックアップトラック市場において、この構成はドライブトレインカテゴリー内で最も高い予測成長率を持ち、2032年までCAGR 6.07%となっています。購入者は未舗装路面、悪天候、建設現場、農場、レクリエーショントレイルでの作業のためにこれを選択します。また、車両が舗装道路で過ごす時間が多い場合でも、高価値ポジショニングをサポートできます。サウジアラビアはこの能力の重要性を示しており、提供された草案によると、2025年の登録台数の91.31%をミッドサイズ4WDピックアップが占めました。インフラおよびエネルギーセクターの調達は、その市場での四輪駆動車両に対する明確な運用ケースを生み出しています。
4WD/AWD需要はオフロードパッケージとプレミアムトリムレベルの普及とともに増加しています。インドおよび東南アジアの一部の購入者は、かつて基本的な二輪駆動作業トラックが支配していたカテゴリーで四輪駆動を検討する可能性が高まっています。これにより、メーカーは実用的な能力と機能主導の価格設定を組み合わせる機会を得ています。二輪駆動および後輪駆動モデルは、運営コストを削減し日常的な道路使用ニーズを満たすことができるため、都市物流および地元配送にとって引き続き重要です。電動化ピックアップは、特にコンプライアンス要件が新しいパワートレインプラットフォームを促進する場合に、全輪駆動システムの使用を拡大する可能性もあります。したがって、ピックアップトラック市場は引き続きシンプルなユーティリティモデルとより能力の高い四輪駆動デザインの両方を含むことになります。製品プランナーは、高マージンと幅広い用途をサポートする四輪駆動製品を開発しながら、手頃な二輪駆動の選択肢を維持する必要があります。
トランスミッション別:
マニュアル数量が持続しながらオートマチック採用が増加マニュアルトランスミッションは2026年の世界ピックアップシェアの77.81%を占めました。この大きなシェアは、タイ、インドネシア、インド、サブサハラアフリカ、ラテンアメリカの大部分における世界ピックアップ需要の集中を反映しています。これらの市場の多くでは、マニュアル車両は商業オペレーターに馴染みがあり、購入と維持のコストが低い場合があります。マニュアルシステムは、特にシングルキャブ製品において、低コストの作業重視の構成と組み合わせられることが多いです。その継続的な重要性は、ピックアップトラック市場が高所得消費者トレンドだけでは理解できないことを示しています。マニュアルオプションを早急に廃止するメーカーは、依然として世界の数量の主要部分を形成している価格に敏感なユーザーへのアクセスを失う可能性があります。
オートマチックトランスミッションは2032年までCAGR 6.41%で成長すると予測されています。ピックアップトラック市場の成長は、購入者が高グレード車両に移行することと、一般的にオートマチックまたはシングルスピードシステムを使用する電動化パワートレインの普及から来ています。Isuzuは、D-Max MY25.5の1.9リッターエンジンを8速オートマチックと組み合わせた2.2リッターユニットに置き換え、そのドライブトレインからマニュアルオプションを廃止しました。この変更は、主要な右ハンドル製品がASEANおよびオーストラリア全体の顧客期待にどのように影響を与えるかを示しています。オートマチックシステムは個人購入者の使いやすさを向上させ、より高度な運転支援およびパワートレイン機能をサポートできます。手頃な価格と整備の好みが高数量作業用車両市場で引き続き関連しているため、変化は段階的になります。したがって、メーカーは地域の所得水準、使用パターン、サービス能力に合致したトランスミッションの選択肢を提供する必要があります。
最終用途別:
商業需要が数量と成長の両方を支える商業用途は2026年の世界ピックアップシェアの65.68%を占め、2032年までCAGR 6.64%で成長すると予測されています。建設、農業、物流、および隣接する作業用途により、ピックアップは裁量的な購入ではなく不可欠な資産となっています。フリート更新は湾岸協力会議諸国のインフラ活動と南米およびサブサハラアフリカの農業輸送ニーズによって支えられています。商業オペレーターは一般的に、稼働時間、積載能力、サービスアクセス、燃料またはエネルギーコストで製品を判断します。これは、分散した運営エリアにわたって部品とメンテナンスを提供できる確立されたブランドに有利に働きます。政府および防衛需要は小さいですが安定しており、特に信頼性と地域サポートが新しいパワートレイン技術よりも重要な場合に顕著です。
電動化商業ピックアップは、ペイロードと牽引使用が実用的な航続距離を低下させる可能性があるため、独自の課題に直面しています。提供された草案は、多くの商業デューティサイクルでディーゼルに対して30%〜50%の総所有コストのギャップを指摘しました。これは、電動化への幅広い関心にもかかわらず、要求の厳しいフリートアプリケーションでのディーゼルの短期的な置き換えを制限しています。個人およびライフスタイル購入者は数量の小さなシェアを形成しますが、プレミアムトリム、アクセサリー、オフロードパッケージ、コネクテッド機能を通じて車両あたりより多くの収益に貢献することが多いです。したがって、ピックアップトラック市場は規模のために商業需要に、マージンのためにライフスタイル需要に依存しています。ブランドは、購入の優先事項、資金調達ニーズ、製品要件が異なるため、これらのユーザーを互換性があるものとして扱うことを避けなければなりません。両方の用途に対応する製品ポートフォリオは、商業支出または消費者信頼のいずれかが弱まった場合のリスクを軽減できます。
地域分析
アジア太平洋:生産能力と電動化が地域需要を形成
アジア太平洋は2026年のピックアップトラック市場シェアの38.91%を占め、2032年までCAGR 7.01%で拡大すると予測されています。提供された調査草案によると、中国は2025年最初の11ヶ月間に537,000台のピックアップを販売し、前年比12%増となりました。新エネルギーピックアップは同期間に67,000台に達し、中国が世界の電気ピックアップ計画においてより大きな役割を果たしています。タイは国内登録台数が減少したにもかかわらず、その生産拠点が複数の地域にわたる輸出需要を支えているため引き続き重要です。Isuzuの2つのタイ工場は年間最大385,000台を生産でき、同社の2026年投資プログラムは自動化とユーロ6対応ピックアップ生産を支援しています。バンコクでのToyotaのHilux発表と長安の新しい右ハンドル生産施設も、タイが地域製品計画において中心的な役割を維持していることを確認しています。タイのEV 30@30政策方向とインドでの厳しい排出ガス要件は、低排出バリアントへの投資を誘導するコンプライアンス要因です。これらの条件により、アジア太平洋は車両数量だけでなく、輸出対応パワートレインと現地化されたサプライチェーンの開発においても重要です。
北米:高い取引価値と分岐するパワートレイン戦略
北米はフルサイズモデルが大幅な装備とプレミアムトリムで販売されることが多いため、引き続き高収益のピックアップ地域です。Fordの2025年F-Seriesの828,832台という結果は、米国における確立されたトラック需要の規模を示しています。この地域はまた、パワートレイン戦略において明確な分断を示しています。FordはF-150ハイブリッドを通じて記録的なハイブリッド数量を達成した一方、General Motorsは次世代SilveradoおよびSierraに改良されたディーゼルエンジンを選択しました。Stellantisは計画していたフルサイズバッテリー電気Ramピックアップを廃止し、レンジエクステンダーRam 1500 REVを電動化代替品として位置付けました。提案されているSAFE Vehicles Rule IIIは、燃費計画と電気自動車クレジット戦略の価値に影響を与えるため、主要な規制上の影響です。[3] メキシコも北米およびラテンアメリカ需要のための生産およびサプライチェーンの拠点として重要です。この地域の次の製品サイクルは、メーカーがトラックの能力を維持しながら価格上昇を制限し、変化するコンプライアンス期待に適応できるかどうかにかかっています。
欧州、南米、中東・アフリカ:規制、フリート需要、新しい現地生産
欧州は2027年7月からユーロ7要件が適用されるため、より電動化された高価値のピックアップ製品に向けて移行しています。Isuzuは2025年第3四半期にタイから欧州に左ハンドルD-Max EV車両を出荷し、Toyotaは英国向けにバッテリー電気Hiluxバリアントを計画しました。南米は農業および商業活動に支えられ、ミッドサイズ製品への強い需要を維持しています。ブラジルはまた、Great Wall Motorがラテンアメリカ初の工場を設立してPoerピックアップと電動化モデルを生産した後、より重要な生産拠点になりつつあります。中東・アフリカでは、ピックアップはインフラ、エネルギー、鉱業、農業、公共部門のフリートに引き続き関連しています。南アフリカのバッキーセグメントは軽商用車の中で特に重要であり、新製品の到着が更新活動を支えています。地域の成長は、サービスサポート、部品供給、金調達アクセス、および地域の燃料、地形、規制条件に適したパワートレインを提供する能力に依存します。これらの地域を合わせると多様化した需要基盤が生まれますが、北米やアジア太平洋よりも多くの現地化が必要です。
競争環境
ピックアップトラック市場は主要ブランドレベルでは適度に集中していますが、競争は地域とパワートレインによって大きく異なります。Ford、General Motors、Toyota、Isuzu、Stellantisは、ディーラーカバレッジ、長い運営歴史、部品の入手可能性、残存価値への信頼を通じて確立されたポジションを持っています。Fordの2025年F-Seriesの数量は、北米におけるこの優位性の規模を示しています。ToyotaとIsuzuは、耐久性のあるユーティリティ製品とサービスサポートが重要な右ハンドル市場でも同様に深い基盤を持っています。中国メーカーは低い購入価格と幅広い仕様で輸出プレゼンスを拡大しています。提供された草案によると、Great Wall Motorの海外ピックアップ販売は2025年上半期に30,083台に達し、前年比24.3%増となりました。これにより、現地供給、価格設定、製品の入手可能性がフリートの決定に影響を与える可能性がある国々での競争圧力が高まっています。
製品戦略は現在、主要な競争差別化要因となっています。Fordはハイブリッドピックアップ需要の構築を続けている一方、General Motorsは次のフルサイズ世代で改良されたディーゼルエンジンを強調しています。Stellantisは計画していたフルサイズバッテリー電気Ramからレンジエクステンダーオプションに転換し、現在の需要条件に対してより慎重な対応を反映しています。ToyotaのHiluxにはディーゼル、マイルドハイブリッド、バッテリー電気、将来の水素燃料電池計画が含まれており、グローバルピックアッププラットフォームが地域にわたって異なる選択肢を提供できることを示しています。Isuzuもタイでのバッテリー電気D-Maxの生産に移行しました。これらの動きは、市場リーダーが多くの同じ顧客にサービスを提供している場合でも、同一の技術決定を下していないことを示しています。
競争はますます車両自体を超えて拡大しています。購入者はメンテナンス、交換部品、資金調達、コネクテッドサービス、アクセサリー、エネルギー関連機能の入手可能性を評価します。General Motorsは双方向充電をSilverado EVおよびSierra EV製品に連携させており、車両から負荷への能力をオーナーシップの提案の一部にしています。新規参入者は競争力のある価格設定を使用して初期販売を獲得できますが、長期的なポジションは所有サイクル全体にわたって車両をサポートできるかどうかにかかっています。規制コンプライアンスは、複数のパワートレインパスに資金を提供し、複数の地域にわたって製品を更新できる企業をさらに優遇します。ピックアップトラック市場は、北米、アジア太平洋、欧州、南米、中東・アフリカにわたって支配的なポジションを持つ単一の企業がいないため、引き続き競争的です。これにより挑戦者に機会が生まれますが、確立されたサービスネットワークと現地生産の価値も維持されます。
ピックアップトラック産業のリーダー
-
Ford Motor Company
-
General Motors Company
-
Stellantis N.V.
-
Toyota Motor Corporation
-
Nissan Motor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ピックアップトラック市場 このレポートでカバーされる企業
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- Isuzu Motors Limited
- Mitsubishi Motors Corporation
- Mahindra & Mahindra Ltd.
- Tata Motors Limited
- Great Wall Motor Company Limited
- BYD Company Limited
- Volkswagen AG
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- Mazda Motor Corporation
- Rivian Automotive, Inc.
- Tesla, Inc.
- JAC Motors
- SAIC Motor Corporation Limited
- Beiqi Foton Motor Co., Ltd.
最近の産業開発事情 ピックアップトラック市場
- 2026年10月:General Motorsは、2019年以来初のフルプラットフォーム再設計となる2027年型Chevrolet Silverado 1500およびGMC Sierra 1500の新型の生産をメキシコのシラオ工場で開始しました。GMは2027年に2026年と同数のトラックを生産し、2028年には段階的な成長能力を見込んでいます。
- 2026年9月:General Motorsは、次世代SilveradoおよびSierraが高速道路で900マイル以上の航続距離を実現する改良されたディーゼルエンジンを搭載することを確認し、FordおよびStellantisが採用したハイブリッド戦略から明確に乖離しました。
- 2026年3月:Geely Riddaraは、2025年にタイで670台の輸入ユニットを販売した後、地域の右ハンドル生産ハブからASEAN輸出を目指して、タイでバッテリー電気RD6ピックアップの現地組立計画を確認しました。
世界ピックアップトラック市場レポートの範囲
ピックアップトラック市場は、サイズ/クラス、キャブタイプ、燃料タイプ、ドライブトレイン、トランスミッション、最終用途、地域別にセグメント化されています。サイズ/クラス別では、市場はコンパクト、ミッドサイズ、フルサイズ軽量、フルサイズ重量にセグメント化されています。キャブタイプ別では、市場はレギュラー/シングルキャブ、エクステンデッド/スーパーキャブ、クルー/ダブルキャブにセグメント化されています。燃料タイプ別では、市場はガソリン、ディーゼル、ハイブリッド、バッテリー電気、その他(CNG、フレックス燃料)にセグメント化されています。ドライブトレイン別では、市場は2WD(RWD)および4WD/AWDにセグメント化されています。トランスミッション別では、市場はマニュアルおよびオートマチックにセグメント化されています。最終用途別では、市場は個人/ライフスタイル、商業用(建設、農業、物流、その他)、政府および防衛にセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ、その他の北米)、欧州(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、ポーランド、オランダ、ロシア、その他の欧州)、アジア太平洋(中国、インド、日本、タイ、オーストラリア、インドネシア、韓国、フィリピン、マレーシア、ニュージーランド、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、その他の南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、カタール、クウェート、オマーン、イスラエル、トルコ、南アフリカ、エジプト、ナイジェリア、ケニア、モロッコ、アルジェリア、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されています。
セグメンテーション概要
| コンパクト |
| ミッドサイズ |
| フルサイズ軽量 |
| フルサイズ重量 |
| レギュラー/シングルキャブ |
| エクステンデッド/スーパーキャブ |
| クルー/ダブルキャブ |
| ガソリン |
| ディーゼル |
| ハイブリッド |
| バッテリー電気 |
| その他(CNG、フレックス燃料) |
| 2WD(RWD) |
| 4WD/AWD |
| マニュアル |
| オートマチック |
| 個人/ライフスタイル |
| 商業用(建設、農業、物流、その他) |
| 政府および防衛 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| タイ | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| フィリピン | |
| マレーシア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| モロッコ | |
| アルジェリア | |
| その他の中東・アフリカ |
| サイズ/クラス別 | コンパクト | |
| ミッドサイズ | ||
| フルサイズ軽量 | ||
| フルサイズ重量 | ||
| キャブタイプ別 | レギュラー/シングルキャブ | |
| エクステンデッド/スーパーキャブ | ||
| クルー/ダブルキャブ | ||
| 燃料タイプ別 | ガソリン | |
| ディーゼル | ||
| ハイブリッド | ||
| バッテリー電気 | ||
| その他(CNG、フレックス燃料) | ||
| ドライブトレイン別 | 2WD(RWD) | |
| 4WD/AWD | ||
| トランスミッション別 | マニュアル | |
| オートマチック | ||
| 最終用途別 | 個人/ライフスタイル | |
| 商業用(建設、農業、物流、その他) | ||
| 政府および防衛 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| タイ | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| フィリピン | ||
| マレーシア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| モロッコ | ||
| アルジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ピックアップトラックの2032年までの予測成長率は?
ピックアップトラック市場は2027年から2032年にかけてCAGR 5.12%で成長し、2032年までに308.21 ビリオン 米ドルに達すると予測されています。
最大シェアを持つピックアップトラッククラスはどれですか?
コンパクトトラックは、低い取得コストと運営コストで商業および農業ニーズを満たすため、2026年に74.35%のシェアでリードしています。
最も急速に成長しているピックアップパワートレインはどれですか?
バッテリー電気ピックアップは2032年までCAGR 6.35%で成長すると予測されていますが、ディーゼルは2026年に63.47%のシェアで最大の推進タイプであり続けています。
商業購入者がピックアップメーカーにとって引き続き重要な理由は何ですか?
商業用途は2026年に65.68%のシェアを占め、建設、農業、物流、フリート更新需要に支えられてCAGR 6.64%で拡大すると予測されています。
ピックアップ販売で最も急速に成長すると予測されている地域はどこですか?
アジア太平洋は、中国の新エネルギー需要とタイの輸出生産拠点に支えられ、2032年までCAGR 7.01%で成長すると予測されています。
フリートオペレーターの電気ピックアップ採用を制限する要因は何ですか?
ペイロードと牽引力が運行航続距離を低下させる可能性があり、提供された調査では多くの商業デューティサイクルでディーゼルに対して30%〜50%の総所有コストのギャップが指摘されています。