
Marktgröße und Marktanteil für Pickup-Trucks
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 240.11 Milliarden US-Dollar |
| Marktgröße (2032) | 308.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.12 % |
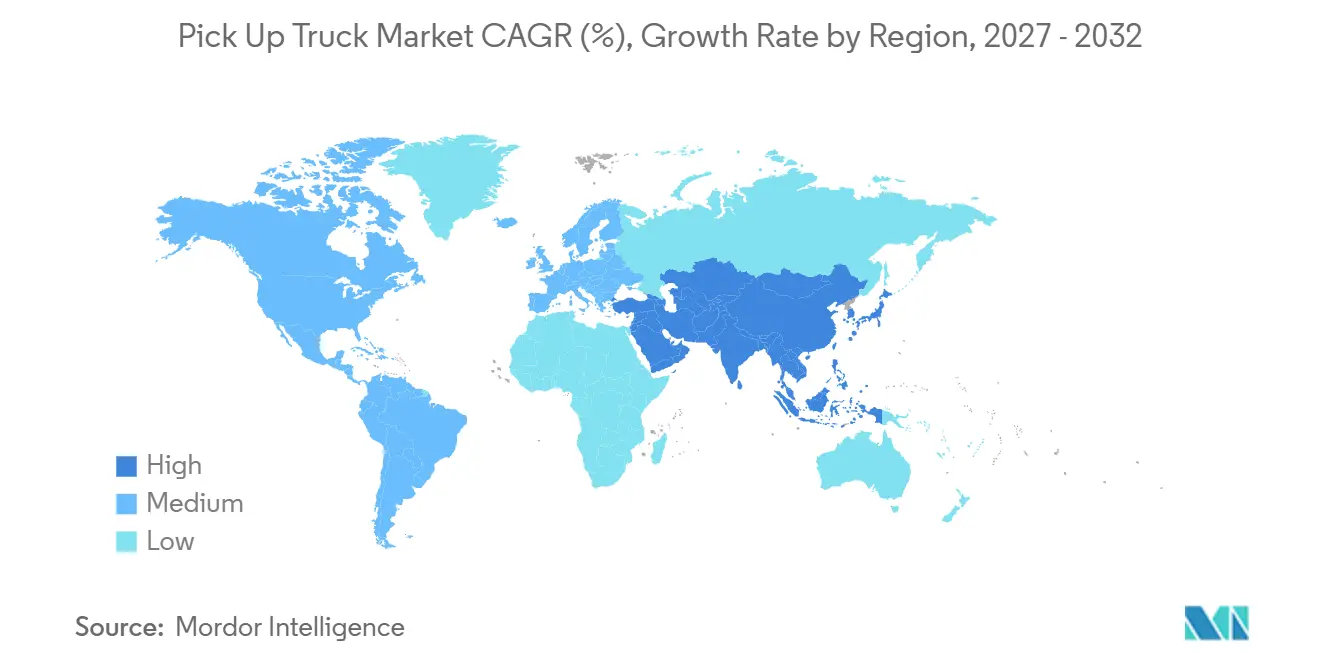
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
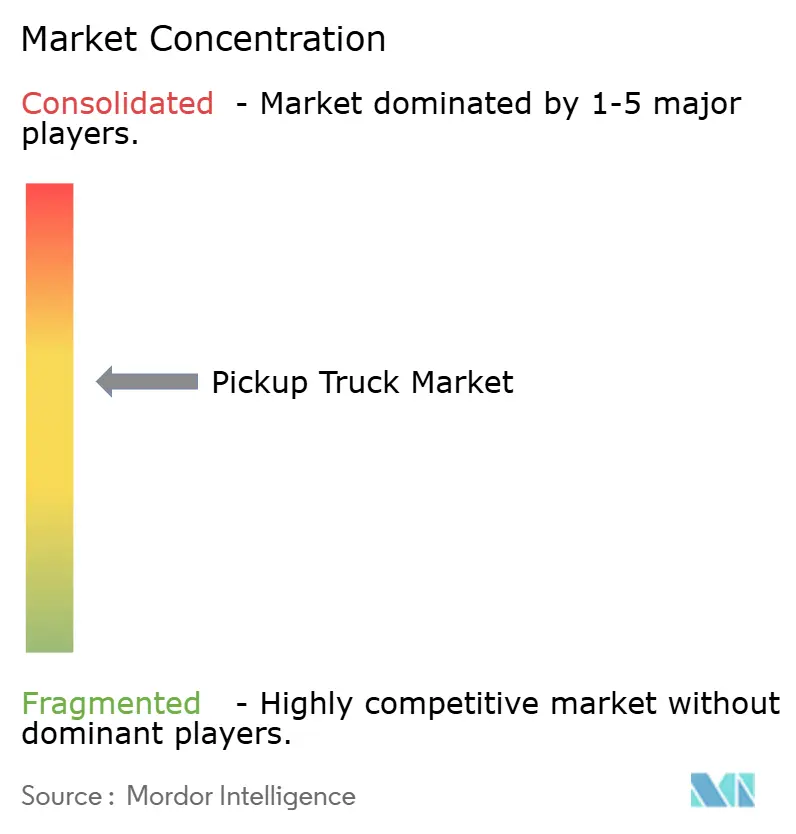
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pickup-Truck-Marktanalyse von Mordor Intelligence
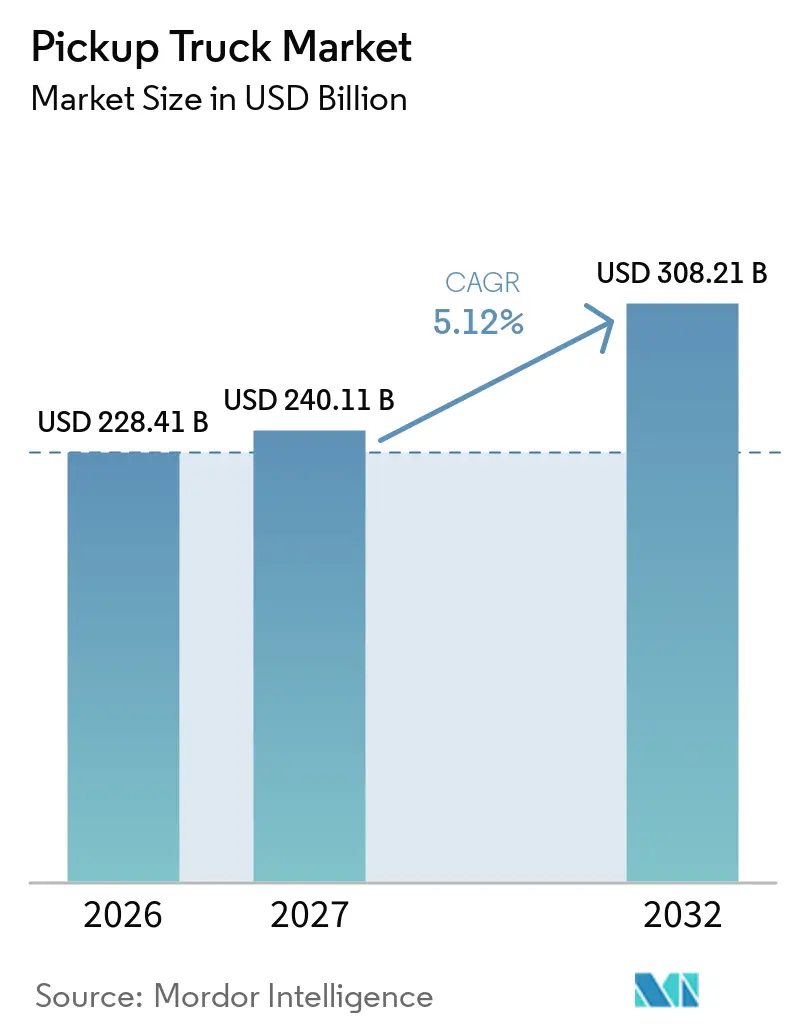
Die Marktgröße des Pickup-Truck-Markts wurde im Jahr 2026 auf 228,41 Milliarden USD geschätzt, wird voraussichtlich im Jahr 2027 240,11 Milliarden USD erreichen und soll bis 2032 auf 308,21 Milliarden USD anwachsen, mit einem CAGR von 5,12 % von 2027 bis 2032. Der Flottenersatz in Bau, Landwirtschaft und Logistik stützt die Nachfrage, da Käufer für den täglichen Betrieb auf Nutzlast, Zugkapazität und Straßenzugang angewiesen sind. Höherwertige Ausstattungsvarianten steigern zudem den Umsatz in reifen Märkten, obwohl höhere Kaufpreise und Finanzierungskosten die Erschwinglichkeit für viele Käufer einschränken. Die Antriebsstrangplanung wird zunehmend regionaler, wobei Diesel die nutzungsorientierte Nachfrage beibehält, während Hybrid- und batterieelektrische Modelle regulatorische Anforderungen und sich ändernde Käuferpräferenzen adressieren. Fertigungsinvestitionen in Thailand und anderen Produktionszentren für Rechtslenkerfahrzeuge bieten Herstellern einen praktischen Weg, mehrere Exportmärkte von einem einzigen Standort aus zu bedienen. Der Wettbewerbsvorteil hängt daher von einem zuverlässigen Kundendienst, nutzbaren Antriebssträngen und der Fähigkeit ab, Compliance-Kosten neben preissensitiver gewerblicher Nachfrage zu managen.
Wichtigste Erkenntnisse des Berichts
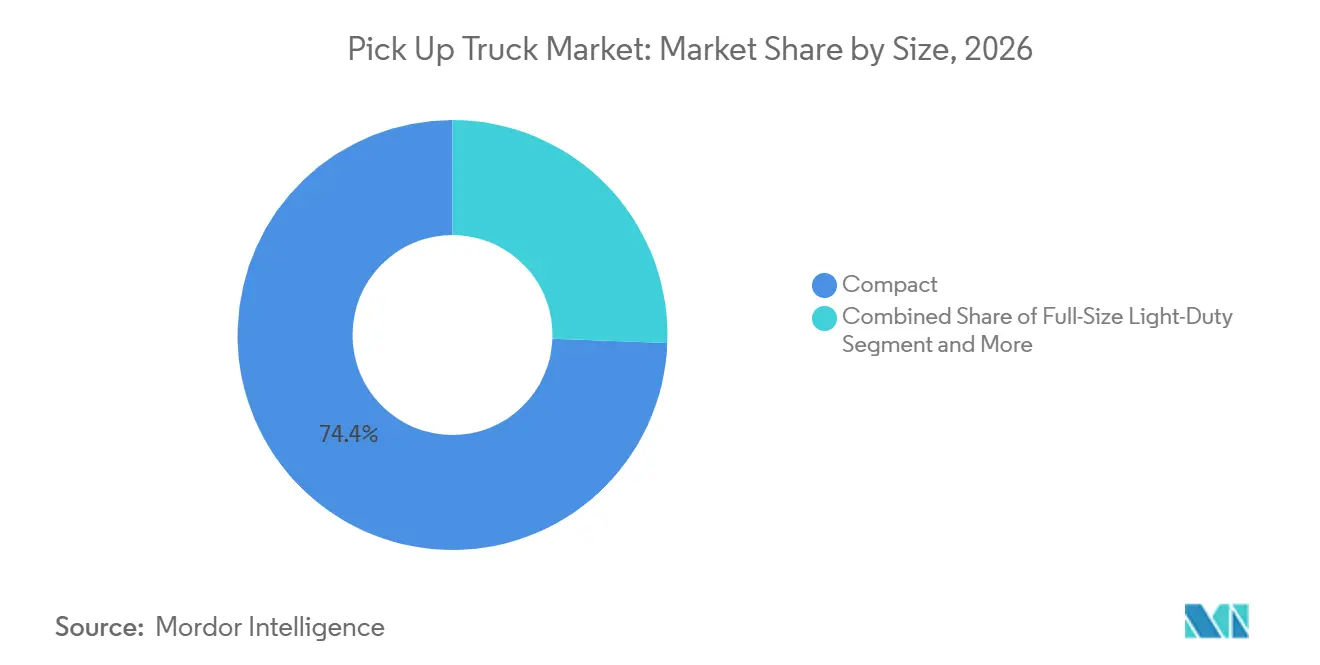
- Nach Größe/Klasse hielten Kompakt-Trucks im Jahr 2026 einen globalen Pickup-Marktanteil von 74,35 %, während Vollgröße-Leichtlastwagen bis 2032 mit einem CAGR von 6,17 % wachsen sollen.
- Nach Kabinentyp hielten Regular- und Einzelkabinen im Jahr 2026 einen globalen Pickup-Marktanteil von 67,21 %, während Extended- und Super-Kabinen bis 2032 mit einem CAGR von 6,25 % wachsen sollen.
- Nach Kraftstofftyp hielt Diesel im Jahr 2026 einen globalen Pickup-Marktanteil von 63,47 %, während batterieelektrische Pickups bis 2032 mit einem CAGR von 6,35 % wachsen sollen.
- Nach Antriebsstrang hielt 4WD/AWD im Jahr 2026 einen globalen Pickup-Marktanteil von 64,27 % und soll bis 2032 mit einem CAGR von 6,07 % wachsen.
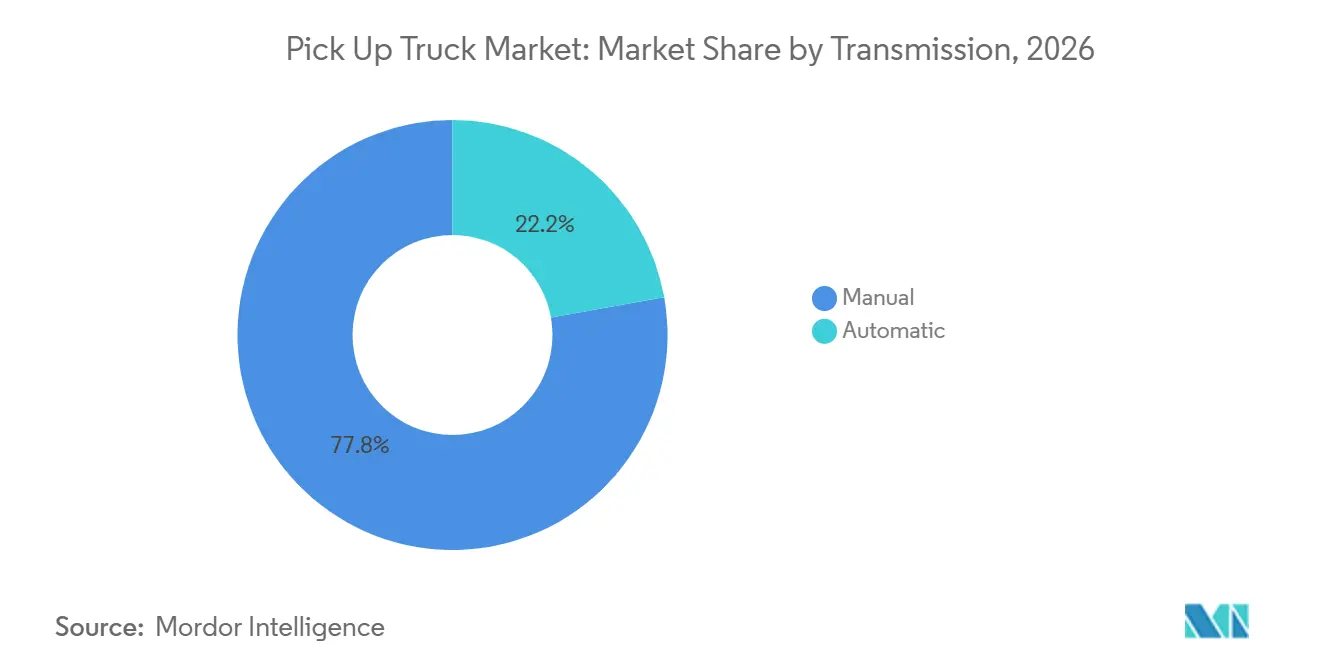
- Nach Getriebe hielten Schaltgetriebe im Jahr 2026 einen globalen Pickup-Marktanteil von 77,81 %, während Automatikgetriebe bis 2032 mit einem CAGR von 6,41 % wachsen sollen.
- Nach Endverwendung hielt die gewerbliche Nutzung im Jahr 2026 einen globalen Pickup-Marktanteil von 65,68 % und soll bis 2032 mit einem CAGR von 6,64 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen globalen Pickup-Marktanteil von 38,91 % und soll bis 2032 mit einem CAGR von 7,01 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Flottenersatz in Bau, Landwirtschaft und Logistik | +1.5% | Global; Schwerpunkt in Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Pickup-Trucks für Lifestyle- und Geländenutzung | +0.9% | Nordamerika, Australien, Naher Osten | Langfristig (≥ 4 Jahre) |
| Hybrid- und batterieelektrische Antriebsstränge erweitern den adressierbaren Käuferkreis | +0.8% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Exportzentren für Rechtslenkerfahrzeuge beschleunigen Modelleinführungen in mehreren Regionen | +0.7% | Thailand, Australien, Südafrika, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung kleiner Unternehmen in aufstrebenden Pickup-Märkten | +0.6% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrierter Stromexport und Softwarefunktionen steigern den Fahrzeugnutzen | +0.5% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Flottenersatz in Bau, Landwirtschaft und Logistik
Die Ersatznachfrage bleibt eine zentrale Stütze des Pickup-Truck-Markts, da Flotten Käufe nicht unbegrenzt aufschieben können, wenn Betriebsmittel älter und weniger zuverlässig werden. Das Durchschnittsalter der in den Vereinigten Staaten betriebenen Nutzfahrzeuge erreichte im Jahr 2025 12,8 Jahre, was auf einen langen Ersatzzyklus bei Arbeitsfahrzeugflotten hindeutet. Ford Pro berichtete, dass das Super-Duty-Volumen im Jahr 2025 um 10 % gestiegen ist, während das Segment 6,8 Milliarden USD EBIT bei einem Umsatz von 66,3 Milliarden USD erwirtschaftete. Diese Ergebnisse zeigen, dass arbeitsorientierte Kunden Fahrzeuge weiterhin ersetzen, wenn Betriebszeit, Servicezugang und Betriebskosten wichtiger werden als das Aufschieben von Kapitalausgaben. Bauarbeiten, landwirtschaftliche Aktivitäten und Gütertransport erzeugen in verschiedenen Regionen Nachfrage und verringern die Abhängigkeit von einem einzelnen Verbrauchertrend. In Südamerika unterstützen landwirtschaftliche und mineralische Logistik ebenfalls die Nutzung von Nutzfahrzeugen, auch wenn Produktverfügbarkeit und Wettbewerbsbedingungen zwischen den Märkten variieren. Flottenkäufer gewichten im Allgemeinen Betriebszuverlässigkeit, Restwert, Teilverfügbarkeit und Kraftstoffverbrauch stärker als den anfänglichen Kaufpreis allein. Dies begünstigt Hersteller mit etablierten Händlernetzwerken und Reparaturkapazitäten, während es für neue Marktteilnehmer, die noch keine zuverlässige Serviceabdeckung aufgebaut haben, eine hohe Hürde darstellt.
Premiumisierung von Pickup-Trucks für Lifestyle- und Geländenutzung
Premium-Modelle erweitern die Umsatzmöglichkeiten für den Pickup-Truck-Markt, da Käufer Trucks zunehmend sowohl für den persönlichen als auch für den beruflichen Einsatz wählen. Pickup-Truck-Besitzer in den Vereinigten Staaten gaben im Jahr 2025 mehr als 15 Milliarden USD für Gelände-, Nutz- und Freizeitmodifikationen aus, was 30 % der Zubehör- und Leistungsteilekategorie im Wert von 52,92 Milliarden USD entspricht. SEMA berichtete außerdem, dass im Laufe des Jahres fast 13 Millionen Pickups mit Zubehör ausgestattet wurden, was zeigt, dass die Individualisierung zu einem bedeutenden Teil des Fahrzeugbesitzes geworden ist. Käufer können daher zu höherwertigen Trucks tendieren, selbst wenn eine regelmäßige Geländenutzung begrenzt ist. Dies stützt den Umsatz des Pickup-Truck-Markts durch spezialisierte Erscheinungspakete, Reifen, Fahrwerksteile, vernetzte Dienste und Stromexportausrüstung. In Indien positionierte Toyota den Hilux als Lifestyle-Fahrzeug mit Fähigkeiten, die sich von einem SUV unterscheiden, was zeigt, wie Hersteller diesen Anwendungsfall in Märkten einführen können, in denen Pickups traditionell hauptsächlich als gewerbliche Güter betrachtet wurden. Der Ansatz begünstigt Hersteller mit bekannten Marken und umfangreichen Zubehörprogrammen, erhöht jedoch auch die Anfälligkeit gegenüber Finanzierungskosten, da Premium-Fahrzeugkäufe empfindlicher auf monatliche Zahlungsbeträge reagieren.
Hybrid- und batterieelektrische Antriebsstränge erweitern den adressierbaren Käuferkreis
Hybridsysteme bieten einen praktischen Übergang für den Pickup-Truck-Markt, da viele Käufer weiterhin Zugkapazität, Nutzlast und Langstreckenfähigkeit benötigen. Ford verkaufte im Jahr 2025 84.934 F-150-Hybrid-Trucks und 81.034 Maverick-Hybrid-Einheiten, beides Rekordergebnisse für das Unternehmen. Toyota berichtete im gleichen Zeitraum ebenfalls von mehr als 60.000 kombinierten Hybridverkäufen für Tacoma- und Tundra-Modelle mit seinem i-FORCE-MAX-System. [1] Hybrid-Trucks können Käufer ansprechen, die sich um Kraftstoffverbrauch oder Regulierung sorgen, ohne dass sie die Lade- und Reichweitenbeschränkungen eines vollständig batterieelektrischen Pickups akzeptieren müssen. China zeigte eine starke Dynamik bei Neuenergie-Pickups, mit Verkäufen von 67.000 Einheiten bis November 2025, ein Anstieg von 335 % gegenüber dem Vorjahr. Die Adoptionsrate bleibt uneinheitlich, da gewerbliche Nutzer elektrische Modelle nach tatsächlicher Nutzlast, Reichweite beim Ziehen, Ladeinfrastruktur und Betriebswirtschaftlichkeit beurteilen. Die Hersteller reagieren unterschiedlich: Ford hält das Hybridvolumen aufrecht, während Stellantis seinen Plan für einen vollständig batterieelektrischen Ram in Vollgröße auf ein Fahrzeug mit verlängerter Reichweite umgestellt hat. Diese Divergenz bedeutet, dass kein einzelner Antriebsstrang die Kategorie in allen Ländern während des Prognosezeitraums definieren wird.
Exportzentren für Rechtslenkerfahrzeuge beschleunigen Modelleinführungen in mehreren Regionen
Thailand bleibt eine wichtige Fertigungsbasis für den Pickup-Truck-Markt, da es Herstellern ermöglicht, mehrere Exportziele für Rechts- und Linkslenkerfahrzeuge zu beliefern. Isuzu begann im Mai 2025 mit der Serienproduktion des batterieelektrischen D-Max in Thailand und lieferte im dritten Quartal 2025 Linkslenkerfahrzeuge nach Europa. Toyota stellte im November 2025 in Bangkok den Hilux der neunten Generation mit Diesel-, 48V-Mildhybrid-, batterieelektrischen und zukünftigen Wasserstoff-Brennstoffzellen-Optionen vor. Das Board of Investment von Thailand genehmigte im April 2026 mehr als 15 Milliarden THB, entsprechend 430 Millionen USD, für Isuzu-Projekte mit Automatisierungsverbesserungen und Euro-6-fähiger Produktion. [2] Diese Investitionen helfen Herstellern, Modelleinführungszyklen zu verkürzen und Entwicklungskosten auf mehr als einen Markt zu verteilen. Das Rayong-Werk von Changan nahm im Mai 2025 die Rechtslenkerproduktion mit einer Jahreskapazität von 100.000 Einheiten auf und fügte dem Land eine weitere exportorientierte Produktionsbasis hinzu. Der fortgesetzte Ausbau lokalisierter Kapazitäten bedeutet, dass Produktionsentscheidungen in Thailand die Fahrzeugverfügbarkeit in ASEAN, Australien, Südafrika und anderen Rechtslenker-Märkten beeinflussen. Dies erhöht auch den Druck auf etablierte Marken, lokale Lieferketten, Produktaktualisierungen und Exportwettbewerbsfähigkeit aufrechtzuerhalten.
Analyse der Hemmnisse*
| Hemmnis | ~% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fahrzeugpreise und Finanzierungskosten | -0.8% | Global; am stärksten in Thailand, Argentinien, Südasien | Kurzfristig (≤ 2 Jahre) |
| Emissionen und Compliance-Kosten für Kraftstoffeffizienz | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Kundendienst und Restwert in Schwellenmärkten | -0.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Nutzlast- und Reichweiteneinbußen beim Ziehen schränken gewerbliche Elektro-Pickups ein | -0.3% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fahrzeugpreise und Finanzierungskosten
Hohe Preise und strengere Kreditbedingungen schränken den Pickup-Truck-Markt ein, insbesondere dort, wo kleine Unternehmen und landwirtschaftliche Haushalte auf Fahrzeugfinanzierung angewiesen sind. Thailand verzeichnete im Jahr 2025 143.789 inländische Pickup-Zulassungen, den niedrigsten Stand seit 24 Jahren. Der Entwurf identifizierte auch enge Kreditbedingungen und schwache Haushaltseinkommen der mittleren Einkommensschicht als zentrale Gründe für die anhaltende Schwäche in diesem Markt. Einstiegs- und Kompaktprodukte können die Auswirkungen höherer Preise begrenzen, aber Käufer können einen Ersatz dennoch aufschieben, wenn die Kreditgenehmigung schwieriger wird. In Märkten mit starkem Kostendruck können Kunden auf Gebrauchtfahrzeuge, Einzelkabinen-Designs oder Modelle mit geringerem Ausstattungsumfang ausweichen, anstatt neue Doppelkabinen-Fahrzeuge zu kaufen. Dies schafft eine Spaltung zwischen einkommensstärkeren Käufern, die Premium-Ausstattungsvarianten wählen können, und Käufern, die den Cashflow schützen müssen. Das Ergebnis ist eine schwächere Nachfrage nach mittelpreisigen Neufahrzeugen, wo die Balance zwischen Leistungsfähigkeit und Preis oft am schwierigsten aufrechtzuerhalten ist. Hersteller können das Risiko durch lokale Beschaffung, Finanzierungsunterstützung und einfachere Produktpaletten reduzieren, obwohl diese Maßnahmen die Marge oder die Produktauswahl einschränken können.
Emissionen und Compliance-Kosten für Kraftstoffeffizienz
Compliance-Kosten belasten den Pickup-Truck-Markt, da Diesel- und nutzungsorientierte Modelle kontinuierliche Ingenieursarbeit erfordern, um neue Vorschriften zu erfüllen. Europäische Minister verabschiedeten Euro 7 im April 2025 formell und führten Anforderungen für die Emissionsverifizierung unter realen Bedingungen, Bremsstaubgrenzen und die Überwachung von Kraftstoff- und Energieverbrauch ein. Die Standards für Pkw und Transporter gelten ab Juli 2027, was Hersteller dazu verpflichtet, Produkt-, Kalibrierungs- und Lieferantenpläne vor diesem Datum vorzubereiten. In den Vereinigten Staaten würde die vorgeschlagene SAFE-Vehicles-Rule-III die Kraftstoffeffizienzanforderungen für die Modelljahre 2022 bis 2031 neu kalibrieren. Sich verschiebende politische Erwartungen erhöhen die Übergangskosten, selbst wenn eine endgültige Regelung einen Teil des Compliance-Drucks reduziert, da Produktprogramme und Kreditstrategien möglicherweise geändert werden müssen. Die Entscheidung von General Motors, einen verbesserten Dieselmotor für die nächste Generation von Silverado und Sierra zu entwickeln, zeigt, dass Hersteller weiterhin unterschiedliche Einschätzungen über den wahrscheinlichen regulatorischen Weg treffen. Modelle mit geringerem Volumen sind stärker exponiert, da ihre Entwicklungskosten nicht so leicht auf große Produktionsläufe verteilt werden können wie bei globalen Plattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Größe/Klasse:
Kompakt-Trucks führen das Volumen an, während Vollgröße-Leichtlastwagen aufholenKompakt-Trucks machten im Jahr 2026 74,35 % des Pickup-Truck-Marktanteils aus. Ihre Position spiegelt den Bedarf an niedrigeren Anschaffungs- und Betriebskosten bei gewerblichen, landwirtschaftlichen und Verteilungsnutzern in Asien, Afrika und Lateinamerika wider. Kompakte Designs passen auf enge Straßen und kleinere Baustellen und bieten gleichzeitig Ladekapazität, die für viele lokale Unternehmen geeignet ist. Käufer in diesen Märkten priorisieren oft Langlebigkeit, Kraftstoffverbrauch und Reparaturzugang gegenüber Kabinengröße oder Premium-Ausstattung. Dies macht Kompaktprodukte zum Kern der Volumenachfrage, selbst wenn höherwertige Vollgröße-Modelle mehr Umsatz pro Einheit generieren. Das Segment profitiert auch von einer breiten Kundenbasis, die Kleinbauern, Bauunternehmer, lokale Transportunternehmer und kommunale Nutzer umfasst.
Vollgröße-Leichtlastwagen sollen bis 2032 mit einem CAGR von 6,17 % wachsen. Die Nachfrage ist am stärksten dort, wo Käufer Zugkapazität, Komfort, vernetzte Funktionen und Lifestyle-Positionierung schätzen. Nordamerika bleibt für diese Klasse wichtig, da Käufer häufig hochwertige Ausstattungsvarianten und Geländepakete wählen. Einkommensstärkere Käufer in Australien und dem Nahen Osten unterstützen ebenfalls die Nachfrage nach größeren Pickups. Die Pickup-Truck-Branche hat daher eine klare Spaltung zwischen Kompaktprodukten, die das Volumen erhalten, und Vollgröße-Leichtlastwagen, die den durchschnittlichen Transaktionswert steigern. Mittelgroße Modelle befinden sich zwischen diesen Polen und bleiben relevant, wo Käufer eine stärkere Nutzbarkeit ohne die Größe und die Kosten eines Vollgröße-Pickups wünschen. Vollgröße-Schwerlastwagen bedienen weiterhin staatliche, Versorgungs- und große gewerbliche Flotten, wo spezialisierte Leistungsfähigkeit wichtiger ist als breite Verbraucheranziehungskraft.

Nach Kabinentyp:
Kostengünstige Einzelkabinen und höherwertige Doppelkabinen bedienen unterschiedliche BedürfnisseRegular- und Einzelkabinen-Pickups hielten im Jahr 2026 einen globalen Pickup-Marktanteil von 67,21 %. Dieses Ergebnis spiegelt kostenfokussierte Beschaffung in Märkten wider, in denen Pickups hauptsächlich Arbeitsfahrzeuge bleiben. Einzelkabinen- und Extended-Cab-Modelle können nützliche Ladefläche und Nutzlast bieten, ohne den Preis einer größeren Fahrgastkabine zu erfordern. In Thailand erhöhten Einzelkabinen- und Extended-Cab-Konfigurationen im Preisbereich von 600.000 bis 800.000 THB, entsprechend 17.000 bis 23.000 USD, ihren kombinierten Anteil von 58 % im Jahr 2023 auf 62 % im Jahr 2025. Die Verschiebung zeigt, wie Finanzierungsdruck die Kabinenauswahl direkt beeinflussen kann. Kleine Unternehmen und ländliche Betreiber können weniger Fahrgastraum akzeptieren, wenn Erschwinglichkeit der entscheidende Faktor ist.
Extended- und Super-Cabs sollen bis 2032 mit einem CAGR von 6,25 % wachsen. Diese Modelle bieten begrenzte Rücksitzkapazität für Besatzungen, während sie Kosten und Größe unter vielen Doppelkabinen-Alternativen halten. Sie eignen sich für kleine Flottenoperatoren in Südostasien und Lateinamerika, die Flexibilität sowohl für Arbeiter als auch für Ausrüstung benötigen. Crew- und Doppelkabinen besetzen einen anderen Teil des Pickup-Truck-Markts, da sie zunehmend persönliche, familiäre und Lifestyle-Käufer bedienen. Toyotas Hilux der neunten Generation standardisierte den Doppelkabinen-Aufbau in seiner gesamten Modellpalette und unterstreicht damit die Bedeutung des Fahrkomforts in den höherwertigen Anwendungsfällen des Produkts. Die Kabinenmischung wird daher zunehmend zwischen erschwinglichen gewerblichen Konfigurationen und höhermargigen fahrgastorientierten Designs aufgeteilt. Hersteller müssen diese Spaltung sorgfältig managen, da jeder Kabinentyp eine andere Preis-, Ausstattungs- und Vertriebsstrategie erfordert.
Nach Kraftstofftyp:
Diesel behält seine Stärke im Nutzbereich, während die Elektrifizierung regional zunimmtDiesel hielt im Jahr 2026 einen globalen Pickup-Marktanteil von 63,47 %. Diesel bleibt für anspruchsvolle Arbeiten gut geeignet, da Zugkapazität, Nutzlast und längere Betriebsreichweite für gewerbliche Käufer wichtig sind. Die etablierte Kraftstoffversorgung und die Vertrautheit mit Reparaturen unterstützen ebenfalls die weitere Nutzung in vielen Schwellenmärkten. Diesels Position bedeutet nicht, dass Produktpläne statisch sind, da strengere Emissionsvorschriften den Entwicklungsbedarf in Europa und anderen regulierten Märkten erhöhen. Hersteller müssen auch Diesel-Angebote aufrechterhalten, wo Käufer auf das Drehmoment und die Energiedichte angewiesen sind, die für schwieriges Gelände und schwere Lasten benötigt werden. Diese praktischen Betriebsanforderungen machen Diesel in Pickups widerstandsfähiger als in vielen kleineren Personenfahrzeugkategorien.
Batterieelektrische Pickups sollen bis 2032 mit einem CAGR von 6,35 % wachsen. China liefert ein frühes Beispiel für eine schnelle Neuenergie-Pickup-Akzeptanz, mit 67.000 verkauften Einheiten bis November 2025 nach einem Wachstum von 335 % im Jahresvergleich. Die Vereinigten Staaten zeigten ein anderes Muster, wo Elektro-Pickup-Verkäufe im Jahr 2025 laut dem bereitgestellten Entwurf noch einen kleinen Anteil der gesamten Pickup-Nachfrage ausmachten. Hybridsysteme helfen, die Lücke zu überbrücken, da sie den Kraftstoffverbrauch senken können, während sie die vertraute Fahrzeugnutzung erhalten. Fords Rekord-F-150-Hybrid-Verkäufe zeigen, dass Käufer elektrifizierte Antriebsstränge übernehmen werden, wenn sie mit der Arbeits- und persönlichen Nutzung kompatibel bleiben. Benzinmodelle bleiben in nordamerikanischen Privatnutzungsanwendungen wichtig, während Flex-Fuel- und CNG-Optionen regionale Kraftstoffanforderungen adressieren. Die Pickup-Truck-Branche wird wahrscheinlich weiterhin mehrere Antriebsstrangoptionen nutzen, anstatt sich in einem einheitlichen Tempo auf eine Technologie zuzubewegen.
Nach Antriebsstrang:
4WD/AWD kombiniert Skalierung mit anhaltendem Wachstum4WD/AWD machte im Jahr 2026 64,27 % des globalen Pickup-Marktanteils aus. Innerhalb des Pickup-Truck-Markts hat die Konfiguration auch das höchste prognostizierte Wachstum innerhalb der Antriebsstrangkategorie, mit einem CAGR von 6,07 % bis 2032. Käufer wählen sie für die Arbeit auf unbefestigten Oberflächen, bei schlechtem Wetter, auf Baustellen, Farmen und Freizeitwegen. Sie kann auch eine höherwertige Positionierung unterstützen, selbst wenn das Fahrzeug die meiste Zeit auf asphaltierten Straßen verbringt. Saudi-Arabien veranschaulicht die Bedeutung dieser Fähigkeit, wo mittelgroße 4WD-Pickups laut dem bereitgestellten Entwurf im Jahr 2025 91,31 % des zugelassenen Volumens ausmachten. Infrastruktur- und Energiesektorbeschaffung schaffen einen klaren Betriebsfall für Allradfahrzeuge in diesem Markt.
Die 4WD/AWD-Nachfrage steigt auch mit der Verbreitung von Geländepaketen und Premium-Ausstattungsvarianten. Käufer in Indien und Teilen Südostasiens werden zunehmend wahrscheinlicher, Allradantrieb in Kategorien zu berücksichtigen, die einst von einfachen Zweiradantrieb-Arbeitsfahrzeugen dominiert wurden. Dies gibt Herstellern die Möglichkeit, praktische Leistungsfähigkeit mit funktionsgesteuerter Preisgestaltung zu kombinieren. Zweiradantrieb- und Hinterradantrieb-Modelle bleiben für städtische Logistik und lokale Lieferung wichtig, da sie Betriebskosten senken und routinemäßige Straßennutzungsanforderungen erfüllen können. Elektrifizierte Pickups können auch die Nutzung von Allradantriebssystemen erweitern, insbesondere dort, wo Compliance-Anforderungen neue Antriebsstrangplattformen fördern. Der Pickup-Truck-Markt wird daher weiterhin sowohl einfachere Nutzmodelle als auch leistungsfähigere Allradantrieb-Designs enthalten. Produktplaner müssen erschwingliche Zweiradantrieb-Optionen erhalten, während sie Allradantrieb-Produkte entwickeln, die höhere Margen und breitere Nutzung unterstützen.
Nach Getriebe:
Schaltgetriebe-Volumen bleibt bestehen, während die Automatikakzeptanz steigtSchaltgetriebe hielten im Jahr 2026 einen globalen Pickup-Marktanteil von 77,81 %. Der große Anteil spiegelt die Konzentration der globalen Pickup-Nachfrage in Thailand, Indonesien, Indien, Sub-Sahara-Afrika und einem Großteil Lateinamerikas wider. In vielen dieser Märkte sind Schaltfahrzeuge gewerblichen Betreibern vertraut und können günstiger in Kauf und Wartung sein. Schaltgetriebe werden oft mit kostengünstigeren arbeitsfokussierten Konfigurationen kombiniert, insbesondere Einzelkabinen-Produkten. Ihre anhaltende Bedeutung zeigt, dass der Pickup-Truck-Markt nicht nur durch einkommensstärkere Verbrauchertrends verstanden werden kann. Hersteller, die Schaltgetriebe-Optionen zu schnell entfernen, könnten den Zugang zu preissensitiven Nutzern verlieren, die noch immer einen wesentlichen Teil des globalen Volumens ausmachen.
Automatikgetriebe sollen bis 2032 mit einem CAGR von 6,41 % wachsen. Das Wachstum des Pickup-Truck-Markts kommt von Käufern, die zu höherwertigen Fahrzeugen wechseln, und von der breiteren Einführung elektrifizierter Antriebsstränge, die üblicherweise automatische oder Eingang-Systeme verwenden. Isuzu ersetzte den 1,9-Liter-Motor im D-Max MY25.5 durch ein 2,2-Liter-Aggregat, das mit einem 8-Gang-Automatikgetriebe kombiniert wird, und entfernte die Schaltgetriebe-Option aus diesem Antriebsstrang. Diese Änderung zeigt, wie ein führendes Rechtslenker-Produkt die Kundenerwartungen in ASEAN und Australasien beeinflussen kann. Automatische Systeme können die Benutzerfreundlichkeit für Privatkäufer verbessern und ausgefeiltere Fahrerassistenz- und Antriebsstrangfunktionen unterstützen. Die Änderung wird schrittweise erfolgen, da Erschwinglichkeit und Wartungspräferenzen in volumenstarken Arbeitsfahrzeugmärkten relevant bleiben. Hersteller müssen daher Getriebeoptionen anbieten, die mit lokalen Einkommensniveaus, Nutzungsmustern und Servicekapazitäten übereinstimmen.
Nach Endverwendung:
Gewerbliche Nachfrage unterstützt sowohl Volumen als auch WachstumGewerbliche Anwendungen machten im Jahr 2026 65,68 % des globalen Pickup-Marktanteils aus und sollen bis 2032 mit einem CAGR von 6,64 % wachsen. Bau, Landwirtschaft, Logistik und angrenzende Arbeitsanwendungen machen Pickups zu unverzichtbaren Gütern statt zu Ermessenskäufen. Der Flottenersatz wird durch Infrastrukturaktivitäten in den Ländern des Golfkooperationsrats und landwirtschaftliche Transportbedürfnisse in Südamerika und Sub-Sahara-Afrika unterstützt. Gewerbliche Betreiber beurteilen Produkte im Allgemeinen nach Betriebszeit, Ladekapazität, Servicezugang sowie Kraftstoff- oder Energiekosten. Dies begünstigt etablierte Marken, die Teile und Wartung in verteilten Betriebsgebieten bereitstellen können. Die staatliche und Verteidigungsnachfrage ist kleiner, aber stabil, insbesondere dort, wo Zuverlässigkeit und lokale Unterstützung wichtiger sind als neue Antriebsstrangtechnologie.
Elektrifizierte gewerbliche Pickups stehen vor einer besonderen Herausforderung, da Nutzlast- und Zugnutzung die praktische Reichweite reduzieren kann. Der bereitgestellte Entwurf vermerkte eine Gesamtbetriebskostenlücke von 30 % bis 50 % gegenüber Diesel für viele gewerbliche Nutzungszyklen. Dies begrenzt den kurzfristigen Ersatz von Diesel in anspruchsvollen Flottenanwendungen, trotz des breiteren Interesses an Elektrifizierung. Privat- und Lifestyle-Käufer bilden einen kleineren Volumenanteil, tragen aber oft mehr Umsatz pro Fahrzeug durch Premium-Ausstattungsvarianten, Zubehör, Geländepakete und vernetzte Funktionen bei. Der Pickup-Truck-Markt ist daher auf gewerbliche Nachfrage für das Volumen und Lifestyle-Nachfrage für die Marge angewiesen. Marken müssen vermeiden, diese Nutzer als austauschbar zu behandeln, da ihre Kaufprioritäten, Finanzierungsbedürfnisse und Produktanforderungen unterschiedlich sind. Ein Produktportfolio, das beide Nutzungen bedient, kann das Risiko reduzieren, wenn entweder die gewerblichen Ausgaben oder das Verbrauchervertrauen nachlässt.
Geografische Analyse
Asien-Pazifik: Produktionskapazität und Elektrifizierung prägen die regionale Nachfrage
Der asiatisch-pazifische Raum machte im Jahr 2026 38,91 % des Pickup-Truck-Marktanteils aus und soll bis 2032 mit einem CAGR von 7,01 % wachsen. China verkaufte in den ersten 11 Monaten des Jahres 2025 537.000 Pickups, ein Anstieg von 12 % im Jahresvergleich, laut dem bereitgestellten Forschungsentwurf. Neuenergie-Pickups erreichten im gleichen Zeitraum 67.000 Einheiten, was China eine größere Rolle in der globalen Elektro-Pickup-Planung gibt. Thailand bleibt wichtig, obwohl die inländischen Zulassungen gesunken sind, da seine Produktionsbasis die Exportnachfrage in mehreren Regionen unterstützt. Isuzus zwei thailändische Werke können bis zu 385.000 Fahrzeuge pro Jahr produzieren, und das Investitionsprogramm des Unternehmens für 2026 unterstützt Automatisierung und Euro-6-fähige Pickup-Produktion. Toyotas Hilux-Einführung in Bangkok und Changangs neue Rechtslenker-Produktionsanlage bestätigen ebenfalls, dass Thailand eine zentrale Rolle in der regionalen Produktplanung beibehält. Thailands EV-30@30-Politikrichtung und strengere Emissionsanforderungen in Indien sind Compliance-Faktoren, die Investitionen in emissionsärmere Varianten lenken. Diese Bedingungen machen den asiatisch-pazifischen Raum nicht nur für das Fahrzeugvolumen, sondern auch für die Entwicklung exportfähiger Antriebsstränge und lokalisierter Lieferketten wichtig.
Nordamerika: Hohe Transaktionswerte treffen auf divergente Antriebsstrangstrategien
Nordamerika bleibt eine umsatzstarke Pickup-Region, da Vollgröße-Modelle oft mit umfangreicher Ausstattung und Premium-Varianten verkauft werden. Fords F-Series-Ergebnis von 828.832 Einheiten im Jahr 2025 demonstriert das Ausmaß der etablierten Truck-Nachfrage in den Vereinigten Staaten. Die Region zeigt auch eine klare Spaltung in der Antriebsstrangstrategie. Ford erzielte Rekord-Hybridvolumen durch den F-150 Hybrid, während General Motors einen verbesserten Dieselmotor für seine nächste Silverado- und Sierra-Generation wählte. Stellantis stellte seinen geplanten vollständig batterieelektrischen Ram-Pickup in Vollgröße ein und positionierte den reichweitenverlängerten Ram 1500 REV als seine elektrifizierte Alternative. Die vorgeschlagene SAFE-Vehicles-Rule-III ist ein wichtiger regulatorischer Einfluss, da sie die Kraftstoffeffizienzplanung und den Wert von Elektrofahrzeug-Kreditstrategien beeinflusst. [3] Mexiko ist auch als Produktions- und Lieferkettenstandort für die nord- und lateinamerikanische Nachfrage wichtig. Der nächste Produktzyklus der Region wird davon abhängen, ob Hersteller die Truck-Leistungsfähigkeit erhalten können, während sie Preiserhöhungen begrenzen und sich an sich verschiebende Compliance-Erwartungen anpassen.
Europa, Südamerika sowie Naher Osten und Afrika: Regulierung, Flottenachfrage und neue lokale Produktion
Europa bewegt sich auf elektrifizierte und höherwertige Pickup-Angebote zu, da Euro-7-Anforderungen ab Juli 2027 gelten. Isuzu lieferte im dritten Quartal 2025 Linkslenker-D-Max-EV-Fahrzeuge aus Thailand nach Europa, während Toyota eine batterieelektrische Hilux-Variante für das Vereinigte Königreich plante. Südamerika behält eine starke Nachfrage nach mittelgroßen Produkten, unterstützt durch landwirtschaftliche und gewerbliche Aktivitäten. Brasilien wird auch zu einem wichtigeren Produktionszentrum, nachdem Great Wall Motor sein erstes lateinamerikanisches Werk zur Produktion des Poer-Pickups und elektrifizierter Modelle eingerichtet hat. Im Nahen Osten und Afrika bleiben Pickups für Infrastruktur-, Energie-, Bergbau-, Landwirtschafts- und öffentliche Sektorflotten relevant. Das Bakkie-Segment Südafrikas bleibt besonders wichtig innerhalb der leichten Nutzfahrzeuge, und neue Produktankünfte unterstützen die Ersatzaktivität. Das regionale Wachstum wird von Serviceunterstützung, Teileversorgung, Finanzierungszugang und der Fähigkeit abhängen, Antriebsstränge anzubieten, die für lokale Kraftstoff-, Gelände- und Regulierungsbedingungen geeignet sind. Zusammen schaffen diese Geografien eine diversifizierte Nachfragebasis, erfordern jedoch mehr Lokalisierung als Nordamerika oder der asiatisch-pazifische Raum.
Wettbewerbslandschaft
Der Pickup-Truck-Markt ist auf der Ebene der führenden Marken mäßig konsolidiert, aber der Wettbewerb unterscheidet sich stark nach Region und Antriebsstrang. Ford, General Motors, Toyota, Isuzu und Stellantis haben durch Händlerabdeckung, lange Betriebsgeschichten, Teilverfügbarkeit und Restwertvertrauen etablierte Positionen aufgebaut. Fords F-Series-Volumen im Jahr 2025 veranschaulicht das Ausmaß dieses Vorteils in Nordamerika. Toyota und Isuzu haben ähnlich tiefe Wurzeln in Rechtslenker-Märkten, wo langlebige Nutzprodukte und Serviceunterstützung entscheidend sind. Chinesische Hersteller erweitern ihre Exportpräsenz mit niedrigeren Kaufpreisen und breiteren Spezifikationen. Great Wall Motors Auslands-Pickup-Verkäufe erreichten im ersten Halbjahr 2025 30.083 Einheiten, ein Anstieg von 24,3 % im Jahresvergleich, laut dem bereitgestellten Entwurf. Dies erhöht den Wettbewerbsdruck in Ländern, wo lokale Versorgung, Preisgestaltung und Produktverfügbarkeit Flottenentscheidungen beeinflussen können.
Die Produktstrategie ist nun ein wesentlicher Wettbewerbsdifferenziator. Ford baut weiterhin die Hybrid-Pickup-Nachfrage auf, während General Motors einen verbesserten Dieselmotor in seiner nächsten Vollgröße-Generation betont. Stellantis wechselte von einem geplanten vollständig batterieelektrischen Ram in Vollgröße zu einer reichweitenverlängerten Option, was eine vorsichtigere Reaktion auf aktuelle Nachfragebedingungen widerspiegelt. Toyotas neuer Hilux umfasst Diesel-, Mildhybrid-, batterieelektrische und zukünftige Wasserstoff-Brennstoffzellen-Pläne und zeigt, wie eine globale Pickup-Plattform verschiedene Optionen in verschiedenen Regionen anbieten kann. Isuzu ist auch mit dem D-Max in Thailand in die batterieelektrische Produktion eingestiegen. Diese Schritte zeigen, dass Marktführer keine identischen Technologieentscheidungen treffen, selbst wenn sie viele der gleichen Kunden bedienen.
Der Wettbewerb erstreckt sich zunehmend über das Fahrzeug selbst hinaus. Käufer bewerten die Verfügbarkeit von Wartung, Ersatzteilen, Finanzierung, vernetzten Diensten, Zubehör und energiebezogenen Funktionen. General Motors hat bidirektionales Laden mit Silverado-EV- und Sierra-EV-Produkten verknüpft, was die Fahrzeug-zu-Last-Fähigkeit zu einem Teil des Besitzangebots macht. Neue Marktteilnehmer können wettbewerbsfähige Preise nutzen, um erste Verkäufe zu gewinnen, aber ihre langfristige Position hängt davon ab, ob sie Fahrzeuge während des gesamten Besitzzyklus unterstützen können. Die regulatorische Compliance wird weiterhin Unternehmen begünstigen, die mehrere Antriebsstrangwege finanzieren und Produkte in mehreren Regionen aktualisieren können. Der Pickup-Truck-Markt bleibt wettbewerbsfähig, da kein einzelnes Unternehmen eine dominante Position in Nordamerika, dem asiatisch-pazifischen Raum, Europa, Südamerika sowie dem Nahen Osten und Afrika hält. Dies schafft Chancen für Herausforderer, erhält aber auch den Wert etablierter Servicenetzwerke und lokaler Produktion.
Marktführer in der Pickup-Truck-Branche
-
Ford Motor Company
-
General Motors Company
-
Stellantis N.V.
-
Toyota Motor Corporation
-
Nissan Motor Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pickup-Truck-Markt Unternehmen in diesem Bericht
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- Isuzu Motors Limited
- Mitsubishi Motors Corporation
- Mahindra & Mahindra Ltd.
- Tata Motors Limited
- Great Wall Motor Company Limited
- BYD Company Limited
- Volkswagen AG
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- Mazda Motor Corporation
- Rivian Automotive, Inc.
- Tesla, Inc.
- JAC Motors
- SAIC Motor Corporation Limited
- Beiqi Foton Motor Co., Ltd.
Neueste Industrielle Entwicklungen in Pickup-Truck-Markt
- Oktober 2026: General Motors begann mit der Produktion des völlig neuen Chevrolet Silverado 1500 und GMC Sierra 1500 des Modelljahres 2027, dem ersten vollständigen Plattform-Redesign seit 2019, im Werk Silao, Mexiko. GM erwartet, im Jahr 2027 die gleiche Anzahl von Trucks wie im Jahr 2026 zu bauen, mit schrittweiser Kapazität für Wachstum im Jahr 2028.
- September 2026: General Motors bestätigte, dass die nächste Generation von Silverado und Sierra einen verbesserten Dieselmotor mit einer Autobahnreichweite von über 900 Meilen aufweisen wird, was explizit von der von Ford und Stellantis übernommenen Hybridstrategie abweicht.
- März 2026: Geely Riddara bestätigte Pläne zur lokalen Montage des batterieelektrischen RD6-Pickups in Thailand mit dem Ziel des ASEAN-Exports von einem regionalen Rechtslenker-Produktionszentrum, nachdem im Jahr 2025 670 importierte Einheiten in Thailand verkauft wurden.
Globaler Pickup-Truck-Marktbericht – Umfang
Der Pickup-Truck-Markt ist segmentiert nach Größe/Klasse, Kabinentyp, Kraftstofftyp, Antriebsstrang, Getriebe, Endverwendung und Geografie. Nach Größe/Klasse ist der Markt in Kompakt, Mittelgroß, Vollgröße-Leichtlastwagen und Vollgröße-Schwerlastwagen segmentiert. Nach Kabinentyp ist der Markt in Regular-/Einzelkabine, Extended-/Super-Cab und Crew-/Doppelkabine segmentiert. Nach Kraftstofftyp ist der Markt in Benzin, Diesel, Hybrid, Batterieelektrisch und Sonstige (CNG, Flex-Fuel) segmentiert. Nach Antriebsstrang ist der Markt in 2WD (RWD) und 4WD/AWD segmentiert. Nach Getriebe ist der Markt in Schaltgetriebe und Automatikgetriebe segmentiert. Nach Endverwendung ist der Markt in Privat/Lifestyle, Gewerblich (Bau, Landwirtschaft, Logistik, Sonstige) und Regierung und Verteidigung segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada, Mexiko und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Polen, Niederlande, Russland und Rest von Europa), Asien-Pazifik (China, Indien, Japan, Thailand, Australien, Indonesien, Südkorea, Philippinen, Malaysia, Neuseeland und Rest von Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile, Kolumbien, Peru und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait, Oman, Israel, Türkiye, Südafrika, Ägypten, Nigeria, Kenia, Marokko, Algerien und Rest von Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Kompakt |
| Mittelgroß |
| Vollgröße-Leichtlastwagen |
| Vollgröße-Schwerlastwagen |
| Regular-/Einzelkabine |
| Extended-/Super-Cab |
| Crew-/Doppelkabine |
| Benzin |
| Diesel |
| Hybrid |
| Batterieelektrisch |
| Sonstige (CNG, Flex-Fuel) |
| 2WD (RWD) |
| 4WD/AWD |
| Schaltgetriebe |
| Automatikgetriebe |
| Privat/Lifestyle |
| Gewerblich (Bau, Landwirtschaft, Logistik, Sonstige) |
| Regierung und Verteidigung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Polen | |
| Niederlande | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Thailand | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Philippinen | |
| Malaysia | |
| Neuseeland | |
| Rest von Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Marokko | |
| Algerien | |
| Rest von Naher Osten und Afrika |
| Nach Größe/Klasse | Kompakt | |
| Mittelgroß | ||
| Vollgröße-Leichtlastwagen | ||
| Vollgröße-Schwerlastwagen | ||
| Nach Kabinentyp | Regular-/Einzelkabine | |
| Extended-/Super-Cab | ||
| Crew-/Doppelkabine | ||
| Nach Kraftstofftyp | Benzin | |
| Diesel | ||
| Hybrid | ||
| Batterieelektrisch | ||
| Sonstige (CNG, Flex-Fuel) | ||
| Nach Antriebsstrang | 2WD (RWD) | |
| 4WD/AWD | ||
| Nach Getriebe | Schaltgetriebe | |
| Automatikgetriebe | ||
| Nach Endverwendung | Privat/Lifestyle | |
| Gewerblich (Bau, Landwirtschaft, Logistik, Sonstige) | ||
| Regierung und Verteidigung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Thailand | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Philippinen | ||
| Malaysia | ||
| Neuseeland | ||
| Rest von Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Marokko | ||
| Algerien | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Pickup-Trucks bis 2032 erwartet?
Der Pickup-Truck-Markt soll von 2027 bis 2032 mit einem CAGR von 5,12 % wachsen und bis 2032 308,21 Milliarden USD erreichen.
Welche Pickup-Truck-Klasse hat den größten Marktanteil?
Kompakt-Trucks führen mit einem Anteil von 74,35 % im Jahr 2026, da sie gewerbliche und landwirtschaftliche Bedürfnisse zu niedrigeren Anschaffungs- und Betriebskosten erfüllen.
Welcher Pickup-Antriebsstrang wächst am schnellsten?
Batterieelektrische Pickups sollen bis 2032 mit einem CAGR von 6,35 % wachsen, obwohl Diesel mit einem Anteil von 63,47 % im Jahr 2026 der größte Antriebstyp bleibt.
Warum bleiben gewerbliche Käufer für Pickup-Hersteller wichtig?
Die gewerbliche Nutzung hielt im Jahr 2026 einen Anteil von 65,68 % und soll mit einem CAGR von 6,64 % wachsen, unterstützt durch Bau, Landwirtschaft, Logistik und Flottenersatznachfrage.
Welche Region wird beim Pickup-Verkauf voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 7,01 % wachsen, unterstützt durch die chinesische Neuenergie-Nachfrage und Thailands Exportproduktionsbasis.
Welche Faktoren schränken die Einführung von Elektro-Pickups bei Flottenoperatoren ein?
Nutzlast und Zugkapazität können die Betriebsreichweite reduzieren, während die bereitgestellte Forschung eine Gesamtbetriebskostenlücke von 30 % bis 50 % gegenüber Diesel für viele gewerbliche Nutzungszyklen vermerkt.