
Taille et part du marché des pickup trucks
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 240.11 Milliards de dollars |
| Taille du Marché (2032) | 308.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pickup trucks par Mordor Intelligence
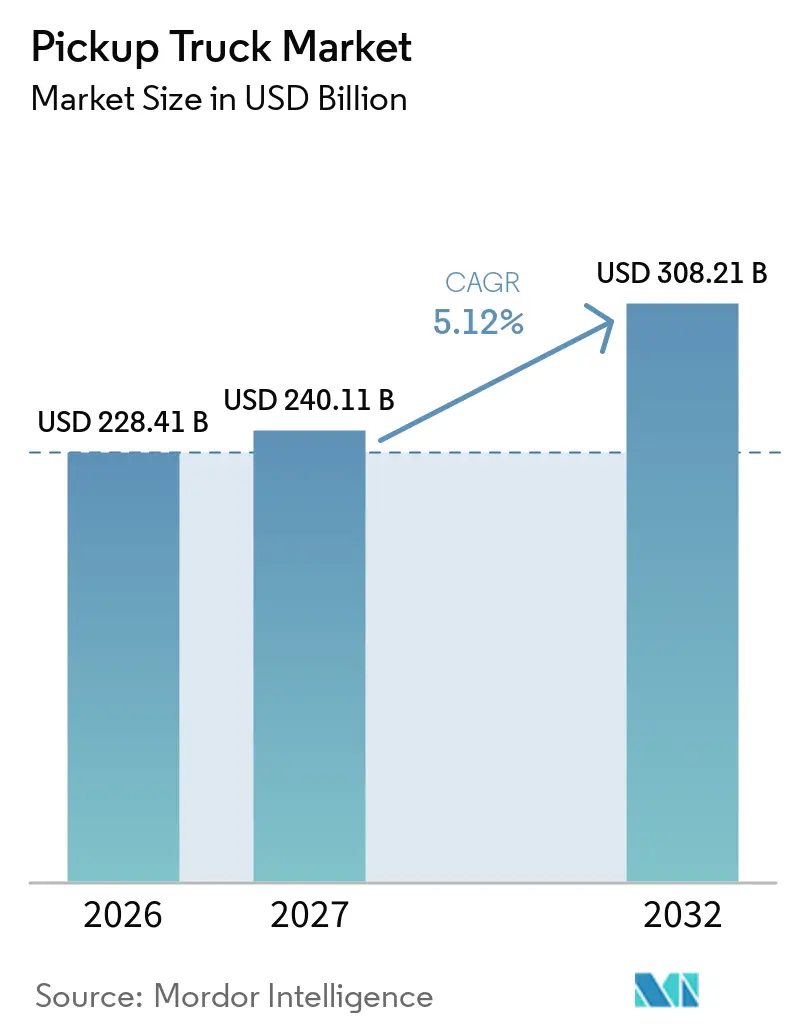
La taille du marché des pickup trucks était évaluée à 228,41 milliards USD en 2026, devrait atteindre 240,11 milliards USD en 2027 et est projetée à 308,21 milliards USD d'ici 2032, avec un CAGR de 5,12 % de 2027 à 2032. Le remplacement de flottes dans la construction, l'agriculture et la logistique soutient la demande, car les acheteurs dépendent de la capacité de charge, du remorquage et de l'accès routier pour leurs opérations quotidiennes. Les versions à équipement supérieur augmentent également les revenus sur les marchés matures, bien que les prix d'achat élevés et les coûts de financement limitent l'accessibilité pour de nombreux acheteurs. Les plans de groupe motopropulseur deviennent de plus en plus régionaux, le diesel conservant une demande axée sur l'utilité tandis que les modèles hybrides et électriques à batterie répondent aux exigences réglementaires et aux préférences changeantes des acheteurs. Les investissements manufacturiers en Thaïlande et dans d'autres centres de production pour conduite à droite offrent aux fabricants une voie pratique pour desservir plusieurs marchés d'exportation depuis un seul site. L'avantage concurrentiel dépend donc d'un service après-vente fiable, de groupes motopropulseurs utilisables et de la capacité à gérer les coûts de conformité parallèlement à une demande commerciale sensible aux prix.
Points clés du rapport
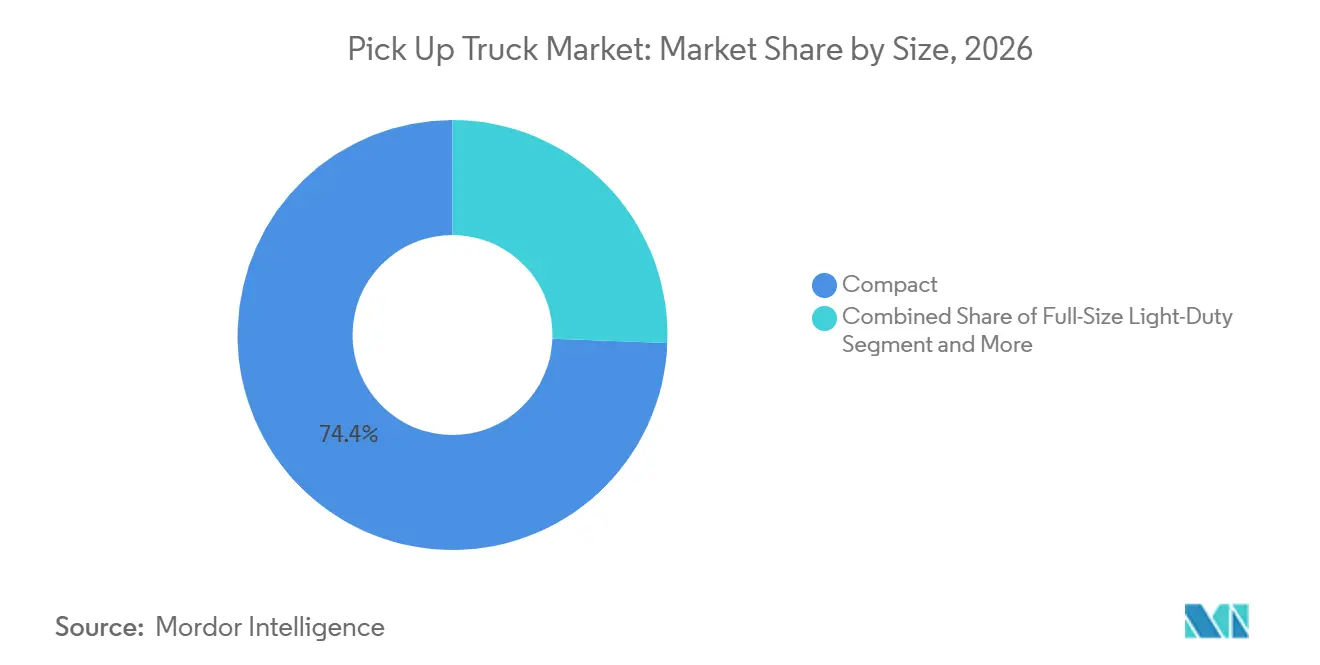
- Par taille/classe, les camions compacts détenaient 74,35 % de la part mondiale des pickup trucks en 2026, tandis que les camions pleine grandeur légers devraient croître à un CAGR de 6,17 % jusqu'en 2032.
- Par type de cabine, les cabines simples et régulières détenaient 67,21 % de la part mondiale des pickup trucks en 2026, tandis que les cabines allongées et super cabines devraient croître à un CAGR de 6,25 % jusqu'en 2032.
- Par type de carburant, le diesel détenait 63,47 % de la part mondiale des pickup trucks en 2026, tandis que les pickup trucks électriques à batterie devraient croître à un CAGR de 6,35 % jusqu'en 2032.
- Par transmission, le 4RM/TAR détenait 64,27 % de la part mondiale des pickup trucks en 2026 et devrait croître à un CAGR de 6,07 % jusqu'en 2032.
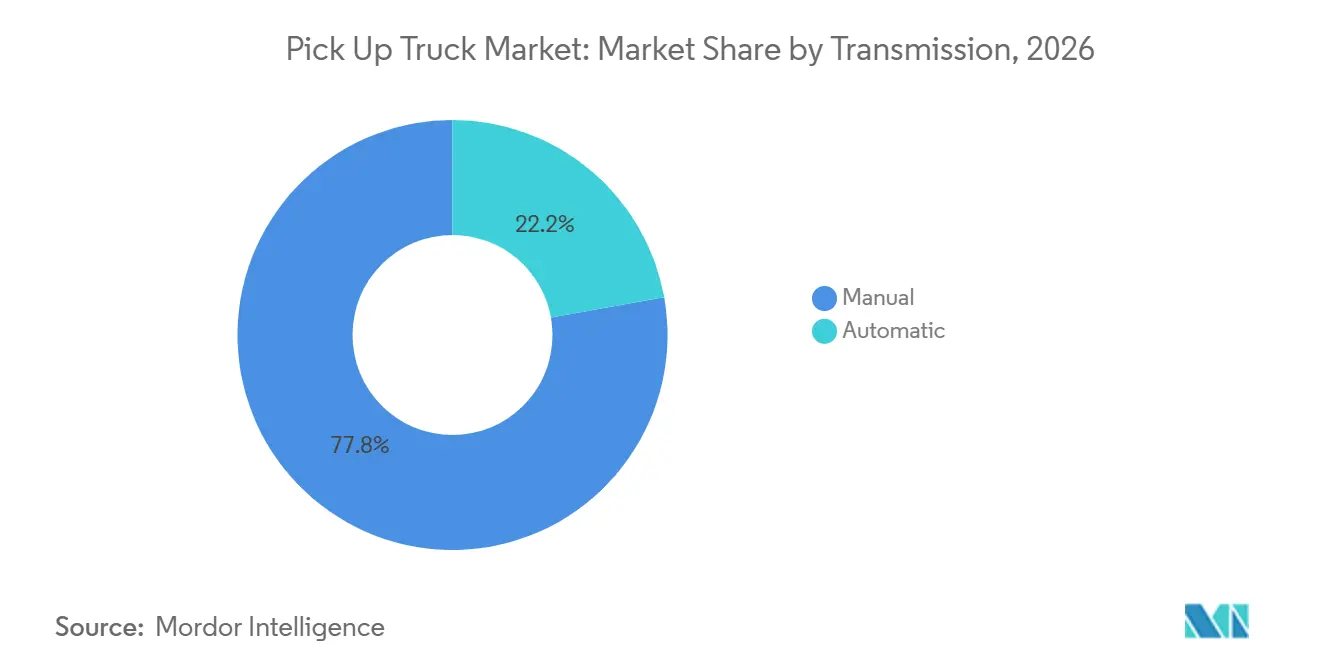
- Par boîte de vitesses, les boîtes manuelles détenaient 77,81 % de la part mondiale des pickup trucks en 2026, tandis que les boîtes automatiques devraient croître à un CAGR de 6,41 % jusqu'en 2032.
- Par utilisation finale, l'usage commercial détenait 65,68 % de la part mondiale des pickup trucks en 2026 et devrait croître à un CAGR de 6,64 % jusqu'en 2032.
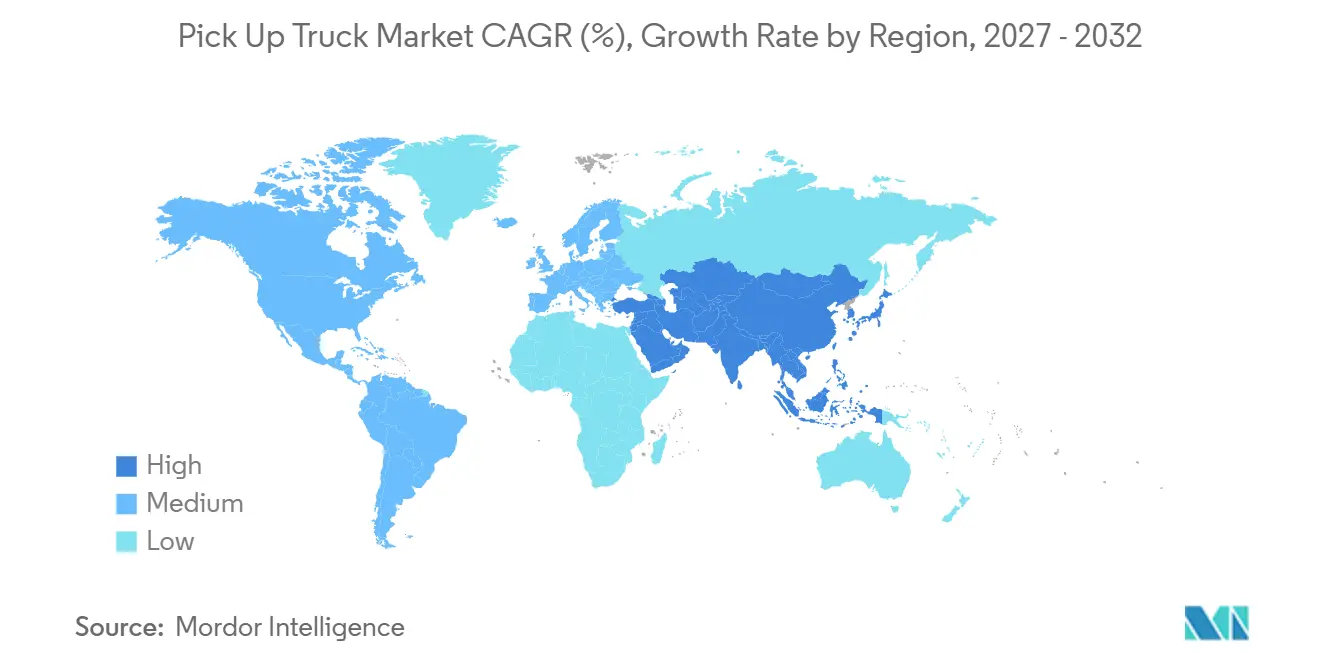
- Par géographie, l'Asie-Pacifique détenait 38,91 % de la part mondiale des pickup trucks en 2026 et devrait croître à un CAGR de 7,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif sur les prévisions de CAGR (%) | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de remplacement de flottes dans la construction, l'agriculture et la logistique | +1.5% | Mondial ; principalement en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Premiumisation des pickup trucks pour le style de vie et l'usage tout-terrain | +0.9% | Amérique du Nord, Australie, Moyen-Orient | Long terme (≥ 4 ans) |
| Les groupes motopropulseurs hybrides et électriques à batterie élargissent le bassin d'acheteurs potentiels | +0.8% | Amérique du Nord, Europe, Chine | Moyen terme (2 à 4 ans) |
| Les centres d'exportation pour conduite à droite accélèrent les lancements de modèles multi-régions | +0.7% | Thaïlande, Australie, Afrique du Sud, Royaume-Uni | Court terme (≤ 2 ans) |
| Commercialisation des petites entreprises dans les marchés émergents des pickup trucks | +0.6% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| L'exportation d'énergie intégrée et les fonctionnalités logicielles augmentent l'utilité du véhicule | +0.5% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de remplacement de flottes dans la construction, l'agriculture et la logistique
La demande de remplacement reste un soutien fondamental pour le marché des pickup trucks, car les flottes ne peuvent pas indéfiniment reporter leurs achats lorsque les actifs opérationnels vieillissent et deviennent moins fiables. L'âge moyen des camions commerciaux en service aux États-Unis a atteint 12,8 ans en 2025, ce qui indique un long cycle de remplacement pour les flottes de véhicules de travail. Ford Pro a rapporté que le volume des Super Duty a augmenté de 10 % en 2025, tandis que son activité a généré 6,8 milliards USD d'EBIT sur 66,3 milliards USD de chiffre d'affaires. Ces résultats montrent que les clients axés sur le travail continuent de remplacer leurs véhicules lorsque la disponibilité opérationnelle, l'accès au service et le coût d'exploitation deviennent plus importants que le report des dépenses en capital. Les travaux de construction, l'activité agricole et le transport de marchandises créent une demande dans différentes régions, réduisant la dépendance à une seule tendance de consommation. En Amérique du Sud, la logistique agricole et minière soutient également l'utilisation des véhicules commerciaux, même si la disponibilité des produits et les conditions concurrentielles varient selon les marchés. Les acheteurs de flottes accordent généralement plus d'importance à la fiabilité opérationnelle, à la valeur résiduelle, à la disponibilité des pièces et à la consommation de carburant qu'au seul prix d'achat initial. Cela favorise les fabricants disposant de réseaux de concessionnaires établis et de capacités de réparation, tout en créant une barrière élevée pour les nouveaux entrants qui n'ont pas encore développé une couverture de service fiable.
Premiumisation des pickup trucks pour le style de vie et l'usage tout-terrain
Les modèles premium élargissent les opportunités de revenus pour le marché des pickup trucks, car les acheteurs choisissent de plus en plus les camions pour un usage personnel ainsi que professionnel. Les propriétaires de pickup trucks aux États-Unis ont dépensé plus de 15 milliards USD en modifications tout-terrain, utilitaires et récréatives en 2025, représentant 30 % de la catégorie accessoires et pièces de performance de 52,92 milliards USD. La SEMA a également rapporté que près de 13 millions de pickup trucks ont été personnalisés au cours de l'année, montrant que la personnalisation est devenue une partie significative de la possession. Les acheteurs peuvent donc se tourner vers des camions de finition supérieure même lorsque l'usage tout-terrain régulier est limité. Cela soutient les revenus du marché des pickup trucks provenant des packs d'apparence spécialisés, des pneus, des pièces de suspension, des services connectés et des équipements d'exportation d'énergie. En Inde, Toyota a positionné le Hilux comme un véhicule de style de vie aux capacités distinctes d'un SUV, ce qui montre comment les fabricants peuvent introduire ce cas d'usage sur des marchés où les pickup trucks ont traditionnellement été considérés principalement comme des actifs commerciaux. Cette approche bénéficie aux fabricants disposant de marques reconnues et de programmes d'accessoires étendus, mais elle augmente également l'exposition aux coûts de financement, car les achats de véhicules premium sont plus sensibles aux niveaux de mensualités.
Les groupes motopropulseurs hybrides et électriques à batterie élargissent le bassin d'acheteurs potentiels
Les systèmes hybrides constituent une transition pratique pour le marché des pickup trucks, car de nombreux acheteurs ont encore besoin de capacités de remorquage, de charge utile et de longue distance. Ford a vendu 84 934 camions F-150 Hybrid en 2025 et 81 034 unités Maverick Hybrid, deux résultats records pour l'entreprise. Toyota a également rapporté plus de 60 000 ventes hybrides combinées pour les modèles Tacoma et Tundra utilisant son système i-FORCE MAX au cours de la même période. [1] Les camions hybrides peuvent séduire les acheteurs préoccupés par la consommation de carburant ou la réglementation sans leur imposer les contraintes de recharge et d'autonomie d'un pickup truck entièrement électrique à batterie. La Chine a montré une forte dynamique dans les pickup trucks à nouvelle énergie, avec des ventes atteignant 67 000 unités jusqu'en novembre 2025, en hausse de 335 % par rapport à l'année précédente. Le rythme d'adoption reste inégal, car les utilisateurs commerciaux jugent les modèles électriques sur la charge utile réelle, l'autonomie de remorquage, l'accès à la recharge et l'économie d'exploitation. Les fabricants répondent différemment : Ford maintient le volume hybride tandis que Stellantis a orienté son plan de Ram électrique pleine grandeur vers un véhicule à autonomie prolongée. Cette divergence signifie qu'aucun groupe motopropulseur unique ne définira la catégorie dans tous les pays au cours de la période de prévision.
Les centres d'exportation pour conduite à droite accélèrent les lancements de modèles multi-régions
La Thaïlande reste une base de fabrication importante pour le marché des pickup trucks, car elle permet aux fabricants d'approvisionner plusieurs destinations d'exportation en conduite à droite et à gauche. Isuzu a commencé la production en série du D-Max électrique à batterie en Thaïlande en mai 2025 et a expédié des véhicules en conduite à gauche vers l'Europe au cours du troisième trimestre 2025. Toyota a présenté le Hilux de neuvième génération à Bangkok en novembre 2025 avec des options diesel, hybride léger 48V, électrique à batterie et future pile à combustible à hydrogène. Le Conseil des investissements de Thaïlande a approuvé plus de 15 milliards THB, soit l'équivalent de 430 millions USD, pour des projets Isuzu impliquant des mises à niveau d'automatisation et une production conforme à la norme Euro 6 en avril 2026. [2] Ces investissements aident les fabricants à raccourcir les cycles de lancement de modèles et à répartir les coûts de développement sur plusieurs marchés. L'usine de Rayong de Changan a démarré la production en conduite à droite en mai 2025 avec une capacité annuelle de 100 000 unités, ajoutant une autre base de production orientée vers l'exportation dans le pays. Le développement continu des capacités localisées signifie que les décisions de production en Thaïlande influencent la disponibilité des véhicules en ASEAN, en Australie, en Afrique du Sud et dans d'autres marchés à conduite à droite. Cela exerce également une pression accrue sur les marques établies pour maintenir des chaînes d'approvisionnement locales, des mises à jour de produits et une compétitivité à l'exportation.
Analyse de l'impact des freins*
| Frein | Impact approximatif sur les prévisions de CAGR (%) | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prix élevés des véhicules et coûts de financement | -0.8% | Mondial ; plus aigu en Thaïlande, en Argentine et en Asie du Sud | Court terme (≤ 2 ans) |
| Coûts de conformité aux normes d'émissions et d'économie de carburant | -0.5% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Incertitude sur la couverture après-vente et la valeur résiduelle dans les marchés émergents | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Les pénalités de charge utile et d'autonomie de remorquage contraignent les pickup trucks électriques commerciaux | -0.3% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés des véhicules et coûts de financement
Les prix élevés et le resserrement des conditions de crédit contraignent le marché des pickup trucks, en particulier là où les petites entreprises et les ménages agricoles dépendent du financement automobile. La Thaïlande a enregistré 143 789 immatriculations de pickup trucks domestiques en 2025, le niveau le plus bas en 24 ans. Le projet a également identifié le resserrement des conditions de crédit et la faiblesse des revenus des ménages à revenu intermédiaire comme raisons centrales de la faiblesse persistante de ce marché. Les produits d'entrée de gamme et compacts peuvent limiter l'impact des prix plus élevés, mais les acheteurs peuvent tout de même reporter un remplacement lorsque l'obtention d'un crédit devient plus difficile. Sur les marchés soumis à une forte pression sur les coûts, les clients peuvent se tourner vers des véhicules d'occasion, des modèles à cabine simple ou des modèles à équipement réduit plutôt que d'acheter de nouveaux véhicules à double cabine. Cela crée une division entre les acheteurs à revenus plus élevés qui peuvent choisir des finitions premium et les acheteurs qui doivent protéger leur trésorerie. Il en résulte une demande plus faible pour les nouveaux véhicules de milieu de gamme, où l'équilibre entre capacité et prix est souvent le plus difficile à maintenir. Les fabricants peuvent réduire ce risque grâce à l'approvisionnement local, au soutien au financement et à des gammes de produits simplifiées, bien que ces actions puissent limiter la marge ou le choix de produits.
Coûts de conformité aux normes d'émissions et d'économie de carburant
Les coûts de conformité exercent une pression sur le marché des pickup trucks, car les modèles diesel et axés sur l'utilité nécessitent un travail d'ingénierie continu pour respecter les nouvelles réglementations. Les ministres européens ont formellement adopté la norme Euro 7 en avril 2025, introduisant des exigences pour la vérification des émissions en conditions réelles, des limites sur les particules de freinage et la surveillance de la consommation de carburant et d'énergie. Les normes pour les voitures et les camionnettes s'appliquent à partir de juillet 2027, ce qui oblige les fabricants à préparer leurs produits, leur calibration et leurs plans fournisseurs avant cette date. Aux États-Unis, la proposition de règle SAFE Vehicles Rule III recalibrerait les exigences d'économie de carburant pour les années modèles 2022 à 2031. Les attentes politiques changeantes ajoutent des coûts de transition même si une règle finale réduit certaines pressions de conformité, car les programmes de produits et les stratégies de crédit peuvent devoir changer. La décision de General Motors de développer un moteur diesel amélioré pour la prochaine génération de Silverado et Sierra montre que les fabricants continuent de porter des jugements différents sur la trajectoire réglementaire probable. Les modèles à faible volume sont plus exposés car leurs coûts de développement ne peuvent pas être répartis sur de grandes séries de production aussi facilement que ceux des plateformes mondiales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille/classe :
les camions compacts mènent en volume tandis que les pleine grandeur légers progressentLes camions compacts représentaient 74,35 % de la part du marché des pickup trucks en 2026. Leur position reflète le besoin de coûts d'acquisition et d'exploitation plus faibles pour les utilisateurs commerciaux, agricoles et de distribution en Asie, en Afrique et en Amérique latine. Les modèles compacts s'adaptent aux routes étroites et aux petits chantiers tout en offrant une capacité de charge adaptée à de nombreuses entreprises locales. Les acheteurs sur ces marchés privilégient souvent la durabilité, la consommation de carburant et l'accès aux réparations plutôt que la taille de la cabine ou les équipements premium. Cela fait des produits compacts un élément central de la demande en volume, même lorsque les modèles pleine grandeur à plus haute valeur génèrent plus de revenus par unité. Le segment bénéficie également d'une large base de clients comprenant les petits exploitants agricoles, les entrepreneurs en bâtiment, les opérateurs de transport local et les utilisateurs municipaux.
Les camions pleine grandeur légers devraient se développer à un CAGR de 6,17 % jusqu'en 2032. La demande est la plus forte là où les acheteurs valorisent la capacité de remorquage, le confort, les fonctionnalités connectées et le positionnement lifestyle. L'Amérique du Nord reste importante pour cette classe, car les acheteurs sélectionnent fréquemment des finitions haut de gamme et des packs tout-terrain. Les acheteurs à revenus plus élevés en Australie et au Moyen-Orient soutiennent également la demande pour les pickup trucks plus grands. Le secteur des pickup trucks présente donc une division claire entre les produits compacts qui préservent le volume et les produits pleine grandeur légers qui augmentent la valeur moyenne des transactions. Les modèles mi-taille se situent entre ces deux pôles et restent pertinents là où les acheteurs souhaitent une utilité plus grande sans la taille et le coût d'un pickup truck pleine grandeur. Les camions pleine grandeur lourds continuent de servir les flottes gouvernementales, utilitaires et commerciales importantes, où la capacité spécialisée importe plus que l'attrait grand public.

Par type de cabine :
les cabines simples axées sur le coût et les doubles cabines à contenu supérieur répondent à des besoins différentsLes cabines régulières et simples détenaient 67,21 % de la part mondiale des pickup trucks en 2026. Ce résultat reflète les achats axés sur le coût dans les marchés où les pickup trucks restent principalement des véhicules de travail. Les modèles à cabine simple et à cabine allongée peuvent offrir une zone de chargement et une charge utile utiles sans nécessiter le prix d'une cabine passager plus grande. En Thaïlande, les configurations à cabine simple et à cabine allongée dans la tranche de 600 000 à 800 000 THB, soit l'équivalent de 17 000 à 23 000 USD, ont augmenté leur part combinée de 58 % en 2023 à 62 % en 2025. Ce changement indique comment la pression financière peut directement influencer le choix de la cabine. Les petites entreprises et les opérateurs ruraux peuvent accepter moins d'espace passager lorsque l'accessibilité financière est le facteur décisif.
Les cabines allongées et super cabines devraient croître à un CAGR de 6,25 % jusqu'en 2032. Ces modèles offrent une capacité limitée de siège arrière pour les équipes tout en maintenant le coût et la taille en dessous de nombreuses alternatives à double cabine. Ils conviennent aux petits opérateurs de flottes en Asie du Sud-Est et en Amérique latine qui ont besoin de flexibilité pour les travailleurs et les équipements. Les cabines double et crew occupent une partie différente du marché des pickup trucks, car elles servent de plus en plus les acheteurs personnels, familiaux et lifestyle. La neuvième génération du Hilux de Toyota a standardisé la carrosserie à double cabine dans toute sa gamme, soulignant l'importance du confort des passagers dans les cas d'usage à plus haute valeur du produit. Le mix de cabines devient donc de plus en plus divisé entre les configurations commerciales abordables et les designs orientés passagers à marges plus élevées. Les fabricants doivent gérer cette division avec soin, car chaque style de cabine nécessite une stratégie de prix, de fonctionnalités et de distribution différente.
Par type de carburant :
le diesel conserve sa force utilitaire tandis que l'électrification progresse régionalementLe diesel détenait 63,47 % de la part mondiale des pickup trucks en 2026. Le diesel reste bien adapté aux travaux exigeants, car le remorquage, la charge utile et une plus grande autonomie opérationnelle sont importants pour les acheteurs commerciaux. Son approvisionnement en carburant établi et sa familiarité en matière de réparation soutiennent également son utilisation continue sur de nombreux marchés émergents. La position du diesel ne signifie pas que les plans de produits sont statiques, car des règles d'émissions plus strictes augmentent les besoins de développement en Europe et dans d'autres marchés réglementés. Les fabricants doivent également maintenir des offres diesel là où les acheteurs dépendent du couple et de la densité énergétique nécessaires pour les terrains difficiles et les charges lourdes. Ces besoins opérationnels pratiques rendent le diesel plus résilient dans les pickup trucks que dans de nombreuses catégories de véhicules particuliers plus petits.
Les pickup trucks électriques à batterie devraient croître à un CAGR de 6,35 % jusqu'en 2032. La Chine fournit un exemple précoce d'adoption rapide des pickup trucks à nouvelle énergie, avec 67 000 unités vendues jusqu'en novembre 2025 après une croissance de 335 % en glissement annuel. Les États-Unis ont montré un schéma différent, où les ventes de pickup trucks électriques représentaient encore une faible part de la demande totale de pickup trucks en 2025, selon le projet fourni. Les systèmes hybrides aident à combler l'écart, car ils peuvent réduire la consommation de carburant tout en préservant l'utilisation familière du véhicule. Les ventes record de F-150 Hybrid de Ford démontrent que les acheteurs adopteront des groupes motopropulseurs électrifiés lorsqu'ils restent compatibles avec un usage professionnel et personnel. Les modèles à essence restent importants dans les applications à usage personnel en Amérique du Nord, tandis que les options flex-fuel et GNC répondent aux exigences régionales en matière de carburant. Le secteur des pickup trucks continuera probablement à utiliser plusieurs options de groupe motopropulseur plutôt que de progresser à un rythme uniforme vers une seule technologie.
Par transmission :
le 4RM/TAR combine volume et croissance continueLe 4RM/TAR représentait 64,27 % de la part mondiale des pickup trucks en 2026. Au sein du marché des pickup trucks, cette configuration affiche également la croissance prévisionnelle la plus élevée dans la catégorie des transmissions, avec un CAGR de 6,07 % jusqu'en 2032. Les acheteurs le choisissent pour travailler sur des surfaces non revêtues, par mauvais temps, sur des chantiers de construction, des exploitations agricoles et des pistes récréatives. Il peut également soutenir un positionnement à plus haute valeur même lorsque le véhicule passe la majeure partie de son temps sur des routes revêtues. L'Arabie Saoudite illustre l'importance de cette capacité, où les pickup trucks 4RM mi-taille représentaient 91,31 % du volume immatriculé en 2025 selon le projet fourni. Les achats dans les secteurs des infrastructures et de l'énergie créent un cas d'exploitation clair pour les véhicules à quatre roues motrices sur ce marché.
La demande de 4RM/TAR augmente également avec la diffusion des packs tout-terrain et des niveaux de finition premium. Les acheteurs en Inde et dans certaines parties de l'Asie du Sud-Est sont de plus en plus susceptibles d'envisager la quatre roues motrices dans des catégories autrefois dominées par des camions de travail basiques à deux roues motrices. Cela offre aux fabricants l'opportunité de combiner une capacité pratique avec une tarification axée sur les fonctionnalités. Les modèles à deux roues motrices et à propulsion arrière restent importants pour la logistique urbaine et la livraison locale, car ils peuvent réduire les coûts d'exploitation et répondre aux besoins d'utilisation routière courante. Les pickup trucks électrifiés pourraient également élargir l'utilisation des systèmes à quatre roues motrices, notamment là où les exigences de conformité encouragent de nouvelles plateformes de groupe motopropulseur. Le marché des pickup trucks continuera donc à contenir à la fois des modèles utilitaires plus simples et des modèles à quatre roues motrices plus capables. Les planificateurs de produits doivent préserver des choix abordables à deux roues motrices tout en développant des produits à quatre roues motrices qui soutiennent des marges plus élevées et une utilisation plus large.
Par boîte de vitesses :
le volume manuel persiste tandis que l'adoption de l'automatique progresseLes boîtes de vitesses manuelles détenaient 77,81 % de la part mondiale des pickup trucks en 2026. Cette part importante reflète la concentration de la demande mondiale de pickup trucks en Thaïlande, en Indonésie, en Inde, en Afrique subsaharienne et dans une grande partie de l'Amérique latine. Dans beaucoup de ces marchés, les véhicules manuels restent familiers aux opérateurs commerciaux et peuvent être moins coûteux à l'achat et à l'entretien. Les systèmes manuels sont souvent associés à des configurations de travail à faible coût, notamment les produits à cabine simple. Leur importance continue montre que le marché des pickup trucks ne peut pas être compris uniquement à travers les tendances des consommateurs à revenus plus élevés. Les fabricants qui suppriment trop rapidement les options manuelles pourraient perdre l'accès aux utilisateurs sensibles aux prix qui constituent encore une part importante du volume mondial.
Les boîtes de vitesses automatiques devraient croître à un CAGR de 6,41 % jusqu'en 2032. La croissance du marché des pickup trucks provient des acheteurs qui se tournent vers des véhicules à contenu supérieur et de l'adoption plus large des groupes motopropulseurs électrifiés, qui utilisent couramment des systèmes automatiques ou à vitesse unique. Isuzu a remplacé le moteur 1,9 litre du D-Max MY25.5 par un bloc 2,2 litres associé à une boîte automatique à 8 rapports et a supprimé l'option manuelle pour ce groupe motopropulseur. Ce changement montre comment un produit leader en conduite à droite peut influencer les attentes des clients en ASEAN et en Australasie. Les systèmes automatiques peuvent améliorer la facilité d'utilisation pour les acheteurs personnels et prendre en charge des fonctionnalités d'aide à la conduite et de groupe motopropulseur plus sophistiquées. Le changement sera progressif, car les préférences en matière d'accessibilité financière et d'entretien restent pertinentes sur les marchés de véhicules de travail à fort volume. Les fabricants doivent donc proposer des choix de boîte de vitesses adaptés aux niveaux de revenus locaux, aux modes d'utilisation et aux capacités de service.
Par utilisation finale :
la demande commerciale soutient à la fois le volume et la croissanceLes applications commerciales représentaient 65,68 % de la part mondiale des pickup trucks en 2026 et devraient croître à un CAGR de 6,64 % jusqu'en 2032. La construction, l'agriculture, la logistique et les usages professionnels adjacents font des pickup trucks des actifs essentiels plutôt que des achats discrétionnaires. Le remplacement de flottes est soutenu par l'activité d'infrastructure dans les pays du Conseil de coopération du Golfe et par les besoins de transport agricole en Amérique du Sud et en Afrique subsaharienne. Les opérateurs commerciaux jugent généralement les produits sur la disponibilité opérationnelle, la capacité de charge, l'accès au service et le coût du carburant ou de l'énergie. Cela favorise les marques établies capables de fournir des pièces et une maintenance dans des zones d'exploitation dispersées. La demande gouvernementale et de défense est plus faible mais stable, notamment là où la fiabilité et le soutien local importent plus que les nouvelles technologies de groupe motopropulseur.
Les pickup trucks commerciaux électrifiés font face à un défi distinct, car la charge utile et l'usage de remorquage peuvent réduire l'autonomie pratique. Le projet fourni a noté un écart de coût total de possession de 30 % à 50 % par rapport au diesel pour de nombreux cycles d'utilisation commerciale. Cela limite le remplacement à court terme du diesel dans les applications de flotte exigeantes, malgré un intérêt plus large pour l'électrification. Les acheteurs personnels et lifestyle représentent une part plus faible du volume mais contribuent souvent à plus de revenus par véhicule grâce aux finitions premium, aux accessoires, aux packs tout-terrain et aux fonctionnalités connectées. Le marché des pickup trucks dépend donc de la demande commerciale pour le volume et de la demande lifestyle pour la marge. Les marques doivent éviter de traiter ces utilisateurs comme interchangeables, car leurs priorités d'achat, leurs besoins de financement et leurs exigences de produit diffèrent. Un portefeuille de produits qui sert les deux usages peut réduire le risque lorsque les dépenses commerciales ou la confiance des consommateurs s'affaiblissent.
Analyse géographique
Asie-Pacifique : la capacité de production et l'électrification façonnent la demande régionale
L'Asie-Pacifique représentait 38,91 % de la part du marché des pickup trucks en 2026 et devrait se développer à un CAGR de 7,01 % jusqu'en 2032. La Chine a vendu 537 000 pickup trucks au cours des 11 premiers mois de 2025, en hausse de 12 % en glissement annuel, selon le projet de recherche fourni. Les pickup trucks à nouvelle énergie ont atteint 67 000 unités au cours de la même période, ce qui donne à la Chine un rôle plus important dans la planification mondiale des pickup trucks électriques. La Thaïlande reste importante malgré la baisse des immatriculations domestiques, car sa base de production soutient la demande d'exportation dans plusieurs régions. Les deux usines thaïlandaises d'Isuzu peuvent produire jusqu'à 385 000 véhicules par an, et le programme d'investissement 2026 de l'entreprise soutient l'automatisation et la production de pickup trucks conformes à la norme Euro 6. Le lancement du Hilux de Toyota à Bangkok et le nouveau site de production en conduite à droite de Changan confirment également que la Thaïlande conserve un rôle central dans la planification régionale des produits. La politique EV 30@30 de la Thaïlande et les exigences d'émissions plus strictes en Inde sont des facteurs de conformité qui orientent les investissements vers des variantes à faibles émissions. Ces conditions rendent l'Asie-Pacifique importante non seulement pour le volume de véhicules, mais aussi pour le développement de groupes motopropulseurs prêts à l'exportation et de chaînes d'approvisionnement localisées.
Amérique du Nord : des valeurs de transaction élevées face à des stratégies de groupe motopropulseur divergentes
L'Amérique du Nord reste une région de pickup trucks à hauts revenus, car les modèles pleine grandeur sont souvent vendus avec des équipements substantiels et des finitions premium. Le résultat de la F-Series de Ford avec 828 832 unités en 2025 démontre l'ampleur de la demande établie pour les camions aux États-Unis. La région montre également une division claire dans la stratégie de groupe motopropulseur. Ford a atteint des volumes hybrides records grâce au F-150 Hybrid, tandis que General Motors a choisi un moteur diesel amélioré pour sa prochaine génération de Silverado et Sierra. Stellantis a abandonné son projet de pickup Ram électrique à batterie pleine grandeur et a positionné le Ram 1500 REV à autonomie prolongée comme son alternative électrifiée. La proposition de règle SAFE Vehicles Rule III est une influence réglementaire clé, car elle affecte la planification de l'économie de carburant et la valeur des stratégies de crédit pour les véhicules électriques. [3] Le Mexique compte également comme site de production et de chaîne d'approvisionnement pour la demande nord-américaine et latino-américaine. Le prochain cycle de produits de la région dépendra de la capacité des fabricants à maintenir les performances des camions tout en limitant les hausses de prix et en s'adaptant aux attentes de conformité changeantes.
Europe, Amérique du Sud, Moyen-Orient et Afrique : réglementation, demande de flottes et nouvelle production locale
L'Europe s'oriente vers des offres de pickup trucks plus électrifiées et à plus haute valeur, les exigences Euro 7 s'appliquant à partir de juillet 2027. Isuzu a expédié des véhicules D-Max EV en conduite à gauche depuis la Thaïlande vers l'Europe au troisième trimestre 2025, tandis que Toyota prévoyait une variante Hilux électrique à batterie pour le Royaume-Uni. L'Amérique du Sud conserve une forte demande pour les produits mi-taille, soutenue par l'activité agricole et commerciale. Le Brésil devient également un centre de production plus important après que Great Wall Motor a établi sa première usine en Amérique latine pour produire le pickup Poer et des modèles électrifiés. Au Moyen-Orient et en Afrique, les pickup trucks restent pertinents pour les flottes d'infrastructure, d'énergie, minières, agricoles et du secteur public. Le segment bakkie en Afrique du Sud reste particulièrement important au sein des véhicules utilitaires légers, et les nouvelles arrivées de produits soutiennent l'activité de remplacement. La croissance régionale dépendra du soutien au service, de l'approvisionnement en pièces, de l'accès au financement et de la capacité à offrir des groupes motopropulseurs adaptés aux conditions locales de carburant, de terrain et de réglementation. Ensemble, ces géographies créent une base de demande diversifiée, mais elles nécessitent plus de localisation que l'Amérique du Nord ou l'Asie-Pacifique.
Paysage concurrentiel
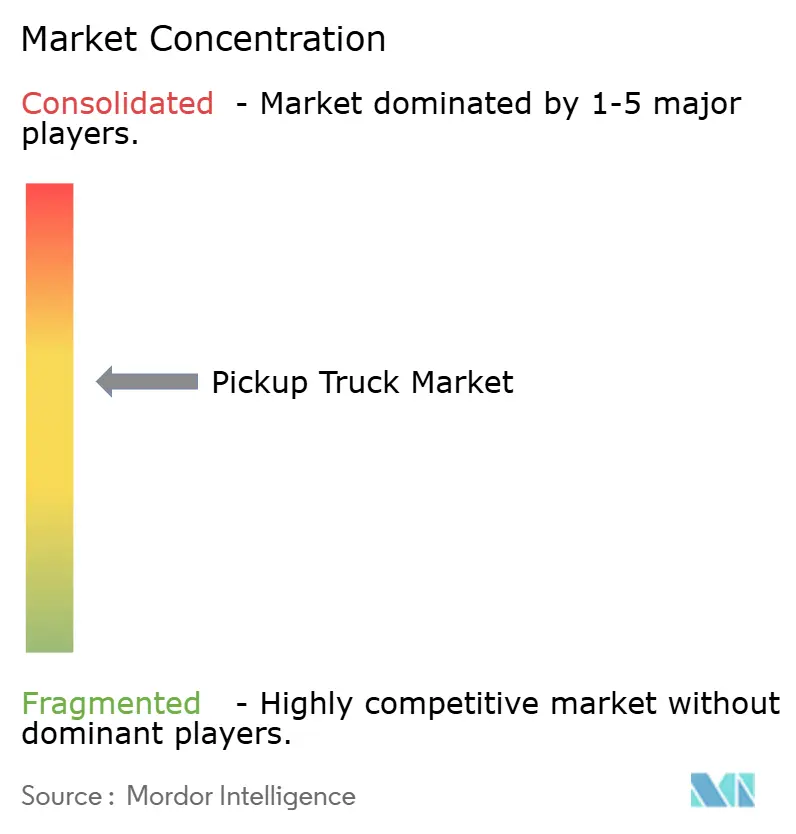
Le marché des pickup trucks est modérément consolidé au niveau des marques leaders, mais la concurrence diffère fortement selon la région et le groupe motopropulseur. Ford, General Motors, Toyota, Isuzu et Stellantis ont établi leurs positions grâce à la couverture des concessionnaires, à de longues histoires opérationnelles, à la disponibilité des pièces et à la confiance dans la valeur résiduelle. Le volume de la F-Series de Ford en 2025 illustre l'ampleur de cet avantage en Amérique du Nord. Toyota et Isuzu ont des racines tout aussi profondes sur les marchés à conduite à droite, où les produits utilitaires durables et le soutien au service sont essentiels. Les fabricants chinois élargissent leur présence à l'exportation avec des prix d'achat plus bas et des spécifications plus larges. Les ventes de pickup trucks à l'étranger de Great Wall Motor ont atteint 30 083 unités au premier semestre 2025, en hausse de 24,3 % en glissement annuel, selon le projet fourni. Cela augmente la pression concurrentielle dans les pays où l'approvisionnement local, les prix et la disponibilité des produits peuvent influencer les décisions de flotte.
La stratégie produit est désormais un facteur de différenciation concurrentielle majeur. Ford continue de développer la demande de pickup trucks hybrides, tandis que General Motors met l'accent sur un moteur diesel amélioré dans sa prochaine génération pleine grandeur. Stellantis est passé d'un Ram électrique à batterie pleine grandeur prévu à une option à autonomie prolongée, reflétant une réponse plus prudente aux conditions de demande actuelles. Le nouveau Hilux de Toyota comprend des plans diesel, hybride léger, électrique à batterie et future pile à combustible à hydrogène, montrant comment une plateforme mondiale de pickup trucks peut offrir différents choix selon les régions. Isuzu s'est également lancé dans la production électrique à batterie avec le D-Max en Thaïlande. Ces mouvements indiquent que les leaders du marché ne prennent pas des décisions technologiques identiques, même lorsqu'ils servent beaucoup des mêmes clients.
La concurrence s'étend de plus en plus au-delà du véhicule lui-même. Les acheteurs évaluent la disponibilité de la maintenance, des pièces de rechange, du financement, des services connectés, des accessoires et des fonctionnalités liées à l'énergie. General Motors a lié la recharge bidirectionnelle aux produits Silverado EV et Sierra EV, ce qui fait de la capacité véhicule-à-charge une partie de la proposition de possession. Les nouveaux entrants peuvent utiliser des prix compétitifs pour remporter des ventes initiales, mais leur position à long terme dépend de leur capacité à soutenir les véhicules tout au long du cycle de possession. La conformité réglementaire favorisera davantage les entreprises capables de financer plusieurs voies de groupe motopropulseur et de mettre à jour les produits dans plusieurs régions. Le marché des pickup trucks reste concurrentiel, car aucune entreprise ne détient une position dominante en Amérique du Nord, en Asie-Pacifique, en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique. Cela crée des opportunités pour les challengers, mais préserve également la valeur des réseaux de service établis et de la production locale.
Leaders du secteur des pickup trucks
-
Ford Motor Company
-
General Motors Company
-
Stellantis N.V.
-
Toyota Motor Corporation
-
Nissan Motor Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pickup trucks Entreprises couvertes dans ce rapport
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- Isuzu Motors Limited
- Mitsubishi Motors Corporation
- Mahindra & Mahindra Ltd.
- Tata Motors Limited
- Great Wall Motor Company Limited
- BYD Company Limited
- Volkswagen AG
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- Mazda Motor Corporation
- Rivian Automotive, Inc.
- Tesla, Inc.
- JAC Motors
- SAIC Motor Corporation Limited
- Beiqi Foton Motor Co., Ltd.
Développements industriels récents dans Marché des pickup trucks
- Octobre 2026 : General Motors a commencé la production du tout nouveau Chevrolet Silverado 1500 2027 et du GMC Sierra 1500 2027, sa première refonte complète de plateforme depuis 2019, à l'usine de Silao, au Mexique. GM prévoit de construire le même nombre de camions en 2027 qu'en 2026, avec une capacité incrémentale de croissance en 2028.
- Septembre 2026 : General Motors a confirmé que la prochaine génération de Silverado et Sierra sera équipée d'un moteur diesel amélioré offrant plus de 900 miles d'autonomie sur autoroute, divergeant explicitement de la stratégie hybride adoptée par Ford et Stellantis.
- Mars 2026 : Geely Riddara a confirmé des plans d'assemblage local pour le pickup électrique à batterie RD6 en Thaïlande, ciblant l'exportation vers l'ASEAN depuis un centre de production régional en conduite à droite après avoir vendu 670 unités importées en Thaïlande en 2025.
Périmètre du rapport mondial sur le marché des pickup trucks
Le marché des pickup trucks est segmenté par taille/classe, type de cabine, type de carburant, transmission, boîte de vitesses, utilisation finale et géographie. Par taille/classe, le marché est segmenté en compact, mi-taille, pleine grandeur léger et pleine grandeur lourd. Par type de cabine, le marché est segmenté en cabine régulière/simple, cabine allongée/super cabine et cabine double/crew. Par type de carburant, le marché est segmenté en essence, diesel, hybride, électrique à batterie et autres (GNC, flex-fuel). Par transmission, le marché est segmenté en 2RM (propulsion arrière) et 4RM/TAR. Par boîte de vitesses, le marché est segmenté en manuelle et automatique. Par utilisation finale, le marché est segmenté en personnel/style de vie, commercial (construction, agriculture, logistique, autres) et gouvernement et défense. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada, Mexique et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Pologne, Pays-Bas, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Thaïlande, Australie, Indonésie, Corée du Sud, Philippines, Malaisie, Nouvelle-Zélande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie Saoudite, Émirats arabes unis, Qatar, Koweït, Oman, Israël, Türkiye, Afrique du Sud, Égypte, Nigéria, Kenya, Maroc, Algérie et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Compact |
| Mi-taille |
| Pleine grandeur léger |
| Pleine grandeur lourd |
| Cabine régulière/simple |
| Cabine allongée/super cabine |
| Cabine double/crew |
| Essence |
| Diesel |
| Hybride |
| Électrique à batterie |
| Autres (GNC, flex-fuel) |
| 2RM (propulsion arrière) |
| 4RM/TAR |
| Manuelle |
| Automatique |
| Personnel/style de vie |
| Commercial (construction, agriculture, logistique, autres) |
| Gouvernement et défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Thaïlande | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Philippines | |
| Malaisie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Kenya | |
| Maroc | |
| Algérie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par taille/classe | Compact | |
| Mi-taille | ||
| Pleine grandeur léger | ||
| Pleine grandeur lourd | ||
| Par type de cabine | Cabine régulière/simple | |
| Cabine allongée/super cabine | ||
| Cabine double/crew | ||
| Par type de carburant | Essence | |
| Diesel | ||
| Hybride | ||
| Électrique à batterie | ||
| Autres (GNC, flex-fuel) | ||
| Par transmission | 2RM (propulsion arrière) | |
| 4RM/TAR | ||
| Par boîte de vitesses | Manuelle | |
| Automatique | ||
| Par utilisation finale | Personnel/style de vie | |
| Commercial (construction, agriculture, logistique, autres) | ||
| Gouvernement et défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Thaïlande | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Philippines | ||
| Malaisie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Maroc | ||
| Algérie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les pickup trucks jusqu'en 2032 ?
Le marché des pickup trucks devrait croître à un CAGR de 5,12 % de 2027 à 2032 et atteindre 308,21 milliards USD d'ici 2032.
Quelle classe de pickup trucks détient la plus grande part ?
Les camions compacts sont en tête avec une part de 74,35 % en 2026, car ils répondent aux besoins commerciaux et agricoles à des coûts d'acquisition et d'exploitation plus faibles.
Quel groupe motopropulseur de pickup trucks connaît la croissance la plus rapide ?
Les pickup trucks électriques à batterie devraient croître à un CAGR de 6,35 % jusqu'en 2032, bien que le diesel reste le type de propulsion le plus important avec une part de 63,47 % en 2026.
Pourquoi les acheteurs commerciaux restent-ils importants pour les fabricants de pickup trucks ?
L'usage commercial détenait une part de 65,68 % en 2026 et devrait se développer à un CAGR de 6,64 %, soutenu par la construction, l'agriculture, la logistique et la demande de remplacement de flottes.
Quelle région devrait connaître la croissance la plus rapide pour les ventes de pickup trucks ?
L'Asie-Pacifique devrait croître à un CAGR de 7,01 % jusqu'en 2032, soutenue par la demande chinoise en nouvelle énergie et la base de production d'exportation de la Thaïlande.
Quels facteurs limitent l'adoption des pickup trucks électriques par les opérateurs de flottes ?
La charge utile et le remorquage peuvent réduire l'autonomie opérationnelle, tandis que la recherche fournie note un écart de coût total de possession de 30 % à 50 % par rapport au diesel pour de nombreux cycles d'utilisation commerciale.