
Tamaño y Participación del Mercado de Pickup Trucks
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
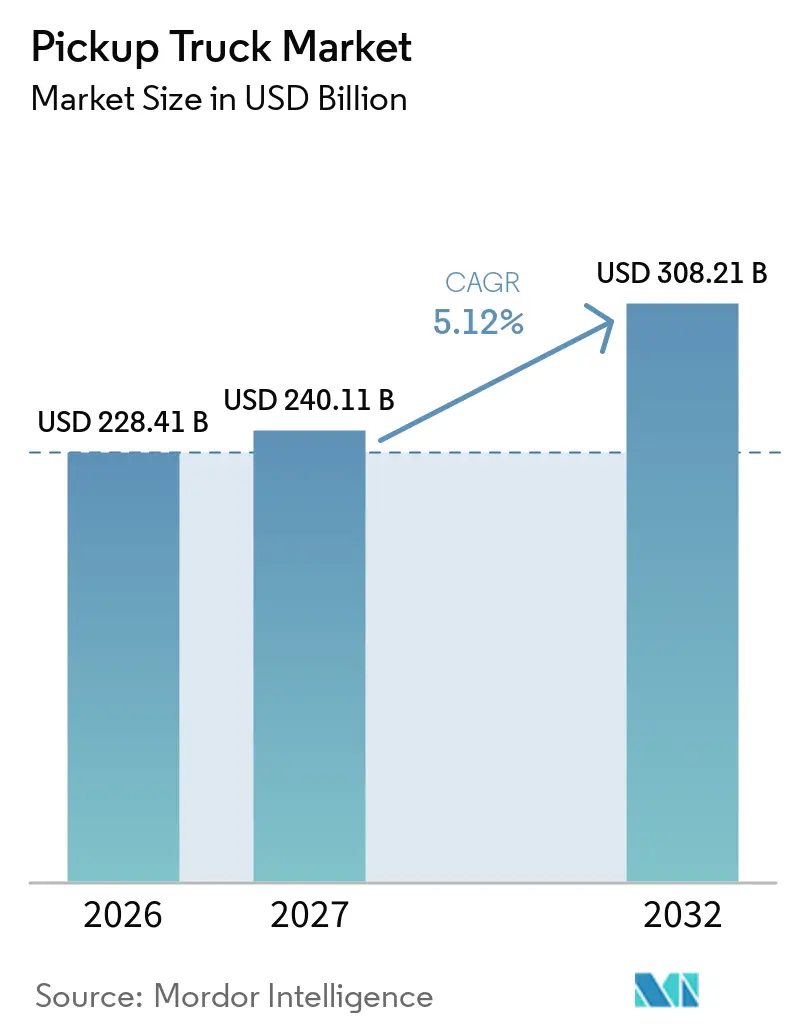
| Tamaño del Mercado (2027) | 240.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 308.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pickup Trucks por Mordor Intelligence
El tamaño del mercado de pickup trucks fue valorado en 228,41 mil millones de USD en 2026, se espera que alcance los 240,11 mil millones de USD en 2027 y se proyecta que llegue a 308,21 mil millones de USD para 2032, creciendo a un CAGR del 5,12% de 2027 a 2032. El reemplazo de flotas en construcción, agricultura y logística respalda la demanda porque los compradores dependen de la capacidad de carga, el remolque y el acceso vial para sus operaciones diarias. Los acabados de mayor contenido también elevan los ingresos en los mercados maduros, aunque los precios de compra más altos y los costos de financiamiento limitan la asequibilidad para muchos compradores. Los planes de tren motriz están volviéndose más regionales, con el diésel manteniendo la demanda orientada a la utilidad, mientras que los modelos híbridos y eléctricos de batería abordan los requisitos regulatorios y las preferencias cambiantes de los compradores. La inversión manufacturera en Tailandia y otros centros de producción para conducción por la derecha ofrece a los fabricantes una ruta práctica para atender varios mercados de exportación desde una sola ubicación. La ventaja competitiva depende, por tanto, de un servicio posventa confiable, trenes motrices funcionales y la capacidad de gestionar los costos de cumplimiento junto con la demanda comercial sensible al precio.
Conclusiones Clave del Informe
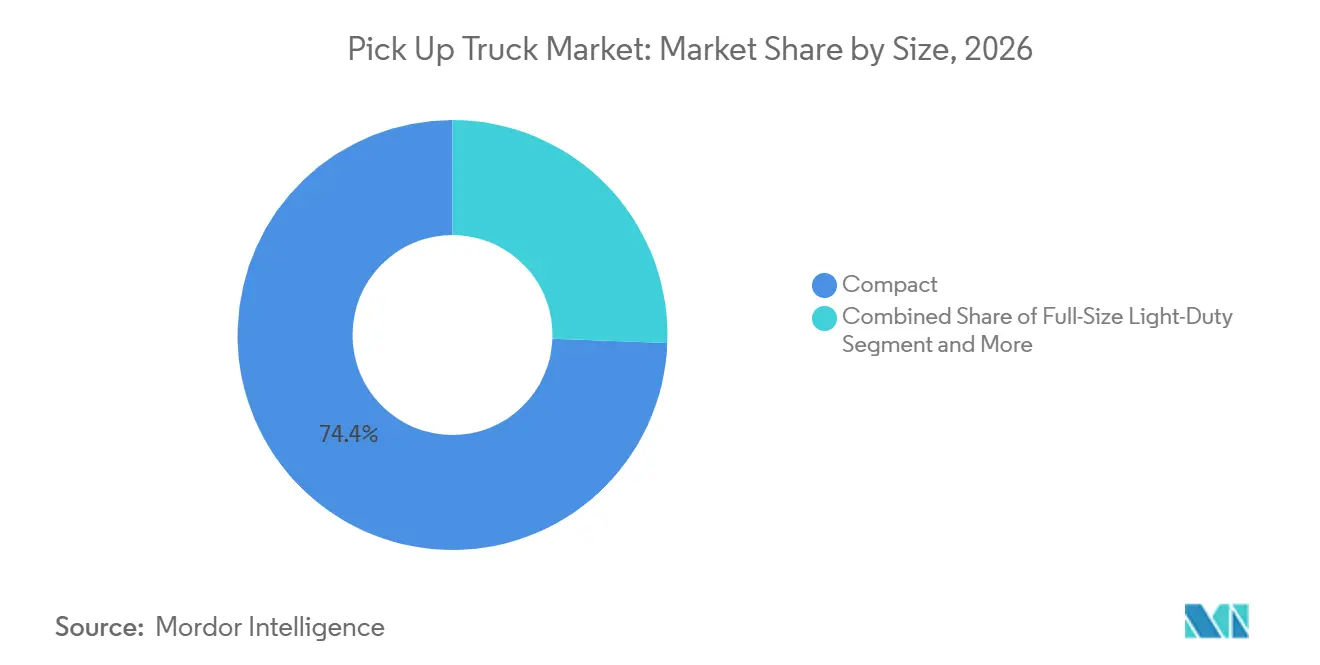
- Por tamaño/clase, las pickup trucks compactas representaron el 74,35% de la participación global en 2026, mientras que se pronostica que las pickup trucks de tamaño completo de servicio ligero crecerán a un CAGR del 6,17% hasta 2032.
- Por tipo de cabina, las cabinas regulares y simples representaron el 67,21% de la participación global en 2026, mientras que se pronostica que las cabinas extendidas y supercabinas crecerán a un CAGR del 6,25% hasta 2032.
- Por tipo de combustible, el diésel representó el 63,47% de la participación global en 2026, mientras que se pronostica que las pickup trucks eléctricas de batería crecerán a un CAGR del 6,35% hasta 2032.
- Por tracción, el 4WD/AWD representó el 64,27% de la participación global en 2026 y se pronostica que crecerá a un CAGR del 6,07% hasta 2032.
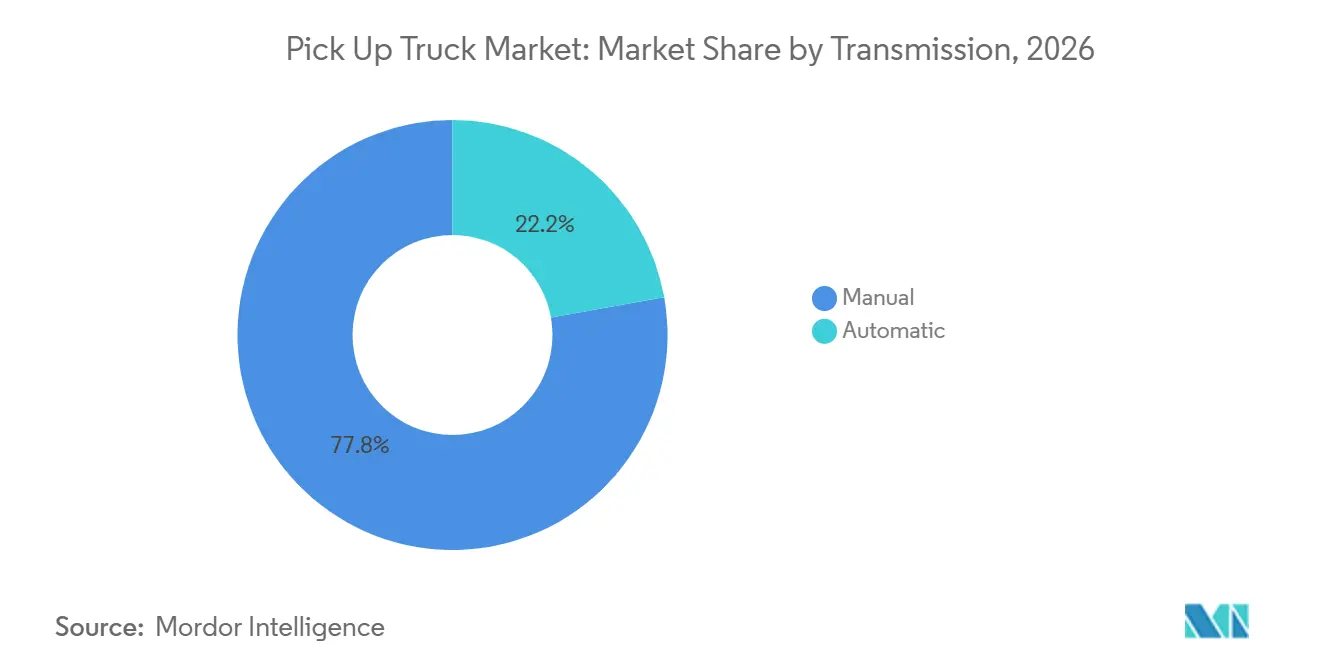
- Por transmisión, las transmisiones manuales representaron el 77,81% de la participación global en 2026, mientras que se pronostica que las transmisiones automáticas crecerán a un CAGR del 6,41% hasta 2032.
- Por uso final, el uso comercial representó el 65,68% de la participación global en 2026 y se pronostica que crecerá a un CAGR del 6,64% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,91% de la participación global en 2026 y se pronostica que crecerá a un CAGR del 7,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto Aproximado en el Pronóstico de CAGR (%) | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Reemplazo de Flotas en Construcción, Agricultura y Logística | +1.5% | Global; núcleo en Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2 a 4 años) |
| Premiumización de Pickup Trucks para Uso Recreativo y Todoterreno | +0.9% | América del Norte, Australia, Oriente Medio | Largo plazo (≥ 4 años) |
| Los Trenes Motrices Híbridos y Eléctricos de Batería Amplían el Grupo de Compradores Potenciales | +0.8% | América del Norte, Europa, China | Mediano plazo (2 a 4 años) |
| Los Centros de Exportación para Conducción por la Derecha Aceleran el Lanzamiento de Modelos en Múltiples Regiones | +0.7% | Tailandia, Australia, Sudáfrica, Reino Unido | Corto plazo (≤ 2 años) |
| Comercialización de Pequeñas Empresas en Mercados Emergentes de Pickup Trucks | +0.6% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2 a 4 años) |
| La Exportación de Energía Integrada y las Funciones de Software Aumentan la Utilidad del Vehículo | +0.5% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Reemplazo de Flotas en Construcción, Agricultura y Logística
La demanda de reemplazo sigue siendo un soporte fundamental para el mercado de pickup trucks porque las flotas no pueden posponer las compras indefinidamente cuando los activos operativos envejecen y se vuelven menos confiables. La edad promedio de los camiones comerciales que operan en los Estados Unidos alcanzó los 12,8 años en 2025, lo que apuntó a un largo ciclo de reemplazo en las flotas de vehículos de trabajo. Ford Pro informó que el volumen de Super Duty aumentó un 10% en 2025, mientras que su negocio generó 6,8 mil millones de USD en EBIT sobre 66,3 mil millones de USD en ingresos. Estos resultados muestran que los clientes orientados al trabajo continúan reemplazando vehículos cuando el tiempo de actividad, el acceso al servicio y el costo operativo se vuelven más importantes que retrasar el gasto de capital. La actividad de construcción, la actividad agrícola y el movimiento de mercancías generan demanda en diferentes regiones, reduciendo la dependencia de cualquier tendencia de consumo individual. En América del Sur, la logística agrícola y minera también respalda el uso de vehículos comerciales, incluso cuando la disponibilidad de productos y las condiciones competitivas varían entre mercados. Los compradores de flotas generalmente otorgan mayor importancia a la confiabilidad operativa, el valor residual, la disponibilidad de repuestos y el consumo de combustible que al precio de compra inicial por sí solo. Esto favorece a los fabricantes con redes de concesionarios establecidas y capacidad de reparación, al tiempo que crea una barrera alta para los nuevos participantes que aún no han construido una cobertura de servicio confiable.
Premiumización de Pickup Trucks para Uso Recreativo y Todoterreno
Los modelos premium amplían las oportunidades de ingresos para el mercado de pickup trucks porque los compradores eligen cada vez más las camionetas para uso personal además del trabajo. Los propietarios de pickup trucks en los Estados Unidos gastaron más de 15 mil millones de USD en modificaciones todoterreno, de utilidad y recreativas en 2025, lo que representa el 30% de la categoría de accesorios y piezas de rendimiento de 52,92 mil millones de USD. SEMA también informó que casi 13 millones de pickup trucks fueron personalizadas durante el año, lo que demuestra que la personalización se ha convertido en una parte significativa de la propiedad. Los compradores pueden, por tanto, orientarse hacia camionetas de acabados superiores incluso cuando el uso todoterreno regular es limitado. Esto respalda los ingresos del mercado de pickup trucks provenientes de paquetes de apariencia especializados, neumáticos, piezas de suspensión, servicios conectados y equipos de exportación de energía. En India, Toyota posicionó la Hilux como un vehículo de estilo de vida con capacidades distintas a las de un SUV, lo que muestra cómo los fabricantes pueden introducir este caso de uso en mercados donde las pickup trucks han sido vistas tradicionalmente principalmente como activos comerciales. El enfoque beneficia a los fabricantes con marcas reconocibles y amplios programas de accesorios, pero también aumenta la exposición a los costos de financiamiento porque las compras de vehículos premium son más sensibles a los niveles de pago mensual.
Los Trenes Motrices Híbridos y Eléctricos de Batería Amplían el Grupo de Compradores Potenciales
Los sistemas híbridos proporcionan una transición práctica para el mercado de pickup trucks porque muchos compradores aún necesitan capacidad de remolque, carga y largo alcance. Ford vendió 84.934 camionetas F-150 Hybrid en 2025 y 81.034 unidades Maverick Hybrid, ambos resultados récord para la empresa. Toyota también informó más de 60.000 ventas híbridas combinadas para los modelos Tacoma y Tundra utilizando su sistema i-FORCE MAX durante el mismo período. [1] Las pickup trucks híbridas pueden atraer a compradores preocupados por el consumo de combustible o la regulación sin requerirles que acepten las limitaciones de carga y autonomía de una pickup truck totalmente eléctrica de batería. China mostró un fuerte impulso en las pickup trucks de nueva energía, con ventas que alcanzaron las 67.000 unidades hasta noviembre de 2025, un aumento del 335% respecto al año anterior. La tasa de adopción sigue siendo desigual porque los usuarios comerciales juzgan los modelos eléctricos por la carga útil real, el alcance de remolque, el acceso a la carga y la economía operativa. Los fabricantes están respondiendo de manera diferente, ya que Ford mantiene el volumen híbrido mientras que Stellantis orientó su plan de Ram eléctrico de tamaño completo hacia un vehículo de autonomía extendida. Esta divergencia significa que ningún tren motriz único definirá la categoría en todos los países durante el período de pronóstico.
Los Centros de Exportación para Conducción por la Derecha Aceleran el Lanzamiento de Modelos en Múltiples Regiones
Tailandia sigue siendo una base de fabricación importante para el mercado de pickup trucks porque permite a los fabricantes abastecer varios destinos de exportación con conducción por la derecha y por la izquierda. Isuzu inició la producción en masa del D-Max eléctrico de batería en Tailandia en mayo de 2025 y envió vehículos con conducción por la izquierda a Europa durante el tercer trimestre de 2025. Toyota presentó la Hilux de novena generación en Bangkok en noviembre de 2025 con opciones de diésel, híbrido suave de 48V, eléctrico de batería y futura celda de combustible de hidrógeno. La Junta de Inversiones de Tailandia aprobó más de 15 mil millones de THB, equivalentes a 430 millones de USD, para proyectos de Isuzu que involucran mejoras de automatización y producción lista para Euro 6 en abril de 2026. [2] Estas inversiones ayudan a los fabricantes a acortar los ciclos de lanzamiento de modelos y distribuir los costos de desarrollo en más de un mercado. La planta de Rayong de Changan inició la producción para conducción por la derecha en mayo de 2025 con una capacidad anual de 100.000 unidades, añadiendo otra base de producción orientada a la exportación en el país. La continua expansión de la capacidad localizada significa que las decisiones de producción en Tailandia influyen en la disponibilidad de vehículos en la ASEAN, Australia, Sudáfrica y otros mercados de conducción por la derecha. También ejerce mayor presión sobre las marcas establecidas para mantener cadenas de suministro locales, actualizaciones de productos y competitividad exportadora.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto Aproximado en el Pronóstico de CAGR (%) | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Elevados de Vehículos y Costos de Financiamiento | -0.8% | Global; más agudo en Tailandia, Argentina y Asia del Sur | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Emisiones y Economía de Combustible | -0.5% | América del Norte, Europa | Mediano plazo (2 a 4 años) |
| Incertidumbre en la Cobertura Posventa y el Valor Residual en Mercados Emergentes | -0.4% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Las Penalizaciones de Carga Útil y Alcance de Remolque Limitan las Pickup Trucks Eléctricas Comerciales | -0.3% | América del Norte, Europa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Precios Elevados de Vehículos y Costos de Financiamiento
Los precios elevados y las condiciones de crédito más estrictas limitan el mercado de pickup trucks, especialmente donde las pequeñas empresas y los hogares agrícolas dependen del financiamiento vehicular. Tailandia registró 143.789 registros domésticos de pickup trucks en 2025, el nivel más bajo en 24 años. El análisis también identificó las condiciones crediticias restrictivas y los bajos ingresos de los hogares de clase media como razones centrales de la continua debilidad en ese mercado. Los productos de entrada y compactos pueden limitar el impacto de los precios más altos, pero los compradores aún pueden posponer un reemplazo cuando la aprobación de crédito se vuelve más difícil. En mercados con fuerte presión de costos, los clientes pueden orientarse hacia vehículos usados, diseños de cabina simple o modelos de menor contenido en lugar de comprar nuevos vehículos de doble cabina. Esto crea una división entre compradores de mayores ingresos que pueden seleccionar acabados premium y compradores que deben proteger su flujo de caja. El resultado es una demanda más débil para los vehículos nuevos de nivel medio, donde el equilibrio entre capacidad y precio suele ser más difícil de mantener. Los fabricantes pueden reducir el riesgo con abastecimiento local, apoyo financiero y gamas de productos más simples, aunque estas acciones pueden limitar el margen o la elección de productos.
Costos de Cumplimiento de Emisiones y Economía de Combustible
Los costos de cumplimiento ejercen presión sobre el mercado de pickup trucks porque los modelos diésel y orientados a la utilidad requieren trabajo de ingeniería continuo para cumplir con las nuevas normativas. Los ministros europeos adoptaron formalmente Euro 7 en abril de 2025, introduciendo requisitos para la verificación de emisiones en condiciones reales, límites de partículas de frenos y monitoreo del consumo de combustible y energía. Las normas para automóviles y furgonetas se aplican a partir de julio de 2027, lo que requiere que los fabricantes preparen planes de producto, calibración y proveedores antes de esa fecha. En los Estados Unidos, la propuesta de Regla de Vehículos Seguros III recalibraría los requisitos de economía de combustible para los años modelo 2022 a 2031. Las expectativas de política cambiantes añaden costos de transición incluso si una regla final reduce cierta presión de cumplimiento, porque los programas de productos y las estrategias de crédito pueden necesitar cambios. La decisión de General Motors de desarrollar un motor diésel mejorado para la próxima generación de Silverado y Sierra muestra que los fabricantes continúan tomando diferentes decisiones sobre el probable camino regulatorio. Los modelos de menor volumen están más expuestos porque sus costos de desarrollo no pueden distribuirse en grandes series de producción tan fácilmente como los de las plataformas globales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño/Clase:
Las Pickup Trucks Compactas Lideran el Volumen Mientras las de Tamaño Completo de Servicio Ligero AvanzanLas pickup trucks compactas representaron el 74,35% de la participación del mercado de pickup trucks en 2026. Su posición refleja la necesidad de menores costos de adquisición y operación entre los usuarios comerciales, agrícolas y de distribución en Asia, África y América Latina. Los diseños compactos se adaptan a carreteras estrechas y sitios de trabajo más pequeños, al tiempo que proporcionan capacidad de carga adecuada para muchas empresas locales. Los compradores en estos mercados a menudo priorizan la durabilidad, el consumo de combustible y el acceso a reparaciones sobre el tamaño de la cabina o el equipamiento premium. Esto hace que los productos compactos sean fundamentales para la demanda de volumen incluso cuando los modelos de tamaño completo de mayor valor generan más ingresos por unidad. El segmento también se beneficia de una amplia base de clientes que incluye pequeños agricultores, contratistas de construcción, operadores de transporte local y usuarios municipales.
Se pronostica que las pickup trucks de tamaño completo de servicio ligero se expandirán a un CAGR del 6,17% hasta 2032. La demanda es más fuerte donde los compradores valoran la capacidad de remolque, la comodidad, las funciones conectadas y el posicionamiento de estilo de vida. América del Norte sigue siendo importante para esta clase porque los compradores frecuentemente seleccionan acabados de alta especificación y paquetes todoterreno. Los compradores de mayores ingresos en Australia y Oriente Medio también respaldan la demanda de pickup trucks más grandes. El mercado de pickup trucks tiene, por tanto, una clara división entre productos compactos que preservan el volumen y productos de tamaño completo de servicio ligero que elevan el valor promedio de transacción. Los modelos medianos se sitúan entre estos polos y siguen siendo relevantes donde los compradores desean mayor utilidad sin el tamaño y el costo de una pickup truck de tamaño completo. Las pickup trucks de tamaño completo de servicio pesado continúan sirviendo a flotas gubernamentales, de servicios públicos y comerciales grandes, donde la capacidad especializada importa más que el atractivo general del consumidor.

Por Tipo de Cabina:
Las Cabinas Simples Orientadas al Costo y las Cabinas Dobles de Mayor Contenido Satisfacen Diferentes NecesidadesLas cabinas regulares y simples representaron el 67,21% de la participación global de pickup trucks en 2026. Este resultado refleja la adquisición orientada al costo en mercados donde las pickup trucks siguen siendo principalmente vehículos de trabajo. Los modelos de cabina simple y cabina extendida pueden proporcionar un área de carga y capacidad de carga útil adecuadas sin requerir el precio de una cabina de pasajeros más grande. En Tailandia, las configuraciones de cabina simple y cabina extendida en el rango de 600.000 a 800.000 THB, equivalentes a 17.000 a 23.000 USD, aumentaron su participación combinada del 58% en 2023 al 62% en 2025. El cambio indica cómo la presión financiera puede influir directamente en la selección de cabina. Las pequeñas empresas y los operadores rurales pueden aceptar menos espacio para pasajeros cuando la asequibilidad es el factor decisivo.
Se proyecta que las cabinas extendidas y supercabinas crecerán a un CAGR del 6,25% hasta 2032. Estos modelos ofrecen capacidad limitada de asiento trasero para tripulaciones, manteniendo el costo y el tamaño por debajo de muchas alternativas de doble cabina. Son adecuados para pequeños operadores de flotas en el Sudeste Asiático y América Latina que necesitan flexibilidad tanto para trabajadores como para equipos. Las cabinas dobles ocupan una parte diferente del mercado de pickup trucks porque sirven cada vez más a compradores personales, familiares y de estilo de vida. La Hilux de novena generación de Toyota estandarizó el estilo de carrocería de doble cabina en toda su gama, subrayando la importancia de la comodidad del pasajero en los casos de uso de mayor valor del producto. La combinación de cabinas se está volviendo, por tanto, más dividida entre configuraciones comerciales asequibles y diseños orientados al pasajero de mayor margen. Los fabricantes deben gestionar esta división cuidadosamente porque cada estilo de cabina requiere una estrategia diferente de precio, características y distribución.
Por Tipo de Combustible:
El Diésel Mantiene su Fortaleza en Utilidad Mientras la Electrificación Crece RegionalmenteEl diésel representó el 63,47% de la participación global de pickup trucks en 2026. El diésel sigue siendo muy adecuado para trabajos exigentes porque el remolque, la carga útil y el mayor alcance operativo son importantes para los compradores comerciales. Su suministro de combustible establecido y la familiaridad con las reparaciones también respaldan el uso continuo en muchos mercados emergentes. La posición del diésel no significa que los planes de producto sean estáticos, ya que las normas de emisiones más estrictas aumentan las necesidades de desarrollo en Europa y otros mercados regulados. Los fabricantes también deben mantener ofertas de diésel donde los compradores dependen del par motor y la densidad energética necesarios para terrenos difíciles y cargas pesadas. Estas necesidades operativas prácticas hacen que el diésel sea más resistente en las pickup trucks que en muchas categorías de vehículos de pasajeros más pequeños.
Se pronostica que las pickup trucks eléctricas de batería crecerán a un CAGR del 6,35% hasta 2032. China proporciona un ejemplo temprano de rápida adopción de pickup trucks de nueva energía, con 67.000 unidades vendidas hasta noviembre de 2025 tras un crecimiento interanual del 335%. Los Estados Unidos mostraron un patrón diferente, donde las ventas de pickup trucks eléctricas seguían siendo una pequeña parte de la demanda total de pickup trucks en 2025, según el análisis proporcionado. Los sistemas híbridos ayudan a cerrar la brecha porque pueden reducir el consumo de combustible mientras preservan el uso familiar del vehículo. Las ventas récord del F-150 Hybrid de Ford demuestran que los compradores adoptarán trenes motrices electrificados cuando sigan siendo compatibles con el uso laboral y personal. Los modelos de gasolina siguen siendo importantes en las aplicaciones de uso personal en América del Norte, mientras que las opciones de combustible flexible y GNC abordan los requisitos regionales de combustible. El mercado de pickup trucks probablemente continuará utilizando varias opciones de tren motriz en lugar de avanzar a un ritmo uniforme hacia una sola tecnología.
Por Tracción:
El 4WD/AWD Combina Escala con Crecimiento ContinuoEl 4WD/AWD representó el 64,27% de la participación global de pickup trucks en 2026. Dentro del mercado de pickup trucks, la configuración también tiene el mayor crecimiento pronosticado dentro de la categoría de tracción, con un CAGR del 6,07% hasta 2032. Los compradores lo eligen para trabajar en superficies sin pavimentar, mal tiempo, sitios de construcción, granjas y senderos recreativos. También puede respaldar un posicionamiento de mayor valor incluso cuando el vehículo pasa la mayor parte del tiempo en carreteras pavimentadas. Arabia Saudita ilustra la importancia de esta capacidad, donde las pickup trucks medianas con 4WD representaron el 91,31% del volumen registrado en 2025 según el análisis proporcionado. La infraestructura y la adquisición del sector energético crean un caso operativo claro para los vehículos de tracción en las cuatro ruedas en ese mercado.
La demanda de 4WD/AWD también aumenta con la expansión de los paquetes todoterreno y los niveles de acabado premium. Los compradores en India y partes del Sudeste Asiático son cada vez más propensos a considerar la tracción en las cuatro ruedas en categorías antes dominadas por camionetas de trabajo básicas con tracción en dos ruedas. Esto brinda a los fabricantes la oportunidad de combinar capacidad práctica con precios basados en características. Los modelos de tracción en dos ruedas y tracción trasera siguen siendo importantes para la logística urbana y la entrega local porque pueden reducir los costos operativos y satisfacer las necesidades de uso vial rutinario. Las pickup trucks electrificadas también pueden expandir el uso de sistemas de tracción total, particularmente donde los requisitos de cumplimiento fomentan nuevas plataformas de tren motriz. El mercado de pickup trucks continuará, por tanto, conteniendo tanto modelos de utilidad más simples como diseños de tracción en las cuatro ruedas más capaces. Los planificadores de productos deben preservar opciones asequibles de tracción en dos ruedas mientras desarrollan productos de tracción en las cuatro ruedas que respalden un mayor margen y un uso más amplio.
Por Transmisión:
El Volumen Manual Persiste Mientras Aumenta la Adopción de la AutomáticaLas transmisiones manuales representaron el 77,81% de la participación global de pickup trucks en 2026. La gran participación refleja la concentración de la demanda global de pickup trucks en Tailandia, Indonesia, India, África Subsahariana y gran parte de América Latina. En muchos de estos mercados, los vehículos manuales siguen siendo familiares para los operadores comerciales y pueden ser menos costosos de comprar y mantener. Los sistemas manuales a menudo se combinan con configuraciones de trabajo de menor costo, especialmente productos de cabina simple. Su continua importancia muestra que el mercado de pickup trucks no puede entenderse únicamente a través de las tendencias de los consumidores de mayores ingresos. Los fabricantes que eliminen las opciones manuales demasiado rápido podrían perder acceso a usuarios sensibles al precio que aún forman una parte importante del volumen global.
Se pronostica que las transmisiones automáticas crecerán a un CAGR del 6,41% hasta 2032. El crecimiento del mercado de pickup trucks proviene de compradores que se orientan hacia vehículos de mayor contenido y de la adopción más amplia de trenes motrices electrificados, que comúnmente utilizan sistemas automáticos o de velocidad única. Isuzu reemplazó el motor de 1,9 litros en el D-Max MY25.5 con una unidad de 2,2 litros emparejada con una automática de 8 velocidades y eliminó la opción manual de ese tren motriz. Este cambio muestra cómo un producto líder para conducción por la derecha puede influir en las expectativas de los clientes en toda la ASEAN y Australasia. Los sistemas automáticos pueden mejorar la facilidad de uso para los compradores personales y respaldar funciones más sofisticadas de asistencia al conductor y tren motriz. El cambio será gradual porque las preferencias de asequibilidad y mantenimiento siguen siendo relevantes en los mercados de vehículos de trabajo de alto volumen. Los fabricantes deben, por tanto, ofrecer opciones de transmisión que se alineen con los niveles de ingresos locales, los patrones de uso y la capacidad de servicio.
Por Uso Final:
La Demanda Comercial Respalda Tanto el Volumen como el CrecimientoLas aplicaciones comerciales representaron el 65,68% de la participación global de pickup trucks en 2026 y se pronostica que crecerán a un CAGR del 6,64% hasta 2032. La construcción, la agricultura, la logística y los usos de trabajo adyacentes hacen que las pickup trucks sean activos esenciales en lugar de compras discrecionales. El reemplazo de flotas está respaldado por la actividad de infraestructura en los países del Consejo de Cooperación del Golfo y las necesidades de transporte agrícola en América del Sur y África Subsahariana. Los operadores comerciales generalmente juzgan los productos por el tiempo de actividad, la capacidad de carga, el acceso al servicio y el costo de combustible o energía. Esto favorece a las marcas establecidas que pueden proporcionar repuestos y mantenimiento en áreas operativas dispersas. La demanda gubernamental y de defensa es menor pero estable, particularmente donde la confiabilidad y el soporte local importan más que la nueva tecnología de tren motriz.
Las pickup trucks comerciales electrificadas enfrentan un desafío distinto porque el uso de carga útil y remolque puede reducir el alcance práctico. El análisis proporcionado señaló una brecha del 30% al 50% en el costo total de propiedad frente al diésel para muchos ciclos de trabajo comercial. Esto limita el reemplazo a corto plazo del diésel en aplicaciones de flota exigentes, a pesar del mayor interés en la electrificación. Los compradores personales y de estilo de vida forman una menor participación del volumen, pero a menudo contribuyen con más ingresos por vehículo a través de acabados premium, accesorios, paquetes todoterreno y funciones conectadas. El mercado de pickup trucks depende, por tanto, de la demanda comercial para el volumen y de la demanda de estilo de vida para el margen. Las marcas deben evitar tratar a estos usuarios como intercambiables porque sus prioridades de compra, necesidades financieras y requisitos de producto difieren. Una cartera de productos que sirva a ambos usos puede reducir el riesgo cuando el gasto comercial o la confianza del consumidor se debilitan.
Análisis Geográfico
Asia-Pacífico: La Capacidad de Producción y la Electrificación Moldean la Demanda Regional
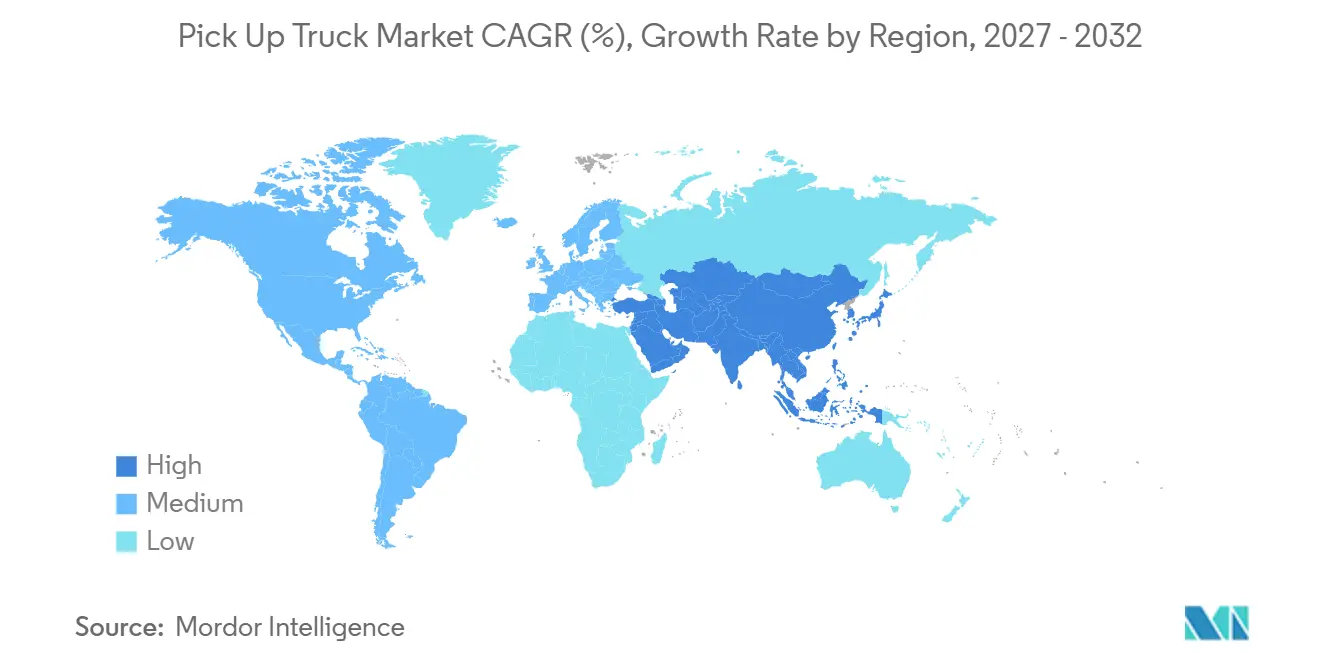
Asia-Pacífico representó el 38,91% de la participación del mercado de pickup trucks en 2026 y se pronostica que se expandirá a un CAGR del 7,01% hasta 2032. China vendió 537.000 pickup trucks durante los primeros 11 meses de 2025, un aumento del 12% interanual, según el análisis de investigación proporcionado. Las pickup trucks de nueva energía alcanzaron las 67.000 unidades en el mismo período, lo que otorga a China un papel más importante en la planificación global de pickup trucks eléctricas. Tailandia sigue siendo importante aunque los registros domésticos cayeron, porque su base de producción respalda la demanda de exportación en varias regiones. Las dos plantas tailandesas de Isuzu pueden producir hasta 385.000 vehículos al año, y el programa de inversión de 2026 de la empresa respalda la automatización y la producción de pickup trucks lista para Euro 6. El lanzamiento de la Hilux de Toyota en Bangkok y la nueva instalación de producción para conducción por la derecha de Changan también confirman que Tailandia mantiene un papel central en la planificación regional de productos. La dirección de la política EV 30@30 de Tailandia y los requisitos de emisiones más estrictos en India son factores de cumplimiento que orientan la inversión hacia variantes de menores emisiones. Estas condiciones hacen que Asia-Pacífico sea importante no solo por el volumen de vehículos, sino también por el desarrollo de trenes motrices listos para exportación y cadenas de suministro localizadas.
América del Norte: Altos Valores de Transacción se Encuentran con Estrategias Divergentes de Tren Motriz
América del Norte sigue siendo una región de pickup trucks de altos ingresos porque los modelos de tamaño completo a menudo se venden con equipamiento sustancial y acabados premium. El resultado de la Serie F de Ford de 828.832 unidades en 2025 demuestra la escala de la demanda establecida de camionetas en los Estados Unidos. La región también muestra una clara división en la estrategia de tren motriz. Ford logró volúmenes híbridos récord a través del F-150 Hybrid, mientras que General Motors eligió un motor diésel mejorado para su próxima generación de Silverado y Sierra. Stellantis descontinuó su planificada pickup Ram eléctrica de batería de tamaño completo y posicionó la Ram 1500 REV de autonomía extendida como su alternativa electrificada. La propuesta de Regla de Vehículos Seguros III es una influencia regulatoria clave porque afecta la planificación de economía de combustible y el valor de las estrategias de crédito para vehículos eléctricos. [3] México también importa como ubicación de producción y cadena de suministro para la demanda de América del Norte y América Latina. El próximo ciclo de productos de la región dependerá de si los fabricantes pueden mantener la capacidad de las camionetas mientras limitan los aumentos de precios y se adaptan a las expectativas cambiantes de cumplimiento.
Europa, América del Sur y Oriente Medio y África: Regulación, Demanda de Flotas y Nueva Producción Local
Europa avanza hacia ofertas de pickup trucks más electrificadas y de mayor valor a medida que los requisitos de Euro 7 se aplican a partir de julio de 2027. Isuzu envió vehículos D-Max EV con conducción por la izquierda desde Tailandia a Europa en el tercer trimestre de 2025, mientras que Toyota planificó una variante Hilux eléctrica de batería para el Reino Unido. América del Sur mantiene una fuerte demanda de productos medianos, respaldada por la actividad agrícola y comercial. Brasil también se está convirtiendo en un centro de producción más importante después de que Great Wall Motor estableciera su primera planta en América Latina para producir la pickup Poer y modelos electrificados. En Oriente Medio y África, las pickup trucks siguen siendo relevantes para las flotas de infraestructura, energía, minería, agricultura y sector público. El segmento de bakkies de Sudáfrica sigue siendo especialmente importante dentro de los vehículos comerciales ligeros, y la llegada de nuevos productos respalda la actividad de reemplazo. El crecimiento regional dependerá del soporte de servicio, el suministro de repuestos, el acceso al financiamiento y la capacidad de ofrecer trenes motrices apropiados para las condiciones locales de combustible, terreno y regulación. En conjunto, estas geografías crean una base de demanda diversificada, pero requieren más localización que América del Norte o Asia-Pacífico.
Panorama Competitivo
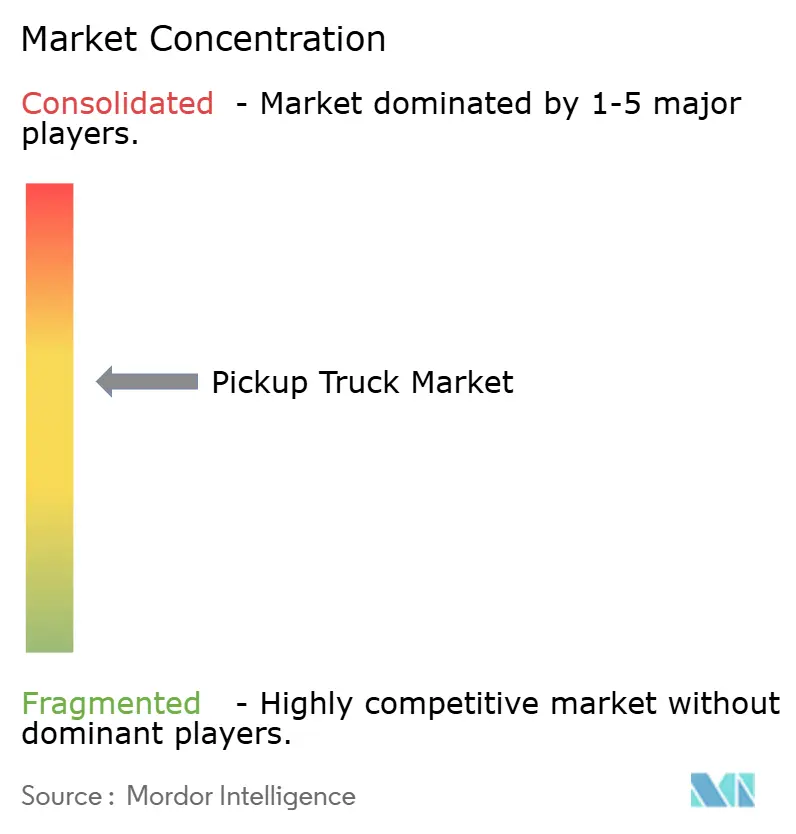
El mercado de pickup trucks está moderadamente consolidado a nivel de marcas líderes, pero la competencia difiere marcadamente por región y tren motriz. Ford, General Motors, Toyota, Isuzu y Stellantis han establecido posiciones a través de la cobertura de concesionarios, largas historias operativas, disponibilidad de repuestos y confianza en el valor residual. El volumen de la Serie F de Ford en 2025 ilustra la escala de esta ventaja en América del Norte. Toyota e Isuzu tienen raíces igualmente profundas en los mercados de conducción por la derecha, donde los productos de utilidad duraderos y el soporte de servicio son críticos. Los fabricantes chinos están expandiendo su presencia exportadora con precios de compra más bajos y especificaciones más amplias. Las ventas de pickup trucks en el extranjero de Great Wall Motor alcanzaron las 30.083 unidades en el primer semestre de 2025, un aumento del 24,3% interanual, según el análisis proporcionado. Esto aumenta la presión competitiva en países donde el suministro local, los precios y la disponibilidad de productos pueden influir en las decisiones de flota.
La estrategia de producto es ahora un diferenciador competitivo importante. Ford continúa construyendo la demanda de pickup trucks híbridas, mientras que General Motors está enfatizando un motor diésel mejorado en su próxima generación de tamaño completo. Stellantis pasó de una planificada Ram eléctrica de batería de tamaño completo hacia una opción de autonomía extendida, reflejando una respuesta más cautelosa a las condiciones actuales de demanda. La nueva Hilux de Toyota incluye planes de diésel, híbrido suave, eléctrico de batería y futura celda de combustible de hidrógeno, mostrando cómo una plataforma global de pickup trucks puede ofrecer diferentes opciones en distintas regiones. Isuzu también ha incursionado en la producción eléctrica de batería con el D-Max en Tailandia. Estos movimientos indican que los líderes del mercado no están tomando decisiones tecnológicas idénticas, incluso cuando sirven a muchos de los mismos clientes.
La competencia se extiende cada vez más más allá del vehículo en sí. Los compradores evalúan la disponibilidad de mantenimiento, repuestos, financiamiento, servicios conectados, accesorios y características relacionadas con la energía. General Motors ha vinculado la carga bidireccional a los productos Silverado EV y Sierra EV, lo que hace que la capacidad de vehículo a carga sea parte de la propuesta de propiedad. Los nuevos participantes pueden usar precios competitivos para ganar ventas iniciales, pero su posición a largo plazo depende de si pueden dar soporte a los vehículos durante todo el ciclo de propiedad. El cumplimiento regulatorio favorecerá aún más a las empresas que puedan financiar múltiples caminos de tren motriz y actualizar productos en varias regiones. El mercado de pickup trucks sigue siendo competitivo porque ninguna empresa tiene una posición dominante en América del Norte, Asia-Pacífico, Europa, América del Sur y Oriente Medio y África. Esto crea oportunidades para los competidores, pero también preserva el valor de las redes de servicio establecidas y la producción local.
Líderes de la Industria de Pickup Trucks
-
Ford Motor Company
-
General Motors Company
-
Stellantis N.V.
-
Toyota Motor Corporation
-
Nissan Motor Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pickup Trucks Empresas cubiertas en este informe
- Ford Motor Company
- General Motors Company
- Stellantis N.V.
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- Isuzu Motors Limited
- Mitsubishi Motors Corporation
- Mahindra & Mahindra Ltd.
- Tata Motors Limited
- Great Wall Motor Company Limited
- BYD Company Limited
- Volkswagen AG
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- Mazda Motor Corporation
- Rivian Automotive, Inc.
- Tesla, Inc.
- JAC Motors
- SAIC Motor Corporation Limited
- Beiqi Foton Motor Co., Ltd.
Desarrollos recientes de la industria en Mercado de Pickup Trucks
- Octubre de 2026: General Motors inició la producción del nuevo Chevrolet Silverado 1500 y GMC Sierra 1500 2027, su primer rediseño completo de plataforma desde 2019, en la planta de Silao, México. GM espera construir el mismo número de camionetas en 2027 que en 2026, con capacidad incremental para el crecimiento en 2028.
- Septiembre de 2026: General Motors confirmó que la próxima generación de Silverado y Sierra contará con un motor diésel mejorado que ofrece más de 900 millas de autonomía en carretera, divergiendo explícitamente de la estrategia híbrida adoptada por Ford y Stellantis.
- Marzo de 2026: Geely Riddara confirmó planes de ensamblaje local para la pickup eléctrica de batería RD6 en Tailandia, con el objetivo de exportar a la ASEAN desde un centro de producción regional para conducción por la derecha, tras vender 670 unidades importadas en Tailandia en 2025.
Alcance del Informe Global del Mercado de Pickup Trucks
El mercado de pickup trucks está segmentado por Tamaño/Clase, Tipo de Cabina, Tipo de Combustible, Tracción, Transmisión, Uso Final y Geografía. Por Tamaño/Clase, el mercado está segmentado en Compacta, Mediana, Tamaño Completo de Servicio Ligero y Tamaño Completo de Servicio Pesado. Por Tipo de Cabina, el mercado está segmentado en Cabina Regular/Simple, Cabina Extendida/Supercabina y Cabina Doble. Por Tipo de Combustible, el mercado está segmentado en Gasolina, Diésel, Híbrido, Eléctrico de Batería y Otros (GNC, Combustible Flexible). Por Tracción, el mercado está segmentado en 2WD (Tracción Trasera) y 4WD/AWD. Por Transmisión, el mercado está segmentado en Manual y Automática. Por Uso Final, el mercado está segmentado en Personal/Estilo de Vida, Comercial (Construcción, Agricultura, Logística, Otros) y Gobierno y Defensa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá, México y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Suecia, Polonia, Países Bajos, Rusia y Resto de Europa), Asia-Pacífico (China, India, Japón, Tailandia, Australia, Indonesia, Corea del Sur, Filipinas, Malasia, Nueva Zelanda y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Catar, Kuwait, Omán, Israel, Türkiye, Sudáfrica, Egipto, Nigeria, Kenia, Marruecos, Argelia y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Compacta |
| Mediana |
| Tamaño Completo de Servicio Ligero |
| Tamaño Completo de Servicio Pesado |
| Cabina Regular/Simple |
| Cabina Extendida/Supercabina |
| Cabina Doble |
| Gasolina |
| Diésel |
| Híbrido |
| Eléctrico de Batería |
| Otros (GNC, Combustible Flexible) |
| 2WD (Tracción Trasera) |
| 4WD/AWD |
| Manual |
| Automática |
| Personal/Estilo de Vida |
| Comercial (Construcción, Agricultura, Logística, Otros) |
| Gobierno y Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Tailandia | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Filipinas | |
| Malasia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Kenia | |
| Marruecos | |
| Argelia | |
| Resto de Oriente Medio y África |
| Por Tamaño/Clase | Compacta | |
| Mediana | ||
| Tamaño Completo de Servicio Ligero | ||
| Tamaño Completo de Servicio Pesado | ||
| Por Tipo de Cabina | Cabina Regular/Simple | |
| Cabina Extendida/Supercabina | ||
| Cabina Doble | ||
| Por Tipo de Combustible | Gasolina | |
| Diésel | ||
| Híbrido | ||
| Eléctrico de Batería | ||
| Otros (GNC, Combustible Flexible) | ||
| Por Tracción | 2WD (Tracción Trasera) | |
| 4WD/AWD | ||
| Por Transmisión | Manual | |
| Automática | ||
| Por Uso Final | Personal/Estilo de Vida | |
| Comercial (Construcción, Agricultura, Logística, Otros) | ||
| Gobierno y Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Tailandia | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Filipinas | ||
| Malasia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Marruecos | ||
| Argelia | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para las pickup trucks hasta 2032?
Se pronostica que el mercado de pickup trucks crecerá a un CAGR del 5,12% de 2027 a 2032 y alcanzará los 308,21 mil millones de USD para 2032.
¿Qué clase de pickup truck tiene la mayor participación?
Las pickup trucks compactas lideran con una participación del 74,35% en 2026 porque satisfacen las necesidades comerciales y agrícolas a menores costos de adquisición y operación.
¿Qué tren motriz de pickup truck está creciendo más rápido?
Se proyecta que las pickup trucks eléctricas de batería crecerán a un CAGR del 6,35% hasta 2032, aunque el diésel sigue siendo el tipo de propulsión más grande con una participación del 63,47% en 2026.
¿Por qué los compradores comerciales siguen siendo importantes para los fabricantes de pickup trucks?
El uso comercial representó una participación del 65,68% en 2026 y se proyecta que se expanda a un CAGR del 6,64%, respaldado por la construcción, la agricultura, la logística y la demanda de reemplazo de flotas.
¿Qué región se espera que crezca más rápido en ventas de pickup trucks?
Se proyecta que Asia-Pacífico crecerá a un CAGR del 7,01% hasta 2032, respaldado por la demanda china de nueva energía y la base de producción exportadora de Tailandia.
¿Qué factores limitan la adopción de pickup trucks eléctricas entre los operadores de flotas?
La carga útil y el remolque pueden reducir el alcance operativo, mientras que la investigación proporcionada señala una brecha del 30% al 50% en el costo total de propiedad frente al diésel para muchos ciclos de trabajo comercial.