
Tamanho e Participação do Mercado de IA Física para Montagem de Precisão e Retrabalho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
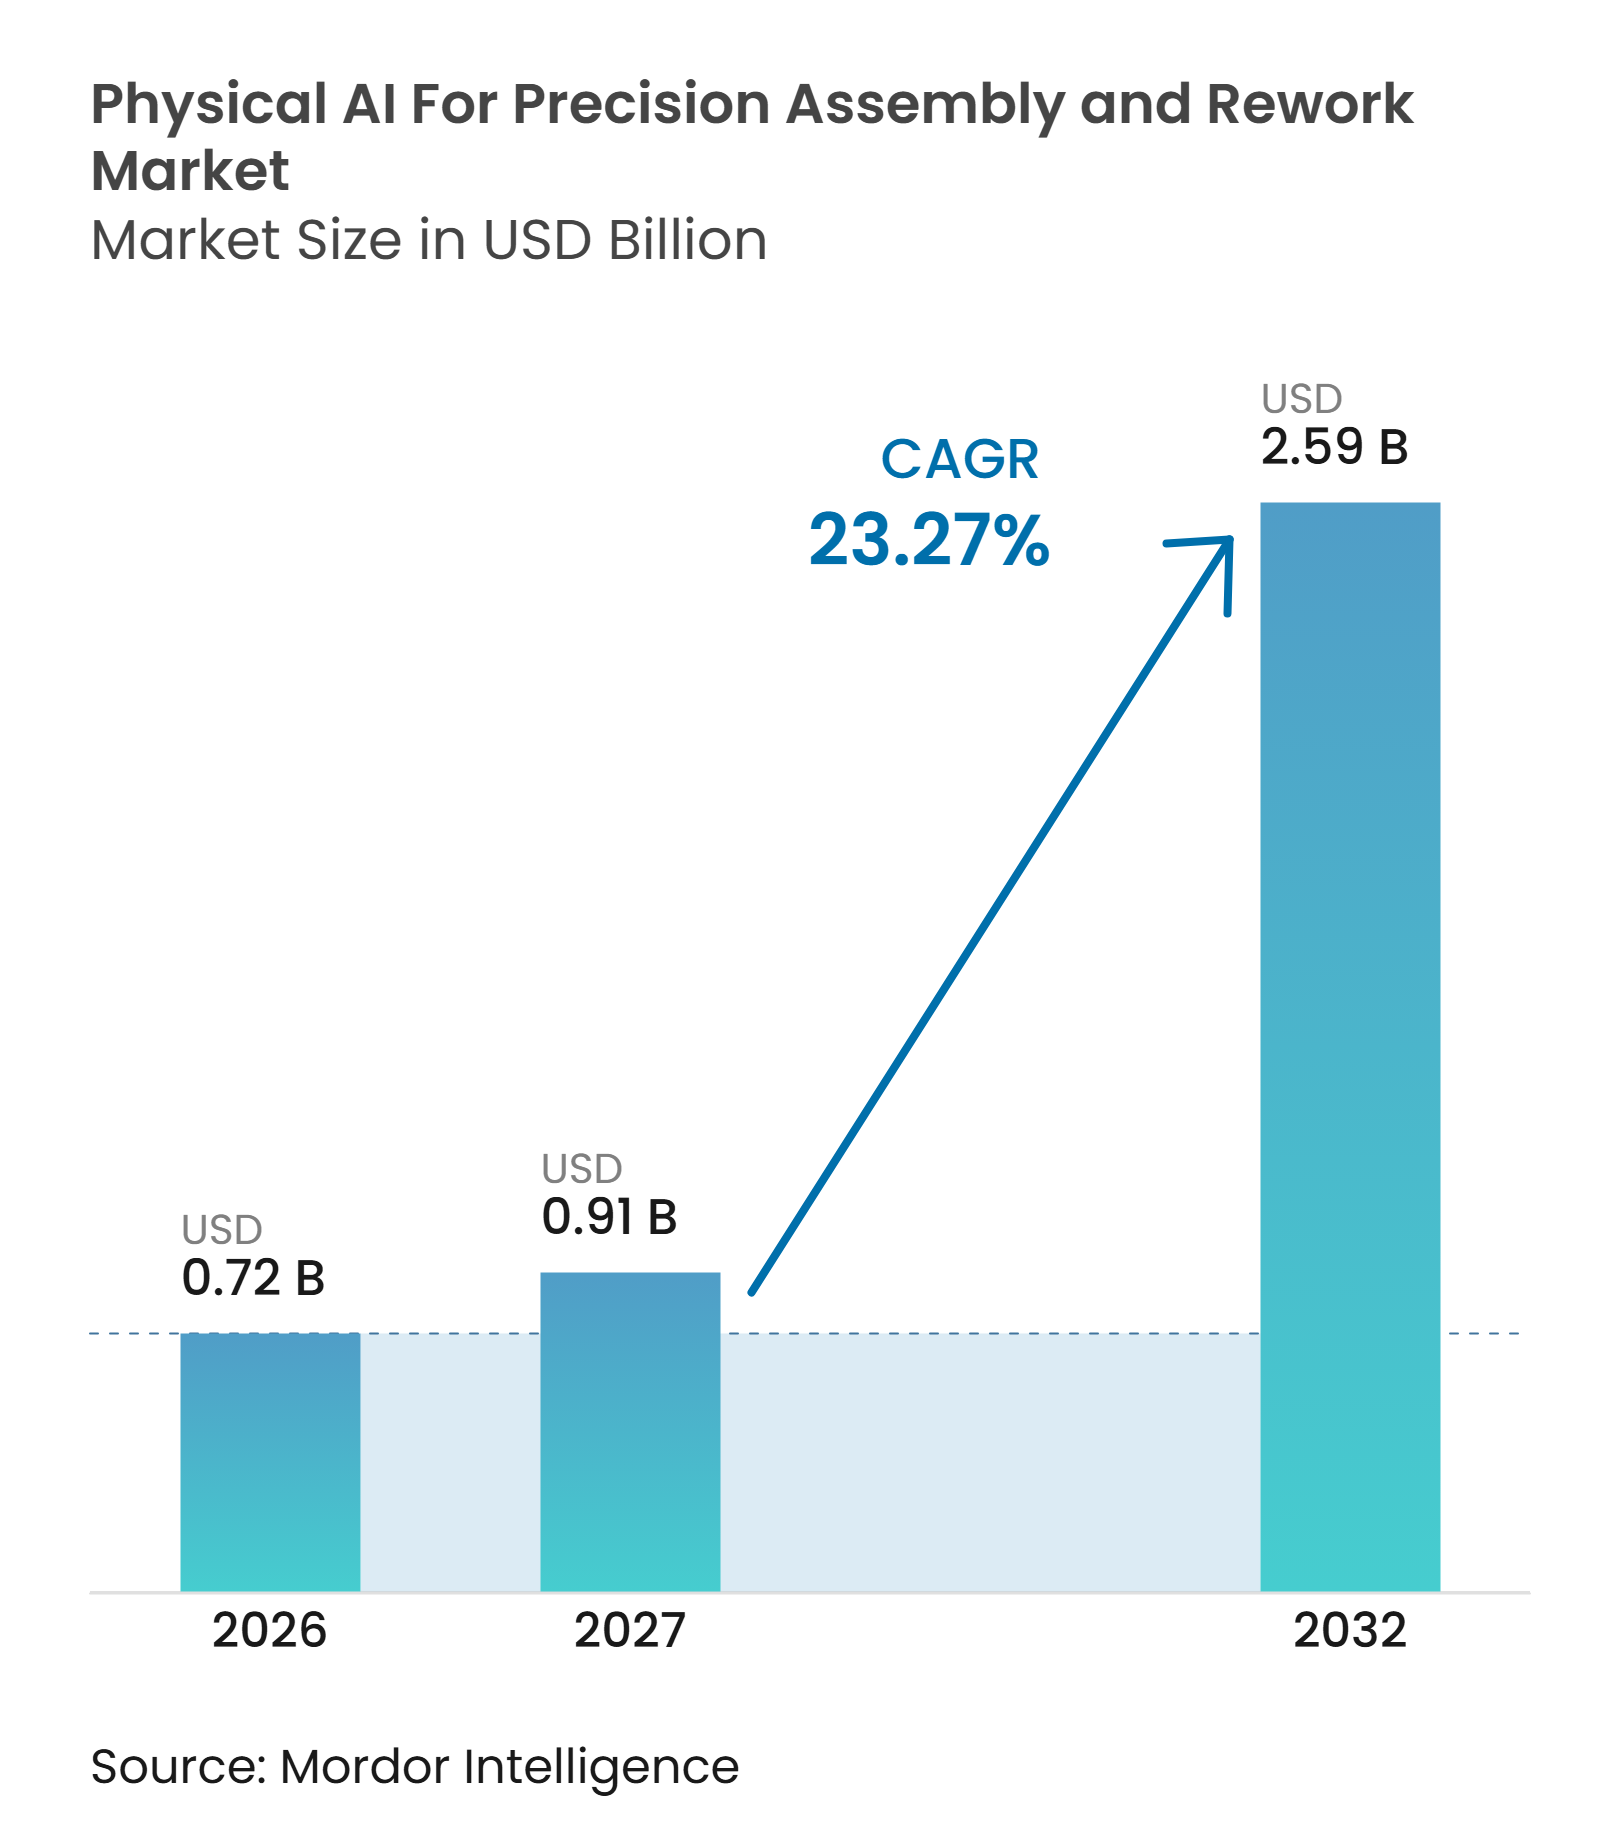
| Tamanho do Mercado (2027) | 0.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.27 % |
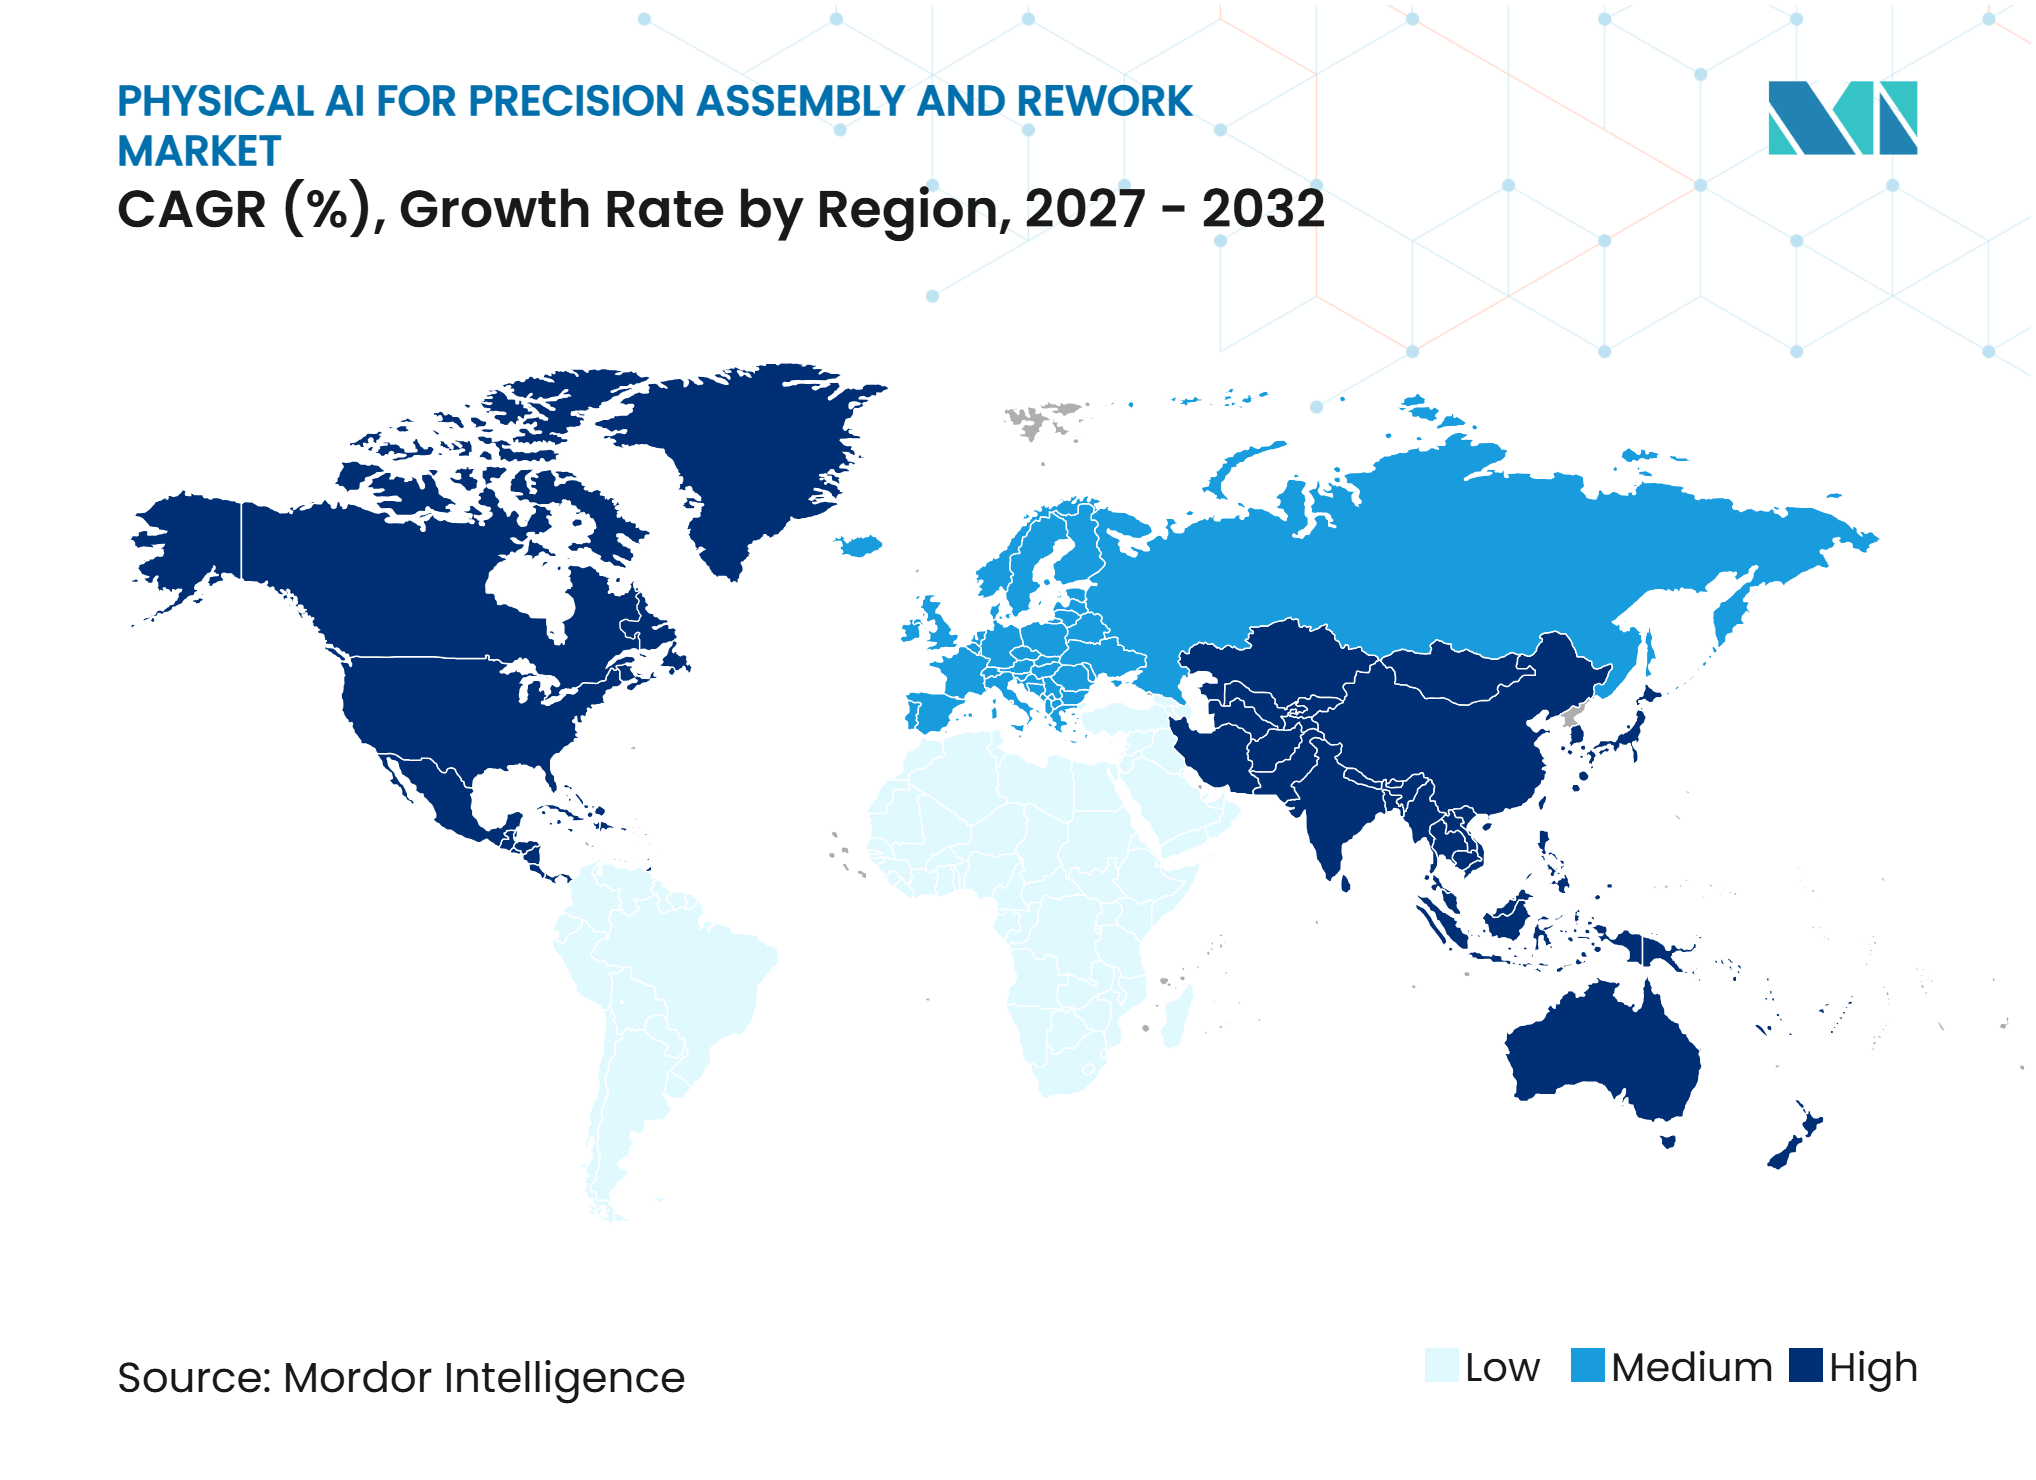
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA Física para Montagem de Precisão e Retrabalho pela Mordor Intelligence
O tamanho do Mercado de IA Física para Montagem de Precisão e Retrabalho tem projeção de ser 0,72 bilhões de USD em 2026, 0,91 bilhões de USD em 2027, e atingir 2,59 bilhões de USD até 2032, crescendo a um CAGR de 23,27% de 2027 a 2032.
O mercado de IA física para montagem de precisão e retrabalho está ganhando impulso à medida que os projetos eletrônicos se tornam mais complexos e os fabricantes enfrentam custos de mão de obra mais elevados em ambientes de produção de alto volume e regulamentados. Sensoriamento em tempo real, controle adaptativo, inspeção em malha fechada e retrabalho preciso distinguem esses sistemas da automação industrial convencional. A embalagem de semicondutores, a montagem avançada de eletrônicos e o retrabalho de eletrônicos aeroespaciais exigem capacidades que a automação genérica não consegue fornecer de forma consistente. A reestruturação da cadeia de suprimentos também está direcionando investimentos para novas capacidades de montagem projetadas para operação automatizada. A competitividade depende cada vez mais de implantação turnkey, evidências confiáveis de custo total e um caminho para retornos dentro de 24 meses após o comissionamento.
Principais Conclusões do Relatório
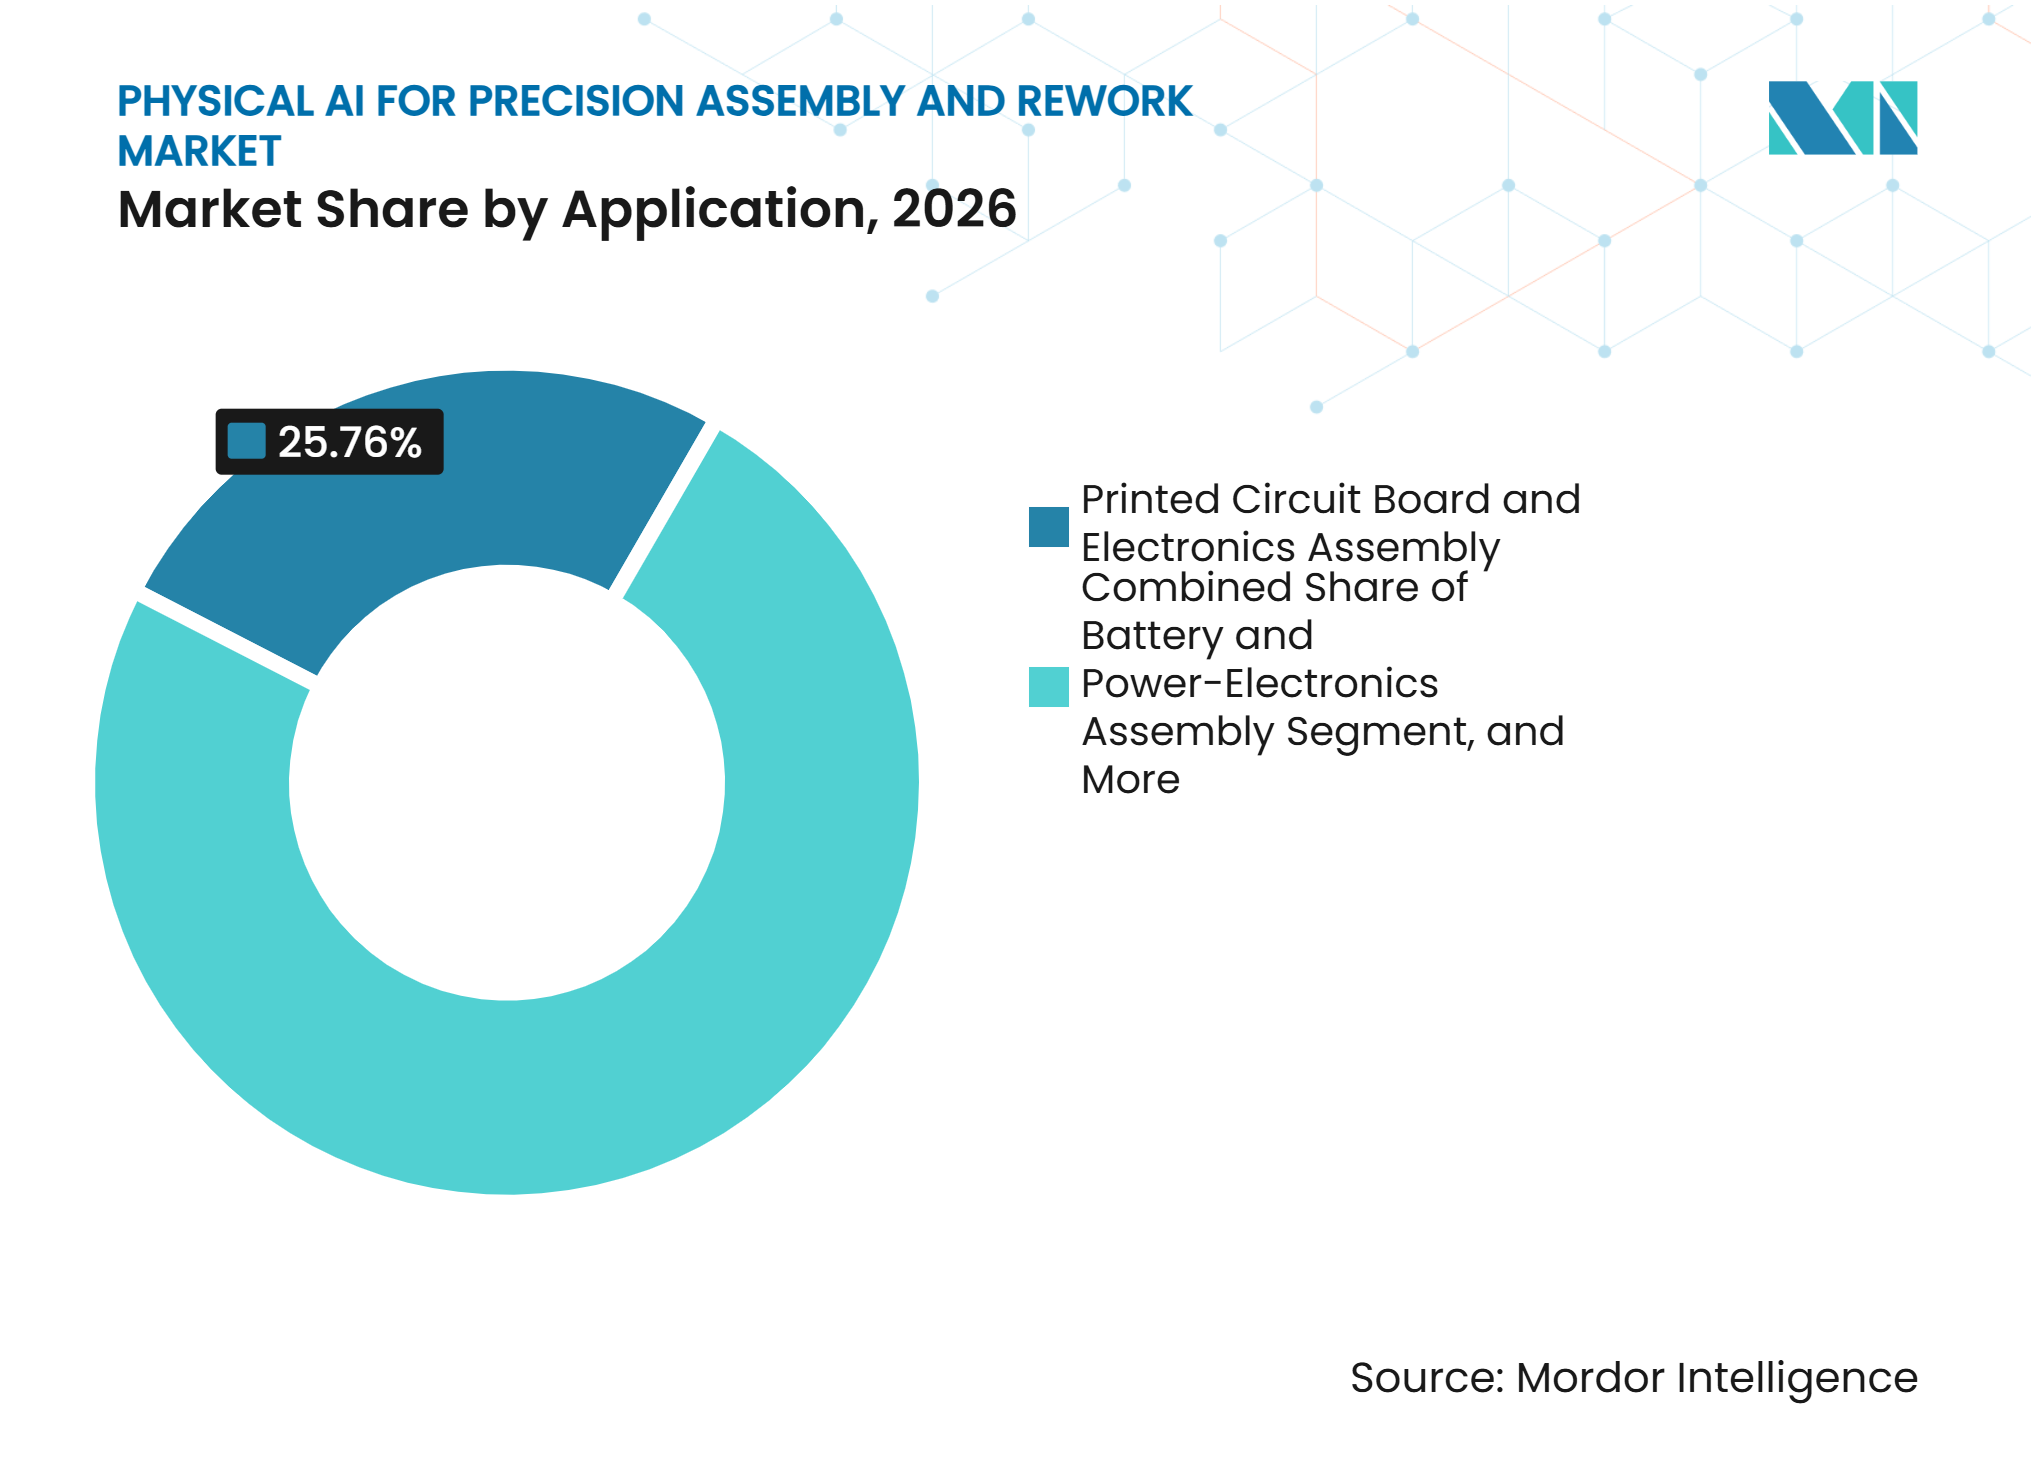
- Por aplicação, a Montagem de Placas de Circuito Impresso e Eletrônicos deteve 25,76% da participação do mercado de IA física para montagem de precisão e retrabalho em 2026, enquanto a Montagem de Semicondutores e Embalagens Avançadas tem projeção de expansão a um CAGR de 25,12% até 2032.
- Por usuário final, os Provedores de Serviços de Manufatura Eletrônica detiveram uma participação de 22,12% em 2026, enquanto os Fabricantes de Equipamentos Semicondutores e Eletrônicos têm projeção de expansão a um CAGR de 24,13% até 2032.
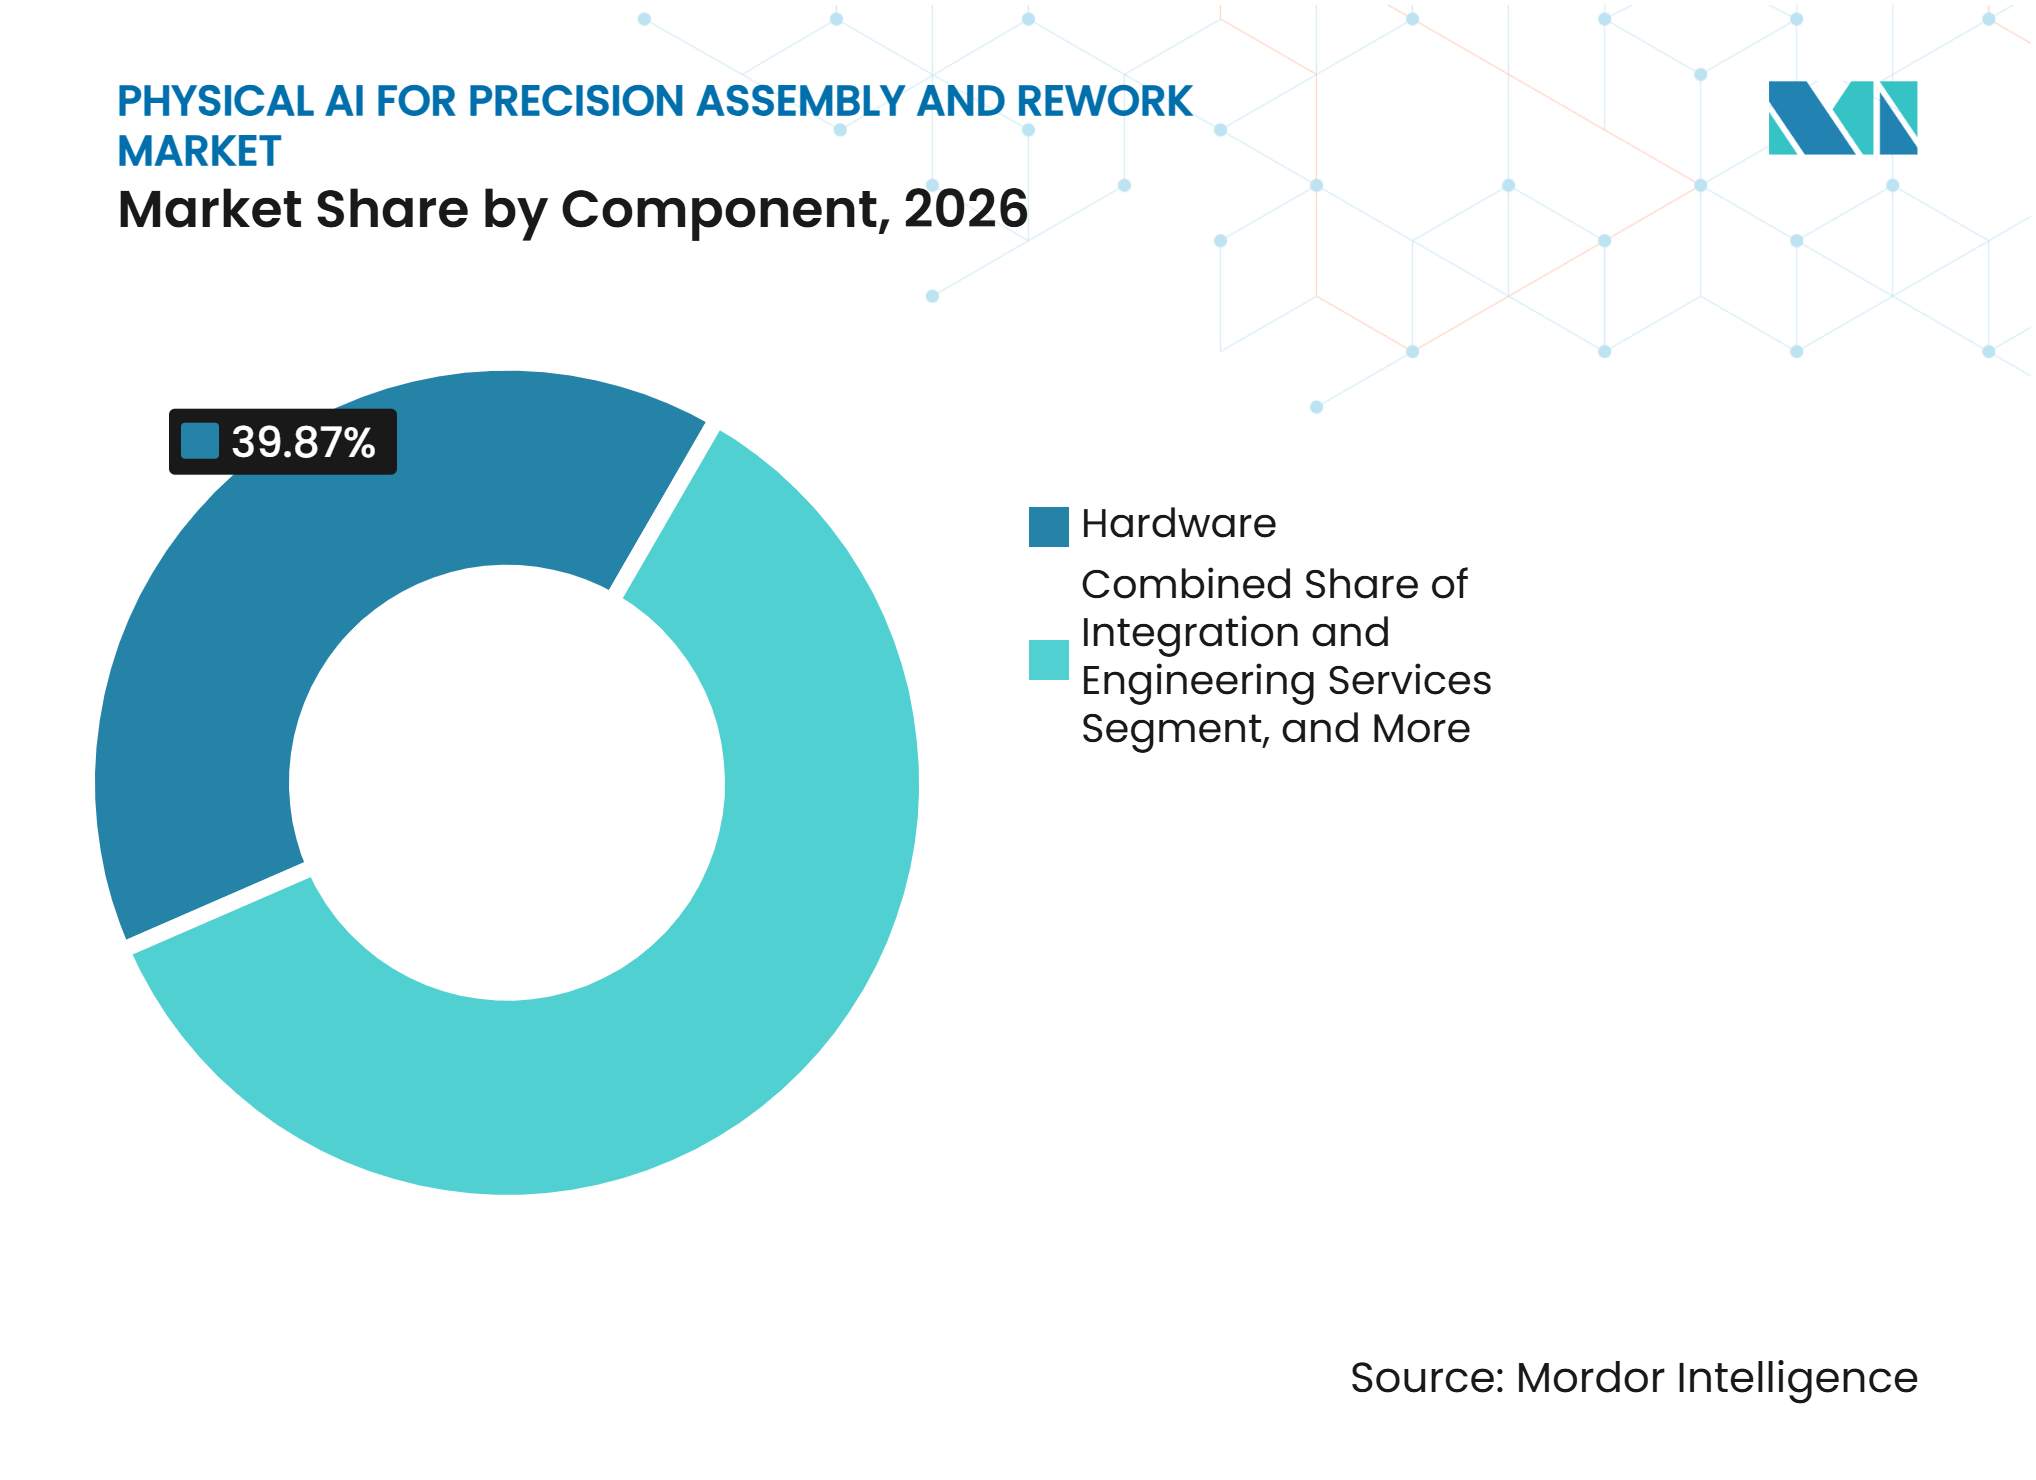
- Por componente, o Hardware deteve uma participação de 39,87% em 2026, enquanto o Software de IA e Robótica tem projeção de expansão a um CAGR de 25,76% até 2032.
- Por modelo de implantação, os Equipamentos de Capital On-Premise detiveram uma participação de 37,86% em 2026, enquanto a Implantação Híbrida de Borda-Nuvem tem projeção de expansão a um CAGR de 24,67% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação de 27,67% em 2026, enquanto a América do Norte tem projeção de expansão a um CAGR de 25,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de IA Física para Montagem de Precisão e Retrabalho*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de Mão de Obra e Inflação Salarial | +5.2% | Global, com maior intensidade na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Demanda por Produção Flexível de Alto Mix | +4.6% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Miniaturização de Eletrônicos e Tolerâncias Mais Rígidas | +3.9% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Nearshoring e Resiliência da Cadeia de Suprimentos | +3.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inspeção em Malha Fechada com Ação Integrada | +2.4% | Global | Médio prazo (2-4 anos) |
| Compressão de Simulação para Implantação | +1.8% | Global, liderado pela América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Mão de Obra e a Inflação Salarial Estão Elevando os Limites de Automação
A lacuna de mão de obra na fabricação de eletrônicos e semicondutores tornou-se difícil de resolver apenas por meio de contratações. A Associação Global de Eletrônicos relatou em 2025 que 63% das empresas enfrentaram escassez de talentos que restringiu o crescimento, enquanto 54% absorveram custos de mão de obra mais elevados.[1] Cerca de 33% da força de trabalho manufatureira tem mais de 55 anos, o que aumenta o risco de perda do conhecimento experiente em montagem de precisão à medida que os trabalhadores se aposentam. O mercado de IA física para montagem de precisão e retrabalho se beneficia quando os sistemas conseguem aprender com demonstrações de técnicos e reter o conhecimento de processos a partir de tarefas de precisão repetíveis. Essa capacidade apoia a continuidade em tarefas onde a automação convencional não capturou práticas operacionais tácitas.
A Demanda por Produção Flexível de Alto Mix Favorece Células Robóticas Adaptativas
Os ciclos de produtos de eletrônicos de consumo foram reduzidos para 12 a 18 meses, enquanto os eletrônicos industriais e automotivos exigem cada vez mais curtas séries de produção com muitas variantes. Essas condições tornam as ferramentas de automação rígida menos adequadas quando as mudanças de configuração levam semanas. Os fabricantes, portanto, valorizam células que podem ser reconfiguradas em horas para um novo produto ou processo. A Yaskawa declarou que sua plataforma MOTOMAN NEXT foi validada em mais de 200 casos de uso de clientes e utiliza computação embarcada no robô para planejamento de movimento adaptativo.[2] O mercado de IA física para montagem de precisão e retrabalho responde a esse requisito integrando visão adaptativa e computação ao robô, permitindo que uma célula lide com variações sem uma conexão de nuvem separada. Os fabricantes contratados precisam cada vez mais demonstrar a capacidade de realizar trocas rápidas ao competir por programas de produção.
A Miniaturização de Eletrônicos e as Tolerâncias Mais Rígidas Exigem Controle de IA em Escala Submícron
A redução das geometrias dos componentes está testando os limites da robótica convencional guiada por visão. A ASMPT introduziu seu bonder INFINITE em maio de 2025 com precisão de posicionamento de ±12,5 µm a 3σ no modo de alta precisão e a capacidade de processar dies com espessura de até 75 µm.[3] O sistema foi projetado para dispositivos de energia de carboneto de silício e nitreto de gálio, componentes 5G e embalagem de chiplets de IA. O trabalho da IEC e da ISO sobre tolerâncias de embalagem de semicondutores adiciona pressão de conformidade à forma como os equipamentos são especificados e validados. Um die mal posicionado em um substrato de processador de IA de USD 2.000 ou mais pode gerar custos de rejeição muito superiores aos custos operacionais de uma célula de montagem de precisão. O retrabalho habilitado por IA também aborda as limitações de resolução e ergonômicas que os técnicos enfrentam ao trabalhar com componentes submilimétricos.
O Nearshoring e a Resiliência da Cadeia de Suprimentos Estão Criando Novos Centros de Demanda
A capacidade de montagem está sendo redistribuída da Ásia para a América do Norte e a Europa. A Iniciativa de Reshoring registrou 247.000 empregos manufatureiros anunciados de reshoring e investimento direto estrangeiro em 2025, com produtos de computadores e eletrônicos representando 18% do total.[4] Empresas de Taiwan divulgaram 5,3 bilhões de USD em investimento direto estrangeiro planejado no Texas durante 2025, enquanto as exportações de equipamentos para data centers do México para os Estados Unidos superaram 70 bilhões de USD em 2025.[5] Essas instalações incorporam subconjuntos de PCB, chicotes de cabos e montagem de racks. Os locais greenfield são geralmente planejados para automação no lançamento, em vez de serem atualizados após décadas de operação manual. O mercado de IA física para montagem de precisão e retrabalho está, portanto, observando demanda em instalações onde a implantação pode ser incorporada ao projeto de produção original.
Análise de Impacto das Restrições do Mercado de IA Física para Montagem de Precisão e Retrabalho*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração e Validação | -3.4% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Dados de Treinamento Escassos e Não Padronizados para Defeitos Raros | -2.3% | Global | Médio prazo (2-4 anos) |
| Requisitos de Segurança, Responsabilidade e Controle de Mudanças | -1.6% | América do Norte e Europa, ambientes regulamentados pela FDA e AS9100 | Médio prazo (2-4 anos) |
| Variabilidade Térmica e de Processo no Retrabalho de Precisão | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Integração e Validação Restringem uma Adoção Mais Rápida
O custo de capital do hardware de IA física está se tornando mais competitivo, mas os custos de integração continuam sendo uma barreira importante para a adoção. Os sistemas legados exigem coleta de dados, interfaces de sistema, avaliação, conformidade de segurança e processos operacionais antes que uma implantação possa ser escalada. Essas atividades podem ser mais exigentes na América do Norte e na Europa, onde muitas instalações operam sistemas de produção estabelecidos. Os requisitos de qualidade e validação podem estender os cronogramas de comissionamento, mesmo quando o hardware do robô está disponível. O mercado de IA física para montagem de precisão e retrabalho deve, portanto, competir em suporte à implementação, além de capacidade técnica, especialmente onde as equipes de engenharia internas têm capacidade limitada. Fornecedores que oferecem um caminho mais claro por meio de qualificação e integração podem reduzir uma preocupação de compra fundamental.
Dados de Treinamento Escassos para Defeitos Raros Limitam a Confiabilidade do Modelo em Malha Fechada
Os sistemas de montagem de precisão requerem modelos de detecção de defeitos treinados em uma gama suficiente de modos de falha. Os defeitos mais raros e mais prejudiciais são frequentemente sub-representados nos dados de produção. As taxonomias de defeitos também variam entre os fabricantes de equipamentos originais, limitando a transferibilidade de modelos entre instalações com processos semelhantes. A sensibilidade competitiva torna as empresas relutantes em compartilhar bibliotecas de defeitos por meio de grupos do setor. A NVIDIA descreveu o uso de IA e gêmeos digitais pela Amazon Devices para manufatura sem toque, mostrando como dados sintéticos baseados em física podem apoiar o desenvolvimento de modelos. A validação sintético-para-real ainda precisa levar em conta a variabilidade de produção. À medida que os componentes ficam menores, novos modos de defeito podem surgir mais rapidamente do que os pipelines de treinamento conseguem incorporá-los.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Montagem de PCB e Eletrônicos Lidera Enquanto a Embalagem de Semicondutores AceleraEspera-se que a Montagem de Placas de Circuito Impresso e Eletrônicos represente 25,76% do mercado de IA física para montagem de precisão e retrabalho em 2026. Sua posição de liderança reflete os altos volumes globais de produção em nível de placa e o uso generalizado de inspeção óptica automatizada habilitada por IA e sistemas adaptativos de pick-and-place. Os dispositivos de montagem em superfície estão fazendo a transição para footprints métricos 0201 e imperiais 01005. Nessas dimensões, os sistemas de visão de máquina baseados em regras enfrentam dificuldades crescentes para identificar consistentemente componentes mal posicionados. Consequentemente, o setor de IA física para montagem de precisão e retrabalho depende de tecnologias de posicionamento e sensoriamento adaptativas para suportar operações repetíveis em nível de placa.
A Montagem de Semicondutores e Embalagens Avançadas tem projeção de registrar um CAGR de 25,12% até 2032. As arquiteturas de chiplets, a embalagem em nível de wafer fan-out e o empilhamento HBM estão entrando em produção em volume e requerem posicionamento de die altamente preciso. Espera-se que a ASMPT demonstre automação em malha fechada de processo completo abrangendo dicing de wafer, posicionamento de die e inspeção final na SEMICON Taiwan 2025. A montagem aeroespacial e de defesa deve cumprir os requisitos da AS9100 Rev D e DO-178C. Embora esses requisitos possam estender os prazos de adoção, também podem fomentar relacionamentos duradouros com clientes após a qualificação. A montagem de baterias e eletrônicos de potência, juntamente com a montagem automotiva e de veículos elétricos, atende à demanda associada à produção de trens de força de VEs.



Por Usuário Final:
Provedores de EMS Lideram Enquanto os Fabricantes de Equipamentos AceleramEspera-se que os Provedores de Serviços de Manufatura Eletrônica detenham 22,12% do mercado de IA física para montagem de precisão e retrabalho em 2026. Esses provedores montam eletrônicos de consumo, equipamentos de rede e placas de controle industrial em altos volumes. Suas implantações focam em melhorar o rendimento e reduzir os custos diretos de mão de obra. Uma melhoria de 1% no rendimento de primeira passagem em milhões de unidades anuais pode gerar economias anuais de sete dígitos. No mercado de IA física para montagem de precisão e retrabalho, esse benefício desloca o caso de negócios da prevenção de custos para a proteção da receita de produção.
Os Fabricantes de Equipamentos Semicondutores e Eletrônicos têm projeção de expansão a um CAGR de 24,13% até 2032. Essas empresas estão incorporando IA diretamente em bonders, máquinas de pick-and-place e ferramentas de inspeção. No mercado de IA física para montagem de precisão e retrabalho, a IA física está se tornando um recurso integrado de ferramenta em vez de uma camada de sistema adicional. Essa abordagem muda a forma como o valor é capturado em toda a pilha de automação de montagem. Os fornecedores automotivos Tier 1 estão adotando esses sistemas para gerenciar a complexidade dos trens de força de VEs, incluindo a montagem de módulos de bateria e o retrabalho de eletrônicos de potência. Os fabricantes contratados e as oficinas de trabalho permanecem mais sensíveis ao preço e frequentemente dependem de modelos de Robô como Serviço para reduzir as barreiras de despesas de capital.
Por Componente:
Hardware Detém a Maior Participação Enquanto o Software de IA Muda a Captura de ValorEspera-se que o Hardware comande 39,87% do mercado de IA física para montagem de precisão e retrabalho em 2026. Essa categoria inclui braços robóticos, robôs colaborativos, sensores de força-torque, sistemas de visão e ferramentas especializadas de extremidade de braço projetadas para manipulação submilimétrica. À medida que os braços robóticos capazes se tornam mais amplamente disponíveis, a repetibilidade mecânica por si só está se tornando menos diferenciadora. A computação embarcada no robô está ganhando importância porque permite o controle de força em tempo real nos tempos de ciclo da linha de produção. Consequentemente, o mercado está se deslocando para sensoriamento e computação integrados dentro dos equipamentos, em vez de tratar robôs e sua inteligência como compras separadas.
O Software de IA e Robótica tem projeção de avançar a um CAGR de 25,76% até 2032. Modelos de fundação, ferramentas de simulação para implantação e robôs definidos por software reduzem o tempo necessário para adaptar equipamentos para novos tipos de peças. Prompts em linguagem natural também podem reduzir a dependência da programação por teach-pendant. Manutenção, treinamento e serviços gerenciados apoiam ainda mais os engajamentos baseados em resultados e podem capturar uma parcela maior do valor ao longo da vida útil do sistema. Embora os volumes unitários de hardware possam continuar a crescer, o software e os serviços podem exercer pressão sobre as margens de hardware.

Por Modelo de Implantação:
Equipamentos On-Premise Mantêm sua Base Enquanto a Implantação Híbrida AvançaEspera-se que os Equipamentos de Capital On-Premise detenham uma participação de 37,86% em 2026. Os requisitos de sala limpa em embalagem de semicondutores e ambientes aeroespaciais podem limitar o uso de conectividade de nuvem compartilhada. Os fornecedores Tier 1 também preferem sistemas de produção isolados da rede. Os protocolos de qualificação sob a IATF 16949 para eletrônicos automotivos e a ISO 13485 para dispositivos médicos podem estender os cronogramas de comissionamento. Esses controles reforçam o papel dos equipamentos próprios em operações regulamentadas.
A Implantação Híbrida de Borda-Nuvem tem projeção de expansão a um CAGR de 24,67% até 2032. Os fabricantes usam inferência de borda para controle em malha fechada de baixa latência e serviços de nuvem para gerenciamento de frota e retreinamento de modelos. Esse modelo é particularmente relevante para organizações que operam instalações em múltiplos locais. O Robô como Serviço está ganhando tração entre fabricantes contratados e oficinas de trabalho que enfrentam compromissos de volume incertos. O gerenciamento de frota conectado à nuvem pode fornecer a instalações menores acesso a atualizações de modelos de fundação, enquanto as arquiteturas híbridas reduzem a necessidade de extensos recursos de engenharia de IA no local.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico tem projeção de deter uma participação de mercado de 27,67% em 2026. O mercado de IA física para montagem de precisão e retrabalho da região combina densa manufatura eletrônica contratada, operações de back-end de semicondutores e montagem de trens de força de VEs. A FANUC, a Yaskawa e a OMRON estão incorporando IA física em seus próprios ambientes de produção antes de comercializar essas soluções. A Yaskawa planeja comissionar a Fábrica de Robôs Nº 5 em Kitakyushu no exercício fiscal de 2026, utilizando o MOTOMAN NEXT e seu framework i3-Mechatronics. A embalagem avançada de semicondutores requer precisão de alinhamento abaixo de 10 µm, impondo demandas significativas aos sistemas implantados em toda a região.
América do Norte
A América do Norte tem projeção de registrar um CAGR de 25,88% de 2027 a 2032. Os investimentos sob a Lei CHIPS, o reshoring de eletrônicos de defesa e a montagem de VEs estão direcionando capital para novas instalações de manufatura. Espera-se que a Iniciativa de Reshoring caracterize o investimento em semicondutores como excepcionalmente forte em seu relatório de 2025. Para o mercado de IA física para montagem de precisão e retrabalho, essas novas instalações podem integrar automação durante a fase de projeto, evitando os custos de retrofit associados a locais de produção legados. A NVIDIA espera que a Skild AI e a Foxconn implantem manipuladores de braço duplo orientados por IA nas linhas de produção Blackwell para montagem de barramento e conector em múltiplas etapas com recuperação adaptativa.
A Europa Lidera Enquanto as Regiões Emergentes Diversificam o Pipeline
A demanda europeia está concentrada na Alemanha, onde os fornecedores automotivos Tier 1 e os fabricantes de equipamentos industriais estabeleceram ecossistemas de robôs colaborativos. O Reino Unido e a França estão expandindo suas capacidades de retrabalho de eletrônicos aeroespaciais e montagem militar, enquanto a Itália e a Espanha geram demanda por meio de eletrônicos automotivos e automação industrial. A América do Sul permanece em seus estágios iniciais, com o Brasil servindo como principal centro de demanda devido aos investimentos de montagem da Foxconn e da BYD. A Argentina e outros mercados sul-americanos dependem mais fortemente de equipamentos importados. Os Emirados Árabes Unidos e a Arábia Saudita estão investindo em manufatura avançada por meio de políticas alinhadas com a Visão 2030, enquanto a cadeia de suprimentos automotiva da África do Sul representa a oportunidade de curto prazo mais organizada da África.
Cenário Competitivo
Concentração do Mercado
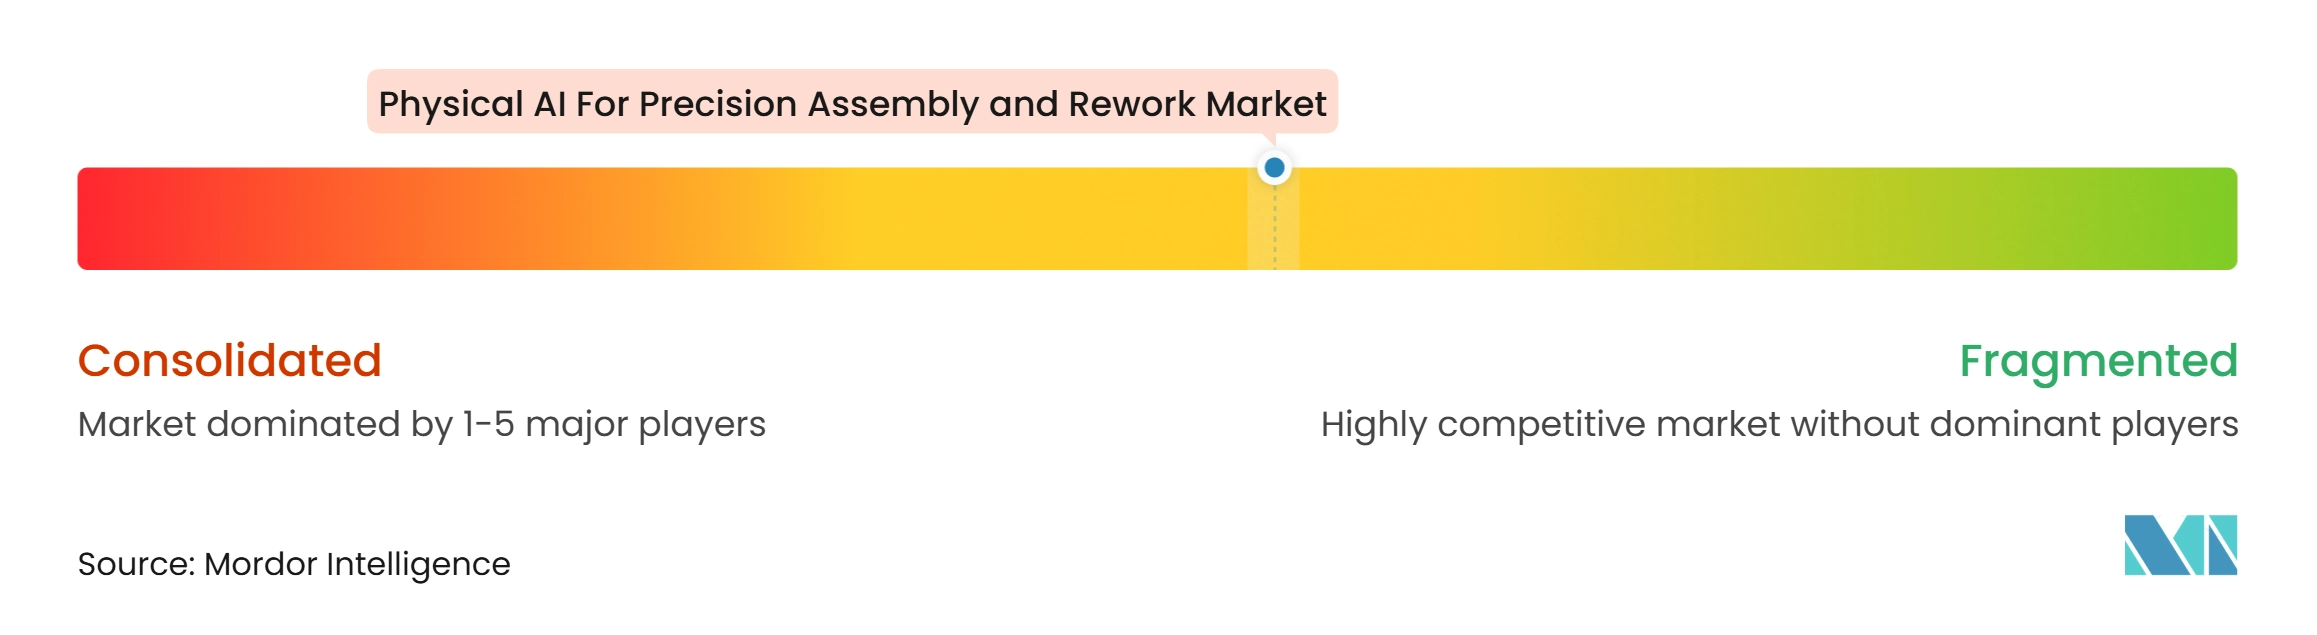
O mercado de IA física para montagem de precisão e retrabalho apresenta uma camada de plataforma moderadamente consolidada, embora os provedores especializados de software e aplicações permaneçam numerosos. A FANUC, a ABB Robotics, a Yaskawa e a KUKA coletivamente possuem uma base instalada de mais de 2 milhões de robôs. As camadas de inteligência e aplicação permanecem fragmentadas, com participação de empresas nativas de IA e fornecedores de equipamentos especializados. As principais empresas de robótica estão integrando capacidades de IA no nível do controlador dentro de suas plataformas de hardware estabelecidas. A NVIDIA anunciou parcerias de ecossistema com a FANUC, a ABB Robotics, a Yaskawa, a KUKA e a Universal Robots em março de 2026 para integrar bibliotecas Omniverse e frameworks de simulação Isaac em plataformas de comissionamento virtual.
No mercado de IA física para montagem de precisão e retrabalho, as barreiras competitivas estão se deslocando do design mecânico de braços para sistemas de percepção-ação, software e dados de treinamento. Essa transição cria oportunidades para empresas nativas de IA com arquiteturas de modelos diferenciadas que não possuem um legado estabelecido em hardware de robótica. A plataforma de IA em malha fechada da ASMPT para embalagem de semicondutores e as linhas de produtos de bonder TC e bonder híbrido da Hanwha Semitech demonstram uma estratégia verticalmente integrada. Essas empresas incorporam capacidades de IA física em seus equipamentos, reduzindo a dependência de integradores de sistemas. Em março de 2026, a ABB fez parceria com a NVIDIA para escalar a IA física industrial em seu portfólio de automação.
Uma oportunidade significativa permanece no retrabalho nativo de IA para embalagem avançada de semicondutores. O retrabalho autônomo em malha fechada permanece insuficientemente atendido em escala, apesar da crescente demanda da produção de chiplets e memória de alta largura de banda (HBM). A GrayMatter Robotics gera programas de robô usando modelos CAD e dados de sensores, reduzindo a dependência da programação especializada por teach-pendant. A ABB declarou que o RobotStudio HyperReality integra o NVIDIA Omniverse e pode atingir fidelidade de simulação de até 99%, potencialmente encurtando os ciclos de qualificação em mercados finais regulamentados.
Líderes do Setor de IA Física para Montagem de Precisão e Retrabalho
-
ABB Ltd.
-
Applied Materials, Inc.
-
DENSO CORPORATION
-
FANUC CORPORATION
-
Jabil Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA Física para Montagem de Precisão e Retrabalho Empresas cobertas neste relatório
- ABB Ltd.
- ASMPT Limited
- Comau S.p.A.
- DENSO CORPORATION
- FANUC CORPORATION
- FUJI CORPORATION
- GrayMatter Robotics, Inc.
- Hanwha Semitech Co., Ltd.
- KUKA AG
- Kurtz Ersa Smart Production GmbH
- Mitsubishi Electric Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Stäubli International AG
- Teradyne, Inc.
- Universal Robots A/S
- VJ Electronix, Inc.
- Yaskawa Electric Corporation
Desenvolvimentos industriais recentes em Mercado de IA Física para Montagem de Precisão e Retrabalho
- Outubro de 2026: A ABB Robotics lançou os robôs industriais de precisão IRB 1700 e IRB 1700ID, oferecendo tempos de ciclo até 20% mais rápidos, repetibilidade de trajetória de 0,03 mm em uma faixa de carga útil de 6 a 12 kg e consumo de energia até 15% menor em comparação com a série IRB 1600. Os robôs têm como alvo a montagem de racks de servidores de IA e a fabricação de eletrônicos de alta velocidade, integrando o controlador OmniCore e o software AI Robot Trainer da ABB para operação adaptativa e autônoma, com uma área de ocupação reduzida em 50% em comparação com a geração anterior.
- Outubro de 2026: A FANUC lançou o produto AI Masterless Vision, eliminando a programação de visão por teach-pendant para aplicações de pick-and-place de precisão. O sistema permite a identificação de peças por linguagem natural, reconhecendo peças de trabalho cilíndricas ou irregulares a partir de uma instrução verbal sem ensino prévio de modelo 3D, e foi demonstrado na JIMTOF 2026 em Tóquio. Os embarques em volume estão planejados para janeiro de 2027.
- Setembro de 2026: A Hitachi e a FANUC anunciaram uma parceria estratégica para comercializar a IA física, combinando a IA de aprendizado de ciclo curto da Hitachi, HMAX Industry, com robôs industriais da FANUC. A validação conjunta está em andamento na fábrica de Ibaraki da Hitachi como "Cliente Zero", com alvo de comercialização no exercício fiscal de 2027 e também cobrindo a validação do semicondutor de IA de borda da Hitachi integrado aos controladores de robô da FANUC.
- Setembro de 2026: A Hanwha Semitech exibiu 4 sistemas de equipamentos de embalagem avançada de próxima geração na SEMICON Taiwan 2026, incluindo a primeira exibição pública da máquina SFM5 Square FOPLP operando em painéis quadrados de 600×600 mm, ao lado do bonder TC 3D SFM5 Expert, do bonder CoW 2,5D SFM5 TnR e do bonder híbrido SHB2 Nano com precisão de posicionamento de 0,1 µm para aplicações HBM.
Escopo do Relatório Global do Mercado de IA Física para Montagem de Precisão e Retrabalho
O Relatório do Mercado de IA Física para Montagem de Precisão e Retrabalho é Segmentado por Aplicação (Montagem de Placas de Circuito Impresso e Eletrônicos, Montagem de Semicondutores e Embalagens Avançadas, Montagem de Baterias e Eletrônicos de Potência, Montagem Automotiva e de Veículos Elétricos, e Montagem Aeroespacial e de Defesa), Usuário Final (OEMs, Provedores de EMS, Fornecedores Automotivos Tier 1, Fabricantes de Equipamentos Semicondutores e Eletrônicos, e Fabricantes Contratados e Oficinas de Trabalho), Componente (Hardware, Software de IA e Robótica, Serviços de Integração e Engenharia, e Manutenção, Treinamento e Serviços Gerenciados), Modelo de Implantação (On-Premise, Robô como Serviço, Gerenciamento de Frota Conectado à Nuvem e Implantação Híbrida de Borda-Nuvem) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Montagem de Placas de Circuito Impresso e Eletrônicos |
| Montagem de Semicondutores e Embalagens Avançadas |
| Montagem de Baterias e Eletrônicos de Potência |
| Montagem Automotiva e de Veículos Elétricos |
| Montagem Aeroespacial e de Defesa |
| Outras Aplicações |
| Fabricantes de Equipamentos Originais |
| Provedores de Serviços de Manufatura Eletrônica |
| Fornecedores Automotivos Tier 1 |
| Fabricantes de Equipamentos Semicondutores e Eletrônicos |
| Fabricantes Contratados e Oficinas de Trabalho |
| Outros Usuários Finais |
| Hardware |
| Software de IA e Robótica |
| Serviços de Integração e Engenharia |
| Manutenção, Treinamento e Serviços Gerenciados |
| Equipamentos de Capital On-Premise |
| Robô como Serviço |
| Gerenciamento de Frota Conectado à Nuvem |
| Implantação Híbrida de Borda-Nuvem |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Aplicação | Montagem de Placas de Circuito Impresso e Eletrônicos | |
| Montagem de Semicondutores e Embalagens Avançadas | ||
| Montagem de Baterias e Eletrônicos de Potência | ||
| Montagem Automotiva e de Veículos Elétricos | ||
| Montagem Aeroespacial e de Defesa | ||
| Outras Aplicações | ||
| Por Usuário Final | Fabricantes de Equipamentos Originais | |
| Provedores de Serviços de Manufatura Eletrônica | ||
| Fornecedores Automotivos Tier 1 | ||
| Fabricantes de Equipamentos Semicondutores e Eletrônicos | ||
| Fabricantes Contratados e Oficinas de Trabalho | ||
| Outros Usuários Finais | ||
| Por Componente | Hardware | |
| Software de IA e Robótica | ||
| Serviços de Integração e Engenharia | ||
| Manutenção, Treinamento e Serviços Gerenciados | ||
| Por Modelo de Implantação | Equipamentos de Capital On-Premise | |
| Robô como Serviço | ||
| Gerenciamento de Frota Conectado à Nuvem | ||
| Implantação Híbrida de Borda-Nuvem | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de IA física para montagem de precisão e retrabalho?
O mercado de IA física para montagem de precisão e retrabalho tem projeção de crescer de 0,72 bilhões de USD em 2026 para 0,91 bilhões de USD em 2027, e atingir 2,59 bilhões de USD até 2032, a um CAGR de 23,27%. A adoção é apoiada por sensoriamento adaptativo, inspeção em malha fechada e requisitos de retrabalho na produção de eletrônicos. Os fabricantes estão considerando essas capacidades quando a automação tradicional não consegue responder de forma confiável à variação de produtos ou às tolerâncias rígidas de posicionamento. A perspectiva também reflete investimentos em nova capacidade de montagem projetada para operação automatizada, particularmente onde os fabricantes buscam desempenho mais consistente de inspeção, posicionamento e retrabalho em programas de produtos variados.
Qual aplicação lidera a IA física para montagem de precisão e retrabalho?
A Montagem de Placas de Circuito Impresso e Eletrônicos lidera com uma participação de 25,76% em 2026. A Montagem de Semicondutores e Embalagens Avançadas é a aplicação de crescimento mais rápido, com um CAGR de 25,12% até 2032, à medida que as arquiteturas de chiplets, a embalagem em nível de wafer fan-out e o empilhamento HBM entram em produção em volume. Esses métodos de produção requerem posicionamento preciso de die e inspeção mais integrada, aumentando assim a relevância do controle adaptativo na montagem de semicondutores.
Qual região tem a posição mais forte em montagem de precisão e retrabalho?
A Ásia-Pacífico detém uma participação de 27,67% em 2026 por ser um importante hub para manufatura eletrônica, operações de back-end de semicondutores e montagem de trens de força de VEs. A região também opera exigentes ambientes de precisão de alto volume para embalagem avançada. O Japão, a Coreia do Sul e Taiwan contribuem com capacidade de robótica, embalagem de semicondutores e produção de eletrônicos, enquanto a China permanece importante para eletrônicos de consumo e montagem de VEs.
Por que a América do Norte está se expandindo rapidamente neste campo?
A América do Norte tem projeção de registrar um CAGR de 25,88% até 2032, à medida que os investimentos da Lei CHIPS, o reshoring, os eletrônicos de defesa e a montagem de VEs apoiam a construção de novas instalações automatizadas. Os locais greenfield podem integrar automação na fase de projeto em vez de retrofitar linhas estabelecidas. Isso pode apoiar cronogramas de implantação mais curtos porque o design do equipamento, a qualificação do processo e o layout de produção podem ser considerados em conjunto.
Qual categoria de componente está se expandindo mais rapidamente?
O Software de IA e Robótica tem projeção de avançar a um CAGR de 25,76% até 2032, à medida que os fabricantes utilizam modelos de fundação e ferramentas de simulação para implantação. Os robôs definidos por software também podem reduzir o tempo necessário para adaptar equipamentos para um novo tipo de peça. Manutenção, treinamento e serviços gerenciados estão se tornando mais relevantes à medida que os compradores buscam engajamentos baseados em resultados ao longo de toda a vida operacional de um sistema.
O que limita uma adoção mais ampla dos sistemas de IA física?
O trabalho de integração e validação pode retardar a implementação, enquanto dados de treinamento limitados para defeitos raros podem restringir a confiabilidade do modelo em malha fechada. A conformidade de segurança, a qualificação de processos e as taxonomias de defeitos podem aumentar o trabalho necessário antes que um sistema seja escalado. Essas questões são importantes em salas limpas, ambientes aeroespaciais e outros contextos onde as mudanças operacionais devem ser documentadas e validadas. Os compradores também precisam de um processo claro para conectar modelos, sensores, controladores e sistemas de produção existentes antes que as operações possam ser expandidas.