
精密組立およびリワーク向けフィジカルAI市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 2.59 十億米ドル |
| 成長率 (2027 - 2032) | 23.27 % |
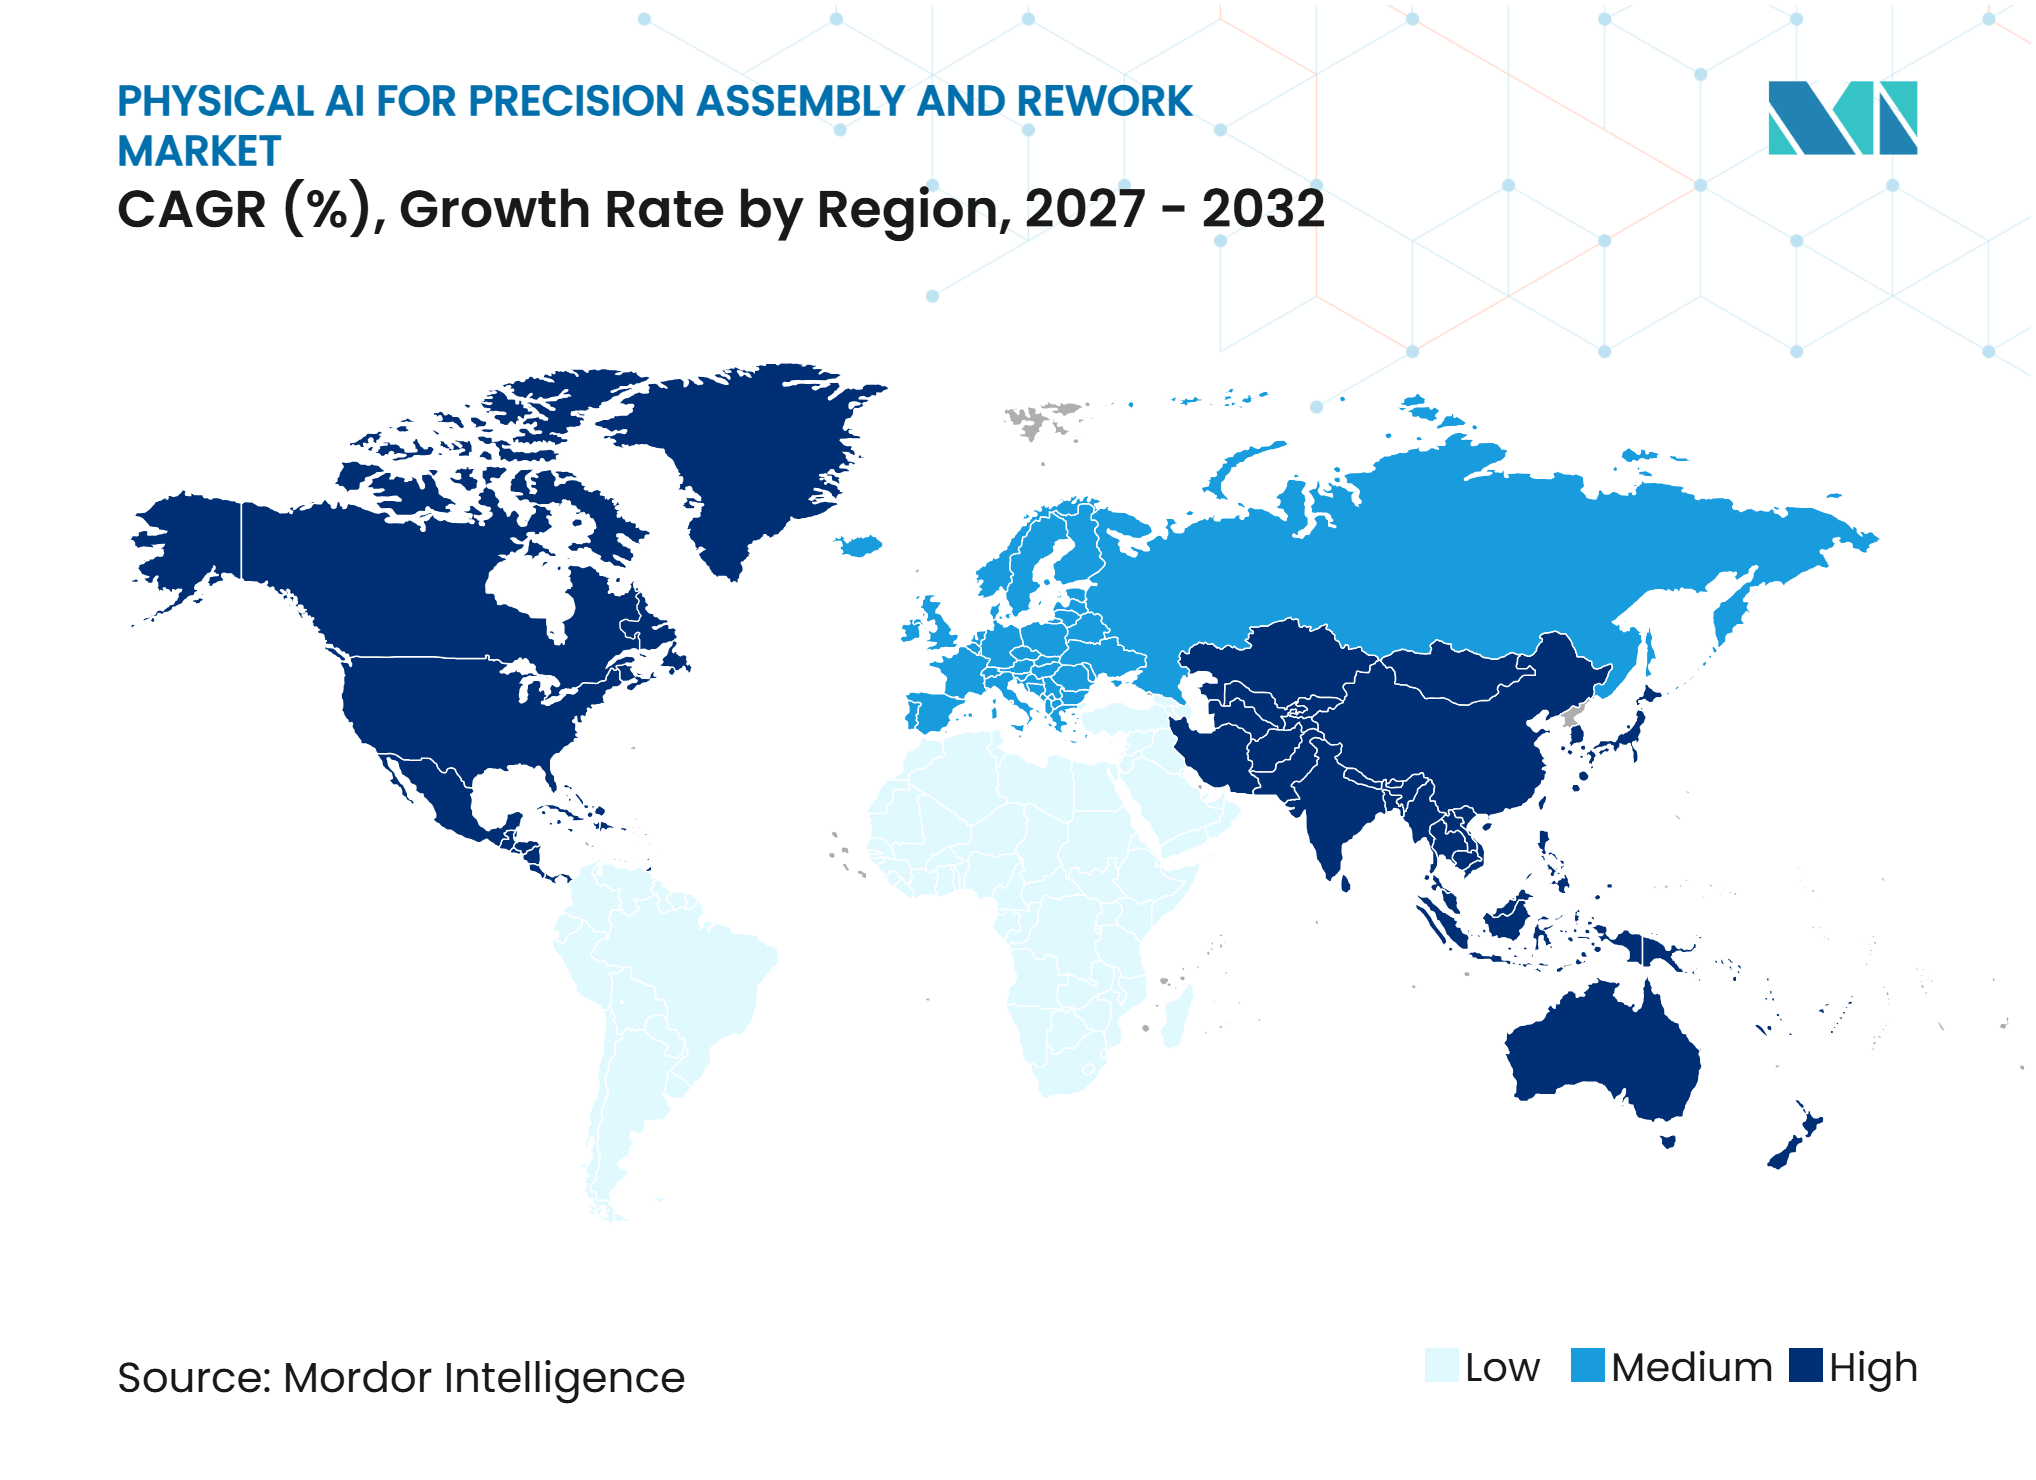
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精密組立およびリワーク向けフィジカルAI市場分析
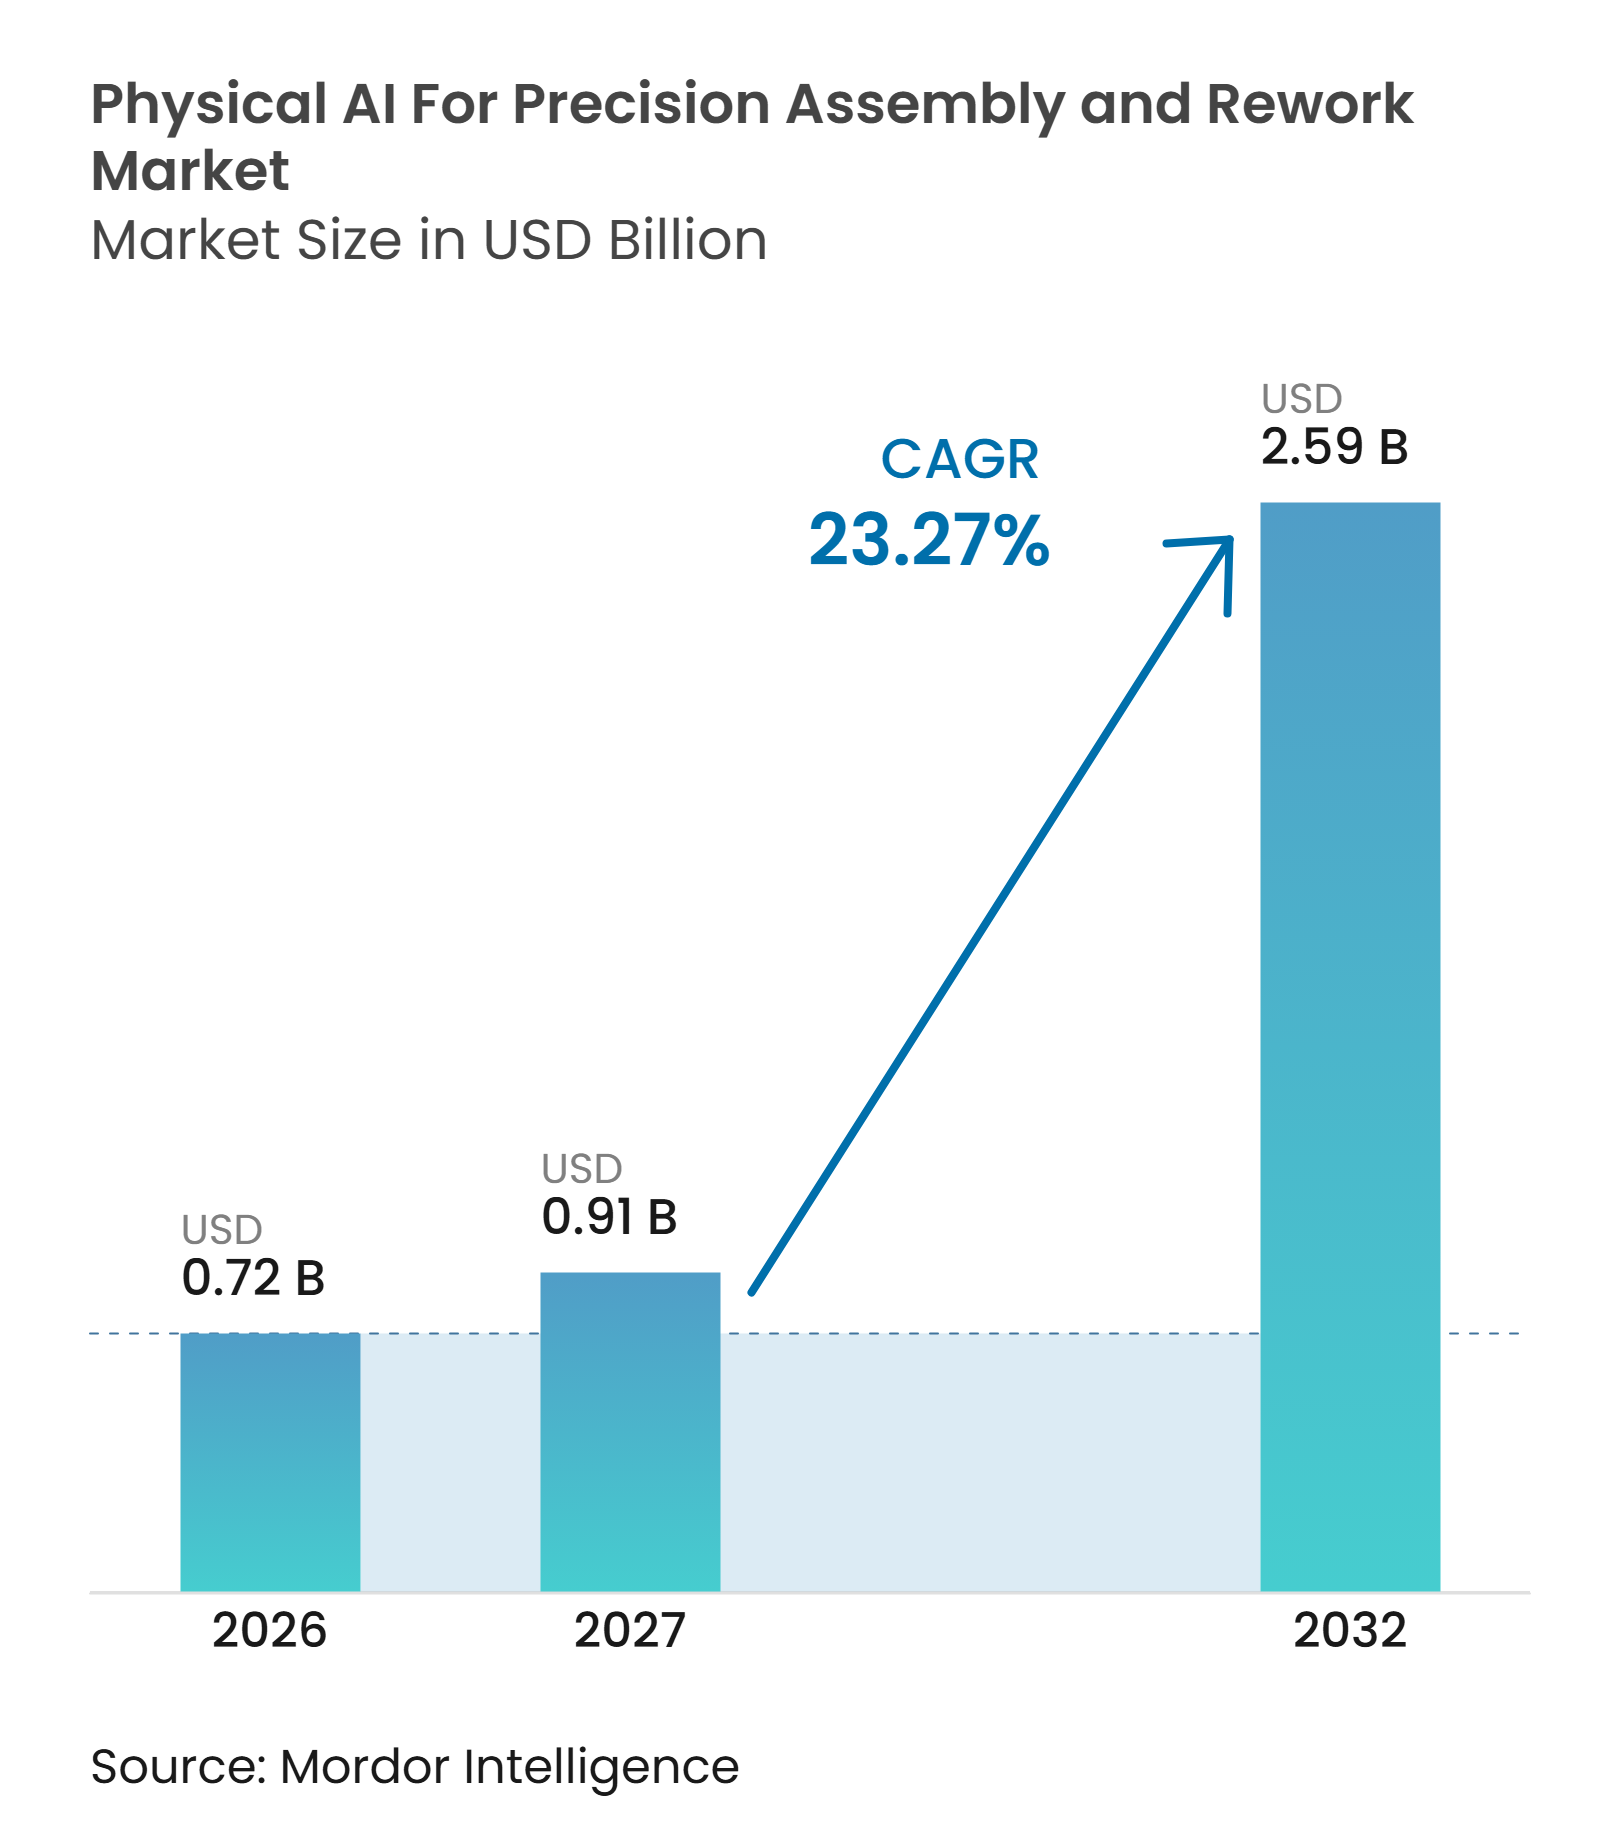
精密組立およびリワーク向けフィジカルAI市場規模は、2026年に0.72 ビリオン 米ドル、2027年に0.91 ビリオン 米ドルと予測され、2027年から2032年にかけて23.27%のCAGRで成長し、2032年までに2.59 ビリオン 米ドルに達する見込みです。
精密組立およびリワーク向けフィジカルAI市場は、電子機器の設計がより複雑化し、大量生産および規制された生産環境全体で製造業者が高い人件費に直面するにつれて勢いを増しています。リアルタイムセンシング、適応制御、閉ループ検査、および精密リワークは、これらのシステムを従来の産業用自動化と区別するものです。半導体パッケージング、先端電子機器組立、および航空宇宙電子機器リワークは、汎用自動化が一貫して提供できない能力を必要としています。サプライチェーンの再構築も、自動化運用向けに設計された新たな組立能力への投資を誘導しています。競争力はますます、ターンキー導入、信頼性の高い総コストの根拠、およびコミッショニングから24ヶ月以内に収益を得るための道筋に依存しています。
レポートの主要なポイント
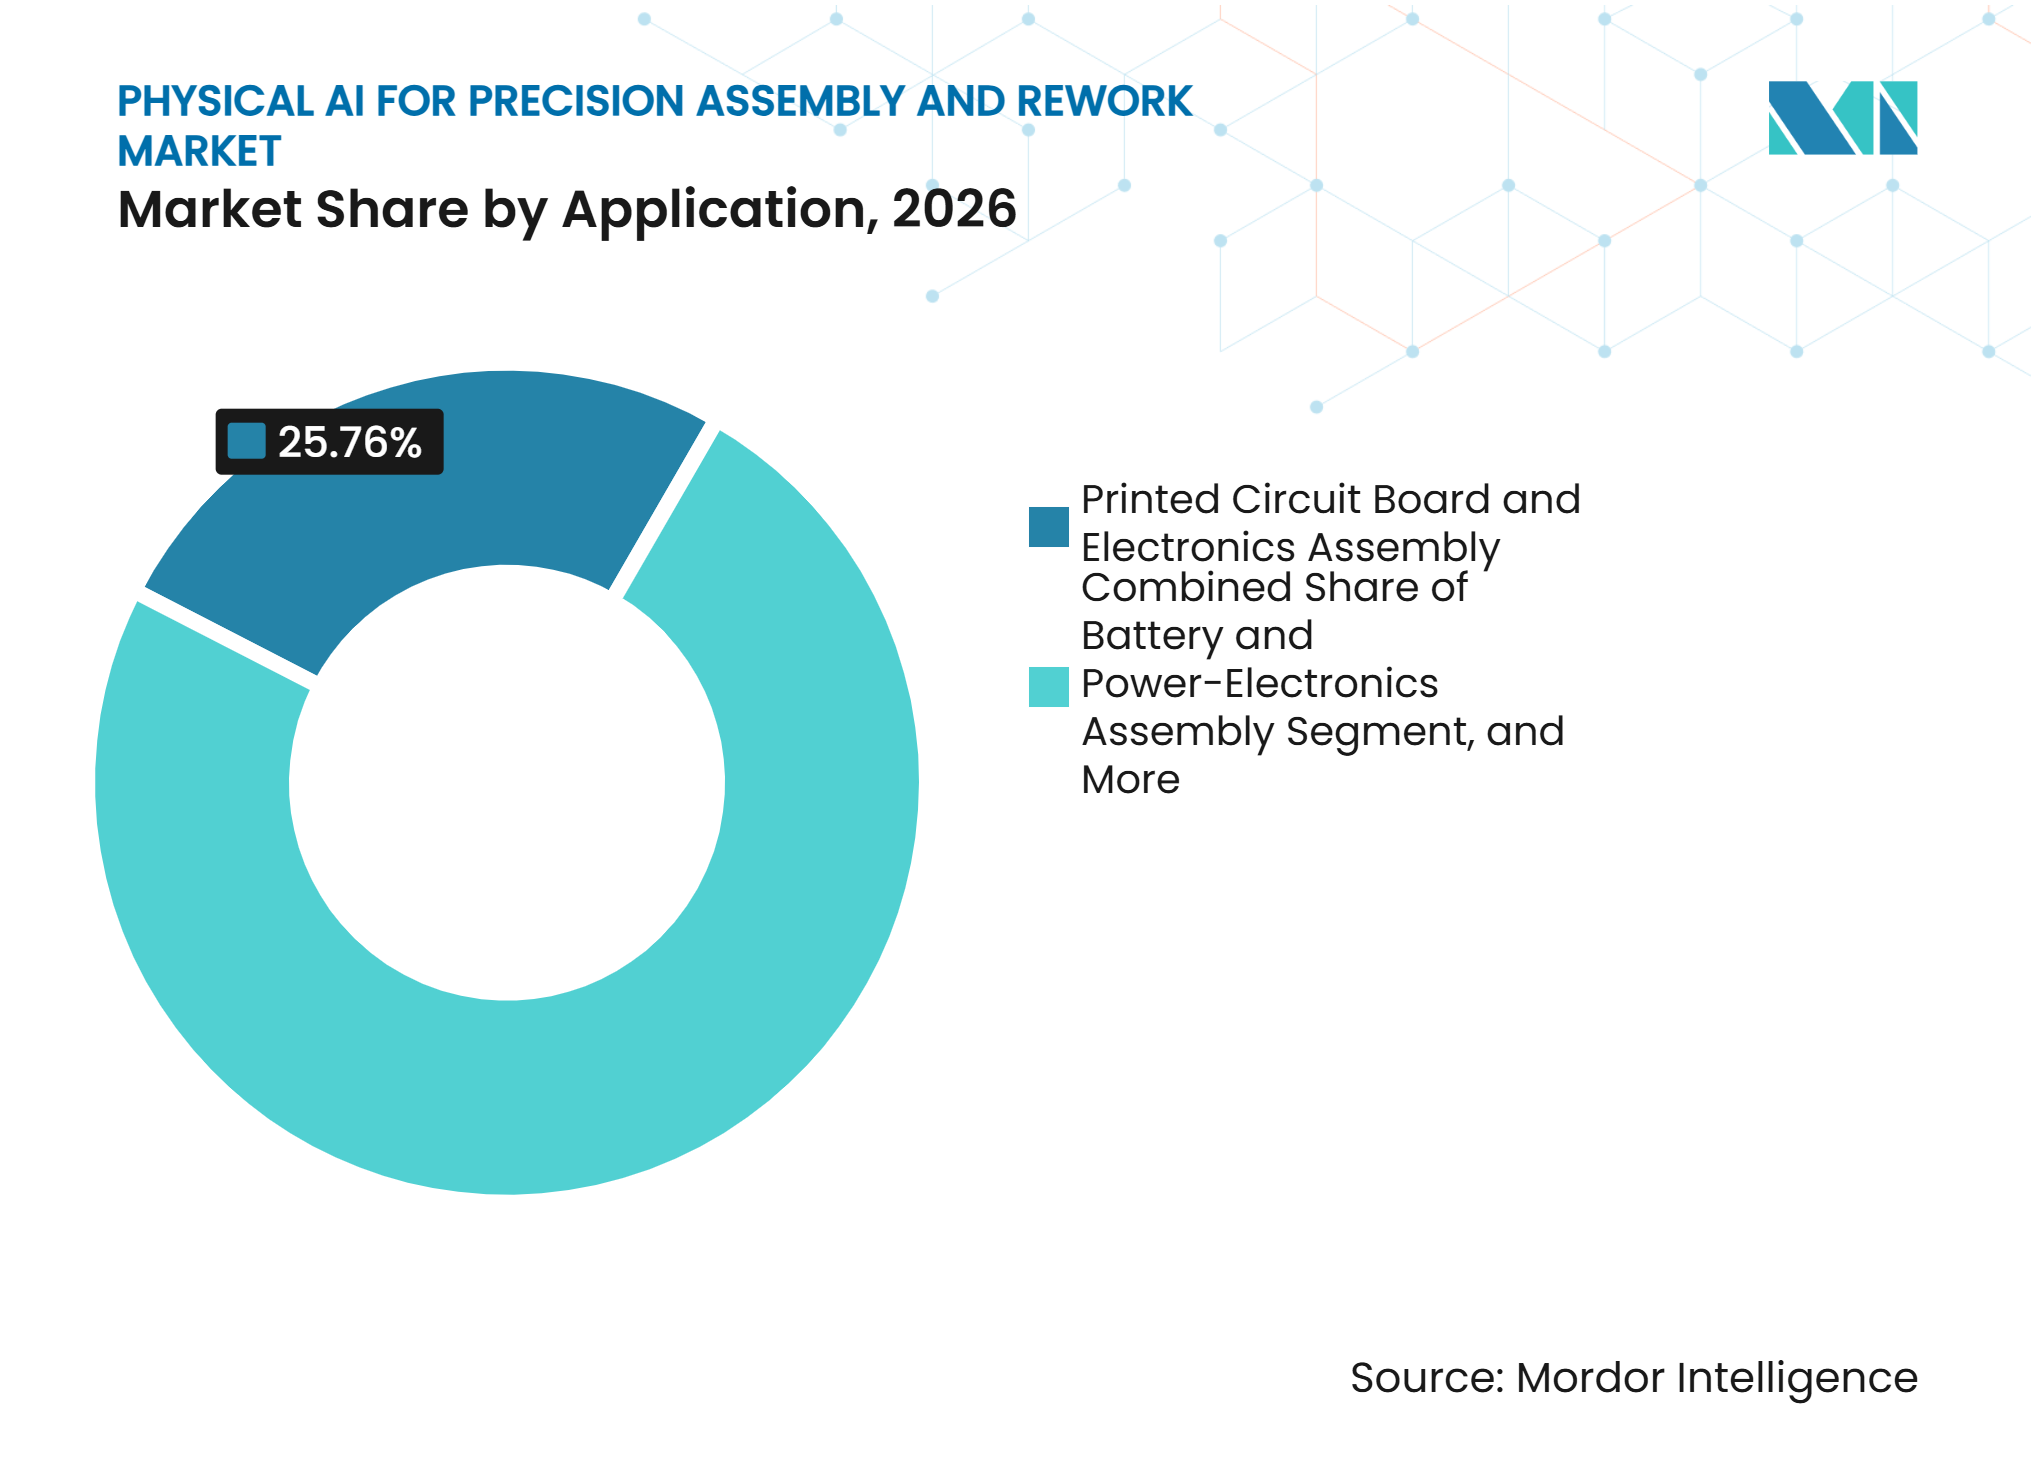
- 用途別では、プリント回路基板および電子機器組立が2026年における精密組立およびリワーク向けフィジカルAI市場シェアの25.76%を占め、半導体および先端パッケージング組立は2032年までに25.12%のCAGRで拡大すると予測されています。
- エンドユーザー別では、電子機器製造サービスプロバイダーが2026年に22.12%のシェアを保有し、半導体および電子機器装置メーカーは2032年までに24.13%のCAGRで拡大すると予測されています。
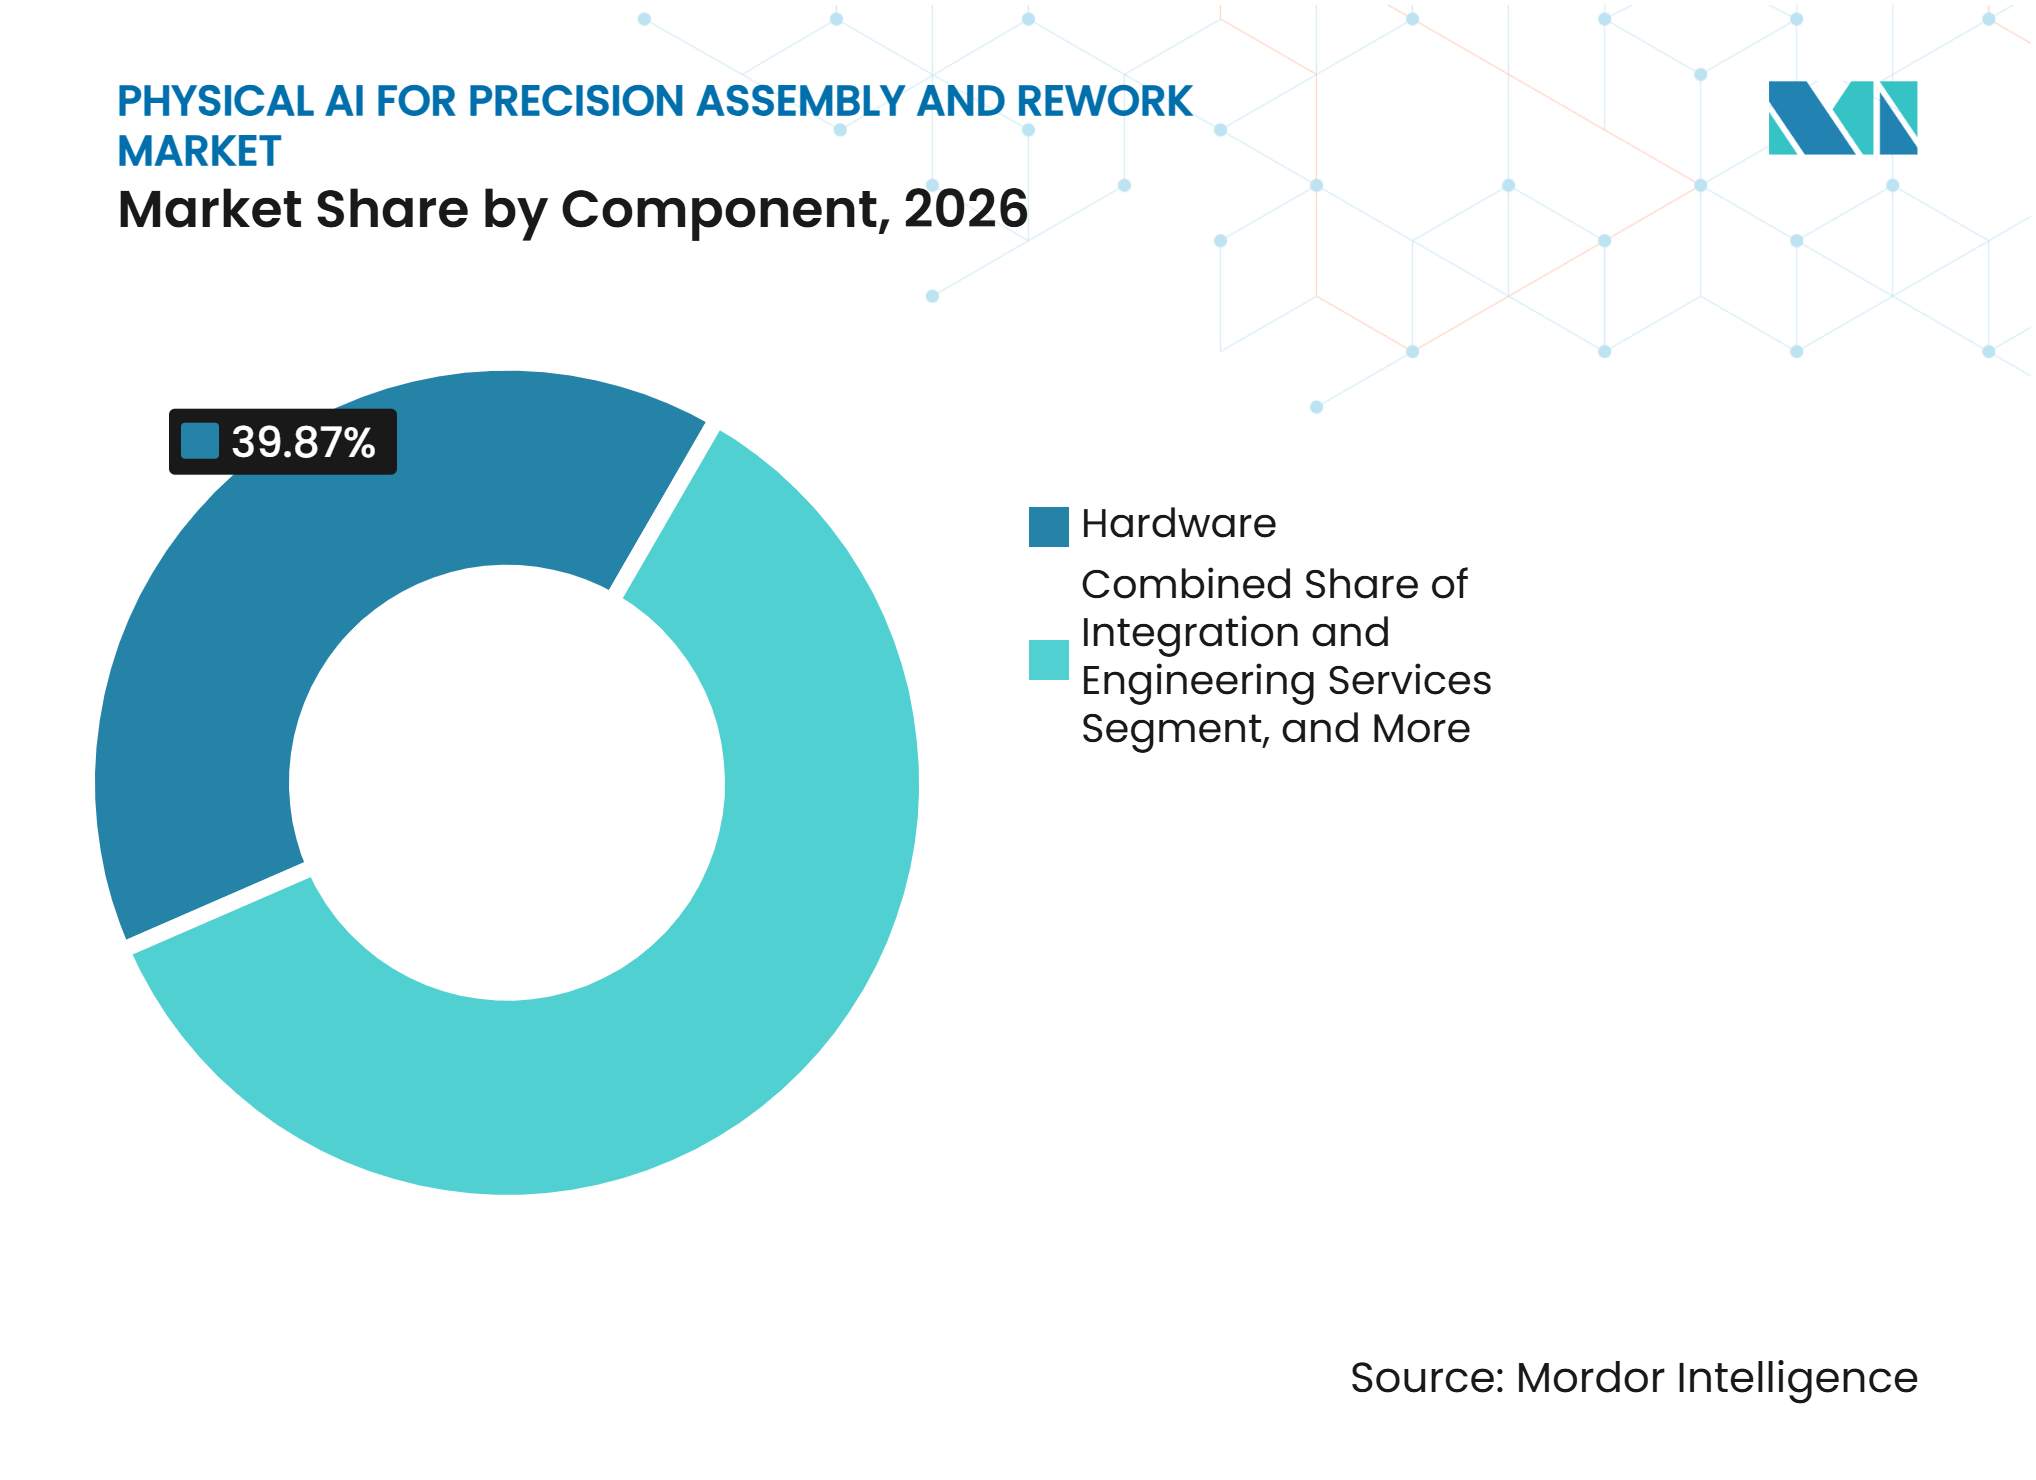
- コンポーネント別では、ハードウェアが2026年に39.87%のシェアを保有し、AIおよびロボティクスソフトウェアは2032年までに25.76%のCAGRで拡大すると予測されています。
- 導入モデル別では、オンプレミス資本設備が2026年に37.86%のシェアを保有し、ハイブリッドエッジクラウド導入は2032年までに24.67%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に27.67%のシェアを保有し、北米は2032年までに25.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
精密組立およびリワーク向けフィジカルAI市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と賃金インフレ | +5.2% | 北米および西欧で最も高い強度を持つグローバル | 短期(2年以内) |
| フレキシブルなハイミックス生産への需要 | +4.6% | 特にアジア太平洋および北米のグローバル | 短期(2年以内) |
| 電子機器の小型化とより厳しい公差 | +3.9% | アジア太平洋がコアで、北米およびヨーロッパへの波及 | 中期(2〜4年) |
| ニアショアリングとサプライチェーンの強靭性 | +3.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| 閉ループ検査から行動へ | +2.4% | グローバル | 中期(2〜4年) |
| シミュレーションから導入への圧縮 | +1.8% | 北米および東アジアが主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足と賃金インフレが自動化の閾値を押し上げている
電子機器および半導体製造における労働力不足は、採用だけでは対処が困難になっています。グローバル電子機器協会は2025年に、企業の63%が成長を制約する人材不足に直面し、54%が高い人件費を吸収したと報告しました。[1] 製造業の労働力の約33%が55歳以上であり、労働者が退職するにつれて熟練した精密組立の知識が失われるリスクが高まっています。精密組立およびリワーク向けフィジカルAI市場は、システムが技術者のデモンストレーションから学習し、反復可能な精密作業からプロセス知識を保持できる場合に恩恵を受けます。この能力は、従来の自動化が暗黙の操作慣行を取り込んでいないタスクにおける継続性を支援します。
フレキシブルなハイミックス生産へ需要が適応型ロボットセルを後押しする
消費者向け電子機器の製品サイクルは12〜18ヶ月に短縮されており、産業用および自動車用電子機器はますます多くのバリアントを持つ短い生産ランを必要としています。これらの条件により、段取り替えに数週間かかる固定式ハードオートメーションツールは適合性が低くなっています。そのため、製造業者は新製品またはプロセスに対して数時間以内に再構成できるセルを重視しています。Yaskawa Electric Corporationは、そのMOTOMAN NEXTプラットフォームが200以上の顧客ユースケースで検証されており、適応型モーションプランニングのためにロボット上コンピューティングを使用していると述べました。[2] 精密組立およびリワーク向けフィジカルAI市場は、適応型ビジョンとコンピューティングをロボットに統合することでこの要件に応え、セルが別途クラウド接続なしにバリエーションを処理できるようにしています。受託製造業者は、生産プログラムの競争において迅速な段取り替えを実証する能力をますます示す必要があります。
電子機器の小型化と厳しい公差がサブミクロンAI制御を必要とする
コンポーネントジオメトリの縮小は、従来のビジョンガイドロボティクスの限界を試しています。ASMPT Limitedは2025年5月に、高精度モードで3σにおける±12.5 µmの実装精度と、75 µmと薄いダイを処理する能力を持つINFINITEボンダーを発表しました。[3] このシステムは、炭化ケイ素および窒化ガリウムパワーデバイス、5Gコンポーネント、およびAIチップレットパッケージング向けに設計されました。半導体パッケージング公差に関するIECおよびISOの取り組みは、機器の仕様および検証方法にコンプライアンスの圧力を加えています。2,000 米ドル以上のAIプロセッサ基板上のダイの誤配置は、精密組立セルの運用コストをはるかに超える廃棄コストを生み出す可能性があります。AIを活用したリワークは、サブミリメートルコンポーネントを扱う際に技術者が直面する解像度および人間工学的な制限にも対処します。
ニアショアリングとサプライチェーンの強靭性が新たな需要センターを生み出している
組立能力はアジアから北米およびヨーロッパへと再配分されています。リショアリング・イニシアティブは2025年に247,000件の発表されたリショアリングおよび外国直接投資製造雇用を記録し、コンピューターおよび電子製品が全体の18%を占めました。[4] 台湾企業は2025年にテキサス州への計画された外国直接投資として5.3 ビリオン 米ドルを開示し、メキシコの米国向けデータセンター機器輸出は2025年に70 ビリオン 米ドルを超えました。[5] これらの施設にはPCBサブアセンブリ、ケーブルハーネス、およびラックアセンブリが組み込まれています。グリーンフィールドサイトは一般に、数十年にわたる手動操作の後にアップグレードされるのではなく、立ち上げ時に自動化を計画しています。したがって、精密組立およびリワーク向けフィジカルAI市場は、導入を元の生産設計に組み込むことができる施設での需要を見込んでいます。
精密組立およびリワーク向けフィジカルAI市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合および検証コスト | -3.4% | 北米およびヨーロッパで最も深刻なグローバル | 短期(2年以内) |
| 希少欠陥に対する希薄で非標準化されたトレーニングデータ | -2.3% | グローバル | 中期(2〜4年) |
| 安全性、責任、および変更管理要件 | -1.6% | 北米およびヨーロッパ、FDA規制およびAS9100環境 | 中期(2〜4年) |
| 精密リワークにおける熱的およびプロセスの変動性 | -1.1% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合および検証コストがより迅速な普及を制約している
フィジカルAIハードウェアの資本コストはより競争力を増していますが、統合コストは依然として採用の主要な障壁となっています。レガシーシステムは、導入を拡大する前にデータ収集、システムインターフェース、評価、安全コンプライアンス、および運用プロセスを必要とします。これらの活動は、多くの施設が確立された生産システムを運用している北米およびヨーロッパでより要求が高くなる場合があります。品質および検証要件は、ロボットハードウェアが利用可能な場合でも、コミッショニングスケジュールを延長する可能性があります。したがって、精密組立およびリワーク向けフィジカルAI市場は、特に社内エンジニアリングチームの能力が限られている場合、技術的能力だけでなく実装サポートでも競争しなければなりません。資格認定と統合を通じてより明確な経路を提供するベンダーは、主要な購買上の懸念を軽減できます。
希少欠陥に対する希薄なトレーニングデータが閉ループモデルの信頼性を制限する
精密組立システムは、十分な範囲の故障モードにわたってトレーニングされた欠陥検出モデルを必要とします。最も希少で最も損害を与える欠陥は、生産データで過小表現されることが多いです。欠陥分類体系もOEM間で異なり、類似したプロセスを持つ施設間でのモデルの転用可能性を制限しています。競争上の機密性から、企業は業界グループを通じて欠陥ライブラリを共有することに消極的です。NVIDIAは、ゼロタッチ製造のためのAIとデジタルインのAmazon Devicesによる使用を説明し、物理ベースの合成データがモデル開発をどのように支援できるかを示しました。合成から実際への検証は、依然として生産の変動性を考慮する必要があります。コンポーネントが小さくなるにつれて、新しい欠陥モードがトレーニングパイプラインが取り込める速度よりも速く出現する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
PCBおよび電子機器組立がリードし、半導体パッケージングが加速プリント回路基板および電子機器組立は、2026年における精密組立およびリワーク向けフィジカルAI市場の25.76%を占めると予想されています。その主導的な地位は、高いグローバルな基板レベルの生産量と、AIを活用した自動光学検査および適応型ピックアンドプレースシステムの広範な使用を反映しています。表面実装デバイスは0201メトリックおよび01005インペリアルフットプリントへの移行が進んでいます。これらの寸法では、ルールベースのマシンビジョンシステムは誤配置されたコンポーネントを一貫して識別することがますます困難になっています。その結果、精密組立およびリワーク向けフィジカルAI産業は、反復可能な基板レベルの操作をサポートするために適応型実装およびセンシング技術に依存しています。
半導体および先端パッケージング組立は、2032年までに25.12%のCAGRを記録すると予測されています。チップレットアーキテクチャ、ファンアウトウェーハレベルパッケージング、およびHBMスタッキングは量産に入りつつあり、高精度のダイ配置を必要としています。ASMPT Limitedは、SEMICON Taiwan 2025においてウェーハダイシング、ダイ配置、および最終検査にわたる完全プロセスの閉ループ自動化を実証する予定です。航空宇宙および防衛組立は、AS9100 Rev DおよびDO-178Cの要件に準拠する必要があります。これらの要件は採用タイムラインを延長する可能性がありますが、資格認定後に耐久性のある顧客関係を育むこともできます。バッテリーおよびパワーエレクトロニクス組立は、自動車およびEV組立とともに、EVパワートレイン生産に関連する需要を満たします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
EMSプロバイダーがリードし、装置メーカーが加速電子機器製造サービスプロバイダーは、2026年における精密組立およびリワーク向けフィジカルAI市場の22.12%を保有すると予想されています。これらのプロバイダーは、消費者向け電子機器、ネットワーク機器、および産業用制御基板を大量に組み立てています。その導入は、歩留まりの改善と直接人件費の削減に焦点を当てています。年間数百万ユニットにわたる初回合格率の1%改善は、年間7桁の節約を生み出す可能性があります。精密組立およびリワーク向けフィジカルAI市場では、この利点がビジネスケースをコスト回避から生産収益保護へとシフトさせます。
半導体および電子機器装置メーカーは、2032年までに24.13%のCAGRで拡大すると予測されています。これらの企業は、ボンダー、ピックアンドプレース機、および検査ツールにAIを直接組み込んでいます。精密組立およびリワーク向けフィジカルAI市場では、フィジカルAIは追加のシステム層ではなく、統合されたツール機能になりつつあります。このアプローチは、組立自動化スタック全体での価値の取り込み方を変えます。自動車ティア1サプライヤーは、バッテリーモジュール組立およびパワーエレクトロニクスリワークを含むEVパワートレインの複雑さを管理するためにこれらのシステムを採用しています。受託製造業者およびジョブショップは価格感度が高く、資本支出の障壁を軽減するためにサービスとしてのロボットモデルに依存することが多いです。
コンポーネント別:
ハードウェアが最大シェアを保有し、AIソフトウェアが価値の取り込みを変えるハードウェアは、2026年における精密組立およびリワーク向けフィジカルAI市場の39.87%を占めると予想されています。このカテゴリには、ロボットアーム、協働ロボット、力覚トルクセンサー、ビジョンシステム、およびサブミリメートル操作向けに設計された特殊なエンドオブアームツールが含まれます。有能なロボットアームがより広く利用可能になるにつれて、機械的な繰り返し精度だけでは差別化要因としての重要性が低下しています。ロボット上コンピューティングは、生産ラインのサイクルタイムでリアルタイムの力制御を可能にするため、重要性が増しています。その結果、市場はロボットとその知能を別々の購入として扱うのではなく、機器内の統合されたセンシングとコンピューティングへとシフトしています。
AIおよびロボティクスソフトウェアは、2032年までに25.76%のCAGRで進歩すると予測されています。基盤モデル、シミュレーションから導入へのツール、およびソフトウェア定義ロボットは、新しい部品タイプに機器を適応させるために必要な時間を短縮します。自然言語プロンプトは、ティーチペンダントプログラミングへの依存を減らすこともできます。メンテナンス、トレーニング、およびマネージドサービスは、成果ベースのエンゲージメントをさらにサポートし、システムのライフタイム価値のより大きなシェアを取り込むことができます。ハードウェアのユニット量は増加し続ける可能性がありますが、ソフトウェアとサービスはハードウェアのマージンに圧力をかける可能性があります。

導入モデル別:
オンプレミス機器がその基盤を維持し、ハイブリッド導入が進展オンプレミス資本設備は、2026年に37.86%のシェアを保有すると予想されています。半導体パッケージングおよび航空宇宙環境におけるクリーンルーム要件は、共有クラウド接続の使用を制限する可能性があります。ティア1サプライヤーもエアギャップ生産システムを好みます。自動車電子機器向けIATF 16949および医療機器向けISO 13485に基づく資格認定プロトコルは、コミッショニングタイムラインを延長する可能性があります。これらの管理は、規制された操作における所有機器の役割を強化します。
ハイブリッドエッジクラウド導入は、2032年までに24.67%のCAGRで拡大すると予測されています。製造業者は、低レイテンシの閉ループ制御にエッジ推論を使用し、フリート管理とモデルの再トレーニングにクラウドサービスを使用します。このモデルは、複数の場所にわたって施設を運営する組織に特に関連しています。サービスとしてのロボットは、不確実な量のコミットメントに直面する受託製造業者およびジョブショップの間で支持を得ています。クラウド接続フリート管理は、小規模施設に基盤モデルの更新へのアクセスを提供でき、ハイブリッドアーキテクチャは大規模なオンサイトAIエンジニアリングリソースの必要性を軽減します。
地域分析
アジア太平洋
アジア太平洋は2026年に27.67%の市場シェアを保有すると予測されています。この地域の精密組立およびリワーク向けフィジカルAI市場は、密度の高い電子機器受託製造、半導体バックエンド操作、およびEVパワートレイン組立を組み合わせています。FANUC CORPORATION、Yaskawa Electric Corporation、およびOMRON Corporationは、これらのソリューションを商業化する前に自社の生産環境にフィジカルAIを組み込んでいます。Yaskawa Electric Corporationは、MOTOMAN NEXTとそのi3-メカトロニクスフレームワークを使用して、2026年度に北九州にロボット工場第5号を稼働させる計画です。先端半導体パッケージングは10 µm未満のアライメント精度を必要とし、この地域全体に展開されるシステムに大きな要求を課しています。
北米
北米は2027年から2032年にかけて25.88%のCAGRを記録すると予測されています。CHIPS法に基づく投資、防衛電子機器のリショアリング、およびEV組立が新たな製造施設への資本を誘導しています。リショアリング・イニシアティブは、2025年報告書において半導体投資を例的に強力と特徴付けると予想されています。精密組立およびリワーク向けフィジカルAI市場にとって、これらの新施設は、レガシー生産サイトに関連する改修コストを回避して、設計段階で自動化を統合できます。NVIDIAは、Skild AIとFoxconnがBlackwell生産ラインに適応型回復を伴う多段階バスバーおよびコネクタ組立のためのAI駆動デュアルアームマニピュレーターを導入することを期待しています。
ヨーロッパがリードし、新興地域がパイプラインを多様化
ヨーロッパの需要はドイツに集中しており、自動車ティア1サプライヤーおよび産業機器メーカーが協働ロボットエコシステムを確立しています。英国とフランスは航空宇宙電子機器リワークおよび軍事組立能力を拡大しており、イタリアとスペインは自動車電子機器および産業用自動化を通じて需要を生み出しています。南米はまだ初期段階にあり、ブラジルがFoxconnとBYDの組立投資による主要な需要センターとなっています。アルゼンチンおよびその他の南米市場は輸入機器への依存度が高いです。アラブ首長国連邦とサウジアラビアはビジョン2030に沿った政策を通じて先進製造に投資しており、南アフリカの自動車サプライチェーンはアフリカで最も組織化された近期の機会を代表しています。
競合環境
市場集中度
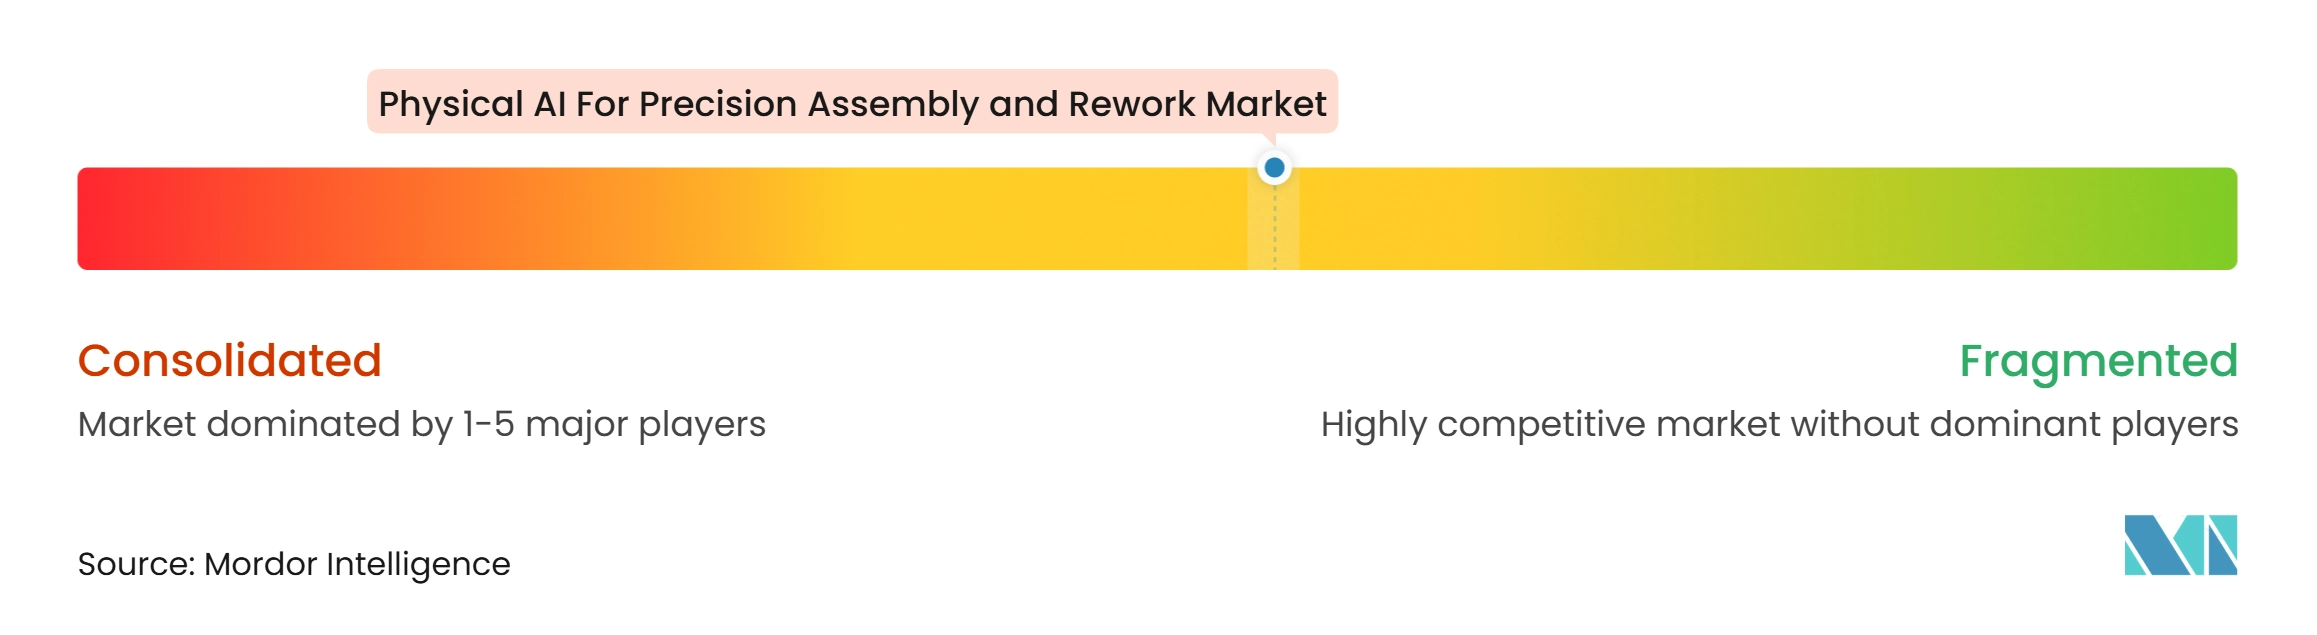
精密組立およびリワーク向けフィジカルAI市場は、特化したソフトウェアおよびアプリケーションプロバイダーは依然として多数存在するものの、プラットフォーム層は適度に統合されています。FANUC CORPORATION、ABB Ltd.ロボティクス、Yaskawa Electric Corporation、およびKUKA AGは合計で200万台以上のロボットの設置ベースを持っています。インテリジェンスおよびアプリケーション層は断片化したままであり、AIネイティブ企業および特化した機器ベンダーが参加しています。主要なロボティクス企業は、確立されたハードウェアプラットフォーム内のコントローラーレベルでAI機能を統合しています。NVIDIAは2026年3月に、FANUC CORPORATION、ABB Ltd.ロボティクス、Yaskawa Electric Corporation、KUKA AG、およびUniversal Robots A/Sとのエコシステムパートナーシップを発表し、OmniverseライブラリおよびIsaacシミュレーションフレームワークを仮想コミッショニングプラットフォームに統合しました。
精密組立およびリワーク向けフィジカルAI市場では、競争上の障壁は機械的なアーム設計から知覚行動システム、ソフトウェア、およびトレーニングデータへとシフトしています。この移行は、ロボティクスハードウェアに確立されたレガシーを持たない差別化されたモデルアーキテクチャを持つAIネイティブ企業に機会を生み出しています。ASMPT Limitedの半導体パッケージング向け閉ループAIプラットフォームとHanwha Semitech Co., Ltd.のTCボンダーおよびハイブリッドボンダー製品ラインは、垂直統合戦略を示しています。これらの企業は機器内にフィジカルAI機能組み込み、システムインテグレーターへの依存を軽減しています。2026年3月、ABB Ltd.はNVIDIAとパートナーシップを結び、その自動化ポートフォリオ全体で産業用フィジカルAIを拡大しました。
先端半導体パッケージング向けAIネイティブリワークには重要な機会が残っています。チップレットおよび高帯域幅メモリ(HBM)生産からの需要の高まりにもかかわらず、閉ループ自律リワークは大規模では依然として十分に対応されていません。GrayMatter Robotics, Inc.はCADモデルとセンサーデータを使用してロボットプログラムを生成し、専門的なティーチペンダントプログラミングへの依存を軽減しています。ABB Ltd.は、RobotStudio HyperRealityがNVIDIA Omniverseを統合し、最大99%のシミュレーション忠実度を達成できると述べており、規制されたエンドマーケットにおける資格認定サイクルを短縮できる可能性があります。
精密組立およびリワーク向けフィジカルAI産業のリーダー
-
ABB Ltd.
-
Applied Materials, Inc.
-
DENSO CORPORATION
-
FANUC CORPORATION
-
Jabil Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
精密組立およびリワーク向けフィジカルAI市場 このレポートでカバーされる企業
- ABB Ltd.
- ASMPT Limited
- Comau S.p.A.
- DENSO CORPORATION
- FANUC CORPORATION
- FUJI CORPORATION
- GrayMatter Robotics, Inc.
- Hanwha Semitech Co., Ltd.
- KUKA AG
- Kurtz Ersa Smart Production GmbH
- Mitsubishi Electric Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Stäubli International AG
- Teradyne, Inc.
- Universal Robots A/S
- VJ Electronix, Inc.
- Yaskawa Electric Corporation
最近の産業開発事情 精密組立およびリワーク向けフィジカルAI市場
- 2026年10月:ABB Ltd.ロボティクスはIRB 1700およびIRB 1700ID精密産業用ロボットを発売し、6〜12 kgのペイロード範囲でサイクルタイムを最大20%短縮、経路繰り返し精度0.03 mm、および先代のIRB 1600シリーズと比較してエネルギー消費を最大15%削減しました。これらのロボットはAIサーバーラック組立および高速電子機器製造を対象とし、ABB Ltd.のOmniCoreコントローラーおよびAIロボットトレーナーソフトウェアを統合して適応型自律運用を実現し、フットプリントは先代比50%削減されています。
- 2026年10月:FANUC CORPORATIONはAIマスターレスビジョン製品を発売し、精密ピックアンドプレース用途のティーチペンダントビジョンプログラミングを不要にしました。このシステムは、事前の3Dモデルティーチングなしに口頭指示から円筒形または不規則なワークピースを認識する自然言語部品識別を可能にし、東京のJIMTOF 2026で実演されました。量産出荷は2027年1月に予定されています。
- 2026年9月:日立製作所とFANUC CORPORATIONはフィジカルAIの商業化に向た戦略的パートナーシップを発表し、日立製作所の短サイクル学習AI「HMAX Industry」とFANUC CORPORATION産業用ロボットを組み合わせました。共同検証は日立製作所の茨城工場で「カスタマーゼロ」として進行中であり、2027年度の商業化を目標とし、FANUC CORPORATIONロボットコントローラーと統合された日立製作所のエッジAI半導体の検証も対象としています。
- 2026年9月:Hanwha Semitech Co., Ltd.はSEMICON Taiwan 2026において次世代先端パッケージング機器システム4台を展示しました。これには、600×600 mm角パネルで動作するSFM5 Square FOPLPマシンの初の公開展示、3D TCボンダーSFM5 Expert、2.5D CoWボンダーSFM5 TnR、およびHBM用途向けに0.1 µmの実装精度を持つSHB2ナノハイブリッドボンダーが含まれます。
精密組立およびリワーク向けグローバルフィジカルAI市場レポートの範囲
精密組立およびリワーク向けフィジカルAI市場レポートは、用途別(プリント回路基板および電子機器組立、半導体および先端パッケージング組立、バッテリーおよびパワーエレクトロニクス組立、自動車およびEV組立、ならびに航空宇宙および防衛組立)、エンドユーザー別(OEM、EMSプロバイダー、自動車ティア1サプライヤー、半導体および電子機器装置メーカー、ならびに受託製造業者およびジョブショップ)、コンポーネント別(ハードウェア、AIおよびロボティクスソフトウェア、統合およびエンジニアリングサービス、ならびにメンテナンス、トレーニング、およびマネージドサービス)、導入モデル別(オンプレミス、サービスとしてのロボット、クラウド接続フリート管理、およびハイブリッドエッジクラウド導入)、地域別(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東およびアフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プリント回路基板および電子機器組立 |
| 半導体および先端パッケージング組立 |
| バッテリーおよびパワーエレクトロニクス組立 |
| 自動車およびEV組立 |
| 航空宇宙および防衛組立 |
| その他の用途 |
| OEM |
| 電子機器製造サービスプロバイダー |
| 自動車ティア1サプライヤー |
| 半導体および電子機器装置メーカー |
| 受託製造業者およびジョブショップ |
| その他のエンドユーザー |
| ハードウェア |
| AIおよびロボティクスソフトウェア |
| 統合およびエンジニアリングサービス |
| メンテナンス、トレーニング、およびマネージドサービス |
| オンプレミス資本設備 |
| サービスとしてのロボット |
| クラウド接続フリート管理 |
| ハイブリッドエッジクラウド導入 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 用途別 | プリント回路基板および電子機器組立 | |
| 半導体および先端パッケージング組立 | ||
| バッテリーおよびパワーエレクトロニクス組立 | ||
| 自動車およびEV組立 | ||
| 航空宇宙および防衛組立 | ||
| その他の用途 | ||
| エンドユーザー別 | OEM | |
| 電子機器製造サービスプロバイダー | ||
| 自動車ティア1サプライヤー | ||
| 半導体および電子機器装置メーカー | ||
| 受託製造業者およびジョブショップ | ||
| その他のエンドユーザー | ||
| コンポーネント別 | ハードウェア | |
| AIおよびロボティクスソフトウェア | ||
| 統合およびエンジニアリングサービス | ||
| メンテナンス、トレーニング、およびマネージドサービス | ||
| 導入モデル別 | オンプレミス資本設備 | |
| サービスとしてのロボット | ||
| クラウド接続フリート管理 | ||
| ハイブリッドエッジクラウド導入 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
精密組立およびリワーク向けフィジカルAI市場規模はどのくらいですか?
精密組立およびリワーク向けフィジカルAI市場は、2026年の0.72 ビリオン 米ドルから2027年に0.91 ビリオン 米ドルへ、そして2032年までに2.59 ビリオン 米ドルへと、23.27%のCAGRで成長すると予測されています。採用は、電子機器生産における適応型センシング、閉ループ検査、およびリワーク要件によって支えられています。製造業者は、従来の自動化が製品のバリエーションや厳しい実装公差に確実に対応できない場合に、これらの能力を検討しています。この見通しはまた、特に製造業者が多様な製品プログラムにわたってより一貫した検査、実装、およびリワーク性能を求める場合に、自動化運用向けに設計された新たな組立能力への投資を反映しています。
精密組立およびリワークにおいてフィジカルAIをリードする用途はどれですか?
プリント回路基板および電子機器組立が2026年に25.76%のシェアでリードしています。半導体および先端パッケージング組立は最も成長の速い用途であり、チップレットアーキテクチャ、ファンアウトウェーハレベルパッケージング、およびHBMスタッキングが量産に入るにつれて、2032年までに25.12%のCAGRを記録します。これらの生産方法は正確なダイ配置とより統合された検査を必要とし、それによって半導体組立における適応制御の関連性が高まっています。
精密組立およびリワークにおいて最も強い地位を持つ地域はどこですか?
アジア太平洋は2026年に27.67%のシェアを保有しており、電子機器製造、半導体バックエンド操作、およびEVパワートレイン組立の主要なハブであるためです。この地域はまた、先端パッケージング向けの要求の高い大量精密環境を運営しています。日本、韓国、および台湾はロボティクス、半導体パッケージング、および電子機器生産能力を提供し、中国は消費者向け電子機器およびEV組立において重要な役割を果たし続けています。
北米がこの分野で急速に拡大しているのはなぜですか?
北米は、CHIPS法投資、リショアリング、防衛電子機器、およびEV組立が新たな自動化施設の建設を支援することで、2032年までに25.88%のCAGRを記録すると予測されています。グリーンフィールドサイトは、確立されたラインを改修するのではなく、設計段階で自動化を統合できます。これにより、機器設計、プロセス資格認定、および生産レイアウトを一緒に検討できるため、より短い導入スケジュールをサポートできます。
最も急速に拡大しているコンポーネントカテゴリはどれですか?
AIおよびロボティクスソフトウェアは、製造業者が基盤モデルとシミュレーションから導入へのツールを使用するにつれて、2032年までに25.76%のCAGRで進歩すると予測されています。ソフトウェア定義ロボットは、新しい部品タイプに機器を適応させために必要な時間を短縮することもできます。メンテナンス、トレーニング、およびマネージドサービスは、バイヤーがシステムの全運用期間にわたって成果ベースのエンゲージメントを求めるにつれてより関連性が高まっています。
フィジカルAIシステムのより広い採用を制限するものは何ですか?
統合および検証作業が実装を遅らせる可能性があり、希少欠陥に対する限られたトレーニングデータが閉ループモデルの信頼性を制約する可能性があります。安全コンプライアンス、プロセス資格認定、および欠陥分類体系は、システムが拡大する前に必要な作業を増やす可能性があります。これらの事項は、クリーンルーム、航空宇宙環境、および運用上の変更を文書化および検証する必要があるその他の環境において重要です。バイヤーはまた、運用を拡大する前に、モデル、センサー、コントローラー、および既存の生産システムを接続するための明確なプロセスを必要としています。