
Marktgröße und Marktanteil für Physical AI für Präzisionsmontage und Nacharbeit
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.27 % |
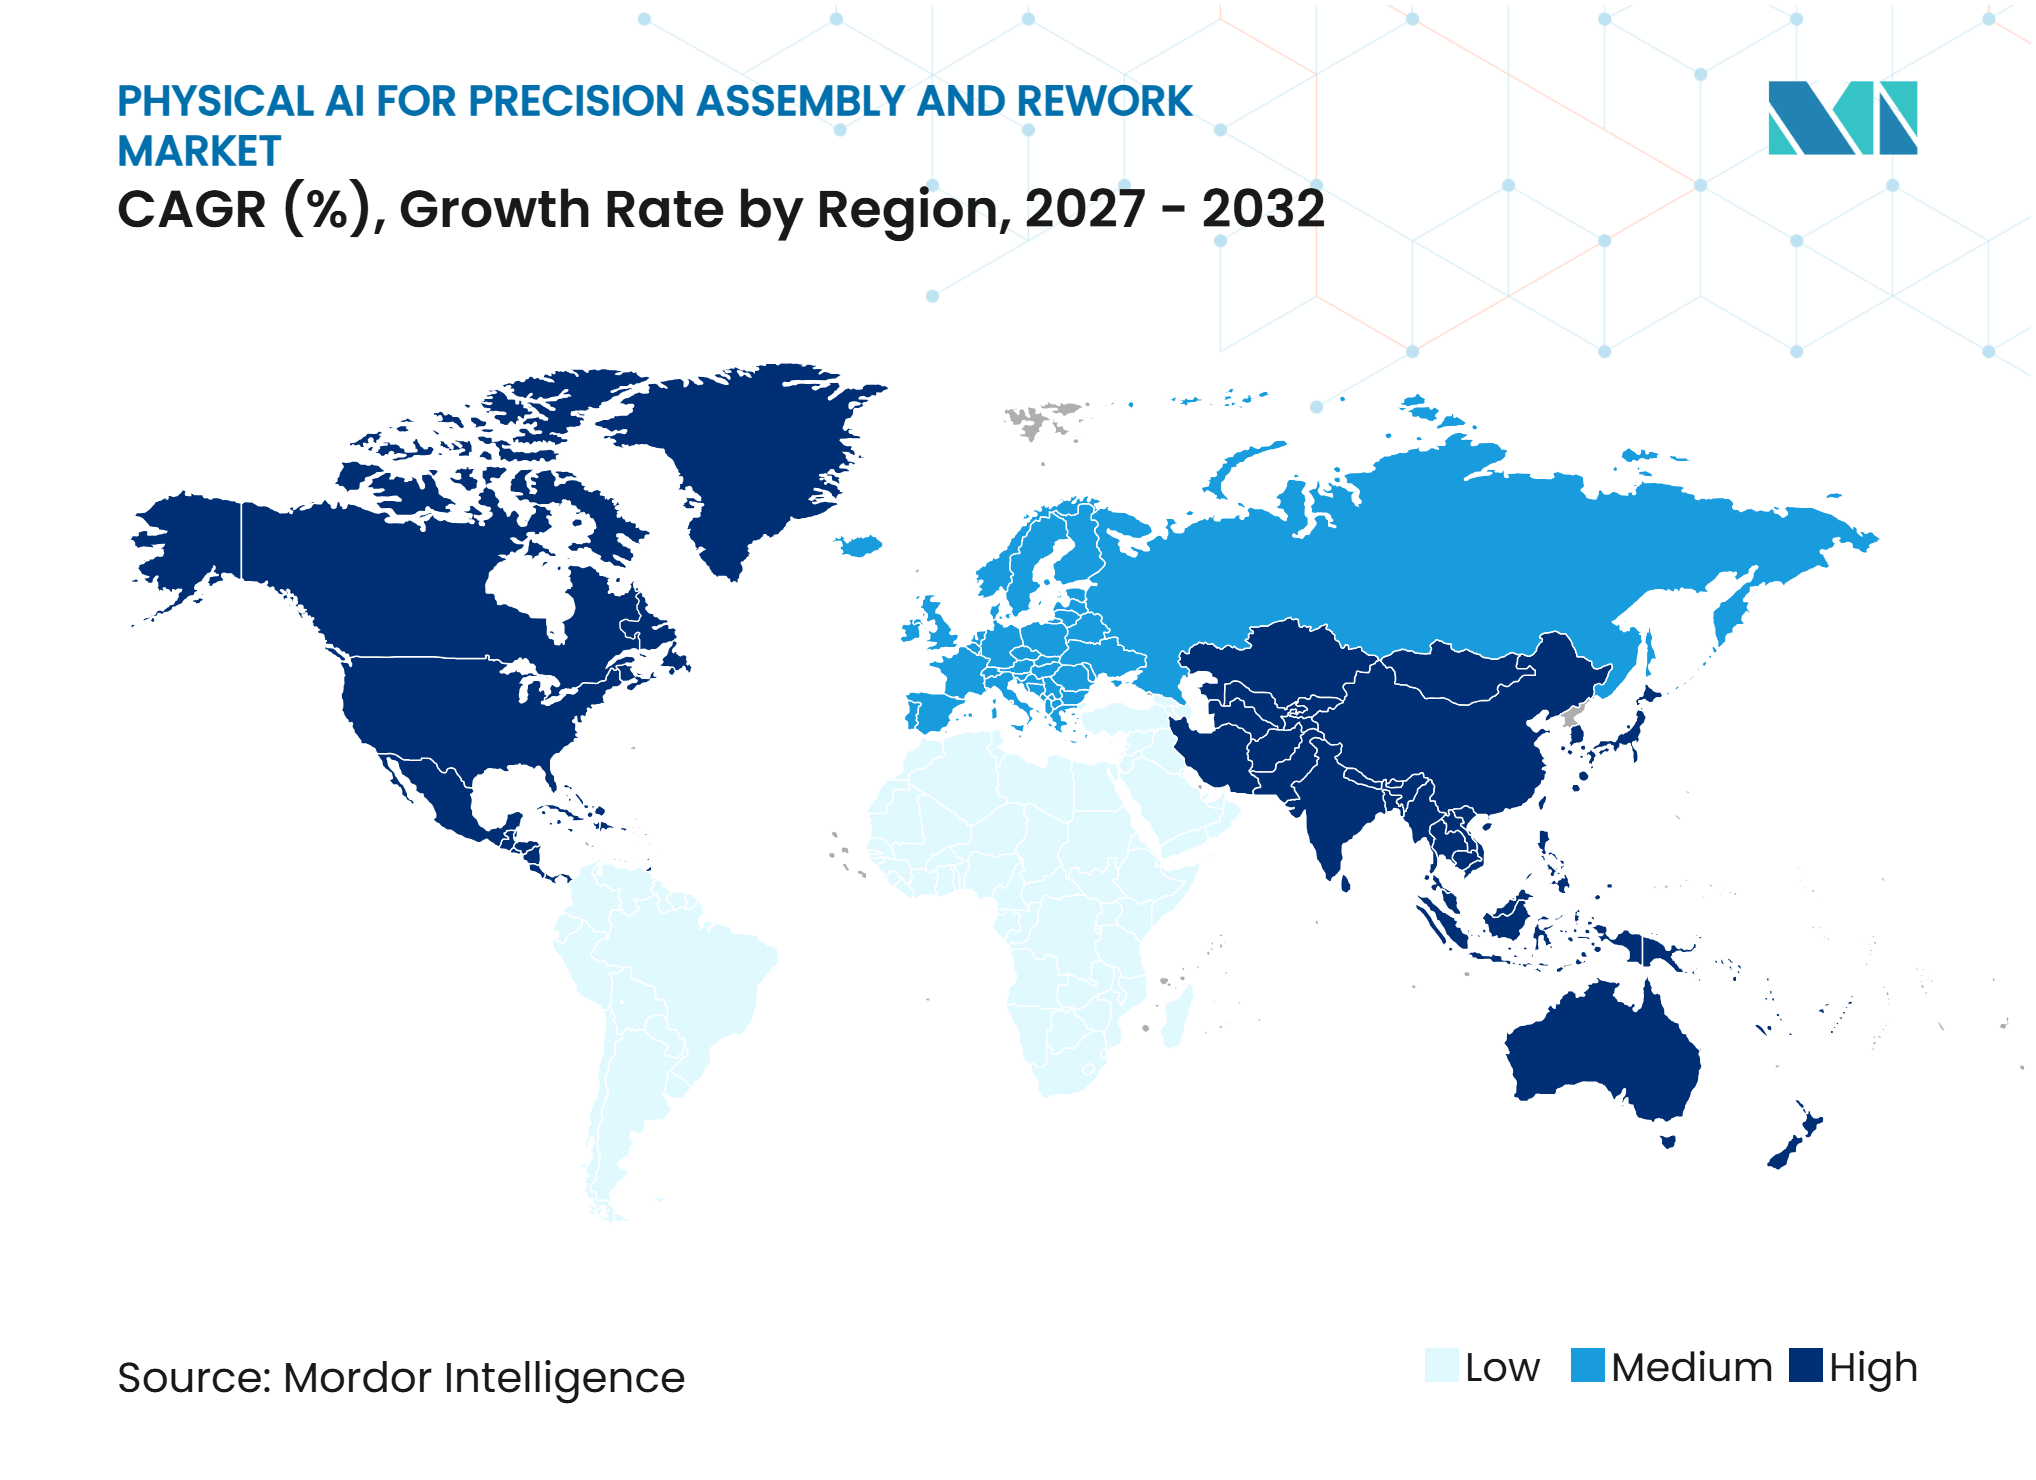
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physical AI für Präzisionsmontage und Nacharbeit von Mordor Intelligence
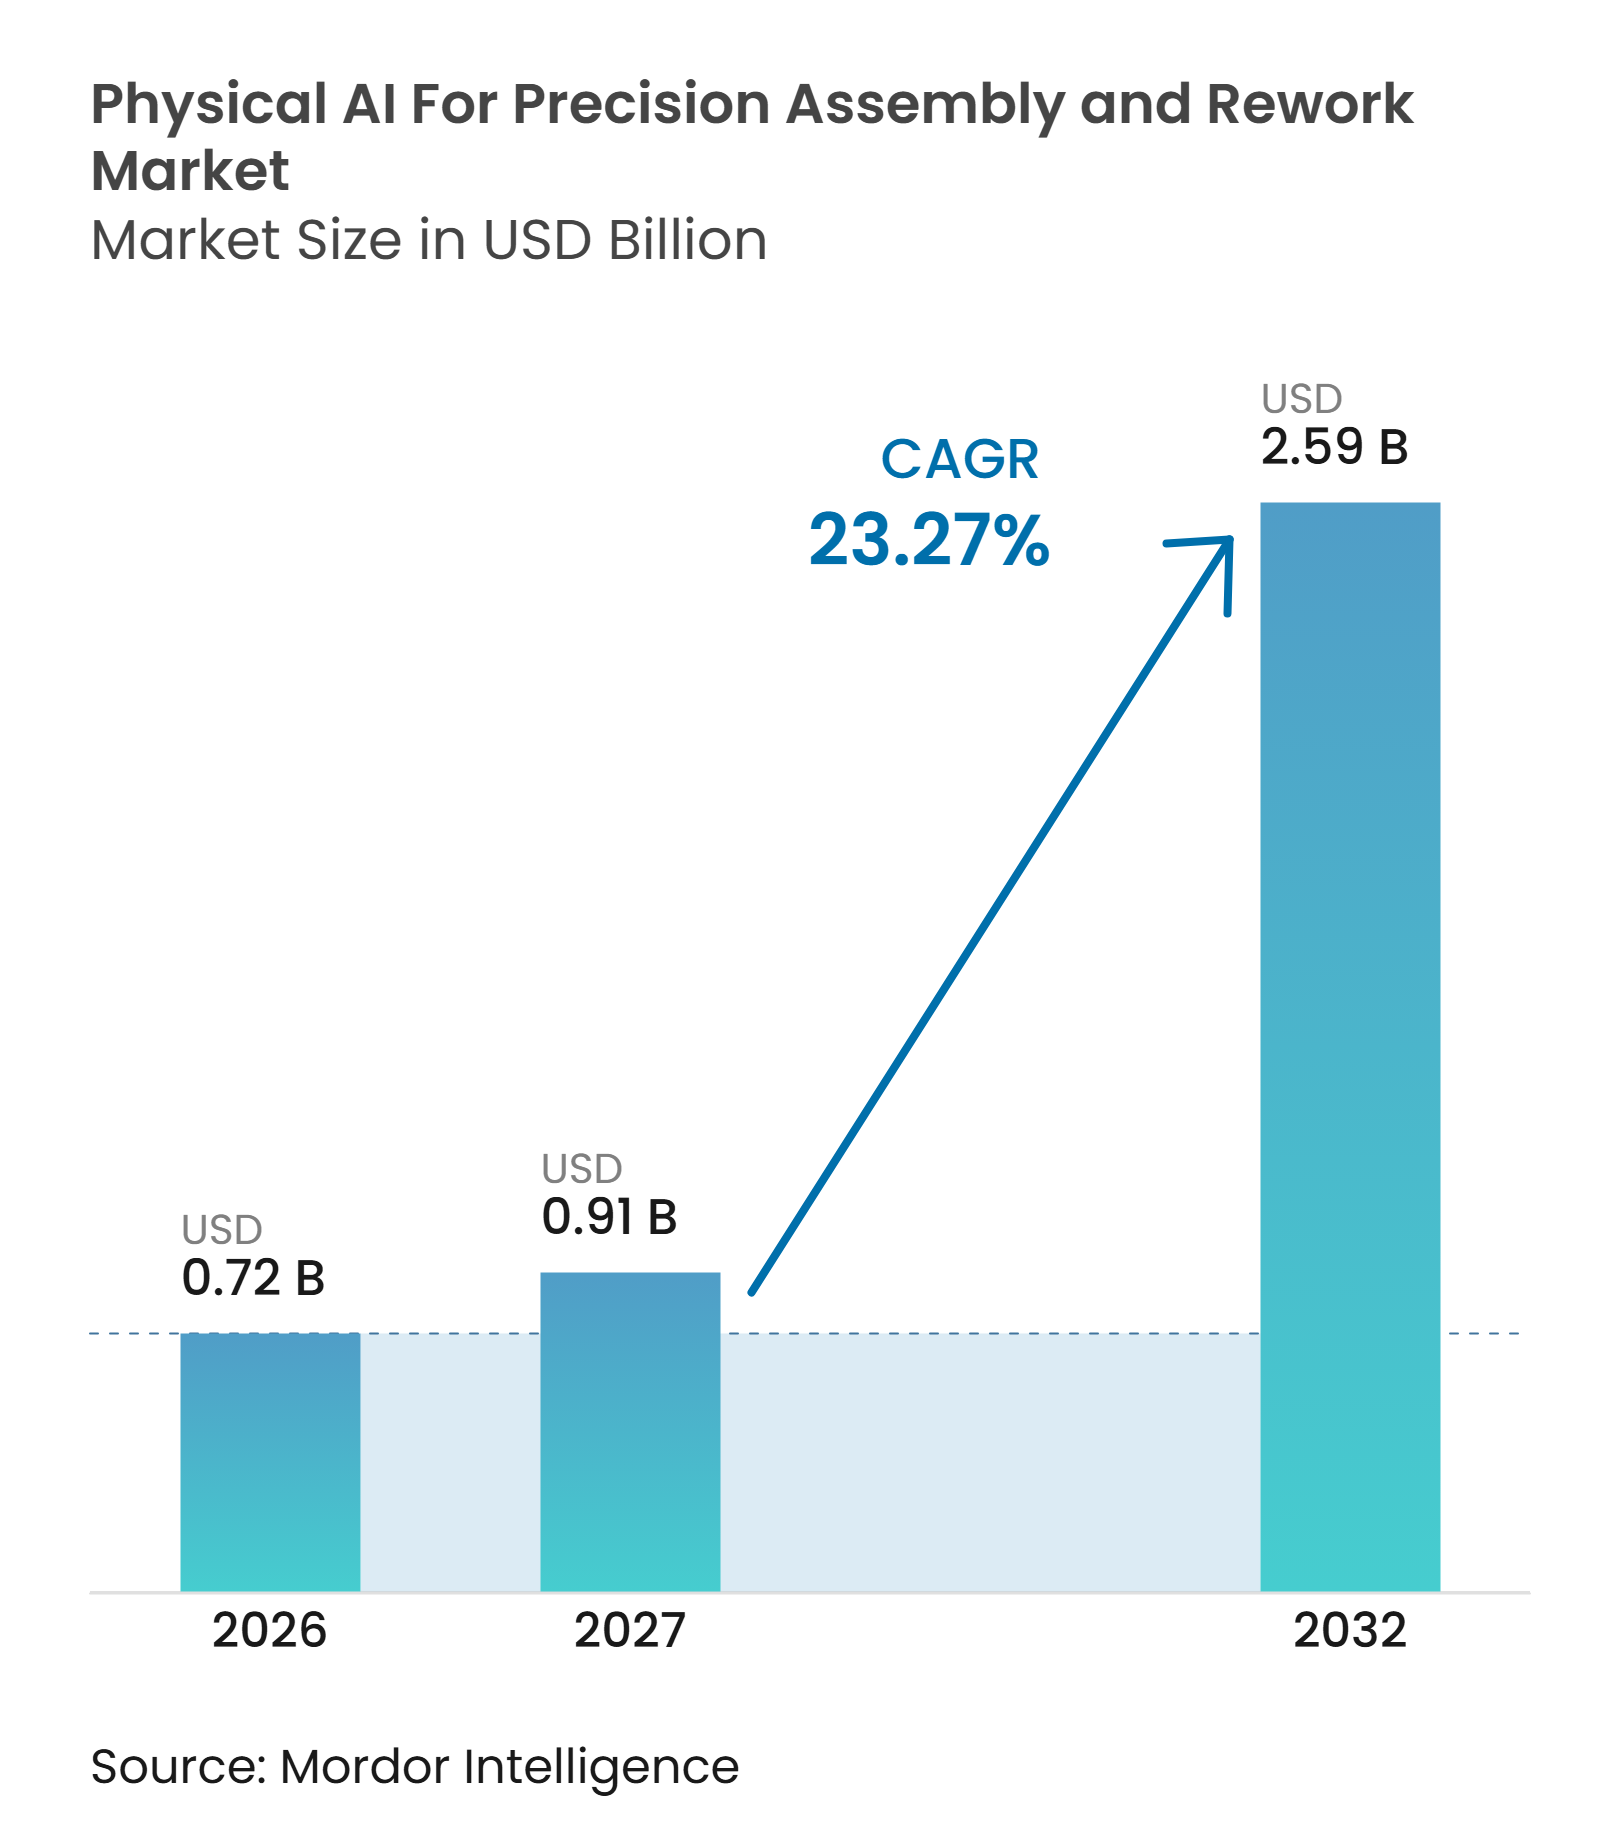
Die Marktgröße für Physical AI für Präzisionsmontage und Nacharbeit wird für 2026 auf 0,72 Milliarden USD, für 2027 auf 0,91 Milliarden USD und bis 2032 auf 2,59 Milliarden USD prognostiziert, mit einem CAGR von 23,27 % von 2027 bis 2032.
Der Markt für Physical AI für Präzisionsmontage und Nacharbeit gewinnt an Dynamik, da Elektronikdesigns immer komplexer werden und Hersteller mit höheren Arbeitskosten in Hochvolumen- und regulierten Produktionsumgebungen konfrontiert sind. Echtzeit-Sensorik, adaptive Steuerung, geschlossene Regelkreis-Inspektion und präzise Nacharbeit unterscheiden diese Systeme von konventioneller Industrieautomation. Halbleiterverpackung, fortschrittliche Elektronikmontage und Nacharbeit in der Luft- und Raumfahrtelektronik erfordern Fähigkeiten, die generische Automatisierung nicht konsistent bereitstellen kann. Die Umstrukturierung der Lieferkette lenkt Investitionen auch in neue Montagekapazitäten, die für den automatisierten Betrieb ausgelegt sind. Der Wettbewerb hängt zunehmend von schlüsselfertiger Bereitstellung, glaubwürdigen Gesamtkostennachweisen und einem Weg zur Rendite innerhalb von 24 Monaten nach der Inbetriebnahme ab.
Wichtigste Erkenntnisse des Berichts
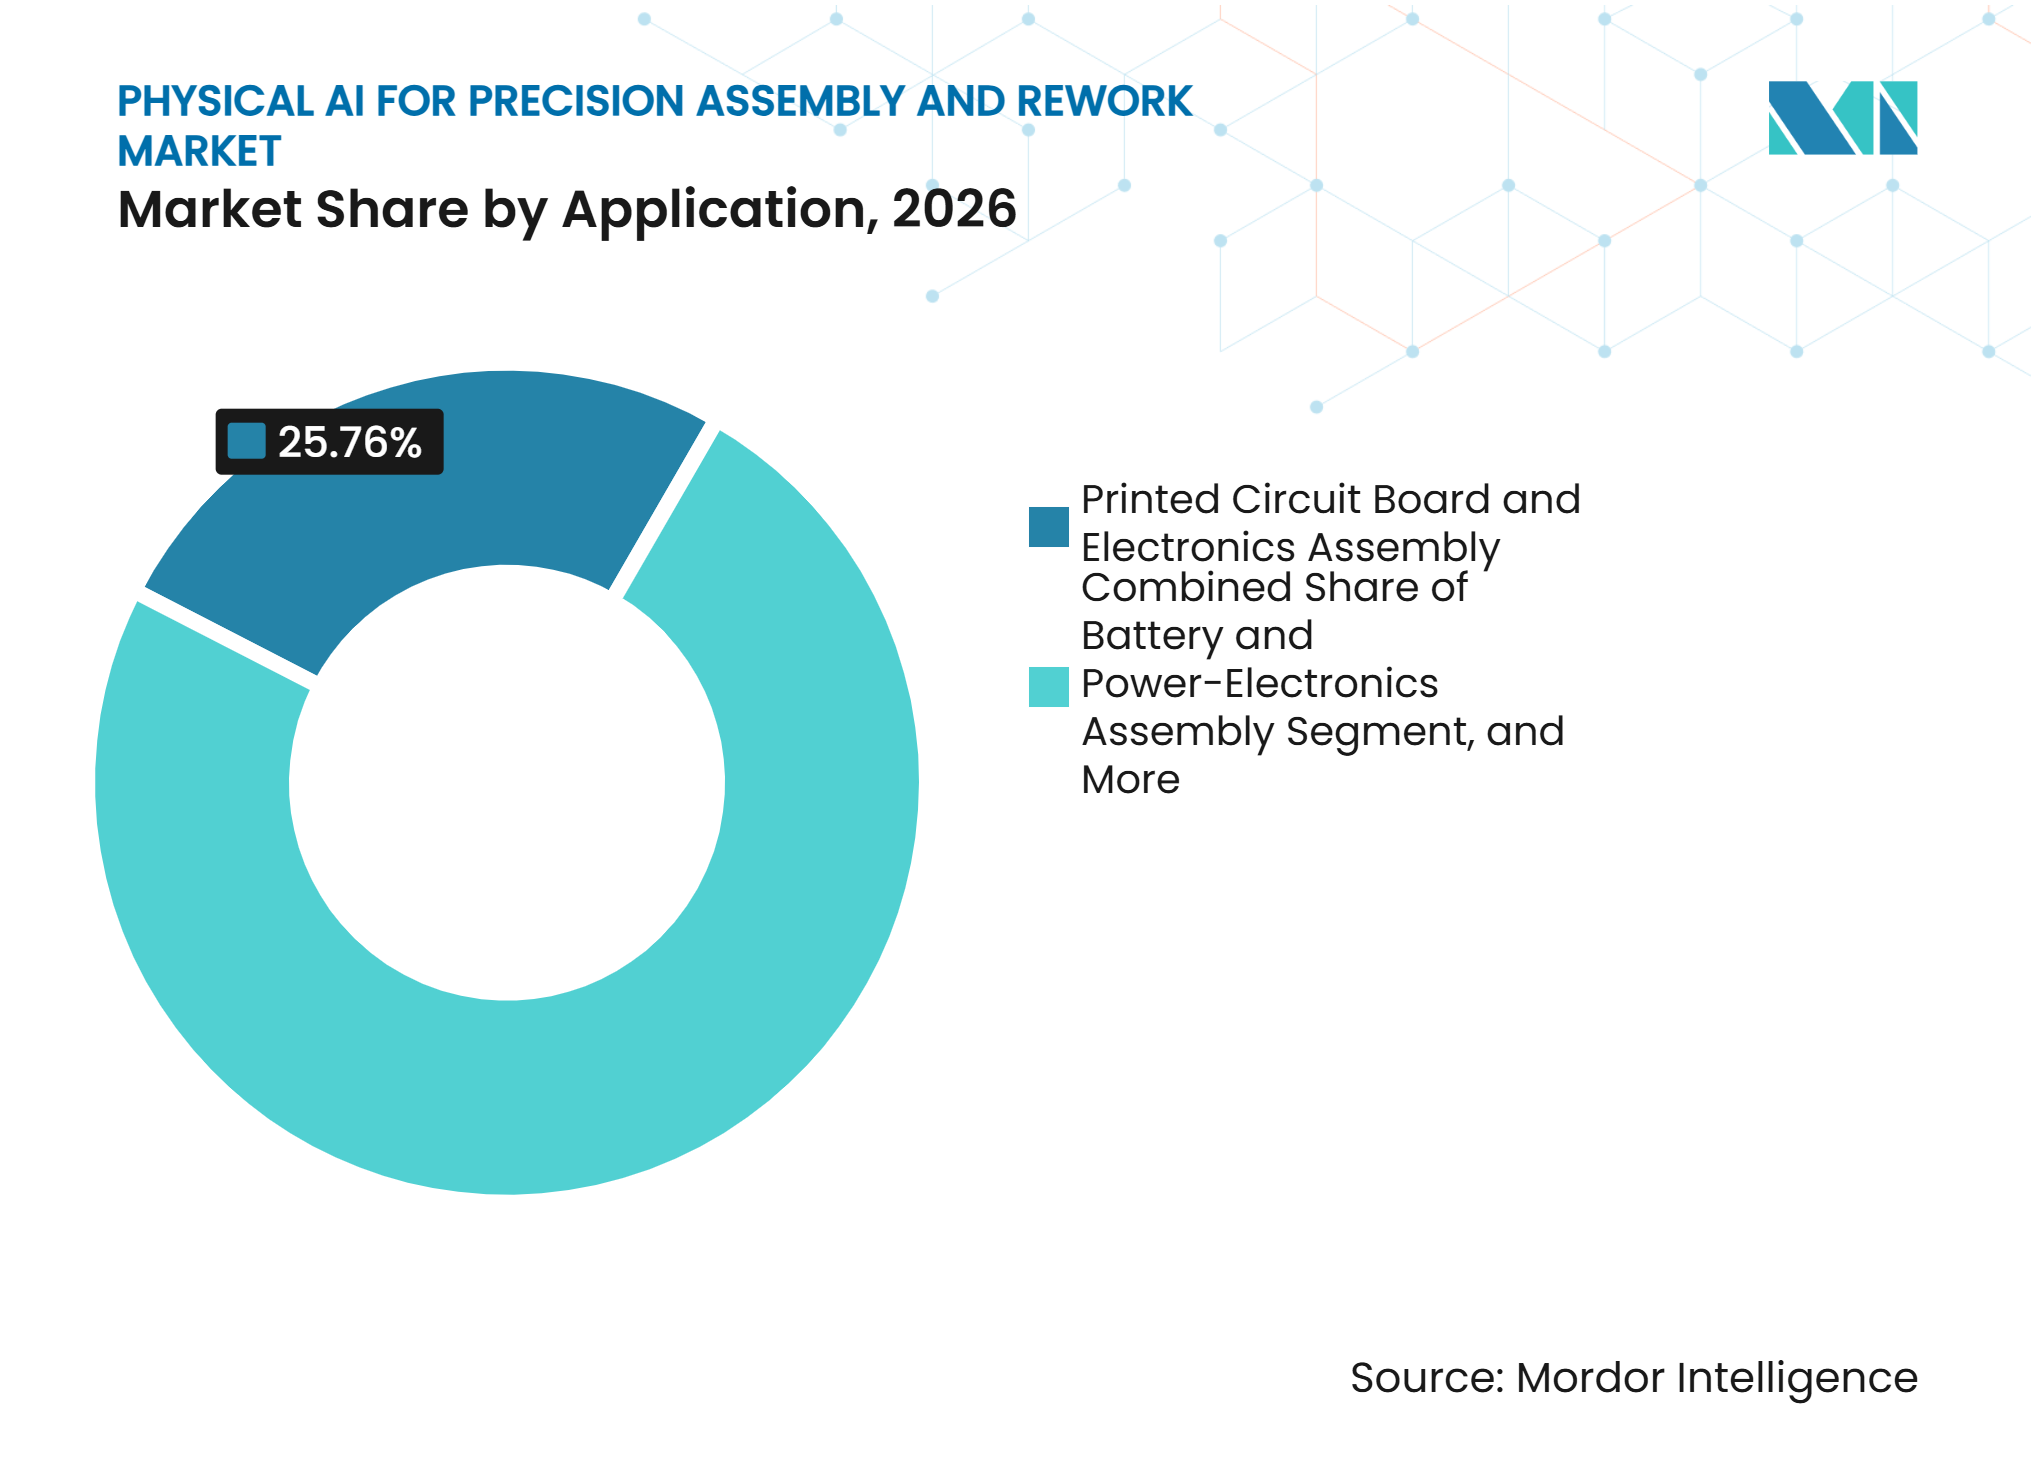
- Nach Anwendung hielt Leiterplatten- und Elektronikmontage im Jahr 2026 einen Anteil von 25,76 % am Markt für Physical AI für Präzisionsmontage und Nacharbeit, während Halbleiter- und Advanced-Packaging-Montage bis 2032 voraussichtlich mit einem CAGR von 25,12 % wachsen wird.
- Nach Endnutzer hielten Elektronikfertigungsdienstleister im Jahr 2026 einen Anteil von 22,12 %, während Halbleiter- und Elektronikhersteller bis 2032 voraussichtlich mit einem CAGR von 24,13 % wachsen werden.
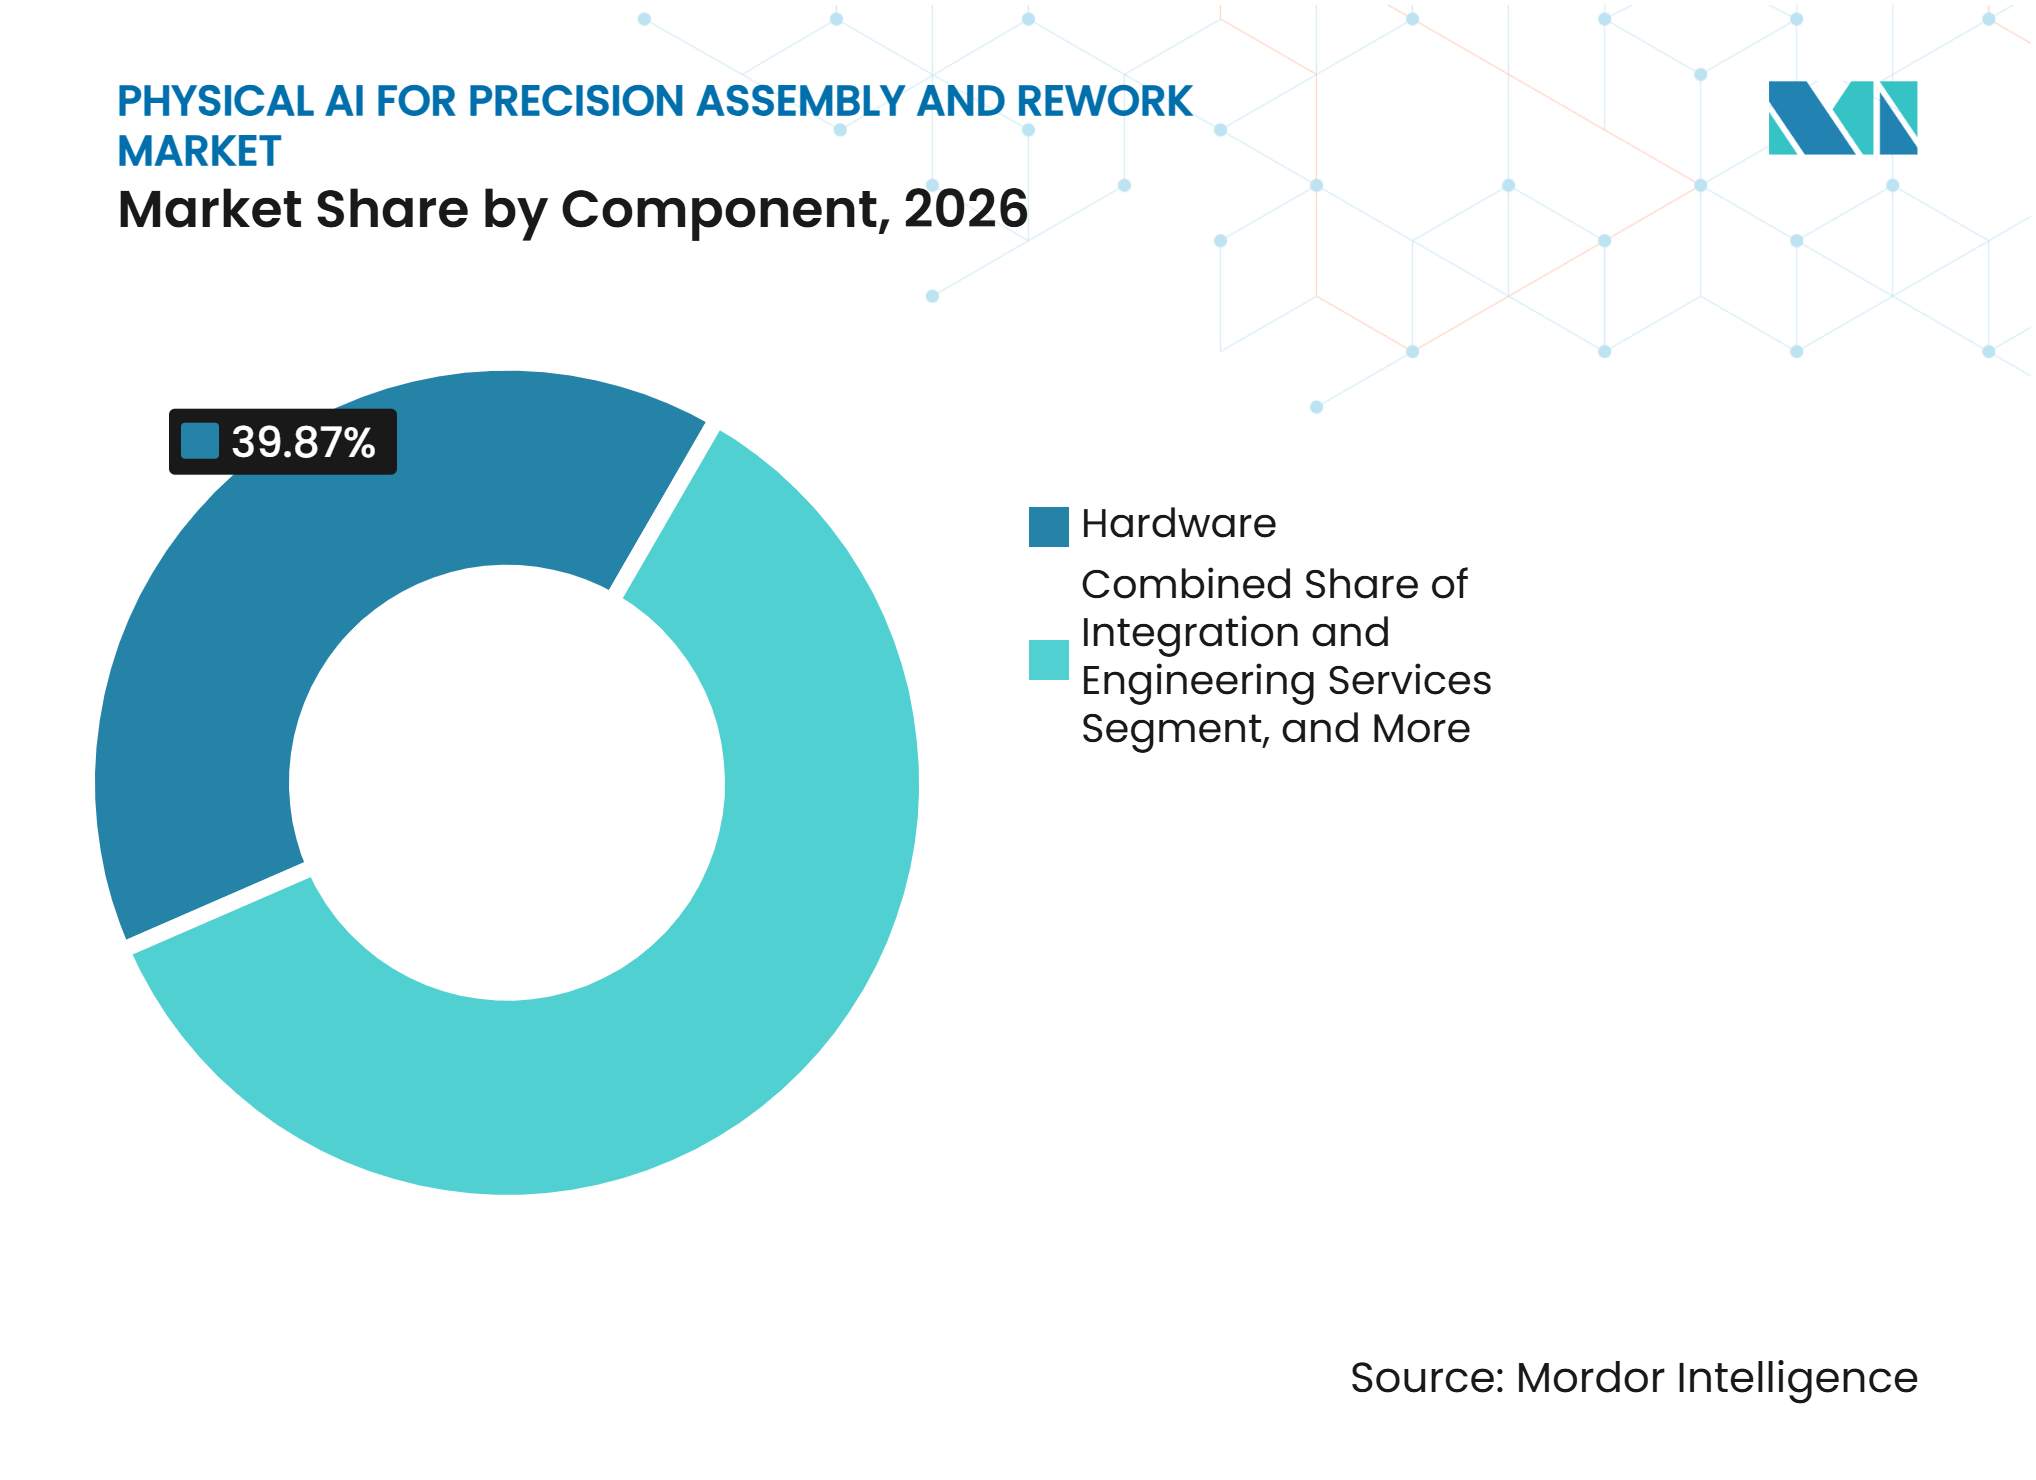
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 39,87 %, während KI- und Robotersoftware bis 2032 voraussichtlich mit einem CAGR von 25,76 % wachsen wird.
- Nach Bereitstellungsmodell hielt On-Premise-Kapitalausrüstung im Jahr 2026 einen Anteil von 37,86 %, während hybride Edge-Cloud-Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 24,67 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 27,67 %, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 25,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Physical AI für Präzisionsmontage und Nacharbeit*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Arbeitskräftemangel und Lohninflation | +5.2% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flexibler Hochmix-Produktion | +4.6% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung von Elektronik und engere Toleranzen | +3.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nearshoring und Resilienz der Lieferkette | +3.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geschlossene Regelkreis-Inspektion bis zur Maßnahme | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Komprimierung von Simulation bis Bereitstellung | +1.8% | Global, angeführt von Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Lohninflation erhöhen die Automatisierungsschwellen
Die Arbeitskräftelücke in der Elektronik- und Halbleiterfertigung lässt sich durch Einstellungen allein kaum schließen. Der Global Electronics Association berichtete 2025, dass 63 % der Unternehmen mit Talentmangel konfrontiert waren, der das Wachstum einschränkte, während 54 % höhere Arbeitskosten absorbierten.[1] Fast 33 % der Fertigungsbelegschaft sind über 55 Jahre alt, was das Risiko erhöht, erfahrenes Präzisionsmontage-Wissen zu verlieren, wenn Mitarbeiter in den Ruhestand gehen. Der Markt für Physical AI für Präzisionsmontage und Nacharbeit profitiert, wenn Systeme aus Technikervorführungen lernen und Prozesswissen aus wiederholbaren Präzisionsaufgaben bewahren können. Diese Fähigkeit unterstützt die Kontinuität bei Aufgaben, bei denen konventionelle Automatisierung implizite Betriebspraktiken nicht erfasst hat.
Nachfrage nach flexibler Hochmix-Produktion begünstigt adaptive Roboterzellen
Produktzyklen in der Unterhaltungselektronik haben sich auf 12–18 Monate verkürzt, während Industrie- und Automobilelektronik zunehmend kurze Produktionsläufe mit vielen Varianten erfordert. Diese Bedingungen machen feste Hartautomatisierungswerkzeuge weniger geeignet, wenn Umrüstungen Wochen dauern. Hersteller schätzen daher Zellen, die innerhalb von Stunden für ein neues Produkt oder einen neuen Prozess umkonfiguriert werden können. Yaskawa Electric Corporation erklärte, dass seine MOTOMAN NEXT-Plattform in mehr als 200 Kundenanwendungsfällen validiert wurde und On-Robot-Computing für adaptive Bewegungsplanung einsetzt.[2] Der Markt für Physical AI für Präzisionsmontage und Nacharbeit reagiert auf diese Anforderung, indem er adaptive Bildverarbeitung und Computing in den Roboter integriert, sodass eine Zelle Variationen ohne separate Cloud-Verbindung bewältigen kann. Auftragshersteller müssen zunehmend die Fähigkeit zu schnellen Umrüstungen nachweisen, wenn sie um Produktionsprogramme konkurrieren.
Miniaturisierung von Elektronik und engere Toleranzen erfordern KI-Steuerung im Submikrometerbereich
Schrumpfende Bauteilgeometrien testen die Grenzen konventioneller bildgeführter Robotik. ASMPT Limited stellte im Mai 2025 seinen INFINITE Bonder mit einer Platzierungsgenauigkeit von ±12,5 µm bei 3σ im Hochpräzisionsmodus und der Fähigkeit vor, Dies mit einer Dicke von bis zu 75 µm zu verarbeiten.[3] Das System wurde für Siliziumkarbid- und Galliumnitrid-Leistungsbauelemente, 5G-Komponenten und KI-Chiplet-Verpackung entwickelt. IEC- und ISO-Arbeiten zu Halbleiterverpackungstoleranzen erhöhen den Konformitätsdruck bei der Spezifikation und Validierung von Geräten. Ein falsch platzierter Die auf einem KI-Prozessorsubstrat im Wert von 2.000 USD oder mehr kann Ausschusskosten weit über den Betriebskosten einer Präzisionsmontagezelle verursachen. KI-gestützte Nacharbeit adressiert auch die Auflösungs- und ergonomischen Einschränkungen, mit denen Techniker bei der Arbeit mit Submillimeter-Komponenten konfrontiert sind.
Nearshoring und Resilienz der Lieferkette schaffen neue Nachfragezentren
Montagekapazitäten werden von Asien nach Nordamerika und Europa verlagert. Die Reshoring Initiative verzeichnete 2025 247.000 angekündigte Reshoring- und Auslandsdirektinvestitions-Fertigungsarbeitsplätze, wobei Computer- und Elektronikprodukte 18 % des Gesamtvolumens ausmachten.[4] Taiwanesische Unternehmen gaben 2025 geplante Auslandsdirektinvestitionen in Höhe von 5,3 Milliarden USD in Texas bekannt, während Mexikos Exporte von Rechenzentrumsausrüstung in die Vereinigten Staaten 2025 70 Milliarden USD überstiegen.[5] Diese Einrichtungen umfassen Leiterplatten-Baugruppen, Kabelbäume und Rack-Montage. Greenfield-Standorte werden in der Regel von Anfang an für die Automatisierung geplant, anstatt nach Jahrzehnten manuellen Betriebs aufgerüstet zu werden. Der Markt für Physical AI für Präzisionsmontage und Nacharbeit verzeichnet daher Nachfrage in Einrichtungen, in denen die Bereitstellung in das ursprüngliche Produktionsdesign integriert werden kann.
Analyse der Hemmnisse im Markt für Physical AI für Präzisionsmontage und Nacharbeit*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrations- und Validierungskosten | -3.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Spärliche, nicht standardisierte Trainingsdaten für seltene Defekte | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Sicherheits-, Haftungs- und Änderungskontrollanforderungen | -1.6% | Nordamerika und Europa, FDA-regulierte und AS9100-Umgebungen | Mittelfristig (2–4 Jahre) |
| Thermische und Prozessvariabilität bei der Präzisionsnacharbeit | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Validierungskosten bremsen eine schnellere Akzeptanz
Die Kapitalkosten für Physical-AI-Hardware werden wettbewerbsfähiger, aber Integrationskosten bleiben eine wesentliche Adoptionsbarriere. Legacy-Systeme erfordern Datenerfassung, Systemschnittstellen, Bewertung, Sicherheitskonformität und Betriebsprozesse, bevor eine Bereitstellung skaliert werden kann. Diese Aktivitäten können in Nordamerika und Europa anspruchsvoller sein, wo viele Einrichtungen etablierte Produktionssysteme betreiben. Qualitäts- und Validierungsanforderungen können Inbetriebnahmepläne verlängern, selbst wenn die Roboterhardware verfügbar ist. Der Markt für Physical AI für Präzisionsmontage und Nacharbeit muss daher neben der technischen Leistungsfähigkeit auch beim Implementierungssupport punkten, insbesondere dort, wo interne Ingenieurteams nur begrenzte Kapazitäten haben. Anbieter, die einen klareren Weg durch Qualifizierung und Integration bieten, können ein wesentliches Kaufhindernis reduzieren.
Spärliche Trainingsdaten für seltene Defekte begrenzen die Zuverlässigkeit von Closed-Loop-Modellen
Präzisionsmontagessysteme erfordern Defekterkennungsmodelle, die über ein ausreichendes Spektrum an Fehlermodi trainiert wurden. Die seltensten und schädlichsten Defekte sind in Produktionsdaten häufig unterrepräsentiert. Defekttaxonomien variieren auch zwischen Originalgeräteherstellern, was die Übertragbarkeit von Modellen zwischen Einrichtungen mit ähnlichen Prozessen einschränkt. Wettbewerbssensibilität macht Unternehmen zögerlich, Defektbibliotheken über Branchengruppen zu teilen. NVIDIA beschrieb den Einsatz von KI und digitalen Zwillingen durch Amazon Devices für die berührungslose Fertigung und zeigte, wie physikbasierte synthetische Daten die Modellentwicklung unterstützen können. Die Validierung von synthetischen zu realen Daten muss weiterhin die Produktionsvariabilität berücksichtigen. Da Komponenten kleiner werden, können neue Defektmodi schneller auftreten, als Trainingspipelines sie integrieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Leiterplatten- und Elektronikmontage führt, während Halbleiterverpackung beschleunigtLeiterplatten- und Elektronikmontage wird voraussichtlich 25,76 % des Marktes für Physical AI für Präzisionsmontage und Nacharbeit im Jahr 2026 ausmachen. Die führende Position spiegelt hohe globale Produktionsvolumina auf Leiterplattenebene und den weit verbreiteten Einsatz von KI-gestützter automatischer optischer Inspektion und adaptiven Bestückungssystemen wider. Oberflächenmontagebauteile wechseln zu 0201-Metrik- und 01005-Imperial-Bauformen. Bei diesen Abmessungen haben regelbasierte Maschinenvisionssysteme zunehmend Schwierigkeiten, falsch platzierte Komponenten konsistent zu identifizieren. Folglich stützt sich die Branche für Physical AI für Präzisionsmontage und Nacharbeit auf adaptive Bestückungs- und Sensortechnologien, um wiederholbare Operationen auf Leiterplattenebene zu unterstützen.
Halbleiter- und Advanced-Packaging-Montage wird voraussichtlich bis 2032 einen CAGR von 25,12 % verzeichnen. Chiplet-Architekturen, Fan-out-Wafer-Level-Packaging und HBM-Stacking gehen in die Serienproduktion über und erfordern hochpräzise Die-Platzierung. ASMPT Limited wird voraussichtlich auf der SEMICON Taiwan 2025 vollständige, geschlossene Regelkreis-Automatisierung demonstrieren, die Wafer-Dicing, Die-Platzierung und Endinspektion umfasst. Luft- und Raumfahrt- sowie Verteidigungsmontage muss die Anforderungen von AS9100 Rev D und DO-178C erfüllen. Obwohl diese Anforderungen Adoptionszeitpläne verlängern können, können sie nach der Qualifizierung auch dauerhafte Kundenbeziehungen fördern. Batterie- und Leistungselektronikmontage sowie Automobil- und Elektrofahrzeugmontage decken die mit der EV-Antriebsstrangproduktion verbundene Nachfrage ab.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
EMS-Anbieter führen, während Gerätehersteller beschleunigenElektronikfertigungsdienstleister werden voraussichtlich 22,12 % des Marktes für Physical AI für Präzisionsmontage und Nacharbeit im Jahr 2026 halten. Diese Anbieter montieren Unterhaltungselektronik, Netzwerkausrüstung und Industriesteuerungsplatinen in hohen Stückzahlen. Ihre Bereitstellungen konzentrieren sich auf die Verbesserung der Ausbeute und die Reduzierung direkter Arbeitskosten. Eine Verbesserung der Erstdurchlaufausbeute um 1 % über Millionen von Jahreseinheiten kann jährliche Einsparungen im siebenstelligen Bereich generieren. Im Markt für Physical AI für Präzisionsmontage und Nacharbeit verschiebt dieser Vorteil das Geschäftsmodell von der Kostenvermeidung zum Schutz von Produktionserlösen.
Halbleiter- und Elektronikhersteller werden voraussichtlich bis 2032 mit einem CAGR von 24,13 % wachsen. Diese Unternehmen integrieren KI direkt in Bonder, Bestückungsautomaten und Inspektionswerkzeuge. Im Markt für Physical AI für Präzisionsmontage und Nacharbeit wird Physical AI zu einem integrierten Werkzeugmerkmal statt einer zusätzlichen Systemschicht. Dieser Ansatz verändert, wie Wert über den Montageautomatisierungsstack hinweg erfasst wird. Automobilzulieferer der Tier-1-Ebene übernehmen diese Systeme, um die Komplexität von EV-Antriebssträngen zu bewältigen, einschließlich Batteriemodul-Montage und Leistungselektronik-Nacharbeit. Auftragshersteller und Lohnfertiger bleiben preissensibler und verlassen sich häufig auf Roboter-als-Service-Modelle, um Kapitalausgabenhürden zu reduzieren.
Nach Komponente:
Hardware hält den größten Anteil, während KI-Software die Wertschöpfung verändertHardware wird voraussichtlich 39,87 % des Marktes für Physical AI für Präzisionsmontage und Nacharbeit im Jahr 2026 ausmachen. Diese Kategorie umfasst Roboterarme, kollaborative Roboter, Kraft-Drehmoment-Sensoren, Bildverarbeitungssysteme und spezialisierte Werkzeuge am Roboterarm für die Submillimeter-Manipulation. Da leistungsfähige Roboterarme breiter verfügbar werden, wird mechanische Wiederholgenauigkeit allein immer weniger zum Differenzierungsmerkmal. On-Robot-Computing gewinnt an Bedeutung, da es eine Echtzeit-Kraftsteuerung bei Produktionslinienzykluszzeiten ermöglicht. Folglich verlagert sich der Markt hin zu integrierter Sensorik und Computing innerhalb der Ausrüstung, anstatt Roboter und ihre Intelligenz als separate Anschaffungen zu behandeln.
KI- und Robotersoftware wird voraussichtlich bis 2032 mit einem CAGR von 25,76 % wachsen. Foundation-Modelle, Simulations-zu-Bereitstellungs-Werkzeuge und softwaredefinierte Roboter reduzieren die Zeit, die benötigt wird, um Ausrüstung für neue Teiletypen anzupassen. Eingabeaufforderungen in natürlicher Sprache können auch die Abhängigkeit von Teach-Pendant-Programmierung reduzieren. Wartung, Schulung und verwaltete Dienste unterstützen ergebnisbasierte Engagements und können einen größeren Anteil des Systemlebenszeitwerts erfassen. Während Hardware-Stückzahlen weiter steigen können, können Software und Dienste Druck auf Hardware-Margen ausüben.

Nach Bereitstellungsmodell:
On-Premise-Ausrüstung behält ihre Basis, während hybride Bereitstellung voranschreitetOn-Premise-Kapitalausrüstung wird voraussichtlich im Jahr 2026 einen Anteil von 37,86 % halten. Reinraumanforderungen in der Halbleiterverpackung und in Luft- und Raumfahrtumgebungen können die Nutzung gemeinsamer Cloud-Konnektivität einschränken. Tier-1-Zulieferer bevorzugen auch luftgespaltene Produktionssysteme. Qualifizierungsprotokolle nach IATF 16949 für Automobilelektronik und ISO 13485 für Medizinprodukte können Inbetriebnahmezeitpläne verlängern. Diese Kontrollen stärken die Rolle von eigenem Equipment in regulierten Betrieben.
Hybride Edge-Cloud-Bereitstellung wird voraussichtlich bis 2032 mit einem CAGR von 24,67 % wachsen. Hersteller nutzen Edge-Inferenz für latenzarme, geschlossene Regelkreissteuerung und Cloud-Dienste für Flottenmanagement und Modell-Retraining. Dieses Modell ist besonders relevant für Organisationen, die Einrichtungen an mehreren Standorten betreiben. Roboter-als-Service gewinnt bei Auftragsherstellern und Lohnfertigern an Zugkraft, die mit unsicheren Volumenverpflichtungen konfrontiert sind. Cloud-verbundenes Flottenmanagement kann kleineren Einrichtungen Zugang zu Foundation-Modell-Updates bieten, während hybride Architekturen den Bedarf an umfangreichen KI-Ingenieurressourcen vor Ort reduzieren.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik wird voraussichtlich im Jahr 2026 einen Marktanteil von 27,67 % halten. Der Markt für Physical AI für Präzisionsmontage und Nacharbeit in der Region kombiniert dichte Elektronik-Auftragsfertigung, Halbleiter-Backend-Operationen und EV-Antriebsstrangmontage. FANUC CORPORATION, Yaskawa Electric Corporation und OMRON Corporation integrieren Physical AI in ihre eigenen Produktionsumgebungen, bevor sie diese Lösungen kommerzialisieren. Yaskawa Electric Corporation plant, Roboterwerk Nr. 5 in Kitakyushu im Geschäftsjahr 2026 in Betrieb zu nehmen, unter Verwendung von MOTOMAN NEXT und seinem i3-Mechatronics-Framework. Fortschrittliche Halbleiterverpackung erfordert eine Ausrichtungsgenauigkeit unter 10 µm, was erhebliche Anforderungen an die in der Region eingesetzten Systeme stellt.
Nordamerika
Nordamerika wird voraussichtlich von 2027 bis 2032 einen CAGR von 25,88 % verzeichnen. Investitionen im Rahmen des CHIPS-Gesetzes, Reshoring von Verteidigungselektronik und EV-Montage lenken Kapital in neue Fertigungseinrichtungen. Die Reshoring Initiative wird voraussichtlich Halbleiterinvestitionen in ihrem Bericht 2025 als außergewöhnlich stark charakterisieren. Für den Markt für Physical AI für Präzisionsmontage und Nacharbeit können diese neuen Einrichtungen Automatisierung in der Designphase integrieren und so die Nachrüstungskosten vermeiden, die mit Legacy-Produktionsstandorten verbunden sind. NVIDIA erwartet, dass Skild AI und Foxconn KI-gesteuerte Doppelarm-Manipulatoren auf Blackwell-Produktionslinien für mehrstufige Sammelschienen- und Steckverbindermontage mit adaptiver Wiederherstellung einsetzen werden.
Europa führt, während aufstrebende Regionen die Pipeline diversifizieren
Die europäische Nachfrage konzentriert sich in Deutschland, wo Automobilzulieferer der Tier-1-Ebene und Industrieausrüstungshersteller kollaborative Roboter-Ökosysteme aufgebaut haben. Das Vereinigte Königreich und Frankreich erweitern ihre Fähigkeiten zur Nacharbeit von Luft- und Raumfahrtelektronik und zur Militärmontage, während Italien und Spanien Nachfrage durch Automobilelektronik und Industrieautomation generieren. Südamerika befindet sich noch in einem frühen Stadium, wobei Brasilien aufgrund der Montageinvestitionen von Foxconn und BYD als primäres Nachfragezentrum dient. Argentinien und andere südamerikanische Märkte sind stärker auf importierte Ausrüstung angewiesen. Die Vereinigten Arabischen Emirate und Saudi-Arabien investieren durch Richtlinien im Einklang mit Vision 2030 in fortschrittliche Fertigung, während Südafrikas Automobillieferkette Afrikas am besten organisierte kurzfristige Chance darstellt.
Wettbewerbslandschaft
Marktkonzentration
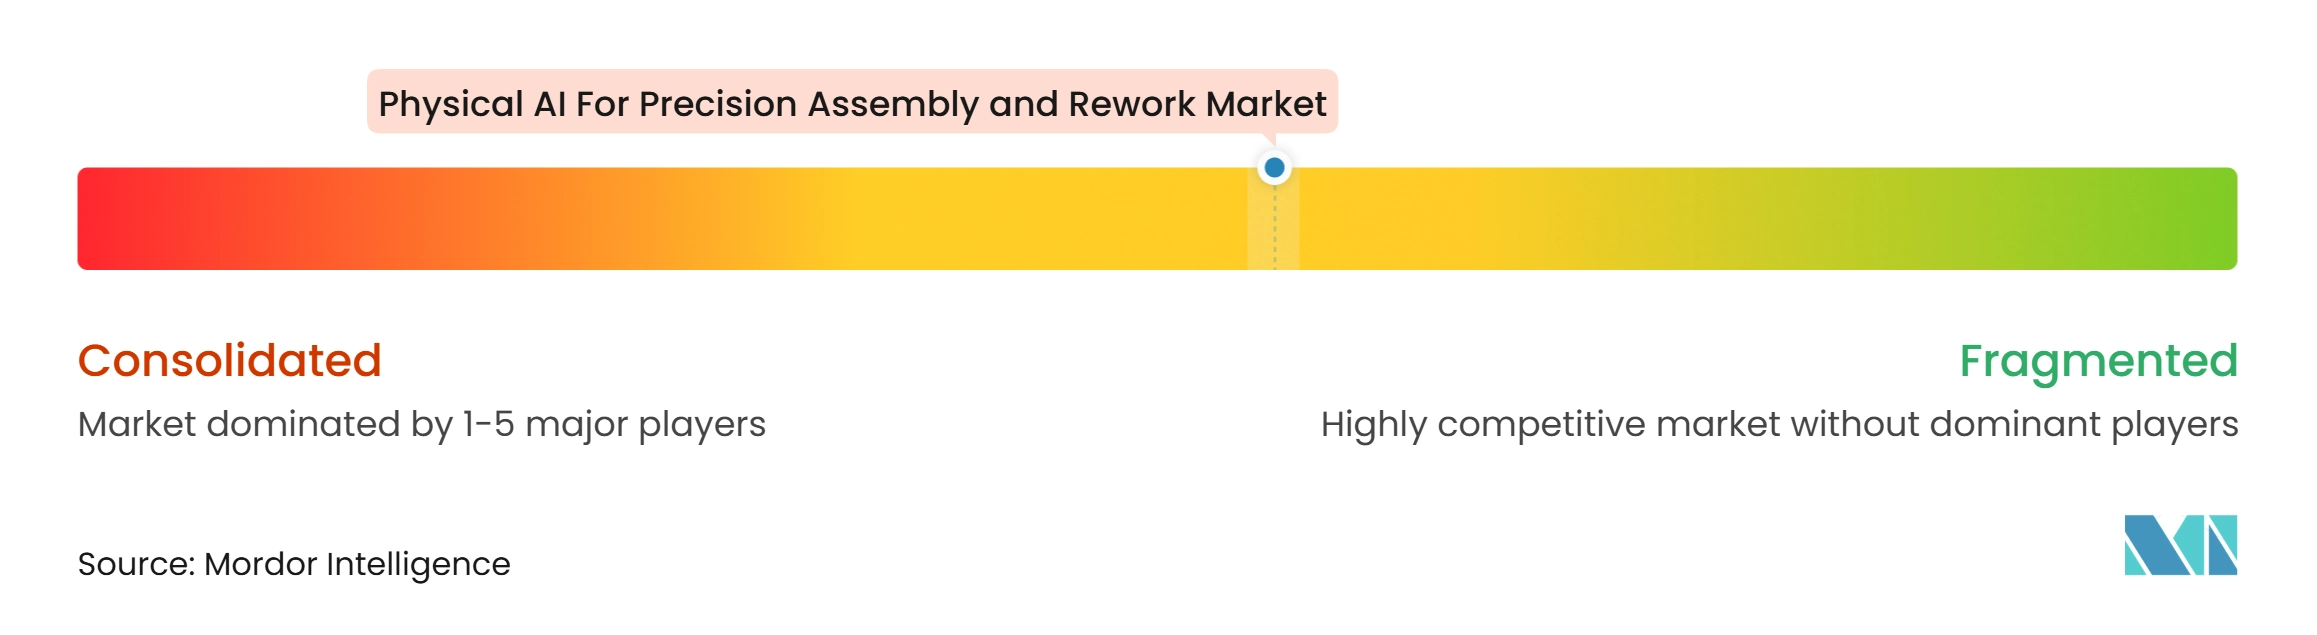
Der Markt für Physical AI für Präzisionsmontage und Nacharbeit weist eine mäßig konsolidierte Plattformschicht auf, obwohl spezialisierte Software- und Anwendungsanbieter zahlreich bleiben. FANUC CORPORATION, ABB Ltd., Yaskawa Electric Corporation und KUKA AG verfügen gemeinsam über eine installierte Basis von mehr als 2 Millionen Robotern. Die Intelligenz- und Anwendungsschichten bleiben fragmentiert, mit Beteiligung von KI-nativen Unternehmen und spezialisierten Geräteanbietern. Führende Robotikunternehmen integrieren KI-Fähigkeiten auf Controller-Ebene innerhalb ihrer etablierten Hardware-Plattformen. NVIDIA kündigte im März 2026 Ökosystem-Partnerschaften mit FANUC CORPORATION, ABB Ltd., Yaskawa Electric Corporation, KUKA AG und Universal Robots A/S an, um Omniverse-Bibliotheken und Isaac-Simulations-Frameworks in virtuelle Inbetriebnahme-Plattformen zu integrieren.
Im Markt für Physical AI für Präzisionsmontage und Nacharbeit verlagern sich Wettbewerbsbarrieren vom mechanischen Armdesign hin zu Wahrnehmungs-Aktions-Systemen, Software und Trainingsdaten. Dieser Übergang schafft Chancen für KI-native Unternehmen mit differenzierten Modellarchitekturen, denen ein etabliertes Erbe in der Roboterhardware fehlt. Die geschlossene Regelkreis-KI-Plattform von ASMPT Limited für die Halbleiterverpackung und die TC-Bonder- und Hybrid-Bonder-Produktlinien von Hanwha Semitech Co., Ltd. demonstrieren eine vertikal integrierte Strategie. Diese Unternehmen betten Physical-AI-Fähigkeiten in ihre Ausrüstung ein und reduzieren so die Abhängigkeit von Systemintegratoren. Im März 2026 kooperierte ABB Ltd. mit NVIDIA, um industrielle Physical AI in seinem Automatisierungsportfolio zu skalieren.
Eine bedeutende Chance verbleibt bei KI-nativer Nacharbeit für fortschrittliche Halbleiterverpackung. Geschlossene autonome Nacharbeit bleibt trotz wachsender Nachfrage aus der Chiplet- und Hochbandbreitenspeicher-Produktion im großen Maßstab unterversorgt. GrayMatter Robotics, Inc. generiert Roboterprogramme mithilfe von CAD-Modellen und Sensordaten und reduziert so die Abhängigkeit von erfahrener Teach-Pendant-Programmierung. ABB Ltd. erklärte, dass RobotStudio HyperReality NVIDIA Omniverse integriert und eine Simulationstreue von bis zu 99 % erreichen kann, was Qualifizierungszyklen in regulierten Endmärkten potenziell verkürzt.
Branchenführer im Markt für Physical AI für Präzisionsmontage und Nacharbeit
-
ABB Ltd.
-
Applied Materials, Inc.
-
DENSO CORPORATION
-
FANUC CORPORATION
-
Jabil Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Physical AI für Präzisionsmontage und Nacharbeit Unternehmen in diesem Bericht
- ABB Ltd.
- ASMPT Limited
- Comau S.p.A.
- DENSO CORPORATION
- FANUC CORPORATION
- FUJI CORPORATION
- GrayMatter Robotics, Inc.
- Hanwha Semitech Co., Ltd.
- KUKA AG
- Kurtz Ersa Smart Production GmbH
- Mitsubishi Electric Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Stäubli International AG
- Teradyne, Inc.
- Universal Robots A/S
- VJ Electronix, Inc.
- Yaskawa Electric Corporation
Neueste Industrielle Entwicklungen in Markt für Physical AI für Präzisionsmontage und Nacharbeit
- Oktober 2026: ABB Ltd. brachte die Präzisionsindustrieroboter IRB 1700 und IRB 1700ID auf den Markt, die bis zu 20 % schnellere Zykluszeiten, eine Bahnwiederholgenauigkeit von 0,03 mm bei einem Nutzlastbereich von 6–12 kg und bis zu 15 % geringeren Energieverbrauch im Vergleich zur IRB-1600-Serie bieten. Die Roboter zielen auf die KI-Server-Rack-Montage und die Hochgeschwindigkeits-Elektronikfertigung ab und integrieren ABBs OmniCore-Controller und KI-Robotertrainer-Software für adaptiven, autonomen Betrieb, mit einem um 50 % reduzierten Platzbedarf im Vergleich zur Vorgängergeneration.
- Oktober 2026: FANUC CORPORATION brachte das Produkt AI Masterless Vision auf den Markt, das die Teach-Pendant-Visionsprogrammierung für präzise Bestückungs- und Platzierungsanwendungen überflüssig macht. Das System ermöglicht die Teileidentifikation per natürlicher Sprache, erkennt zylindrische oder unregelmäßige Werkstücke aus einer verbalen Anweisung ohne vorheriges 3D-Modell-Teaching und wurde auf der JIMTOF 2026 in Tokio demonstriert. Serienlieferungen sind für Januar 2027 geplant.
- September 2026: Hitachi und FANUC CORPORATION kündigten eine strategische Partnerschaft zur Kommerzialisierung von Physical AI an, die Hitachis Kurzzyklen-Lern-KI HMAX Industry mit FANUC-Industrierobotern kombiniert. Die gemeinsame Validierung läuft in Hitachis Ibaraki-Werk als „Customer Zero” und zielt auf die Kommerzialisierung im Geschäftsjahr 2027 ab, einschließlich der Validierung von Hitachis Edge-KI-Halbleiter, der in FANUC-Robotercontroller integriert ist.
- September 2026: Hanwha Semitech Co., Ltd. stellte auf der SEMICON Taiwan 2026 4 Systeme für fortschrittliche Verpackungsausrüstung der nächsten Generation aus, darunter die erste öffentliche Vorführung der SFM5 Square FOPLP-Maschine, die auf quadratischen 600×600-mm-Panels betrieben wird, zusammen mit dem 3D-TC-Bonder SFM5 Expert, dem 2,5D-CoW-Bonder SFM5 TnR und dem SHB2 Nano Hybrid Bonder mit 0,1 µm Platzierungsgenauigkeit für HBM-Anwendungen.
Globaler Berichtsumfang des Marktes für Physical AI für Präzisionsmontage und Nacharbeit
Der Bericht über den Markt für Physical AI für Präzisionsmontage und Nacharbeit ist segmentiert nach Anwendung (Leiterplatten- und Elektronikmontage, Halbleiter- und Advanced-Packaging-Montage, Batterie- und Leistungselektronikmontage, Automobil- und Elektrofahrzeugmontage sowie Luft- und Raumfahrt- und Verteidigungsmontage), Endnutzer (OEMs, EMS-Anbieter, Automobilzulieferer der Tier-1-Ebene, Halbleiter- und Elektronikhersteller sowie Auftragshersteller und Lohnfertiger), Komponente (Hardware, KI- und Robotersoftware, Integrations- und Ingenieurdienstleistungen sowie Wartung, Schulung und verwaltete Dienste), Bereitstellungsmodell (On-Premise, Roboter-als-Service, Cloud-verbundenes Flottenmanagement und hybride Edge-Cloud-Bereitstellung) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Leiterplatten- und Elektronikmontage |
| Halbleiter- und Advanced-Packaging-Montage |
| Batterie- und Leistungselektronikmontage |
| Automobil- und Elektrofahrzeugmontage |
| Luft- und Raumfahrt- und Verteidigungsmontage |
| Sonstige Anwendungen |
| Originalgerätehersteller |
| Elektronikfertigungsdienstleister |
| Automobilzulieferer der Tier-1-Ebene |
| Halbleiter- und Elektronikhersteller |
| Auftragshersteller und Lohnfertiger |
| Sonstige Endnutzer |
| Hardware |
| KI- und Robotersoftware |
| Integrations- und Ingenieurdienstleistungen |
| Wartung, Schulung und verwaltete Dienste |
| On-Premise-Kapitalausrüstung |
| Roboter-als-Service |
| Cloud-verbundenes Flottenmanagement |
| Hybride Edge-Cloud-Bereitstellung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Anwendung | Leiterplatten- und Elektronikmontage | |
| Halbleiter- und Advanced-Packaging-Montage | ||
| Batterie- und Leistungselektronikmontage | ||
| Automobil- und Elektrofahrzeugmontage | ||
| Luft- und Raumfahrt- und Verteidigungsmontage | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Originalgerätehersteller | |
| Elektronikfertigungsdienstleister | ||
| Automobilzulieferer der Tier-1-Ebene | ||
| Halbleiter- und Elektronikhersteller | ||
| Auftragshersteller und Lohnfertiger | ||
| Sonstige Endnutzer | ||
| Nach Komponente | Hardware | |
| KI- und Robotersoftware | ||
| Integrations- und Ingenieurdienstleistungen | ||
| Wartung, Schulung und verwaltete Dienste | ||
| Nach Bereitstellungsmodell | On-Premise-Kapitalausrüstung | |
| Roboter-als-Service | ||
| Cloud-verbundenes Flottenmanagement | ||
| Hybride Edge-Cloud-Bereitstellung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Physical AI für Präzisionsmontage und Nacharbeit?
Der Markt für Physical AI für Präzisionsmontage und Nacharbeit wird voraussichtlich von 0,72 Milliarden USD im Jahr 2026 auf 0,91 Milliarden USD im Jahr 2027 und bis 2032 auf 2,59 Milliarden USD steigen, mit einem CAGR von 23,27 %. Die Akzeptanz wird durch adaptive Sensorik, geschlossene Regelkreis-Inspektion und Nacharbeitsanforderungen in der Elektronikproduktion unterstützt. Hersteller ziehen diese Fähigkeiten in Betracht, wenn herkömmliche Automatisierung nicht zuverlässig auf Produktvariationen oder enge Platzierungstoleranzen reagieren kann. Der Ausblick spiegelt auch Investitionen in neue Montagekapazitäten wider, die für den automatisierten Betrieb ausgelegt sind, insbesondere dort, wo Hersteller eine konsistentere Inspektions-, Bestückungs- und Nacharbeitsleistung über verschiedene Produktprogramme hinweg anstreben.
Welche Anwendung führt bei Physical AI für Präzisionsmontage und Nacharbeit?
Leiterplatten- und Elektronikmontage führt mit einem Anteil von 25,76 % im Jahr 2026. Halbleiter- und Advanced-Packaging-Montage ist die am schnellsten wachsende Anwendung mit einem CAGR von 25,12 % bis 2032, da Chiplet-Architekturen, Fan-out-Wafer-Level-Packaging und HBM-Stacking in die Serienproduktion eintreten. Diese Produktionsmethoden erfordern eine genaue Die-Platzierung und eine stärker integrierte Inspektion, was die Relevanz adaptiver Steuerung in der Halbleitermontage erhöht.
Welche Region hat die stärkste Position bei Präzisionsmontage und Nacharbeit?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 27,67 %, da es ein wichtiger Knotenpunkt für Elektronikfertigung, Halbleiter-Backend-Operationen und EV-Antriebsstrangmontage ist. Die Region betreibt auch anspruchsvolle Hochvolumen-Präzisionsumgebungen für fortschrittliche Verpackung. Japan, Südkorea und Taiwan tragen Robotik-, Halbleiterverpackungs- und Elektronikproduktionsfähigkeiten bei, während China für Unterhaltungselektronik und EV-Montage wichtig bleibt.
Warum expandiert Nordamerika in diesem Bereich schnell?
Nordamerika wird voraussichtlich bis 2032 einen CAGR von 25,88 % verzeichnen, da CHIPS-Gesetz-Investitionen, Reshoring, Verteidigungselektronik und EV-Montage den Bau neuer automatisierter Einrichtungen unterstützen. Greenfield-Standorte können Automatisierung in der Designphase integrieren, anstatt etablierte Linien nachzurüsten. Dies kann kürzere Bereitstellungspläne unterstützen, da Ausrüstungsdesign, Prozessqualifizierung und Produktionslayout gemeinsam berücksichtigt werden können.
Welche Komponentenkategorie wächst am schnellsten?
KI- und Robotersoftware wird voraussichtlich bis 2032 mit einem CAGR von 25,76 % wachsen, da Hersteller Foundation-Modelle und Simulations-zu-Bereitstellungs-Werkzeuge einsetzen. Softwaredefinierte Roboter können auch die Zeit reduzieren, die benötigt wird, um Ausrüstung für einen neuen Teiletyp anzupassen. Wartung, Schulung und verwaltete Dienste werden relevanter, da Käufer ergebnisbasierte Engagements über die gesamte Betriebslebensdauer eines Systems anstreben.
Was begrenzt die breitere Akzeptanz von Physical-AI-Systemen?
Integrations- und Validierungsarbeiten können die Implementierung verlangsamen, während begrenzte Trainingsdaten für seltene Defekte die Zuverlässigkeit von Closed-Loop-Modellen einschränken können. Sicherheitskonformität, Prozessqualifizierung und Defekttaxonomien können den Aufwand erhöhen, der erforderlich ist, bevor ein System skaliert. Diese Aspekte sind in Reinräumen, Luft- und Raumfahrtumgebungen und anderen Umgebungen wichtig, in denen Betriebsänderungen dokumentiert und validiert werden müssen. Käufer benötigen auch einen klaren Prozess zur Verbindung von Modellen, Sensoren, Controllern und bestehenden Produktionssystemen, bevor der Betrieb ausgeweitet werden kann.