
Tamaño y Participación del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 23.27 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo por Mordor Intelligence
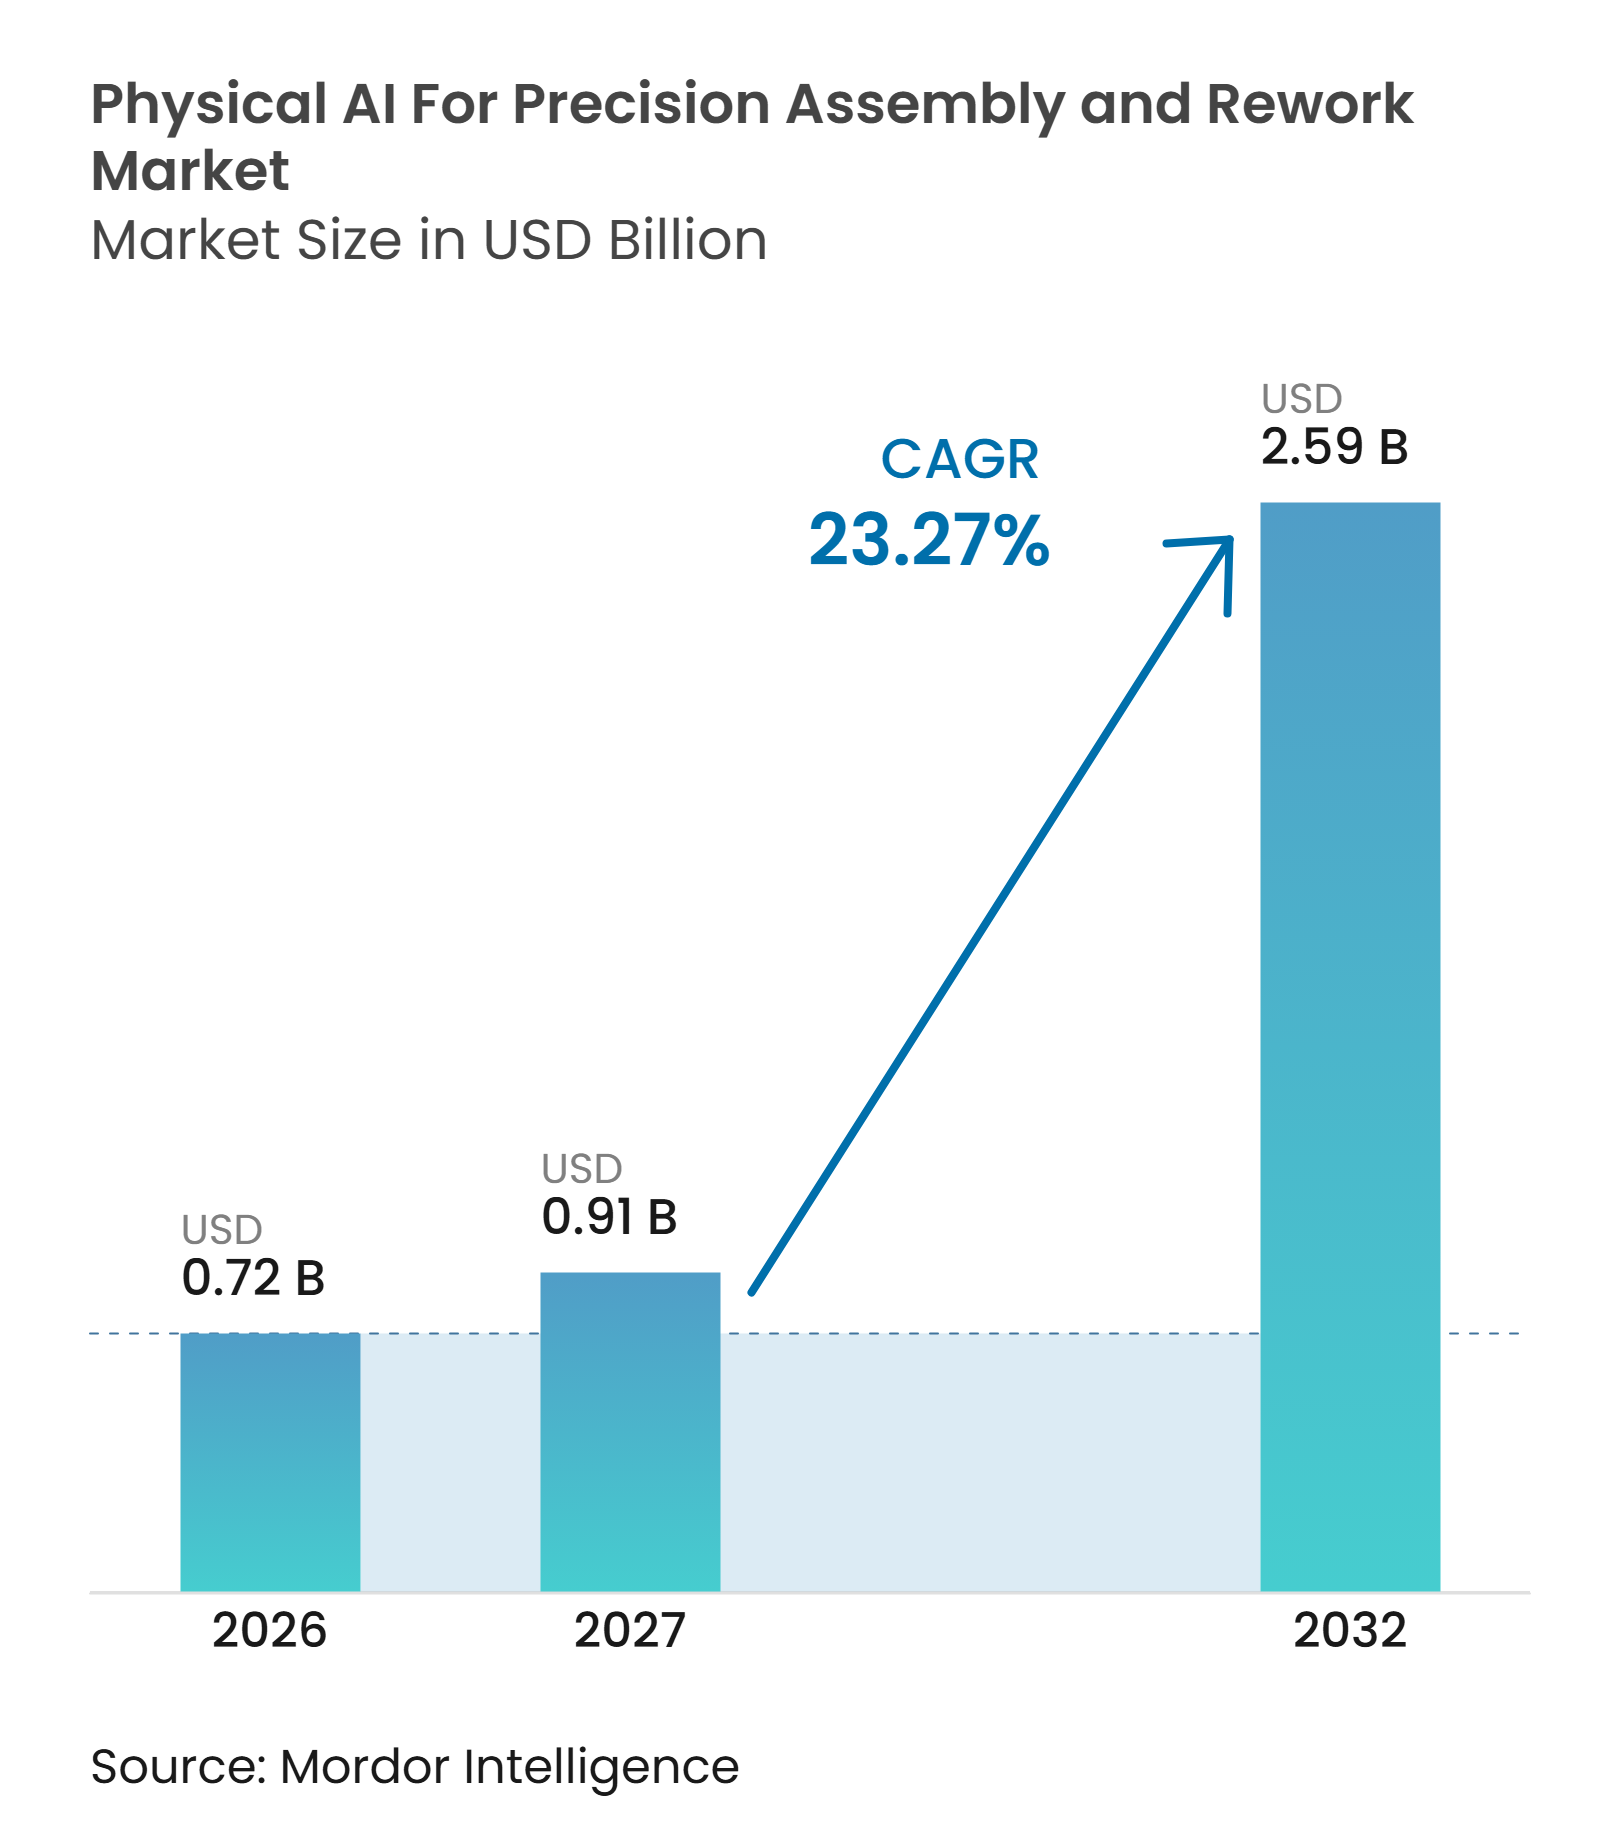
Se proyecta que el tamaño del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo sea de 0,72 mil millones de USD en 2026, 0,91 mil millones de USD en 2027, y alcance los 2,59 mil millones de USD para 2032, creciendo a una CAGR del 23,27% de 2027 a 2032.
El mercado de IA física para ensamblaje de precisión y retrabajo está ganando impulso a medida que los diseños electrónicos se vuelven más complejos y los fabricantes enfrentan mayores costos laborales en entornos de producción de alto volumen y regulados. La detección en tiempo real, el control adaptativo, la inspección de bucle cerrado y el retrabajo preciso distinguen a estos sistemas de la automatización industrial convencional. El empaquetado de semiconductores, el ensamblaje avanzado de electrónica y el retrabajo de electrónica aeroespacial requieren capacidades que la automatización genérica no puede proporcionar de manera consistente. La reestructuración de la cadena de suministro también está dirigiendo inversiones hacia nueva capacidad de ensamblaje diseñada para operación automatizada. La competencia depende cada vez más de la implementación llave en mano, evidencia creíble del costo total y un camino hacia el retorno de la inversión dentro de los 24 meses posteriores a la puesta en marcha.
Conclusiones Clave del Informe
- Por aplicación, el Ensamblaje de Placas de Circuito Impreso y Electrónica representó el 25,76% de la participación del mercado de IA física para ensamblaje de precisión y retrabajo en 2026, mientras que se proyecta que el Ensamblaje de Semiconductores y Empaquetado Avanzado se expanda a una CAGR del 25,12% hasta 2032.
- Por usuario final, los Proveedores de Servicios de Fabricación Electrónica representaron una participación del 22,12% en 2026, mientras que se proyecta que los Fabricantes de Equipos de Semiconductores y Electrónica se expandan a una CAGR del 24,13% hasta 2032.
- Por componente, el Hardware representó una participación del 39,87% en 2026, mientras que se proyecta que el Software de IA y Robótica se expanda a una CAGR del 25,76% hasta 2032.
- Por modelo de implementación, el Equipo de Capital En Sitio representó una participación del 37,86% en 2026, mientras que se proyecta que la Implementación Híbrida de Borde y Nube se expanda a una CAGR del 24,67% hasta 2032.
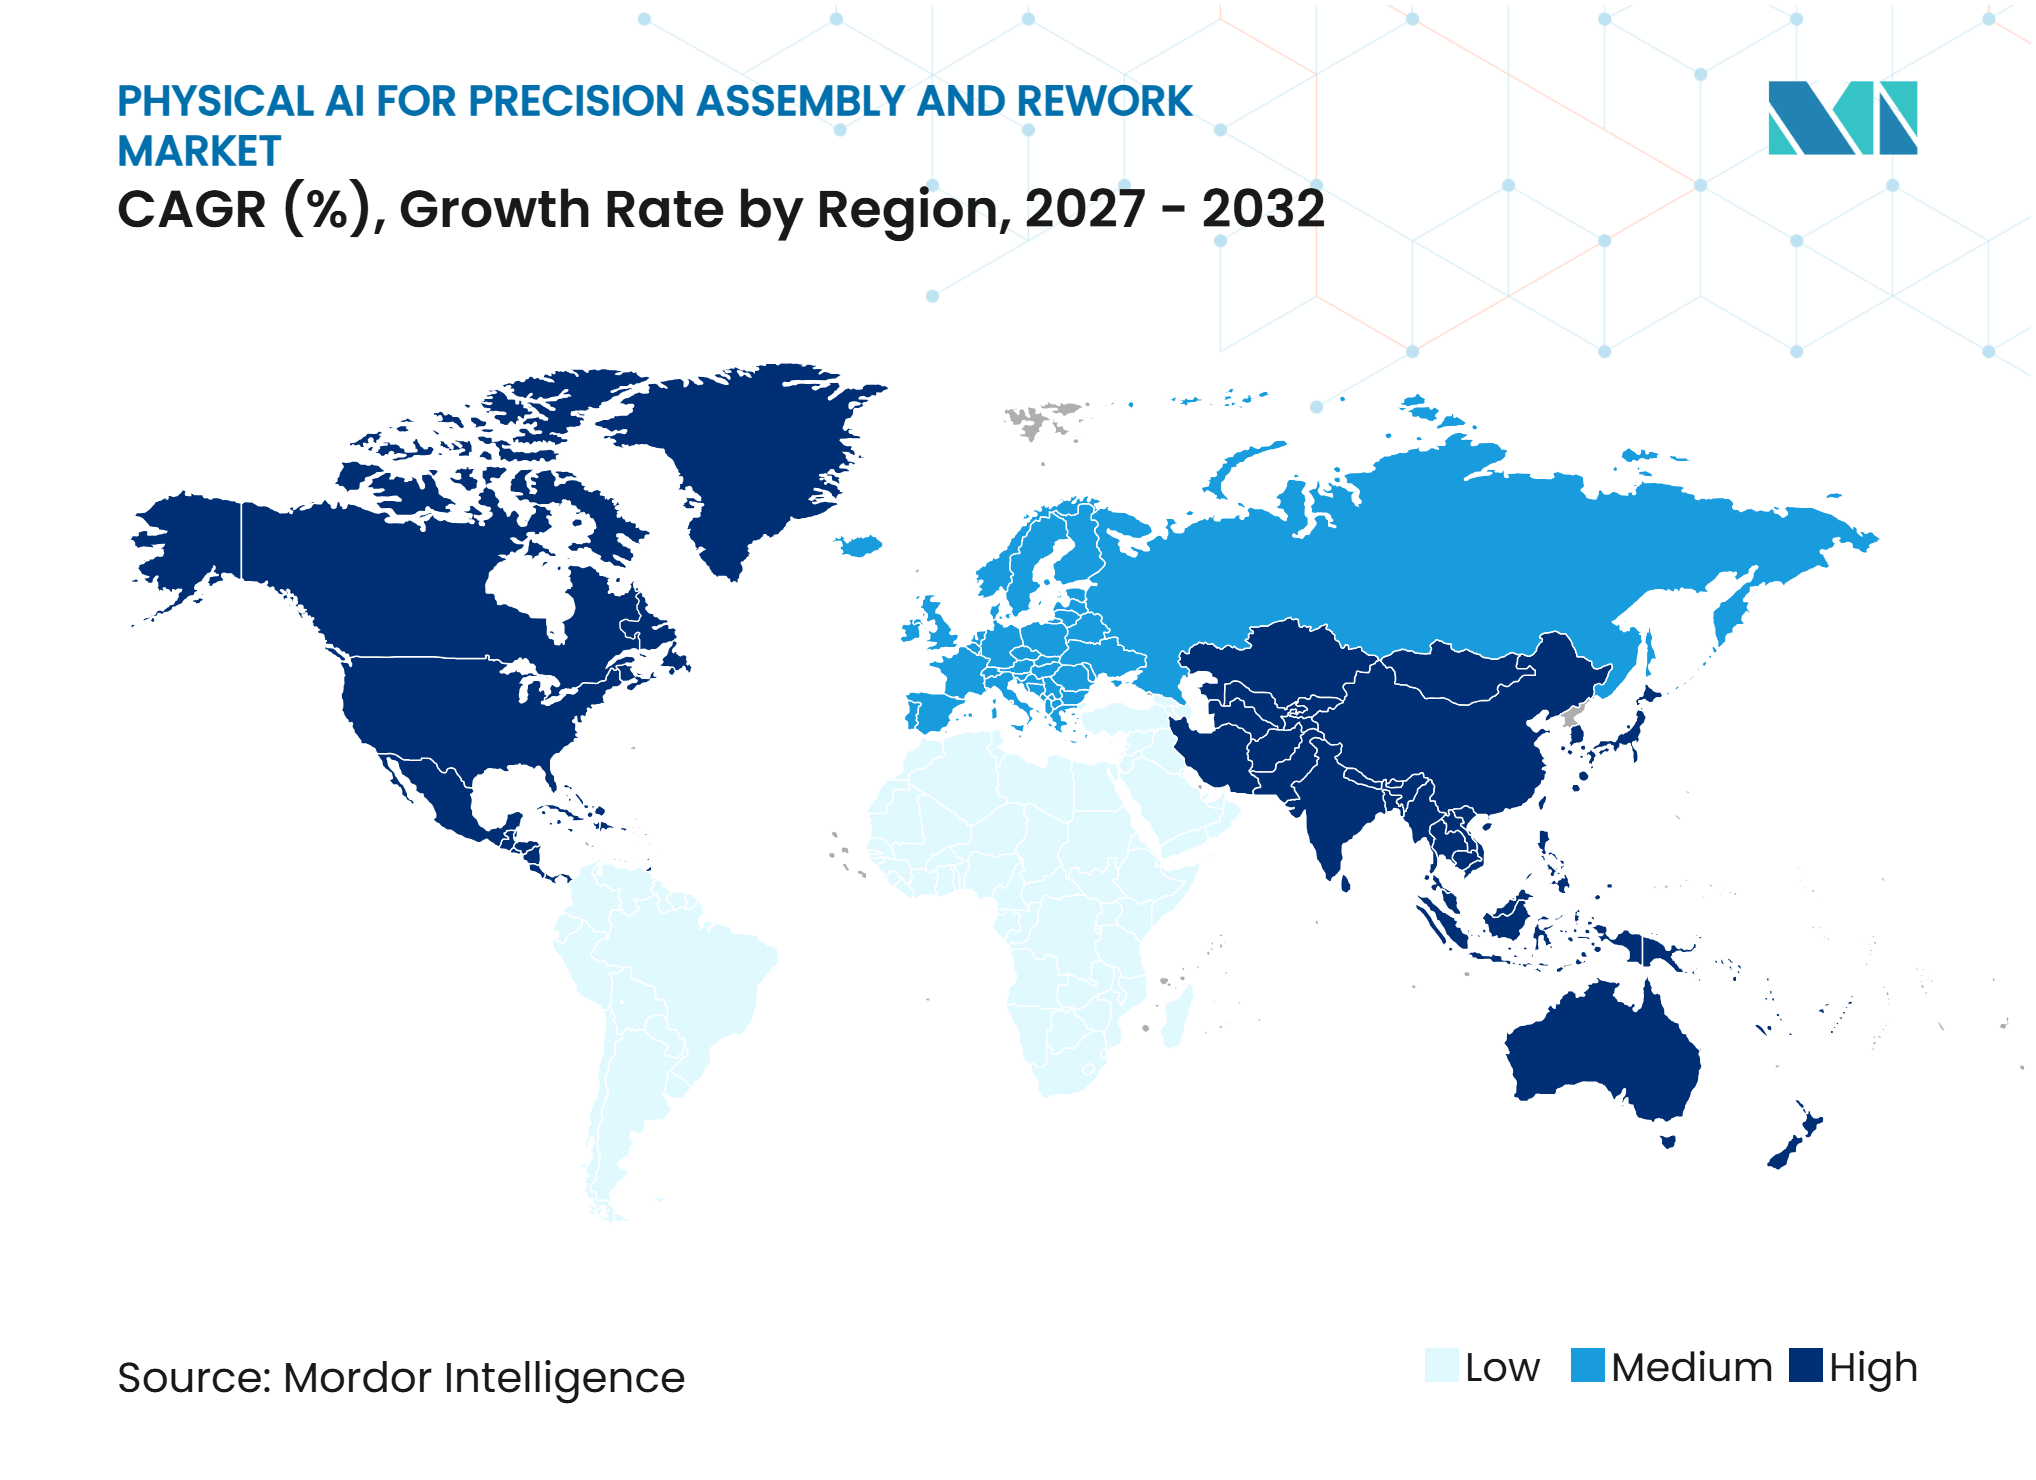
- Por geografía, Asia-Pacífico representó una participación del 27,67% en 2026, mientras que se proyecta que América del Norte se expanda a una CAGR del 25,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escasez de Mano de Obra e Inflación Salarial | +5.2% | Global, con mayor intensidad en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Demanda de Producción Flexible de Alta Mezcla | +4.6% | Global, particularmente Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Miniaturización de Electrónica y Tolerancias más Estrictas | +3.9% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Relocalización y Resiliencia de la Cadena de Suministro | +3.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Inspección de Bucle Cerrado Orientada a la Acción | +2.4% | Global | Mediano plazo (2-4 años) |
| Compresión de Simulación a Implementación | +1.8% | Global, liderado por América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra y la Inflación Salarial Están Elevando los Umbrales de Automatización
La brecha laboral en la fabricación de electrónica y semiconductores se ha vuelto difícil de abordar únicamente mediante contratación. La Asociación Global de Electrónica informó en 2025 que el 63% de las empresas enfrentaron escasez de talento que limitó el crecimiento, mientras que el 54% absorbió mayores costos laborales.[1] Casi el 33% de la fuerza laboral manufacturera tiene más de 55 años, lo que aumenta el riesgo de perder el conocimiento experimentado en ensamblaje de precisión a medida que los trabajadores se jubilan. El mercado de IA física para ensamblaje de precisión y retrabajo se beneficia cuando los sistemas pueden aprender de las demostraciones de los técnicos y retener el conocimiento del proceso a partir de tareas de precisión repetibles. Esa capacidad apoya la continuidad en tareas donde la automatización convencional no ha capturado las prácticas operativas tácitas.
La Demanda de Producción Flexible de Alta Mezcla Favorece las Celdas Robóticas Adaptativas
Los ciclos de productos de electrónica de consumo se han acortado a 12-18 meses, mientras que la electrónica industrial y automotriz requiere cada vez más tiradas de producción cortas con muchas variantes. Estas condiciones hacen que las herramientas de automatización rígida fija sean menos adecuadas cuando los cambios de configuración tardan semanas. Por lo tanto, los fabricantes valoran las celdas que pueden reconfigurarse en horas para un nuevo producto o proceso. Yaskawa declaró que su plataforma MOTOMAN NEXT ha sido validada en más de 200 casos de uso de clientes y utiliza computación en el robot para la planificación de movimiento adaptativo.[2] El mercado de IA física para ensamblaje de precisión y retrabajo responde a este requisito integrando visión adaptativa y computación en el robot, lo que permite a una celda manejar variaciones sin una conexión a la nube separada. Los fabricantes por contrato necesitan demostrar cada vez más la capacidad de realizar cambios rápidos cuando compiten por programas de producción.
La Miniaturización de Electrónica y las Tolerancias más Estrictas Exigen Control de IA a Escala Submicrónica
La reducción de las geometrías de los componentes está poniendo a prueba los límites de la robótica convencional guiada por visión. ASMPT introdujo su bondeadora INFINITE en mayo de 2025 con una precisión de colocación de ±12,5 µm a 3σ en modo de alta precisión, y la capacidad de procesar dados de hasta 75 µm de grosor.[3] El sistema fue diseñado para dispositivos de potencia de carburo de silicio y nitruro de galio, componentes 5G y empaquetado de chiplets de IA. El trabajo de IEC e ISO sobre tolerancias de empaquetado de semiconductores añade presión de cumplimiento a la forma en que se especifica y valida el equipo. Un dado mal colocado en un sustrato de procesador de IA de 2.000 USD o más puede generar costos de rechazo muy superiores a los costos operativos de una celda de ensamblaje de precisión. El retrabajo habilitado por IA también aborda las limitaciones de resolución y ergonómicas que enfrentan los técnicos al trabajar con componentes de dimensiones inferiores al milímetro.
La Relocalización y la Resiliencia de la Cadena de Suministro Están Creando Nuevos Centros de Demanda
La capacidad de ensamblaje se está redistribuyendo desde Asia hacia América del Norte y Europa. La Iniciativa de Relocalización registró 247.000 empleos manufactureros anunciados por relocalización e inversión extranjera directa en 2025, con productos informáticos y electrónicos representando el 18% del total.[4] Las empresas taiwanesas revelaron 5,3 mil millones de USD en inversión extranjera directa planificada en Texas durante 2025, mientras que las exportaciones de equipos para centros de datos de México hacia los Estados Unidos superaron los 70 mil millones de USD en 2025.[5] Estas instalaciones incorporan subconjuntos de PCB, arneses de cables y ensamblaje de bastidores. Los sitios de nueva construcción generalmente se planifican para automatización desde el lanzamiento en lugar de actualizarse después de décadas de operación manual. El mercado de IA física para ensamblaje de precisión y retrabajo está, por lo tanto, viendo demanda en instalaciones donde la implementación puede incorporarse en el diseño de producción original.
Análisis del Impacto de las Restricciones del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos Costos de Integración y Validación | -3.4% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Datos de Entrenamiento Escasos y No Estandarizados para Defectos Raros | -2.3% | Global | Mediano plazo (2-4 años) |
| Requisitos de Seguridad, Responsabilidad y Control de Cambios | -1.6% | América del Norte y Europa, entornos regulados por la FDA y AS9100 | Mediano plazo (2-4 años) |
| Variabilidad Térmica y de Proceso en el Retrabajo de Precisión | -1.1% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Integración y Validación Limitan una Adopción más Rápida
El costo de capital del hardware de IA física se está volviendo más competitivo, pero los costos de integración siguen siendo una barrera importante para la adopción. Los sistemas heredados requieren recopilación de datos, interfaces de sistema, evaluación, cumplimiento de seguridad y procesos operativos antes de que una implementación pueda escalar. Estas actividades pueden ser más exigentes en América del Norte y Europa, donde muchas instalaciones operan sistemas de producción establecidos. Los requisitos de calidad y validación pueden extender los cronogramas de puesta en marcha, incluso cuando el hardware robótico está disponible. El mercado de IA física para ensamblaje de precisión y retrabajo debe, por lo tanto, competir en soporte de implementación además de capacidad técnica, especialmente donde los equipos de ingeniería internos tienen capacidad limitada. Los proveedores que ofrecen una ruta más clara a través de la calificación e integración pueden reducir una preocupación clave de compra.
Los Datos de Entrenamiento Escasos para Defectos Raros Limitan la Confiabilidad del Modelo de Bucle Cerrado
Los sistemas de ensamblaje de precisión requieren modelos de detección de defectos entrenados en un rango suficiente de modos de falla. Los defectos más raros y dañinos a menudo están subrepresentados en los datos de producción. Las taxonomías de defectos también varían entre los fabricantes de equipos originales, lo que limita la transferibilidad del modelo entre instalaciones con procesos similares. La sensibilidad competitiva hace que las empresas sean reacias a compartir bibliotecas de defectos a través de grupos industriales. NVIDIA describió el uso de IA y gemelos digitales por parte de Amazon Devices para la fabricación sin intervención manual, mostrando cómo los datos sintéticos basados en física pueden apoyar el desarrollo de modelos. La validación de sintético a real aún necesita tener en cuenta la variabilidad de producción. A medida que los componentes se vuelven más pequeños, pueden surgir nuevos modos de defecto más rápido de lo que las canalizaciones de entrenamiento pueden incorporarlos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
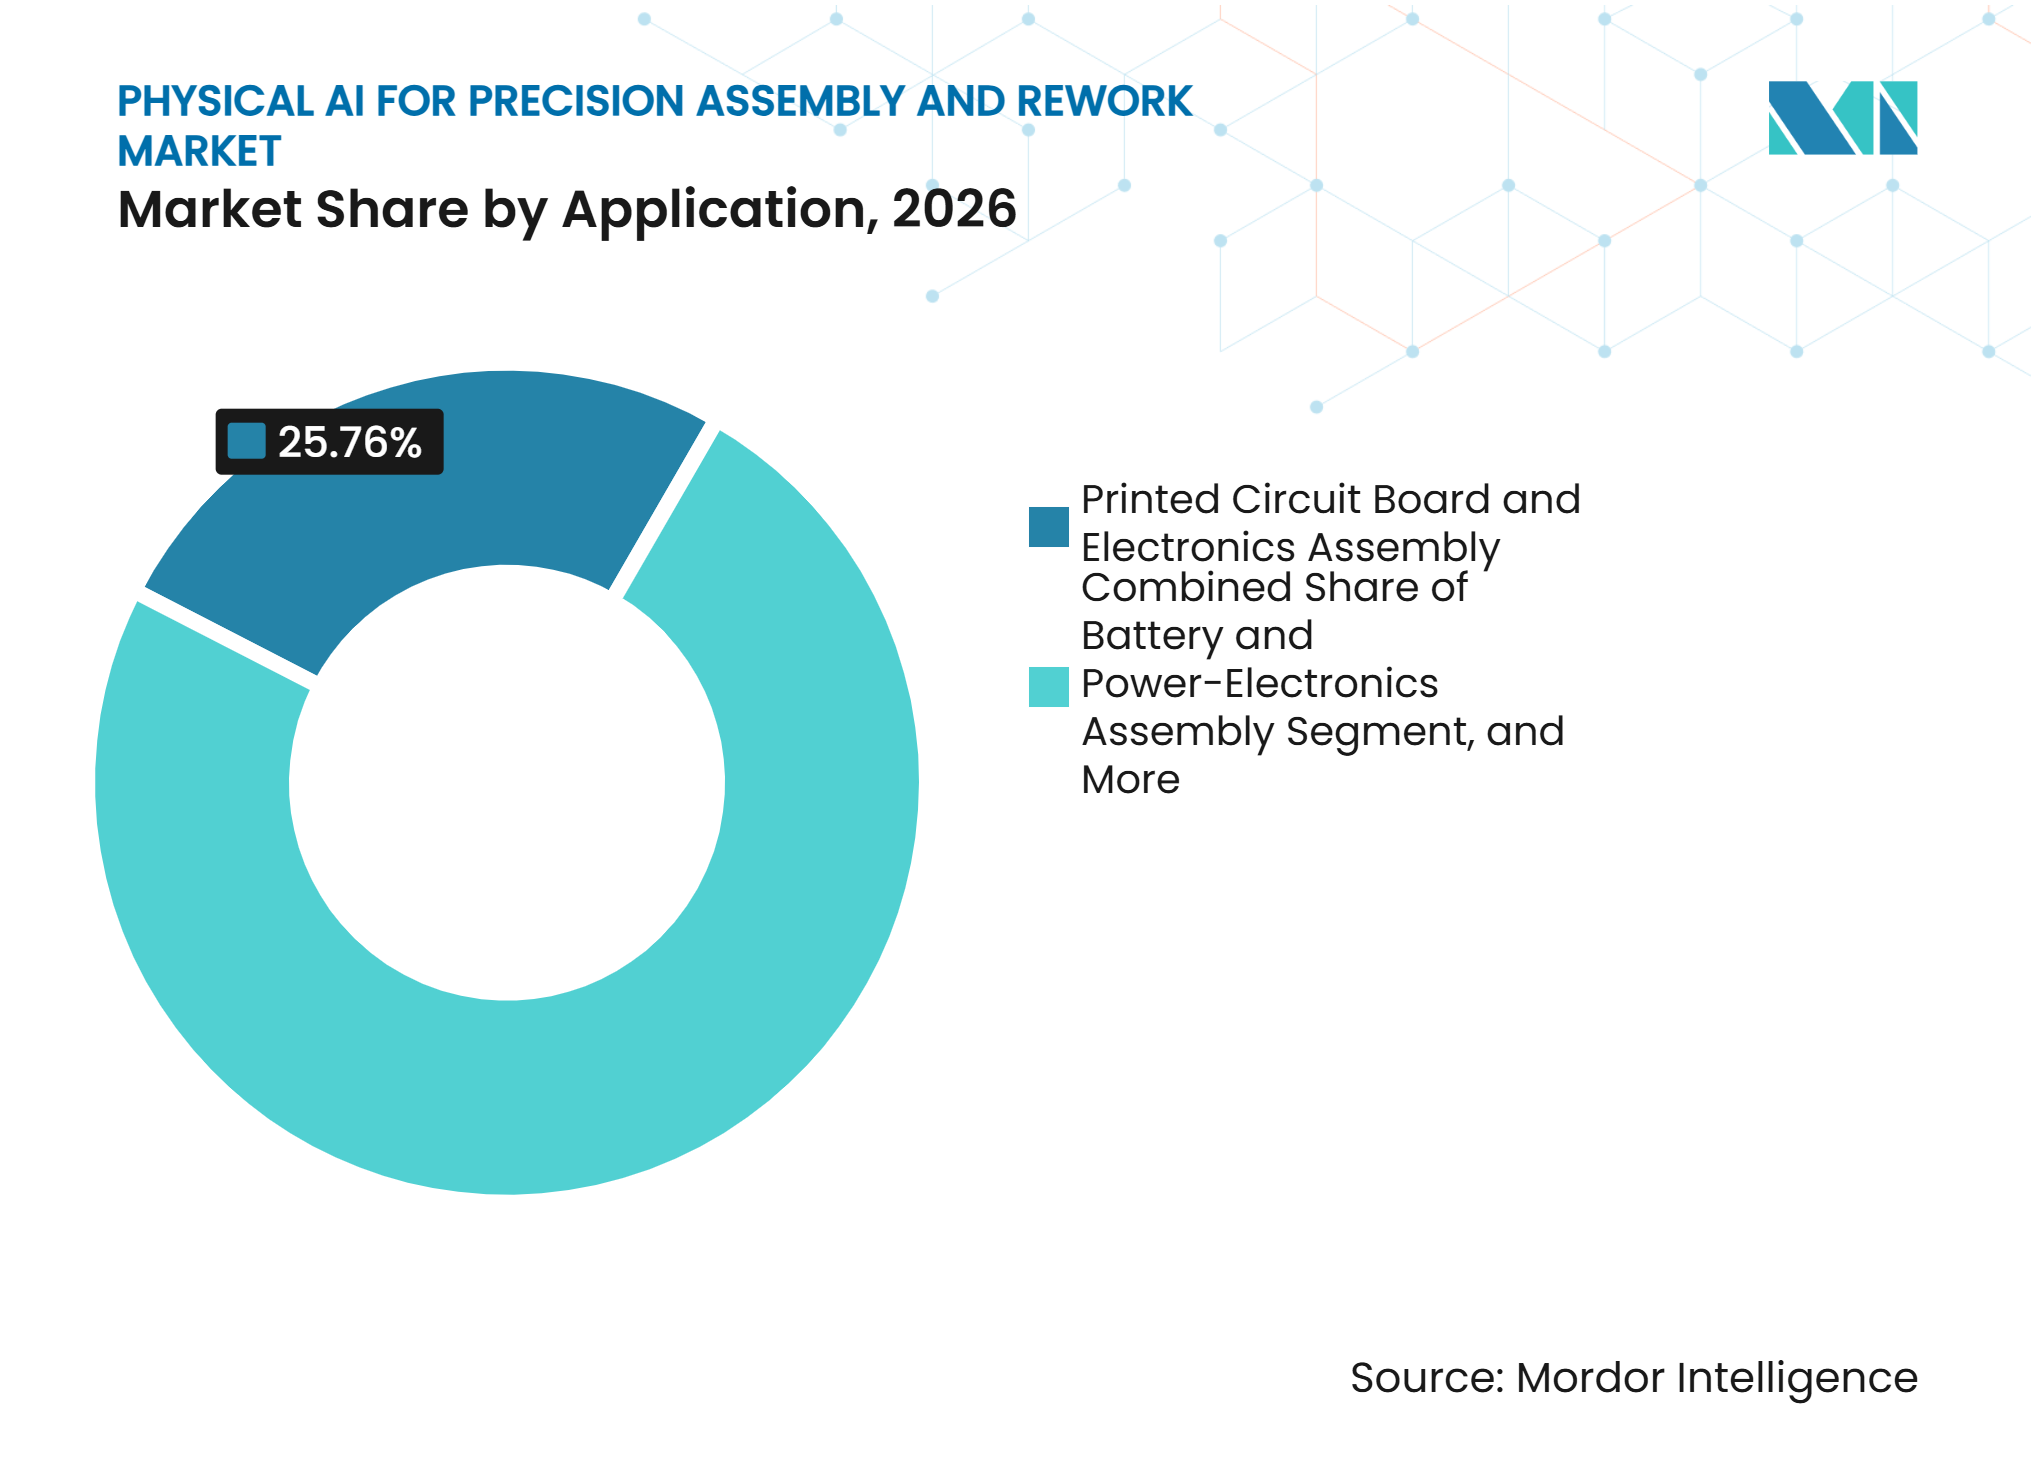
El Ensamblaje de PCB y Electrónica Lidera Mientras el Empaquetado de Semiconductores se AceleraSe espera que el Ensamblaje de Placas de Circuito Impreso y Electrónica represente el 25,76% del mercado de IA física para ensamblaje de precisión y retrabajo en 2026. Su posición de liderazgo refleja los altos volúmenes de producción global a nivel de placa y el uso generalizado de inspección óptica automatizada habilitada por IA y sistemas adaptativos de colocación y recogida. Los dispositivos de montaje superficial están transitando hacia huellas métricas 0201 e imperiales 01005. En estas dimensiones, los sistemas de visión artificial basados en reglas enfrentan dificultades crecientes para identificar de manera consistente los componentes mal colocados. En consecuencia, la industria de IA física para ensamblaje de precisión y retrabajo depende de tecnologías de colocación y detección adaptativas para apoyar operaciones repetibles a nivel de placa.
Se proyecta que el Ensamblaje de Semiconductores y Empaquetado Avanzado registre una CAGR del 25,12% hasta 2032. Las arquitecturas de chiplets, el empaquetado a nivel de oblea de tipo fan-out y el apilamiento HBM están entrando en producción en volumen y requieren una colocación de dados altamente precisa. Se espera que ASMPT demuestre automatización de bucle cerrado de proceso completo que abarca el corte de obleas, la colocación de dados y la inspección final en SEMICON Taiwan 2025. El ensamblaje aeroespacial y de defensa debe cumplir con los requisitos de AS9100 Rev D y DO-178C. Aunque estos requisitos pueden extender los plazos de adopción, también pueden fomentar relaciones duraderas con los clientes tras la calificación. El ensamblaje de baterías y electrónica de potencia, junto con el ensamblaje automotriz y de vehículos eléctricos, satisface la demanda asociada con la producción de trenes de potencia para vehículos eléctricos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Proveedores de EMS Lideran Mientras los Fabricantes de Equipos se AceleranSe espera que los Proveedores de Servicios de Fabricación Electrónica representen el 22,12% del mercado de IA física para ensamblaje de precisión y retrabajo en 2026. Estos proveedores ensamblan electrónica de consumo, equipos de red y placas de control industrial en altos volúmenes. Sus implementaciones se centran en mejorar el rendimiento y reducir los costos de mano de obra directa. Una mejora del 1% en el rendimiento de primer paso en millones de unidades anuales puede generar ahorros anuales de siete cifras. En el mercado de IA física para ensamblaje de precisión y retrabajo, este beneficio desplaza el caso de negocio de la evitación de costos hacia la protección de los ingresos de producción.
Se proyecta que los Fabricantes de Equipos de Semiconductores y Electrónica se expandan a una CAGR del 24,13% hasta 2032. Estas empresas están incorporando IA directamente en bondeadoras, máquinas de colocación y recogida, y herramientas de inspección. En el mercado de IA física para ensamblaje de precisión y retrabajo, la IA física se está convirtiendo en una característica integrada del equipo en lugar de una capa de sistema adicional. Este enfoque cambia la forma en que se captura el valor en toda la pila de automatización de ensamblaje. Los proveedores de nivel 1 automotriz están adoptando estos sistemas para gestionar la complejidad de los trenes de potencia para vehículos eléctricos, incluido el ensamblaje de módulos de batería y el retrabajo de electrónica de potencia. Los fabricantes por contrato y los talleres de trabajo siguen siendo más sensibles al precio y a menudo dependen de modelos de Robot como Servicio para reducir las barreras de gasto de capital.
Por Componente:
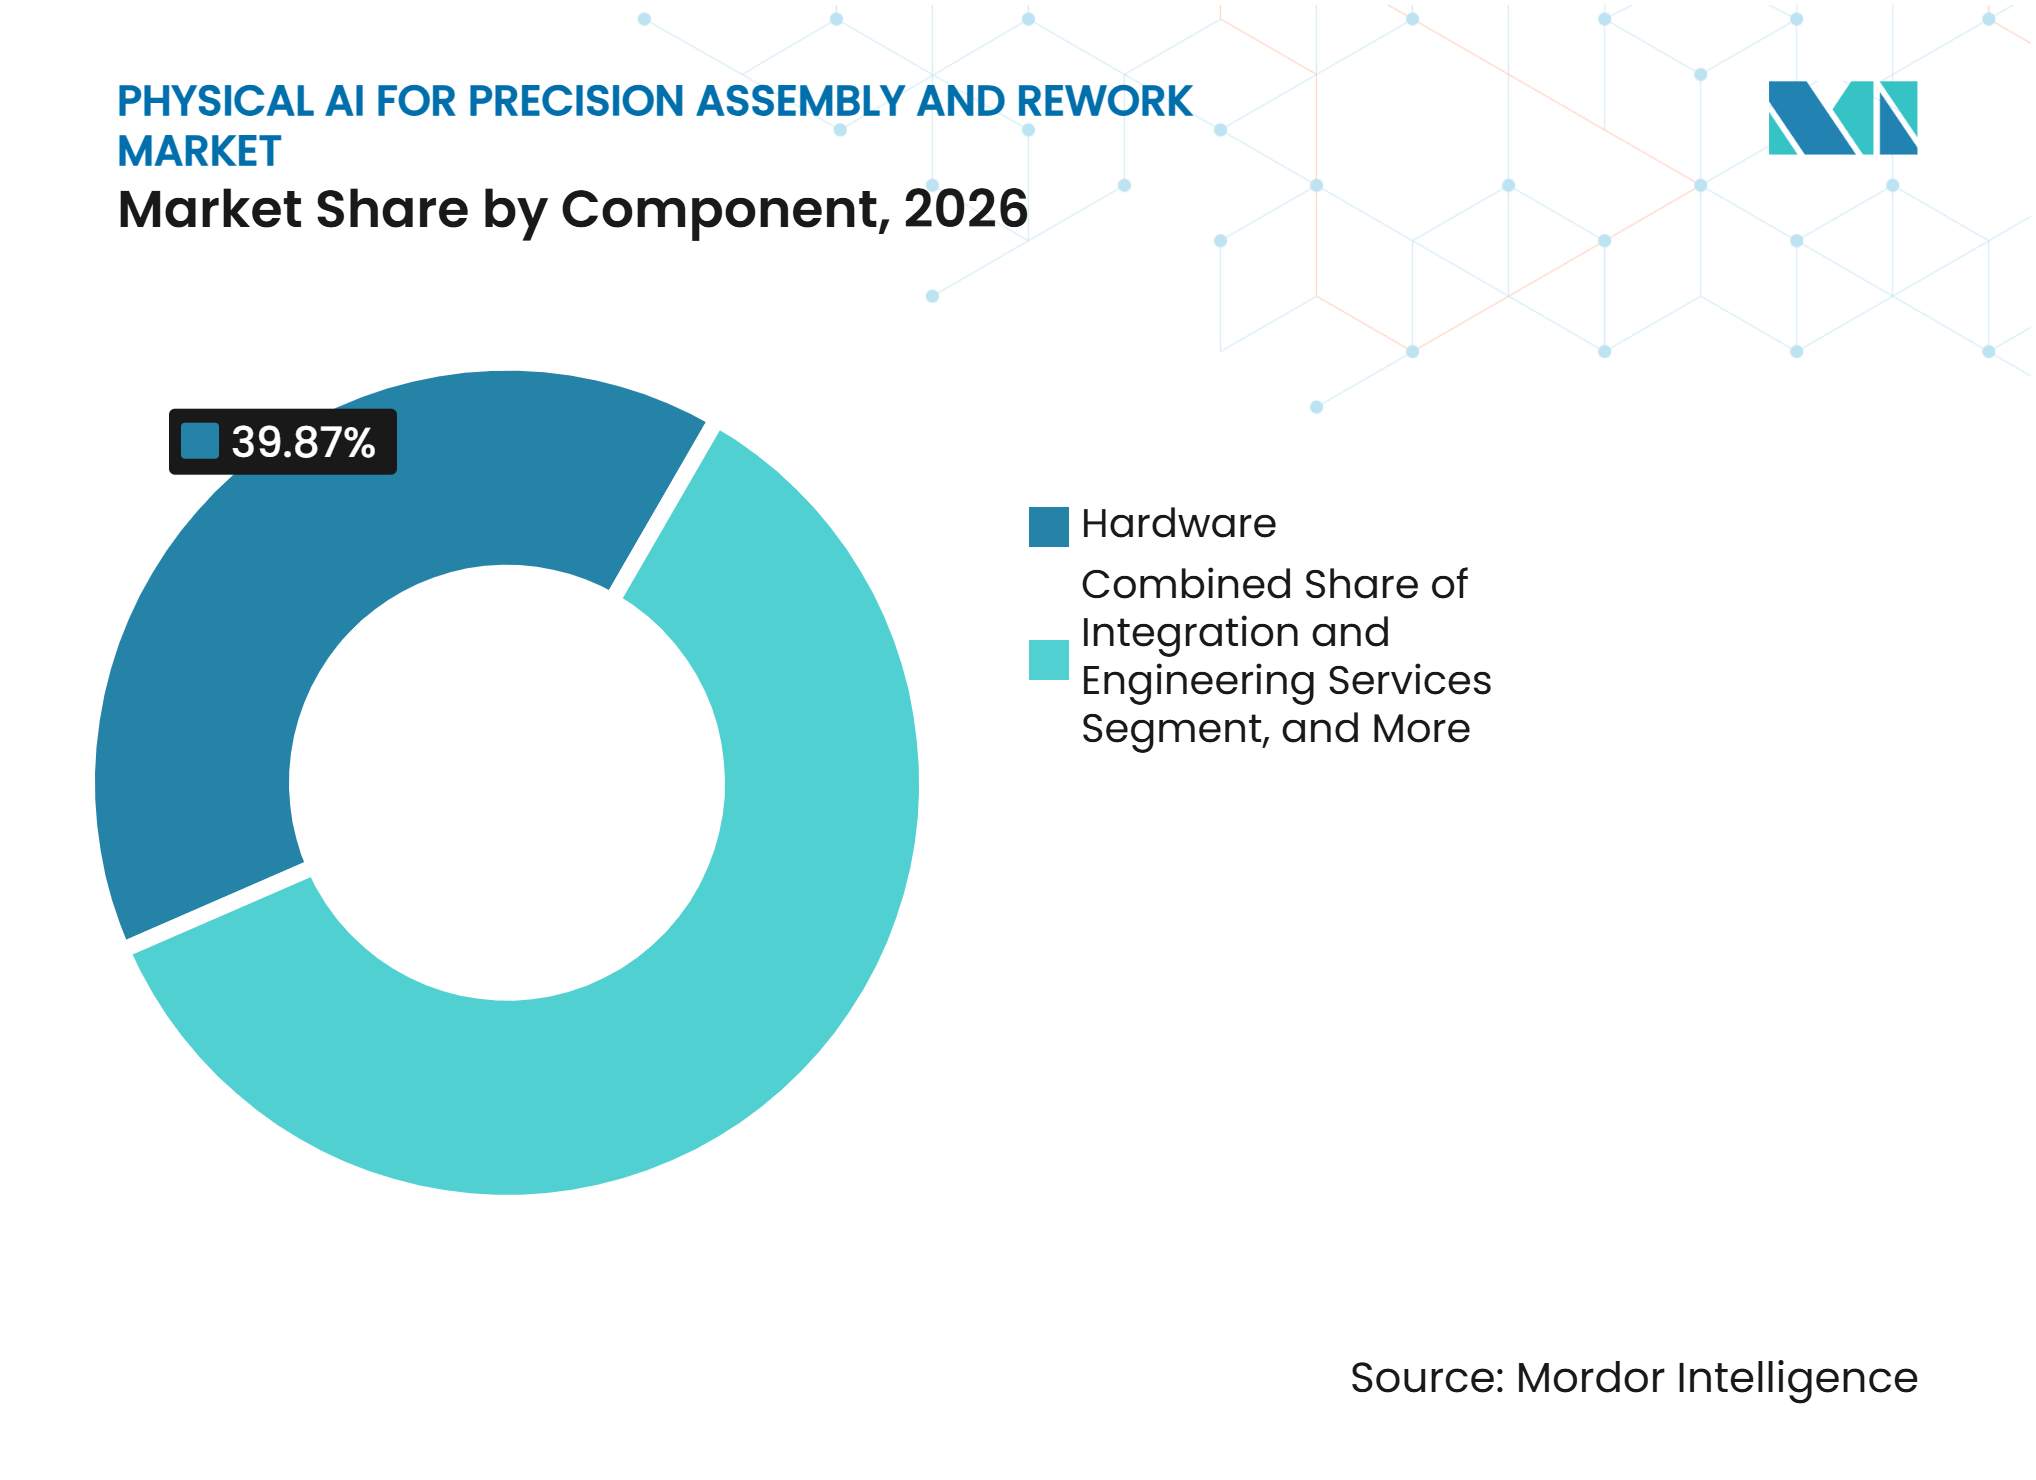
El Hardware Tiene la Mayor Participación Mientras el Software de IA Cambia la Captura de ValorSe espera que el Hardware represente el 39,87% del mercado de IA física para ensamblaje de precisión y retrabajo en 2026. Esta categoría incluye brazos robóticos, robots colaborativos, sensores de fuerza y par, sistemas de visión y herramientas especializadas de extremo de brazo diseñadas para manipulación submilimétrica. A medida que los brazos robóticos capaces se vuelven más ampliamente disponibles, la repetibilidad mecánica por sí sola se está convirtiendo en un diferenciador menor. La computación en el robot está ganando importancia porque permite el control de fuerza en tiempo real a los tiempos de ciclo de la línea de producción. En consecuencia, el mercado está evolucionando hacia la detección y computación integradas dentro del equipo en lugar de tratar a los robots y su inteligencia como compras separadas.
Se proyecta que el Software de IA y Robótica avance a una CAGR del 25,76% hasta 2032. Los modelos de base, las herramientas de simulación a implementación y los robots definidos por software reducen el tiempo necesario para adaptar el equipo a nuevos tipos de piezas. Los comandos en lenguaje natural también pueden reducir la dependencia de la programación mediante consola de enseñanza. Los servicios de mantenimiento, capacitación y gestión también apoyan los compromisos basados en resultados y pueden capturar una mayor parte del valor durante la vida útil del sistema. Si bien los volúmenes unitarios de hardware pueden continuar aumentando, el software y los servicios pueden ejercer presión sobre los márgenes del hardware.

Por Modelo de Implementación:
El Equipo En Sitio Mantiene su Base Mientras la Implementación Híbrida AvanzaSe espera que el Equipo de Capital En Sitio represente una participación del 37,86% en 2026. Los requisitos de sala limpia en el empaquetado de semiconductores y los entornos aeroespaciales pueden limitar el uso de conectividad compartida en la nube. Los proveedores de nivel 1 también prefieren sistemas de producción con aislamiento de red. Los protocolos de calificación bajo IATF 16949 para electrónica automotriz e ISO 13485 para dispositivos médicos pueden extender los cronogramas de puesta en marcha. Estos controles refuerzan el papel del equipo propio en las operaciones reguladas.
Se proyecta que la Implementación Híbrida de Borde y Nube se expanda a una CAGR del 24,67% hasta 2032. Los fabricantes utilizan la inferencia en el borde para el control de bucle cerrado de baja latencia y los servicios en la nube para la gestión de flotas y el reentrenamiento de modelos. Este modelo es particularmente relevante para las organizaciones que operan instalaciones en múltiples ubicaciones. El Robot como Servicio está ganando tracción entre los fabricantes por contrato y los talleres de trabajo que enfrentan compromisos de volumen inciertos. La gestión de flotas conectada a la nube puede proporcionar a las instalaciones más pequeñas acceso a actualizaciones de modelos de base, mientras que las arquitecturas híbridas reducen la necesidad de amplios recursos de ingeniería de IA en el sitio.
Análisis Geográfico
Asia-Pacífico
Se proyecta que Asia-Pacífico represente una participación de mercado del 27,67% en 2026. El mercado de IA física para ensamblaje de precisión y retrabajo de la región combina una densa fabricación electrónica por contrato, operaciones de back-end de semiconductores y ensamblaje de trenes de potencia para vehículos eléctricos. FANUC, Yaskawa y OMRON están incorporando IA física en sus propios entornos de producción antes de comercializar estas soluciones. Yaskawa planea poner en marcha la Planta de Robots N.° 5 en Kitakyushu en el ejercicio fiscal 2026, utilizando MOTOMAN NEXT y su marco i3-Mechatronics. El empaquetado avanzado de semiconductores requiere una precisión de alineación inferior a 10 µm, lo que impone exigencias significativas a los sistemas implementados en toda la región.
América del Norte
Se proyecta que América del Norte registre una CAGR del 25,88% de 2027 a 2032. Las inversiones bajo la Ley CHIPS, la relocalización de electrónica de defensa y el ensamblaje de vehículos eléctricos están dirigiendo capital hacia nuevas instalaciones de fabricación. Se espera que la Iniciativa de Relocalización caracterice la inversión en semiconductores como excepcionalmente sólida en su informe de 2025. Para el mercado de IA física para ensamblaje de precisión y retrabajo, estas nuevas instalaciones pueden integrar la automatización durante la fase de diseño, evitando los costos de modernización asociados con los sitios de producción heredados. NVIDIA espera que Skild AI y Foxconn implementen manipuladores de doble brazo impulsados por IA en las líneas de producción Blackwell para el ensamblaje de múltiples pasos de barras colectoras y conectores con recuperación adaptativa.
Europa Lidera Mientras las Regiones Emergentes Diversifican el Flujo de Proyectos
La demanda europea se concentra en Alemania, donde los proveedores automotrices de nivel 1 y los fabricantes de equipos industriales han establecido ecosistemas de robots colaborativos. El Reino Unido y Francia están ampliando sus capacidades de retrabajo de electrónica aeroespacial y ensamblaje militar, mientras que Italia y España generan demanda a través de la electrónica automotriz y la automatización industrial. América del Sur se encuentra en sus primeras etapas, con Brasil como principal centro de demanda debido a las inversiones de ensamblaje de Foxconn y BYD. Argentina y otros mercados sudamericanos dependen más del equipo importado. Los Emiratos Árabes Unidos y Arabia Saudita están invirtiendo en fabricación avanzada a través de políticas alineadas con la Visión 2030, mientras que la cadena de suministro automotriz de Sudáfrica representa la oportunidad a corto plazo más organizada de África.
Panorama Competitivo
Concentración del Mercado
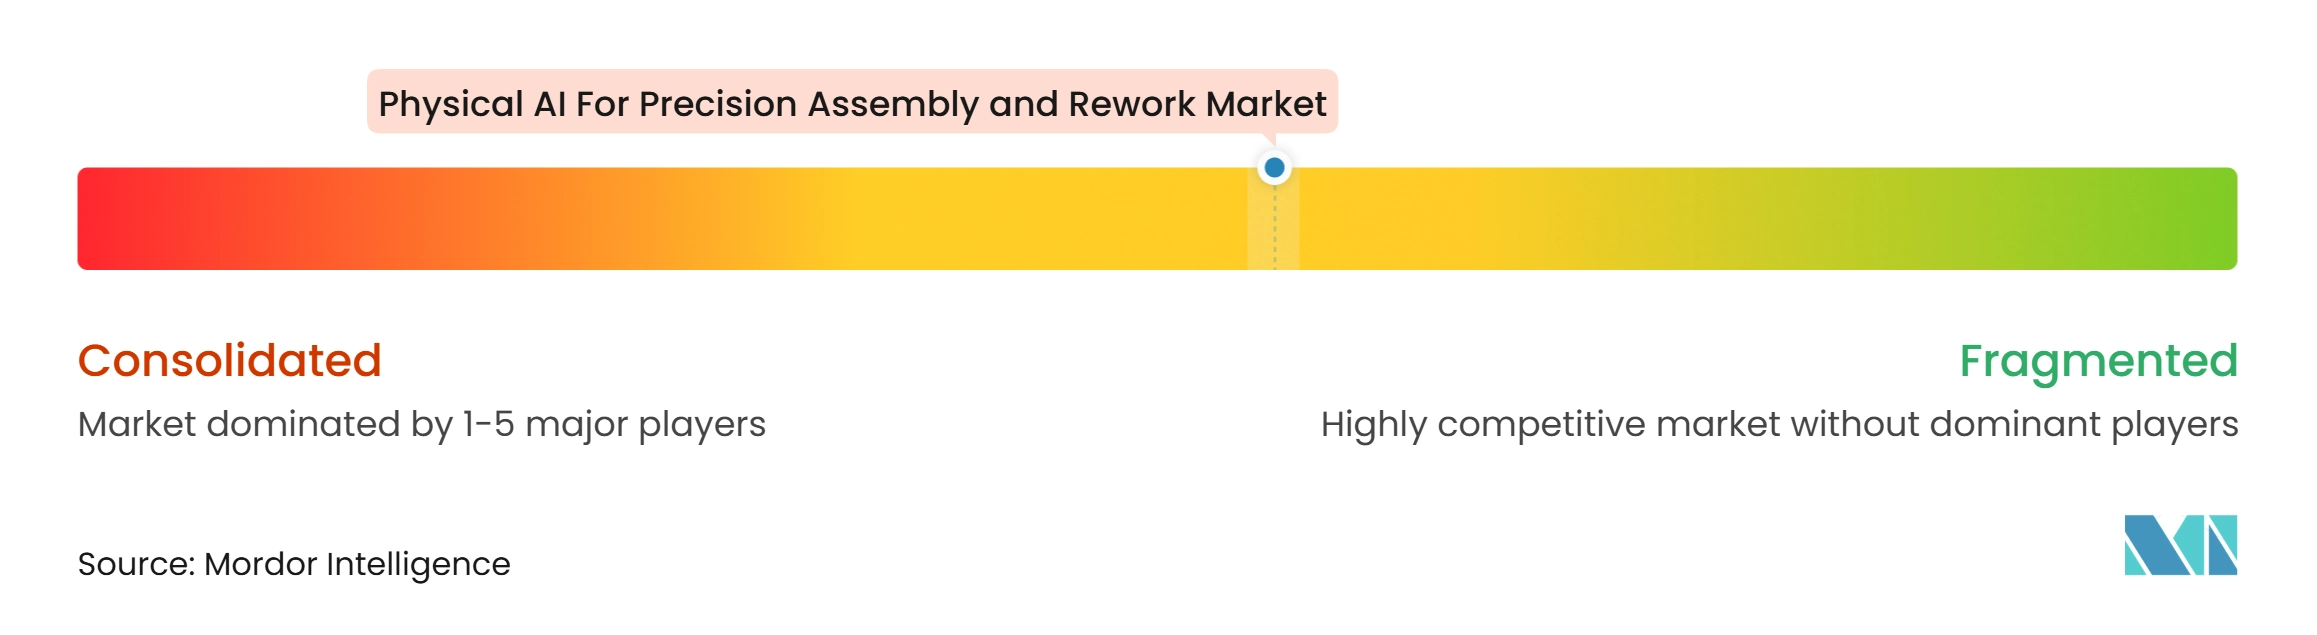
El mercado de IA física para ensamblaje de precisión y retrabajo presenta una capa de plataforma moderadamente consolidada, aunque los proveedores especializados de software y aplicaciones siguen siendo numerosos. FANUC, ABB Robotics, Yaskawa y KUKA tienen colectivamente una base instalada de más de 2 millones de robots. Las capas de inteligencia y aplicación siguen fragmentadas, con la participación de empresas nativas de IA y proveedores de equipos especializados. Las principales empresas de robótica están integrando capacidades de IA a nivel de controlador dentro de sus plataformas de hardware establecidas. NVIDIA anunció asociaciones de ecosistema con FANUC, ABB Robotics, Yaskawa, KUKA y Universal Robots en marzo de 2026 para integrar las bibliotecas de Omniverse y los marcos de simulación Isaac en plataformas de puesta en marcha virtual.
En el mercado de IA física para ensamblaje de precisión y retrabajo, las barreras competitivas están pasando del diseño de brazos mecánicos hacia los sistemas de percepción-acción, el software y los datos de entrenamiento. Esta transición crea oportunidades para empresas nativas de IA con arquitecturas de modelos diferenciadas que carecen de un legado establecido en hardware de robótica. La plataforma de IA de bucle cerrado de ASMPT para el empaquetado de semiconductores y las líneas de productos de bondeadoras TC y bondeadoras híbridas de Hanwha Semitech demuestran una estrategia de integración vertical. Estas empresas incorporan capacidades de IA física dentro de su equipo, reduciendo la dependencia de los integradores de sistemas. En marzo de 2026, ABB se asoció con NVIDIA para escalar la IA física industrial en toda su cartera de automatización.
Una oportunidad significativa permanece en el retrabajo nativo de IA para el empaquetado avanzado de semiconductores. El retrabajo autónomo de bucle cerrado sigue siendo insuficientemente atendido a escala a pesar de la creciente demanda de la producción de chiplets y memoria de alto ancho de banda (HBM). GrayMatter Robotics genera programas de robot utilizando modelos CAD y datos de sensores, reduciendo la dependencia de la programación experta mediante consola de enseñanza. ABB declaró que RobotStudio HyperReality integra NVIDIA Omniverse y puede lograr una fidelidad de simulación de hasta el 99%, lo que potencialmente acorta los ciclos de calificación en mercados finales regulados.
Líderes de la Industria de IA Física para Ensamblaje de Precisión y Retrabajo
-
ABB Ltd.
-
Applied Materials, Inc.
-
DENSO CORPORATION
-
FANUC CORPORATION
-
Jabil Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA Física para Ensamblaje de Precisión y Retrabajo Empresas cubiertas en este informe
- ABB Ltd.
- ASMPT Limited
- Comau S.p.A.
- DENSO CORPORATION
- FANUC CORPORATION
- FUJI CORPORATION
- GrayMatter Robotics, Inc.
- Hanwha Semitech Co., Ltd.
- KUKA AG
- Kurtz Ersa Smart Production GmbH
- Mitsubishi Electric Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Stäubli International AG
- Teradyne, Inc.
- Universal Robots A/S
- VJ Electronix, Inc.
- Yaskawa Electric Corporation
Desarrollos recientes de la industria en Mercado de IA Física para Ensamblaje de Precisión y Retrabajo
- Octubre de 2026: ABB Robotics lanzó los robots industriales de precisión IRB 1700 e IRB 1700ID, ofreciendo hasta un 20% más de velocidad en los tiempos de ciclo, una repetibilidad de trayectoria de 0,03 mm en un rango de carga útil de 6-12 kg, y hasta un 15% menos de consumo de energía en comparación con la serie IRB 1600. Los robots están orientados al ensamblaje de bastidores de servidores de IA y la fabricación de electrónica de alta velocidad, integrando el controlador OmniCore y el software AI Robot Trainer de ABB para una operación adaptativa y autónoma, con una huella reducida en un 50% en comparación con la generación anterior.
- Octubre de 2026: FANUC lanzó el producto AI Masterless Vision, eliminando la programación de visión mediante consola de enseñanza para aplicaciones de colocación y recogida de precisión. El sistema permite la identificación de piezas mediante lenguaje natural, reconociendo piezas de trabajo cilíndricas o irregulares a partir de una instrucción verbal sin enseñanza previa de modelos 3D, y fue demostrado en JIMTOF 2026 en Tokio. Los envíos en volumen están planificados para enero de 2027.
- Septiembre de 2026: Hitachi y FANUC anunciaron una asociación estratégica para comercializar la IA física, combinando el AI de aprendizaje de ciclo corto de Hitachi, HMAX Industry, con los robots industriales de FANUC. La validación conjunta está en curso en la fábrica de Ibaraki de Hitachi como
Cliente Cero,
con el objetivo de comercialización en el ejercicio fiscal 2027 y también cubriendo la validación del semiconductor de IA de borde de Hitachi integrado con los controladores de robots de FANUC. - Septiembre de 2026: Hanwha Semitech exhibió 4 sistemas de equipos de empaquetado avanzado de próxima generación en SEMICON Taiwan 2026, incluida la primera presentación pública de la máquina SFM5 Square FOPLP operando en paneles cuadrados de 600×600 mm, junto con la bondeadora TC 3D SFM5 Expert, la bondeadora CoW 2,5D SFM5 TnR, y la bondeadora híbrida SHB2 Nano con una precisión de colocación de 0,1 µm para aplicaciones HBM.
Alcance del Informe del Mercado Global de IA Física para Ensamblaje de Precisión y Retrabajo
El Informe del Mercado de IA Física para Ensamblaje de Precisión y Retrabajo está segmentado por Aplicación (Ensamblaje de Placas de Circuito Impreso y Electrónica, Ensamblaje de Semiconductores y Empaquetado Avanzado, Ensamblaje de Baterías y Electrónica de Potencia, Ensamblaje Automotriz y de Vehículos Eléctricos, y Ensamblaje Aeroespacial y de Defensa), Usuario Final (OEMs, Proveedores de EMS, Proveedores Automotrices de Nivel 1, Fabricantes de Equipos de Semiconductores y Electrónica, y Fabricantes por Contrato y Talleres de Trabajo), Componente (Hardware, Software de IA y Robótica, Servicios de Integración e Ingeniería, y Servicios de Mantenimiento, Capacitación y Gestión), Modelo de Implementación (En Sitio, Robot como Servicio, Gestión de Flotas Conectada a la Nube, e Implementación Híbrida de Borde y Nube), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Ensamblaje de Placas de Circuito Impreso y Electrónica |
| Ensamblaje de Semiconductores y Empaquetado Avanzado |
| Ensamblaje de Baterías y Electrónica de Potencia |
| Ensamblaje Automotriz y de Vehículos Eléctricos |
| Ensamblaje Aeroespacial y de Defensa |
| Otras Aplicaciones |
| Fabricantes de Equipos Originales |
| Proveedores de Servicios de Fabricación Electrónica |
| Proveedores Automotrices de Nivel 1 |
| Fabricantes de Equipos de Semiconductores y Electrónica |
| Fabricantes por Contrato y Talleres de Trabajo |
| Otros Usuarios Finales |
| Hardware |
| Software de IA y Robótica |
| Servicios de Integración e Ingeniería |
| Servicios de Mantenimiento, Capacitación y Gestión |
| Equipo de Capital En Sitio |
| Robot como Servicio |
| Gestión de Flotas Conectada a la Nube |
| Implementación Híbrida de Borde y Nube |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Aplicación | Ensamblaje de Placas de Circuito Impreso y Electrónica | |
| Ensamblaje de Semiconductores y Empaquetado Avanzado | ||
| Ensamblaje de Baterías y Electrónica de Potencia | ||
| Ensamblaje Automotriz y de Vehículos Eléctricos | ||
| Ensamblaje Aeroespacial y de Defensa | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Fabricantes de Equipos Originales | |
| Proveedores de Servicios de Fabricación Electrónica | ||
| Proveedores Automotrices de Nivel 1 | ||
| Fabricantes de Equipos de Semiconductores y Electrónica | ||
| Fabricantes por Contrato y Talleres de Trabajo | ||
| Otros Usuarios Finales | ||
| Por Componente | Hardware | |
| Software de IA y Robótica | ||
| Servicios de Integración e Ingeniería | ||
| Servicios de Mantenimiento, Capacitación y Gestión | ||
| Por Modelo de Implementación | Equipo de Capital En Sitio | |
| Robot como Servicio | ||
| Gestión de Flotas Conectada a la Nube | ||
| Implementación Híbrida de Borde y Nube | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de IA física para ensamblaje de precisión y retrabajo?
Se proyecta que el mercado de IA física para ensamblaje de precisión y retrabajo aumente de 0,72 mil millones de USD en 2026 a 0,91 mil millones de USD en 2027, y a 2,59 mil millones de USD para 2032, a una CAGR del 23,27%. La adopción está respaldada por la detección adaptativa, la inspección de bucle cerrado y los requisitos de retrabajo en la producción de electrónica. Los fabricantes están considerando estas capacidades cuando la automatización tradicional no puede responder de manera confiable a la variación del producto o a las tolerancias de colocación estrictas. Las perspectivas también reflejan la inversión en nueva capacidad de ensamblaje diseñada para operación automatizada, particularmente donde los fabricantes buscan un rendimiento más consistente de inspección, colocación y retrabajo en diversos programas de productos.
¿Qué aplicación lidera la IA física para ensamblaje de precisión y retrabajo?
El Ensamblaje de Placas de Circuito Impreso y Electrónica lidera con una participación del 25,76% en 2026. El Ensamblaje de Semiconductores y Empaquetado Avanzado es la aplicación de más rápido crecimiento, con una CAGR del 25,12% hasta 2032, a medida que las arquitecturas de chiplets, el empaquetado a nivel de oblea de tipo fan-out y el apilamiento HBM entran en producción en volumen. Estos métodos de producción requieren una colocación precisa de dados y una inspección más integrada, lo que aumenta la relevancia del control adaptativo en el ensamblaje de semiconductores.
¿Qué región tiene la posición más sólida en el ensamblaje de precisión y retrabajo?
Asia-Pacífico representa una participación del 27,67% en 2026 porque es un importante centro de fabricación electrónica, operaciones de back-end de semiconductores y ensamblaje de trenes de potencia para vehículos eléctricos. La región también opera entornos de precisión de alto volumen exigentes para el empaquetado avanzado. Japón, Corea del Sur y Taiwán aportan capacidades de robótica, empaquetado de semiconductores y producción electrónica, mientras que China sigue siendo importante para la electrónica de consumo y el ensamblaje de vehículos eléctricos.
¿Por qué América del Norte se está expandiendo rápidamente en este campo?
Se proyecta que América del Norte registre una CAGR del 25,88% hasta 2032, ya que las inversiones de la Ley CHIPS, la relocalización, la electrónica de defensa y el ensamblaje de vehículos eléctricos apoyan la construcción de nuevas instalaciones automatizadas. Los sitios de nueva construcción pueden integrar la automatización en la etapa de diseño en lugar de modernizar las líneas establecidas. Esto puede apoyar cronogramas de implementación más cortos porque el diseño del equipo, la calificación del proceso y la distribución de la producción pueden considerarse conjuntamente.
¿Qué categoría de componentes se está expandiendo más rápidamente?
Se proyecta que el Software de IA y Robótica avance a una CAGR del 25,76% hasta 2032 a medida que los fabricantes utilizan modelos de base y herramientas de simulación a implementación. Los robots definidos por software también pueden reducir el tiempo necesario para adaptar el equipo a un nuevo tipo de pieza. Los servicios de mantenimiento, capacitación y gestión son cada vez más relevantes a medida que los compradores buscan compromisos basados en resultados durante toda la vida operativa de un sistema.
¿Qué limita una adopción más amplia de los sistemas de IA física?
El trabajo de integración y validación puede ralentizar la implementación, mientras que los datos de entrenamiento limitados para defectos raros pueden restringir la confiabilidad del modelo de bucle cerrado. El cumplimiento de seguridad, la calificación del proceso y las taxonomías de defectos pueden añadir al trabajo requerido antes de que un sistema escale. Estos aspectos son importantes en salas limpias, entornos aeroespaciales y otros entornos donde los cambios operativos deben documentarse y validarse. Los compradores también necesitan un proceso claro para conectar modelos, sensores, controladores y sistemas de producción existentes antes de que las operaciones puedan expandirse.