
Taille et Part du Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
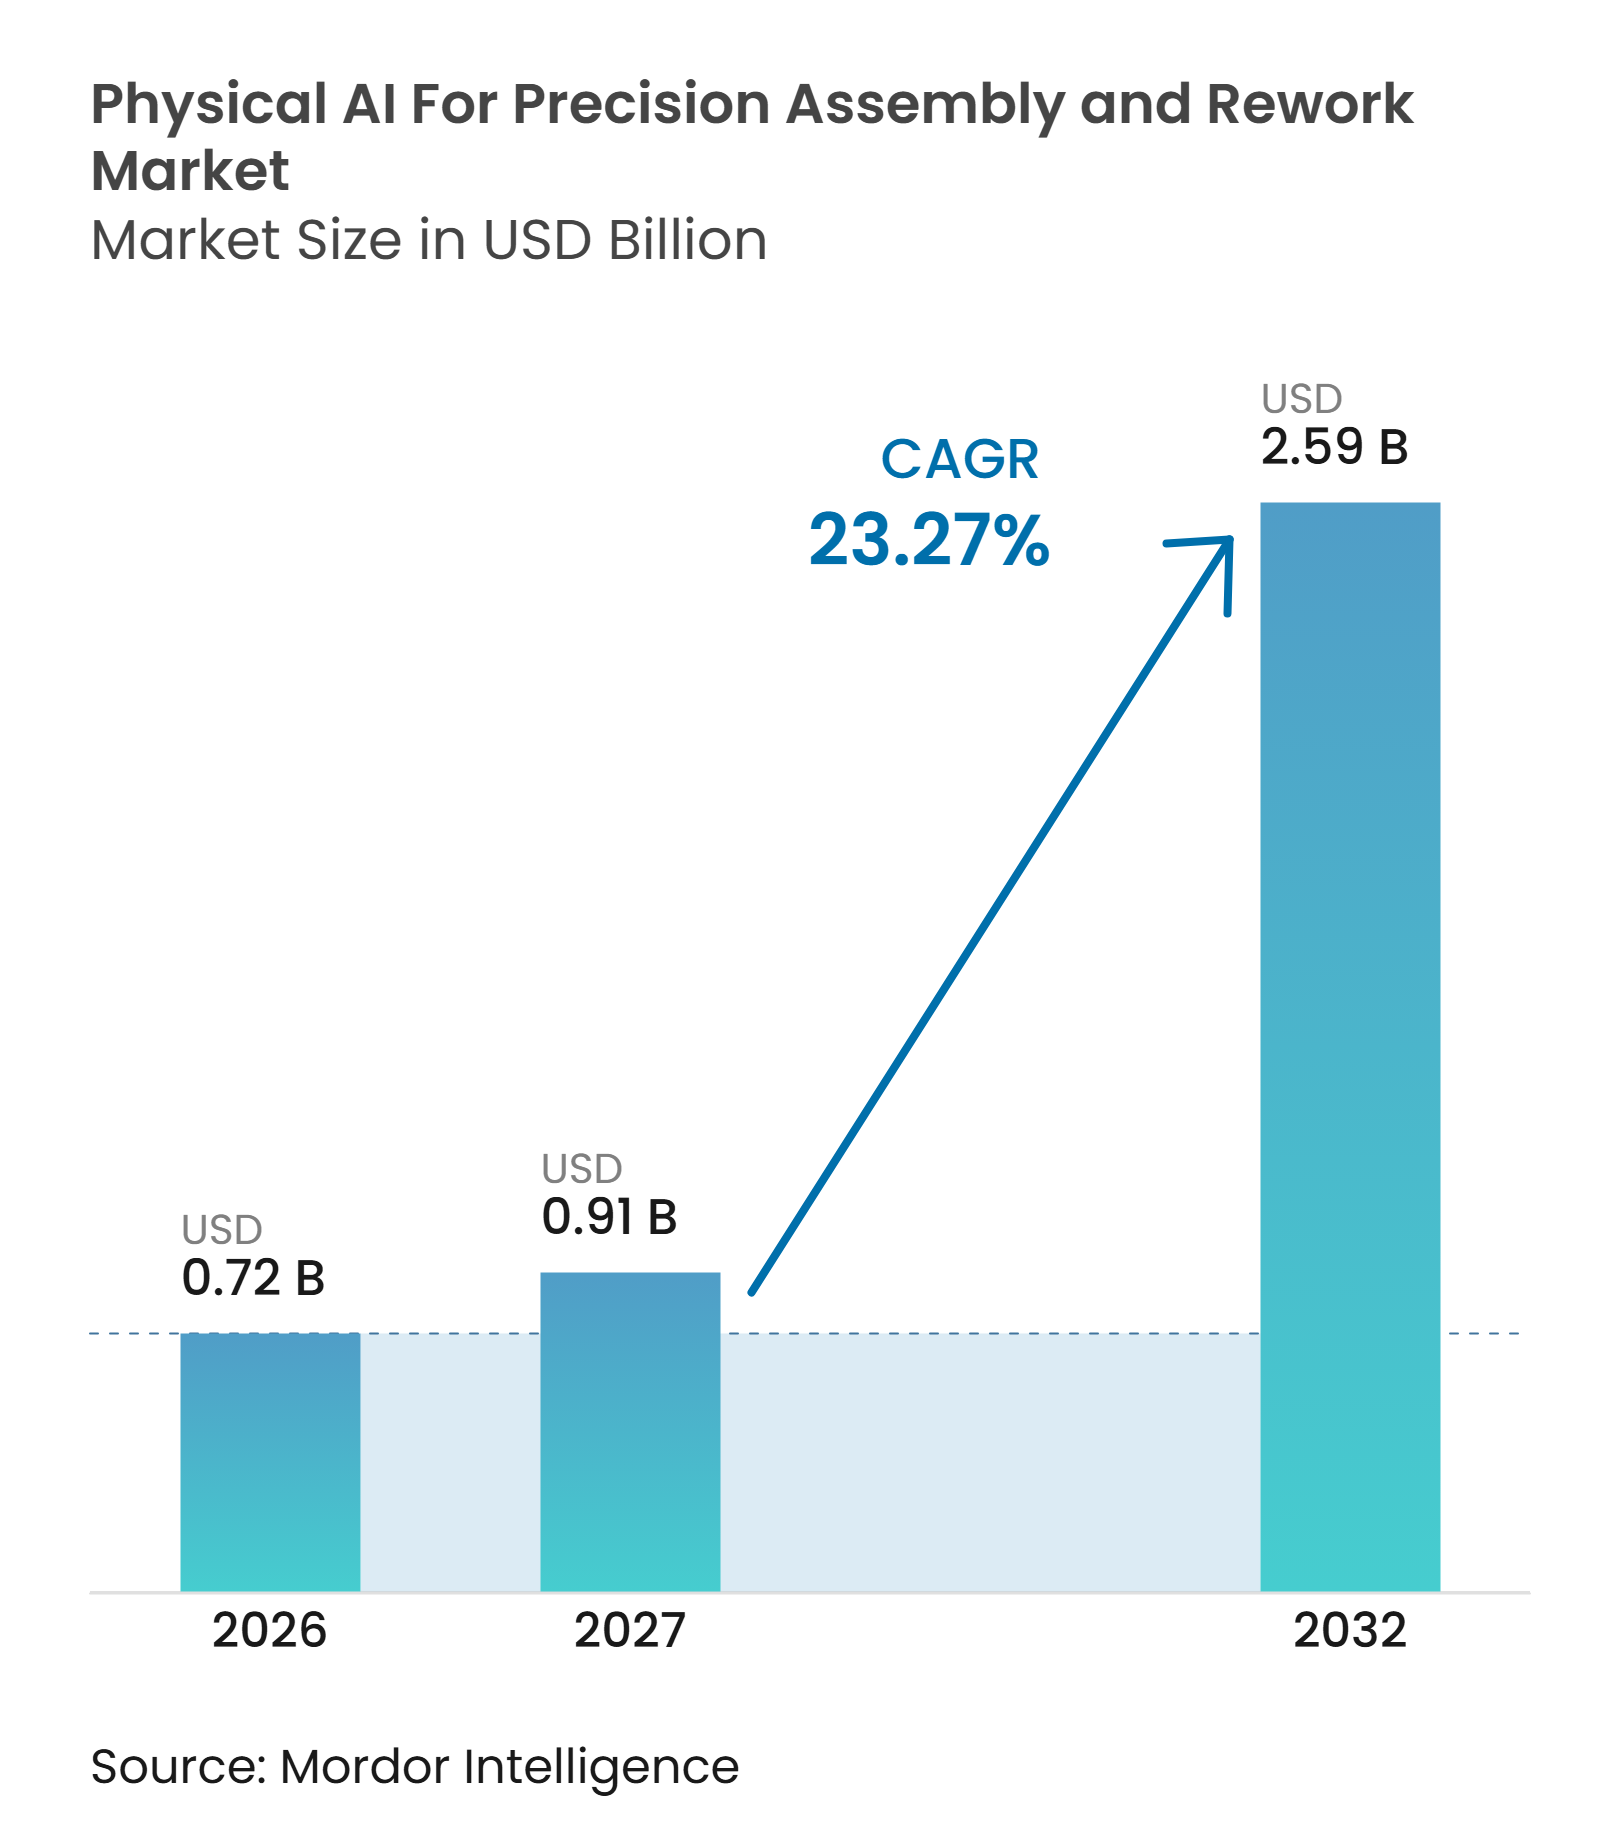
| Taille du Marché (2027) | 0.91 Milliards de dollars |
| Taille du Marché (2032) | 2.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.27 % |
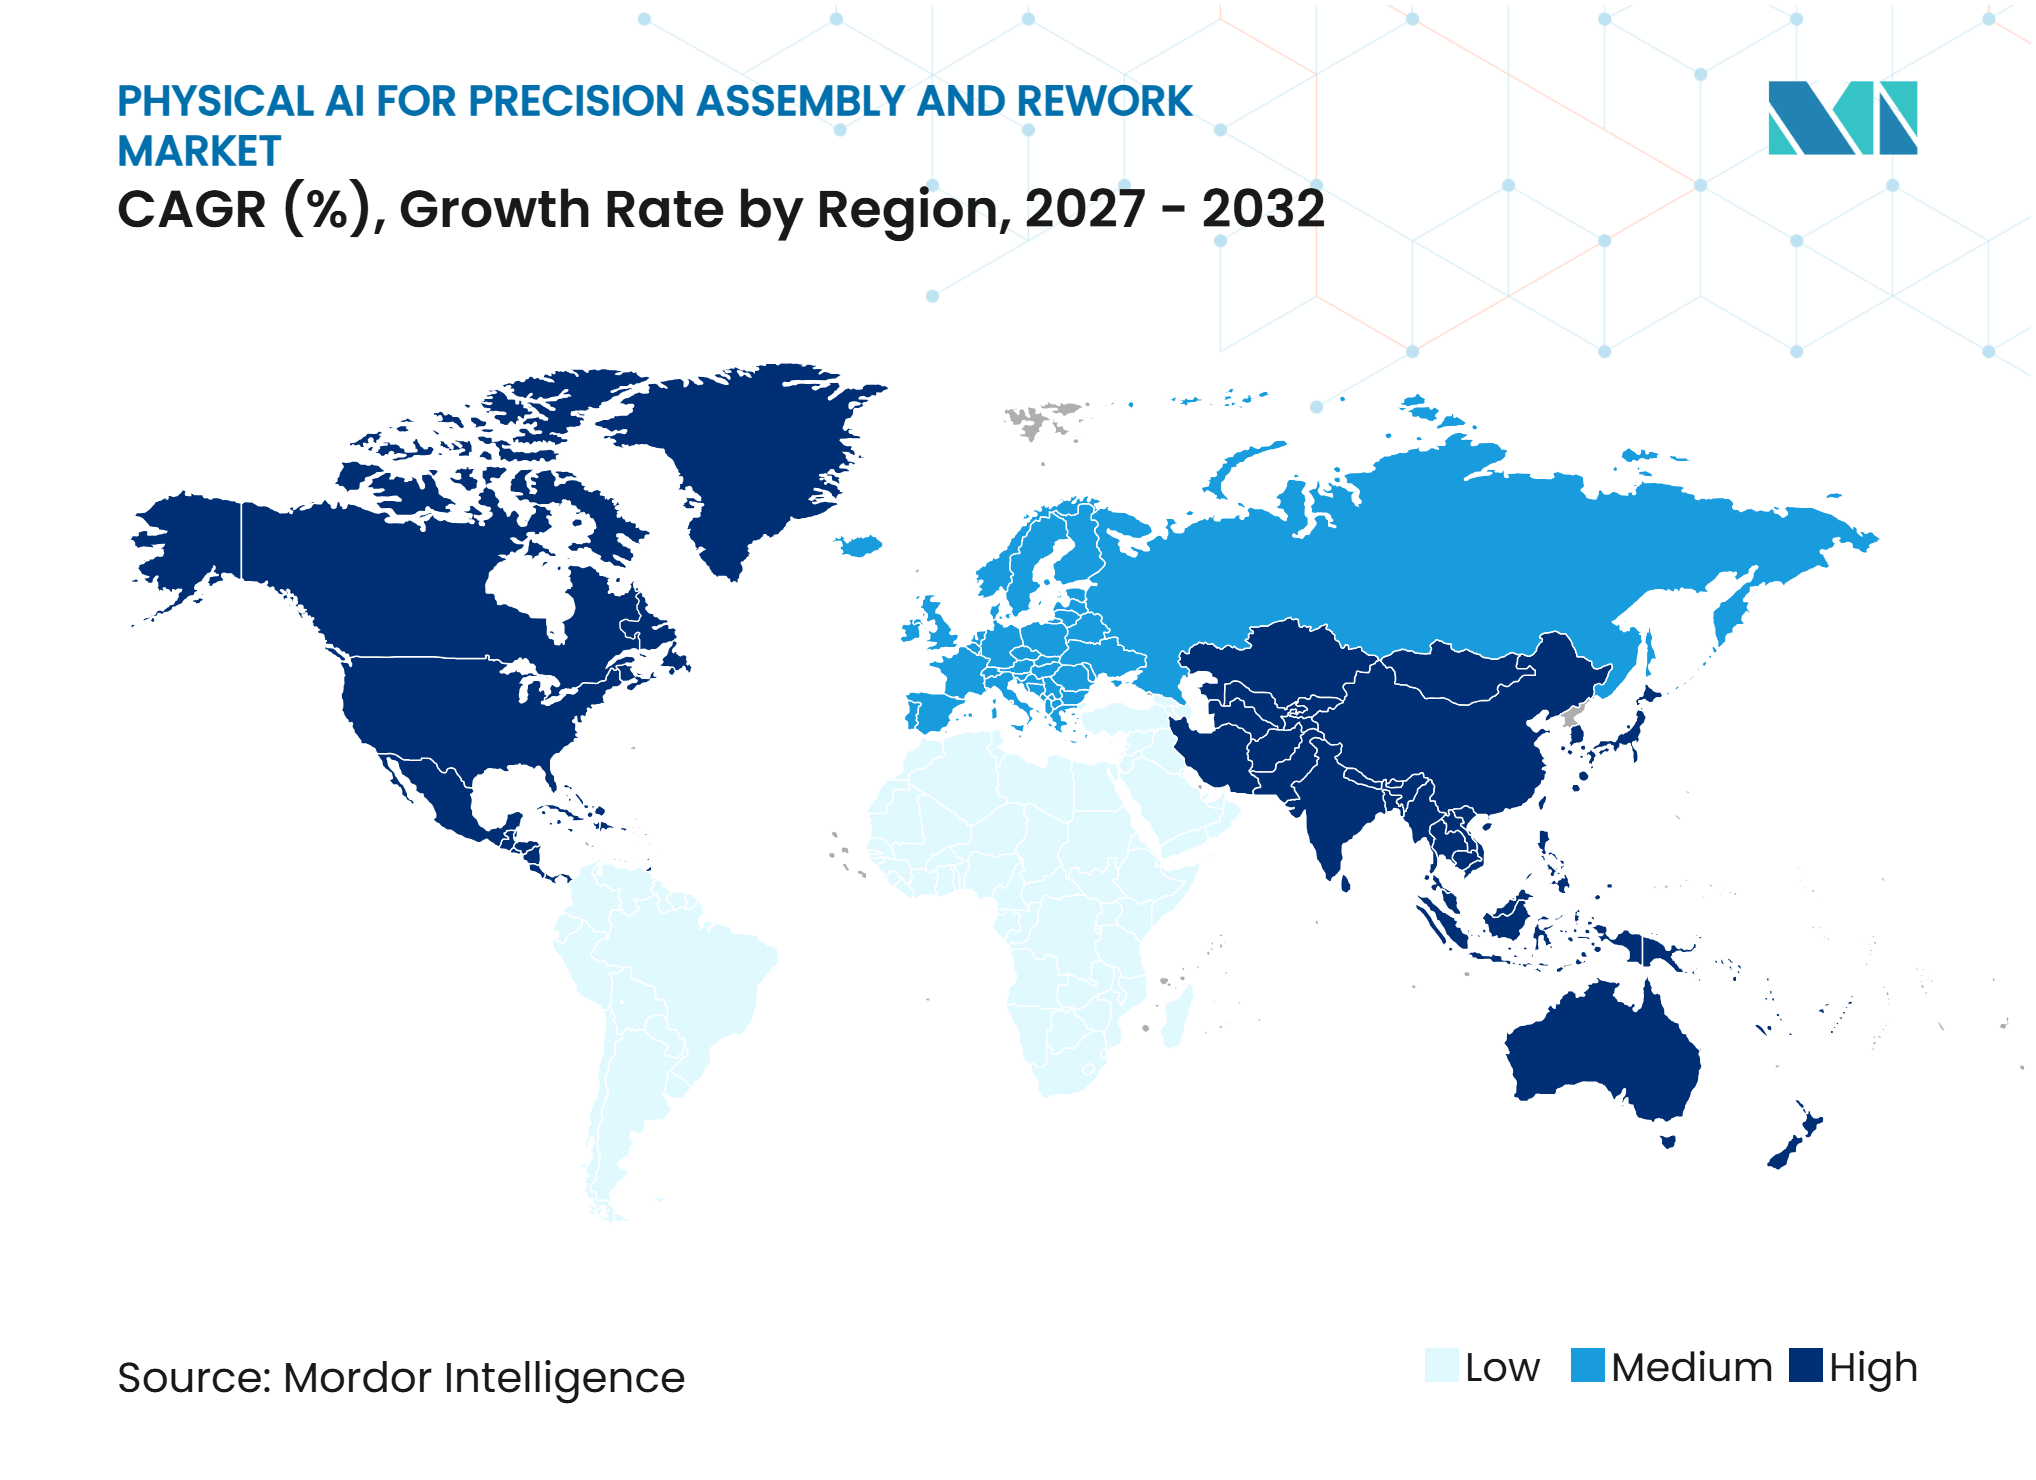
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise par Mordor Intelligence
La taille du marché de l'IA physique pour l'assemblage de précision et la reprise est projetée à 0,72 milliard USD en 2026, 0,91 milliard USD en 2027, et devrait atteindre 2,59 milliards USD d'ici 2032, avec un CAGR de 23,27 % de 2027 à 2032.
Le marché de l'IA physique pour l'assemblage de précision et la reprise prend de l'élan à mesure que les conceptions électroniques deviennent plus complexes et que les fabricants font face à des coûts de main-d'œuvre plus élevés dans les environnements de production à volume élevé et réglementés. La détection en temps réel, le contrôle adaptatif, l'inspection en boucle fermée et la reprise précise distinguent ces systèmes de l'automatisation industrielle conventionnelle. L'encapsulation de semi-conducteurs, l'assemblage électronique avancé et la reprise d'électronique aérospatiale nécessitent des capacités que l'automatisation générique ne peut pas fournir de manière cohérente. La restructuration de la chaîne d'approvisionnement oriente également les investissements vers de nouvelles capacités d'assemblage conçues pour un fonctionnement automatisé. La compétitivité dépend de plus en plus du déploiement clé en main, de preuves crédibles du coût total et d'un chemin vers le retour sur investissement dans les 24 mois suivant la mise en service.
Points Clés du Rapport
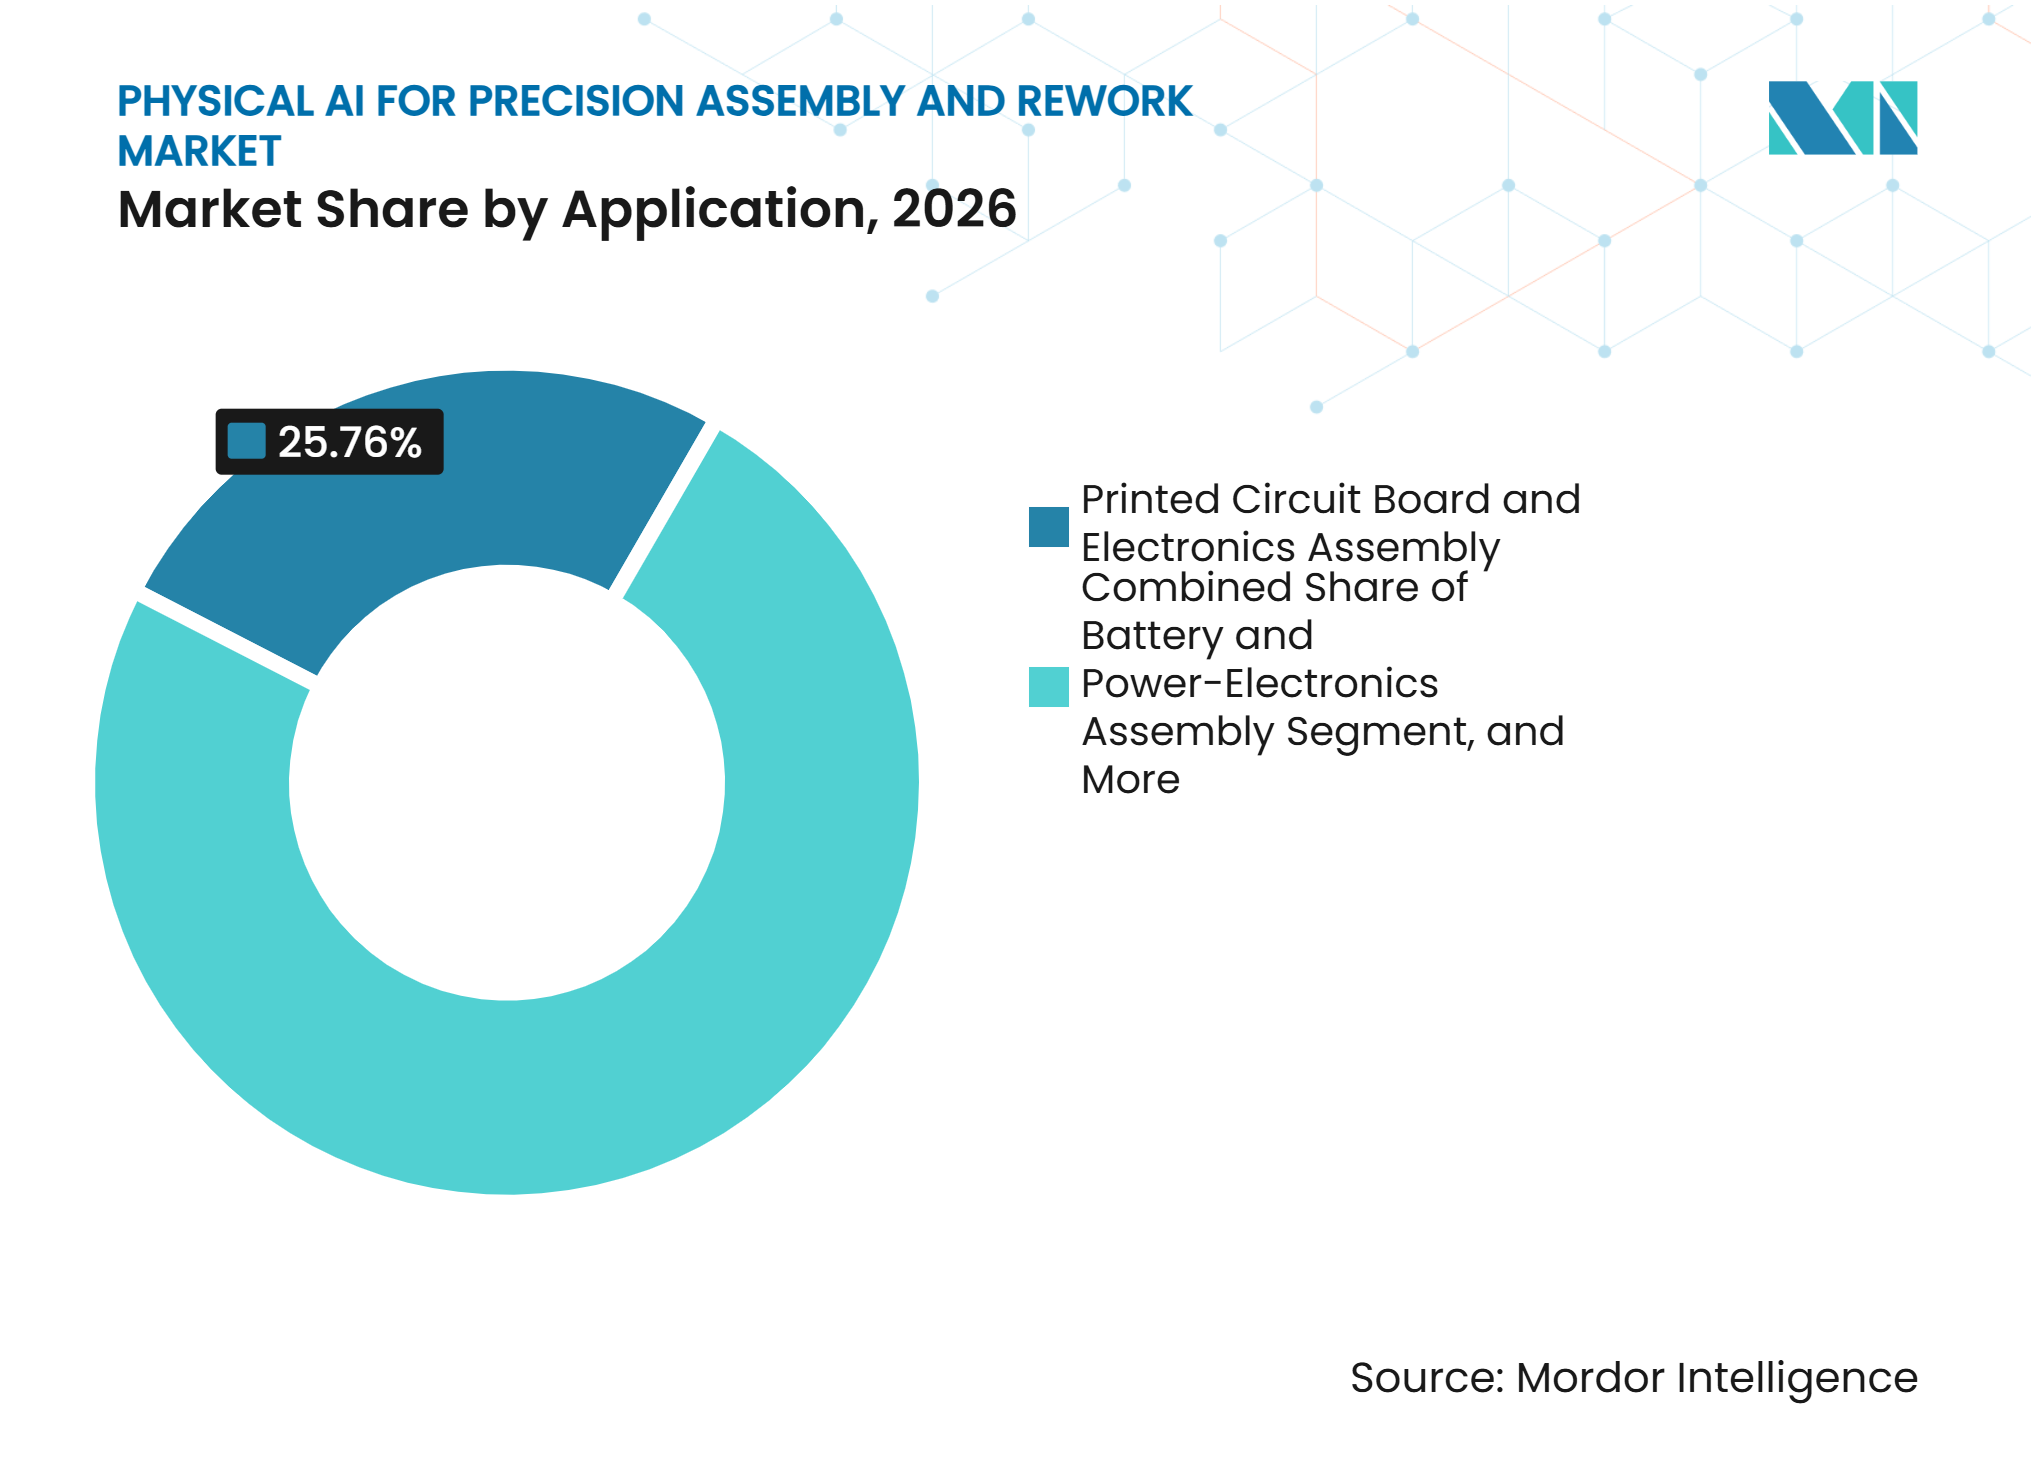
- Par application, l'assemblage de cartes de circuits imprimés et d'électronique a représenté 25,76 % de la part de marché de l'IA physique pour l'assemblage de précision et la reprise en 2026, tandis que l'assemblage de semi-conducteurs et d'emballages avancés devrait progresser à un CAGR de 25,12 % jusqu'en 2032.
- Par utilisateur final, les prestataires de services de fabrication électronique ont détenu une part de 22,12 % en 2026, tandis que les fabricants d'équipements semi-conducteurs et électroniques devraient progresser à un CAGR de 24,13 % jusqu'en 2032.
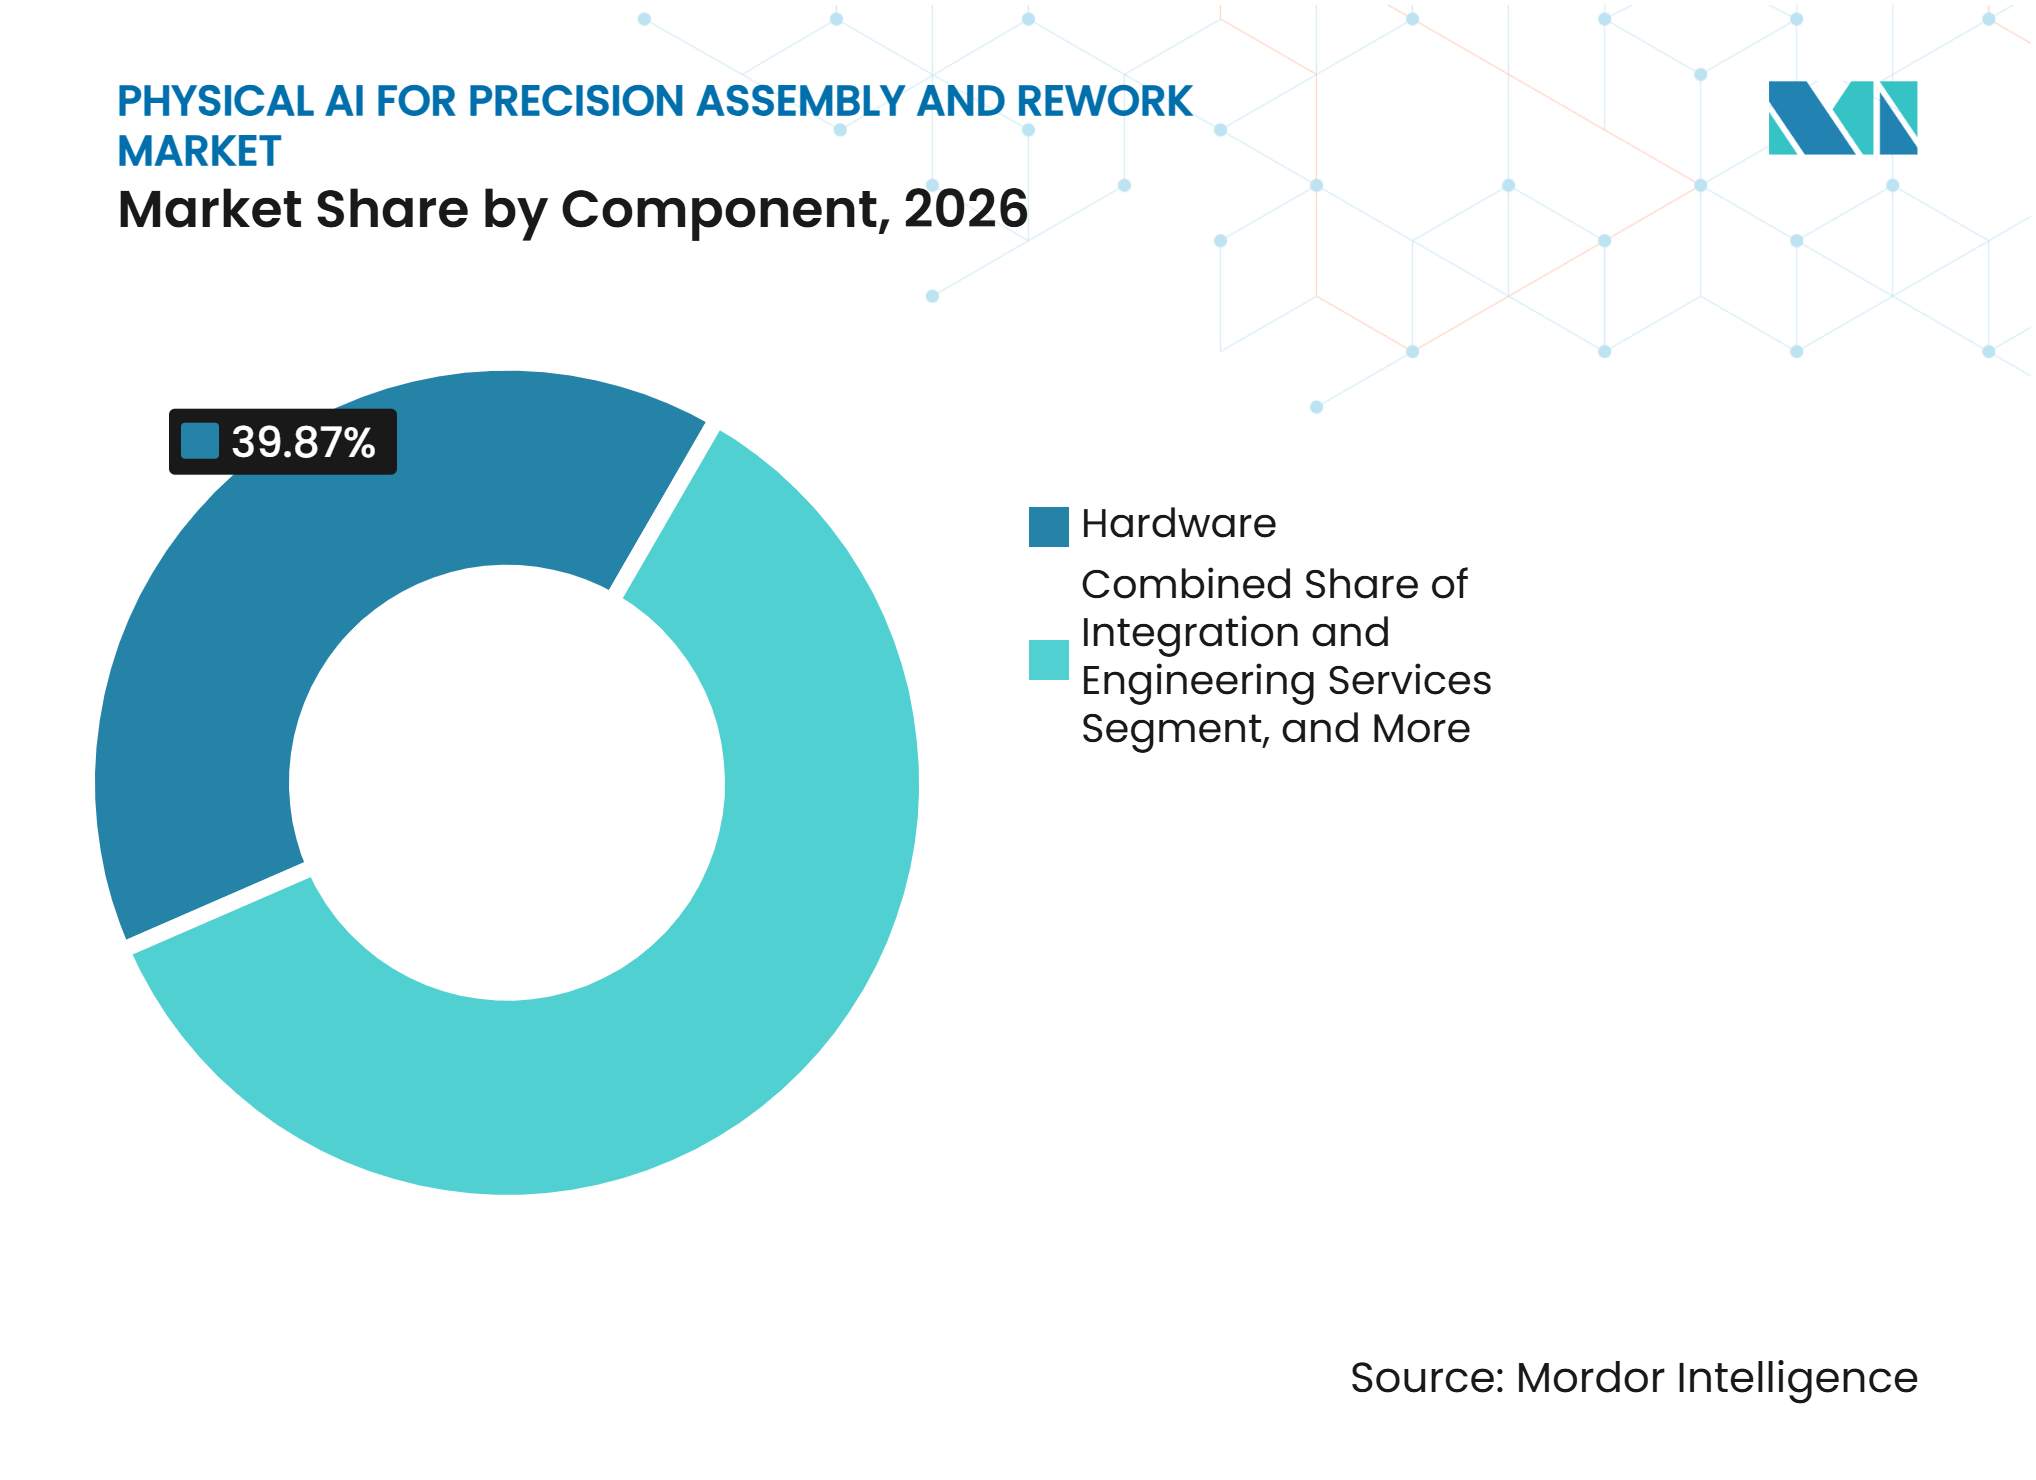
- Par composant, le matériel a représenté une part de 39,87 % en 2026, tandis que les logiciels d'IA et de robotique devraient progresser à un CAGR de 25,76 % jusqu'en 2032.
- Par modèle de déploiement, les équipements d'investissement sur site ont représenté une part de 37,86 % en 2026, tandis que le déploiement hybride périphérie-nuage devrait progresser à un CAGR de 24,67 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté une part de 27,67 % en 2026, tandis que l'Amérique du Nord devrait progresser à un CAGR de 25,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Pénuries de Main-d'Œuvre et Inflation Salariale | +5.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande de Production Flexible à Haute Diversité | +4.6% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Miniaturisation de l'Électronique et Tolérances Plus Strictes | +3.9% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Relocalisation et Résilience de la Chaîne d'Approvisionnement | +3.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Inspection en Boucle Fermée jusqu'à l'Action | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Compression de la Simulation au Déploiement | +1.8% | Mondial, porté par l'Amérique du Nord et l'Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Pénuries de Main-d'Œuvre et l'Inflation Salariale Poussent les Seuils d'Automatisation
L'écart de main-d'œuvre dans la fabrication d'électronique et de semi-conducteurs est devenu difficile à combler par le seul recrutement. L'Association mondiale de l'électronique a signalé en 2025 que 63 % des entreprises faisaient face à des pénuries de talents qui freinaient leur croissance, tandis que 54 % absorbaient des coûts de main-d'œuvre plus élevés.[1] Près de 33 % de la main-d'œuvre manufacturière a plus de 55 ans, ce qui accroît le risque de perdre les connaissances expérimentées en assemblage de précision au départ à la retraite des travailleurs. Le marché de l'IA physique pour l'assemblage de précision et la reprise bénéficie lorsque les systèmes peuvent apprendre à partir des démonstrations des techniciens et conserver les connaissances de processus issues de tâches de précision répétables. Cette capacité soutient la continuité dans les tâches où l'automatisation conventionnelle n'a pas capturé les pratiques opérationnelles tacites.
La Demande de Production Flexible à Haute Diversité Favorise les Cellules Robotiques Adaptatives
Les cycles de produits d'électronique grand public se sont raccourcis à 12-18 mois, tandis que l'électronique industrielle et automobile nécessite de plus en plus des séries de production courtes avec de nombreuses variantes. Ces conditions rendent les outils d'automatisation rigide moins adaptés lorsque les changements de configuration prennent des semaines. Les fabricants valorisent donc les cellules pouvant être reconfigurées en quelques heures pour un nouveau produit ou processus. Yaskawa a déclaré que sa plateforme MOTOMAN NEXT a été validée dans plus de 200 cas d'utilisation clients et utilise l'informatique embarquée sur le robot pour la planification de mouvement adaptative.[2] Le marché de l'IA physique pour l'assemblage de précision et la reprise répond à cette exigence en intégrant la vision adaptative et l'informatique dans le robot, permettant à une cellule de gérer les variations sans connexion nuage séparée. Les sous-traitants ont de plus en plus besoin de démontrer leur capacité à effectuer des changements rapides lorsqu'ils concourent pour des programmes de production.
La Miniaturisation de l'Électronique et les Tolérances Plus Strictes Exigent un Contrôle IA Sous-Micronique
La réduction des géométries des composants met à l'épreuve les limites de la robotique conventionnelle guidée par vision. ASMPT a présenté son lieur INFINITE en mai 2025 avec une précision de placement de ±12,5 µm à 3σ en mode haute précision, et la capacité de traiter des puces aussi minces que 75 µm.[3] Le système a été conçu pour les dispositifs de puissance en carbure de silicium et en nitrure de gallium, les composants 5G et l'encapsulation de chiplets IA. Les travaux de la CEI et de l'ISO sur les tolérances d'encapsulation de semi-conducteurs ajoutent une pression de conformité sur la façon dont les équipements sont spécifiés et validés. Une puce mal placée sur un substrat de processeur IA d'une valeur de 2 000 USD ou plus peut engendrer des coûts de rejet bien supérieurs aux coûts d'exploitation d'une cellule d'assemblage de précision. La reprise assistée par IA répond également aux limitations de résolution et ergonomiques auxquelles font face les techniciens travaillant avec des composants inférieurs au millimètre.
La Relocalisation et la Résilience de la Chaîne d'Approvisionnement Créent de Nouveaux Centres de Demande
La capacité d'assemblage est redistribuée de l'Asie vers l'Amérique du Nord et l'Europe. L'Initiative de relocalisation a enregistré 247 000 emplois manufacturiers annoncés en relocalisation et en investissement direct étranger en 2025, les produits informatiques et électroniques représentant 18 % du total.[4] Les entreprises taïwanaises ont divulgué 5,3 milliards USD d'investissements directs étrangers planifiés au Texas en 2025, tandis que les exportations mexicaines d'équipements pour centres de données vers les États-Unis ont dépassé 70 milliards USD en 2025.[5] Ces installations intègrent des sous-ensembles de cartes de circuits imprimés, des faisceaux de câbles et l'assemblage de baies. Les sites construits à neuf sont généralement planifiés pour l'automatisation dès le lancement plutôt que mis à niveau après des décennies d'exploitation manuelle. Le marché de l'IA physique pour l'assemblage de précision et la reprise connaît donc une demande dans des installations où le déploiement peut être intégré dans la conception de production initiale.
Analyse de l'Impact des Freins du Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts Élevés d'Intégration et de Validation | -3.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Données d'Entraînement Rares et Non Standardisées pour les Défauts Rares | -2.3% | Mondial | Moyen terme (2-4 ans) |
| Exigences de Sécurité, de Responsabilité et de Contrôle des Modifications | -1.6% | Amérique du Nord et Europe, environnements réglementés par la FDA et AS9100 | Moyen terme (2-4 ans) |
| Variabilité Thermique et de Processus dans la Reprise de Précision | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés d'Intégration et de Validation Freinent une Adoption Plus Rapide
Le coût en capital du matériel d'IA physique devient plus compétitif, mais les coûts d'intégration restent un obstacle majeur à l'adoption. Les systèmes existants nécessitent la collecte de données, des interfaces système, une évaluation, la conformité en matière de sécurité et des processus opérationnels avant qu'un déploiement puisse être mis à l'échelle. Ces activités peuvent être plus exigeantes en Amérique du Nord et en Europe, où de nombreuses installations exploitent des systèmes de production établis. Les exigences de qualité et de validation peuvent prolonger les calendriers de mise en service, même lorsque le matériel robotique est disponible. Le marché de l'IA physique pour l'assemblage de précision et la reprise doit donc être compétitif sur le soutien à la mise en œuvre ainsi que sur la capacité technique, en particulier lorsque les équipes d'ingénierie internes ont une capacité limitée. Les fournisseurs qui offrent un chemin plus clair à travers la qualification et l'intégration peuvent réduire une préoccupation d'achat clé.
Les Données d'Entraînement Rares pour les Défauts Rares Limitent la Fiabilité des Modèles en Boucle Fermée
Les systèmes d'assemblage de précision nécessitent des modèles de détection de défauts entraînés sur une gamme suffisante de modes de défaillance. Les défauts les plus rares et les plus dommageables sont souvent sous-représentés dans les données de production. Les taxonomies de défauts varient également entre les fabricants d'équipements d'origine, ce qui limite la transférabilité des modèles entre des installations aux processus similaires. La sensibilité concurrentielle rend les entreprises réticentes à partager des bibliothèques de défauts via des groupes industriels. NVIDIA a décrit l'utilisation par Amazon Devices de l'IA et des jumeaux numériques pour une fabrication sans contact, montrant comment les données synthétiques basées sur la physique peuvent soutenir le développement de modèles. La validation synthétique vers réelle doit encore tenir compte de la variabilité de la production. À mesure que les composants deviennent plus petits, de nouveaux modes de défauts peuvent émerger plus rapidement que les pipelines d'entraînement ne peuvent les intégrer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
L'Assemblage de Cartes de Circuits Imprimés et d'Électronique Mène Tandis que l'Encapsulation de Semi-Conducteurs s'AccélèreL'assemblage de cartes de circuits imprimés et d'électronique devrait représenter 25,76 % du marché de l'IA physique pour l'assemblage de précision et la reprise en 2026. Sa position de leader reflète les volumes élevés de production mondiale au niveau des cartes et l'utilisation généralisée de l'inspection optique automatisée assistée par IA et des systèmes adaptatifs de pose et placement. Les composants montés en surface évoluent vers des empreintes métriques 0201 et impériales 01005. À ces dimensions, les systèmes de vision artificielle basés sur des règles ont de plus en plus de difficultés à identifier de manière cohérente les composants mal placés. Par conséquent, le secteur de l'IA physique pour l'assemblage de précision et la reprise s'appuie sur des technologies de placement et de détection adaptatives pour soutenir des opérations répétables au niveau des cartes.
L'assemblage de semi-conducteurs et d'emballages avancés devrait enregistrer un CAGR de 25,12 % jusqu'en 2032. Les architectures de chiplets, l'encapsulation à niveau de tranche en éventail et l'empilement HBM entrent en production de volume et nécessitent un placement de puces très précis. ASMPT devrait démontrer une automatisation en boucle fermée sur l'ensemble du processus couvrant le découpage de tranches, le placement de puces et l'inspection finale lors de SEMICON Taiwan 2025. L'assemblage aérospatial et de défense doit se conformer aux exigences de la norme AS9100 Rev D et DO-178C. Bien que ces exigences puissent prolonger les délais d'adoption, elles peuvent également favoriser des relations durables avec les clients après la qualification. L'assemblage de batteries et d'électronique de puissance, ainsi que l'assemblage automobile et de véhicules électriques, répondent à la demande associée à la production de groupes motopropulseurs pour véhicules électriques.



Par Utilisateur Final :
Les Prestataires de Services de Fabrication Électronique Mènent Tandis que les Fabricants d'Équipements s'AccélèrentLes prestataires de services de fabrication électronique devraient détenir 22,12 % du marché de l'IA physique pour l'assemblage de précision et la reprise en 2026. Ces prestataires assemblent des produits électroniques grand public, des équipements réseau et des cartes de contrôle industriel à des volumes élevés. Leurs déploiements visent à améliorer le rendement et à réduire les coûts de main-d'œuvre directe. Une amélioration de 1 % du rendement au premier passage sur des millions d'unités annuelles peut générer des économies annuelles à sept chiffres. Dans le marché de l'IA physique pour l'assemblage de précision et la reprise, cet avantage fait passer l'analyse de rentabilité de l'évitement des coûts à la protection des revenus de production.
Les fabricants d'équipements semi-conducteurs et électroniques devraient progresser à un CAGR de 24,13 % jusqu'en 2032. Ces entreprises intègrent l'IA directement dans les lieuses, les machines de pose et placement et les outils d'inspection. Dans le marché de l'IA physique pour l'assemblage de précision et la reprise, l'IA physique devient une fonctionnalité intégrée à l'outil plutôt qu'une couche système supplémentaire. Cette approche modifie la façon dont la valeur est capturée dans la pile d'automatisation d'assemblage. Les fournisseurs automobiles de rang 1 adoptent ces systèmes pour gérer la complexité des groupes motopropulseurs de véhicules électriques, notamment l'assemblage de modules de batteries et la reprise d'électronique de puissance. Les sous-traitants et les ateliers de travail à façon restent plus sensibles aux prix et s'appuient souvent sur des modèles de robot en tant que service pour réduire les obstacles aux dépenses d'investissement.
Par Composant :
Le Matériel Détient la Plus Grande Part Tandis que les Logiciels IA Modifient la Capture de ValeurLe matériel devrait représenter 39,87 % du marché de l'IA physique pour l'assemblage de précision et la reprise en 2026. Cette catégorie comprend les bras robotiques, les robots collaboratifs, les capteurs force-couple, les systèmes de vision et les outils spécialisés en bout de bras conçus pour la manipulation sous-millimétrique. À mesure que les bras robotiques capables deviennent plus largement disponibles, la répétabilité mécanique seule devient moins différenciante. L'informatique embarquée sur le robot gagne en importance car elle permet un contrôle de force en temps réel aux cadences de la ligne de production. Par conséquent, le marché évolue vers la détection et l'informatique intégrées dans les équipements plutôt que de traiter les robots et leur intelligence comme des achats séparés.
Les logiciels d'IA et de robotique devraient progresser à un CAGR de 25,76 % jusqu'en 2032. Les modèles de fondation, les outils de simulation au déploiement et les robots définis par logiciel réduisent le temps nécessaire pour adapter les équipements à de nouveaux types de pièces. Les invites en langage naturel peuvent également réduire la dépendance à la programmation par boîtier d'apprentissage. La maintenance, la formation et les services gérés soutiennent davantage les engagements basés sur les résultats et peuvent capturer une plus grande part de la valeur sur la durée de vie du système. Bien que les volumes unitaires de matériel puissent continuer à augmenter, les logiciels et services pourraient exercer une pression sur les marges du matériel.

Par Modèle de Déploiement :
Les Équipements sur Site Conservent leur Base Tandis que le Déploiement Hybride ProgresseLes équipements d'investissement sur site devraient détenir une part de 37,86 % en 2026. Les exigences de salle blanche dans l'encapsulation de semi-conducteurs et les environnements aérospatiaux peuvent limiter l'utilisation de la connectivité nuage partagée. Les fournisseurs de rang 1 préfèrent également les systèmes de production isolés. Les protocoles de qualification selon l'IATF 16949 pour l'électronique automobile et l'ISO 13485 pour les dispositifs médicaux peuvent prolonger les délais de mise en service. Ces contrôles renforcent le rôle des équipements détenus en propre dans les opérations réglementées.
Le déploiement hybride périphérie-nuage devrait progresser à un CAGR de 24,67 % jusqu'en 2032. Les fabricants utilisent l'inférence en périphérie pour un contrôle en boucle fermée à faible latence et les services nuage pour la gestion de flotte et le réentraînement des modèles. Ce modèle est particulièrement pertinent pour les organisations exploitant des installations sur plusieurs sites. Le robot en tant que service gagne du terrain parmi les sous-traitants et les ateliers de travail à façon qui font face à des engagements de volume incertains. La gestion de flotte connectée au nuage peut offrir aux petites installations un accès aux mises à jour des modèles de fondation, tandis que les architectures hybrides réduisent le besoin de ressources importantes en ingénierie IA sur site.
Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique devrait détenir une part de marché de 27,67 % en 2026. Le marché de l'IA physique pour l'assemblage de précision et la reprise de la région combine une fabrication électronique sous contrat dense, des opérations de back-end semi-conducteur et l'assemblage de groupes motopropulseurs pour véhicules électriques. FANUC, Yaskawa et OMRON intègrent l'IA physique dans leurs propres environnements de production avant de commercialiser ces solutions. Yaskawa prévoit de mettre en service l'Usine de Robots n° 5 à Kitakyushu au cours de l'exercice 2026, en utilisant MOTOMAN NEXT et son cadre i3-Mécatronique. L'encapsulation avancée de semi-conducteurs nécessite une précision d'alignement inférieure à 10 µm, ce qui impose des exigences importantes aux systèmes déployés dans la région.
Amérique du Nord
L'Amérique du Nord devrait enregistrer un CAGR de 25,88 % de 2027 à 2032. Les investissements dans le cadre de la loi CHIPS, la relocalisation de l'électronique de défense et l'assemblage de véhicules électriques orientent les capitaux vers de nouvelles installations de fabrication. L'Initiative de relocalisation devrait qualifier l'investissement dans les semi-conducteurs d'exceptionnellement fort dans son rapport 2025. Pour le marché de l'IA physique pour l'assemblage de précision et la reprise, ces nouvelles installations peuvent intégrer l'automatisation dès la phase de conception, évitant les coûts de modernisation associés aux sites de production existants. NVIDIA prévoit que Skild AI et Foxconn déploieront des manipulateurs à double bras pilotés par IA sur les lignes de production Blackwell pour l'assemblage en plusieurs étapes de barres omnibus et de connecteurs avec récupération adaptative.
L'Europe Mène Tandis que les Régions Émergentes Diversifient le Pipeline
La demande européenne est concentrée en Allemagne, où les fournisseurs automobiles de rang 1 et les fabricants d'équipements industriels ont établi des écosystèmes de robots collaboratifs. Le Royaume-Uni et la France développent leurs capacités de reprise d'électronique aérospatiale et d'assemblage militaire, tandis que l'Italie et l'Espagne génèrent de la demande via l'électronique automobile et l'automatisation industrielle. L'Amérique du Sud en est à ses débuts, le Brésil servant de principal centre de demande en raison des investissements d'assemblage de Foxconn et BYD. L'Argentine et d'autres marchés sud-américains dépendent davantage des équipements importés. Les Émirats arabes unis et l'Arabie saoudite investissent dans la fabrication avancée à travers des politiques alignées sur Vision 2030, tandis que la chaîne d'approvisionnement automobile d'Afrique du Sud représente l'opportunité à court terme la plus organisée du continent africain.
Paysage Concurrentiel
Concentration du Marché
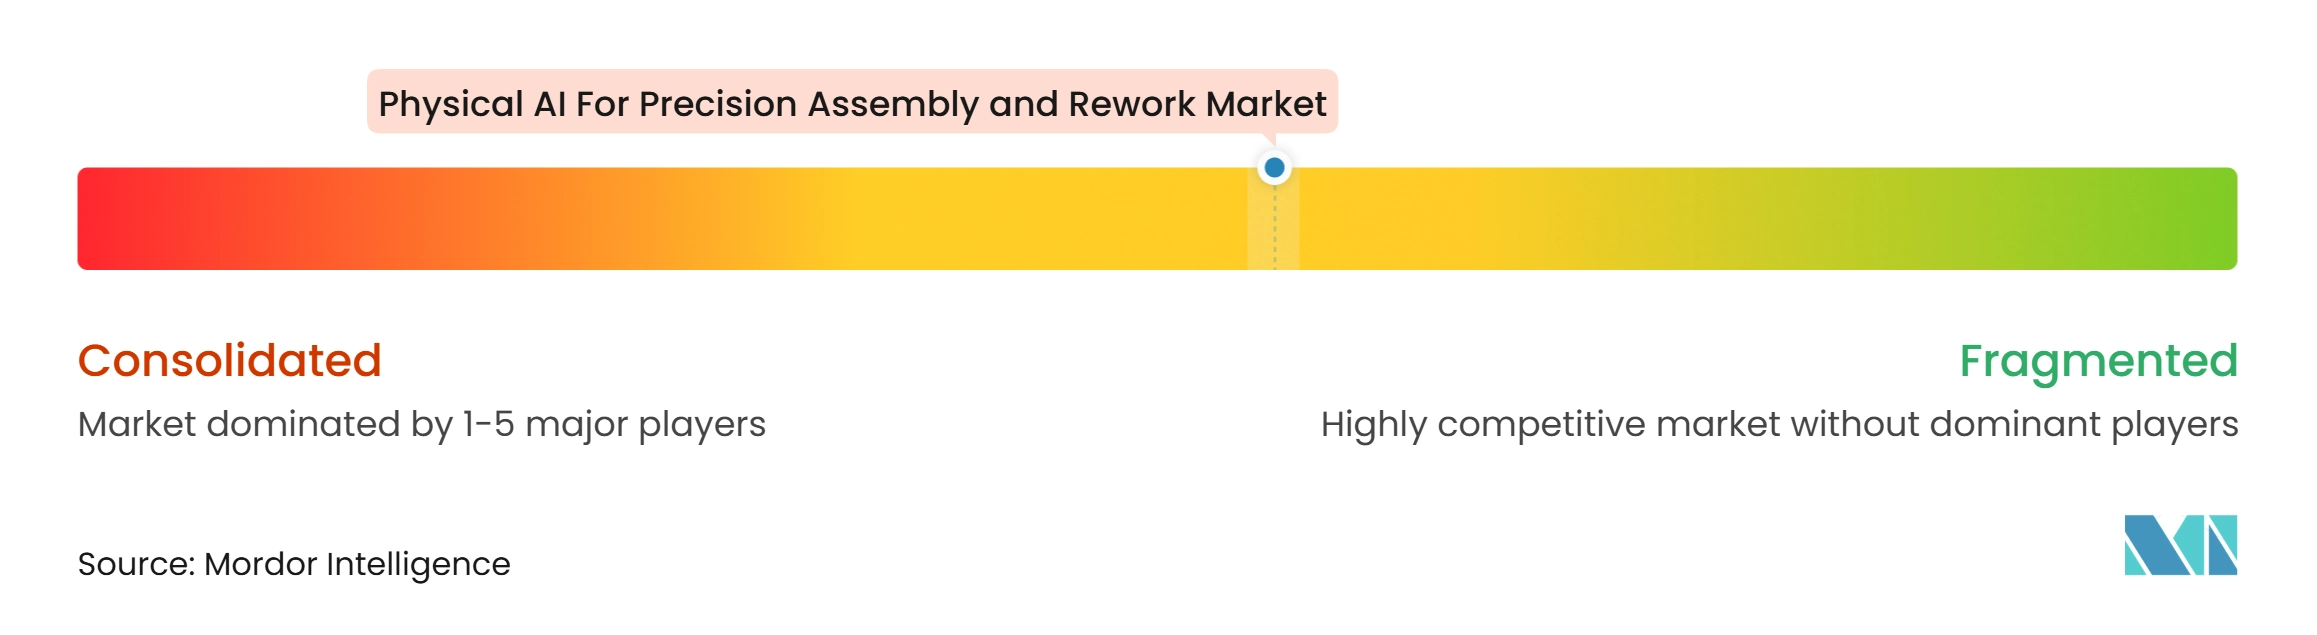
Le marché de l'IA physique pour l'assemblage de précision et la reprise présente une couche de plateforme modérément consolidée, bien que les fournisseurs de logiciels spécialisés et d'applications restent nombreux. FANUC, ABB Robotics, Yaskawa et KUKA disposent collectivement d'une base installée de plus de 2 millions de robots. Les couches d'intelligence et d'application restent fragmentées, avec la participation d'entreprises natives de l'IA et de fournisseurs d'équipements spécialisés. Les principales entreprises de robotique intègrent des capacités d'IA au niveau du contrôleur dans leurs plateformes matérielles établies. NVIDIA a annoncé des partenariats d'écosystème avec FANUC, ABB Robotics, Yaskawa, KUKA et Universal Robots en mars 2026 pour intégrer les bibliothèques Omniverse et les cadres de simulation Isaac dans les plateformes de mise en service virtuelle.
Dans le marché de l'IA physique pour l'assemblage de précision et la reprise, les barrières concurrentielles se déplacent de la conception mécanique des bras vers les systèmes de perception-action, les logiciels et les données d'entraînement. Cette transition crée des opportunités pour les entreprises natives de l'IA avec des architectures de modèles différenciées qui n'ont pas d'héritage établi dans le matériel robotique. La plateforme IA en boucle fermée d'ASMPT pour l'encapsulation de semi-conducteurs et les gammes de produits de lieur TC et de lieur hybride de Hanwha Semitech démontrent une stratégie d'intégration verticale. Ces entreprises intègrent des capacités d'IA physique dans leurs équipements, réduisant la dépendance aux intégrateurs de systèmes. En mars 2026, ABB s'est associé à NVIDIA pour déployer à grande chelle l'IA physique industrielle dans son portefeuille d'automatisation.
Une opportunité significative subsiste dans la reprise native IA pour l'encapsulation avancée de semi-conducteurs. La reprise autonome en boucle fermée reste insuffisamment servie à grande échelle malgré la demande croissante de la production de chiplets et de mémoire à haute bande passante (HBM). GrayMatter Robotics génère des programmes robotiques à partir de modèles CAO et de données de capteurs, réduisant la dépendance à la programmation experte par boîtier d'apprentissage. ABB a déclaré que RobotStudio HyperReality intègre NVIDIA Omniverse et peut atteindre une fidélité de simulation allant jusqu'à 99 %, raccourcissant potentiellement les cycles de qualification dans les marchés finaux réglementés.
Leaders du Secteur de l'IA Physique pour l'Assemblage de Précision et la Reprise
-
ABB Ltd.
-
Applied Materials, Inc.
-
DENSO CORPORATION
-
FANUC CORPORATION
-
Jabil Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise Entreprises couvertes dans ce rapport
- ABB Ltd.
- ASMPT Limited
- Comau S.p.A.
- DENSO CORPORATION
- FANUC CORPORATION
- FUJI CORPORATION
- GrayMatter Robotics, Inc.
- Hanwha Semitech Co., Ltd.
- KUKA AG
- Kurtz Ersa Smart Production GmbH
- Mitsubishi Electric Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Stäubli International AG
- Teradyne, Inc.
- Universal Robots A/S
- VJ Electronix, Inc.
- Yaskawa Electric Corporation
Développements industriels récents dans Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise
- Octobre 2026 : ABB Robotics a lancé les robots industriels de précision IRB 1700 et IRB 1700ID, offrant des cadences jusqu'à 20 % plus rapides, une répétabilité de trajectoire de 0,03 mm pour une plage de charge utile de 6 à 12 kg, et une consommation d'énergie jusqu'à 15 % inférieure par rapport à la série IRB 1600. Les robots ciblent l'assemblage de baies de serveurs IA et la fabrication électronique à grande vitesse, intégrant le contrôleur OmniCore d'ABB et le logiciel AI Robot Trainer pour un fonctionnement adaptatif et autonome, avec un encombrement réduit de 50 % par rapport à la génération précédente.
- Octobre 2026 : FANUC a lancé le produit AI Masterless Vision, éliminant la programmation de vision par boîtier d'apprentissage pour les applications de pose et placement de précision. Le système permet l'identification de pièces en langage naturel, reconnaissant des pièces cylindriques ou irrégulières à partir d'une instruction verbale sans enseignement préalable de modèle 3D, et a été présenté au JIMTOF 2026 à Tokyo. Les expéditions en volume sont prévues pour janvier 2027.
- Septembre 2026 : Hitachi et FANUC ont annoncé un partenariat stratégique pour commercialiser l'IA physique, combinant l'IA d'apprentissage à cycle court de Hitachi, HMAX Industry, avec les robots industriels FANUC. La validation conjointe est en cours à l'usine d'Ibaraki de Hitachi en tant que
Client Zéro,
visant la commercialisation au cours de l'exercice 2027 et couvrant également la validation du semi-conducteur IA en périphérie de Hitachi intégré aux contrôleurs de robots FANUC. - Septembre 2026 : Hanwha Semitech a présenté 4 systèmes d'équipements d'encapsulation avancée de nouvelle génération au SEMICON Taiwan 2026, dont la première présentation publique de la machine SFM5 Square FOPLP fonctionnant sur des panneaux carrés de 600×600 mm, aux côtés du lieur TC 3D SFM5 Expert, du lieur CoW 2,5D SFM5 TnR, et du lieur hybride nano SHB2 avec une précision de placement de 0,1 µm pour les applications HBM.
Périmètre du Rapport Mondial sur le Marché de l'IA Physique pour l'Assemblage de Précision et la Reprise
Le rapport sur le marché de l'IA physique pour l'assemblage de précision et la reprise est segmenté par application (assemblage de cartes de circuits imprimés et d'électronique, assemblage de semi-conducteurs et d'emballages avancés, assemblage de batteries et d'électronique de puissance, assemblage automobile et de véhicules électriques, et assemblage aérospatial et de défense), utilisateur final (fabricants d'équipements d'origine, prestataires de services de fabrication électronique, fournisseurs automobiles de rang 1, fabricants d'équipements semi-conducteurs et électroniques, et sous-traitants et ateliers de travail à façon), composant (matériel, logiciels d'IA et de robotique, services d'intégration et d'ingénierie, et maintenance, formation et services gérés), modèle de déploiement (sur site, robot en tant que service, gestion de flotte connectée au nuage, et déploiement hybride périphérie-nuage) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assemblage de Cartes de Circuits Imprimés et d'Électronique |
| Assemblage de Semi-Conducteurs et d'Emballages Avancés |
| Assemblage de Batteries et d'Électronique de Puissance |
| Assemblage Automobile et de Véhicules Électriques |
| Assemblage Aérospatial et de Défense |
| Autres Applications |
| Fabricants d'Équipements d'Origine |
| Prestataires de Services de Fabrication Électronique |
| Fournisseurs Automobiles de Rang 1 |
| Fabricants d'Équipements Semi-Conducteurs et Électroniques |
| Sous-Traitants et Ateliers de Travail à Façon |
| Autres Utilisateurs Finaux |
| Matériel |
| Logiciels d'IA et de Robotique |
| Services d'Intégration et d'Ingénierie |
| Maintenance, Formation et Services Gérés |
| Équipements d'Investissement sur Site |
| Robot en tant que Service |
| Gestion de Flotte Connectée au Nuage |
| Déploiement Hybride Périphérie-Nuage |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Application | Assemblage de Cartes de Circuits Imprimés et d'Électronique | |
| Assemblage de Semi-Conducteurs et d'Emballages Avancés | ||
| Assemblage de Batteries et d'Électronique de Puissance | ||
| Assemblage Automobile et de Véhicules Électriques | ||
| Assemblage Aérospatial et de Défense | ||
| Autres Applications | ||
| Par Utilisateur Final | Fabricants d'Équipements d'Origine | |
| Prestataires de Services de Fabrication Électronique | ||
| Fournisseurs Automobiles de Rang 1 | ||
| Fabricants d'Équipements Semi-Conducteurs et Électroniques | ||
| Sous-Traitants et Ateliers de Travail à Façon | ||
| Autres Utilisateurs Finaux | ||
| Par Composant | Matériel | |
| Logiciels d'IA et de Robotique | ||
| Services d'Intégration et d'Ingénierie | ||
| Maintenance, Formation et Services Gérés | ||
| Par Modèle de Déploiement | Équipements d'Investissement sur Site | |
| Robot en tant que Service | ||
| Gestion de Flotte Connectée au Nuage | ||
| Déploiement Hybride Périphérie-Nuage | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA physique pour l'assemblage de précision et la reprise ?
Le marché de l'IA physique pour l'assemblage de précision et la reprise devrait passer de 0,72 milliard USD en 2026 à 0,91 milliard USD en 2027, et atteindre 2,59 milliards USD d'ici 2032, avec un CAGR de 23,27 %. L'adoption est soutenue par la détection adaptative, l'inspection en boucle fermée et les exigences de reprise dans la production électronique. Les fabricants envisagent ces capacités lorsque l'automatisation traditionnelle ne peut pas répondre de manière fiable aux variations de produits ou aux tolérances de placement strictes. Les perspectives reflètent également les investissements dans de nouvelles capacités d'assemblage conçues pour un fonctionnement automatisé, en particulier lorsque les fabricants recherchent des performances d'inspection, de placement et de reprise plus cohérentes sur des programmes de produits variés.
Quelle application mène l'IA physique pour l'assemblage de précision et la reprise ?
L'assemblage de cartes de circuits imprimés et d'électronique mène avec une part de 25,76 % en 2026. L'assemblage de semi-conducteurs et d'emballages avancés est l'application à la croissance la plus rapide, avec un CAGR de 25,12 % jusqu'en 2032, à mesure que les architectures de chiplets, l'encapsulation à niveau de tranche en éventail et l'empilement HBM entrent en production de volume. Ces méthodes de production nécessitent un placement précis des puces et une inspection plus intégrée, augmentant ainsi la pertinence du contrôle adaptatif dans l'assemblage de semi-conducteurs.
Quelle région occupe la position la plus forte dans l'assemblage de précision et la reprise ?
L'Asie-Pacifique détient une part de 27,67 % en 2026 car elle constitue un hub majeur pour la fabrication électronique, les opérations de back-end semi-conducteur et l'assemblage de groupes motopropulseurs pour véhicules électriques. La région exploite également des environnements de précision à volume élevé exigeants pour l'encapsulation avancée. Le Japon, la Corée du Sud et Taïwan contribuent aux capacités de robotique, d'encapsulation de semi-conducteurs et de production électronique, tandis que la Chine reste importante pour l'électronique grand public et l'assemblage de véhicules électriques.
Pourquoi l'Amérique du Nord se développe-t-elle rapidement dans ce domaine ?
L'Amérique du Nord devrait enregistrer un CAGR de 25,88 % jusqu'en 2032, les investissements dans le cadre de la loi CHIPS, la relocalisation, l'électronique de défense et l'assemblage de véhicules électriques soutenant la construction de nouvelles installations automatisées. Les sites construits à neuf peuvent intégrer l'automatisation dès la phase de conception plutôt que de moderniser des lignes établies. Cela peut soutenir des calendriers de déploiement plus courts car la conception des équipements, la qualification des processus et la disposition de la production peuvent être considérées ensemble.
Quelle catégorie de composants se développe le plus rapidement ?
Les logiciels d'IA et de robotique devraient progresser à un CAGR de 25,76 % jusqu'en 2032, les fabricants utilisant des modèles de fondation et des outils de simulation au déploiement. Les robots définis par logiciel peuvent également réduire le temps nécessaire pour adapter les équipements à un nouveau type de pièce. La maintenance, la formation et les services gérés deviennent de plus en plus pertinents à mesure que les acheteurs recherchent des engagements basés sur les résultats sur toute la durée de vie opérationnelle d'un système.
Qu'est-ce qui limite l'adoption plus large des systèmes d'IA physique ?
Le travail d'intégration et de validation peut ralentir la mise en œuvre, tandis que les données d'entraînement limitées pour les défauts rares peuvent contraindre la fiabilité des modèles en boucle fermée. La conformité en matière de sécurité, la qualification des processus et les taxonomies de défauts peuvent s'ajouter au travail requis avant qu'un système puisse être mis à l'échelle. Ces questions sont importantes dans les salles blanches, les environnements aérospatiaux et d'autres contextes où les modifications opérationnelles doivent être documentées et validées. Les acheteurs ont également besoin d'un processus clair pour connecter les modèles, les capteurs, les contrôleurs et les systèmes de production existants avant que les opérations puissent s'étendre.