
Tamanho e Participação do Mercado de IA Física para Inspeção Industrial e Intervenção Robótica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
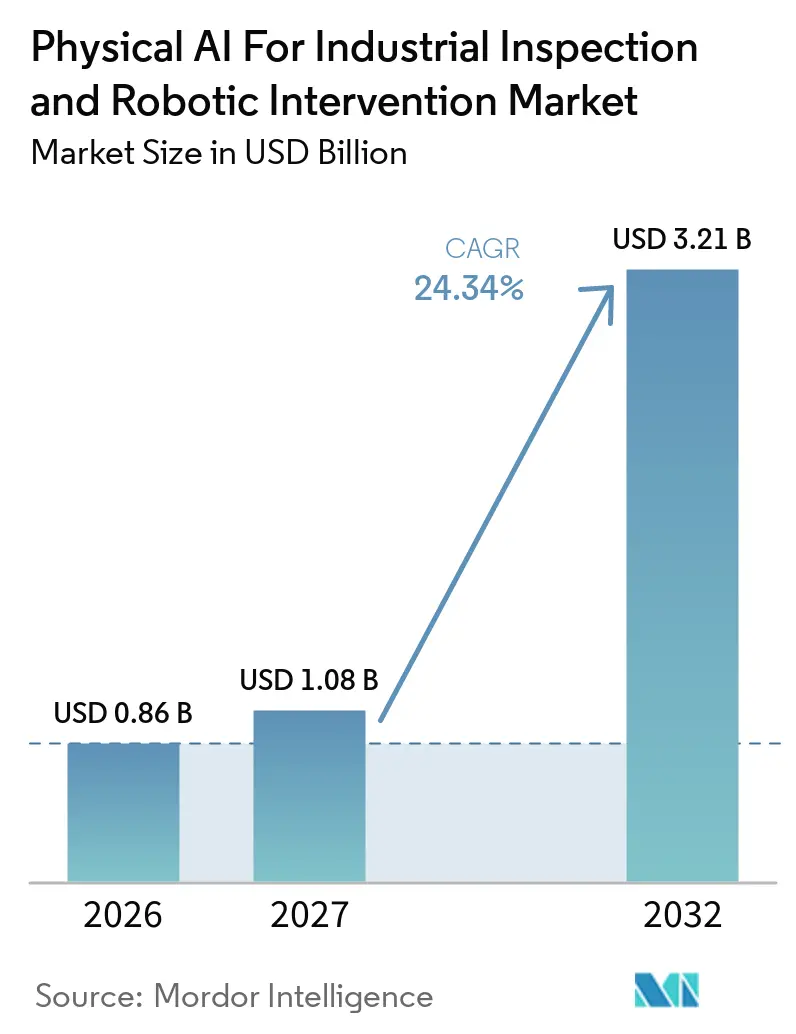
| Tamanho do Mercado (2027) | 1.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.34 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
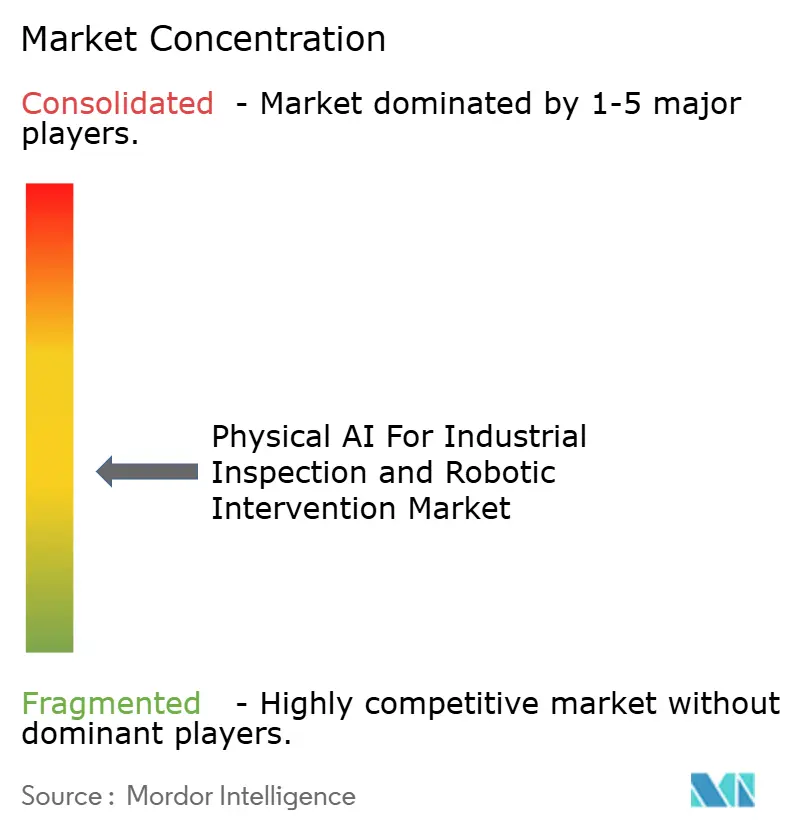
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA Física para Inspeção Industrial e Intervenção Robótica pela Mordor Intelligence
O tamanho do mercado de IA física para inspeção industrial e intervenção robótica é avaliado em 0,86 bilhões de USD em 2026 e tem previsão de atingir 3,21 bilhões de USD até 2032, expandindo-se a um CAGR de 24,34% durante 2027-2032. O mercado de IA física para inspeção industrial e intervenção robótica está evoluindo de testes limitados para um uso mais amplo em nível de planta, à medida que as empresas buscam sistemas capazes de perceber as condições dos equipamentos e agir dentro dos ambientes operacionais. A escassez persistente de trabalhadores industriais qualificados está alterando as decisões de compra, particularmente em funções que são perigosas, remotas ou difíceis de contratar. O caso de valor também está vinculado à manutenção, pois a inspeção autônoma pode detectar falhas antes que elas provoquem paralisações dispendiosas. O hardware permanece central nos gastos atuais, enquanto software recorrente, gestão de frotas e análises estão se tornando mais importantes à medida que as implantações se expandem. A integração com equipamentos mais antigos, os requisitos de segurança e os dados limitados sobre falhas raras continuam sendo restrições importantes no mercado de IA física para inspeção industrial e intervenção robótica.
Principais Conclusões do Relatório
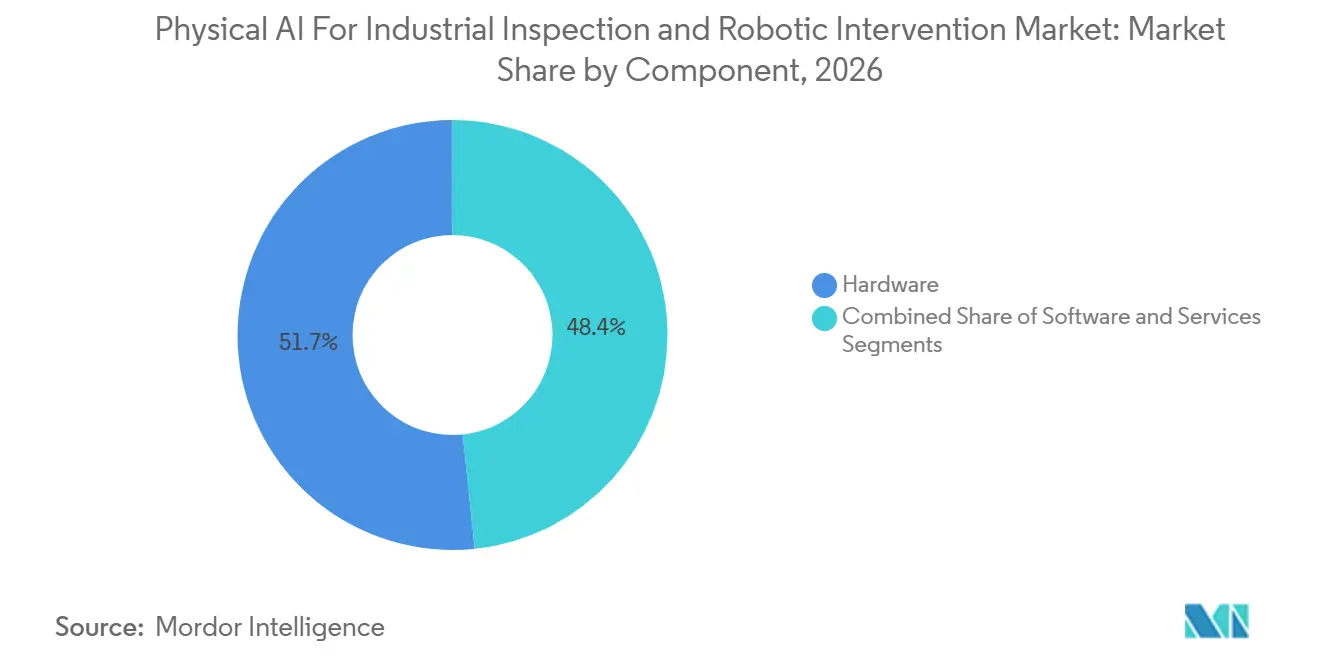
- Por componente, o hardware representou 51,65% da receita em 2026, enquanto o software tem projeção de crescer a um CAGR de 25,11% até 2032 no Mercado de IA Física para Inspeção Industrial e Intervenção Robótica.
- Por tipo de intervenção, as implantações de inspeção exclusiva representaram 32,76% da receita em 2026, enquanto a manipulação de válvulas, portas e escotilhas tem projeção de expandir a um CAGR de 26,98% até 2032.
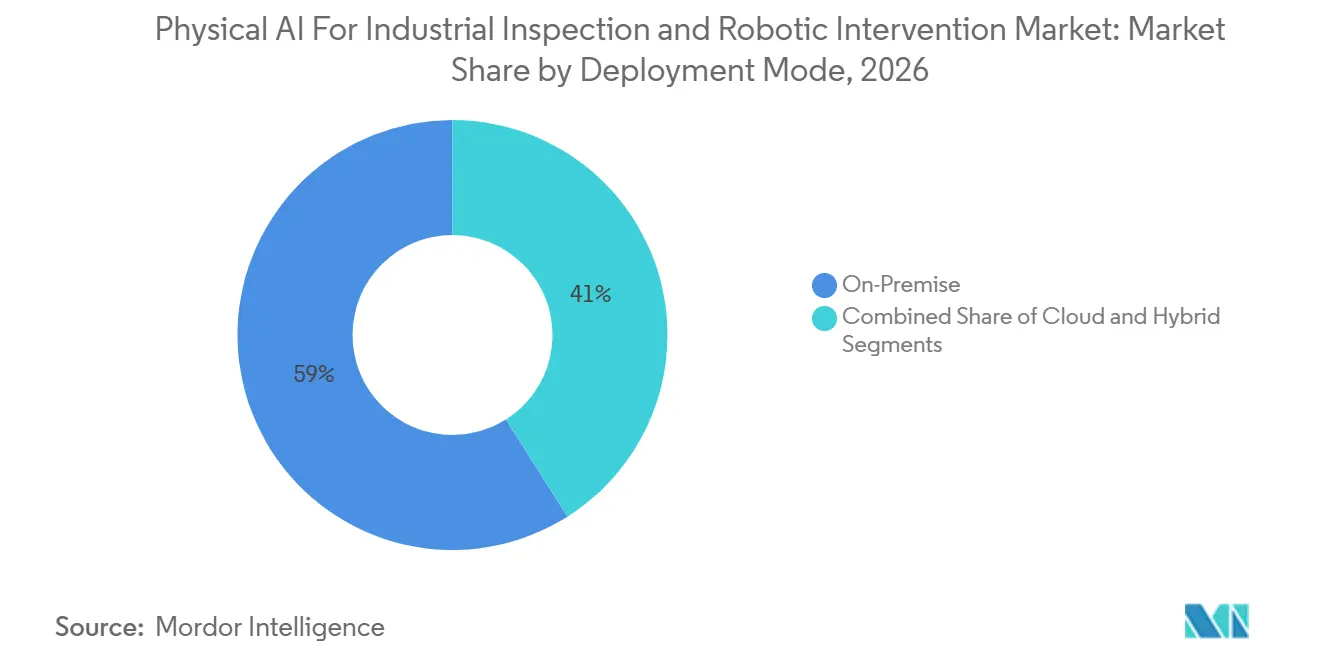
- Por modo de implantação, os sistemas locais representaram 58,98% da receita em 2026, enquanto os sistemas híbridos têm projeção de expandir a um CAGR de 25,76% até 2032 no Mercado de IA Física para Inspeção Industrial e Intervenção Robótica.
- Por nível de autonomia, a autonomia supervisionada deteve 35,77% da receita em 2026, enquanto os sistemas totalmente autônomos têm projeção de expandir a um CAGR de 26,32% até 2032.
- Por indústria do usuário final, petróleo e gás representou 21,31% da receita em 2026, enquanto a fabricação de eletrônicos, semicondutores e baterias tem projeção de expandir a um CAGR de 25,14% até 2032.
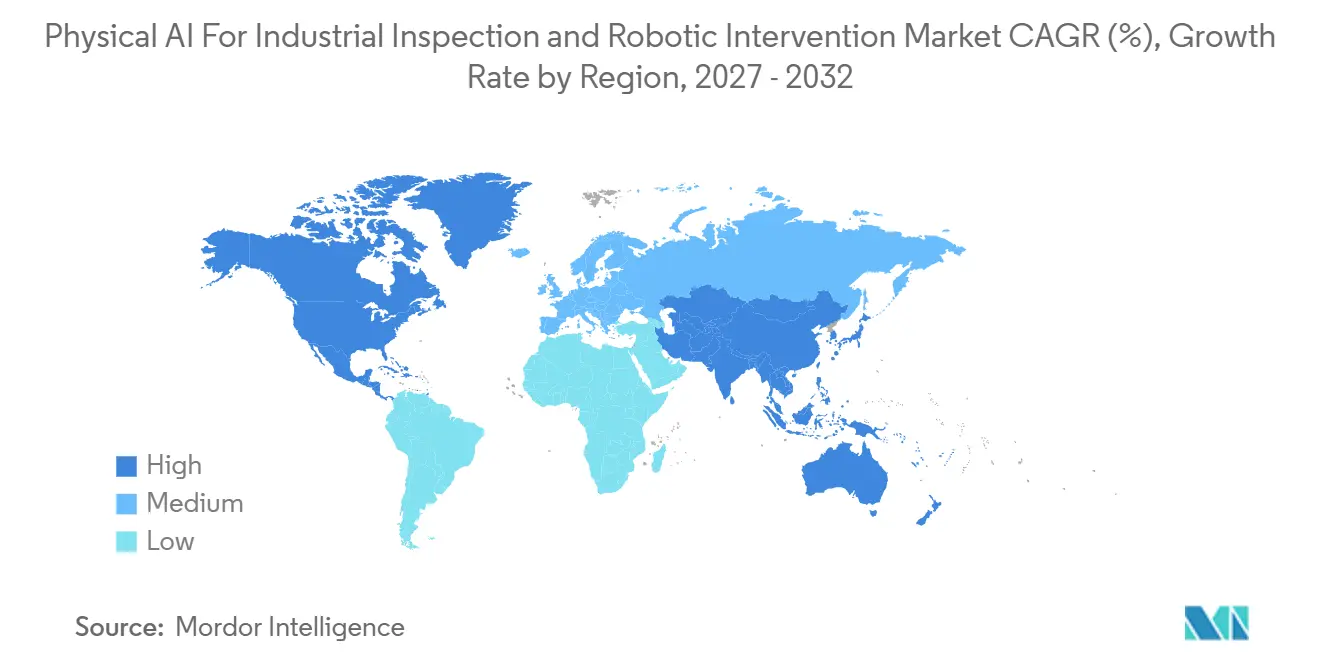
- Por geografia, a Ásia-Pacífico deteve 27,18% da receita em 2026, enquanto a América do Norte tem projeção de expandir a um CAGR de 26,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO | |
|---|---|---|---|---|
| Escassez Aguda de Mão de Obra Industrial Impulsionando a Adoção de Plataformas Autônomas | +5.20% | Global, com pressão concentrada na América do Norte, Japão e Alemanha | Curto prazo (≤ 2 anos) | |
| Economia da Manutenção Preditiva e Redução de Custos com Tempo de Inatividade | +4.80% | Global, com ganhos iniciais nas indústrias de processo da América do Norte e da UE | Médio prazo (2-4 anos) | |
| Avanços em Hardware de IA de Borda Habilitando Inferência em Tempo Real no Dispositivo | +4.10% | Global, núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) | |
| Adoção de Inspeção Flexível na Fabricação de Alto Mix e Baixo Volume | +3.30% | América do Norte, Europa e clusters de fabricação avançada da Ásia-Pacífico | Médio prazo (2-4 anos) | |
| Integração de Gêmeo Digital Comprimindo a Latência de Detecção de Falhas | +2.60% | Europa e Ásia-Pacífico, com expansão para América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) | |
| Acúmulo de Dados de Inspeção Reforçando a Precisão do Modelo ao Longo do Tempo | +2.00% | Global, acelerando em locais com 3 ou mais anos de histórico de implantação | Longo prazo (≥ 4 anos) | |
| Fonte: Mordor Intelligence | ||||
Escassez Aguda de Mão de Obra Industrial Acelerando a Adoção de Plataformas Autônomas
O mercado de IA física para inspeção industrial e intervenção robótica é sustentado por uma escassez de mão de obra que é geográfica e ocupacional, e não temporária. As economias avançadas enfrentam escassez de trabalhadores qualificados para funções industriais, especialmente em instalações onde os funcionários devem trabalhar próximos a maquinários perigosos ou em locais remotos. A Mitsui identificou a escassez de mão de obra como uma barreira fundamental para a continuidade industrial em sua avaliação econômica de 2026.[1] O Projeto de Estudos Competitivos Especiais dos EUA também identificou a inspeção autônoma como uma forma de ajudar a resolver as restrições de mão de obra industrial em ambientes perigosos. Essas condições tornam o mercado de IA física para inspeção industrial e intervenção robótica relevante mesmo onde os custos de mão de obra por si só não teriam justificado a automação. Plantas com quadro de pessoal limitado podem atribuir maior valor à cobertura contínua de equipamentos, resposta mais rápida e redução da exposição dos trabalhadores.
Economia da Manutenção Preditiva Criando Ciclos de Valor Autorreforçadores
O mercado de IA física para inspeção industrial e intervenção robótica se beneficia quando cada inspeção gera dados que podem aprimorar inspeções futuras. A ANYbotics informou que sua plataforma Shift tinha mais de 200 implantações ativas em outubro de 2026 e que conectava a atividade de inspeção ao SAP, IBM Maximo, GE Vernova APM e Cognite.[2] A empresa declarou que a Vigier Cement concluiu mais de 33.000 inspeções automatizadas e evitou 660.000 USD em custos de manutenção por meio da plataforma. Esses registros podem ajudar os operadores a distinguir o comportamento recorrente dos equipamentos de eventos que requerem uma resposta de manutenção. Uma revisão de 2025 na Frontiers in Mechanical Engineering constatou que sistemas integrados de manutenção com inteligência artificial e robótica podem melhorar a precisão ao longo de períodos operacionais prolongados. Históricos operacionais mais longos podem, portanto, fortalecer o mercado de IA física para inspeção industrial e intervenção robótica, reduzindo alertas falsos e direcionando as equipes de manutenção para problemas de equipamentos de maior prioridade.
Avanços em Hardware de IA de Borda Habilitando Inferência em Tempo Real no Dispositivo
O mercado de IA física para inspeção industrial e intervenção robótica requer computação local capaz de interpretar sinais de sensores sem depender de uma conexão em nuvem. A NVIDIA anunciou seu módulo Jetson Thor T4000 em janeiro de 2026 com 1.200 FP4 TFLOPS dentro de um envelope térmico de 70 watts e um preço unitário de 1.999 USD em volumes de 1.000 unidades.[3] Esse tipo de hardware fornece aos robôs móveis maior capacidade de processamento, mantendo os requisitos de energia e espaço dentro de limites práticos. Um estudo de 2025 no Scientific Reports relatou um tempo de resposta de 3,2 milissegundos, 98,7% de precisão de detecção e 60% de menor latência de processamento para uma abordagem de fusão de sensores multimodal. A inferência local pode ajudar a IA física nos mercados de inspeção industrial e intervenção robótica a tomar decisões mais rápidas próximas a equipamentos, trabalhadores ou limites de segurança. Também pode ajudar as instalações a manter dados operacionais sensíveis em seus próprios ambientes controlados.
Fabricação de Alto Mix e Baixo Volume Impulsionando a Demanda por Inspeção Flexível
O mercado de IA física para inspeção industrial e intervenção robótica tem uma abertura clara em plantas que produzem combinações variadas de produtos em volumes relativamente baixos. Produtores aeroespaciais, de dispositivos médicos e de eletrônicos premium frequentemente alteram projetos e cronogramas de produção com demasiada frequência para regras fixas de visão de máquina. A Cognex declarou em 2025 que sistemas de visão com inteligência artificial podem reduzir o trabalho de troca entre variantes de produtos. A Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais do Japão incluiu a inspeção de anomalias de superfície automotiva em seu Desafio de Soluções em Robótica de junho de 2026.[4] O programa demonstra que a inspeção flexível está sendo tratada como uma capacidade de fabricação importante em uma grande economia produtiva. Esses sistemas podem oferecer aos operadores no mercado de IA física para inspeção industrial e intervenção robótica verificações mais consistentes quando a variação de produtos torna a inspeção manual difícil de escalar.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO | |
|---|---|---|---|---|
| Altos Custos de Integração e Complexidade de Infraestrutura em Instalações Existentes | -3.80% | Global, mais agudo em bases industriais envelhecidas da Europa e da América do Norte | Curto prazo (≤ 2 anos) | |
| Ciclos de Certificação de Segurança Funcional sob Normas Internacionais em Evolução | -3.20% | Europa, América do Norte e indústrias regulamentadas da Ásia-Pacífico | Médio prazo (2-4 anos) | |
| Escassez de Dados de Anomalias de Cauda Longa Limitando a Precisão de Modelos em Nível de Produção | -2.10% | Global, mais agudo em novas geografias de implantação | Longo prazo (≥ 4 anos) | |
| Restrições de Vida Útil da Bateria e Conectividade Sem Fio em Plataformas Móveis | -1.60% | Ambientes de instalações densas da Ásia-Pacífico e locais remotos de petróleo e gás | Médio prazo (2-4 anos) | |
| Fonte: Mordor Intelligence | ||||
Altos Custos de Integração e Complexidade em Instalações Existentes Limitando a Escala Empresarial
O mercado de IA física para inspeção industrial e intervenção robótica enfrenta uma barreira significativa em instalações que foram construídas sem interfaces de dados compatíveis. Um robô pode exigir conexões personalizadas com sistemas de controle de planta, registros de ativos, sistemas de alarme e políticas de segurança específicas do local antes de poder entregar valor rotineiro. Esse trabalho adiciona custo em cada local e pode estender o período de comissionamento além do piloto inicial. Um benchmark da MDPI de 2026 constatou que 77% das implantações de inspeção com inteligência artificial industrial atingiram metas de precisão de produção em escala de protótipo ou piloto. O resultado mostra que demonstrações controladas nem sempre se transferem de forma limpa para ambientes operacionais variados. Instalações com diferentes gerações de equipamentos e formatos de dados podem, portanto, levar mais tempo para replicar um projeto bem-sucedido em vários locais.
Ciclos de Certificação de Segurança Funcional Restringindo a Velocidade de Implantação
O mercado de IA física para inspeção industrial e intervenção robótica deve atender a vários requisitos de segurança e cibersegurança quando os sistemas operam ao lado de pessoas. A TÜV Rheinland identifica ISO 10218-1/2:2025, IEC 61508 e IEC 62443 como estruturas relevantes para plataformas de inspeção autônoma. Plataformas autônomas móveis também enfrentam requisitos de segurança para robôs colaborativos na América do Norte. Os operadores precisam validar como o robô percebe seu entorno, como falha com segurança e como resiste a riscos cibernéticos antes que uma implantação rotineira possa começar. Essas revisões podem ser mais exigentes em operações de energia, produtos químicos e semicondutores porque um erro pode interromper processos críticos. Fornecedores menores podem achar o ônus particularmente difícil quando carecem de equipes dedicadas de segurança e regulamentação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Ancora a Receita enquanto a Margem de Software se ExpandeEspera-se que o hardware represente 51,65% da participação de mercado de IA física no mercado de inspeção industrial e intervenção robótica em 2026, pois as plataformas autônomas requerem robôs, sensores, computadores embarcados e equipamentos de comunicação. As compras iniciais também incluem equipamentos que permitem aos robôs operar de forma confiável em ambientes industriais caracterizados por poeira, vibração, calor ou acesso restrito. Espera-se que a Boston Dynamics lance o Spot 5.2 em outubro de 2026, com o módulo de inspeção visual com inteligência artificial Gemini, detecção de gás para mais de 20 tipos de compostos, análise de vibração e detecção de descarga parcial. Essas adições demonstram como uma única plataforma de hardware pode suportar tarefas adicionais por meio de novas cargas úteis e capacidades de detecção. O hardware permanecerá importante à medida que os clientes estabelecem suas primeiras frotas de inspeção. À medida que os volumes de aquisição aumentam, os compradores provavelmente avaliarão as plataformas mais detalhadamente com base na capacidade de carga útil utilizável, na facilidade de manutenção e na compatibilidade com os sistemas de planta existentes.
O software tem projeção de expandir a um CAGR de 25,11% até 2032, pois os clientes requerem retreinamento de modelos, coordenação de frotas, gestão de registros e análise de inspeção após a implantação de robôs. A Honeywell tem previsão de lançar o Forge Cognition em parceria com a NVIDIA e a Dell em outubro de 2026 e indicou que a plataforma processará dados de mais de 300.000 locais industriais. A Honeywell também espera que a plataforma reduza os volumes de alertas em 90% e entregue 10% de economia de energia por meio da priorização de anomalias impulsionada por inteligência artificial. Essas capacidades deslocam parte da proposta de valor para o software que prioriza descobertas e as vincula a decisões operacionais. Os serviços permanecerão relevantes porque os operadores requerem suporte para instalação, treinamento de trabalhadores, preparação de dados e gestão contínua do sistema. A combinação de componentes, portanto, combina alto gasto inicial em equipamentos com requisitos recorrentes de software e serviços ao longo do ciclo de vida da implantação.

Por Tipo de Intervenção:
A Manipulação Ativa Fecha a Lacuna entre Inspeção e AçãoEspera-se que as implantações de inspeção exclusiva representem 32,76% do tamanho do mercado de IA física para inspeção industrial e intervenção robótica em 2026 e permanecerão o ponto de partida típico para novos usuários. Essas implantações permitem que os operadores coletem observações visuais, térmicas, acústicas ou relacionadas a gases enquanto as equipes humanas retêm a responsabilidade pelos reparos físicos. Essa abordagem dá às instalações tempo para avaliar a confiabilidade dos alertas antes de atribuir maior autoridade às máquinas. Um estudo da MDPI previsto para 2026 deve relatar que os sistemas de inspeção com inteligência artificial superam 95% de precisão em ambientes controlados e atingem 77% de precisão na escala de protótipo. A diferença entre esses ambientes explica por que muitos compradores preferem uma transição gradual da observação para a ação. Os sistemas de inspeção exclusiva também podem gerar os registros de dados necessários para identificar tarefas adequadas para automação posterior.
A manipulação de válvulas, portas e escotilhas tem projeção de expandir a um CAGR de 26,98% até 2032, à medida que os usuários conectam capacidades de detecção com respostas físicas definidas. Essa categoria é relevante onde os robôs podem realizar ações rotineiras sem expor os trabalhadores a locais perigosos ou remotos. A ANYbotics afirma que o Shift pode vincular descobertas de anomalias com sistemas de gestão de ativos empresariais e gerar ordens de trabalho de intervenção. Essa integração pode reduzir o tempo entre uma descoberta de inspeção e a entrega de uma tarefa clara a uma equipe de manutenção. Amostragem de fluidos, limpeza e pequenos ajustes de equipamentos representam opções adicionais de intervenção que ampliam o leque de tarefas disponíveis. A adoção dependerá da confiabilidade demonstrada das tarefas, dos requisitos de segurança do local e da extensão em que os controles de equipamentos permitem a interação robótica.
Por Modo de Implantação:
A Arquitetura Híbrida Equilibra Latência e EscalaEspera-se que os sistemas locais representem 58,98% da receita em 2026, refletindo a necessidade de processamento de baixa latência e tratamento controlado de dados em operações de petróleo e gás, produtos químicos e semicondutores. Muitos operadores preferem não rotear dados de processo sensíveis por serviços de nuvem pública quando os robôs devem tomar decisões sensíveis ao tempo. Um estudo da Springer Nature previsto para 2026 deve relatar 98,2% de similaridade físico-digital em um modelo de gêmeo digital e uma melhoria de 28,4% na detecção de falhas. Esses resultados dependem da troca oportuna de dados entre o sistema de inspeção e o modelo operacional. A computação local também permite que as instalações mantenham o controle local quando a conectividade de rede é limitada ou interrompida. Esses requisitos sustentarão a demanda por sistemas instalados nos ambientes dos clientes.
A implantação híbrida tem projeção de crescer a um CAGR de 25,76% até 2032, pois combina capacidade de resposta local com análise centralizada. O mercado de IA física para inspeção industrial e intervenção robótica usa esse modelo quando os robôs devem interpretar dados brutos de sensores na borda enquanto os operadores requerem relatórios mais amplos em nível de frota. Os nós de borda processam fluxos brutos de sensores próximos ao equipamento, enquanto registros de inspeção selecionados suportam melhorias subsequentes do modelo. Essa abordagem permite ação imediata sem perder as informações mais amplas necessárias para revisão em nível de frota. Os sistemas exclusivamente em nuvem permanecem mais adequados para locais menores ou instalações mais novas com menos restrições de governança de dados. A escolha do modo de implantação dependerá, portanto, do risco operacional, da conectividade, das políticas de cibersegurança e da escala da frota de robôs.
Por Nível de Autonomia:
Sistemas Supervisionados Dominam enquanto a Autonomia Total AceleraEspera-se que a autonomia supervisionada represente 35,77% da receita em 2026 e representa o modelo operacional mais amplamente utilizado para implantações empresariais. Sob esse modelo, um operador humano revisa ou substitui as descobertas automatizadas antes que o sistema tome uma ação consequente. Essa abordagem melhora a eficiência do trabalho enquanto preserva a responsabilidade humana por decisões complexas e exceções sensíveis à segurança. Uma revisão de 2025 na Frontiers in Mechanical Engineering deve caracterizar a autonomia supervisionada como um estágio de transição em direção a operações de manutenção mais independentes. A abordagem é particularmente adequada para locais que estão construindo confiança no comportamento dos robôs e nos fluxos de trabalho de manutenção. Também pode simplificar a adoção inicial onde as políticas internas exigem supervisão humana visível.
Os sistemas totalmente autônomos têm projeção de expandir a um CAGR de 26,32% até 2032, à medida que os modelos locais se tornam mais rápidos e capazes. Um estudo de 2025 na Sensors deve relatar que modelos de borda LSTM bidirecionais reduzem a latência de inferência de 15 milissegundos para 5 milissegundos e diminuem o consumo de energia em 22%. A tomada de decisão local mais rápida pode reduzir a necessidade de confirmação contínua quando as condições operacionais são bem compreendidas. Os sistemas teleoperados e semiautônomos continuarão a atender instalações onde as condições de rede, a complexidade das tarefas ou os requisitos de segurança necessitam de envolvimento humano. A autonomia total será mais credível para tarefas repetíveis com um envelope operacional claro e uma resposta de segurança comprovada. A transição ocorrerá em ritmos diferentes entre as indústrias porque cada instalação tem sua própria tolerância ao risco operacional.
Por Indústria do Usuário Final:
Petróleo e Gás Lidera enquanto a Fabricação de Eletrônicos AceleraEspera-se que petróleo e gás represente 21,31% da receita em 2026, pois plataformas offshore, oleodutos e instalações de processamento requerem inspeções em ambientes perigosos e remotos. O mercado de IA física para inspeção industrial e intervenção robótica apoia esse setor reduzindo a necessidade de pessoal entrar em áreas explosivas ou viajar frequentemente para equipamentos de difícil acesso. Espera-se que a ANYbotics implante o ANYmal D na instalação de captura e armazenamento de carbono Northern Lights da Equinor em março de 2026. A ExRobotics também indicou uma implantação planejada com a Pluspetrol no Peru para inspeção autônoma. Esses projetos demonstram que a infraestrutura de energia fornece um ambiente prático para implantação operacional inicial. Operações automotivas, aeroespaciais e de produtos químicos adicionarão demanda de locais que também atribuem alto valor à confiabilidade dos equipamentos e à segurança dos trabalhadores.
A fabricação de eletrônicos, semicondutores e baterias tem projeção de expandir a um CAGR de 25,14% até 2032, à medida que os fabricantes buscam inspeções de qualidade mais rápidas e consistentes. O Ministério do Comércio, Indústria e Recursos da Coreia do Sul tem previsão de relatar em fevereiro de 2026 que a inspeção robótica habilitada por inteligência artificial reduziu o tempo de ciclo de produção de semicondutores em 33% na Shinhan Diamond. O ministério também tem previsão de relatar uma redução de 90% no tempo de inspeção de baterias para veículos elétricos na Asan Sungwoo Hitech. A Intel Foundry tem previsão de implantar seu robô proprietário Chip em instalações de fabricação em 2025 para realizar 16 tipos de inspeções visuais, térmicas e acústicas. Esses ambientes de fabricação recompensam a detecção precisa porque os defeitos podem causar perdas de material, retrabalho e interrupções em cronogramas de produção estreitamente coordenados. O investimento provavelmente se concentrará em sistemas capazes de inspecionar produtos variados sem desacelerar as linhas de produção.
Análise Geográfica
A Ásia-Pacífico tem projeção de deter uma participação de 27,18% no mercado de IA física para inspeção industrial e intervenção robótica em 2026, sustentada por grandes bases de fabricação na China, Japão, Coreia do Sul e Sudeste Asiático. A região combina fortes capacidades de fornecimento de robôs com uma grande base de instalações de produção de eletrônicos, automotiva e industrial. De acordo com a NEDO, o Japão tem previsão de lançar seu programa de modelo de fundação multimodal de inteligência artificial para 2026-2030 e sediar o Desafio de Soluções em Robótica em junho de 2026. O desafio identificará aplicações de inspeção industrial que podem aprimorar a flexibilidade e a qualidade da fabricação. De acordo com o Ministério do Comércio, Indústria e Recursos da Coreia, os resultados relatados de inspeção de semicondutores e baterias da Coreia do Sul também indicam áreas onde a demanda regional provavelmente se desenvolverá. Consequentemente, a Ásia-Pacífico representa um hub importante tanto para o desenvolvimento de plataformas quanto para a implantação de clientes em alto volume.
A América do Norte tem projeção de expandir a um CAGR de 26,74% até 2032, impulsionada por investimentos em fábricas, expansão da capacidade de semicondutores e escassez de mão de obra técnica. O Projeto de Estudos Competitivos Especiais dos EUA identificou a inspeção autônoma como uma resposta estratégica às restrições na força de trabalho industrial. A NVIDIA Investor Relations indica que a NVIDIA tem previsão de introduzir os modelos de fundação Cosmos e o módulo Jetson Thor T4000 em janeiro de 2026, expandindo as opções de computação para desenvolvedores de robótica. O Forge Cognition da Honeywell também reflete o papel dos fornecedores estabelecidos de software industrial na região, de acordo com a Honeywell. O mercado norte-americano de IA física para inspeção industrial e intervenção robótica se beneficia de uma combinação de fornecedores de tecnologia, clientes industriais e da necessidade de manter a produção em meio a quadros de especialistas limitados. A região provavelmente favorecerá implantações que se integrem com automação existente e software de manutenção.
A Europa mantém uma posição significativa, liderada pela Alemanha, Escandinávia e Reino Unido, onde a automação industrial, os ativos de energia e os rigorosos requisitos de qualidade de fabricação sustentam a adoção. O Fraunhofer IMS está desenvolvendo o projeto KIMIPA para integrar sistemas de inspeção de IA de borda com os protocolos industriais OPC UA e MQTT. Essa iniciativa apoia a compatibilidade com padrões estabelecidos de comunicação industrial. Os requisitos de segurança e responsabilidade por produtos também tornam a conformidade um critério fundamental para a seleção de plataformas em locais industriais europeus.
O Oriente Mdio está emergindo como um mercado para testes de inspeção autônoma em instalações de hidrocarbonetos, onde ambientes operacionais remotos e perigosos aumentam o valor da tecnologia. A América do Sul e a África permanecem em estágios mais iniciais de adoção; no entanto, projetos de energia podem fornecer pontos de entrada práticos onde as condições do local criam fortes requisitos operacionais. A adoção geográfica variará com base nos equipamentos instalados, nas regulamentações de segurança, na disponibilidade de mão de obra qualificada e na escala do investimento de capital em atualizações industriais.
Cenário Competitivo
O mercado de IA física para inspeção industrial e intervenção robótica inclui fornecedores especializados em robótica, empresas de automação industrial e fornecedores de plataformas de computação. ANYbotics, DEEP Robotics e ExRobotics competem com empresas maiores, incluindo Honeywell, ABB, Siemens e KUKA, em diferentes partes da cadeia de valor. NVIDIA e Intel fornecem tecnologias de computação que suportam a percepção robótica e a inferência local. Nenhuma empresa lidera atualmente em hardware de robôs, software de inteligência artificial, integração de ativos e serviços de local. Essa estrutura fragmentada oferece aos clientes múltiplas opções, mas pode aumentar o esforço necessário para integrar produtos de diferentes fornecedores. A competição, portanto, depende da confiabilidade do sistema, da garantia de segurança, das capacidades de integração e do acesso a dados operacionais de inspeção.
As empresas estão cada vez mais focadas na camada de software porque ela pode conectar as descobertas dos robôs com a tomada de decisões de manutenção e operacionais. A Honeywell planeja introduzir o Forge Cognition em outubro de 2026 para suportar a priorização de anomalias impulsionada por inteligência artificial em locais industriais. A Boston Dynamics planeja expandir o Spot 5.2 em outubro de 2026 com o módulo de inspeção visual Gemini com inteligência artificial, detecção de gás, análise de vibração e capacidades de detecção de descarga parcial. A KUKA planeja lançar o iiQWorks em abril de 2025 para conectar dados de inspeção robótica com fluxos de trabalho de qualidade de produção. Esses desenvolvimentos indicam que os fornecedores estão adicionando software, capacidades de detecção e integrações de fluxo de trabalho para aumentar o valor das implantações de robótica após a instalação. Eles também aumentam a importância da compatibilidade com software empresarial, pois os clientes requerem que os resultados de inspeção cheguem às equipes responsáveis pela manutenção de equipamentos.
A coordenação de frotas de múltiplos robôs permanece uma área emergente, pois muitas instalações usam diferentes robôs, sensores e sistemas de software. O ANYbotics Shift aborda parte desse requisito por meio de integrações com sistemas de gestão de ativos empresariais. Uma estrutura de dados comum pode permitir que os locais agreguem registros de inspeção de diferentes plataformas. Os dados coletados por meio de implantações de vários anos podem se tornar valiosos quando incluem condições incomuns que são difíceis de replicar durante os testes. Fornecedores com extensos conjuntos de dados de inspeção podem melhorar seus modelos mais rapidamente, particularmente para detecção de anomalias e navegação.
Líderes do Setor de IA Física para Inspeção Industrial e Intervenção Robótica
-
ANYbotics AG
-
DEEP Robotics Co., Ltd.
-
FANUC Corporation
-
ABB Ltd.
-
Boston Dynamics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA Física para Inspeção Industrial e Intervenção Robótica Empresas cobertas neste relatório
- ABB Ltd.
- ANYbotics AG
- Boston Dynamics, Inc.
- Cognex Corporation
- DEEP Robotics Co., Ltd.
- FANUC Corporation
- General Electric Company
- Honeywell International Inc.
- Intrinsic Innovation LLC
- KUKA AG
- NVIDIA Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Taurob GmbH
- Teradyne, Inc.
- Universal Robots A/S
- Yaskawa Electric Corporation
- ExRobotics B.V.
- Kudan Inc.
- AIVEX Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de IA Física para Inspeção Industrial e Intervenção Robótica
- Outubro de 2026: A ANYbotics lançou a plataforma de gestão de inspeção empresarial Shift, conectando mais de 200 implantações ativas ao SAP, IBM Maximo, GE Vernova APM e Cognite. A Vigier Cement registrou mais de 33.000 inspeções automatizadas e 660.000 USD em custos de manutenção evitados por meio da plataforma.
- Outubro de 2026: A Honeywell lançou o Forge Cognition em parceria com a NVIDIA e a Dell, processando dados de mais de 300.000 locais industriais e entregando uma redução de 90% no volume de alertas juntamente com uma economia de energia de 10% por meio da priorização de anomalias impulsionada por inteligência artificial.
- Outubro de 2026: A Boston Dynamics lançou o Spot 5.2, incorporando o módulo de inspeção visual com inteligência artificial Gemini, detecção de gás para mais de 20 tipos de compostos, análise de vibração e detecção de descarga parcial, expandindo substancialmente a capacidade de inspeção autônoma do Spot em tipos de riscos industriais.
- Março de 2026: A ANYbotics implantou o ANYmal D na instalação de captura e armazenamento de carbono Northern Lights da Equinor, estendendo a inspeção de IA física para a infraestrutura offshore de CO₂ e demonstrando uso em ambientes de energia remotos e regulamentados.
Escopo do Relatório Global do Mercado de IA Física para Inspeção Industrial e Intervenção Robótica
O Relatório do Mercado de IA Física para Inspeção Industrial e Intervenção Robótica é Segmentado por Componente (Hardware, Software e Serviços), Tipo de Intervenção Robótica (Operações de Inspeção Exclusiva e Coleta de Dados, Verificação Visual e Térmica Remota, Operação de Botões, Interruptores e Painéis de Controle, e Manipulação de Válvulas, Portas e Escotilhas), Modo de Implantação (Nuvem, Local e Híbrido), Nível de Autonomia (Operação Assistida, Autonomia Supervisionada, Autonomia Adaptativa Avançada e Inspeção e Intervenção Totalmente Autônomas), Indústria do Usuário Final (Fabricação Automotiva e de Mobilidade, Fabricação de Eletrônicos, Semicondutores e Baterias, Fabricação Aeroespacial e de Defesa, Petróleo e Gás, e Produtos Químicos e Petroquímicos) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Operações de Inspeção Exclusiva e Coleta de Dados |
| Verificação Visual e Térmica Remota |
| Operação de Botões, Interruptores e Painéis de Controle |
| Manipulação de Válvulas, Portas e Escotilhas |
| Outros Tipos de Intervenção Robótica |
| Nuvem |
| Local |
| Híbrido |
| Operação Assistida |
| Autonomia Supervisionada |
| Autonomia Adaptativa Avançada |
| Inspeção e Intervenção Totalmente Autônomas |
| Fabricação Automotiva e de Mobilidade |
| Fabricação de Eletrônicos, Semicondutores e Baterias |
| Fabricação Aeroespacial e de Defesa |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Intervenção Robótica | Operações de Inspeção Exclusiva e Coleta de Dados | |
| Verificação Visual e Térmica Remota | ||
| Operação de Botões, Interruptores e Painéis de Controle | ||
| Manipulação de Válvulas, Portas e Escotilhas | ||
| Outros Tipos de Intervenção Robótica | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Nível de Autonomia | Operação Assistida | |
| Autonomia Supervisionada | ||
| Autonomia Adaptativa Avançada | ||
| Inspeção e Intervenção Totalmente Autônomas | ||
| Por Indústria do Usuário Final | Fabricação Automotiva e de Mobilidade | |
| Fabricação de Eletrônicos, Semicondutores e Baterias | ||
| Fabricação Aeroespacial e de Defesa | ||
| Petróleo e Gás | ||
| Produtos Químicos e Petroquímicos | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Argentina | |
| Brasil | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de IA física para inspeção industrial e intervenção robótica?
O tamanho do mercado de IA física para inspeção industrial e intervenção robótica é de 0,86 bilhões de USD em 2026 e tem previsão de atingir 3,21 bilhões de USD até 2032 a um CAGR de 24,34%.
Qual componente gera mais receita?
O hardware lidera com 51,65% de participação de receita em 2026, pois robôs, equipamentos de detecção, computação embarcada e comunicações requerem investimento inicial substancial.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida tem projeção de expandir a um CAGR de 25,76% até 2032, pois combina processamento local para decisões imediatas com análises centralizadas.
Por que os operadores de petróleo e gás estão usando sistemas de IA física?
Petróleo e gás lidera a demanda do usuário final, com uma participação de receita de 21,31% em 2026, pois as inspeções frequentemente ocorrem em ambientes remotos, perigosos ou explosivos.
Qual região está se expandindo mais rapidamente?
A América do Norte tem projeção de expandir a um CAGR de 26,74% até 2032, sustentada por investimentos em fabricação e escassez persistente de mão de obra industrial qualificada.
O que limita o uso mais amplo da inspeção industrial autônoma?
A integração complexa em instalações existentes, o trabalho de certificação de segurança, os dados limitados para anomalias incomuns e as restrições de energia e conectividade de plataformas móveis podem desacelerar a adoção.