
産業検査およびロボット介入向けフィジカルAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.08 十億米ドル |
| 市場規模 (2032) | 3.21 十億米ドル |
| 成長率 (2027 - 2032) | 24.34 % |
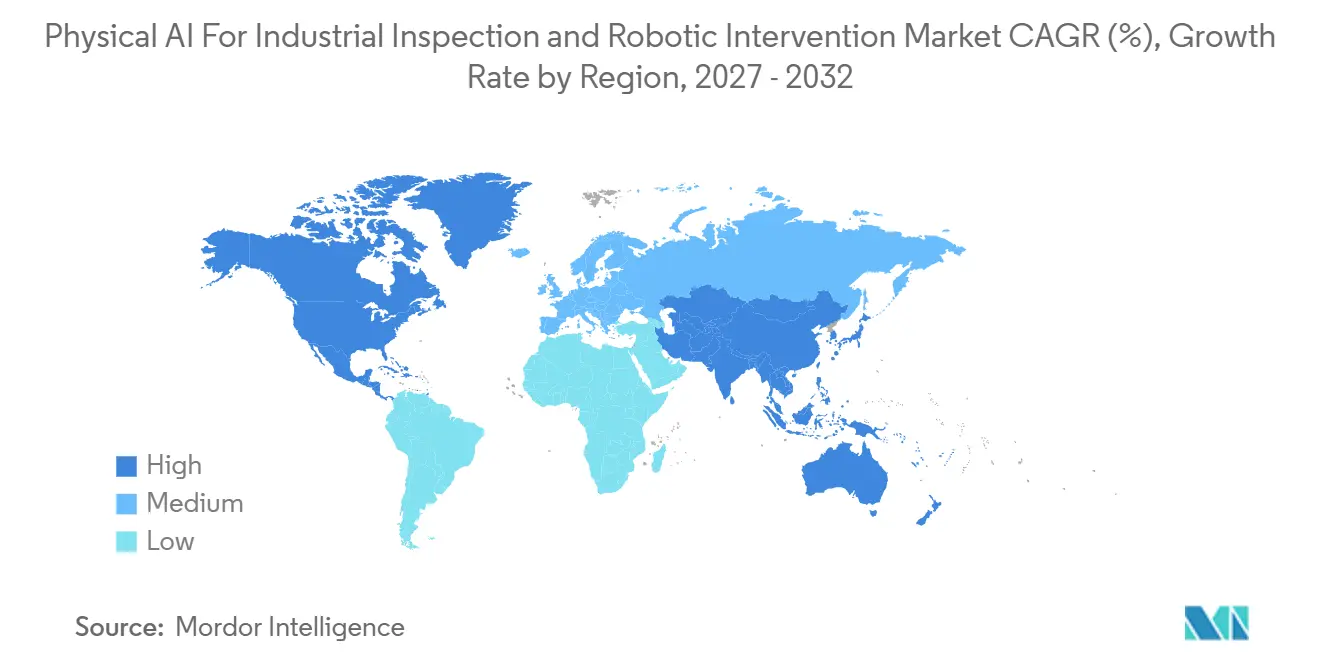
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
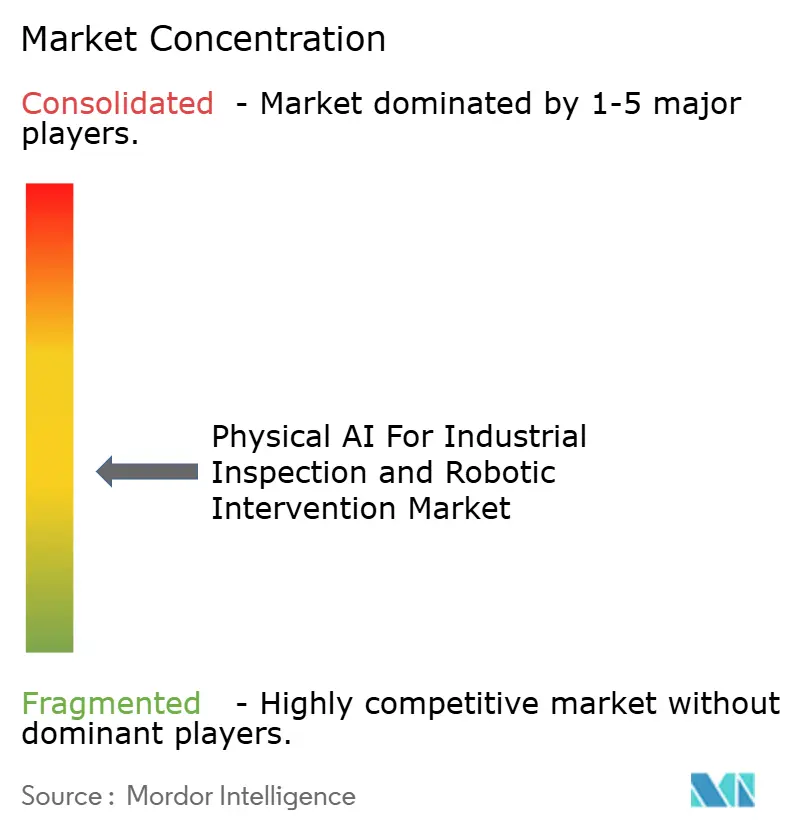
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業検査およびロボット介入向けフィジカルAI市場分析
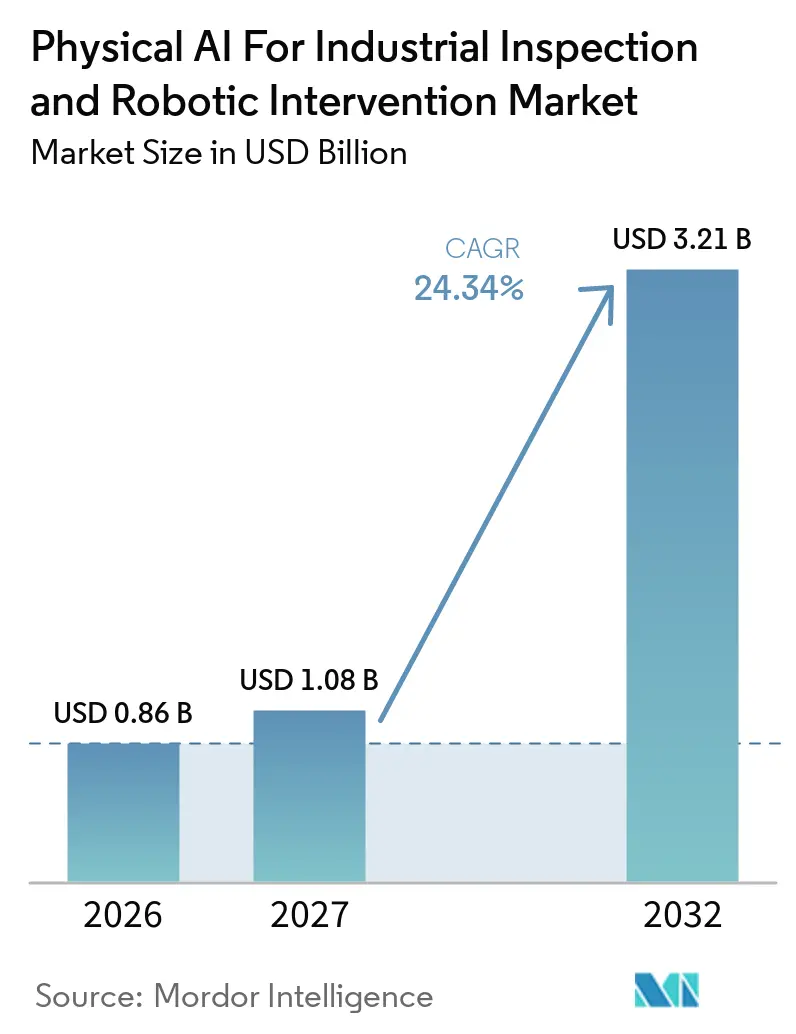
産業検査およびロボット介入向けフィジカルAI市場規模は2026年に0.86 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 24.34%で拡大し、2032年までに3.21 ビリオン 米ドルに達すると予測されています。産業検査およびロボット介入向けフィジカルAI市場は、限定的な試験段階からより広範なプラントレベルの活用へと移行しつつあり、企業は設備の状態を認識し、稼働環境内で行動できるシステムを求めています。熟練した産業労働者の慢性的な不足が購買決定を変えており、特に危険、遠隔地、または人員確保が困難な役割において顕著です。価値の根拠はメンテナンスとも結びついており、自律的な検査はコストのかかる操業停止を引き起こす前に障害を検出できます。ハードウェアは現在の支出の中心であり続けていますが、展開が拡大するにつれて、定期的なソフトウェア、フリート管理、アナリティクスの重要性が高まっています。旧来の設備との統合、安全要件、まれな障害に関するデータの限界は、産業検査およびロボット介入向けフィジカルAI市場における重要な制約として残っています。
レポートの主要なポイント
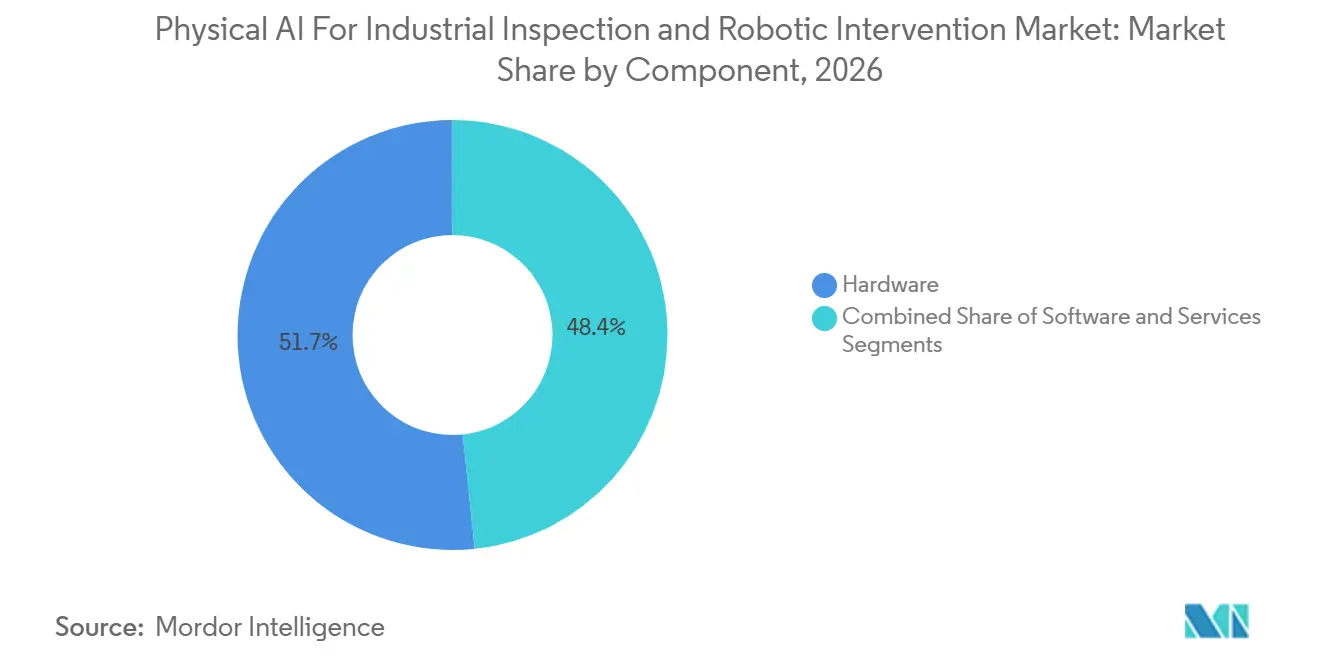
- コンポーネント別では、ハードウェアが2026年の収益の51.65%を占め、ソフトウェアは産業検査およびロボット介入向けフィジカルAI市場において2032年までにCAGR 25.11%で成長すると予測されています。
- 介入タイプ別では、検査専用の展開が2026年の収益の32.76%を占め、バルブ・ドア・ハッチ操作は2032年までにCAGR 26.98%で拡大すると予測されています。
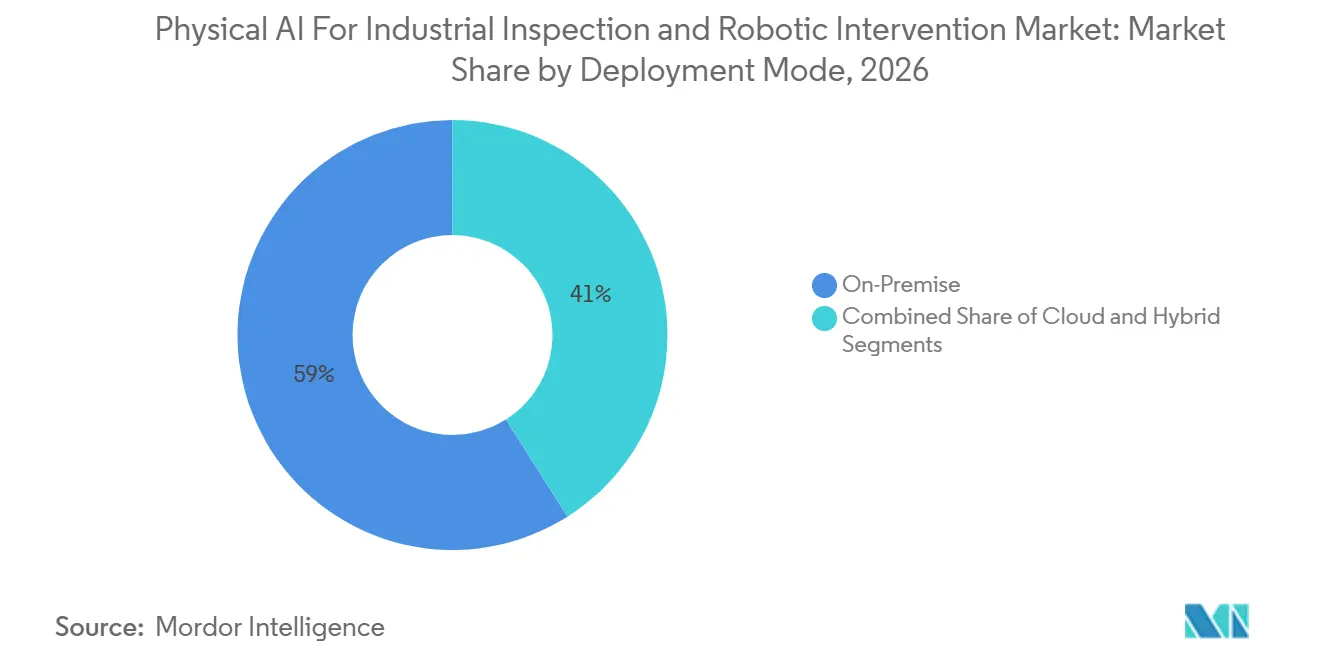
- 展開モード別では、オンプレミスシステムが2026年の収益の58.98%を占め、ハイブリッドシステムは産業検査およびロボット介入向けフィジカルAI市場において2032年までにCAGR 25.76%で拡大すると予測されています。
- 自律性レベル別では、監視付き自律性が2026年の収益の35.77%を占め、完全自律システムは2032年までにCAGR 26.32%で拡大すると予測されています。
- エンドユーザー産業別では、石油・ガスが2026年の収益の21.31%を占め、電子機器・半導体・バッテリー製造は2032年までにCAGR 25.14%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の27.18%を占め、北米は2032年までにCAGR 26.74%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 深刻な産業労働力不足が自律型プラットフォームの採用を促進 | +5.20% | 北米、日本、ドイツに集中した圧力を伴うグローバル | 短期(2年以内) | |
| 予知保全の経済性とダウンタイムコストの削減 | +4.80% | 北米とEUのプロセス産業での早期利益を伴うグローバル | 中期(2〜4年) | |
| エッジAIハードウェアの進歩がリアルタイムのオンデバイス推論を可能に | +4.10% | アジア太平洋をコアとし、北米・欧州への波及を伴うグローバル | 中期(2〜4年) | |
| ハイミックス・ローボリューム製造における柔軟な検査の採用 | +3.30% | 北米、欧州、アジア太平洋の先進製造クラスター | 中期(2〜4年) | |
| デジタルツイン統合による障害検出レイテンシの短縮 | +2.60% | 欧州とアジア太平洋、北米と中東への波及あり | 長期(4年以上) | |
| 検査データの蓄積によるモデル精度の継続的向上 | +2.00% | グローバル、展開実績3年以上の拠点で加速 | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
深刻な産業労働力不足が自律型プラットフォームの採用を加速
産業検査およびロボット介入向けフィジカルAI市場は、一時的なものではなく地理的・職業的な労働力不足によって支えられています。先進国経済は産業職の熟練労働者不足に直面しており、特に危険な機械の近くや遠隔地で作業しなければならない施設において顕著です。三井物産は2026年の経済評価において、労働力不足を産業継続性の主要な障壁として特定しました。[1] 米国特別競争力研究プロジェクトも、危険な環境における産業労働力の制約に対処する手段として自律的な検査を特定しました。こうした状況は、労働コストだけでは自動化を正当化できなかった場合でも、産業検査およびロボット介入向けフィジカルAI市場を関連性のあるものにしています。人員が限られたプラントは、継続的な設備監視、迅速な対応、および作業員の被ばく低減に対してより高い価値を置くことができます。
予知保全の経済性が自己強化的な価値ループを生み出す
産業検査およびロボット介入向けフィジカルAI市場は、各検査が後の検査を改善できるデータを生み出す場合に恩恵を受けます。ANYbotics社は、Shiftプラットフォームが2026年10月時点で200以上のアクティブな展開を持ち、SAP、IBM Maximo、GE Vernova APM、Cogniteと検査活動を連携させていると報告しました。[2] 同社は、Vigierセメントがプラットフォームを通じて33,000件以上の自動検査を完了し、660,000 米ドルのメンテナンスコストを回避したと述べています。このような記録は、オペレーターが繰り返し発生する設備の挙動とメンテナンス対応が必要なイベントを区別するのに役立ちます。2025年のFrontiers in Mechanical Engineeringのレビューでは、人工知能とロボティクスを統合したメンテナンスシステムが長期稼働期間にわたって精度を向上できることが示されました。したがって、より長い稼働履歴は、誤警報を減らし、メンテナンスチームをより優先度の高い設備問題に向けることで、産業検査およびロボット介入向けフィジカルAI市場を強化できます。
エッジAIハードウェアの進歩がリアルタイムのオンデバイス推論を可能に
産業検査およびロボット介入向けフィジカルAI市場は、クラウド接続に依存せずにセンサー信号を解釈できるローカルコンピューティングを必要とします。NVIDIAは2026年1月に、70ワットの熱設計電力内で1,200 FP4 TFLOPSを実現し、1,000ユニット規模で1,999 米ドルの単価を持つJetson Thor T4000モジュールを発表しました。[3] このタイプのハードウェアは、電力とスペースの要件を実用的な範囲に収めながら、モバイルロボットにより大きな処理能力を提供します。2025年のScientific Reportsの研究では、マルチモーダルセンサーフュージョンアプローチにより、3.2ミリ秒の応答時間、98.7%の検出精度、および60%の処理レイテンシ低減が報告されました。ローカル推論は、産業検査およびロボット介入市場におけるフィジカルAIが、設備、作業員、または安全境界の近くでより迅速な判断を下すのに役立ちます。また、施設が機密性の高い稼働データを自社の管理された環境内に保持するのにも役立ちます。
ハイミックス・ローボリューム製造が柔軟な検査への需要を牽引
産業検査およびロボット介入向けフィジカルAI市場は、比較的少量で変化する製品ミックスを生産するプラントに明確な機会を持っています。航空宇宙、医療機器、プレミアム電子機器メーカーは、固定された機械視覚ルールでは対応できないほど頻繁に設計や生産スケジュールを変更することがあります。Cognex社は2025年に、人工知能ビジョンシステムが製品バリアント間の段取り替え作業を削減できると述べました。日本の新エネルギー・産業技術総合開発機構(NEDO)は、2026年6月のロボットソリューションチャレンジに自動車表面異常検査を含めました。[4] このプログラムは、主要な生産経済において柔軟な検査が重要な製造能力として位置づけられていることを示しています。これらのシステムは、製品のバリエーションが手動検査のスケールアップを困難にする場合に、産業検査およびロボット介入向けフィジカルAI市場のオペレーターにより一貫したチェックを提供できます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 高い統合コストとブラウンフィールドインフラの複雑性 | -3.80% | 老朽化した欧州および北米の産業基盤で最も深刻なグローバル | 短期(2年以内) | |
| 進化する国際標準の下での機能安全認証サイクル | -3.20% | 欧州、北米、アジア太平洋の規制産業 | 中期(2〜4年) | |
| 生産グレードのモデル精度を制限するロングテール異常データの不足 | -2.10% | 新規展開地域で最も深刻なグローバル | 長期(4年以上) | |
| モバイルプラットフォームのバッテリー寿命とワイヤレス接続の制約 | -1.60% | アジア太平洋の高密度施設環境および遠隔地の石油・ガスサイト | 中期(2〜4年) | |
| 情報源: Mordor Intelligence | ||||
高い統合コストとブラウンフィールドの複雑性がエンタープライズ規模の拡大を制限
産業検査およびロボット介入向けフィジカルAI市場は、互換性のあるデータインターフェースなしに建設された施設において重大な障壁に直面しています。ロボットは、日常的な価値を提供する前に、プラント制御システム、資産台帳、警報システム、およびサイト固有のセキュリティポリシーへのカスタムリンクを必要とする場合があります。この作業は各サイトでコストを追加し、初期パイロット期間を超えてコミッショニング期間を延長する可能性があります。2026年のMDPIのベンチマーク研究では、産業用人工知能検査展開の77%がプロトタイプまたはパイロット規模で生産精度目標を達成したことが示されました。この結果は、管理された実証が必ずしも多様な稼働環境にそのまま移行できないことを示しています。異なる設備の年代とデータ形式を持つ施設は、成功したプロジェクトを複数の拠点に複製するのにより長い時間がかかる場合があります。
機能安全認証サイクルが展開速度を制約
産業検査およびロボット介入向けフィジカルAI市場は、システムが人と並行して稼働する場合に複数の安全およびサイバーセキュリティ要件を満たす必要があります。TÜV ラインランドは、自律検査プラットフォームに関連するフレームワークとして、ISO 10218-1/2:2025、IEC 61508、およびIEC 62443を特定しています。モバイル自律型プラットフォームは、北米では協働ロボットの安全要件にも直面しています。オペレーターは、日常的な展開を開始する前に、ロボットが周囲をどのように感知するか、どのように安全に停止するか、およびサイバーリスクにどのように対抗するかを検証する必要があります。エネルギー、化学、半導体の操業では、エラーが重要なプロセスを中断させる可能性があるため、これらのレビューはより厳格になる場合があります。専任の安全・規制チームを持たない中小規模のサプライヤーは、この負担が特に困難に感じられる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが収益を支え、ソフトウェアのマージンが拡大ハードウェアは、自律型プラットフォームがロボット、センサー、オンボードコンピューター、および通信機器を必要とするため、2026年の産業検査およびロボット介入市場におけるフィジカルAI市場シェアの51.65%を占めると予測されています。初期購入には、粉塵、振動、熱、または制限されたアクセスを特徴とする産業環境でロボットを確実に稼働させるための機器も含まれます。Boston Dynamicsは2026年10月にSpot 5.2をリリースする予定であり、Gemini人工知能視覚検査モジュール、20種類以上の化合物タイプのガス検知、振動分析、および部分放電検出を搭載しています。これらの追加機能は、単一のハードウェアプラットフォームが新しいペイロードと検知機能を通じて追加タスクをサポートできることを示しています。顧客が最初の検査フリートを確立するにつれて、ハードウェアは引き続き重要であり続けます。調達量が増加するにつれて、購入者は使用可能なペイロード容量、保守性、および既存のプラントシステムとの互換性に基づいてプラットフォームをより詳細に評価する可能性があります。
ソフトウェアは、ロボットを展開した後に顧客がモデルの再トレーニング、フリートの調整、記録管理、および検査分析を必要とするため、2032年までにCAGR 25.11%で拡大すると予測されています。Honeywellは2026年10月にNVIDIAおよびDellとのパートナーシップでForge Cognitionを立ち上げる予定であり、300,000以上の産業サイトからのデータを処理することを示しています。Honeywellはまた、このプラットフォームがAI駆動の異常優先順位付けを通じて警報量を90%削減し、10%のエネルギー節約をもたらすことを期待しています。これらの機能は、調査結果を優先順位付けし、それらを運用上の意思決定に結びつけるソフトウェアへと価値提案の一部をシフトさせます。オペレーターは設置、作業員トレーニング、データ準備、および継続的なシステム管理のサポートを必要とするため、サービスは引き続き関連性を持ちます。したがって、コンポーネントミックスは、展開ライフサイクル全体にわたって高い初期設備支出と定期的なソフトウェアおよびサービス要件を組み合わせています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
介入タイプ別:
積極的な操作が検査から行動へのギャップを埋める検査専用の展開は、2026年の産業検査およびロボット介入向けフィジカルAI市場規模の32.76%を占めると予測されており、新規ユーザーの典型的な出発点であり続けます。これらの展開により、オペレーターは人間のチームが物理的な修理の責任を保持しながら、視覚的、熱的、音響的、またはガス関連の観察を収集できます。このアプローチにより、サイトはマシンにより大きな権限を割り当てる前に警報の信頼性を評価する時間を得られます。2026年に予定されているMDPIの研究では、AI検査システムが管理された環境で95%以上の精度を達成し、プロトタイプ規模で77%の精度を達成することが報告される見込みです。これらの設定間の差異が、多くの購入者が観察から行動への段階的な移行を好む理由を説明しています。検査専用システムはまた、後の自動化に適したタスクを特定するために必要なデータ記録を生成できます。
バルブ・ドア・ハッチ操作は、ユーザーが検出機能と定義された物理的な応答を結びつけるにつれて、2032年までにCAGR 26.98%で拡大すると予測されています。このカテゴリーは、ロボットが作業員を危険または遠隔地にさらすことなく日常的な作業を実行できる場所で関連性があります。ANYbotics社は、Shiftが異常の調査結果をエンタープライズ資産管理システムと連携させ、介入作業指示を生成できると述べています。この統合により、検査の調査結果とメンテナンスチームへの明確なタスクの提供との間の時間を短縮できます。流体サンプリング、清掃、および軽微な設備調整は、利用可能なタスクの範囲を拡大する追加の介入オプションを表しています。採用は、実証されたタスクの信頼性、サイトの安全要件、および設備制御がロボットとの相互作用を可能にする程度に依存します。
展開モード別:
ハイブリッドアーキテクチャがレイテンシとスケールを橋渡しオンプレミスシステムは、石油・ガス、化学、半導体の操業における低レイテンシ処理と管理されたデータ処理の必要性を反映して、2026年の収益の58.98%を占めると予測されています。多くのオペレーターは、ロボットが時間的に敏感な判断を下す必要がある場合に、機密性の高いプロセスデータをパブリッククラウドサービスを通じてルーティングすることを好みません。2026年に予定されているSpringer Natureの研究では、デジタルツインモデルにおける98.2%の物理デジタル類似性と28.4%の障害検出改善が報告される見込みです。このような結果は、検査システムと運用モデル間のタイムリーなデータ交換に依存しています。オンプレミスコンピューティングにより、ネットワーク接続が制限または中断された場合でも、施設はローカル制御を維持できます。これらの要件は、顧客環境内に設置されたシステムへの需要を持続させます。
ハイブリッド展開は、ローカルの応答性と集中分析を組み合わせるため、2032年までにCAGR 25.76%で成長すると予測されています。産業検査およびロボット介入向けフィジカルAI市場は、ロボットがエッジで生のセンサーデータを解釈する必要がある一方で、オペレーターがより広範なフリートレベルのレポートを必要とする場合にこのモデルを使用します。エッジノードは設備の近くで生のセンサーストリームを処理し、選択された検査記録はその後のモデル改善をサポートします。このアプローチにより、フリートレベルのレビューに必要なより広範な情報を失うことなく即時の行動が可能になります。クラウド専用システムは、データガバナンスの制限が少ない小規模サイトや新しい施設により適しています。したがって、展モードの選択は、運用リスク、接続性、サイバーセキュリティポリシー、およびロボットフリートの規模に依存します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
自律性レベル別:
監視付きシステムが主導し、完全自律性が加速監視付き自律性は2026年の収益の35.77%を占めると予測されており、エンタープライズ展開で最も広く使用されている運用モデルを表しています。このモデルでは、システムが重大な行動を取る前に、人間のオペレーターが自動化された調査結果をレビューまたは上書きします。このアプローチは、複雑な判断と安全に敏感な例外に対する人間の責任を維持しながら、労働効率を向上させます。2025年のFrontiers in Mechanical Engineeringのレビューでは、監視付き自律性がより独立したメンテナンス操業への移行段階として特徴付けられることが予想されています。このアプローチは、ロボットの挙動とメンテナンスワークフローへの信頼を構築しているサイトに特に適しています。また、内部ポリシーが目に見える人間の監視を必要とする場合の早期採用を簡素化できます。
完全自律システムは、ローカルモデルがより速く、より高性能になるにつれて、2032年までにCAGR 26.32%で拡大すると予測されています。2025年のSensorsの研究では、双方向LSTMエッジモデルが推論レイテンシを15ミリ秒から5ミリ秒に削減し、エネルギー使用量を22%低減することが報告される見込みです。より速いローカルの意思決定は、稼働条件が十分に理解されている場合に継続的な確認の必要性を減らすことができます。テレオペレーションおよび半自律システムは、ネットワーク条件、タスクの複雑性、または安全要件が人間の関与を必要とする施設に引き続きサービスを提供します。完全自律性は、明確な稼働エンベロープと実証された安全応答を持つ繰り返し可能なタスクに対して最も信頼性が高くなります。各施設が運用リスクに対する独自の許容度を持っているため、移行は産業によって異なる速度で発生します。
エンドユーザー産業別:
石油・ガスが主導し、電子機器製造が加速石油・ガスは、沖合プラットフォーム、パイプライン、および処理施設が危険で遠隔地の環境での検査を必要とするため、2026年の収益の21.31%を占めると予測されています。産業検査およびロボット介入向けフィジカルAI市場は、爆発性区域への人員の立ち入りや到達困難な設備への頻繁な移動の必要性を減らすことで、このセクターをサポートします。ANYbotics社は2026年3月にEquinorのNorthern Lightsカーボンキャプチャーおよびストレージ施設にANYmal Dを展開する予定です。ExRobotics社もペルーのPluspetrolとの自律検査の計画的な展開を示しています。これらのプロジェクトは、エネルギーインフラが早期の運用展開のための実用的な環境を提供することを示しています。自動車、航空宇宙、および化学の操業は、設備の信頼性と作業員の安全性を高く評価するサイトからの需要を追加します。
電子機器・半導体・バッテリー製造は、メーカーがより速くより一貫した品質検査を求めるにつれて、2032年までにCAGR 25.14%で拡大すると予測されています。韓国の産業通商資源部は2026年2月に、AI対応ロボット検査がShinhan DiamondでのAI対応ロボット検査により半導体生産サイクルタイムが33%削減されたと報告する見込みです。同省はまた、Asan Sungwoo Hitechでの電気自動車バッテリー検査時間が90%削減されたと報告する見込みです。Intel Foundryは2025年に、16種類の視覚的、熱的、および音響的検査を実施するために、製造施設全体に独自のChipロボットを展開する予定です。これらの製造環境は、欠陥が材料損失、手直し、および厳密に調整された生産スケジュールの混乱を引き起こす可能性があるため、正確な検出に報いています。投資は、生産ラインを遅らせることなく変化する製品を検査できるシステムに集中する可能性があります。
地域分析
アジア太平洋は、中国、日本、韓国、および東南アジアの大規模な製造基盤に支えられ、2026年の産業検査およびロボット介入向けフィジカルAI市場の27.18%のシェアを保持すると予測されています。この地域は、強力なロボット供給能力と、電子機器、自動車、および産業生産施設の大規模な基盤を組み合わせています。NEDOによると、日本は2026年から2030年のAIマルチモーダル基盤モデルプログラムを立ち上げ、2026年6月にロボットソリューションチャレンジを開催する予定です。このチャレンジは、製造の柔軟性と品質を向上させることができる産業検査アプリケーションを特定します。韓国産業通商資源部によると、韓国の報告された半導体およびバッテリー検査の結果も、地域需要が発展する可能性のある分野を示しています。したがって、アジア太平洋はプラットフォーム開発と大量顧客展開の両方における重要なハブを表しています。
北米は、工場投資、半導体生産能力の拡大、および技術的な労働力不足に牽引され、2032年までにCAGR 26.74%で拡大すると予測されています。米国特別競争力研究プロジェクトは、産業労働力の制約に対する戦略的対応として自律的な検査を特定しました。NVIDIA投資家向け情報によると、NVIDIAは2026年1月にコスモス基盤モデルとJetson Thor T4000モジュールを導入し、ロボティクス開発者のコンピューティングオプションを拡大する予定です。HoneywellのForge Cognitionも、Honeywellによると、この地域における確立された産業ソフトウェアサプライヤーの役割を反映しています。北米の産業検査およびロボット介入向けフィジカルAI市場は、テクノロジーサプライヤー、産業顧客、および限られた専門スタッフの中で生産を維持する必要性の組み合わせから恩恵を受けています。この地域は、既存の自動化およびメンテナンスソフトウェアと統合する展開を好む可能性があります。
欧州は、産業自動化、エネルギー資産、および厳格な製造品質要件が採用を支援するドイツ、スカンジナビア、および英国が主導し、重要な地位を維持しています。フラウンホーファーIMSは、エッジAI検査システムをOPC UAおよびMQTT産業プロトコルと統合するKIMIPAプロジェクトを開発しています。このイニシアチブは、確立された産業通信標準との互換性をサポートします。安全および製造物責任要件も、欧州の産業サイト全体でのプラットフォーム選択において、コンプライアンスを主要な基準にしています。
中東は、遠隔地および危険な稼働環境がテクノロジーの価値を高める炭化水素施設での自律検査試験の市場として台頭しています。南米とアフリカは採用の初期段階にとどまっていますが、エネルギープロジェクトはサイト条件が強力な運用要件を生み出す場所で実用的な参入点を提供する可能性があります。地理的な採用は、設置された設備、安全規制、熟練労働力の可用性、および産業アップグレードへの資本投資の規模に基づいて異なります。
競合環境
産業検査およびロボット介入向けフィジカルAI市場には、専門的なロボティクスプロバイダー、産業自動化企業、およびコンピュートプラットフォームサプライヤーが含まれます。ANYbotics、DEEP Robotics、およびExRoboticsは、バリューチェーンのさまざまな部分で、Honeywell、ABB、Siemens、KUKAなどの大企業と競合しています。NVIDIAとIntelは、ロボットの知覚とローカル推論をサポートするコンピューティング技術を提供しています。現在、ロボットハードウェア、人工知能ソフトウェア、資産統合、およびサイトサービスにわたってリードしている企業はありません。この断片化した構造は顧客に複数の選択肢を提供しますが、異なるベンダーの製品を統合するために必要な労力を増加させる可能性があります。したがって、競争はシステムの信頼性、安全保証、統合能力、および運用検査データへのアクセスに依存します。
企業は、ロボットの調査結果をメンテナンスおよび運用上の意思決定と結びつけることができるため、ソフトウェア層にますます注力しています。Honeywellは2026年10月にForge Cognitionを導入し、産業サイト全体でAI駆動の異常優先順位付けをサポートする計画です。Boston Dynamicsは2026年10月にGemini視覚検査モジュール、ガス検知、振動分析、および部分放電検出機能を備えたSpot 5.2を拡張する計画です。KUKAは2025年4月にiiQWorksを立ち上げ、ロボット検査データを生産品質ワークフローと接続する計画です。これらの開発は、ベンダーがインストール後のロボティクス展開の価値を高めるためにソフトウェア、検知機能、およびワークフロー統合を追加していることを示しています。また、顧客が設備メンテナンスを担当するチームに検査出力が届くことを要求するため、エンタープライズソフトウェアの互換性の重要性も高まっています。
マルチロボットフリートの調整は、多くの施設が異なるロボット、センサー、およびソフトウェアシステムを使用しているため、新興の分野であり続けています。ANYbotics Shiftは、エンタープライズ資産管理システムとの統合を通じてこの要件の一部に対応しています。共通のデータ構造により、サイトは異なるプラットフォームからの検査記録を集約できます。複数年の展開を通じて収集されたデータは、テスト中に再現することが困難な異常な条件を含む場合に価値あるものになります。広範な検査データセットを持つベンダーは、特に異常検出とナビゲーションにおいて、より迅速にモデルを改善できる可能性があります。
産業検査およびロボット介入向けフィジカルAI産業のリーダー企業
-
ANYbotics AG
-
DEEP Robotics Co., Ltd.
-
FANUC Corporation
-
ABB Ltd.
-
Boston Dynamics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
産業検査およびロボット介入向けフィジカルAI市場 このレポートでカバーされる企業
- ABB Ltd.
- ANYbotics AG
- Boston Dynamics, Inc.
- Cognex Corporation
- DEEP Robotics Co., Ltd.
- FANUC Corporation
- General Electric Company
- Honeywell International Inc.
- Intrinsic Innovation LLC
- KUKA AG
- NVIDIA Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Taurob GmbH
- Teradyne, Inc.
- Universal Robots A/S
- Yaskawa Electric Corporation
- ExRobotics B.V.
- Kudan Inc.
- AIVEX Co., Ltd.
最近の産業開発事情 産業検査およびロボット介入向けフィジカルAI市場
- 2026年10月:ANYbotics社がShiftエンタープライズ検査管理プラットフォームを立ち上げ、200以上のアクティブな展開をSAP、IBM Maximo、GE Vernova APM、Cogniteに接続しました。Vigierセメントはプラットフォームを通じて33,000件以上の自動検査を記録し、660,000 米ドルのメンテナンスコストを回避しました。
- 2026年10月:HoneywellがNVIDIAおよびDellとのパートナーシップでForge Cognitionを立ち上げ、300,000以上の産業サイトからのデータを処理し、人工知能駆動の異常優先順位付けを通じて警報量を90%削減し、10%のエネルギー節約を実現しました。
- 2026年10月:Boston DynamicsがSpot 5.2をリリースし、Gemini AI視覚検査モジュール、20種類以上の化合物タイプのガス検知、振動分析、および部分放電検出を搭載し、産業上の危険タイプ全体にわたるSpotの自律検査能力を大幅に拡大しました。
- 2026年3月:ANYbotics社がEquinorのNorthern Lightsカーボンキャプチャーおよびストレージ施設にANYmal Dを展開し、フィジカルAI検査を沖合CO₂インフラに拡大し、遠隔地の規制されたエネルギー環境での使用を実証しました。
グローバル産業検査およびロボット介入向けフィジカルAI市場レポートの範囲
産業検査およびロボット介入向けフィジカルAI市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ロボット介入タイプ(検査専用およびデータ収集オペレーション、遠隔視覚・熱的検証、ボタン・スイッチ・制御パネル操作、バルブ・ドア・ハッチ操作)、展開モード(クラウド、オンプレミス、ハイブリッド)、自律性レベル(補助オペレーション、監視付き自律性、高度適応型自律性、完全自律検査・介入)、エンドユーザー産業(自動車・モビリティ製造、電子機器・半導体・バッテリー製造、航空宇宙・防衛製造、石油・ガス、化学・石油化学)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 検査専用およびデータ収集オペレーション |
| 遠隔視覚・熱的検証 |
| ボタン・スイッチ・制御パネル操作 |
| バルブ・ドア・ハッチ操作 |
| その他のロボット介入タイプ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 補助オペレーション |
| 監視付き自律性 |
| 高度適応型自律性 |
| 完全自律検査・介入 |
| 自動車・モビリティ製造 |
| 電子機器・半導体・バッテリー製造 |
| 航空宇宙・防衛製造 |
| 石油・ガス |
| 化学・石油化学 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | アルゼンチン |
| ブラジル | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ロボット介入タイプ別 | 検査専用およびデータ収集オペレーション | |
| 遠隔視覚・熱的検証 | ||
| ボタン・スイッチ・制御パネル操作 | ||
| バルブ・ドア・ハッチ操作 | ||
| その他のロボット介入タイプ | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 自律性レベル別 | 補助オペレーション | |
| 監視付き自律性 | ||
| 高度適応型自律性 | ||
| 完全自律検査・介入 | ||
| エンドユーザー産業別 | 自動車・モビリティ製造 | |
| 電子機器・半導体・バッテリー製造 | ||
| 航空宇宙・防衛製造 | ||
| 石油・ガス | ||
| 化学・石油化学 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
産業検査およびロボット介入向けフィジカルAI市場規模はどのくらいですか?
産業検査およびロボット介入向けフィジカルAI市場規模は2026年に0.86 ビリオン 米ドルであり、CAGR 24.34%で2032年までに3.21 ビリオン 米ドルに達すると予測されています。
最も多くの収益を生み出すコンポーネントはどれですか?
ロボット、検知機器、オンボードコンピューティング、および通信に多大な初期投資が必要なため、ハードウェアが2026年の収益シェアの51.65%でリードしています。
最も急速に拡大している展開モデルはどれですか?
ハイブリッド展開は、即時の判断のためのローカル処理と集中分析を組み合わせるため、2032年までにCAGR 25.76%で拡大すると予測されています。
石油・ガスのオペレーターがフィジカルAIシステムを使用する理由は何ですか?
検査が遠隔地、危険、または爆発性環境で行われることが多いため、石油・ガスが2026年の収益シェアの21.31%でエンドユーザー需要をリードしています。
最も急速に拡大している地域はどこですか?
北米は、製造投資と熟練した産業労働力の慢性的な不足に支えられ、2032年までにCAGR 26.74%で拡大すると予測されています。
自律型産業検査のより広範な使用を制限するものは何ですか?
複雑なブラウンフィールド統合、安全認証作業、一般的でない異常に対する限られたデータ、およびモバイルプラットフォームの電力と接続性の制約が採用を遅らせる可能性があります。