
Taille et Part du Marché de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.08 Milliards de dollars |
| Taille du Marché (2032) | 3.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.34 % |
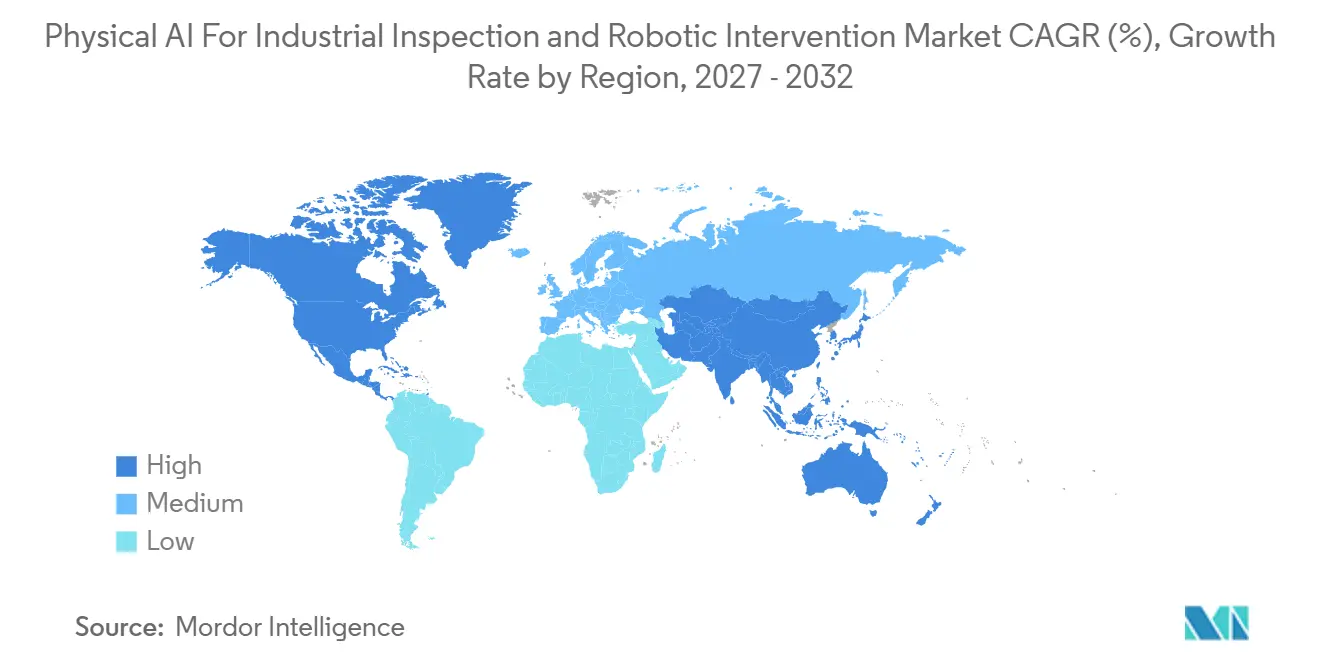
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
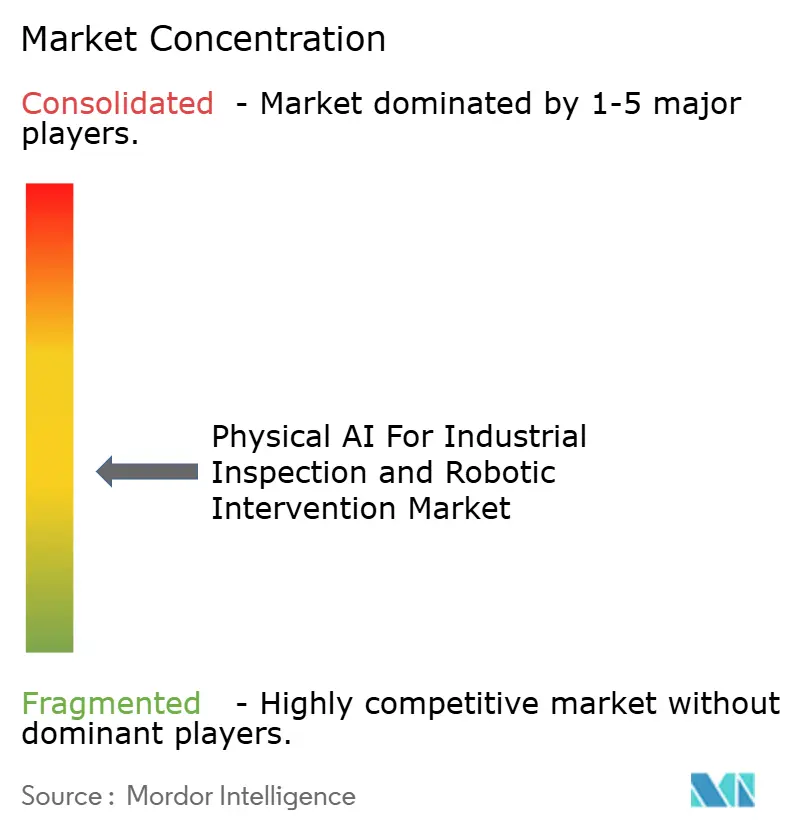
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique par Mordor Intelligence
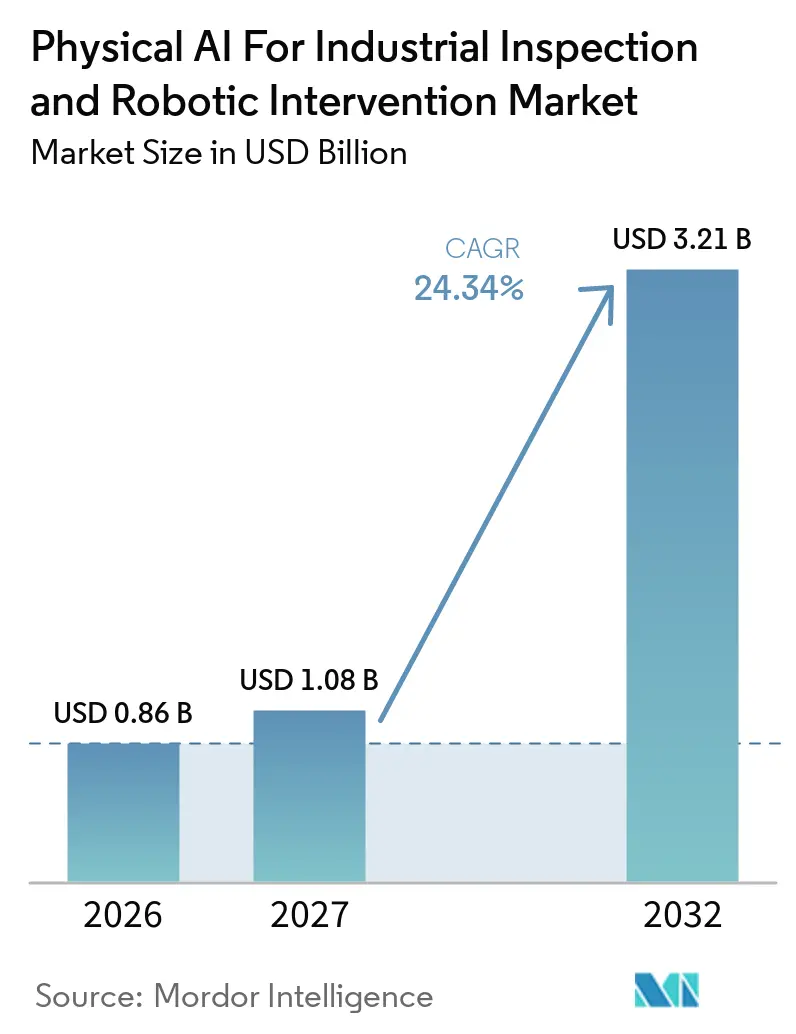
La taille du marché de l'IA physique pour l'inspection industrielle et l'intervention robotique est évaluée à 0,86 milliard USD en 2026 et devrait atteindre 3,21 milliards USD d'ici 2032, avec une expansion à un CAGR de 24,34 % durant la période 2027-2032. Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique évolue des essais limités vers une utilisation plus large à l'échelle des usines, les entreprises recherchant des systèmes capables de percevoir l'état des équipements et d'agir au sein des environnements opérationnels. Les pénuries persistantes de travailleurs industriels qualifiés modifient les décisions d'achat, notamment pour les postes dangereux, éloignés ou difficiles à pourvoir. La valeur ajoutée est également liée à la maintenance, car l'inspection autonome peut détecter les défauts avant qu'ils ne provoquent des arrêts coûteux. Le matériel reste au cœur des dépenses actuelles, tandis que les logiciels récurrents, la gestion de flotte et l'analytique gagnent en importance à mesure que les déploiements s'étendent. L'intégration avec les équipements anciens, les exigences de sécurité et les données limitées sur les défauts rares demeurent des contraintes importantes sur le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique.
Points Clés du Rapport
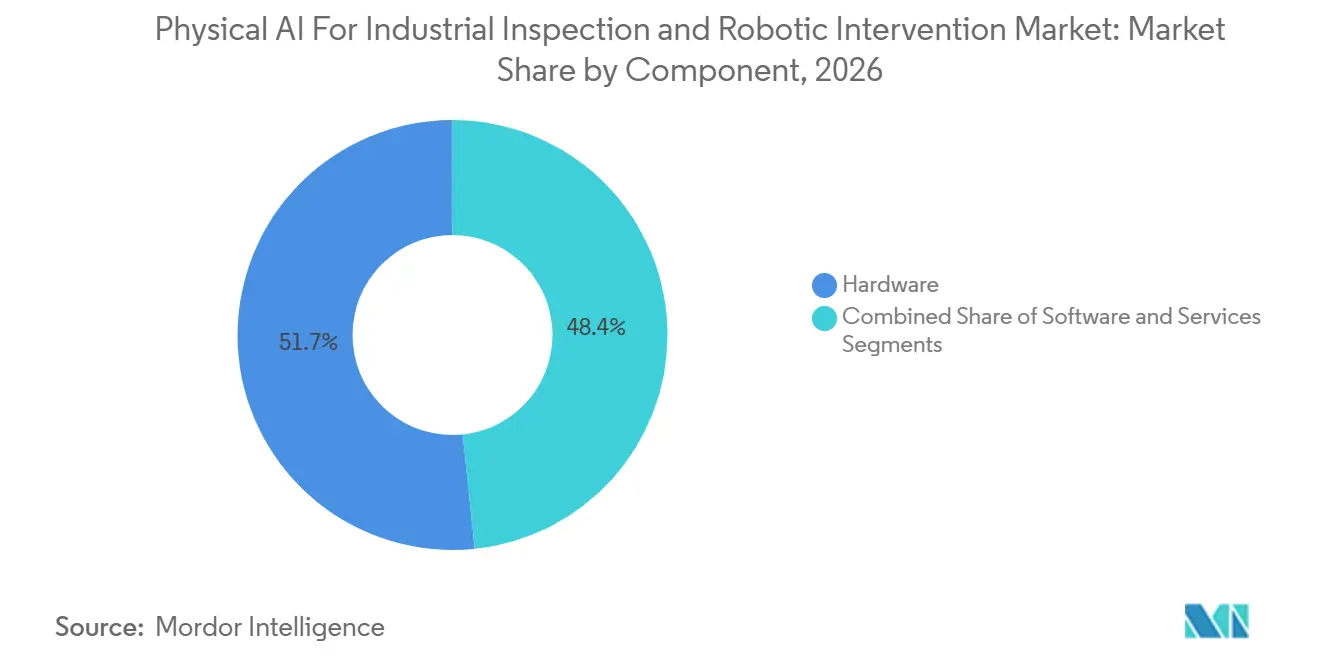
- Par composant, le matériel représentait 51,65 % du chiffre d'affaires en 2026, tandis que le logiciel devrait croître à un CAGR de 25,11 % jusqu'en 2032 sur le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique.
- Par type d'intervention, les déploiements d'inspection uniquement représentaient 32,76 % du chiffre d'affaires en 2026, tandis que la manipulation de vannes, portes et trappes devrait se développer à un CAGR de 26,98 % jusqu'en 2032.
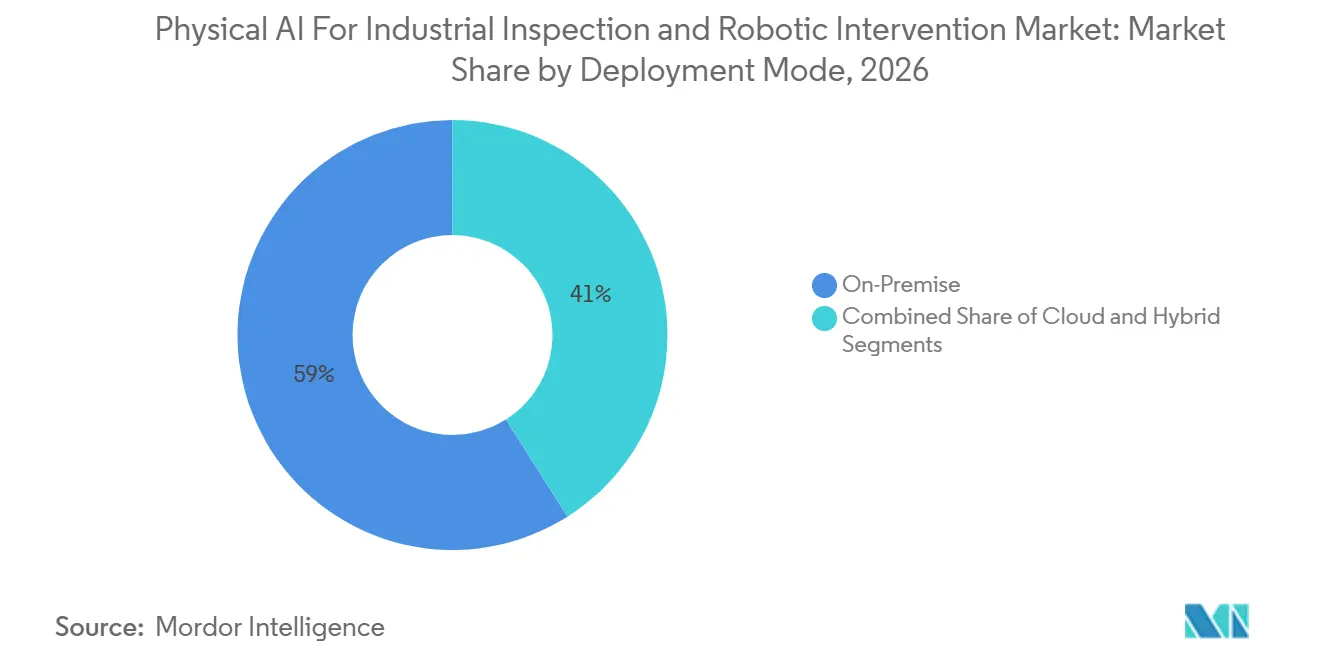
- Par mode de déploiement, les systèmes sur site représentaient 58,98 % du chiffre d'affaires en 2026, tandis que les systèmes hybrides devraient se développer à un CAGR de 25,76 % jusqu'en 2032 sur le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique.
- Par niveau d'autonomie, l'autonomie supervisée représentait 35,77 % du chiffre d'affaires en 2026, tandis que les systèmes entièrement autonomes devraient se développer à un CAGR de 26,32 % jusqu'en 2032.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 21,31 % du chiffre d'affaires en 2026, tandis que l'électronique, les semi-conducteurs et la fabrication de batteries devraient se développer à un CAGR de 25,14 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 27,18 % du chiffre d'affaires en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 26,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT | |
|---|---|---|---|---|
| Pénuries Aiguës de Main-d'Œuvre Industrielle Stimulant l'Adoption de Plateformes Autonomes | +5.20% | Mondial, avec une pression concentrée en Amérique du Nord, au Japon et en Allemagne | Court terme (≤ 2 ans) | |
| Économie de la Maintenance Prédictive et Réduction des Coûts d'Arrêt | +4.80% | Mondial, avec des gains précoces dans les industries de process en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) | |
| Avancées du Matériel IA de Périphérie Permettant l'Inférence en Temps Réel sur l'Appareil | +4.10% | Mondial, cœur Asie-Pacifique, avec des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) | |
| Adoption de l'Inspection Flexible dans la Fabrication à Haute Variété et Faible Volume | +3.30% | Amérique du Nord, Europe et clusters de fabrication avancée d'Asie-Pacifique | Moyen terme (2-4 ans) | |
| Intégration des Jumeaux Numériques Réduisant la Latence de Détection des Défauts | +2.60% | Europe et Asie-Pacifique, avec des retombées vers l'Amérique du Nord et le Moyen-Orient | Long terme (≥ 4 ans) | |
| Capitalisation des Données d'Inspection Renforçant la Précision des Modèles au Fil du Temps | +2.00% | Mondial, s'accélérant dans les sites ayant 3 ans ou plus d'historique de déploiement | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Pénuries Aiguës de Main-d'Œuvre Industrielle Accélérant l'Adoption de Plateformes Autonomes
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique est soutenu par une pénurie de main-d'œuvre qui est géographique et professionnelle plutôt que temporaire. Les économies avancées font face à des pénuries de travailleurs qualifiés pour les postes industriels, notamment dans les installations où les employés doivent travailler à proximité de machines dangereuses ou dans des lieux éloignés. Mitsui a identifié les pénuries de main-d'œuvre comme un obstacle majeur à la continuité industrielle dans son évaluation économique de 2026.[1] Le Projet Américain d'Études Compétitives Spéciales a également identifié l'inspection autonome comme un moyen d'aider à résoudre les contraintes de main-d'œuvre industrielle dans les environnements dangereux. Ces conditions rendent le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique pertinent même là où les seuls coûts de main-d'œuvre n'auraient pas justifié l'automatisation. Les usines à effectifs limités peuvent accorder une plus grande valeur à la couverture continue des équipements, à une réponse plus rapide et à une réduction de l'exposition des travailleurs.
L'Économie de la Maintenance Prédictive Créant des Boucles de Valeur Auto-Renforçantes
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique bénéficie du fait que chaque inspection crée des données pouvant améliorer les inspections ultérieures. ANYbotics a indiqué que sa plateforme Shift comptait plus de 200 déploiements actifs en octobre 2026 et qu'elle connectait l'activité d'inspection à SAP, IBM Maximo, GE Vernova APM et Cognite.[2] La société a indiqué que Vigier Cement avait réalisé plus de 33 000 inspections automatisées et évité 660 000 USD de coûts de maintenance grâce à la plateforme. De tels enregistrements peuvent aider les opérateurs à distinguer le comportement récurrent des équipements des événements nécessitant une intervention de maintenance. Une revue de 2025 publiée dans Frontiers in Mechanical Engineering a constaté que les systèmes de maintenance intégrant l'intelligence artificielle et la robotique peuvent améliorer la précision sur de longues périodes d'exploitation. Des historiques d'exploitation plus longs peuvent donc renforcer le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique en réduisant les fausses alertes et en orientant les équipes de maintenance vers les problèmes d'équipements prioritaires.
Avancées du Matériel IA de Périphérie Permettant l'Inférence en Temps Réel sur l'Appareil
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique nécessite une informatique locale capable d'interpréter les signaux des capteurs sans dépendre d'une connexion cloud. NVIDIA a annoncé son module Jetson Thor T4000 en janvier 2026 avec 1 200 TFLOPS FP4 dans une enveloppe thermique de 70 watts et un prix unitaire de 1 999 USD pour des volumes de 1 000 unités.[3] Ce type de matériel offre aux robots mobiles une plus grande capacité de traitement tout en maintenant les besoins en énergie et en espace dans des limites pratiques. Une étude de 2025 publiée dans Scientific Reports a rapporté un temps de réponse de 3,2 millisecondes, une précision de détection de 98,7 % et une latence de traitement réduite de 60 % pour une approche de fusion multimodale de capteurs. L'inférence locale peut aider l'IA physique sur les marchés de l'inspection industrielle et de l'intervention robotique à prendre des décisions plus rapides à proximité des équipements, des travailleurs ou des périmètres de sécurité. Elle peut également aider les installations à conserver les données d'exploitation sensibles dans leurs propres environnements contrôlés.
La Fabrication à Haute Variété et Faible Volume Stimulant la Demande d'Inspection Flexible
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique présente une opportunité claire dans les usines qui produisent des gammes de produits variées à des volumes relativement faibles. Les fabricants aérospatiaux, de dispositifs médicaux et d'électronique haut de gamme modifient souvent leurs conceptions et leurs calendriers de production trop fréquemment pour des règles de vision machine fixes. Cognex a déclaré en 2025 que les systèmes de vision par intelligence artificielle peuvent réduire le travail de changement de série entre les variantes de produits. L'Organisation Japonaise pour le Développement des Nouvelles Énergies et des Technologies Industrielles a inclus l'inspection des anomalies de surface automobile dans son Défi des Solutions Robotiques de juin 2026.[4] Le programme montre que l'inspection flexible est considérée comme une capacité de fabrication importante dans une grande économie de production. Ces systèmes peuvent offrir aux opérateurs sur le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique des contrôles plus cohérents lorsque la variation des produits rend l'inspection manuelle difficile à mettre à l'échelle.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT | |
|---|---|---|---|---|
| Coûts d'Intégration Élevés et Complexité des Infrastructures Existantes | -3.80% | Mondial, le plus aigu dans les bases industrielles vieillissantes d'Europe et d'Amérique du Nord | Court terme (≤ 2 ans) | |
| Cycles de Certification de Sécurité Fonctionnelle sous des Normes Internationales en Évolution | -3.20% | Europe, Amérique du Nord et industries réglementées d'Asie-Pacifique | Moyen terme (2-4 ans) | |
| Rareté des Données d'Anomalies à Longue Traîne Limitant la Précision des Modèles en Production | -2.10% | Mondial, le plus aigu dans les nouvelles zones géographiques de déploiement | Long terme (≥ 4 ans) | |
| Contraintes d'Autonomie des Batteries et de Connectivité Sans Fil sur les Plateformes Mobiles | -1.60% | Environnements à forte densité d'installations en Asie-Pacifique et sites pétroliers et gaziers éloignés | Moyen terme (2-4 ans) | |
| Source: Mordor Intelligence | ||||
Coûts d'Intégration Élevés et Complexité des Environnements Existants Limitant la Mise à l'Échelle en Entreprise
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique fait face à un obstacle important dans les installations construites sans interfaces de données compatibles. Un robot peut nécessiter des liaisons personnalisées avec les systèmes de contrôle d'usine, les registres d'actifs, les systèmes d'alarme et les politiques de sécurité spécifiques au site avant de pouvoir apporter une valeur routinière. Ce travail ajoute des coûts à chaque site et peut prolonger la période de mise en service au-delà du pilote initial. Un benchmark MDPI de 2026 a constaté que 77 % des déploiements d'inspection par intelligence artificielle industrielle atteignaient les objectifs de précision en production à l'échelle du prototype ou du pilote. Ce résultat montre que les démonstrations contrôlées ne se transfèrent pas toujours proprement dans des environnements d'exploitation variés. Les installations avec différentes générations d'équipements et formats de données peuvent donc prendre plus de temps pour reproduire un projet réussi sur plusieurs sites.
Cycles de Certification de Sécurité Fonctionnelle Contraignant la Vitesse de Déploiement
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique doit satisfaire plusieurs exigences de sécurité et de cybersécurité lorsque les systèmes opèrent aux côtés de personnes. TÜV Rheinland identifie les normes ISO 10218-1/2:2025, IEC 61508 et IEC 62443 comme des cadres pertinents pour les plateformes d'inspection autonomes. Les plateformes autonomes mobiles sont également soumises aux exigences de sécurité des robots collaboratifs en Amérique du Nord. Les opérateurs doivent valider la façon dont le robot perçoit son environnement, comment il échoue en toute sécurité et comment il résiste aux risques cybernétiques avant qu'un déploiement routinier puisse commencer. Ces examens peuvent être plus exigeants dans les opérations énergétiques, chimiques et de semi-conducteurs car une erreur peut interrompre des processus critiques. Les fournisseurs de plus petite taille peuvent trouver la charge particulièrement difficile lorsqu'ils manquent d'équipes dédiées à la sécurité et à la réglementation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Le Matériel Ancre le Chiffre d'Affaires tandis que la Marge des Logiciels s'ÉlargitLe matériel devrait représenter 51,65 % de la part de marché de l'IA physique sur le marché de l'inspection industrielle et de l'intervention robotique en 2026, car les plateformes autonomes nécessitent des robots, des capteurs, des ordinateurs embarqués et des équipements de communication. Les achats initiaux comprennent également des équipements permettant aux robots de fonctionner de manière fiable dans des environnements industriels caractérisés par la poussière, les vibrations, la chaleur ou un accès restreint. Boston Dynamics devrait lancer Spot 5.2 en octobre 2026, intégrant le module d'inspection visuelle par intelligence artificielle Gemini, la détection de gaz pour plus de 20 types de composés, l'analyse des vibrations et la détection des décharges partielles. Ces ajouts démontrent comment une seule plateforme matérielle peut prendre en charge des tâches supplémentaires grâce à de nouvelles charges utiles et capacités de détection. Le matériel restera important à mesure que les clients établissent leurs premières flottes d'inspection. À mesure que les volumes d'approvisionnement augmentent, les acheteurs sont susceptibles d'évaluer les plateformes plus attentivement en fonction de la capacité de charge utile utilisable, de la maintenabilité et de la compatibilité avec les systèmes d'usine existants.
Le logiciel devrait se développer à un CAGR de 25,11 % jusqu'en 2032, car les clients nécessitent un réentraînement des modèles, une coordination de flotte, une gestion des enregistrements et une analyse des inspections après le déploiement des robots. Honeywell devrait lancer Forge Cognition avec NVIDIA et Dell en octobre 2026 et a indiqué que la plateforme traitera des données provenant de plus de 300 000 sites industriels. Honeywell prévoit également que la plateforme réduira les volumes d'alertes de 90 % et réalisera des économies d'énergie de 10 % grâce à la priorisation des anomalies par intelligence artificielle. Ces capacités déplacent une partie de la proposition de valeur vers des logiciels qui priorisent les résultats et les relient aux décisions opérationnelles. Les services resteront pertinents car les opérateurs nécessitent un soutien pour l'installation, la formation des travailleurs, la préparation des données et la gestion continue des systèmes. La combinaison de composants associe donc des dépenses initiales élevées en équipements à des exigences récurrentes en logiciels et services tout au long du cycle de vie du déploiement.

Par Type d'Intervention :
La Manipulation Active Comble l'Écart entre Inspection et ActionLes déploiements d'inspection uniquement devraient représenter 32,76 % de la taille du marché de l'IA physique pour l'inspection industrielle et l'intervention robotique en 2026 et resteront le point de départ typique pour les nouveaux utilisateurs. Ces déploiements permettent aux opérateurs de collecter des observations visuelles, thermiques, acoustiques ou liées aux gaz tandis que les équipes humaines conservent la responsabilité des réparations physiques. Cette approche donne aux sites le temps d'évaluer la fiabilité des alertes avant d'accorder une plus grande autorité aux machines. Une étude MDPI attendue en 2026 devrait rapporter que les systèmes d'inspection par intelligence artificielle dépassent 95 % de précision dans des environnements contrôlés et atteignent 77 % de précision à l'échelle du prototype. La différence entre ces environnements explique pourquoi de nombreux acheteurs préfèrent une transition progressive de l'observation à l'action. Les systèmes d'inspection uniquement peuvent également générer les enregistrements de données nécessaires pour identifier les tâches adaptées à une automatisation ultérieure.
La manipulation de vannes, portes et trappes devrait se développer à un CAGR de 26,98 % jusqu'en 2032, à mesure que les utilisateurs connectent les capacités de détection à des réponses physiques définies. Cette catégorie est pertinente là où les robots peuvent effectuer des actions routinières sans exposer les travailleurs à des lieux dangereux ou éloignés. ANYbotics indique que Shift peut relier les résultats d'anomalies aux systèmes de gestion des actifs d'entreprise et générer des ordres de travail d'intervention. Cette intégration peut réduire le délai entre un résultat d'inspection et la transmission d'une tâche claire à une équipe de maintenance. L'échantillonnage de fluides, le nettoyage et les ajustements mineurs d'équipements représentent des options d'intervention supplémentaires qui élargissent la gamme des tâches disponibles. L'adoption dépendra de la fiabilité démontrée des tâches, des exigences de sécurité du site et de la mesure dans laquelle les commandes d'équipements permettent l'interaction robotique.
Par Mode de Déploiement :
L'Architecture Hybride Fait le Pont entre Latence et ÉchelleLes systèmes sur site devraient représenter 58,98 % du chiffre d'affaires en 2026, reflétant le besoin de traitement à faible latence et de gestion contrôlée des données dans les opérations pétrolières et gazières, chimiques et de semi-conducteurs. De nombreux opérateurs préfèrent ne pas acheminer les données de processus sensibles via des services cloud publics lorsque les robots doivent prendre des décisions urgentes. Une étude Springer Nature attendue en 2026 devrait rapporter une similarité physique-numérique de 98,2 % dans un modèle de jumeau numérique et une amélioration de 28,4 % de la détection des défauts. De tels résultats dépendent d'un échange de données rapide entre le système d'inspection et le modèle opérationnel. L'informatique sur site permet également aux installations de maintenir un contrôle local lorsque la connectivité réseau est limitée ou interrompue. Ces exigences soutiendront la demande de systèmes installés dans les environnements des clients.
Le déploiement hybride devrait croître à un CAGR de 25,76 % jusqu'en 2032, car il combine la réactivité locale avec l'analyse centralisée. Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique utilise ce modèle lorsque les robots doivent interpréter les données brutes des capteurs en périphérie tandis que les opérateurs nécessitent des rapports plus larges au niveau de la flotte. Les nœuds de périphérie traitent les flux bruts de capteurs à proximité des équipements, tandis que les enregistrements d'inspection sélectionnés soutiennent les améliorations ultérieures des modèles. Cette approche permet une action immédiate sans perdre les informations plus larges nécessaires à l'examen au niveau de la flotte. Les systèmes uniquement cloud restent mieux adaptés aux sites plus petits ou aux nouvelles installations avec moins de restrictions en matière de gouvernance des données. Le choix du mode de déploiement dépendra donc du risque opérationnel, de la connectivité, des politiques de cybersécurité et de l'échelle de la flotte de robots.
Par Niveau d'Autonomie :
Les Systèmes Supervisés Dominent tandis que la Pleine Autonomie s'AccélèreL'autonomie supervisée devrait représenter 35,77 % du chiffre d'affaires en 2026 et représente le modèle opérationnel le plus largement utilisé pour les déploiements en entreprise. Dans ce modèle, un opérateur humain examine ou remplace les résultats automatisés avant que le système ne prenne une action conséquente. Cette approche améliore l'efficacité de la main-d'œuvre tout en préservant la responsabilité humaine pour les décisions complexes et les exceptions sensibles à la sécurité. Une revue de 2025 publiée dans Frontiers in Mechanical Engineering devrait caractériser l'autonomie supervisée comme une étape transitoire vers des opérations de maintenance plus indépendantes. L'approche est particulièrement adaptée aux sites qui renforcent leur confiance dans le comportement des robots et les flux de travail de maintenance. Elle peut également simplifier l'adoption précoce là où les politiques internes exigent une supervision humaine visible.
Les systèmes entièrement autonomes devraient se développer à un CAGR de 26,32 % jusqu'en 2032, à mesure que les modèles locaux deviennent plus rapides et plus capables. Une étude de 2025 publiée dans Sensors devrait rapporter que les modèles de périphérie LSTM bidirectionnels réduisent la latence d'inférence de 15 millisecondes à 5 millisecondes et réduisent la consommation d'énergie de 22 %. Une prise de décision locale plus rapide peut réduire le besoin de confirmation continue lorsque les conditions d'exploitation sont bien comprises. Les systèmes téléopérés et semi-autonomes continueront à servir les installations où les conditions réseau, la complexité des tâches ou les exigences de sécurité nécessitent une implication humaine. La pleine autonomie sera la plus crédible pour les tâches répétables avec un périmètre opérationnel clair et une réponse de sécurité éprouvée. La transition se produira à des rythmes différents selon les industries car chaque installation a sa propre tolérance au risque opérationnel.
Par Secteur d'Utilisation Final :
Le Pétrole et le Gaz en Tête tandis que la Fabrication Électronique s'AccélèreLe pétrole et le gaz devraient représenter 21,31 % du chiffre d'affaires en 2026 car les plateformes offshore, les pipelines et les installations de traitement nécessitent des inspections dans des environnements dangereux et éloignés. Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique soutient ce secteur en réduisant le besoin de personnel pour entrer dans des zones explosives ou se déplacer fréquemment vers des équipements difficiles d'accès. ANYbotics devrait déployer ANYmal D sur le site de captage et stockage de carbone Northern Lights d'Equinor en mars 2026. ExRobotics a également indiqué un déploiement prévu avec Pluspetrol au Pérou pour l'inspection autonome. Ces projets démontrent que l'infrastructure énergétique offre un environnement pratique pour les premiers déploiements opérationnels. Les opérations automobiles, aérospatiales et chimiques ajouteront de la demande provenant de sites qui accordent également une grande valeur à la fiabilité des équipements et à la sécurité des travailleurs.
L'électronique, les semi-conducteurs et la fabrication de batteries devraient se développer à un CAGR de 25,14 % jusqu'en 2032, car les fabricants recherchent des inspections de qualité plus rapides et plus cohérentes. Le Ministère du Commerce, de l'Industrie et des Ressources de Corée du Sud devrait rapporter en février 2026 que l'inspection robotique activée par l'intelligence artificielle a réduit le temps de cycle de production de semi-conducteurs de 33 % chez Shinhan Diamond. Le ministère devrait également rapporter une réduction de 90 % du temps d'inspection des batteries de véhicules électriques chez Asan Sungwoo Hitech. Intel Foundry devrait déployer son robot propriétaire Chip dans ses installations de fabrication en 2025 pour effectuer 16 types d'inspections visuelles, thermiques et acoustiques. Ces environnements de fabrication récompensent une détection précise car les défauts peuvent entraîner des pertes de matériaux, des retouches et des perturbations dans des calendriers de production étroitement coordonnés. Les investissements se concentreront probablement sur des systèmes capables d'inspecter des produits changeants sans ralentir les lignes de production.
Analyse Géographique
L'Asie-Pacifique devrait détenir une part de 27,18 % du marché de l'IA physique pour l'inspection industrielle et l'intervention robotique en 2026, soutenue par de grandes bases de fabrication en Chine, au Japon, en Corée du Sud et en Asie du Sud-Est. La région combine de solides capacités d'approvisionnement en robots avec une large base d'installations de production électronique, automobile et industrielle. Selon NEDO, le Japon devrait lancer son programme de modèle de fondation multimodal par intelligence artificielle pour 2026-2030 et accueillir le Défi des Solutions Robotiques en juin 2026. Le défi identifiera les applications d'inspection industrielle pouvant améliorer la flexibilité et la qualité de fabrication. Selon le Ministère du Commerce, de l'Industrie et des Ressources de Corée, les résultats rapportés par la Corée du Sud en matière d'inspection de semi-conducteurs et de batteries indiquent également des domaines où la demande régionale est susceptible de se développer. Par conséquent, l'Asie-Pacifique représente un hub important tant pour le développement de plateformes que pour le déploiement de clients à grande échelle.
L'Amérique du Nord devrait se développer à un CAGR de 26,74 % jusqu'en 2032, portée par les investissements dans les usines, l'expansion des capacités de semi-conducteurs et les pénuries de main-d'œuvre technique. Le Projet Américain d'Études Compétitives Spéciales a identifié l'inspection autonome comme une réponse stratégique aux contraintes de la main-d'œuvre industrielle. Les Relations Investisseurs de NVIDIA indiquent que NVIDIA devrait introduire les modèles de fondation Cosmos et le module Jetson Thor T4000 en janvier 2026, élargissant les options informatiques pour les développeurs de robotique. Forge Cognition de Honeywell reflète également le rôle des fournisseurs de logiciels industriels établis dans la région, selon Honeywell. Le marché nord-américain de l'IA physique pour l'inspection industrielle et l'intervention robotique bénéficie d'une combinaison de fournisseurs de technologie, de clients industriels et de la nécessité de maintenir la production face à des effectifs spécialisés limités. La région favorisera probablement les déploiements qui s'intègrent aux logiciels d'automatisation et de maintenance existants.
L'Europe maintient une position significative, menée par l'Allemagne, la Scandinavie et le Royaume-Uni, où l'automatisation industrielle, les actifs énergétiques et les exigences strictes en matière de qualité de fabrication soutiennent l'adoption. Fraunhofer IMS développe le projet KIMIPA pour intégrer les systèmes d'inspection IA de périphérie avec les protocoles industriels OPC UA et MQTT. Cette initiative soutient la compatibilité avec les normes de communication industrielle établies. Les exigences de sécurité et de responsabilité produit font également de la conformité un critère clé pour la sélection des plateformes sur les sites industriels européens.
Le Moyen-Orient émerge comme un marché pour les essais d'inspection autonome dans les installations d'hydrocarbures, où les environnements d'exploitation éloignés et dangereux augmentent la valeur de la technologie. L'Amérique du Sud et l'Afrique en sont à des stades d'adoption plus précoces ; cependant, les projets énergétiques peuvent fournir des points d'entrée pratiques là où les conditions du site créent de fortes exigences opérationnelles. L'adoption géographique variera en fonction des équipements installés, des réglementations de sécurité, de la disponibilité de main-d'œuvre qualifiée et de l'ampleur des investissements en capital dans les modernisations industrielles.
Paysage Concurrentiel
Le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique comprend des fournisseurs spécialisés en robotique, des entreprises d'automatisation industrielle et des fournisseurs de plateformes informatiques. ANYbotics, DEEP Robotics et ExRobotics sont en concurrence avec de plus grandes entreprises, notamment Honeywell, ABB, Siemens et KUKA, dans différentes parties de la chaîne de valeur. NVIDIA et Intel fournissent des technologies informatiques qui soutiennent la perception robotique et l'inférence locale. Aucune entreprise ne domine actuellement l'ensemble du matériel robotique, des logiciels d'intelligence artificielle, de l'intégration des actifs et des services sur site. Cette structure fragmentée offre aux clients de multiples options, mais peut augmenter l'effort nécessaire pour intégrer des produits de différents fournisseurs. La concurrence dépend donc de la fiabilité des systèmes, des garanties de sécurité, des capacités d'intégration et de l'accès aux données d'inspection opérationnelles.
Les entreprises se concentrent de plus en plus sur la couche logicielle car elle peut connecter les résultats des robots à la prise de décision en matière de maintenance et d'exploitation. Honeywell prévoit d'introduire Forge Cognition en octobre 2026 pour soutenir la priorisation des anomalies par intelligence artificielle sur les sites industriels. Boston Dynamics prévoit d'étendre Spot 5.2 en octobre 2026 avec le module d'inspection visuelle Gemini, la détection de gaz, l'analyse des vibrations et les capacités de détection des décharges partielles. KUKA prévoit de lancer iiQWorks en avril 2025 pour connecter les données d'inspection robotique aux flux de travail de qualité de production. Ces développements indiquent que les fournisseurs ajoutent des logiciels, des capacités de détection et des intégrations de flux de travail pour augmenter la valeur des déploiements robotiques après l'installation. Ils augmentent également l'importance de la compatibilité des logiciels d'entreprise, car les clients nécessitent que les résultats d'inspection parviennent aux équipes responsables de la maintenance des équipements.
La coordination de flottes multi-robots reste un domaine émergent, car de nombreuses installations utilisent différents robots, capteurs et systèmes logiciels. ANYbotics Shift répond en partie à cette exigence grâce à des intégrations avec les systèmes de gestion des actifs d'entreprise. Une structure de données commune peut permettre aux sites d'agréger les enregistrements d'inspection de différentes plateformes. Les données collectées lors de déploiements pluriannuels peuvent devenir précieuses lorsqu'elles incluent des conditions inhabituelles difficiles à reproduire lors des tests. Les fournisseurs disposant de vastes ensembles de données d'inspection peuvent améliorer leurs modèles plus rapidement, notamment pour la détection des anomalies et la navigation.
Leaders du Secteur de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique
-
ANYbotics AG
-
DEEP Robotics Co., Ltd.
-
FANUC Corporation
-
ABB Ltd.
-
Boston Dynamics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique Entreprises couvertes dans ce rapport
- ABB Ltd.
- ANYbotics AG
- Boston Dynamics, Inc.
- Cognex Corporation
- DEEP Robotics Co., Ltd.
- FANUC Corporation
- General Electric Company
- Honeywell International Inc.
- Intrinsic Innovation LLC
- KUKA AG
- NVIDIA Corporation
- OMRON Corporation
- Rockwell Automation, Inc.
- Siemens AG
- Taurob GmbH
- Teradyne, Inc.
- Universal Robots A/S
- Yaskawa Electric Corporation
- ExRobotics B.V.
- Kudan Inc.
- AIVEX Co., Ltd.
Développements industriels récents dans Marché de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique
- Octobre 2026 : ANYbotics a lancé la plateforme de gestion des inspections en entreprise Shift, connectant plus de 200 déploiements actifs à SAP, IBM Maximo, GE Vernova APM et Cognite. Vigier Cement a enregistré plus de 33 000 inspections automatisées et 660 000 USD de coûts de maintenance évités grâce à la plateforme.
- Octobre 2026 : Honeywell a lancé Forge Cognition en partenariat avec NVIDIA et Dell, traitant des données provenant de plus de 300 000 sites industriels et réalisant une réduction de 90 % du volume d'alertes ainsi qu'une économie d'énergie de 10 % grâce à la priorisation des anomalies par intelligence artificielle.
- Octobre 2026 : Boston Dynamics a lancé Spot 5.2, intégrant le module d'inspection visuelle par intelligence artificielle Gemini, la détection de gaz pour plus de 20 types de composés, l'analyse des vibrations et la détection des décharges partielles, élargissant considérablement la capacité d'inspection autonome de Spot pour différents types de risques industriels.
- Mars 2026 : ANYbotics a déployé ANYmal D sur le site de captage et stockage de carbone Northern Lights d'Equinor, étendant l'inspection par IA physique à l'infrastructure offshore de CO₂ et démontrant son utilisation dans des environnements énergétiques éloignés et réglementés.
Périmètre du Rapport Mondial sur le Marché de l'IA Physique pour l'Inspection Industrielle et l'Intervention Robotique
Le rapport sur le marché de l'IA physique pour l'inspection industrielle et l'intervention robotique est segmenté par composant (matériel, logiciel et services), type d'intervention robotique (opérations d'inspection uniquement et de collecte de données, vérification visuelle et thermique à distance, opération de boutons, interrupteurs et panneaux de commande, et manipulation de vannes, portes et trappes), mode de déploiement (cloud, sur site et hybride), niveau d'autonomie (opération assistée, autonomie supervisée, autonomie adaptative avancée et inspection et intervention entièrement autonomes), secteur d'utilisation final (fabrication automobile et de mobilité, électronique, semi-conducteurs et fabrication de batteries, fabrication aérospatiale et de défense, pétrole et gaz, et produits chimiques et pétrochimiques) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Opérations d'Inspection Uniquement et de Collecte de Données |
| Vérification Visuelle et Thermique à Distance |
| Opération de Boutons, Interrupteurs et Panneaux de Commande |
| Manipulation de Vannes, Portes et Trappes |
| Autres Types d'Intervention Robotique |
| Cloud |
| Sur Site |
| Hybride |
| Opération Assistée |
| Autonomie Supervisée |
| Autonomie Adaptative Avancée |
| Inspection et Intervention Entièrement Autonomes |
| Fabrication Automobile et de Mobilité |
| Électronique, Semi-conducteurs et Fabrication de Batteries |
| Fabrication Aérospatiale et de Défense |
| Pétrole et Gaz |
| Produits Chimiques et Pétrochimiques |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par Type d'Intervention Robotique | Opérations d'Inspection Uniquement et de Collecte de Données | |
| Vérification Visuelle et Thermique à Distance | ||
| Opération de Boutons, Interrupteurs et Panneaux de Commande | ||
| Manipulation de Vannes, Portes et Trappes | ||
| Autres Types d'Intervention Robotique | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Niveau d'Autonomie | Opération Assistée | |
| Autonomie Supervisée | ||
| Autonomie Adaptative Avancée | ||
| Inspection et Intervention Entièrement Autonomes | ||
| Par Secteur d'Utilisation Final | Fabrication Automobile et de Mobilité | |
| Électronique, Semi-conducteurs et Fabrication de Batteries | ||
| Fabrication Aérospatiale et de Défense | ||
| Pétrole et Gaz | ||
| Produits Chimiques et Pétrochimiques | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'IA physique pour l'inspection industrielle et l'intervention robotique ?
La taille du marché de l'IA physique pour l'inspection industrielle et l'intervention robotique est de 0,86 milliard USD en 2026 et devrait atteindre 3,21 milliards USD d'ici 2032 à un CAGR de 24,34 %.
Quel composant génère le plus de chiffre d'affaires ?
Le matériel est en tête avec une part de chiffre d'affaires de 51,65 % en 2026 car les robots, les équipements de détection, l'informatique embarquée et les communications nécessitent un investissement initial substantiel.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 25,76 % jusqu'en 2032 car il combine le traitement local pour les décisions immédiates avec l'analytique centralisée.
Pourquoi les opérateurs pétroliers et gaziers utilisent-ils des systèmes d'IA physique ?
Le pétrole et le gaz est en tête de la demande des utilisateurs finaux, avec une part de chiffre d'affaires de 21,31 % en 2026, car les inspections se déroulent souvent dans des environnements éloignés, dangereux ou explosifs.
Quelle région se développe le plus rapidement ?
L'Amérique du Nord devrait se développer à un CAGR de 26,74 % jusqu'en 2032, soutenue par les investissements dans la fabrication et les pénuries persistantes de main-d'œuvre industrielle qualifiée.
Qu'est-ce qui limite l'utilisation plus large de l'inspection industrielle autonome ?
L'intégration complexe dans les environnements existants, les travaux de certification de sécurité, les données limitées pour les anomalies peu courantes et les contraintes d'alimentation et de connectivité des plateformes mobiles peuvent ralentir l'adoption.